2026.08.31(월) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
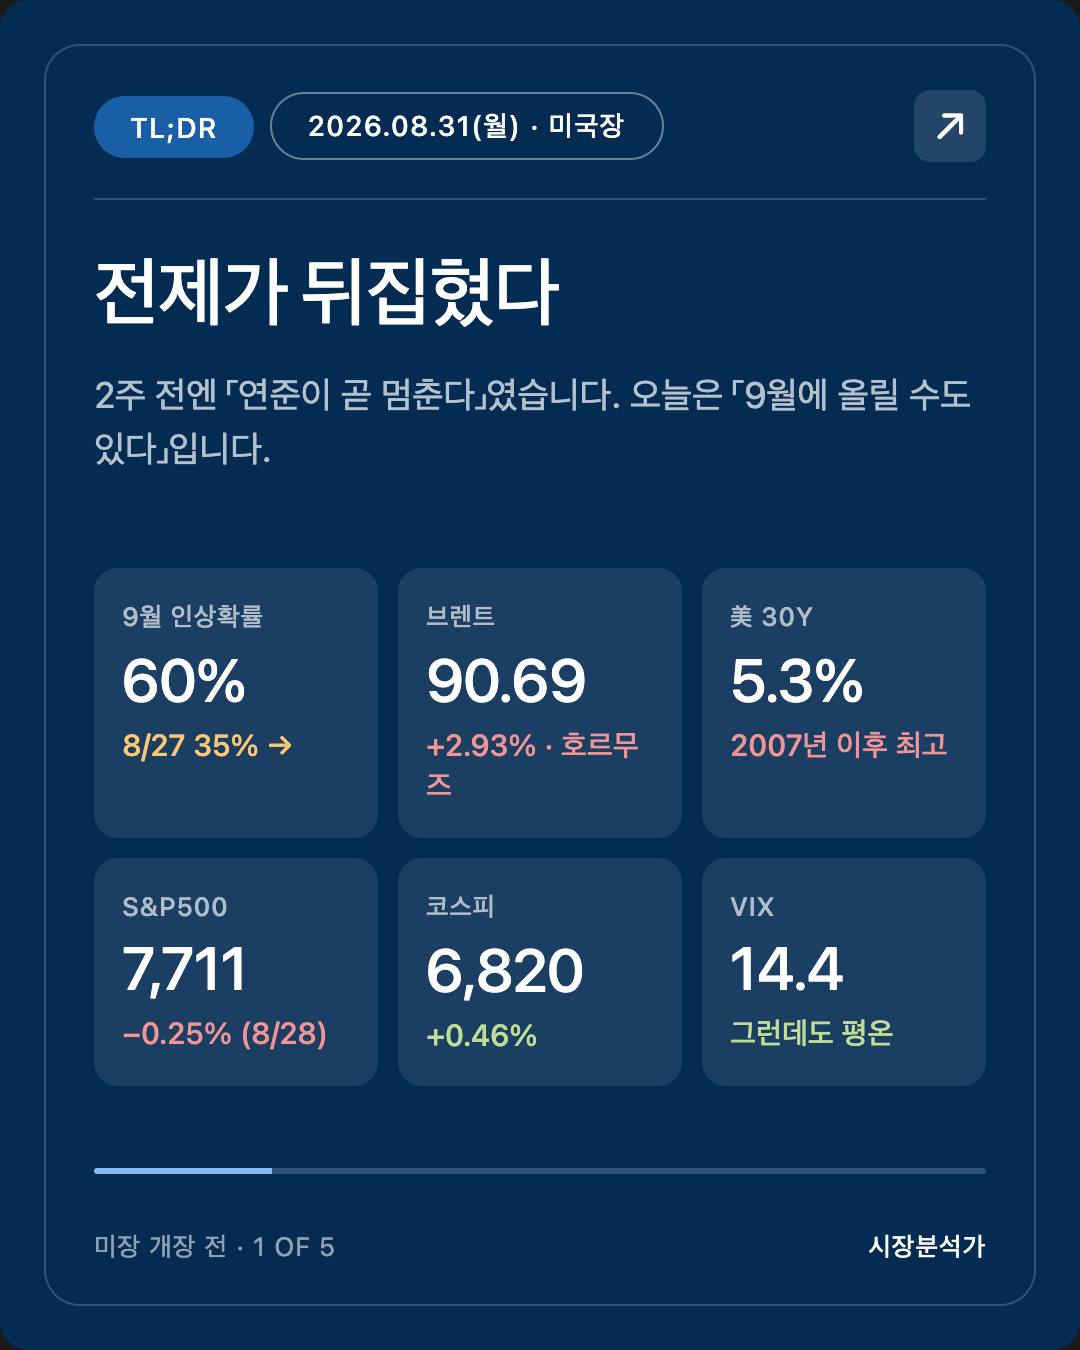
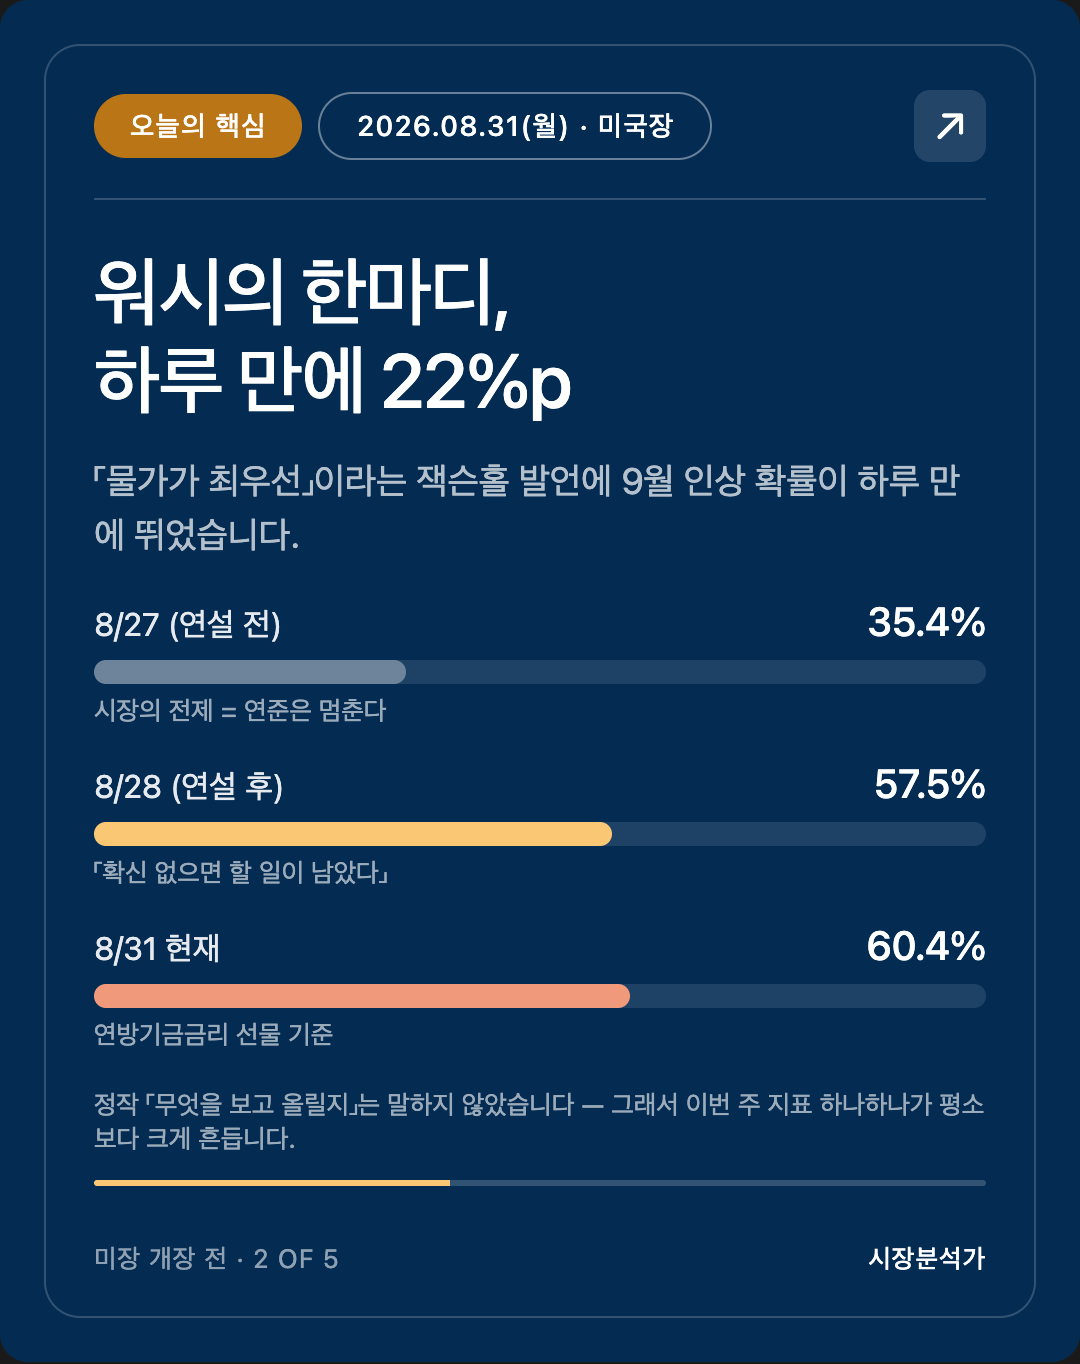
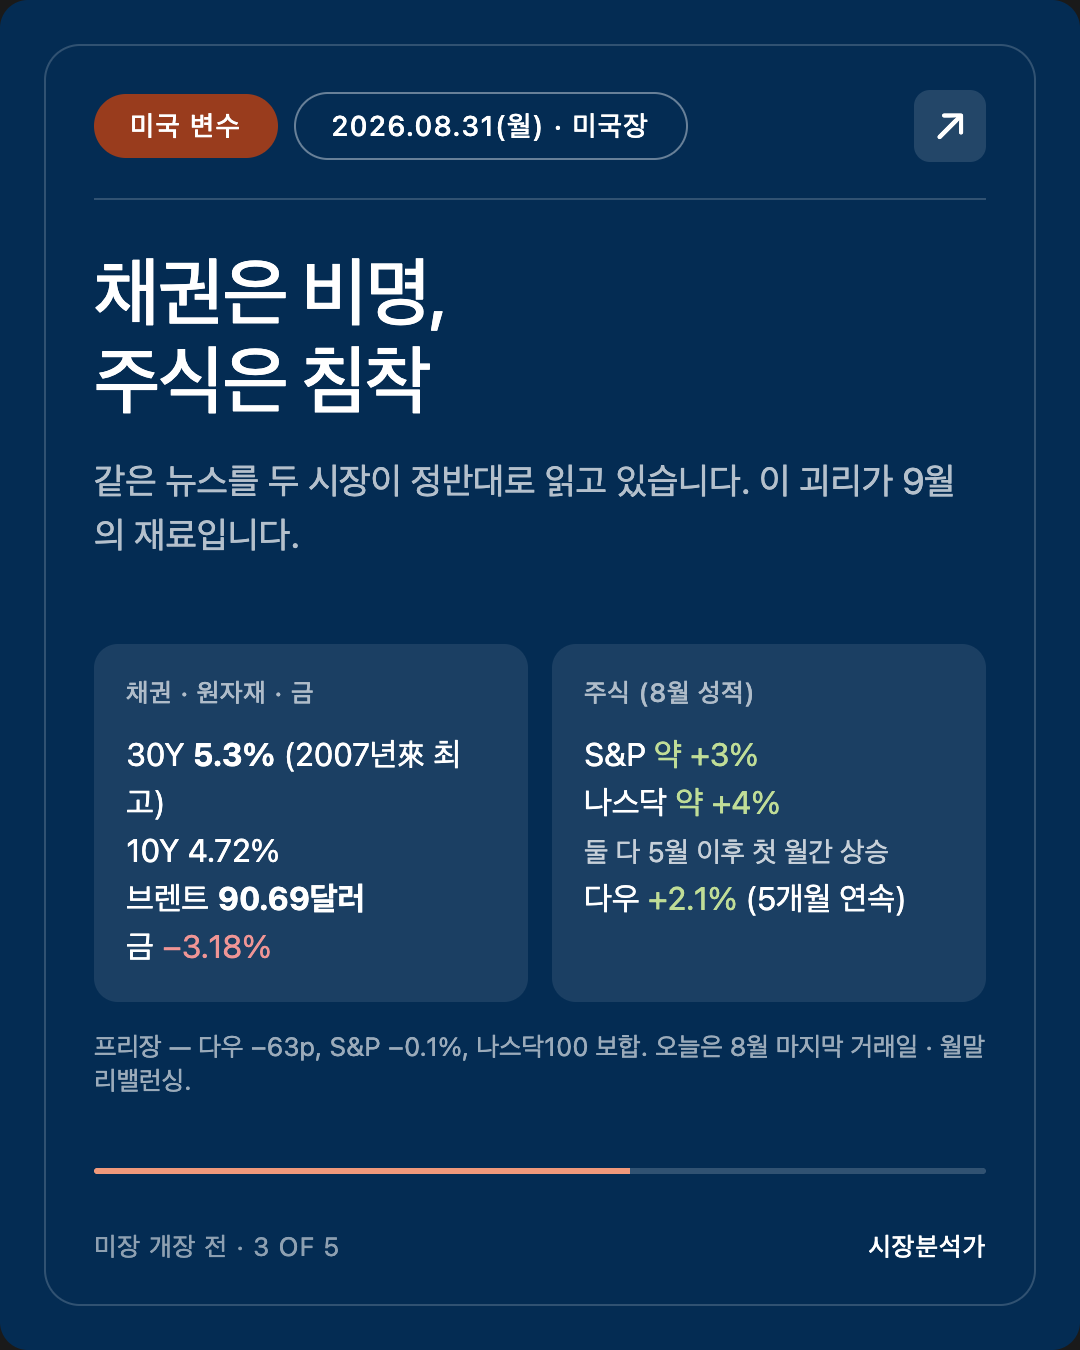
2주 전 이 리포트가 다루던 시장의 전제는 "연준은 곧 멈춘다"였습니다. 오늘 시장의 전제는 정반대입니다. 8월 28일 잭슨홀에서 케빈 워시 신임 연준 의장이 물가를 최우선에 두겠다고 못 박으면서, 9월 금리 인상 확률은 하루 만에 35%에서 57%로 뛰었고 지금은 60%를 넘봅니다. 여기에 주말 사이 미군이 호르무즈 해협 인근 라라크섬의 이란 로켓 발사대를 타격하면서 브렌트유가 90달러를 넘었습니다. 물가를 잡겠다는 중앙은행과 물가를 밀어올리는 유가가 정면으로 만난 셈입니다. 그런데도 미국 주식은 8월을 상승으로 마감하려 하고, 코스피는 장 초반 3%대 급락에서 상승 전환해 마감했습니다. 채권은 비명을 지르는데 주식은 침착한 이 괴리를 어떻게 읽을지, 미국장 개장 전 흐름을 정리했습니다.
안녕하세요, 캔서방입니다. 2026.08.31(월) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-08-31 05:55 PDT (한국 8/31 21:55 KST)
기준: 8/31 한국·아시아 마감 + 유럽 장중 + 미국 프리장 / 직전 미국 마감은 8/28 (금)
안내 — 8/17~8/28 정기 발행이 중단돼 있었습니다(자동 발행 루틴 장애, 8/28 복구). 오늘부터 재개하며, 공백 기간에 시장의 전제가 바뀐 부분은 아래 「2주 사이에 달라진 것」에 따로 정리했습니다.
⚡ TL;DR
- 전제가 뒤집혔습니다. 워시 의장의 8/28 잭슨홀 연설 이후 9월 FOMC 금리 인상 확률이 35.4% → 57.5%로 급등, 현재 연방기금금리 선물 기준 약 60%. 9월 회의(9/15~16)는 점도표가 함께 나오는 회차입니다.
- 주말에 유가가 얹혔습니다. 8/30 미군이 호르무즈 인근 라라크섬 이란 로켓 발사대를 타격(한 달여 만의 첫 공격), 이란은 보복을 예고. 브렌트 90.69달러(+2.93%), WTI 86달러선.
- 채권은 이미 비명 중입니다. 10Y 4.72%, 30Y는 8월 중 5.3%를 넘어 2007년 이후 최고. 재무부가 장기물 바이백 한도를 20억 → 40억 달러 이상으로 늘려 9~11월 집행합니다.
- 그런데 주식은 안 무너졌습니다. 8/28 마감 S&P 7,711.76(−0.25%)·나스닥 26,402.42(−0.52%)·다우 53,559.99(−0.02%). 8월 전체로는 S&P 약 +3%, 나스닥 약 +4%로 5월 이후 첫 월간 상승, 다우 +2.1%로 5개월 연속. 프리장은 다우 −63p, S&P −0.1%, 나스닥100 보합권.
- 한국은 자사주가 지수를 받쳤습니다. 코스피 장중 저점 6,547.76에서 6,820.02(+0.46%) 반전 마감. 외국인·기관·개인 3대 주체가 동반 순매도했는데도 오른 초유의 날 — 삼성전자·SK하이닉스 자사주 매입(합산 약 55조원)이 기타법인 순매수로 잡히며 받쳤습니다.
2주 사이에 달라진 것 (8/16 → 8/31)
발행 공백 기간에 시장의 뼈대가 바뀌었습니다. 세 가지만 짚습니다.
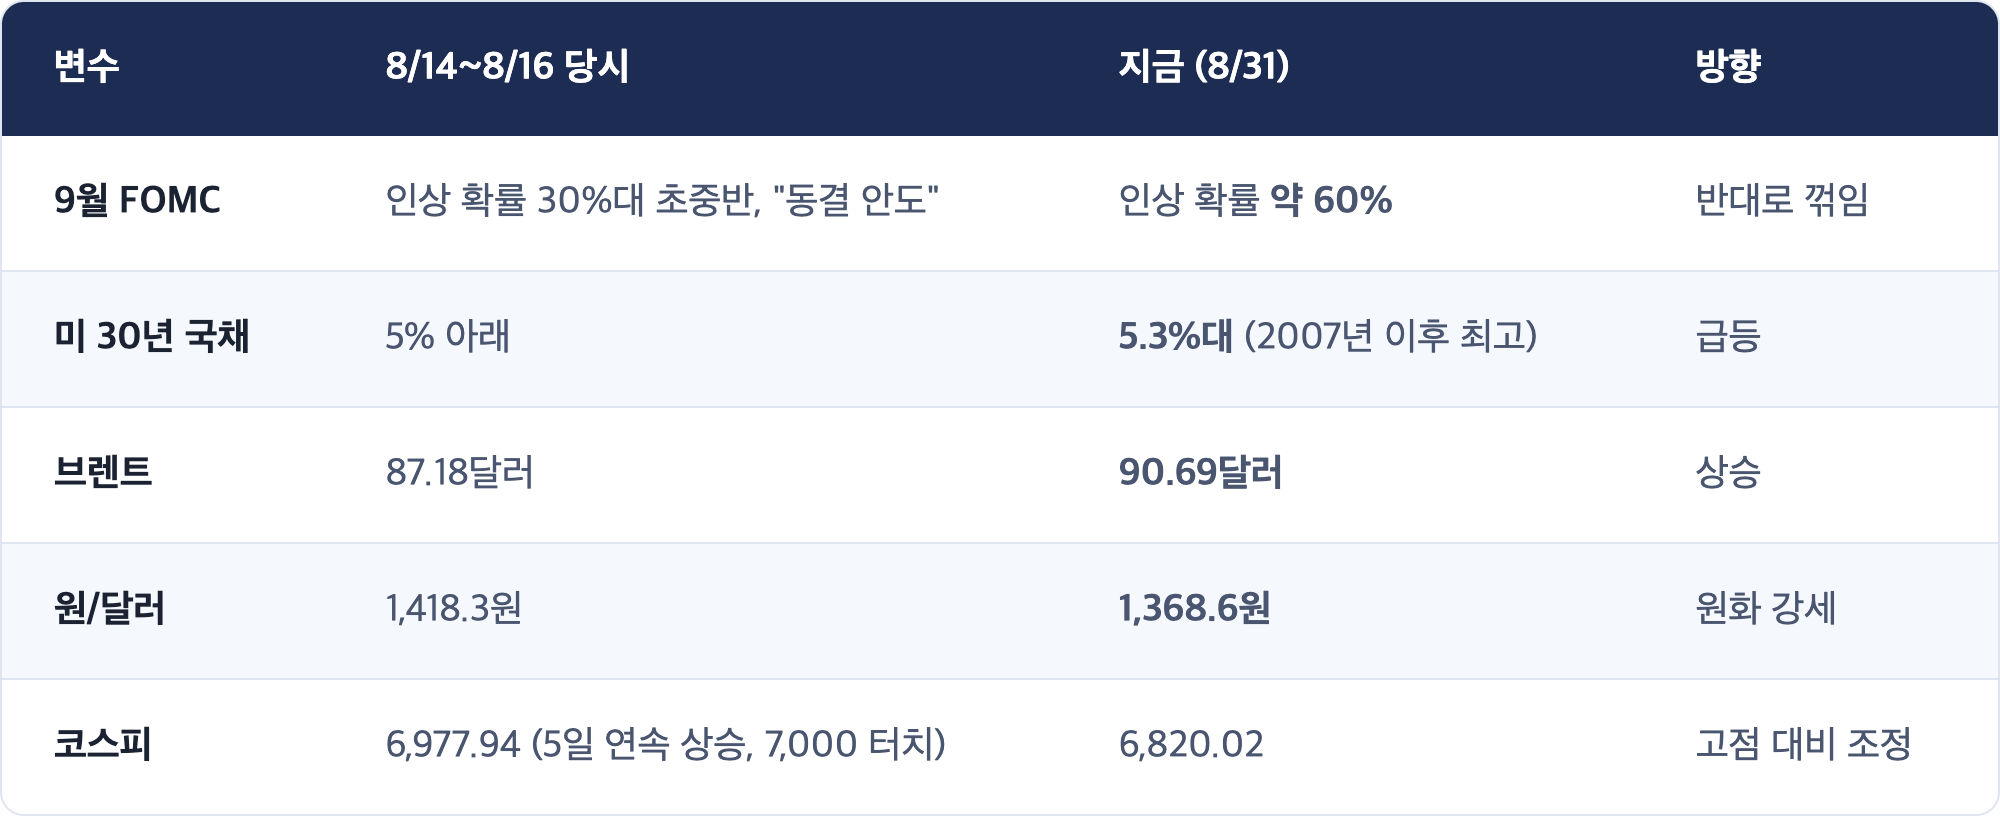
[해석] 8월 중순의 랠리는 "물가가 안정됐으니 연준이 멈춘다"는 이야기 위에 서 있었습니다. 그 이야기가 8/28에 무너졌습니다. 그런데 지수는 크게 무너지지 않았고, 오히려 원화는 50원 가까이 강해졌습니다. 즉 시장은 연준이 매파로 돌아선 것을 "성장이 견딜 만하다"는 신호로도 읽고 있다는 뜻입니다. 이 해석이 맞는지는 이번 주 지표(ISM·고용)가 답합니다.
1. 한국·아시아·유럽 흐름 (8/31 현지 마감·장중 → 밴쿠버 8/30 밤~8/31 새벽 PDT)
[사실] — 지수·가격
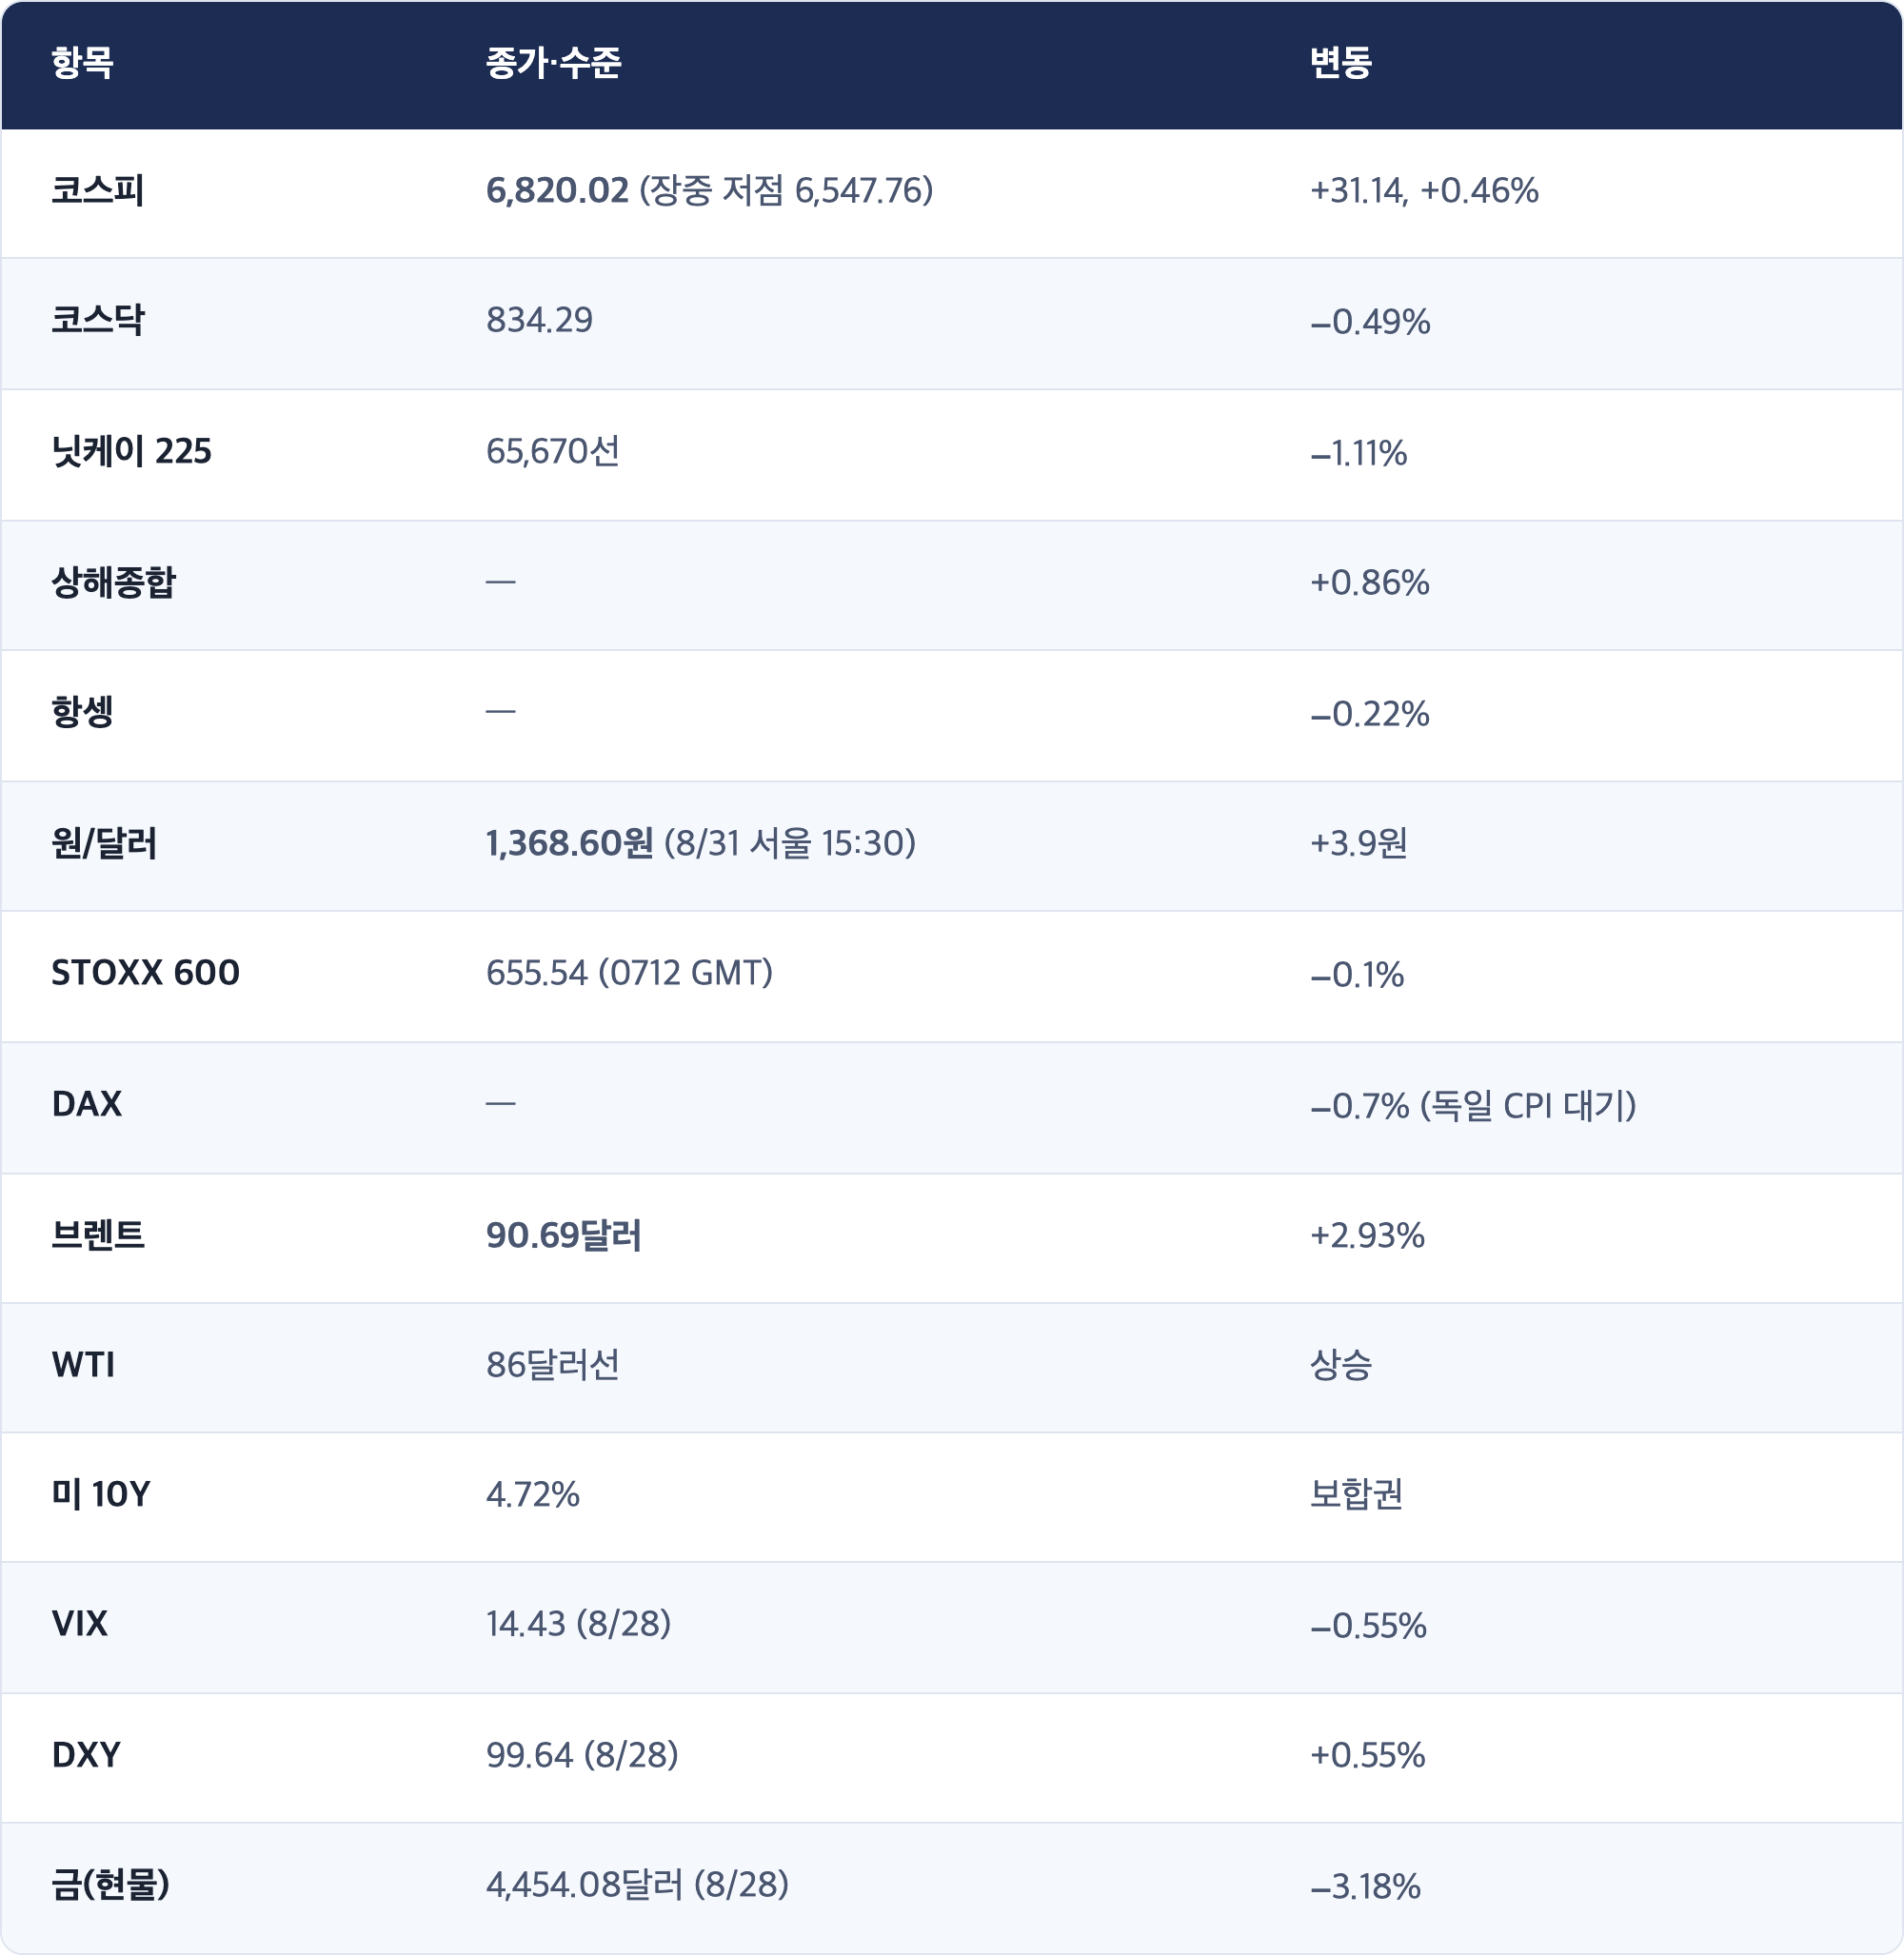
[관측] 아시아가 갈렸습니다. 한국은 급락 후 반전(+0.46%), 일본은 −1.11%로 눌렸고, 중국 본토는 +0.86%로 오히려 강했습니다. 유럽은 런던이 휴장(뱅크홀리데이)이라 거래가 얇은 가운데 에너지 업종만 +0.6%로 유가를 따라갔고, 독일 DAX가 −0.7%로 가장 약했습니다. STOXX 600은 8월 +0.9%로 5개월 연속 월간 상승 궤도입니다.
[해석] 오늘 아시아·유럽의 공통 언어는 하나입니다 — "금리가 오르고 유가가 오르면 누가 다치나". 일본(수입 에너지 의존·금리 민감)이 가장 눌렸고, 에너지 비중이 큰 유럽 지수는 업종 안에서 갈렸으며, 중국은 미국 금리 이야기에서 상대적으로 자유로워 따로 움직였습니다. 국가별이 아니라 에너지·금리 노출도별로 시장이 줄을 서고 있습니다.
2. 오늘의 핵심 — 워시의 잭슨홀: 시장의 전제가 "인하"에서 "인상"으로
[사실] 8/28 잭슨홀 심포지엄, 케빈 워시 연준 의장
- 물가가 목표(2%)로 돌아온다는 확신이 없다면 연준은 "할 일이 남아 있다(have work to do)"고 발언. 금리 인상 필요성을 사실상 처음으로 시사한 표현.
- 물가 안정이 연준의 최우선 과제이며 금리가 그 "주된 수단"이라고 못 박음.
- 다만 선제 안내(forward guidance)도, 반응함수도 제시하지 않았습니다. "어떤 조건이면 올린다"를 말하지 않았습니다.
- 시장 반응: 9월 인상 확률 35.4% → 57.5% (하루), 현재 연방기금금리 선물 기준 약 60.4%.
- 금리 반응: 단기물이 장기물보다 더 올랐습니다 — 인상 기대는 커브의 앞단에 직결되기 때문.
- 주가 반응: S&P −0.25%, 나스닥 −0.52%(엔비디아·인텔 등 반도체 약세), 다우 −0.02%. 주간으로는 상승 마감.
[해석] 세 가지를 짚습니다.
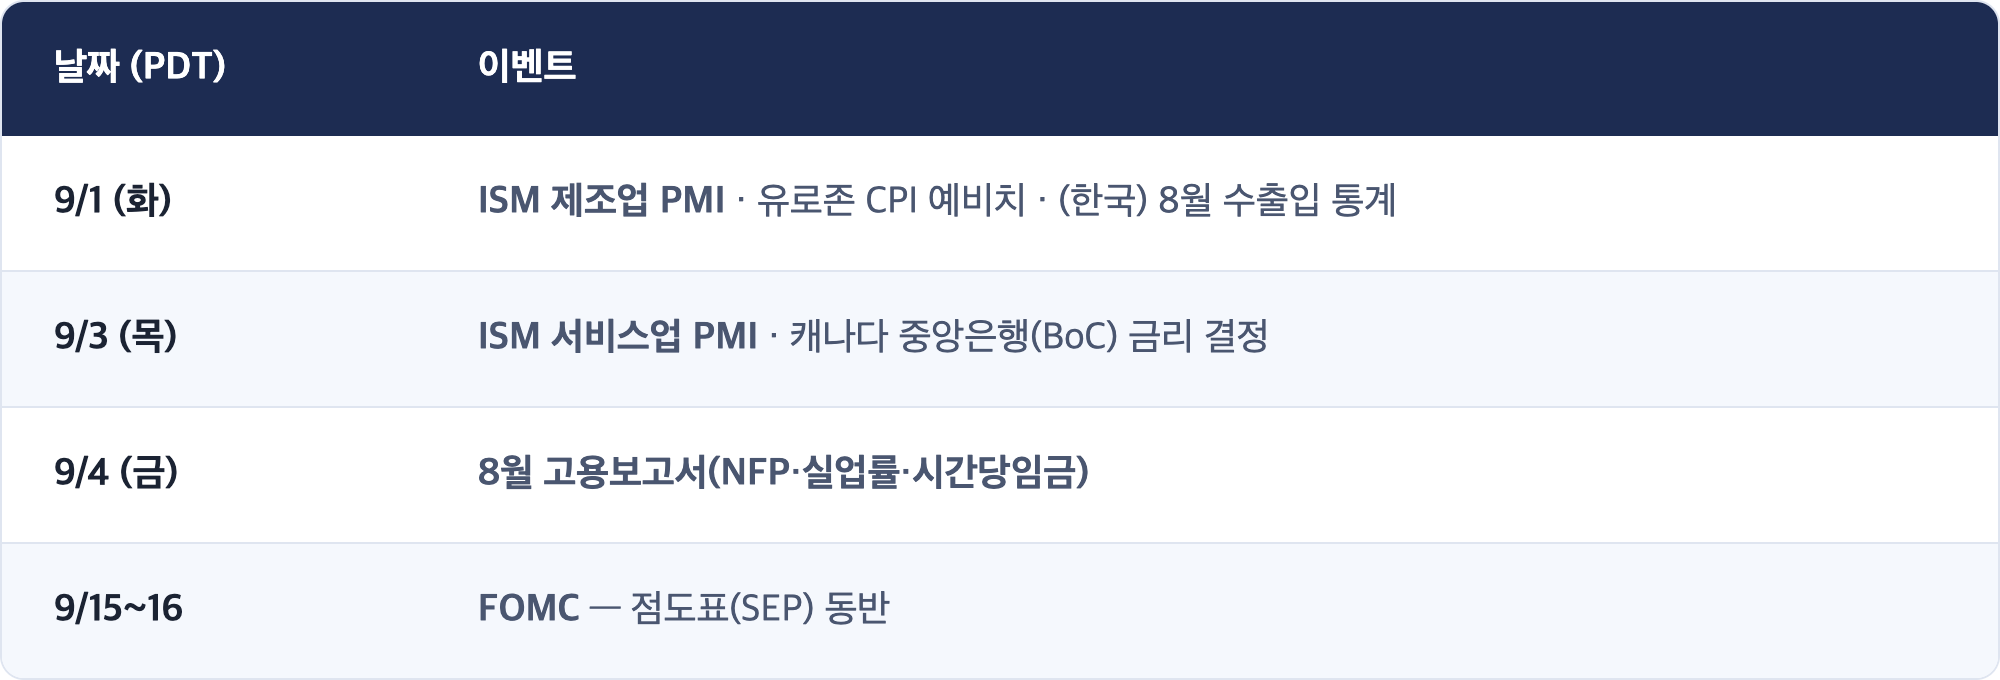
- 가장 중요한 건 그가 말하지 않은 것입니다. 워시는 "물가를 잡겠다"고만 했지 "언제, 무엇을 보고 올리겠다"는 조건을 주지 않았습니다. 조건이 없으면 시장은 매 지표마다 스스로 확률을 다시 계산해야 합니다. 즉 9월 16일까지 모든 물가·고용 지표가 평소보다 훨씬 크게 시장을 흔들 구조가 만들어졌습니다. 이번 주 ISM과 금요일 고용보고서의 무게가 평소의 두 배라고 보면 됩니다.
- 57%는 "인상"이 아니라 "모른다"에 가깝습니다. 확률 60%는 시장이 반반에서 살짝 기운 상태라는 뜻입니다. 이런 국면에서 지표 하나가 확률을 20%포인트씩 움직이면 채권·환율이 먼저, 주식이 나중에 반응합니다. 지수보다 금리를 먼저 보는 습관이 이번 달에 특히 유효합니다.
- 커브의 모양이 메시지입니다. 금요일엔 단기물이 더 올라 커브가 눌렸는데(플래트닝), 8월 전체로는 30년물이 5.3%까지 치솟았습니다. 앞단은 "연준이 올린다", 뒷단은 "재정적자·국채 발행·장기 물가"를 각각 다른 이유로 반영하고 있습니다. 두 힘이 동시에 금리를 올리는 국면이라 주식의 할인율 부담은 양쪽에서 옵니다.
공부 노트 — 스태그플레이션(stagflation), 그리고 오늘 왜 이 단어가 나오나
개념: 물가는 오르는데(inflation) 경기는 정체(stagnation)되는 상태입니다. 보통 경기가 나쁘면 물가가 내려 중앙은행이 금리를 내려 도와줄 수 있는데, 스태그플레이션에서는 물가 때문에 금리를 내릴 수가 없습니다. 중앙은행이 도와줄 수 없다는 것이 이 상태의 진짜 무서움입니다.
비유: 열이 나는데(물가) 동시에 기력이 없는(성장) 환자입니다. 해열제를 쓰면 더 축 처지고, 기력을 올리는 약을 쓰면 열이 더 오릅니다. 의사가 쓸 수 있는 약이 없습니다.
오늘 사례: 유가는 90달러로 오르고(물가 압력↑), 8월 시카고 PMI는 47.1로 연중 최저(50 아래는 위축, 성장 압력↓), 연준 의장은 물가를 최우선이라고 선언했습니다. 세 가지가 한 화면에 있는 것이 지금 시장이 신경질적인 이유입니다. 다만 아직 스태그플레이션이 확정된 것은 아닙니다 — 시카고 PMI는 지역 지표 하나일 뿐이고, 전국 지표인 ISM 제조업(9/1)과 고용보고서(9/4)가 이를 확인하거나 부인합니다. 지표 하나로 상태를 단정하지 않는 것이 이 단어를 다루는 기본입니다.
3. 두 번째 변수 — 한국: 3대 주체가 다 팔았는데 지수가 올랐다
[사실] 8/31 한국장
- 장 초반 미 금리 우려 + 필라델피아 반도체지수(SOX) 8/28 −3.47% 여파로 3%대 급락, 장중 저점 6,547.76
- 오후 반전, 6,820.02(+0.46%) 마감 — 저점 대비 약 +4.2% 되돌림
- 수급 (코스피, 순매수 기준): 기타법인 +1조5,433억 · 기관 −9,096억 · 외국인 −4,435억 · 개인 −1,917억
- 종목: 삼성전자 26만원(+3,000원, +1.17%), SK하이닉스 167만4,000원(+2만1,000원, +1.27%, 장중 162만6,000원까지 하락 후 회복)
- 반등 재료: 삼성전자 차세대 HBM4 양산성 확보 소식 + 저가 매수
- 원/달러 1,368.60원(+3.9원)
집계 주체별로 수치에 차이가 있습니다. 한국경제는 같은 날 외국인 약 −7,000억·기관 약 −8,000억·개인 약 −1,000억으로 보도했습니다. 3대 주체 동반 순매도 + 기타법인 대량 순매수라는 구도는 모든 보도가 일치합니다.
[사실] 자사주 매입 프로그램
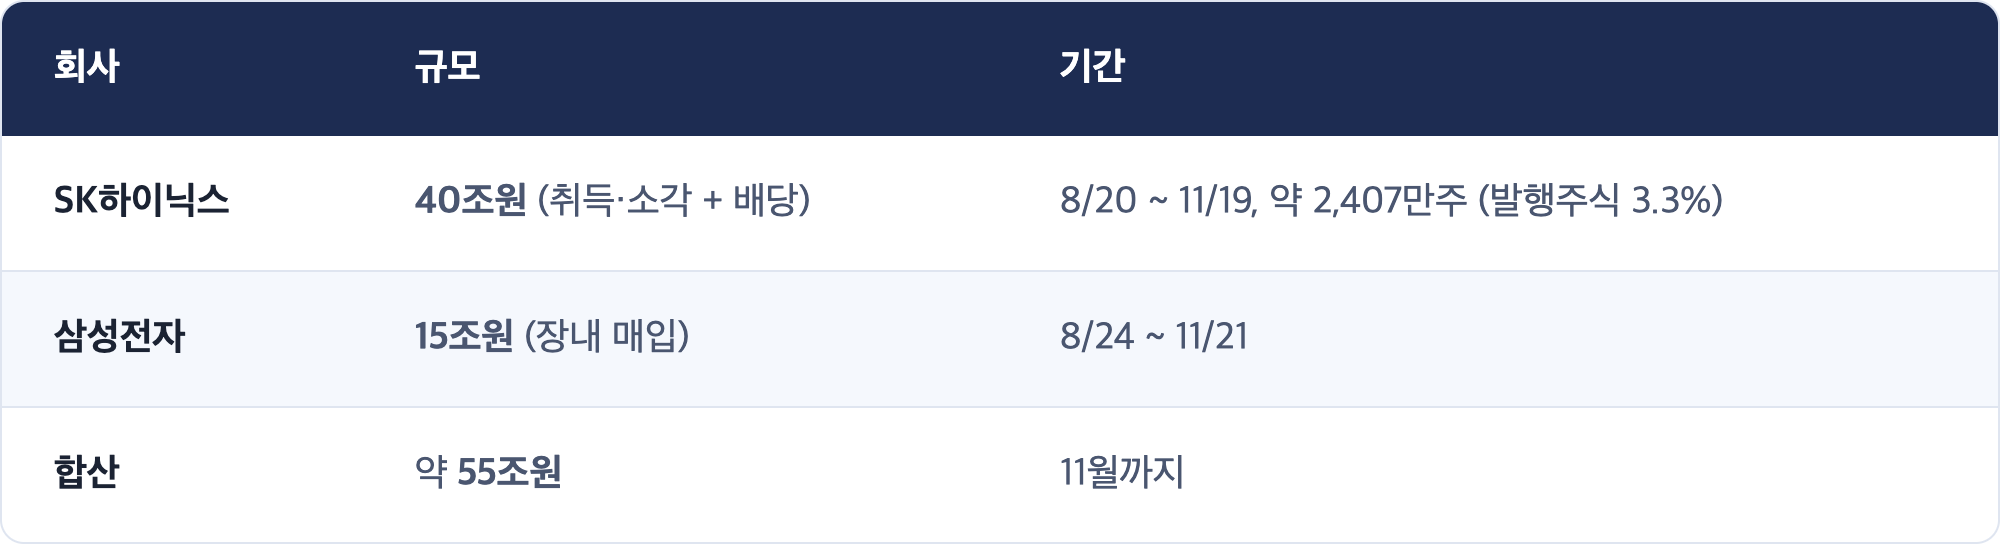
[해석] 이건 한국 증시 수급 구조의 사건입니다.
한국 시장은 오랫동안 외국인·기관·개인 세 주체의 힘겨루기로 설명돼 왔습니다. 오늘은 그 셋이 모두 팔았는데 지수가 올랐습니다. 네 번째 주체 — 기업 자신 — 이 1조5천억을 사들였기 때문입니다. 회계상 "기타법인"으로 잡히는 이 매수는 가격을 보지 않고 정해진 일정대로 집행된다는 점에서 성격이 다릅니다. 외국인은 금리·환율을 보고 팔지만, 자사주 매입은 공시된 기간 동안 그냥 삽니다.
무엇을 뜻하는가 —
- 11월까지는 하방에 바닥이 하나 깔려 있습니다. 55조원이 11월 19~21일까지 나눠 집행됩니다. 오늘처럼 외국인이 대량 매도해도 지수가 덜 빠지는 날이 반복될 수 있습니다.
- 동시에 신호가 흐려집니다. 지수가 버텼다고 해서 외국인이 돌아온 것은 아닙니다. 오늘이 정확히 그 경우입니다. 앞으로 몇 달간은 지수의 등락보다 외국인 수급 자체를 따로 봐야 시장의 진짜 온도를 압니다.
- 그리고 11월 이후에는 이 받침이 사라집니다. 지금 깔린 바닥이 영구적이지 않다는 점을 달력에 적어둘 필요가 있습니다.
원화도 같은 그림입니다. 연준이 매파로 돌아섰는데도 원/달러는 2주 전 1,418원에서 1,368원대로 내려와 있습니다. [관측] 달러가 강해지는 국면에서 원화가 함께 강해진 것은 이례적입니다. [해석] 주주환원 확대가 한국 자산의 매력을 끌어올렸다는 설명이 가능하지만, 무역수지·에너지 수입 대금 등 다른 요인도 섞여 있어 단정하기 이릅니다. 9/1 발표되는 8월 수출입 통계가 첫 단서입니다.
4. 거시 배경 — 유가 90달러, 30년물 5.3%, 그리고 무너진 금
[사실]
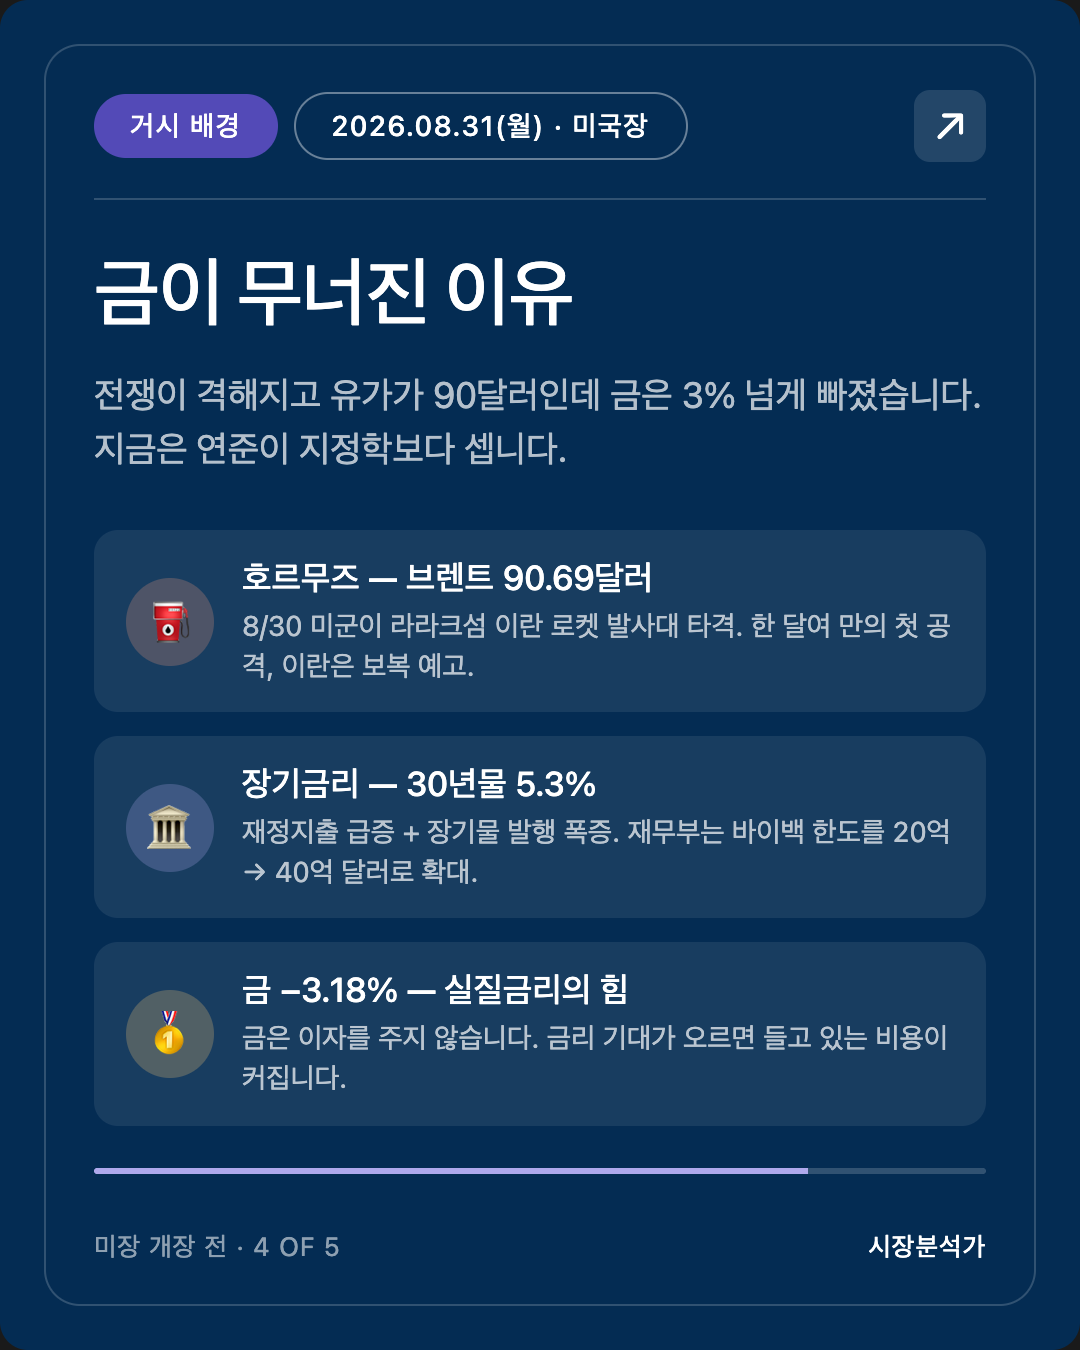
- 유가: 8/30 미군이 호르무즈 인근 라라크섬의 이란 로켓 발사대 2기를 타격 — 이란이 기뢰 부설을 준비하는 정황을 포착했다는 이유. 한 달여 만의 첫 공격이며 이란은 보복을 예고. 브렌트 90.69달러(+2.93%), 일요일 밤 한때 90.60달러까지.
- 채권: 10Y 4.72%. 30Y는 8월 중 5.31~5.33%로 2007년 이후 최고. 배경은 정부 지출 급증 + 장기물 발행 폭증 + 5년째 목표를 웃도는 물가. 캐나다 30년물은 2010년 이후, 독일 금리는 2011년 이후 최고 수준으로 동반 상승.
- 재무부 대응: 장기 국채 바이백 한도를 20억 → 최소 40억 달러로 확대, 9~11월 집행.
- 달러·금: DXY 99.64(+0.55%, 8/28) — 1주 최고. 금은 8/28 −3.18% 급락(4,454.08달러).
- 변동성: VIX 14.43 — 이 모든 뉴스에도 낮습니다.
[해석] 오늘 거시의 핵심 문장은 이것입니다 — 금이 무너졌다.
지정학 충돌이 격화되고 유가가 90달러를 넘으면 금은 보통 오릅니다. 그런데 8/28 금은 3% 넘게 빠졌습니다. 이유는 하나입니다: 금은 이자를 주지 않기 때문에, 실질금리가 오르면 금을 들고 있는 비용이 커집니다. 워시의 매파 발언 → 금리 상승 기대 → 금 매도. 지금 시장에서 연준 변수가 지정학 변수보다 세다는 것을 금이 가격으로 말해준 셈입니다.
VIX 14.43도 같은 이야기의 다른 쪽입니다. 유가 90달러·30년물 5.3%·인상 확률 60%인데 변동성 지수는 평온합니다. 두 가지 중 하나입니다 — 시장이 이 리스크들을 정말 소화 가능하다고 보거나, 아직 값을 매기지 않았거나. 낮은 VIX는 안전의 증거가 아니라 "합의가 형성돼 있다"는 증거이고, 합의가 깨질 때 움직임이 커집니다. 이번 주 지표들이 그 합의의 시험대입니다.
5. 오늘 미국장 (8/31 월 ET) 프리뷰
[사실] 일정 (PDT 기준)
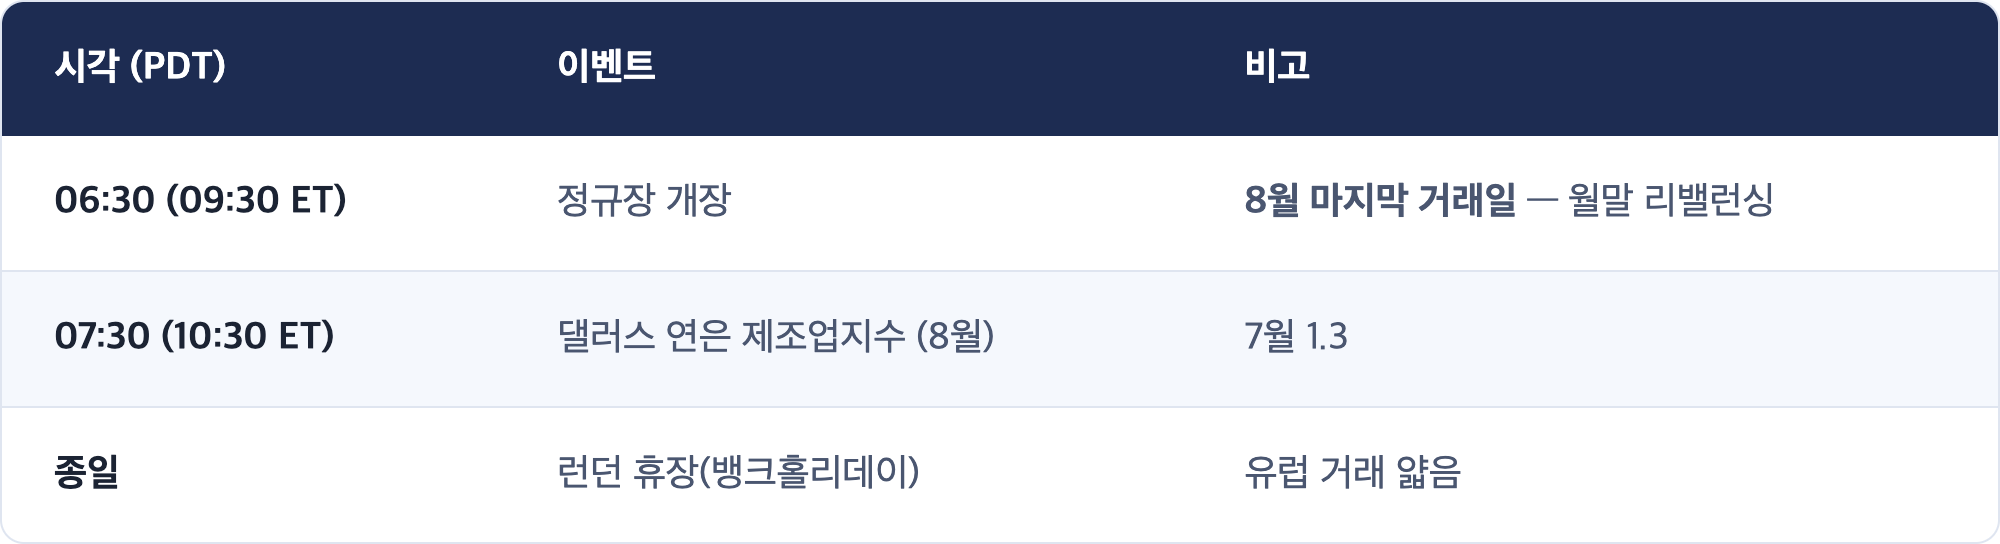
[사실] 이번 주 일정
[사실] 프리장
- 다우 선물 −63포인트(−0.1%), S&P500 선물 −0.1%, 나스닥100 선물 보합권
- 8월 월간: 다우 +2.1%(5개월 연속 상승), S&P 약 +3%, 나스닥 약 +4% — S&P·나스닥은 5월 이후 첫 월간 상승
- 참고 — 엔비디아 FQ2 2027(8/26 발표): 매출 962.2억 달러(+106% YoY, 컨센 4.5% 상회), 다음 분기 가이던스 1,080억 달러(컨센 1,042억 상회), 상위 5개 하이퍼스케일러 capex를 2026년 8,000억 달러 → 2027년 1조3,000억 달러로 전망
[해석] 오늘 부딪히는 두 힘
- 밀어올리는 힘: 월말 마감 효과, 엔비디아가 확인해준 AI 자본지출 궤도(1.3조 달러), 8월을 상승으로 닫으려는 관성
- 끌어내리는 힘: 인상 확률 60%, 브렌트 90달러, 30년물 5.3%, 금요일 SOX −3.47%의 여진
오늘 종가는 신호가 약합니다. 월말 리밸런싱(연금·인덱스 펀드가 자산 비중을 원래대로 맞추는 기계적 매매)이 섞여 방향성 해석이 어려운 날입니다. 진짜 답은 내일 ISM 제조업부터 나옵니다. 오늘은 지수의 방향보다 금리·유가가 어디서 멈추는지를 보는 날로 잡는 편이 낫습니다.
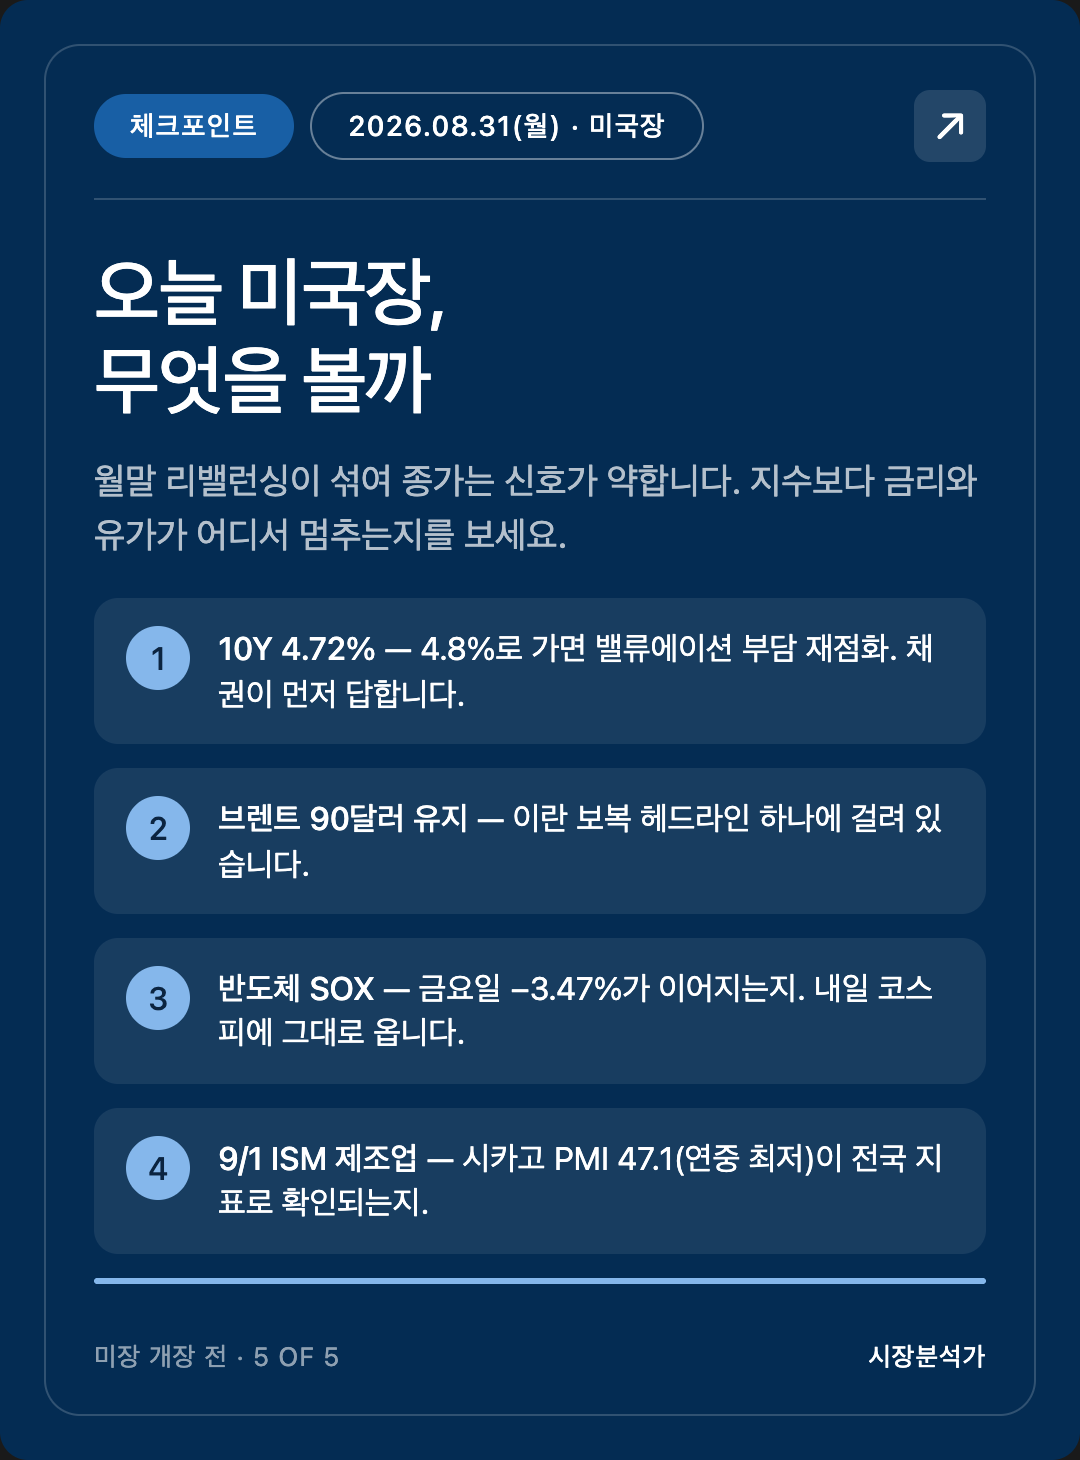
6. 체크포인트 — 오늘 미국장 개장 시 볼 것
- 10Y 4.72% 위아래 — 4.8%를 향하면 밸류에이션 부담이 다시 커집니다. 지수보다 채권이 먼저 답합니다.
- 브렌트 90달러 유지 여부 — 이란 보복 헤드라인 하나에 걸려 있습니다. 90달러 위에 머무르면 9월 물가 지표까지 압력이 이어집니다.
- 반도체(SOX) — 금요일 −3.47%가 이어지는지, 엔비디아 실적 이후 첫 주의 방향. 한국 시총의 큰 축이라 내일 코스피에 그대로 옵니다.
- 월말 리밸런싱의 왜곡 — 오늘 종가는 액면 그대로 읽지 말 것. 거래량과 함께 볼 것.
- 9/1 ISM 제조업 — 시카고 PMI 47.1(연중 최저)이 전국 지표로 확인되는지. 확인되면 "매파 연준 + 위축 제조업"이라는 가장 불편한 조합이 됩니다.
정정 사항
- 없음. (직전 발행분은 8/16 PM으로, 그 사이 정기 발행이 중단돼 있었습니다.)
Sources
- 코스피, 31.14P 오른 6820.02 마감(0.46%↑) — 아시아경제
- [마감 시황] 코스피 극적 반전 6,820선 회복 마감 — 비즈니스코리아
- 초유의 개인·기관·외국인 동반 순매도…그런데 코스피는 올랐다 — 한국경제
- 코스피 6820.02 마감…삼전닉스 '자사주 매입'이 받쳤다 — 머니투데이
- [26.8.31 증시 인싸잇] '3대 수급' 다 팔았는데…삼전닉스 자사주가 코스피 살렸다 — 미디어워치
- "46조 더 산다"…삼성·하이닉스 자사주가 떠받치는 증시 — EBN
- Fed Chairman Warsh warns on inflation at Jackson Hole — CNBC
- S&P 500 falls Friday after Fed's Warsh highlights inflation worries — CNBC
- Jackson Hole analyst roundup: Warsh's speech sends hike chances higher — CNBC
- Fed September Hike Odds Spike to 59% After Warsh's Jackson Hole Speech — Benzinga
- Stock futures fall after U.S. strikes Iran; Wall Street heads for winning month — CNBC
- US-Iran Conflict Escalates Near Hormuz Strait as Tehran Hits Back for Larak Island Strikes — Benzinga
- Brent crude oil — Trading Economics
- Europe stocks edge lower as oil jumps; monthly gain in sight — Reuters/Yahoo
- U.S. bond selloff drives 30-year yields to highest since 2007 — Bloomberg
- US 10 Year Treasury Note Yield — Trading Economics
- Gold — Trading Economics
- August Chicago PMI comes in at 47.1, the weakest number for the year — CNBC
- Nvidia earnings takeaways: Huang forecasts 70% fiscal 2028 revenue growth — CNBC
- 2026 FOMC Meeting Schedule: Sep 15–16 — FedRateCalc
- Economic Calendar for the Week of 8/31 Through 9/4 — Substack
시장분석가 · 매크로 해석용 리포트. 개별 종목 매수·매도 판단은 포함하지 않는다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.