2026.10.05(월) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
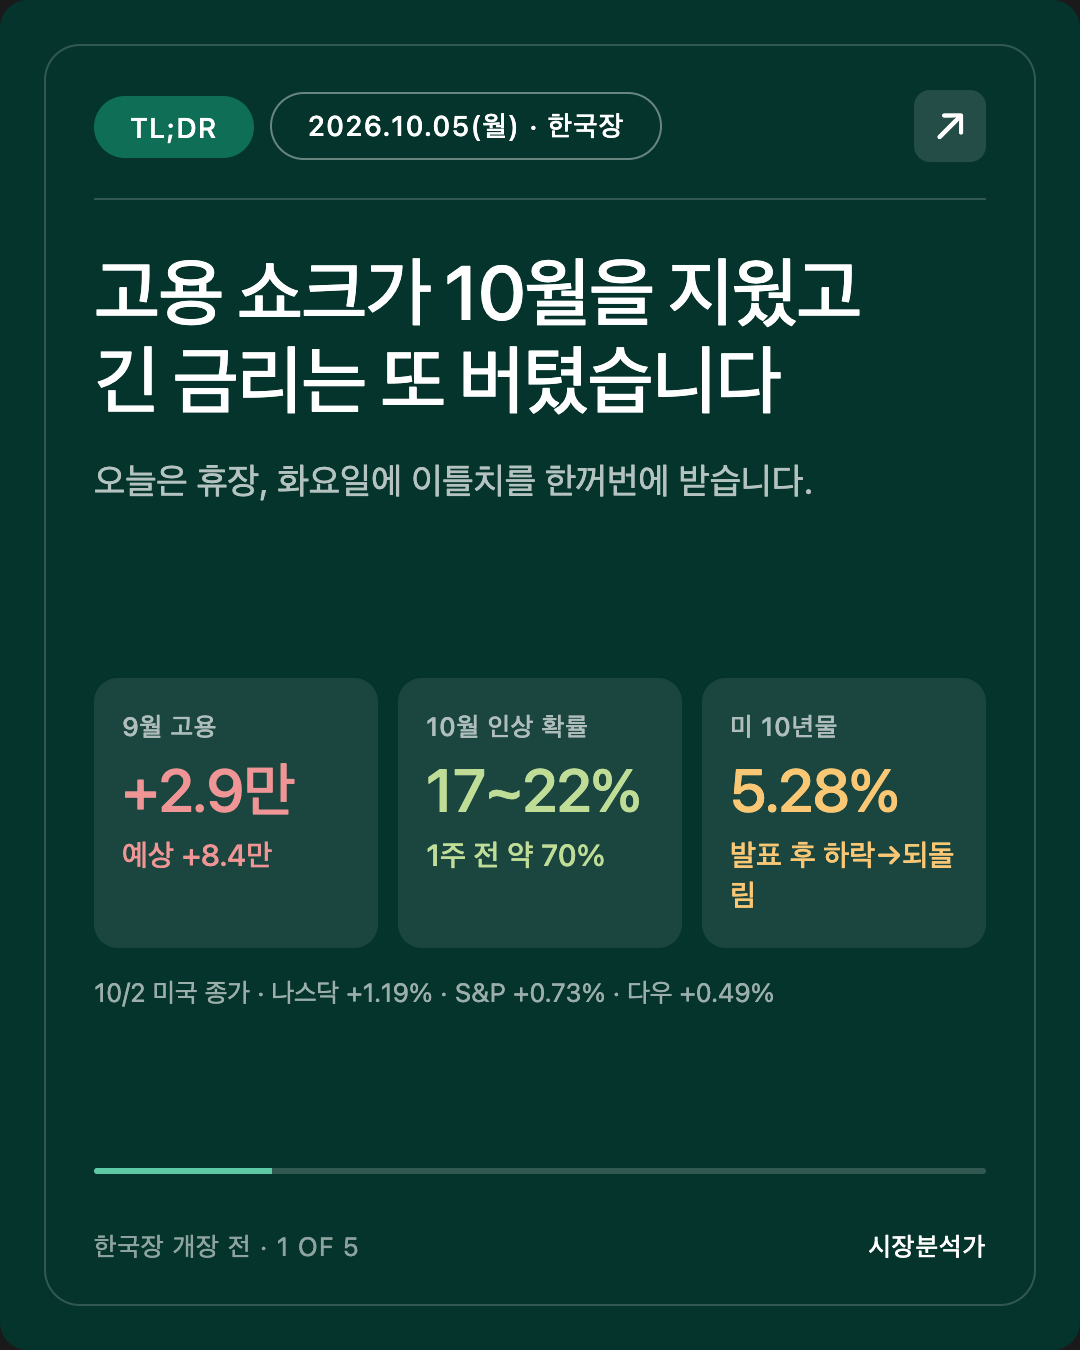
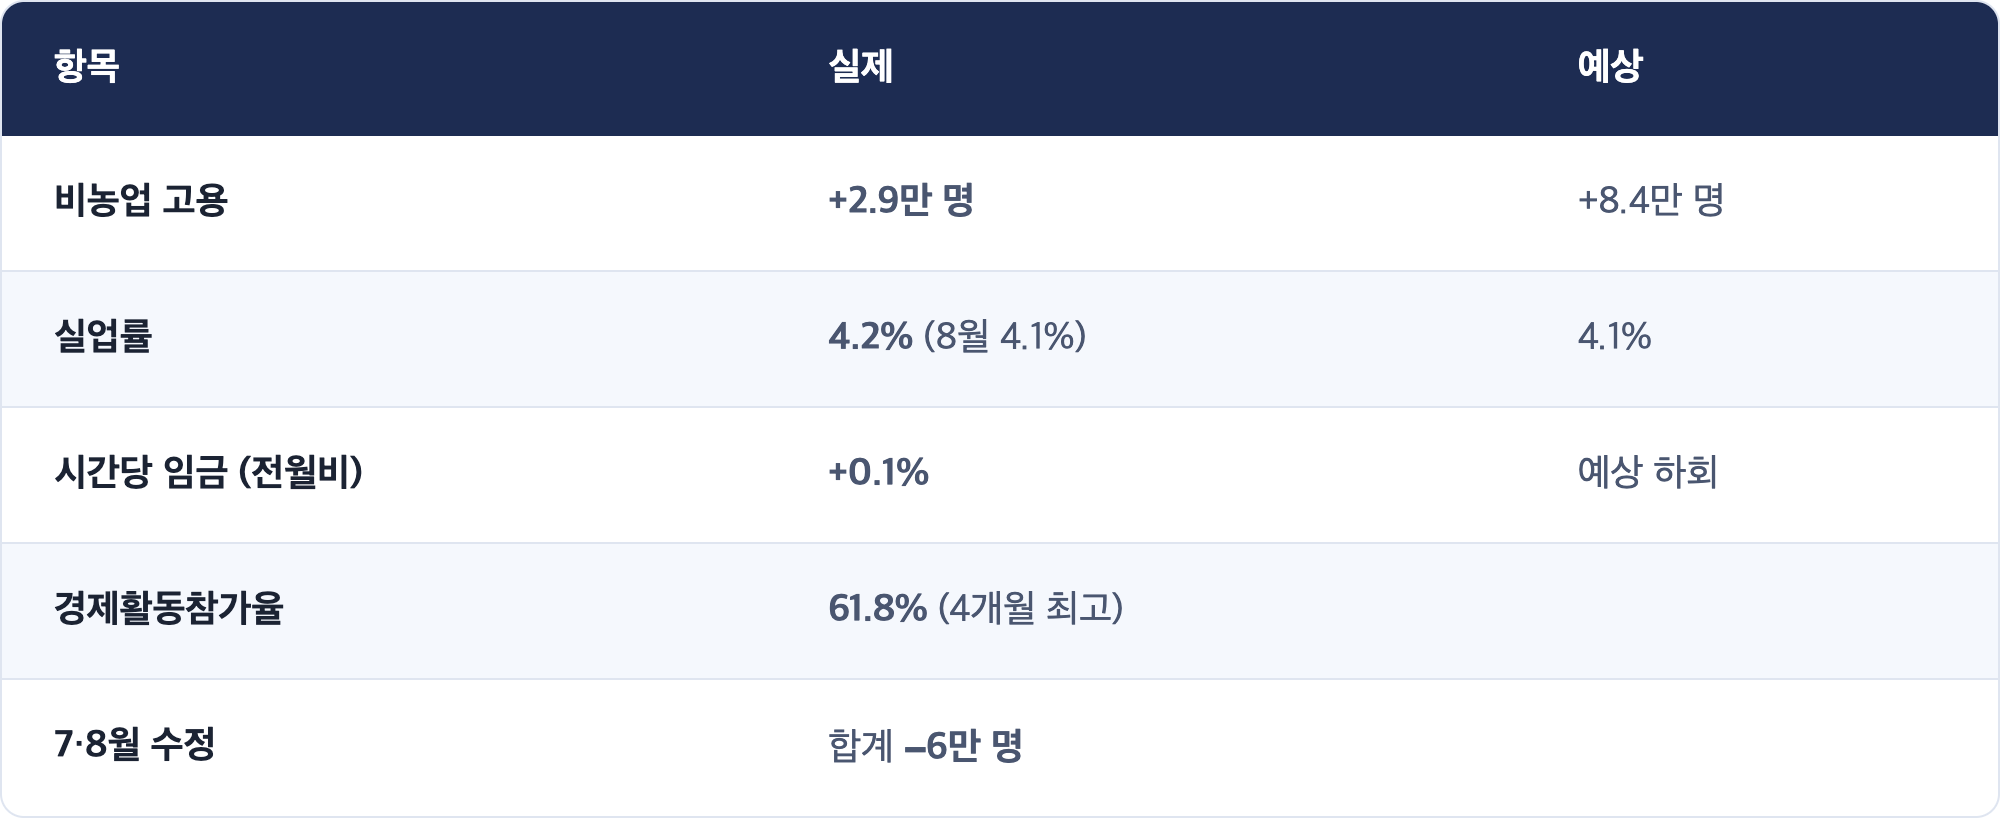
미국 9월 고용은 2만9천 명 늘었습니다. 예상은 8만4천 명이었습니다. 실업률은 4.2% 로 올랐고, 7·8월 고용도 합쳐서 6만 명 하향 수정됐습니다. 이 숫자 하나로 연준의 10월 금리 인상 확률은 일주일 전 약 70%에서 17~22% 로 무너졌습니다.
뉴욕 주식은 반겼습니다. 10/2 다우 51,176.96(+0.49%), S&P500 7,722.72(+0.73%), 나스닥 27,190.86(+1.19%). 나스닥은 8/22 사상 최고치(27,244)에 약 50포인트 앞까지 왔습니다.
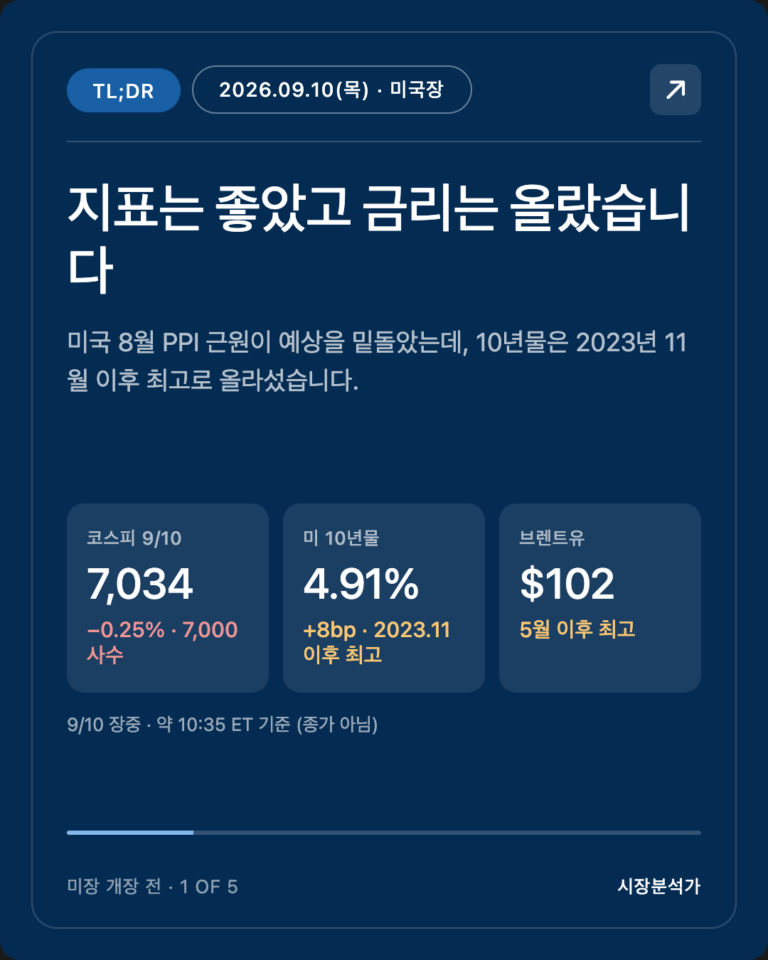
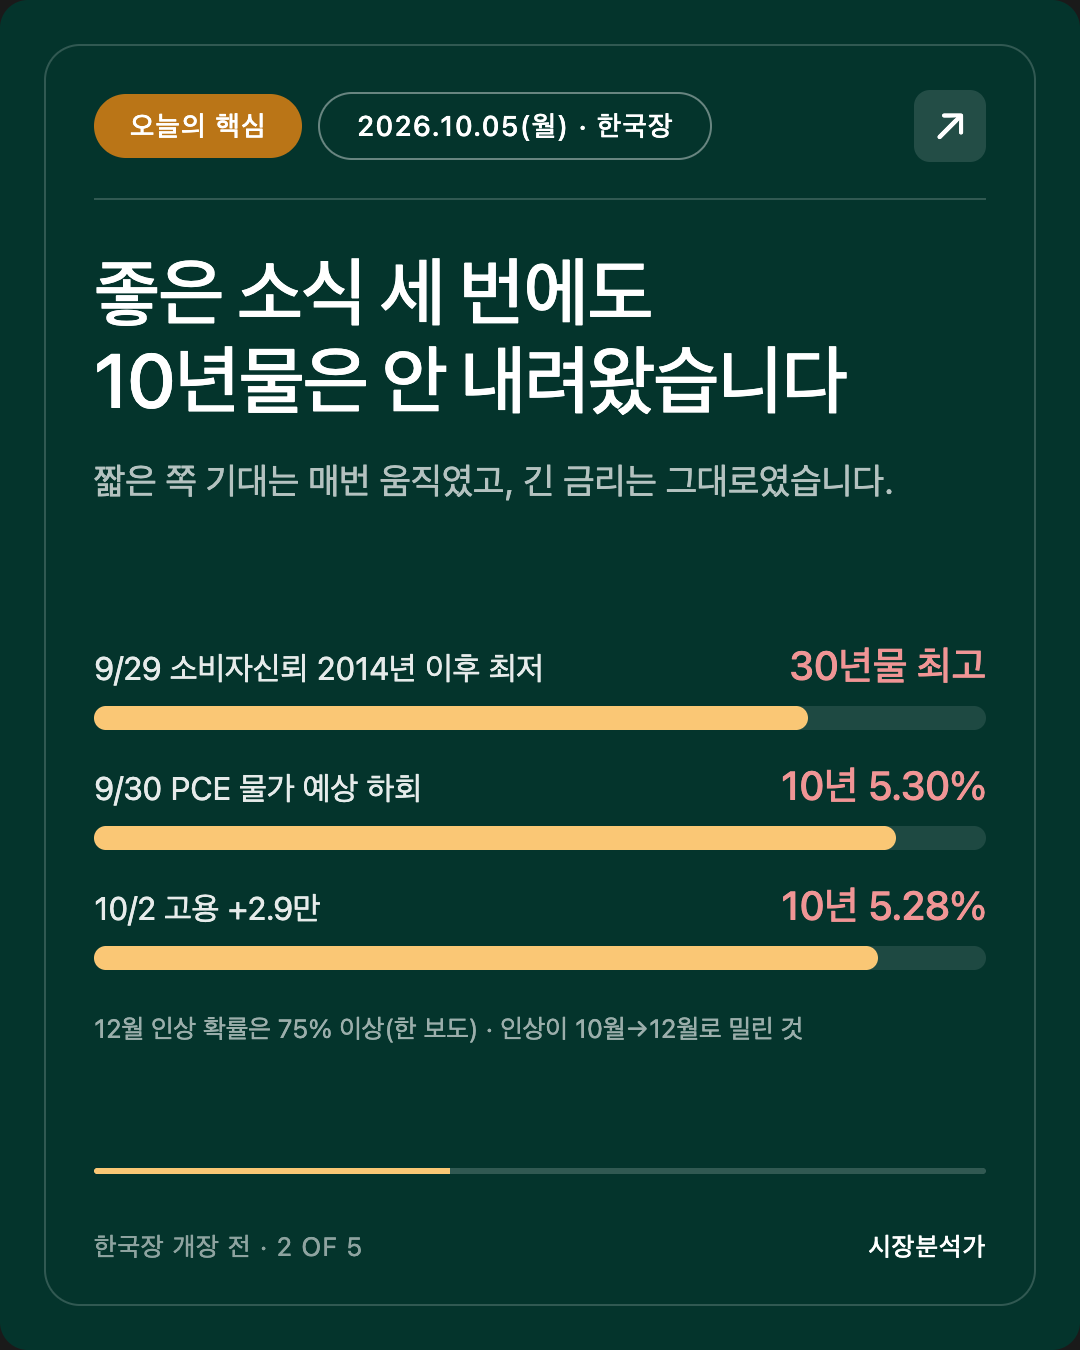
그런데 미 10년물 금리는 발표 직후 약 5.15~5.18%까지 내려갔다가 장중에 전부 되돌려 5.28%(+5bp) 로 마감했습니다. 9/29 나쁜 경기 지표, 9/30 좋은 물가 지표에 이어 이번 주 세 번째로 "좋은 소식에도 긴 금리는 내려오지 않은 날" 입니다. 서울은 이 모든 것을 오늘 하루 더 쉰 뒤 10/6(화)에 한꺼번에 받습니다.
안녕하세요, 캔서방입니다. 2026.10.05(월) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-05 08:09 KST (밴쿠버 10/4 16:09 PDT)
기준: 미국 10/1(목)·10/2(금) 정규장 확정 종가 + 미국 9월 고용보고서(10/2 21:30 KST) + 원유 선물 10/2 결제가 + 서울 10/1·10/2 마감 + 10/4(일)까지의 주말 보도
🟢 예약 16:00 PDT, 작업 시작 16:02 PDT. 정시 실행입니다.
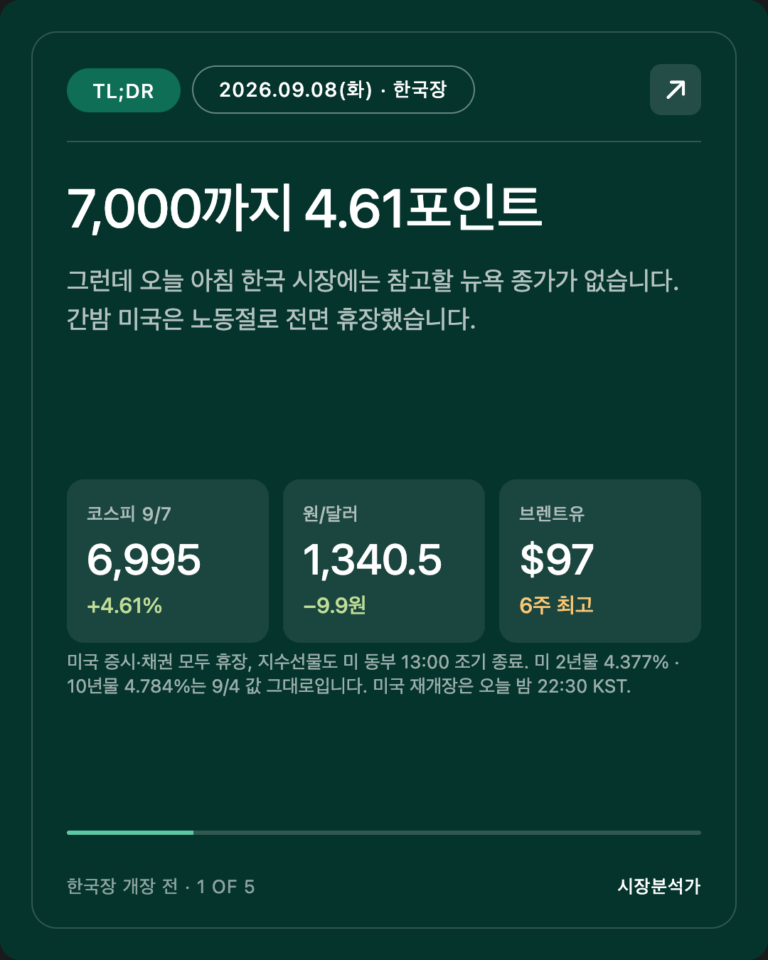
🟡 오늘(10/5) 한국 증시는 열리지 않습니다. 개천절(10/3)이 토요일이라 오늘이 대체공휴일입니다. 10/6(화) 재개, 그리고 10/9(금) 한글날에 또 휴장이라 이번 주 한국장은 화·수·목 사흘뿐입니다. 9/23 추석 특별판처럼 건너뛰지 않고, "닫혀 있는 동안 무엇이 쌓이는가"를 적는 특별판으로 냅니다.
🔴 결번 알림. 10/1 PM · 10/2 AM · 10/2 PM 세 회차가 발행되지 않았습니다(원인 미확인). 그래서 이 회차가 미국 10/1·10/2 이틀과 서울 10/2 하루를 함께 정리하고, 10/1 AM이 걸어 둔 체크포인트도 여기서 채점합니다.
⚡ TL;DR
- ★ 고용 쇼크가 10월 인상을 지웠습니다. 9월 고용 +2.9만(예상 +8.4만), 실업률 4.2%(예상 4.1%), 시간당 임금 +0.1%. CME 10월 인상 확률 17~22%(동결 82.8%). 단, 12월 인상 확률은 75% 이상(CME, 한 보도)으로 남았습니다.
- ★ 그래도 10년물은 5.28%로 올랐습니다. 발표 직후 약 13bp 하락 → 장중 되돌림 → +5bp 마감. 10/1에는 장중 5.342%(2002년 4월 이후 최고) 를 찍고 약 5.24%로 내려왔습니다. 금요일 기준 주간 약 +11bp(9/25 약 5.17%).
- 반도체가 이틀 연속 앞섰습니다. SOX 13,082.0(9/30 12,616.00 대비 이틀간 약 +3.7%) vs 나스닥 이틀간 +1.2%. 마이크론은 10/1 정규장 +3%.
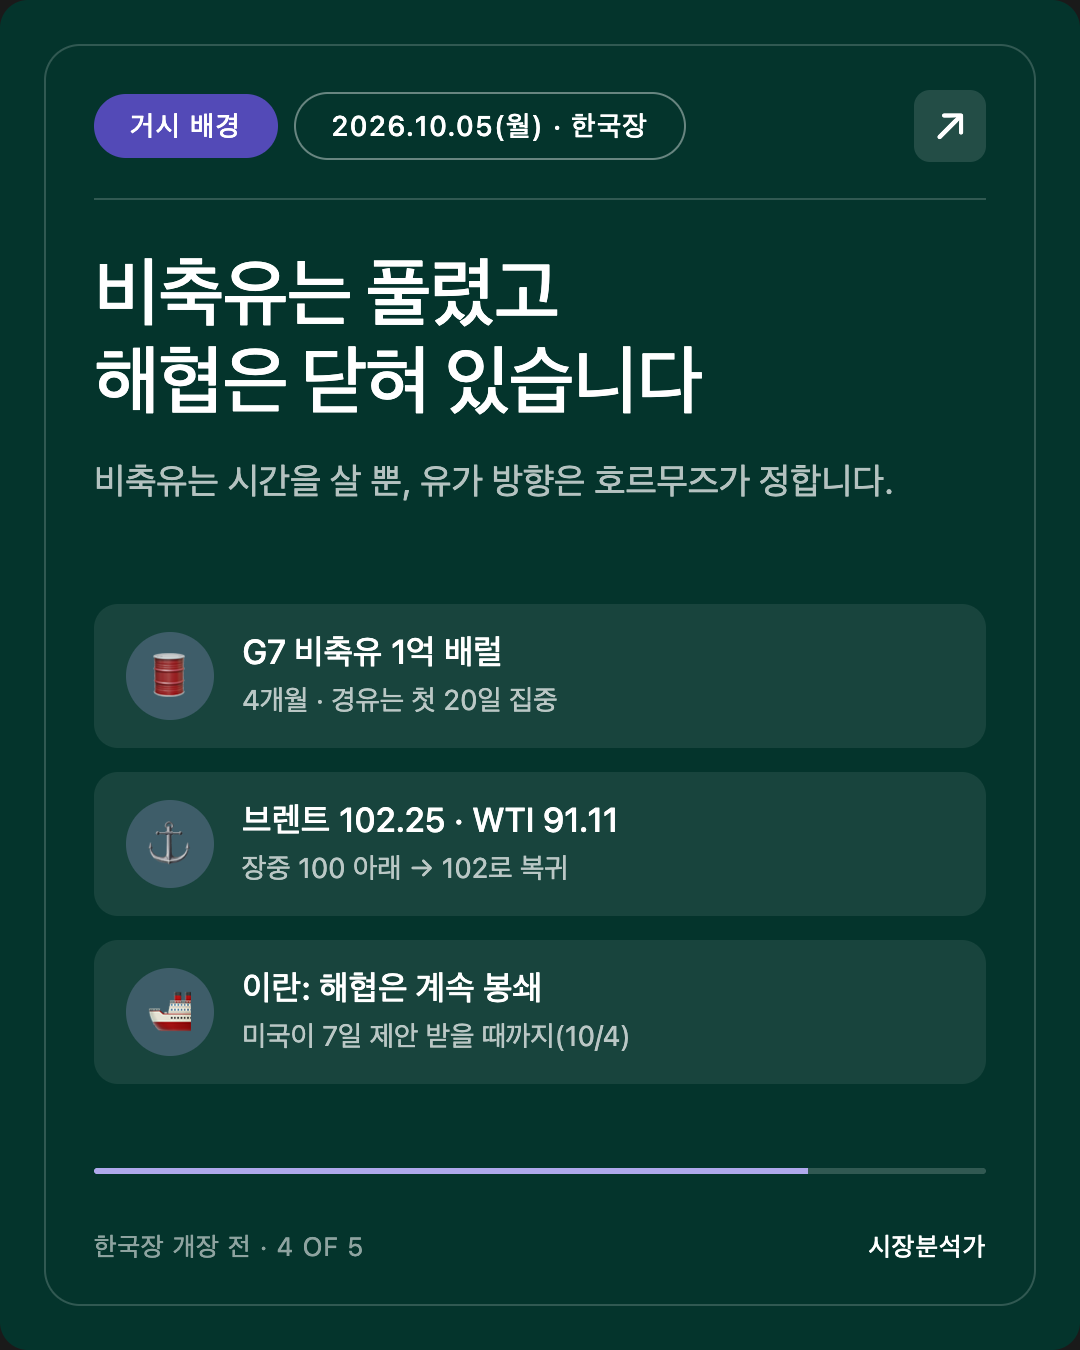
- 유가는 G7이 눌렀고, 호르무즈가 받쳤습니다. G7 비축유 1억 배럴(4개월, 경유 초반 집중) 방출 합의에 WTI 91.11달러(−1.90%), 브렌트 102.25달러(장중 100 아래, 주간 −1.5%). 이란은 주말 "미국이 7일 제안을 받기 전까지 해협은 닫혀 있다"고 밝혔습니다.
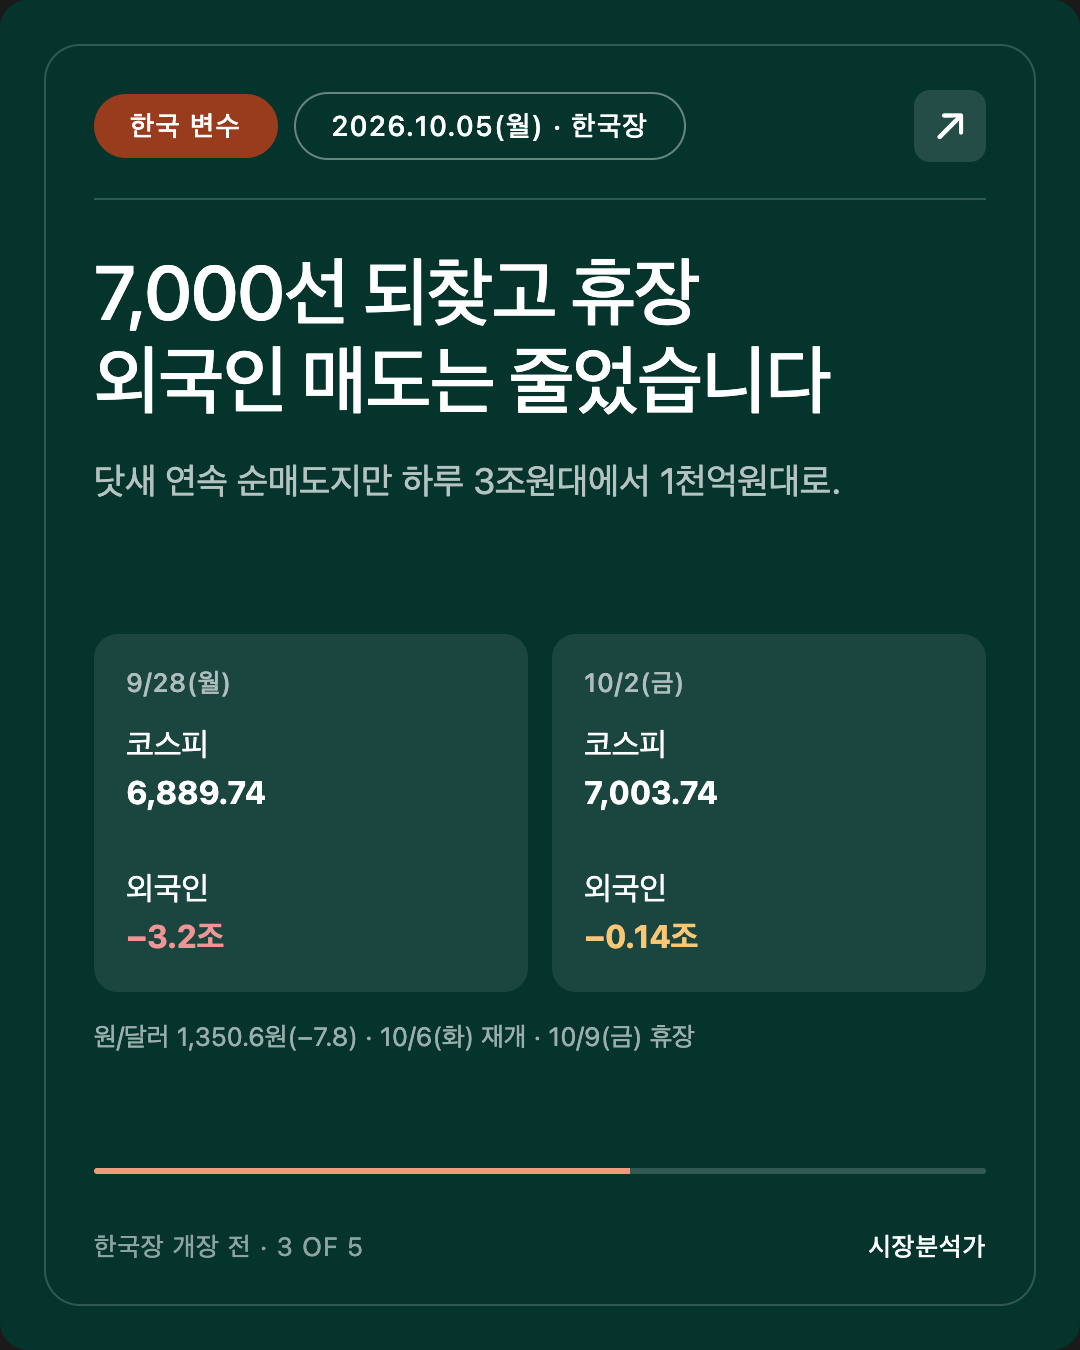
- 서울은 10/2 코스피 7,003.74(+0.46%)로 7,000선을 되찾고 쉬러 들어갔습니다. 외국인은 5거래일 연속 순매도지만 규모가 −3.2조 → −0.14조 로 줄었습니다. 화요일 재개 첫날의 질문은 하나입니다. "외국인 매도가 멈추는가."
1. 체크포인트 채점
10/1 AM이 걸어 둔 넷 (10/1 미국장 마감까지)
축은 "뉴욕이 아시아처럼 메모리 실적을 사는가, 5.3% 긴 금리로 할인하는가"였습니다.
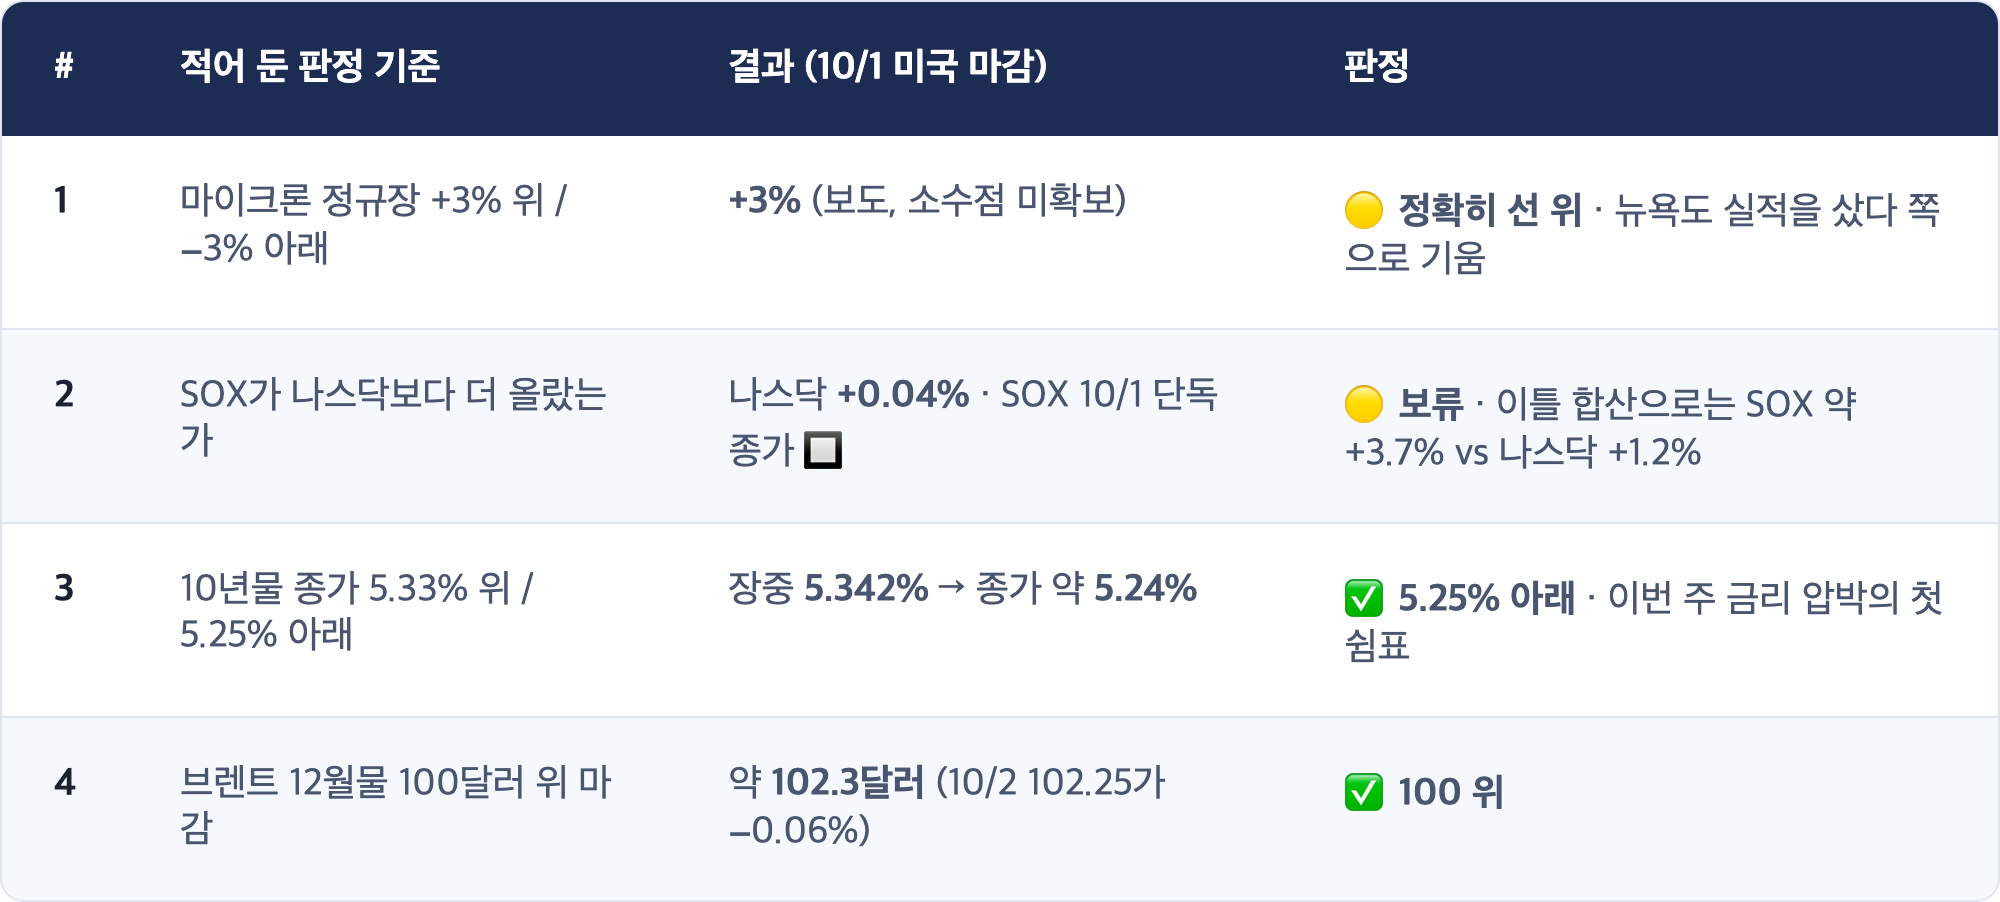
[해석] 10/1은 "둘 다 산 날"이었습니다
1·3번이 같은 방향으로 나왔습니다. 뉴욕은 마이크론 실적을 샀고, 10년물은 새 고점을 찍은 뒤 내려왔습니다. AM이 걱정한 "아시아가 산 메모리 호재를 본거지가 금리로 할인하는" 그림은 10/1에는 나오지 않았습니다. 서울 10/2가 7,000선을 지킨 배경이기도 합니다. [관측] 다만 마이크론의 다음 분기 총마진 전망 86.25% 는 시장 예상보다 낮았습니다(직원 보상 인상 때문이라는 경영진 설명, 보도). 매출은 놀라웠지만 마진은 "기대만큼은 아니었다"는 단서가 하나 붙었습니다.
2. 오늘의 핵심: 10월 인상은 사라졌고, 긴 금리는 그대로입니다
[사실] 미국 9월 고용보고서 (10/2 21:30 KST)
[사실] 시장 반응 (10/2 미국 마감)
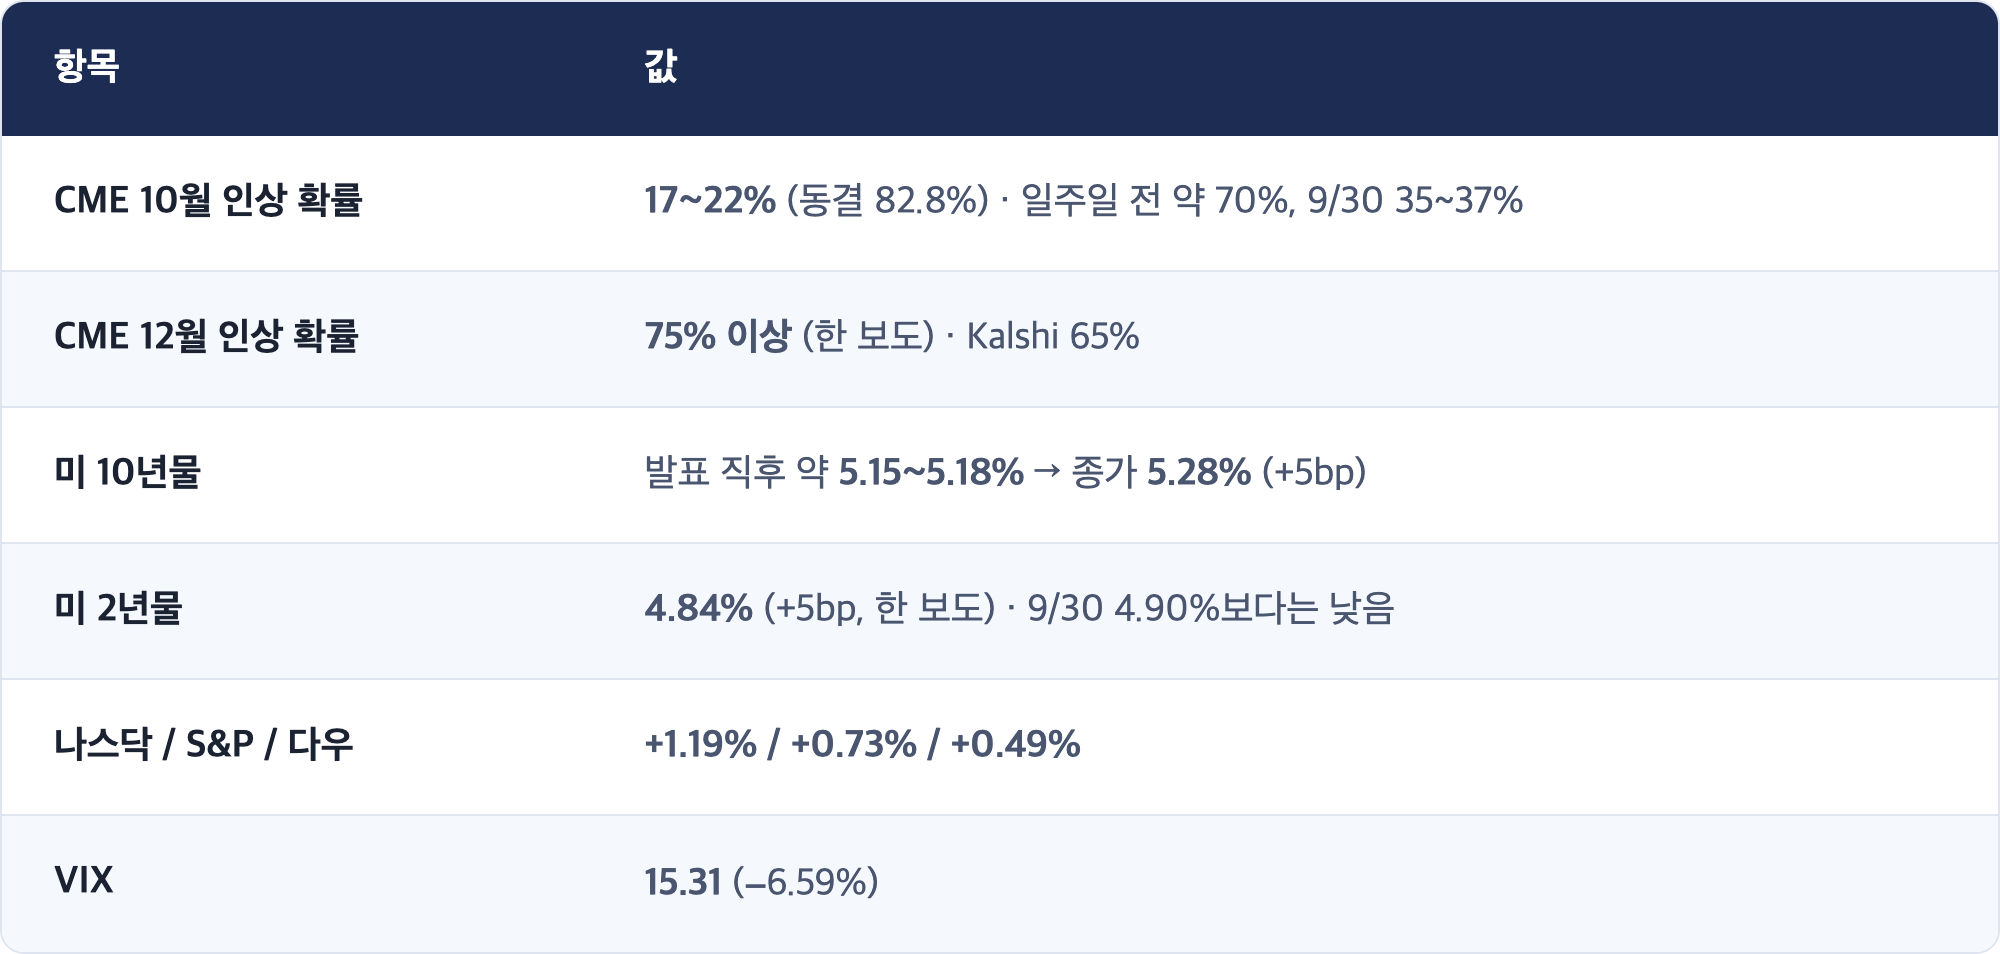
★ [해석] 같은 그림의 세 번째 반복
이번 주 미국 채권시장에는 같은 장면이 세 번 나왔습니다.
- 9/29: 소비자신뢰 2014년 이후 최저 → 30년물 2002년 이후 최고
- 9/30: PCE 물가 예상 하회 → 10년물 2002년 5월 이후 최고
- 10/2: 고용 쇼크 → 10년물 13bp 하락했다가 되돌려 +5bp
세 지표 모두 "연준이 덜 올려도 된다"는 쪽이었고, 짧은 쪽 기대(10월 인상 확률)는 매번 그대로 반응했습니다. 그런데 긴 금리는 세 번 다 내려오지 않았습니다. 9/30 PM이 적은 베어 스티프닝, 곧 "연준과 상관없이 긴 돈이 비싸지는 흐름"이 지표 세 개를 연달아 버텼다는 뜻입니다.
[관측] 12월 인상 확률이 75% 위로 남은 것도 같은 방향입니다. 시장은 "인상 종료"가 아니라 "10월에서 12월로 미뤄진 인상"으로 읽었습니다.
[해석] 한국에 중요한 것은 이 조합이 주식에는 나쁘지 않았다는 점입니다. 나스닥은 +1.19%, SOX는 이틀간 +3.7%. 주식은 "연준이 당장은 안 올린다"를 들었고, 채권은 "긴 돈은 여전히 비싸다"를 들었습니다. 9/18 CONTEXT에 적어 둔 원칙대로 둘은 따로 채점해야 합니다. 화요일 서울에서 반도체가 무엇을 따를지는 이 두 성적표 중 어느 쪽 무게가 더 큰지에 달려 있습니다.
3. 한국 변수: 7,000선 되찾고 휴장, 줄어드는 외국인 매도
[사실] 서울 10/2(금) 마감
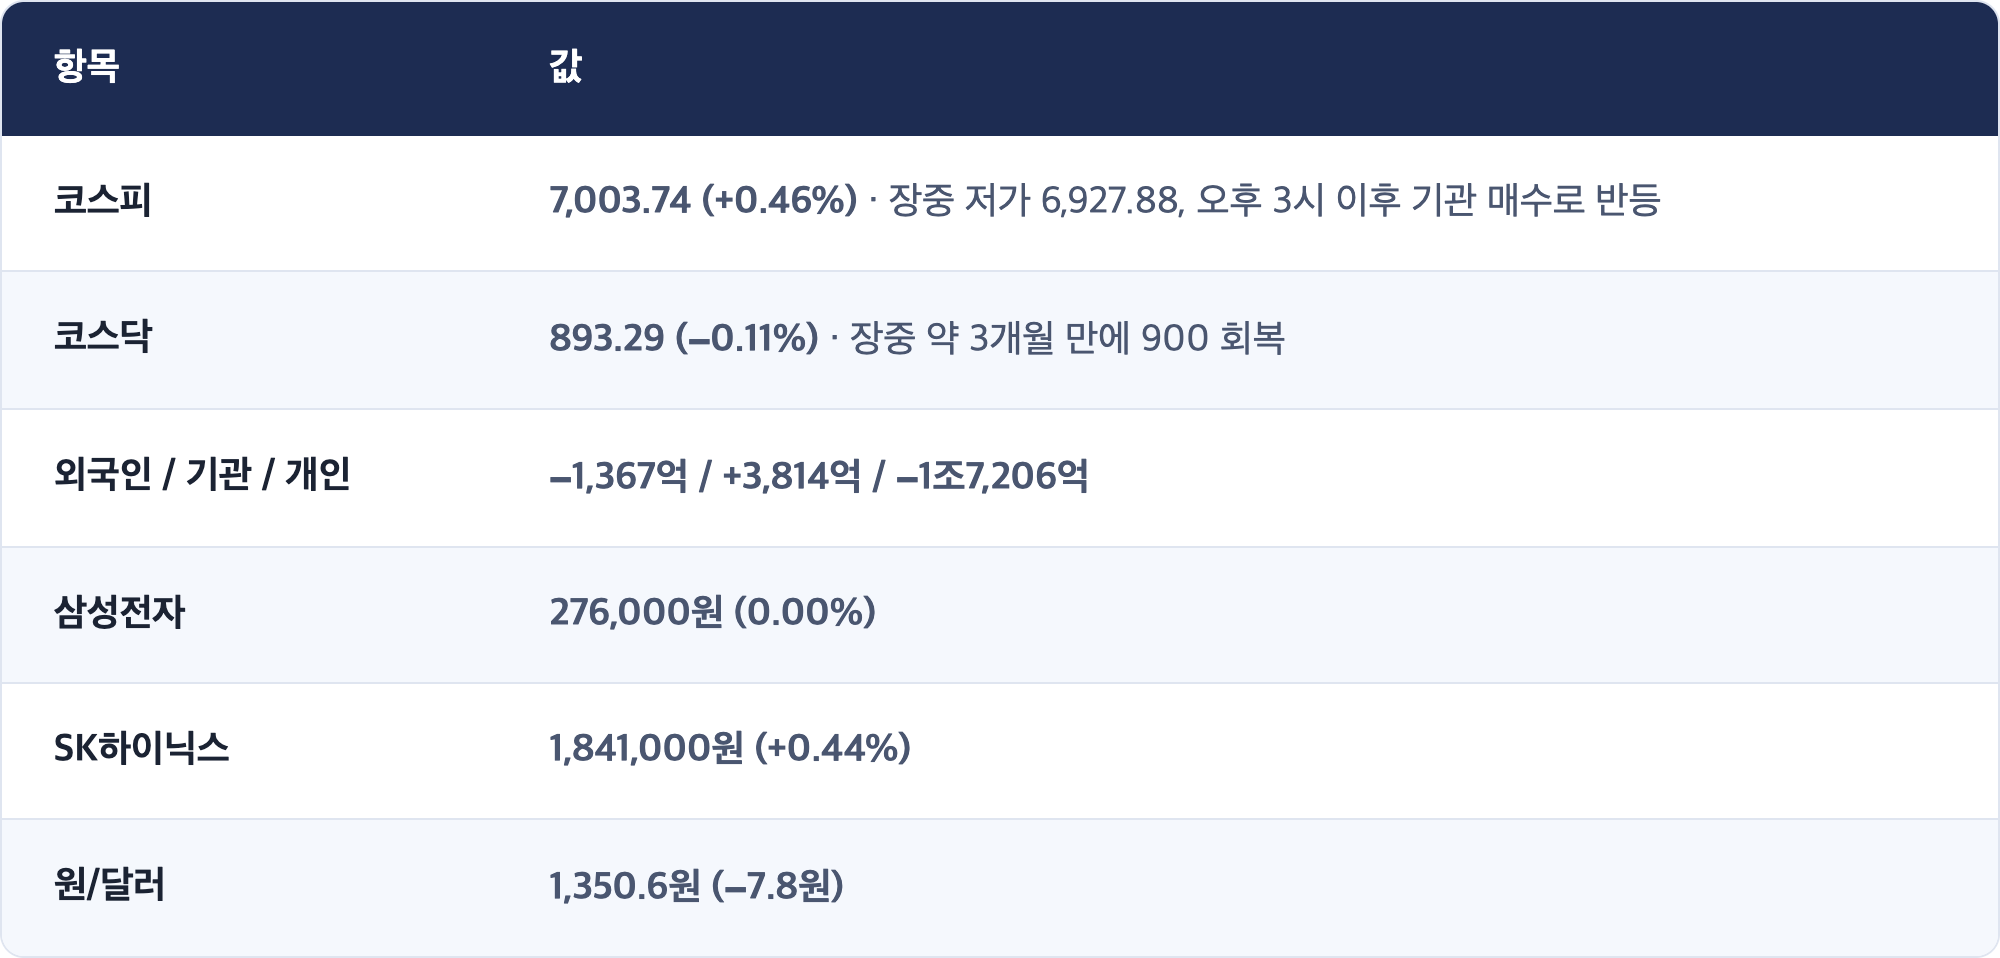
[관측] 외국인 순매도, 5거래일 흐름
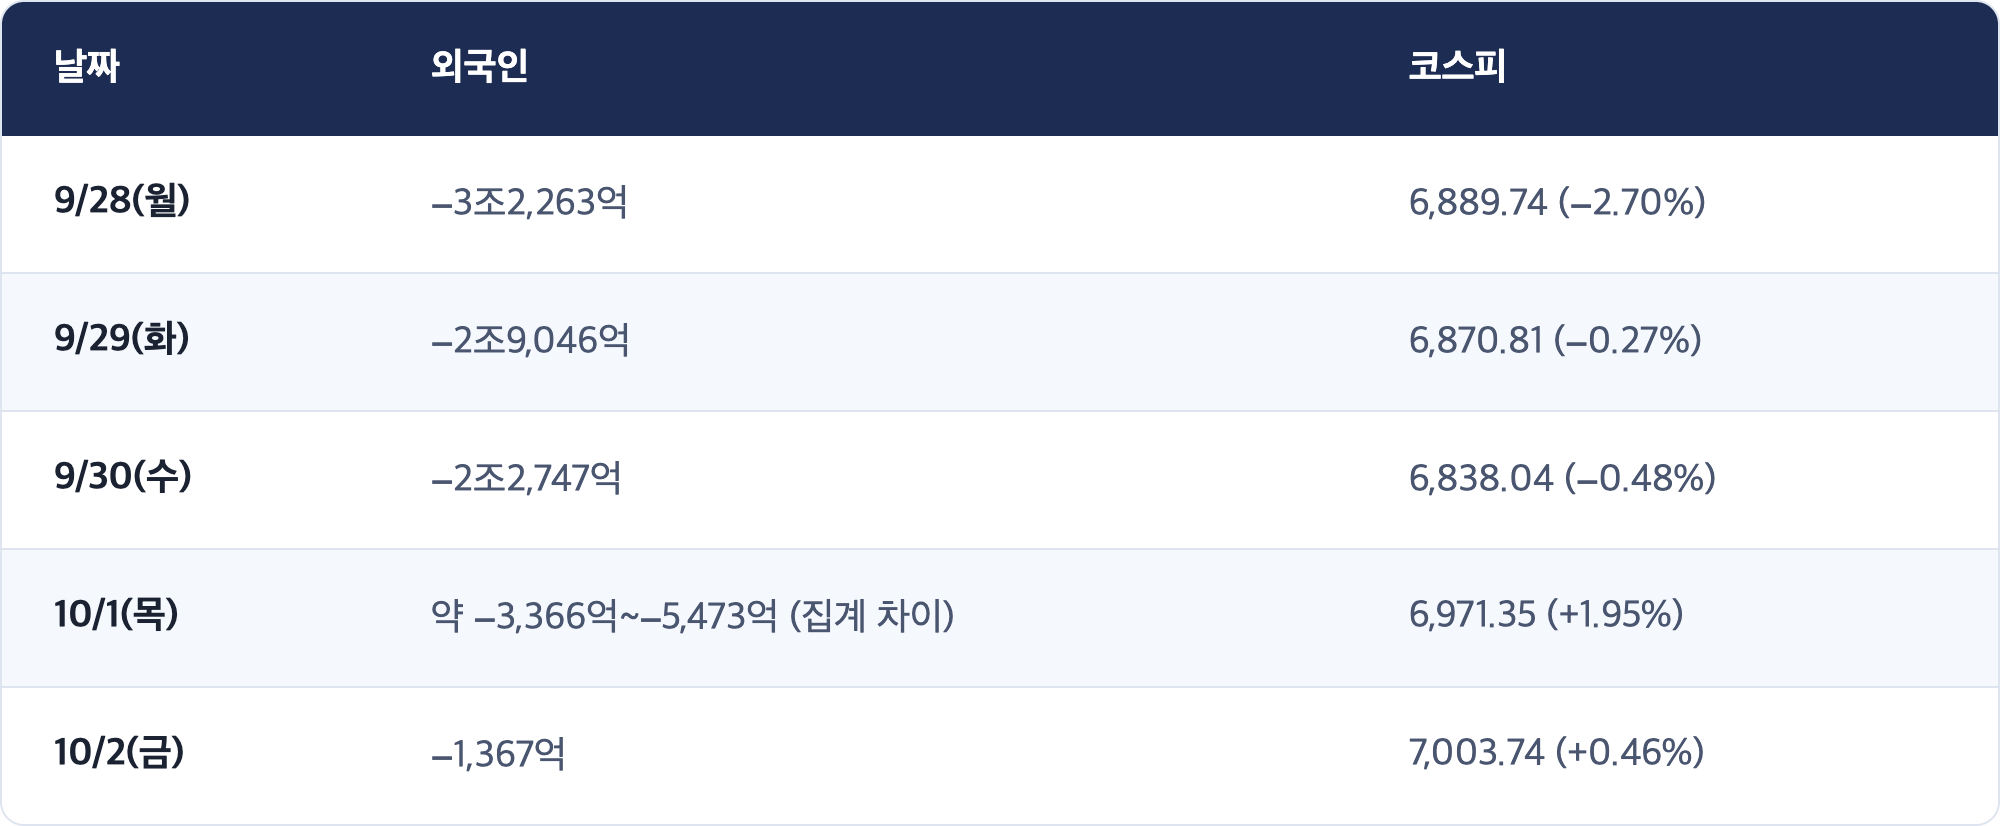
[해석] 닷새 합계는 약 −9조원 입니다. 그러나 방향은 분명합니다. 하루 3조원대에서 1천억원대로 20분의 1 수준까지 줄었습니다. 9/29 PM부터 던진 질문, "외국인 매도는 반도체 전망 때문인가 금리·포지션 때문인가"에 대해, 마이크론 실적이 나온 10/1부터 매도가 급감했다는 것은 전망 쪽 걱정이 일부 풀렸다는 관측과 맞습니다. 다만 아직 순매수로 돌아선 날은 없습니다.
[사실] 이번 주 한국 일정
- 10/6(화): 한국장 재개. 미국 10/2 고용보고서와 10/5(월) 미국장을 한꺼번에 반영
- 이번 주 중: 삼성전자 3분기 잠정 실적. 보도마다 10/7 또는 10/8 로 엇갈림. 컨센서스 매출 약 200조7천억원, 영업이익 약 106조9천억원(분기 첫 100조원대)
- 10/9(금): 한글날 휴장
[해석] 9/30 PM이 짚은 환율 할인(원화 강세로 원화 환산 이익이 줄어드는 효과)이 이번 잠정 실적에서 처음 숫자로 확인됩니다. 원/달러는 2분기 말보다 크게 내려와 있고, 10/2에도 1,350.6원으로 더 내려왔습니다.
4. 거시 배경: 비축유는 풀렸고, 해협은 닫혀 있습니다
[사실] (10/2 종가·결제가)
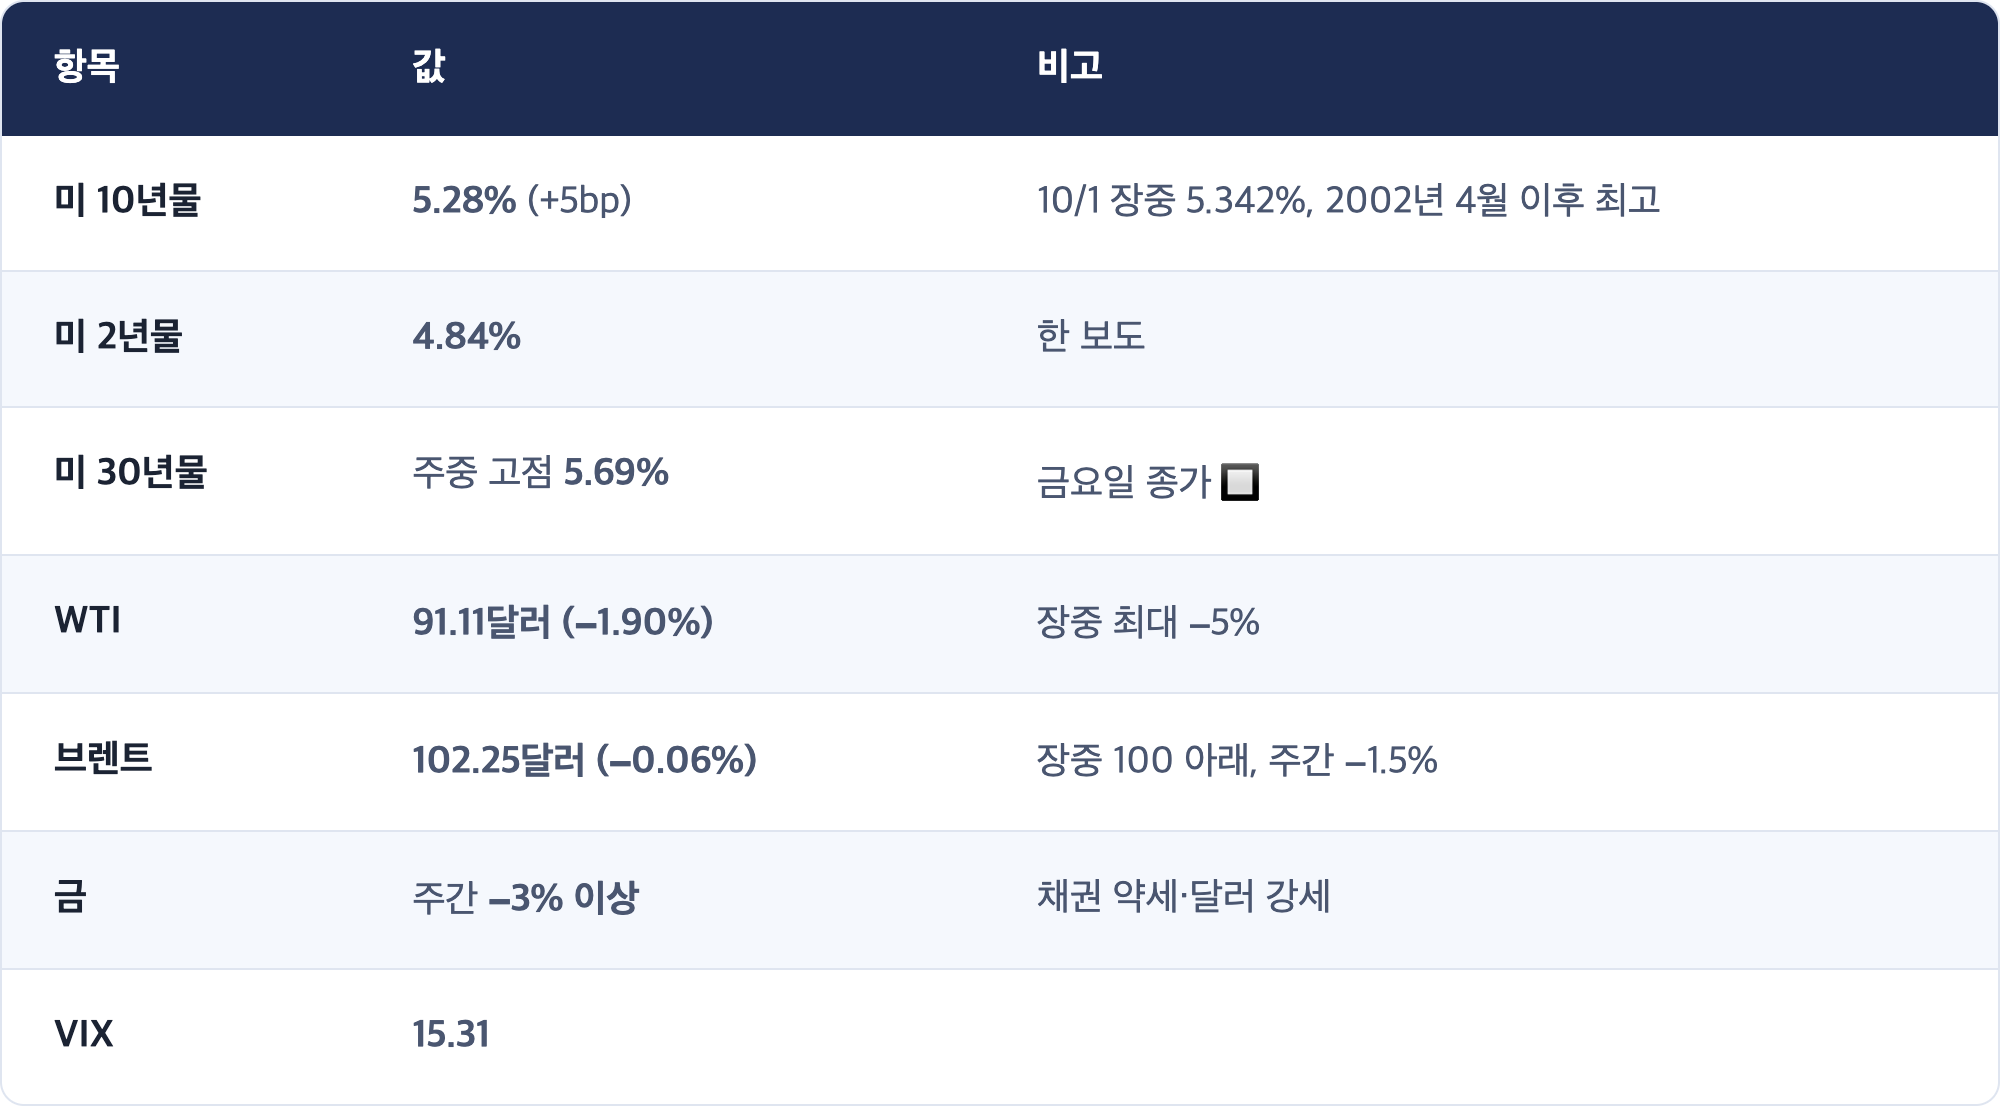
[사실] 유가 두 개의 힘
- G7 비축유 1억 배럴 방출 합의(10/2): 국제에너지기구(IEA)를 통해 4개월에 걸쳐, 첫 20일에 경유를 집중 방출. 트럼프 대통령이 유럽에 경유 비축분 방출을 압박한 끝에 나온 합의(보도).
- 호르무즈는 여전히 사실상 봉쇄: 이란 협상 대표(의회 의장)는 10/4 "미국이 7일 제안을 받아들일 때까지 해협은 닫혀 있다"고 밝혔습니다. 10/1 쿠웨이트 선적 유조선 피격, 이란 석유장관 사임(보도).
[해석] 골드만삭스는 이번 방출이 최근 경유 가격 상승분의 절반 정도만 상쇄할 것으로 봤습니다(보도). 비축유는 공급 구멍을 메우는 것이 아니라 시간을 사는 것입니다. 브렌트가 장중 100 아래로 갔다가 102로 돌아온 것은, 시장이 이 차이를 바로 알아챘다는 뜻입니다. 유가가 다시 금리를 미는 손에 합류할지는 G7이 아니라 호르무즈가 정합니다.
5. 10/6(화) 한국장 재개까지: 체크포인트
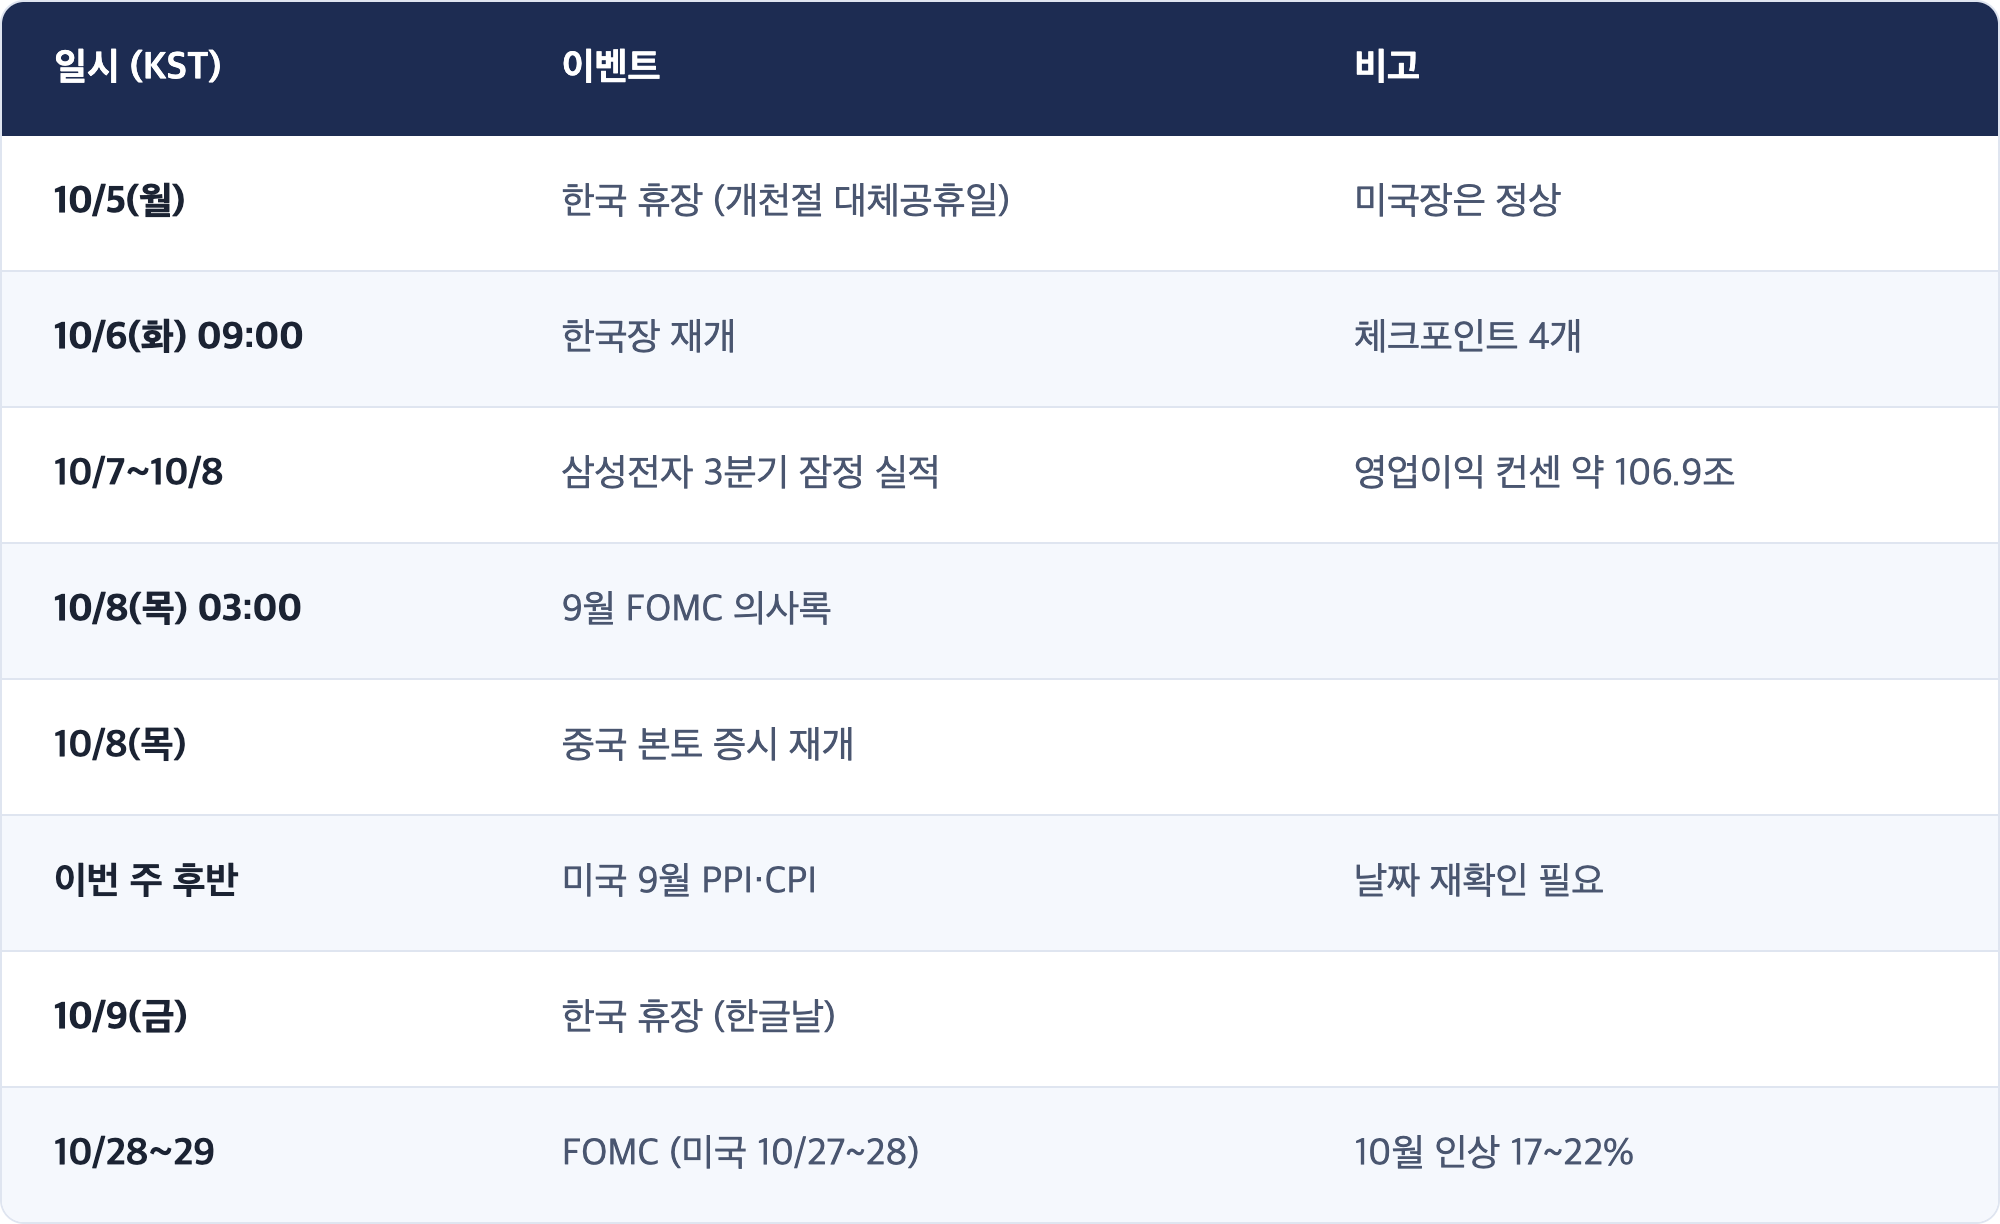
[관측] 재개 전후 일정 (KST)
- 10/5(월) 22:30 미국장 개장 (한국 휴장 중)
- 10/6(화) 09:00 한국장 재개
- 10/7~10/8 삼성전자 3분기 잠정 실적 (날짜 보도 엇갈림)
- 10/8(목) 03:00 9월 FOMC 의사록 공개 (미국 10/7 14:00 ET)
- 10/8(목) 중국 본토 증시 국경절 연휴 뒤 재개
- 이번 주 후반 미국 9월 PPI·CPI (보도마다 날짜 표기 차이, 🔲 재확인 필요)
- 10/9(금) 한글날 휴장
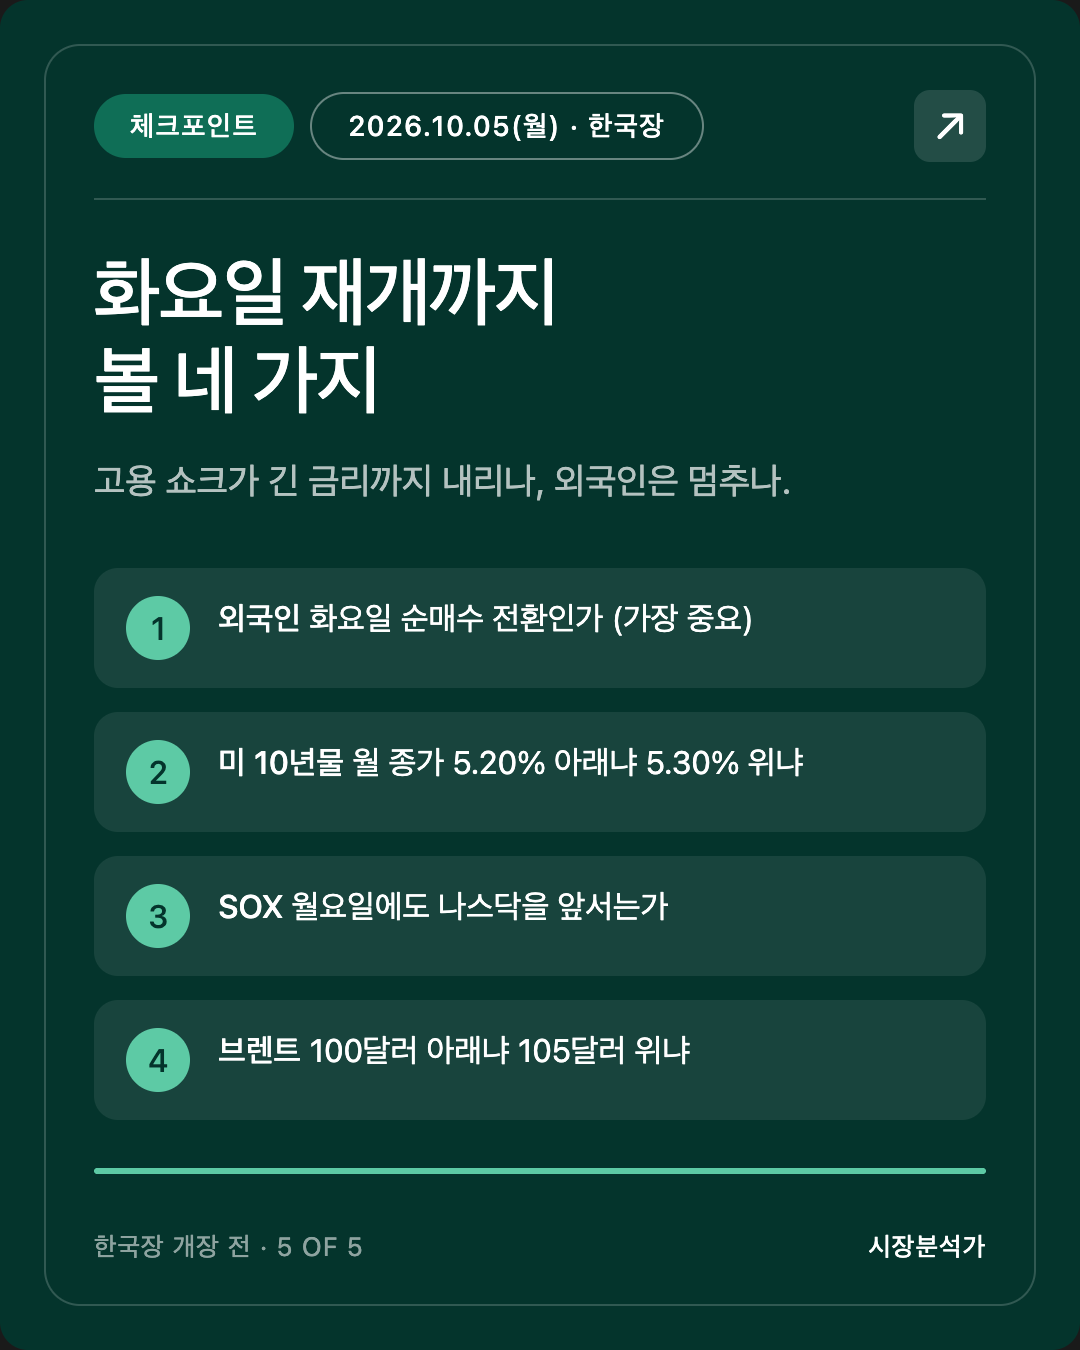
✅ 체크포인트 4 (10/6 한국장 마감까지)
축을 먼저 밝힙니다. 넷은 "고용 쇼크가 결국 긴 금리까지 내리는가, 이번에도 짧은 쪽만 움직이는가"와, 그 결과를 서울 외국인이 어떻게 받는지를 가릅니다. 답에 따라 이번 주 한국 반도체를 "금리 압박이 풀리는 국면"으로 볼지 "실적만으로 버티는 국면"으로 볼지가 정해집니다.
- 화요일 서울 외국인이 순매수로 돌아서는가. 순매수면 6거래일 만의 전환으로 "포지션 정리는 끝났다"는 첫 증거, 다시 1조원 넘게 팔면 금요일까지의 감소는 휴장 전 관망이었을 뿐. (가장 중요)
- 미 10년물 월요일 종가 5.20% 아래 / 5.30% 위. 아래면 고용 쇼크가 하루 늦게 긴 금리에도 닿은 것, 위면 지표 네 개째를 버틴 것.
- SOX가 월요일에도 나스닥을 앞서는가. 사흘 연속 앞서면 메모리 재료가 금리보다 강하다는 신호, 뒤처지면 이틀간 +3.7%의 되돌림.
- 브렌트 100달러 아래 / 105달러 위. 아래면 G7 방출이 해협 소식을 이긴 것, 위면 비축유가 산 시간이 주말 사이 벌써 줄어든 것.
[해석] 가장 정보량이 큰 것은 1번입니다. 외국인 매도가 3조원대에서 1천억원대로 줄어든 흐름이 "멈춤"인지 "휴장 전 쉼"인지를 처음 가를 날이고, 그 뒤에 삼성전자 실적(환율 할인 확인)과 FOMC 의사록이 이어집니다. 사흘짜리 주간이라 첫날의 방향이 주간 전체를 대표할 가능성이 큽니다.
6. 공부 노트: 실업률이 올랐는데 "나쁘기만 한 것은 아니다"?
개념
실업률은 "일하고 싶은데 일자리가 없는 사람"을 "경제활동인구(일하고 있거나 일자리를 찾는 사람)"로 나눈 비율입니다. 그래서 실업률은 두 가지 이유로 오릅니다.
- 나쁜 이유: 일하던 사람이 일자리를 잃는다 (분자가 커짐).
- 덜 나쁜 이유: 쉬던 사람이 "이제 일자리를 찾겠다"며 구직 시장에 들어온다 (분모와 분자가 같이 커짐).
이 두 번째를 보여 주는 숫자가 경제활동참가율입니다. 이번 9월에는 61.8%로 4개월 만에 가장 높았습니다.
비유
식당 대기 줄을 생각해 봅시다. 줄이 길어졌다면, 손님을 내보내서(해고) 그럴 수도 있지만, 새 손님이 많이 와서(구직자 유입) 그럴 수도 있습니다. 줄 길이만 보면 둘을 구분할 수 없습니다. 몇 명이 새로 왔는지를 같이 봐야 합니다.
실제 사례 (10/2)
- 실업률 4.1% → 4.2%: 겉으로는 나빠짐.
- 참가율 4개월 최고: 상승분의 상당 부분은 구직자 유입 때문이라는 해석(보도).
- 그러나 고용 증가 자체가 2만9천 명으로 작고, 7·8월도 6만 명 하향 수정됐습니다. "덜 나쁜 이유"가 섞여 있어도, 일자리를 만드는 속도가 느려진 것은 사실입니다.
한 줄 요약
실업률은 참가율과 함께 읽어야 합니다. 이번 9월은 "해고가 늘었다"보다 "채용이 느려졌다"에 가깝고, 시장이 이것을 "급랭"이 아니라 "10월 인상을 미룰 만큼의 둔화"로 받은 이유가 여기 있습니다.
7. 정정·미해결
정정
- 없음. 다만 결번 3회차(10/1 PM · 10/2 AM · 10/2 PM) 로 10/1 AM 체크포인트 채점이 이틀 늦어졌습니다. 1장에서 처리했습니다.
출처 차이 (본문 채택값 명시)
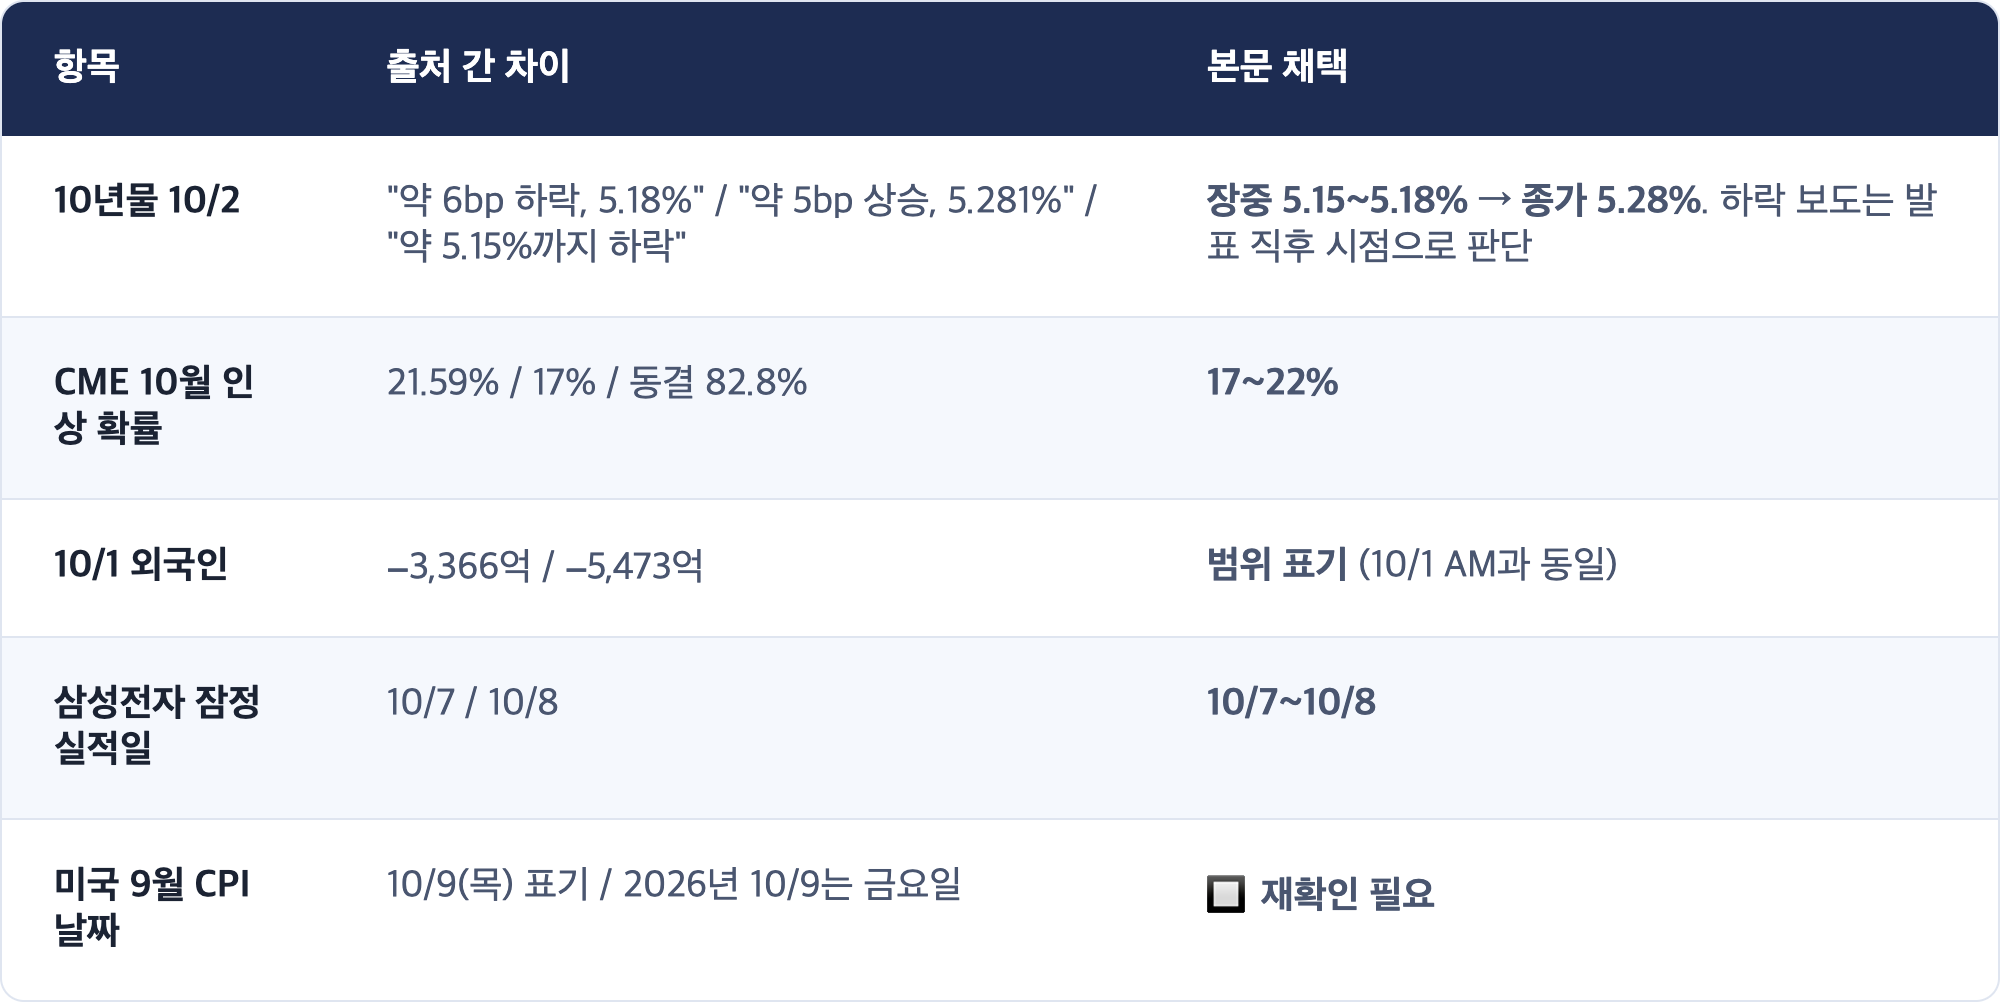
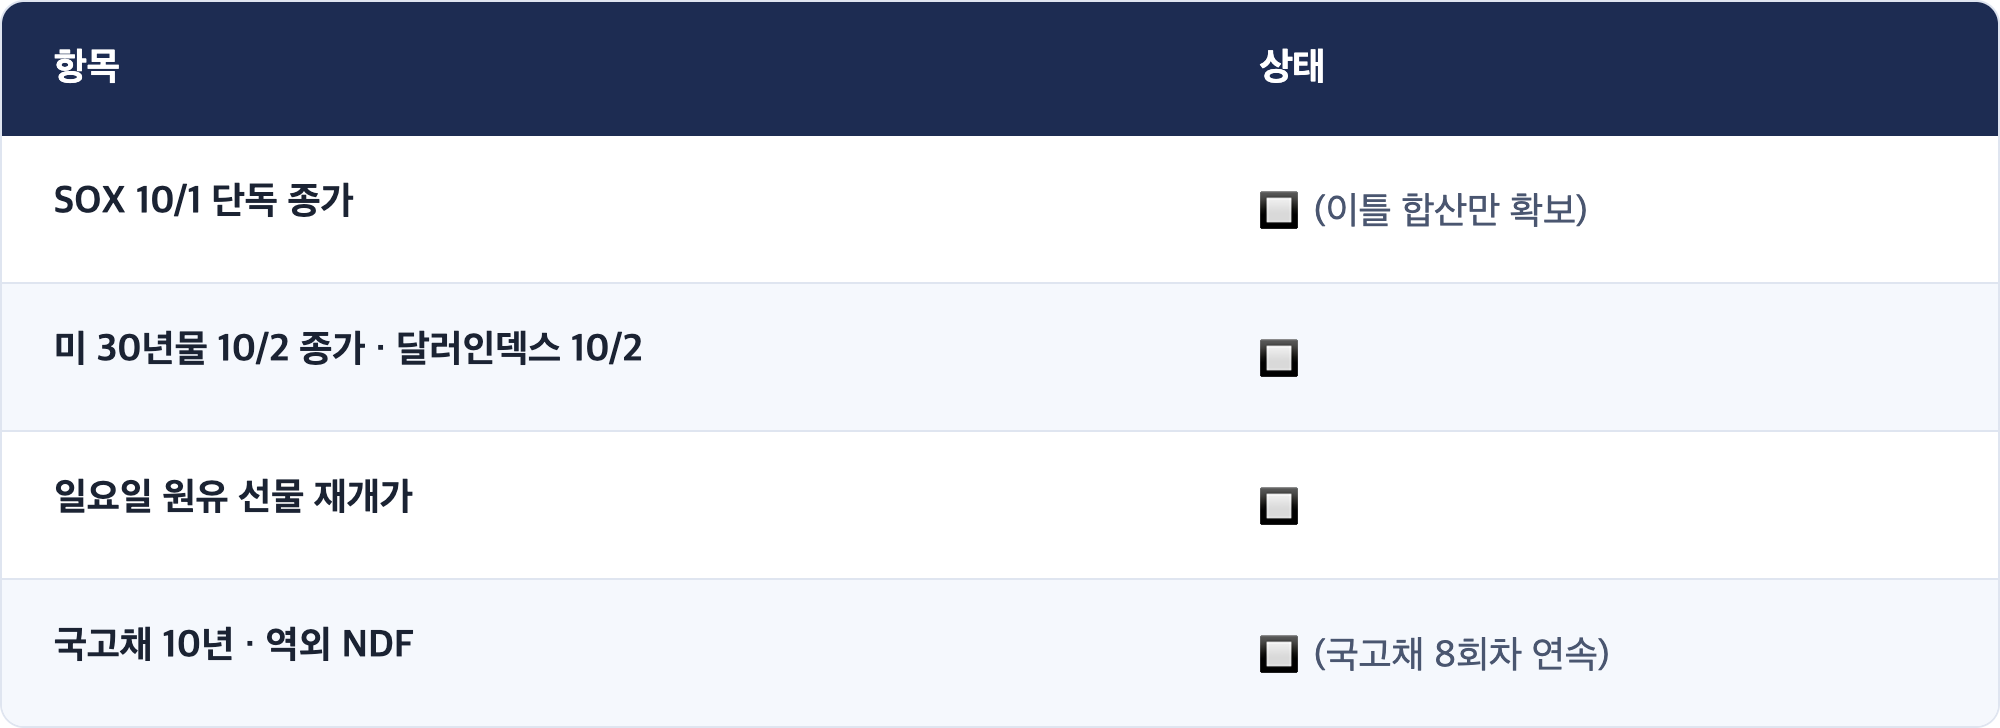
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- Labor market faltered in September as jobs increased by just 29,000 | CNBC
- US Job Growth Misses Estimates, Unemployment Rate Edges Higher in September | Bloomberg
- Employment Situation Summary | BLS
- 10-year Treasury yield ticks higher despite weaker-than-expected jobs report | CNBC
- Treasury yields sink after weak September jobs report dims October Fed hike odds | Quartz
- Traders now see little chance of a Fed rate hike in October after weak jobs report | CNBC
- Capital Markets Wrap – October 2, 2026 | Chrisman Commentary
- 뉴욕증시, 美 고용 지표 소화하며 상승⋯나스닥 1.19%↑ | 이투데이
- 미국 고용지표 전망치 하회에 10월 기준금리 동결 가능성 80%대로 상승 | 증권플러스
- 미국 뉴욕증시, 국채금리 급등·제조업 지수 발표 | 국제뉴스
- Micron stock barely budged on chipmaker's latest earnings | CNBC
- Philadelphia Semiconductor Index | Investing.com
- CBOE Volatility Index Historical Rates | Investing.com
- G7 to release 100m oil barrels as Trump hails Europe diesel deal | Al Jazeera
- G7 to release 100 million barrels of oil and diesel, will it curb prices? | Al Jazeera
- Brent oil | Trading Economics
- Gold set for fifth negative week in six | Yahoo Finance
- Iran says Hormuz to remain closed until US meets conditions | Al Jazeera
- [마감 시황] 코스피, 기관 '사자'에 장 막판 7,000선 탈환 | Businesskorea
- 삼성전자 3분기 실적 발표…9월 FOMC 의사록 공개 | 서울경제
- 다음 주(10/5~10/9) 증시 주요 일정 총정리 | firebat
- 10월 5일 대체공휴일 휴장 | wikidocs
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.