2026.09.01(화) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
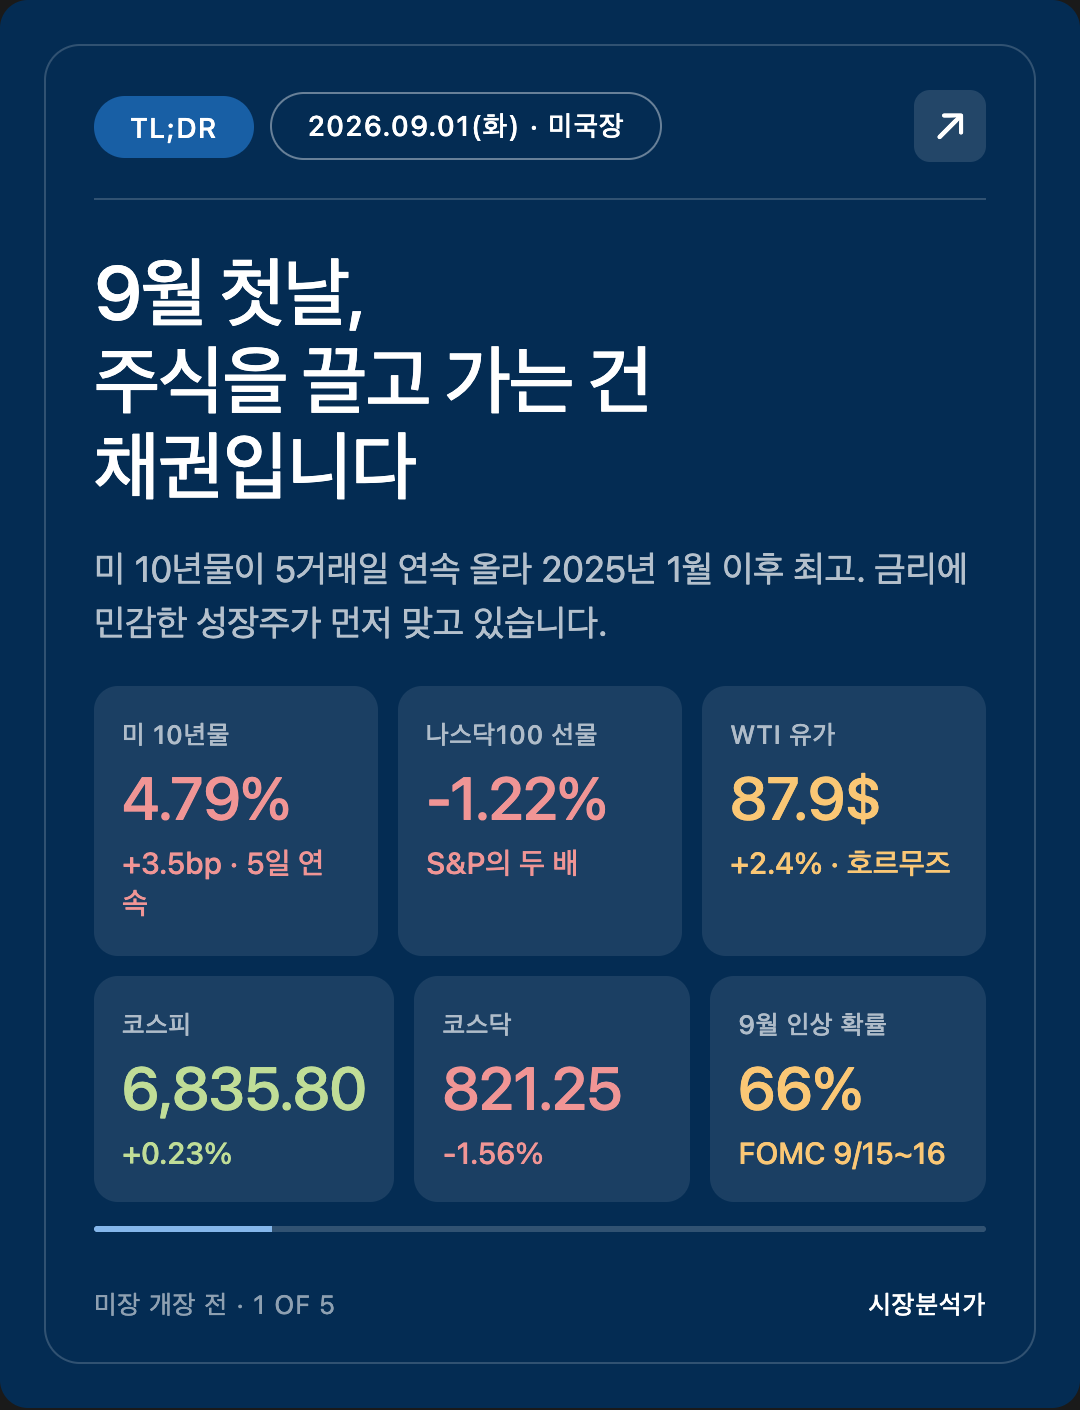
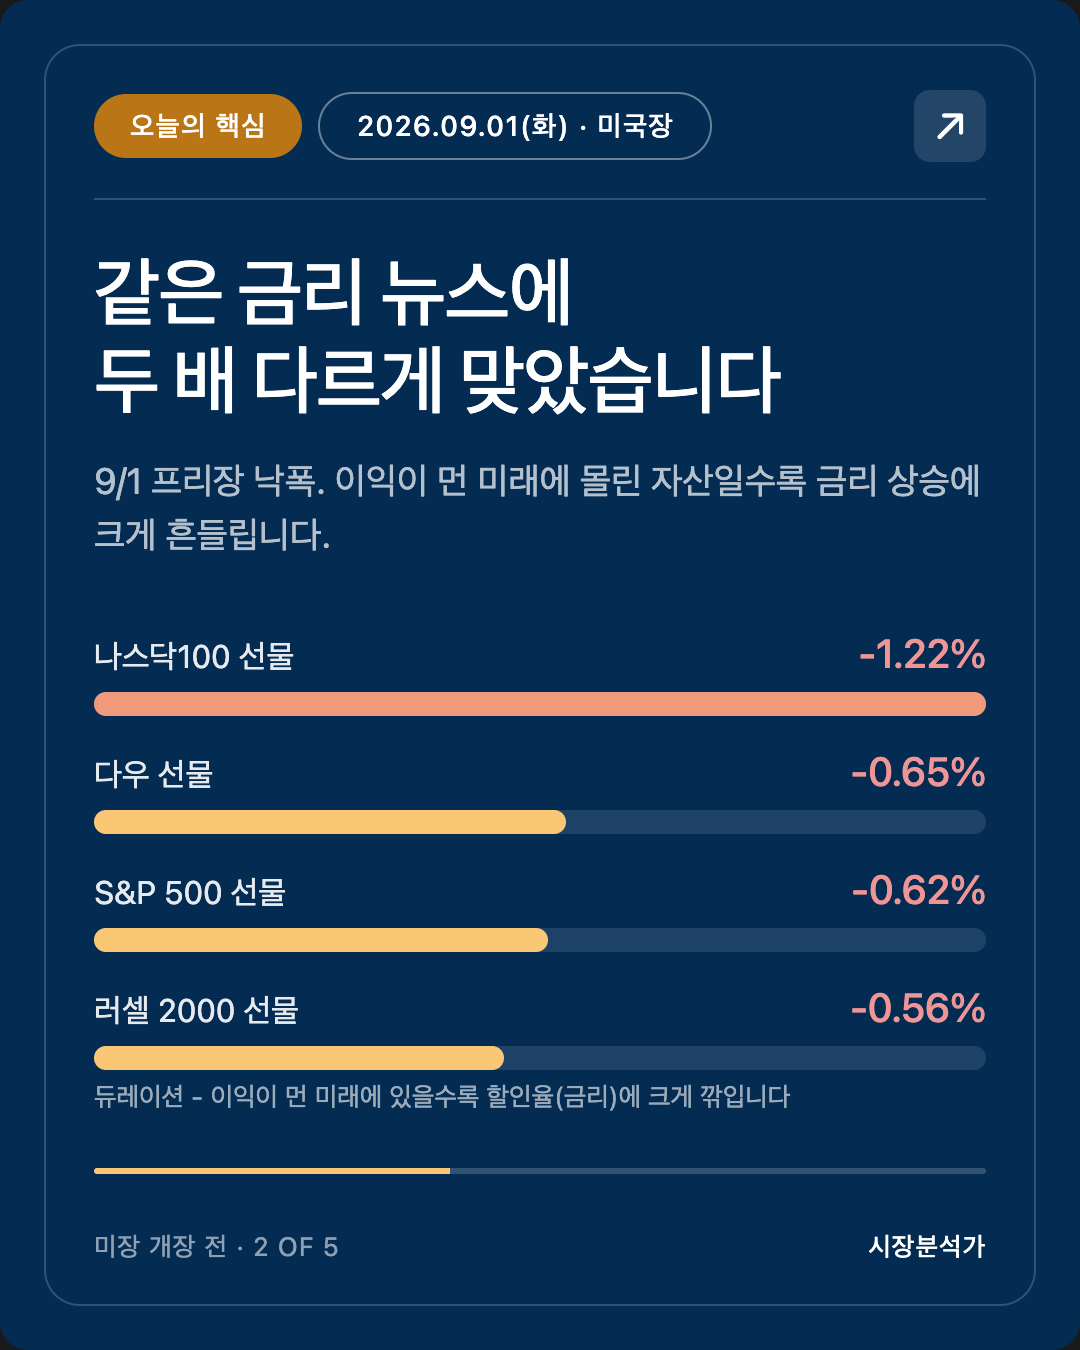
9월 첫 거래일 아침, 주식시장을 움직이는 것은 주식이 아니라 채권입니다. 미국 10년물 국채 금리가 4.79%로 5거래일 연속 올라 2025년 1월 이후 가장 높고, 30년물은 5.28%입니다. 같은 날 일본 10년물은 30년 만의 최고, 프랑스는 2008년 이후, 독일은 2011년 이후 최고를 찍었습니다. 전 세계 정부가 돈을 빌리는 값이 동시에 오르고 있다는 뜻입니다. 원인은 하나로 모입니다. 호르무즈 해협에서 미국과 이란의 교전이 재개되며 유조선 두 척이 피격됐고, 유가가 다시 뛰면서 물가가 잡히지 않을 것이라는 계산이 살아난 겁니다. 케빈 워시 연준 의장의 잭슨홀 매파 발언이 얹히자 9월 금리 인상 확률은 65~68%까지 올랐습니다. 프리장에서 나스닥100 선물이 −1.22%로 S&P(−0.62%)의 두 배 가까이 밀린 것은 우연이 아닙니다. 금리가 오를 때 어떤 자산이 먼저 맞는지, 그리고 이번 주 금요일 고용지표까지 무엇을 봐야 하는지 정리했습니다.
안녕하세요, 캔서방입니다. 2026.09.01(화) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-01 05:40 PDT (한국 9/1 21:40 KST)
기준: 9/1 한국·아시아 마감 + 유럽 장중 + 미국 프리장 / 직전 미국 마감은 8/31 (월)
📌 정정 — 지난 회차(8/31)에 대해
발행 후 수정은 하지 않는 것이 원칙이라, 지난 두 편에서 바로잡을 것을 여기 모읍니다.
1) 8/31 PM 발행분의 미국 수치는 장중값이었습니다. 예약 작업이 예정보다 이르게 실행돼 미국 정규장이 끝나기 전에 글이 나갔습니다. 확정 종가는 아래와 같습니다.
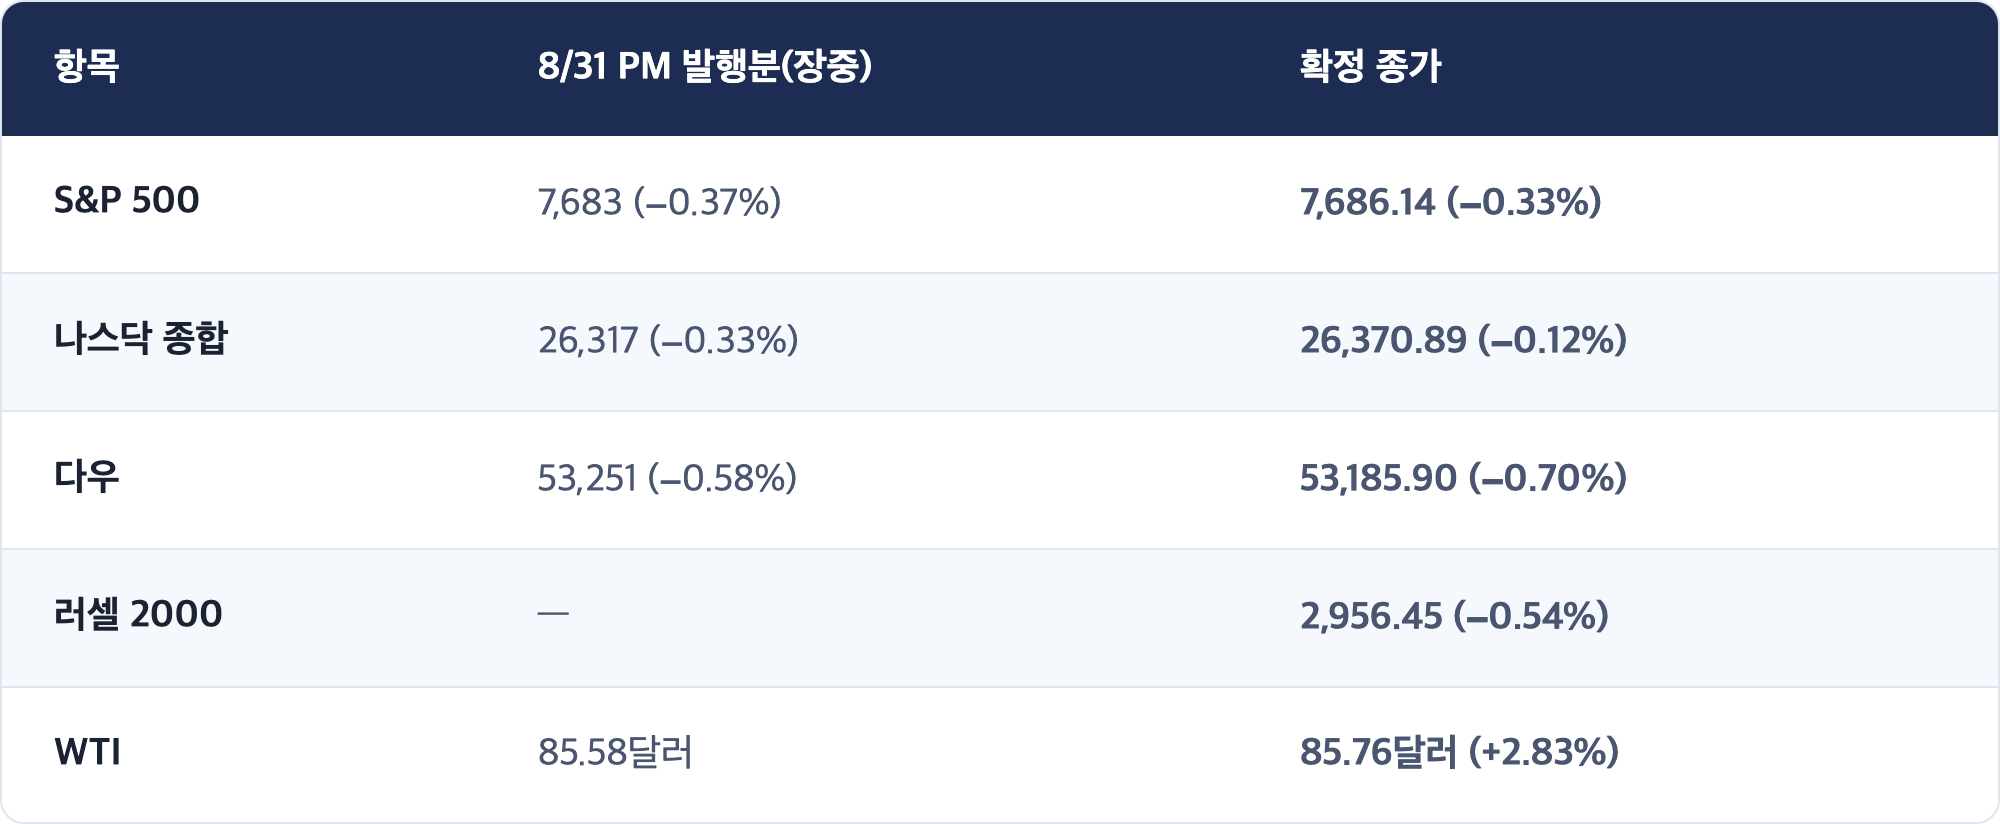
2) 8/31 AM 리포트도 예정(05:30)보다 늦은 11:17에 실행됐습니다. 헤더의 「개장 전」 표현은 유지되지만, 실제로는 미국 개장 직전이 아니라 개장 후 시점에 작성된 글이었습니다.
3) 10년물 금리 — 어제 사내 메모의 정정을 다시 정정합니다. 8/31 장 마감 후 남긴 대조 메모에 "10년물 확정치는 4.716%이며 소폭 하락, 따라서 장기물 주도 상승이라는 해석을 철회해야 한다"고 적었습니다. 이 판단이 틀렸습니다. 4.716%는 종가가 아니라 장중 시점 인용값이었습니다. 블룸버그는 8/31에 10년물이 4.75%를 상향 돌파해 2025년 1월 이후 최고를 기록했다고 보도했고, 오늘 9/1 기준 전일 종가는 4.76%로 잡힙니다. 금리는 내린 게 아니라 올랐고, 「장기물 주도 상승」이라는 원래 해석이 맞았습니다. 오늘 그 흐름이 더 강해졌다는 것이 이 리포트의 핵심입니다.
4) 기타법인 순매수 표기 — 8/31분이 AM 1조5,433억 / PM 1조5,429억으로 엇갈렸습니다. 어느 쪽이 확정치인지 출처로 가리지 못했습니다. 앞으로는 약 1조5,430억원으로 통일해 적습니다.
5) 8/31 미확인 항목 확인 완료 — SOX 11,472.19(+0.02%) · VIX 14.92(+3.39%) · 비트코인 78,958.91달러(+0.48%). 다만 금 8/31 종가는 출처 간 차이가 커 확정하지 못했습니다 (한 곳은 4,591.70달러, 오늘 시세와는 4% 가까이 어긋납니다). 이 리포트에서는 금을 8/31 종가가 아니라 9/1 현재 시세로만 적습니다.
⚡ TL;DR
- 오늘의 주인공은 채권입니다. 미 10년물 4.79% (전일 대비 +3.5bp, 5거래일 연속 상승, 2025년 1월 이후 최고), 30년물 5.28%. 채권값이 떨어지며 주식을 끌어내리는 구도입니다.
- 금리 상승은 미국만의 일이 아닙니다. 일본 10년물 30년 만의 최고, 프랑스 2008년 이후 최고, 독일 2011년 이후 최고. 글로벌 동조 매도입니다.
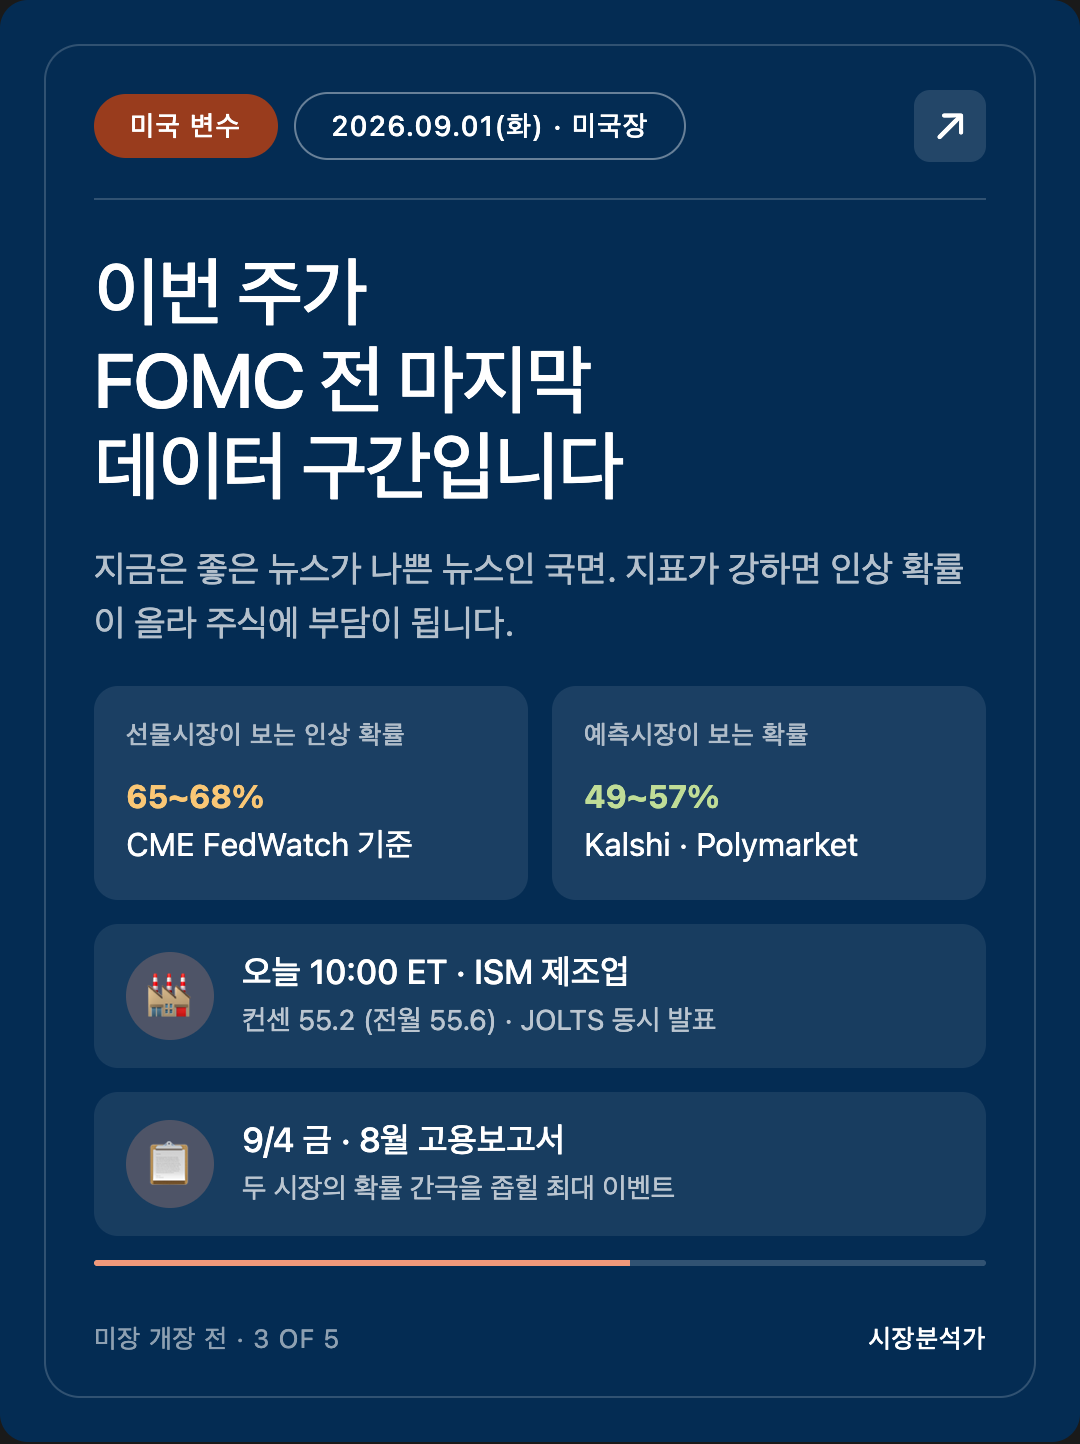
- 원인은 유가 → 물가 → 연준입니다. 8/31 밤 호르무즈에서 사우디산 원유 유조선 2척이 피격, 미국은 호르무즈의 섬을 타격했고 이란은 UAE·요르단을 보복 공격했습니다. WTI 86~88달러, 브렌트 90달러선. 9월 FOMC(9/15~16) 인상 확률 65~68% (CME FedWatch).
- 프리장은 성장주가 더 아픕니다. 나스닥100 선물 −1.22% vs S&P 선물 −0.62% · 다우 선물 −0.65% · 러셀 −0.56%. VIX 15.87(+6.4%)로 되살아났고, 금은 −1.5%대로 밀렸습니다. 금리가 오르면 먼 미래의 이익이 더 크게 깎이기 때문입니다.
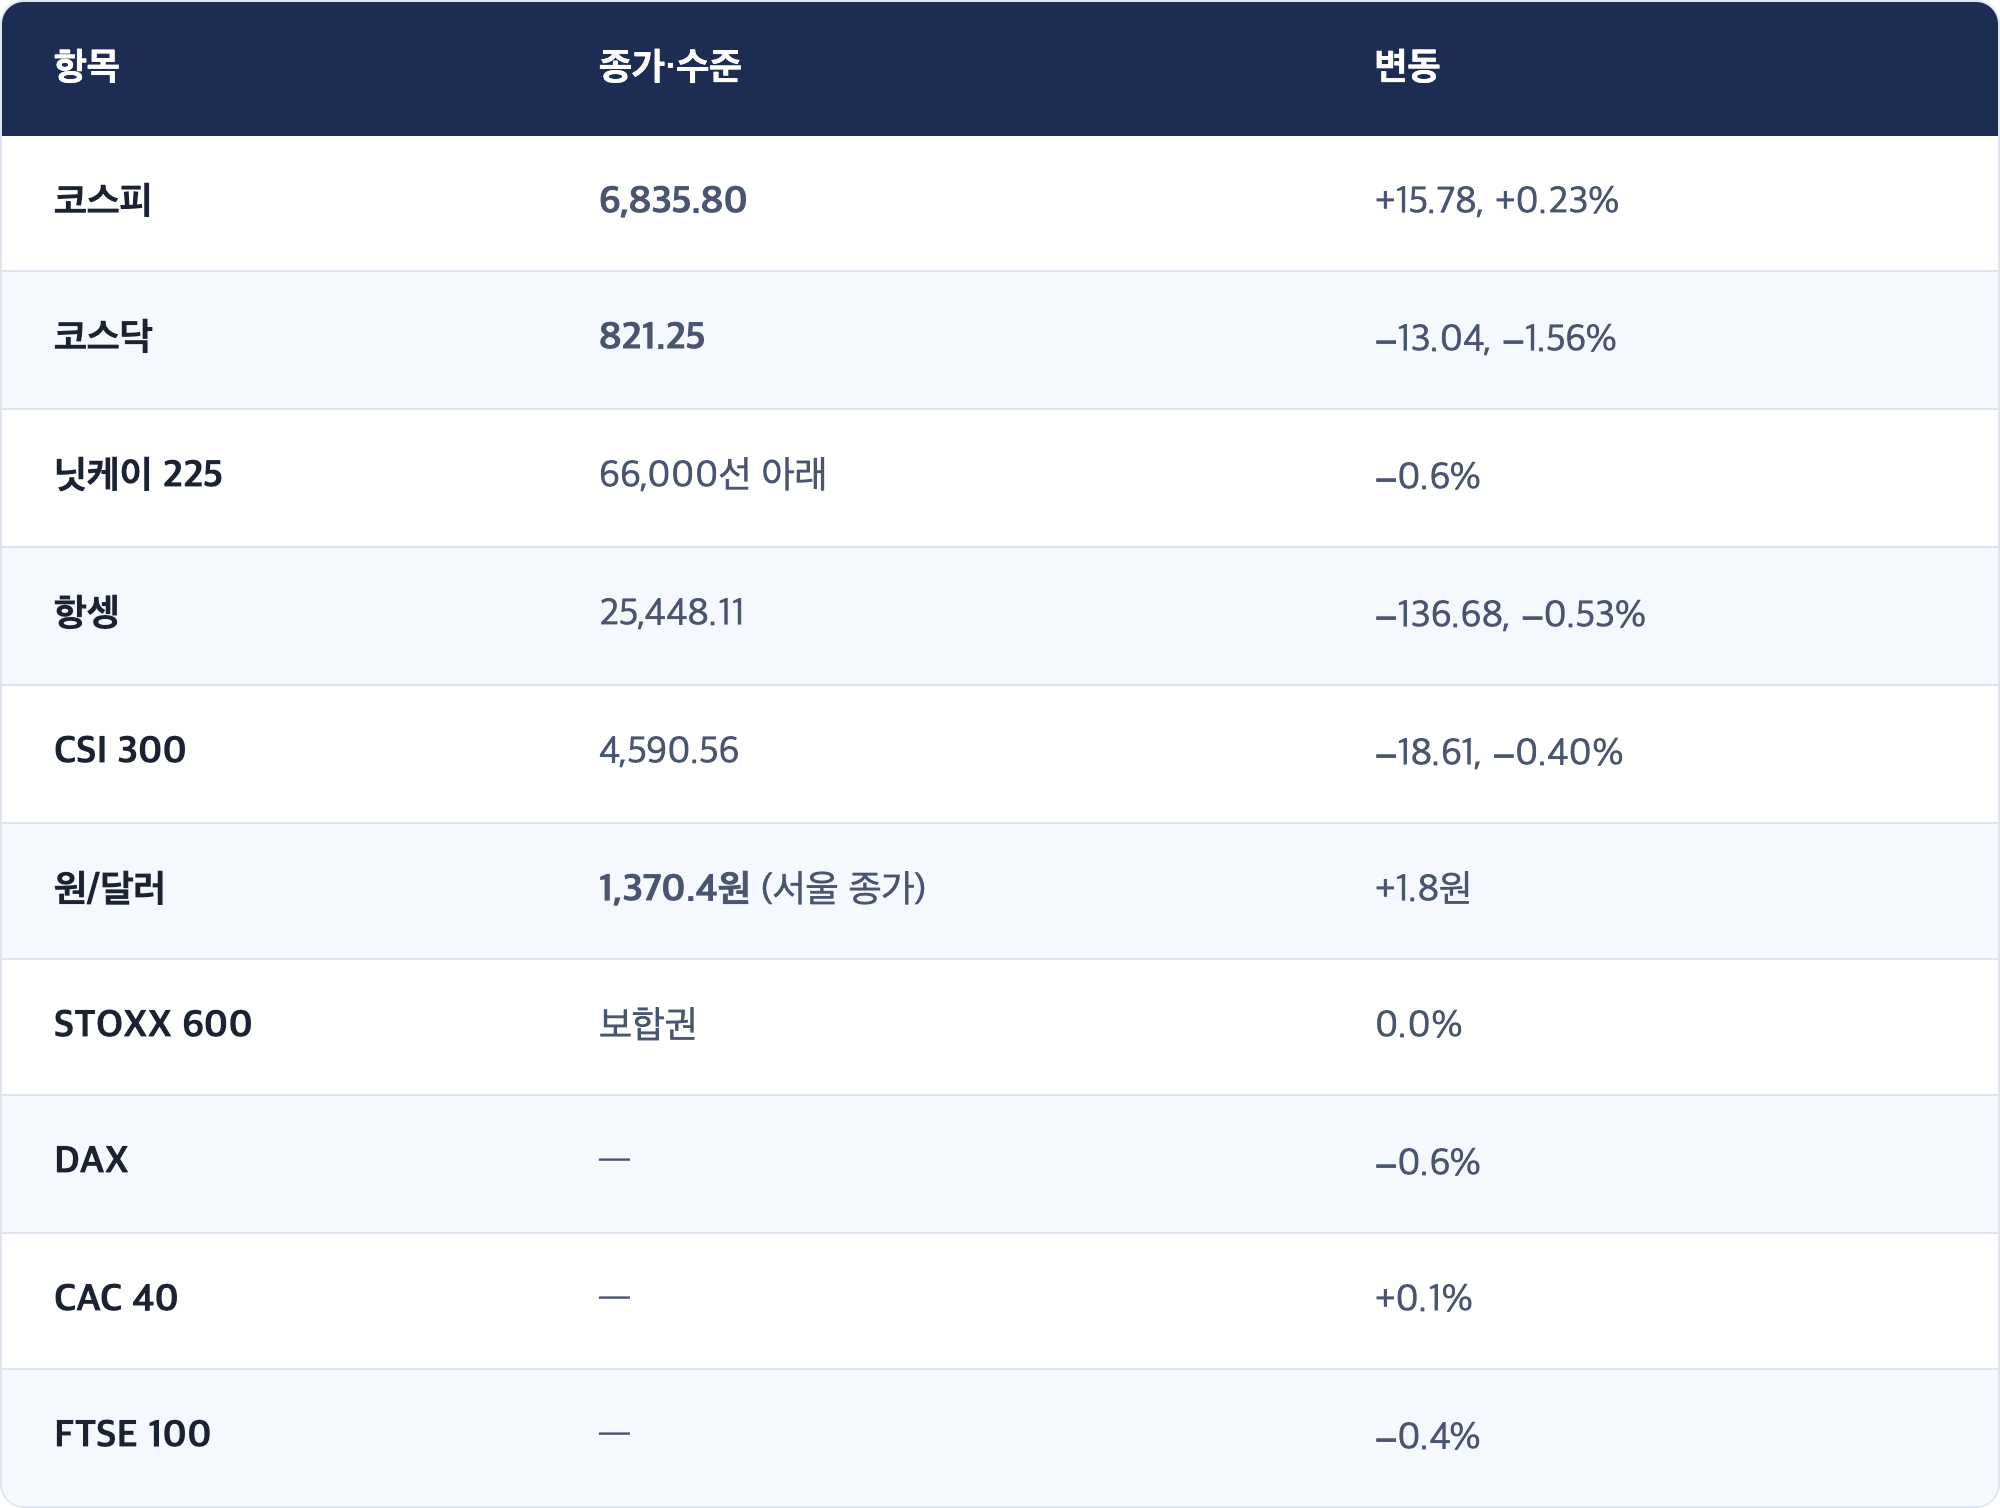
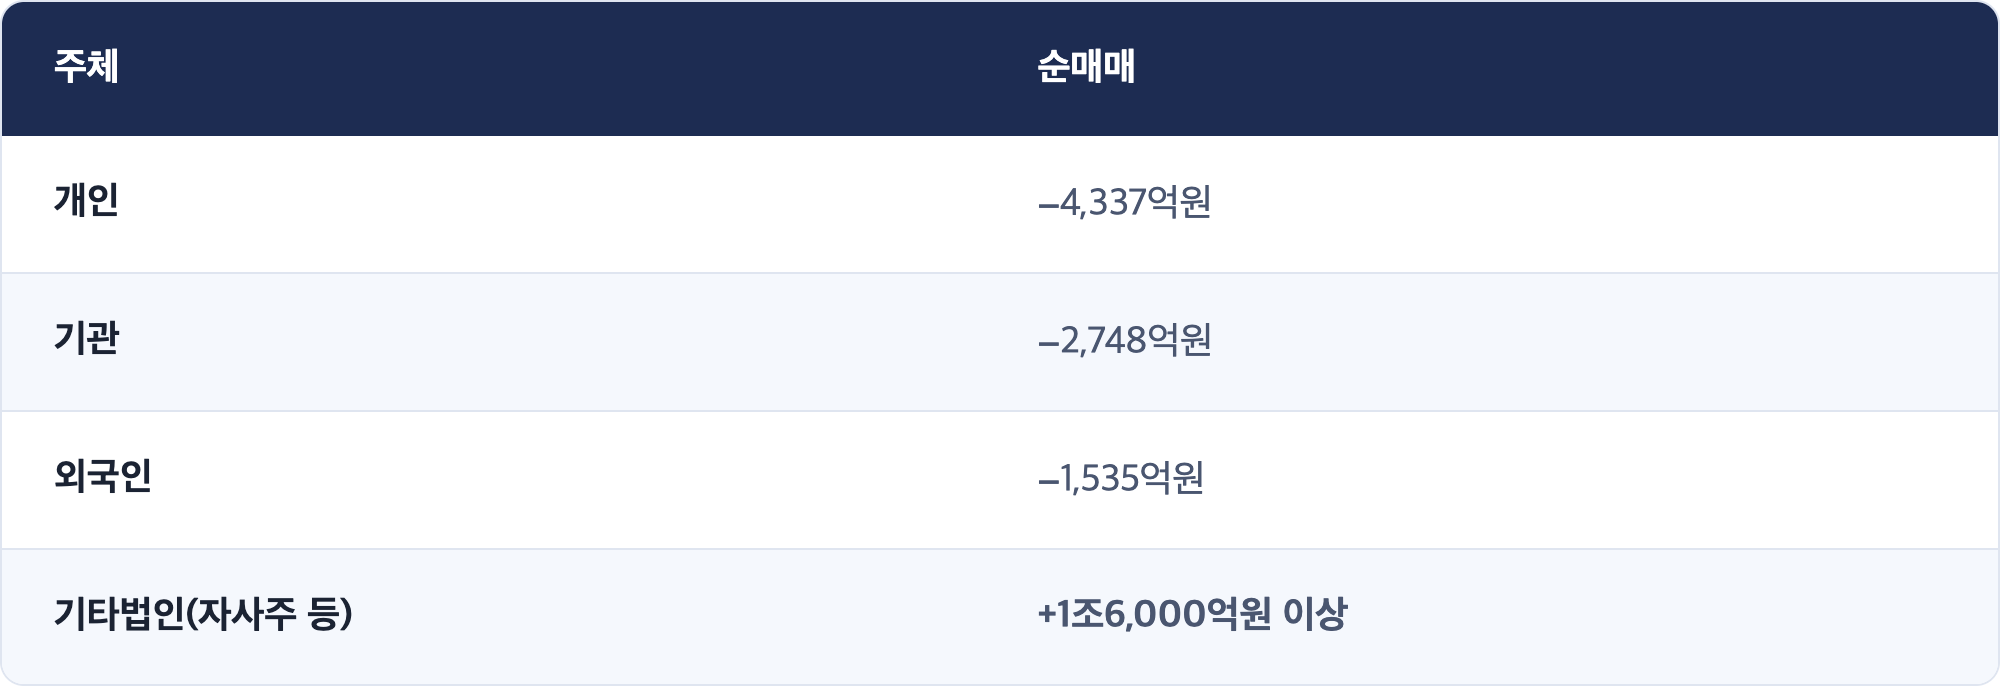
- 한국은 지수 안에서 갈렸습니다. 코스피 6,835.80(+0.23%), 코스닥 821.25(−1.56%). 개인·기관·외국인 3대 주체가 이틀 연속 동반 순매도했고, 기타법인(자사주) 1.6조원이 또 받아냈습니다. 원/달러 1,370.4원.
1. 한국·아시아·유럽 흐름 (9/1 현지 마감·장중 → 밴쿠버 8/31 밤~9/1 새벽 PDT)
[사실] — 지수·가격
[사실] — 한국 수급 (9/1)
삼성전자 260,000원(+0.38%) · SK하이닉스 1,693,000원(+1.14%). HBM 수급이 좋다는 평가가 반도체를 지탱했고, 삼성물산이 +3.7%로 눈에 띄었습니다.
[관측] 어제(8/31)에 이어 이틀 연속으로 3대 주체가 모두 팔았고, 이틀 연속 자사주가 받아냈습니다. 8/31에 "3대 주체 동반 순매도는 2017년 10월 이후 8년 10개월 만"이라고 적었는데, 그 희귀한 일이 곧바로 하루 더 반복된 겁니다. 지수는 올랐지만 자발적으로 사는 사람은 없었다는 뜻입니다.
[관측] 코스피 +0.23% 옆에서 코스닥이 −1.56%로 빠진 것도 같은 이야기입니다. 자사주 매입 대상은 대형주(삼성전자·SK하이닉스)이지 코스닥 성장주가 아닙니다. 받쳐주는 손이 없는 쪽이 그대로 노출됐습니다.
[해석] 지수 숫자와 시장 심리를 같은 것으로 읽으면 오독합니다. 오늘 코스피는 "사는 사람이 있어서" 오른 게 아니라 "회사가 자기 주식을 사서" 오른 것에 가깝습니다. 지수를 볼 때 「누가 샀는가」를 먼저 보시라는 어제의 이야기가 이틀째 유효합니다.
[사실] — 참고 중국·일본 제조업 PMI가 예상치를 상회했습니다. 아시아 경기 자체는 나쁘지 않다는 신호인데, 지금 국면에서는 이것이 오히려 금리 상승 논리를 돕습니다.
2. 오늘의 핵심 한 가지 — 채권이 주식을 끌고 있습니다
[사실] — 금리
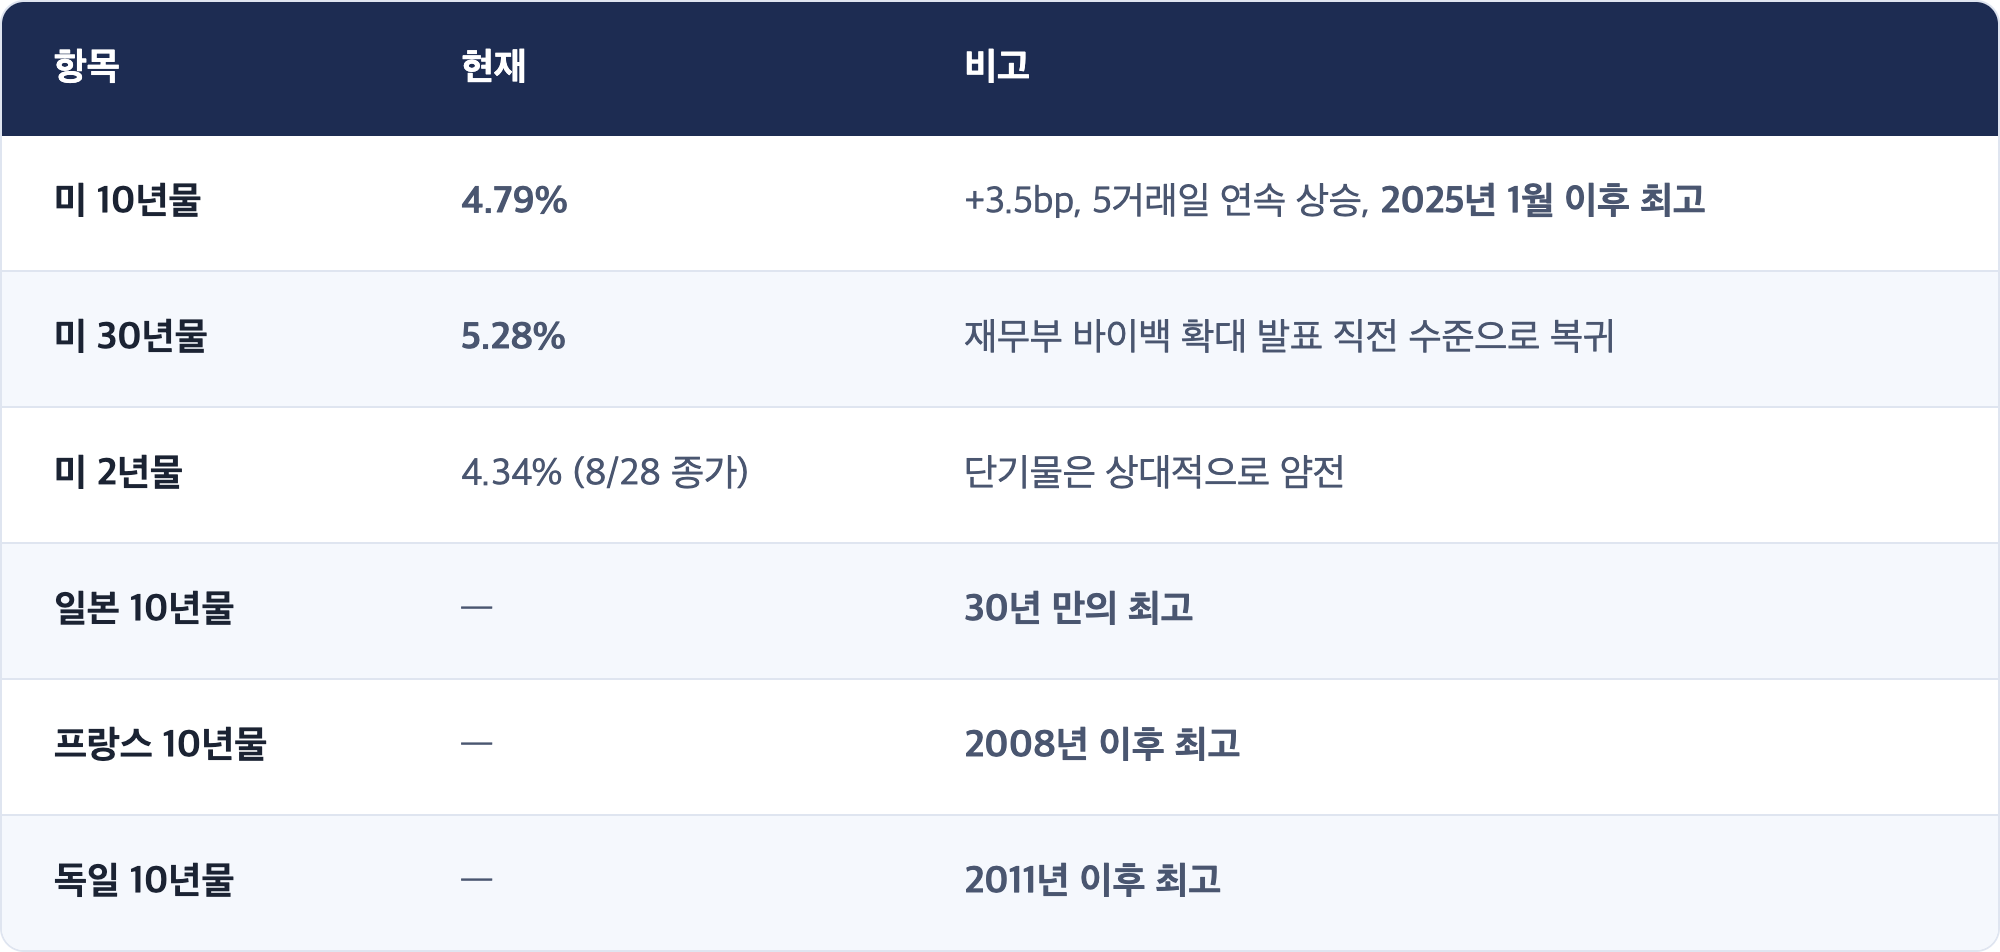
[관측] 이번 상승은 미국만의 사건이 아닙니다. 유럽·일본 국채가 같은 방향으로 밀리고 있습니다. 각국 재정적자, 회사채와의 경쟁, 그리고 무엇보다 유가발 인플레 재점화가 공통 원인으로 지목됩니다.
[관측] 곡선의 모양이 중요합니다. 2년물은 4.3%대에서 크게 움직이지 않는데 10년·30년이 올라갑니다. 이건 "연준이 당장 금리를 크게 올릴 것"이라는 계산보다, "물가와 국채 공급이 오래 갈 것"이라는 계산이 더 크게 반영되고 있다는 뜻입니다. 8/31에 짚었던 「장기물 주도 상승」이 그대로 이어지고 있습니다.
[해석] 프리장 낙폭 순서가 이 이야기를 그대로 보여줍니다.
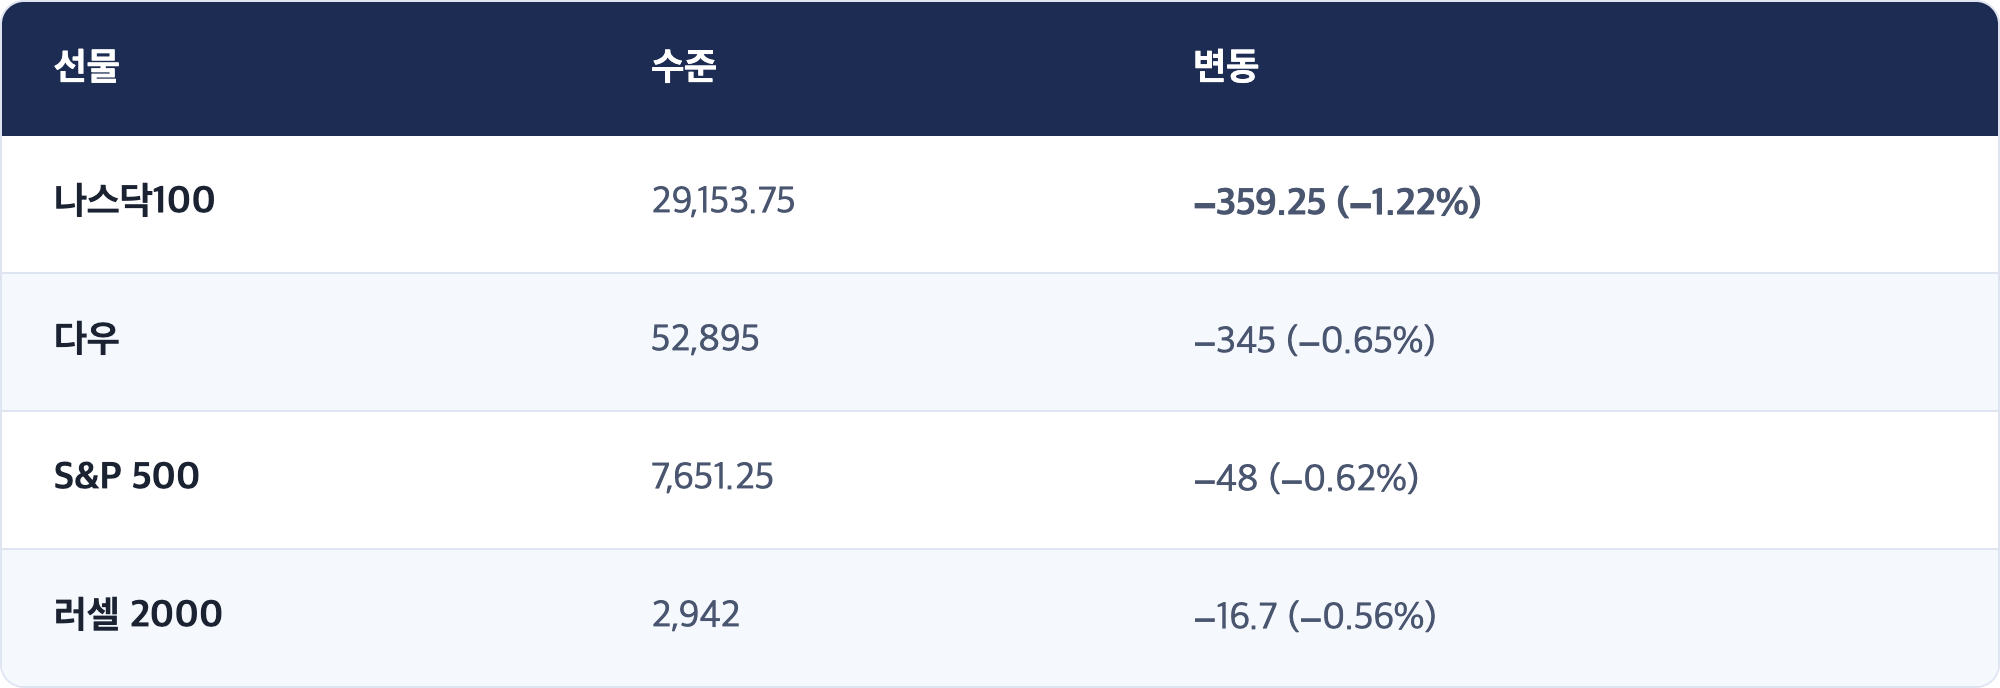
나스닥이 두 배 가까이 더 밀립니다. 성장주는 이익이 먼 미래에 몰려 있어서, 할인율(=금리)이 오르면 현재가치가 더 크게 깎입니다. 아래 공부 노트에서 이 구조를 풀어 두었습니다.
3. 두 번째 변수 — 오늘부터 금요일까지가 FOMC 전 마지막 데이터 구간입니다
[사실] — 이벤트 캘린더 (미 동부시간)
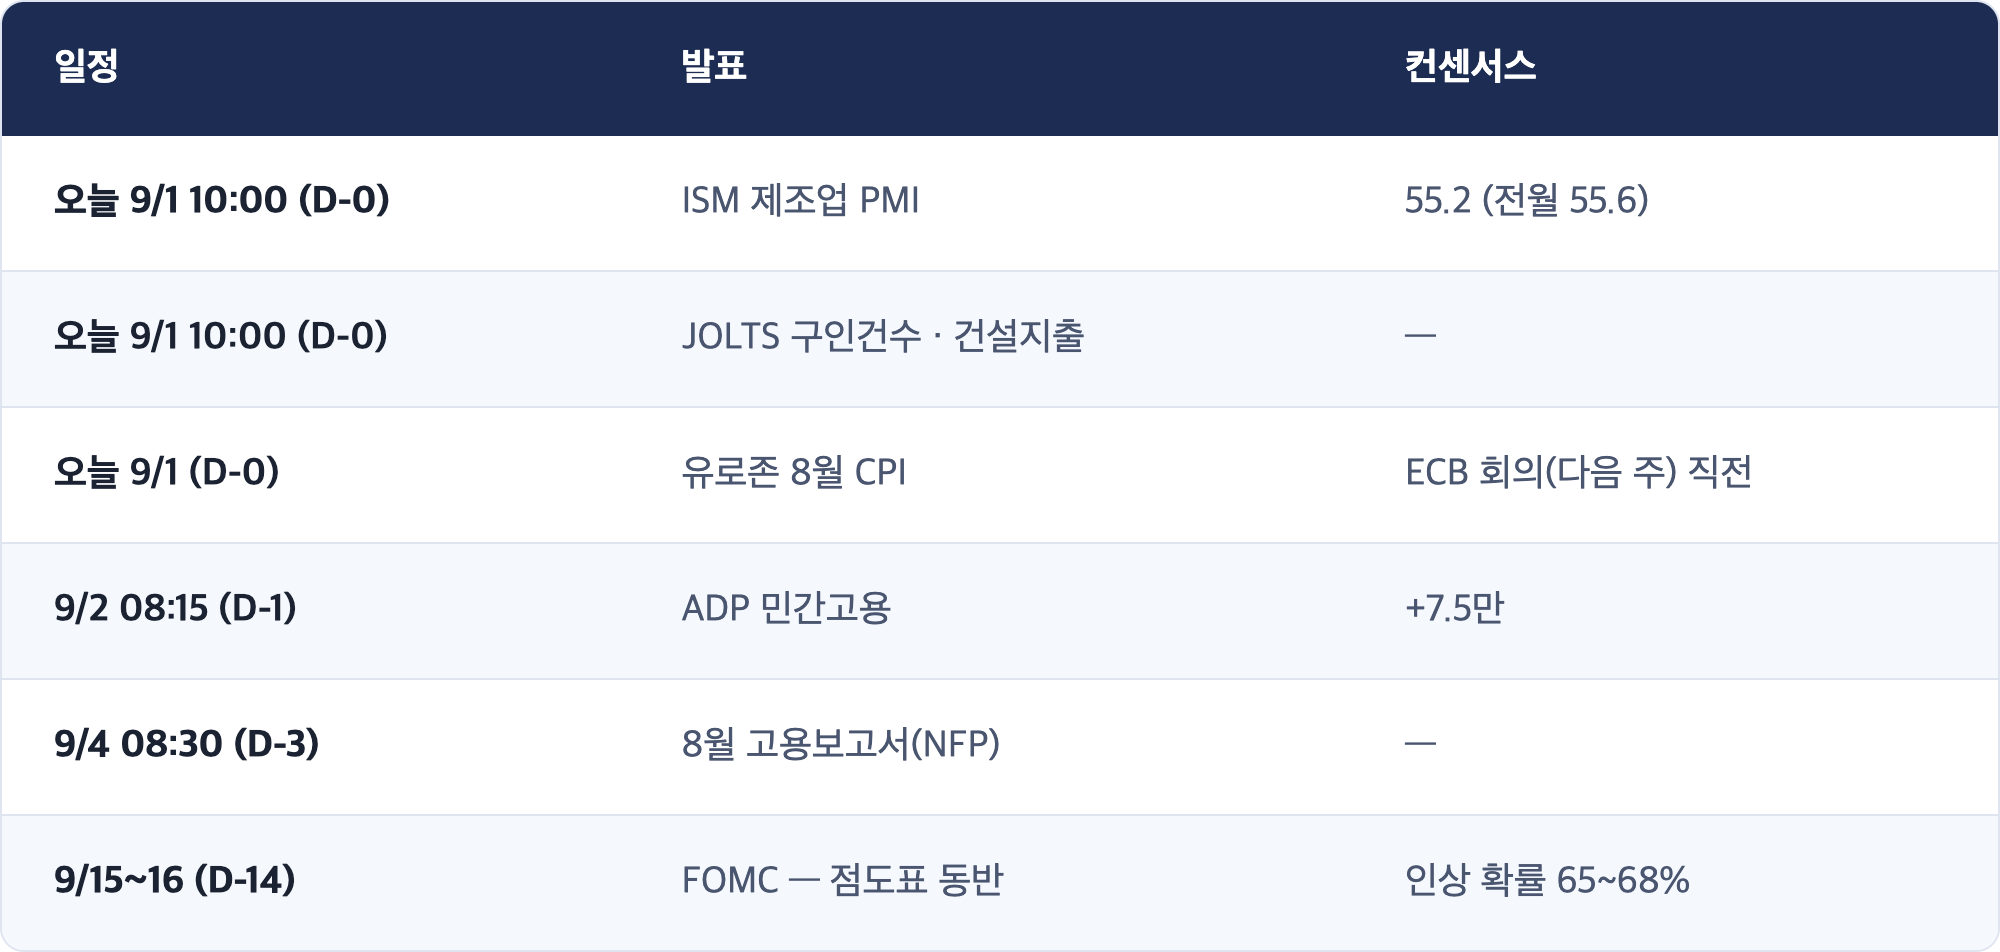
[해석] 지금은 「좋은 뉴스가 나쁜 뉴스」인 국면입니다. 평소라면 ISM이나 고용이 예상보다 강한 것은 주식에 호재입니다. 그런데 지금 시장은 연준이 인상할지를 65~68% 확률로 저울질하고 있습니다. 지표가 강하게 나오면 그 확률이 더 올라가고, 금리가 더 오르고, 그러면 오늘 프리장에서 본 것과 같은 압력이 다시 걸립니다. 이번 주에는 지표의 강약을 곧바로 주가의 호악재로 번역하지 마시고, 「이게 9월 인상 확률을 올리나 내리나」를 한 단계 거쳐서 읽으시는 편이 정확합니다.
[관측] 시장이 완전히 한 방향인 것은 아닙니다. 연방기금금리 선물은 65~68%를 가리키지만, 예측시장(Kalshi 57% · Polymarket 49%)은 더 낮게 봅니다. 선물시장과 예측시장이 15~20%포인트 벌어져 있다는 것은, 워시 의장의 발언을 얼마나 강하게 읽을지에 대해 시장 참여자들이 아직 합의하지 못했다는 뜻입니다. 이 간극은 금요일 고용지표에서 상당 부분 좁혀질 가능성이 큽니다.
4. 거시 배경 — 유가 · 달러 · 안전자산
[사실]
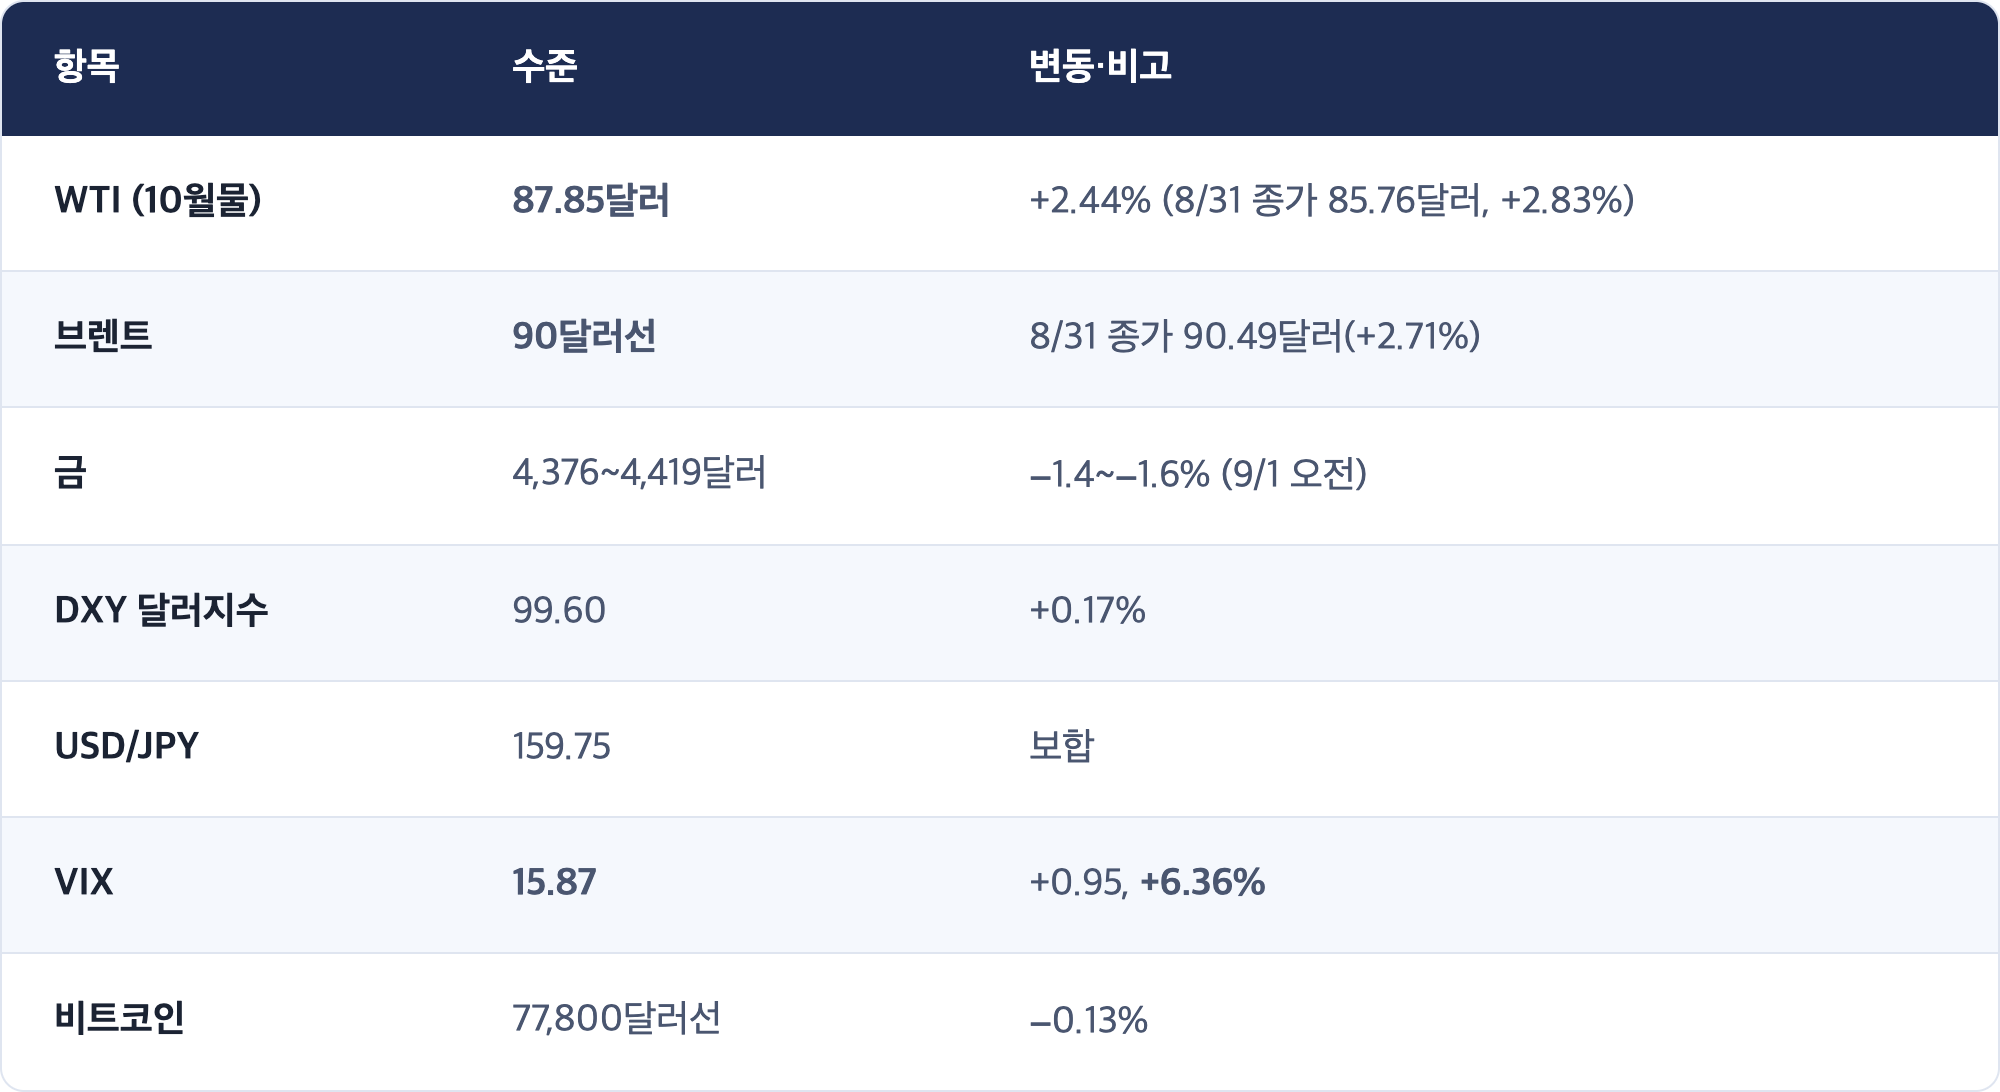
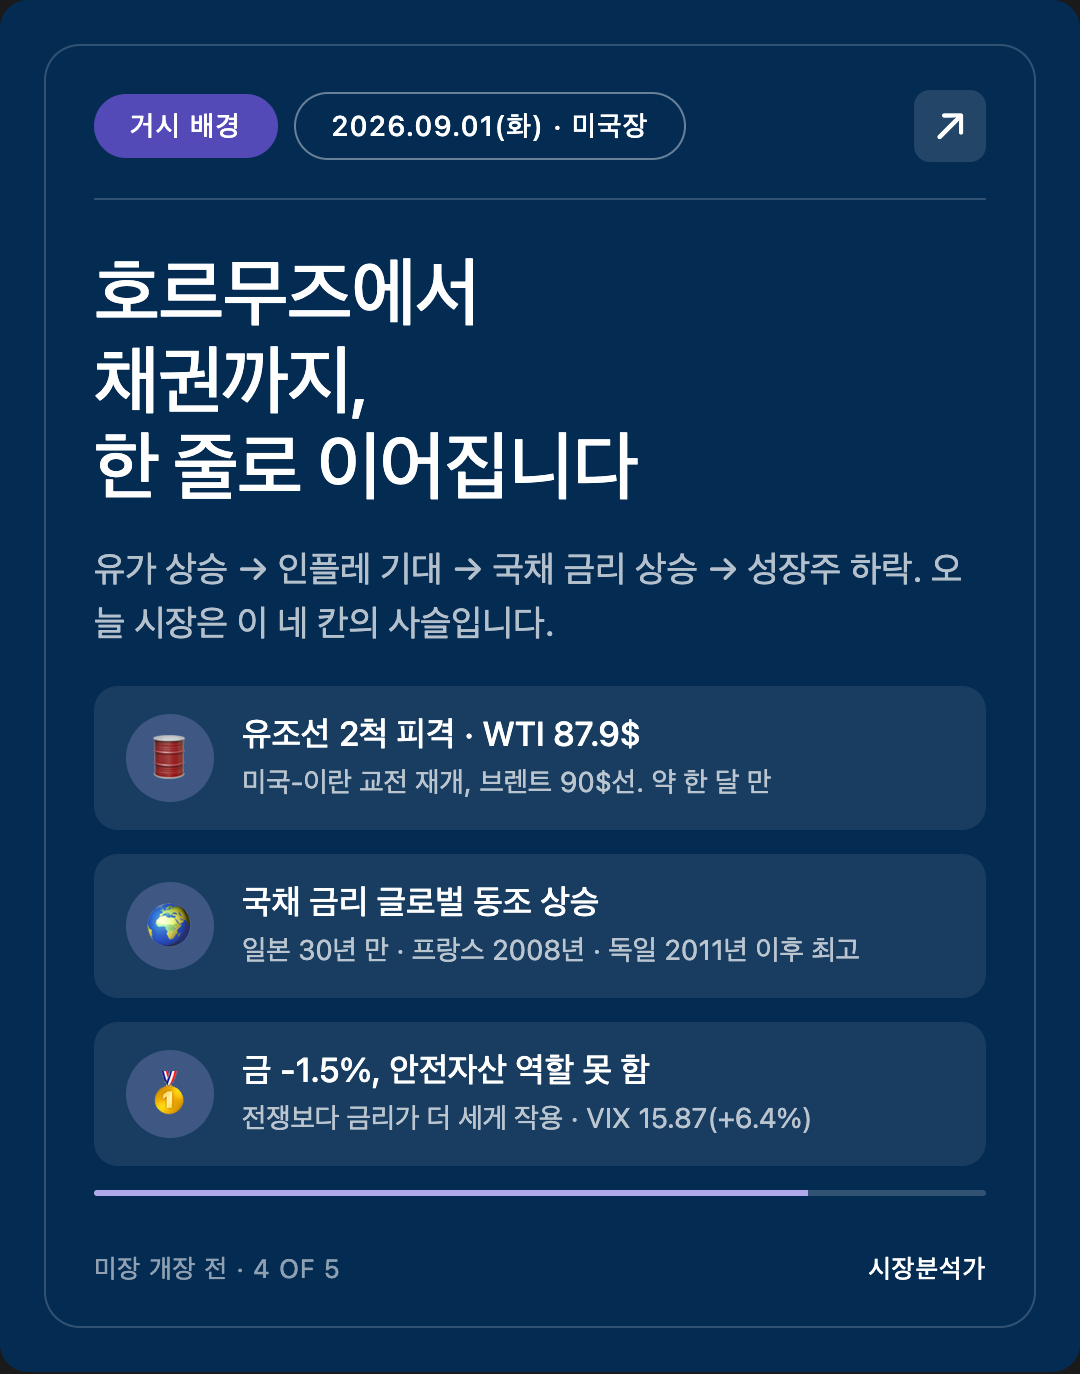
[사실] — 지정학 8/31 밤 호르무즈 해협을 빠져나가던 사우디산 원유 유조선 2척이 몇 분 간격으로 피격됐습니다. 미군은 호르무즈의 섬을 타격했고, 이란은 UAE와 요르단을 공격했습니다. 약 한 달 만의 교전 재개입니다.
[해석] 오늘 시장의 인과 사슬은 단순합니다. 호르무즈 교전 → 유가 상승 → 인플레 기대 상승 → 국채 금리 상승 → 주식(특히 성장주) 하락. 네 칸이 한 줄로 이어져 있습니다.
[관측] 금이 안전자산 역할을 못 하고 있습니다. 전쟁이 격화되는데 금은 −1.5% 빠졌습니다. 금은 이자를 주지 않기 때문에, 금리가 오르면 금을 들고 있는 기회비용이 커집니다. 지금은 지정학 리스크(금에 호재)보다 금리 상승(금에 악재)이 더 세게 작용하고 있다는 뜻입니다. 이건 시장이 지금 무엇을 더 크게 보고 있는지 알려주는 좋은 온도계입니다.
[관측] VIX가 15선을 회복했습니다. 8/31 14.92에서 15.87로 +6.4%. 아직 절대 수준은 낮지만(20 아래는 평온 구간), 방향이 바뀌었다는 점을 기록해 둡니다.
5. 미국장 (9/1 화) 프리뷰 — 개장 시 볼 네 가지
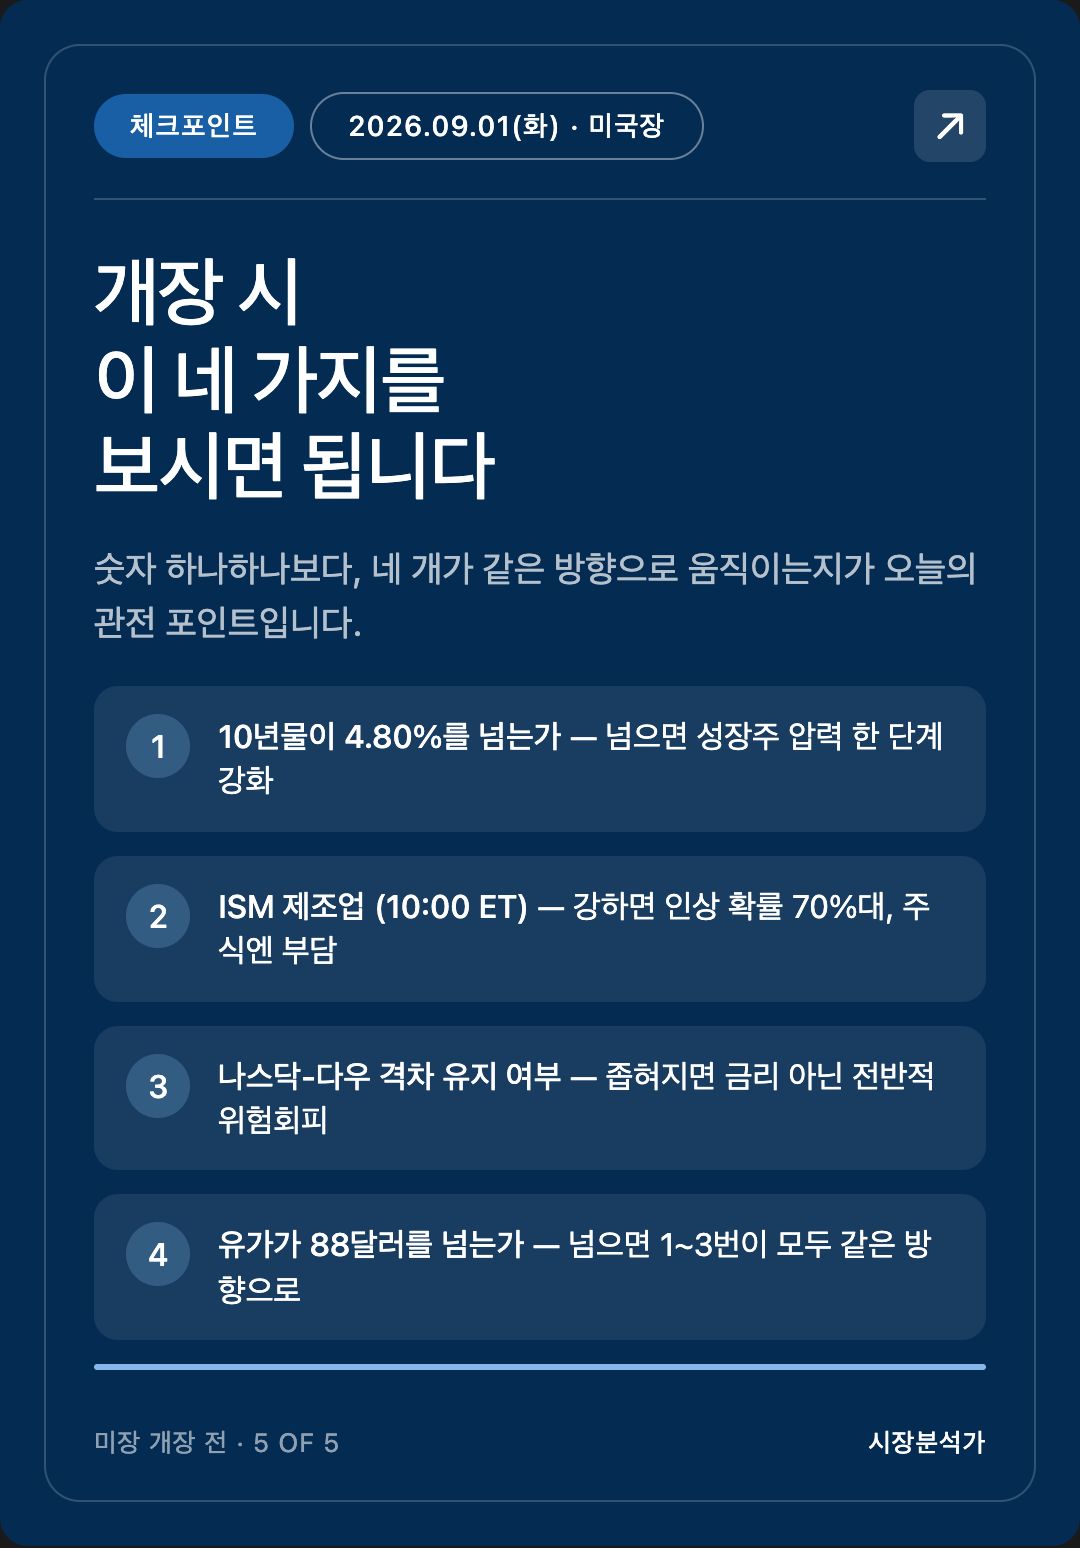
- 10년물이 4.80%를 넘는가. 넘으면 성장주 압력이 한 단계 더 걸립니다. 반대로 오늘 10:00 ISM이 약하게 나와 금리가 내려오면 나스닥이 가장 먼저 반등합니다.
- ISM 제조업(10:00 ET, 컨센 55.2). 강하게 나오면 9월 인상 확률이 70%대로 올라갈 수 있습니다. 지금은 강한 지표가 주식에 부담입니다.
- 나스닥과 다우의 벌어짐이 유지되는가. 프리장에서 −1.22% vs −0.65%였습니다. 개장 후에도 이 격차가 유지되면 「금리 스토리」가 오늘 하루를 지배한다는 확인입니다. 격차가 좁혀지면 지수 전반의 위험회피로 성격이 바뀐 것입니다.
- 유가가 88달러를 넘어서는가. 넘으면 인플레 계산이 한 번 더 올라가고, 위 1~3번이 모두 같은 방향으로 강해집니다.
[해석] 8월은 올랐다는 사실을 함께 기억하실 필요가 있습니다. 8월 월간으로 S&P 500 +2.6%, 나스닥 +3.9%로 5월 이후 첫 월간 상승이었습니다. 하루하루의 하락에 눈이 붙들리기 쉬운 국면인데, 한 달 단위로 보면 8월은 상승 달이었습니다. 9월은 계절적으로 미국 증시가 가장 약했던 달이라는 통계가 자주 인용되지만, 통계는 근거가 아니라 배경입니다. 오늘 시장을 움직인 것은 9월이라는 달력이 아니라 호르무즈와 채권입니다.
📘 공부 노트 — 왜 금리가 오르면 나스닥이 먼저 맞을까 (듀레이션)
개념. 듀레이션(duration)은 원래 채권 용어로, "이 자산이 돌려주는 돈이 평균적으로 얼마나 먼 미래에 있는가"를 재는 자입니다. 듀레이션이 길수록 금리가 조금만 움직여도 가격이 크게 흔들립니다.
비유. 시소를 떠올려 보십시오. 받침점에서 가까운 자리에 앉으면 시소가 기울어도 몸이 조금만 오르내립니다. 끝자락에 앉으면 같은 기울기에도 크게 출렁입니다. 금리 변화가 시소의 기울기이고, 이익이 얼마나 먼 미래에 있는지가 앉은 자리입니다.
주식에 적용. 주식에도 듀레이션이 있습니다. 지금 당장 배당과 이익을 주는 회사(은행·정유·통신·산업재)는 받침점 근처에 앉아 있습니다. 반대로 "5년 뒤, 10년 뒤에 크게 벌 것"이라는 기대로 가격이 매겨진 성장주는 시소 끝자락입니다. 금리가 오르면 먼 미래의 1달러를 오늘 값으로 환산할 때 더 많이 깎이기 때문에, 성장주의 현재가치가 더 크게 줄어듭니다.
실제 사례 — 바로 오늘 아침. 10년물이 3.5bp 오른 아침에, 성장주가 몰린 나스닥100 선물은 −1.22%, 전통 산업이 많은 다우 선물은 −0.65%였습니다. 같은 금리 변화에 두 배 가까이 다르게 반응한 것이 듀레이션 차이입니다. 어제 코스피(대형 반도체)는 올랐는데 코스닥(성장주)이 −1.56%로 빠진 것도 같은 원리로 읽을 수 있습니다.
그래서 무엇을 보나. 금리가 오르는 국면이라고 성장주가 나쁜 것은 아닙니다. 다만 같은 뉴스에 더 크게 흔들린다는 것을 미리 알고 있는 것과 모르고 맞는 것은 다릅니다. 금리 방향이 바뀌는 구간에서는 지수 하나만 보지 마시고, 나스닥과 다우의 격차를 함께 보시면 시장이 지금 무엇에 반응하는지가 훨씬 선명해집니다.
Sources
- Seoul Economic Daily — KOSPI Closes 0.23% Higher at 6,835.80 (2026-09-01)
- Businesskorea — [Closing Market] KOSPI Edges Higher Amid Mixed Trading (2026-09-01)
- 아시아경제 — 코스피, 6800선 강보합 마감…코스닥은 하락 / 코스닥 13.04P 내린 821.25 마감 (2026-09-01)
- CNBC — Dow futures fall 300 points to kick off September as global bond yields rise (2026-08-31)
- Yahoo Finance — Stock market today: Dow, S&P 500, Nasdaq futures fall as inflation, Iran war weigh (2026-09-01)
- TheStreet — Stock Market Today (Sept. 1, 2026): Dow futures slide on renewed U.S.-Iran hostilities
- TradingEconomics — US 10 Year Treasury Note Yield / Japan Stock Market / Gold (2026-09-01)
- Bloomberg — Treasury 10-Year Yield Tops 4.75%, Highest Since January 2025 (2026-08-31)
- CNBC — Global bond yields hit multi-decade highs (2026-08-18) · Markets see Warsh endorsing a rate hike in September (2026-08-31)
- FXStreet — Gold weakens below $4,400 as US Treasury yields surge, Fed rate hike bets rise (2026-09-01)
- Korea Herald — Two tankers carrying Saudi oil attacked in Strait of Hormuz (2026-09-01)
- Bloomberg — Latest Oil Market News and Analysis for Sept. 1 (2026-09-01)
- ISM / BLS / New York Fed — 경제지표 발표 일정 (2026년 9월)
- CME FedWatch · Kalshi · Polymarket — 9월 FOMC 확률
본 리포트는 시장 흐름·매크로 변수에 대한 해석이며, 개별 종목의 매수·매도 추천이 아닙니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.