2026.08.12(수) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
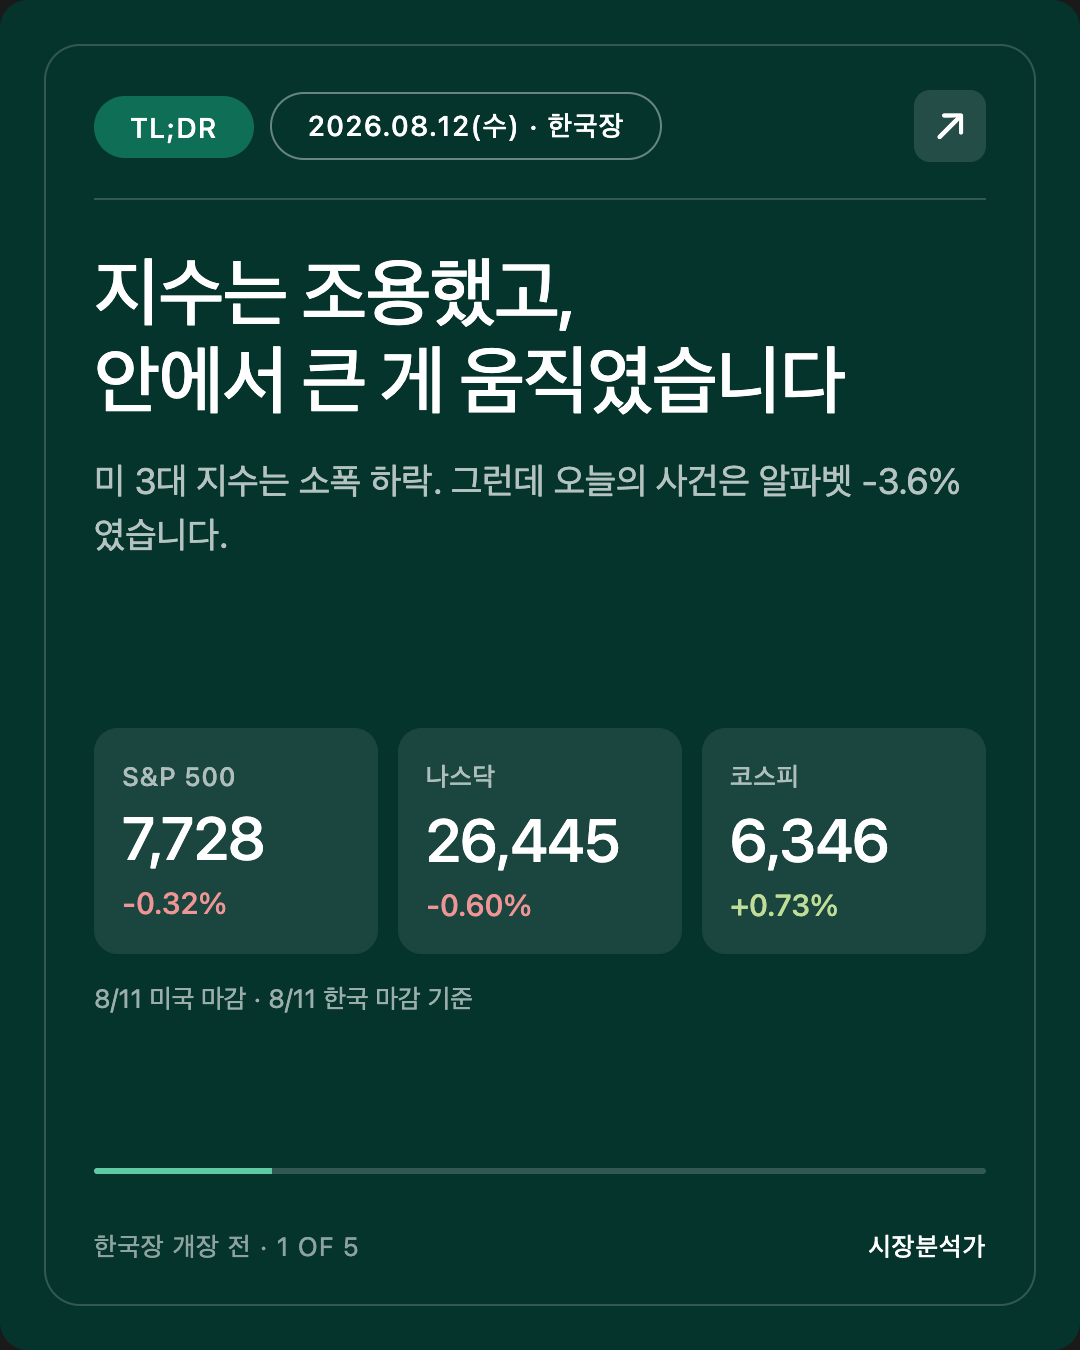
간밤 뉴욕증시는 3대 지수가 나란히 밀렸습니다. S&P500 7,728.20(-0.32%), 나스닥 26,445.45(-0.60%), 다우 53,791.85(-0.34%). 미·이란 호르무즈 협상이 다시 교착에 빠졌고, 오늘 밤 발표될 7월 CPI를 앞둔 관망이 겹쳤습니다. 그런데 지수보다 훨씬 중요한 사건이 그 안에서 있었습니다 — 알파벳이 3.6% 급락했습니다. 이유는 실적 부진이 아니라 AI 투자에 들어가는 돈의 크기, 그리고 그 돈을 어떻게 조달하는가였습니다. 같은 날 엔비디아는 월가 6개 대형 운용사와 5,000억 달러 규모 AI 인프라 금융 플랫폼을 발표했습니다. 두 뉴스는 같은 이야기의 앞뒤입니다. 한편 한국은 8월 초순 반도체 수출 +155.4%라는 실물 숫자를 확인하며 코스피 6,345.53(+0.73%)으로 올라섰고, 외국인이 4거래일 만에 순매수로 돌아섰습니다. 오늘 한국장을 앞두고 봐야 할 것들을 정리했습니다.
안녕하세요, 캔서방입니다. 2026.08.12(수) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-08-12 08:15 KST (밴쿠버 8/11 16:15 PDT)
기준: 8/11(화) 미국 마감 + 8/11(화) 한국·아시아 마감
⚡ TL;DR
- 미국 8/11 마감은 소폭 하락. S&P500 7,728.20(-0.32%) · 나스닥 26,445.45(-0.60%) · 다우 53,791.85(-0.34%). 급락이 아니라 CPI 대기 + 이란 교착에 따른 관망성 후퇴.
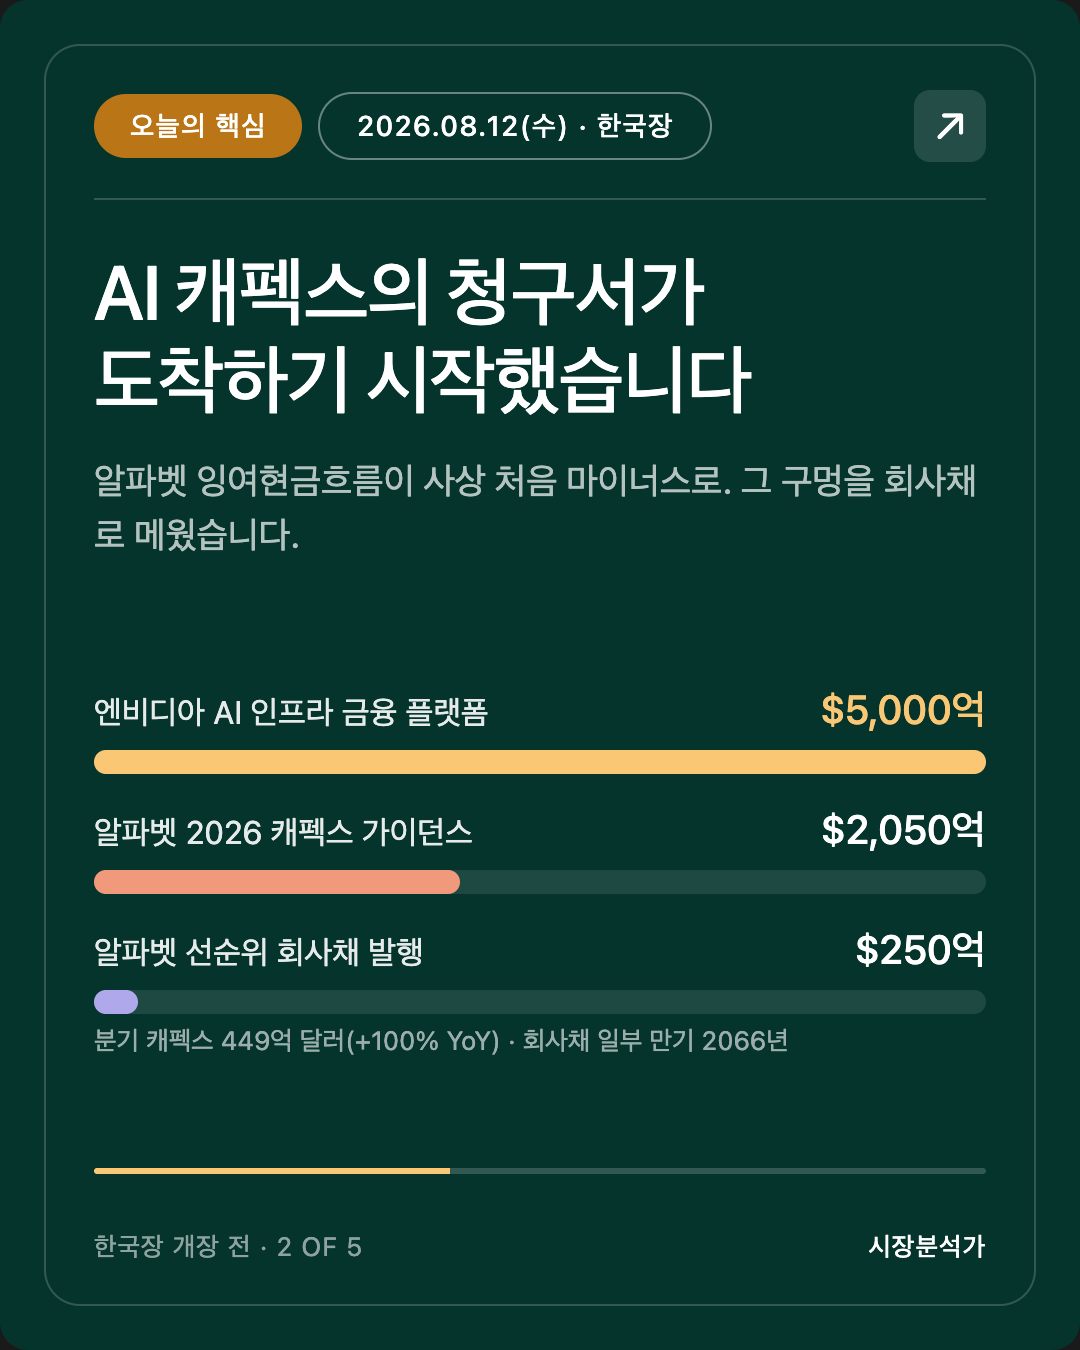
- 오늘의 핵심은 알파벳 -3.6%. 2026년 캐펙스 가이던스를 1,950~2,050억 달러로 상향, 분기 캐펙스 449억 달러(+100% YoY), 잉여현금흐름 첫 마이너스 전환, 250억 달러 회사채 발행. AI 투자가 처음으로 손익계산서상의 비용으로 보이기 시작했습니다.
- 같은 날 엔비디아는 아폴로·블랙록·블랙스톤·브룩필드·골드만삭스·KKR과 5,000억 달러 AI 인프라 금융 플랫폼 MOU. 컴퓨팅 자원을 담보로 SPV(특수목적법인)가 채권을 찍는 구조. AI 자금이 "현금"에서 "부채"로 넘어가는 국면 전환 신호.
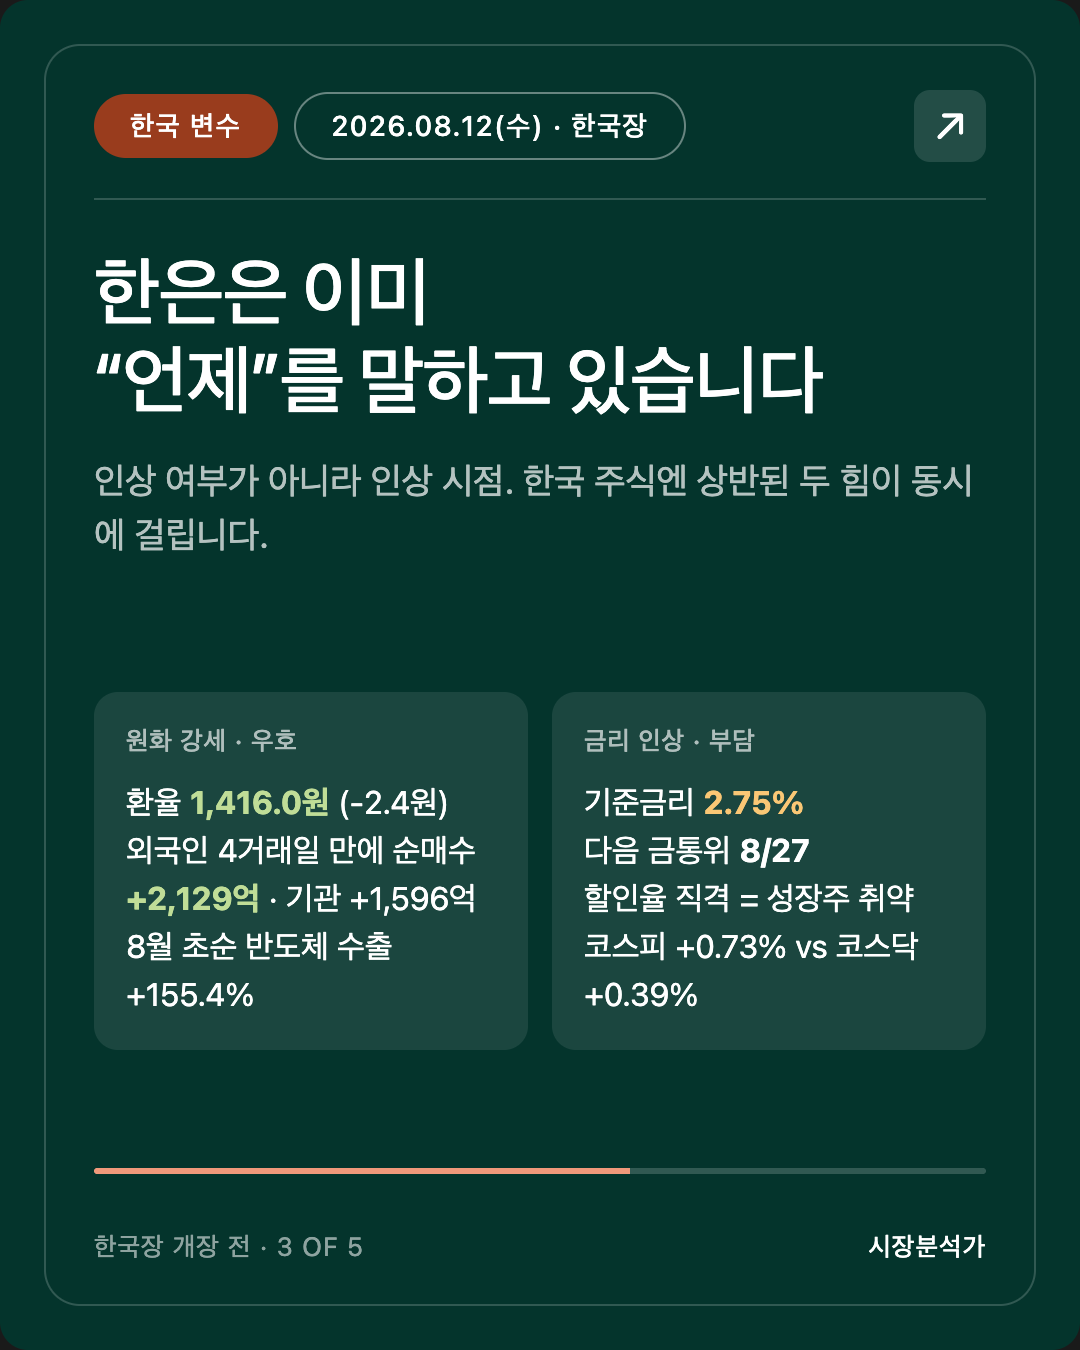
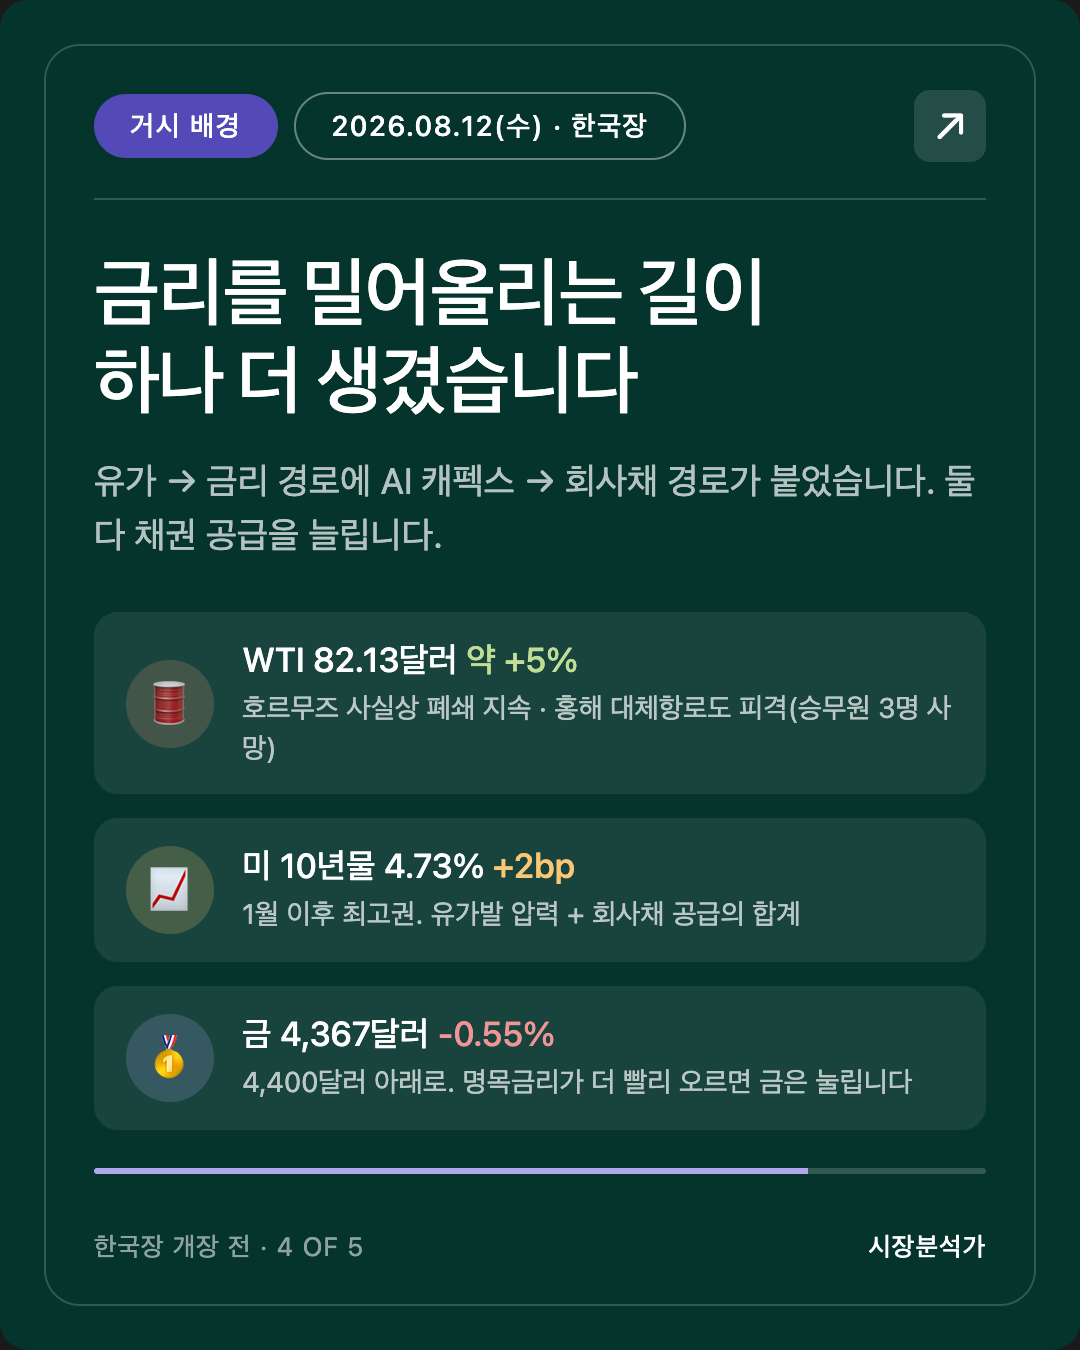
- 한국은 코스피 6,345.53(+0.73%) · 코스닥 857.84(+0.39%) · 원/달러 1,416.0원(-2.4원). 외국인이 4거래일 만에 순매수 전환(+2,129억), 삼성전자 +4.13% 반등.
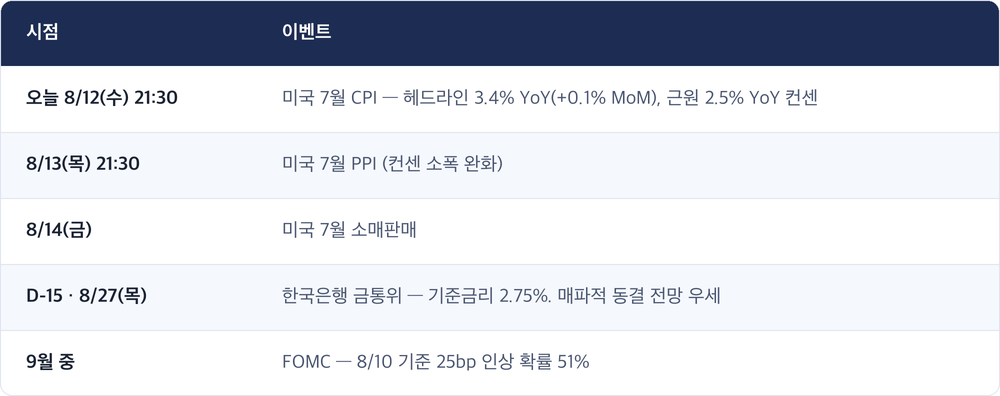
- 오늘 밤 21:30 KST 미국 7월 CPI가 이번 주의 전부입니다. 컨센 헤드라인 3.4% YoY(+0.1% MoM), 근원 2.5% YoY. 그리고 국내 축은 8/27 금통위 — 한은은 이미 "인상 여부"가 아니라 "인상 시점"을 말하고 있습니다.
1. 미국·글로벌 마감 정리 (8/11 ET 마감 → 한국 8/12 05:00 KST)
[사실]
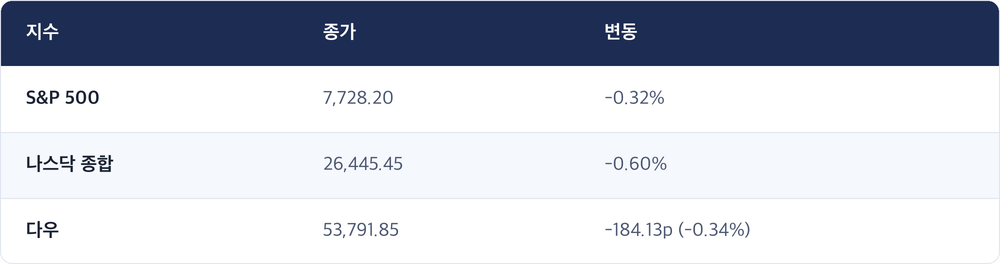
- 장 초반에는 미·이란 협상 진전 기대에 다우가 0.28% 오르며 혼조 출발했으나, 협상 교착이 재확인되며 오후에 되밀림.
- 빅테크가 하락을 주도 — 알파벳, 애플, 아마존이 함께 밀렸습니다.
- 아시아: 대만 가권 +0.43%(실적 기대 기술주 매수, 이틀째 상승), 홍콩 H주 -1.09%(중동 정세 불투명).
[관측] 이틀 연속 "지수는 조용한데 안에서는 크게 움직이는" 날입니다. 8/10은 에너지↑/반도체↓ 로테이션이었고, 8/11은 AI 캐펙스 재평가였습니다.
2. 오늘의 핵심 한 가지 — AI 캐펙스의 청구서가 도착하기 시작했다
[사실]
- 알파벳(GOOGL) -3.61%, GOOG -3.38%
- 순다르 피차이, 2026년 캐펙스 가이던스를 1,950억~2,050억 달러로 상향
- 분기 캐펙스 449억 달러 — 전년 동기 대비 +100%
- 이에 따라 잉여현금흐름(FCF)이 사상 처음 마이너스로 전환
- 250억 달러 규모 선순위 회사채 발행 완료 (만기 2028~2066년)
- 프랑스 출판사 약 300곳이 구글 AI Overviews를 놓고 경쟁당국에 제소
- 같은 날 엔비디아 — 아폴로·블랙록·블랙스톤·브룩필드·골드만삭스·KKR 6개사와 5,000억 달러 이상 AI 인프라 자금 조달 플랫폼 MOU 체결. 컴퓨팅 자원을 담보로 SPV가 사모 발행·채권으로 수백억 달러 단위 조달. 젠슨 황은 AI 연산을 "투자 가능한 자산군(investable asset class)"이라 표현.
[해석]
지금까지 AI 자본지출은 시장에서 성장의 증거로 읽혔습니다. 캐펙스를 늘린다 = 수요가 그만큼 확실하다는 신호였고, 주가는 그 발표에 올랐습니다.
8/11에 그 해석이 처음으로 뒤집혔습니다. 알파벳의 FCF가 마이너스로 돌아섰다는 것은, AI 투자가 회사가 벌어들이는 현금의 범위를 넘어섰다는 뜻입니다. 그래서 250억 달러 회사채가 필요했고, 그중 일부는 2066년 만기입니다. 40년짜리 부채로 3~5년 쓰고 교체해야 하는 GPU를 삽니다.
같은 날 엔비디아 뉴스는 이 그림의 반대편입니다. 고객사들이 현금으로 GPU를 살 여력이 한계에 다다르자, 엔비디아가 직접 자금 조달 구조를 만들어준 것입니다. 컴퓨팅을 담보로 잡고 SPV가 채권을 찍는 구조는, 좋게 보면 AI 인프라를 부동산·인프라처럼 자산화하는 금융 혁신이고, 나쁘게 보면 판매자가 구매자에게 돈을 빌려주는 벤더 파이낸싱의 대형 버전입니다.
이걸 어떻게 읽어야 할까요. 두 시나리오를 나란히 놓겠습니다.
- 시나리오 A(정상 진화) — 전력·통신·철도가 그랬듯 인프라 산업은 원래 부채로 짓습니다. 자본 접근성이 좋아지면 중소 AI 기업까지 컴퓨팅을 살 수 있게 되고, 이는 엔비디아·HBM·메모리 수요의 저변을 넓힙니다. 한국 반도체엔 순풍입니다.
- 시나리오 B(신용 사이클화) — AI 수요가 이제 신용의 함수가 됩니다. 금리가 오르거나 신용 스프레드가 벌어지면 SPV 조달 비용이 뛰고, 주문이 취소·연기됩니다. 지금까지 "AI 수요는 금리와 무관하다"는 게 반도체 강세의 전제였는데, 그 전제가 약해지는 겁니다.
진규가 짚어야 할 지점은 이겁니다 — 앞으로 한국 반도체를 볼 때 하이퍼스케일러의 캐펙스 규모만 보면 부족합니다. 그 캐펙스가 영업현금으로 나오는지, 부채로 나오는지를 함께 봐야 합니다. 전자면 사이클이 튼튼하고, 후자면 사이클이 금리에 묶입니다. 미 10년물이 4.73%까지 올라온 지금 이 구분은 한가한 이야기가 아닙니다.
📚 공부 노트 — 잉여현금흐름(FCF)이 마이너스라는 말의 뜻
개념: 잉여현금흐름 = 영업활동으로 번 현금 − 설비투자(캐펙스). 회사가 사업을 굴리고 남긴 진짜 현금입니다. 회계상 순이익은 흑자여도 FCF는 마이너스일 수 있습니다.
비유: 연봉 1억을 버는 사람이 있습니다. 손익만 보면 부자죠. 그런데 올해 집을 짓느라 1억 2천을 썼습니다. 통장은 2천만 원 마이너스입니다. 대출을 받아야 합니다. 집이 좋은 자산이면 옳은 결정이고, 집값이 빠지면 잘못된 결정입니다. FCF 마이너스 그 자체가 나쁜 게 아니라, 무엇을 위해 마이너스인가가 전부입니다.
실제 사례: 아마존은 2000년대 내내 FCF가 얇거나 마이너스였고, 그 돈으로 물류센터와 AWS를 지었습니다. 결과적으로 옳았죠. 반대로 2000년 통신사들은 부채로 광케이블을 깔았고, 수요가 뒤따르지 않아 대규모 파산으로 끝났습니다. 지금 빅테크의 AI 캐펙스는 아직 어느 쪽인지 결론이 나지 않았습니다. 분기마다 매출 성장률이 캐펙스 증가율을 따라가는지를 보는 것이 판별법입니다.
3. 한국 변수 — 한은은 이미 "언제"를 말하고 있다
[사실]
- 코스피 6,345.53(+45.87p, +0.73%) · 코스닥 857.84(+3.37p, +0.39%) · 원/달러 1,416.0원(-2.4원)
- 유가증권시장에서 외국인 +2,129억 · 기관 +1,596억 순매수. 8/6부터 팔던 외국인이 4거래일 만에 매수 전환.
- 삼성전자 +4.13% 반등, SK하이닉스 +0.35%. 다만 공매도 거래대금 1위 삼성전자 5,356억, 2위 SK하이닉스 4,025억 — 양방향 힘겨루기.
- 8월 1~10일 반도체 수출 99.5억 달러(+155.4% YoY), 전체 수출 213억 달러(+45.3%)
- 유상대 한은 부총재(8/11 기자간담회):
- 추가 인상 시점은 "일별 통관 수출, 신용카드 사용액"을 보고 판단
- "이번 주부터 조사국이 경제 전망 작업" — 성장·물가 경로가 결정 근거
- "환율이 안정되고 주식 변동성이 커진 건 분명하지만, 그 둘은 중앙은행에 여유를 줄 뿐 주요 요소는 아니다"
- "환율 1,400원도 굉장히 높은 수준이고 물가에 큰 상방 요인" / 방향은 "밑으로"
- 물가 목표 2.0%를 정확히 맞추기보다 "안정된 범위" 판단 시까지 긴축 유지
- 기준금리는 7/16에 2.50% → 2.75%로 인상된 상태. 다음 금통위는 8/27.
[관측]
부총재의 문장에서 결정적인 부분은 이겁니다 — 그는 "금리를 올릴 것인가"를 논의하지 않았습니다. "언제, 무엇을 보고 올릴 것인가"를 논의했습니다. 그리고 주식시장 변동성과 환율 안정은 "주요 요소가 아니다"라고 못 박았습니다. 즉 코스피가 흔들려도 그것이 인상을 막는 논리가 되지 않는다는 뜻입니다.
시장 컨센서스는 8/27 매파적 동결(동결하되 소수의견 1~2명 + 강한 인상 시사) 쪽으로 기울어 있습니다.
[해석]
미국과 한국의 통화정책 방향이 이번 국면에서 같은 쪽을 보고 있다는 점이 특이합니다. 미국은 유가 때문에 9월 인상 확률이 51%까지 올라와 있고(8/10 기준), 한국은 수요 압력 때문에 추가 인상을 저울질합니다. 부총재는 이번 물가를 우크라이나 때와 달리 공급 충격이 아니라 경기 회복에 따른 수요 압력으로 규정했습니다. 폭은 작지만 지속성이 있다는 진단입니다.
여기서 한국 주식에 대한 두 가지 상반된 힘이 생깁니다.
- 긍정 — 내외 금리차 축소 + 무역흑자 확대 → 원화 강세 압력. 부총재도 방향은 아래라고 봅니다. 외국인 자금엔 환차익이 붙는 구조이고, 실제로 어제 외국인이 4거래일 만에 사자로 돌아섰습니다.
- 부정 — 금리 인상은 밸류에이션(할인율)에 직격입니다. 특히 부채가 많거나 이익이 먼 미래에 있는 종목, 그리고 코스닥 성장주가 취약합니다. 어제 코스피(+0.73%)와 코스닥(+0.39%)의 격차가 이 구도를 이미 보여주고 있습니다.
참고 인물들의 시각과 교차해 보면 — 네 분(곽상준·박시동·이광수·이선엽)은 공통적으로 한국 증시 장기 상승 + 반도체 중심을 봅니다. 지금 8월 초순 수출 +155.4%는 그 시각을 뒷받침하는 실물 숫자가 맞습니다. 다만 공통점이 곧 정답은 아닙니다. 네 분의 시각에 상대적으로 덜 들어가 있는 변수가 금리 인상 사이클의 지속과 AI 캐펙스의 자금조달 구조 변화입니다. 강세론을 취하더라도 이 두 가지는 별도로 점검해야 할 리스크입니다.
4. 거시 배경 — 유가·금리·달러·금
[사실]
[관측]
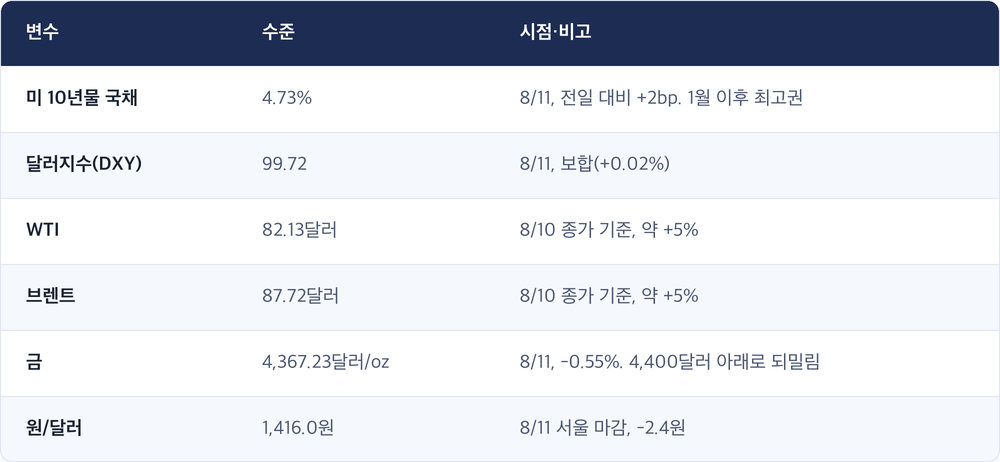
- 호르무즈 해협은 여전히 사실상 폐쇄 상태입니다. 6/17 미·이란 양해각서는 곧 무산됐고, 이란은 "미국의 해상봉쇄 해제가 먼저"라는 입장. 트럼프 대통령은 추가 공습보다 해상봉쇄로 압박하겠다는 쪽으로 기울어 있고, "이란에 대한 다음 조치? 곧 알게 될 것"이라 발언했습니다.
- 8/11에는 바브엘만데브 해협에서 후티 반군 공격으로 상선 승무원 3명이 사망했습니다. 홍해 대체 항로도 안전하지 않다는 뜻입니다.
- 금이 4,400달러 아래로 밀린 것은 차익 실현 + 유가발 금리 상방 압력 조합 때문입니다. 금은 실질금리에 민감하므로, 인플레가 올라도 명목금리가 더 빨리 오르면 눌립니다.
[해석]
지금 시장의 지배 변수는 여전히 유가 → 금리 경로입니다. 여기에 8/11부터 AI 캐펙스 → 회사채 발행 경로가 새로 붙었습니다. 두 경로 모두 채권 공급을 늘리고 금리를 밀어 올립니다. 미 10년물 4.73%는 그 합계입니다.
한국 투자자 입장에서 이 조합의 의미는 이렇습니다 — 금리가 오르는데 원화는 강해질 수 있는, 다소 이례적인 국면입니다. 한은도 함께 올리기 때문이죠. 환율이 진짜로 1,400원 아래를 향해 내려간다면, 그건 외국인 수급에 확실한 우호 요인이 됩니다.
5. 다음 한국장 (8/12 수 KST) 프리뷰
[관측] 오늘 한국장의 조건
- 미국 마감이 -0.3~-0.6%로 약하지만 무너지지 않았습니다. 갭다운 출발보다 보합권 눈치보기 개연성.
- 어제 삼성전자가 +4.13% 급반등한 만큼, 오늘은 그 되돌림 여부가 지수 방향을 좌우합니다.
- 알파벳 급락은 AI 캐펙스 서사에 대한 재평가입니다. 한국 반도체는 그 캐펙스의 수혜자이므로 1차적으로는 중립~약보합 요인이나, "AI 투자 지속 가능성" 논쟁이 커지면 밸류에이션 부담으로 전이될 수 있습니다.
- 엔비디아 5,000억 달러 조달 뉴스는 수요 저변 확대로 읽히면 HBM·메모리에 긍정 재료입니다. 시장이 어느 쪽으로 해석하는지를 개장 초 반도체 수급으로 확인하는 게 빠릅니다.
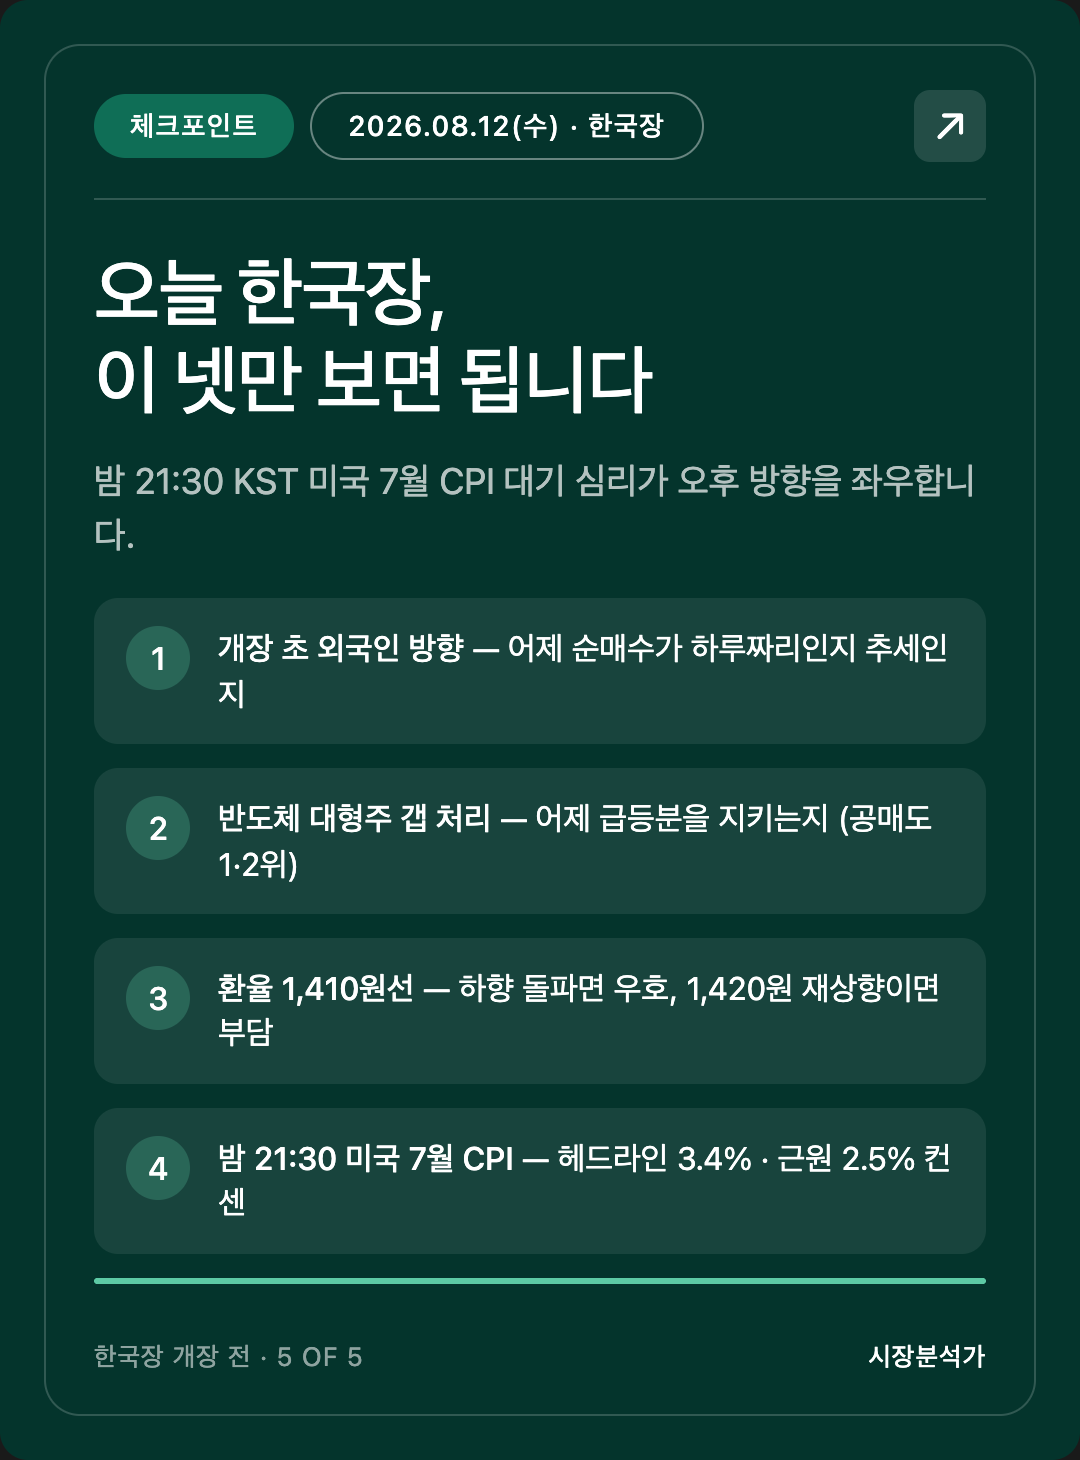
✅ 오늘 한국장 체크포인트 4가지
- 개장 초 외국인 방향 — 어제 4거래일 만의 순매수(+2,129억)가 하루짜리였는지 추세인지. 이틀 연속이면 의미가 다릅니다.
- 삼성전자·SK하이닉스의 갭 처리 — 어제 +4.13% 급등분을 지키는지. 공매도 거래대금 1·2위가 이 둘이라는 점에서 양방향 변동성이 큽니다.
- 환율 1,410원선 — 하향 돌파 시 외국인 수급에 우호적. 반대로 1,420원 재상향은 한은 부담 가중.
- 밤 21:30 KST 미국 7월 CPI 대비 포지션 — 오늘 오후 국내 지수의 방향은 사실상 이 대기 심리에 좌우됩니다.
📅 이벤트 캘린더 (D-N, 한국 시간 기준)
6. 정정 사항
- 직전 8/11 AM 리포트에서 8월 1~10일 반도체 수출을 "100억 달러"로 적었으나, 관세청 정확 수치는 99.5억 달러입니다. 반올림 표기였으며 증감률 +155.4%는 동일합니다.
Sources
- Stock market today: Dow, S&P 500, Nasdaq slip amid US-Iran impasse, Alphabet stock sinks — Yahoo Finance
- Sundar Pichai Raised Alphabet's 2026 Capex Forecast to as Much as $205 Billion — The Motley Fool
- Nvidia lines up $500 billion in financing as CEO Jensen Huang tells CNBC his chips are 'investable asset' — CNBC
- Nvidia and Wall Street team up on $500 billion bet on AI infrastructure — CNN Business
- 한은 부총재 "향후 일별 통관 수출 등 검토해 금리 인상" — 뉴시스
- 증시 마감 시황 (코스피 6345.53 / 코스닥 857.84 / 환율 1415.9) — 뉴시스
- 코스피, 외인·기관 사자에 강세 마감…삼성전자 4%대 반등 — 한국경제
- Oil prices climb as Iranian demands cloud outlook for Strait of Hormuz — Al Jazeera
- Gold prices today, Tuesday, August 11, 2026 — Yahoo Finance
- Wednesday's crucial CPI report will show tamer inflation, according to prediction markets — CNBC
- "27일 금통委, 금리 현 2.75% 유지할 듯…1~2명 인상 소수의견" — 금융소비자뉴스
- US 10 Year Treasury Note Yield — Trading Economics
시장분석가 · 개별 종목 매수·매도 추천을 하지 않습니다. 이 리포트는 매크로 흐름 해석을 위한 자료입니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.