2026.10.05(월) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
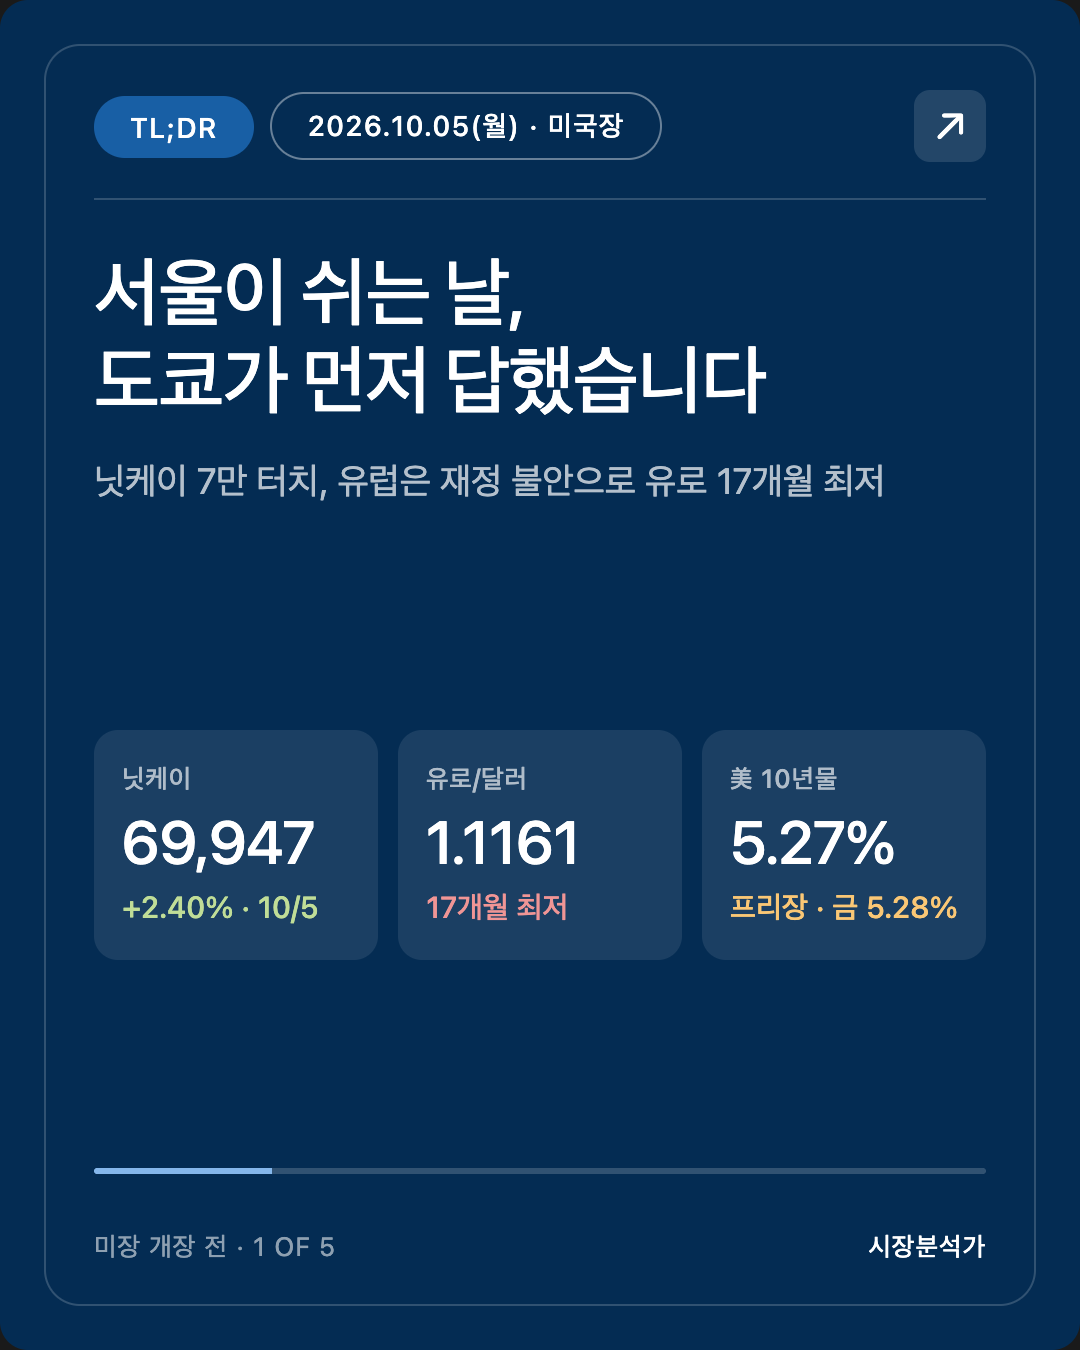
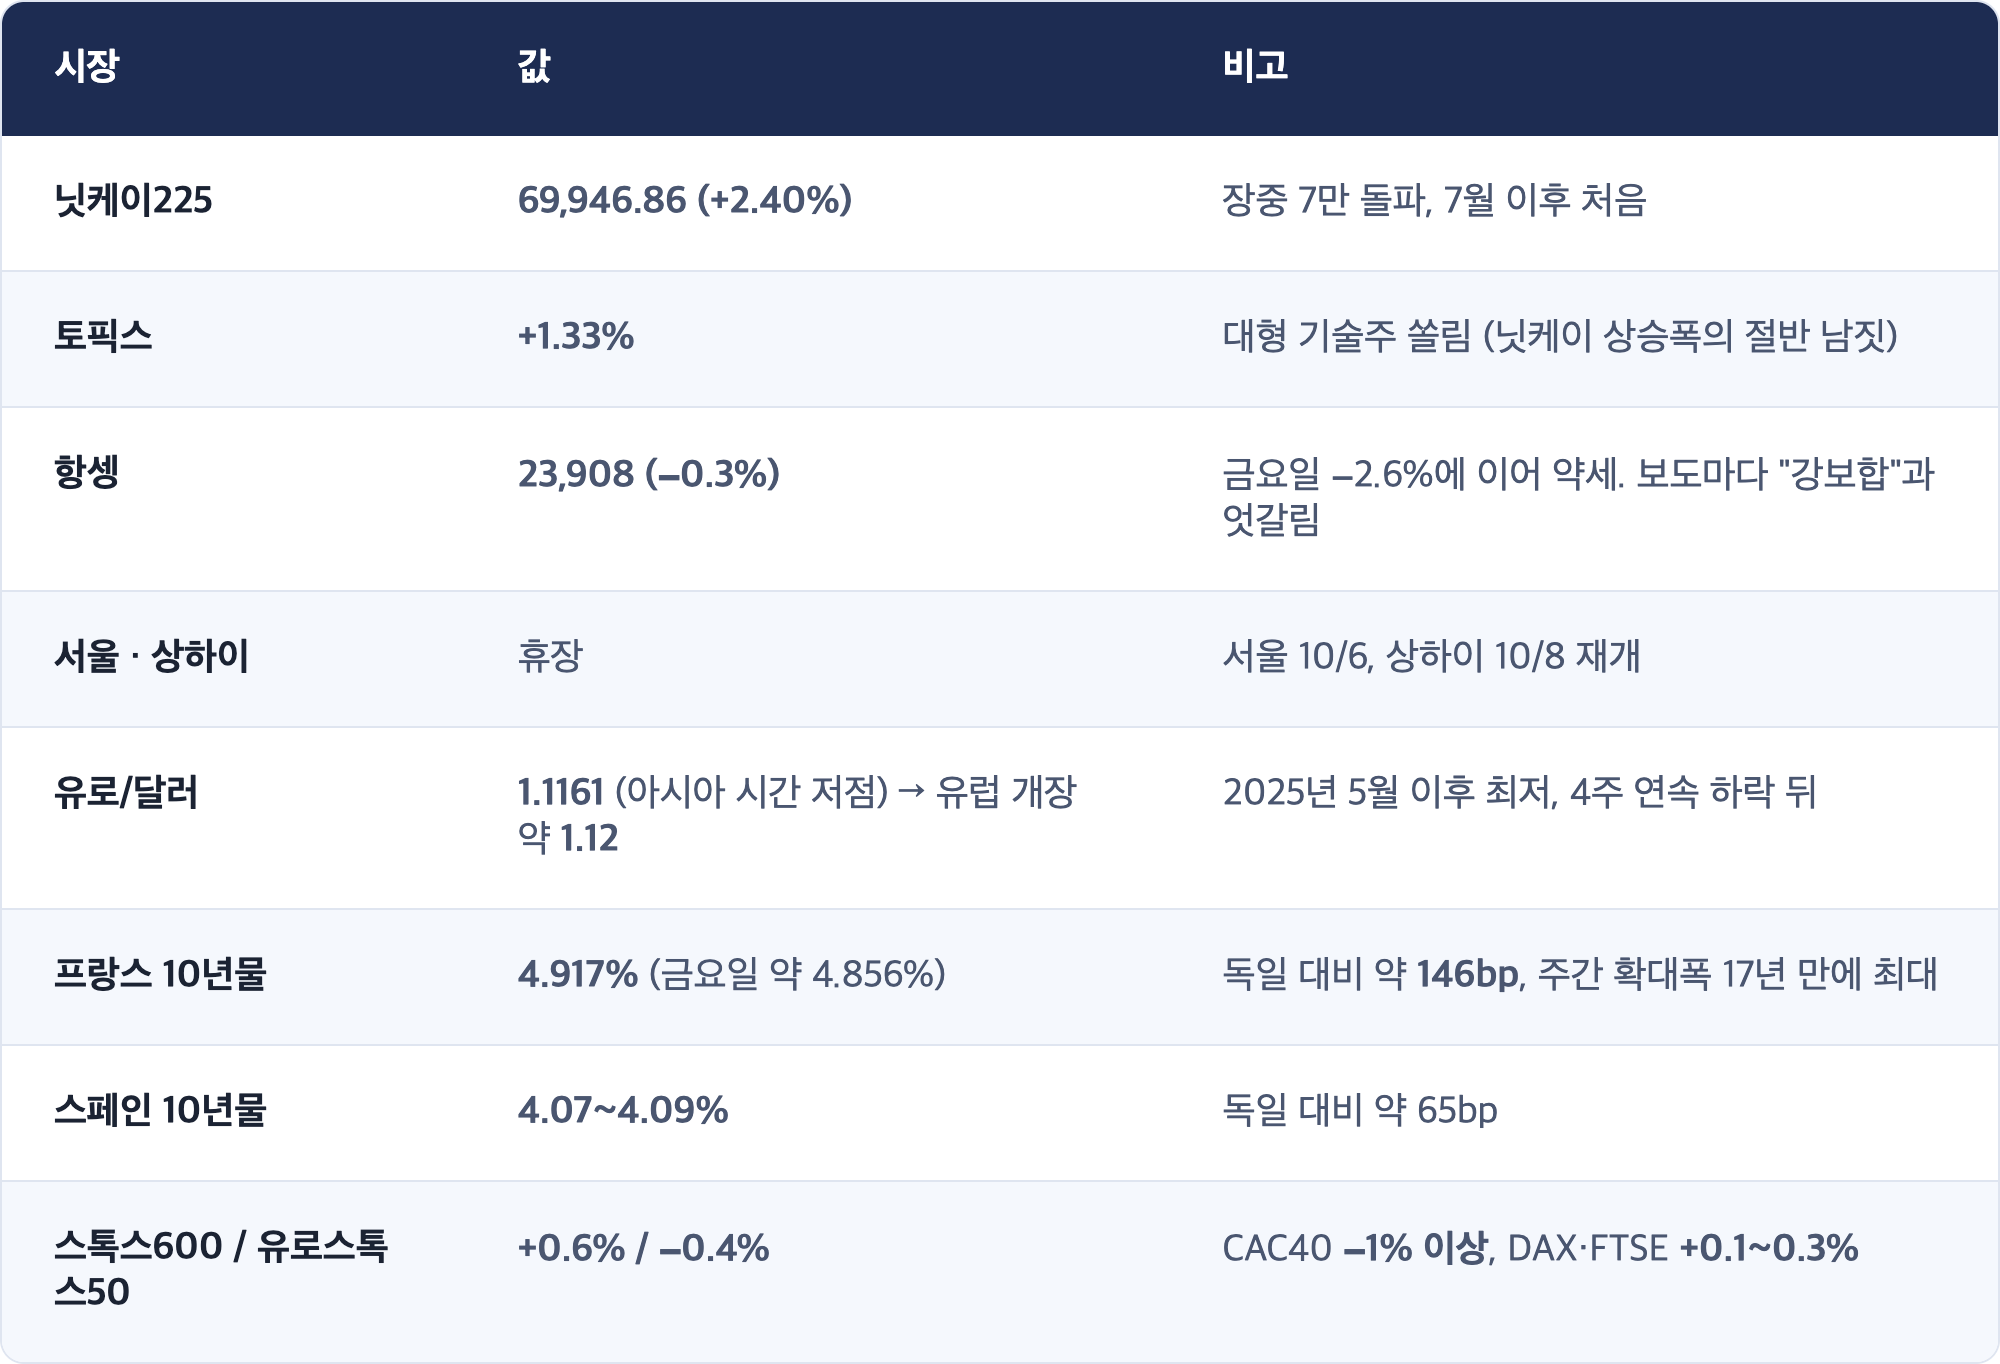
서울이 쉬는 사이 도쿄가 먼저 답했습니다. 닛케이225는 장중 7만선을 약 3개월 만에 다시 밟았고 69,946.86(+2.40%) 으로 마감했습니다. 금요일 미국 9월 고용이 2만9천 명 에 그치면서 연준의 10월 인상 확률이 20% 아래 로 내려간 것이 AI·반도체 대형주 매수로 이어졌습니다.
그런데 같은 아침 유럽에서는 다른 불이 붙었습니다. 프랑스 재정 불안에 스페인 조기 총선(11/29) 소식이 겹쳐 유로화가 1.1161달러, 17개월 만의 최저까지 밀렸습니다. 프랑스 10년물은 4.92% 로 2002년 이후 처음 5%를 넘보고 있습니다. 미국 선물은 S&P 보합, 나스닥100 −0.2% 로 숨을 고르는 중입니다. 오늘 미국장의 질문은 이것입니다. 고용 쇼크가 만든 "덜 오를 금리"를, 유럽발 재정 불안이 다시 밀어 올리는가.
안녕하세요, 캔서방입니다. 2026.10.05(월) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-05 05:55 PDT (한국 10/5 21:55 KST)
기준: 미국 10/2(금) 확정 종가 + 도쿄·홍콩 10/5 마감(서울은 개천절 대체공휴일, 중국 본토는 국경절 연휴로 휴장) + 유럽 10/5 장중 + 미국 10/5 프리장
🟢 예약 05:30 PDT, 작업 시작 05:43 PDT. 미국 수치는 개장 전 프리장 기준입니다.
🟡 서울은 오늘 열리지 않았습니다. 그래서 이 회차의 "아시아 마감" 자리는 도쿄가 대신합니다. 10/4 PM이 걸어 둔 체크포인트 넷은 10/6(화) 서울 마감 기준이라 오늘은 채점하지 않고, 미국장과 겹치는 두 개만 중간 점검합니다.
⚡ TL;DR
- ★ 도쿄가 서울 몫까지 샀습니다. 닛케이 69,946.86(+2.40%), 장중 7만 돌파. 토픽스 +1.33%. 이유는 "연준 10월 인상 확률 20% 미만"(CME, 일주일 전 64%)과 AI·반도체 대형주.
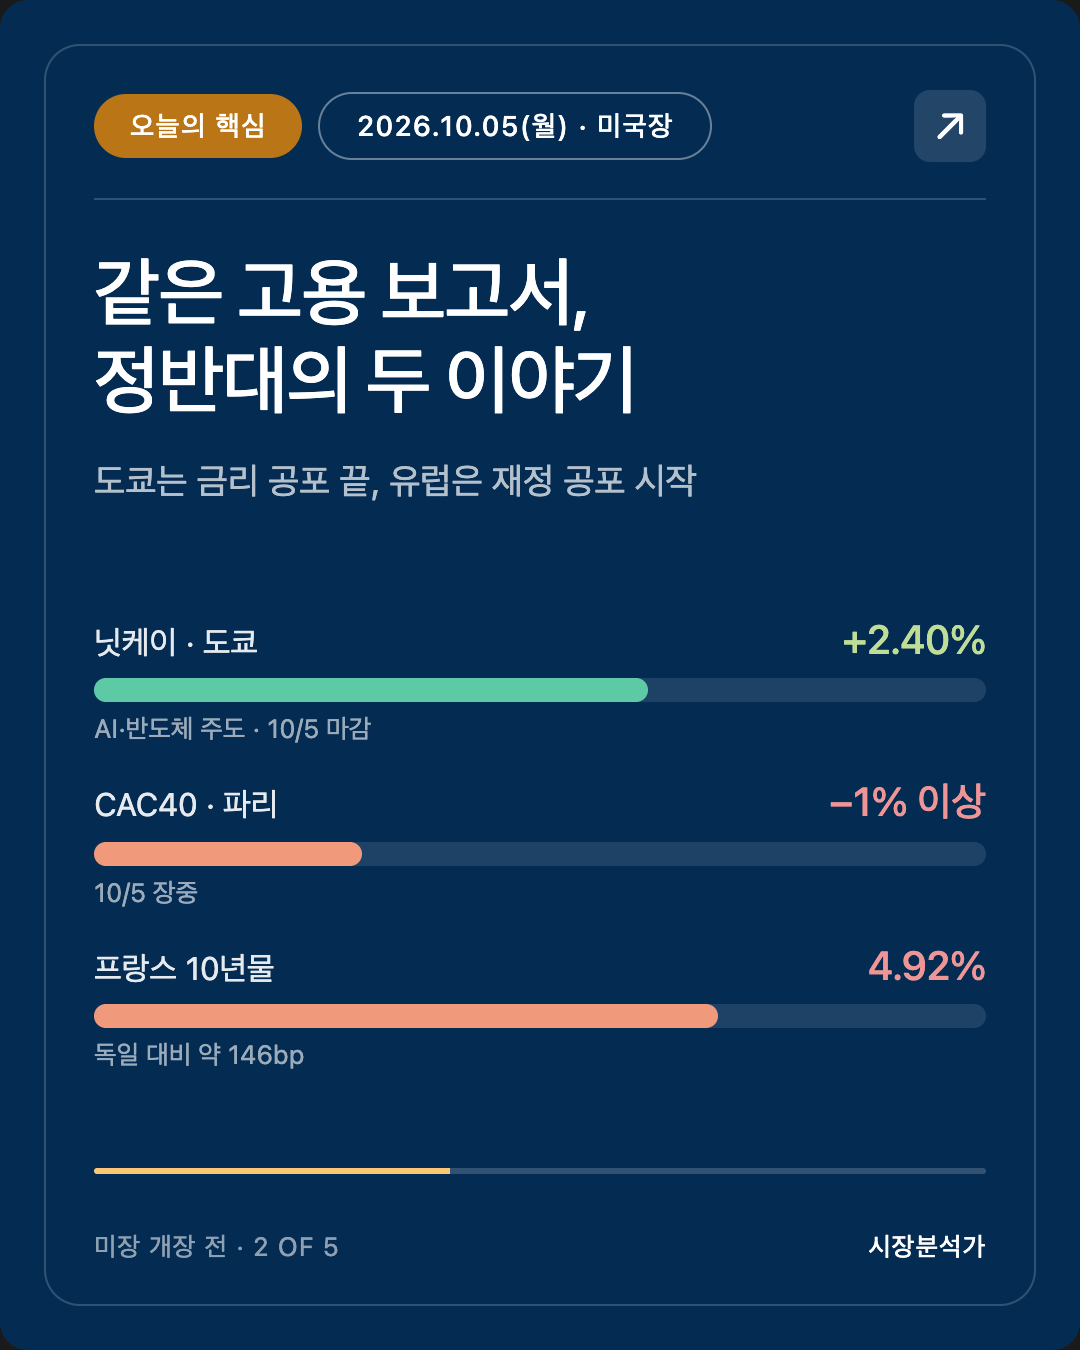
- ★ 유럽에 새 변수가 생겼습니다. 유로/달러 1.1161(17개월 최저), 프랑스 10년물 4.92%, 독일과의 금리 차 약 146bp. 스페인은 11/29 조기 총선. CAC40 −1% 이상, 반면 스톡스600 +0.6%.
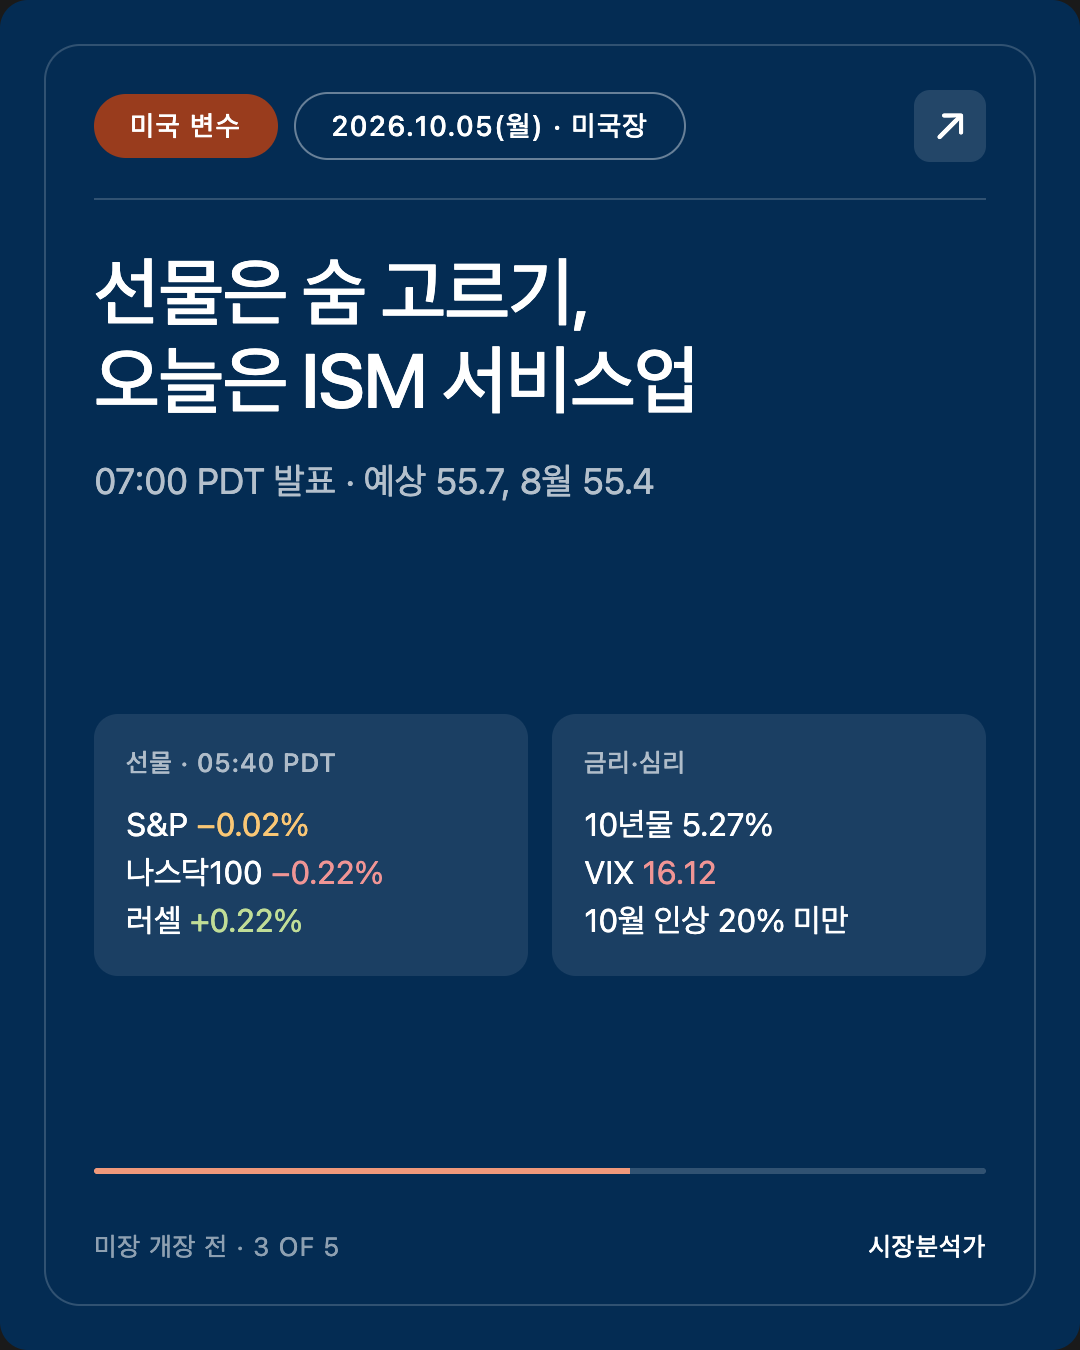
- 미국 선물은 숨 고르기. S&P 선물 7,776(−0.02%), 나스닥100 선물 −0.22%, 다우 선물 +0.04%, 러셀 +0.22%. 10년물 5.26~5.27%(금요일 5.28%). VIX 16.12(+5.3%).
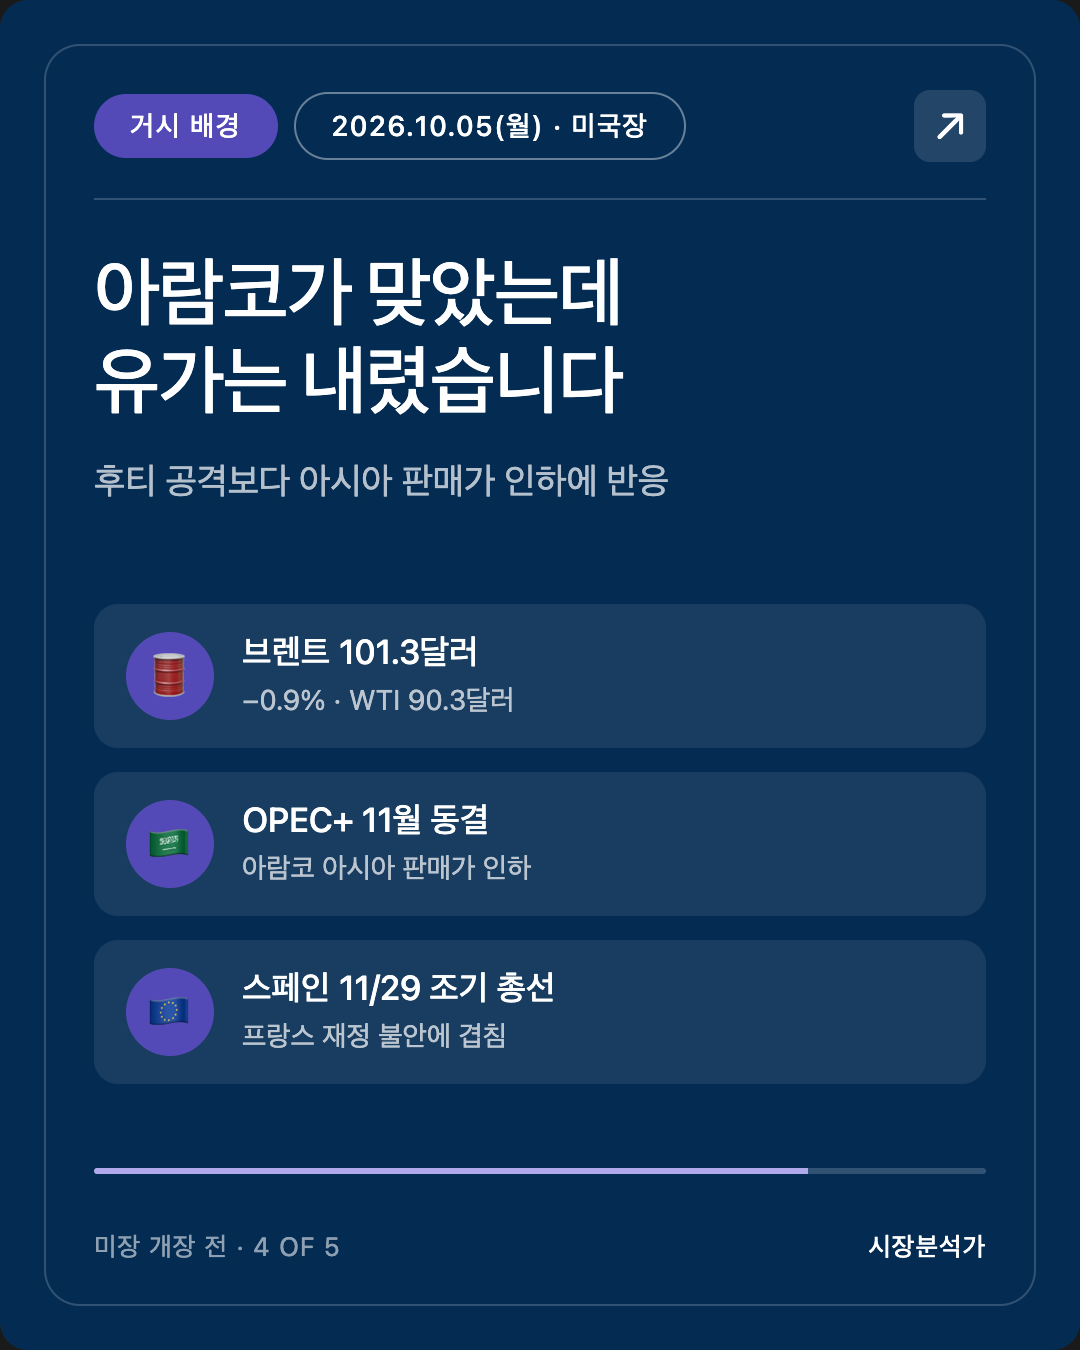
- 주말에 후티가 아람코를 쳤는데 유가는 내렸습니다. 리야드·쿠라이스 시설 피격 주장에도 WTI 90.3달러(−0.9%), 브렌트 101.3달러(−0.9%). OPEC+ 11월 생산량 동결, 아람코 아시아 판매가 인하.
- 오늘 07:00 PDT 미국 9월 ISM 서비스업(예상 55.7, 8월 55.4). 고용 쇼크가 "한 달짜리"인지 처음 확인하는 지표입니다. 서울은 오늘 밤 17:00 PDT(10/6 09:00 KST)에 이 모든 것을 한꺼번에 받습니다.
1. 체크포인트 중간 점검
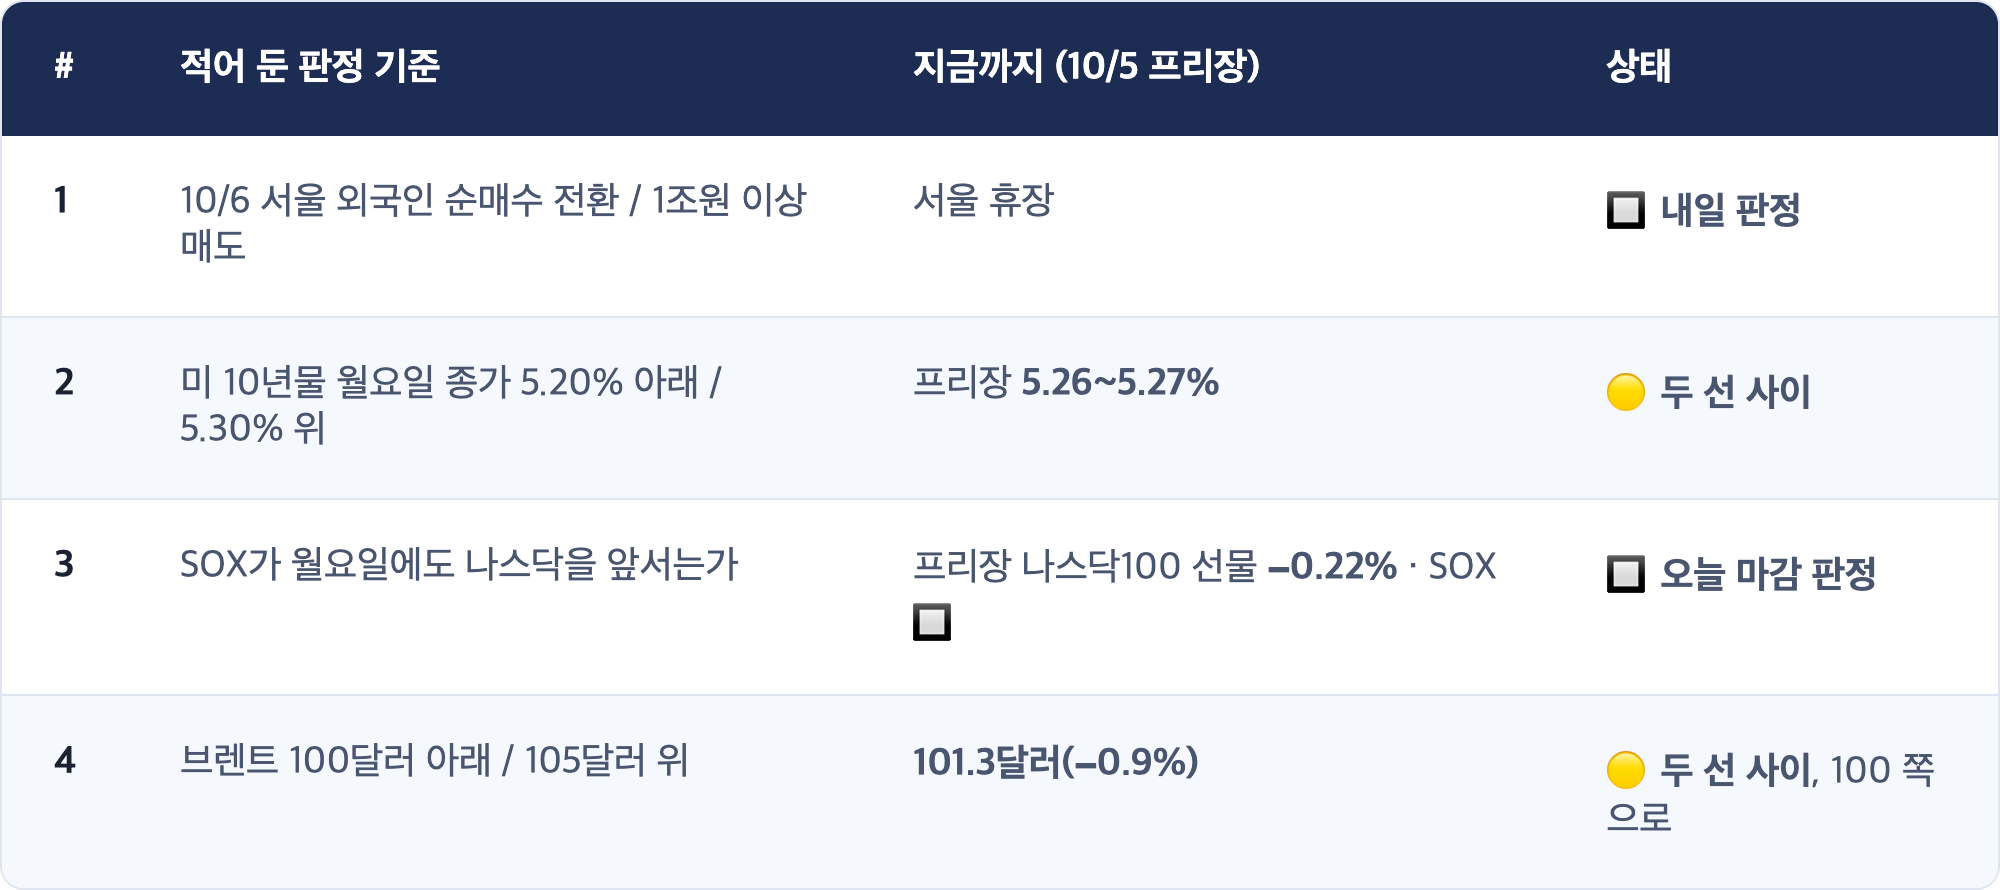
10/4 PM이 걸어 둔 넷 (판정 기준: 10/6 서울 마감, 2·3·4번은 오늘 미국 마감)
축은 "고용 쇼크가 결국 긴 금리까지 내리는가, 이번에도 짧은 쪽만 움직이는가"였습니다.
[해석] 도쿄가 1번의 예고편을 보여 줬습니다
1번은 내일 판정이지만, 같은 재료를 먼저 받은 도쿄의 반응은 참고가 됩니다. 닛케이는 금요일 미국 고용 쇼크를 "금리 인상 공포가 끝났다" 로 읽었고(국내 보도 표현), 상승은 AI·반도체 대형주가 이끌었습니다. 서울이 내일 같은 해석을 따른다면 외국인 매도는 멈출 쪽에 가깝습니다. 다만 도쿄는 엔 약세(달러당 약 158~159엔) 라는 수출주 순풍이 함께 있었고, 원화는 금요일 1,350.6원으로 오히려 강해진 상태라 그대로 옮겨 오기는 어렵습니다.
2. 오늘의 핵심: 도쿄는 금리 공포가 끝났다고 했고, 유럽은 새 공포를 꺼냈습니다
[사실] 10/5 아시아·유럽 (각 시장 시각)
★ [해석] 같은 고용 보고서, 정반대의 두 이야기
도쿄의 이야기는 단순합니다. 미국 고용이 꺾였다 → 연준이 10월에 안 올린다 → 금리 부담이 줄었다 → 성장주를 산다. 10/2 나스닥 +1.19%, 10/2 SOX 이틀간 +3.7%의 흐름을 아시아가 하루 늦게 이어받은 것입니다.
유럽의 이야기는 다릅니다. 금요일 고용 숫자와 상관없이, 프랑스 국채와 독일 국채의 금리 차 가 2011~2012년 유로 위기 이후 최대로 벌어지고 있습니다. 라가르드 ECB 총재의 표현으로는 "부채가 GDP의 120%에 가깝고 통제될 경로에 있지 않다면 심각한 문제"입니다. 여기에 스페인 의회가 주택 법령 두 건을 부결시키며 조기 총선이 잡혔습니다.
[해석] 미국에 중요한 것은 이 두 이야기가 미 국채 10년물에서 만난다는 점입니다. 10/4 PM이 짚었듯 10년물은 고용 쇼크에도 5.28%로 올랐습니다. 이번 주 세 번 반복된 "좋은 소식에도 긴 금리가 내려오지 않는" 흐름의 배경에는 미국 재정뿐 아니라 선진국 전체의 재정 신뢰 하락이 있다는 해석이 가능합니다. 프랑스 금리가 5%를 넘으면 그 압력은 유럽에서 끝나지 않을 수 있습니다. [관측] 다만 오늘 프리장의 미 10년물은 5.26~5.27%로 금요일보다 소폭 낮아, 아직은 유럽 불안이 미 국채로 번진 흔적이 뚜렷하지 않습니다.
3. 미국 변수: 선물은 숨 고르기, 오늘은 ISM 서비스업
[사실] 미국 프리장 (10/5 05:40 PDT 전후, Yahoo Finance)
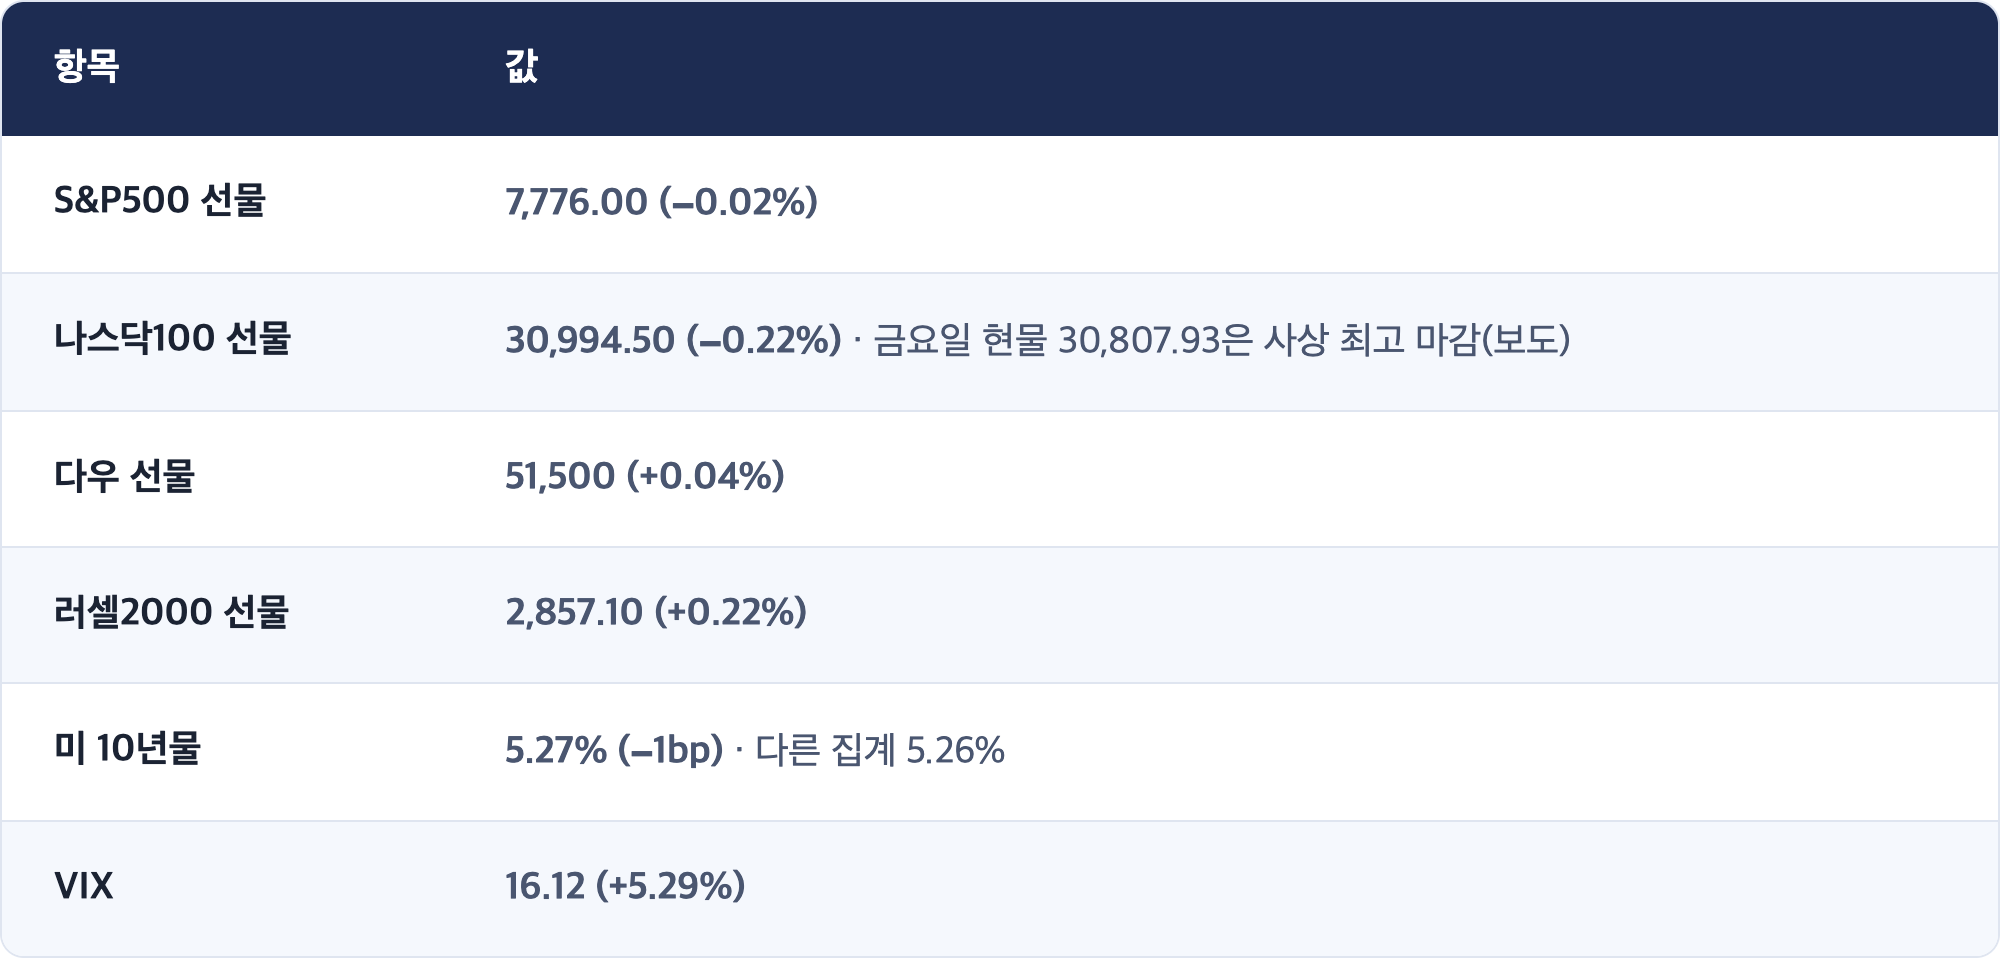
[사실] 금요일(10/2) 미국 마감 다시 보기
다우 51,176.96(+0.49%) · S&P500 7,722.72(+0.73%) · 나스닥 27,190.86(+1.19%) · 10년물 5.28%(+5bp) · CME 10월 인상 확률 17~22%.
[관측] 오늘 일정 (PDT)
- 06:45 S&P 글로벌 9월 서비스업·종합 PMI 확정치
- 07:00 ISM 9월 서비스업 지수: 예상 55.7, 8월 55.4
- 이번 주 어닝: 펩시코, 델타항공, 리바이스 등 (3분기 어닝 시즌은 중순 본격 시작)
[해석] 금요일 고용은 "채용이 느려졌다"는 신호였습니다(10/4 PM 공부 노트 참조). ISM 서비스업은 미국 경제의 약 70%를 차지하는 서비스 쪽 체감 경기입니다. 예상(55.7)보다 크게 낮으면 고용 쇼크가 한 달짜리가 아니라는 근거가 되어 10월 동결 쪽이 더 굳어집니다. 반대로 예상을 웃돌고 가격 하위지수 까지 높으면, 금요일의 "10월 인상 후퇴"를 일부 되돌릴 수 있습니다. 이번 주 세 번 반복된 패턴대로라면 어느 쪽이든 짧은 쪽 금리만 반응하고 10년물은 버틸 가능성을 먼저 염두에 둘 만합니다.
4. 거시 배경: 아람코가 맞았는데 유가는 내렸습니다
[사실] (10/5 프리장)
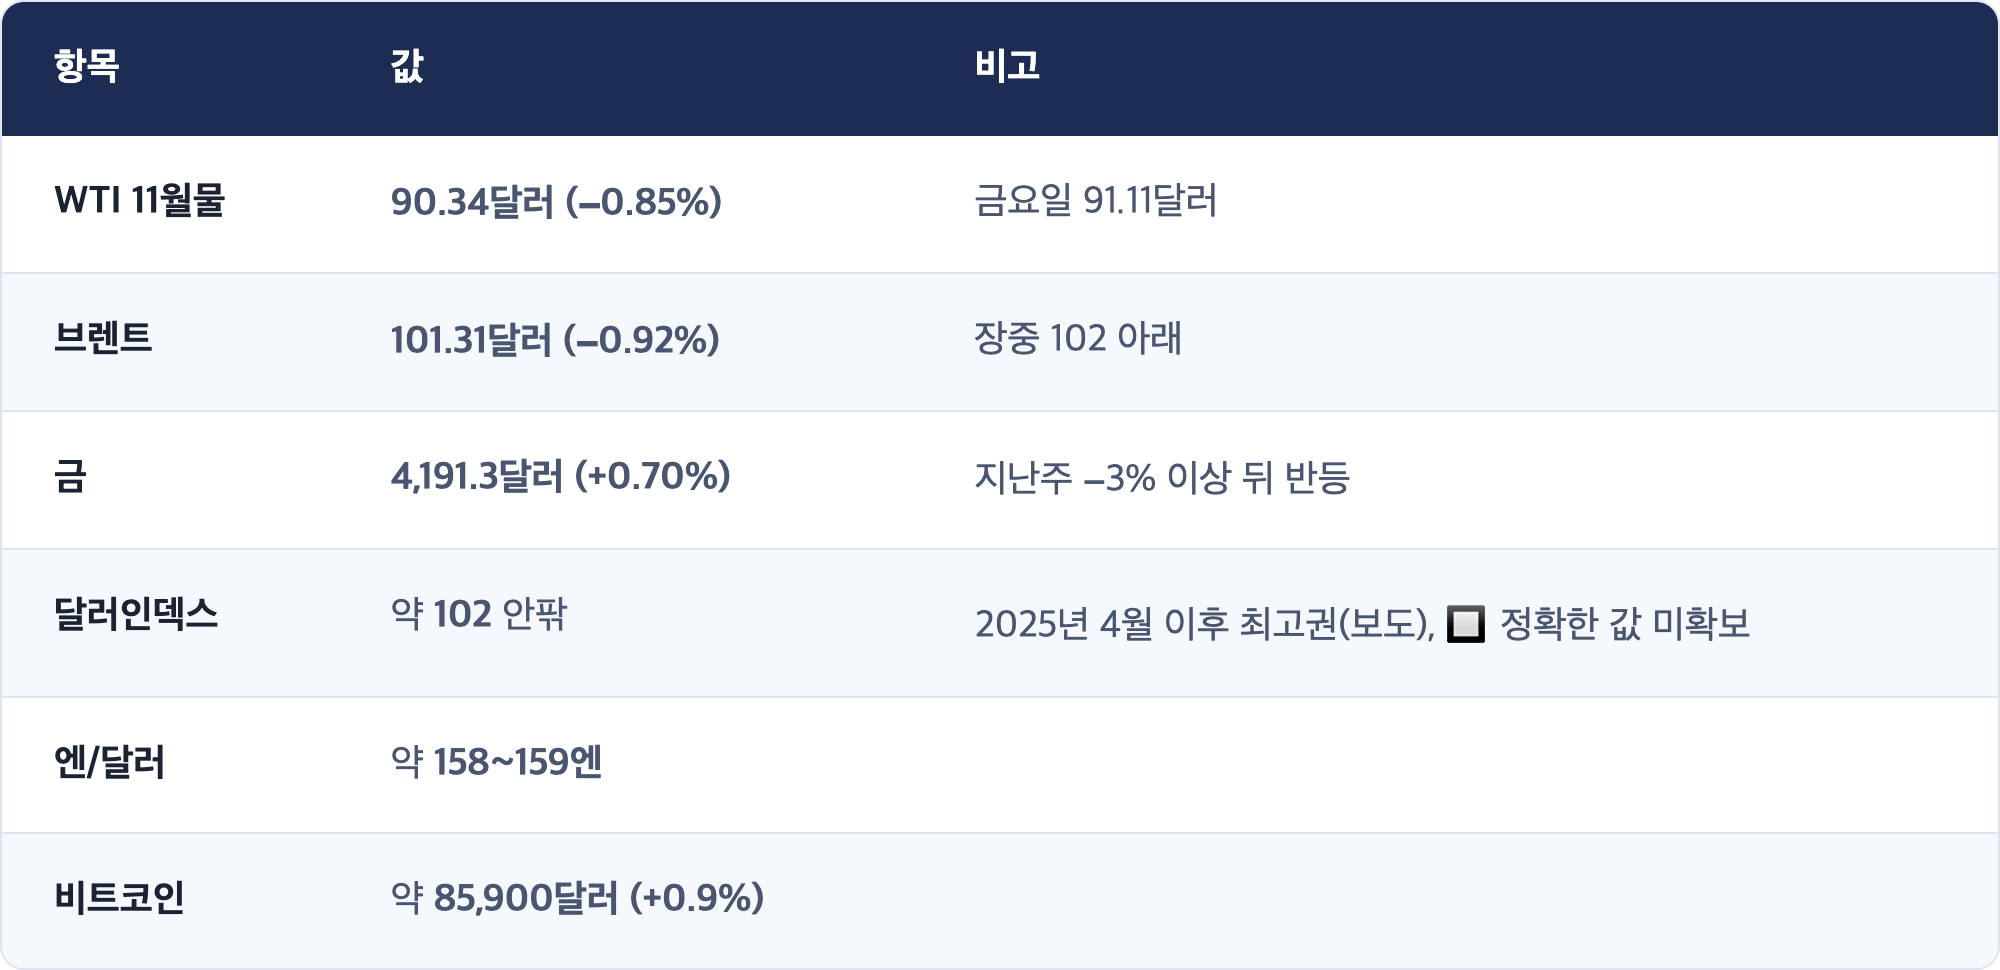
[사실] 주말 중동
- 10/4 후티 반군, 사우디 리야드 아람코 시설과 쿠라이스 유전을 탄도미사일·드론으로 공격했다고 주장. 화재 발생(보도). 사우디가 지원하는 예멘 정부군의 후티 지역 탈환 작전이 본격화된 뒤 나온 보복.
- OPEC+ 핵심 7개국, 11월 생산 목표를 9월 수준으로 동결. 걸프 산유국 여럿은 이미 운송 차질로 목표보다 적게 생산 중.
- 아람코, 11월 아시아 판매가 인하. 일부 유종은 6년 만의 최저.
- 호르무즈: 이란은 10/4 "미국이 조건을 받아들일 때까지 해협은 닫혀 있다"는 입장 유지.
[해석] 유가는 "공격"보다 "판매가 인하"를 들었습니다
9/8에는 같은 후티의 아람코 타격에 브렌트가 장중 99달러대까지 뛰었습니다. 오늘은 반대로 내렸습니다. 차이는 두 가지입니다. G7 비축유 1억 배럴(10/2 합의)이 이미 깔려 있고, 아람코가 아시아 판매가를 내렸습니다. 공급자가 값을 낮춘다는 것은 "물량은 있다, 팔 곳이 걱정이다"라는 신호로 읽힙니다. [관측] 다만 이 해석은 피해 규모가 아직 확인되지 않은 상태에서의 것입니다. 쿠라이스 유전 피해가 크다는 후속 보도가 나오면 방향은 하루 만에 바뀔 수 있습니다.
5. 오늘 미국장 (10/5 월 PDT) 프리뷰
축
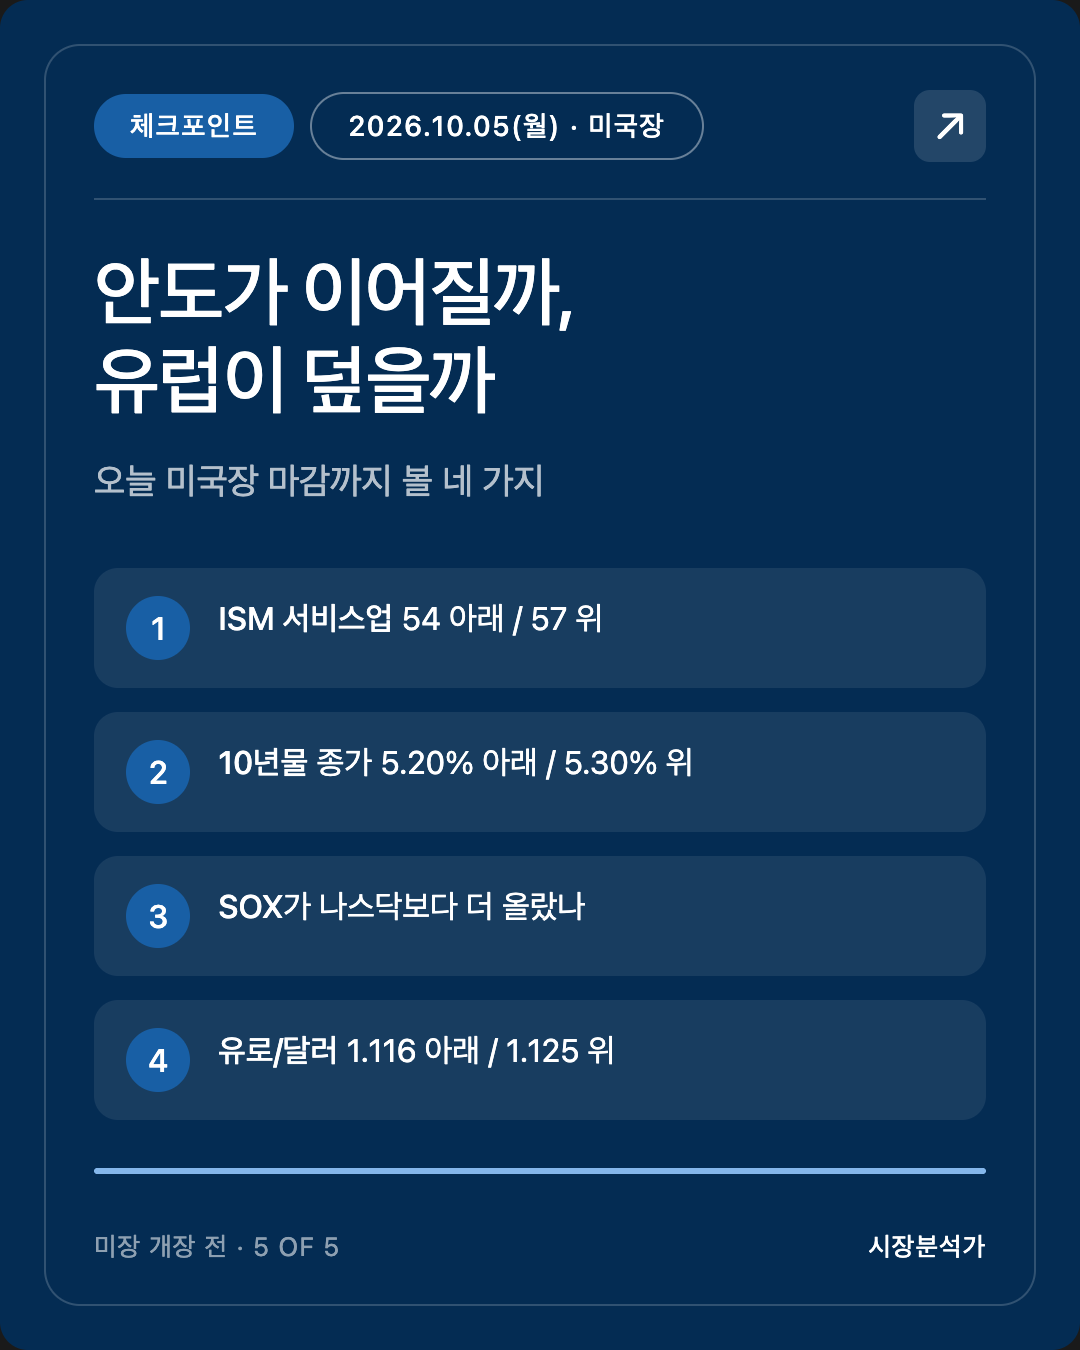
넷은 "고용 쇼크의 '금리 안도'가 이어지는가, 유럽 재정 불안이 그것을 덮는가"를 가립니다. 답에 따라 내일 서울이 받는 재료가 "도쿄식 안도"인지 "금리 재압박"인지가 정해집니다.
✅ 체크포인트 4 (오늘 미국 마감까지)
- ISM 서비스업 54 아래 / 57 위. 아래면 고용 둔화가 서비스 경기에도 번진 것, 위면 금요일 고용이 일시적일 수 있다는 반론. (가장 중요)
- 미 10년물 종가 5.20% 아래 / 5.30% 위. 10/4 PM의 2번과 같은 선입니다. 아래면 고용 쇼크가 사흘 만에 긴 금리에 닿은 것, 위면 유럽 재정 불안까지 겹쳐 지표 네 개째를 버틴 것.
- SOX가 나스닥보다 더 올랐는가. 10/4 PM의 3번. 도쿄의 반도체 매수가 뉴욕에서도 이어지는지.
- 유로/달러 1.116 아래로 새 저점 / 1.125 위 회복. 아래면 유럽 재정 불안이 하루짜리가 아니라는 것, 위면 아시아 시간의 공포가 과했다는 것.
[해석] 가장 정보량이 큰 것은 1번과 2번의 조합입니다. ISM이 약한데도 10년물이 5.20%를 못 깨면, 긴 금리를 미는 힘이 미국 경기 바깥(재정·유럽·유가)에 있다는 이번 주 가설이 한 번 더 확인됩니다.
6. 공부 노트: "국채 금리 차(스프레드)"는 왜 위기 온도계인가
개념
같은 유로화를 쓰는 프랑스와 독일은 환율 위험이 없습니다. 그런데도 프랑스 10년물은 약 4.92%, 독일 10년물은 그보다 약 1.46%p 낮습니다. 이 차이를 스프레드라고 부릅니다. 같은 통화, 같은 중앙은행인데 금리가 다르다면, 남는 이유는 거의 하나입니다. "이 나라가 빚을 제때 갚을까"에 대한 걱정의 크기입니다.
비유
같은 은행에서 대출을 받는 두 사람이 있습니다. 소득이 안정적인 사람은 4%, 빚이 많고 수입이 들쭉날쭉한 사람은 5.5%에 빌립니다. 은행(투자자)이 두 사람에게 매기는 금리 차가 곧 신용 걱정의 값입니다. 그 차이가 갑자기 벌어진다면, 은행이 두 번째 사람을 더 불안하게 보기 시작했다는 뜻입니다.
실제 사례
- 2011~2012년 유로 위기: 이탈리아·스페인의 독일 대비 스프레드가 5%p 안팎까지 벌어졌고, ECB 드라기 총재의 "무엇이든 하겠다"(2012/7) 발언 이후에야 진정됐습니다.
- 2026년 10월 지금: 프랑스 스프레드 약 146bp, 주간 확대폭이 17년 만에 가장 컸습니다(보도). 부채 GDP 대비 약 117.5%(1분기), 재정적자 약 5.4%.
한 줄 요약
국채 금리 "수준"은 물가와 중앙은행을 보여 주고, 국가 간 "차이"는 신뢰를 보여 줍니다. 오늘 미 10년물 5.27%를 볼 때도, 그 안에 미국 경기만 있는지, 선진국 재정 전반에 대한 걱정이 섞여 있는지를 함께 물어야 합니다.
7. 정정·미해결
정정
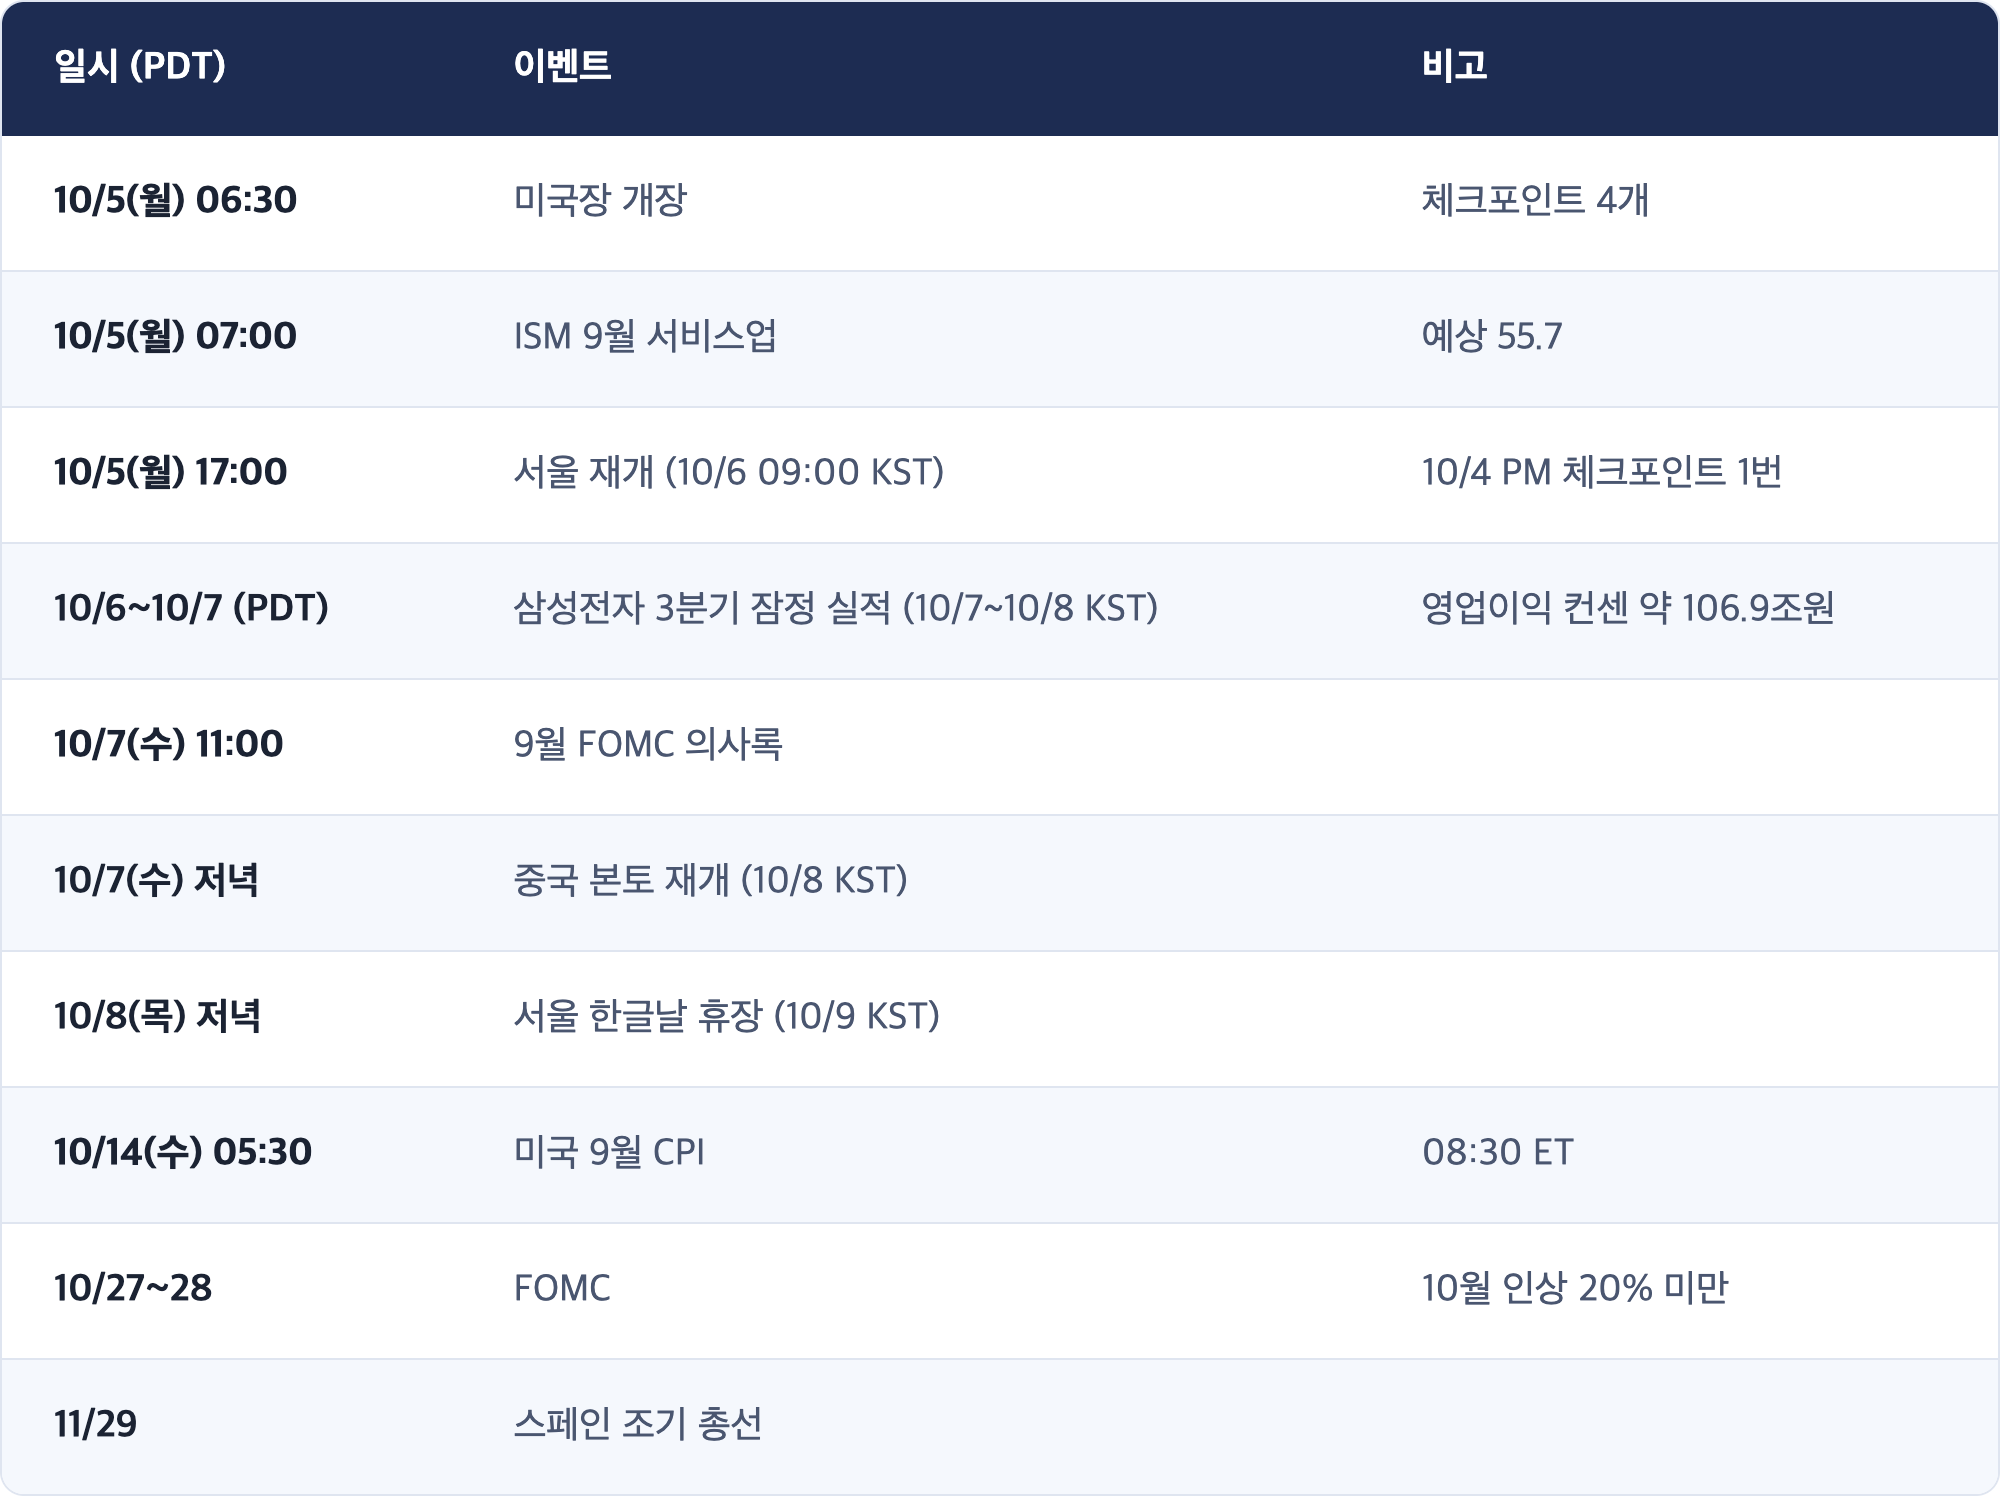
- 없음. 10/4 PM이 "재확인 필요"로 남긴 미국 9월 CPI 발표일은 10/14(수) 08:30 ET(BLS 일정)로 확인했습니다. 캘린더에 반영합니다.
출처 차이 (본문 채택값 명시)
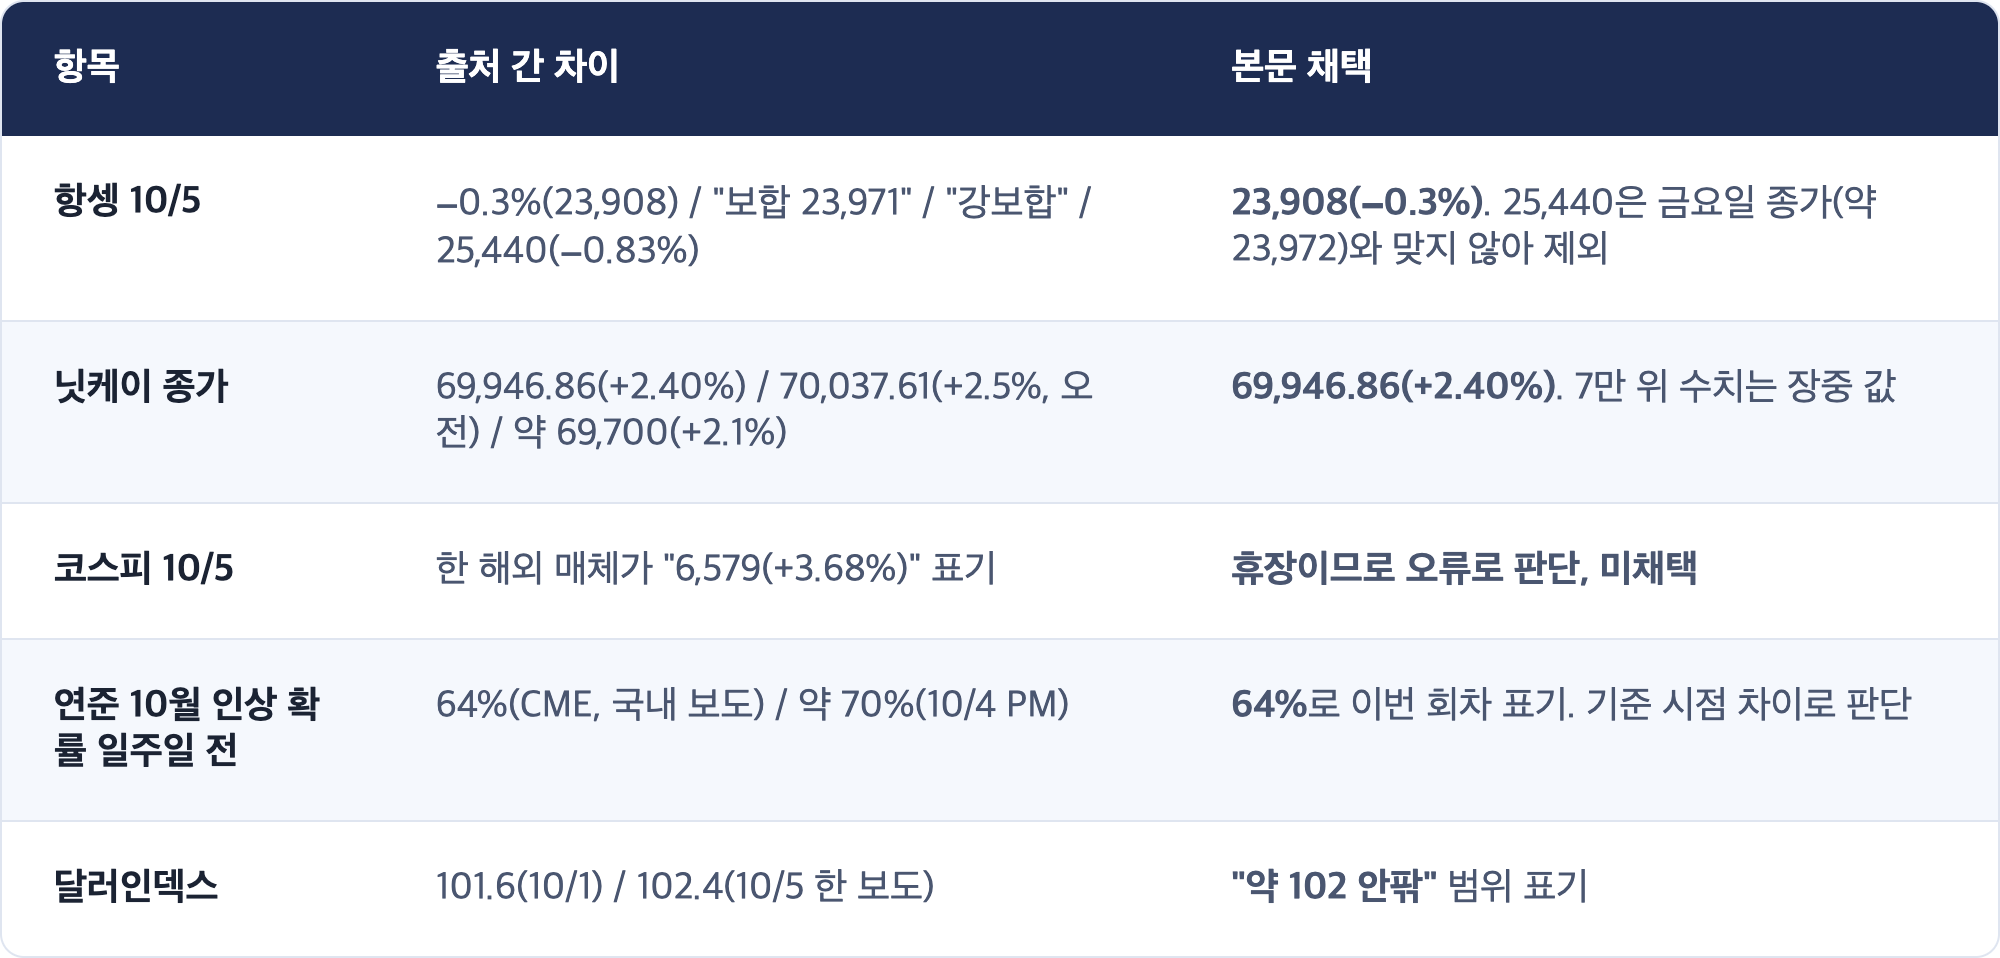
🔲 미확인
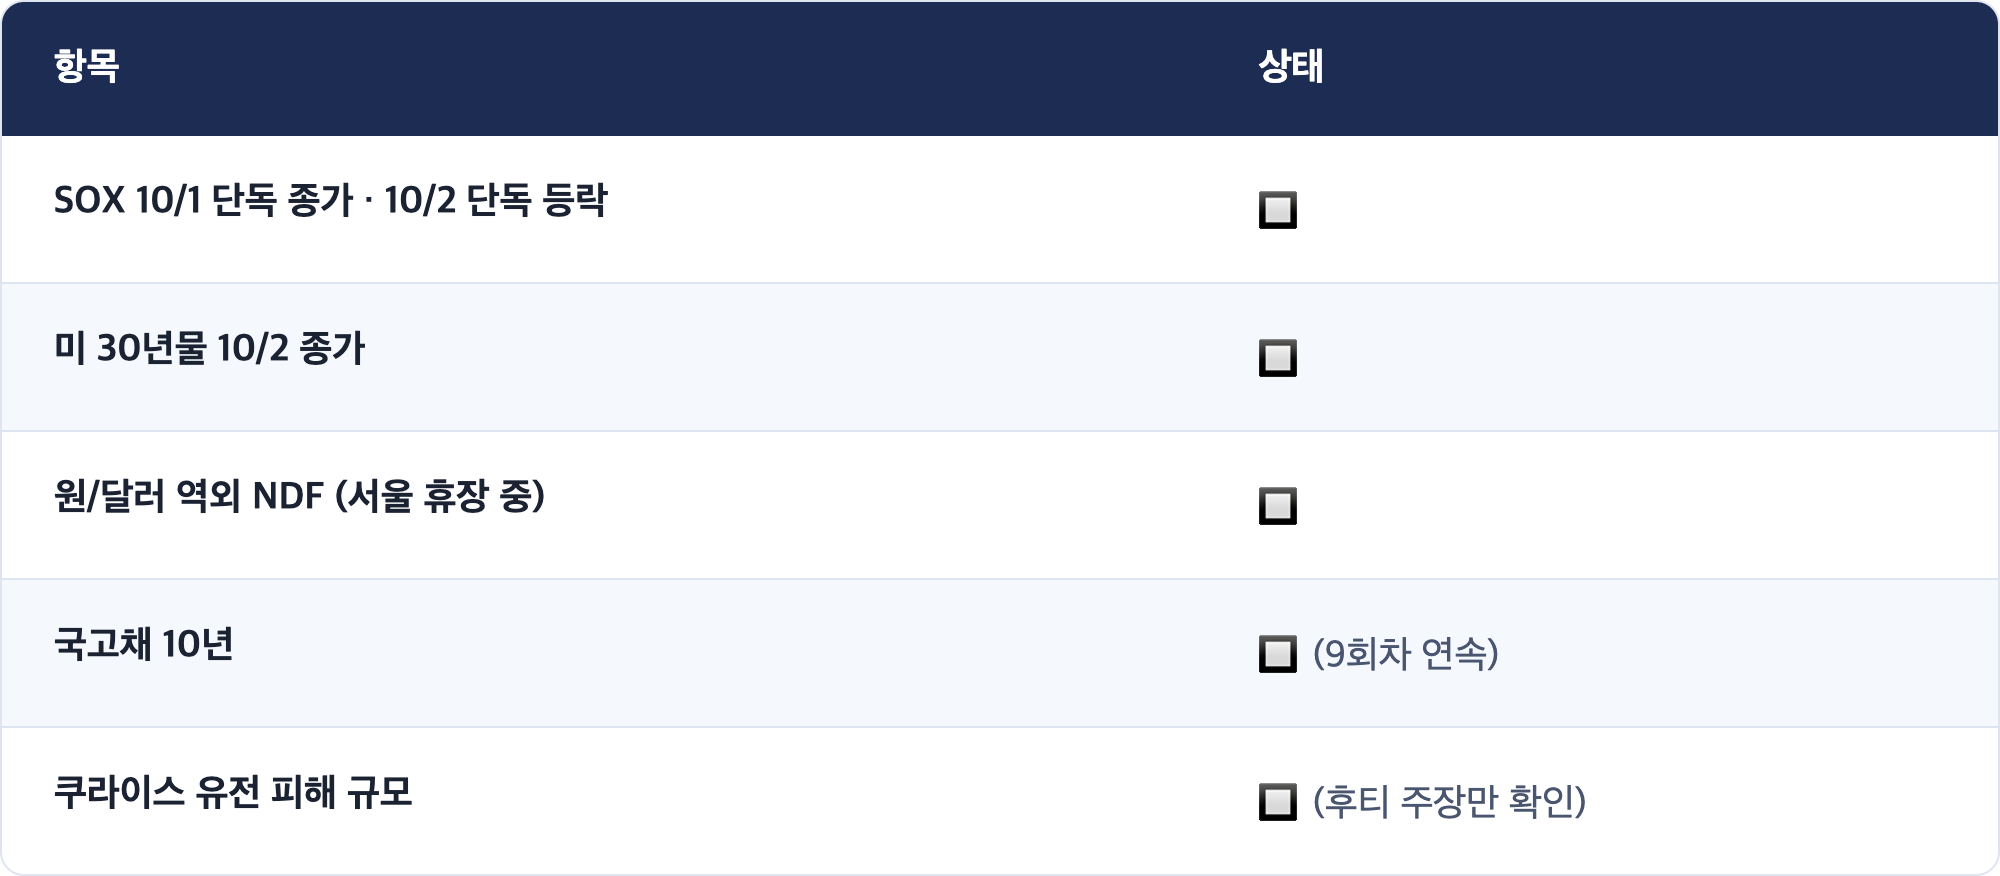
8. 이벤트 캘린더 (PDT 기준)
Sources
- Stock market today: Dow, S&P 500, Nasdaq futures edge lower amid bond market, tech caution | Yahoo Finance
- 아시아증시, 미 10월 금리인상 전망 후퇴에 상승⋯닛케이 2.4%↑ | 이투데이
- "美 금리 공포 끝났다"… 日 닛케이, 1600엔 뛰어 7만엔 터치 | 글로벌이코노믹
- 국장 쉬는 동안 일학개미 '와우'…닛케이 7만선 탈환 | 네이트 뉴스
- Asia Intelligence Brief: Monday, October 5, 2026 | Rio Times
- Hong Kong Stock Market Index | Trading Economics
- Euro hits 17-month low as French debt fears mount and Spain heads for snap election | Euronews
- European Stock Markets Open Mixed as French Fiscal Fears Hit CAC 40 | Eurasia Business News
- France debt crisis: Bond investors have rendered a 'guilty' verdict | Fortune
- France's borrowing costs near 5% | EU Insider
- Euro Area Stock Market Index | Trading Economics
- Market Pulse October 05, 2026 | NordFX
- US 10 Year Treasury Note Yield | Trading Economics
- Brent oil | Trading Economics
- Houthis claim strike on Aramco site as Yemen fighting intensifies | Al Jazeera
- Yemen's Houthis say they attacked Aramco facility in Riyadh | NBC News
- Saudi-led coalition pledges support for Yemeni offensive against Houthis | CNN
- Daily Report October 4, 2026: Lebanon, Yemen, Hormuz and Oil | Profile News
- US ISM Services PMI September 2026 | financecalendar.com
- Consumer Price Index release | BLS
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.