2026.09.09(수) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
간밤 뉴욕에서 나온 헤드라인은 "다우 628포인트 급락" 입니다. 유가가 100달러에 다가섰고, 중동에서 사우디 정유시설이 맞았고, 캐나다의 대미 보복관세가 발효됐습니다. 나쁜 뉴스만 모아 놓은 것처럼 보입니다.
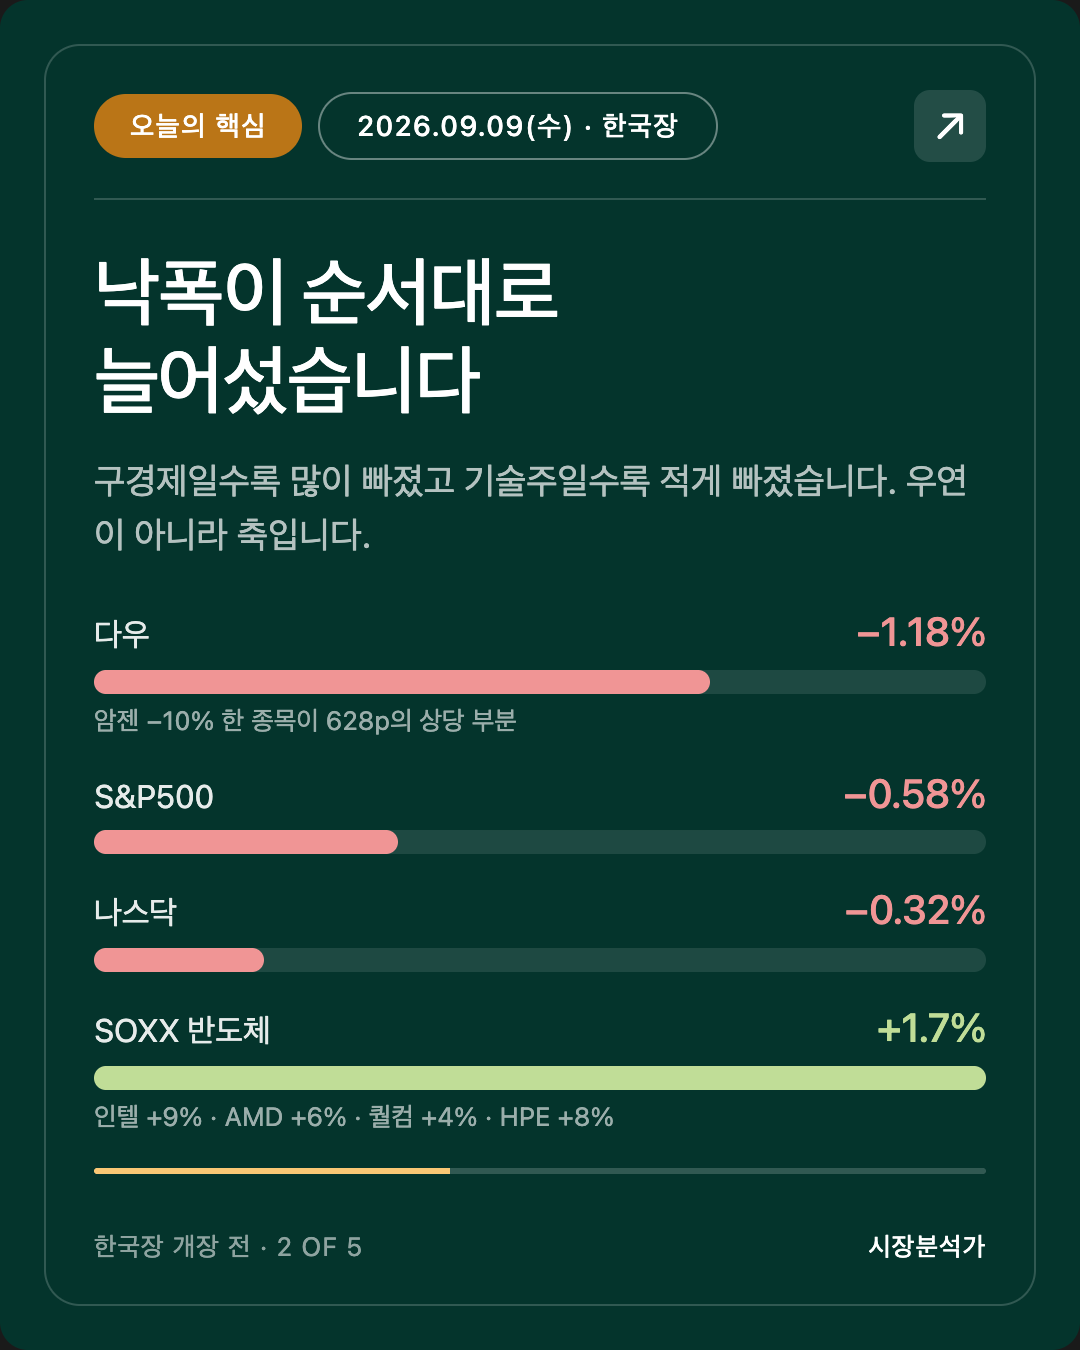
그런데 같은 밤에 인텔은 9% 올랐습니다. AMD가 6%, HPE가 8%, 퀄컴이 4% 올랐고, 반도체 ETF는 1.7% 상승 마감했습니다. 지수 셋이 전부 마이너스인 날에 반도체만 혼자 초록색이었습니다.
어젯밤 미국은 한 방향으로 움직인 시장이 아니었습니다. 유가에 맞는 쪽과 AI 투자에 붙은 쪽이 정확히 갈렸고, 한국 시장이 참고할 쪽은 헤드라인을 만든 쪽이 아닙니다.
오늘 코스피는 어느 쪽을 보고 시작할지 정해야 합니다. 무엇을 봐야 하는지 정리했습니다.
안녕하세요, 캔서방입니다. 2026.09.09(수) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-09 08:05 KST (밴쿠버 9/8 16:05 PDT)
기준: 미국 9/8(화) 정규장 마감 + 유럽 9/8 마감 + 한국 9/8 마감
⚡ TL;DR
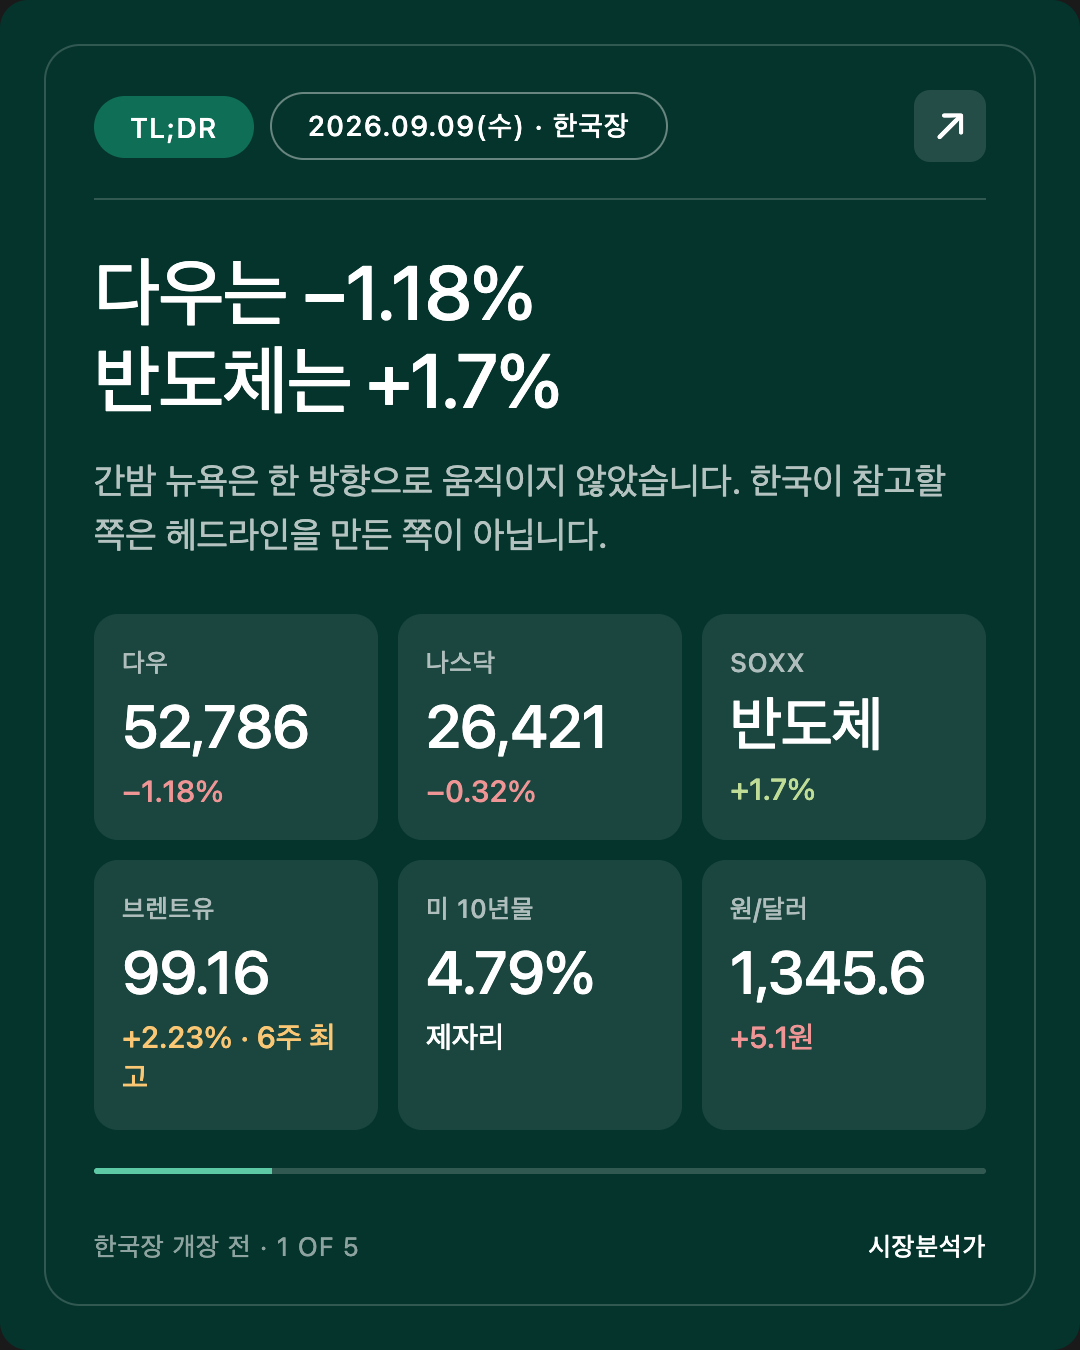
- 미국 9/8 종가는 다우 52,786.07(−1.18%) · S&P500 7,673.52(−0.58%) · 나스닥 26,421.41(−0.32%)입니다. 세 지수가 다 내렸지만 낙폭 순서가 정확히 반대로 늘어서 있습니다. 구경제일수록 많이 빠졌습니다.
- 같은 날 반도체는 올랐습니다. 인텔 +9% · AMD +6% · HPE +8% · 퀄컴 +4%, 반도체 ETF(SOXX) +1.7%. 퀄컴·아마존의 AI 데이터센터 협력과 코닝의 인프라 계약이 재료였습니다.
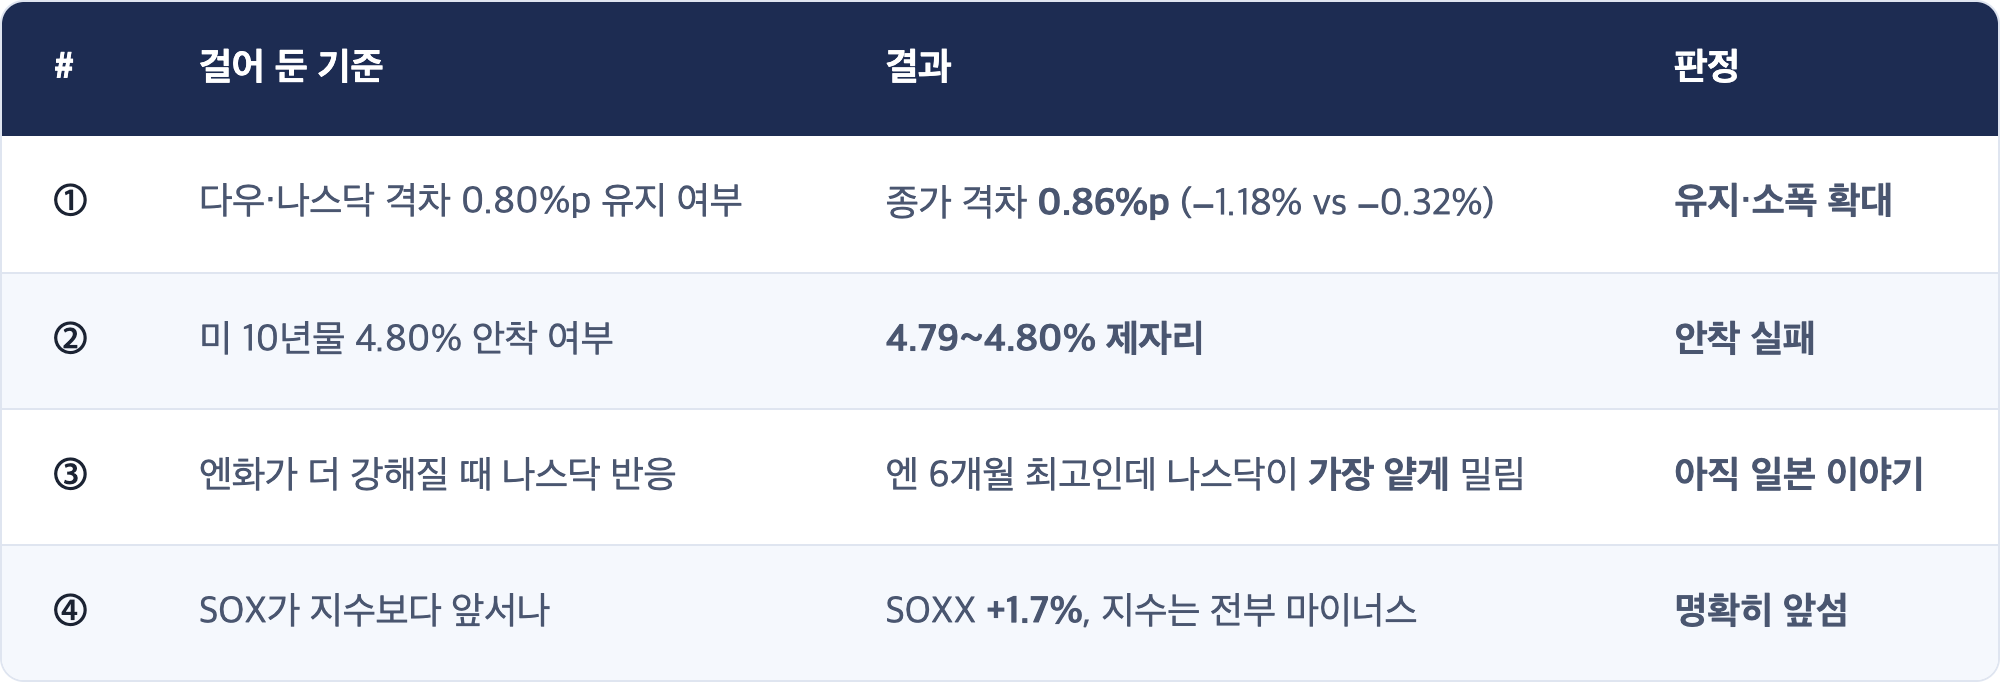
- 어제 개장 전 리포트가 건 네 가지 시험 중 세 가지가 같은 답을 냈습니다. 유가·관세·제약 악재는 업종 문제로 갇혔고, 금리로 넘어가지 못했고(10년물 4.79~4.80% 제자리), 엔화는 아직 일본 안에 있습니다.
- 다우를 혼자 끌어내린 종목은 암젠입니다. 노바티스의 Lp(a) 신약 임상 실패가 같은 계열 후보를 가진 암젠으로 번져 −10%, 노바티스는 −14%. 다우가 주가 가중 지수라 한 종목이 지수를 만들었습니다.
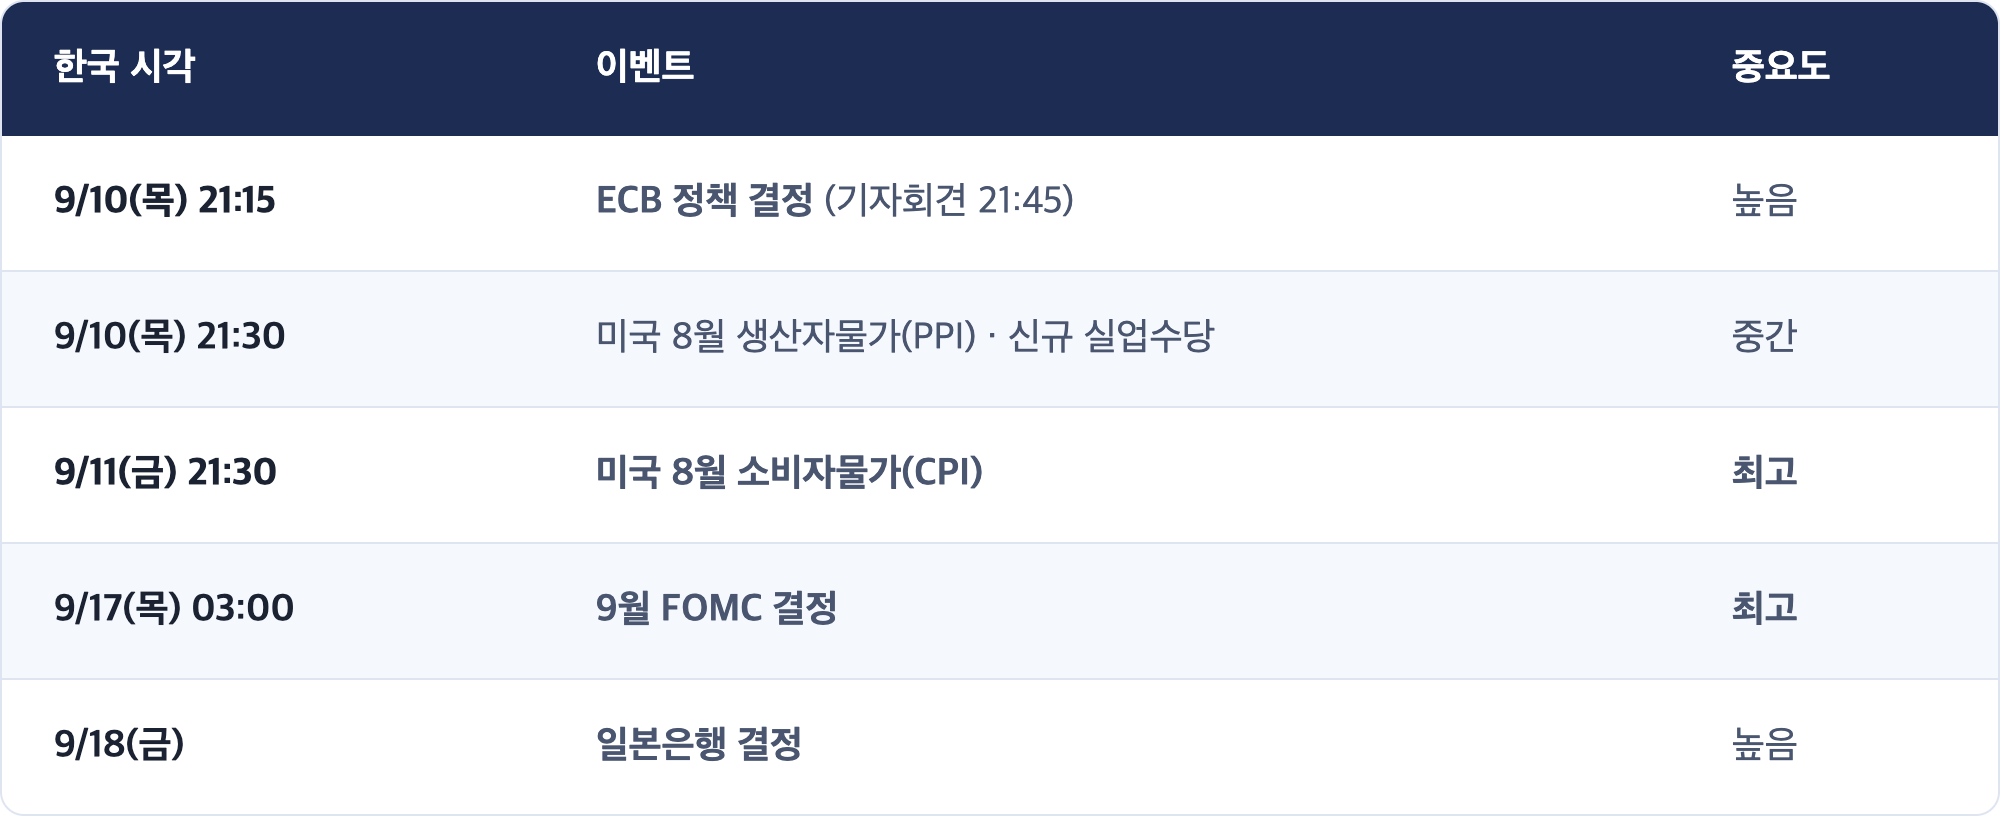
- 이번 주 무게중심은 여전히 9/11(금) 밤 미국 8월 소비자물가지수입니다. 컨센서스는 헤드라인 +0.3% (전년 2.9%) · 근원 +0.3% (전년 3.1%). 그 전에 9/10(목) 밤 ECB 인상 결정이 있습니다.
1. 오늘의 핵심 — 헤드라인과 내용이 갈라진 밤
[사실] — 미국 9/8(화) 확정 종가
한국 시각 오늘 새벽 05:00에 마감한 값입니다.
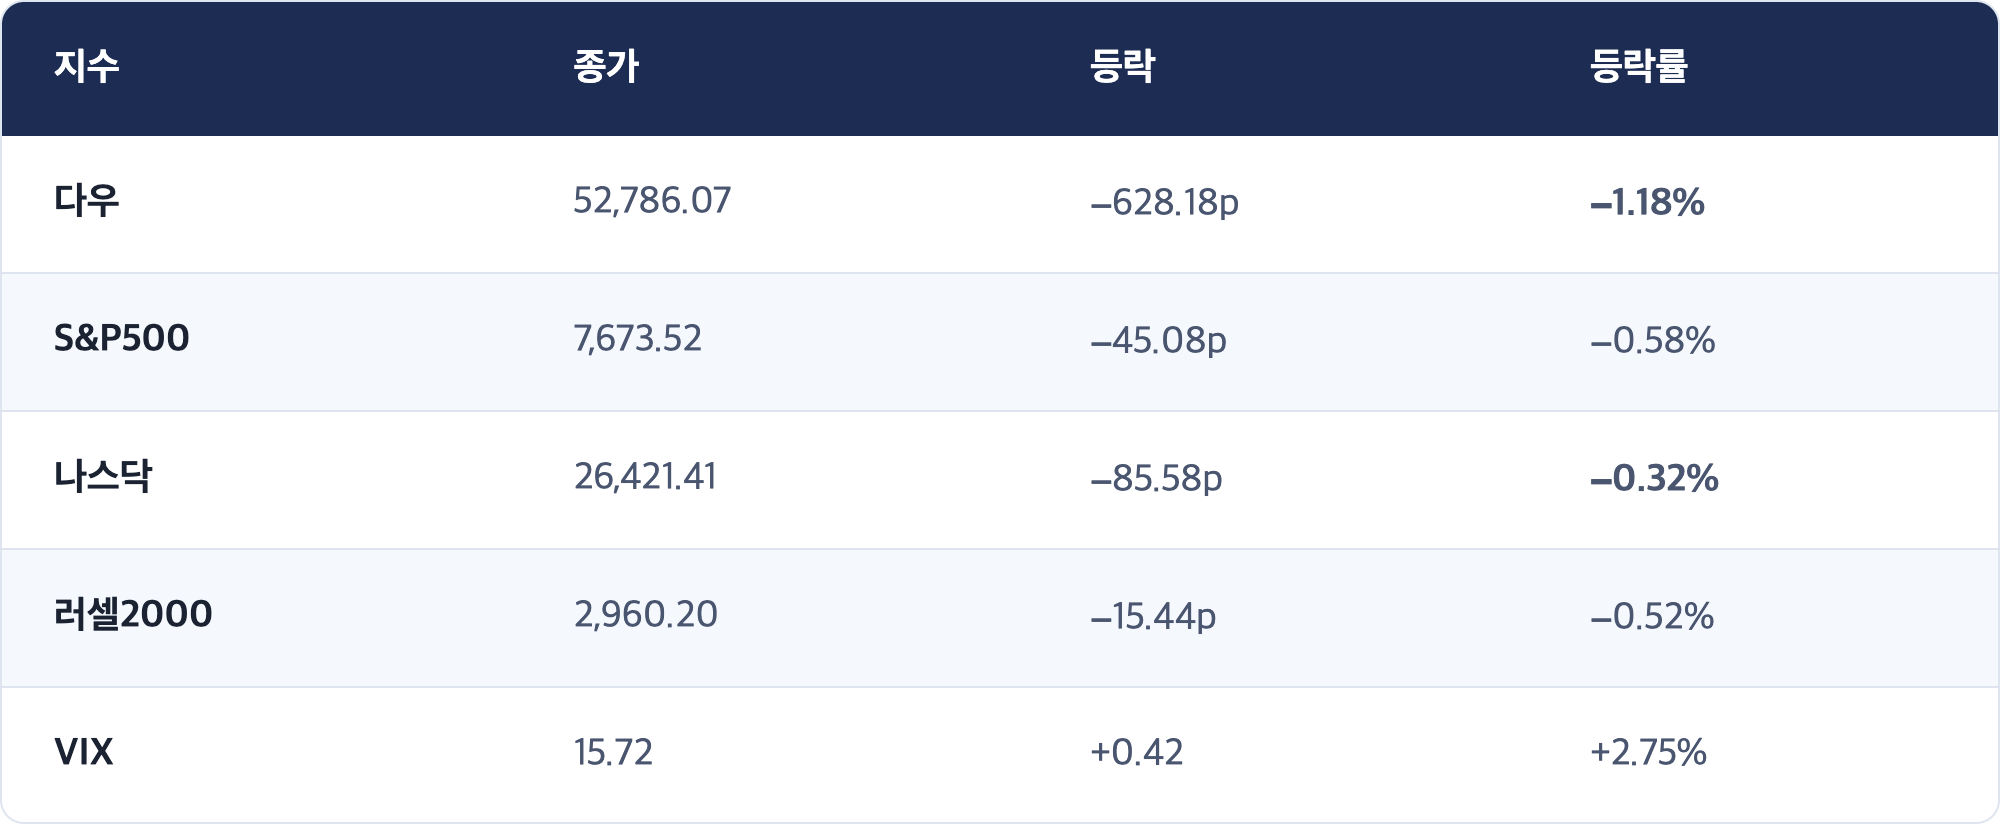
세 지수의 낙폭이 −1.18% / −0.58% / −0.32%로 늘어서 있습니다. 우연이 아닙니다. 오래된 산업이 많이 들어 있는 지수일수록 많이 빠졌고, 기술주 비중이 큰 지수일수록 적게 빠졌습니다.
VIX는 15.72로 2.75% 올랐습니다. 공포지수라 부르는 값이지만 15선은 여전히 낮은 축입니다. 지수가 1% 넘게 빠진 날치고 시장이 그리 놀라지 않았다는 뜻입니다.
[사실] — 그런데 반도체는 올랐습니다
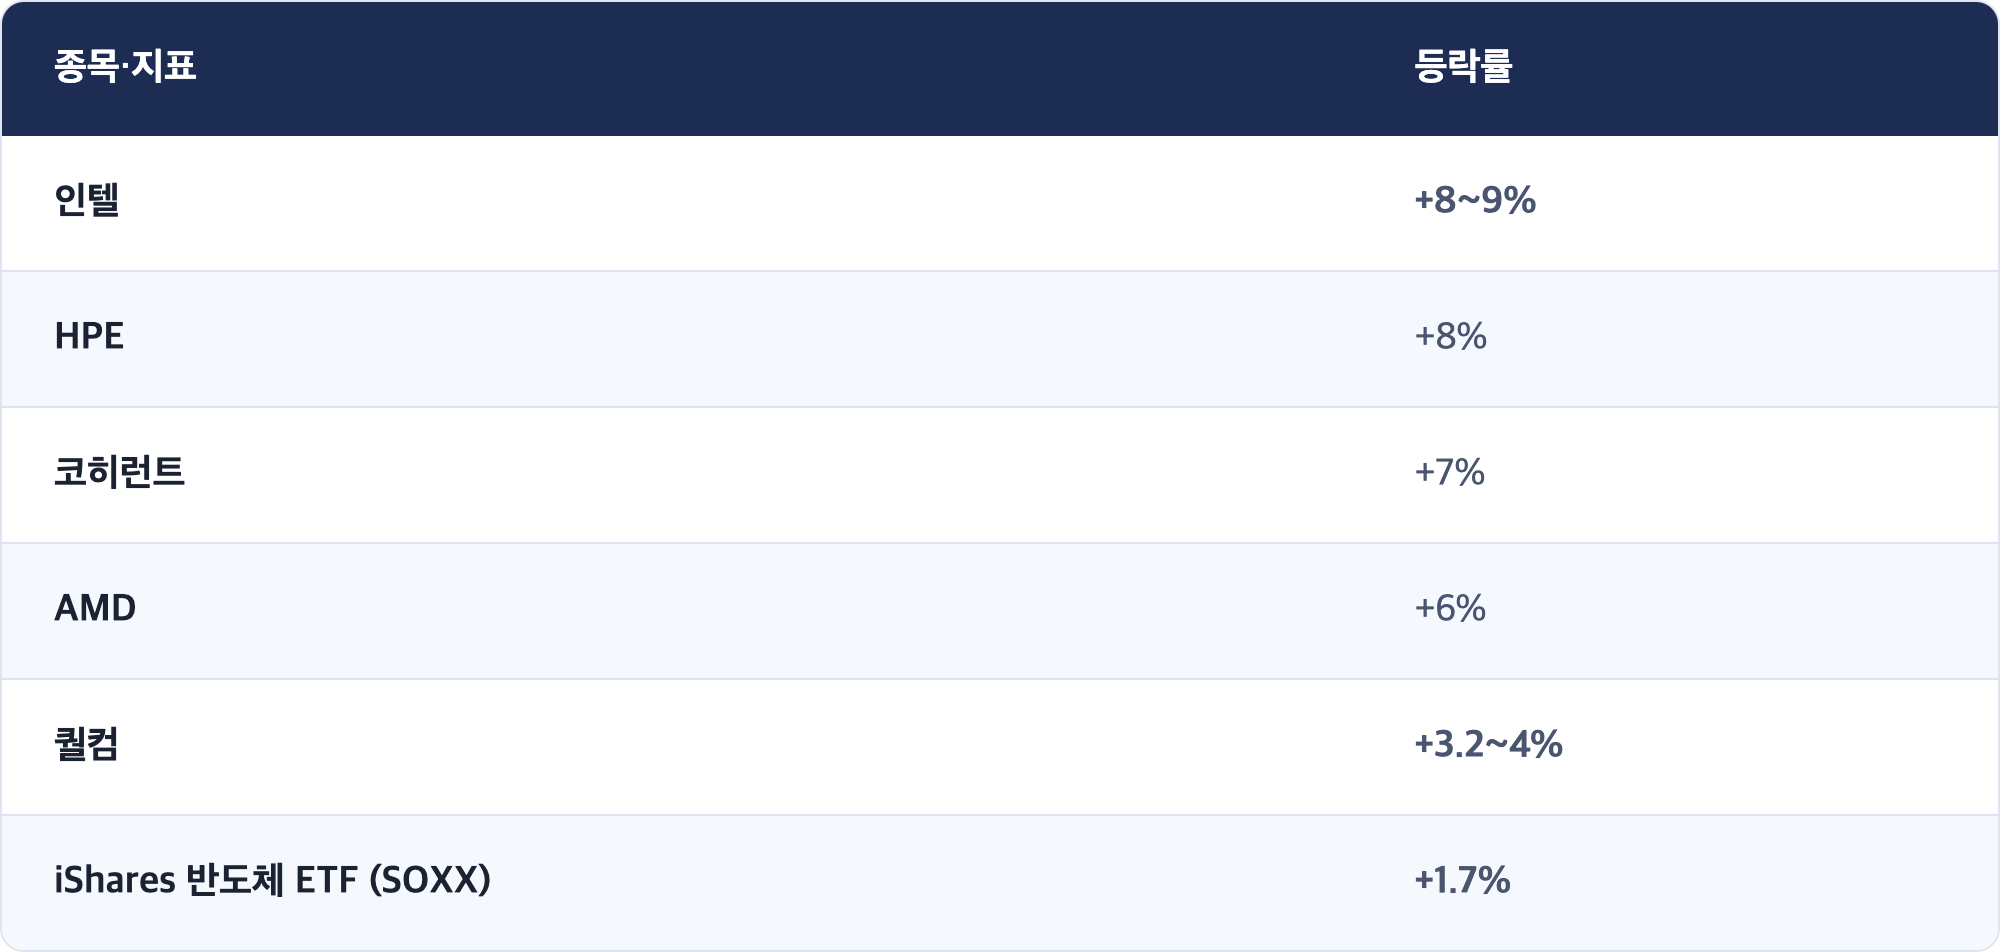
재료는 두 가지였습니다. 퀄컴이 아마존과 차세대 AI 데이터센터 인프라를 함께 개발하기로 했고, 코닝도 인프라 계약을 발표했습니다. 데이터센터 투자가 계속된다는 신호로 읽힌 겁니다.
인텔은 여기에 두 가지가 더 붙었습니다. 노스랜드증권이 투자의견을 Outperform으로 상향(목표주가 120달러) 했고, 서버용 CPU 공급 부족과 테슬라와의 반도체 협력이 근거로 제시됐습니다.
[해석] 어제 리포트가 건 네 가지 시험의 채점
어제 미국장 개장 전 편은 "숫자를 보기 전에 축을 먼저 정한다" 는 원칙으로 네 가지를 걸어 뒀습니다. 채점 결과입니다.
🔴 [해석] 네 답이 전부 같은 방향을 가리킵니다
하나씩 보면 별개 항목이지만, 붙여 놓으면 한 문장이 됩니다.
① 격차가 유지됐다는 것은 시장이 유가·관세·제약을 각각의 업종 문제로 처리했다는 뜻입니다. 매크로 리스크로 승격시키지 않았습니다.
② 10년물이 4.80%에 안착하지 못했다는 것은 브렌트가 99달러에 닿은 상태인데도 채권시장이 그것을 물가 기대로 옮기지 않았다는 뜻입니다. 어제 리포트는 이 항목에 대해 "한국에는 4.75% 아래로 돌아가는 쪽이 훨씬 유리하다"고 적었는데, 실제로는 그 중간에서 멈췄습니다. 유리하지도 불리하지도 않은 자리입니다.
③ 엔화가 6개월 최고인데 나스닥이 −0.32%로 가장 얕게 밀렸다는 것은 캐리 트레이드 청산이 아직 미국 자산으로 번지지 않았다는 뜻입니다. 어제 새로 올라온 변수였는데, 하루 만에 확산되지는 않았습니다.
④ 반도체가 지수보다 앞섰다는 것은 금요일 SOX +3.37%로 시작된 이야기가 아직 살아 있다는 뜻입니다.
네 가지를 합치면 이렇습니다. 어젯밤 미국이 남긴 헤드라인은 "다우 628포인트 급락"이지만, 그 헤드라인이 한국 시장에 전달하는 내용은 거의 정반대입니다. 악재는 특정 업종 안에 갇혔고, 금리로 번지지 않았고, 한국 시장의 주력인 반도체는 올랐습니다.
다만 이것을 "오늘 코스피가 오른다"로 읽지 마십시오. 어제 코스피가 보여 준 것이 정확히 그 함정이었습니다. 시가 7,045.79에서 장중 7,171.52까지 갔다가 6,954.52로 마감했습니다. 좋은 재료로 열고 나쁘게 닫았습니다. 재료의 성격과 하루의 결과는 다른 이야기입니다.
2. 미국·유럽 마감 정리 (9/8 ET)
[사실] — 다우를 혼자 끌어내린 종목
암젠이 약 10% 하락하며 다우 구성종목 중 최악을 기록했습니다. 한 출처는 이를 약 26년 만의 최대 일일 낙폭으로 표현했습니다(다른 출처는 낙폭만 보도).
원인은 암젠 자신의 뉴스가 아닙니다.
- 9/4(금) 노바티스가 Lp(a) 저하제 펠라카르센의 3상 심혈관 결과를 발표했습니다. Lp(a) 수치는 낮췄지만 심혈관 사망·심근경색·뇌졸중 위험은 위약 대비 줄이지 못했습니다.
- 암젠은 같은 계열 후보 올파시란을 3상(OCEAN(a)-Outcomes)에서 시험 중입니다.
- 즉 "Lp(a)를 낮추는 것이 심혈관 위험을 줄이지 못할 수도 있다" 는 의심이 계열 전체로 번졌습니다. 노바티스는 −14%, 암젠은 −10%. BMO의 투자의견 하향이 겹쳤습니다.
다우는 주가 가중 지수입니다. 주당 가격이 높은 종목이 지수에 더 큰 영향을 줍니다. 암젠은 400달러대 종목이라 지수에 미치는 힘이 큽니다. 어젯밤 다우 628포인트 중 상당 부분이 한 종목에서 나왔습니다.
📖 주가 가중이란 — 다우는 30개 종목의 주가를 그냥 더해서 나눕니다. 시가총액이 아니라 주당 가격이 기준이라, 회사 크기와 무관하게 비싼 주식일수록 지수를 많이 움직입니다. S&P500·코스피는 시가총액 가중이라 이런 왜곡이 적습니다. 다우가 크게 빠진 날에는 "몇 종목이 만든 숫자인가" 를 먼저 보셔야 하는 이유입니다.
[사실] — 반대편에 있던 업종
같은 날 소프트웨어는 반대 방향이었습니다.
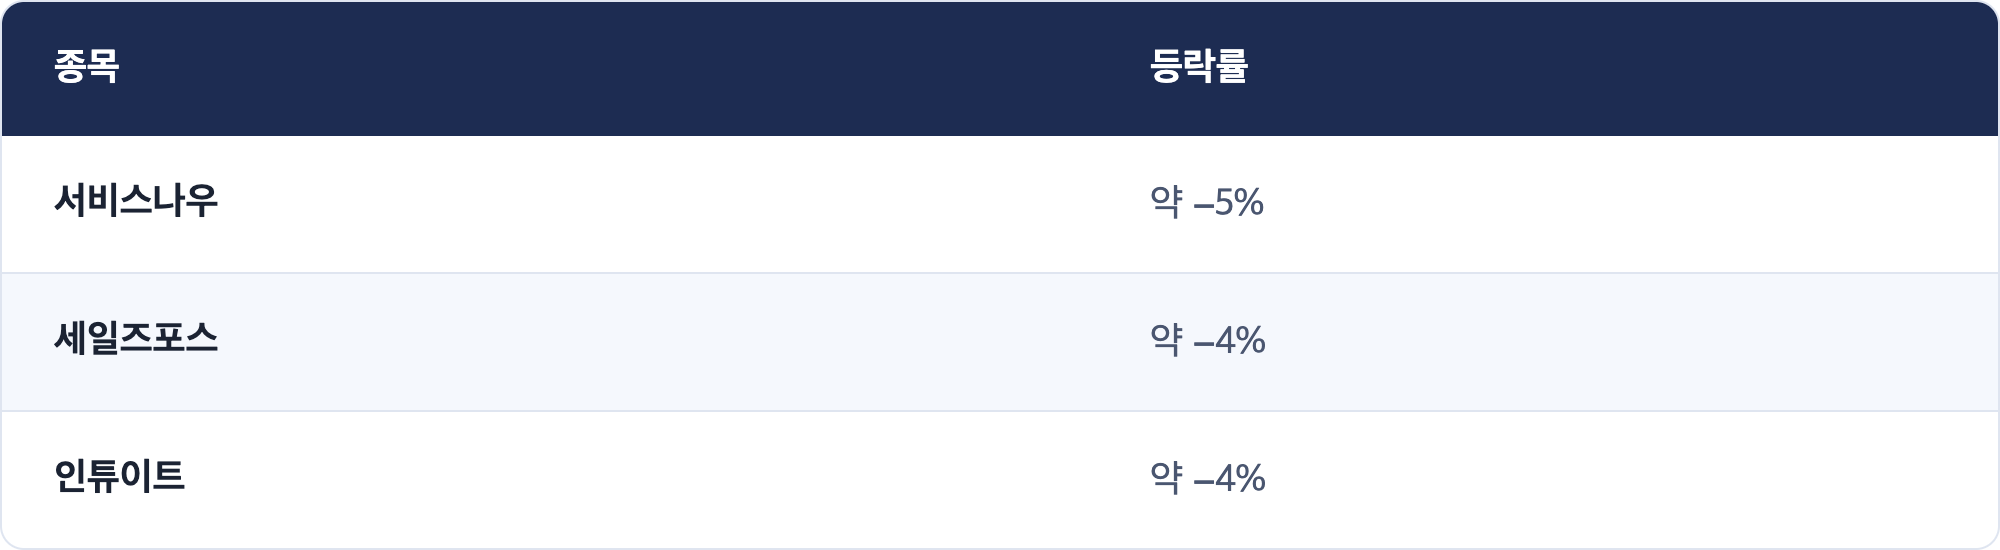
AI가 소프트웨어 기업의 자리를 대신할 수 있다는 우려가 재료로 언급됐습니다. 어제 하루의 구도를 정리하면 이렇습니다.
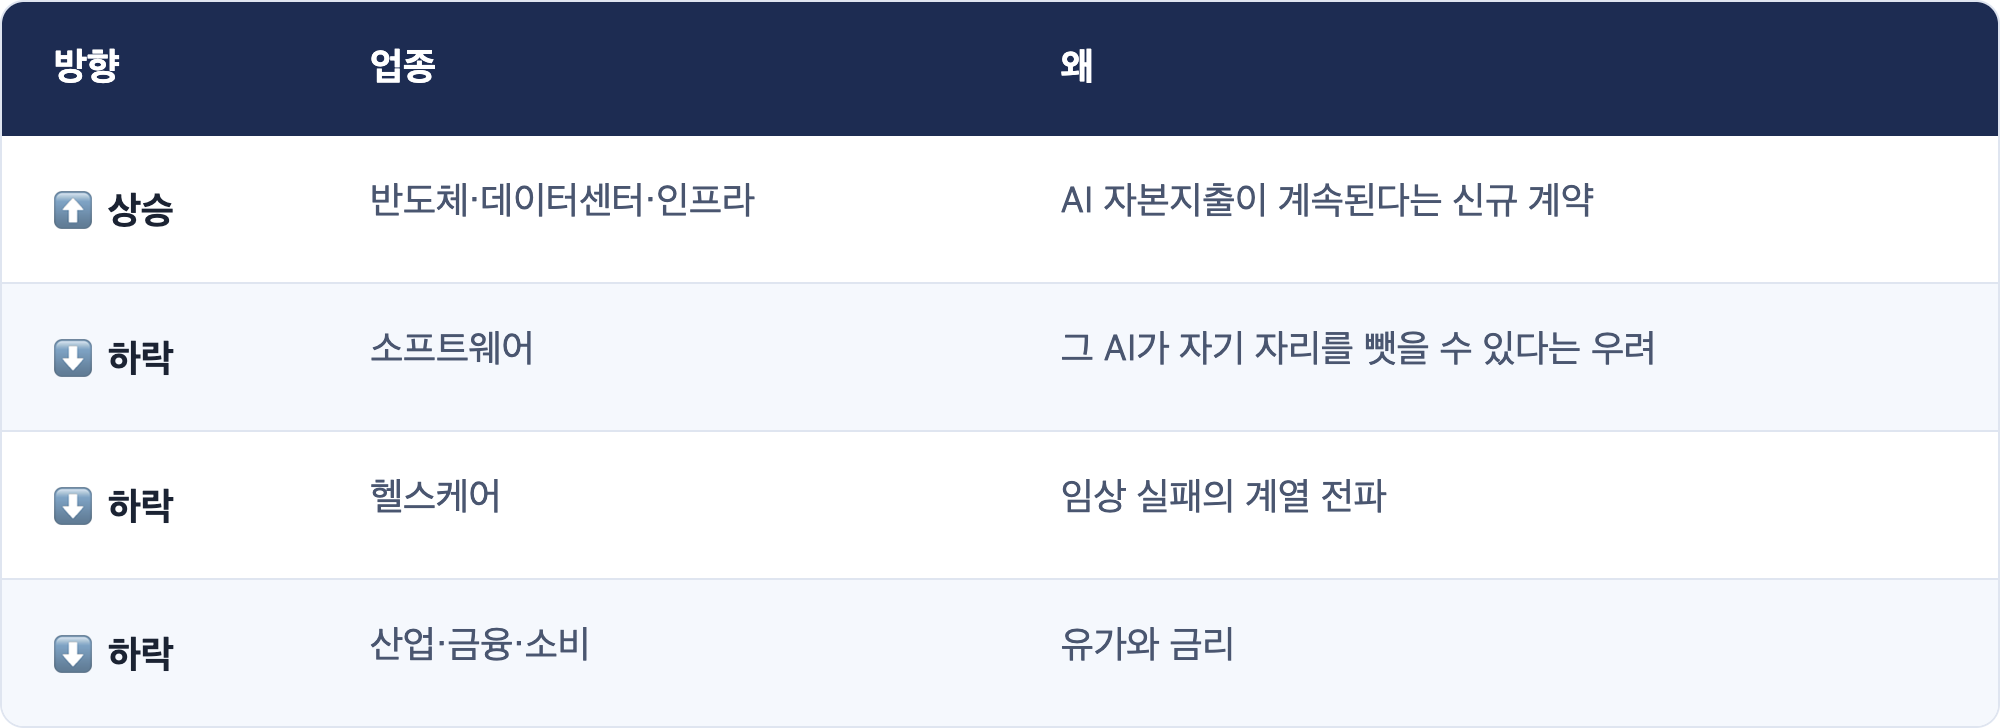
같은 AI 이야기가 한쪽에서는 매수 이유가, 다른 쪽에서는 매도 이유가 됐습니다. 이것이 어제 미국장의 성격입니다.
[사실] — 유가·원자재·환율
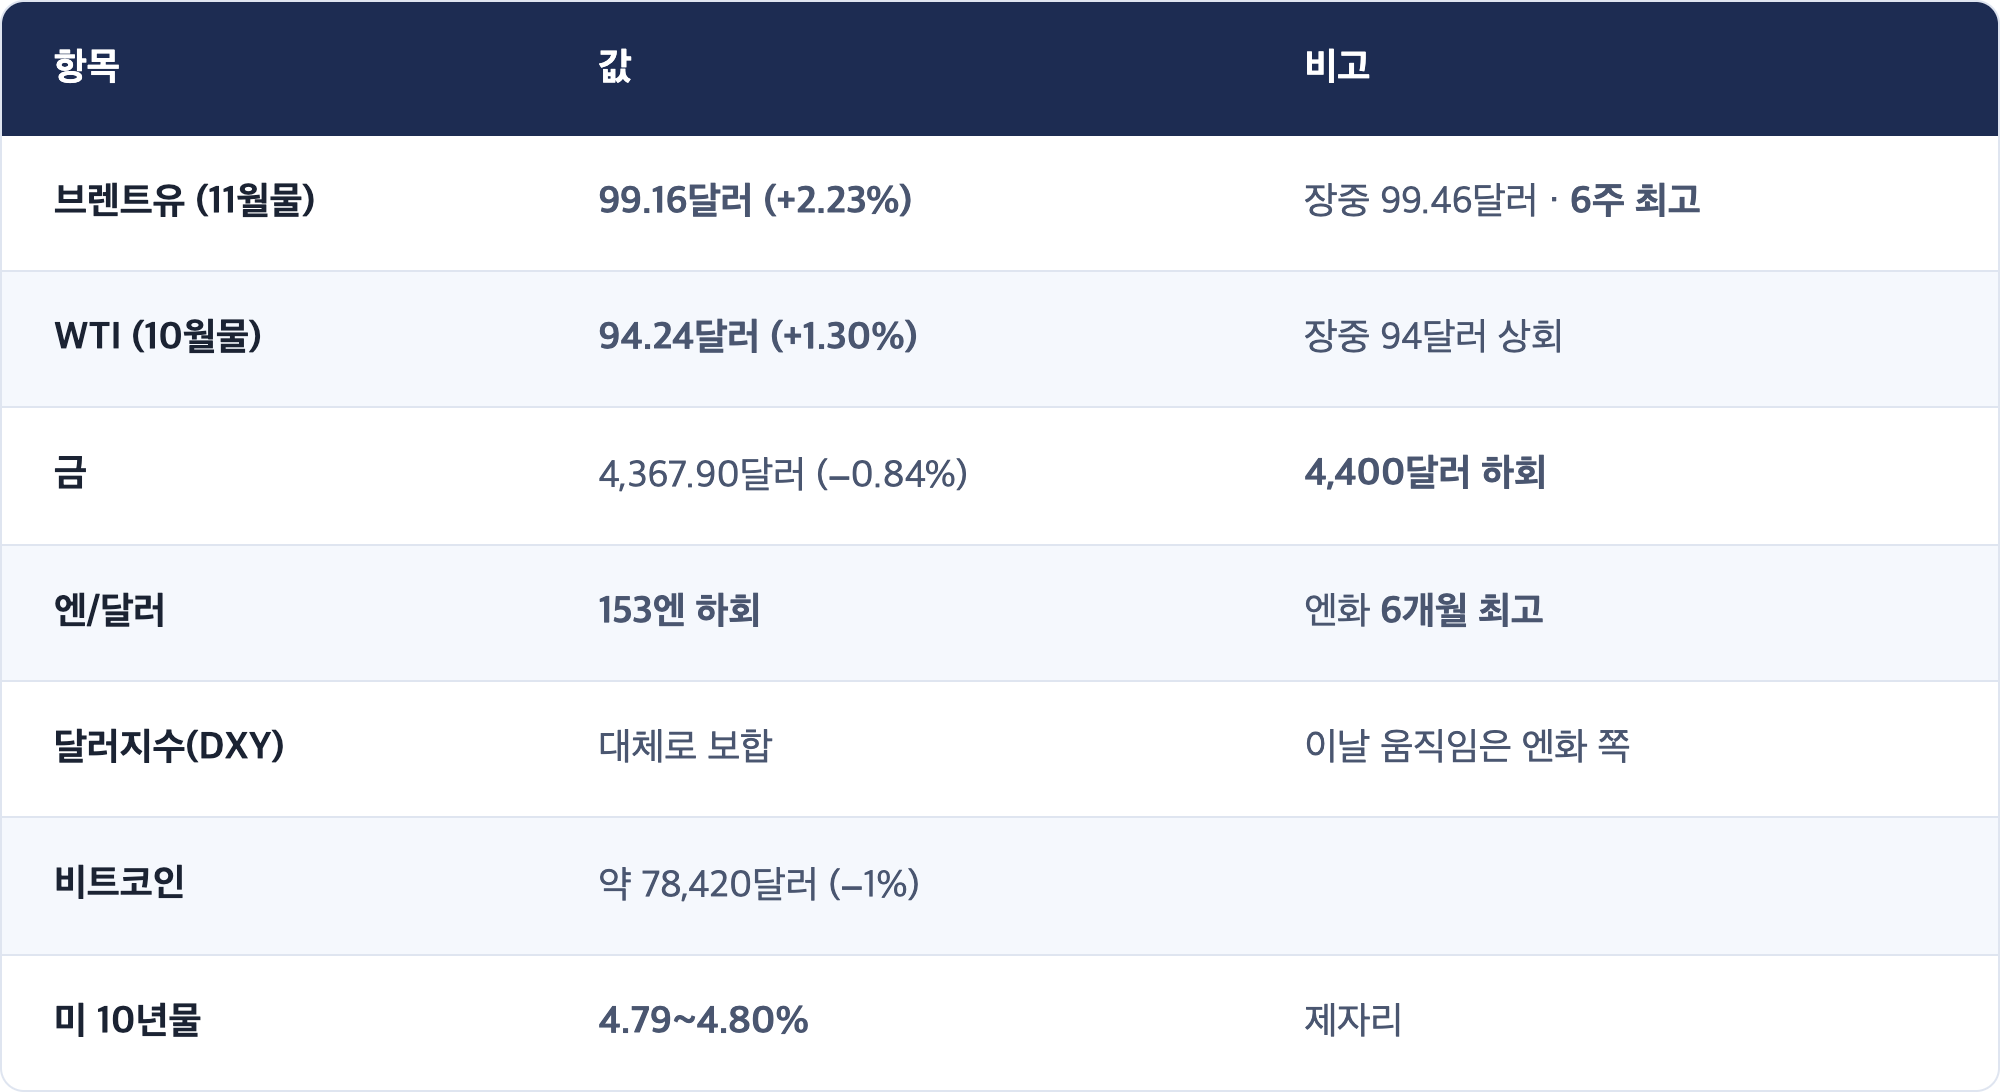
유가가 오른 이유는 어제와 같은 뉴스의 연장입니다. 이란이 지원하는 후티가 사우디 남부의 아람코 시설을 드론·탄도미사일로 공격했고, 하루 40만 배럴 규모의 제잔 정유시설이 포함됐습니다. 73명이 다쳤고 일부 시설이 일시 가동 중단됐습니다.
호르무즈 해협 쪽은 양방향입니다. 이란이 오만과의 임시 안전통항 합의 가능성을 언급하면서도 선박이 여전히 위험하다고 경고했습니다.
골드만삭스는 9/7 브렌트·WTI 전망을 각각 5달러 올려 2026년 12월 85달러·80달러로 조정했고, 걸프 지역 산유량이 전쟁 전보다 하루 400만 배럴 낮은 상태가 이어지면 2027년 브렌트가 120달러를 넘을 수 있다고 경고했습니다.
금이 내린 것이 눈에 띕니다. 지정학 리스크가 커지는데 금은 4,400달러를 내줬습니다. 이유는 금리입니다. 주요 중앙은행들이 이번 달에 금리를 올릴 것이라는 기대가 이자를 주지 않는 금에 부담으로 작용했습니다.
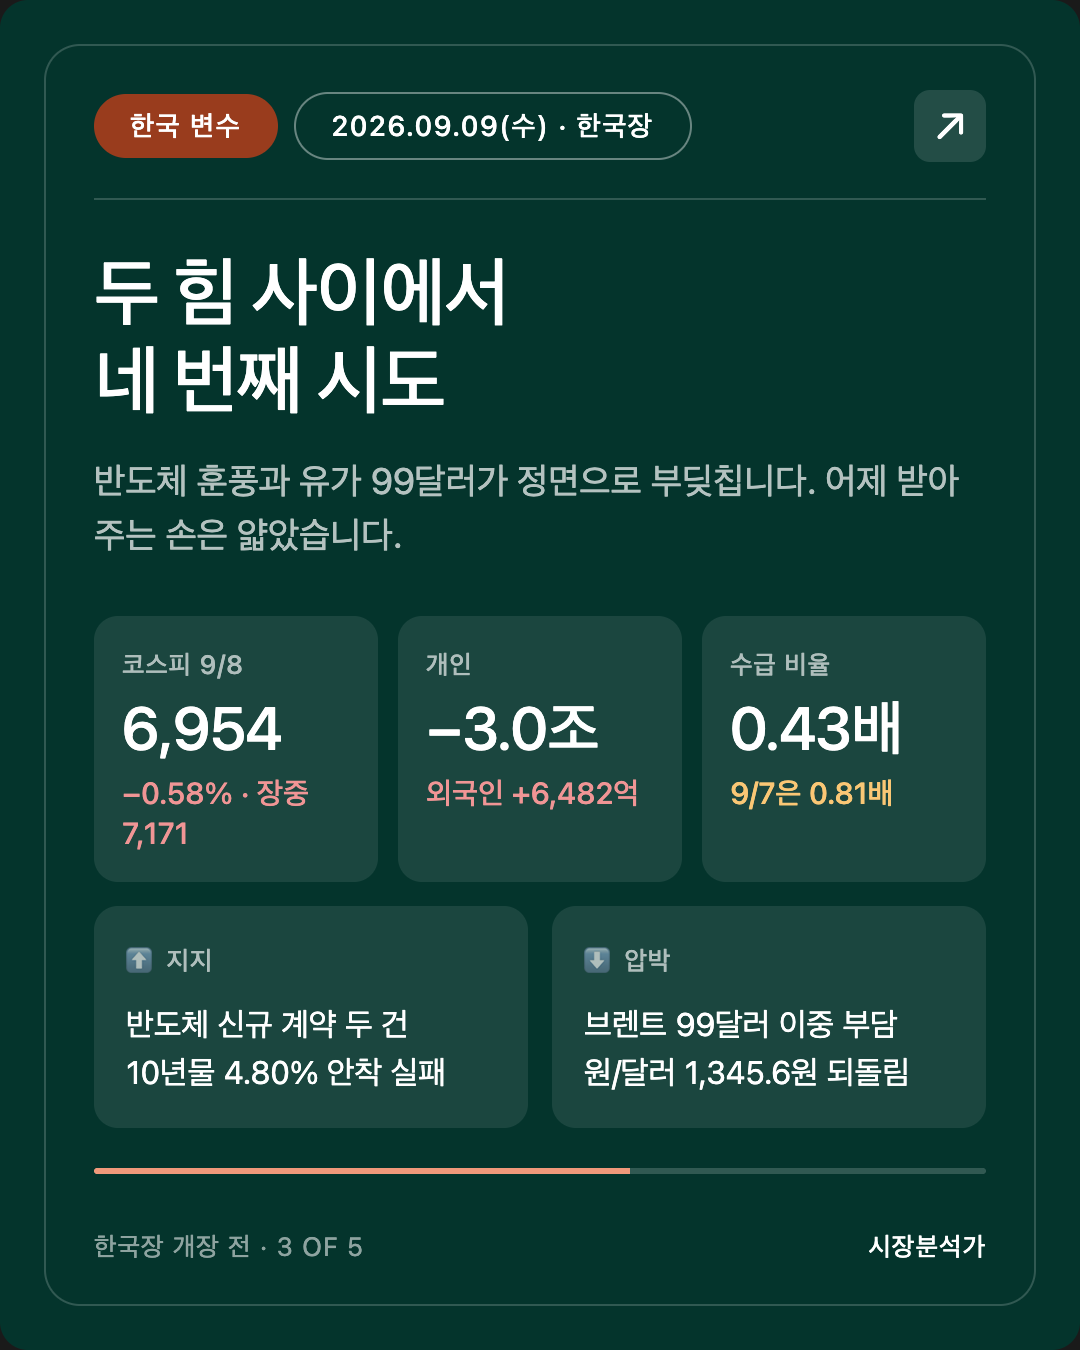
3. 한국 변수 — 오늘 코스피가 마주하는 두 힘
[사실] — 어제 한국 9/8(화) 종가 (복습)
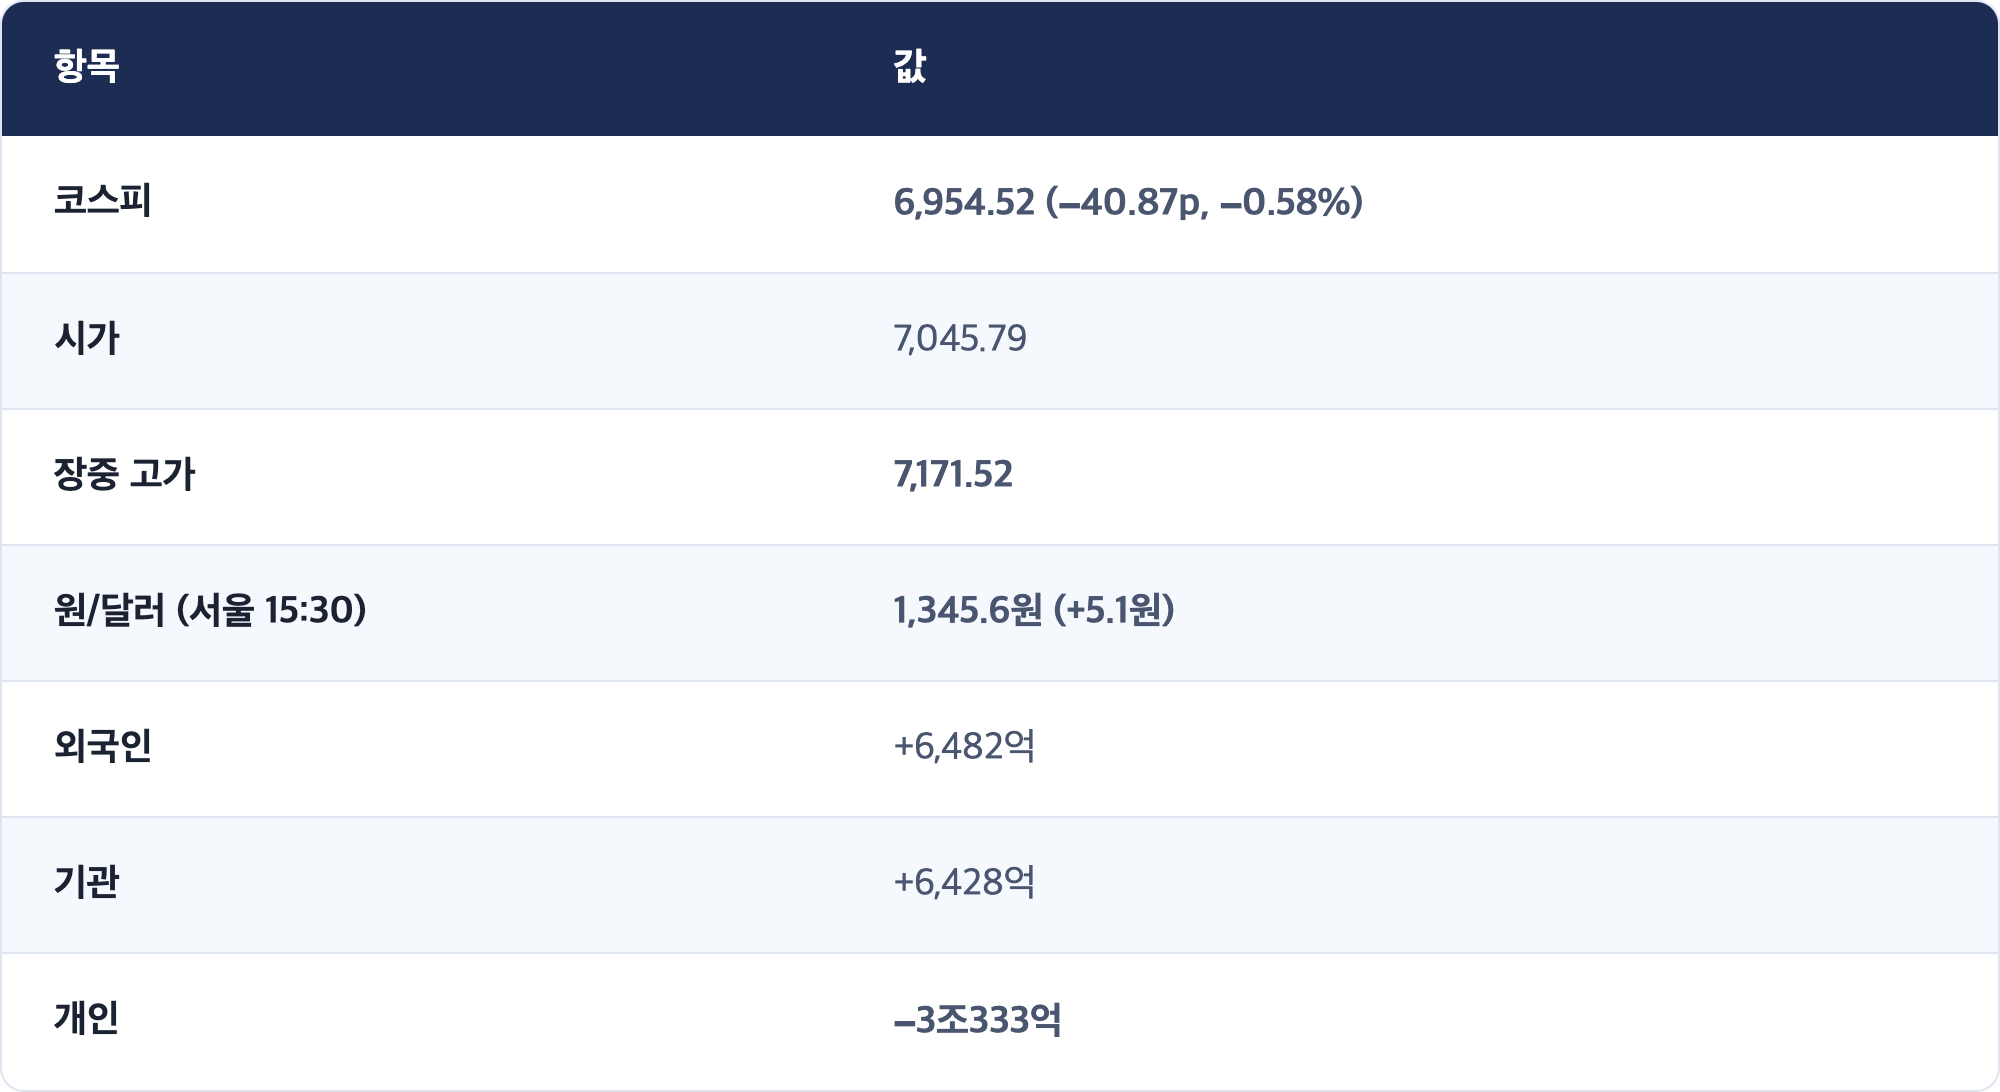
7,000선 세 번째 실패였습니다. 8/14(장중 7,010.86 → 종가 6,977.94), 8/18(장중 7,216.62 → 종가 6,869.83)에 이어 세 번째입니다. 세 번 다 장중에 넘고 종가에 내줬습니다.
[해석] 오늘 코스피는 두 힘 사이에 섭니다
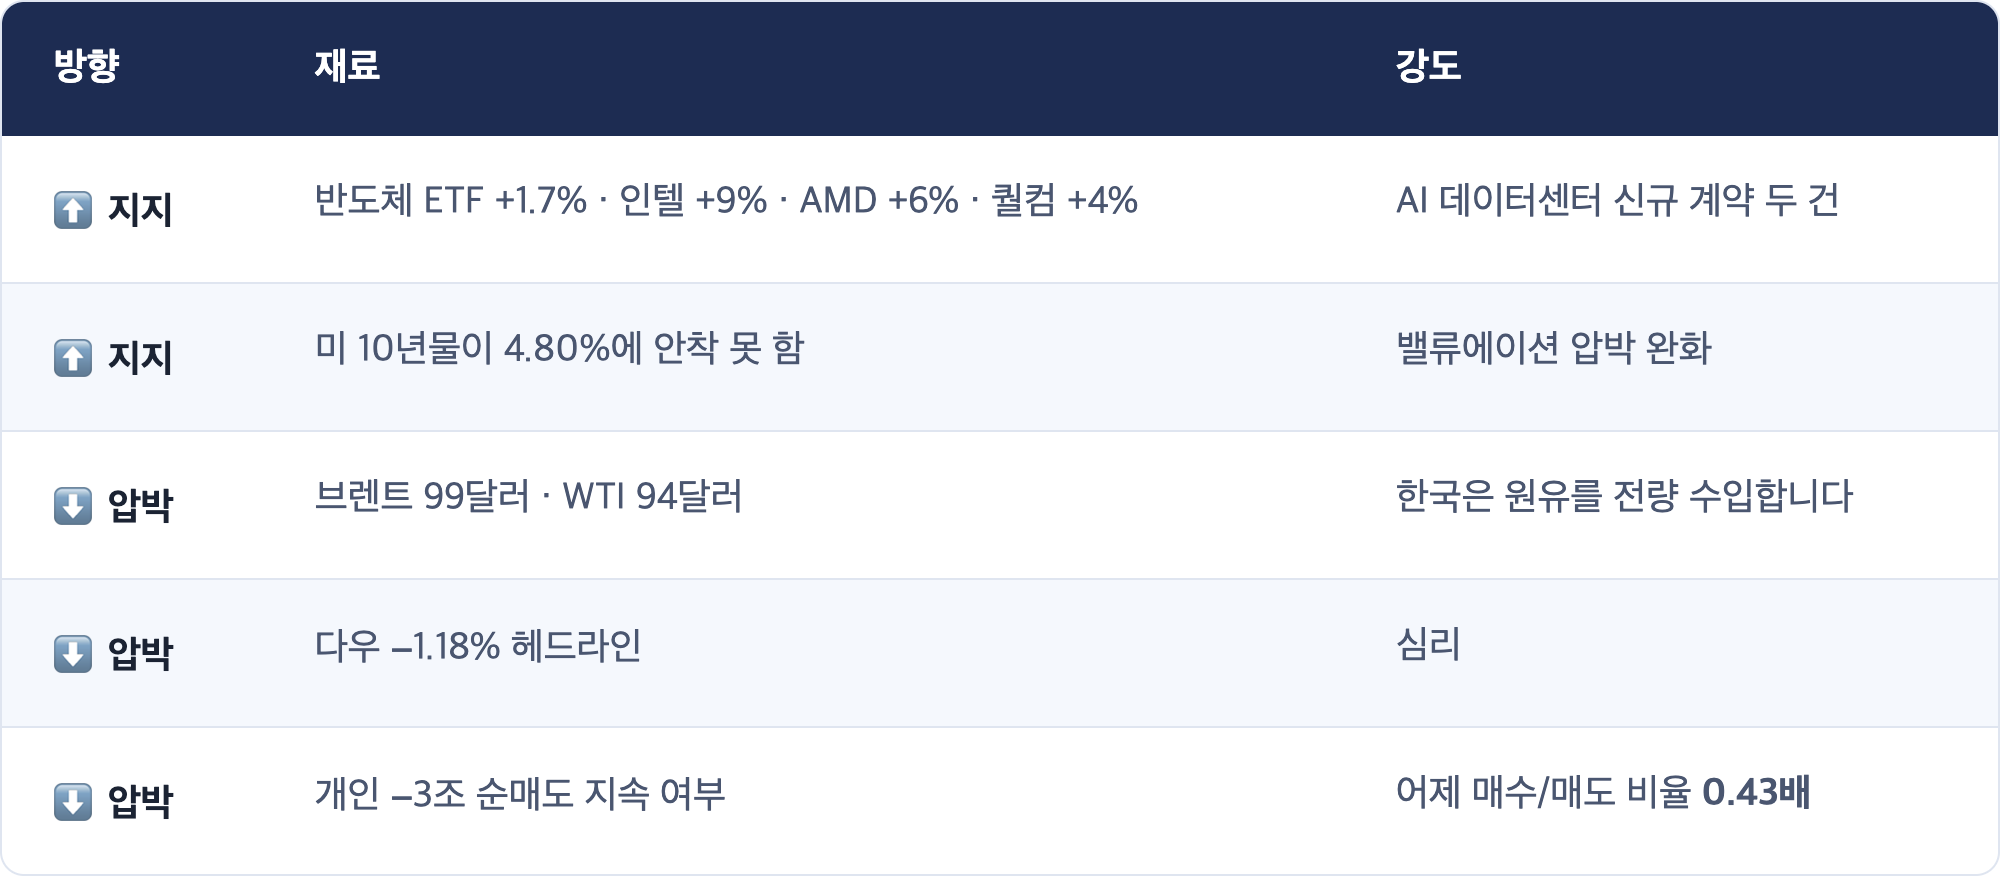
어제와 조건이 다른 점이 하나 있습니다. 어제는 밤사이 미국이 휴장이라 참고표가 없었고, 오전에는 반도체 훈풍만 보고 열었다가 오후에 유가·엔화·관세를 뒤늦게 반영했습니다. 오늘은 그 셋이 이미 미국 종가에 계산돼 있습니다. 어제처럼 하루 안에서 두 번 방향이 바뀔 이유는 적습니다.
[해석] 원/달러 — 유가 99달러의 이중 부담
어제 원/달러는 1,345.6원으로 5.1원 올랐습니다. 9/7에 원화가 강해졌던 것이 하루 만에 되돌아왔습니다.
한국에 유가가 부담이 되는 경로는 두 개입니다.
- 수입 물가 — 원유를 전량 수입하므로 유가가 오르면 그대로 물가로 들어옵니다.
- 환율 — 원유 결제는 달러입니다. 유가가 오르면 같은 양을 사기 위해 더 많은 달러가 필요하고, 이는 원화 약세 압력이 됩니다.
두 경로가 같은 방향으로 작동하기 때문에 "이중 부담"이라고 부릅니다. 여기에 원화가 약해지면 외국인 투자자 입장에서 한국 주식의 달러 환산 수익률이 깎이므로, 수급에도 부담이 됩니다.
다만 어제 외국인은 +6,482억을 순매수했습니다. 환율이 오른 날에도 팔지 않았다는 점은 기억해 둘 만합니다.
[해석] 어제 수급에서 읽을 것
9/7과 9/8을 비교하면 비율이 뒤집혀 있습니다.
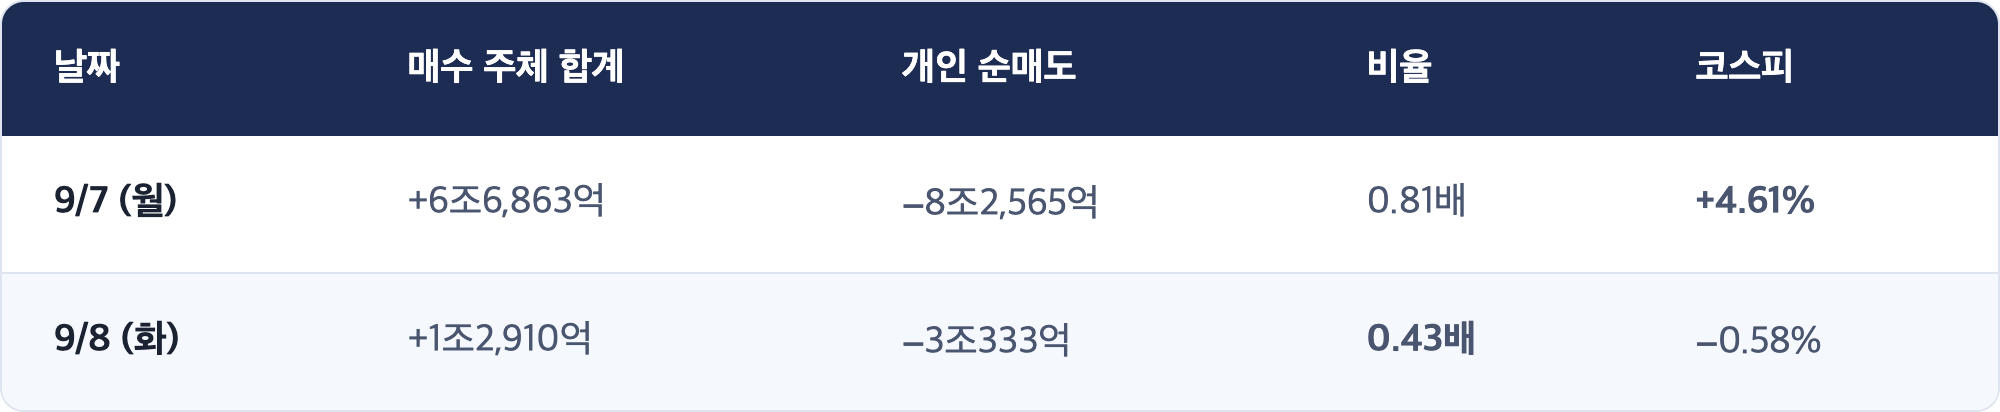
외국인 순매수는 전일의 5분의 1로 줄었습니다. 개인 매도 규모도 줄었지만, 받아 주는 쪽이 더 크게 줄었습니다. 어제 오후의 되돌림은 새 악재보다 받아 주는 손이 얇아진 결과에 가깝습니다.
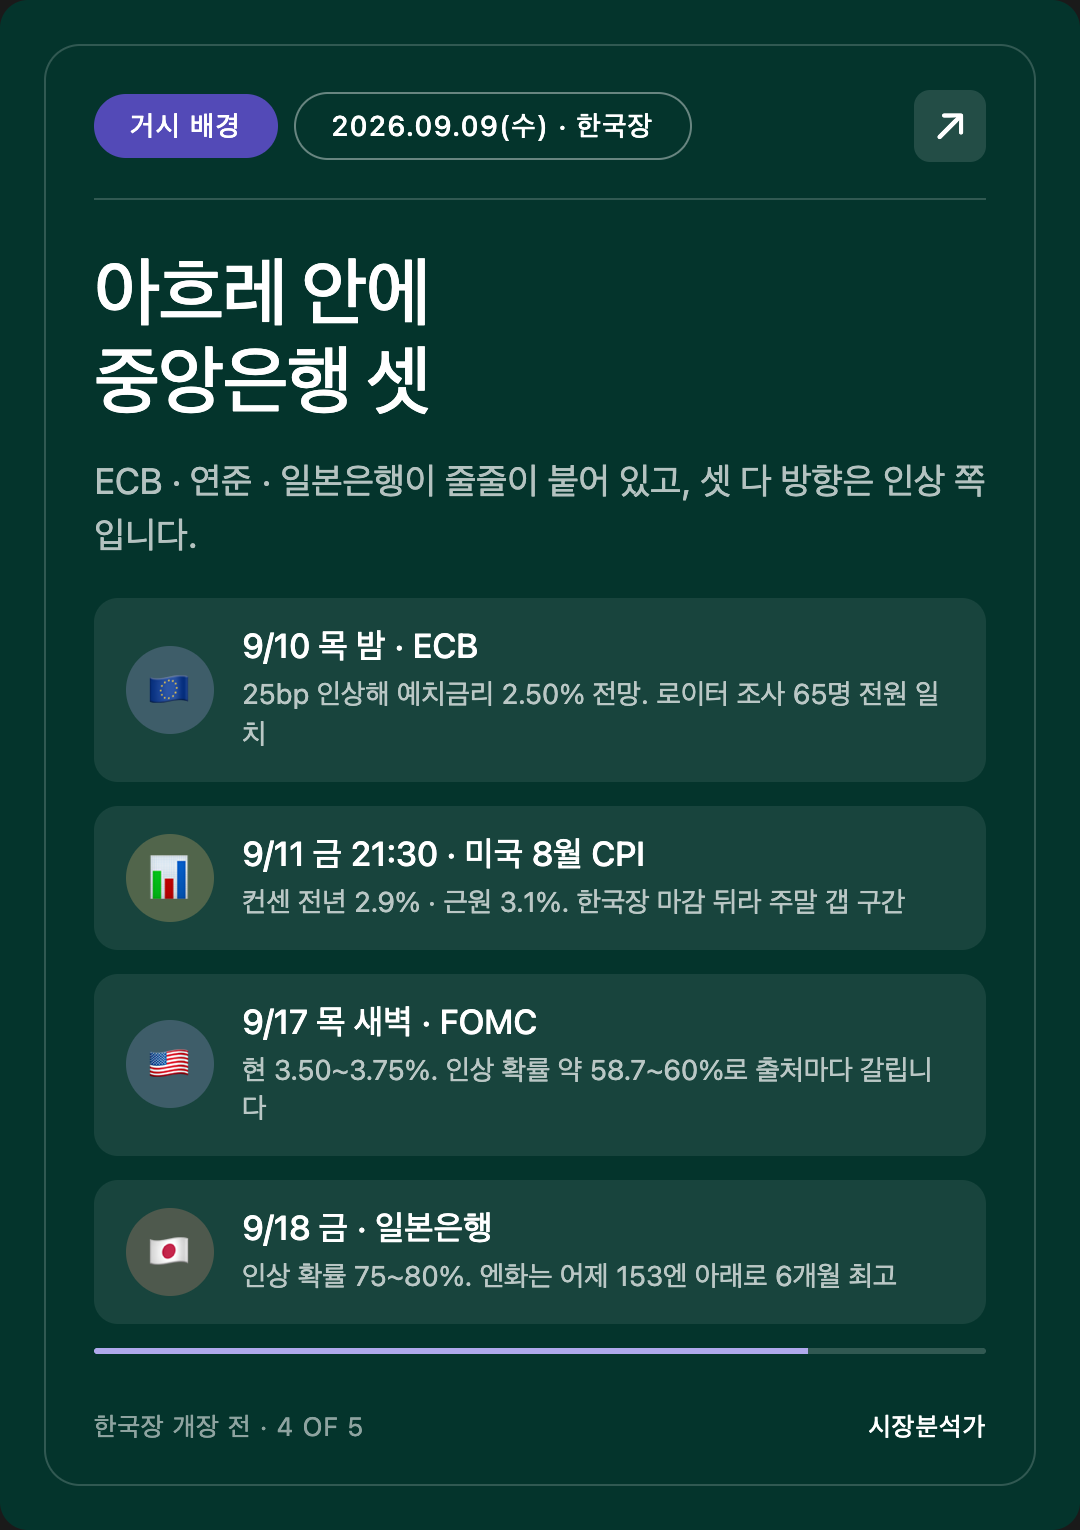
4. 거시 배경 — 열흘 안에 중앙은행 셋
[사실] — 금리와 중앙은행 현황
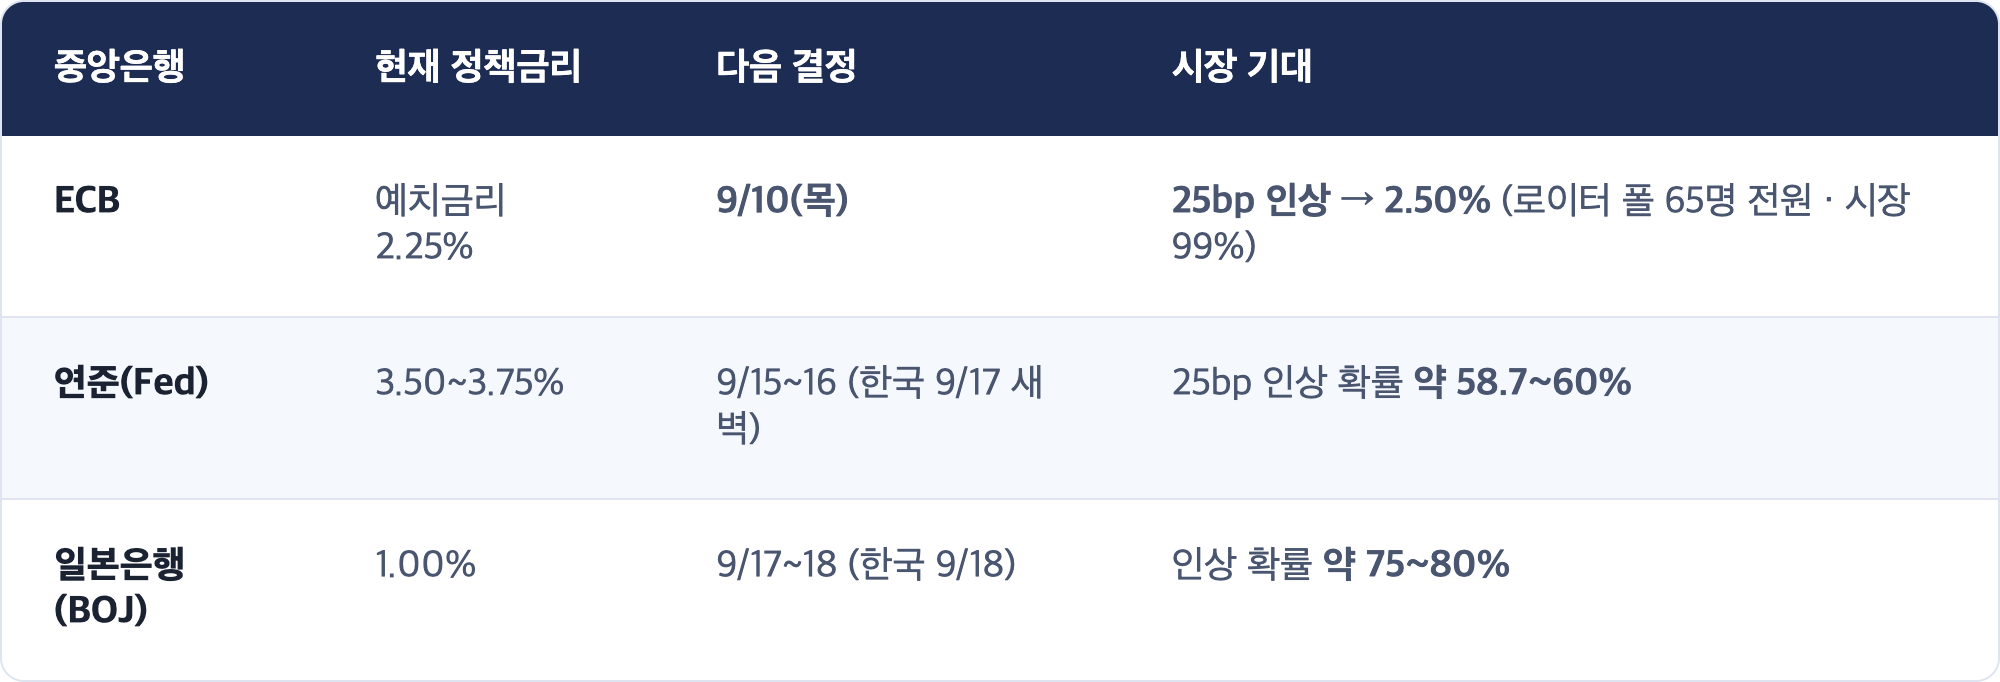
세 중앙은행이 아흐레 안에 붙어 있습니다. 그리고 셋 다 방향이 인상 쪽입니다. ECB는 로이터 조사에서 이코노미스트 65명 전원이 인상을 예상했고, 시장은 99% 확률로 반영하고 있습니다. 다만 다수 이코노미스트는 이번이 마지막 인상이고 2027년까지 2.50%를 유지할 것으로 봅니다.
[사실] — 이벤트 캘린더 (D-N · KST 기준)
9/11 CPI 컨센서스
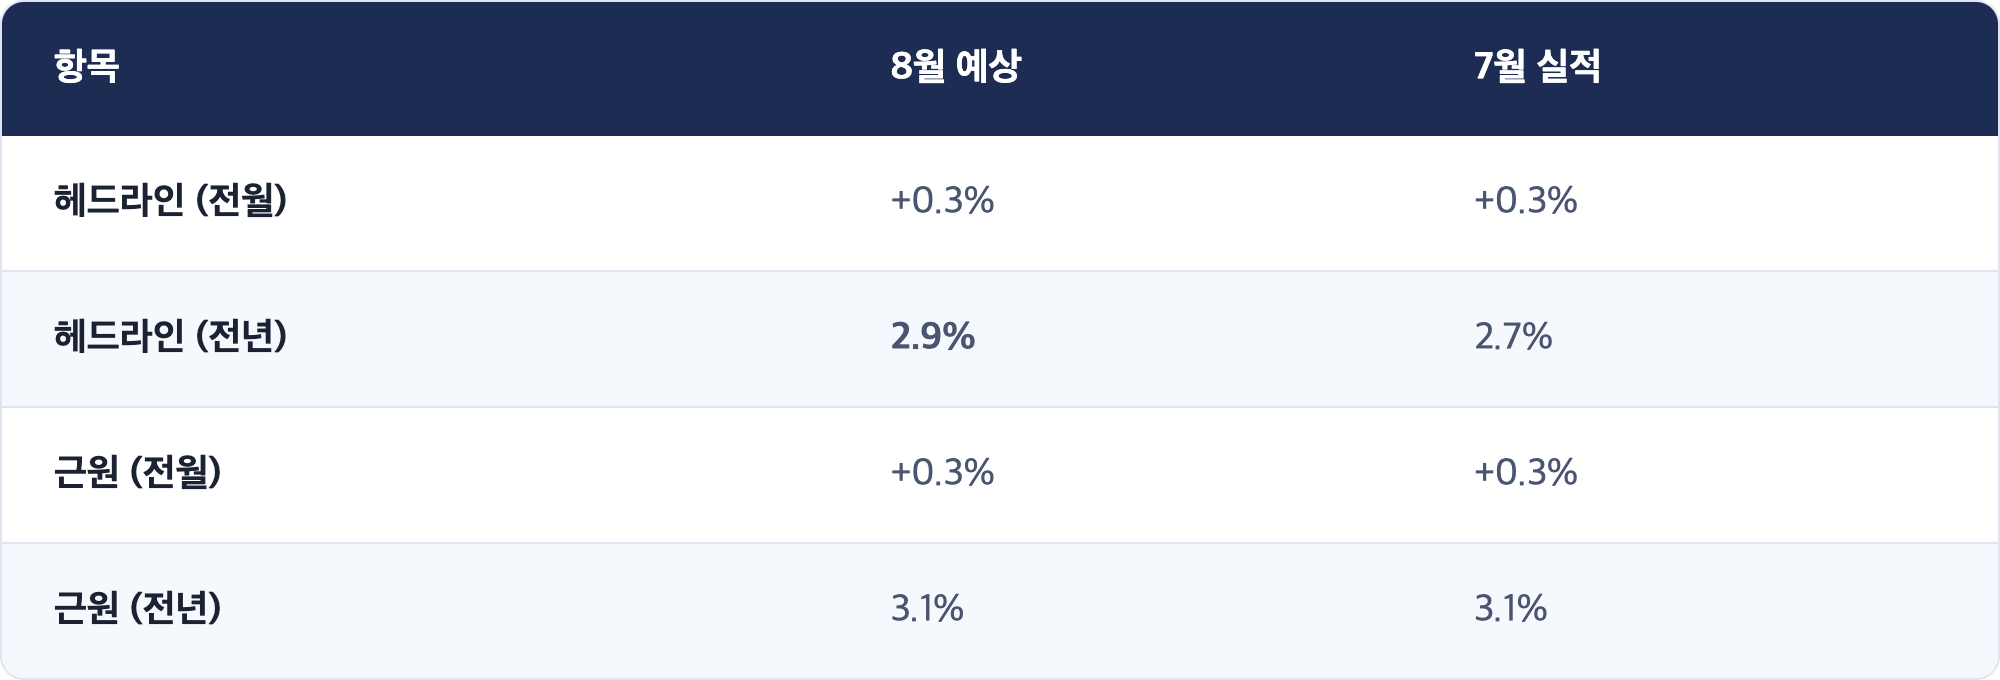
앰프라이즈의 러셀 프라이스 수석 이코노미스트는 컨센서스보다 뜨거운 +0.4% 를 예상하며, 관세 비용 전가와 식품 가격(특히 소고기) 상승을 근거로 들었습니다.
[해석] 유가가 세 중앙은행에 동시에 들어갑니다
어제 시장이 유가를 물가로 옮기지 않았다는 점(10년물 제자리)은 좋은 소식이지만, 그것은 어제 하루의 판단입니다.
브렌트 99달러가 실제 물가 지표에 나타나기까지는 시차가 있습니다. 9/11 CPI는 8월 데이터입니다. 8월 브렌트는 대체로 90달러 안팎이었으므로, 지금의 99달러는 이번 CPI에 들어 있지 않습니다. 9월분에 반영돼 10월에 발표됩니다.
즉 이번 주 CPI는 유가가 오르기 전 세상의 물가를 보여 줍니다. 그 숫자가 이미 뜨겁게 나오면, 시장은 "그런데 이 다음에 유가가 얹힌다" 를 함께 계산하게 됩니다. CPI 결과보다 그 다음 문장이 더 중요할 수 있는 회차입니다.
5. 다음 한국장 (9/9 수 KST) 프리뷰 — 무엇을 볼 것인가
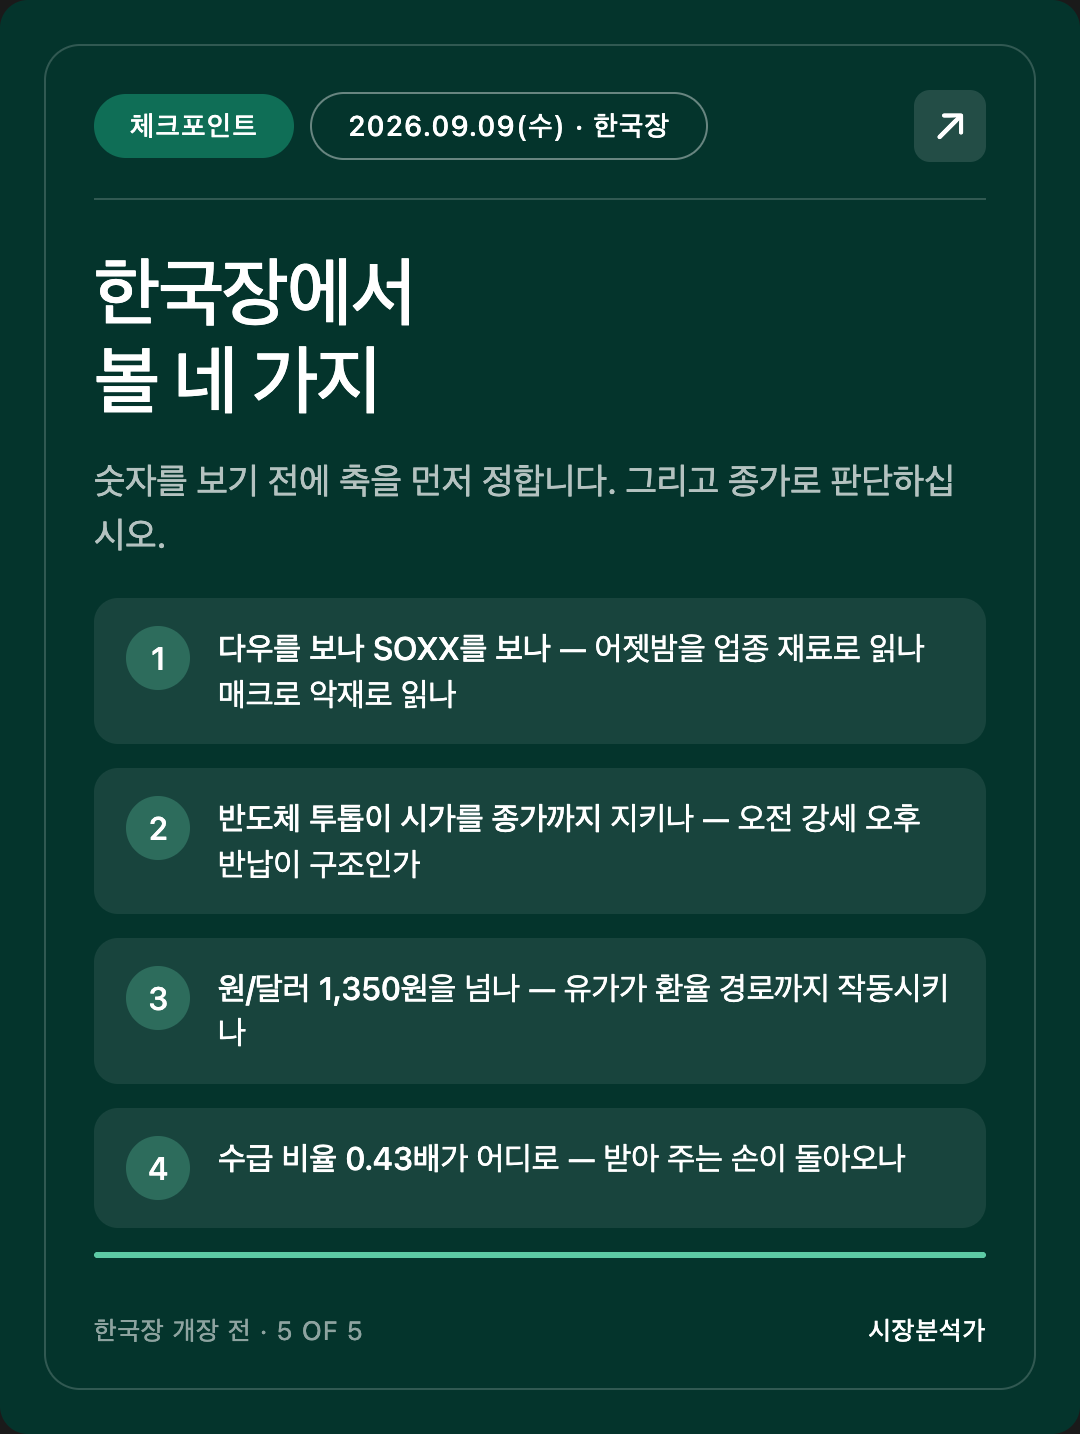
[해석] — 네 가지. 축을 먼저 적습니다.
-
코스피가 어느 참고표를 고르는가.
축 — 어젯밤 미국을 「업종 재료」로 읽는가 「매크로 악재」로 읽는가.
어젯밤 미국에는 두 개의 서로 다른 참고표가 있습니다. 다우 −1.18% 와 SOXX +1.7%. 코스피가 반도체 쪽을 참고하면 시장이 어젯밤을 제대로 해부한 것이고, 다우 헤드라인을 따라 약하게 열면 지수 숫자만 보고 계산한 것입니다. 이 판단이 오늘 하루의 성격을 정합니다. -
반도체 투톱이 시가 강세를 종가까지 지키는가.
축 — 어제의 「오전 강세 · 오후 반납」이 구조인가 하루짜리였나.
어제 삼성전자·SK하이닉스는 오전에 크게 올랐다가 오후에 상승분을 대부분 반납했습니다. 코스피 7,000선 세 번의 실패도 전부 같은 모양이었습니다. 종가로 판단하십시오. 장중 돌파 뉴스에 의미를 두지 마십시오. 이 원칙은 어제 정확히 맞았습니다. -
원/달러가 1,350원을 넘는가.
축 — 유가 99달러가 환율로 넘어오는가.
어제 1,345.6원(+5.1원)으로 되돌렸습니다. 1,350원을 넘어서면 유가가 이중 부담의 두 번째 경로까지 작동시킨 것이고, 1,340원대에 머물면 아직 수입물가 쪽만 계산되고 있는 것입니다. 후자가 외국인 수급에 유리합니다. -
개인 순매도가 줄어드는가. 그때 받아 주는 손은 얼마나 두꺼운가.
축 — 수급 비율 0.43배가 어디로 가는가.
9/7은 0.81배로 +4.61%, 9/8은 0.43배로 −0.58%였습니다. 비율이 0.6배 위로 올라오면 받아 주는 손이 돌아온 것이고, 0.4배 아래로 내려가면 어제의 얇음이 이어지는 것입니다. 지수 방향보다 이 비율이 먼저입니다.
[해석] 이번 주 남은 구조
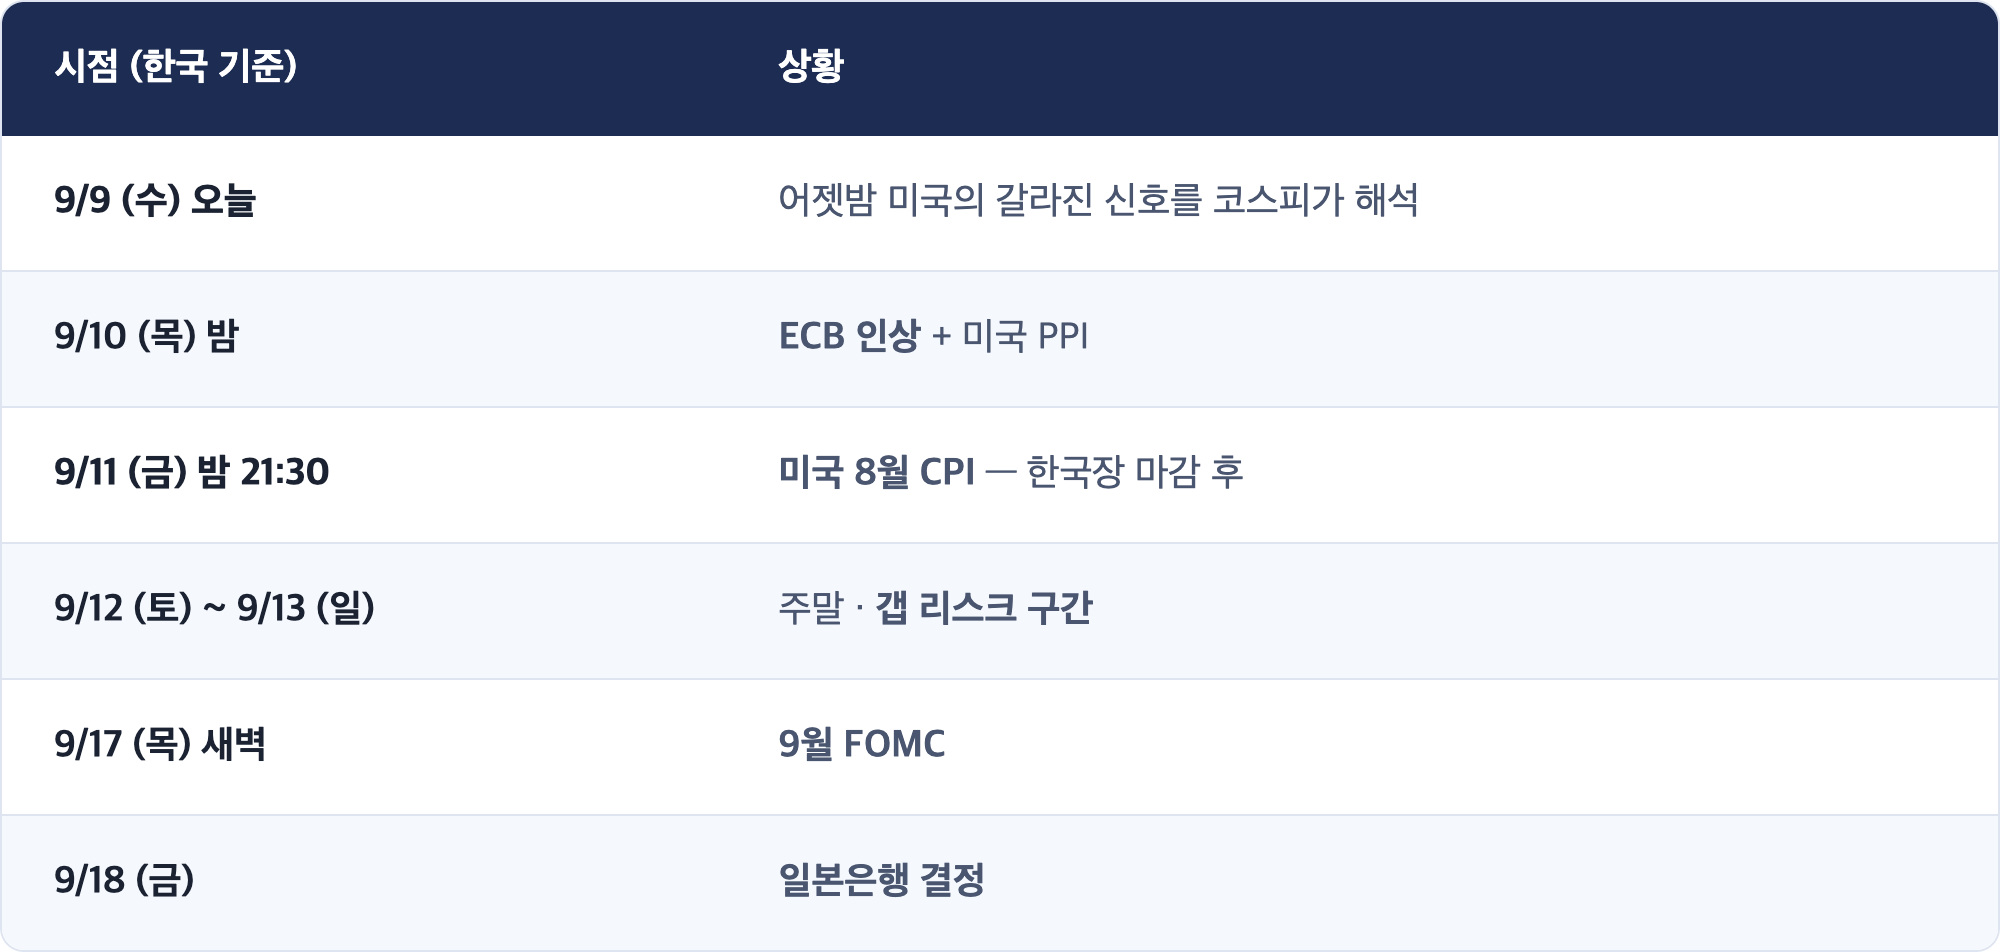
금요일 CPI가 한국장 마감 뒤에 나온다는 점을 미리 적어 둡니다. 지난주 고용보고서와 같은 구조입니다. 결과는 월요일 아침에 한꺼번에 반영됩니다.
이것을 방향 예고로 읽지 마십시오. 일정이 어디에 놓여 있는지를 말하는 것이지, 오른다 내린다를 말하는 것이 아닙니다.
📖 공부 노트 — 헤드라인 물가와 근원 물가, 유가는 어느 쪽으로 들어가나
금요일 CPI 발표 때 숫자가 네 개 나옵니다. 헤드라인 전월·전년, 근원 전월·전년. 왜 두 종류를 따로 보는지, 그리고 유가가 어느 쪽에 들어가는지 정리해 두겠습니다.
개념
헤드라인 CPI는 소비자가 사는 모든 것의 가격입니다. 식품과 에너지를 포함합니다.
근원(코어) CPI는 거기서 식품과 에너지를 뺀 값입니다.
빼는 이유는 그 둘이 너무 심하게 출렁이기 때문입니다. 중동에서 시설 하나가 맞으면 유가가 하루에 2% 움직입니다. 중앙은행이 그런 값에 반응해 금리를 올렸다 내렸다 하면 정책이 갈지자가 됩니다. 그래서 "밑에 깔린 물가 흐름" 을 보려고 근원을 따로 만듭니다.
비유
강물의 수위를 잰다고 해 봅시다.
- 헤드라인은 오늘 아침 눈금입니다. 어젯밤 비가 왔으면 확 올라가 있습니다.
- 근원은 지하수위입니다. 비 한 번으로는 잘 안 움직입니다.
댐을 열지 말지 결정하는 사람은 지하수위를 봅니다. 오늘 비가 왔다고 댐을 열면, 내일 비가 그쳤을 때 물이 모자랍니다.
그런데 유가는 결국 근원으로 스며듭니다
여기가 핵심입니다. 유가는 에너지 항목이니 근원에서 빠집니다. 그런데 시간이 지나면 근원 안으로 들어옵니다. 이것을 2차 효과(second-round effect) 라고 부릅니다.
경로는 이렇습니다.
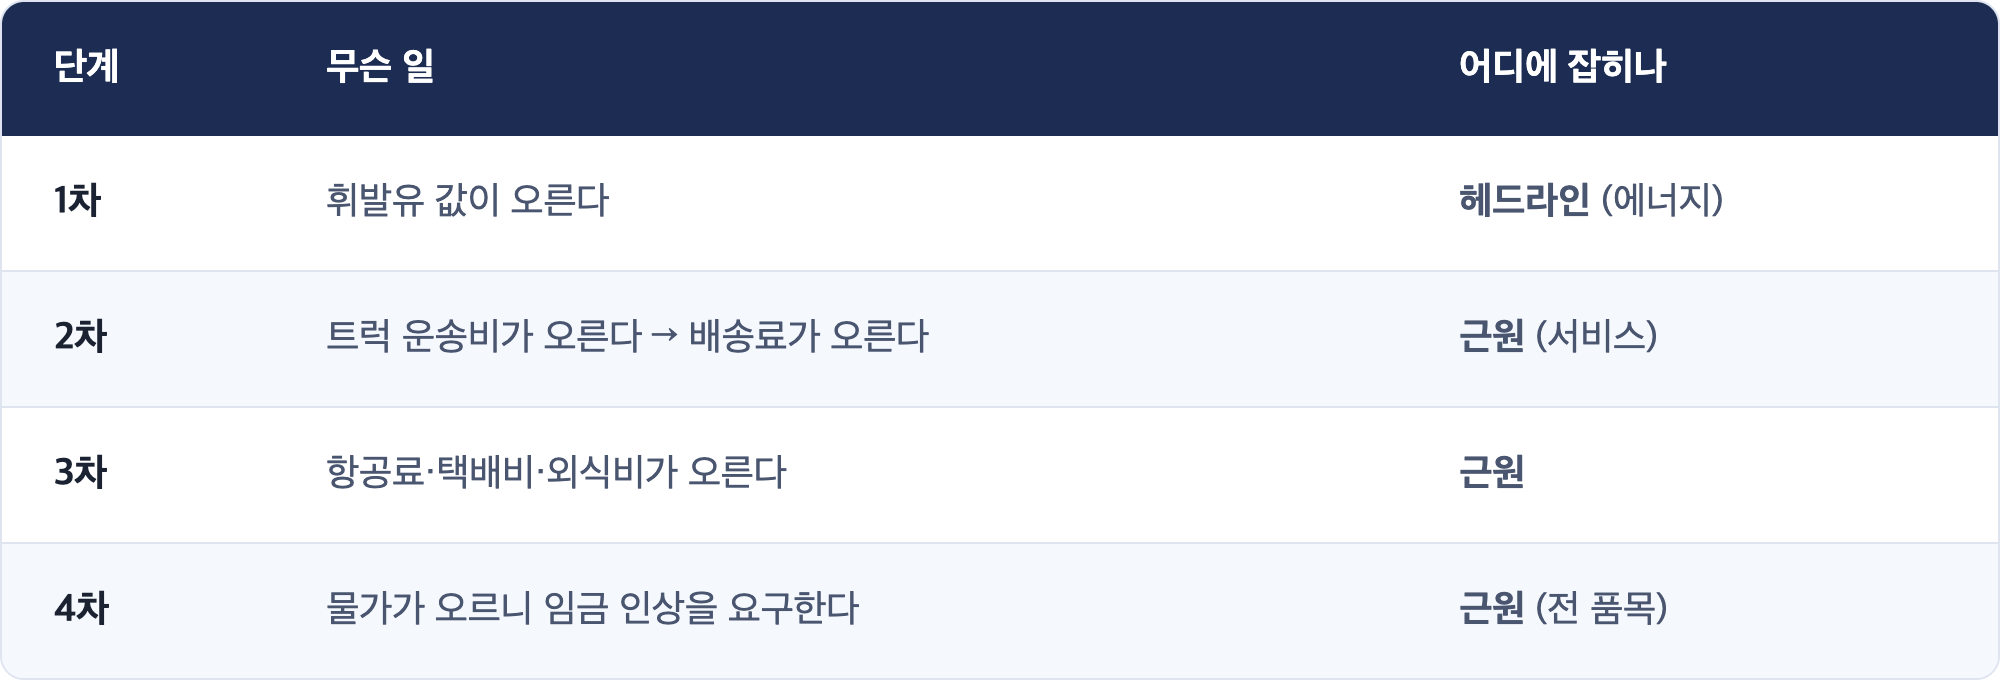
1차는 몇 주, 2~3차는 몇 달, 4차는 1년 이상 걸립니다.
실제 사례
2026년 9월 3일, 미국 8월 ISM 서비스업 지표에서 지불가격이 72.6 으로 나왔습니다. 7월 70.3에서 올랐고, 2022년 중반 이후 가장 높은 값이었습니다. 지불가격은 기업이 물건·서비스를 사면서 치르는 값입니다.
당시 유가는 이미 90달러대였습니다. 서비스업 기업들이 치르는 비용에 에너지가 스며들기 시작한 신호로 읽을 수 있는 숫자였습니다. 이것이 몇 달 뒤 근원 CPI에 나타납니다.
그래서 금요일에 어떻게 보시면 되나
- 근원이 예상(+0.3% · 전년 3.1%)보다 높게 나오면 유가와 관세가 이미 스며들고 있다는 뜻입니다. 연준의 인상 명분이 강해집니다.
- 헤드라인만 높고 근원이 얌전하면 아직 에너지에 갇혀 있다는 뜻입니다. 연준이 기다릴 여지가 남습니다.
- 그리고 어느 쪽이든, 지금의 브렌트 99달러는 이 8월 데이터에 안 들어 있습니다. 다음 회차 이야기입니다.
한국 투자자에게 중요한 이유 — 연준이 금리를 올리면 미 국채 금리가 오르고, 그러면 코스피를 포함한 모든 위험자산의 밸류에이션이 눌립니다. 어제 10년물이 4.80%에 안착하지 못한 것을 "한국에 나쁘지 않다"고 적은 것이 그 뜻입니다.
📌 정정 사항
1) S&P500 9/8 종가에 출처 차이가 있습니다. 다수 출처가 7,673.52(−45.08p, −0.58%) 를 제시하고, 한 요약 매체는 7,685 부근(−0.2%)으로 적었습니다. 포인트 변동값과 세 곳 이상의 일치로 7,673.52를 채택했습니다.
2) 미 10년물에 방향 표기 차이가 있습니다. 한 집계는 4.79% 보합, 다른 집계는 4.80%로 소폭 상승으로 보도했습니다. 본문은 4.79~4.80% 범위로 표기했고, 체크포인트 판정은 두 값 모두 "4.80% 안착"에 못 미친다는 점에서 동일하므로 안착 실패로 확정했습니다.
3) WTI 값이 출처마다 다릅니다. 10월물 정산 94.24달러(+1.30%), 다른 집계 93.90달러(+1%), 또 다른 집계는 "94달러 상회 후 92.75달러로 반납". 계약월·집계 시점 차이로 보이며, 본문은 10월물 94.24달러를 채택하고 장중 반납 사실을 함께 적었습니다.
4) 🔴 SOX 지수 확정 종가를 이번에도 확보하지 못했습니다. 9/8 값으로 잡힌 것은 SOXX ETF +1.7% 와 개별 종목 등락률뿐입니다. 본문은 SOX 지수 레벨을 인용하지 않고 ETF와 종목으로만 서술했습니다. 9/4 종가(11,735.26)를 세 회차 만에 잡았던 항목이 다시 미해결로 돌아왔습니다.
5) 엔/달러 시세에 출처 차이가 큽니다. 다수 출처가 153엔 하회 · 엔화 6개월 최고로 보도했고, 한 출처는 155엔 언급이 있었습니다. 후자는 시점이 다르거나 오기로 판단해 채택하지 않았습니다. 어제 리포트가 인용한 장중 152.89(7개월 최고)와 오늘 출처의 "6개월 최고"도 표현이 갈리므로, 본문은 레벨(153엔 하회)만 확정 서술했습니다.
6) 일본은행 인상 확률이 출처마다 다릅니다. 이번 회차 확인값은 75%(스왑 기준) 이고, 어제 인용값은 약 80%였습니다. 본문은 75~80% 범위로 표기했습니다.
7) 🔴 9월 FOMC 인상 확률의 단일화를 이번에도 못 했습니다. 어제 리포트가 "다음 회차에서 CME 페드워치 직접 확인으로 좁히겠다"고 적었으나, 이번 회차에서 확보한 값은 58.7%(9/7 기준) · 약 60% 로 여전히 간접 출처입니다. 본문은 58.7~60%로 표기했고, 어제보다 범위는 좁아졌지만 약속한 직접 확인은 이행하지 못했습니다.
8) 암젠의 "26년 만의 최대 낙폭" 표현은 단일 출처입니다. 낙폭 약 10%는 여러 곳에서 확인되지만, 26년 기록은 한 출처에서만 확인됐습니다. 본문에 출처 단서를 붙여 적었습니다.
9) 인텔·퀄컴 등락률에 소폭 차이가 있습니다. 인텔 +8%~+9%, 퀄컴 +3.2%~+4% 로 출처가 갈립니다. 해석에 영향이 없어 범위로 표기했습니다.
10) 브렌트 9/7 확정 종가는 이번에도 확보하지 못했습니다. 9/7 PM 이후 네 번째 미해결입니다. 본문은 9/8 값(99.16달러)만 사용했고 9/7 값을 재인용하지 않았습니다.
11) 이번 회차는 예정대로 실행됐습니다. 예약 16:00 PDT, 실제 시작 16:04 PDT. 드리프트 없습니다.
🔗 Sources
- WTOP / AP, "How major US stock indexes fared Tuesday 9/8/2026" — 지수 확정 종가
- Yahoo Finance, "Stock Market Today (Sept. 8, 2026)" — 지수·VIX·WTI
- Kiplinger, "Dow Falls 628 Points as Rate Pressures Rise" — 다우 하락 요인·암젠
- CNBC, "Dow closes 600 points lower in back-to-back losses as oil prices gain"
- CNBC, "AI infrastructure stocks rally on deal announcements from Qualcomm, Corning"
- CNBC, "Brent crude oil hits $98 after Iran's Houthi allies attack multiple Saudi energy facilities"
- CNBC, "Novartis trial failure raises stakes for Amgen and Eli Lilly in Lp(a) drug race"
- Babypips, "Financial & Forex Market Recap – September 8, 2026" — 환율·원자재·금리
- Alain Guillot, "Stock Market Recap — September 8, 2026" — 업종·개별 종목
- Trading Economics — 미 10년물·금·브렌트
- Yahoo Finance / 24-7 Wall St., "Amgen Falls 10% as Novartis Trial Failure Clouds a Cholesterol Drug Class"
- Seeking Alpha, "Intel leads chip stocks higher as broader market dips"
- FXStreet, "Economists agree: ECB to hike rates on September 10 – Reuters poll"
- RTE, "ECB set to raise rates in September, but then done"
- Morningstar, "August CPI Report Forecasts Point to Sticky Inflation and Tariff Pressures"
- CNBC, "U.S. payrolls rose 162,000 in August" · BLS Employment Situation (2026 M08)
- 아시아경제·머니투데이, "원/달러 환율 5.1원 오른 1345.6원"
- Businesskorea, "[마감 시황] '7,170선' 날았던 코스피, 7,000선 안착 실패"
- Rio Times, "Global Economy Briefing — September 8, 2026" — 중앙은행 정책금리 현황
시장분석가 · 펀드메니저 체리 하위 프로젝트 · 개별 종목 매수/매도 추천을 하지 않습니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.