2026.08.05(수) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
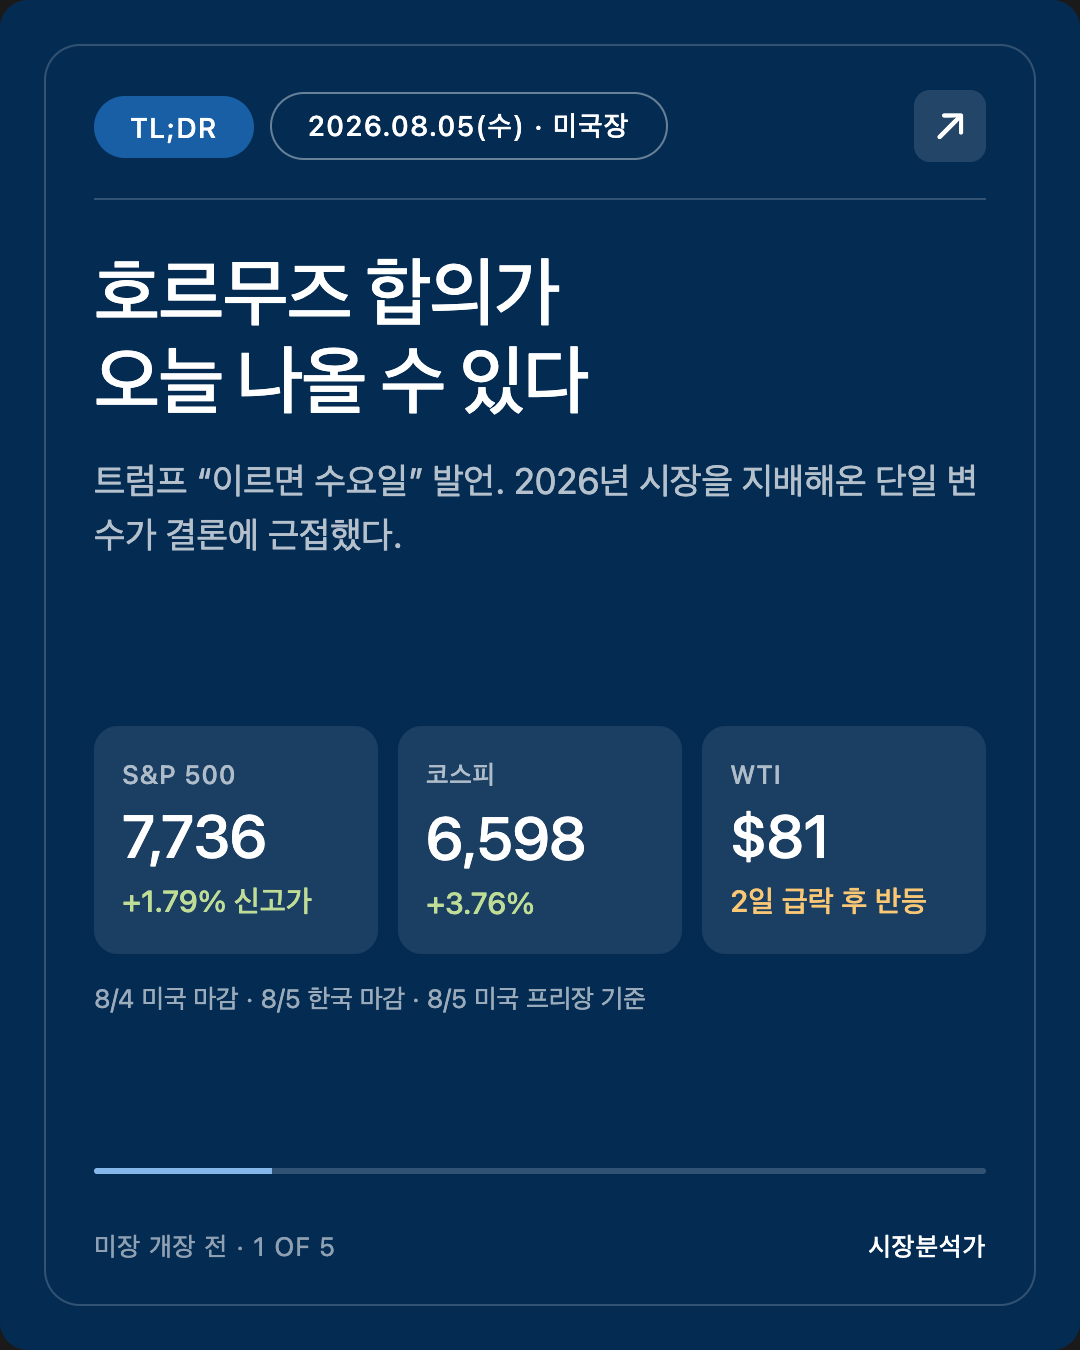
- 호르무즈 해협 재개방 합의가 이르면 오늘 나올 수 있다 — 트럼프 발언(AP, 8/5). 2026년 시장 전체를 지배해온 단일 변수가 오늘 결론에 근접했다.
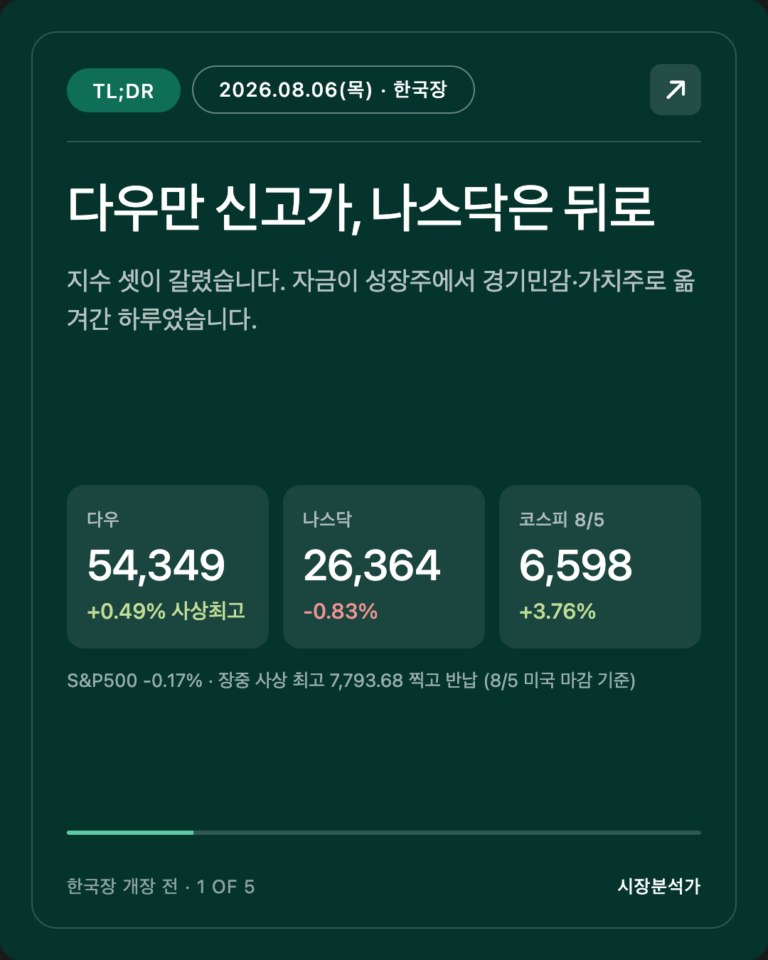
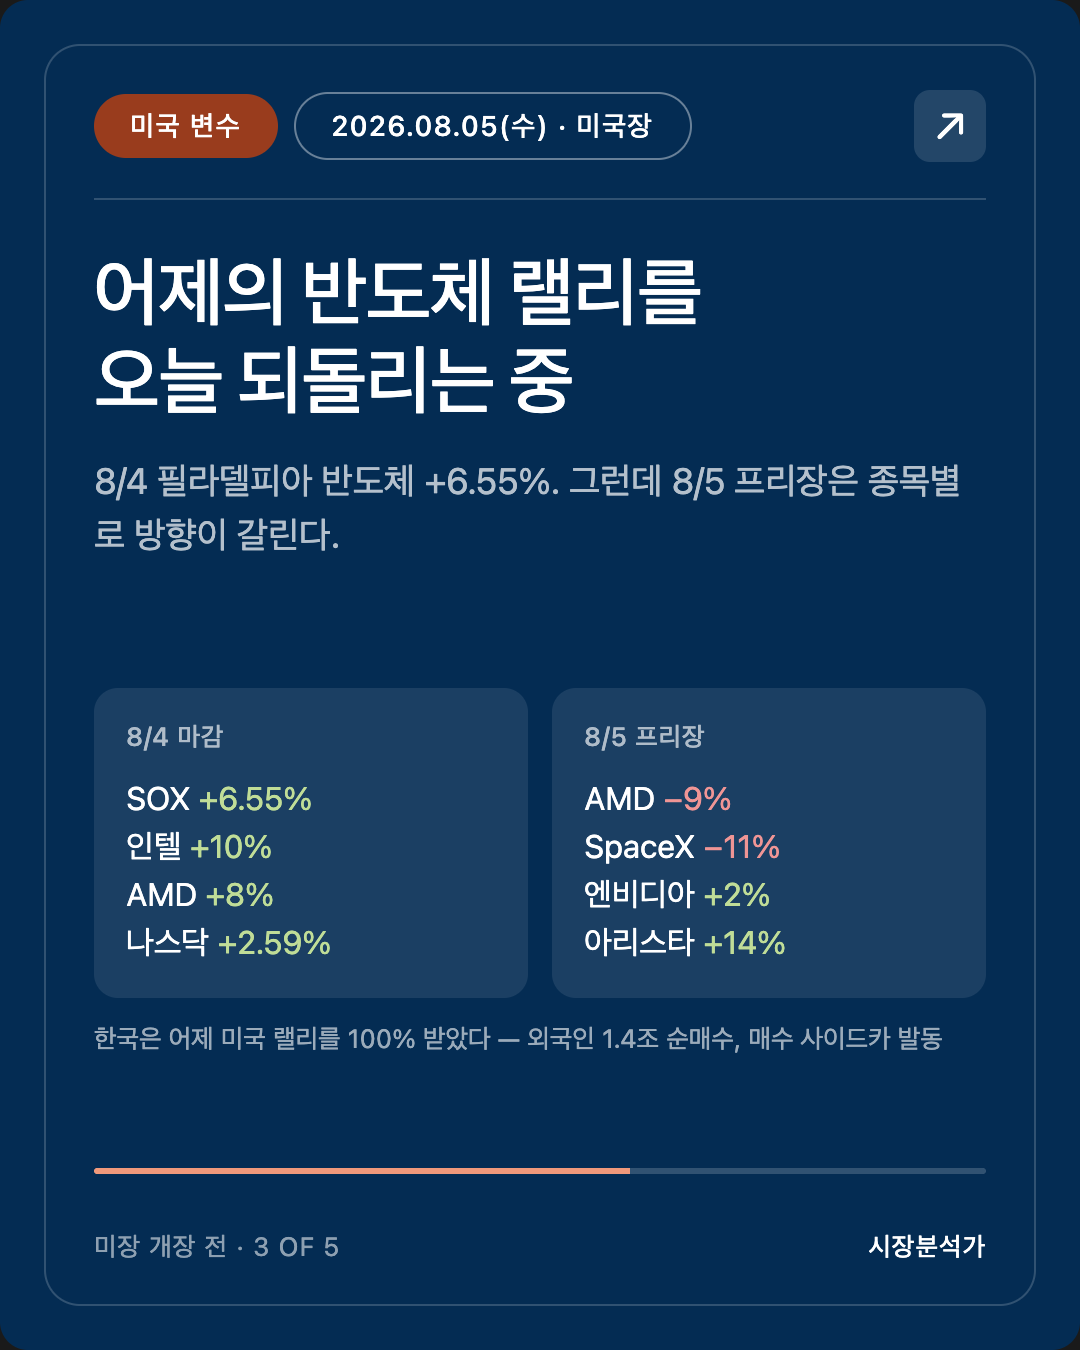
- 어제(8/4) 미국은 다우·S&P500 동반 사상 최고. S&P500 7,736.52 (+1.79%), 나스닥 +2.59%, 필라델피아 반도체 +6.55%. 유가 급락 + AI 실적이 동시에 밀어올렸다.
- 그 온기를 오늘 아시아가 그대로 받았다 — 코스피 6,598.26 (+3.76%), 외국인 1조4,460억 순매수, 장 초반 매수 사이드카 발동. 닛케이 +3.66%.
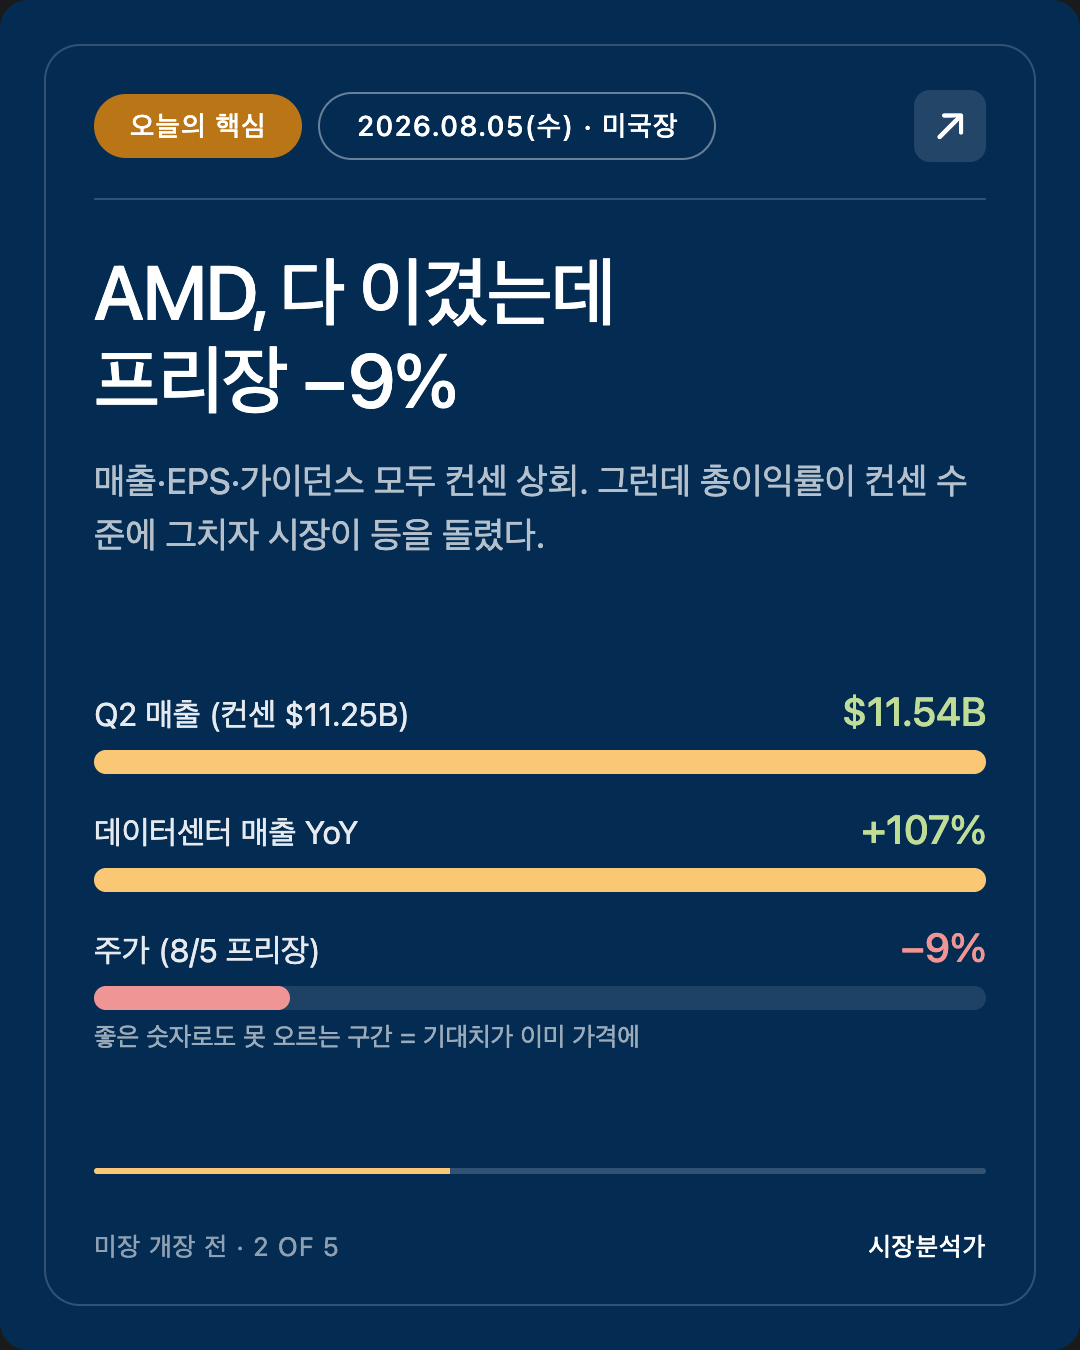
- 그런데 오늘 미국 프리장은 결이 다르다 — AMD가 실적·가이던스를 모두 넘겼는데 -9%. SpaceX(SPCX) -11%. 좋은 숫자로도 못 오르는 구간이 다시 왔다.
- 오늘 짚어야 할 한 가지 → 호르무즈 뉴스가 나오는 순간 "재료 소멸"인가 "재평가 시작"인가. 지수는 이미 신고가로 상당 부분을 선반영했다.
안녕하세요, 캔서방입니다. 2026.08.05(수) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-08-05 05:40 PDT (한국 8/5 21:40 KST)
다음 개장: 미국 8/5(수) 09:30 ET = 06:30 PDT
1. 아시아·한국장 마감 정리 (8/5 KST 마감 → 밴쿠버 8/4 밤~8/5 새벽)
사실
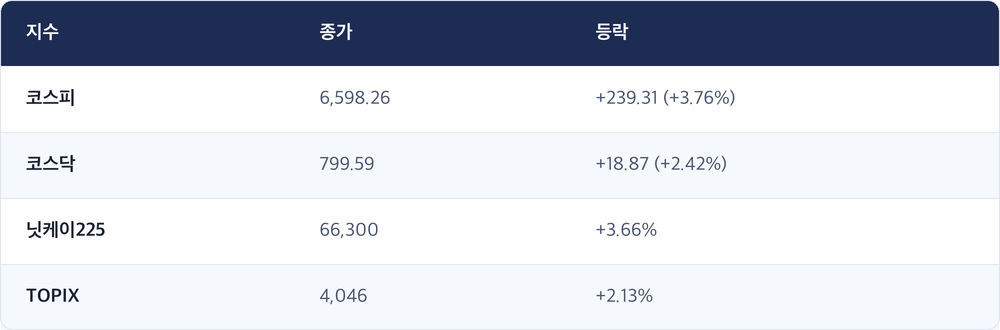
- 한국 수급 — 외국인 +1조4,460억 순매수. 개인 -1조1,850억, 기관 -2,800억 순매도. 오전 9시 24분 코스피 매수 사이드카 발동 (7/31 이후 3거래일 만).
- 주도주 — 삼성전자 +2.50%, SK하이닉스 +5.77%, SK스퀘어 +5.57%, 삼성전기 +14.43%. 코스닥은 개인이 3,950억 순매수하며 4거래일 연속 상승, 장중 800선 회복.
- 환율 — 원·달러 1,424.5원, 전일 대비 -8.0원 (주간거래 종가).
- 일본 — 키오시아 +7.4%, 이비덴 +24.5%, 어드밴테스트 +8.8%, 소프트뱅크 +14.0%.
관측
외국인 1.4조 순매수는 규모만 보면 강한 신호지만, 구조를 보면 "어제 미국 반도체가 6.5% 오른 것에 대한 자동 반응"에 가깝다. 개인·기관이 합쳐서 1.4조를 팔아 넘긴 것도 같은 이야기 — 외국인이 사는 물량을 국내 투자자가 차익실현으로 받아냈다는 뜻이다.
해석
한국은 어제 미국 랠리를 100% 반영했다. 문제는 오늘 미국이 그 반도체 랠리를 되돌리는 조짐이라는 점. 그렇다면 8/6(목) 한국장은 오늘 받은 것을 다시 토해내야 하는 구조다. 어제의 3.76%가 얼마나 "빌려온 상승"이었는지는 오늘 미국 반도체 마감이 결정한다.
2. 오늘의 핵심 한 가지 — 호르무즈, 그리고 "재료 소멸" 리스크
사실
- 트럼프 대통령이 호르무즈 해협 재개방 합의가 이르면 수요일(8/5)에 나올 수 있다고 발언 (AP, 8/5).
- 8/3 트럼프는 사우디·UAE·카타르·이란의 요청을 받아 대이란 군사 타격을 보류했고, 협상 재개를 예고했다.
- 그럼에도 해협은 여전히 대체로 봉쇄 상태 — 유조선 피격·회항이 이어지고 있다 (The National, 8/3).
- 유가는 8/3~8/4 이틀 연속 급락 후, 8/5 프리장에서 WTI +0.5%, 배럴당 $81 부근으로 반등 (Investopedia, 8/5 08:00 ET 기준).
- ※ 같은 시각 TradingEconomics는 WTI $76.01 / Brent $80.37로 표기 — 출처 간 불일치. 계약월·현물/선물 차이로 보이며, 어느 쪽이든 $76~81 밴드로 이해하면 된다.
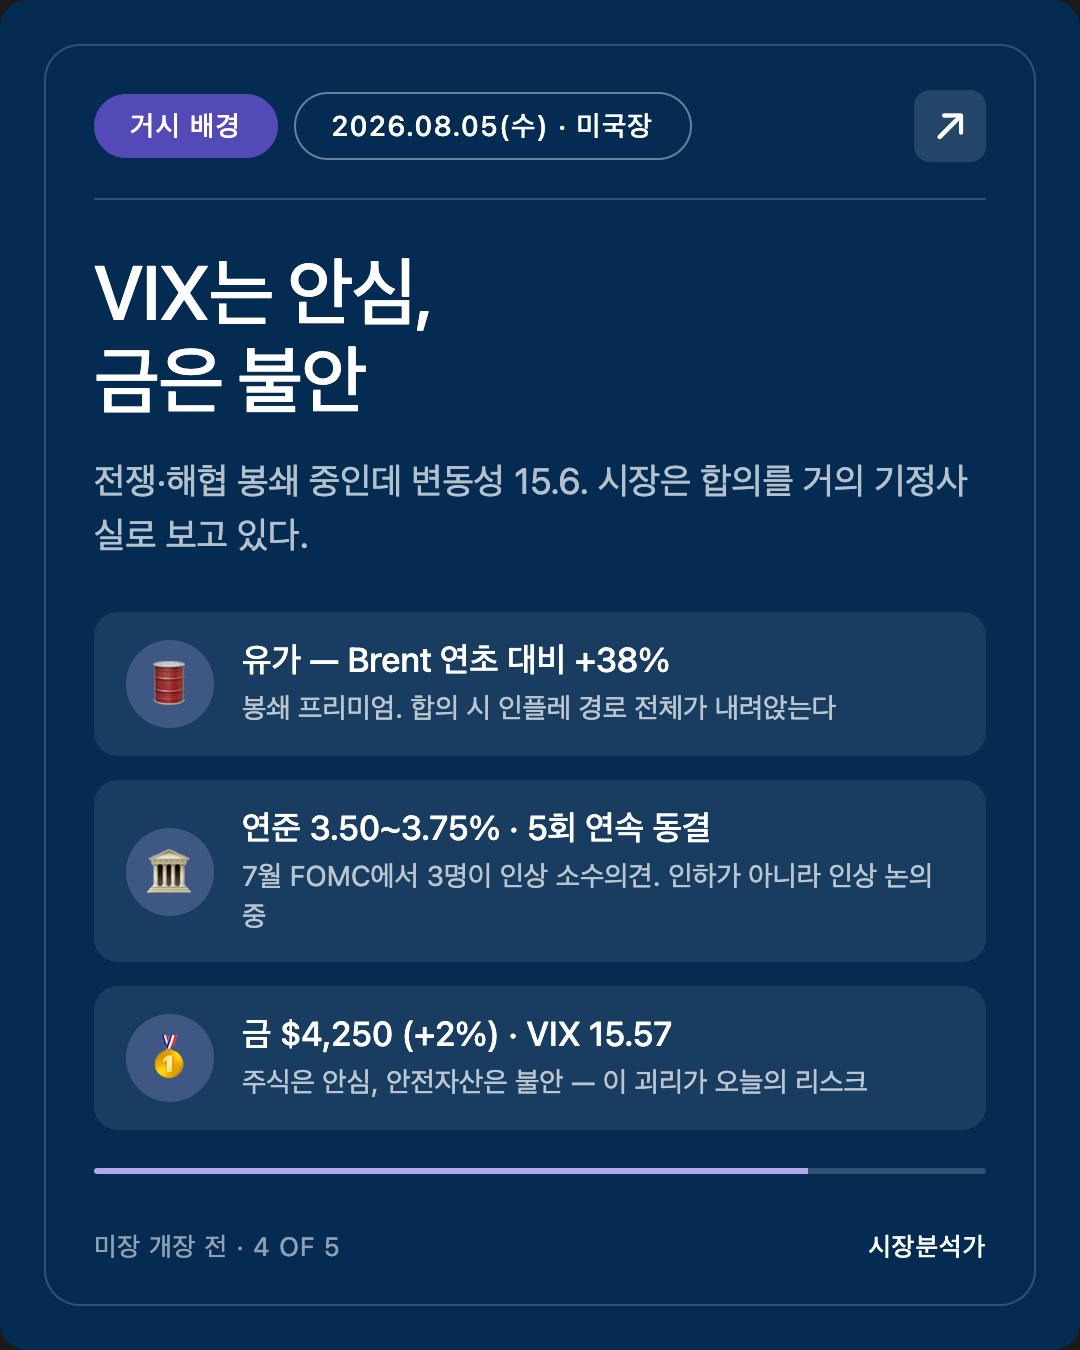
- Brent는 2026년 연초 이후 +38% 상승 상태 (Strait 봉쇄 프리미엄).
해석 — 왜 이게 오늘의 한 가지인가
호르무즈 하나가 아래 사슬을 통째로 흔든다:
호르무즈 개방 → 유가 하락 → 에너지 CPI 하락 → 연준 인상 압력 소멸 → 금리 하락 → 밸류에이션 재평가
호르무즈 봉쇄 → 유가 재급등 → 에너지 CPI 재점화 → 9월 연준 인상 → 금리 급등 → 지수 조정
지금 지수가 사상 최고인 이유는 "위쪽 시나리오가 곧 확정된다"에 베팅한 결과다. 즉 좋은 뉴스는 이미 가격에 상당 부분 들어가 있다.
그래서 오늘 실제 합의가 나오면 두 가지 중 하나다:
- 재료 소멸(sell the news) — 발표 직후 유가 추가 하락, 에너지주 급락, 지수는 오히려 차익실현. 오늘 새벽 금이 +2%($4,250, 6월 중순 이후 최고)로 오른 것은 합의 실패 대비 보험 수요일 가능성이 있다.
- 재평가 시작 — 봉쇄 프리미엄이 완전히 빠지면서 Brent가 $70대 초반으로, 그 다음 인플레 경로가 통째로 내려앉으며 채권·주식 동반 랠리.
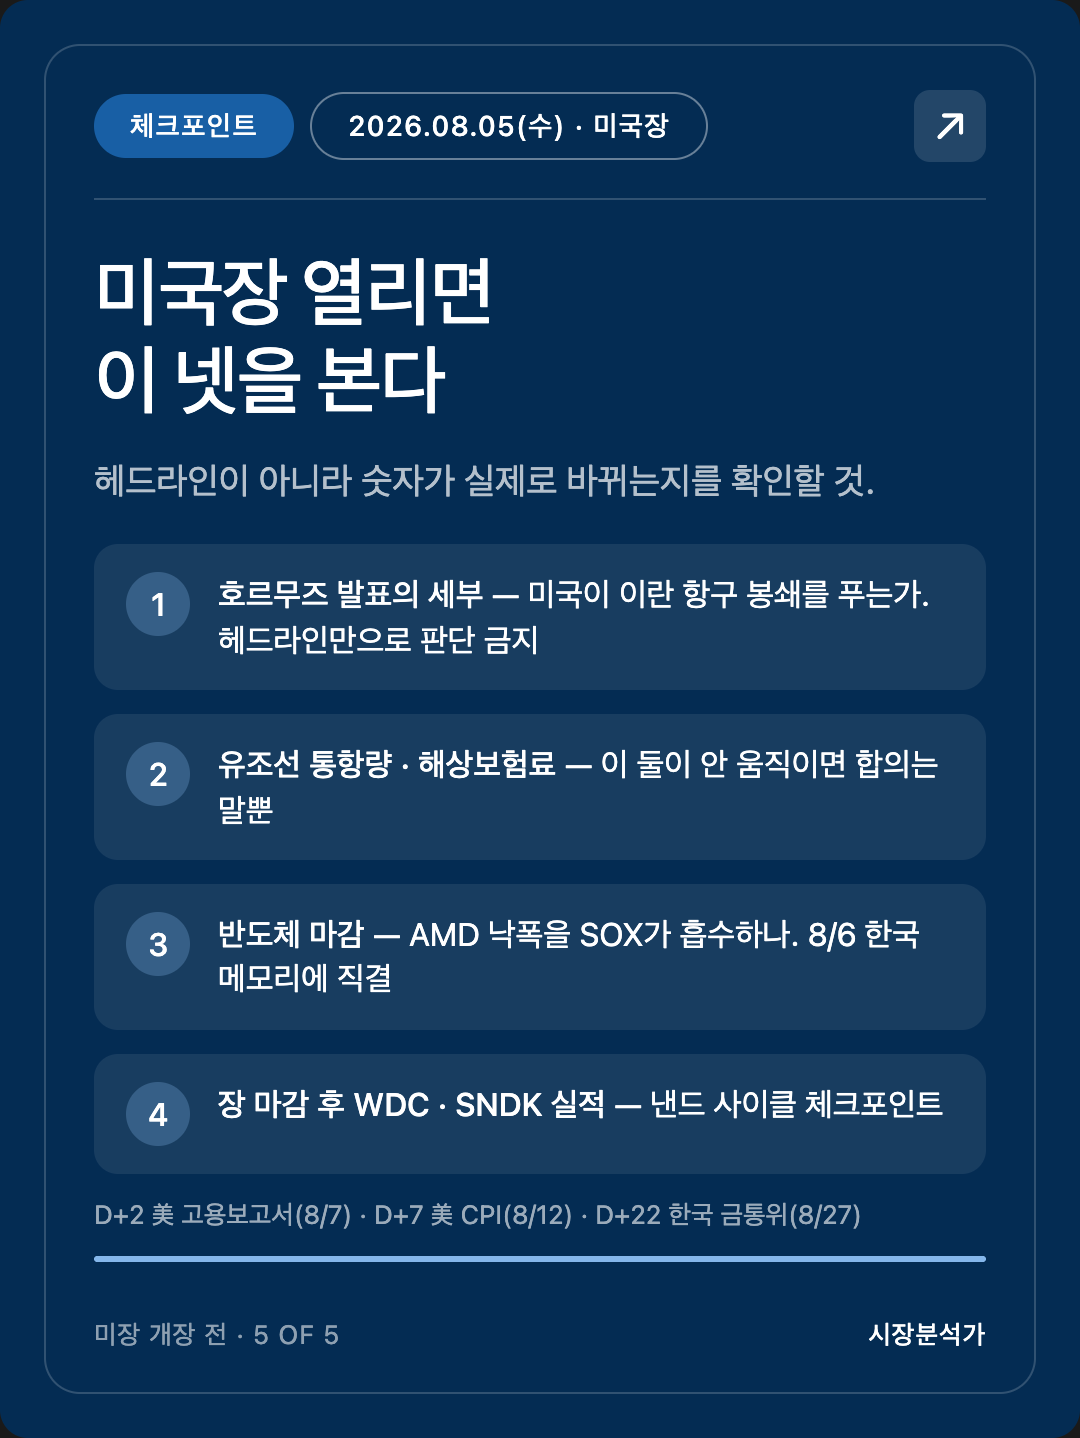
어느 쪽인지는 발표 자체가 아니라 "이란 항구 봉쇄 해제 등 미국이 무엇을 내주는가"의 세부에서 갈린다. 헤드라인만 보고 판단하지 말 것.
3. 두 번째 변수 — AI 반도체, 좋은 실적으로도 못 오르는 구간
사실 (8/5 프리장, 밴쿠버 05:30 PDT 기준)
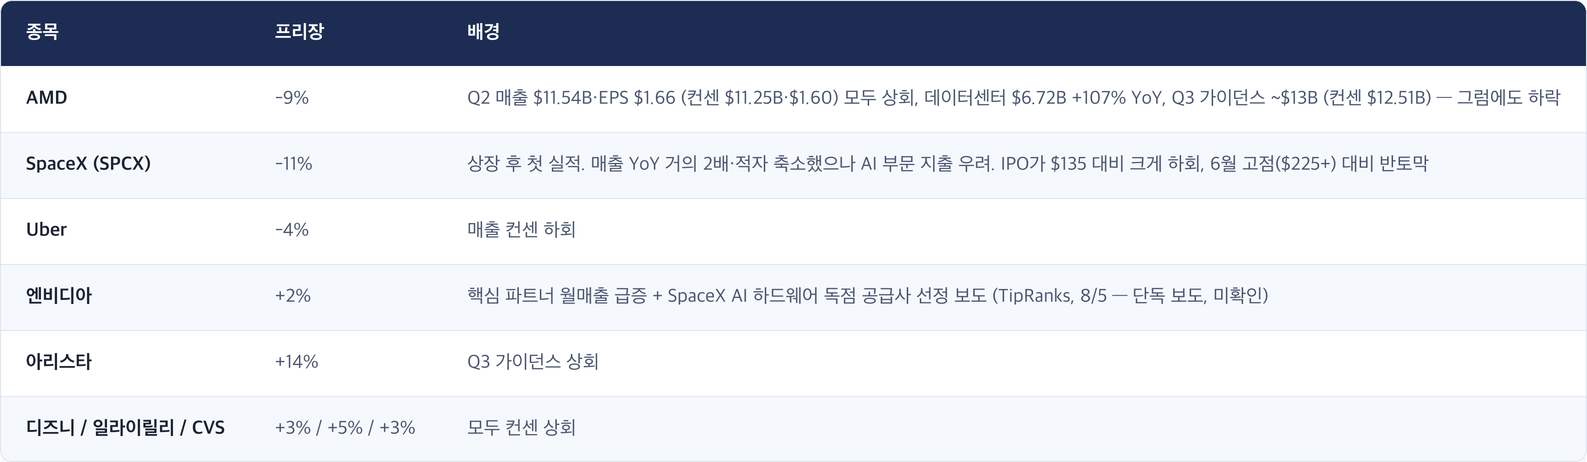
- 어제(8/4) 반도체는 SOX +6.55%, 인텔 +10%(숏커버링), AMD +8%, 브로드컴 +6%.
해석
AMD는 모든 숫자를 이겼는데 9% 빠지고 있다. 데이터센터 107% 성장에도 시장이 실망한 이유는 총이익률 가이던스가 컨센 수준에 그쳤기 때문 — 즉 "AI 매출은 늘지만 마진은 안 늘어난다"는 의심이다.
이건 개별 종목 얘기가 아니라 국면 신호다. 실적 서프라이즈로도 주가가 안 오르는 구간은 통상 두 가지 중 하나를 뜻한다: ① 기대치가 이미 주가에 다 들어갔다, ② 시장이 매출이 아니라 수익성으로 잣대를 바꿨다. 지난달 AI 버블 논쟁 후 회복 랠리가 나왔던 것을 감안하면 ①과 ②가 겹쳐 있다.
진규에게 중요한 지점 — 한국 반도체(삼성전자·SK하이닉스)는 어제 미국 SOX 랠리를 그대로 받았다. 미국 반도체가 "매출 성장 → 마진 검증"으로 기준을 옮기는 중이라면, 한국 메모리 투톱도 같은 잣대를 곧 받게 된다. HBM 물량이 아니라 HBM 마진이 다음 질문이 된다.
4. 거시 배경 — 금리·연준·원자재
사실
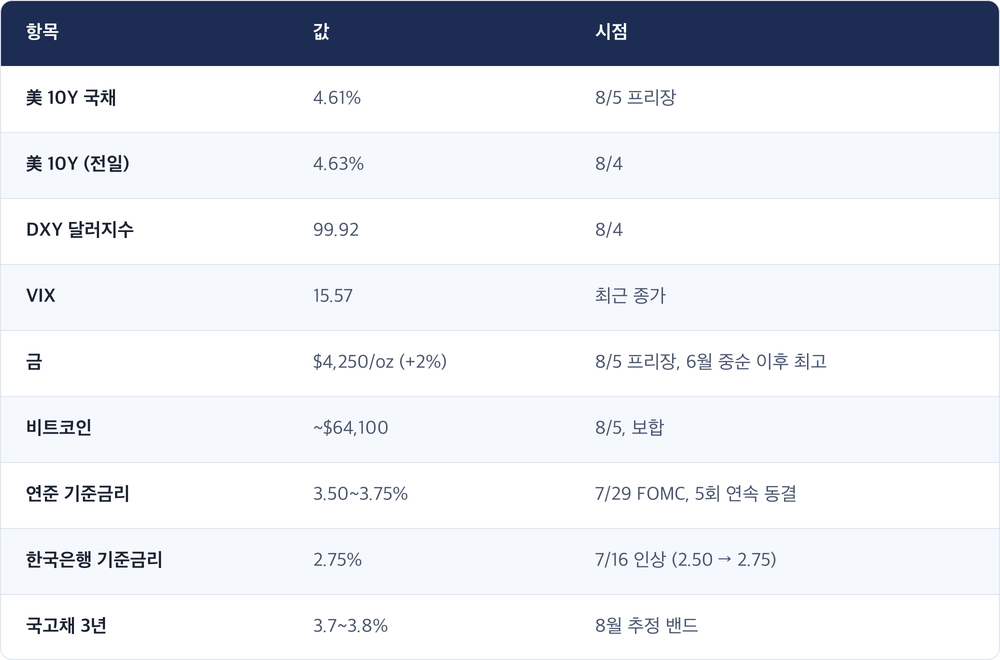
관측 — 연준이 지금 어느 쪽을 보고 있나
7월 FOMC는 동결이었지만 3명이 25bp 인상 소수의견을 냈다. 시장은 인상 확률을 3분의 1 정도로 봤었다. 워시 의장은 "물가 안정을 달성하겠다"는 표현을 썼다.
지금 연준이 인하가 아니라 인상을 논의하고 있다는 사실 자체가 2026년 시장의 핵심 배경이다. 이유는 하나 — 유가. 최근 CPI는 전년비 3.5%, 전월비 -0.4%(2020년 이후 최대 낙폭, 에너지 -5.7%·휘발유 -9.7%)로 급랭했지만, 이건 호르무즈 협상 기대로 유가가 꺾인 덕이다. 유가가 되돌아가면 이 개선도 되돌아간다.
해석 — VIX 15.57이 말해주는 것
지수가 신고가인데 VIX가 15대라는 건, 시장이 호르무즈 합의를 거의 기정사실로 보고 있다는 뜻이다. 전쟁·해협 봉쇄가 진행 중인데 변동성이 15라는 건 정상이 아니다.
동시에 금이 6월 중순 이후 최고치로 올랐다. VIX(주식 변동성)는 안심, 금은 불안 — 이 괴리는 "주식 시장은 좋은 결과를 가격에 넣었고, 실물·안전자산 쪽은 아직 못 믿고 있다"로 읽는 게 자연스럽다.
즉 오늘 합의가 무산되면 되돌림이 클 수 있는 구조다. VIX 15에서 나오는 하락은 VIX 25에서 나오는 하락보다 아프다 — 아무도 대비를 안 해뒀기 때문.
5. 다음 장 (미국 8/5 수) 프리뷰 & 이벤트 캘린더
오늘 미국장 (8/5 수, PDT)
- 06:30 PDT — 정규장 개장. 선물은 다우·S&P +0.4%, 나스닥 +0.2%.
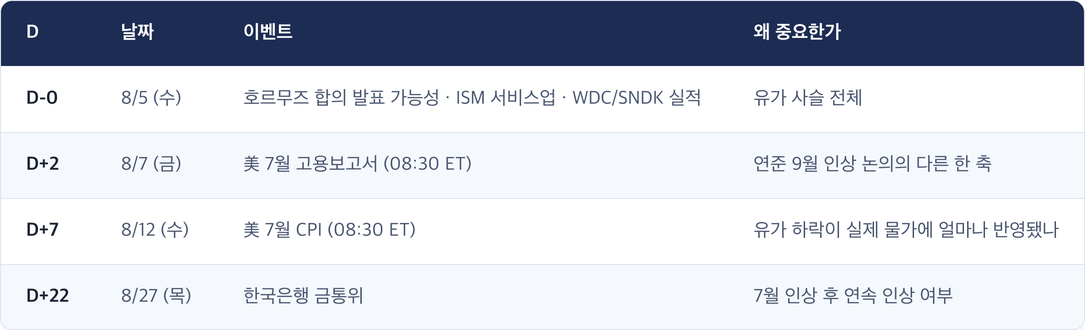
- 장중 — 호르무즈 합의 헤드라인이 언제든 나올 수 있음. 유가·에너지주·항공주·채권이 동시에 반응.
- 07:00 PDT — ISM 서비스업 (10:00 ET)
- 장 마감 후 — 웨스턴디지털(WDC), 샌디스크(SNDK), 도어대시(DASH) 실적. WDC·SNDK는 낸드 사이클 체크포인트 — 한국 메모리에 직결.
이벤트 캘린더 (D-N, 밴쿠버/미 동부 기준)
6. 공부 노트 — "재료 소멸(sell the news)"이란
개념 — 기대되던 호재가 실제로 발표되는 순간 오히려 주가가 빠지는 현상. 시장은 미래를 미리 가격에 넣기 때문에, 발표 시점에는 이미 살 사람이 다 사버린 상태가 된다.
비유 — 콘서트 티켓이 오픈 전에 이미 웃돈이 붙어 거래되다가, 정작 티켓이 공식 판매되는 날 웃돈이 사라지는 것과 같다. 사건 자체가 아니라 기대와 현실의 차이가 가격을 움직인다.
실제 사례 — 오늘 호르무즈가 딱 이 구조다. 이미 8/3~8/4 이틀간 유가가 급락했고 지수는 신고가를 썼다. 합의가 발표돼도 "예상대로"라면 추가 상승 동력이 없고, 세부 조건이 기대보다 약하면 되돌림이 나온다.
뒤집어 보는 법 — 재료 소멸을 피하려면 발표 후 숫자가 실제로 바뀌는지를 본다. 호르무즈의 경우: 유조선 통항량, Brent-WTI 스프레드, 해상보험료(War Risk Premium). 헤드라인이 아니라 이 세 가지가 움직여야 진짜다.
7. 정정 사항
없음.
Sources
- 코스피, 외국인 1.4조 순매수에 3%대 상승…코스닥도 2.4%↑ — 한국경제 (8/5)
- 5 Things to Know Before the Stock Market Opens on Wednesday — Investopedia/AOL (8/5)
- Stock Market Today (Aug. 5, 2026) — TheStreet
- Trump says deal to reopen the Strait of Hormuz could come as early as Wednesday — AP
- Oil prices slump on potential US-Iran deal to open Strait of Hormuz — The National (8/3)
- Japan's Nikkei jumps over 3% to end at 2-week high — MarketScreener (8/5)
- AMD earnings & guidance beat on data center surge — Investing.com
- Intel Soars 10%, AMD Jumps 8%, Broadcom Rises 6% — 24/7 Wall St. (8/4)
- Why Nvidia Stock Is Rising in Pre-Market — TipRanks (8/5)
- Fed meeting recap: July 2026 — CNBC
- Kevin Warsh Says Fed Will 'Deliver Price Stability' — Chase
- Crude Oil / Brent — Trading Economics
- 한국은행 기준금리 및 2026 금리 발표 일정 — 토스뱅크
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.