2026.10.01(목) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
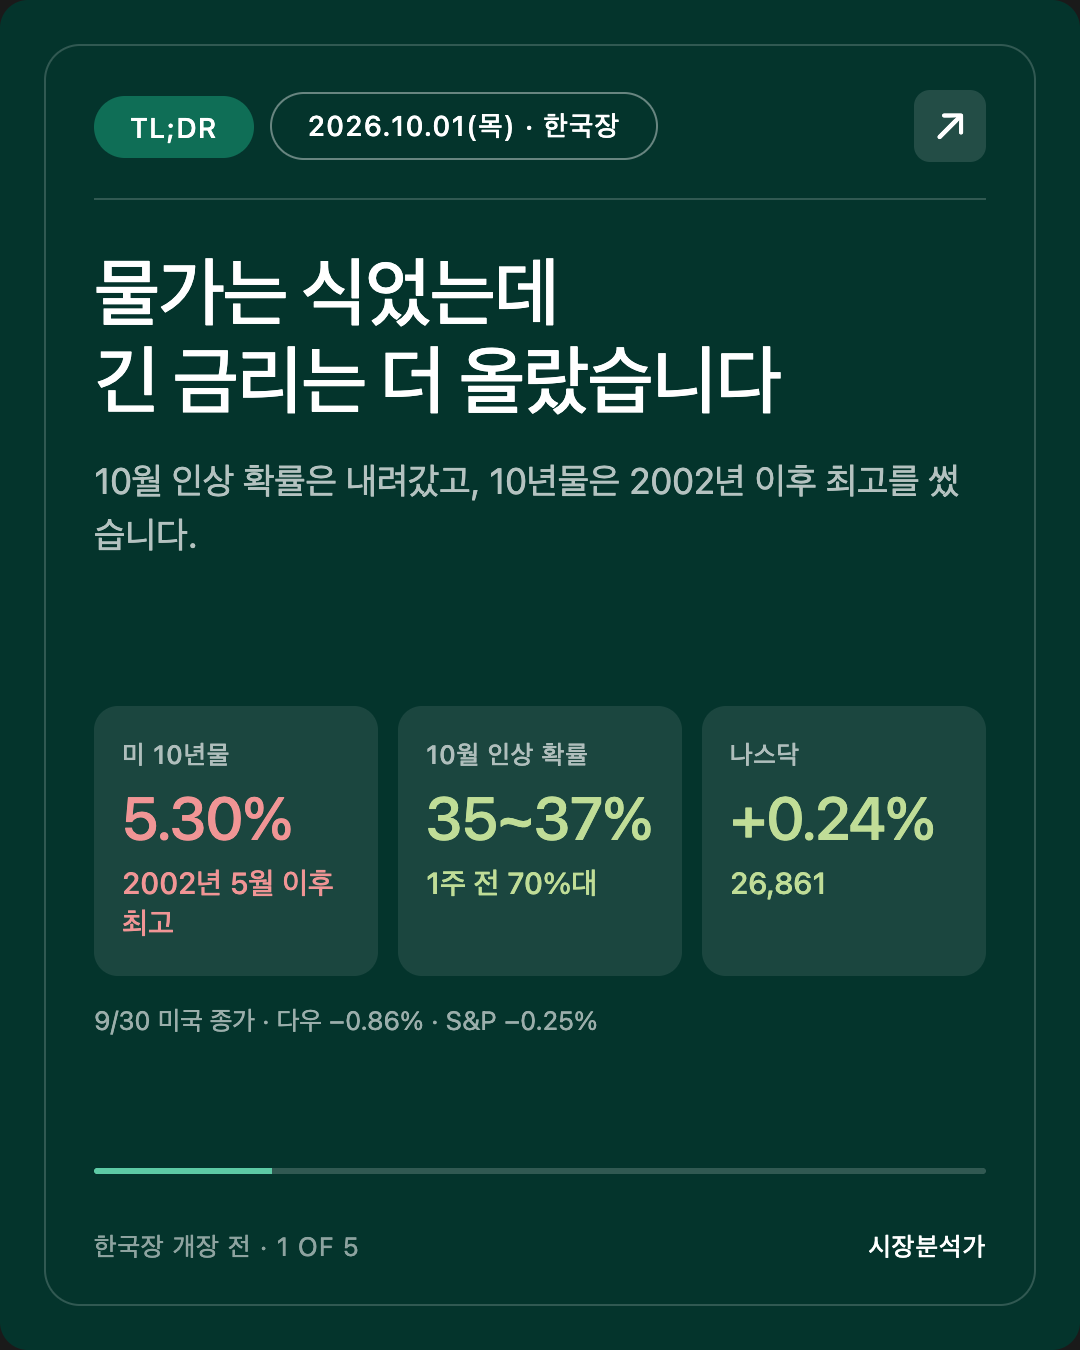
미국 8월 PCE 물가(연준이 가장 중시하는 물가 지표)는 예상보다 크게 식었습니다. 전체 3.4%(예상 3.7%), 근원 3.0%(예상 3.3%). 10월 금리 인상 확률은 일주일 전 70%대에서 35~37% 로 내려왔습니다.
그런데 긴 금리는 이 소식을 믿지 않았습니다. 미 10년물은 5.29~5.30%, 장중 5.306%로 2002년 5월 이후 최고를 썼고, 30년물도 장중 5.65%까지 올랐습니다. 그래서 9/30 뉴욕은 갈렸습니다. 다우 50,906.05(−0.86%), S&P500 7,651.54(−0.25%), 나스닥 26,861.06(+0.24%).
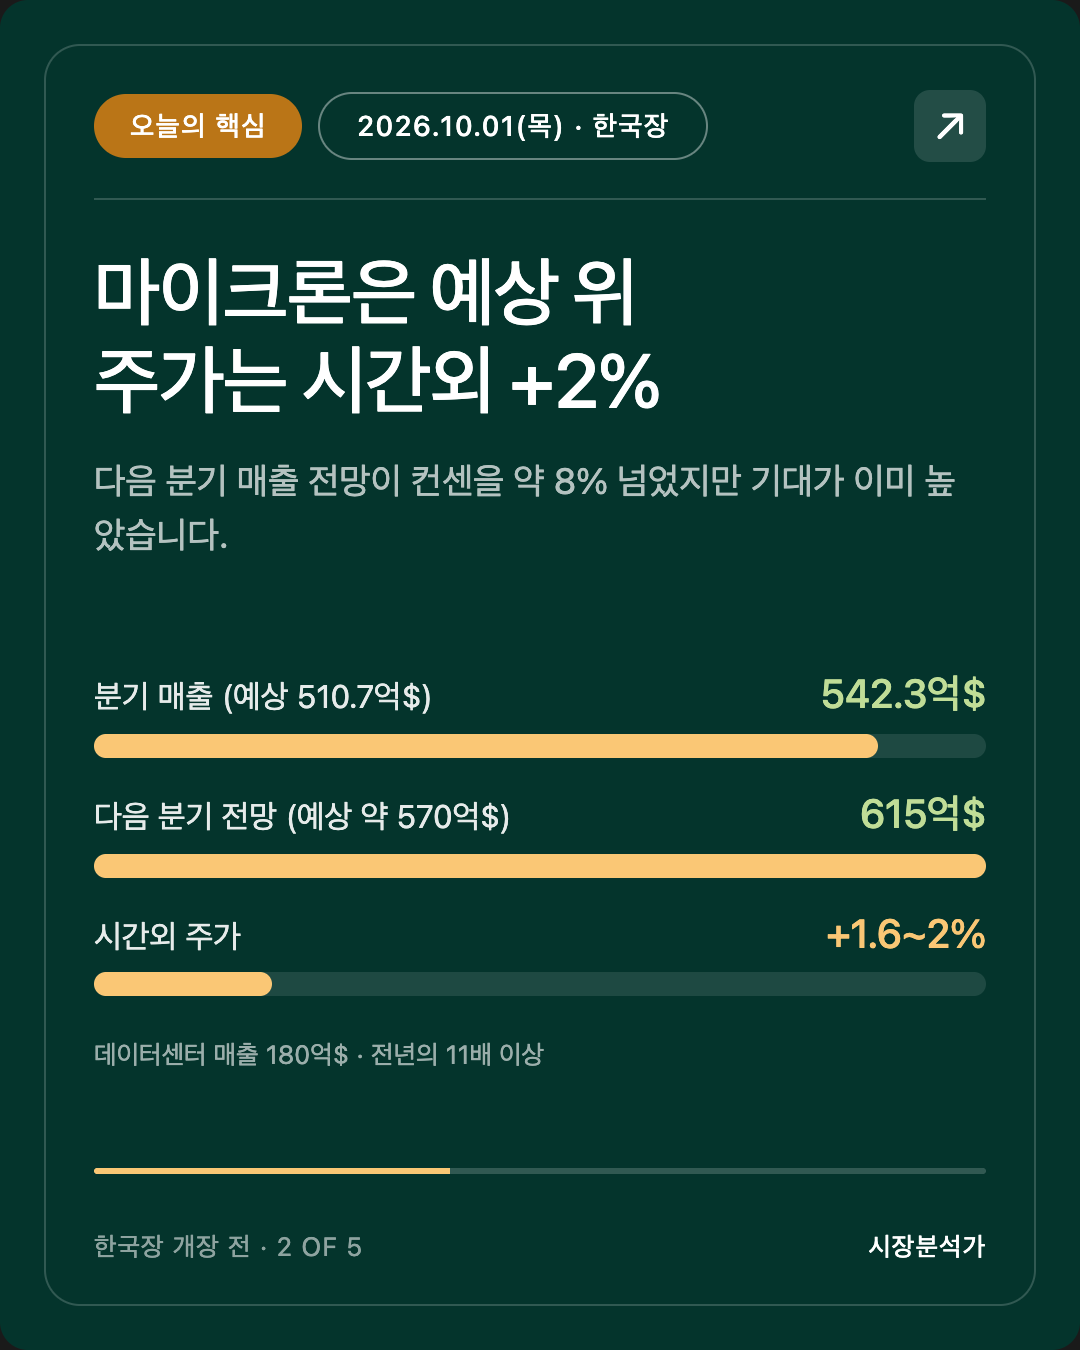
장 마감 뒤 마이크론은 사상 최대 실적을 냈습니다. 분기 매출 542억3천만 달러(예상 510억7천만), 다음 분기 매출 전망 615억 달러(예상 약 570억). 시간외 주가는 +1.6~2% 에 그쳤습니다. 오늘 서울이 받는 성적표는 이렇게 요약됩니다. 메모리 실적은 예상 위, 긴 금리도 예상 위.
안녕하세요, 캔서방입니다. 2026.10.01(목) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-01 08:25 KST (밴쿠버 9/30 16:25 PDT)
기준: 미국 9/30(수) 정규장 확정 종가 (한국 10/1 05:00 KST 마감) + 원유 선물 9/30 결제가 + 마이크론 실적(10/1 05:00 KST 이후 발표) + 서울 9/30 마감
✅ 예약 16:00 PDT, 작업 시작 16:02 PDT. 정시 실행입니다.
이 회차는 9/30 AM이 걸어 둔 체크포인트 넷을 미국 확정 종가로 채점합니다. 정정 사항은 없고, 출처 차이 세 건을 7장에 적었습니다.
⚡ TL;DR
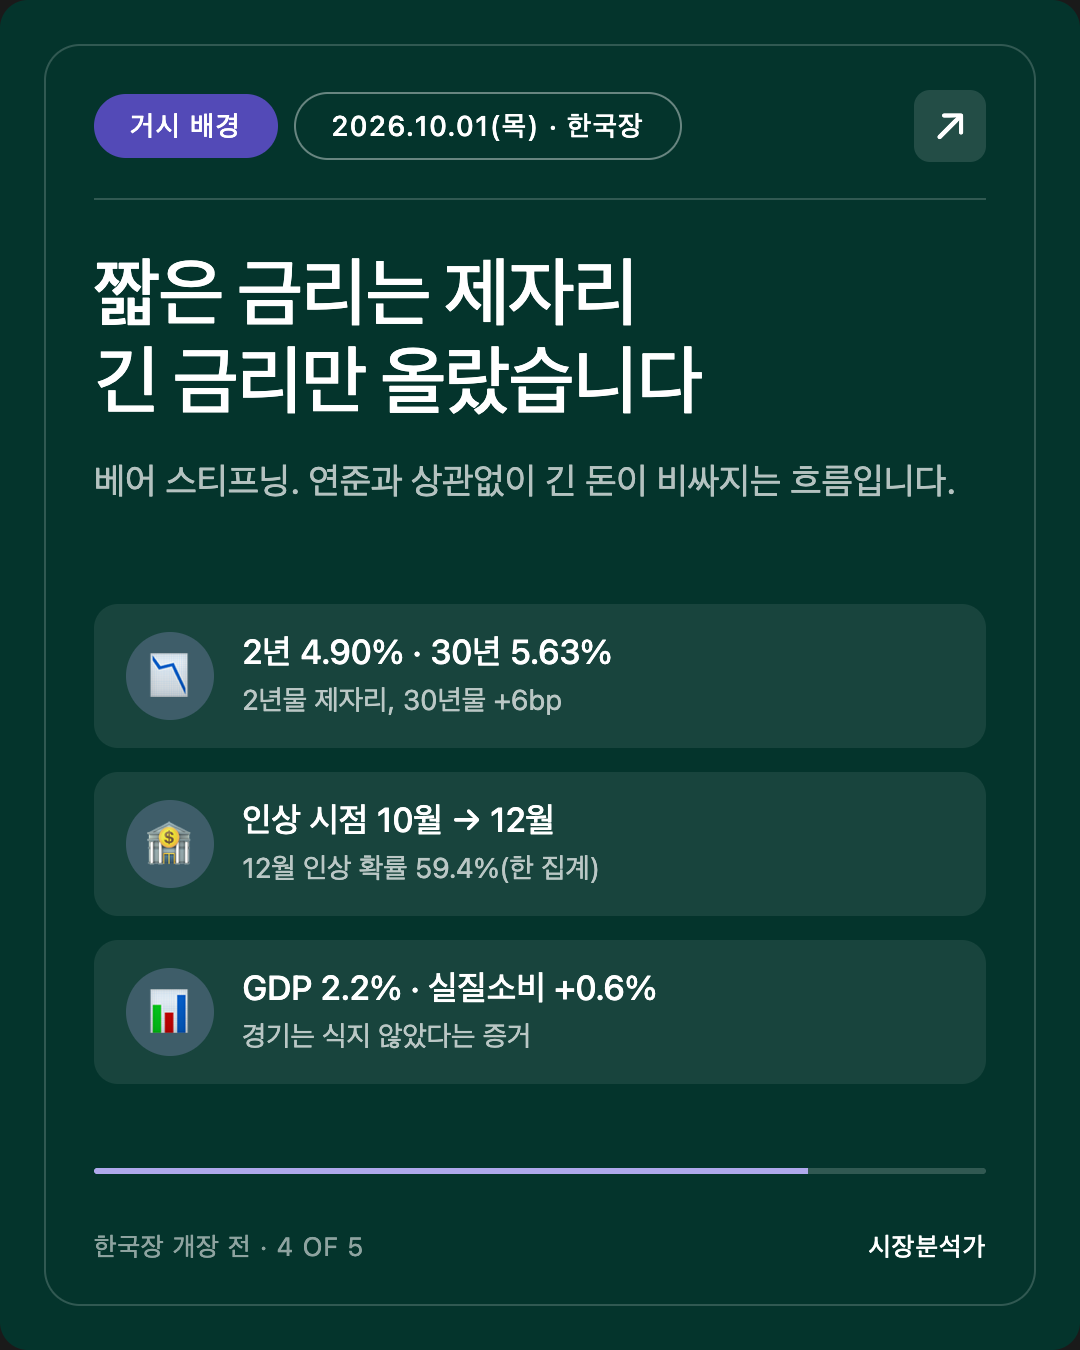
- ★ 짧은 금리는 PCE를 믿었고, 긴 금리는 믿지 않았습니다. CME 10월 인상 확률 35~37%(9/29 약 51%, 일주일 전 70%대). 그런데 10년물 5.29~5.30%(+4bp, 2002년 5월 이후 최고), 30년물 5.63%(+6bp), 2년물 4.90% 로 거의 제자리. 12월 인상 확률은 59.4% 로 오히려 올랐습니다(한 집계).
- ★ 마이크론은 숫자로는 완승, 주가로는 소폭. 매출 542.3억 달러(예상 510.7억) · 조정 EPS 33.42달러(예상 31.61) · 데이터센터 매출 180억 달러(전년의 11배 이상). 다음 분기 매출 615억 달러 · EPS 38.15달러(예상 약 570억·35.40). 시간외 +1.6~2%.
- 지수는 금리 민감도대로 갈렸습니다. 다우 −0.86% · S&P −0.25% · 나스닥 +0.24%. SOX 12,616.00(−0.10%) 로 보합. 인텔 +3.71%.
- 9월·3분기 성적표. 9월 한 달 다우 −4.9% · S&P −0.7% · 나스닥 +1.7%. 3분기 S&P +2% · 나스닥 +2.5% · 다우 −2.7%.
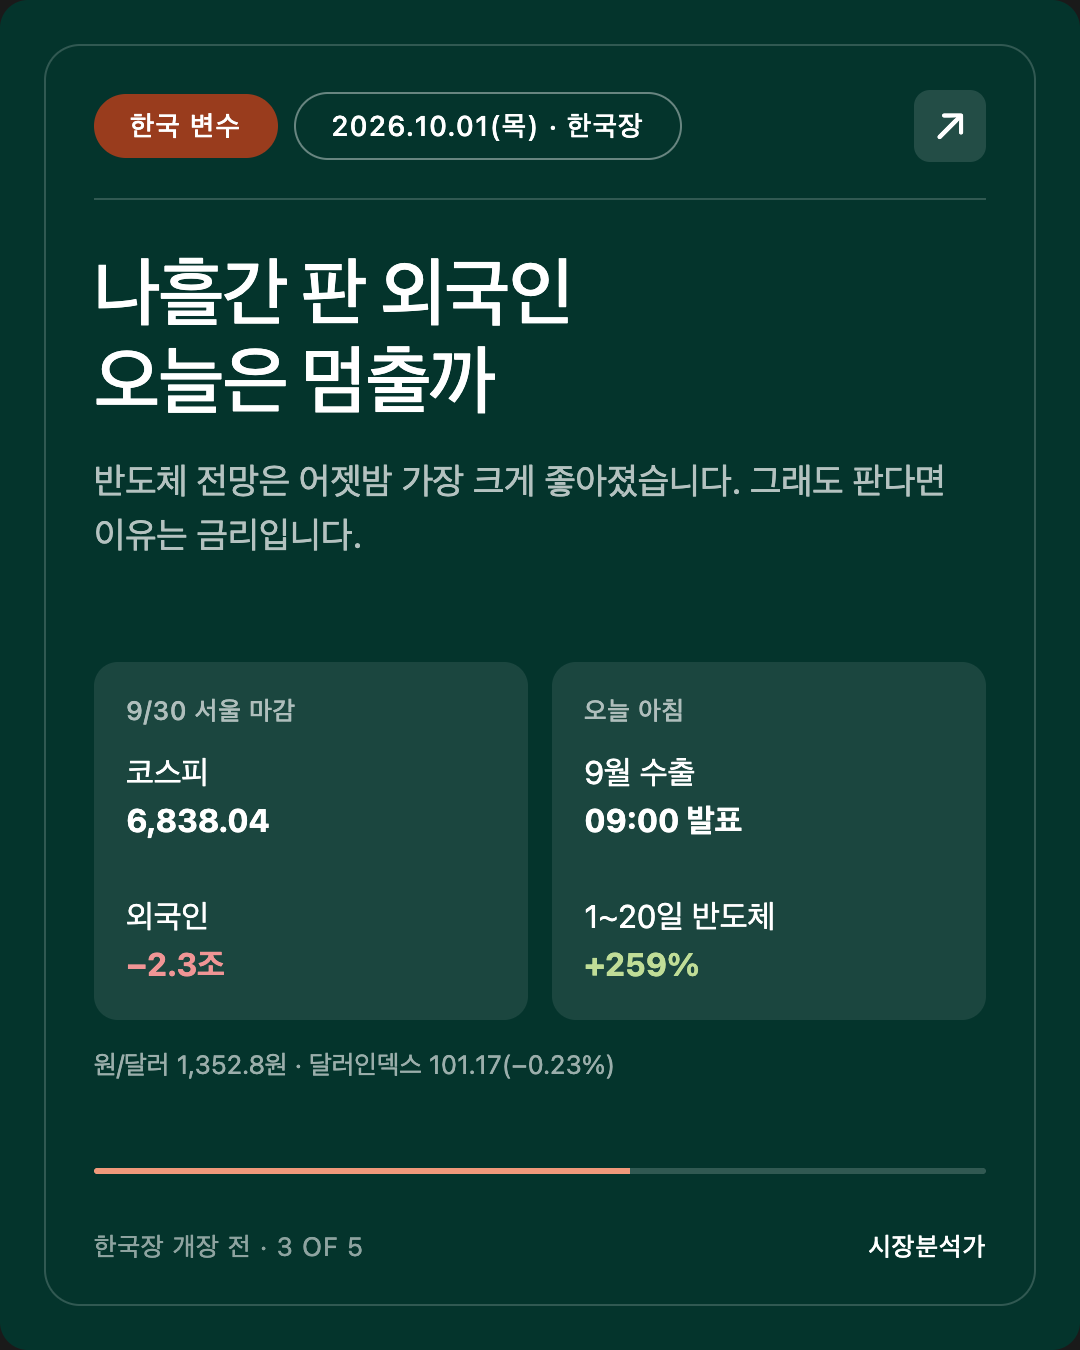
- 오늘 한국장은 "나흘간 8조원 넘게 판 외국인이 마이크론 호재에 멈추는가, 5.3% 금리에 계속 파는가"가 중심입니다. 09:00 한국 9월 수출입이 개장과 동시에 나옵니다.
1. 체크포인트 채점
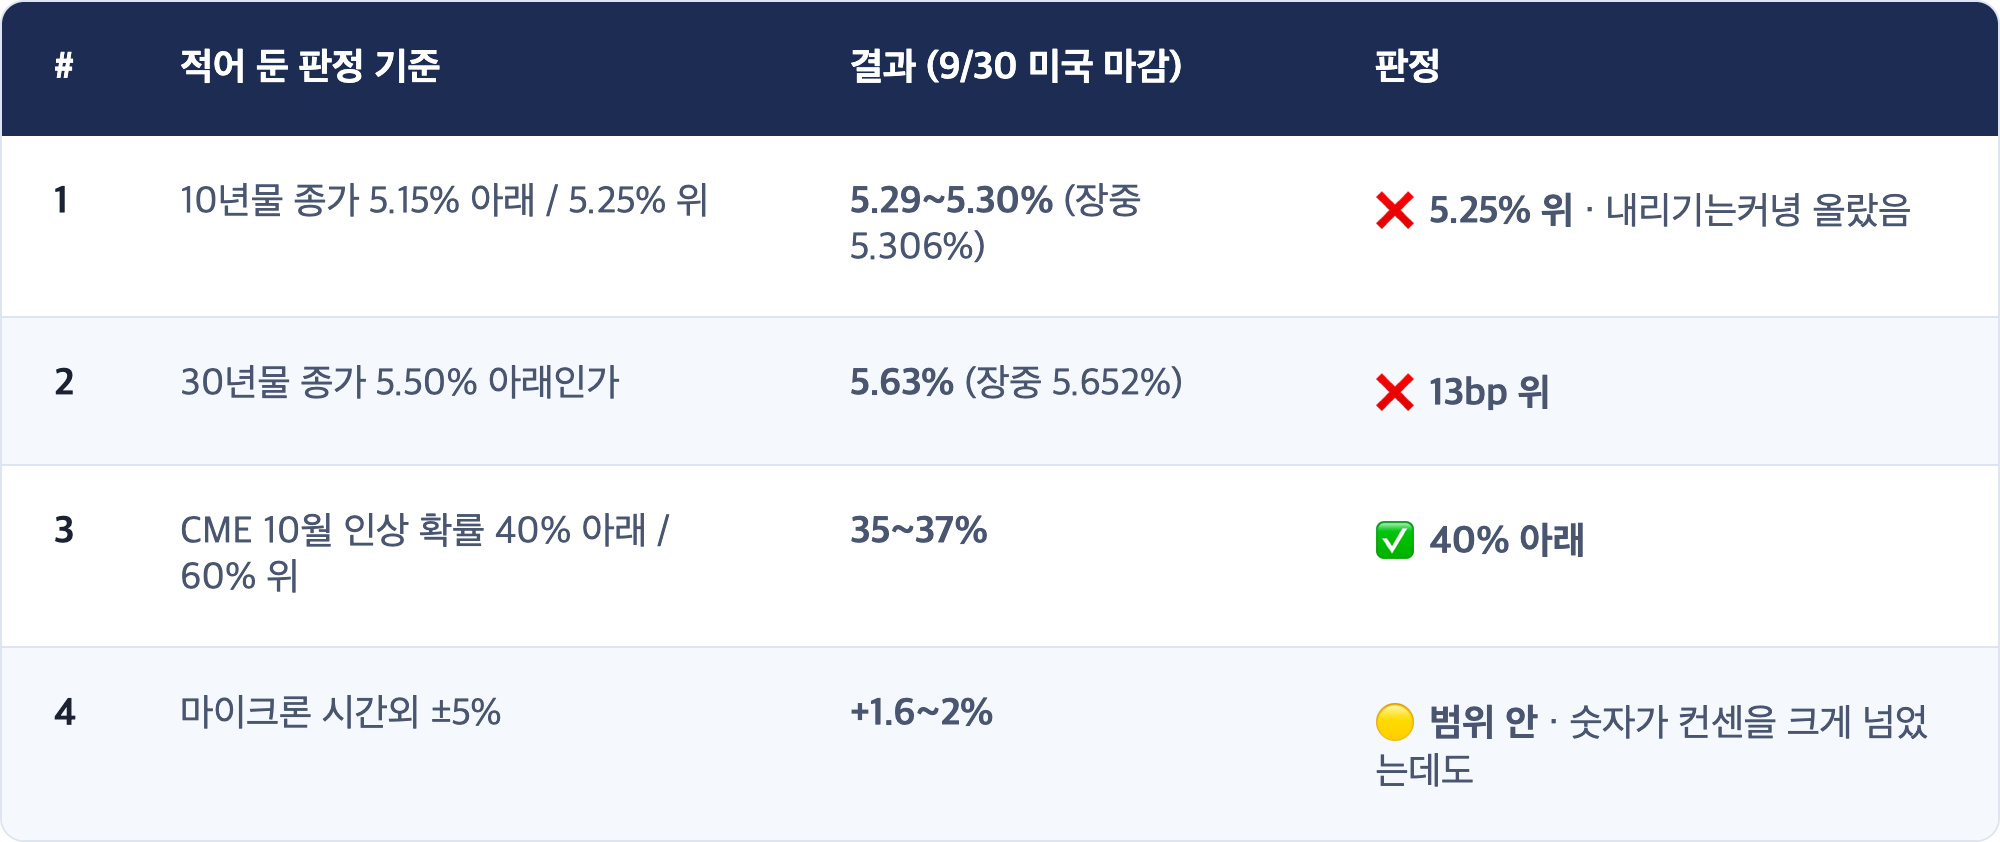
9/30 AM이 걸어 둔 넷 (9/30 미국장 마감까지)
축은 "PCE 둔화가 짧은 금리(인상 기대)만 내리는가, 긴 금리(기간 프리미엄)까지 내리는가"였습니다.
[해석] 한 축의 두 끝이 정확히 반대로 나왔습니다
AM이 적어 둔 대로 읽으면 결론은 분명합니다. 3번은 짧은 금리 쪽 문이 열렸다는 뜻이고, 1·2번은 긴 금리 쪽 문이 오히려 더 닫혔다는 뜻입니다. "PCE를 긴 금리도 믿은 날"이 아니라, AM이 적은 표현 그대로 "인상 확률만 되돌린 하루"였고, 긴 금리는 그 위에 4~6bp를 더 올렸습니다.
[관측] 발표 직후 몇 분 동안은 금리가 내려갔다가 그 뒤로 하루 종일 올랐습니다(보도). 같은 날 나온 2분기 GDP 확정치 2.2%(잠정 1.5%에서 상향)와 9월 민간 고용(ADP) +9만 명(예상 상회), 8월 실질 개인지출 +0.6%(1년여 만의 최대 폭)가 "경기가 식지 않았다" 쪽 증거를 보탰습니다.
[해석] 즉 9/30의 채권시장은 물가는 식는데 경기는 강하고 나라 빚은 늘어나는 조합을 본 셈입니다. 짧은 금리에는 "연준이 덜 올린다"가 좋은 소식이지만, 긴 금리에는 "덜 올려도 물가를 잡을 수 있는가"라는 질문이 남습니다. 12월 인상 확률이 오른 것도 같은 방향입니다. 10월에서 12월로 인상 시점이 밀렸을 뿐, 인상이 사라진 것은 아니라는 읽기입니다.
2. 오늘의 핵심: 메모리 실적도 예상 위, 긴 금리도 예상 위
[사실] 마이크론 회계연도 4분기 (6~8월, 10/1 05:00 KST 이후 발표)
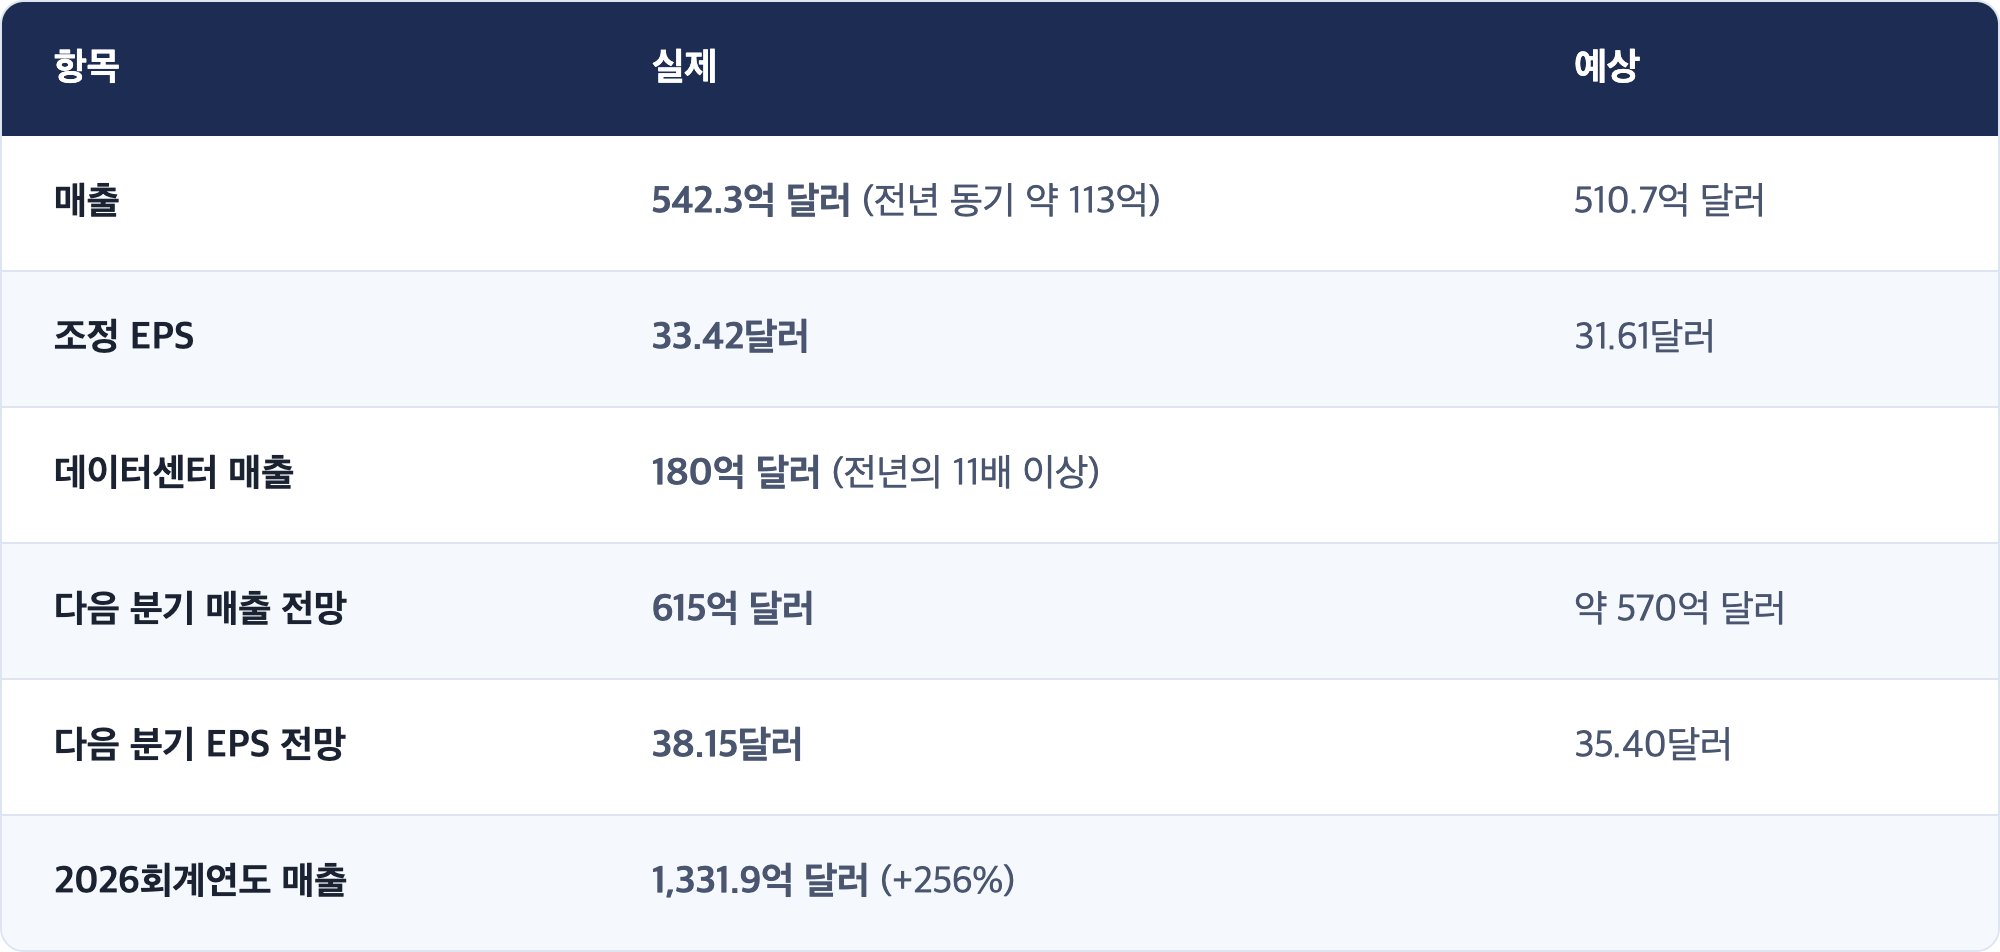
- 주가: 정규장 보합 → 시간외 +1.6~2%. 한 보도는 "1% 넘게 올랐다가 상승분을 반납"이라고 적었습니다.
- 경영진 발언(보도): 전략 고객과의 계약이 실적 지속성에 대한 자신감을 준다는 취지.
[관측] 기대치가 이미 높았습니다
발표 전 시장 눈높이는 매출 약 520억, 다음 분기 약 569억 달러였고, 마이크론 주가는 9월 들어 50% 넘게 올라 있었습니다(보도). 필라델피아 반도체지수를 두 배로 추종하는 상품도 9월 한 달 31% 올랐습니다. [해석] 숫자가 좋다는 것은 이미 주가에 상당 부분 들어 있었고, 시간외 2%는 "기대를 넘었다"보다 "기대를 확인했다"에 가까운 반응입니다.
★ [해석] 서울은 두 개의 "예상 위"를 동시에 받습니다
좋은 쪽 "예상 위"는 메모리입니다. 마이크론은 삼성전자·SK하이닉스와 같은 D램·HBM(인공지능용 고대역폭 메모리) 시장에 있습니다. 다음 분기 전망이 컨센을 약 8% 넘었다는 것은, 메모리 가격과 AI 수요가 적어도 연말까지는 꺾이지 않는다는 업계 1차 신호입니다.
나쁜 쪽 "예상 위"는 긴 금리입니다. 10년물 5.3%는 성장주 가치를 할인하는 비율 자체를 올립니다. 9/29 PM부터 이어진 질문, "외국인 매도는 반도체 전망 때문인가, 금리·포지션 때문인가"가 오늘 가장 깨끗하게 갈립니다. 반도체 전망은 어젯밤 명확히 좋아졌습니다. 그래도 외국인이 판다면 답은 금리 쪽입니다.
3. 한국 변수: 나흘째 파는 외국인, 오늘 아침 9월 수출
[사실] 서울 9/30 마감 (재확인)
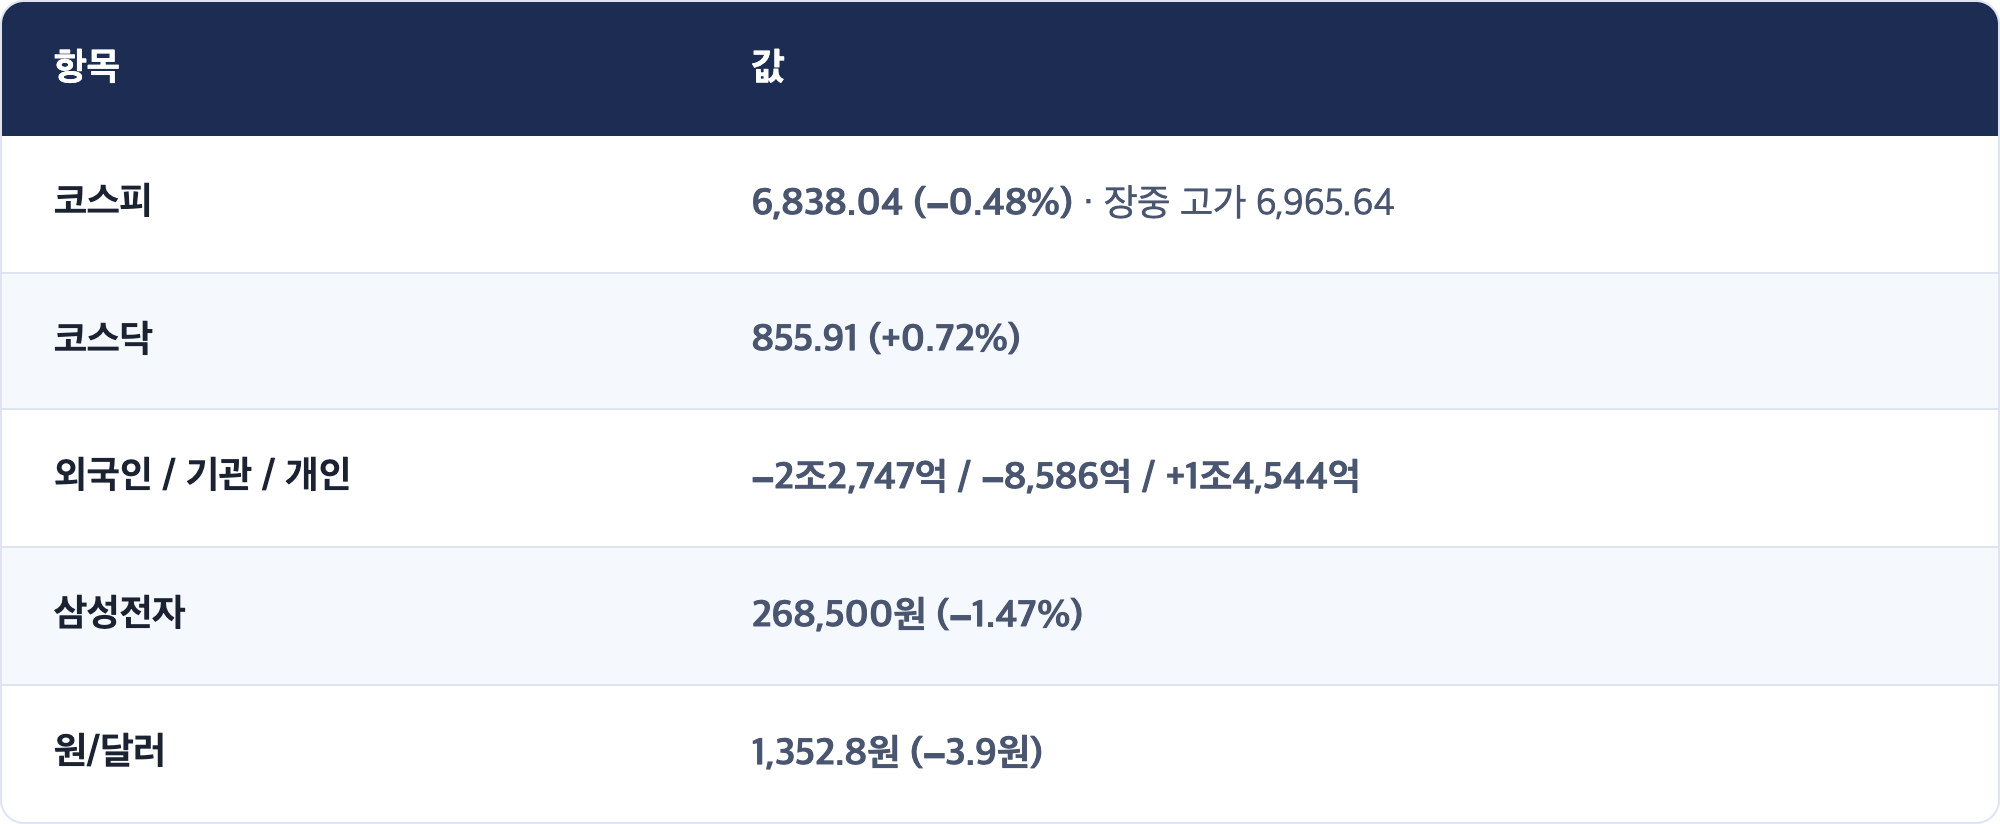
[관측] 밤사이 한국 관련 대리 지표
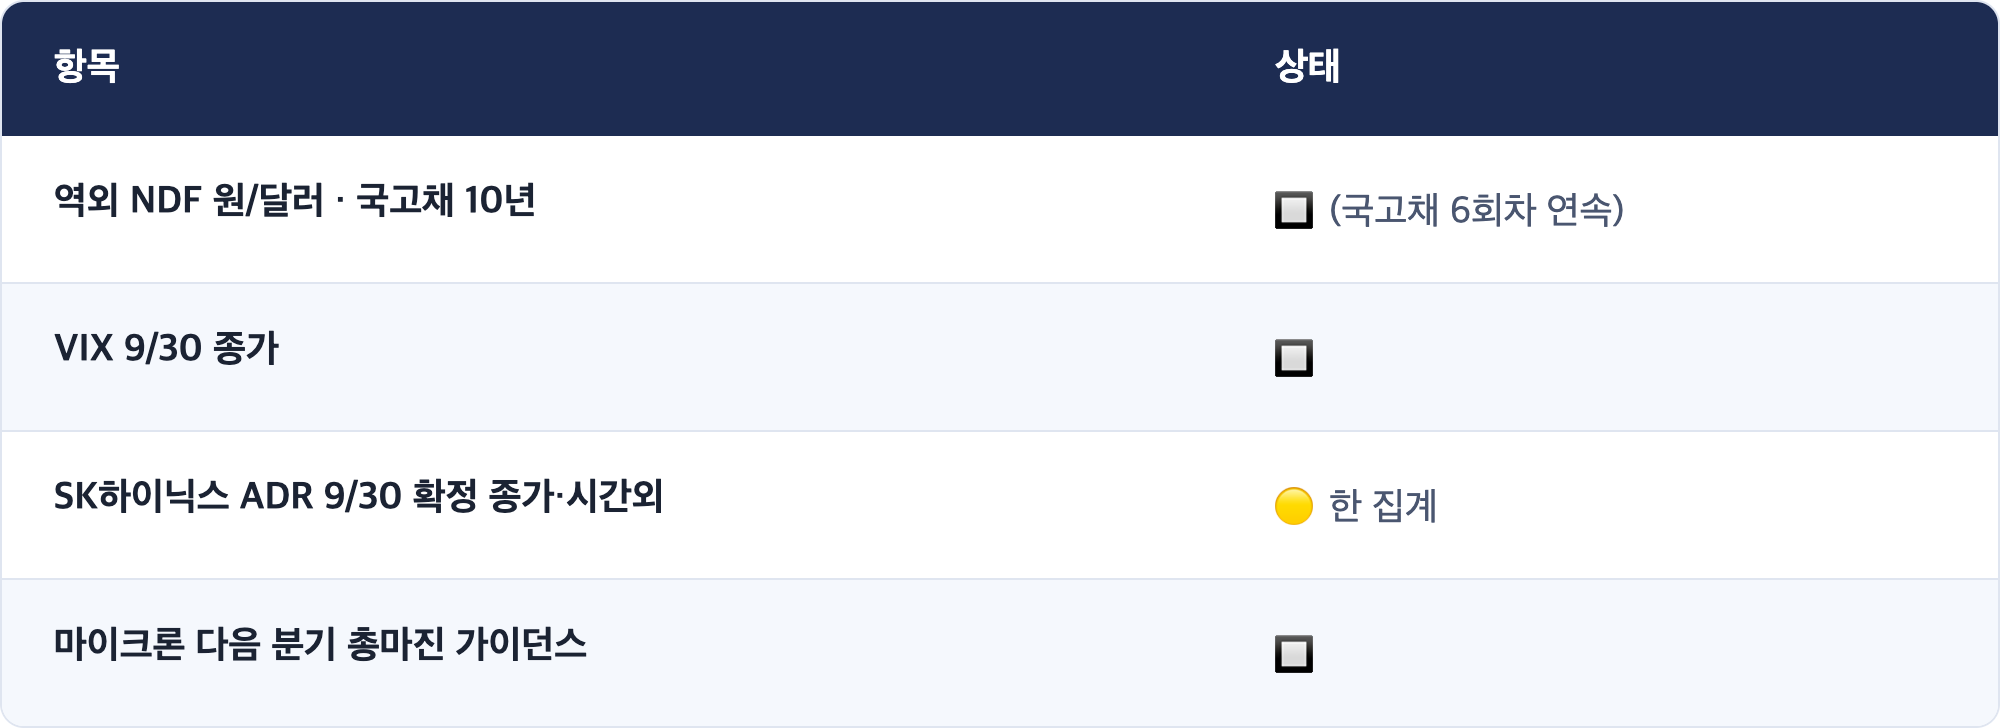
- SK하이닉스 ADR(미국 상장 주식예탁증서): 약 186.19달러, 전일 186.68달러 대비 소폭 약세(한 집계, 마이크론 발표 전 정규장 기준으로 추정).
- 달러인덱스 101.17(−0.23%). 달러가 약했던 밤이라 원화에는 우호적 조건입니다.
- 역외 NDF(해외에서 거래되는 원/달러 선물환) 1개월물은 이 회차에서 확보하지 못했습니다.
[사실] 오늘 09:00 KST 한국 9월 수출입
- 9월 1~20일 잠정치: 수출 714억 달러(+78.3%, 1~20일 기준 역대 최대), 반도체 341.2억 달러(+259.4%), 반도체 비중 47.8%.
[해석] 환율이 실적을 깎는 구간
한 증권사 분석(보도)은 원/달러가 2분기 말보다 약 11% 내려와 삼성전자·SK하이닉스의 3분기 영업이익 추정을 각각 약 7조·8조원 낮춰야 한다고 봤습니다. 달러로 번 돈을 원화로 바꾸면 줄어든다는 뜻입니다. [해석] 원화 강세는 외국인 자금에는 좋은 신호지만 수출 기업 원화 실적에는 할인 요인입니다. 오늘 수출 숫자가 달러 기준으로 아무리 좋아도, 3분기 실적 시즌(삼성전자 잠정 실적은 10월 초)에는 이 할인이 같이 붙습니다.
4. 거시 배경: 5.3% 10년물, 인상 시점은 12월로
[사실] (9/30 종가·결제가)
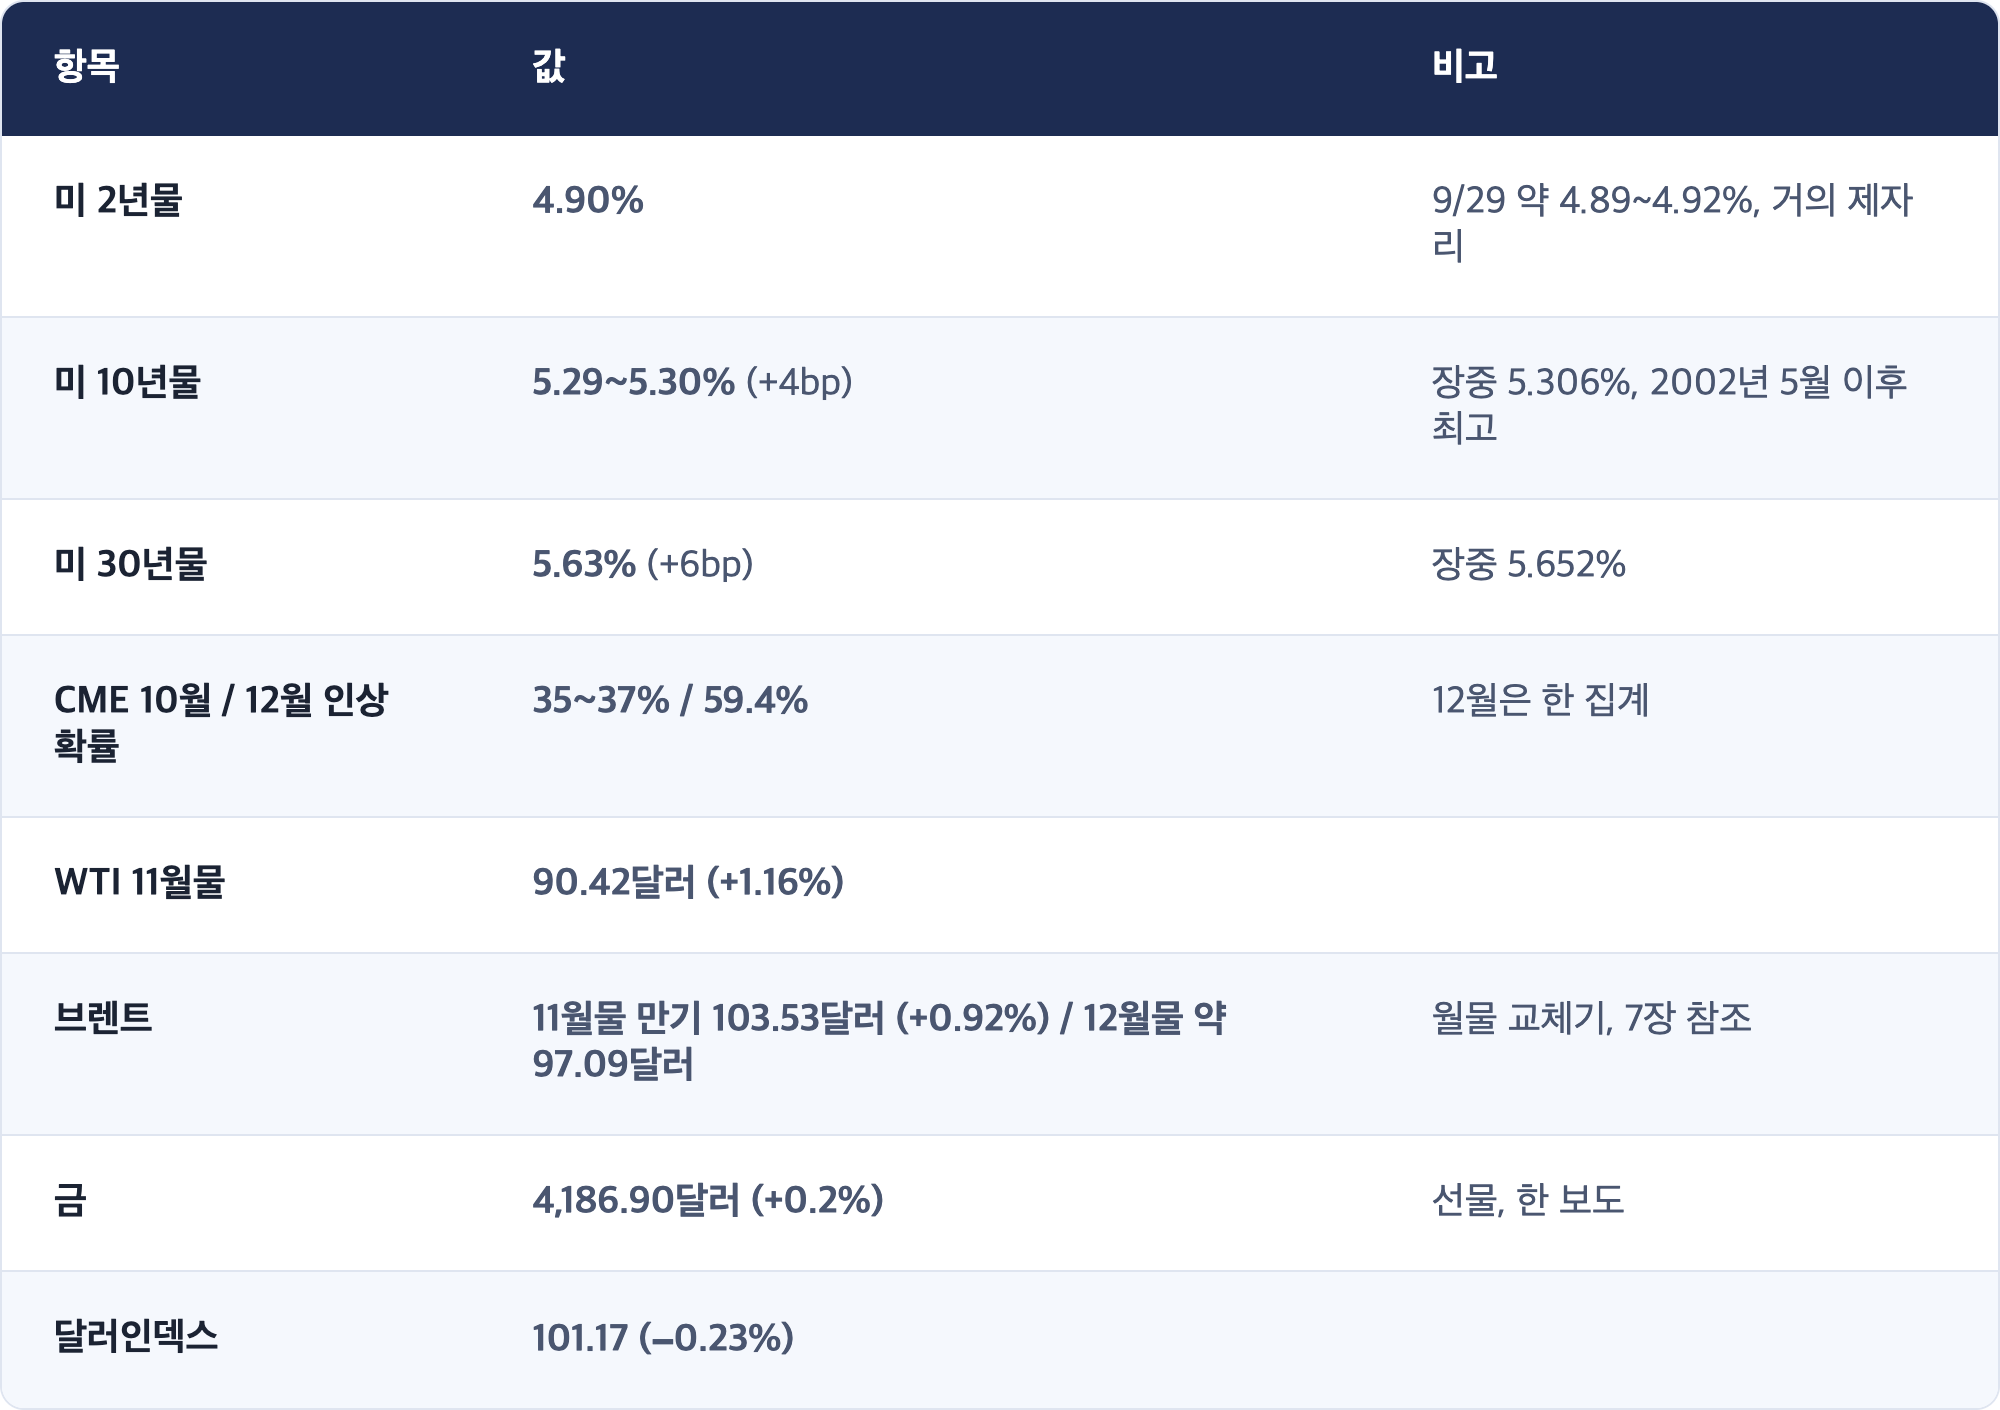
[해석] 기울기가 가팔라지는 방향이 나쁩니다
2년물은 제자리인데 10년·30년물만 올랐습니다. 채권시장 용어로 베어 스티프닝(6장 공부 노트)입니다. 연준이 금리를 올릴 거라서 긴 금리가 오르는 것이 아니라, 연준과 상관없이 긴 돈을 빌려주는 대가 자체가 비싸지는 흐름입니다. 9/29에는 경기 지표가 나쁜데도, 9/30에는 물가 지표가 좋은데도 긴 금리가 올랐습니다. [해석] 이틀 연속 "좋은 이유로도, 나쁜 이유로도" 내려가지 않았다는 점이, 이번 금리 상승이 지표 하나로 풀리기 어렵다는 가장 강한 관측입니다.
유가는 이번 주 금리 이야기의 주인공이 아닙니다. WTI 90달러, 브렌트 12월물 97달러대로 9월 초보다 낮습니다.
5. 오늘 한국장 (10/1 목 KST) 프리뷰
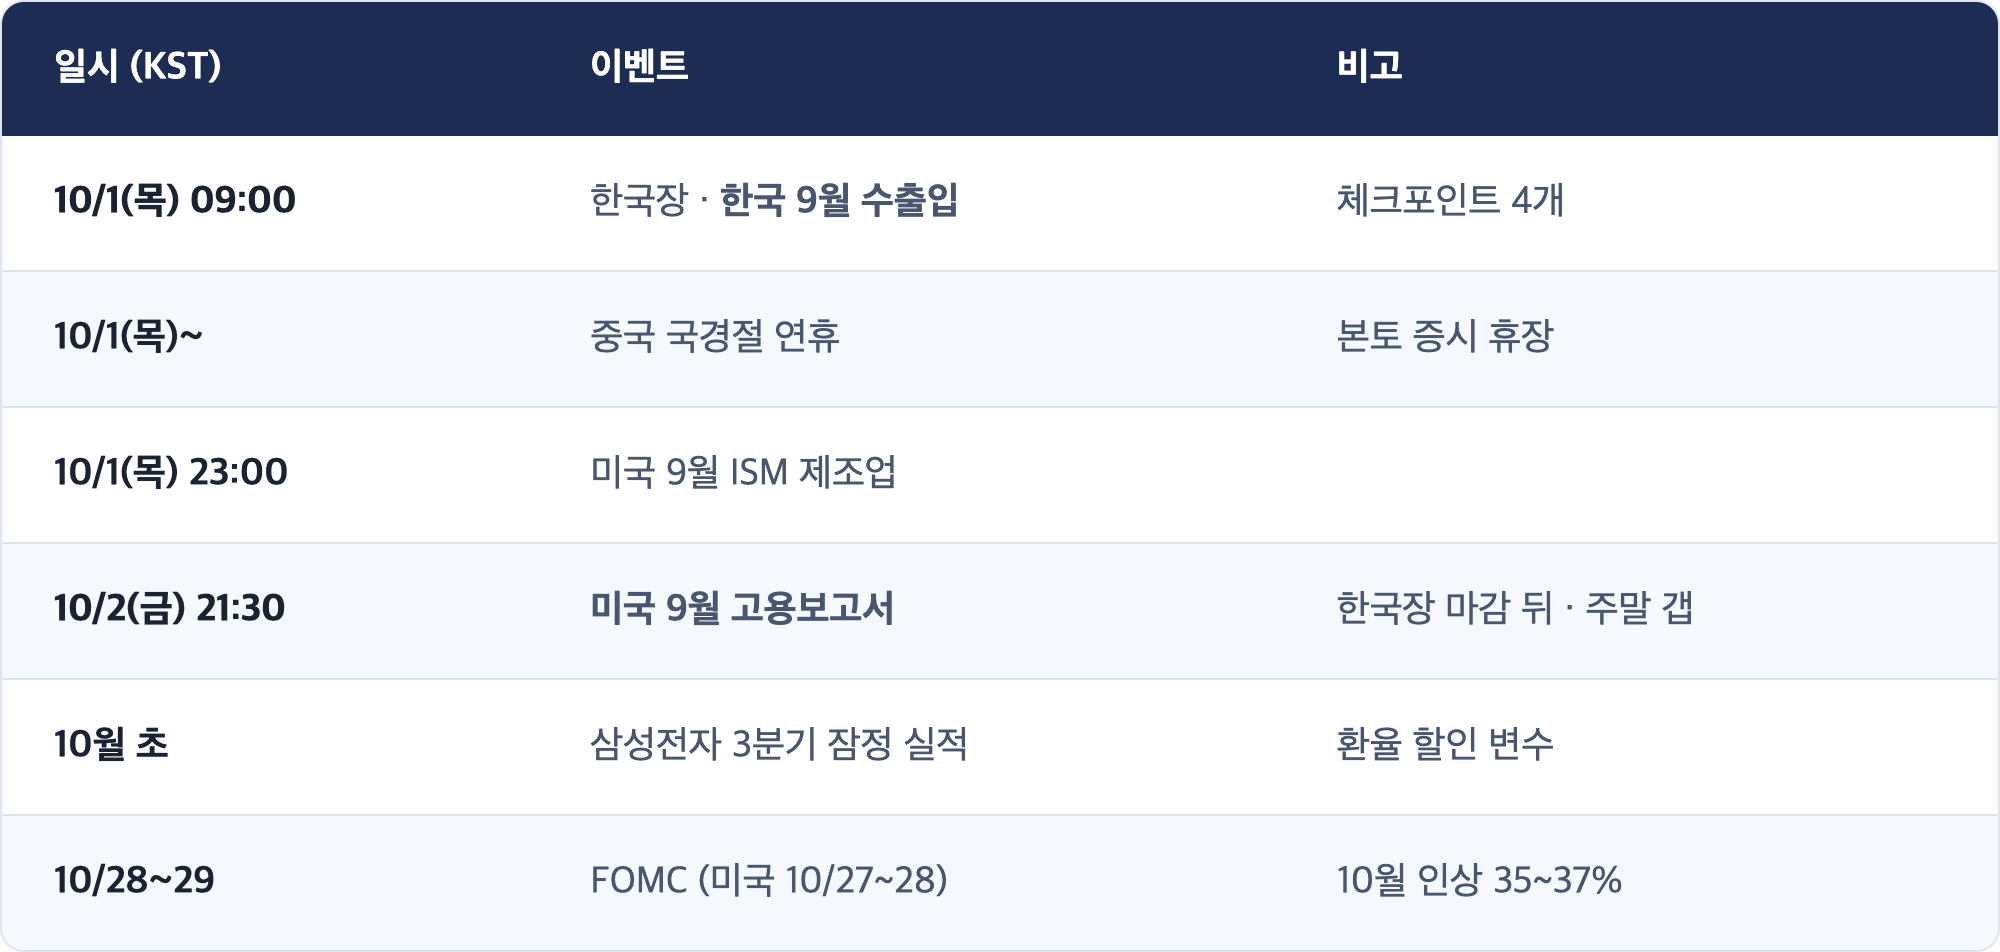
[관측] 오늘·이번 주 일정 (KST)
- 09:00 한국장 개장 · 한국 9월 수출입(산업통상자원부)
- 10/1~ 중국 국경절 연휴(본토 증시 휴장)
- 23:00 미국 9월 ISM 제조업 (한국장 마감 뒤)
- 10/2(금) 21:30 미국 9월 고용보고서 (한국장 마감 뒤, 주말 갭 위험)
- 10월 초 삼성전자 3분기 잠정 실적
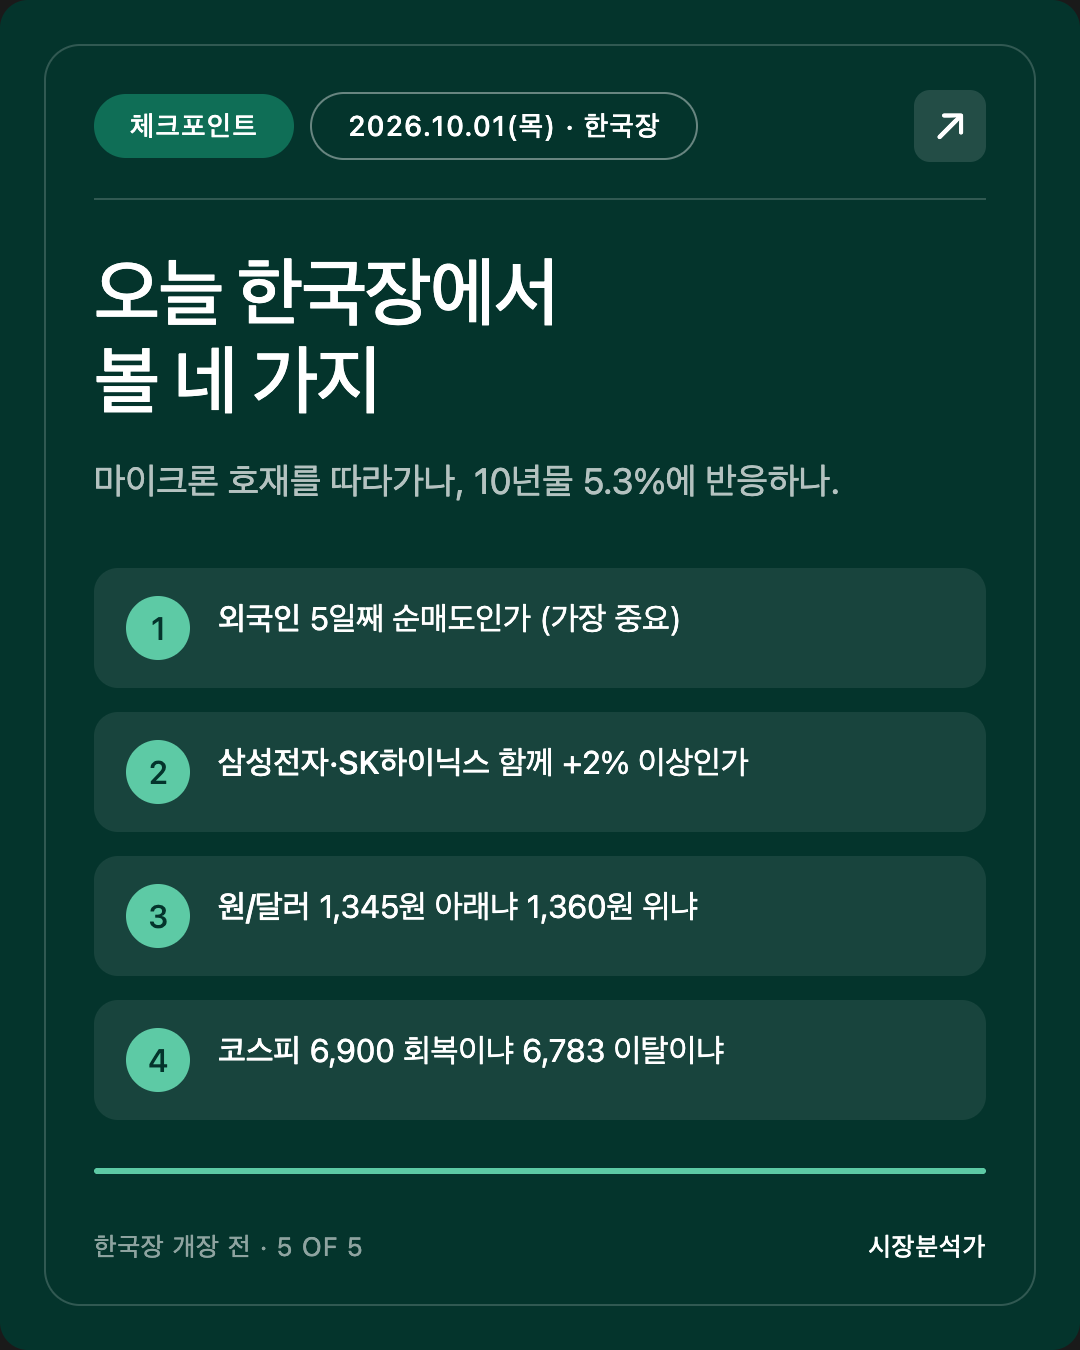
✅ 체크포인트 4 (오늘 한국장 마감까지)
축을 먼저 밝힙니다. 넷은 "서울이 마이크론의 메모리 호재를 따라가는가, 미 10년물 5.3%에 더 반응하는가"를 가릅니다. 답에 따라 이번 주 외국인 매도를 반도체 전망 문제로 볼지, 금리·포지션 문제로 볼지가 정해집니다.
- 외국인이 5거래일째 순매도인가. 순매수로 돌아서면 메모리 호재가 이긴 날, 1조원 이상 순매도가 이어지면 매도 이유가 반도체 전망이 아니라는 것이 사실상 확정. (가장 중요)
- 삼성전자·SK하이닉스가 함께 +2% 이상인가. 둘 다 넘으면 마이크론 신호를 받아들인 날, 둘 다 약세면 금리와 수급이 실적을 이긴 날.
- 원/달러 1,345원 아래 / 1,360원 위. 아래면 외국인이 팔아도 원화 자산에 머무는 그림이 계속, 위면 매도 대금이 달러로 나가기 시작한 신호.
- 코스피 종가 6,900 회복 / 6,783 이탈. 어제 장중 6,965까지 갔다가 반납한 구간이라, 종가 기준으로만 판정.
[해석] 가장 정보량이 큰 것은 1번입니다. 9/29 PM부터 사흘째 같은 질문을 던지고 있고, 어젯밤은 반도체 전망 쪽 재료가 가장 크게 좋아진 밤입니다. 오늘도 외국인이 1조원 넘게 판다면, 반도체 전망은 이 매도의 이유가 아니었다고 정리해도 됩니다.
6. 공부 노트: 베어 스티프닝, 짧은 금리는 가만히 있는데 긴 금리만 오를 때
개념
채권 금리를 만기 순서대로 이으면 선이 하나 생깁니다. 이것을 수익률 곡선이라고 합니다. 이 선이 움직이는 모양에는 이름이 있습니다.
- 베어(bear): 금리가 오른다(채권 가격이 내린다). 반대는 불(bull).
- 스티프닝(steepening): 긴 금리와 짧은 금리의 차이가 벌어진다. 반대는 플래트닝(flattening).
베어 스티프닝은 금리가 오르는데 긴 쪽이 더 많이 오르는 모양입니다. 어제가 정확히 그랬습니다. 2년물 거의 제자리, 10년물 +4bp, 30년물 +6bp.
비유
돈을 빌려줄 때를 생각해 봅시다. 친구에게 2년 빌려줄 때의 이자는 "앞으로 2년 동안 은행 금리가 어떨까"로 정합니다. 그런데 30년 빌려줄 때는 "30년 동안 물가가 어떻게 될지, 이 친구 빚이 얼마나 더 늘지 모르니 그 불확실성만큼 더 받자"가 붙습니다. 이 "더 받는 몫"이 기간 프리미엄입니다. 베어 스티프닝은 이 불안의 몫이 커지는 날입니다.
실제 사례 (어제)
- 짧은 쪽이 보는 것: 다음 달 연준. PCE가 식어 10월 인상 확률이 37% 로 내려갔으니 2년물은 오를 이유가 없었습니다.
- 긴 쪽이 보는 것: 수십 년의 물가와 재정. GDP 상향(2.2%)·강한 소비·늘어나는 국채 발행이 겹치자 10년물 5.3%, 30년물 5.63%.
한 줄 요약
베어 플래트닝은 "연준이 올릴까 봐" 오르는 모양이고, 베어 스티프닝은 "연준과 상관없이 긴 돈이 비싸지는" 모양입니다. 앞의 것은 연준이 한 마디 하면 풀리지만, 뒤의 것은 연준 말 한 마디로 잘 풀리지 않습니다. 성장주(반도체 포함)는 긴 금리로 미래 이익을 할인하므로, 이번 주 한국 반도체가 실적 호재에도 무거운 이유 중 하나가 여기 있습니다.
7. 정정·미해결
정정
- 없음. 9/30 AM의 🔲 미확인 항목 중 2분기 GDP 확정치는 2.2%(잠정 1.5%) 로 확보했습니다.
출처 차이 (본문 채택값 명시)
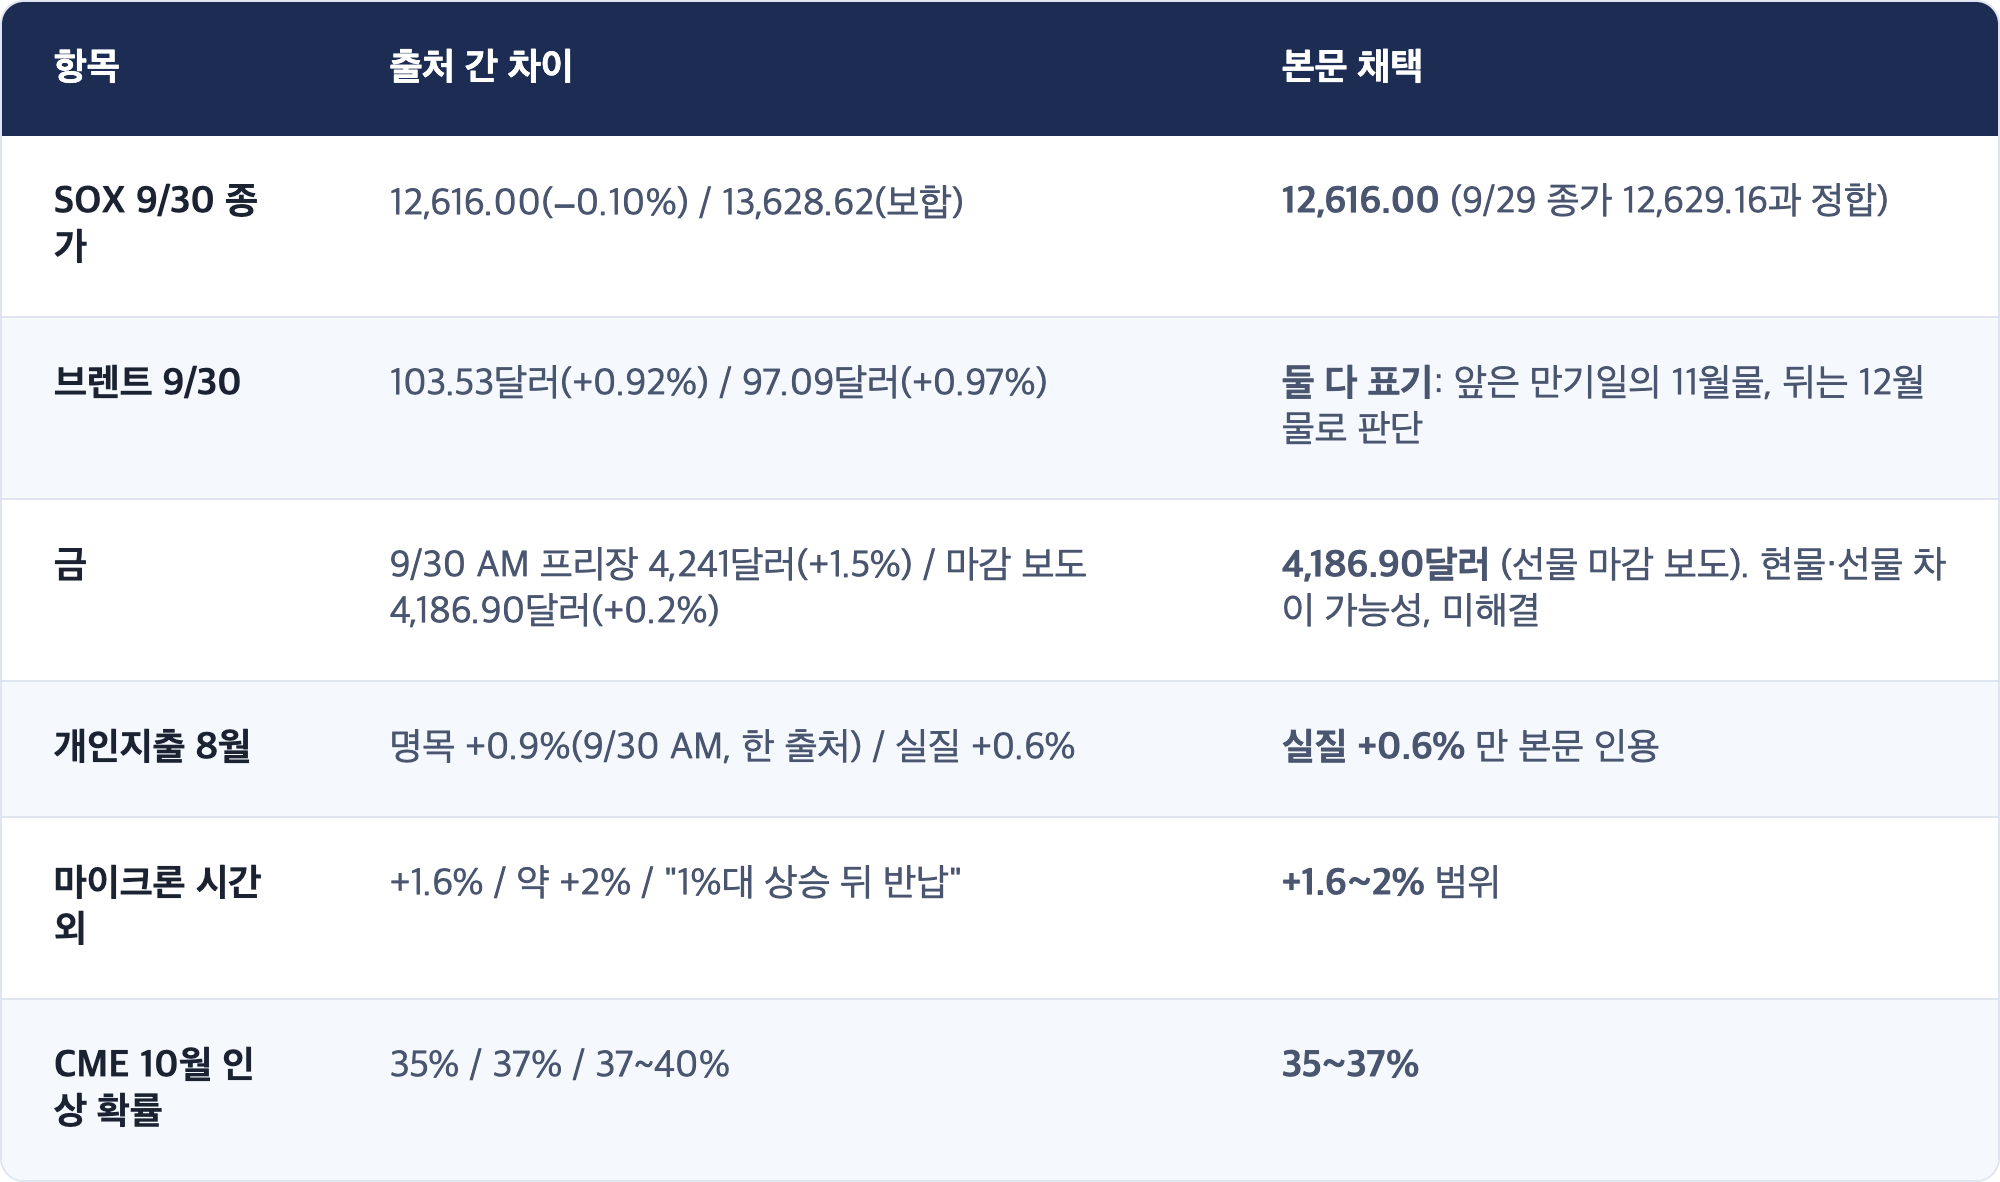
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- Stock market today: Dow, S&P 500 post monthly losses in September as Treasury yields climb | Yahoo Finance
- S&P 500 falls Wednesday despite softer-than-expected inflation data | CNBC
- 10-year Treasury yield is higher as traders look past inflation data | CNBC
- Micron beats on earnings and issues strong guidance as data center revenue jumps 11-fold | CNBC
- Micron Technology, Inc. Reports Record Fiscal Fourth-Quarter and Full-Year 2026 Results | Yahoo Finance
- US Stocks Diverge as Dow Falls Over 400 Points; Tech Stocks Lead | TradingKey
- Stock Market Today (Sept. 30, 2026) | TheStreet
- US 10 Year Treasury Note Yield | Trading Economics
- Brent oil | Trading Economics
- [뉴욕증시] 물가 '안도'·금리 '발목', 혼조 마감···'서프라이즈' 마이크론 시간외 상승 | 서울파이낸스
- [뉴욕증시 마감] PCE 예상 하회에도 국채금리 급등에 혼조…다우 0.86%↓ | 아주경제
- "사상 최대" 어닝서프라이즈 쓴 마이크론, 분기매출 73.5조원 | 헤럴드경제
- 마이크론 86% 마진 예고…삼성·하닉도 호실적 예고 속 환율 할인은 변수 | 다음
- Micron Earnings Due Sept. 30 With 2027 Outlook Seen as Key to South Korea Stocks | Bloomingbit
- 9월 1~20일 수출 714억 달러로 '역대 최대'…반도체 비중 47.8% | 데일리안
- [마감시황] 코스피, 외인 2.3조 순매도에 0.48%↓…코스닥은 0.72%↑ | 뉴스핌
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.