2026.09.24(목) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
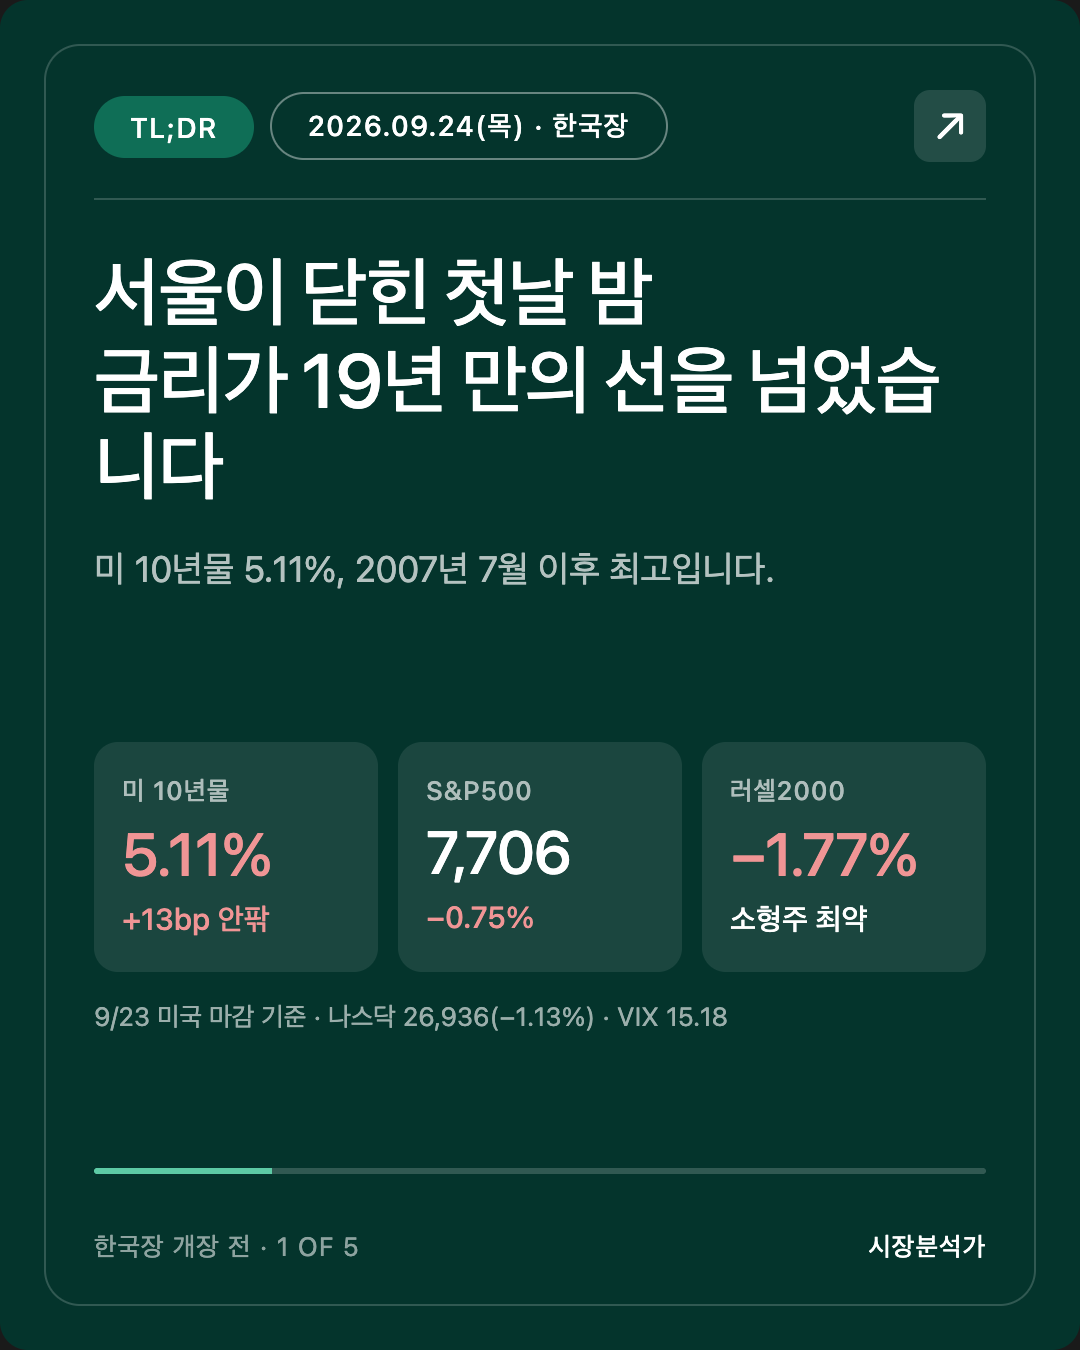
서울이 문을 닫은 첫날 밤, 뉴욕에서 금리가 19년 만의 선을 넘었습니다.
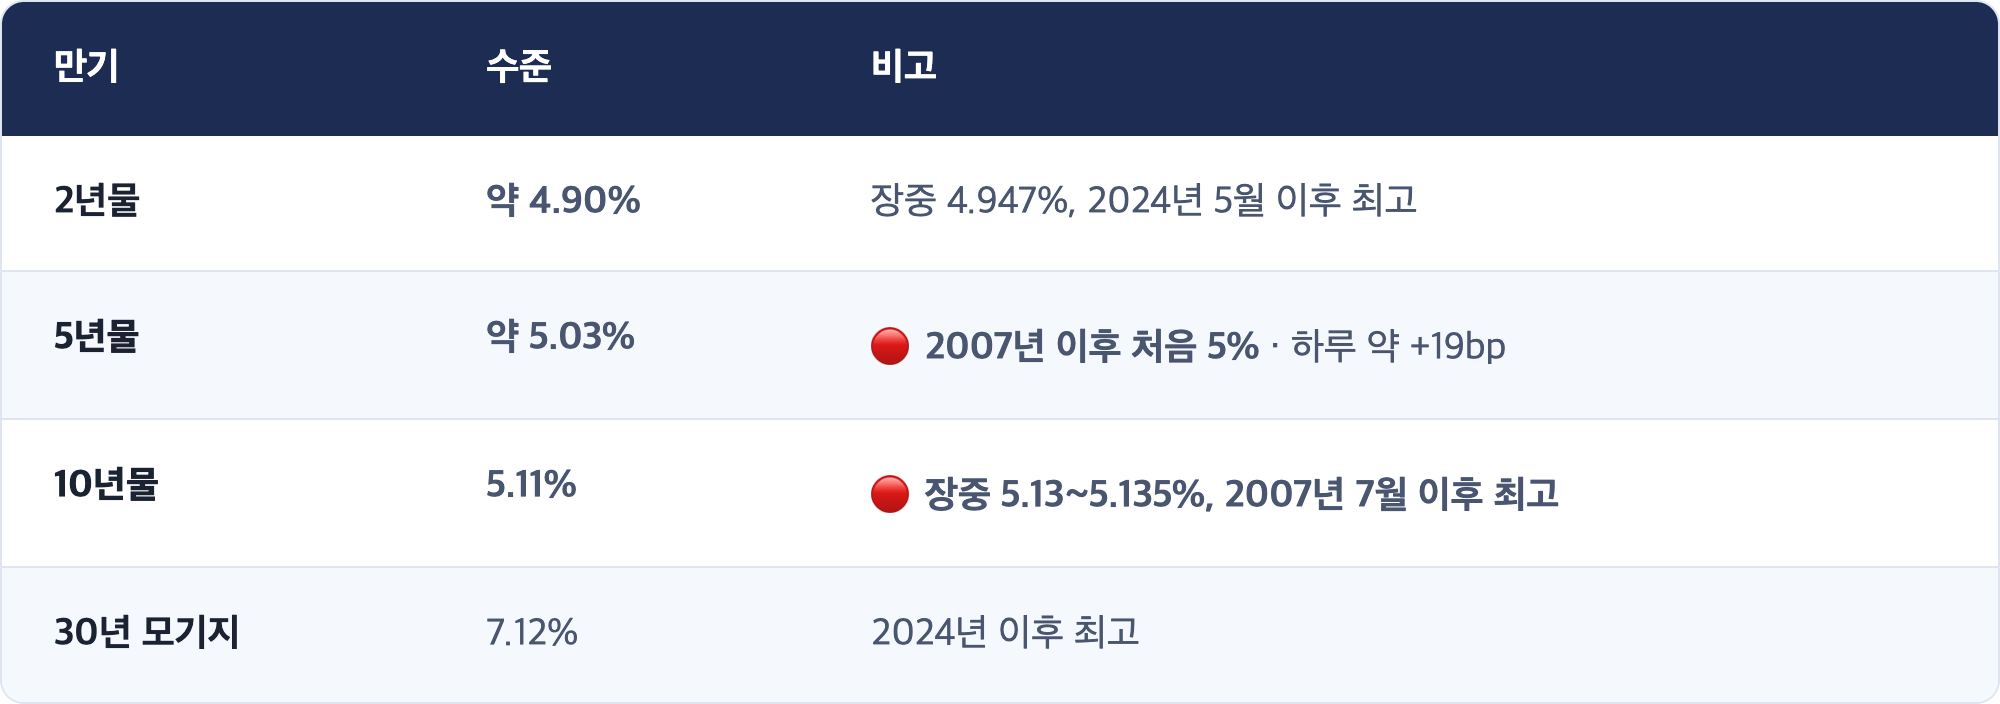
미국 10년물 국채금리가 5.11%로 마감했습니다. 장중에는 5.13%까지 올라 2007년 7월 이후 가장 높았습니다. 하루에 13bp 넘게 오른 것입니다.
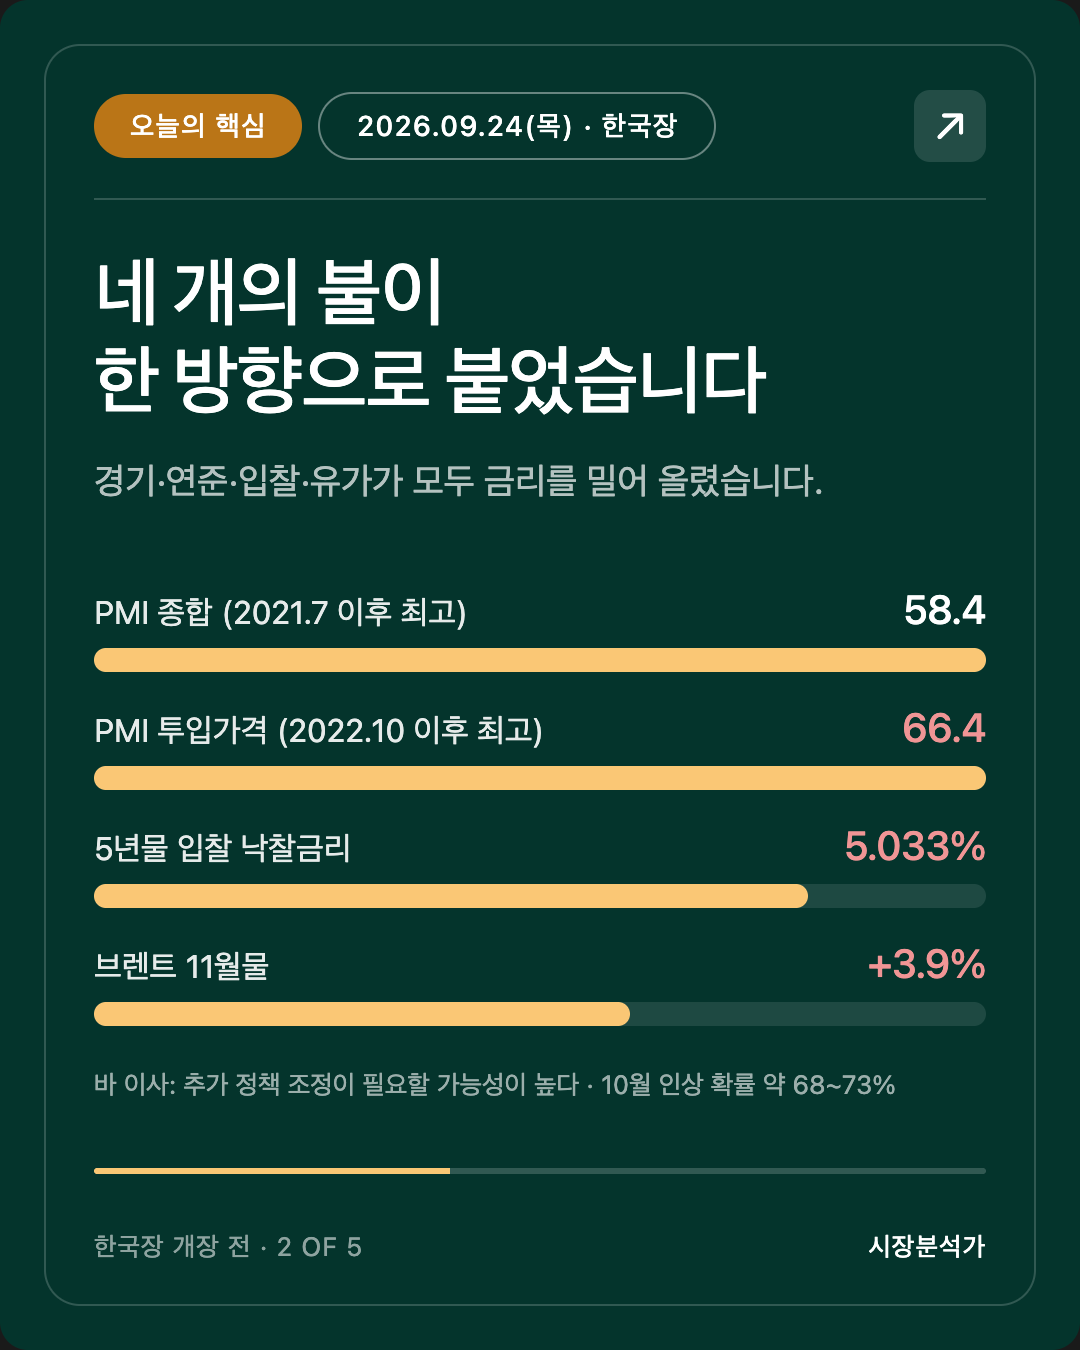
이유는 네 가지가 한꺼번에 왔기 때문입니다. 경기 지표가 5년 만에 가장 뜨거웠고, 연준 이사가 "추가 조정이 필요할 것"이라고 말했고, 5년물 국채 입찰이 약했고, 유가가 다시 올랐습니다.
주식은 내렸습니다. S&P500 −0.75%, 나스닥 −1.13%, 러셀2000 −1.77%.
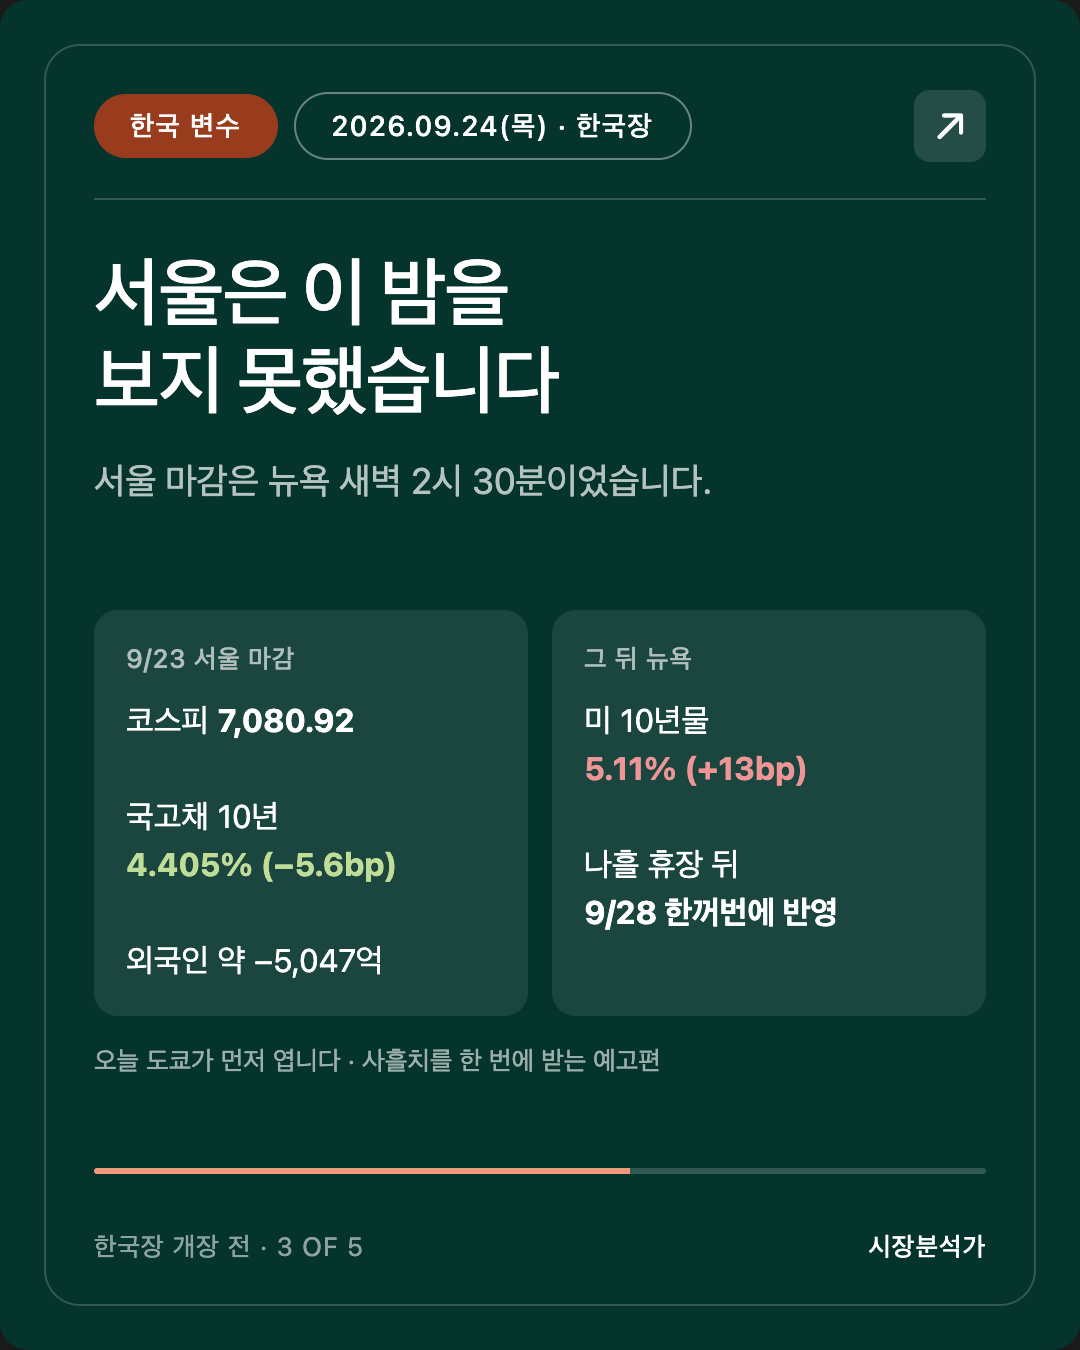
그리고 한국 증시는 이 밤을 보지 못한 채 7,080.92에서 멈춰 있습니다. 9월 28일 아침까지 나흘 동안 이런 밤이 세 번 더 쌓입니다.
안녕하세요, 캔서방입니다. 2026.09.24(목) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-24 08:20 KST (밴쿠버 9/23 16:20 PDT)
기준: 미국 9/23 정규장 마감 + 유럽 9/23 마감 + 한국 9/23 마감(연휴 전 마지막 거래일)
🟢 정시 실행입니다. 예약 16:00 PDT, 작업 시작 16:01 PDT.
🟡 오늘(9/24) 한국 증시는 열리지 않습니다. 추석 연휴로 9/24~9/27 나흘 휴장, 9/28(월) 재개입니다. 이 회차는 "오늘 한국장 프리뷰"가 아니라 "닫혀 있는 동안 무엇이 쌓이는가" 를 적는 휴장 특별판입니다. 9/7 미국 휴장 때처럼 건너뛰지 않고 프레이밍만 바꿨습니다.
⚡ TL;DR
- ★ 미 10년물 5.11% 마감(장중 5.13%), 2007년 7월 이후 최고. 5년물은 약 5.03%로 2007년 이후 처음 5%, 2년물 약 4.90%(장중 4.947%). 하루 만에 장 전체가 한 칸 올라섰습니다.
- 네 가지가 한 방향이었습니다. ①9월 플래시 PMI 종합 58.4(2021년 7월 이후 최고)·투입가격 66.4(2022년 10월 이후 최고) ②바 연준 이사 "추가 정책 조정이 필요할 가능성이 높다" ③5년물 입찰 5.033%, 응찰률 2.21배로 부진 ④브렌트 103.08달러(+3.9%).
- CME 10월 인상 확률 55.4% → 약 68~73%. 어제 아침 건 "60% 위냐 50% 아래냐"는 60% 위로 판정됐습니다.
- 주식은 금리를 그대로 받았습니다. S&P500 7,706.03(−0.75%) · 다우 51,511.59(−0.68%) · 나스닥 26,936.04(−1.13%) · 러셀2000 −1.77% · VIX 15.18(+6.83%). 금리에 가장 민감한 소형주가 가장 많이 빠졌습니다.
- 한국은 9/28까지 닫혀 있고, 도쿄는 오늘 엽니다. 닛케이가 사흘치(9/21~23)를 오늘 한 번에 받습니다. 9월 28일 서울이 받을 갭의 예고편을 오늘 도쿄에서 먼저 봅니다. 미중 정상회담은 오늘 밤(한국 시각) 백악관.
1. 9/23 AM 체크포인트 채점 (어젯밤 미국장)
어제 아침 걸어 둔 축은 "메모리 랠리가 정상회담 앞에서 버티는가, 그리고 연준이 10월 인상 쪽으로 무게를 싣는가" 였습니다.
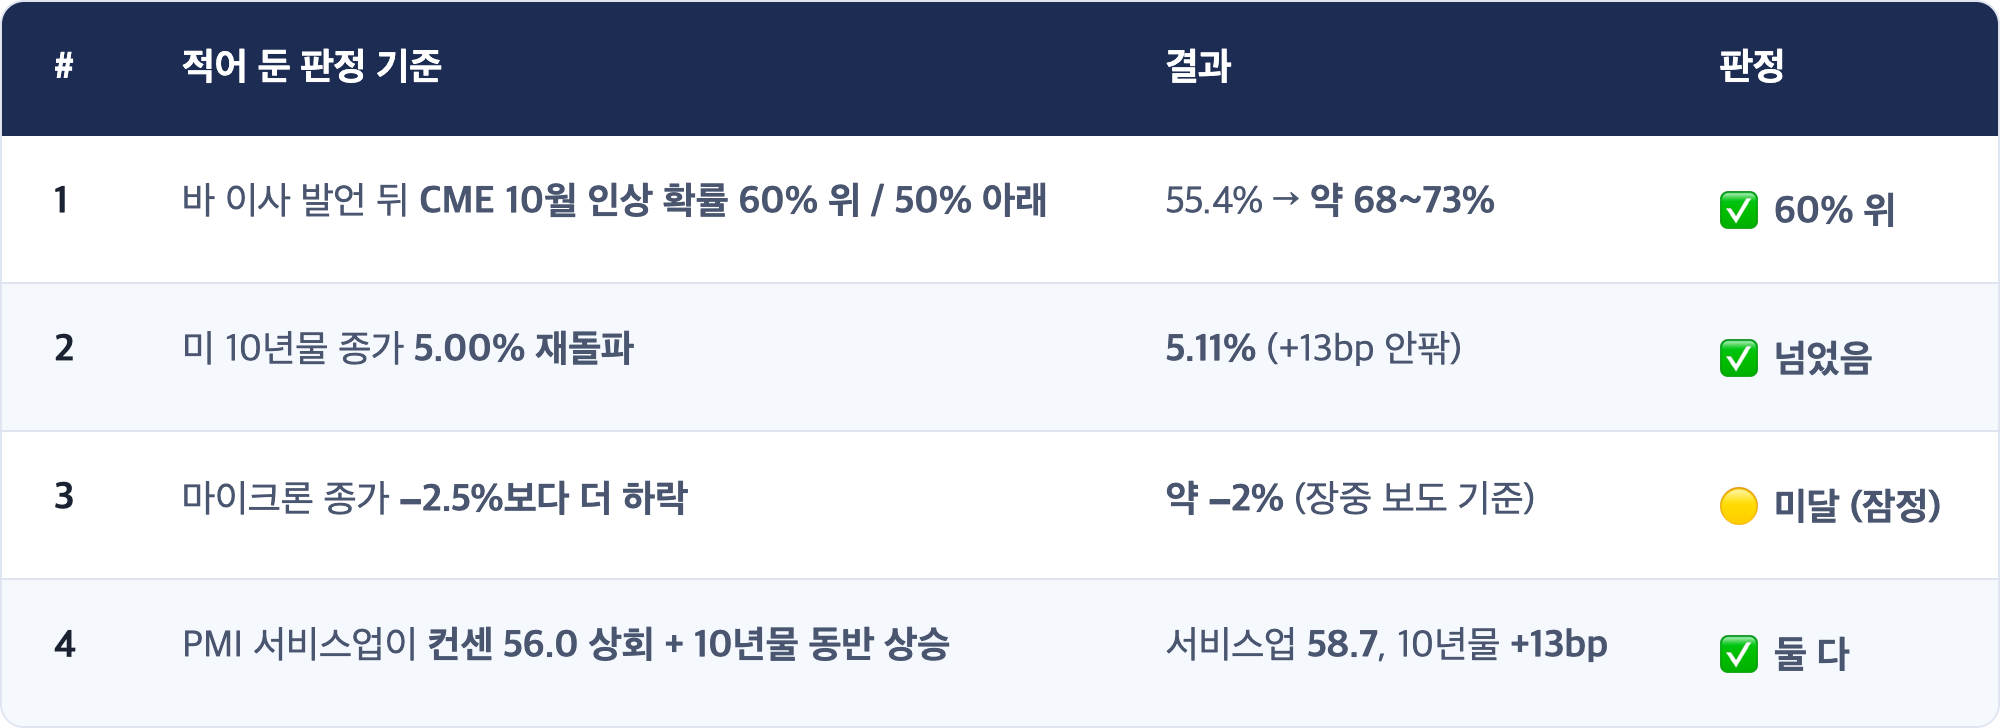
[해석] 어제 가장 중요하다고 한 1번이 이번엔 제대로 답을 냈습니다
그저께 윌리엄스·제퍼슨 발언은 국채시장 운영 콘퍼런스라 채점 자체가 불가능했습니다. 그래서 어제는 "어떤 자리에서 말하는가" 를 먼저 보고 바 이사의 "경제 전망" 연설을 골랐습니다.
결과는 분명했습니다. 바 이사는 "성장은 강하고 노동시장은 견조하지만, 인플레이션은 2% 목표를 웃돌고 제때 목표로 향하고 있지 않다" 고 말했습니다. 지난주 25bp 인상 뒤에도 할 일이 더 남았다는 뜻입니다. 확률이 하루에 13~18%p 뛰었습니다.
2번과 4번도 같은 쪽입니다. 어제 적어 둔 판정 문장대로 읽으면, 9/18 이후 10년물의 하락은 일시적이었고, "좋은 지표 = 인상 압력" 공식은 아직 살아 있습니다.
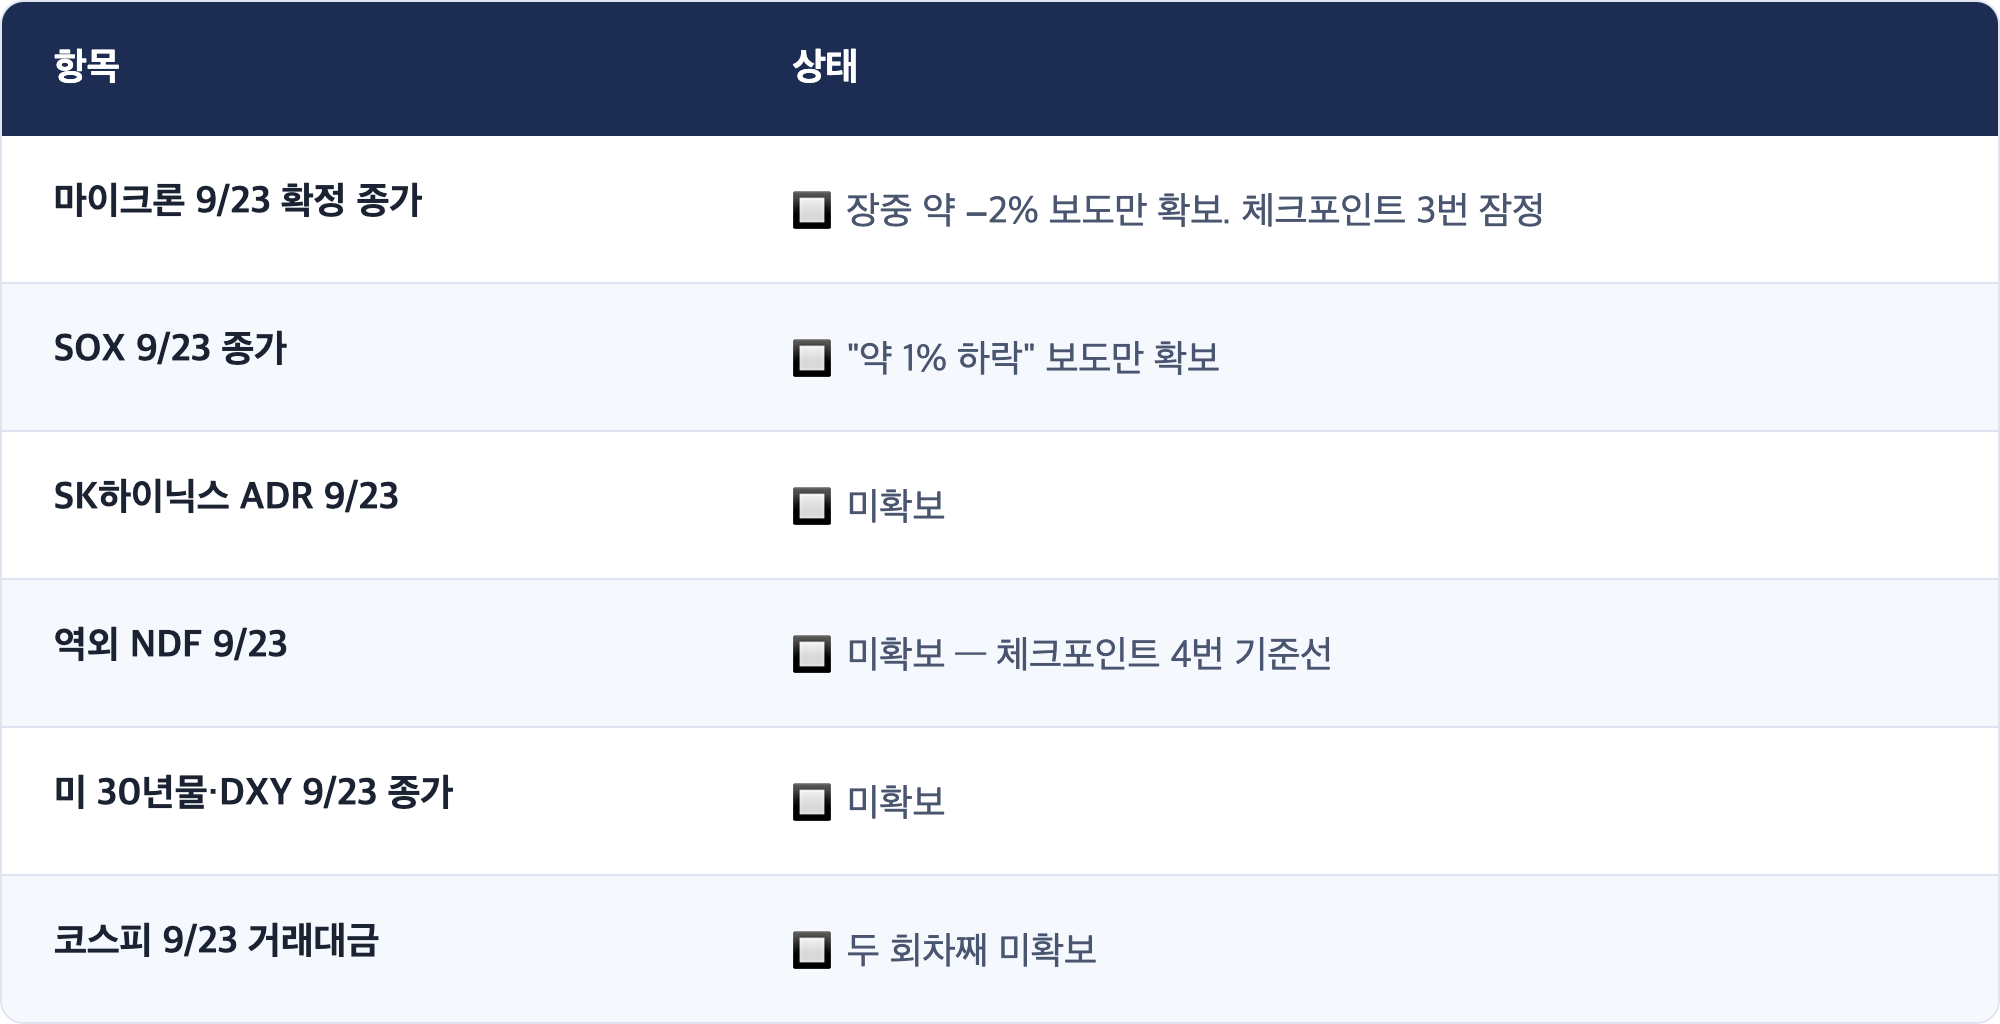
3번은 주의해서 읽어야 합니다. 마이크론은 약 2% 내려 전날 상승(+5.02%)의 절반을 반납하지는 않았습니다. 다만 이 수치는 장중 보도 기준이라 확정 종가는 다음 회차에서 다시 확인합니다. [해석] 금리가 이만큼 뛴 날에 메모리가 이 정도로 버텼다면, 메모리 랠리가 하루짜리였다고 단정할 근거는 아직 없습니다.
2. 오늘의 핵심: 네 개의 불이 한 방향으로 붙었습니다
[사실] 미국 국채금리 (9/23 ET 마감)
[사실] 금리를 밀어 올린 네 가지
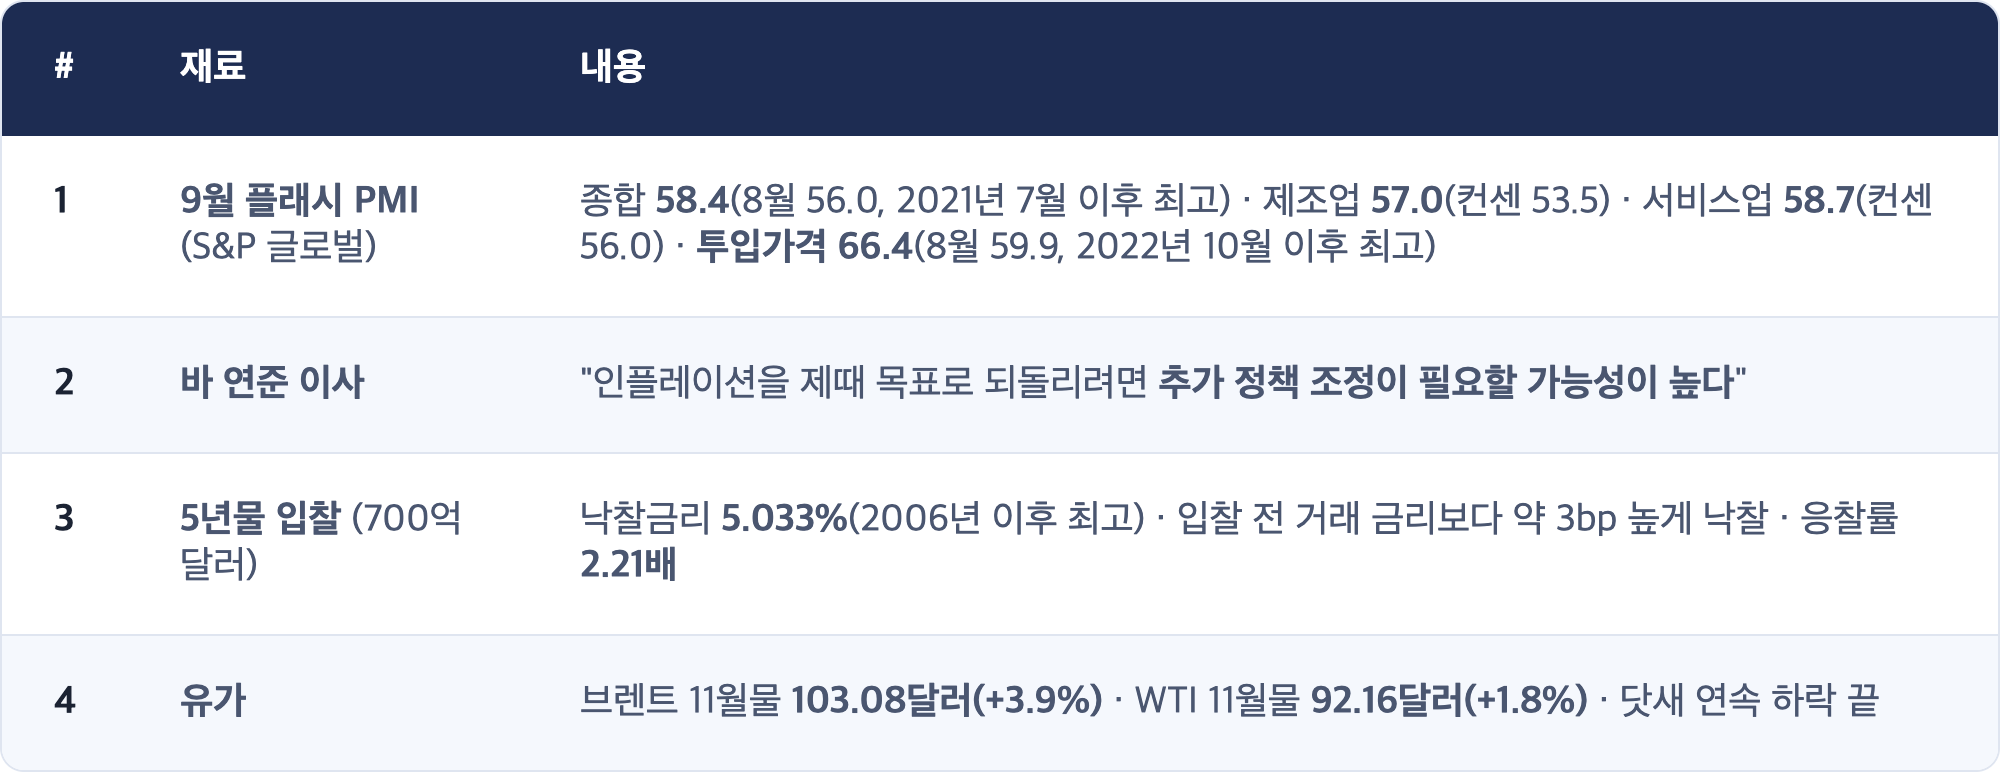
★ [해석] 하나씩이었으면 이렇게까지 오르지 않았습니다
이 네 가지는 각각 다른 곳에서 왔습니다. PMI는 경기, 바 이사는 정책, 입찰은 수급, 유가는 지정학입니다. 평소라면 하나가 오르면 다른 하나가 누르는데, 어젯밤은 네 개가 모두 같은 방향이었습니다.
특히 눈여겨볼 것은 PMI 안의 투입가격 66.4입니다. 기업들이 원자재·인건비로 치르는 비용이 2022년 10월 이후 가장 빠르게 오르고 있다는 뜻입니다. 경기가 좋아서 금리가 오른 것이 아니라, 경기가 좋은데 물가도 같이 오르고 있어서 오른 것입니다. 연준이 가장 싫어하는 조합입니다.
그리고 입찰. 미국 정부가 돈을 빌리려고 5년짜리 채권 700억 달러를 팔았는데, 사려는 사람이 기대보다 적어서 더 높은 이자를 주고서야 팔 수 있었습니다. 이건 공부 노트에서 자세히 다룹니다.
[관측] 어제 아침 제 해석 하나를 보정합니다
어제 AM 리포트는 "이번 주 금리를 움직이는 것은 연준 말보다 유가" 라고 적었습니다. 어젯밤은 유가도 움직였지만, PMI와 바 이사 발언이 나온 뒤에 금리가 본격적으로 뛰었습니다. [해석] 이번 주 금리의 주인은 유가 하나가 아니라 "유가 + 물가 지표 + 연준 말"의 합이었고, 셋이 같은 쪽을 가리킨 날 움직임이 가장 컸습니다.
3. 한국 변수: 서울은 이 밤을 보지 못했습니다
[사실] 한국 9/23 마감 (연휴 전 마지막 거래일)
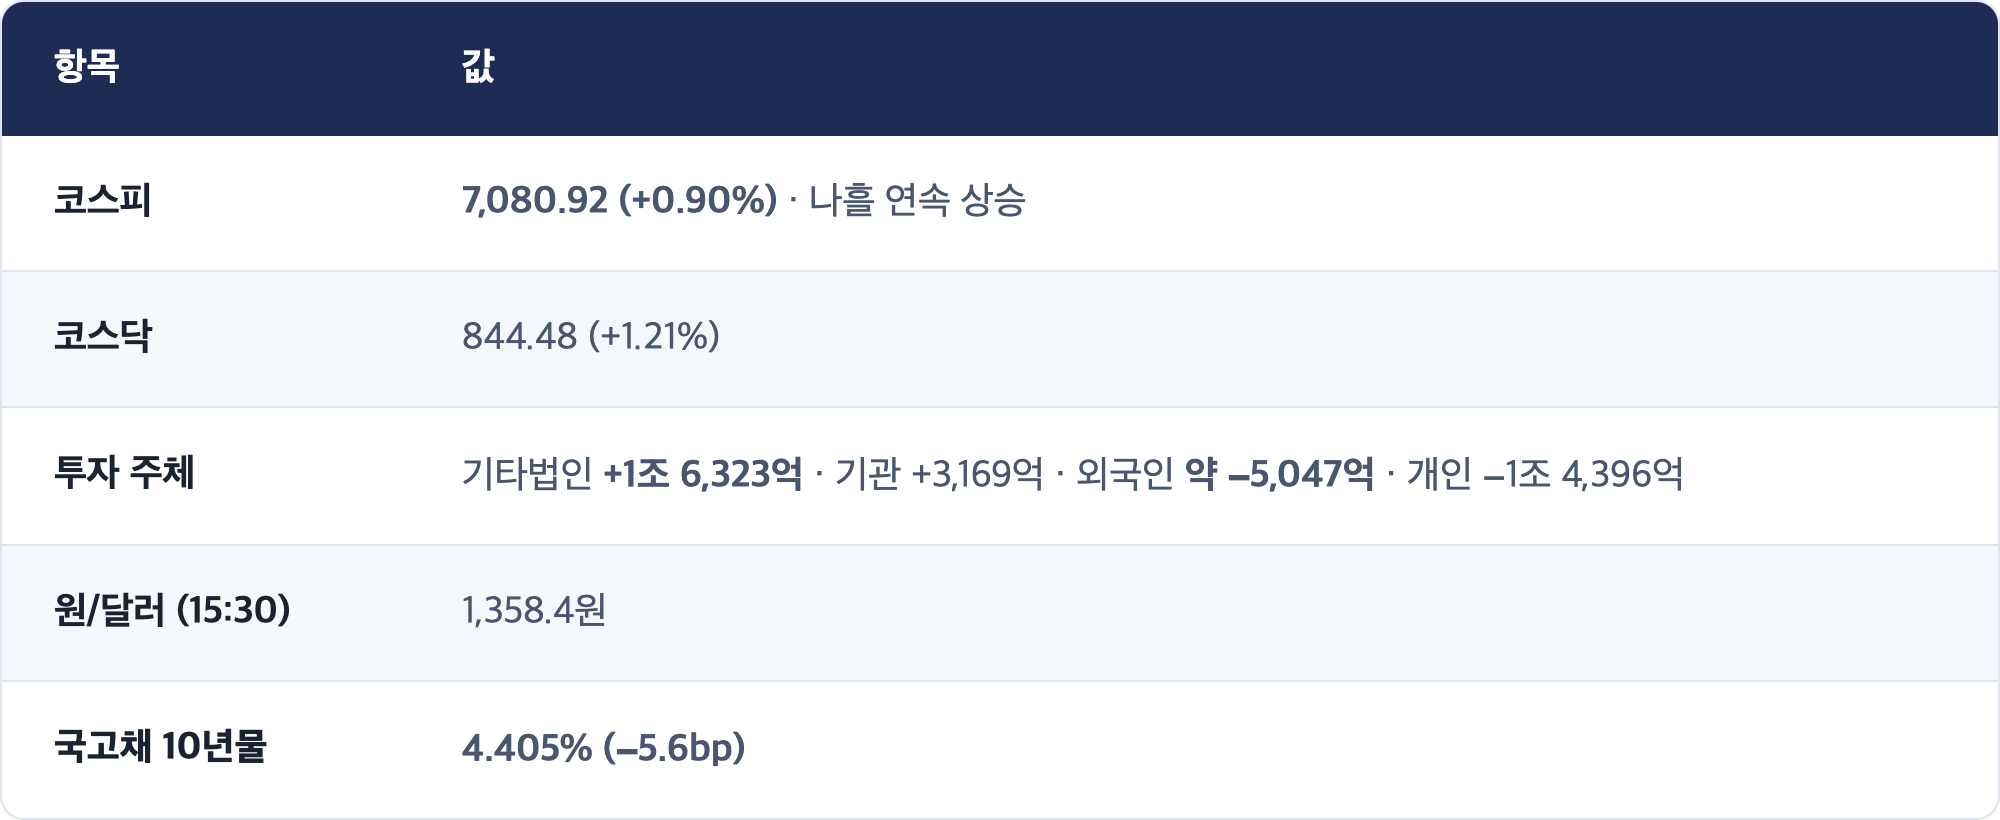
★ [해석] 한국 숫자는 전부 "금리 급등 전"의 숫자입니다
이 프로젝트가 9/13에 세운 습관이 있습니다. "시차는 정보다. 우리가 마감한 시점이 저쪽 하루의 어디였나를 먼저 세라."
세어 보면 이렇습니다. 서울이 9/23 15:30에 마감했을 때 뉴욕은 9/23 새벽 2시 30분이었습니다. PMI도, 바 이사 발언도, 5년물 입찰도, 브렌트 3.9% 반등도 전부 서울 마감 뒤에 나왔습니다.
그래서 특히 국고채 10년물 4.405%(−5.6bp) 는 지금 보면 어색한 숫자입니다. 미국 10년물이 13bp 뛰기 직전에 한국 금리는 내리고 마감했습니다. [해석] 9월 28일 아침 채권시장이 열리면 이 간격이 가장 먼저 메워질 곳입니다.
[관측] 외국인은 이 밤을 피해 나갔습니다
어제 외국인은 약 5,047억원을 팔고 연휴에 들어갔습니다. 어제 공부 노트에 적은 대로 나흘 동안 손을 쓸 수 없는 자리에 돈을 두지 않은 선택이었습니다. [해석] 결과만 놓고 보면 연휴 첫날 밤은 그 선택이 옳았던 쪽으로 흘렀습니다. 다만 나흘 중 첫날 밤일 뿐입니다. 오늘 밤 정상회담이 반대 방향 재료를 줄 수도 있습니다.
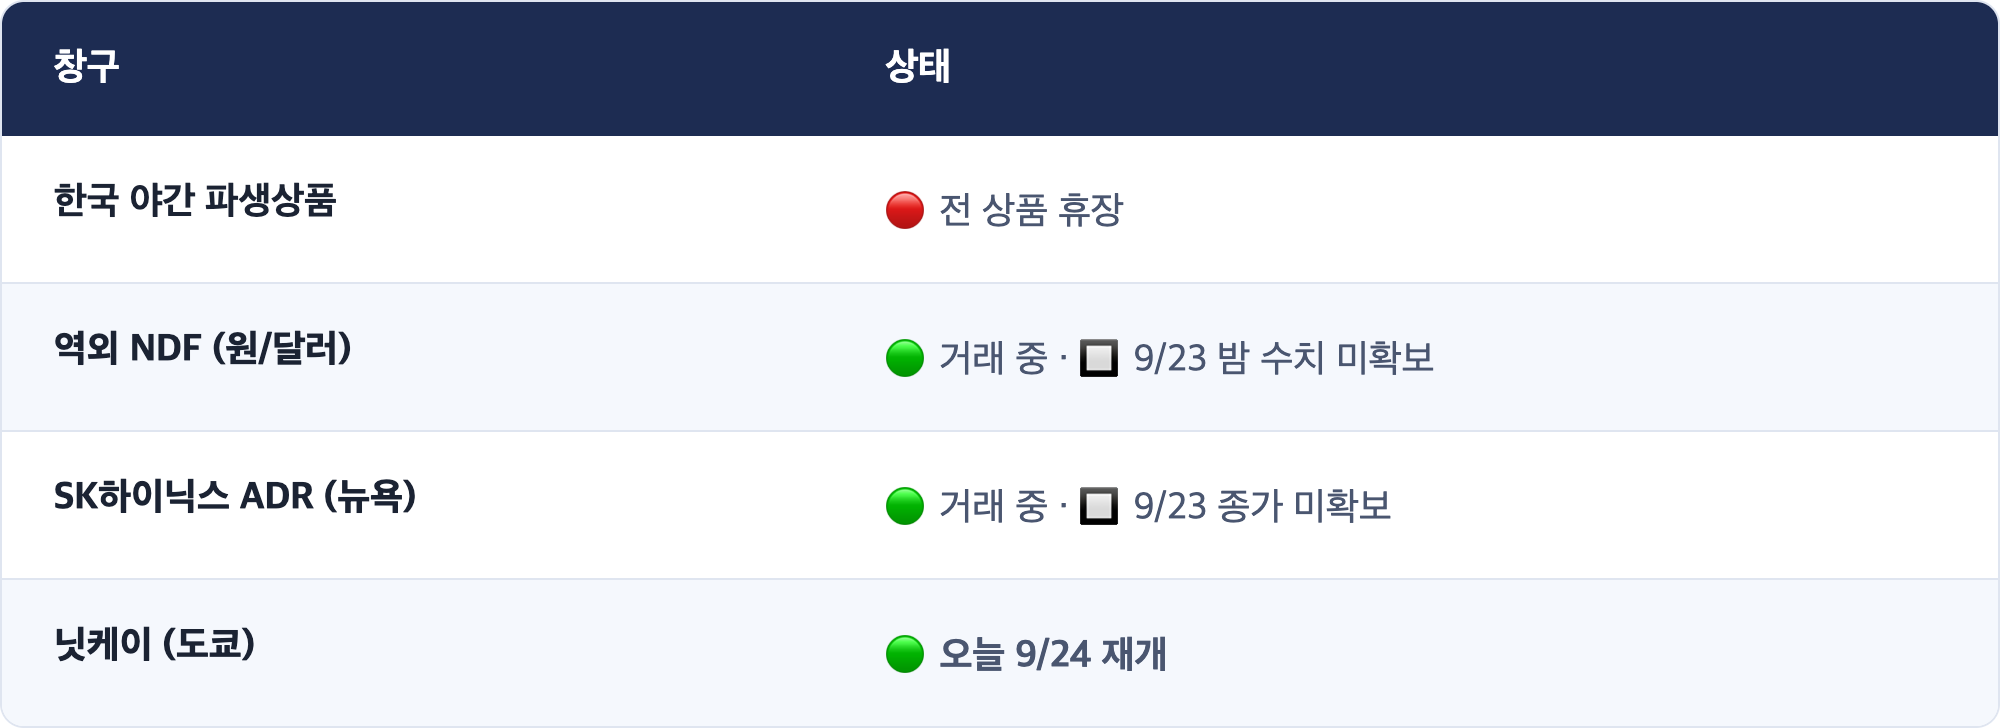
[관측] 한국이 닫혀 있는 동안 원화를 볼 창구
4. 거시 배경: 유가·달러·금·그리고 워싱턴
[사실] 원자재·달러
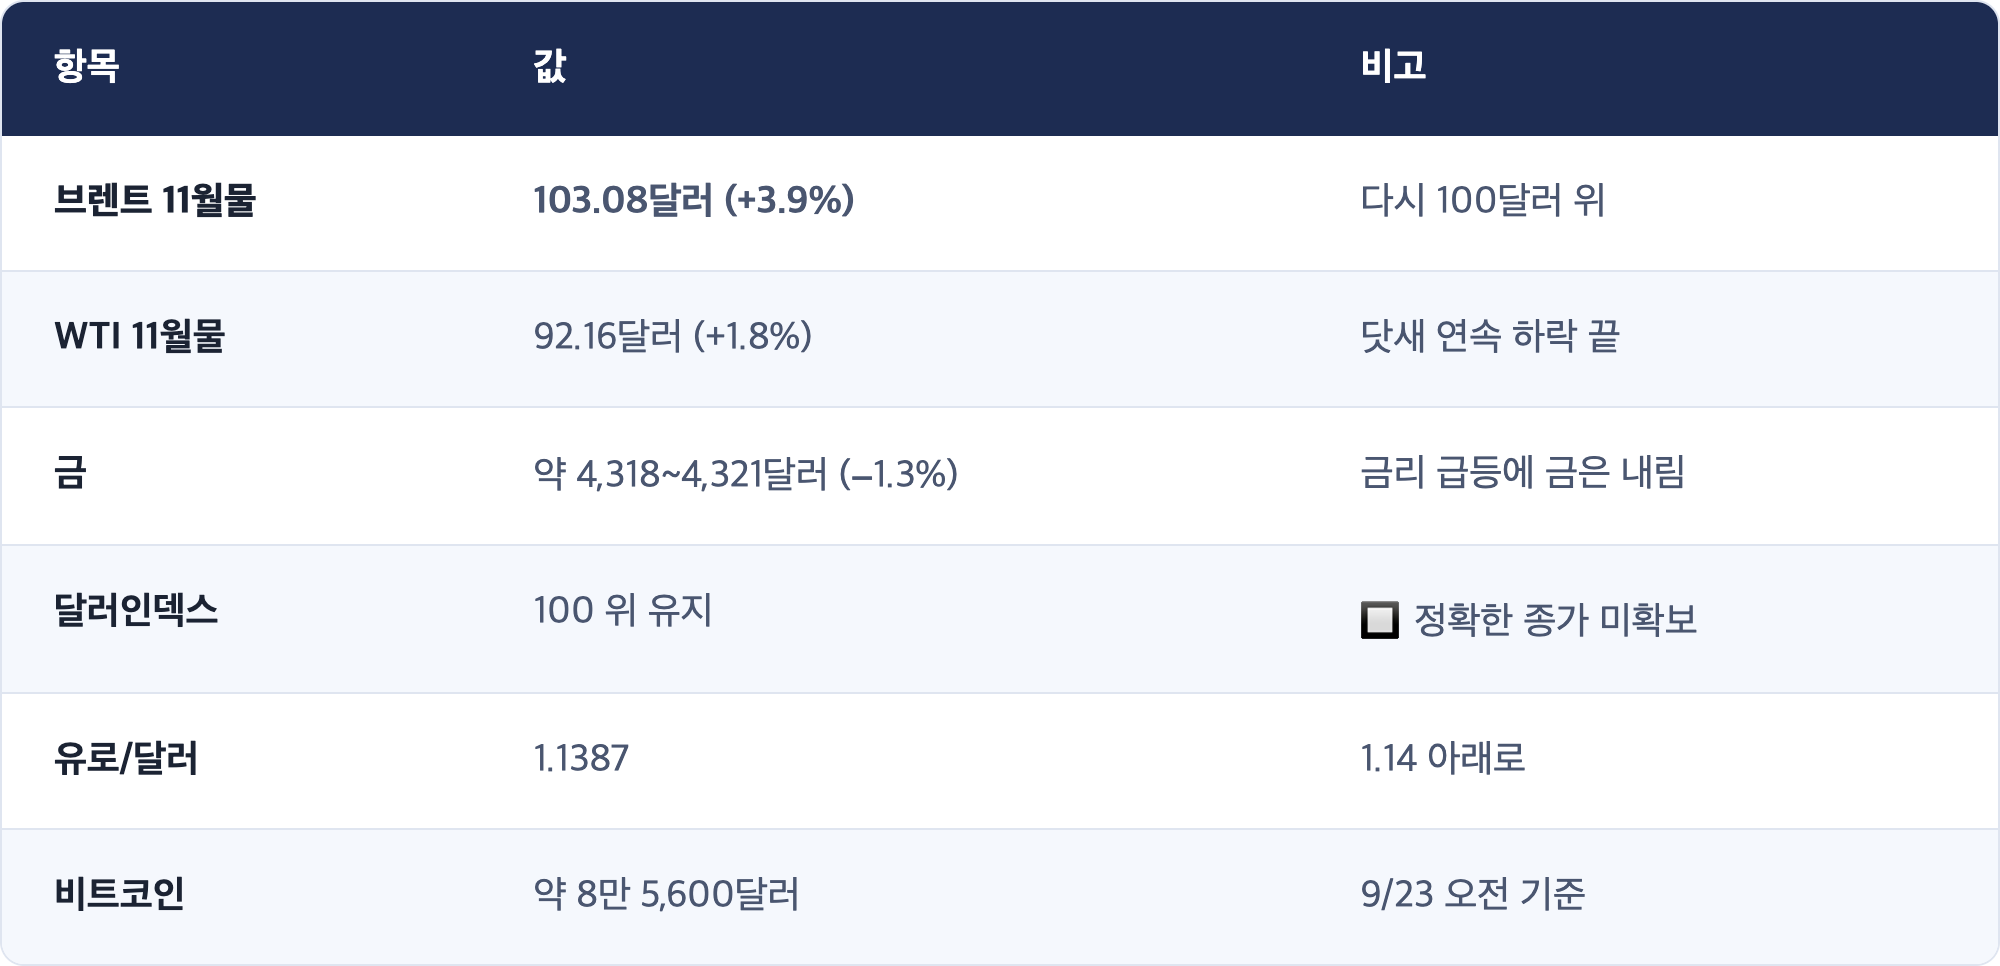
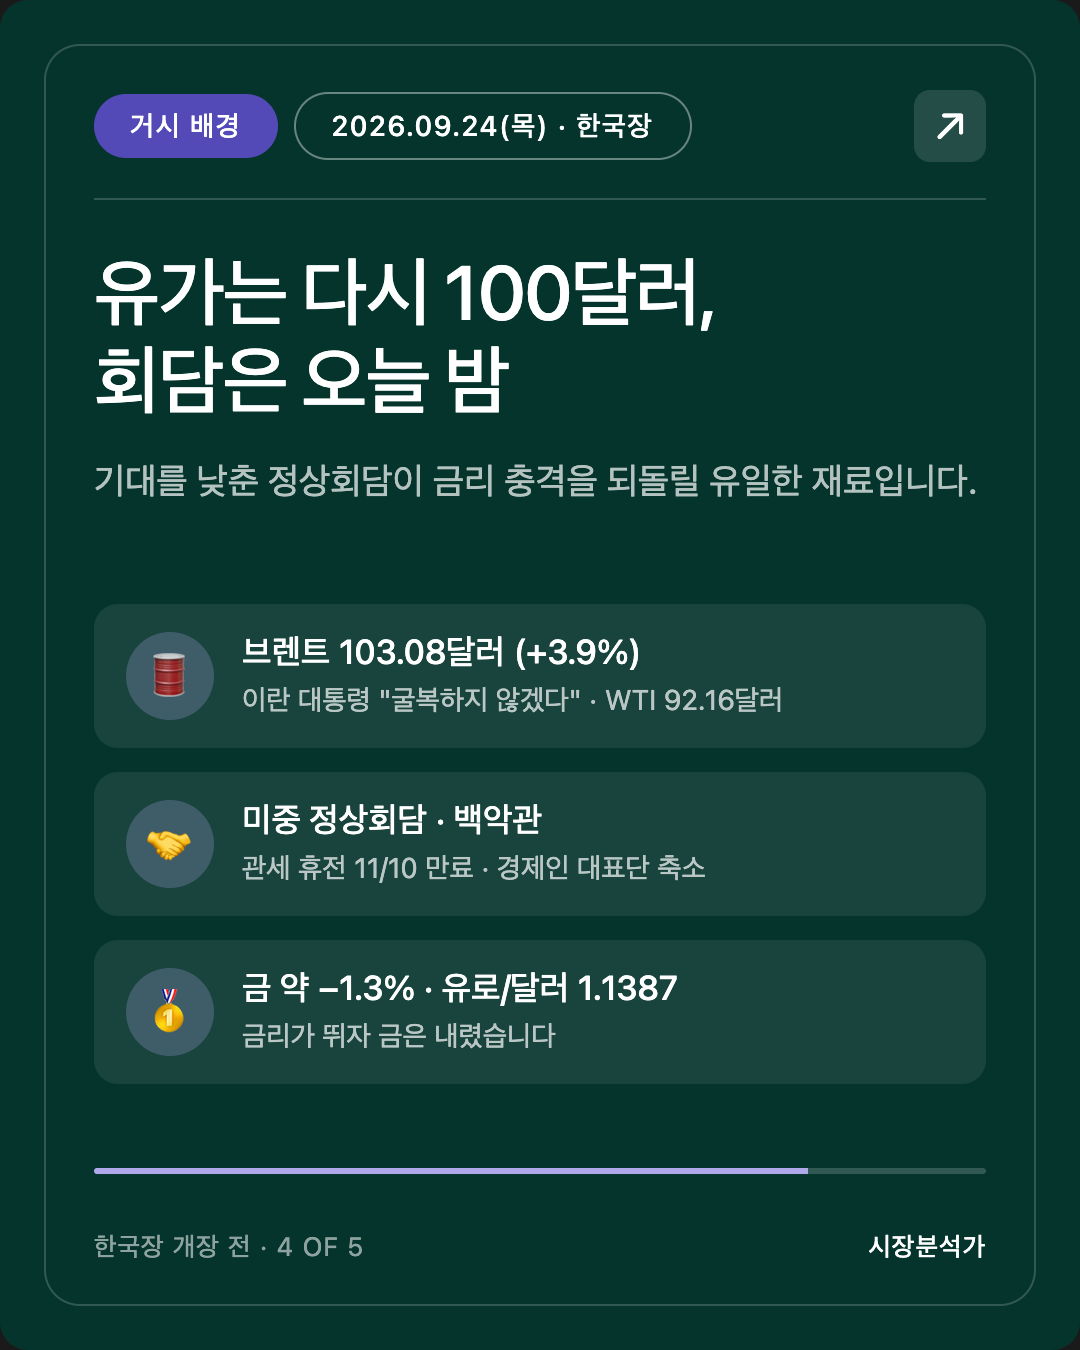
[사실] 유가 반등의 재료는 이란 페제시키안 대통령의 "굴복하지 않겠다" 발언입니다. 같은 날 트럼프 대통령은 미국·이란 관리들의 만남이 "매우 생산적" 이었고 추가 회담이 있을 것이라 했습니다. 외교 신호와 강경 발언이 같은 날 나왔고, 시장은 강경 쪽을 더 크게 들었습니다.
[사실] 미중 정상회담 (오늘 9/24 ET, 한국 시각 오늘 밤~내일 새벽)
- 시진핑 주석 워싱턴 도착. 동행 경제인 대표단이 예상보다 크게 줄었다는 보도(딜 진전이 더뎌서라는 설명).
- 목요일 두 정상 만찬에 젠슨 황(엔비디아)·샘 올트먼(오픈AI) 참석 예정.
- 의제: 관세 휴전(11월 10일 만료) 연장 여부, 핵심광물, AI 안전 협의체, 대만, 이란.
[해석] 대표단 축소는 기대치를 미리 낮추는 신호로 읽힙니다. 기대가 낮으면 "휴전 연장" 한 줄만 나와도 안도가 될 수 있고, 그마저 없으면 실망이 큽니다. 9월 28일 서울 시가를 가장 크게 흔들 수 있는 재료가 바로 이것입니다.
5. 다음 한국장 (9/28 월 KST) 프리뷰
[관측] 지금까지 쌓인 것 (나흘 중 첫날 밤)
- 🔴 금리: 미 10년물 4.93~4.95% → 5.11%. 한국 국고채는 반대로 내리고 닫혔습니다.
- 🔴 소형·성장주: 러셀2000 −1.77%, 나스닥 −1.13%. 금리에 민감한 쪽이 먼저 맞았습니다.
- 🟡 메모리: 마이크론 약 −2%로 상대적으로 버텼습니다.
- 🔴 유가: 브렌트 다시 100달러 위.
- 🟡 남은 것: 오늘 밤 정상회담, 9/24·9/25 미국 두 거래일, 오늘 도쿄 재개장.
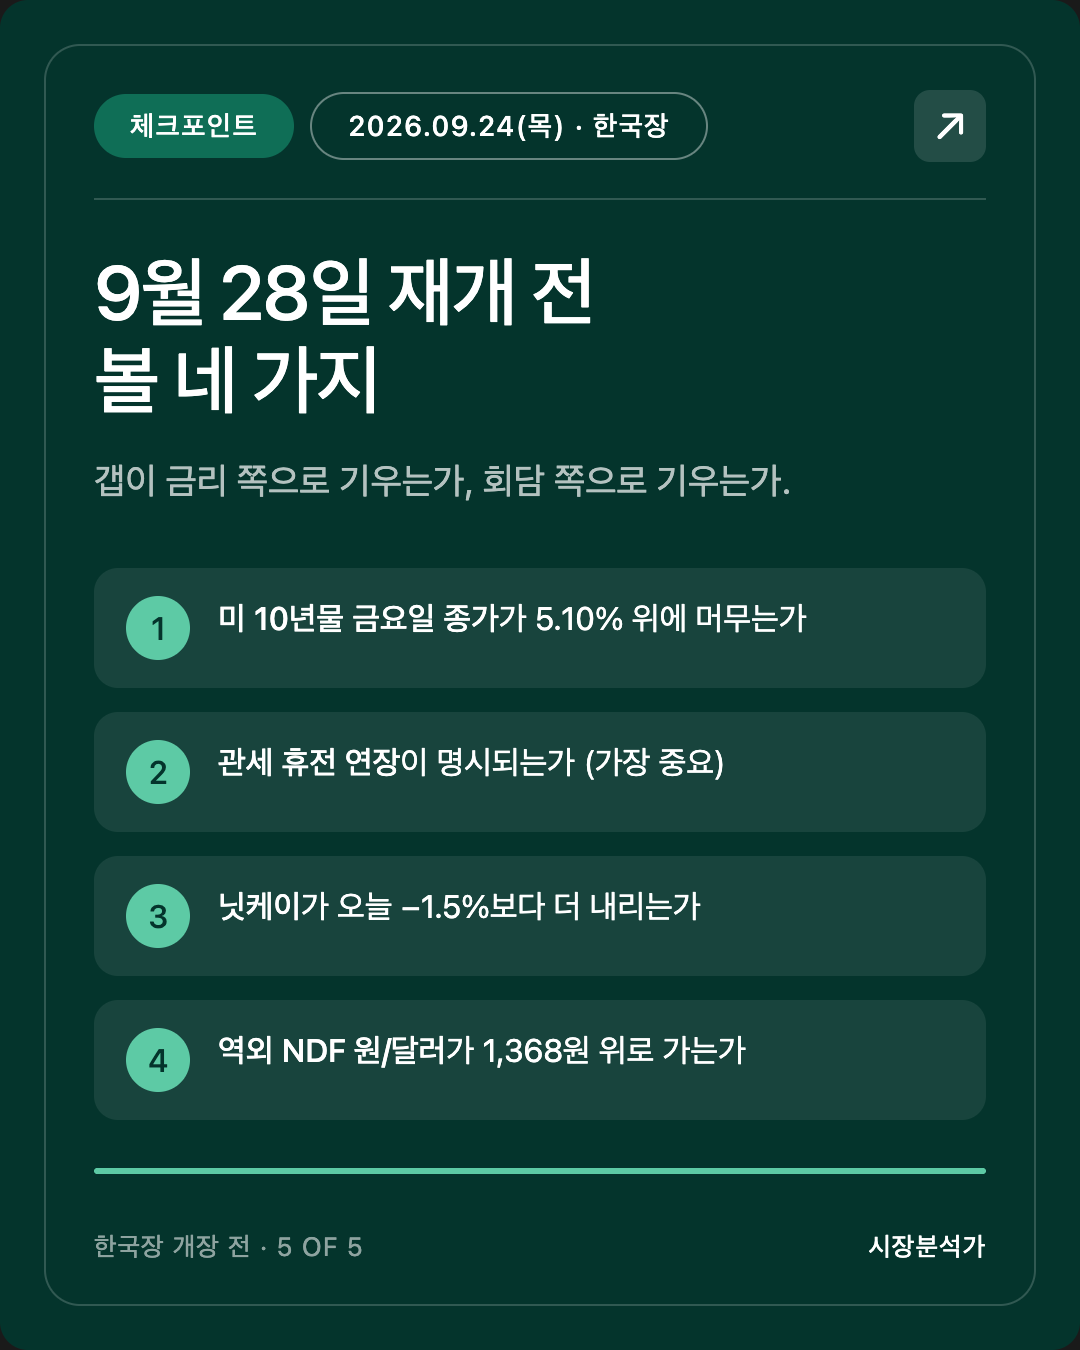
✅ 체크포인트 4 (9/28 한국장 재개 전까지)
축을 밝혀 둡니다. 넷은 "9월 28일 서울이 받을 갭이 금리 쪽으로 기우는가, 정상회담 쪽으로 기우는가" 를 가릅니다.
- 미 10년물이 금요일(9/25) 종가로 5.10% 위에 머무는가. 머물면 어젯밤이 하루짜리가 아니라 새 수준이 된 것이고, 5.00% 아래로 돌아오면 네 재료가 겹친 하루의 과열이었던 것입니다.
- 미중 정상회담에서 "관세 휴전 연장"이 명시적으로 나오는가. 문서나 공동 발표에 연장이 들어가면 9/28의 호재가 되고, "계속 논의"로 끝나면 금리 악재를 덜어 줄 재료가 없다는 뜻입니다.
- 오늘 닛케이가 사흘치를 받으며 −1.5%보다 더 내리는가. 도쿄는 서울보다 나흘 먼저 같은 문제를 푸는 시장입니다. 크게 내리면 9/28 서울의 갭도 아래쪽일 가능성이 높아집니다.
- 역외 NDF 원/달러가 9/23 종가(1,358.4원)보다 10원 이상 높아지는가(1,368원 위). 미국 금리 급등이 원화 약세로 번지는지를 연휴 중에 볼 수 있는 유일한 창구입니다.
[해석] 가장 정보량이 큰 한 가지는 2번입니다. 1번·3번·4번은 모두 어젯밤 금리 충격의 후속을 보는 것이고, 그 충격을 거꾸로 되돌릴 수 있는 재료는 정상회담 하나뿐이기 때문입니다.
6. 공부 노트: 국채 입찰이 "꼬리(tail)"를 남긴다는 말
어젯밤 금리 급등의 네 재료 중 가장 낯선 것이 5년물 입찰입니다.
개념: 정부도 돈을 빌릴 때 경매를 합니다
미국 재무부는 정해진 날에 국채를 경매(입찰) 로 팝니다. 사려는 기관들이 "나는 연 몇 % 이자면 사겠다"고 써 내고, 낮은 금리를 써 낸 쪽부터 물량을 채웁니다. 700억 달러가 다 채워지는 지점의 금리가 낙찰금리입니다.
입찰 직전 시장에서 거래되던 금리(발행 전 금리, when-issued)가 5.00%였는데 낙찰금리가 5.033% 로 나왔습니다. 그 차이 약 3bp를 시장은 꼬리(tail) 라고 부릅니다. 꼬리가 길수록 수요가 약했다는 뜻입니다.
비유: 중고차 경매
어떤 차의 시세가 1,000만 원인데 경매장에 사람이 적게 와서 970만 원까지 내려서야 팔렸다고 합시다. 판 사람 입장에선 30만 원을 더 싸게, 즉 더 비싼 대가를 치르고 판 것입니다. 국채에서는 "싸게 판다"가 곧 "더 높은 금리를 준다" 입니다.
왜 입찰 하나가 시장 전체를 흔드는가
- 입찰은 진짜 돈이 나오는 자리입니다. 평소 금리는 기존 채권을 사고파는 가격인데, 입찰은 새 돈이 이 금리에 정말 들어오는지 확인하는 순간입니다.
- 응찰률 2.21배는 700억 달러어치를 팔려고 했을 때 1,547억 달러어치 주문만 들어왔다는 뜻입니다. 평소보다 낮은 편입니다.
- 약한 입찰은 "이 금리로는 부족하다" 는 신호가 되어, 이미 거래 중인 다른 만기 금리까지 끌어올립니다.
실제 사례: 어젯밤
PMI와 바 이사 발언으로 이미 오르던 금리가, 오후 1시(ET) 5년물 입찰 결과가 나오며 한 번 더 올랐습니다. 5년물이 2007년 이후 처음 5%를 넘은 것은 이 입찰과 무관하지 않습니다.
한 줄 요약
국채 입찰의 꼬리는 "정부가 원하던 금리보다 얼마나 더 얹어 줘야 돈을 빌릴 수 있었나"입니다. 꼬리가 길고 응찰률이 낮으면, 시장은 금리가 더 올라야 한다고 말하고 있는 것입니다. 미국 정부가 빌려야 할 돈이 많은 지금, 입찰일은 지표 발표일만큼 중요한 날입니다.
7. 정정·미해결
🔴 9/22 PM 리포트의 SOX 수치 정정 (1건)
9/22 PM은 필라델피아 반도체지수 9/22 등락을 +0.69% 로 적었고, 9/23 AM이 출처 차이로 🔲 미확정 처리했습니다. 이번 회차에서 +2.06%(12,689.82) 로 적은 출처를 하나 더 확인했습니다(헤럴드경제에 이어 두 번째, 같은 기사에서 SK하이닉스 ADR 195.37달러(+3.45%)로 9/22 PM 수치와 일치). → +2.06% 쪽으로 정정합니다. 따라서 9/22 PM의 "지수는 조용한데 메모리만 뛴 날" 문장은 "S&P는 조용했는데 반도체 전체가 뛰었고, 그 안에서도 메모리가 가장 셌다" 로 강도를 낮춰 읽어야 합니다.
🟡 9/23 AM 해석 보정 (1건)
"이번 주 금리를 움직이는 것은 연준 말보다 유가" → 어젯밤은 유가 + 물가 지표 + 연준 말 + 입찰 수급이 겹쳤습니다. 유가 단독 설명은 철회하지는 않되 범위를 좁힙니다.
출처 차이 (본문 채택값 명시)
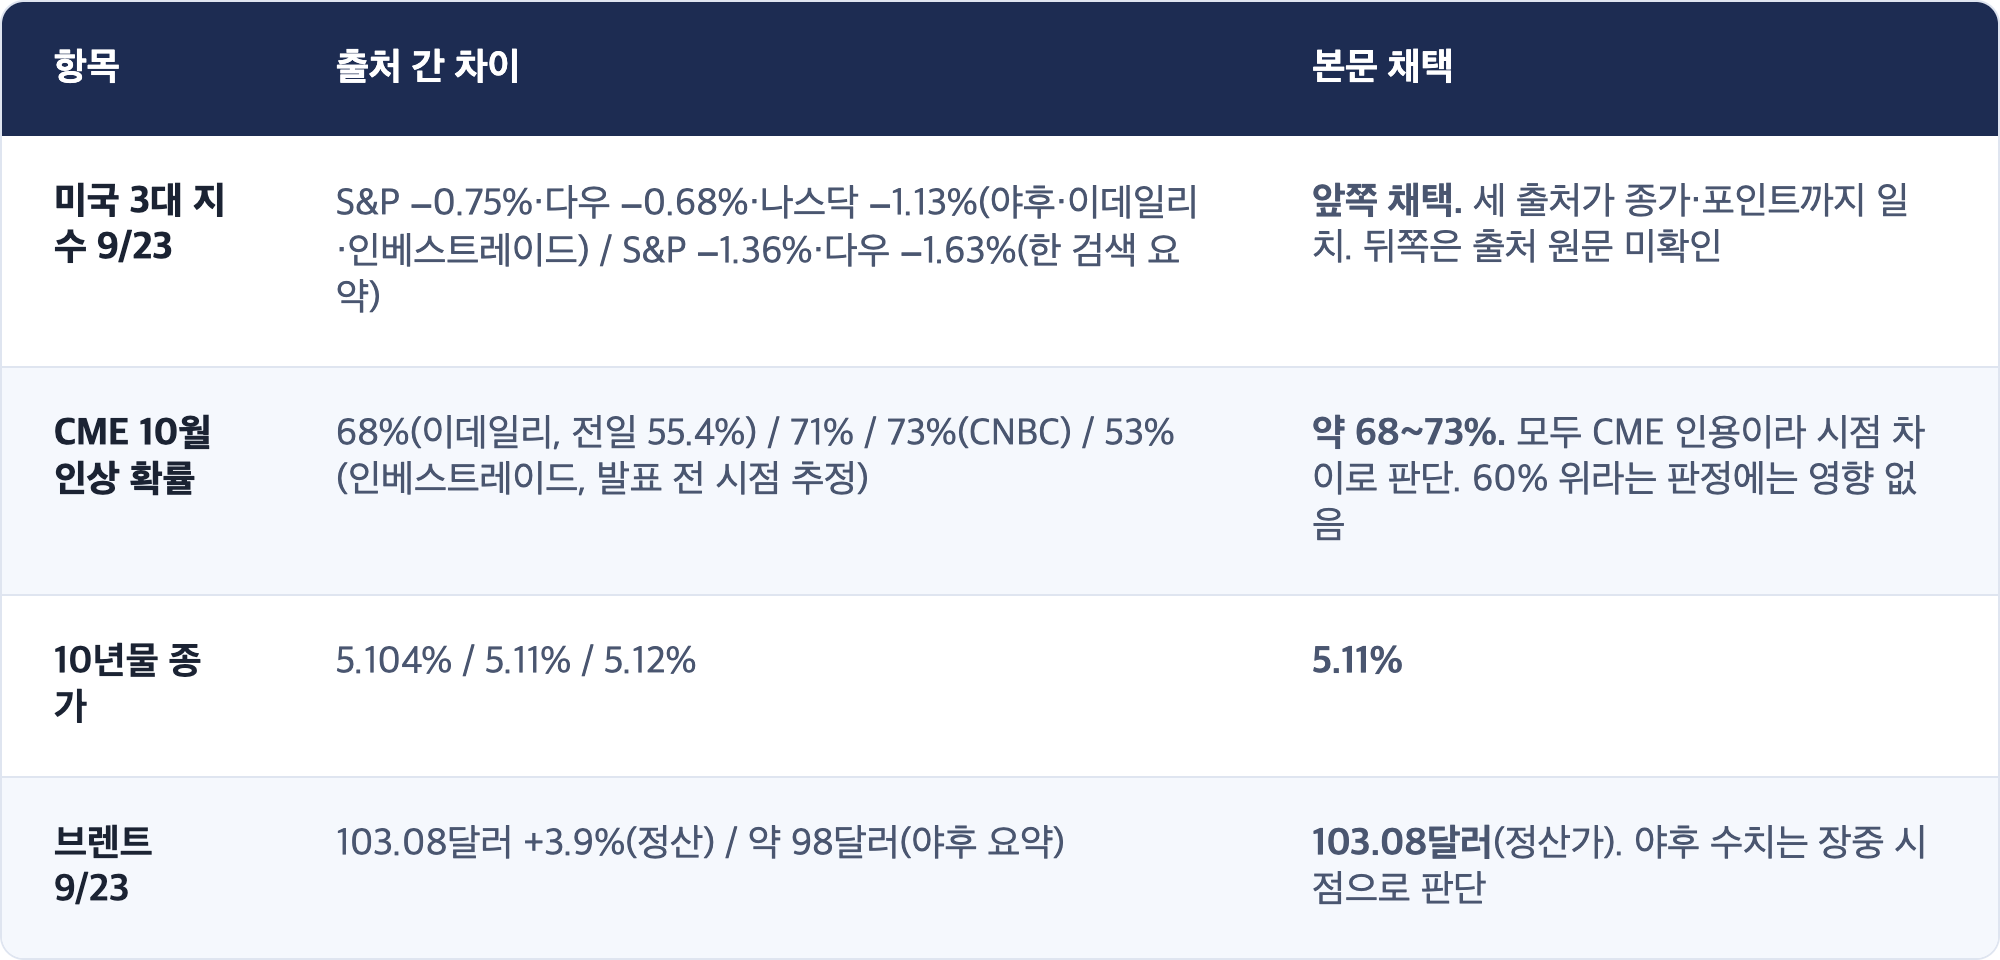
🔲 미확인 (다음 회차 재확인)
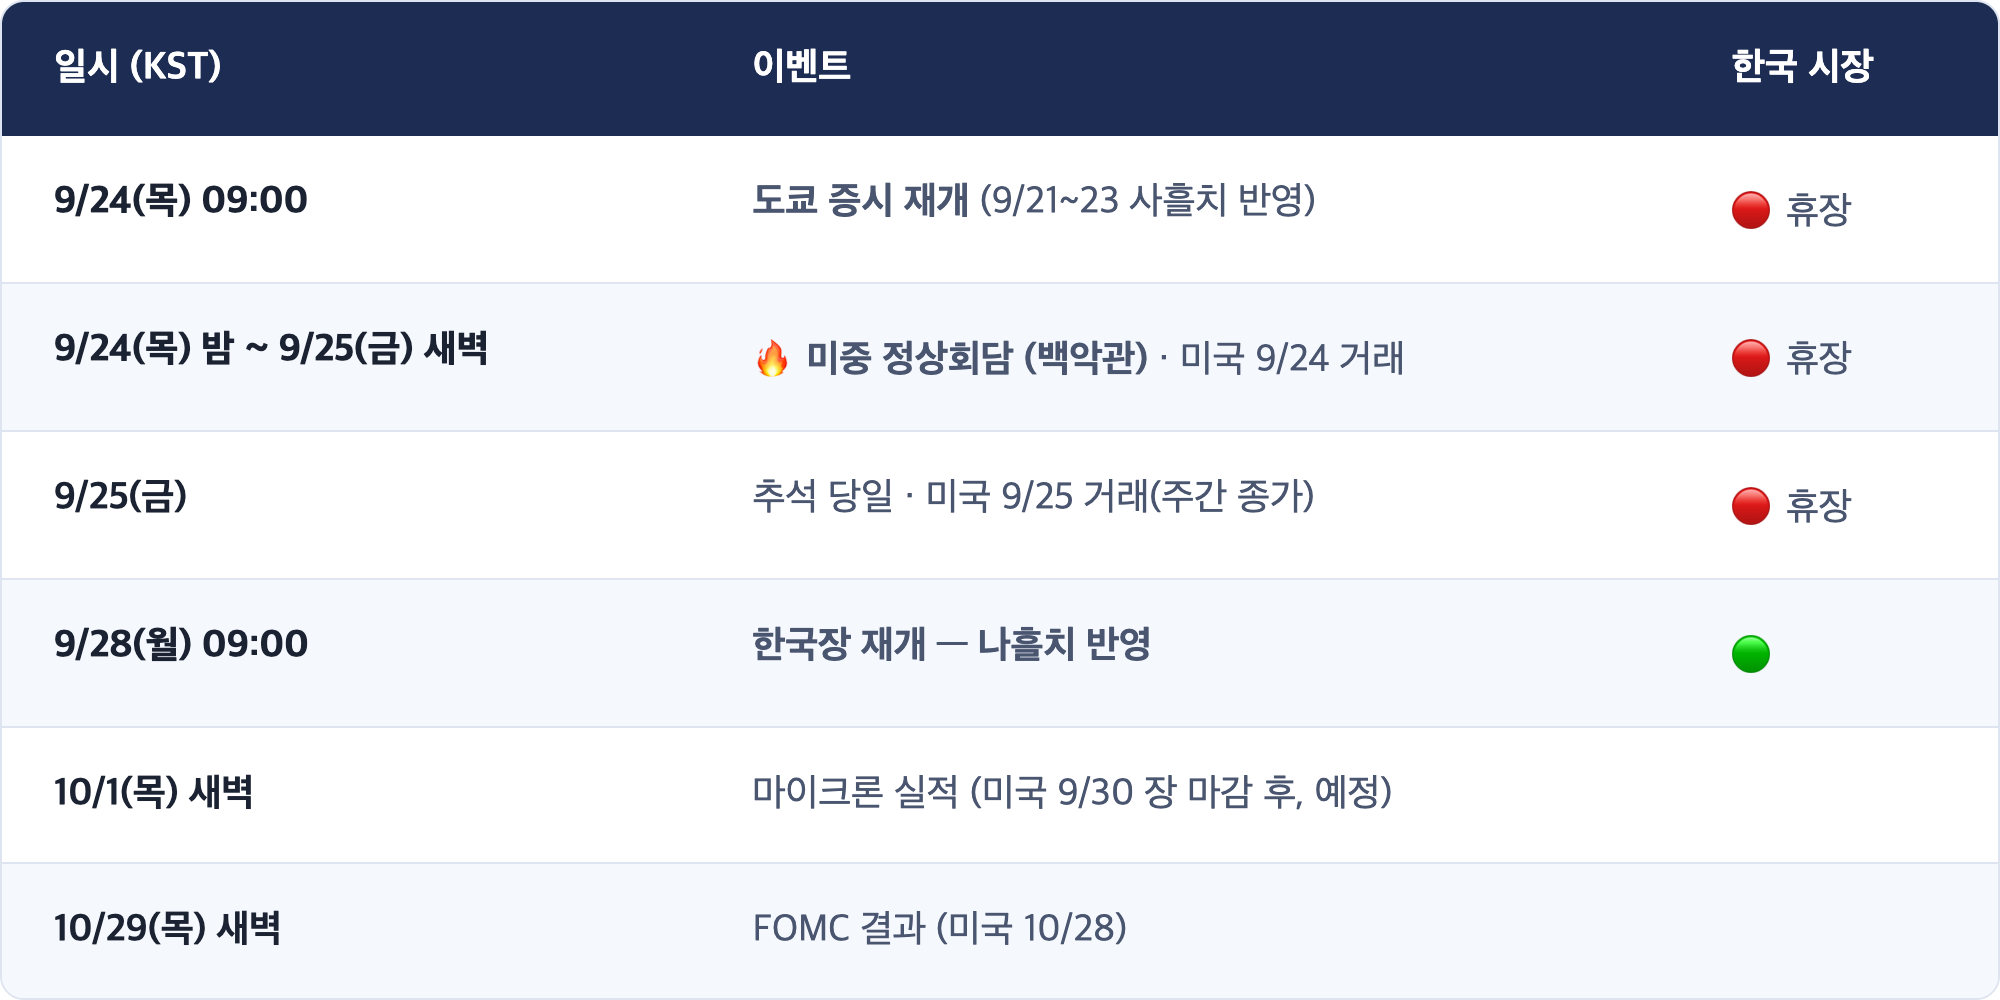
8. 이벤트 캘린더 (KST 기준)
Sources
- Stock market today: 10-year Treasury yield surges to 2007 high | Yahoo Finance
- [속보] 美10년물 5.1% 돌파에 나스닥 1.1%↓ | 이데일리
- Market Review: September 23, 2026 | Investrade
- 10-year Treasury yield rockets to 19-year high | CNBC
- Market sees next Fed hike in October, following Barr comments | CNBC
- Speech by Governor Barr on housing | Federal Reserve Board
- Fed's Michael Barr backs more rate hikes as PMI hits 5-year high | Yahoo Finance
- US Composite PMI 58.4 in September | FXStreet
- Oil prices rise, snap five day losing streak | CNBC
- Micron stock falls 2% on Wednesday | Invezz
- Trump hosts Xi for two-day Washington summit | Crypto Briefing
- Xi Jinping's Return to Washington | CSIS
- Japan stock market closed for 3 days, reopens Sept 24 | Sunday Guardian
- Bitcoin and ethereum prices today, September 23, 2026 | Yahoo Finance
- Philadelphia semiconductor index · SK Hynix ADR 9/22 | TradingKey
- 코스피 7080.92 마감 | 서울신문
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.