2026.10.08(목) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
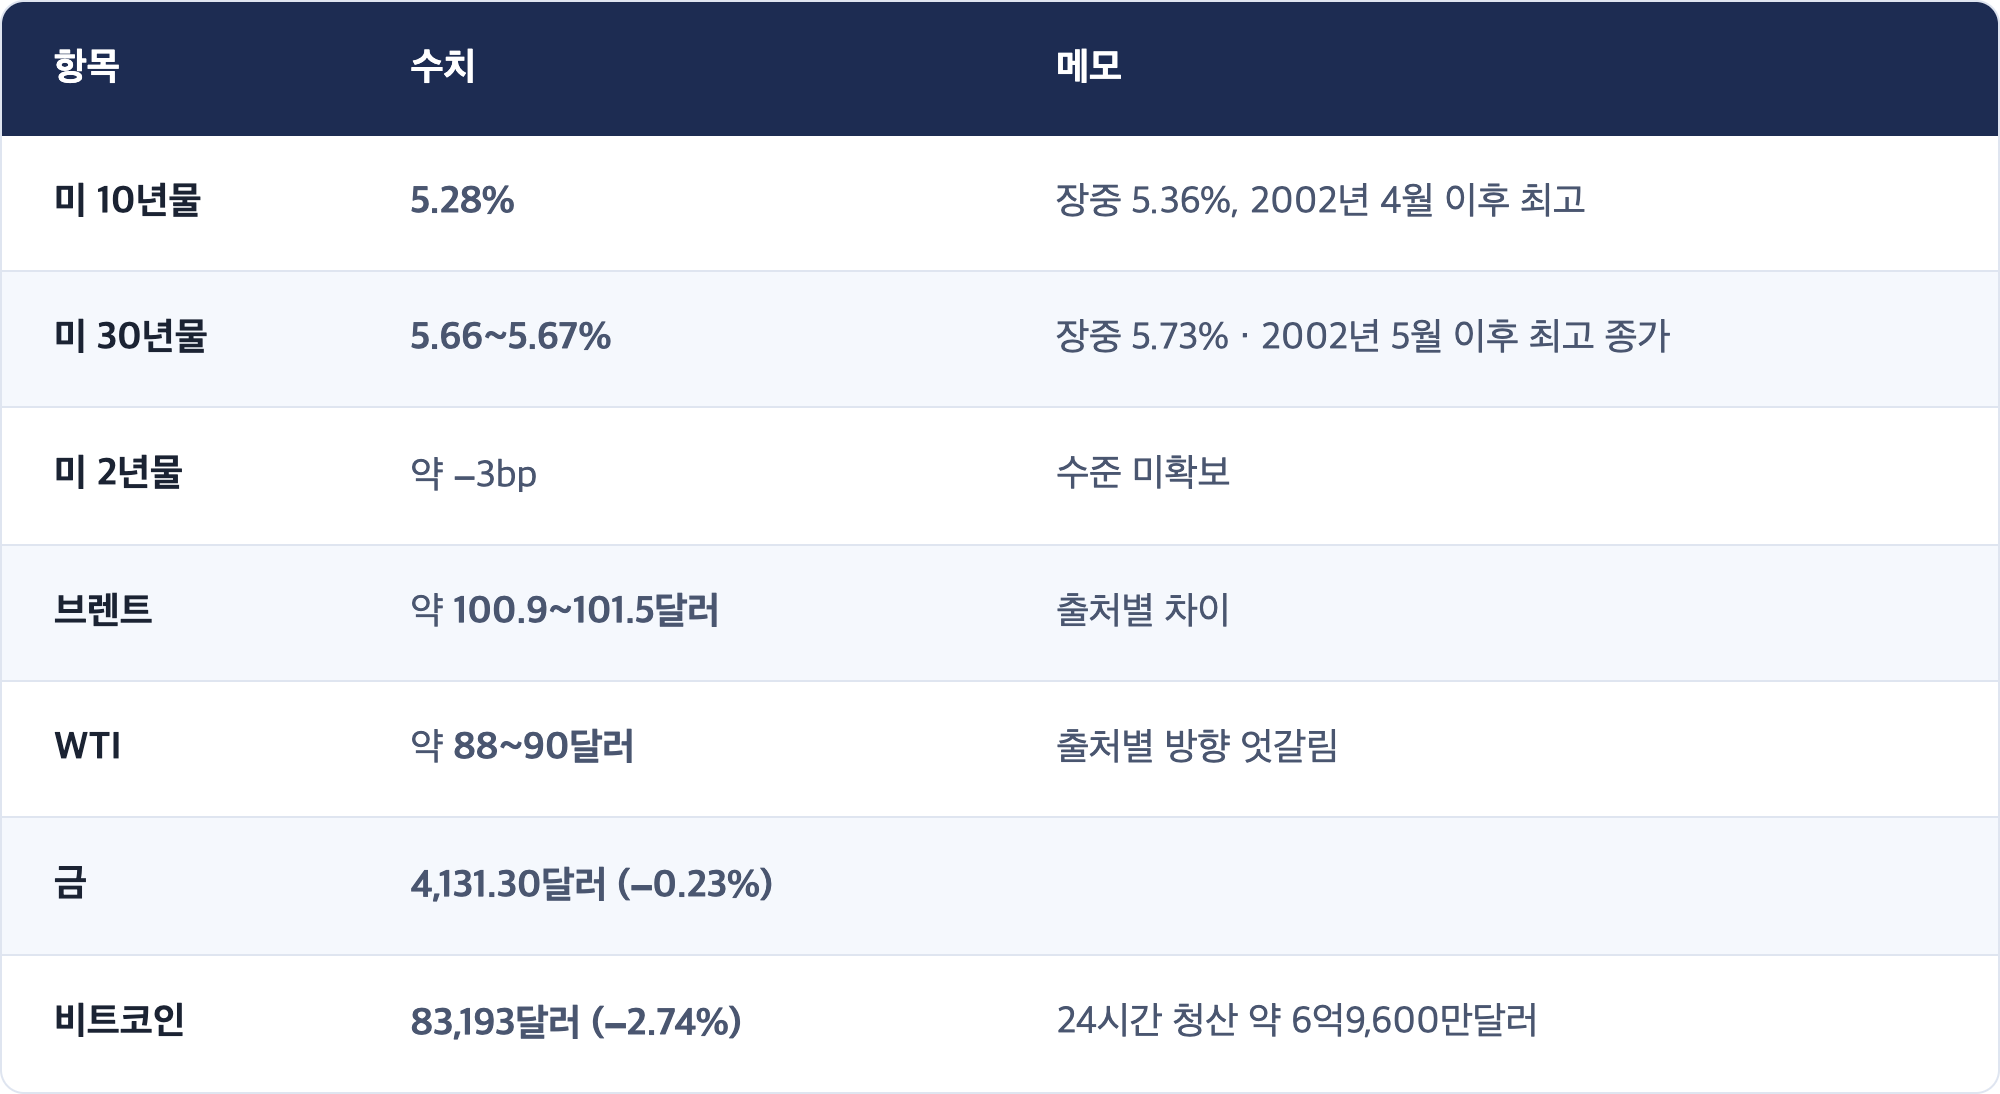
뉴욕은 어제 사상 최고치에서 한 걸음 물러섰습니다. S&P500은 7,801.77(−0.22%), 나스닥은 27,538.69(−0.22%), 다우는 51,179.87(−0.66%) 로 마감했고, 중소형주 러셀2000은 −1.31% 였습니다. 미 10년물 금리는 장중 5.36%(2002년 4월 이후 최고)까지 올랐다가, 390억달러 규모 10년물 입찰이 강하게 소화되면서 5.28% 로 내려와 마감했습니다. FOMC 의사록은 "대부분의 위원이 연말까지 한 번 더 올리는 것이 적절하다고 봤다"고 적었습니다.
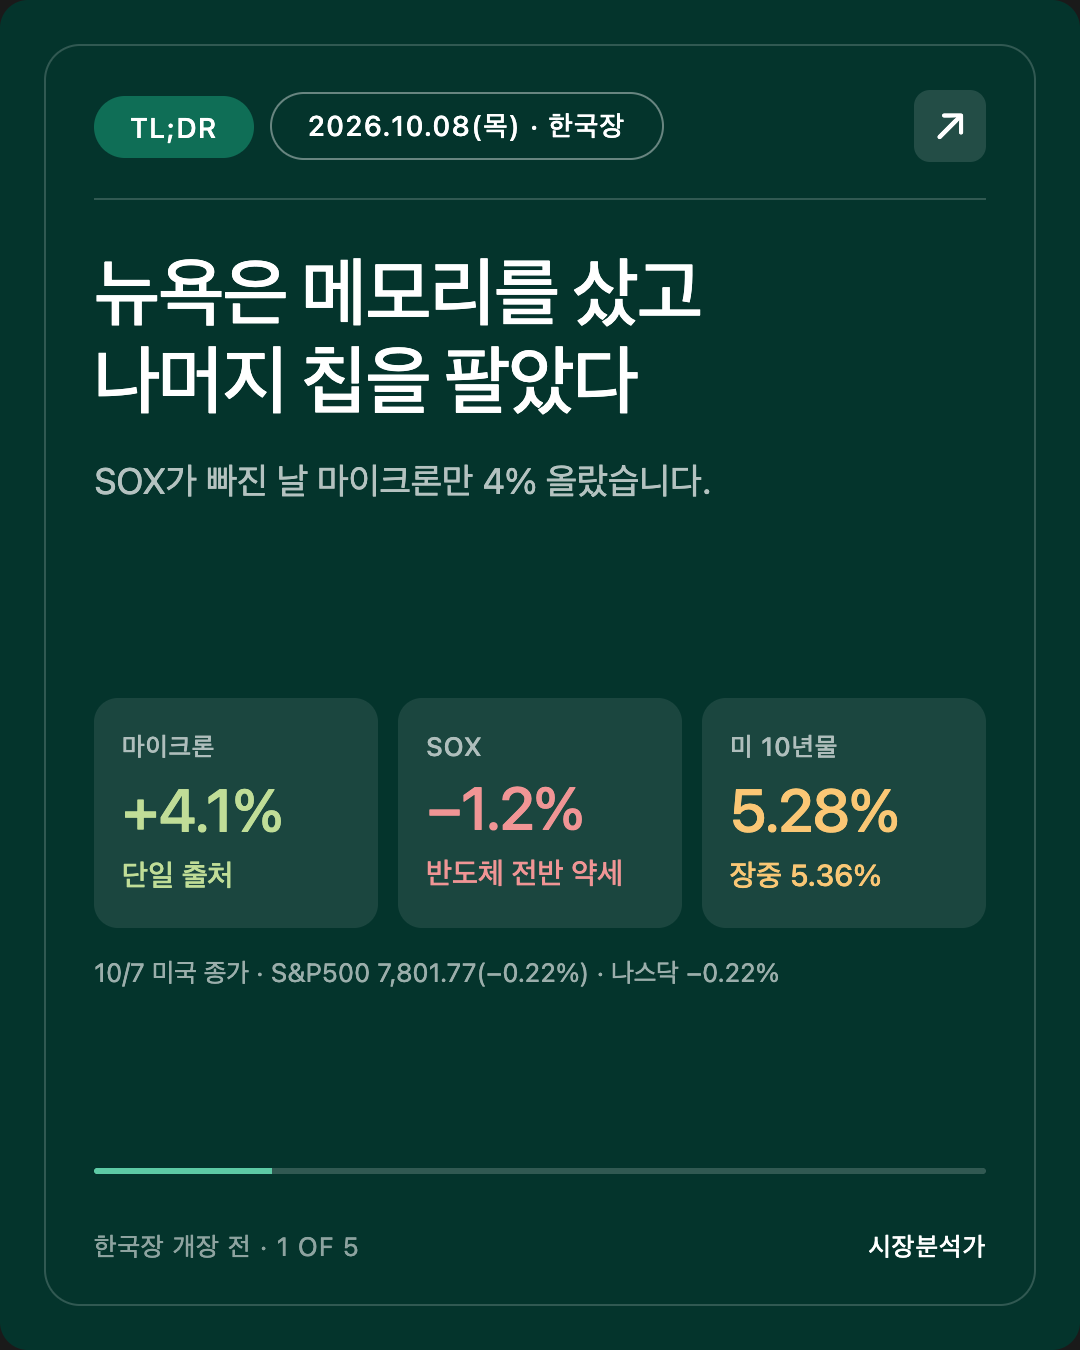
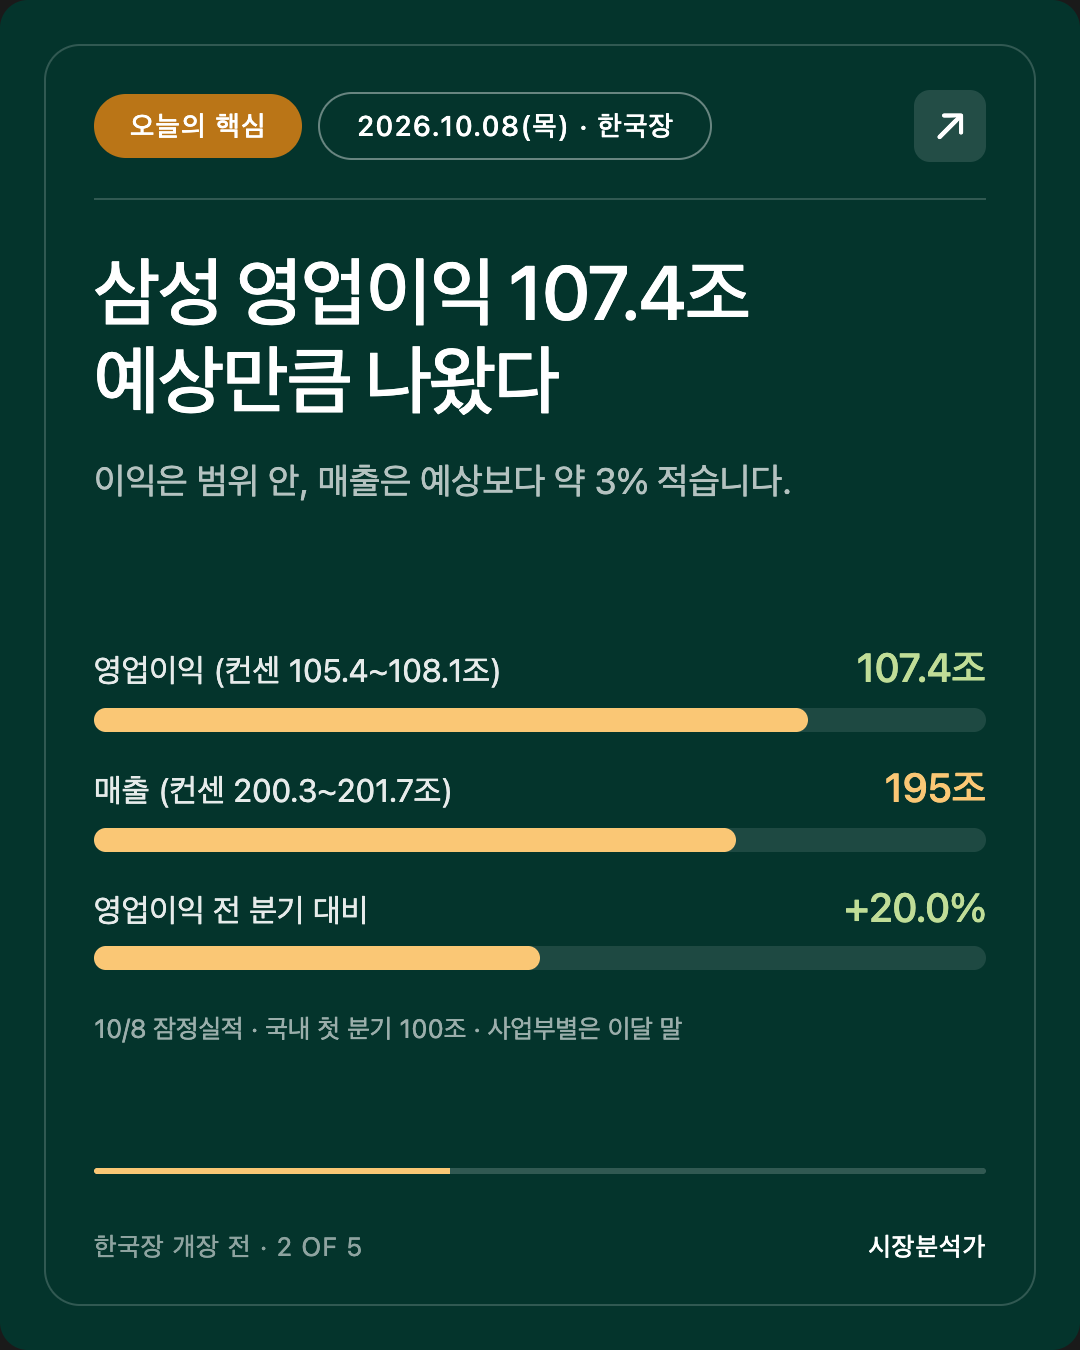
그런데 그 약한 하루에 마이크론은 +4.1% 올랐습니다(단일 출처). 반도체 지수 SOX가 −1.2% 로 빠진 날이라, 메모리만 거꾸로 간 셈입니다. 서울이 이틀간 SK하이닉스를 팔던 그 밤에, 뉴욕은 처음으로 메모리를 샀습니다. 그리고 오늘 아침 삼성전자는 3분기 영업이익 107조4천억원 을 발표했습니다. 국내 기업 첫 분기 100조원이고, 시장 예상 범위(105~108조원) 안입니다. 다만 매출 195조원 은 예상(200~202조원)에 못 미쳤습니다.
안녕하세요, 캔서방입니다. 2026.10.08(목) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-08 08:10 KST (밴쿠버 10/7 16:10 PDT)
기준: 미국 10/7(수) 정규장 종가 + 미 10년물 입찰 결과 + FOMC 의사록(9/15~16 회의) + 삼성전자 3분기 잠정실적(10/8 아침 공시) + 서울 10/7(수) 마감
🟢 예약 16:00 PDT, 작업 시작 16:02 PDT. 정시 실행입니다.
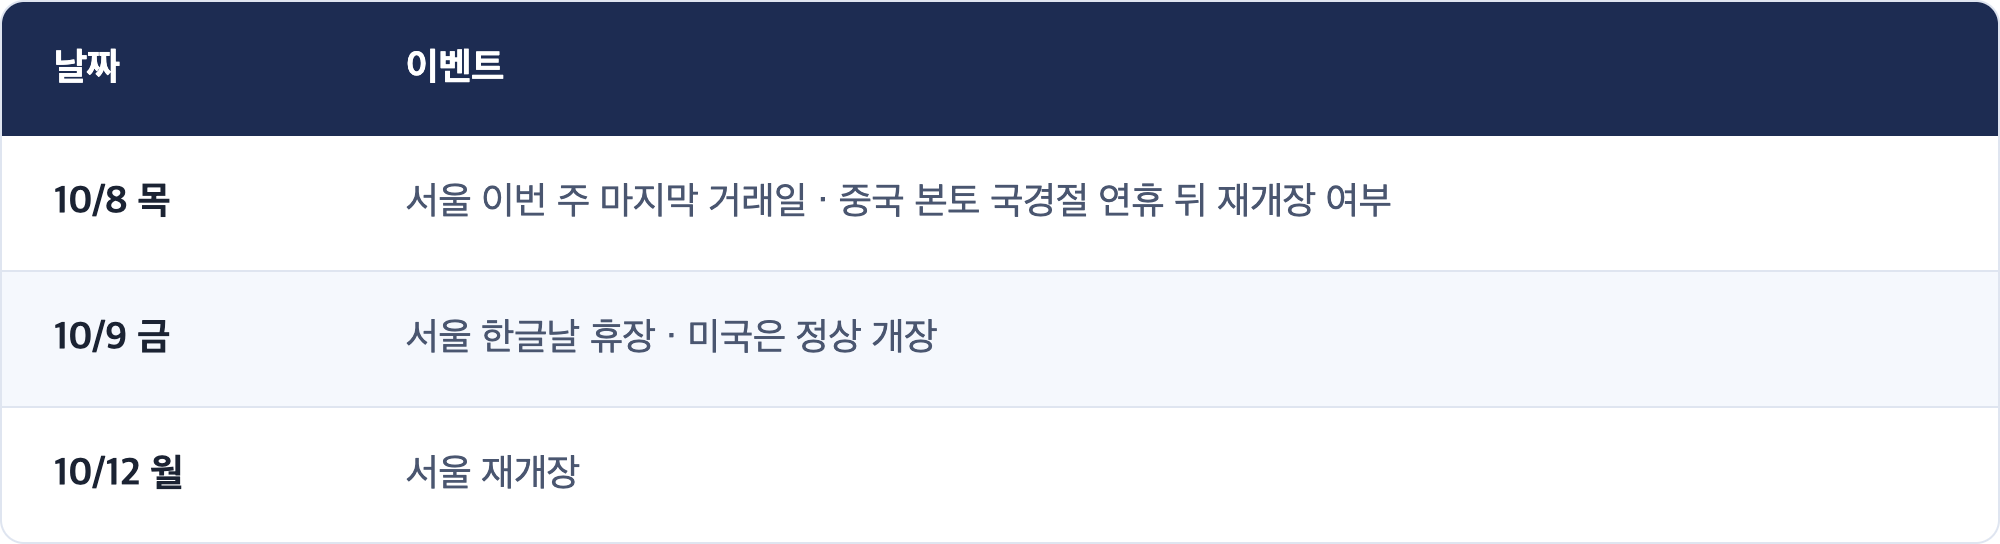
🟡 오늘(10/8 목)은 이번 주 서울의 마지막 거래일 입니다. 내일(10/9 금)은 한글날 휴장이라, 오늘 마감 뒤 서울은 사흘을 쉽니다. 삼성전자 잠정실적은 오늘 아침 장 전에 나왔습니다.
⚡ TL;DR
- ★ 뉴욕은 메모리를 샀고, 나머지 반도체를 팔았습니다. 마이크론 +4.1%·샌디스크 +1.9%(TheStreet) vs SOX −1.2%. 이틀 전 랠리를 끈 AI 설계·네트워크 칩과 정반대 하루입니다.
- ★ 삼성전자 3분기 영업이익 107.4조원, 기대치 충족. 컨센서스 105.4조(연합인포맥스)~108.1조원(에프앤가이드) 범위 안. 매출 195조원 은 컨센서스 200.3~201.7조원보다 약 3% 낮습니다.
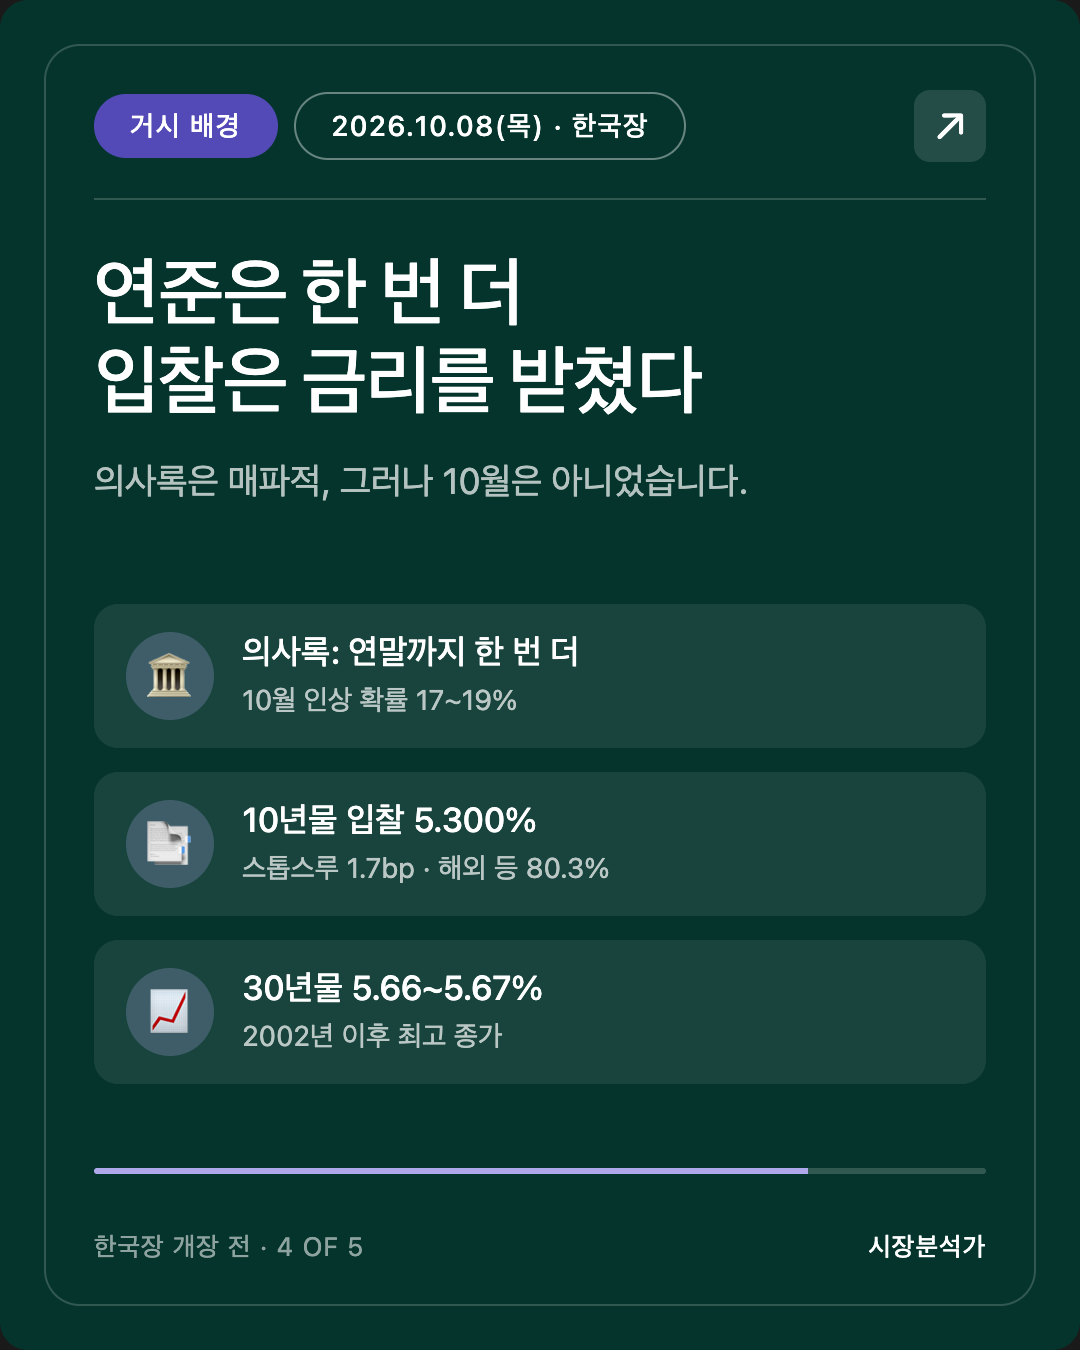
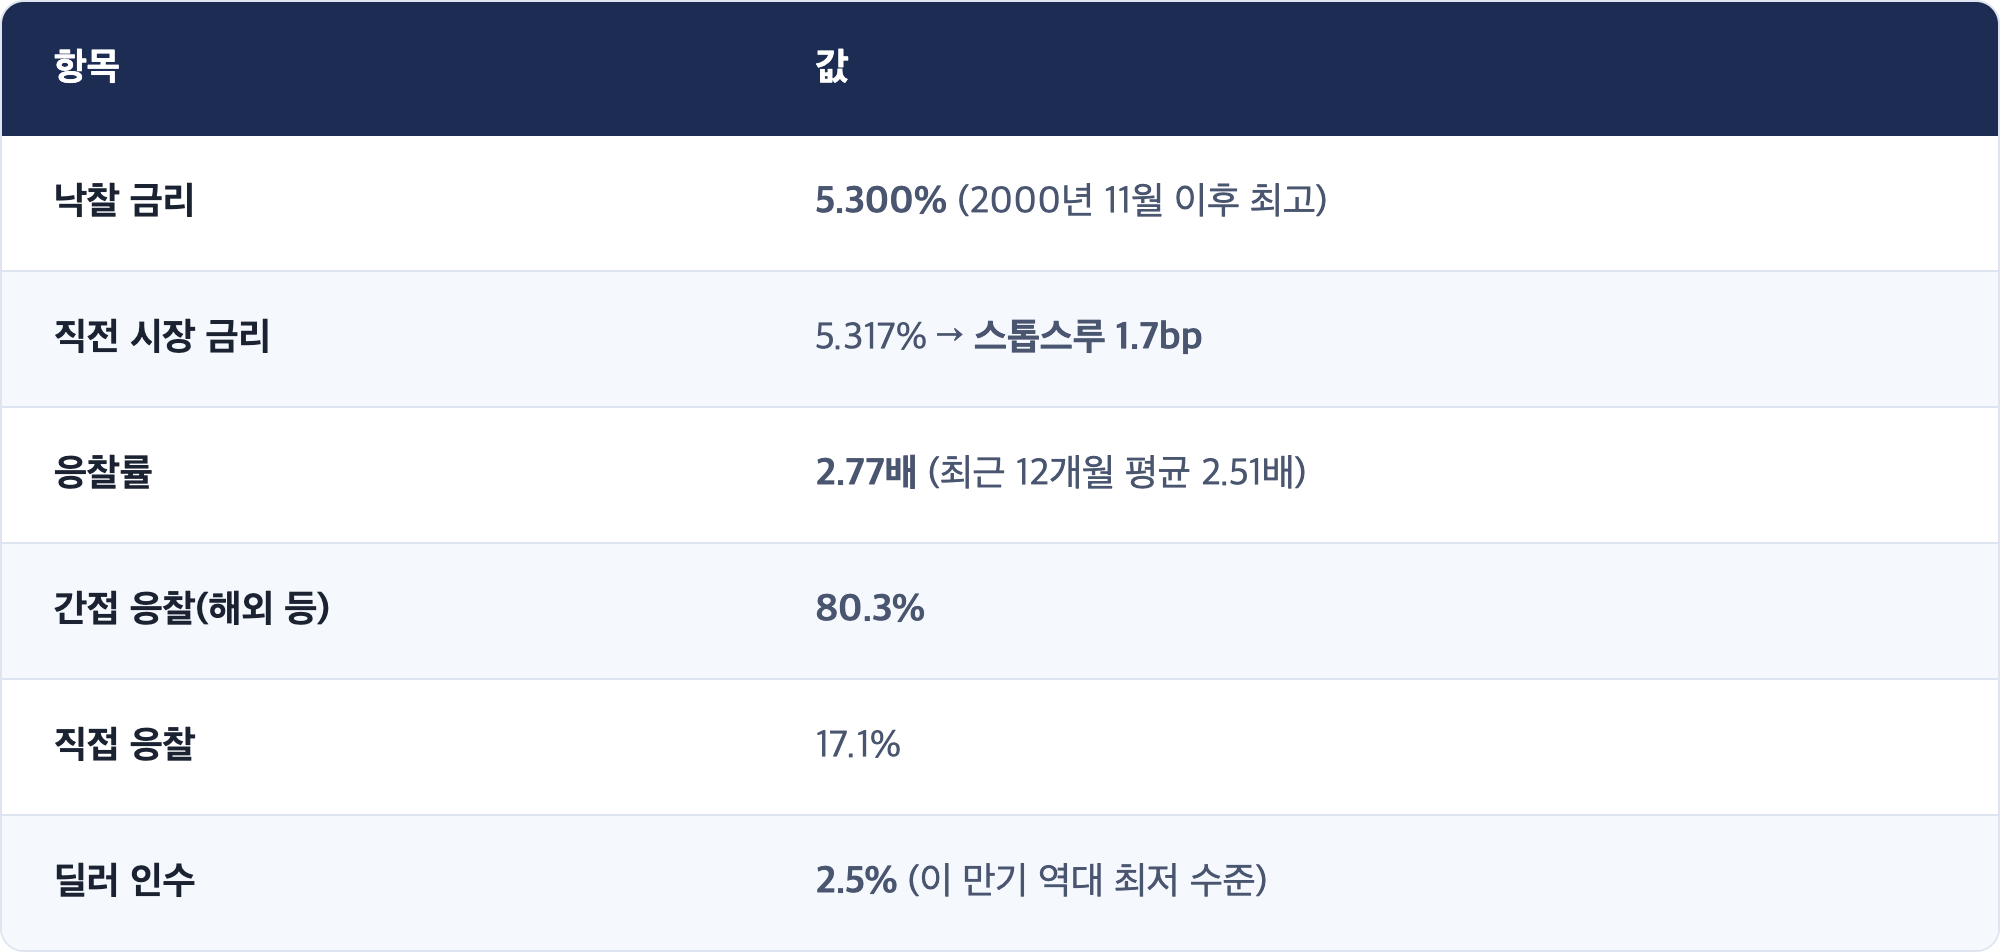
- ★ 10년물 입찰은 강했습니다. 낙찰 5.300%(2000년 11월 이후 최고) · 직전 시장 금리보다 1.7bp 낮게(스톱스루) · 응찰률 2.77배 · 해외 등 간접 응찰 80.3%. 장중 5.36%였던 10년물이 5.28% 로 마감.
- FOMC 의사록은 매파적, 그러나 "다음 달"은 아니었습니다. "대부분 연말까지 한 번 더." 10월 회의 인상 확률은 약 17~19%(보도 기준)로 크게 바뀌지 않았습니다. 30년물 종가 5.66~5.67%(2002년 5월 이후 최고 종가).
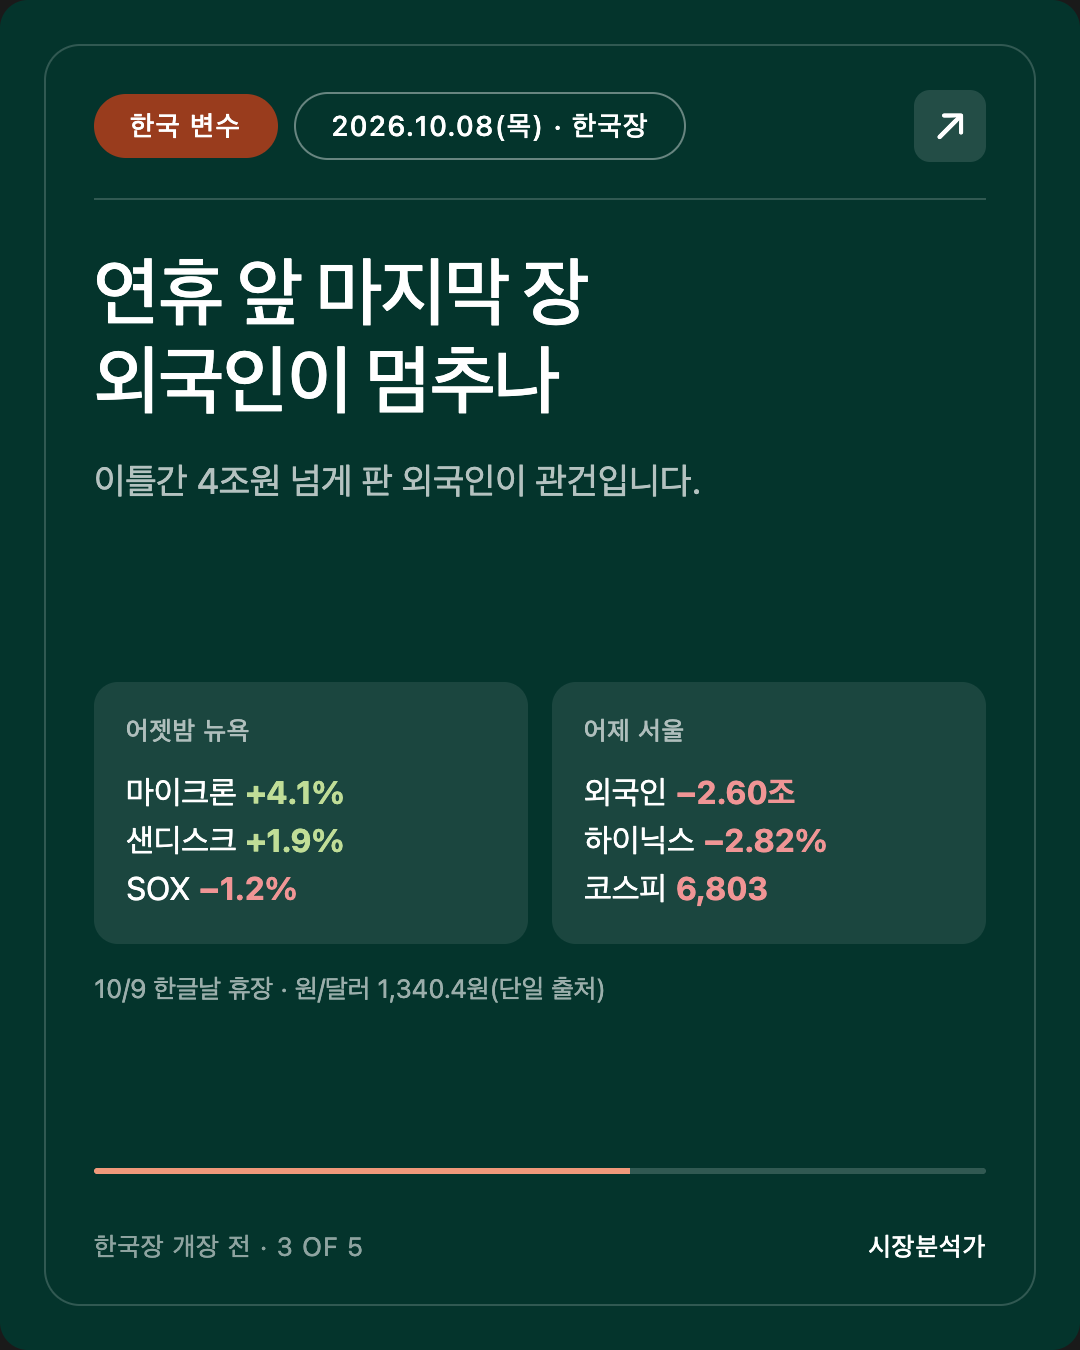
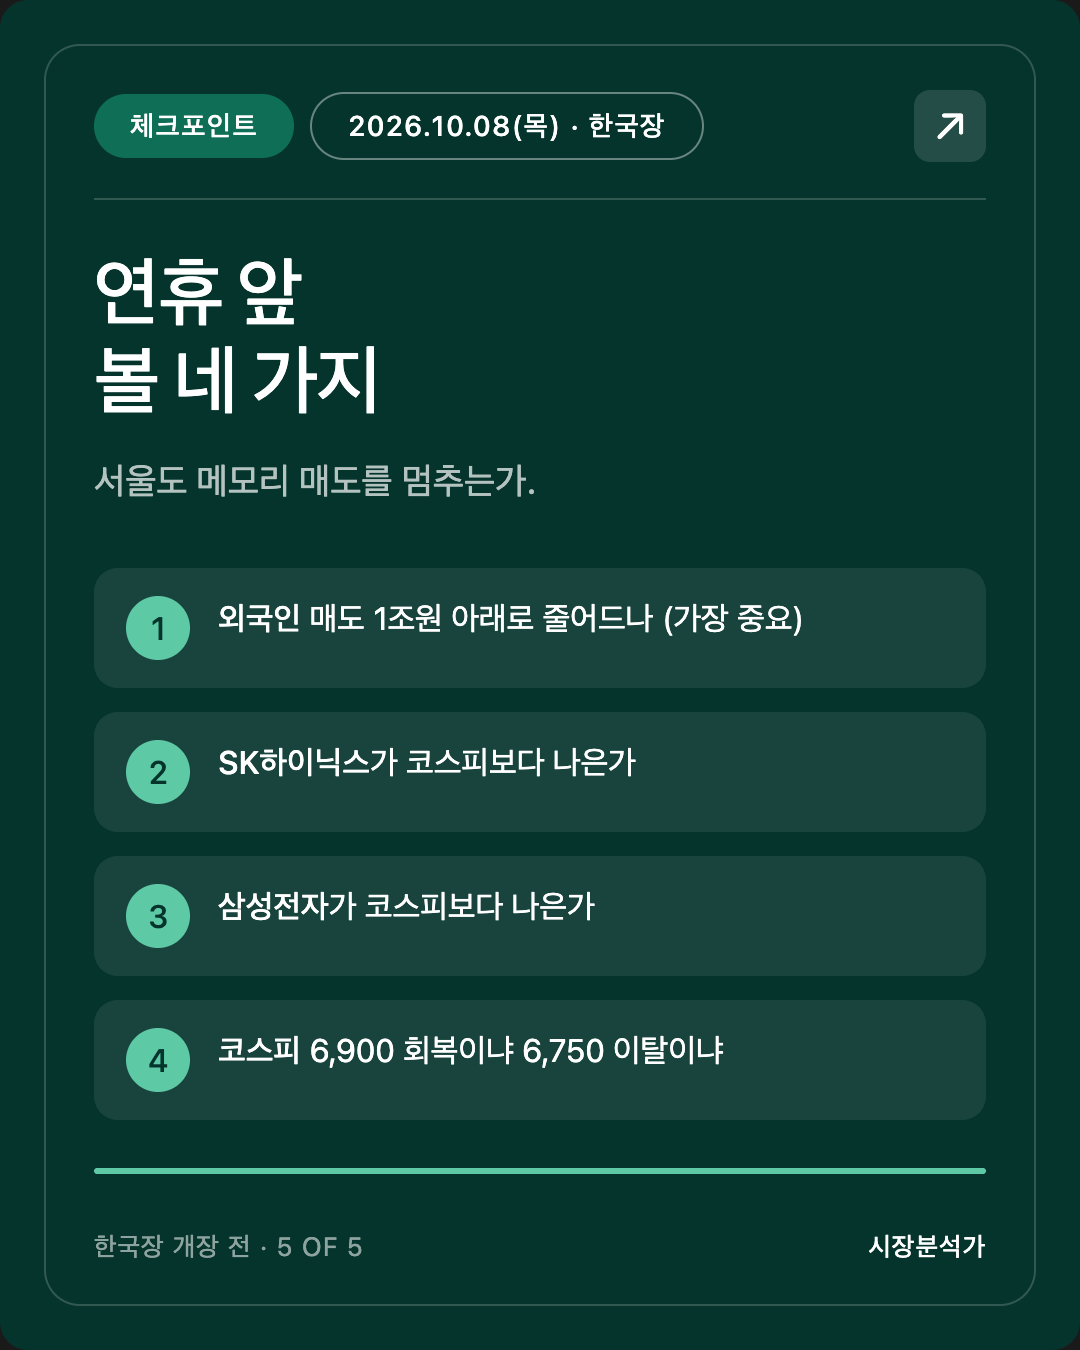
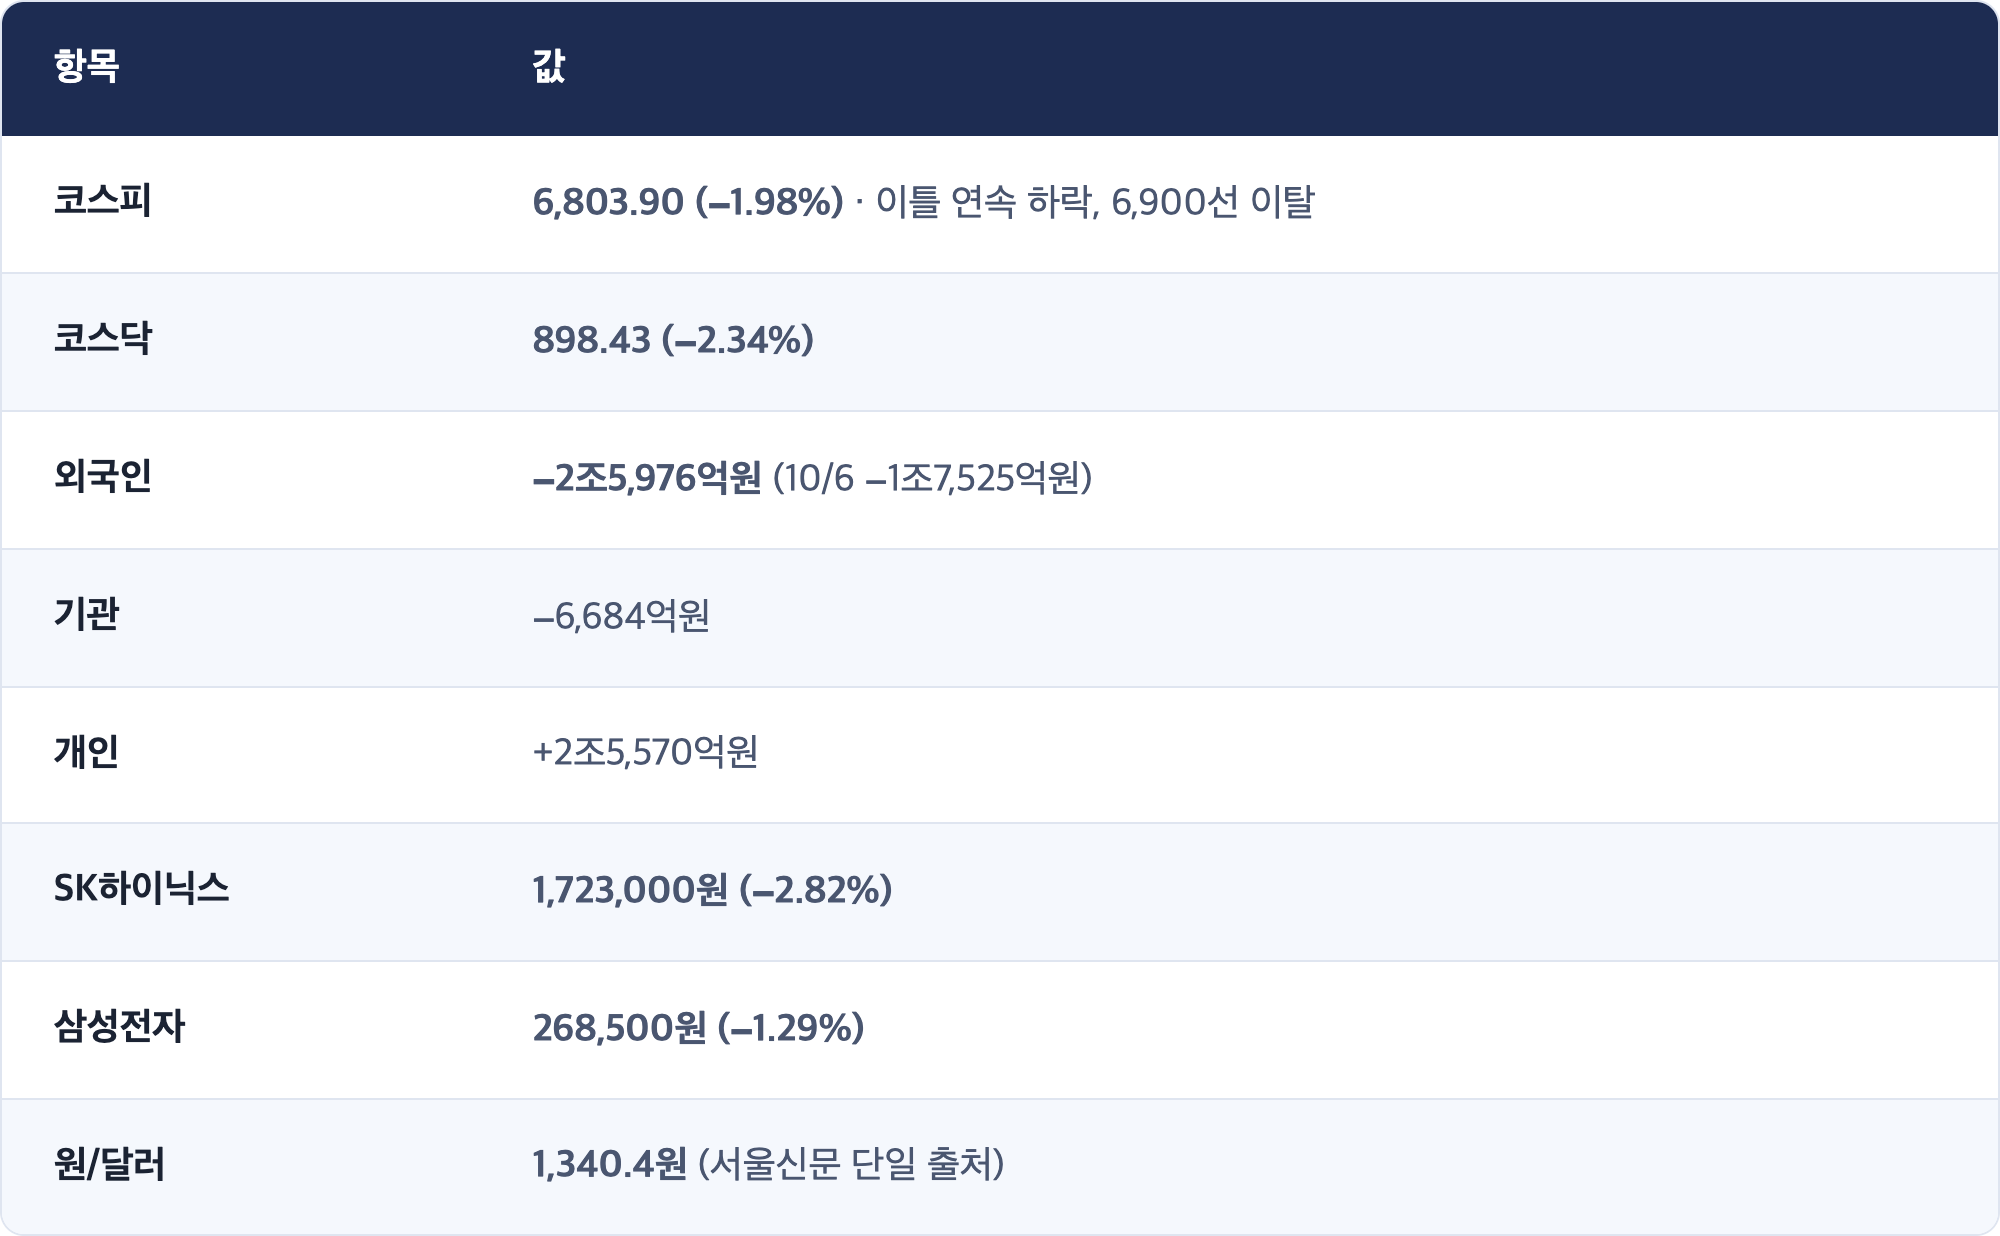
- 오늘 서울의 질문: 사흘 연휴 앞, 외국인의 메모리 매도가 멈추는가. 10/7 외국인 −2조5,976억원, 코스피 6,803.90(−1.98%), 원/달러 1,340.4원(단일 출처).
1. 체크포인트 채점
10/7 AM이 걸어 둔 넷 (10/7 미국 마감)
축은 "오늘의 하락이 금리 이야기인가, 메모리 이야기인가"였습니다.
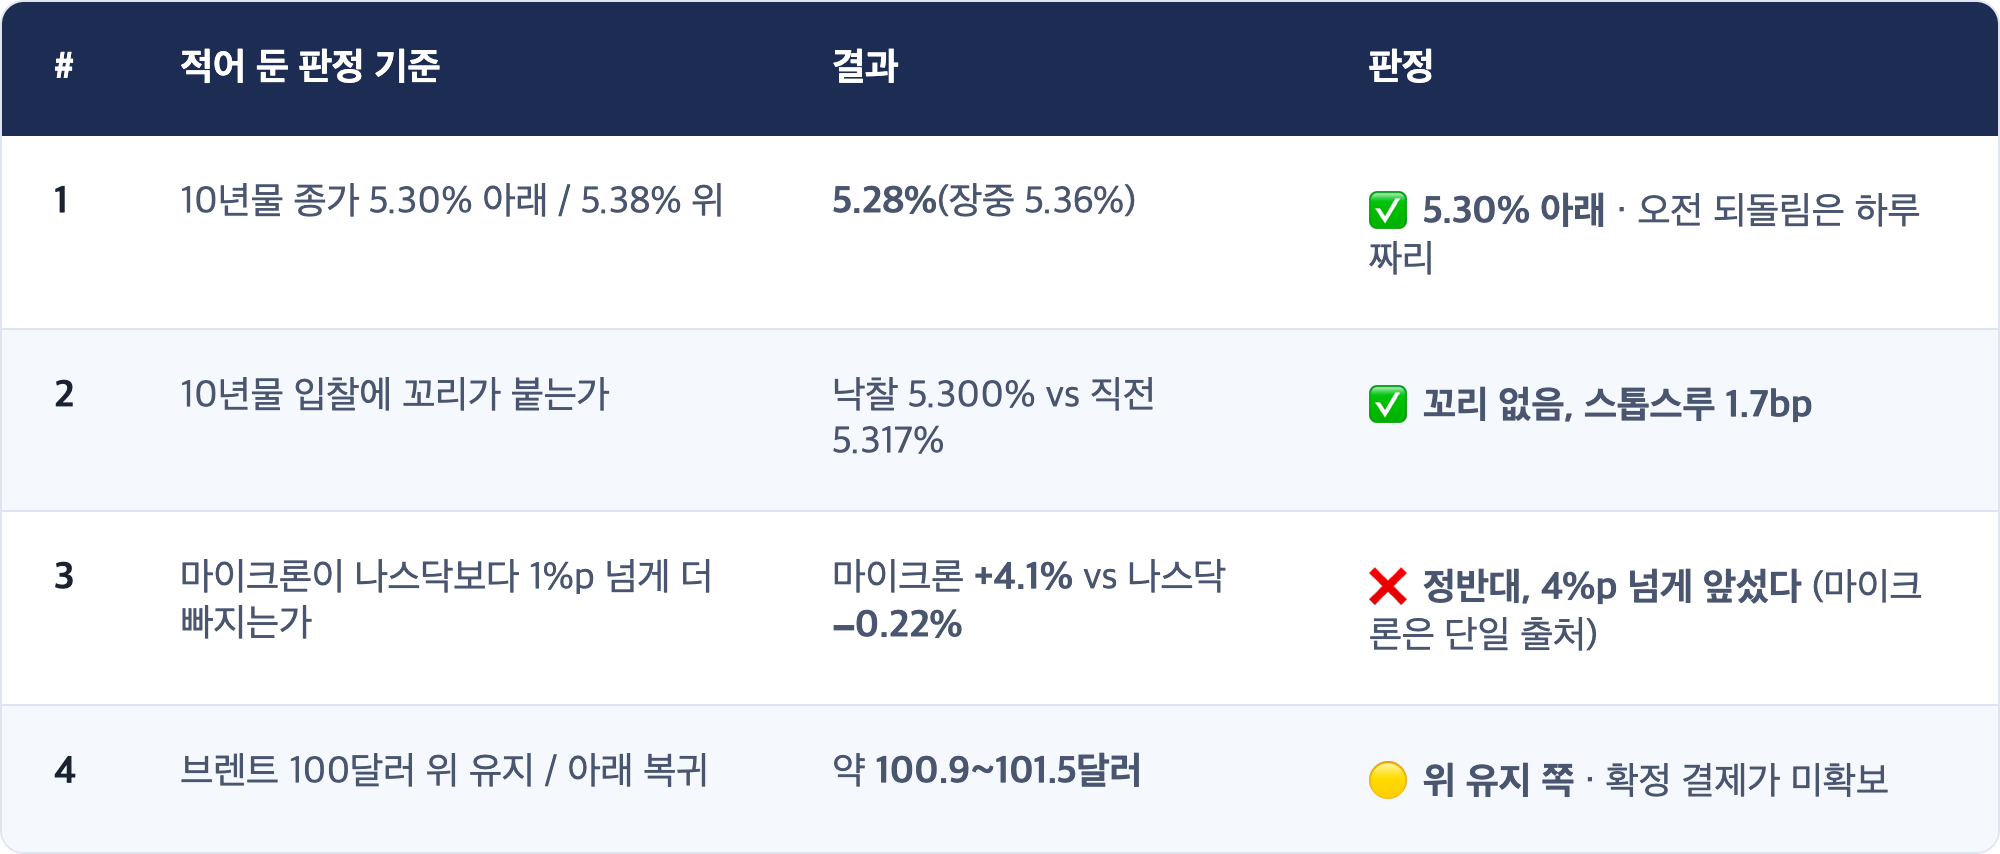
★ [해석] 10/7 AM이 미리 적어 둔 두 칸 어디에도 들어가지 않았습니다
10/7 AM은 두 그림을 걸었습니다. 마이크론만 약하면 "서울이 본 메모리 걱정이 뉴욕으로 번졌다", 반도체 전반이 고르게 빠지면 "아직은 금리 이야기". 실제는 세 번째 였습니다. 반도체 전반은 빠졌는데(SOX −1.2%) 메모리만 올랐습니다(마이크론 +4.1%).
그래서 "서울이 이틀 먼저 판 것을 뉴욕이 따라 판다"는 아침의 그림은 하루 만에 뒤집혔습니다. 어제 밤 뉴욕은 서울과 반대로, 메모리를 사고 AI 설계 칩을 팔았습니다. 9/28 리포트가 적어 둔 교훈 그대로입니다. 축을 두 선택지로만 짜면, 세 번째 변수가 오는 날 판정은 맞고 설명은 틀립니다.
10/6 PM이 걸어 둔 서울 넷은 10/7 AM이 이미 채점했습니다
외국인 ❌(−2조5,976억원) · SK하이닉스 대 코스피 ❌ · 원/달러 🟡(1,340.4원) · 코스피 ❌(6,900선 이탈).
2. 오늘의 핵심: 뉴욕이 메모리를 산 밤, 삼성은 "예상만큼"을 내놨습니다
[사실] 미국 10/7(수) 마감 (한국 10/8 05:00 KST)
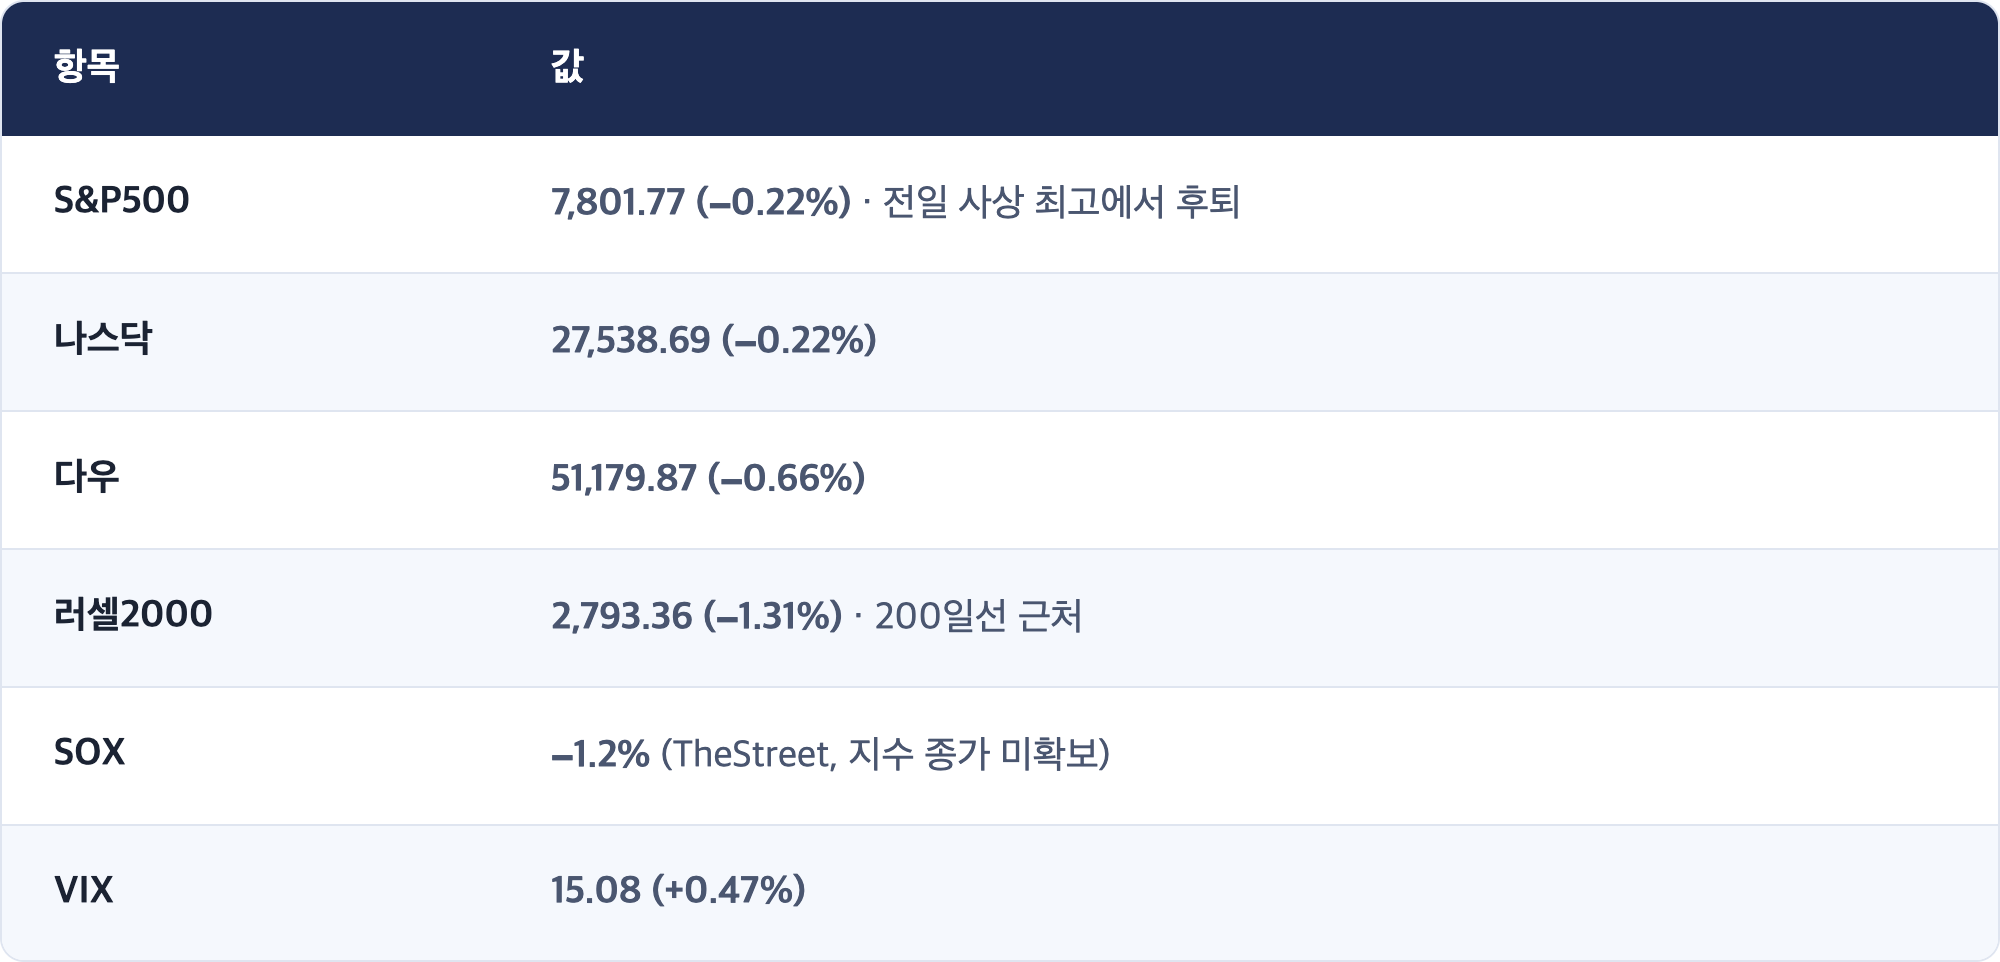
[사실] 어제 오른 메모리, 내린 나머지
- 마이크론 +4.1%, 샌디스크 +1.9%(TheStreet 장 마감 코멘터리). 구글 파이낸스 장중(12:59 ET) 마이크론 +3.76%와 방향 일치.
- 엔비디아 −0.74%, AMD 1% 미만 하락(Yahoo Finance). 하루 전 랠리를 끈 종목들이 쉬었습니다.
- 콘스텔레이션브랜즈는 실적 예상을 넘었는데도 약 −5%.
[사실] 삼성전자 3분기 잠정실적 (10/8 아침 공시, 연결 기준)
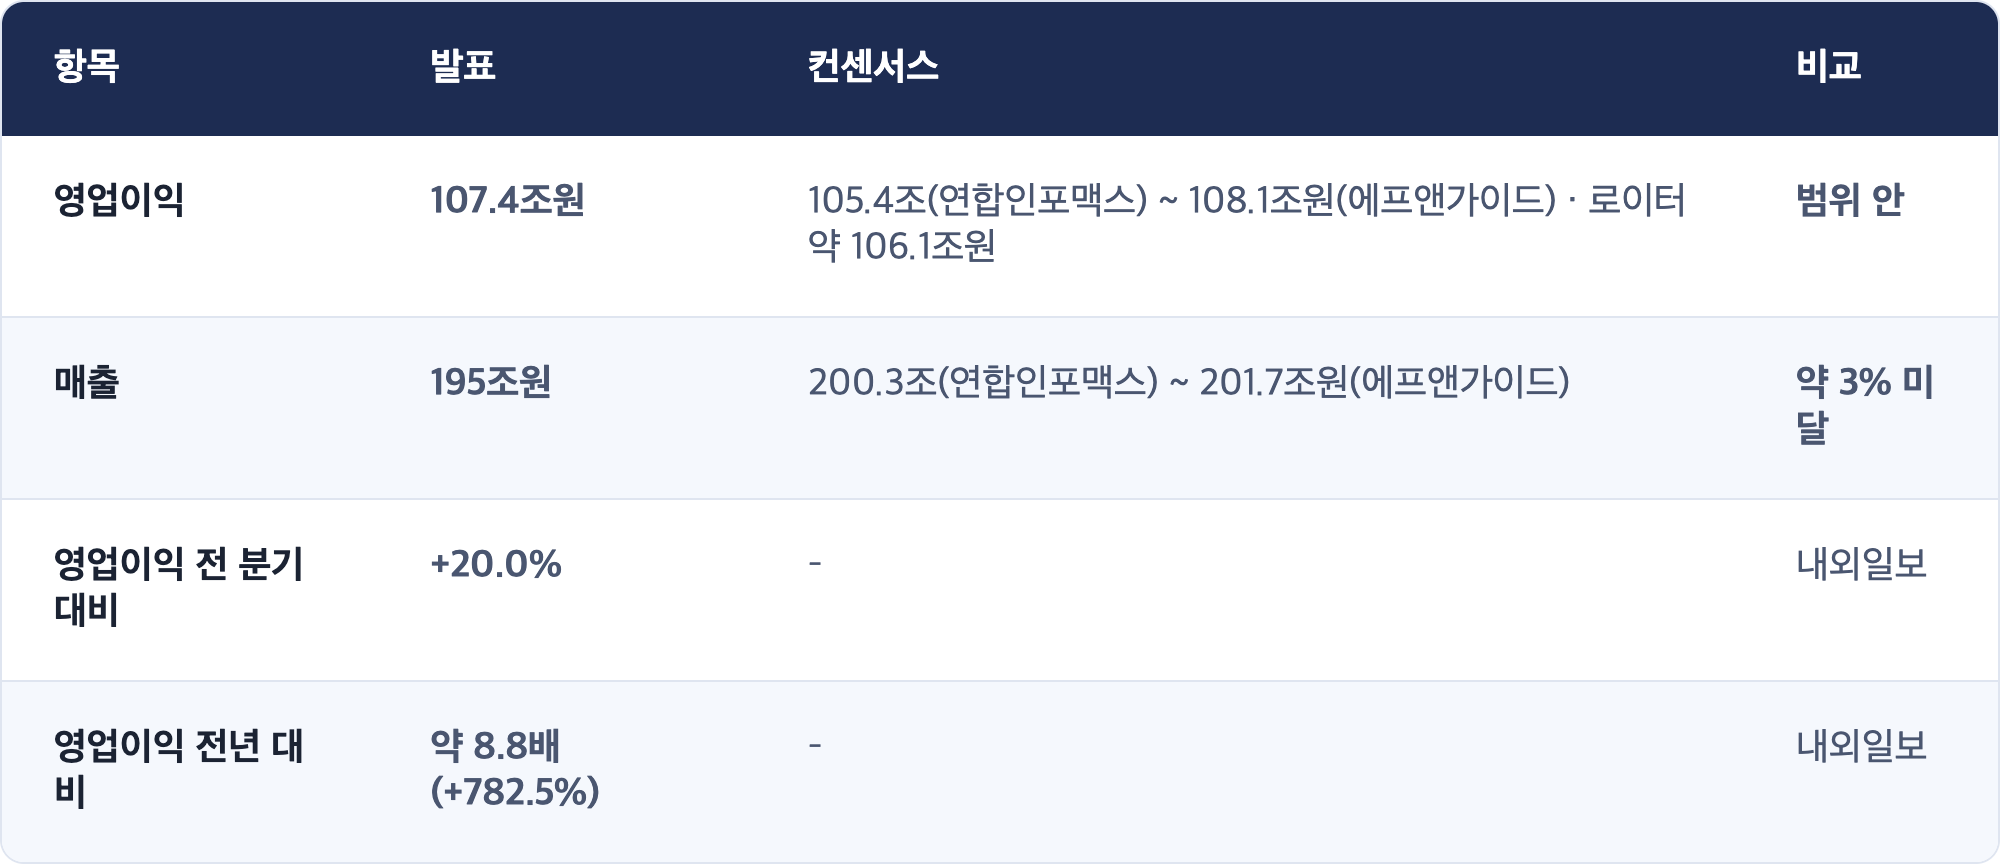
- 국내 기업 사상 첫 분기 영업이익 100조원 입니다.
- 잠정실적에는 사업부별 숫자가 없습니다. 메모리(DS)와 완제품(DX)의 몫, 그리고 다음 분기 메모리 가격 이야기는 이달 말 확정 실적 발표 때 나옵니다.
★ [해석] 오늘 서울은 두 개의 숫자를 받습니다
하나는 뉴욕의 마이크론입니다. 10/6 PM은 "메모리 매도는 금리 탓이 아니라 메모리 자체의 값 매기기"라고 적었습니다. 어제 밤은 그 반대 신호입니다. 금리가 장중 22년 고점을 찍고 반도체 전반이 빠진 날, 마이크론이 4% 올랐습니다. 적어도 하루 동안은 뉴욕이 메모리를 "피할 곳"이 아니라 "살 곳"으로 대했습니다.
다른 하나는 삼성의 숫자입니다. 영업이익은 예상 범위 안이라 놀랄 것이 없습니다. 눈에 띄는 쪽은 매출이 영업이익보다 덜 나왔다 는 점입니다. 매출이 예상보다 약 3% 적은데 이익은 예상만큼이니, 이익률은 예상보다 높았다는 뜻입니다. 골드만삭스가 발표 전 지적한 원화 강세(3분기 평균 1,418원, 기존 가정 1,460원)가 매출을 원화로 바꿀 때 깎는 요인이었을 수 있습니다. 다만 이것은 해석이고, 원인은 이달 말 확정 실적에서 확인해야 합니다.
정리하면, 오늘 아침 서울의 메모리에는 밖에서 온 좋은 신호(마이크론 +4%)와 안에서 온 "놀랄 것 없음"(삼성 기대치 충족) 이 함께 놓였습니다. 이틀간 4조원 넘게 판 외국인이 이 조합을 어떻게 읽는지가 오늘의 관건입니다.
3. 한국 변수: 사흘 연휴 앞의 마지막 장
[사실] 서울 10/7(수) 마감
[사실] 이번 주 남은 일정 (KST)
★ [해석] 오늘은 "연휴 앞 포지션"의 날이기도 합니다
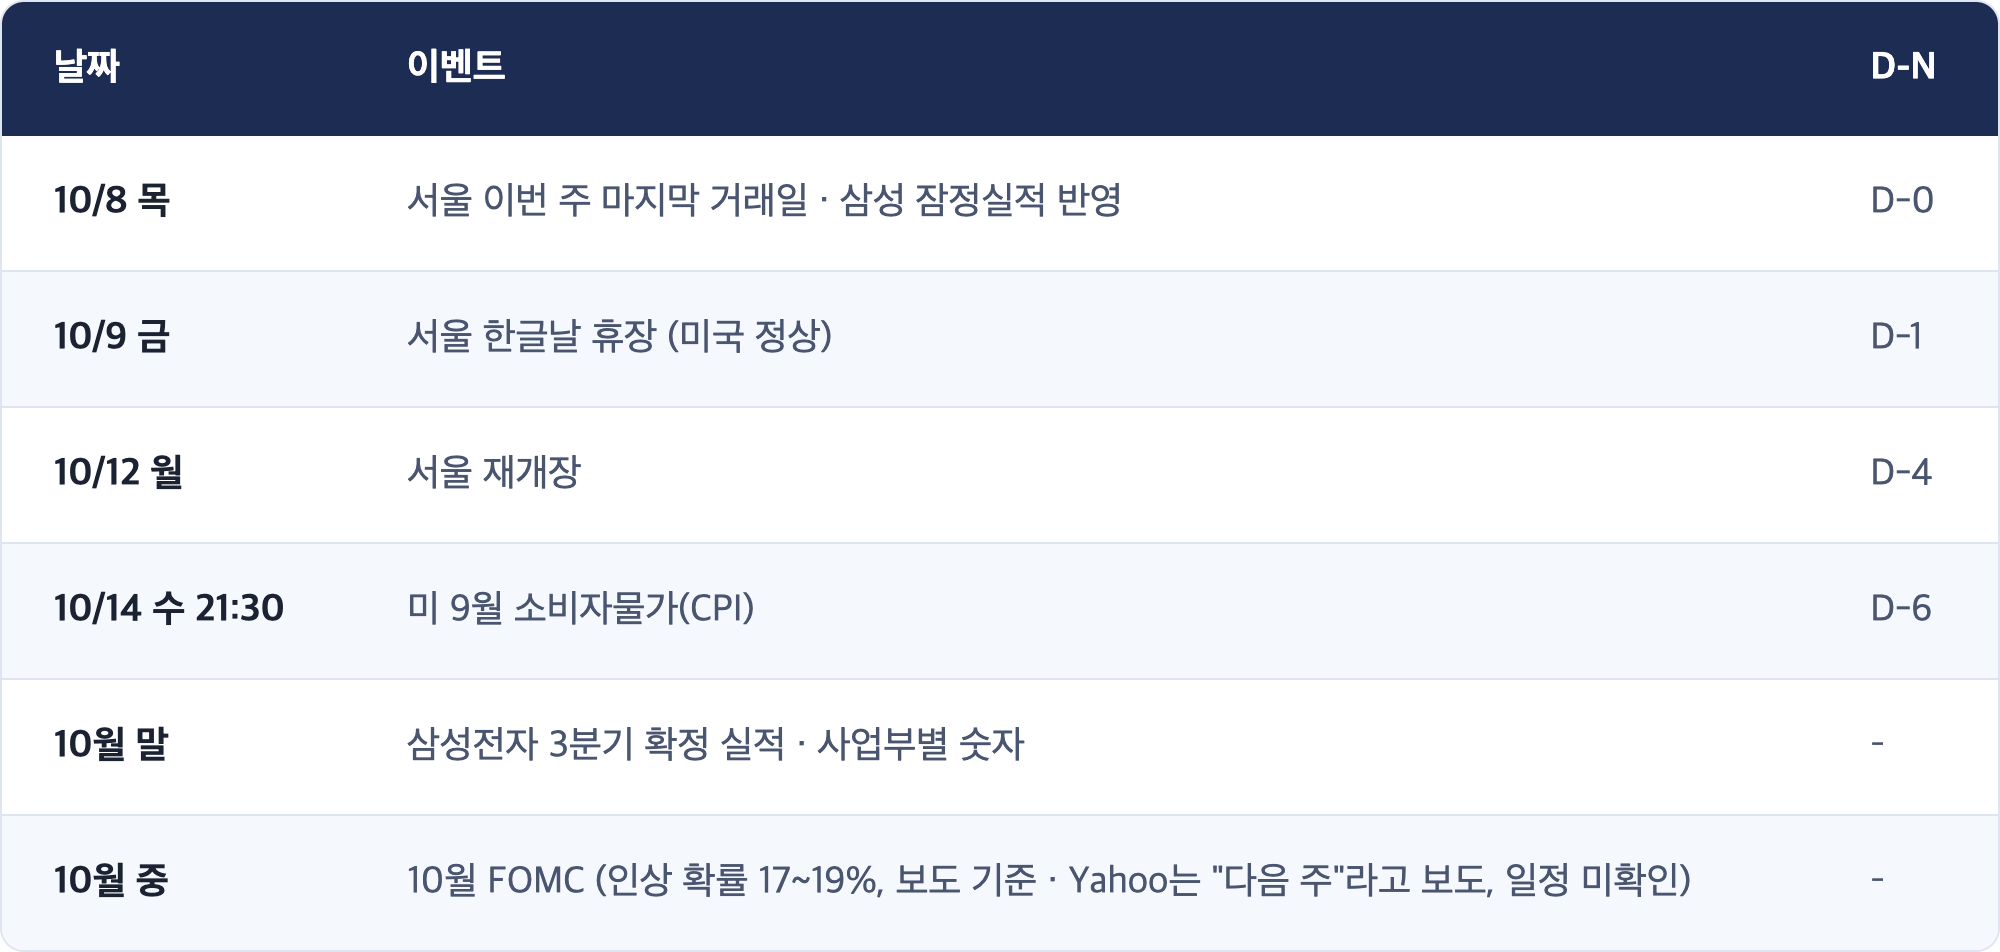
서울이 금·토·일 사흘을 쉬는 동안 미국은 목·금 이틀 장을 엽니다. 다음 주 수요일(10/14)에는 미 9월 소비자물가(CPI)도 기다립니다. 그래서 오늘 외국인의 움직임에는 "삼성 숫자를 어떻게 봤나"와 함께 "사흘 동안 서울에서 손을 뗄 수 없는 위험을 얼마나 줄여 둘까" 가 섞입니다. 매도가 줄어도 실적 때문이라고 단정하기 어렵고, 매도가 이어져도 실적 때문이라고만 보기 어렵습니다.
그래도 가장 정보량이 큰 비교는 하나입니다. SK하이닉스가 마이크론 +4%를 받는가. 받지 못하고 또 코스피보다 약하면, 서울의 메모리 매도는 뉴욕과 무관한 "서울만의 수급"이라는 쪽으로 무게가 실립니다.
4. 거시 배경: 연준은 "연말까지 한 번 더", 금리는 입찰이 받쳤습니다
[사실] 미 국채·원자재 (10/7)
[사실] FOMC 의사록 (9/15~16 회의, 10/8 03:00 KST 공개)
- 3.75~4.00%로 올린 결정에 비투표 위원 7명까지 전원 지지.
- "대부분의 참석자가 연말까지 한 번 더 올리는 것이 적절할 것"으로 평가. 시점은 특정하지 않음.
- 물가 위험은 위쪽, 고용 위험은 "줄었고 대체로 균형".
- 일부는 지금 금리가 "긴축이 아니거나 약간 긴축일 뿐"이라고 봤고, 두어 명은 중립금리 추정치를 올림.
- 직원 전망: 8월 PCE 3.8%·근원 3.4%, 물가가 2%로 돌아오는 시점은 2029년.
- 위쪽 위험으로 에너지 가격, 기대 인플레이션, AI 투자 수요 를 꼽음.
[사실] 10년물 입찰 (390억달러, 10/8 02:00 KST)
★ [해석] 금리가 높은 게 문제가 아니라, 높은 금리에 "살 사람"이 있느냐가 문제였습니다
이번 주 3년물(10/6)과 10년물(10/7) 입찰이 둘 다 스톱스루로 끝났습니다. 특히 10년물은 해외 등 간접 응찰이 80%를 넘었고, 팔리지 않은 물량을 떠안는 딜러의 몫이 2.5%에 그쳤습니다. 5.3%라는 금리 수준에서는 사겠다는 돈이 충분했다 는 뜻입니다.
의사록은 매파적이었지만 "10월"이 아니라 "연말까지"였고, 시장의 10월 인상 확률은 크게 움직이지 않았습니다. 그래서 어제 금리의 하루는 "의사록이 올린 것을 입찰이 되돌렸다" 로 요약됩니다. 다만 30년물은 여전히 22년 최고 종가입니다. 긴 금리의 위쪽 압력이 풀렸다고 보기에는 이릅니다.
5. 오늘 한국장 (10/8 목 KST) 프리뷰
축
넷은 "뉴욕이 메모리를 산 밤, 서울도 메모리 매도를 멈추는가, 아니면 서울만의 수급이 이어지는가"를 가립니다.
✅ 체크포인트 4 (오늘 서울 마감 기준)
- 외국인 순매도 1조원 아래로 줄어드는가 / 순매수 전환인가. 사흘째 2조원대면 실적·마이크론과 무관한 매도. (가장 중요)
- SK하이닉스가 코스피보다 나은가. 마이크론 +4%를 받는지의 가장 직접적인 시험.
- 삼성전자가 코스피보다 나은가. "기대치 충족"이 재료 소멸로 읽히는지, 안도로 읽히는지.
- 코스피 6,900 회복 / 6,750 아래. 사흘 연휴 앞 종가.
[해석] 가장 정보량이 큰 조합은 1번과 2번 입니다. 외국인 매도가 크게 줄고 SK하이닉스가 지수를 이기면 "서울의 메모리 매도는 뉴욕을 기다리고 있었다", 외국인이 계속 2조원대를 팔고 SK하이닉스가 또 지면 "뉴욕과 무관한 서울만의 값 매기기 또는 연휴 앞 위험 줄이기"입니다.
6. 공부 노트: "잠정실적"은 무엇이고, 왜 "기대치 충족"이 주가엔 심심할 수 있나
개념
잠정실적은 분기가 끝난 뒤 회계 감사를 다 마치기 전에, 회사가 매출과 영업이익 두세 개 숫자만 먼저 알리는 공시입니다. 삼성전자는 분기 끝 뒤 약 1주일 만에 잠정실적을 내고, 사업부별 숫자와 설명은 약 3주 뒤 확정 실적 때 냅니다.
비유
시험 점수 총점만 먼저 문자로 받고, 과목별 성적표는 나중에 받는 것과 비슷합니다. 총점이 예상만큼이면 "그래서 어느 과목이 잘했고, 다음 학기엔 어떨까"가 더 궁금해집니다.
실제 사례
오늘 삼성의 영업이익 107.4조원은 컨센서스 범위(105.4~108.1조원) 안입니다. 주가는 대개 "예상 대비 얼마나 달랐나"에 반응하므로, 예상만큼이면 숫자 자체로는 큰 힘이 없습니다. 그래서 오늘 시장은 이 숫자보다 어젯밤 마이크론, 외국인 수급, 그리고 이달 말 확정 실적에서 나올 메모리 가격 이야기 를 더 볼 가능성이 큽니다. 이 프로젝트가 9/11에 적어 둔 원칙, "서프라이즈는 컨센서스가 아니라 가격 대비로 잰다"의 연장입니다.
한 줄 요약
잠정실적은 총점만 먼저 보여 주는 성적표이고, 총점이 예상만큼이면 시장은 곧장 "다음 학기"를 묻습니다.
7. 정정·미해결
정정
- 없음. (10/7 AM의 체크포인트 3번 해석 틀이 빗나간 것은 위 1장에 적었습니다. 정정이 아니라 판정입니다.)
출처 차이 (본문 채택값 명시)
- 10년물 종가: 5.28%(재무부 고시·TheStreet) vs 5.28~5.32%(시점별). 5.28% 채택. 장중 고점 5.35%(CNBC 요약) vs 5.36%(Yahoo). 5.36% 채택.
- 30년물 종가: 5.66%(Yahoo) vs 5.67%(TheStreet, 시간외 포함). 범위 표기.
- WTI: −1.3% 약 88달러(TheStreet) vs +0.46% 89.85달러(Trading Economics) vs 90.09달러(Investing.com). 방향이 엇갈려 본문에서는 범위만 표기.
- 브렌트: 100.87(Trading Economics) ~ 101.50달러(Investing.com). 범위 표기.
- 삼성 컨센서스: 영업이익 105.4조(연합인포맥스) · 106.1조(로이터) · 108.1~108.7조원(에프앤가이드, 시점별). 범위 표기.
- 10월 인상 확률: 17%(Yahoo) vs 19%(investingLive). CME 페드워치 직접 확인 못 함. 범위 표기.
🔲 미확인
- 마이크론 +4.1%·SOX −1.2%는 TheStreet 단일 출처. 오늘 체크포인트 2번의 전제라 중요합니다.
- SOX 지수 종가, 달러지수 종가, 2년물 수준, 원/달러 야간 NDF 미확보.
- 원/달러 10/7 종가 1,340.4원 단일 출처(어제에 이어).
- 국고채 10년 금리 미확보(13회차 연속).
8. 이벤트 캘린더 (KST 기준)
Sources
- Yahoo Finance: Dow falls, S&P 500 and Nasdaq retreat from records amid bond market jitters (10/7)
- TheStreet Pro: Stocks slip from records but pare losses after strong 10-year auction
- TheStreet: Stock Market Today (Oct. 7, 2026)
- CNBC: 10-year Treasury yield backs off from 24-year high after solid bond auction
- Helious: 10-Year Treasury Auction Results, Oct 7, 2026
- TFTC: 10-Year Treasury Auction 5.300% Yield
- Federal Reserve: Minutes of the FOMC, September 15-16, 2026
- investingLive: FOMC Minutes, most participants assessed another hike would likely be appropriate by year end
- 머니투데이: 삼성전자, 3분기 영업이익 107.4조…시장 기대치 충족 (10/8)
- 내외일보: 삼성전자, 2026년 3분기 잠정실적 발표
- 파이낸셜뉴스: 삼성전자 올 3분기 실적 오늘 발표
- 전자신문: 삼성전자 실적발표 8일에… 골드만삭스의 찬물?
- Trading Economics: Brent crude oil
- Investing.com: Crude Oil WTI Historical Data
- 서울신문: 삼성전자·SK하이닉스 밀린 코스피, 이틀 연속 하락 (10/7)
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.