2026.10.07(수) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
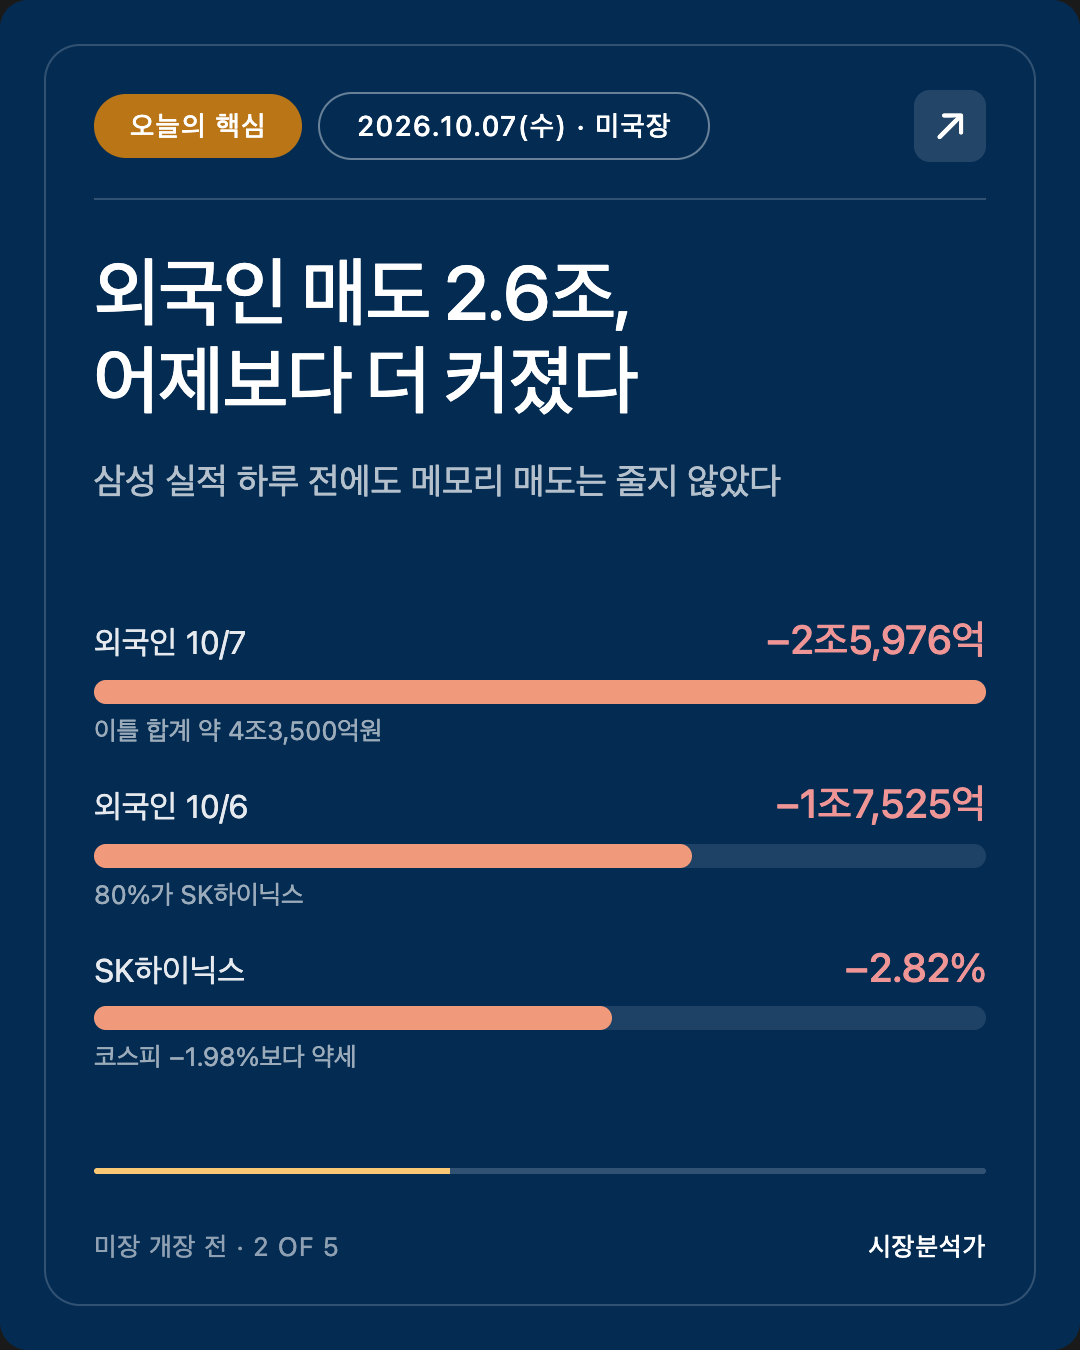
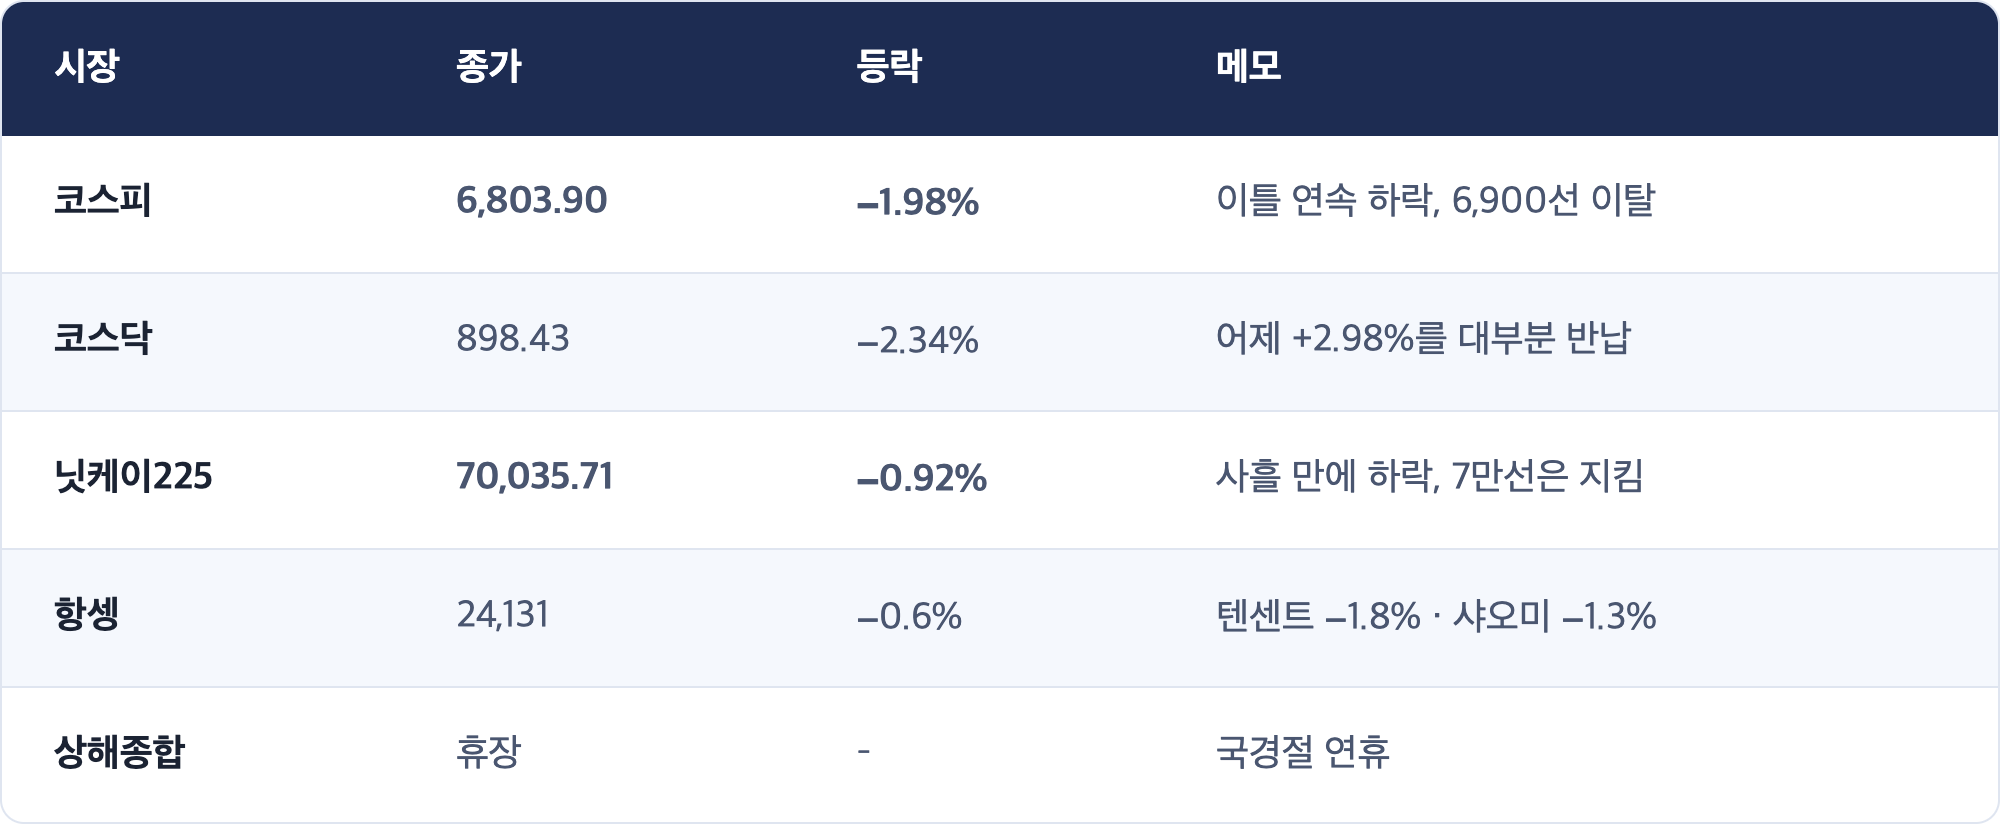
서울은 이틀 연속 밀렸습니다. 코스피는 6,803.90(−1.98%) 으로 마감해 6,900선 아래로 내려갔고, 외국인은 하루 만에 매도를 2조5,976억원 으로 키웠습니다. 어제(1조7,525억원)보다 많습니다. 그중 SK하이닉스는 −2.82% 로 이번에도 지수보다 약했습니다. 같은 날 뉴욕은 사상 최고치였으니, 서울은 그 최고치를 받지 않고 자기 숫자를 썼습니다.
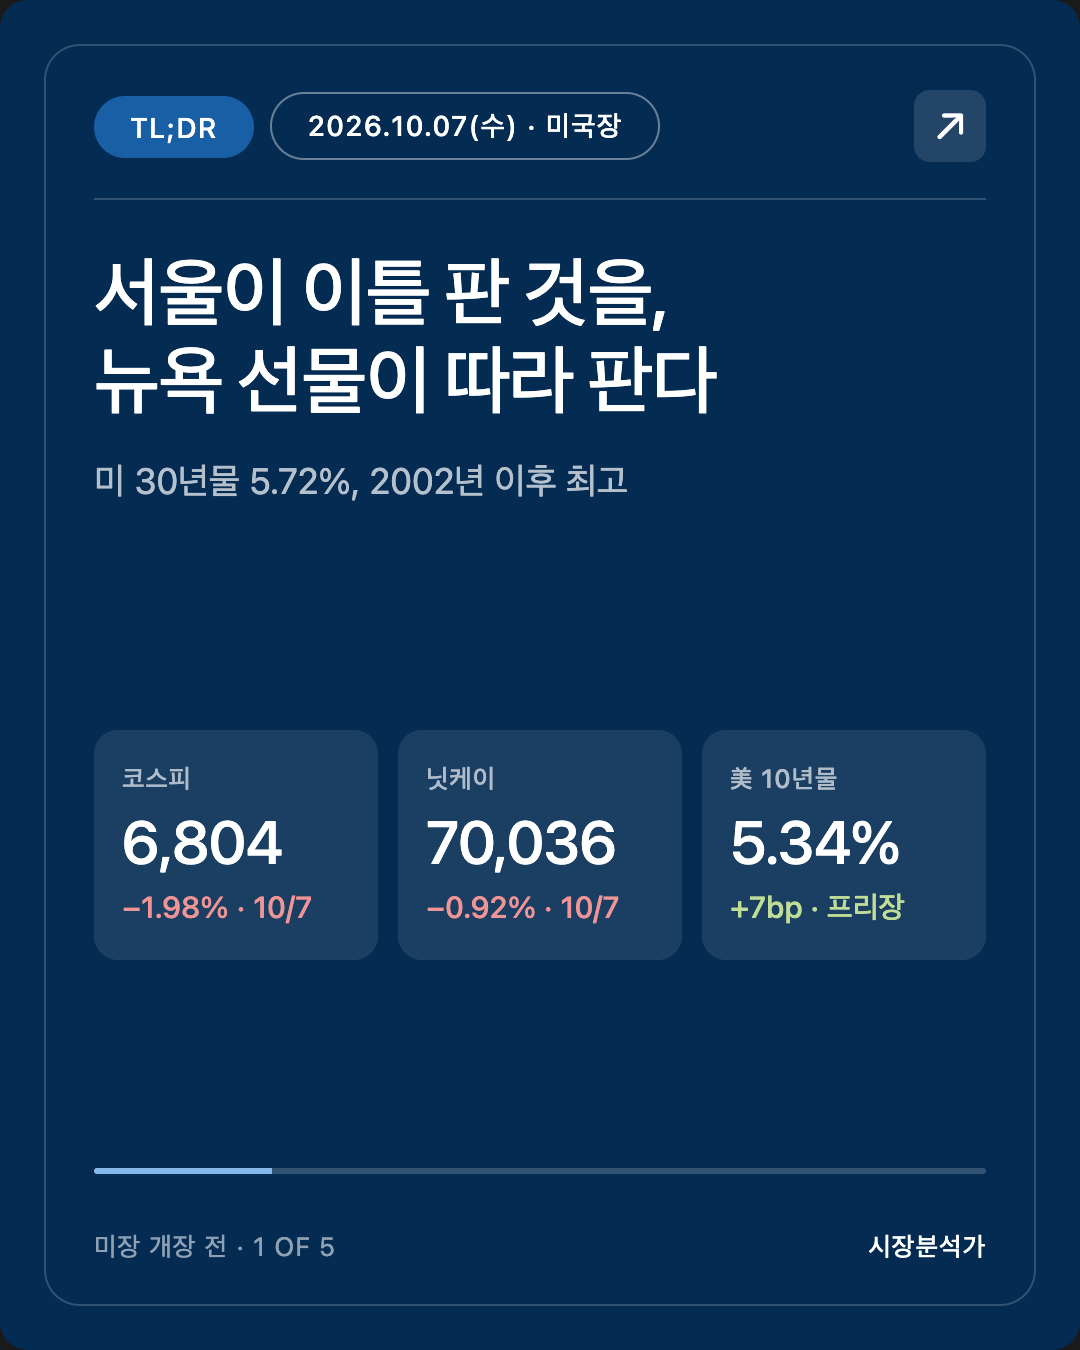
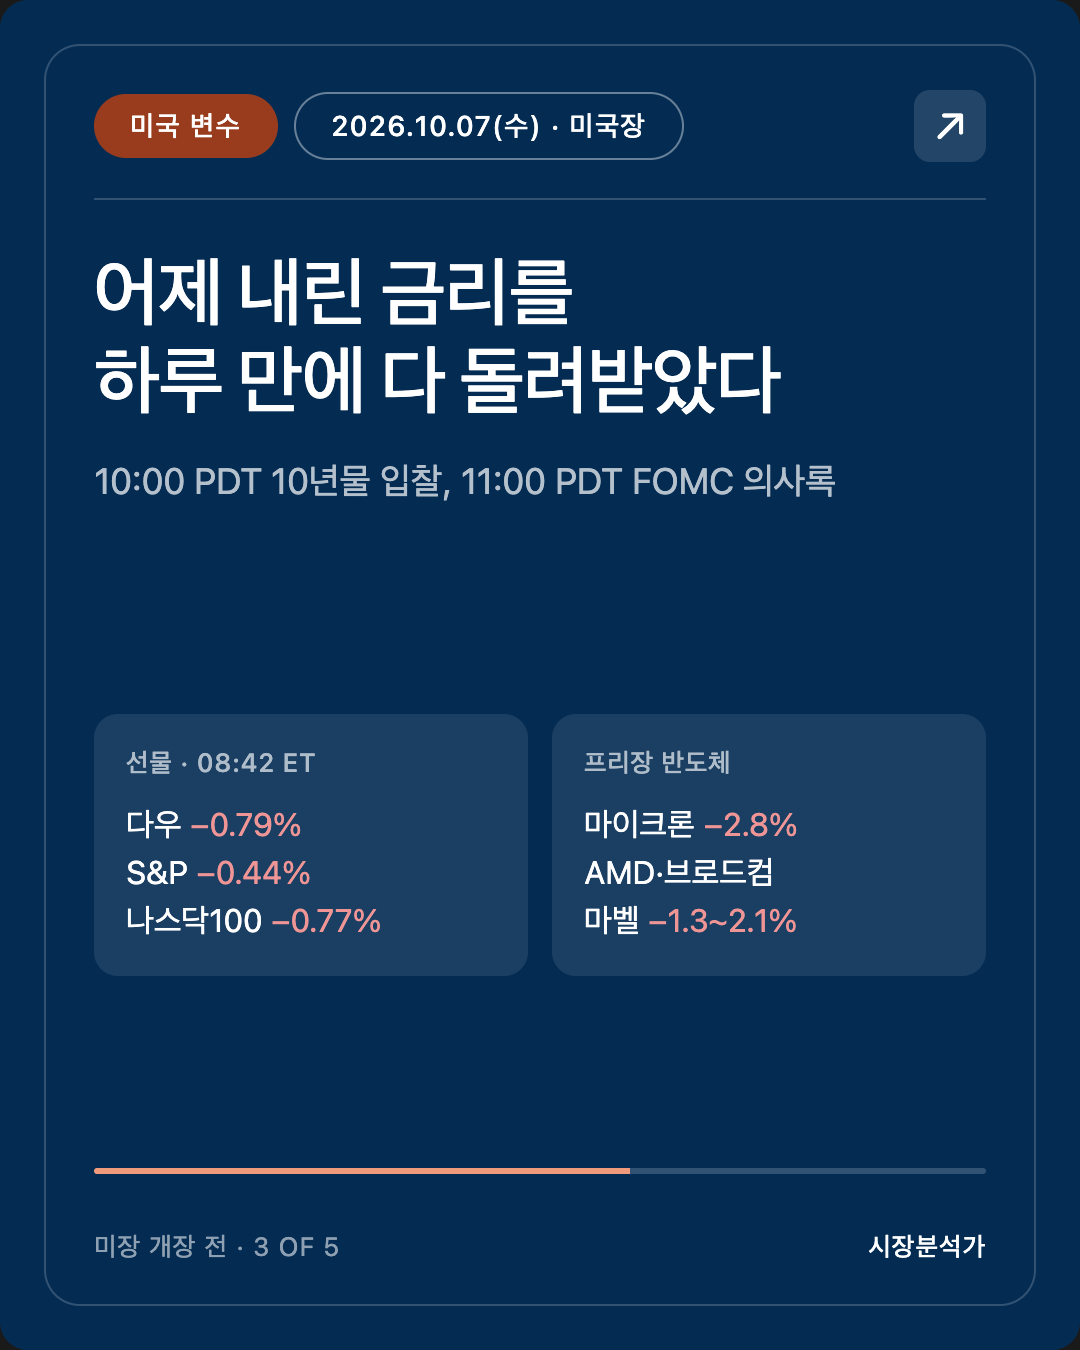
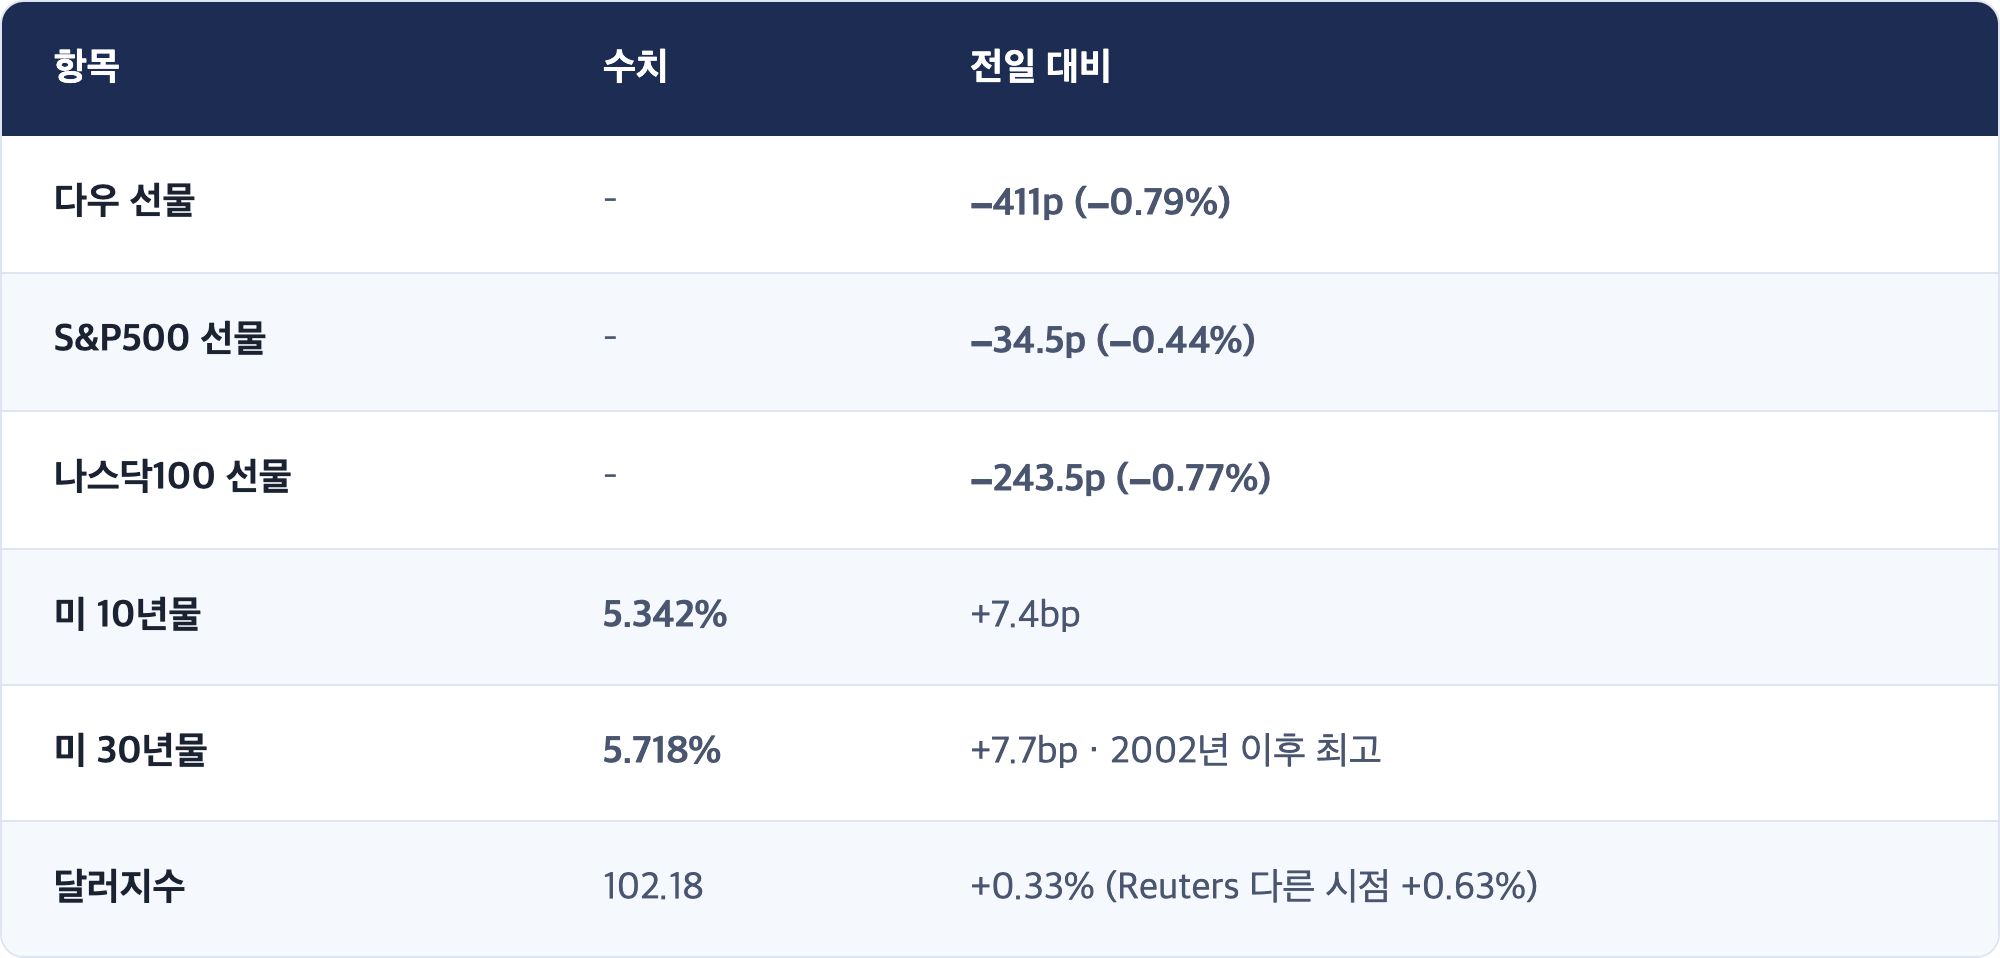
그리고 밤사이 그 온도차가 좁혀지는 쪽은 뉴욕이었습니다. 미 10년물 금리가 5.34% 로 다시 올라섰고, 30년물은 5.72% 로 2002년 이후 최고입니다. 브렌트유는 101달러 위로 돌아왔습니다. 미국 선물은 다우 −0.79%, S&P500 −0.44%, 나스닥100 −0.77% 이고, 프리장에서 마이크론 −2.8%, 어제 랠리를 이끈 AMD·브로드컴·마벨이 −1.3~2.1% 입니다. 오늘 미국장의 질문은 이것입니다. 어제 쉬었던 금리가 다시 올라온 날, 오후의 10년물 입찰과 FOMC 의사록이 그 상승에 기름을 붓는가, 물을 붓는가.
안녕하세요, 캔서방입니다. 2026.10.07(수) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-07 05:50 PDT (한국 10/7 21:50 KST)
기준: 서울 10/7 마감 + 도쿄·홍콩 10/7 마감(중국 본토는 국경절 연휴로 휴장) + 유럽 10/7 장중 + 미국 10/7 프리장(08:42 ET 기준)
🟢 예약 05:30 PDT, 작업 시작 05:43 PDT. 미국 수치는 개장 전 프리장 기준입니다.
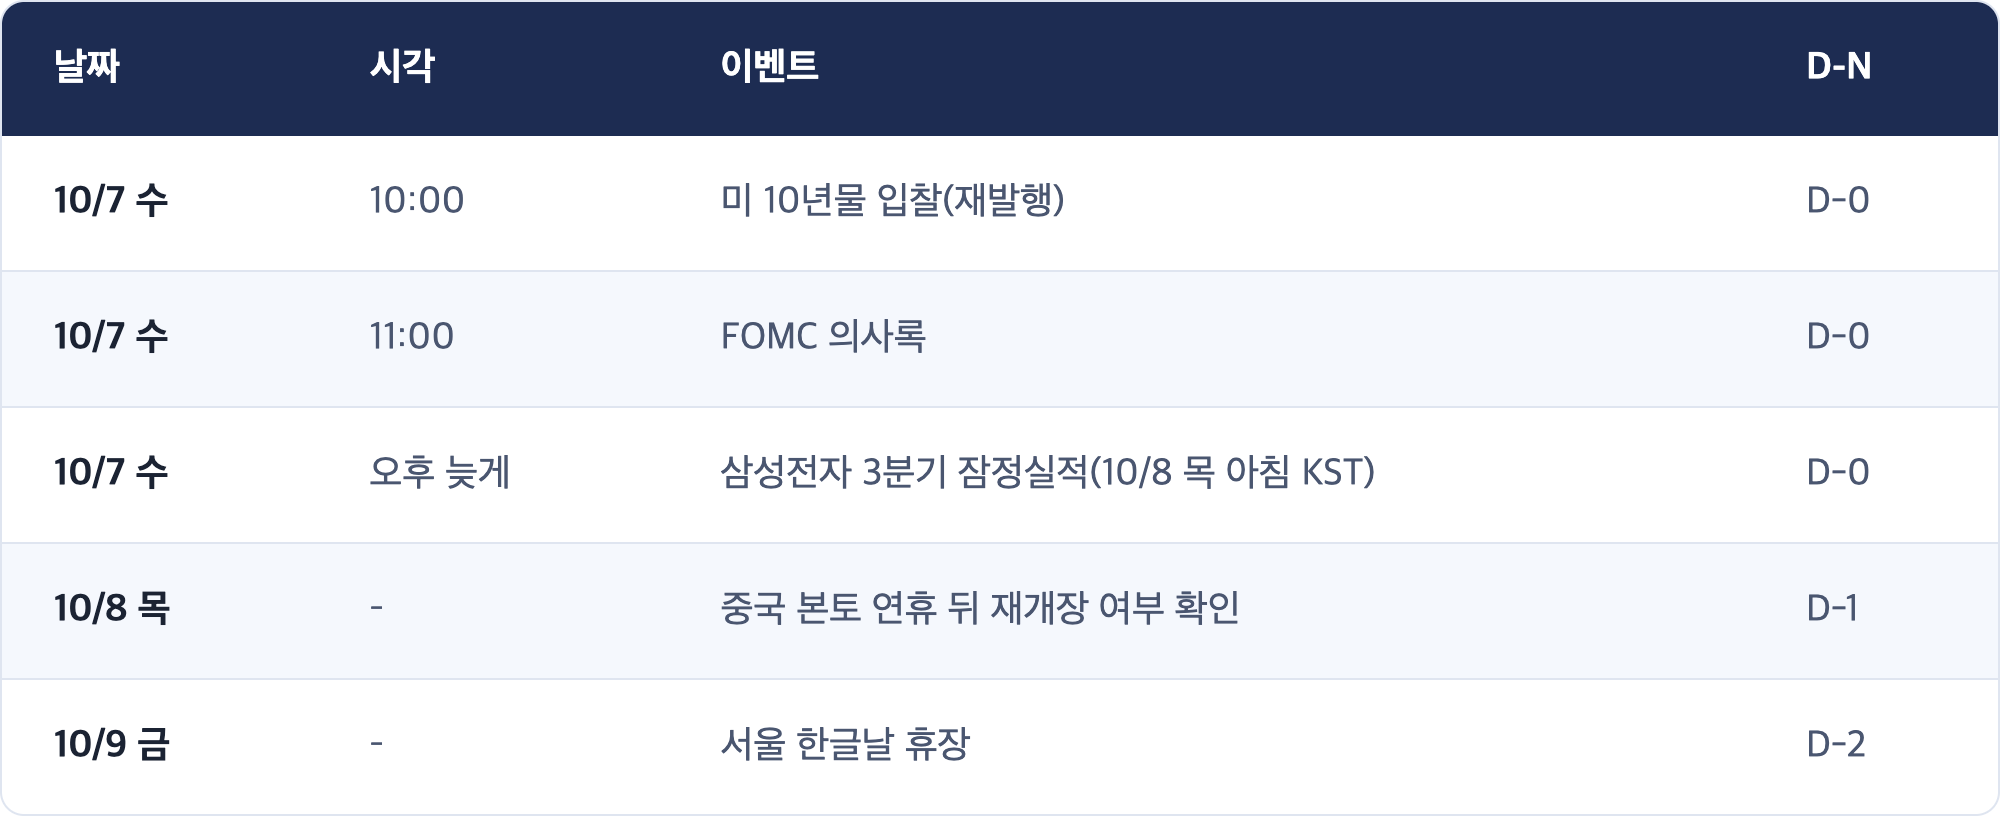
🟡 오늘 미국은 10:00 PDT 10년물 입찰, 11:00 PDT FOMC 의사록(9월 회의) 이 한 시간 간격으로 이어집니다. 서울은 내일(10/8 목) 아침 삼성전자 3분기 잠정실적을 받고, 10/9 한글날 휴장입니다.
⚡ TL;DR
- ★ 서울은 메모리 매도를 키웠습니다. 코스피 6,803.90(−1.98%), 이틀 연속 하락. 외국인 −2조5,976억원(어제 −1조7,525억원), 기관 −6,684억원, 개인 +2조5,570억원. SK하이닉스 −2.82%(1,723,000원), 삼성전자 −1.29%(268,500원). 코스닥 898.43(−2.34%).
- ★ 도쿄도 반도체에서 차익을 실현했습니다. 닛케이 70,035.71(−0.92%), 사흘 만의 하락. 어드반테스트·도쿄일렉트론 약세. 항셍 24,131(−0.6%), 중국 본토는 연휴 휴장.
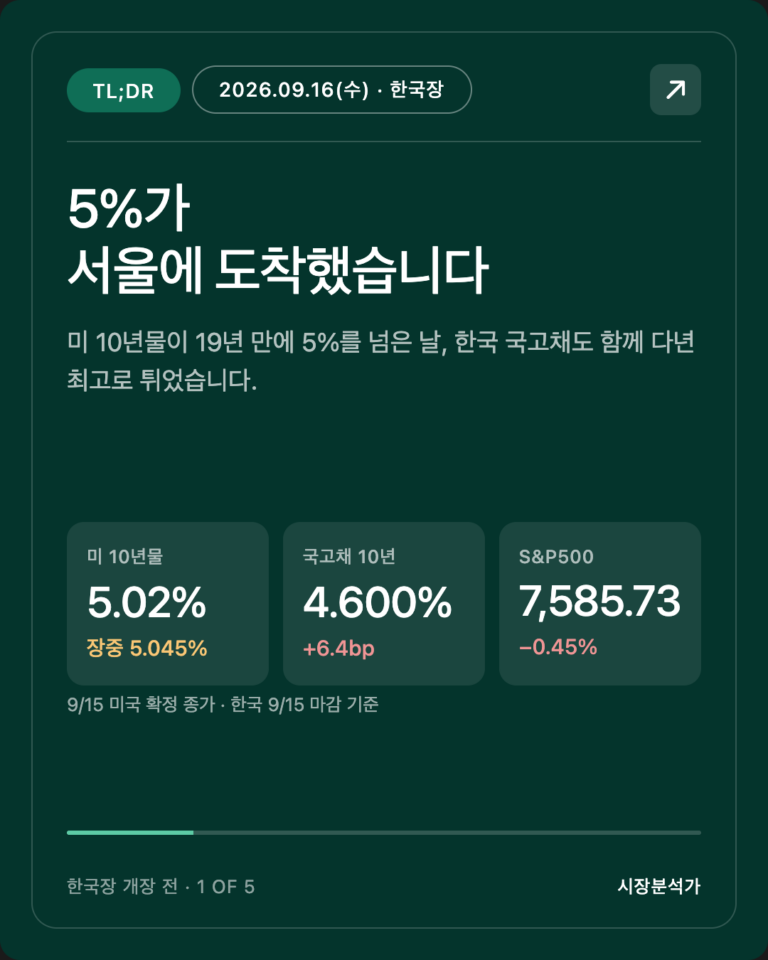
- ★ 미국 긴 금리가 하루 만에 되돌아왔습니다. 10년물 5.34%(+7bp), 30년물 5.72%(2002년 이후 최고). 어제 −4bp를 거의 다 되돌렸습니다.
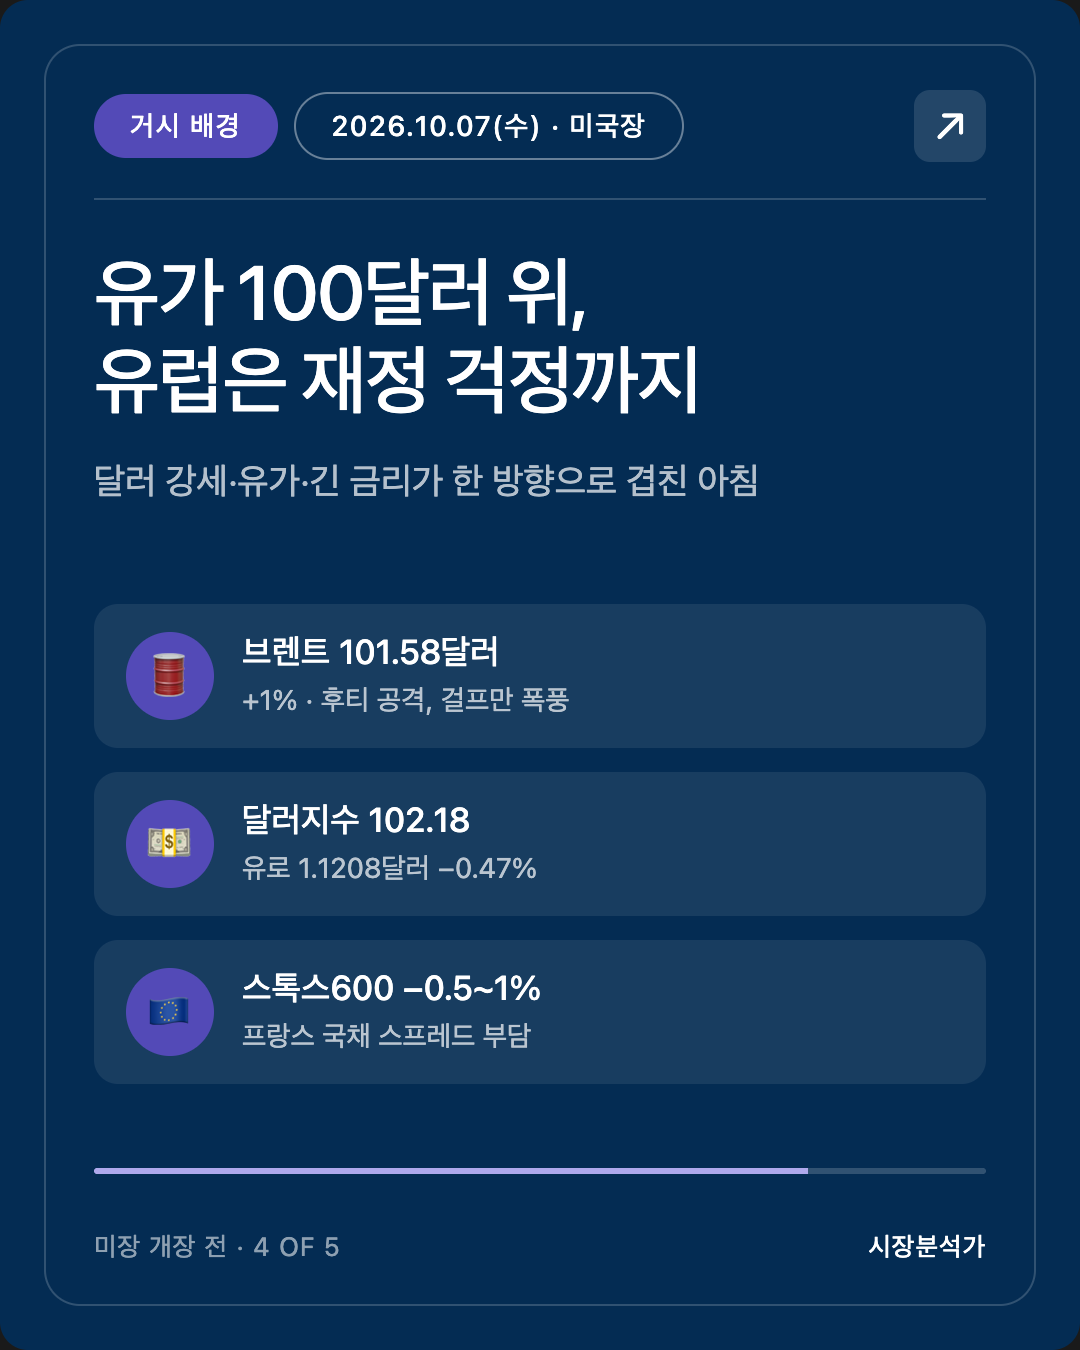
- 유가 다시 100달러 위. 브렌트 101.58달러(+1%). 후티의 사우디 공격 + 미 걸프만으로 다가오는 폭풍. 달러지수 102.18(+0.33%), 유로 1.1208달러(−0.47%), 유럽 스톡스600 −0.5~1%.
- 선물은 일제히 아래, 어제의 주도주가 더 아래. 다우 −0.79%, S&P −0.44%, 나스닥100 −0.77%. 마이크론 −2.8%, AMD·브로드컴·마벨 −1.3~2.1%. 10월 FOMC 인상 확률은 22%(CME 페드워치, FXStreet 인용).
1. 체크포인트 채점
10/6 PM이 걸어 둔 넷 (10/7 서울 마감)
축은 "금리 부담이 줄어든 날, 서울의 메모리 매도가 멈추는가, 실적 숫자와 상관없이 이어지는가"였습니다.
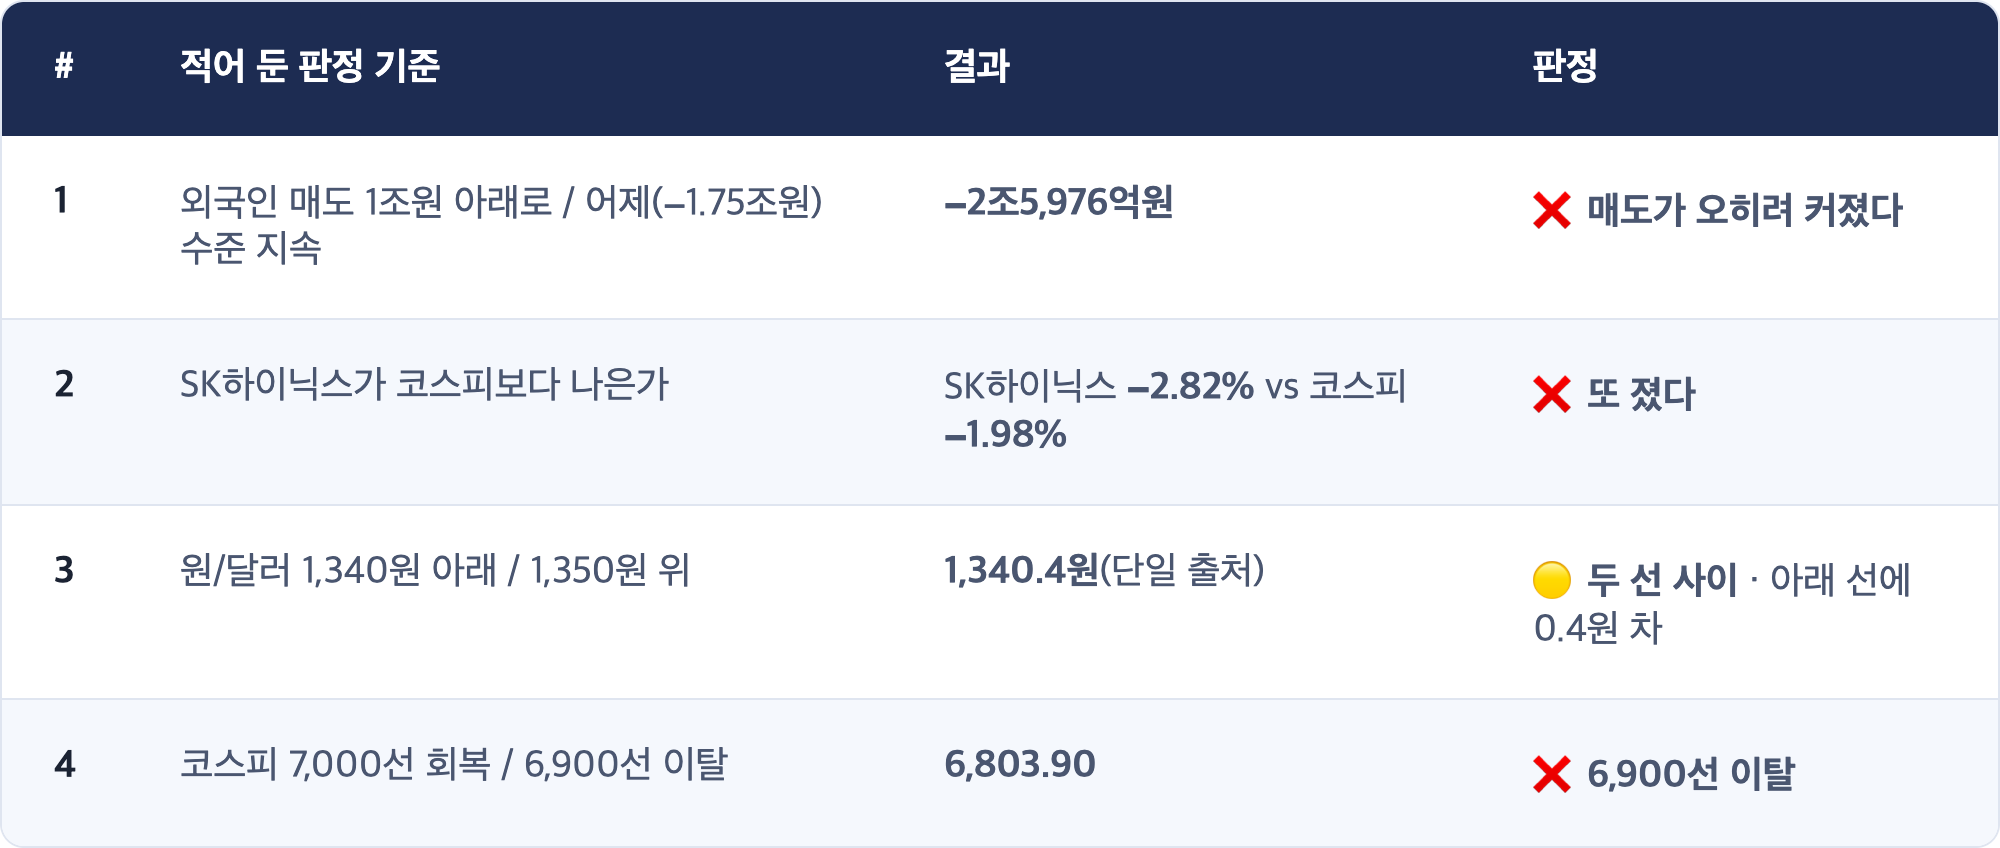
[해석] 10/6 PM의 해석표에서 "메모리 값 매기기가 진행 중" 칸에 들어갔습니다
10/6 PM은 "1번과 2번이 가장 정보량이 크다"고 적고, 매도가 이어지면서 SK하이닉스가 또 지면 메모리 값 매기기가 진행 중이라고 미리 적어 두었습니다. 결과는 정확히 그 칸입니다. 이틀간 외국인 매도 합계는 약 4조3,500억원 이고, 실적 발표 하루 전에도 줄지 않았습니다. "실적 숫자를 보고 판단하겠다"보다 "숫자와 상관없이 비중을 줄이겠다"에 가까운 움직임입니다.
다만 한 가지 "맞지 않는 숫자"는 이어집니다. 외국인이 2조6천억원을 팔았는데 원/달러는 1,343.6원에서 1,340.4원으로 오히려 내렸습니다(원화 강세). 이 환율은 서울신문 한 곳의 수치라 확정은 미룹니다. 사실이라면 외국인의 주식 매도 대금이 곧바로 달러로 바뀌어 나가지 않았다는 뜻일 수 있습니다. 왜 그런지는 아직 확인하지 못했습니다.
10/6 AM 중 미국 항목
10/6 PM에서 이미 채점했습니다(10년물 5.27% 🟡 · 3년물 입찰 스톱스루 ✅ · 마이크론 약 +0.2%로 나스닥 +0.45%에 못 미침 ❌). 여기서는 반복하지 않습니다.
2. 오늘의 핵심: 서울이 이틀 먼저 판 것을, 뉴욕 선물이 오늘 따라 팔고 있습니다
[사실] 아시아 10/7 마감 (밴쿠버 10/6 23:30 ~ 10/7 01:00 PDT)
[사실] 서울 수급 (10/7)
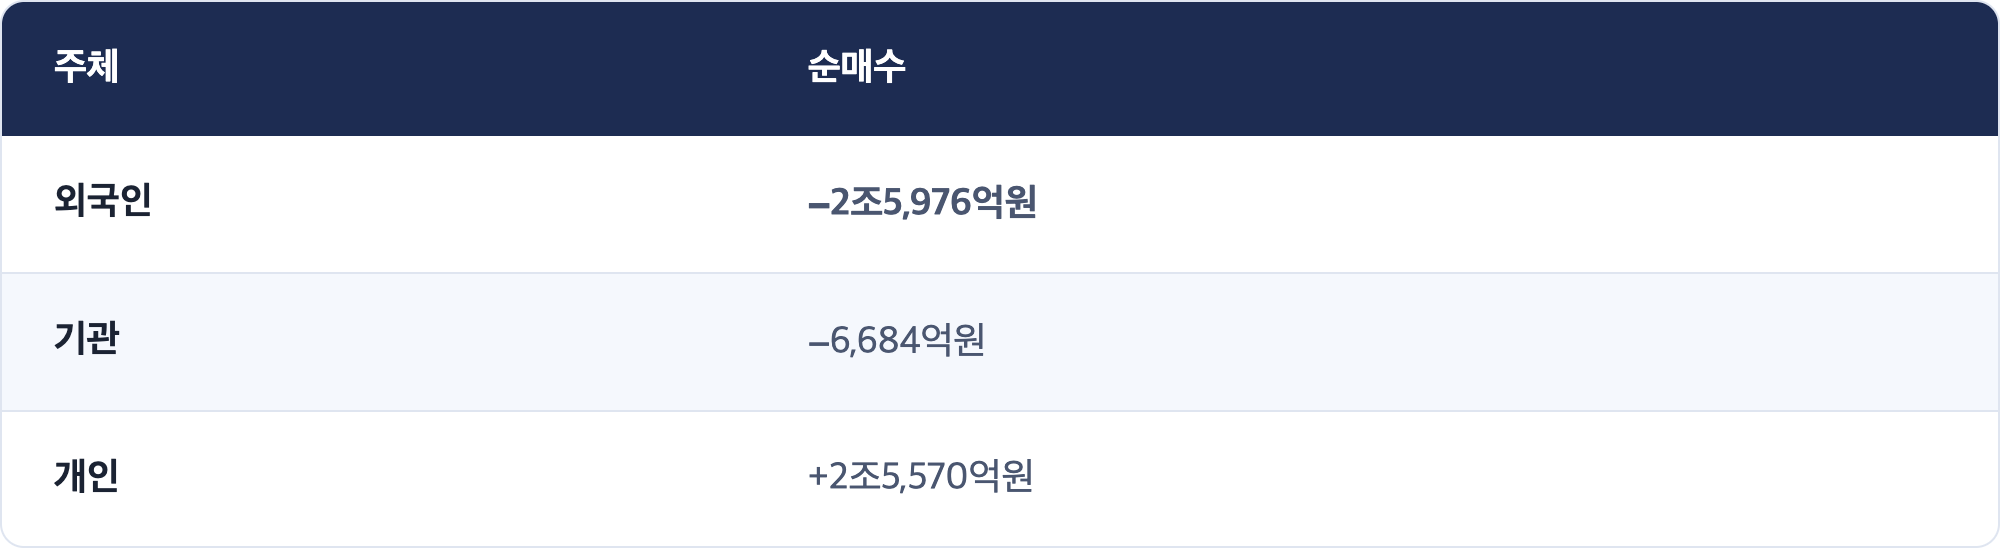
- 외국인 SK하이닉스 순매도: 약 2조822억원(단일 출처, 확인 필요). 이 숫자가 맞다면 외국인 전체 매도보다 SK하이닉스 한 종목 매도가 80% 이상입니다.
- SK하이닉스는 공매도 거래대금 1위(단일 출처).
- 그 밖에 삼성전기 −4.24%, 현대차 −3.45%. 거래대금 19조6,900억원.
[사실] 미국 프리장 반도체 (10/7, 08:42 ET 기준)
- 마이크론 −2.8%
- AMD·브로드컴·마벨 −1.3~2.1%. 어제 랠리를 앞에서 끈 종목들입니다.
★ [해석] 같은 방향, 다른 이유
서울은 화·수 이틀 동안 메모리를 팔았습니다. 그 이틀 동안 뉴욕은 최고치를 썼습니다. 오늘 아침 뉴욕 선물이 처음으로 서울과 같은 방향(반도체 약세)을 가리킵니다.
그런데 이유를 나란히 놓으면 다릅니다.
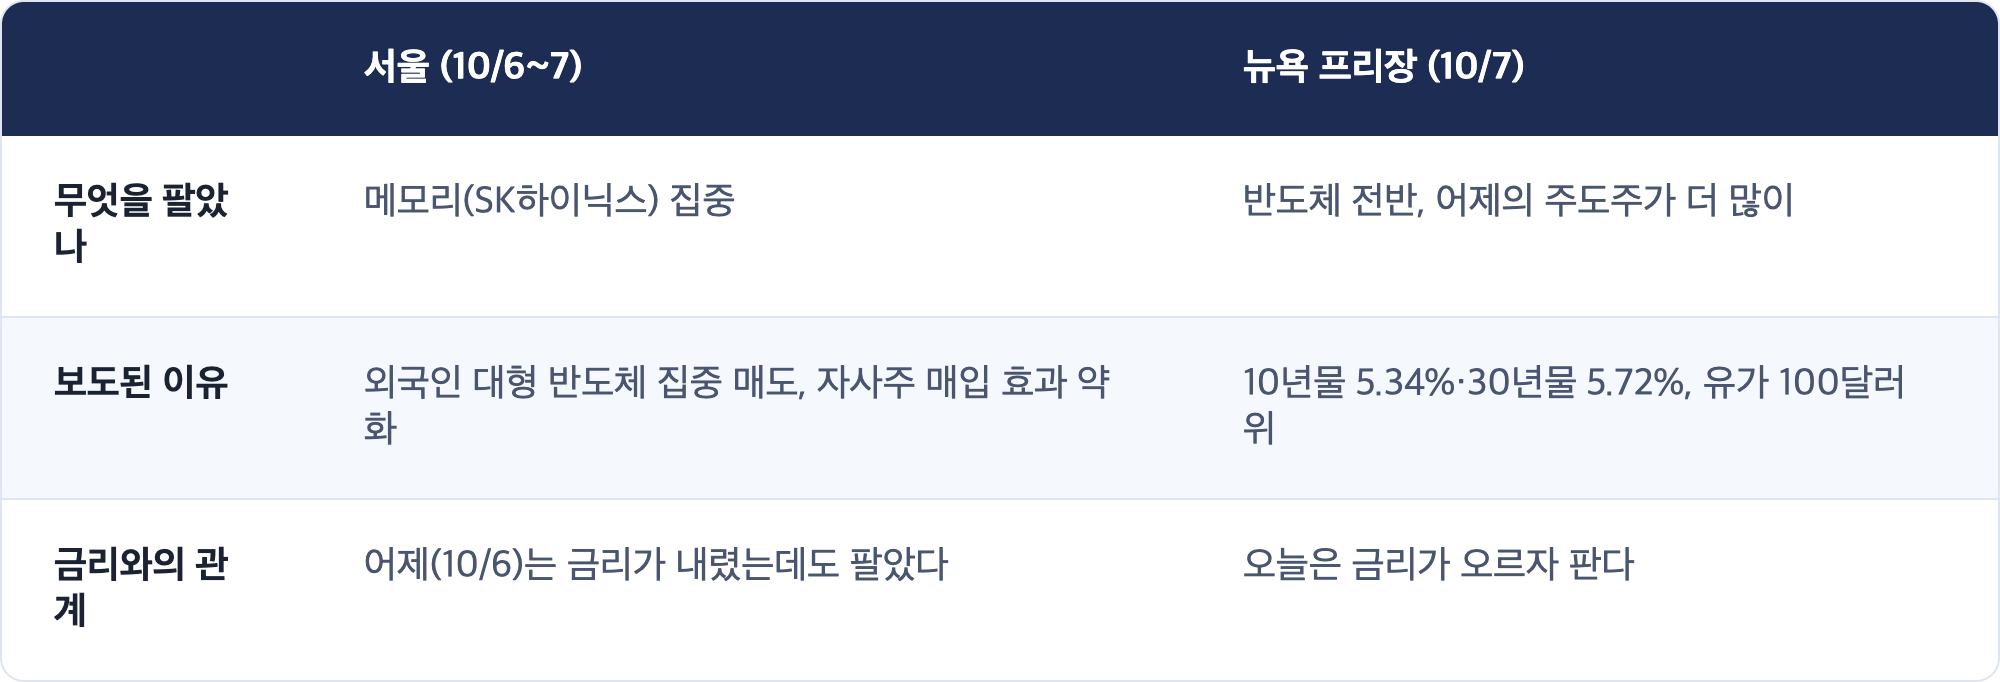
그래서 오늘 아침 뉴욕의 약세를 "서울의 메모리 걱정이 뉴욕에 번졌다"로 읽으면 과합니다. 지금까지 보도된 재료로는 뉴욕은 금리를 보고, 서울은 메모리를 보고 있습니다. 둘이 같은 날 같은 방향을 가리킨 것뿐일 수 있습니다.
두 이야기를 가르는 단서는 오늘 마이크론과 나스닥의 차이 입니다. 금리 때문이라면 반도체 전반이 비슷하게 빠지고 마이크론이 유독 약할 이유는 없습니다. 마이크론이 나스닥보다 1%p 넘게 더 빠지면, 서울이 이틀 먼저 본 "메모리 값 매기기"가 뉴욕에서도 시작됐다는 쪽으로 무게가 옮겨 갑니다.
3. 미국 변수: 어제 내린 금리를 하루 만에 다 돌려받았습니다
[사실] 미국 프리장 (10/7 08:42 ET 기준, Reuters)
[사실] 오늘 미국 일정 (PDT)
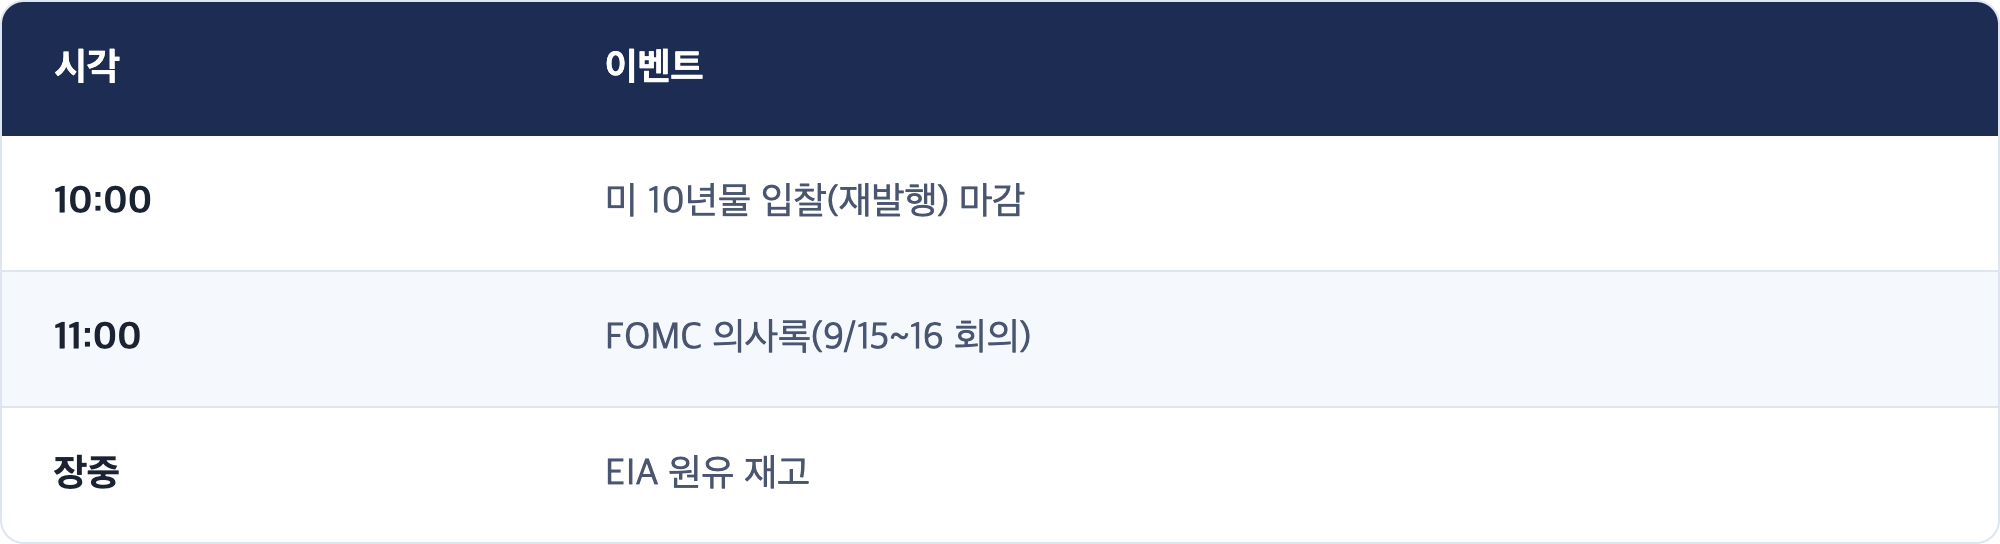
★ [해석] 하루 만의 되돌림이 말해 주는 것
어제 10년물은 −4bp, 3년물 입찰은 스톱스루로 "이 금리면 사겠다는 돈이 있다"를 처음 확인했습니다. 그런데 오늘 아침 그 하락폭을 하루 만에 다 돌려받았고, 30년물은 오히려 새 고점입니다. 어제의 "숨 돌림"은 방향 전환이 아니라 쉬어 가기였을 가능성이 커졌습니다.
오늘은 그 판정을 두 번 받습니다. 10:00 PDT 10년물 입찰은 어제 3년물보다 긴 만기라 "긴 금리를 누가 사 주는가"를 더 직접 묻습니다. 한 시간 뒤 FOMC 의사록은 9월 25bp 인상 때 위원들이 "한 번 더"를 얼마나 강하게 말했는지를 보여 줍니다. 입찰에 꼬리가 붙고 의사록이 매파적이면 금리 상승에 두 번 기름을 붓는 셈이고, 반대면 오전의 되돌림이 하루짜리로 끝날 수 있습니다.
4. 거시 배경: 유가가 다시 100달러를 넘었고, 유럽은 재정 걱정까지 겹쳤습니다
[사실] (10/7 미국 개장 전)
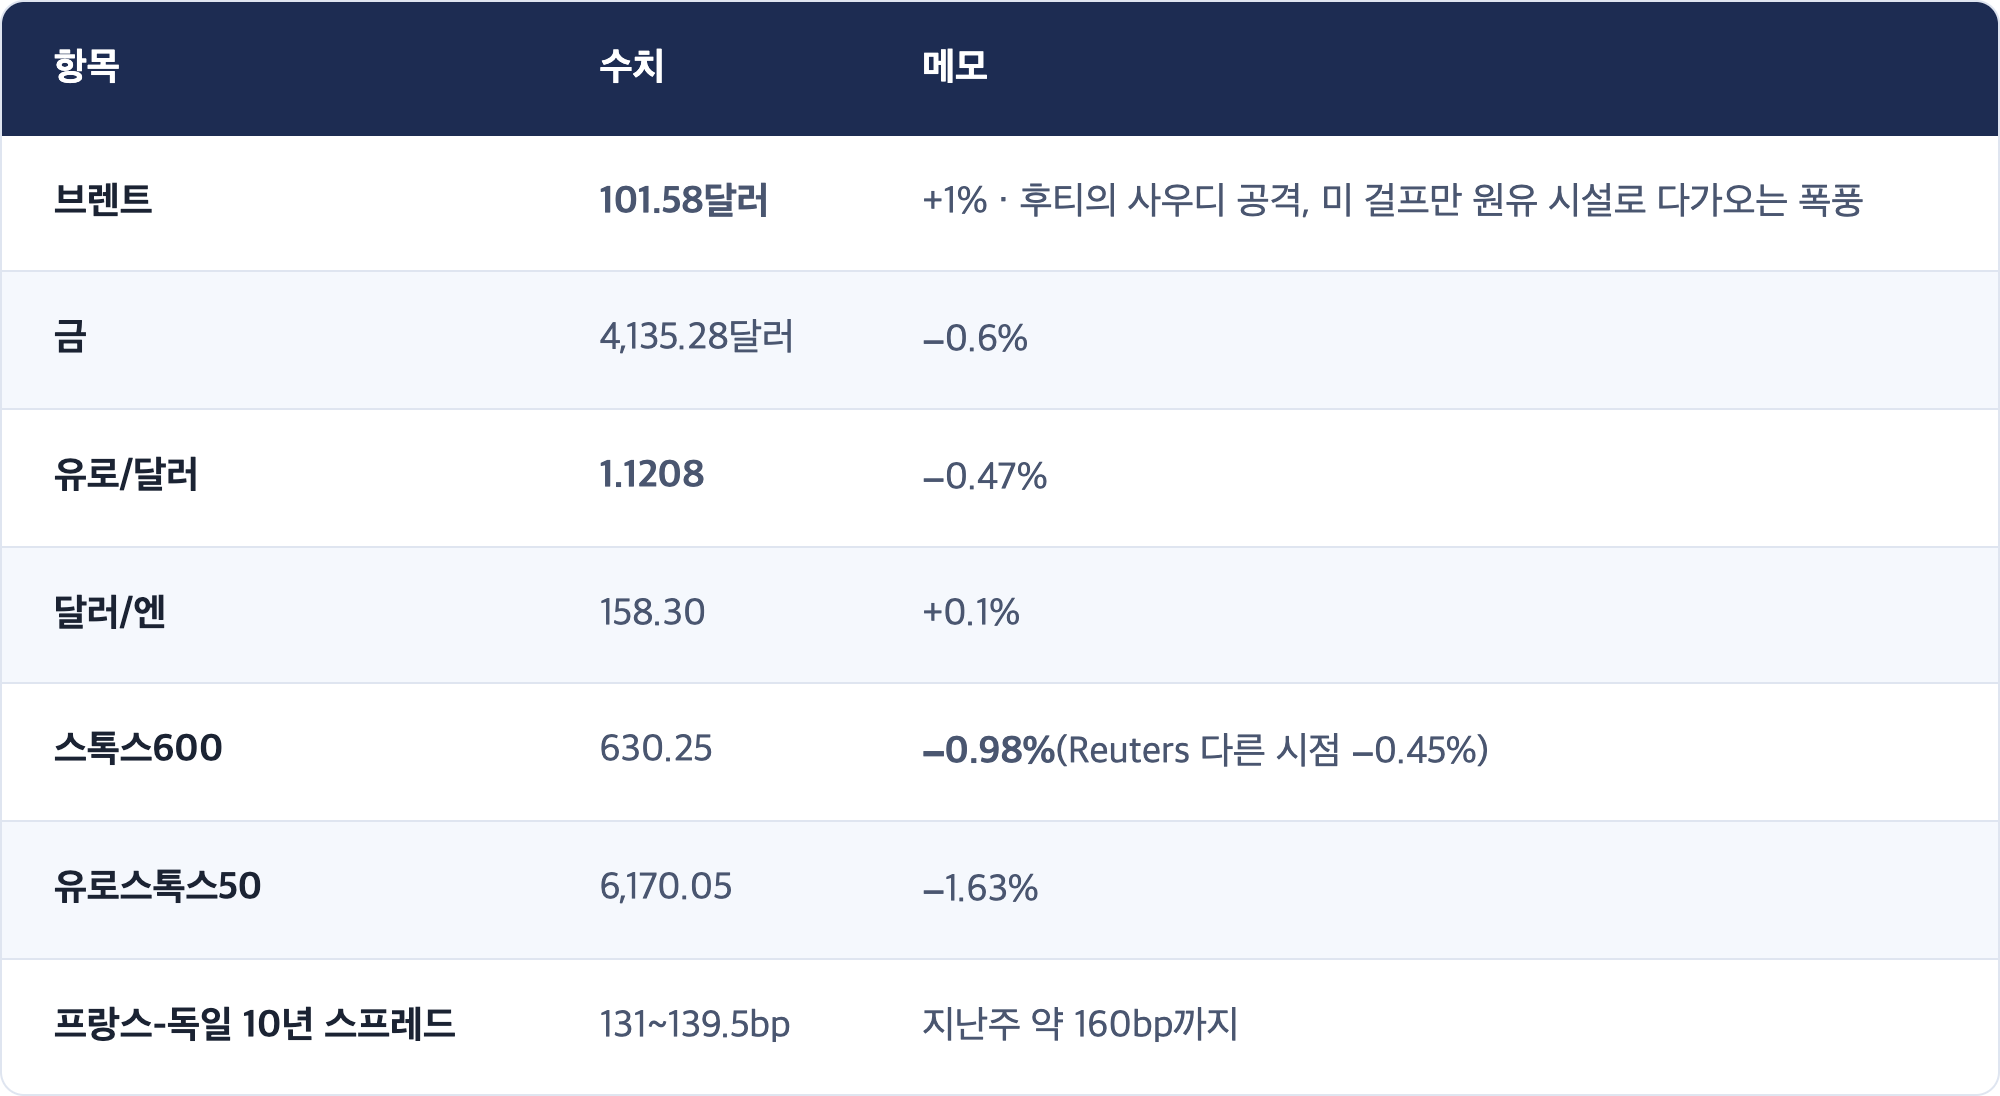
[해석] 유럽은 "에너지 + 재정"을 동시에 받았습니다
유가가 오르면 유럽은 수입 물가 부담이 커지고, 그러면 유럽중앙은행이 금리를 더 올릴 수 있다는 기대가 생깁니다. 그 기대가 이미 빚 부담이 큰 프랑스 국채를 누릅니다. 오늘 유로가 약해지고 달러가 강해진 것은 이 조합 때문입니다. 미국 입장에서는 달러 강세 + 유가 상승 + 긴 금리 상승 세 가지가 한 방향으로 겹친 아침입니다.
5. 오늘 미국장 (10/7 수 PDT) 프리뷰
축
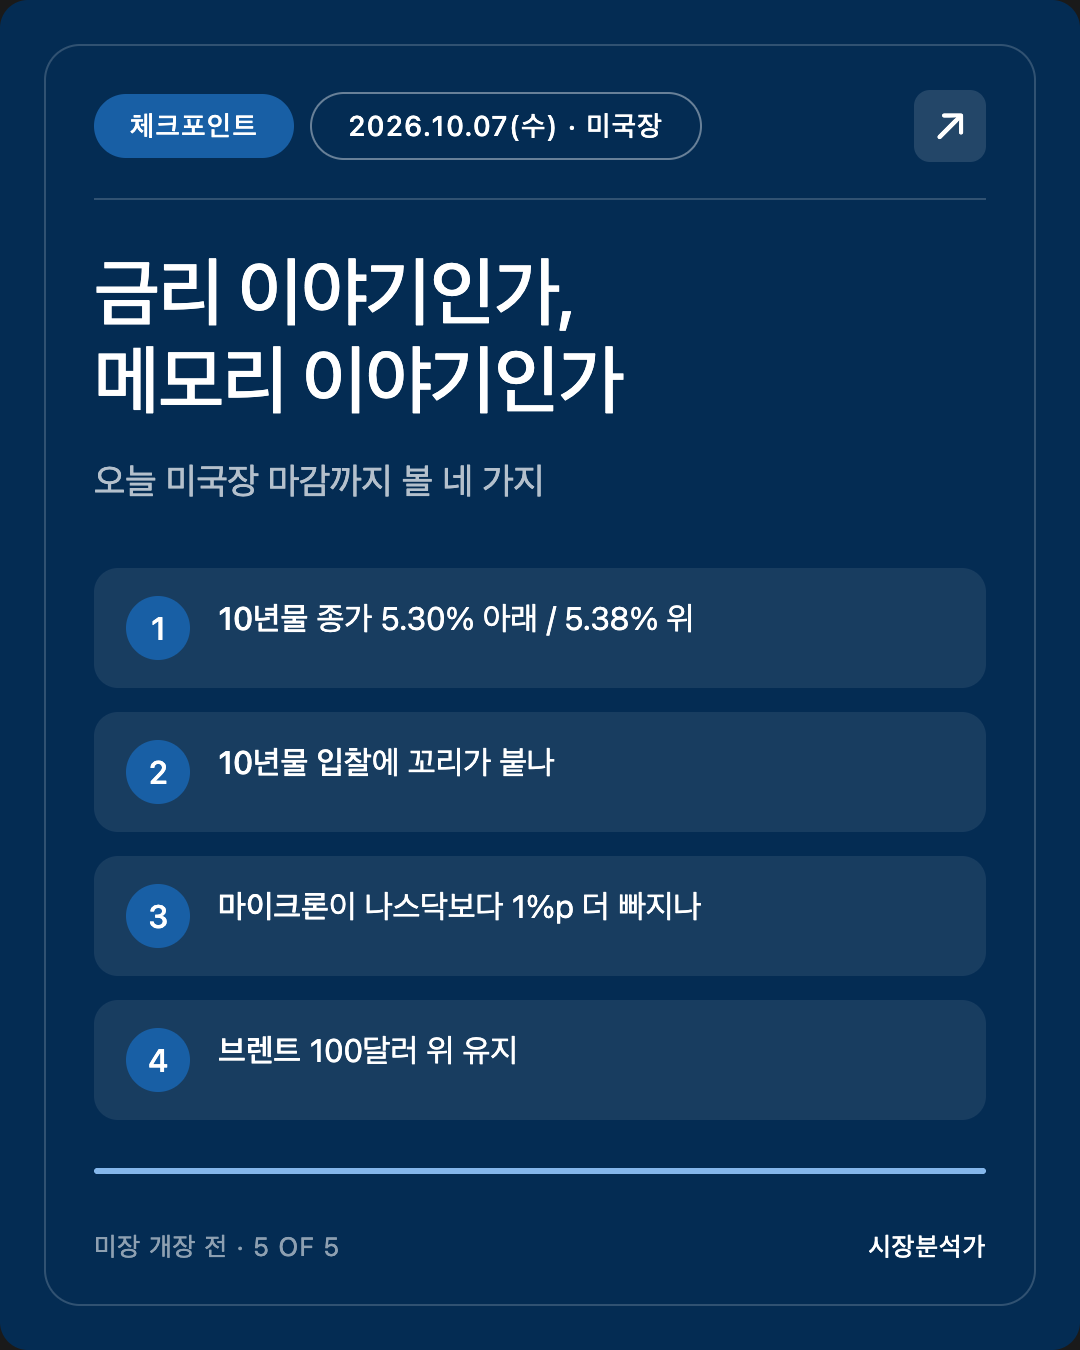
넷은 "오늘의 하락이 금리 이야기인가, 메모리 이야기인가"를 가립니다. 답은 내일 아침 삼성 실적을 받는 서울의 배경이 됩니다.
✅ 체크포인트 4 (오늘 미국 마감 기준)
- 10년물 종가 5.30% 아래 / 5.38% 위. 아래면 오전 되돌림이 하루짜리, 위면 새 고점 시험.
- 10년물 입찰에 꼬리가 붙는가. 낙찰 금리가 직전 시장 금리보다 높으면(테일) 긴 금리를 사 줄 돈이 모자라다는 신호. (가장 중요)
- 마이크론이 나스닥보다 1%p 넘게 더 빠지는가. 넘으면 메모리 이야기, 비슷하면 금리 이야기.
- 브렌트 종가 100달러 위 유지 / 아래로 복귀.
[해석] 가장 정보량이 큰 조합은 2번과 3번 입니다. 입찰은 무난한데 마이크론만 약하면 "서울이 본 것을 뉴욕도 보기 시작했다", 입찰에 꼬리가 붙고 반도체 전반이 고르게 빠지면 "아직은 금리 이야기"입니다.
6. 공부 노트: 국채 "재발행(reopening)"은 무엇인가
개념
미 재무부는 10년물을 매달 새로 찍지 않습니다. 분기 첫 달(2·5·8·11월)에 새 10년물을 발행하고, 그다음 두 달은 이미 나와 있는 그 채권을 같은 조건(같은 만기일·같은 표면이자)으로 더 파는 방식을 씁니다. 이것이 재발행입니다. 오늘 입찰이 바로 그 재발행입니다.
비유
이미 인기 있는 책을 2쇄, 3쇄 찍는 것과 비슷합니다. 내용(조건)은 같고 권수만 늘어납니다. 같은 책이 시장에 많을수록 사고팔기 쉬워집니다(유동성).
실제 사례
어제 3년물 입찰은 낙찰 금리 4.932%로 시장 금리보다 0.2bp 낮게 끝났습니다(스톱스루). "더 낮은 금리에도 사겠다"는 수요가 넘쳤다는 뜻입니다. 오늘 10년물에서 그 반대(테일)가 나오면 "3년은 괜찮은데 10년은 부담스럽다", 곧 긴 돈을 빌려줄 때 요구하는 웃돈(기간 프리미엄)이 커지고 있다는 신호로 읽습니다.
한 줄 요약
재발행 입찰은 "같은 채권을 더 팔 때도 사 줄 사람이 있는가"를 묻는 시험이고, 오늘은 그 시험이 30년물 22년 최고치 한가운데서 치러집니다.
7. 정정·미해결
정정
- 없음. (10/6 PM의 서울 해석표가 그대로 맞았습니다.)
출처 차이 (본문 채택값 명시)
- 미국 선물: FXStreet 08:43 GMT 기준 다우 −0.14%·S&P 보합 → Reuters 08:42 ET 업데이트 다우 −0.79%·S&P −0.44%·나스닥100 −0.77%. 시점이 늦은 Reuters 채택.
- 스톡스600: −0.45%(Reuters 본문) ~ −0.98%(MarketScreener 시세). 장중 시점 차이로 범위 표기.
- 달러지수: +0.33%(102.18) vs +0.63%. 시점 차이.
- 프랑스-독일 스프레드: 131bp vs 139.5bp. 시점 차이.
- DAX: 25,123(−321p) 단일 출처라 본문 표에서 제외.
🔲 미확인
- 원/달러 10/7 종가 1,340.4원은 서울신문 한 곳. 교차 확인 못 함.
- 외국인 SK하이닉스 순매도 2조822억원 단일 출처.
- 삼성전자 3분기 잠정실적 컨센서스 미확보.
- 대만 가권지수 10/7 종가 미확보.
- 10년물 입찰 규모 미확인.
8. 이벤트 캘린더 (PDT 기준)
Sources
- 서울신문: 삼성전자·SK하이닉스 밀린 코스피, 이틀 연속 하락 (10/7)
- 녹색경제신문: 외국인 현·선물 동향
- 톱스타뉴스: 공매도 브리핑 SK하이닉스
- 日本経済新聞: 日経平均終値648円安 (10/7)
- Trading Economics: Hong Kong Stock Market
- Reuters via Investing.com: Wall St futures slip as yields and oil rebound; Fed minutes in focus
- MarketScreener: European shares, euro fall as energy shock, fiscal worries bite
- FXStreet: Dow Jones futures fall as US Treasury yields rebound ahead of FOMC Minutes
- TFTC: Treasury auctions, 10-year note
- Investing.com: FOMC minutes, crude oil inventories among economic data due Wednesday
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.