2026.10.08(목) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
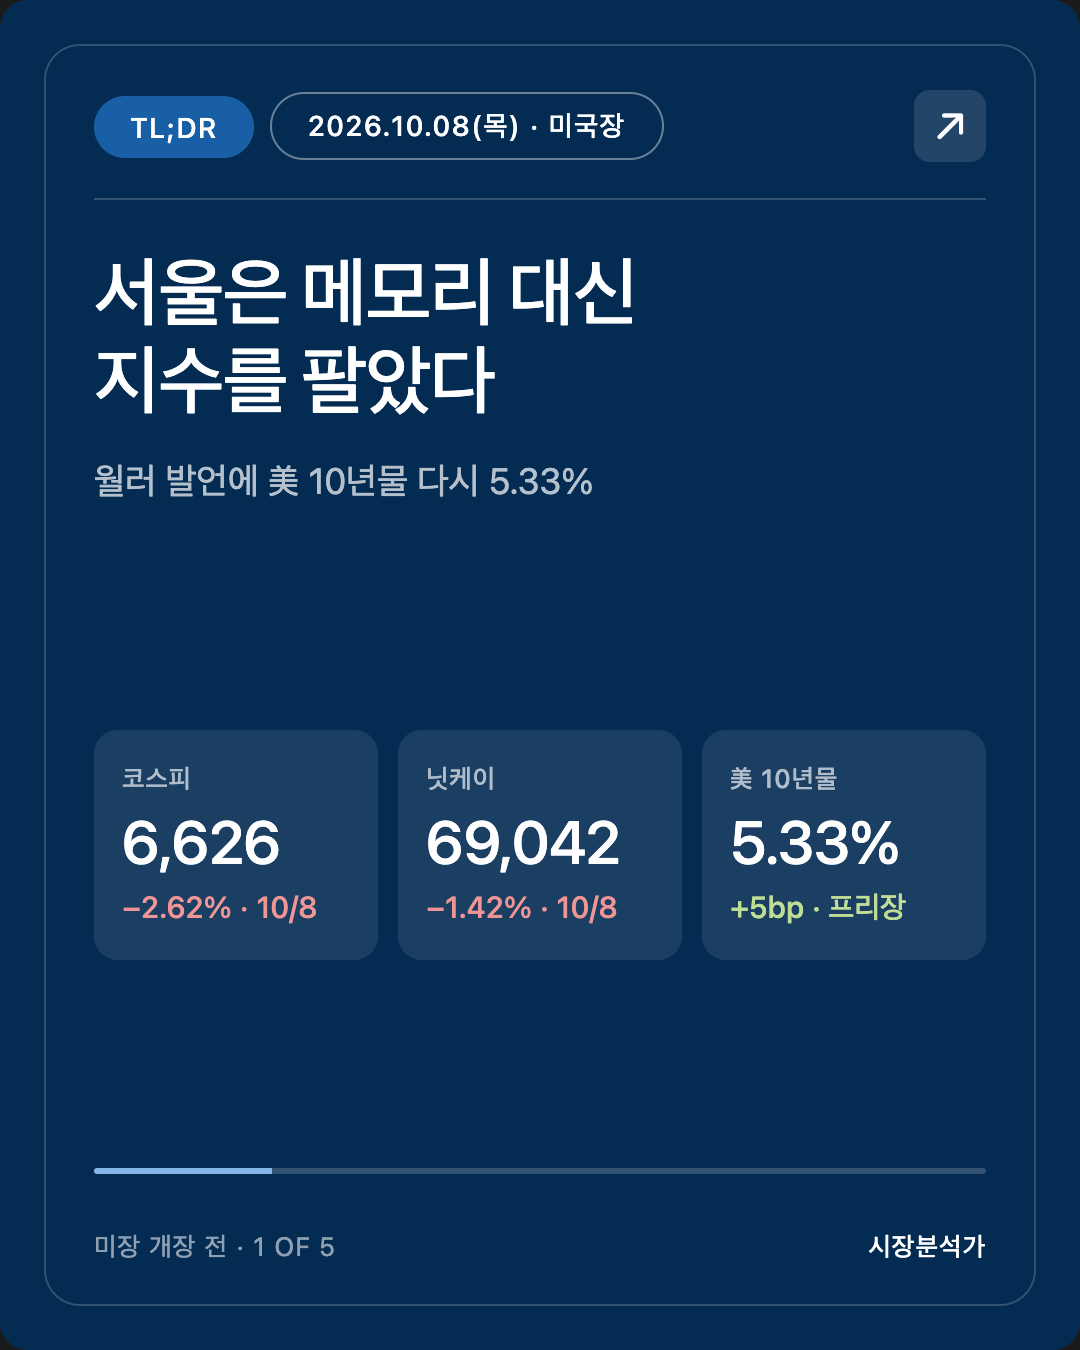
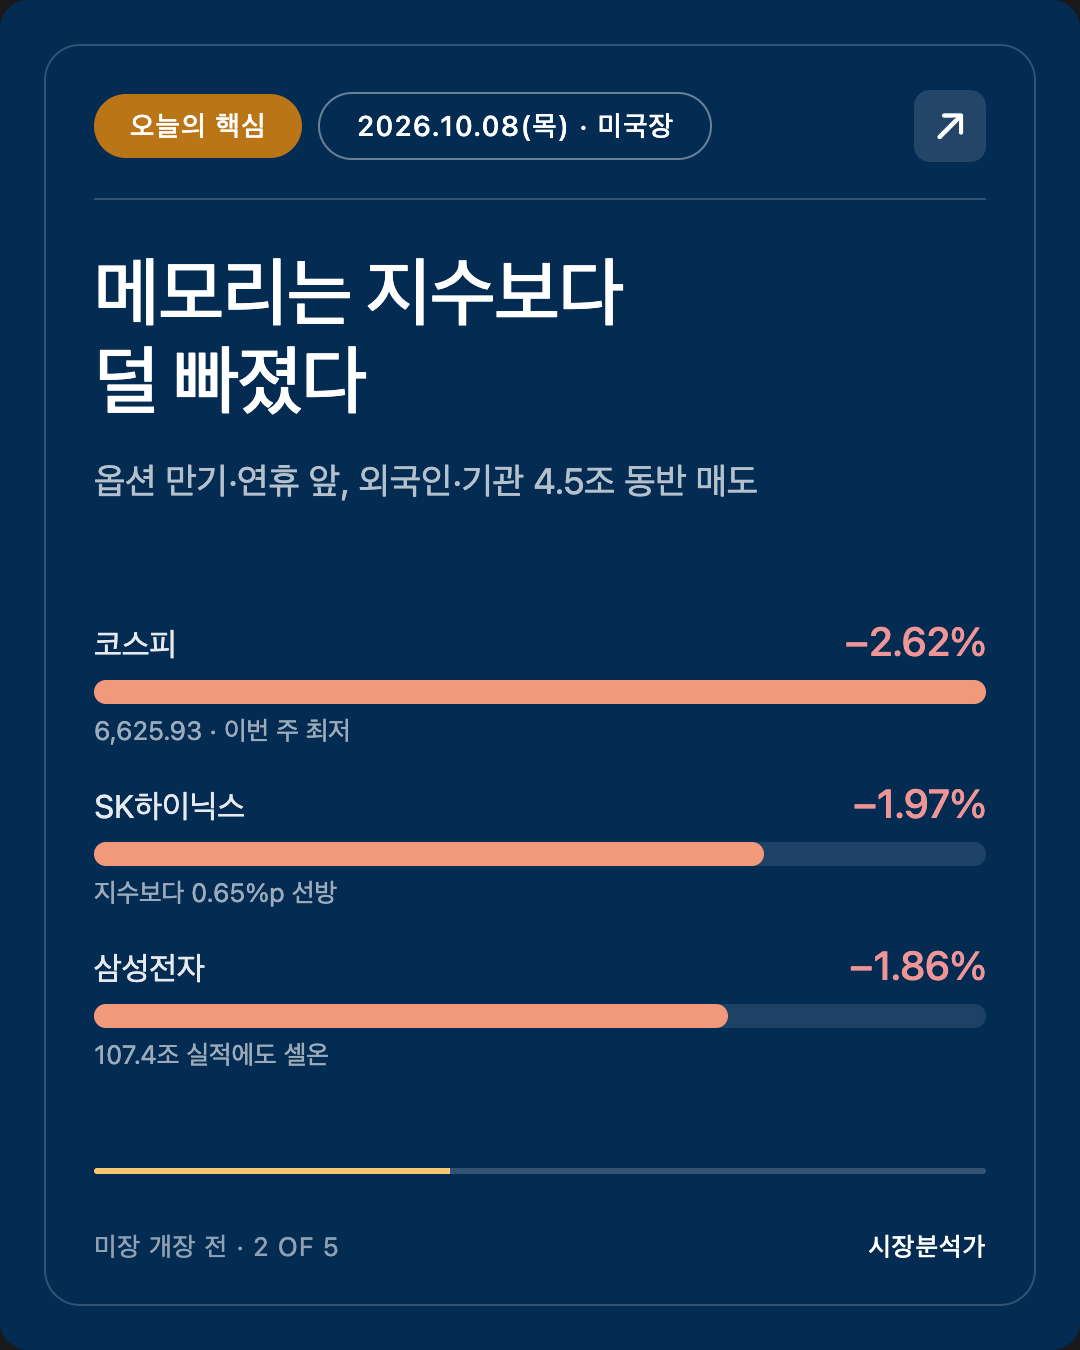
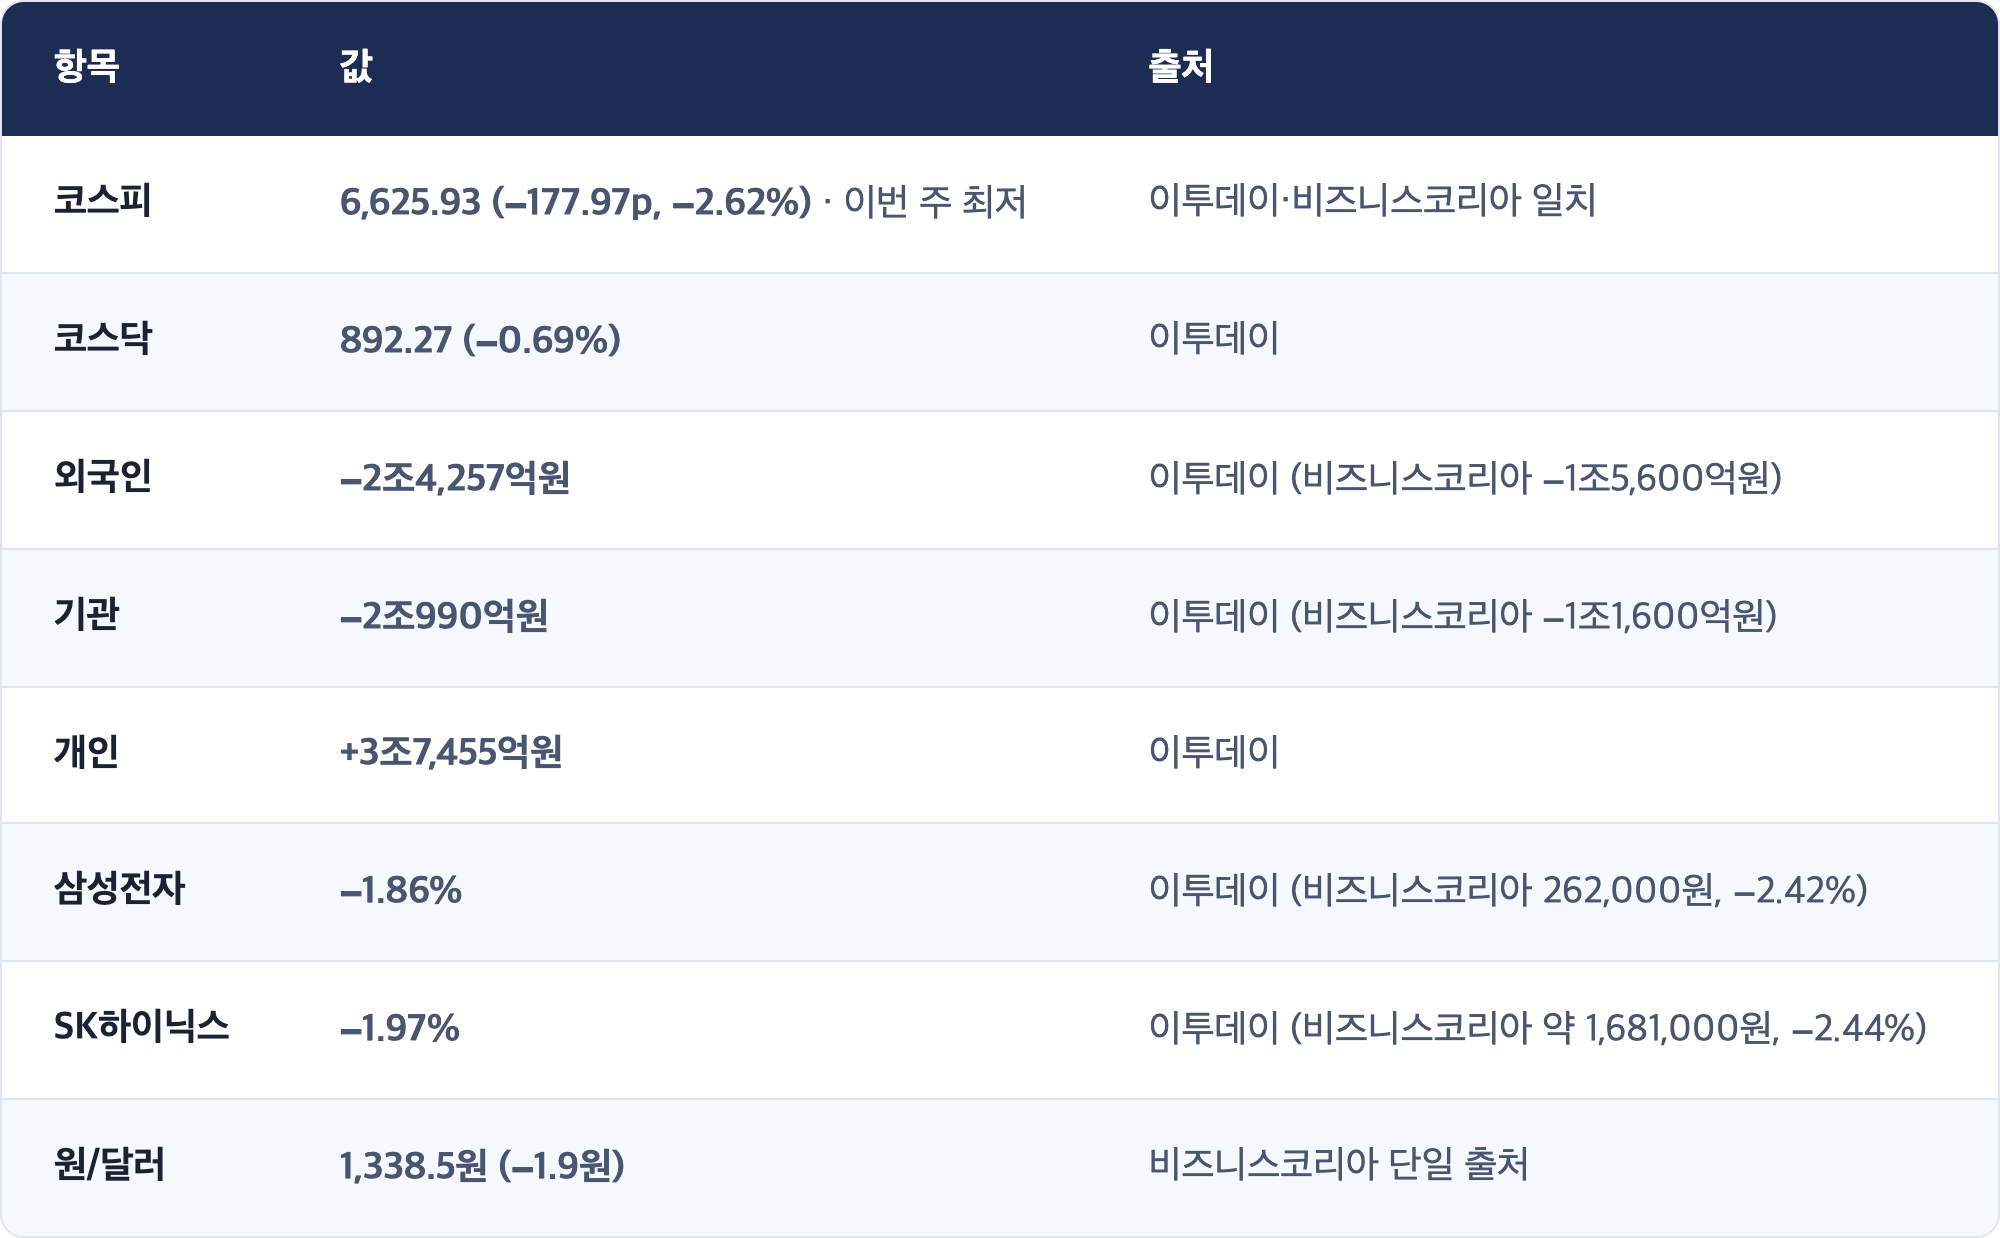
서울은 사흘 연휴를 앞두고 크게 밀렸습니다. 코스피는 6,625.93(−2.62%) 으로 마감해 이번 주 최저치로 내려왔습니다. 외국인과 기관이 함께 팔았고(이투데이 집계 외국인 −2조4,257억원, 기관 −2조990억원), 개인이 3조7,455억원 을 받아냈습니다. 아침에 삼성전자가 국내 기업 첫 분기 영업이익 100조원(107조4천억원)을 발표한 날입니다.
그런데 이번 하락은 이틀 전과 모양이 다릅니다. SK하이닉스(−1.97%)와 삼성전자(−1.86%)가 지수보다 덜 빠졌습니다. 이틀 동안 메모리를 집중적으로 팔던 매도가 오늘은 대형주 전반으로 퍼졌습니다. 월간 옵션 만기일과 연휴 앞 위험 줄이기가 겹친 하루였습니다.
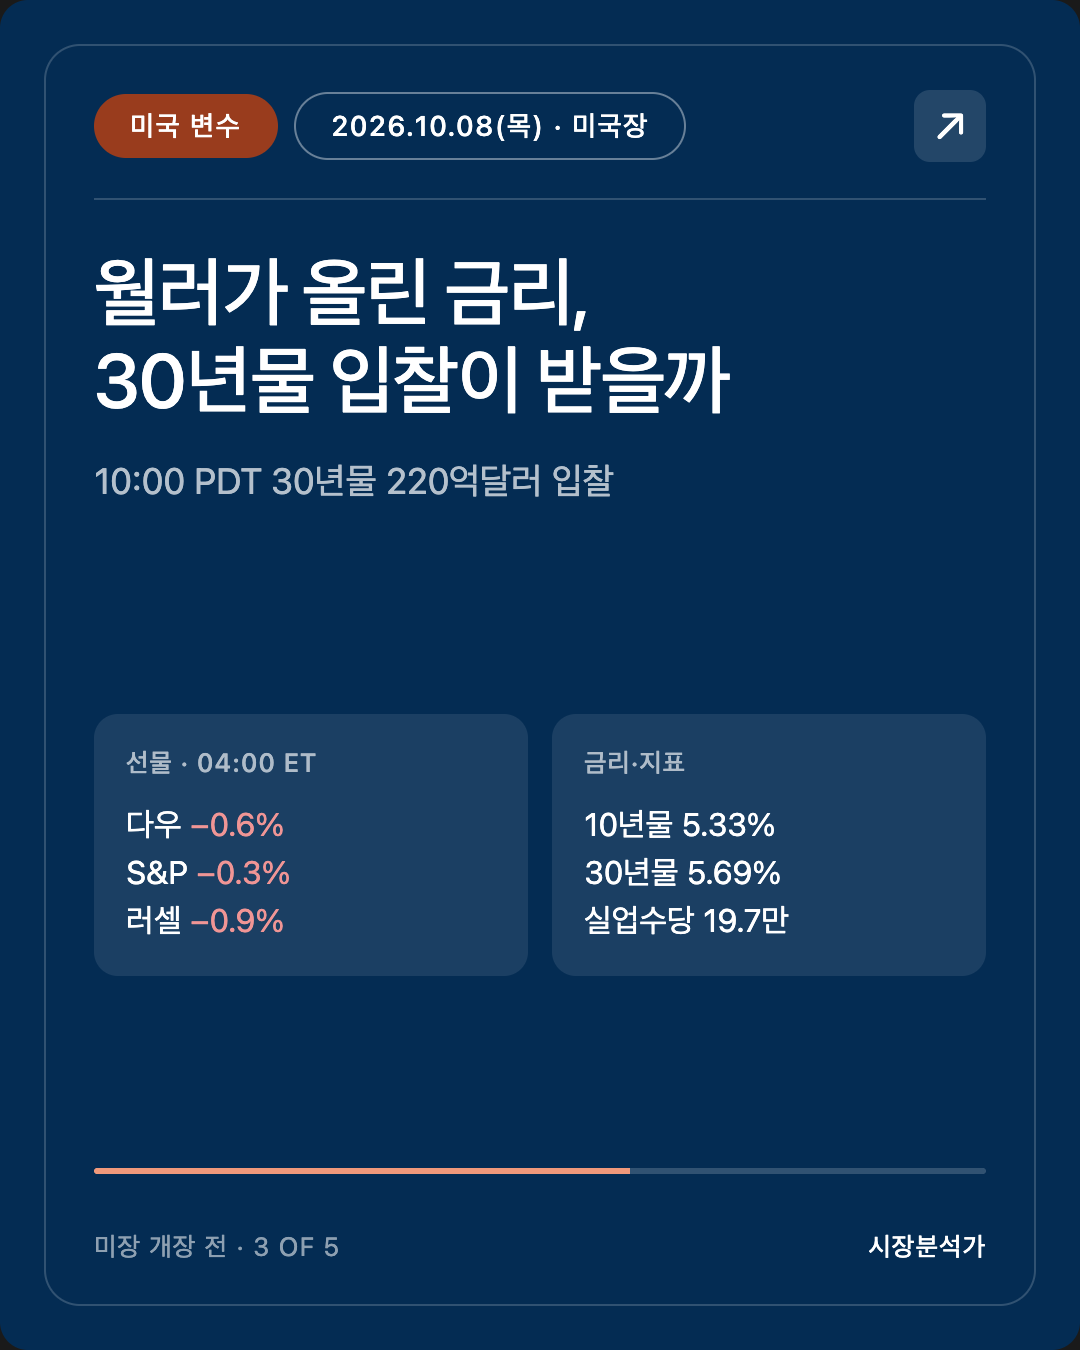
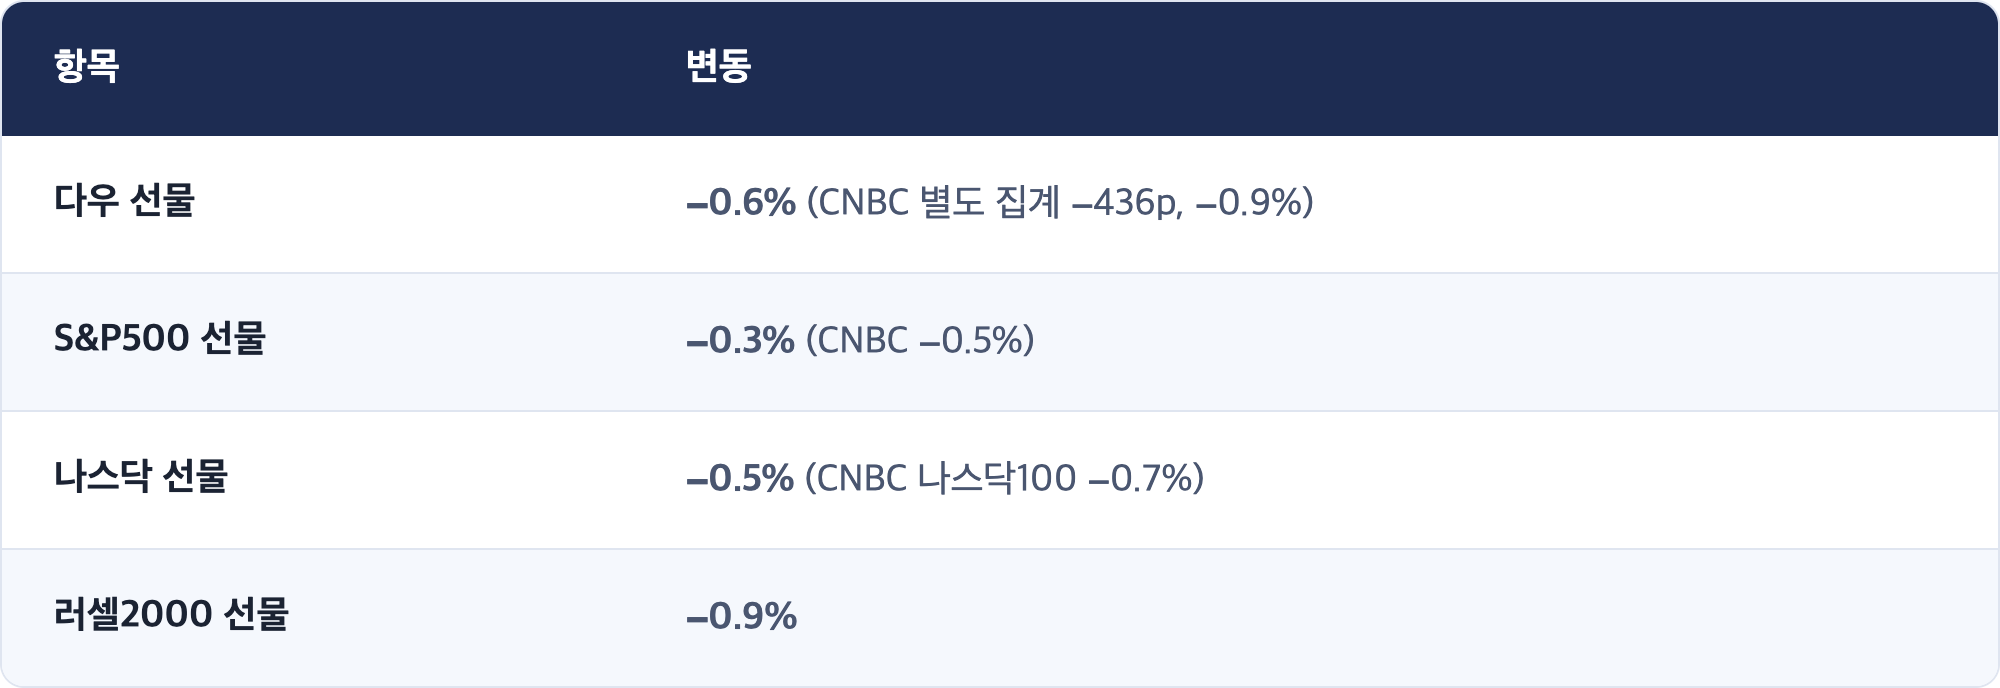
밤사이 미국에서는 연준 월러 이사가 "추가 인상이 필요하다"고 말했고, 미 10년물 금리는 5.33% 로 다시 올라왔습니다. 30년물은 5.69% 입니다. 미국 선물은 다우 −0.6%, S&P500 −0.3%, 나스닥 −0.5%, 러셀2000 −0.9%(04:00 ET 기준)입니다. 오늘 미국장의 질문은 이것입니다. 월러가 올려 놓은 금리를, 오후 30년물 입찰이 어제 10년물처럼 받아내는가.
안녕하세요, 캔서방입니다. 2026.10.08(목) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-08 05:50 PDT (한국 10/8 21:50 KST)
기준: 서울 10/8 마감 + 도쿄 10/8 마감 + 유럽 10/8 장중 + 미국 10/8 선물(04:00 ET 전후) + 미 주간 실업수당 청구(08:30 ET 발표)
🟢 예약 05:30 PDT, 작업 시작 05:43 PDT. 미국 수치는 개장 전 선물·프리장 기준 입니다.
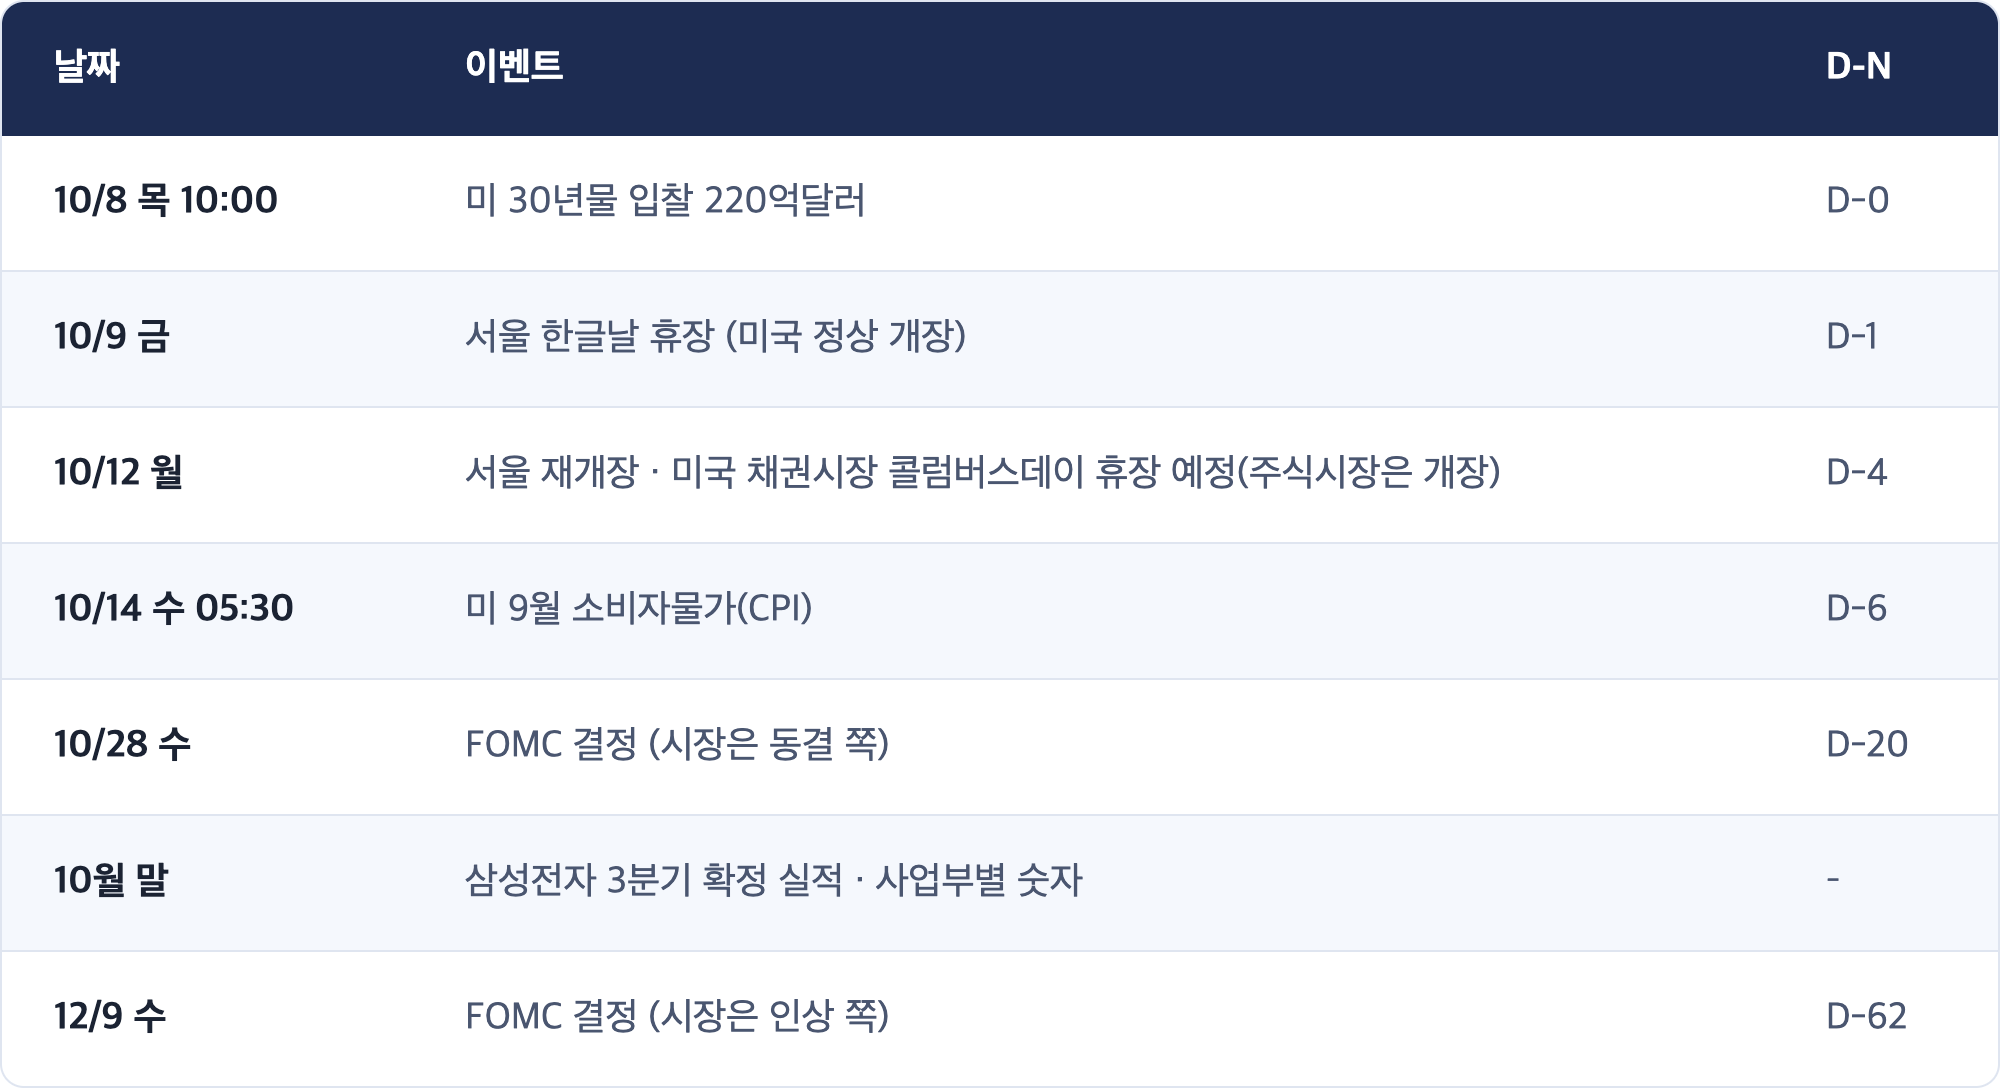
🟡 오늘 미국은 10:00 PDT 30년물 입찰(220억달러) 이 있습니다. 서울은 내일(10/9 금) 한글날 휴장이라 오늘이 이번 주 마지막 거래일 이었고, 다음 거래일은 10/12(월)입니다.
⚡ TL;DR
- ★ 서울은 메모리가 아니라 지수를 팔았습니다. 코스피 6,625.93(−2.62%) vs SK하이닉스 −1.97%·삼성전자 −1.86%(이투데이). 외국인 −2조4,257억원, 기관 −2조990억원, 개인 +3조7,455억원. 코스닥은 892.27(−0.69%) 로 덜 빠졌습니다.
- ★ 도쿄도 이틀째 밀렸습니다. 닛케이 69,042.11(−1.42%), 토픽스 4,091.46(−1.51%)(CNBC). 7만선 아래로 내려왔습니다.
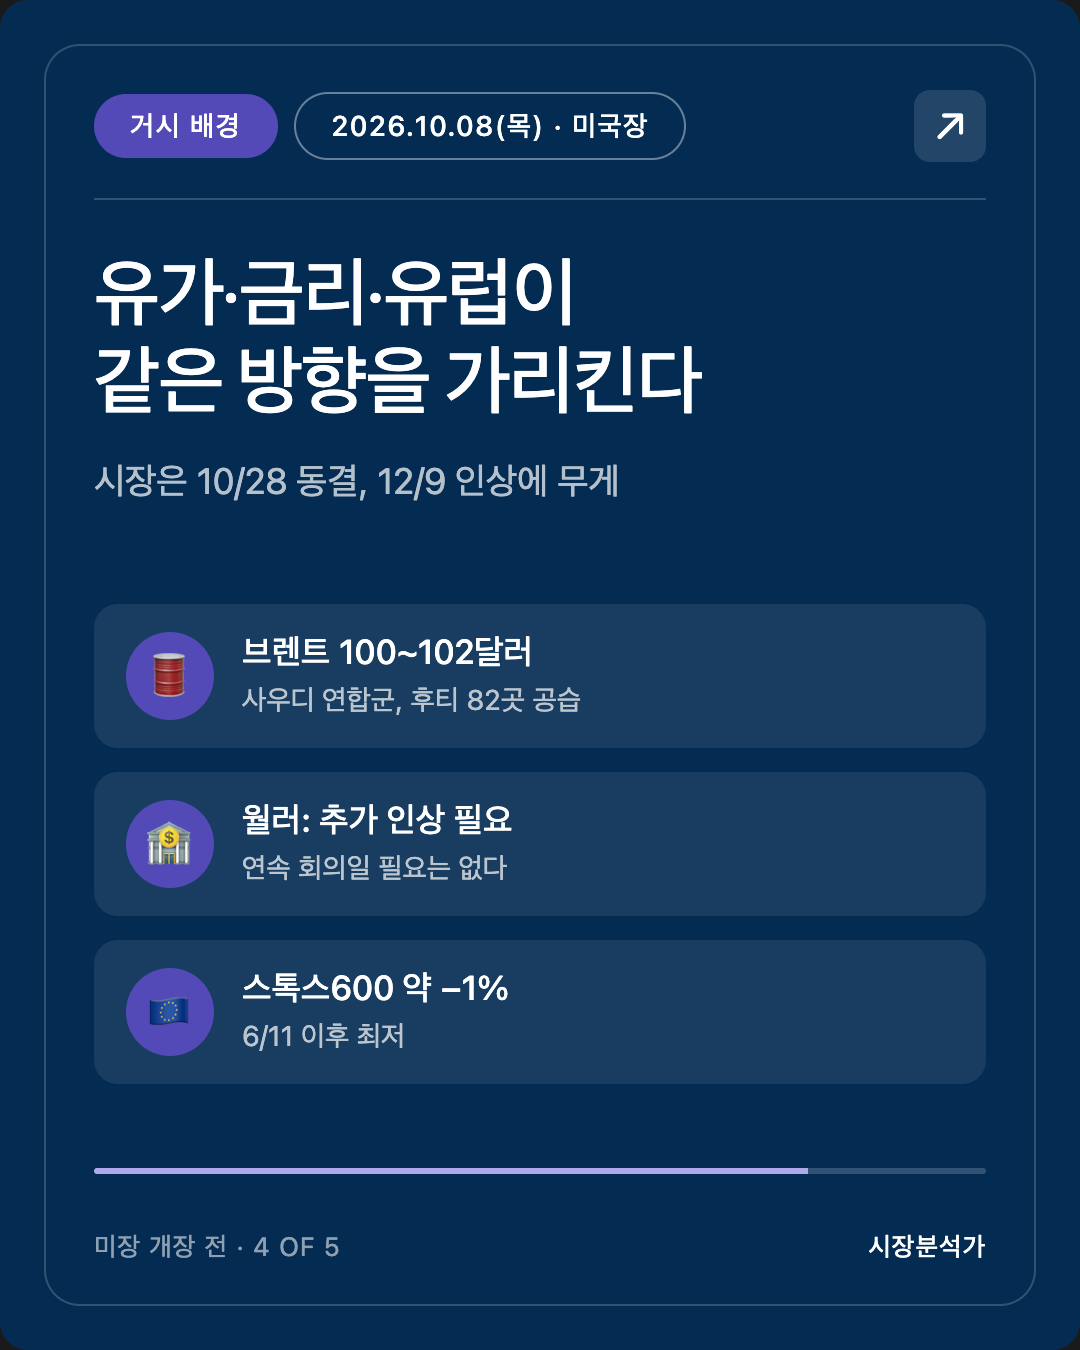
- ★ 월러가 금리를 다시 밀어 올렸습니다. "인상이 연속 회의일 필요는 없지만, 받아들일 만한 기간 안에는 있어야 한다." 10년물 5.33%(+5bp), 30년물 5.69%(+3bp). 시장은 10/28 동결, 12/9 인상 쪽에 가격을 걸고 있습니다(CNBC).
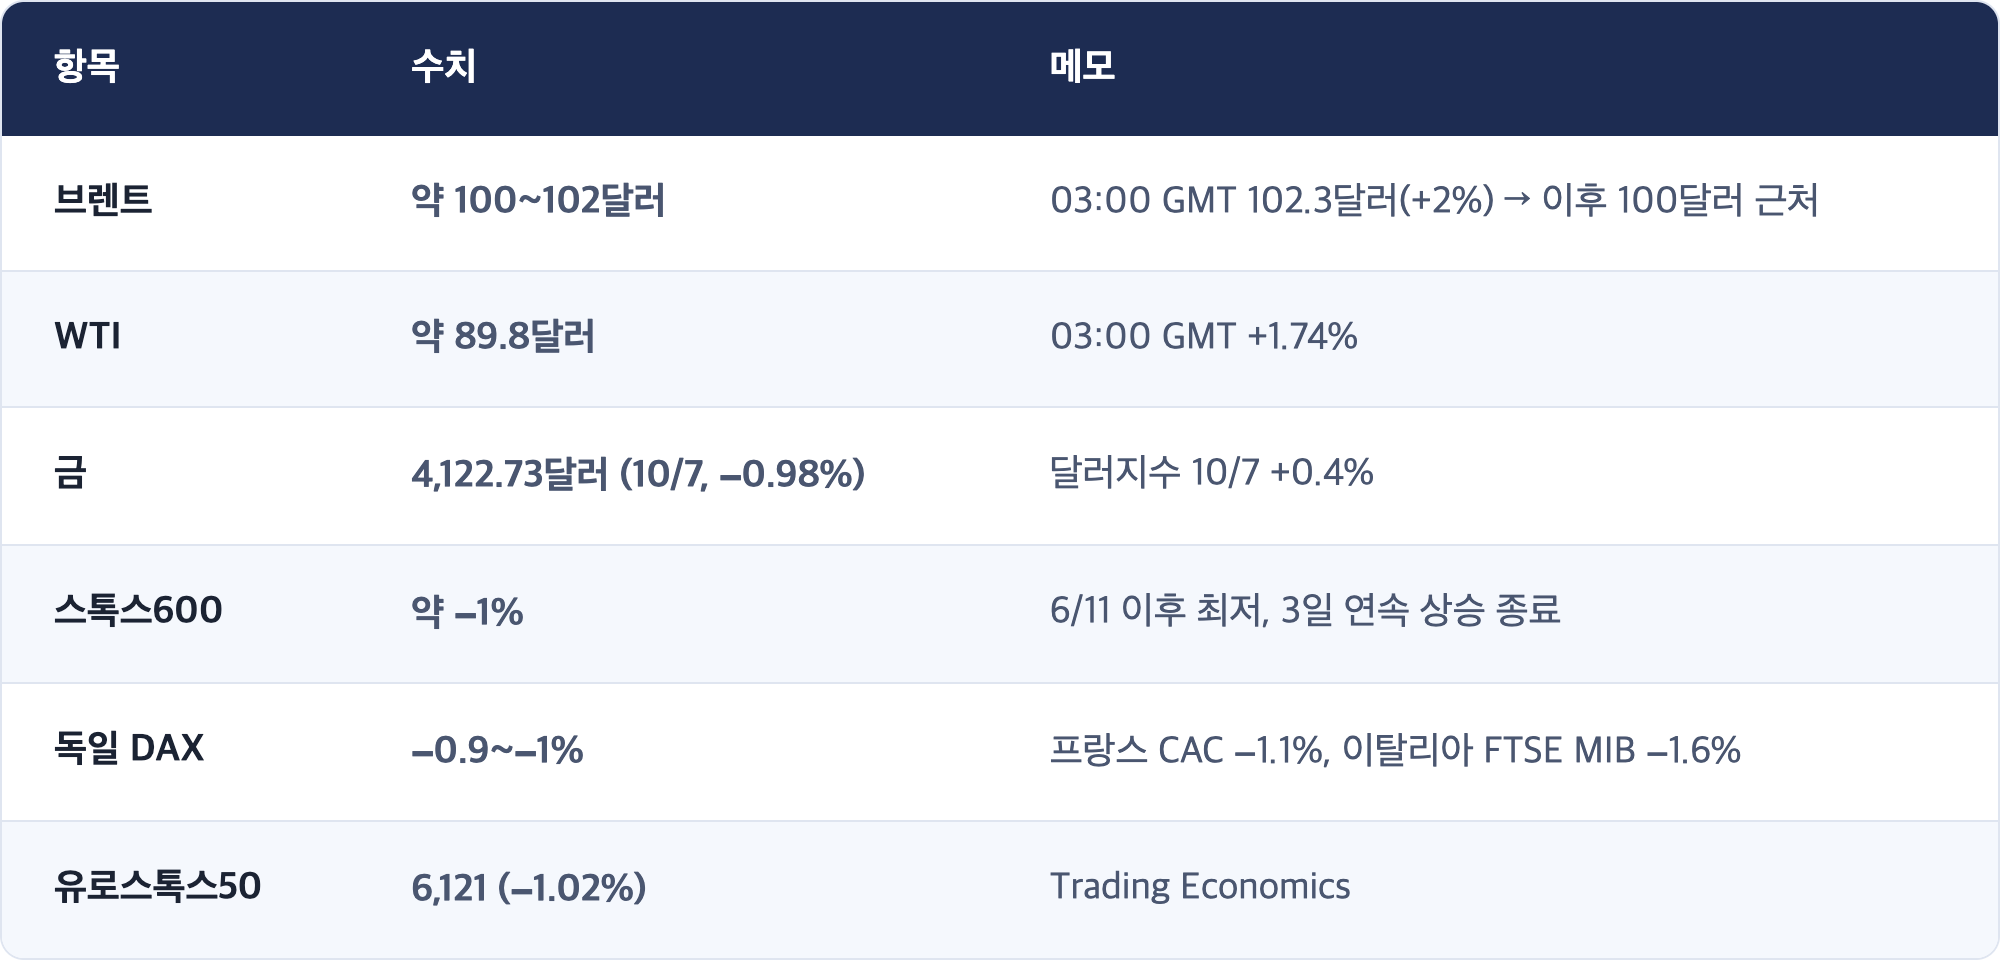
- 유럽은 6월 이후 최저. 스톡스600 약 −1%(6/11 이후 최저), 독일 DAX −0.9~−1%. 브렌트는 100~102달러 사이.
- 고용은 버팁니다. 신규 실업수당 청구 19만7천건(예상 20만건). 계속 청구는 171만6천건(예상 170만8천건). 해고는 적고, 채용이 활발하다는 뜻은 아닙니다.
1. 체크포인트 채점
10/7 PM이 걸어 둔 넷 (10/8 서울 마감)
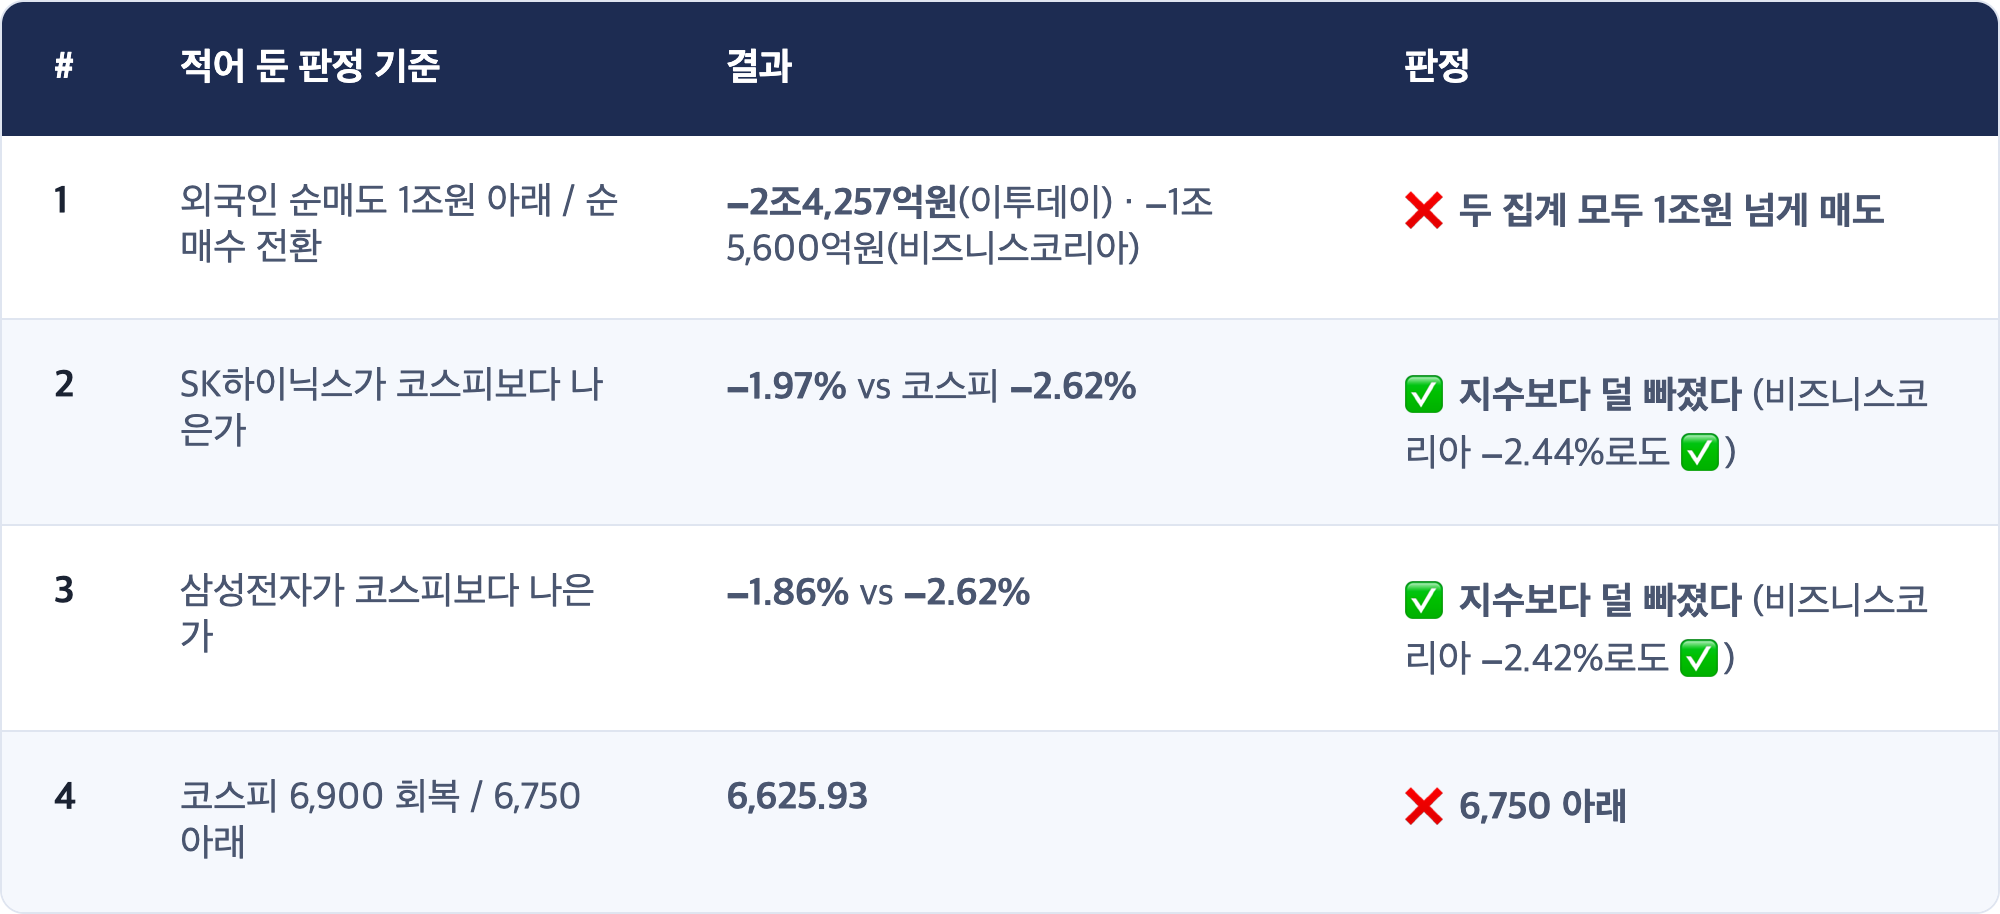
축은 "뉴욕이 메모리를 산 밤, 서울도 메모리 매도를 멈추는가, 서울만의 수급이 이어지는가"였습니다.
★ [해석] 10/7 PM이 걸어 둔 두 그림 사이의 결과입니다
10/7 PM은 "외국인 매도가 줄고 SK하이닉스가 지수를 이기면 서울은 뉴욕을 기다리고 있었다", "외국인이 계속 2조원대를 팔고 SK하이닉스가 또 지면 서울만의 값 매기기"라고 적었습니다. 실제로는 외국인은 계속 크게 팔았고(1번 ❌), SK하이닉스는 지수를 이겼습니다(2번 ✅). 둘 중 어느 쪽도 아닙니다.
그래서 오늘 서울의 하락은 이렇게 읽는 편이 맞습니다. 메모리를 겨냥한 매도가 아니라, 대형주 전체를 덜어 내는 매도 였습니다. 근거는 세 가지입니다. ① 메모리 두 종목이 지수보다 나았고 ② 기관까지 2조원 넘게 함께 팔았고 ③ 오늘은 월간 옵션 만기일이라 오후에 프로그램 매도가 몰렸다는 보도(비즈니스코리아)가 있습니다. 여기에 사흘 연휴 동안 서울에서 손을 쓸 수 없는 위험을 줄이려는 수요가 겹쳤을 수 있습니다. 다만 매도 이유는 투자자가 공개하지 않으므로, 이 셋 중 어느 것이 컸는지는 단정할 수 없습니다.
10/7 AM이 걸어 둔 미국 넷은 10/7 PM이 이미 채점했습니다
10년물 5.30% 아래 ✅(5.28%) · 입찰 꼬리 없음 ✅(스톱스루 1.7bp) · 마이크론 약세 ❌(+4.1%, 단일 출처) · 브렌트 100달러 위 🟡.
2. 오늘의 핵심: 서울은 실적보다 달력을 봤습니다
[사실] 서울 10/8(목) 마감 (밴쿠버 10/8 00:30 PDT 전후)
[사실] 보도된 하락 이유
- 연휴 앞 경계 심리 속 외국인·기관 매도가 장중 커졌다(대신증권 이경민 연구원, 이투데이).
- 삼성전자 잠정실적이 예상을 웃돌았지만 "셀온(좋은 소식에 판다)" 매물이 나왔다(같은 기사).
- 월간 옵션 만기일로 오후 프로그램 매도가 몰렸고, 삼성전자 자사주 매입이 끝난 뒤 차익 실현이 나왔다(비즈니스코리아). SK하이닉스는 11월 중순까지 자사주 매입 기간이 남아 있습니다.
★ [해석] 미국 투자자에게 중요한 것은 "서울이 무엇을 안 팔았나"입니다
어제 밤 뉴욕은 마이크론을 4% 올렸습니다(단일 출처). 오늘 서울은 그 신호를 조금은 받았습니다. 메모리가 지수보다 0.6~0.8%p 나았기 때문입니다. 그러나 지수 자체가 2.6% 빠졌으니, 메모리를 "샀다"기보다 "덜 팔았다"에 가깝습니다.
미국 시장 입장에서 정리하면, 서울의 이틀 연속 메모리 집중 매도는 오늘 멈췄고, 대신 시장 전체를 덜어 내는 매도가 왔습니다. 이 차이는 마이크론에게 중요합니다. 서울발 "메모리 걱정"이 뉴욕으로 번질 재료는 오늘 약해졌습니다. 오늘 마이크론의 프리장 약세(아래 3장)는 서울보다는 금리와 대만 파업 위험 쪽 재료로 보는 편이 자연스럽습니다.
3. 미국 변수: 월러가 올린 금리, 오늘은 30년물 입찰이 받을 차례
[사실] 미국 선물 (10/8 04:00 ET, Stocktwits 집계)
[사실] 금리와 연준
- 월러 이사(이스탄불, 터키 중앙은행 포럼): 추가 인상이 필요하다. "인상이 연속된 회의에서 나올 필요는 없지만, 받아들일 만한 기간 안에는 이뤄져야 한다."
- 10년물 5.328%(+5bp 넘게), 2002년 이후 최고 수준 근처. 30년물 5.694%(+3bp 넘게), 어제 24년 고점 바로 아래(CNBC).
- 시장 가격: 10/28 회의 동결, 12/9 회의 인상(CNBC).
- 오늘 10:00 PDT 30년물 입찰 220억달러. 이번 주 국채 입찰의 마지막 순서입니다.
[사실] 지표와 개별 재료
- 신규 실업수당 청구 19만7천건(예상 20만건, 전주 대비 −2천건). 계속 청구 171만6천건(예상 170만8천건).
- 마이크론 프리장 약 −1.4~−1.9%(StockAnalysis·TipRanks, 시점별 차이). 샌디스크·SK하이닉스 ADR도 약세. 보도된 배경은 금리·유가 상승, 랠리 뒤 차익 실현, 그리고 대만 타오위안 공장 노조의 파업 찬반 투표(1,994명 중 약 99% 찬성). 파업 시작일은 정해지지 않았습니다.
★ [해석] 오늘의 축은 "금리 수준"이 아니라 "그 금리에 살 사람"입니다
어제(10/7)의 하루는 "의사록이 올린 금리를 10년물 입찰이 되돌렸다"였습니다. 오늘은 같은 구조가 한 번 더 반복될 수 있는 날입니다. 월러가 금리를 올려 놓았고, 오후에 30년물 입찰이 있습니다.
30년물은 10년물보다 시험이 어렵습니다. 만기가 길수록 물가와 재정 걱정을 더 오래 떠안기 때문입니다. 이번 주 3년물·10년물이 둘 다 스톱스루(예상보다 낮은 금리에 팔림)로 끝났는데, 30년물까지 그렇게 되면 "5%대 금리에서 사는 돈은 충분하다"는 이야기가 이번 주 내내 이어집니다. 반대로 꼬리(예상보다 높은 금리에 팔림)가 붙으면, 긴 금리가 어제 장중 고점(10년물 5.36%)을 넘어설 재료가 됩니다.
러셀2000 선물이 −0.9%로 가장 약한 것도 같은 방향의 신호입니다. 빚이 많은 중소형주는 금리에 가장 민감합니다. 오늘 아침 선물은 메모리보다 금리를 보고 있습니다.
4. 거시 배경: 유가·금리·유럽이 같은 방향을 가리킵니다
[사실] 원자재·글로벌 (10/8 오전 기준)
[사실] 중동
- 후티가 10/6~7 사우디 리야드 킹칼리드 공항과 아브하 공항을 공격해 3명 사망, 36명 부상(사우디 항공 당국).
- 사우디 주도 연합군이 예멘 4개 주에서 후티 군사 목표 82곳 을 공습했다고 발표.
- 카타르 북쪽 해상에서 유조선 한 척이 피격 보고. 같은 날 이란과 오만은 호르무즈 해협 안전 통항로 좌표에 합의.
★ [해석] 유가가 금리를 끌고, 금리가 주식을 누르는 순서
연준 의사록(10/7)은 위쪽 물가 위험으로 에너지 가격을 꼽았습니다. 브렌트가 100달러 위에 머무는 동안 월러 같은 발언이 나오면 시장은 "12월 인상"에 더 무게를 둡니다. 유럽이 6월 이후 최저로 밀린 것도 유가·금리·재정 걱정이 겹친 결과로 보도됐습니다. 오늘 아침은 서울·도쿄·유럽·미국 선물이 모두 같은 방향입니다. 이 정도로 방향이 같을 때는 개별 재료보다 금리 한 줄이 장 전체를 결정하기 쉽습니다.
5. 오늘 미국장 (10/8 목 PDT) 프리뷰
축
넷은 "월러가 올린 금리가 어제 장중 고점을 넘는가, 아니면 30년물 입찰이 어제 10년물처럼 받아내는가"를 가립니다.
✅ 체크포인트 4 (오늘 미국 마감 기준)
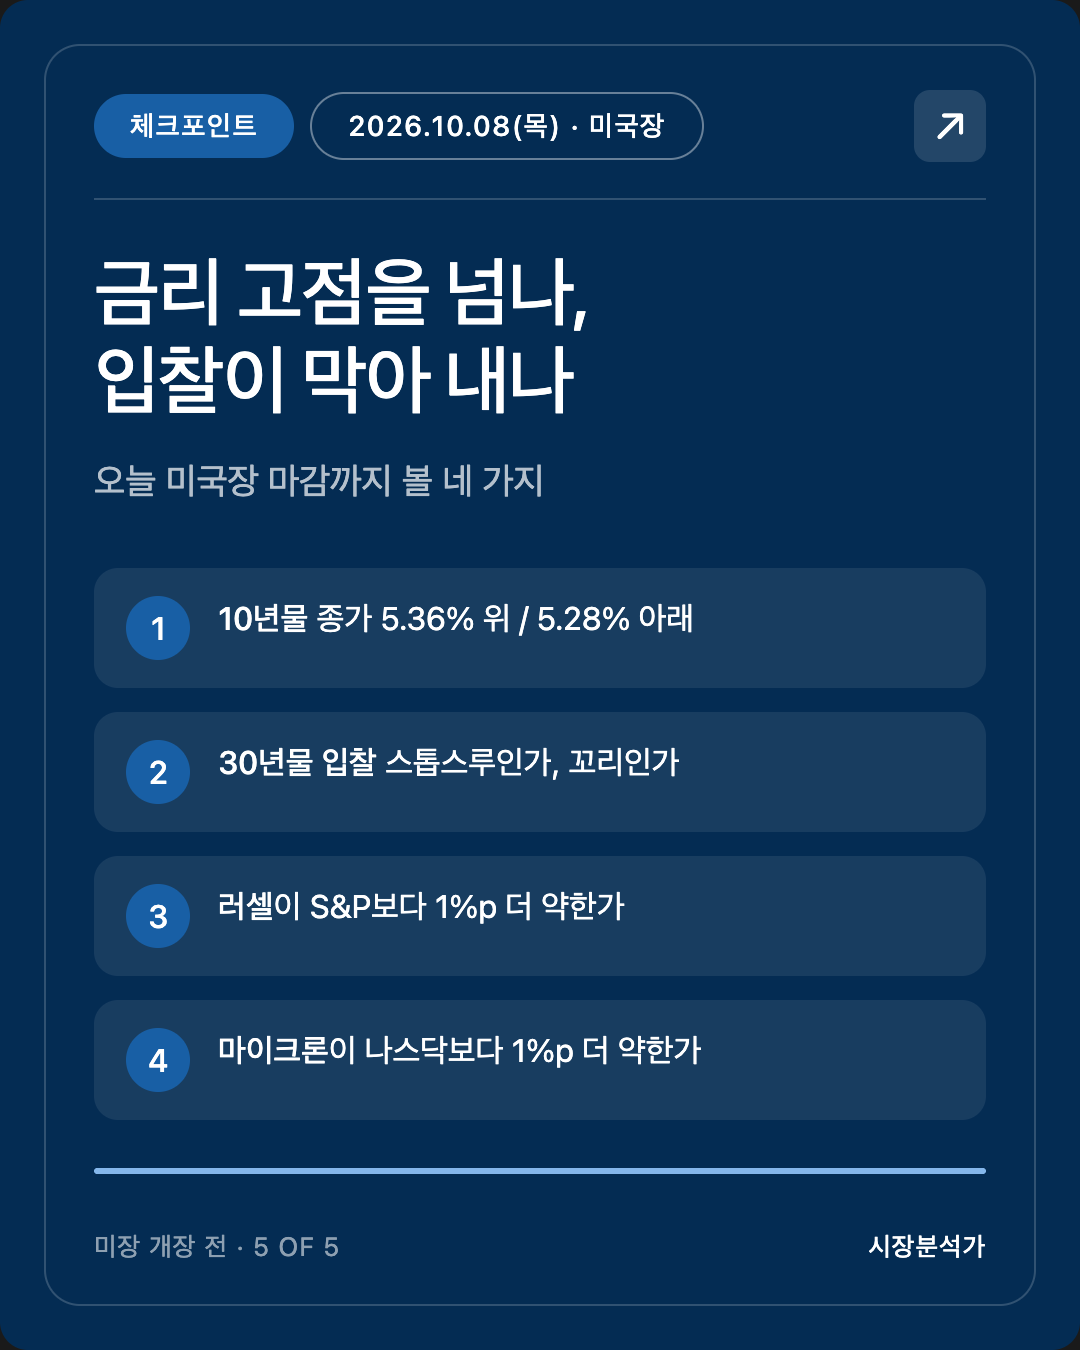
- 10년물 종가 5.36% 위 / 5.28% 아래. 위면 어제 장중 고점을 넘어 2002년 이후 새 고점, 아래면 어제 종가로 복귀. (가장 중요)
- 30년물 입찰(10:00 PDT)이 스톱스루인가, 꼬리가 붙는가. 이번 주 세 번째 시험.
- 러셀2000이 S&P500보다 1%p 넘게 약한가. 넘으면 오늘 하락은 금리 이야기.
- 마이크론이 나스닥보다 1%p 넘게 약한가. 넘으면 대만 파업 위험이 금리 위에 얹힌 메모리 고유 재료.
[해석] 가장 정보량이 큰 조합은 1번과 2번 입니다. 입찰이 강하고 10년물이 5.28% 아래로 마감하면 "이번 주 금리 고점은 입찰이 막았다", 입찰에 꼬리가 붙고 5.36%를 넘으면 "월러가 말한 12월 인상을 장기 채권이 먼저 받아들이기 시작했다"입니다. 그리고 서울은 사흘 동안 이 결과를 모은 뒤 10/12(월)에 한꺼번에 받습니다.
6. 공부 노트: 옵션 만기일에 왜 지수가 크게 흔들리나
개념
코스피200 옵션은 매달 둘째 주 목요일에 만기가 돌아옵니다. 큰 기관들은 옵션·선물과 현물 주식을 묶어 위험을 맞춰 두는데(이것을 "차익거래"나 "헤지"라고 부릅니다), 만기가 오면 그 묶음을 풀어야 합니다. 이때 바스켓 단위로 주식을 한꺼번에 사거나 파는 주문이 나오는데, 이것을 프로그램 매매 라고 합니다.
비유
이사 날짜가 정해진 아파트 단지를 떠올리면 쉽습니다. 그날은 집값이 바뀐 것과 상관없이 짐 나르는 트럭이 몰립니다. 만기일에 몰리는 주문도 기업 가치가 바뀌어서가 아니라 계약 날짜가 와서 나오는 경우가 많습니다.
실제 사례
오늘(10/8)은 10월 둘째 주 목요일, 월간 옵션 만기일이었습니다. 비즈니스코리아는 오후 프로그램 매도가 몰렸다고 전했습니다. 그래서 오늘 코스피의 −2.62% 중 일부는 삼성 실적이나 메모리 전망과 무관한 "달력" 때문이었을 수 있습니다. 메모리 두 종목이 지수보다 덜 빠진 것과도 맞는 그림입니다. 다만 만기 효과가 몇 %p였는지는 집계가 나와야 알 수 있습니다.
한 줄 요약
만기일의 주문은 "값이 바뀌어서"가 아니라 "날짜가 와서" 나오기 쉽고, 그래서 다음 거래일에 되돌려지는 경우도 있습니다.
7. 정정·미해결
정정
- 10/7 PM의 FOMC 일정 표기 보완. 10/7 PM은 10월 FOMC 일정을 "미확인"으로 적었습니다. CNBC는 이번 주 시장이 10/28 회의 동결, 12/9 회의 인상 에 가격을 건다고 보도했습니다. 10월 결정일은 10/28 로 정리합니다.
출처 차이 (본문 채택값 명시)
- 서울 수급: 외국인 −2조4,257억원·기관 −2조990억원(이투데이) vs −1조5,600억원·−1조1,600억원(비즈니스코리아). 집계 시점 차이로 보입니다. 이투데이 채택(두 집계 모두 체크포인트 판정은 같음).
- 삼성전자·SK하이닉스 등락률: −1.86%·−1.97%(이투데이) vs −2.42%·−2.44%(비즈니스코리아). 이투데이 채택. 어느 쪽이든 코스피(−2.62%)보다 덜 빠졌다는 판정은 같습니다.
- 미국 선물: Stocktwits(04:00 ET) vs CNBC(시점 미상, 더 큰 하락폭). Stocktwits 채택, CNBC 병기.
- 닛케이: −1.42% 69,042.11(CNBC) vs 약 −1%(investingLive, 장중 시점 추정). CNBC 채택.
- 마이크론 프리장: −1.43%(StockAnalysis) ~ −1.9%(TipRanks). 범위 표기.
🔲 미확인
- 항셍·상해 10/8 종가 미확보. 중국 본토는 국경절 연휴 뒤 오늘 재개장 예정이었으나 마감 수치를 찾지 못했습니다.
- 원/달러 1,338.5원 단일 출처(사흘 연속 단일 출처).
- SOX 지수 종가, 달러지수 수준, 2년물 수준, 국고채 10년(14회차 연속) 미확보.
- 마이크론 10/7 +4.1%는 여전히 TheStreet 단일 출처.
8. 이벤트 캘린더 (PDT 기준)
Sources
- 이투데이: 코스피, 연휴 앞두고 주중 최저 '6625' 마감…외인·기관 4.5조 매도 (10/8)
- 비즈니스코리아: 코스피, 삼성전자 역대급 호실적에도 6,600선 후퇴 (10/8)
- CNBC: Treasury yields rise as Fed's Waller says more hikes needed, investors await 30-year auction (10/8)
- CNBC: Stock market today live updates (10/7~8)
- Stocktwits: Why Are Nasdaq, Dow Futures Falling Premarket?
- Yahoo Finance: Fed's Waller sees additional rate hikes to get inflation down faster
- Investing.com (Reuters): Fed's Waller: More hikes needed, but there is 'flexibility' about the pace
- FXStreet: US Initial Jobless Claims dropped to 197K last week
- investingLive: US initial jobless claims 197K vs 200K est.
- TipRanks: Micron, SanDisk, and SK Hynix Stocks Extend Losses in Premarket
- TipRanks: Why AMD, Micron, SanDisk, and Nvidia Stocks Are Falling in Premarket Today
- Gulf News: Saudi-led coalition strikes 82 Houthi targets; Iran-Oman agree Hormuz routes
- AGBI: Saudi warns Houthi attacks on airports will not go unpunished
- Trading Economics: Euro Area stock market (EU50)
- Investing.com: European stocks retreat as yields gain again and energy costs weigh
- CNBC: Gold down 1% as dollar gains; Fed minutes in focus (10/7)
- Trading Economics: Japan stock market (JP225)
- investingLive: China markets reopen after Golden Week
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.