2026.10.20(화) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
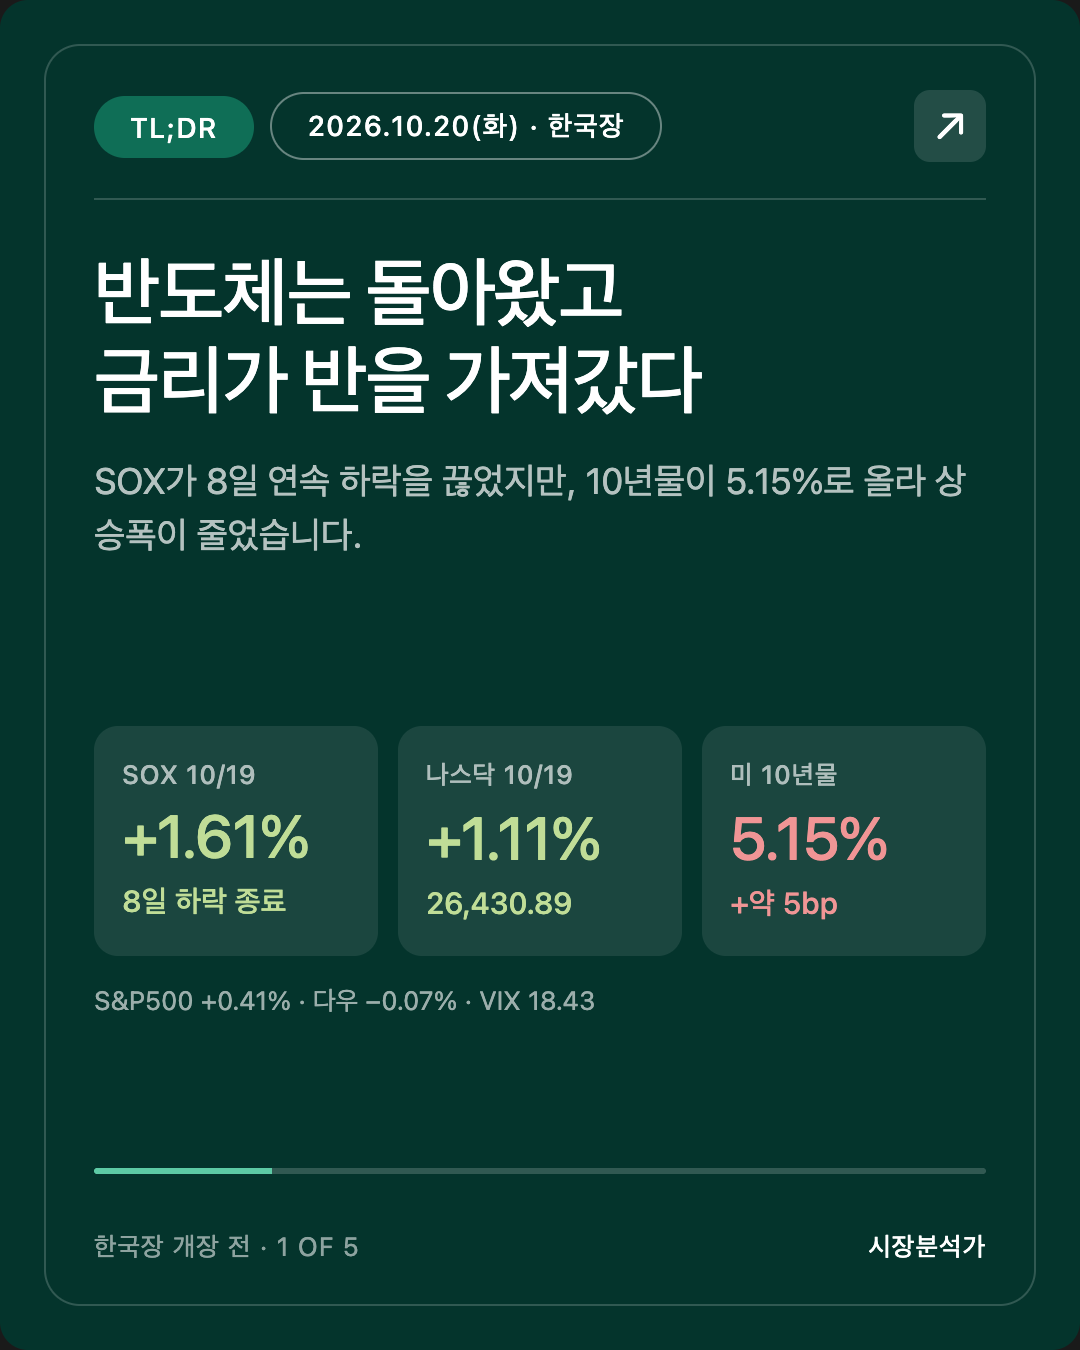
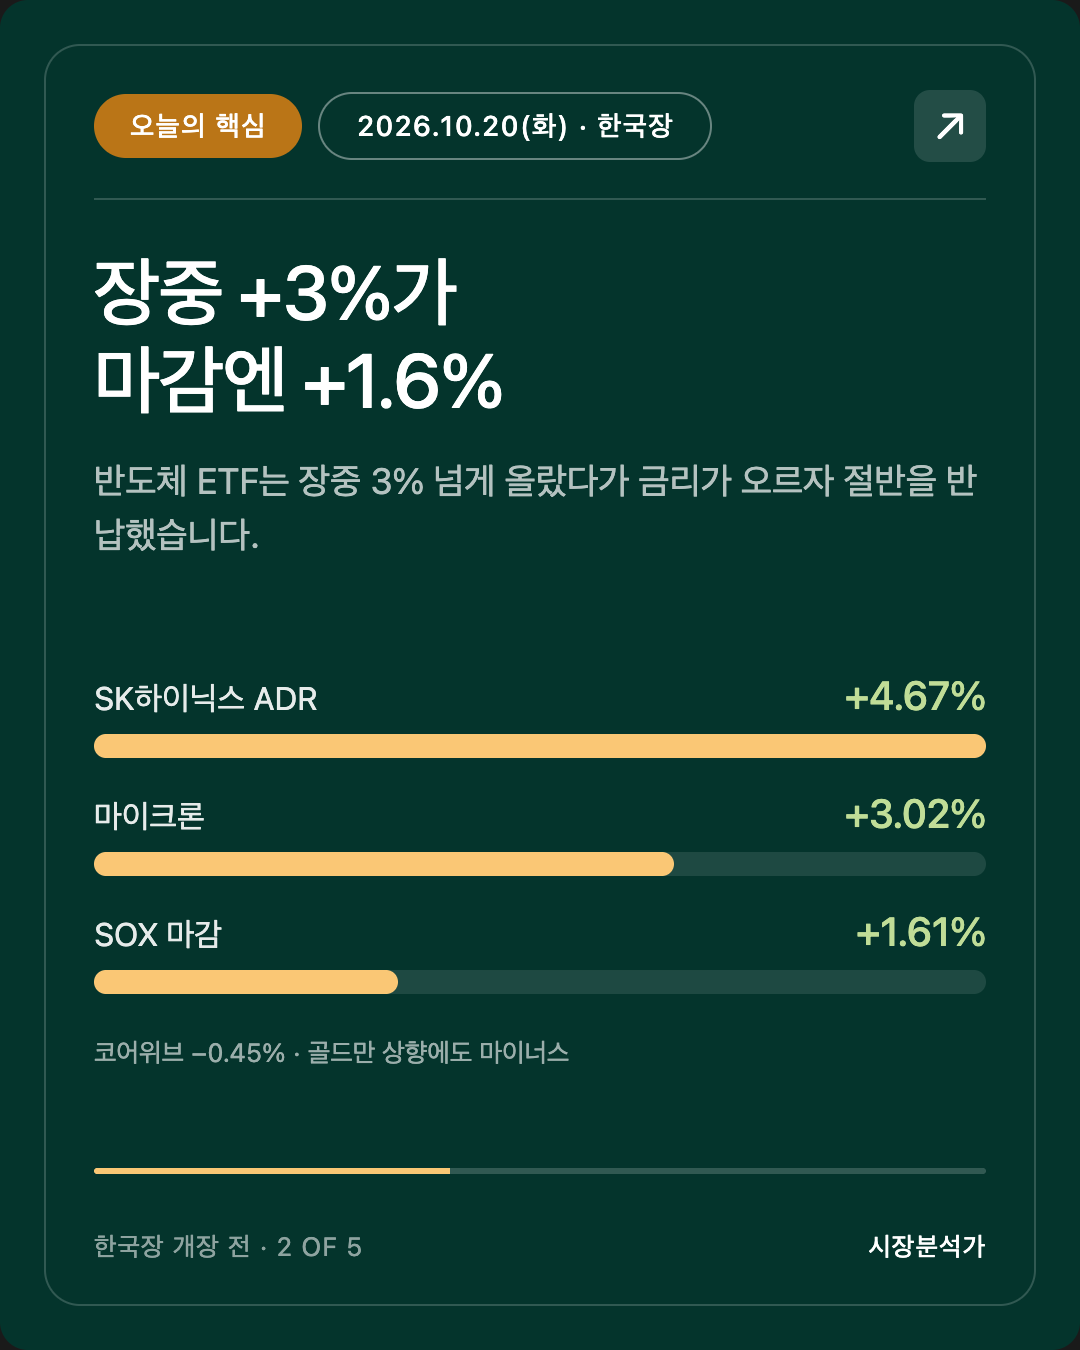
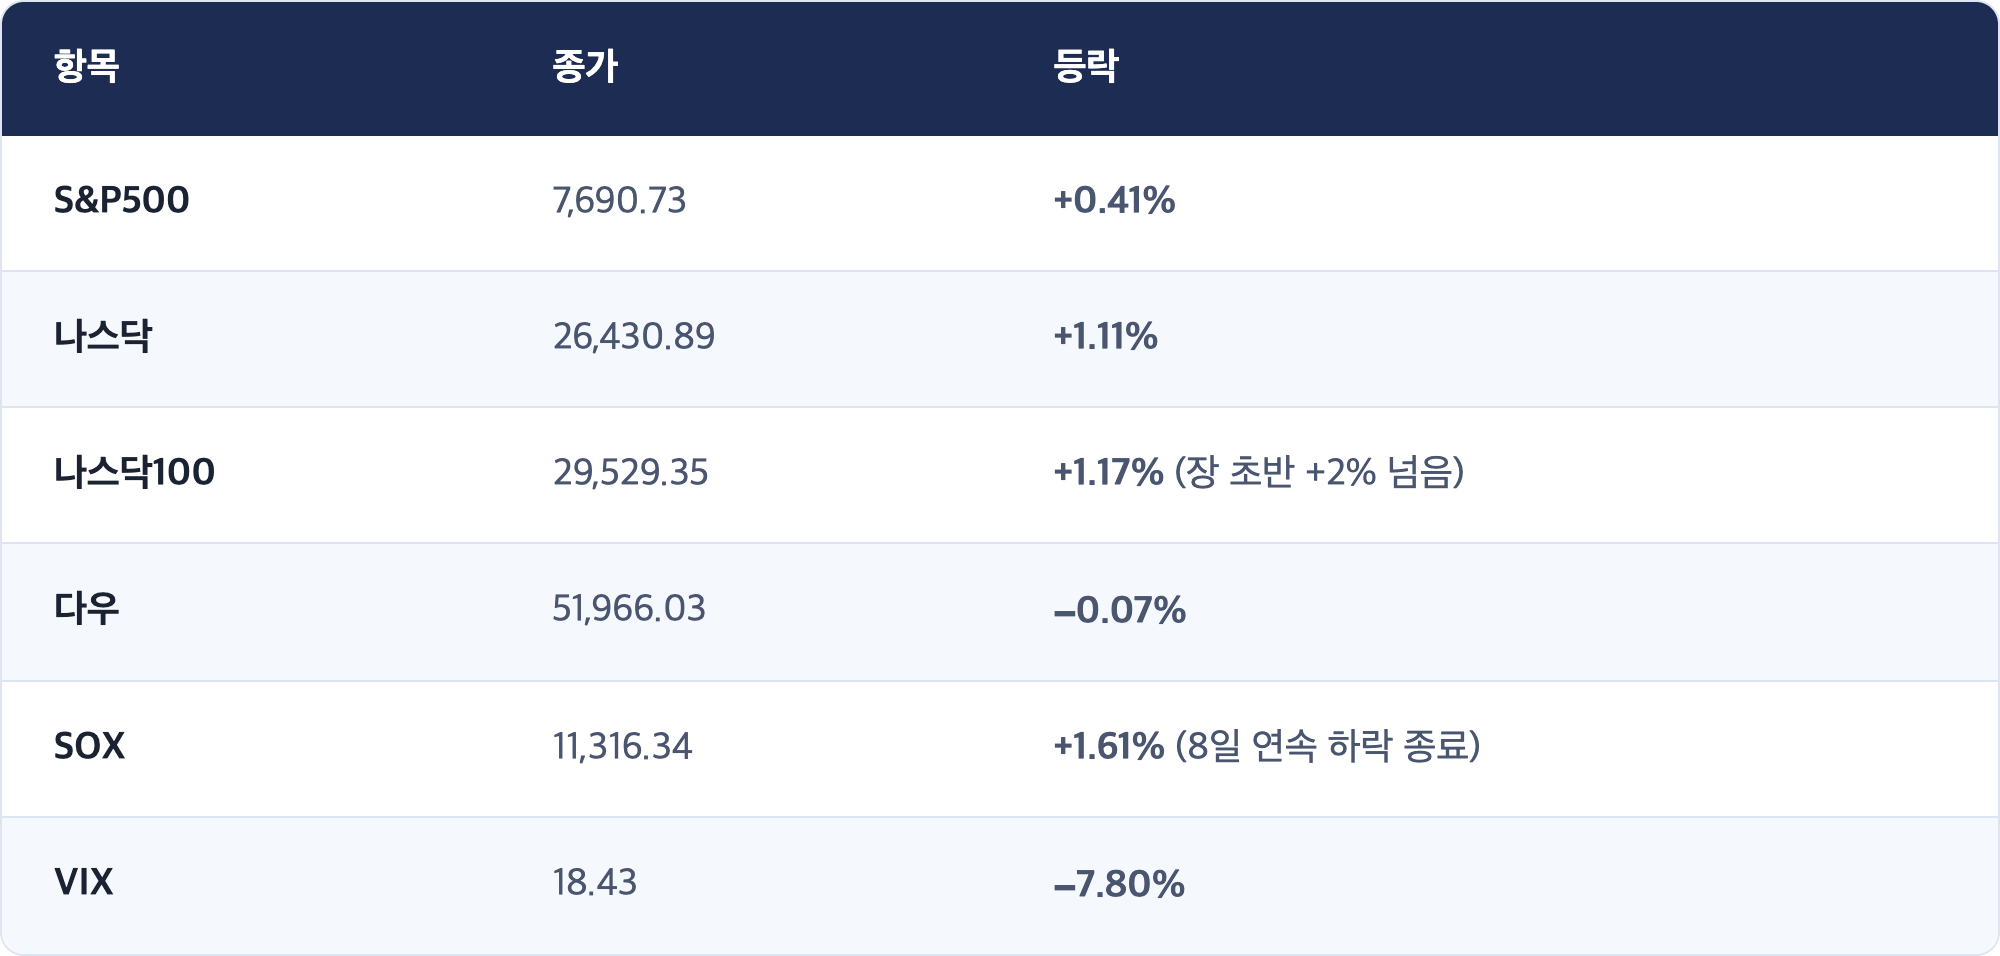
월요일 뉴욕은 반도체로 반등했습니다. 필라델피아 반도체지수(SOX)는 11,316.34(+1.61%) 로 8거래일 연속 하락을 끊었고, 나스닥은 26,430.89(+1.11%), S&P500은 7,690.73(+0.41%) 로 마감했습니다. SK하이닉스 미국 주식예탁증서(ADR)는 +4.67% 였습니다.
그런데 반등은 장 후반에 반쯤 줄었습니다. 나스닥100은 장 초반 2% 넘게 올랐다가 +1.17% 로 닫았습니다. 같은 시간 미 10년물 금리는 5.14~5.15%(+5bp 안팎) 로 다시 올라섰습니다. 금리와 유가가 내려와서 반도체가 숨을 쉰다던 아침의 설명에서, 금리 쪽 다리가 오후에 빠진 셈입니다.
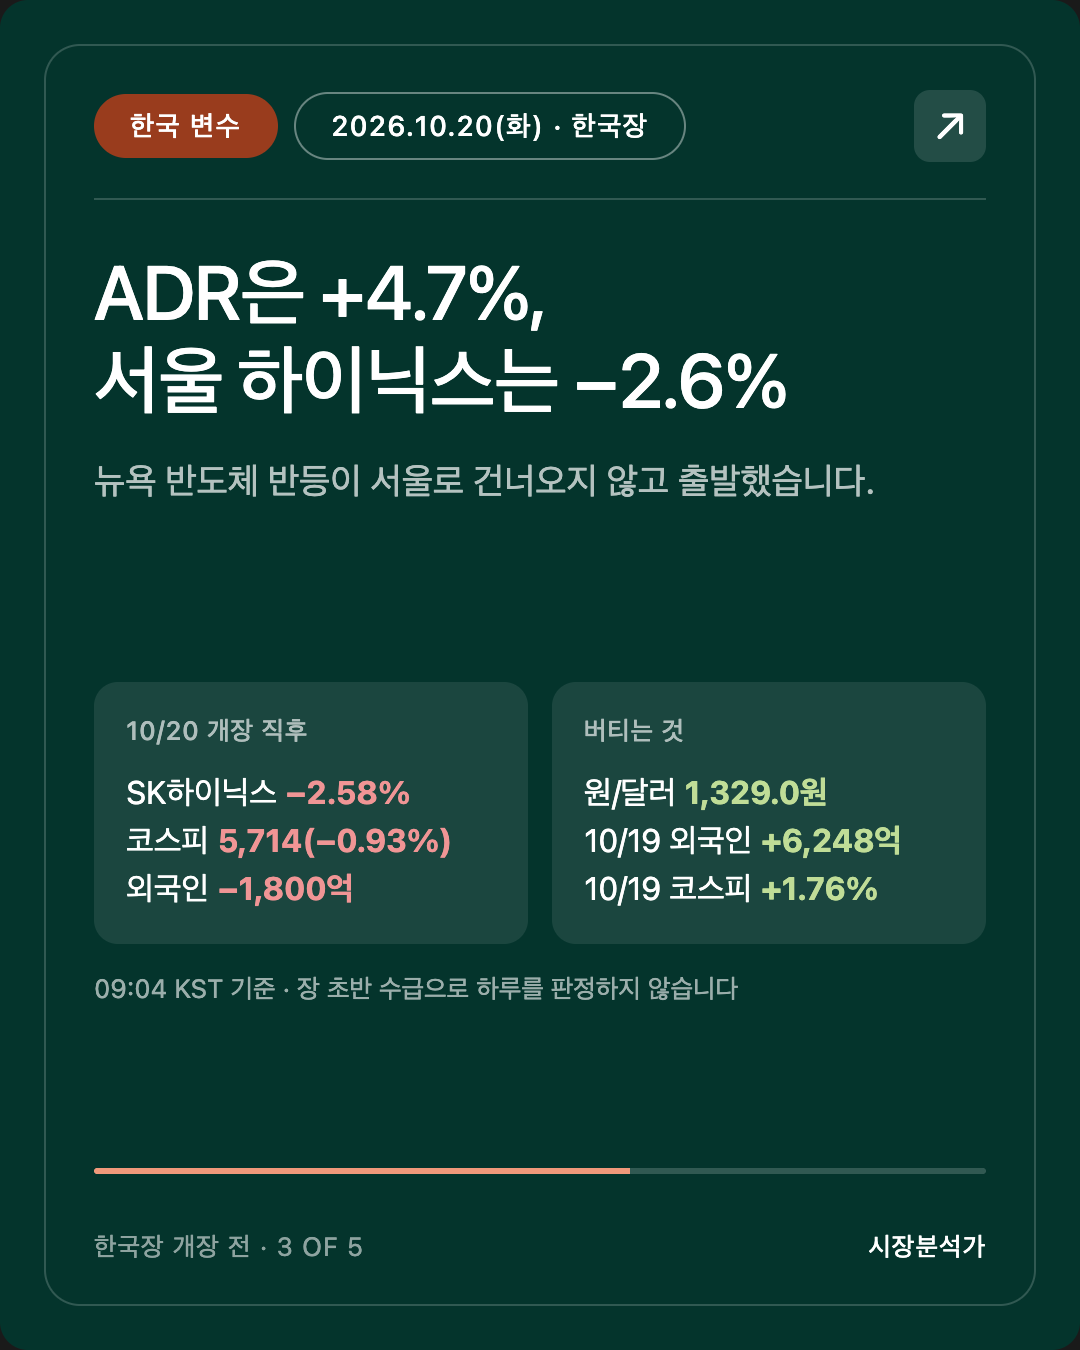
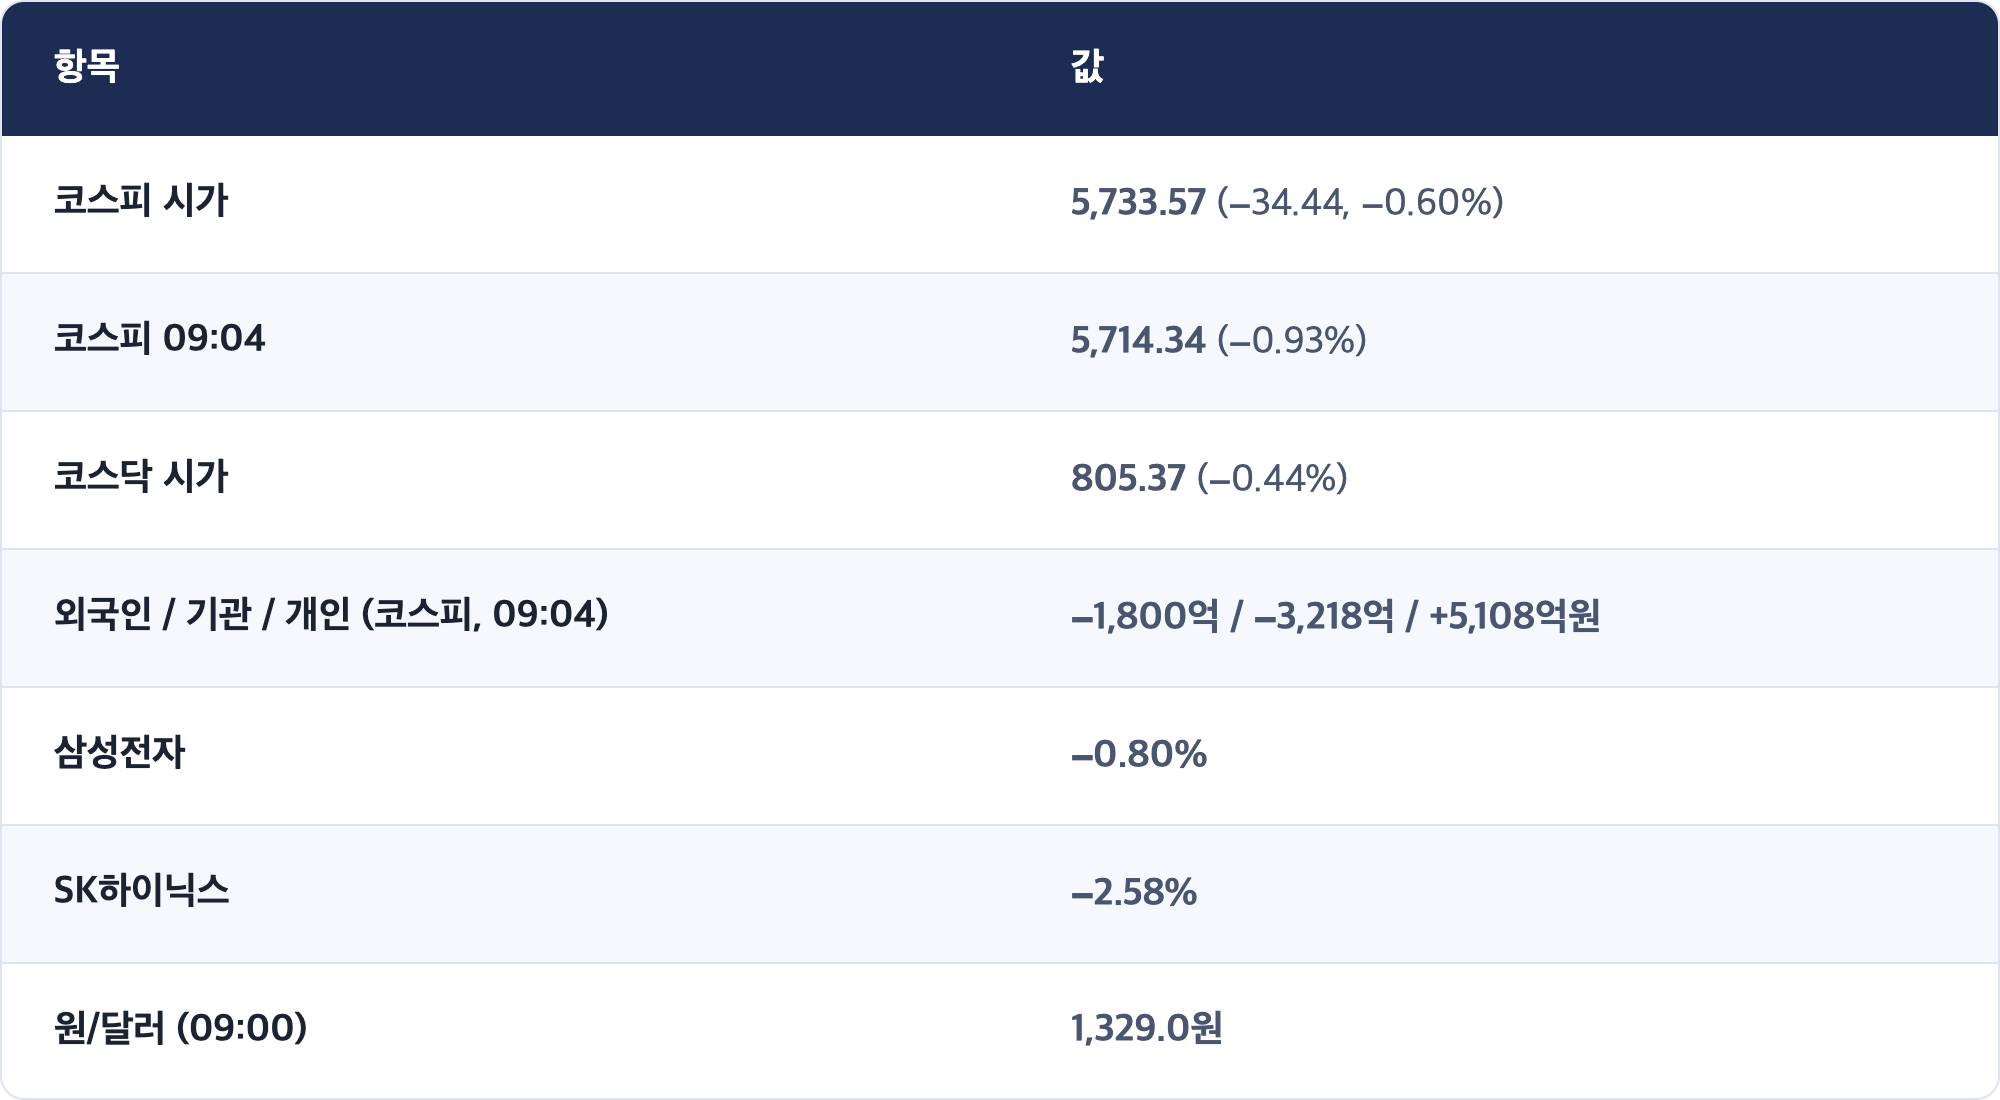
서울은 이 신호를 반대로 받았습니다. 코스피는 5,733.57(−0.60%) 로 출발했고, SK하이닉스는 ADR이 4.67% 올랐는데도 개장 직후 −2.58% 입니다. 오늘 서울의 질문은 이것입니다. 뉴욕 반도체 반등이 서울 반도체로 건너오는가, 아니면 어제처럼 서울은 반도체 밖에서만 움직이는가.
안녕하세요, 캔서방입니다. 2026.10.20(화) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-20 10:23 KST (밴쿠버 10/19 18:23 PDT) · 작업 시작 08:29 KST
기준: 미국 10/19(월) 정규장 마감 (한국 10/20 05:00 KST) + 미 국채 10/19 뉴욕 마감 + 원유 10/19 정산가 + 한국장 10/20 개장 직후(09:04 KST) 흐름
🔴 예약 16:00 PDT, 작업 시작 16:29 PDT. 자료 수집이 길어져 완성은 한국장 개장(09:00 KST) 뒤입니다. 그래서 개장 직후 숫자를 3번에 따로 붙였습니다.
🟢 결번 없음. 직전 회차는 10/19 AM(미국장 10/19 프리뷰)입니다.
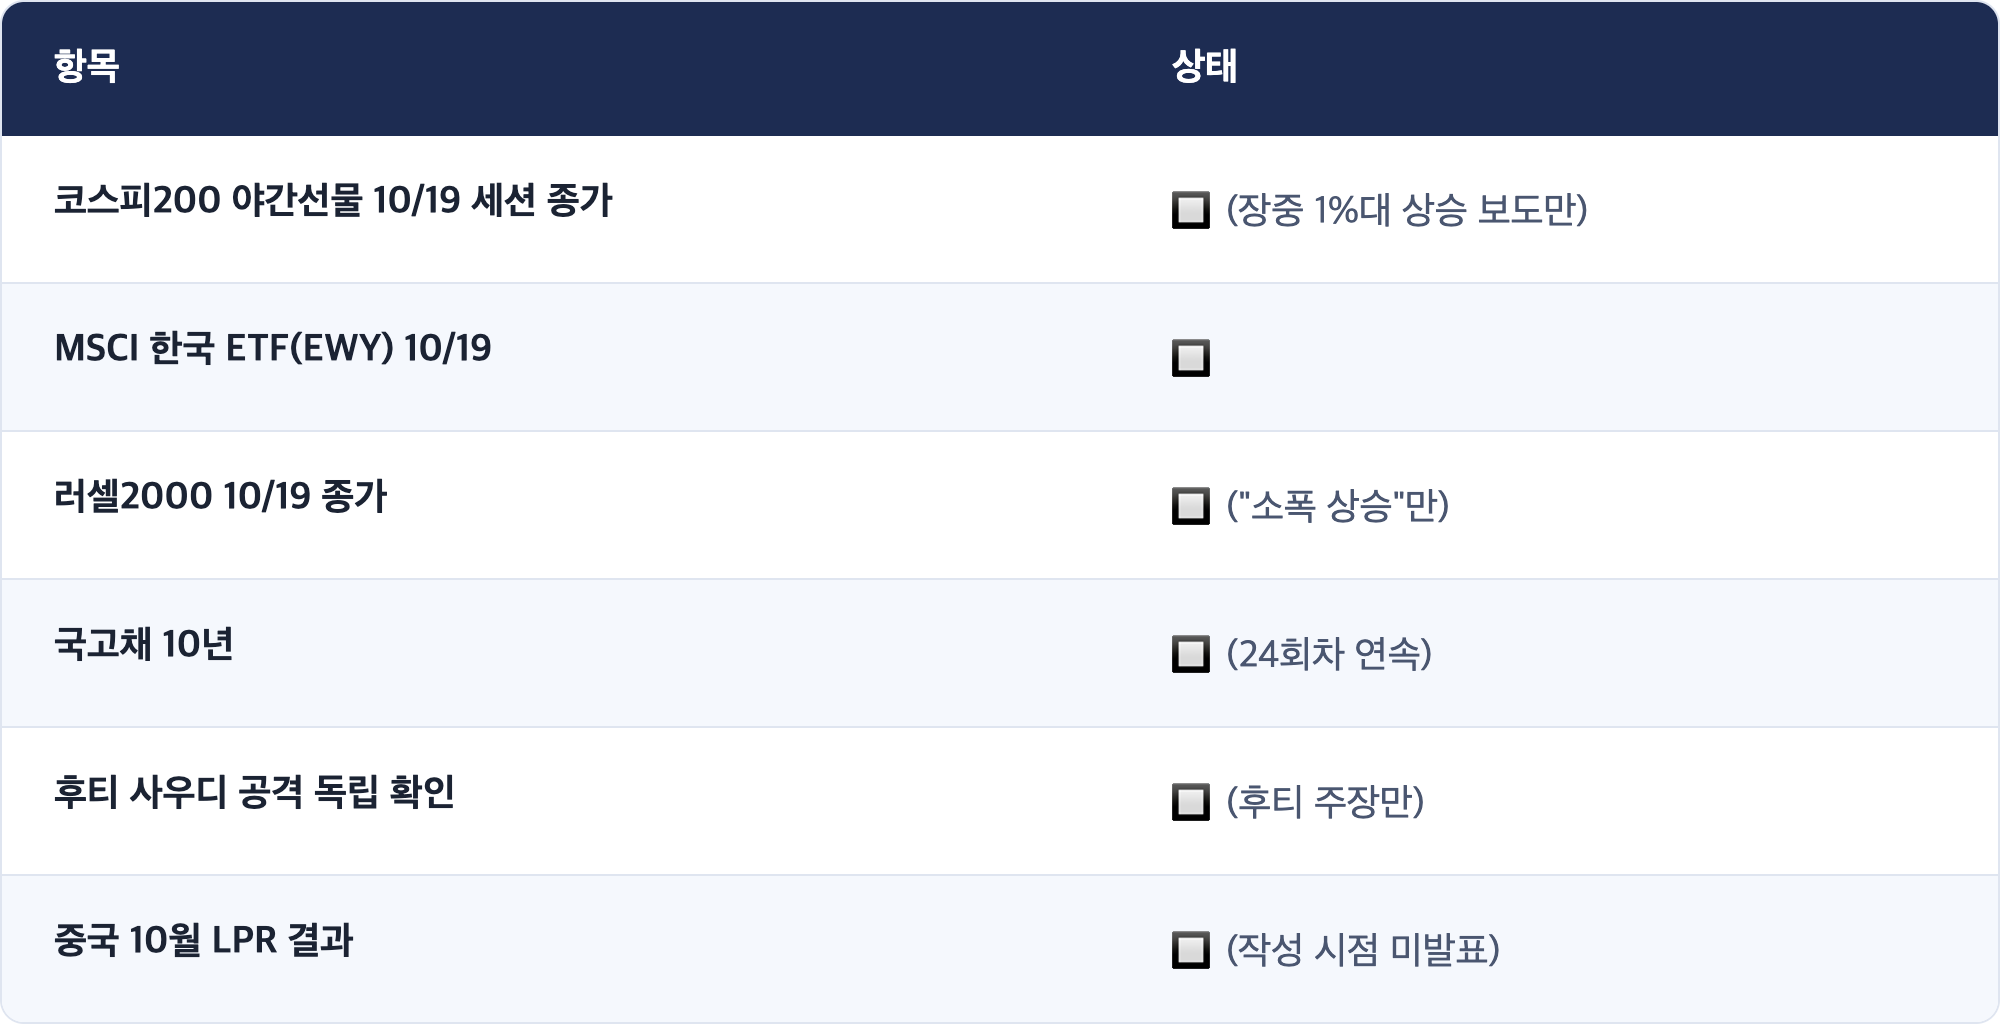
🟡 코스피200 야간선물 종가, 러셀2000 종가, 국고채 10년물은 확보하지 못했습니다(7번 참고).
⚡ TL;DR
- ★ 반도체는 돌아왔고, 금리가 반을 가져갔습니다. SOX +1.61%(8일 연속 하락 종료, 직전 8일 −15.7%는 2008년 10월 이후 최장), 나스닥 +1.11%, S&P500 +0.41%, 다우 51,966.03(−0.07%). 나스닥100은 장중 +2% 넘던 상승폭을 +1.17% 로 줄였습니다.
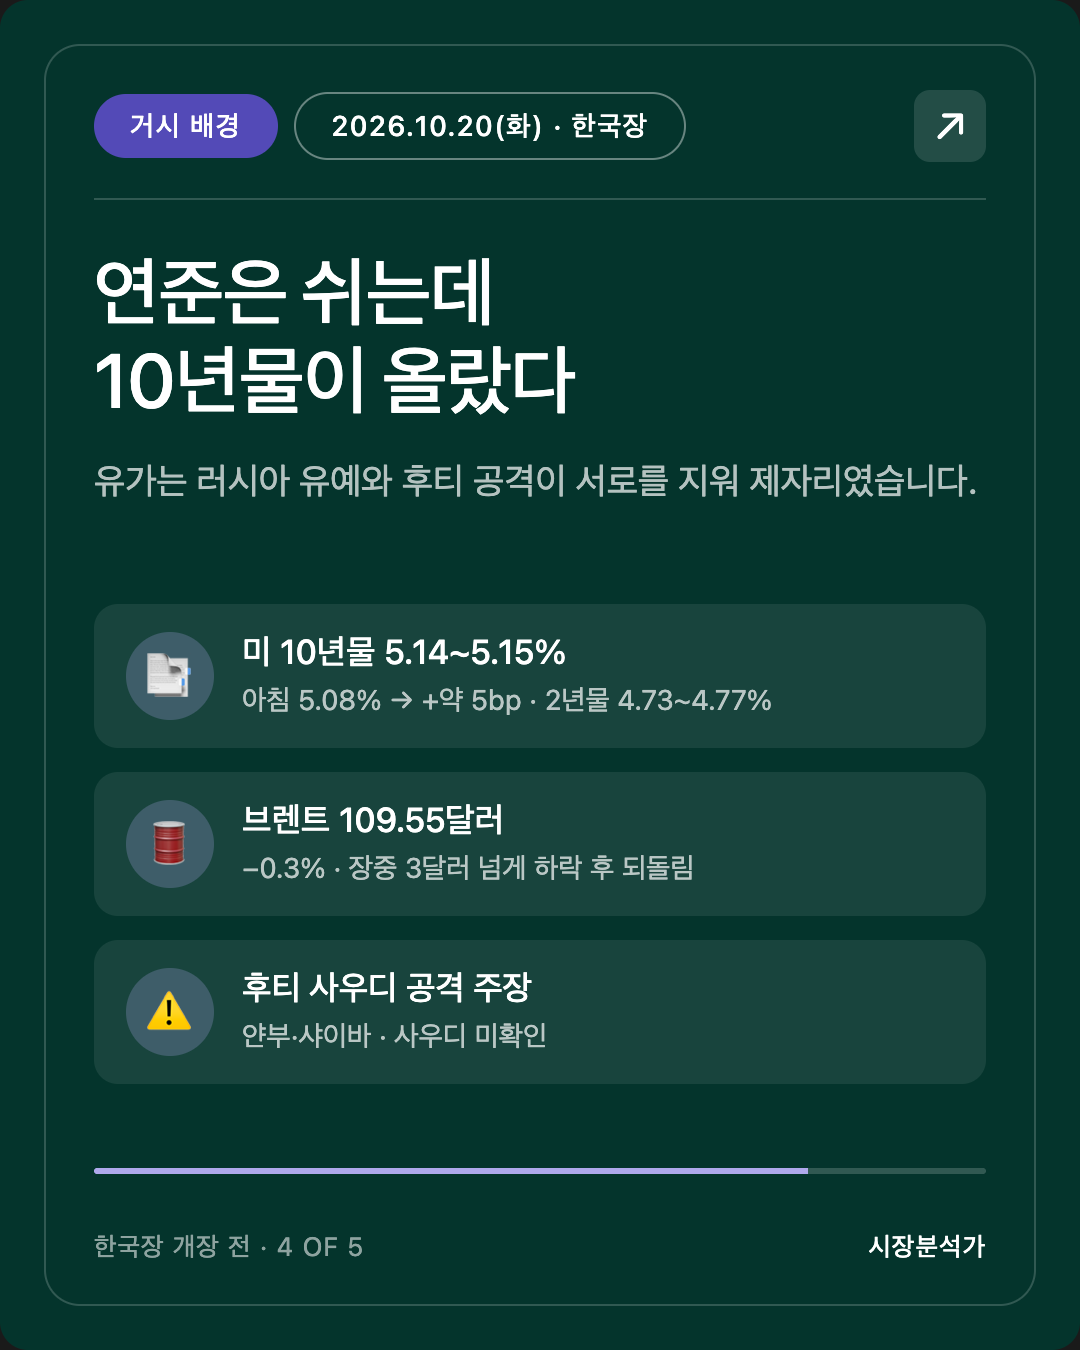
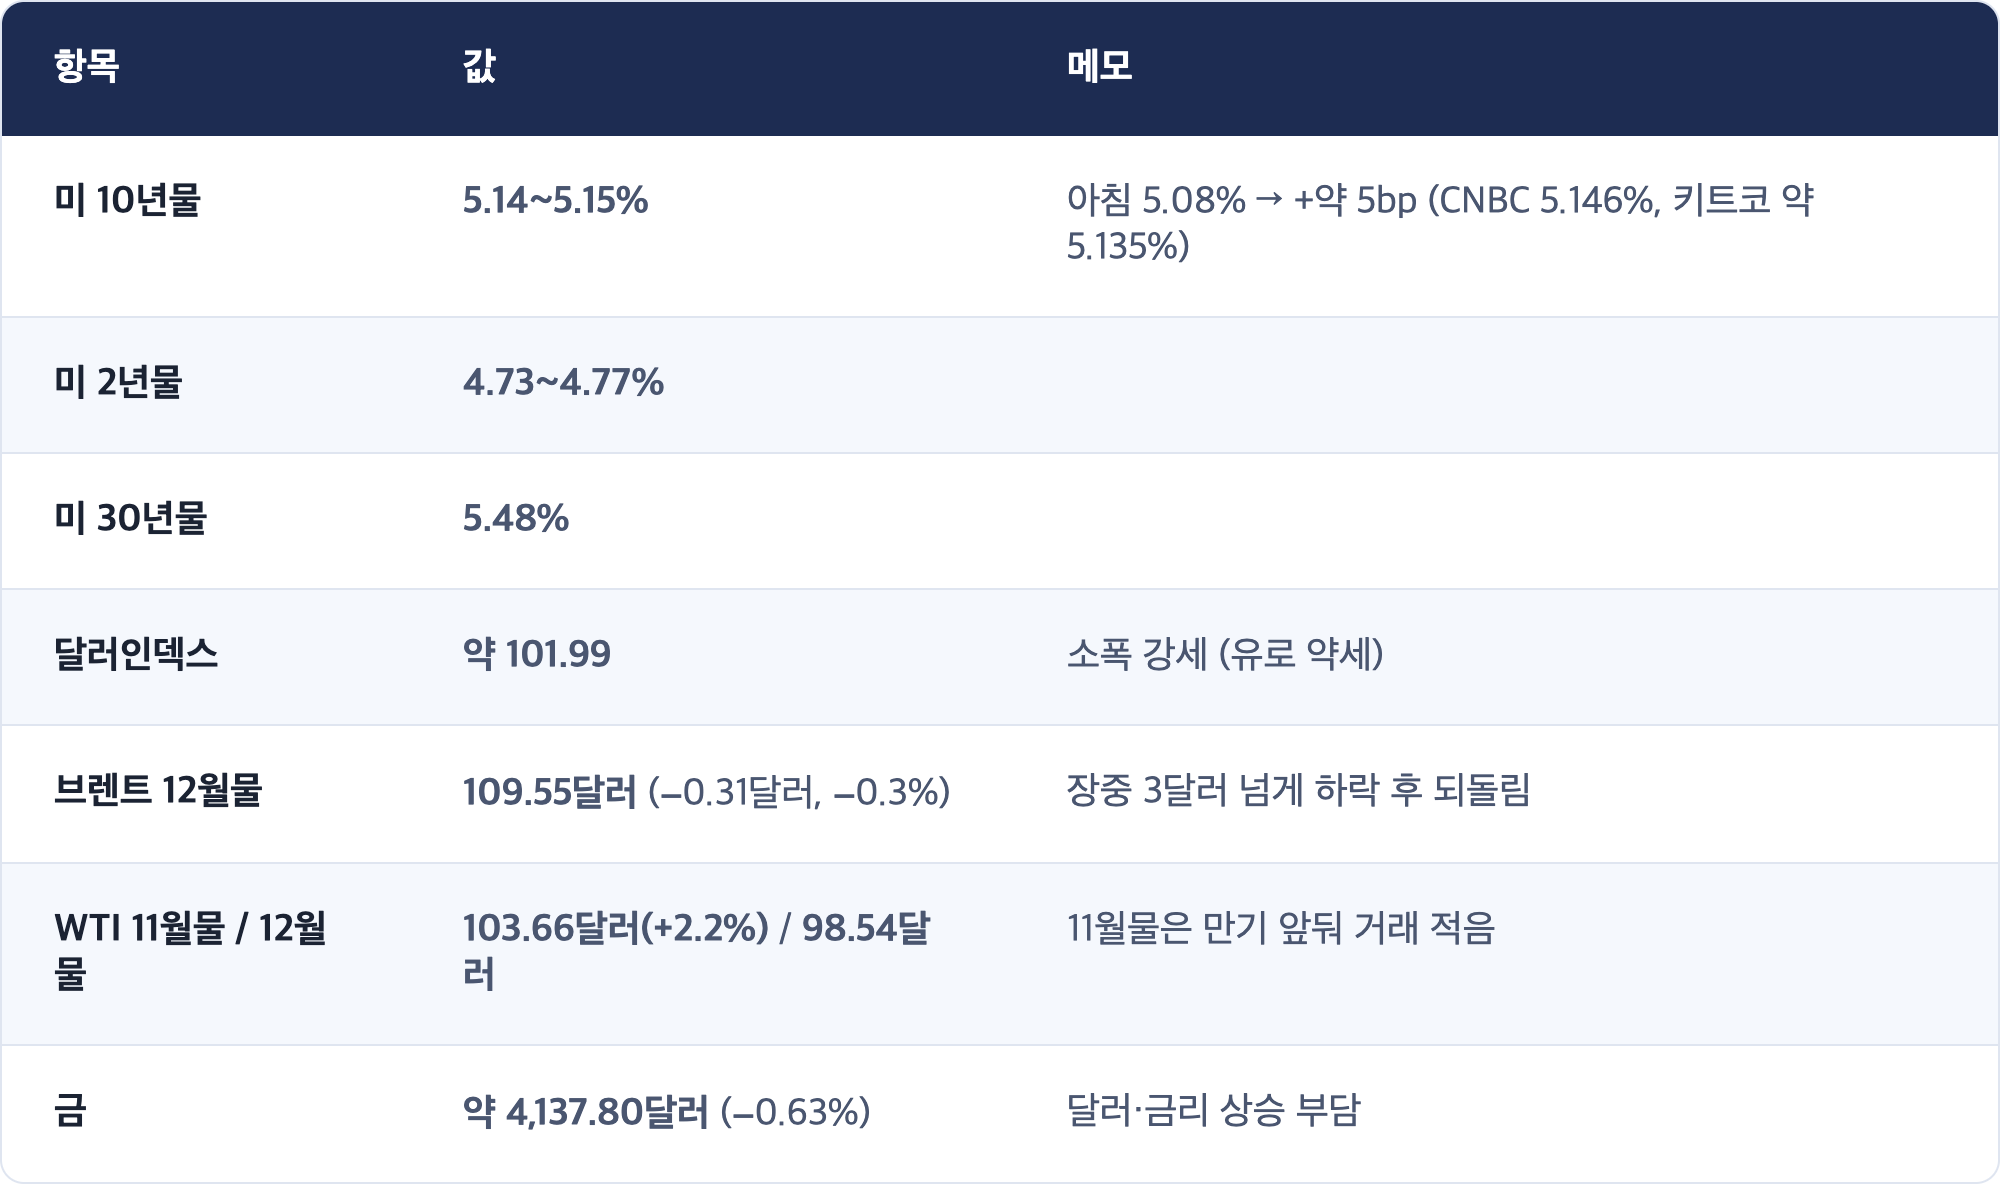
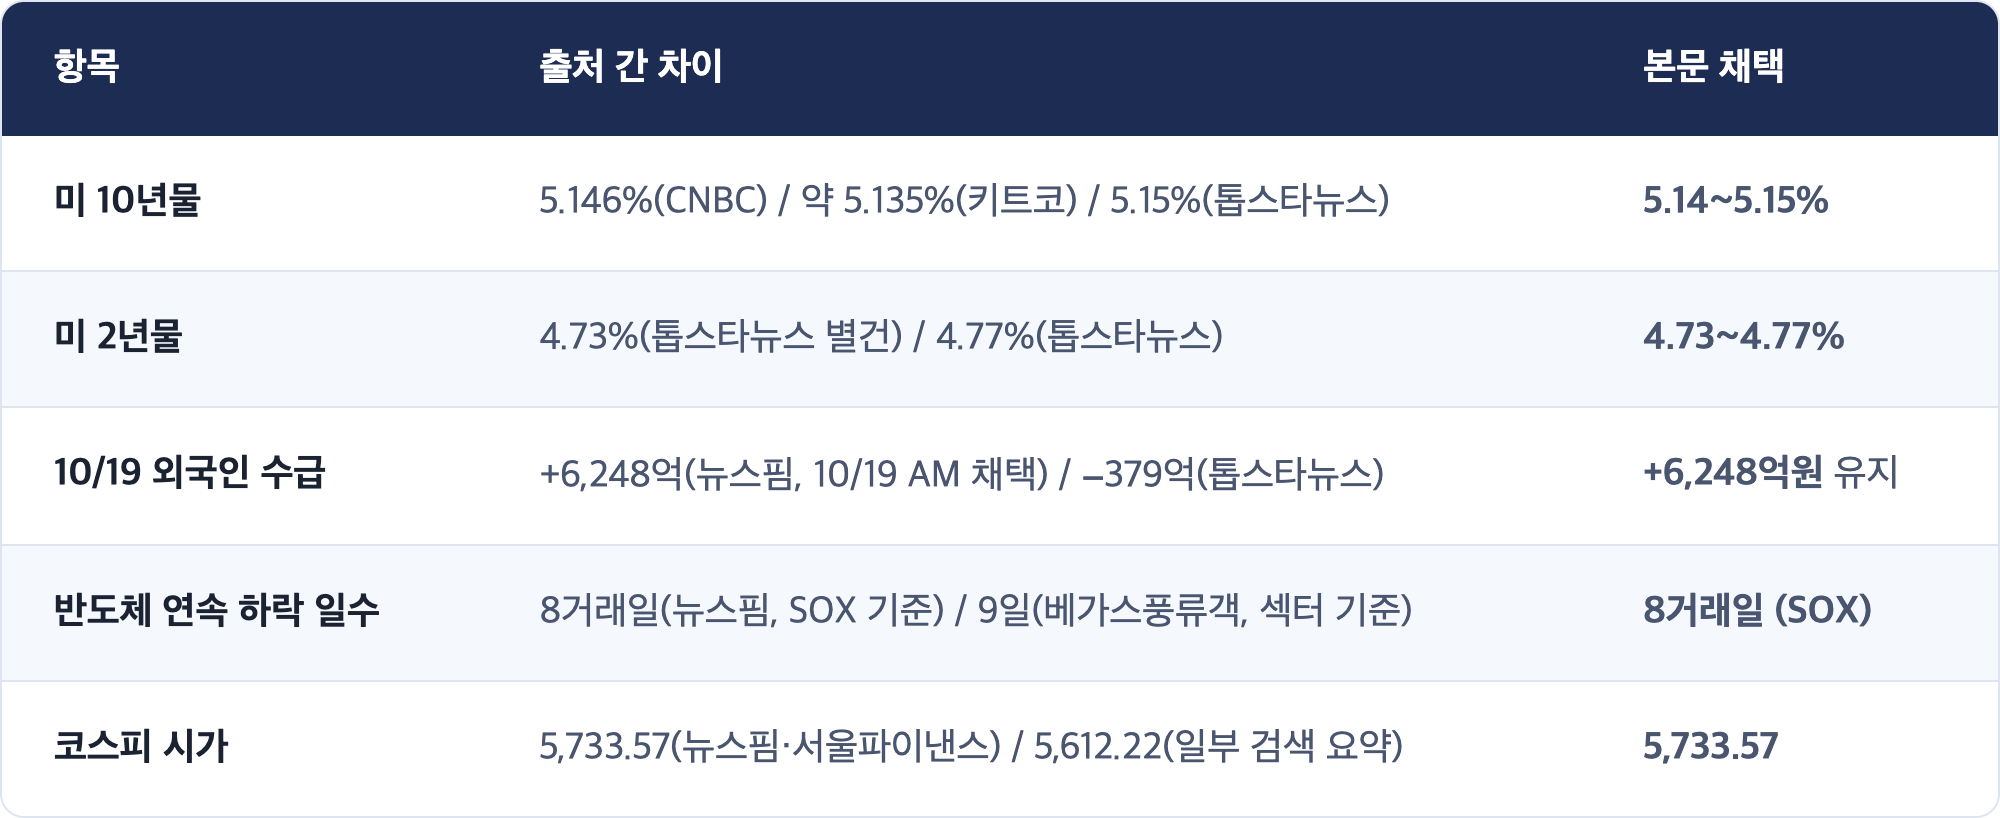
- ★ 미 10년물이 5.14~5.15%로 되돌아왔습니다. 아침 5.08% 부근에서 하루 사이 약 5bp 올랐고, 2년물 4.73~4.77%, 30년물 5.48%. 아침 리포트가 적은 "5.12% 위" 선을 넘었습니다.
- ★ 서울은 뉴욕 반도체를 받지 않고 출발했습니다. 코스피 시가 5,733.57(−0.60%), 09:04 5,714.34(−0.93%). SK하이닉스 −2.58%, 삼성전자 −0.80%. 외국인 −1,800억원, 기관 −3,218억원, 개인 +5,108억원(09:04 기준).
- 유가는 하루 안에 두 번 뒤집혔습니다. 브렌트 12월물 109.55달러(−0.3%). 장중 3달러 넘게 빠졌다가 후티 반군의 사우디 시설 공격 주장(얀부·샤이바, 사우디 미확인)에 거의 되돌렸습니다. 만기 앞둔 WTI 11월물은 103.66달러(+2.2%), 12월물은 98.54달러.
- 원화는 여전히 강합니다. 원/달러 1,329.0원(10/20 09:00). VIX 18.43(−7.8%). 금 약 4,138달러(−0.6%). 이번 주 한국은 10/22 금통위(3.00% 동결 우세)가 남았습니다.
1. 체크포인트 채점
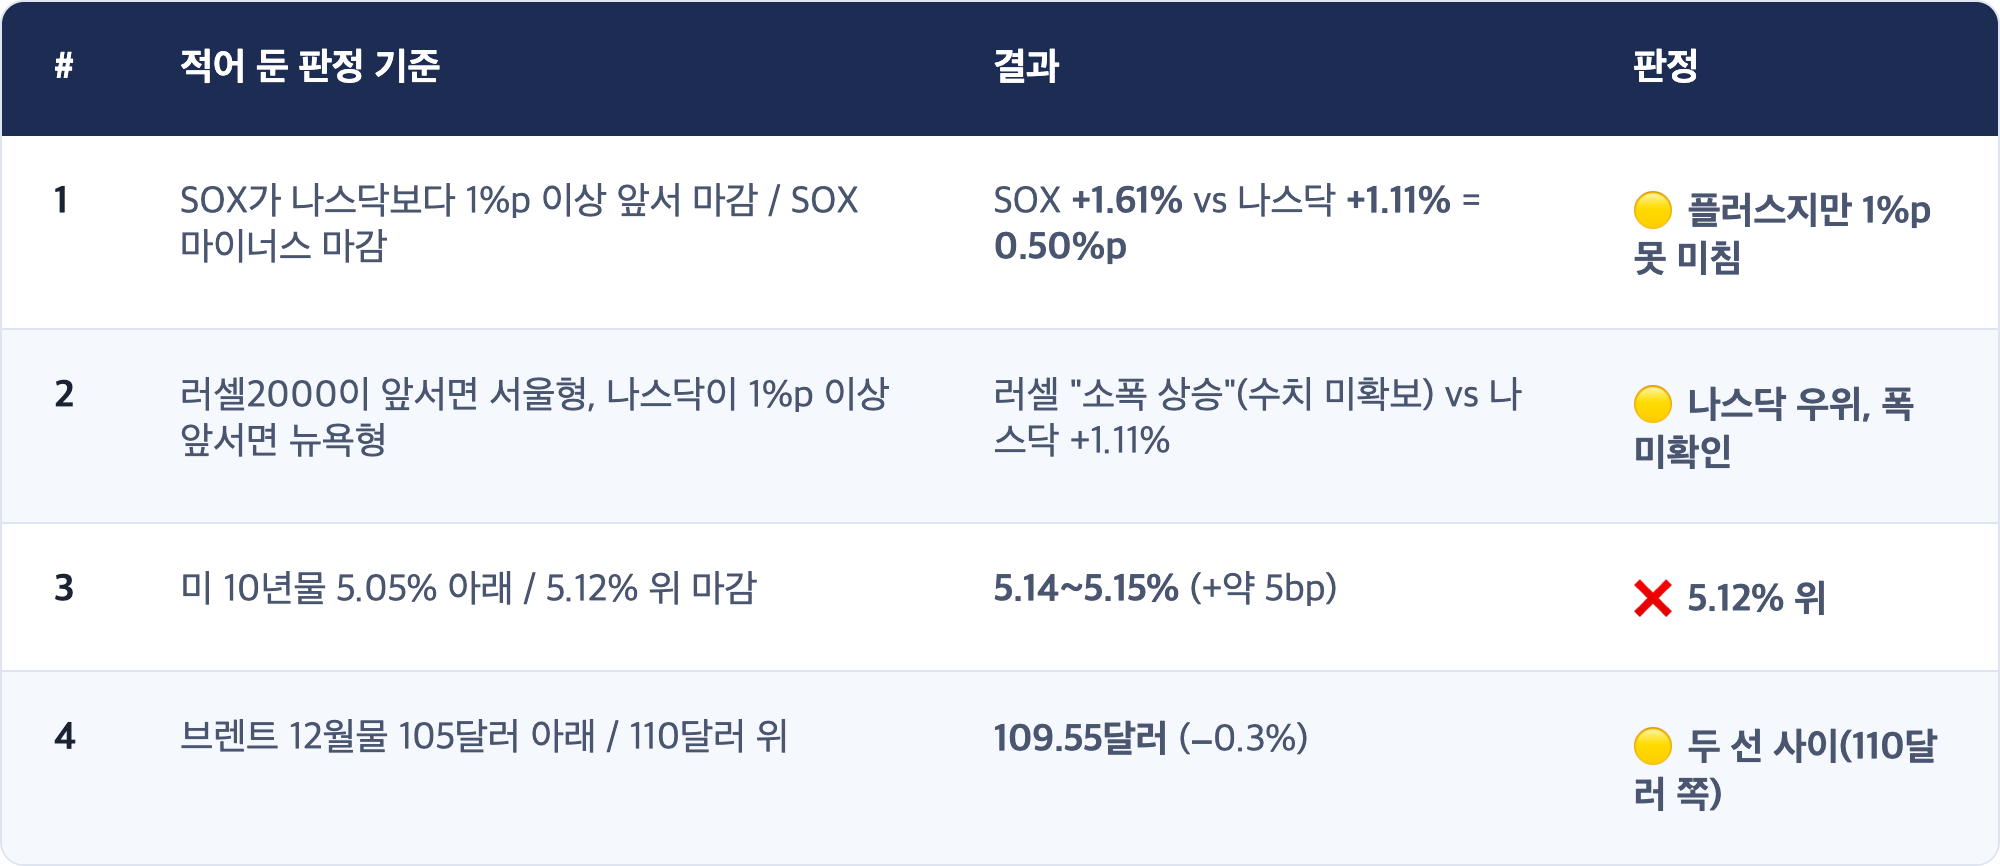
10/19 AM이 걸어 둔 넷 (미국 10/19 마감 기준)
축은 "반도체가 시장을 다시 이끄는가, 서울처럼 반도체 밖으로 돈이 도는가"였고, 세 번째 변수 자리에 다시 유가 를 비워 두었습니다.
★ [해석] 반등은 맞았고, 반등의 이유는 틀렸습니다
10/19 AM은 "1번 앞섬 + 3번 5.05% 아래"면 지난주 매도의 큰 이유가 "금리가 AI 투자를 막는다"였다는 해석이 힘을 얻는다고 적었습니다. 결과는 반대 조합입니다. 반도체는 올랐는데(1번 플러스), 금리도 올랐습니다(3번 ❌).
[관측] 그러면 "금리가 내려와서 반도체가 올랐다"는 설명은 오늘은 맞지 않습니다. 남는 설명은 두 가지입니다. 첫째는 과매도 되돌림 입니다. 8거래일 동안 15.7% 빠졌으니 금리와 상관없이 저가 매수가 들어올 자리였습니다. 둘째는 증권사 의견 변화 입니다. JP모건이 인텔을 상향했고(+2.36%), 골드만삭스가 코어위브를 "매수"로 올렸고, 모건스탠리가 아마존(+4.98%)을 최선호주로 꼽았습니다.
[해석] 다만 장 후반에 상승폭이 반으로 줄어든 시점이 10년물이 5.1%대로 올라선 시점과 겹칩니다. 금리가 반등을 시작하게 한 이유는 아니었지만, 반등을 멈추게 한 이유는 될 수 있습니다. 이 구분이 오늘 서울 반도체를 읽는 출발점입니다.
2. 오늘의 핵심: 반도체는 돌아왔고, 금리가 반을 가져갔습니다
[사실] 10/19(월) 미국 마감
[사실] 반도체·AI 주요 종목
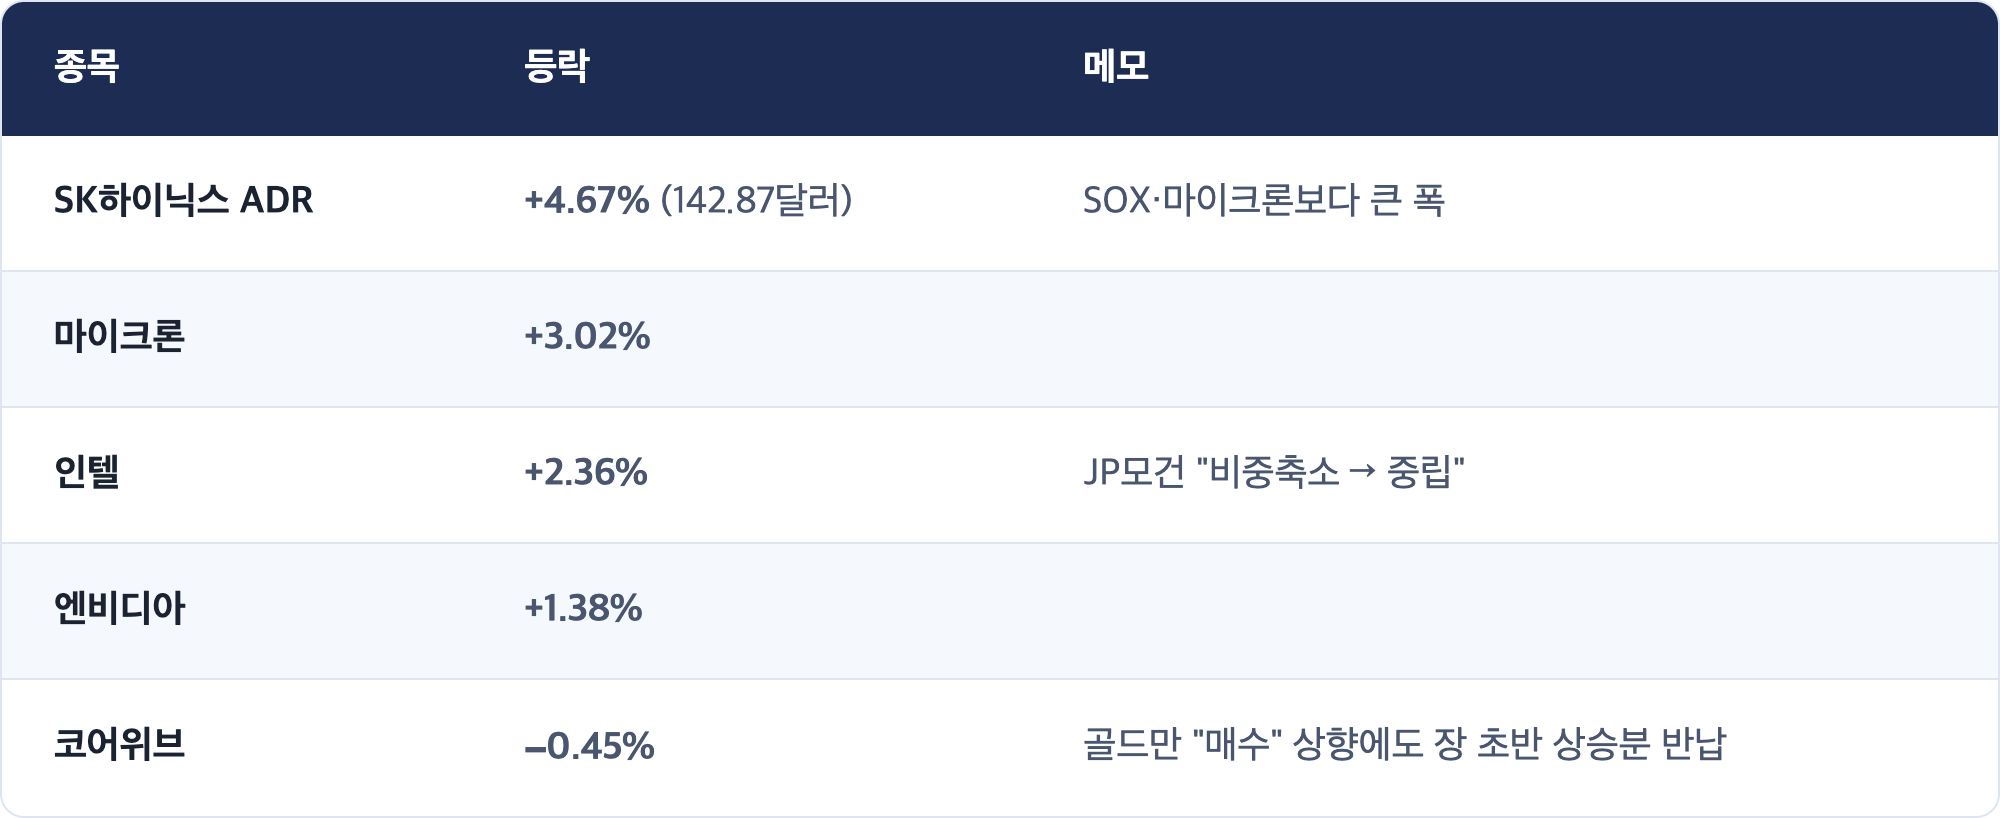
★ [해석] "어디까지 올랐나"보다 "어디서 멈췄나"가 중요합니다
반도체 ETF(SMH)는 장중 +3.2%, SOXX는 +3.7% 까지 갔습니다(장중 집계). 마감 SOX는 +1.61%입니다. 고점에서 절반 가까이 반납했습니다.
[관측] 코어위브가 상징적입니다. 골드만삭스가 "매수"로 올렸는데도 마이너스로 끝났습니다. 지난주 시장을 누른 걱정이 "AI에 빌려준 돈"이었다는 점을 생각하면, AI 빚 걱정은 아직 풀리지 않았다 는 신호로 읽을 수 있습니다(해석).
[해석] 그래서 월요일 반등은 "바닥 확인"보다는 "너무 많이 빠진 데 대한 숨 고르기"에 가깝습니다. 확인은 이번 주 실적에서 옵니다. 넷플릭스·스페이스X(화), 테슬라·메타·IBM·TI(수)가 "AI 투자는 계속되고 돈도 된다"를 말해 줘야 합니다. 씨티그룹은 내년 전 세계 이익 증가분의 약 70%를 기술 업종이 차지할 것으로 봤습니다. 기대가 그만큼 크다는 뜻이기도 합니다.
3. 한국 변수: ADR은 +4.67%, 서울 하이닉스는 −2.58%
[사실] 10/20(화) 한국장 개장 직후 (뉴스핌, 09:04 KST)
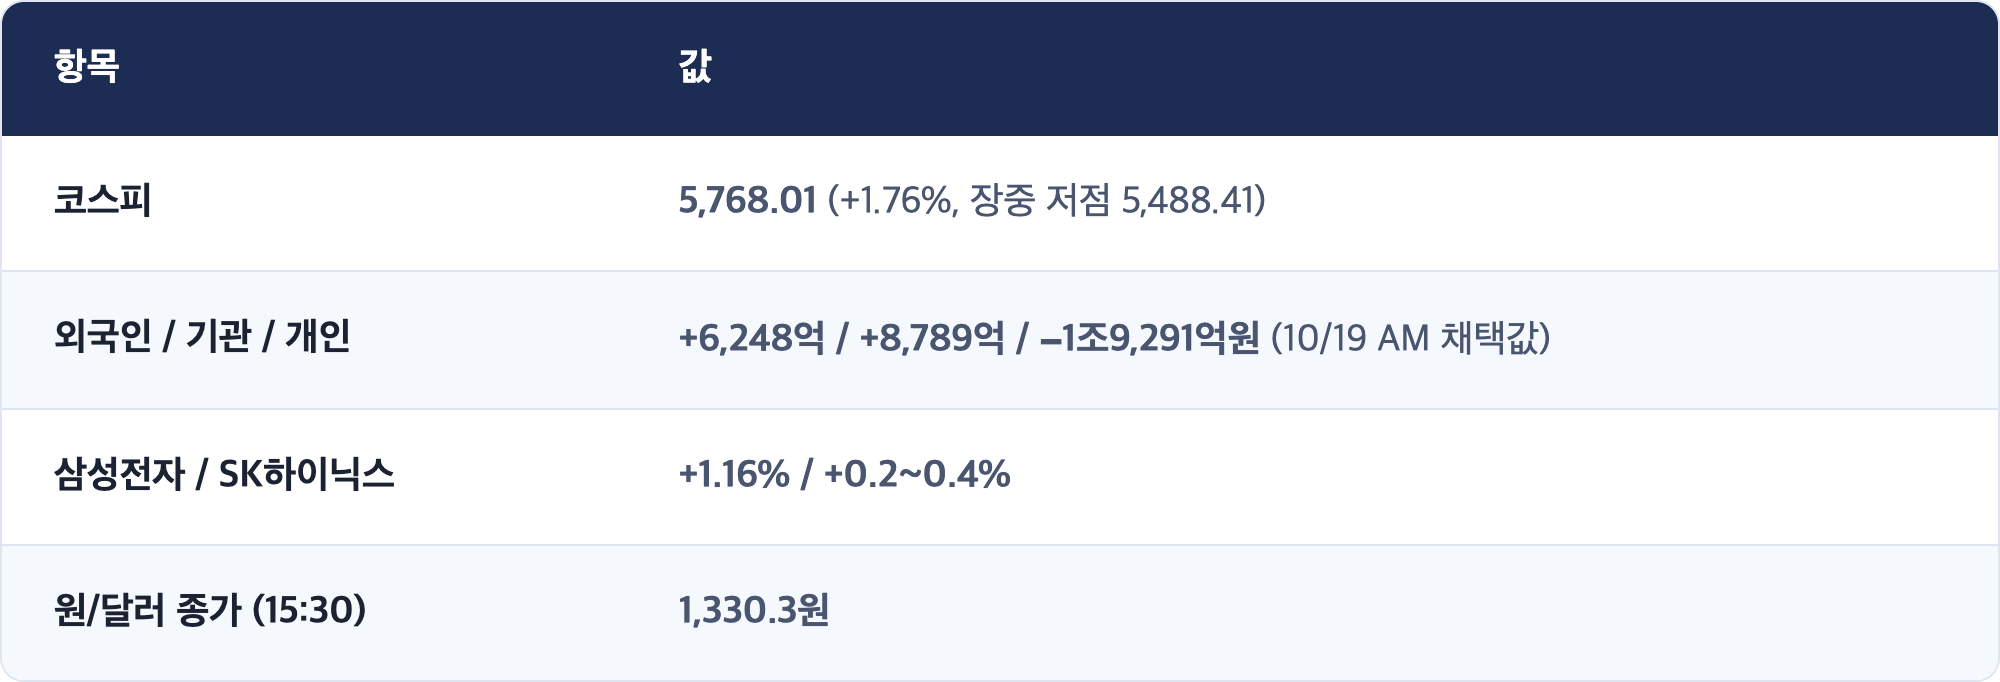
[사실] 전날(10/19) 서울 마감 다시 보기
★ [해석] 서울 반도체는 "뉴욕이 올랐다"를 이미 쓴 것일 수 있습니다
ADR이 4.67% 오른 날, 서울 본주가 2.58% 빠지는 건 흔한 모양은 아닙니다. 가능한 설명은 셋입니다.
- 장 후반 반납 입니다. ADR 종가가 나온 뒤, 나스닥 선물과 금리가 밤사이 어떻게 움직였는지가 서울 시가에 더 가깝습니다. 10년물이 5.15%로 닫은 것은 서울 반도체에 불리한 쪽입니다(해석).
- 어제 오후 이미 일부 반영 입니다. 어제 서울은 시가 −3.17%에서 +1.76%로 뒤집혔고, 그 사이 뉴욕 선물은 반도체로 오르고 있었습니다(10/19 AM 기록).
- 외국인 반도체 매도의 연장 입니다. 외국인이 이달 1~16일 판 약 17.7조원 중 80%가 삼성전자·SK하이닉스였습니다(10/19 AM, 뉴스핌). 어제 외국인은 순매수였지만, 일부 매체 집계로는 SK하이닉스에서는 순매도(약 −2,176억원, 톱스타뉴스)였습니다.
[관측] 개장 직후 외국인 −1,800억원은 아직 숫자가 작습니다. 장 초반 몇 분의 수급으로 하루를 판정하지 않습니다. 오늘 마감 기준으로 외국인이 3거래일 연속 순매수를 지키는지 가 어제 판정("수급 사고" 쪽)을 이어 가는지의 기준입니다.
4. 거시 배경: 금리는 되돌아오고, 유가는 사우디 쪽에서 다시 불붙었습니다
[사실] 금리·달러·원자재 (10/19 뉴욕 마감 무렵)
[사실] 유가를 움직인 두 뉴스
- 러시아 제재 유예 (10/16 행정명령, 최대 60일 검토): 아시아 시간 유가를 2% 끌어내렸습니다.
- 후티 반군의 사우디 공격 주장: 얀부의 아람코 시설과 샤이바 유전 등을 공격했다고 주장했습니다. 사우디 당국은 즉시 확인하지 않았고, 로이터도 독립 확인하지 못했습니다.
- 케이플러 집계로 지난주 해당 지역 원유 흐름은 하루 약 850만 배럴, 그 전 주 2,000만 배럴 넘게 에서 크게 줄었습니다.
★ [해석] 오늘 유가는 "공급이 늘어날 것"과 "공급이 막힐 것"이 동시에 들어왔습니다
러시아 유예는 공급을 늘리는 뉴스이고, 후티 공격과 호르무즈 해협은 공급을 막는 뉴스입니다. 결과는 브렌트가 거의 제자리(−0.3%)였습니다. 둘이 서로를 지웠다고 볼 수 있습니다.
[관측] 한국에 중요한 건 방향보다 높이 입니다. 브렌트가 110달러 부근에 머무는 한, 원유를 수입하는 한국의 무역수지와 물가에는 부담이 남습니다. 다만 원화는 지금 1,330원 부근의 강세를 지키고 있어서, 아직 유가가 환율을 끌어올리는 모양은 아닙니다.
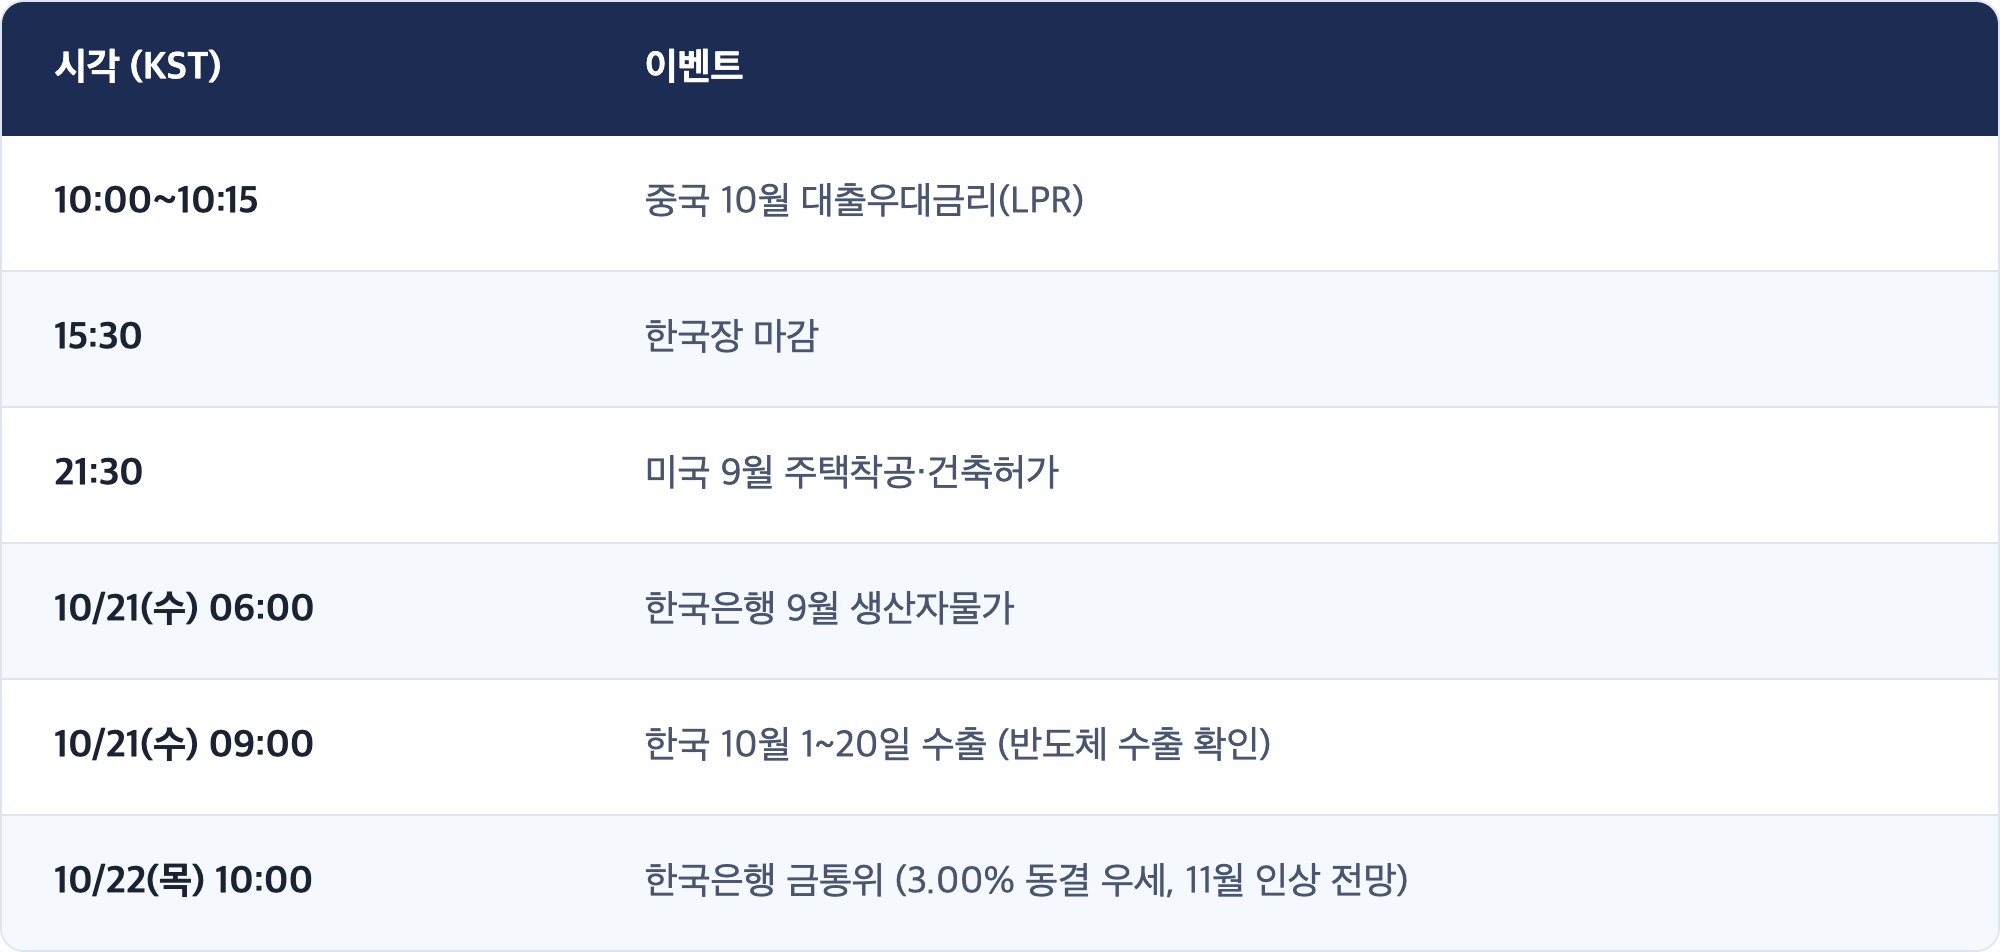
[해석] 금리 쪽에서는 이번 주 미국 경제지표가 적고(9월 주택착공 10/20), 연준은 블랙아웃 기간입니다. 키트코는 10/27~28 FOMC에서 동결 기대가 우세하다고 적었습니다. 그런데도 10년물이 올랐다는 건, 연준 기대보다 장기 채권을 들고 있는 데 대한 보상(기간 프리미엄) 이 금리를 끌어올리는 쪽일 수 있다는 뜻입니다(6번 공부 노트).
5. 오늘(10/20 화) 한국장: 체크포인트
[관측] 남은 일정 (KST)
✅ 체크포인트 4 (오늘 한국장 마감까지)
축은 "뉴욕 반도체 반등이 서울 반도체로 건너오는가, 서울은 어제처럼 반도체 밖에서만 움직이는가"입니다. 세 번째 변수 자리는 이번에는 미 10년물 로 비워 둡니다.
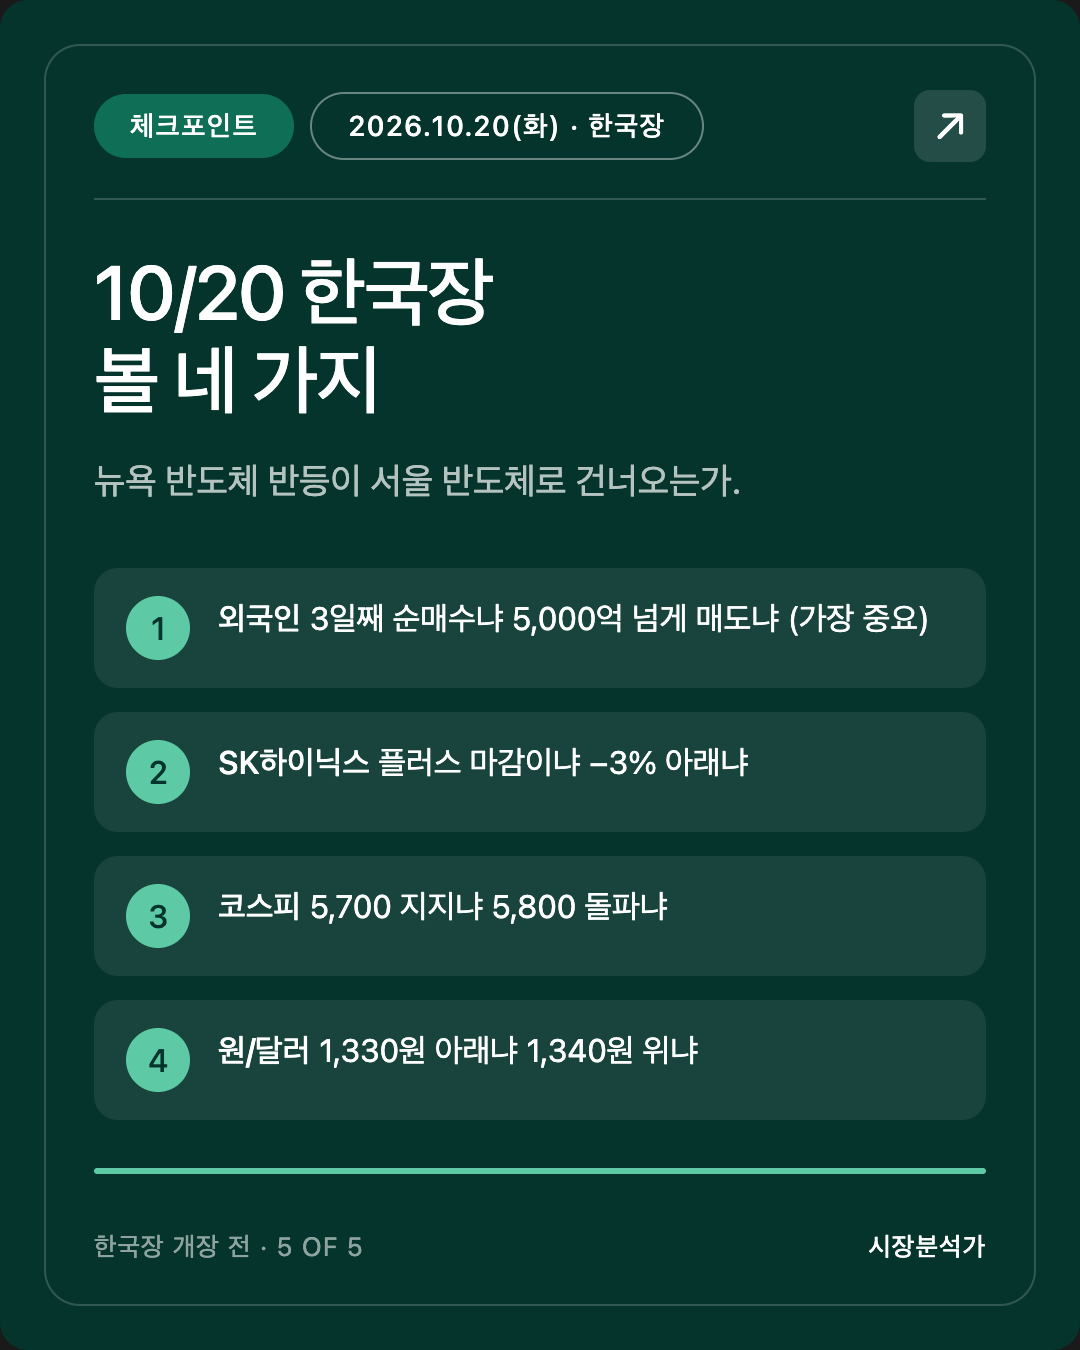
- 외국인 현물 3거래일 연속 순매수 / 5,000억원 넘는 순매도. 개장 직후 −1,800억원이 마감까지 어떻게 바뀌는지. (가장 중요)
- SK하이닉스 플러스 마감 / −3% 아래 마감. ADR +4.67%와의 괴리가 좁혀지는지, 벌어지는지.
- 코스피 5,700 지지 / 5,800 돌파. 5,800은 여러 매체가 꼽은 저항선이고, 5,700은 오늘 개장 직후 시험 중인 자리입니다.
- 원/달러 1,330원 아래 유지 / 1,340원 위. 주식이 흔들려도 원화가 버티는지.
[해석] 1번 순매수 + 2번 플러스면, 어제 "외국인이 반도체를 그만 팔고 다른 데를 샀다"에서 "반도체로도 돌아오기 시작했다"로 한 걸음 나아갑니다. 1번 순매수인데 2번이 −3% 아래면, 어제와 같은 "반도체 밖 반등"이 이틀째입니다. 1번이 5,000억원 넘는 순매도라면 어제의 순매수는 하루짜리였을 가능성이 커지고, 이때는 미 10년물이 5.15% 위에 있는지가 함께 봐야 할 이유가 됩니다.
6. 공부 노트: "기간 프리미엄" (연준이 쉬어도 장기금리가 오르는 이유)
개념
10년짜리 채권을 사는 사람은 두 가지를 보상받고 싶어 합니다. 하나는 앞으로 10년 동안 기준금리가 평균 얼마일지 에 대한 값입니다. 다른 하나는 그 긴 시간 동안 무슨 일이 생길지 모른다는 불확실성 에 대한 덤입니다. 이 덤을 기간 프리미엄 이라고 부릅니다.
비유
친구에게 돈을 빌려줄 때, 한 달 빌려주는 것과 10년 빌려주는 것은 다릅니다. 같은 친구라도 10년이면 "그 사이 물가가 얼마나 오를지, 친구 사정이 어떻게 될지" 모르니 이자를 더 받고 싶어집니다. 그 "더"가 기간 프리미엄입니다.
오늘 사례
이번 주 연준은 블랙아웃이고, 10월 FOMC는 동결 기대가 우세합니다. 기준금리 기대가 크게 바뀔 재료가 없었는데도 10년물은 하루에 약 5bp 올랐습니다. 2년물(기준금리 기대에 더 민감)은 4.73~4.77%로 상대적으로 덜 움직였습니다. 이런 날은 기준금리 기대보다 기간 프리미엄 쪽이 움직였을 가능성 을 먼저 의심해 봅니다. 유가 불안(물가 불확실성)과 재정 걱정이 대표적인 원인입니다.
왜 중요한가
기간 프리미엄으로 오른 장기금리는 연준이 금리를 안 올려도 내려오지 않을 수 있습니다. 그래서 "연준이 쉬니까 금리 부담은 끝났다"는 말이 반도체·성장주에는 맞지 않을 수 있습니다.
한 줄 요약
연준이 쉬어도 10년물이 오르면, 기간 프리미엄 을 의심해 봅니다.
7. 정정·미해결
정정
- 없음. (10/19 AM의 개장 직후 값 S&P500 +0.57%, 나스닥 +0.98%, 다우 −0.05%는 장중 값이었고, 마감 값은 2번 표로 대신합니다.)
출처 차이 (본문 채택값 명시)
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
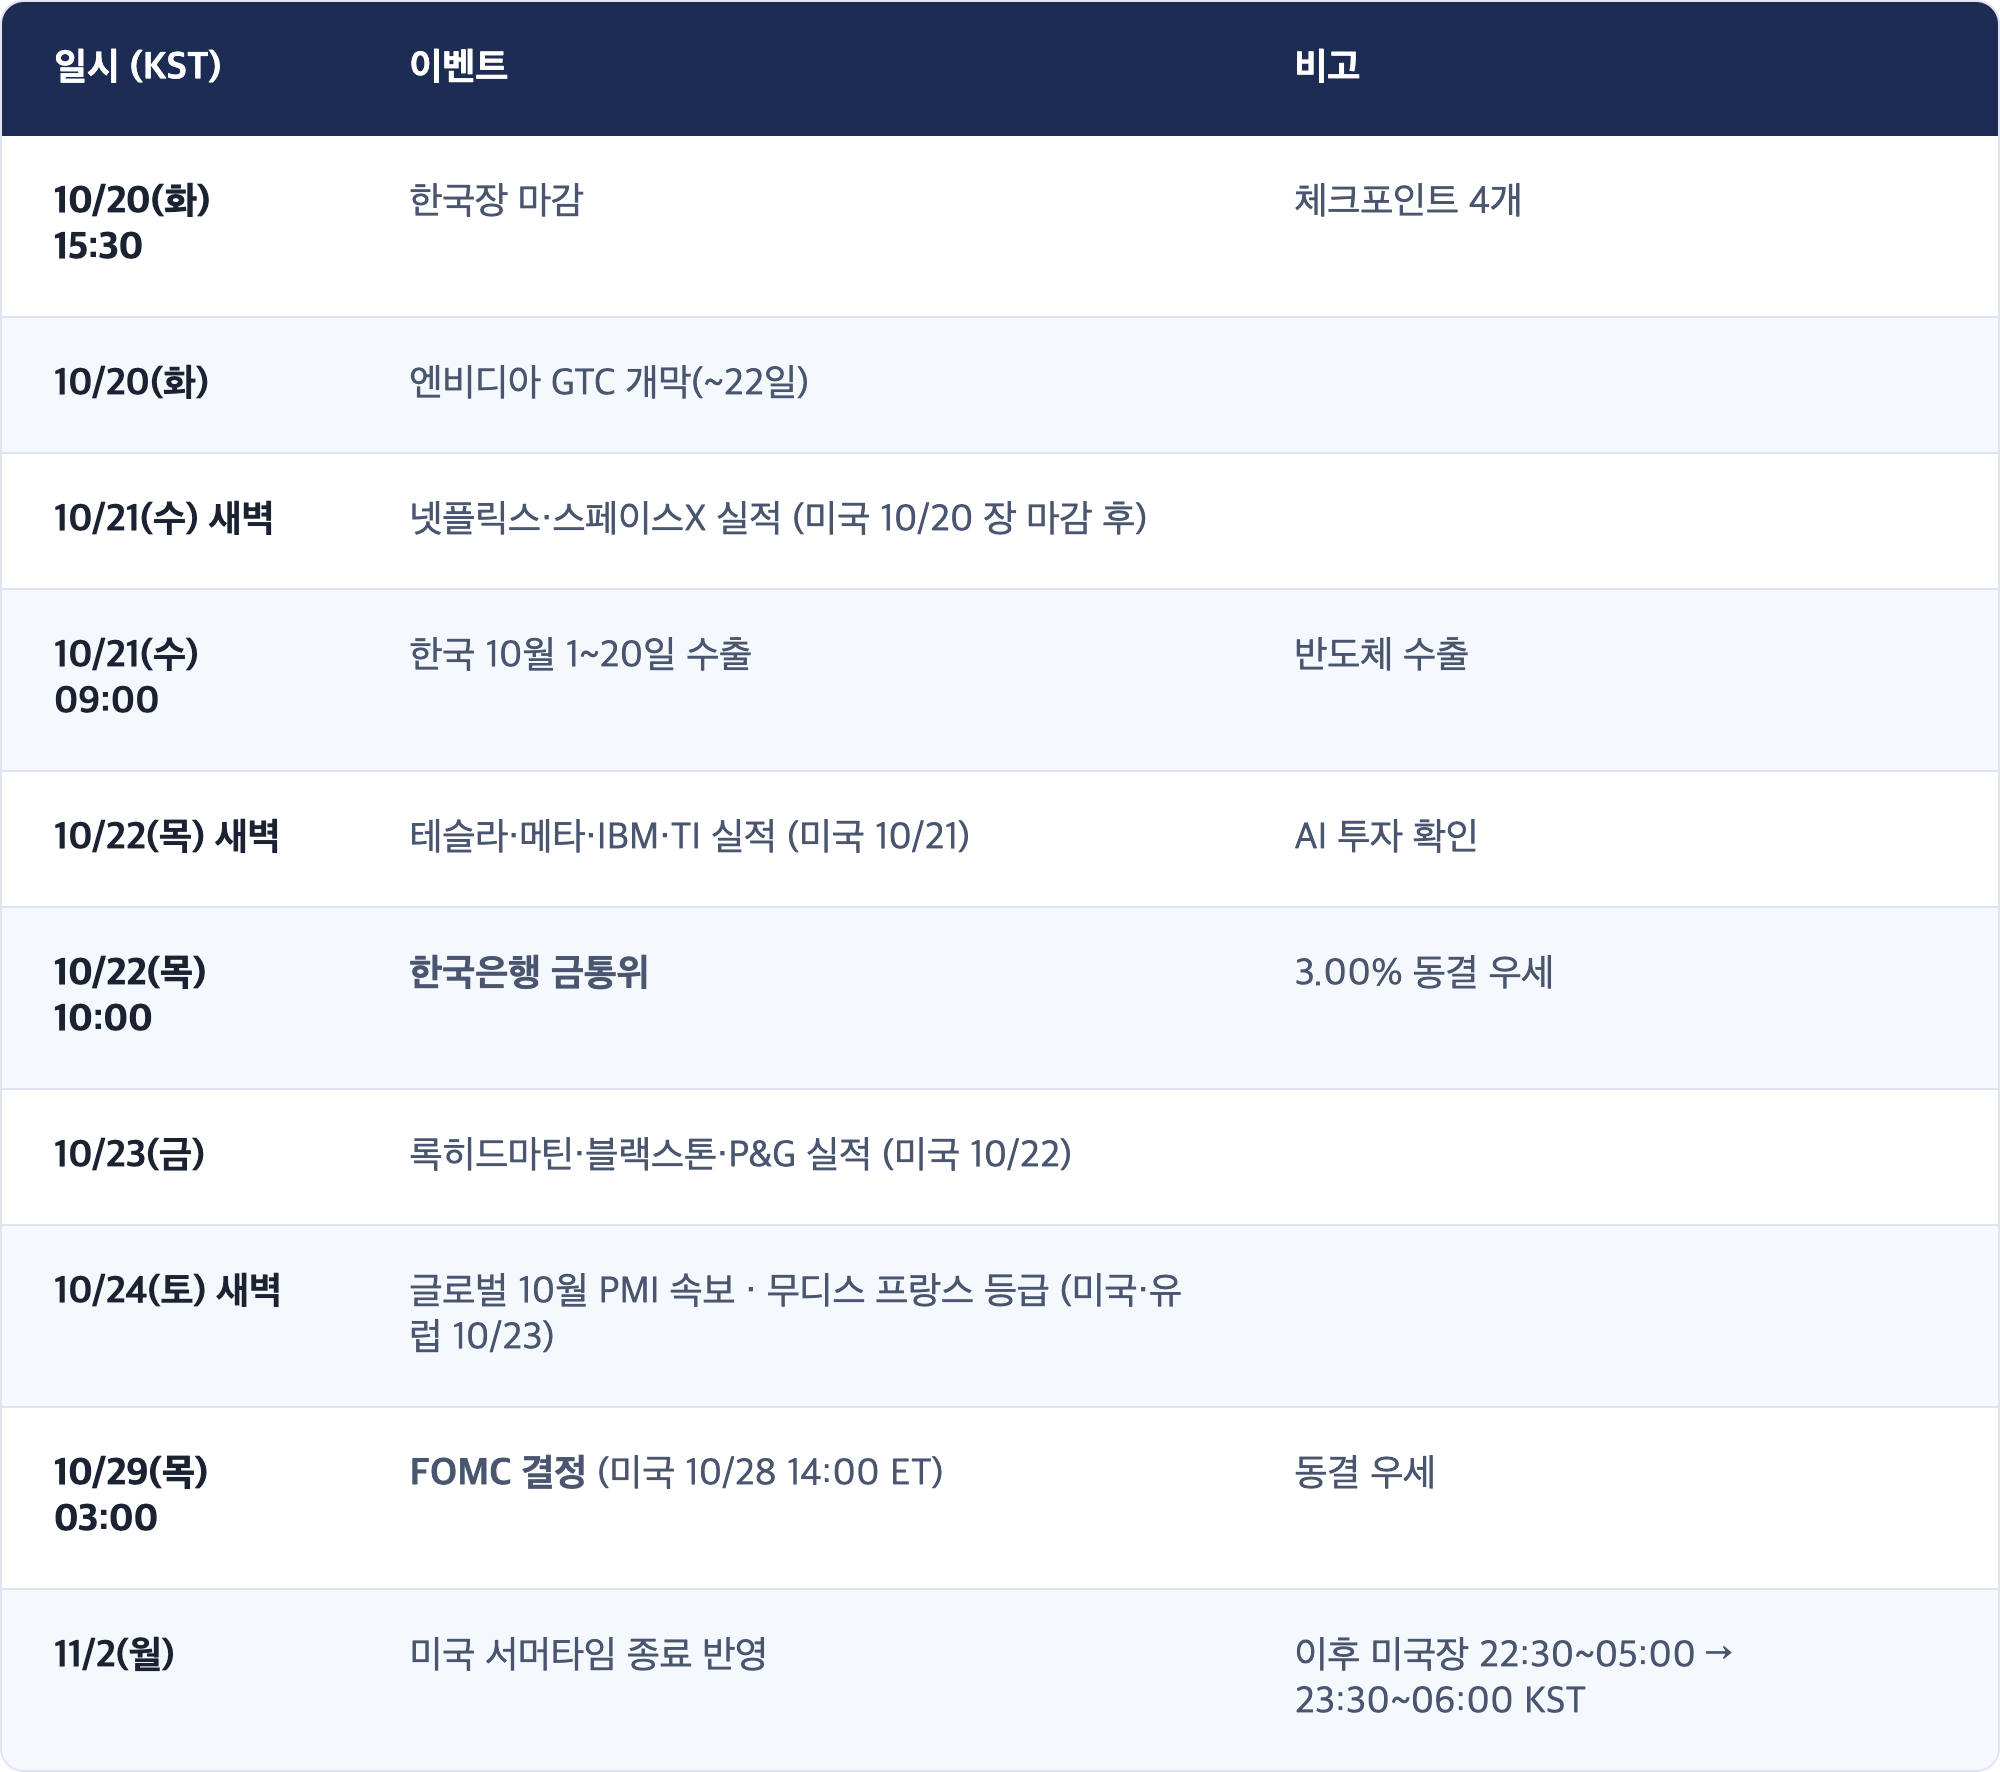
Sources
- 뉴욕증시, 반도체 반등 속 혼조 마감…나스닥 1.11%↑ | 뉴스핌
- 미국증시 나스닥 1.11% 상승·다우 약보합…AI 반도체 반등에도 장 후반 상승폭 반납 | 톱스타뉴스
- 미국증시, 반도체 급락 뒤 반격…SK하이닉스 4% 상승 | 톱스타뉴스
- 국내증시, 미국 반도체 반등에 숨통…외국인 복귀가 관건 | 톱스타뉴스
- [개장시황] 美 기술주 반등에도 코스피 약세…외인·기관 '팔자' | 뉴스핌
- [코스피 개장] 34.44P(0.60%) 내린 5733.57 | 서울파이낸스
- 9일 연속 하락세 반도체 반등으로 상승 (10/19/26) | 베가스풍류객
- Stock market news for Oct. 19, 2026 | CNBC
- Treasury yields move higher as investors assess U.S. inflation backdrop | CNBC
- Gold falls as dollar, Treasury yields rise | Kitco
- Brent crude edges lower, even after Houthi attacks on Saudi infrastructure | Reuters via Yahoo Finance
- Oil slips from 5-month high as Trump's Russia sanctions waiver may bring more supplies | The Globe and Mail
- 한은, 연속 인상 후 속도 조절하나…11월 추가 인상 전망 | 아주경제
- S&P 500, Nasdaq climb as AI-linked stocks recover ahead of earnings | Detroit News
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.