2026.10.19(월) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
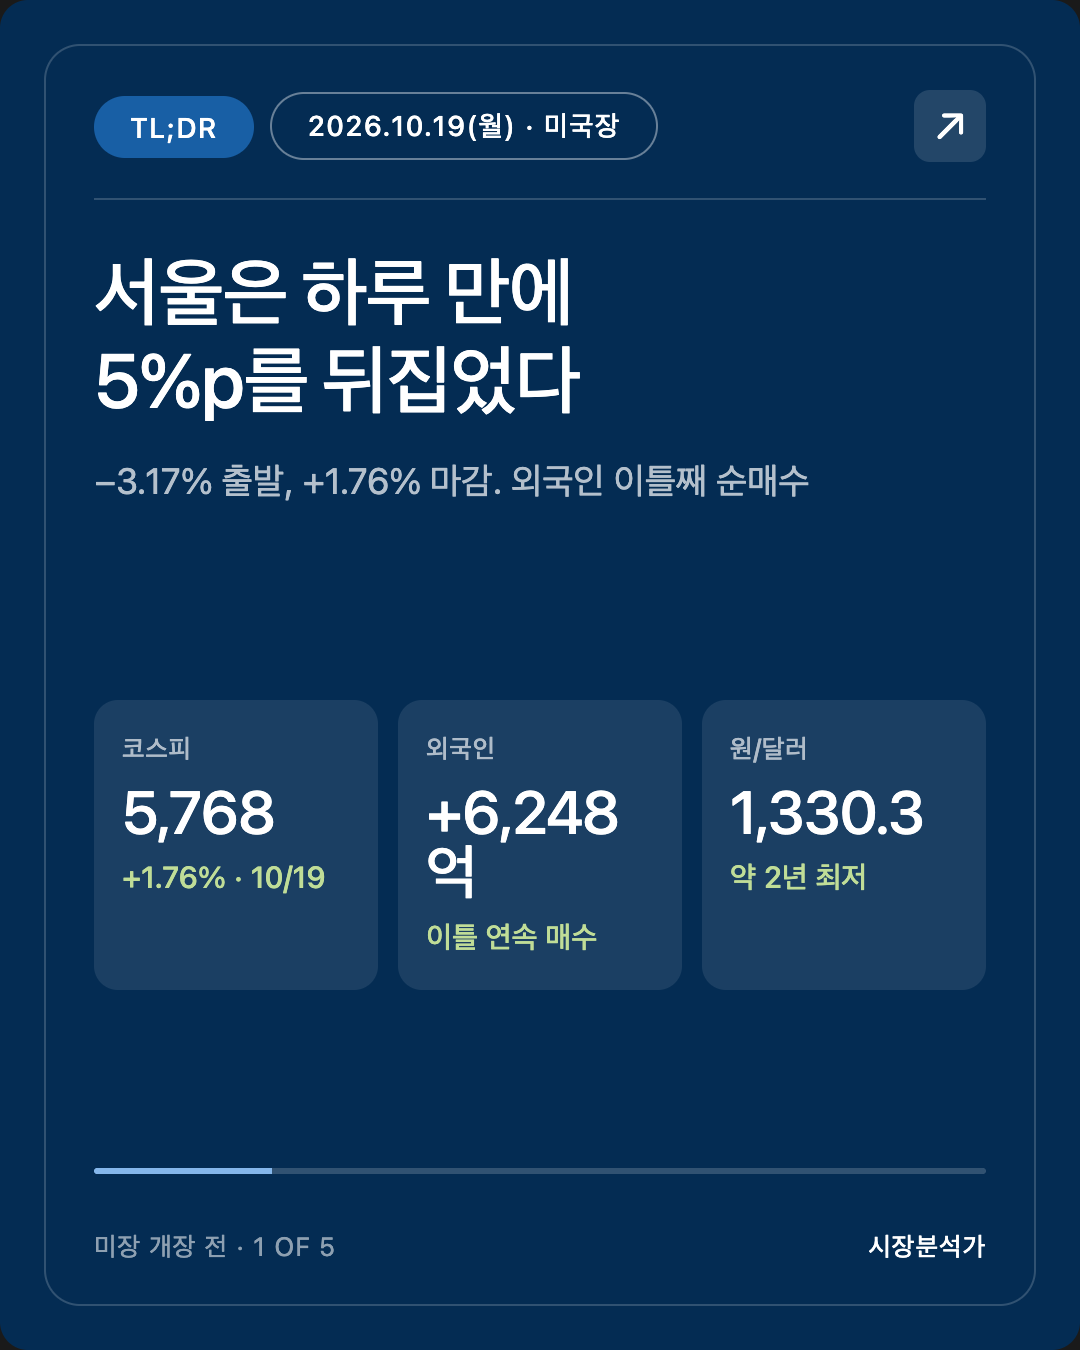
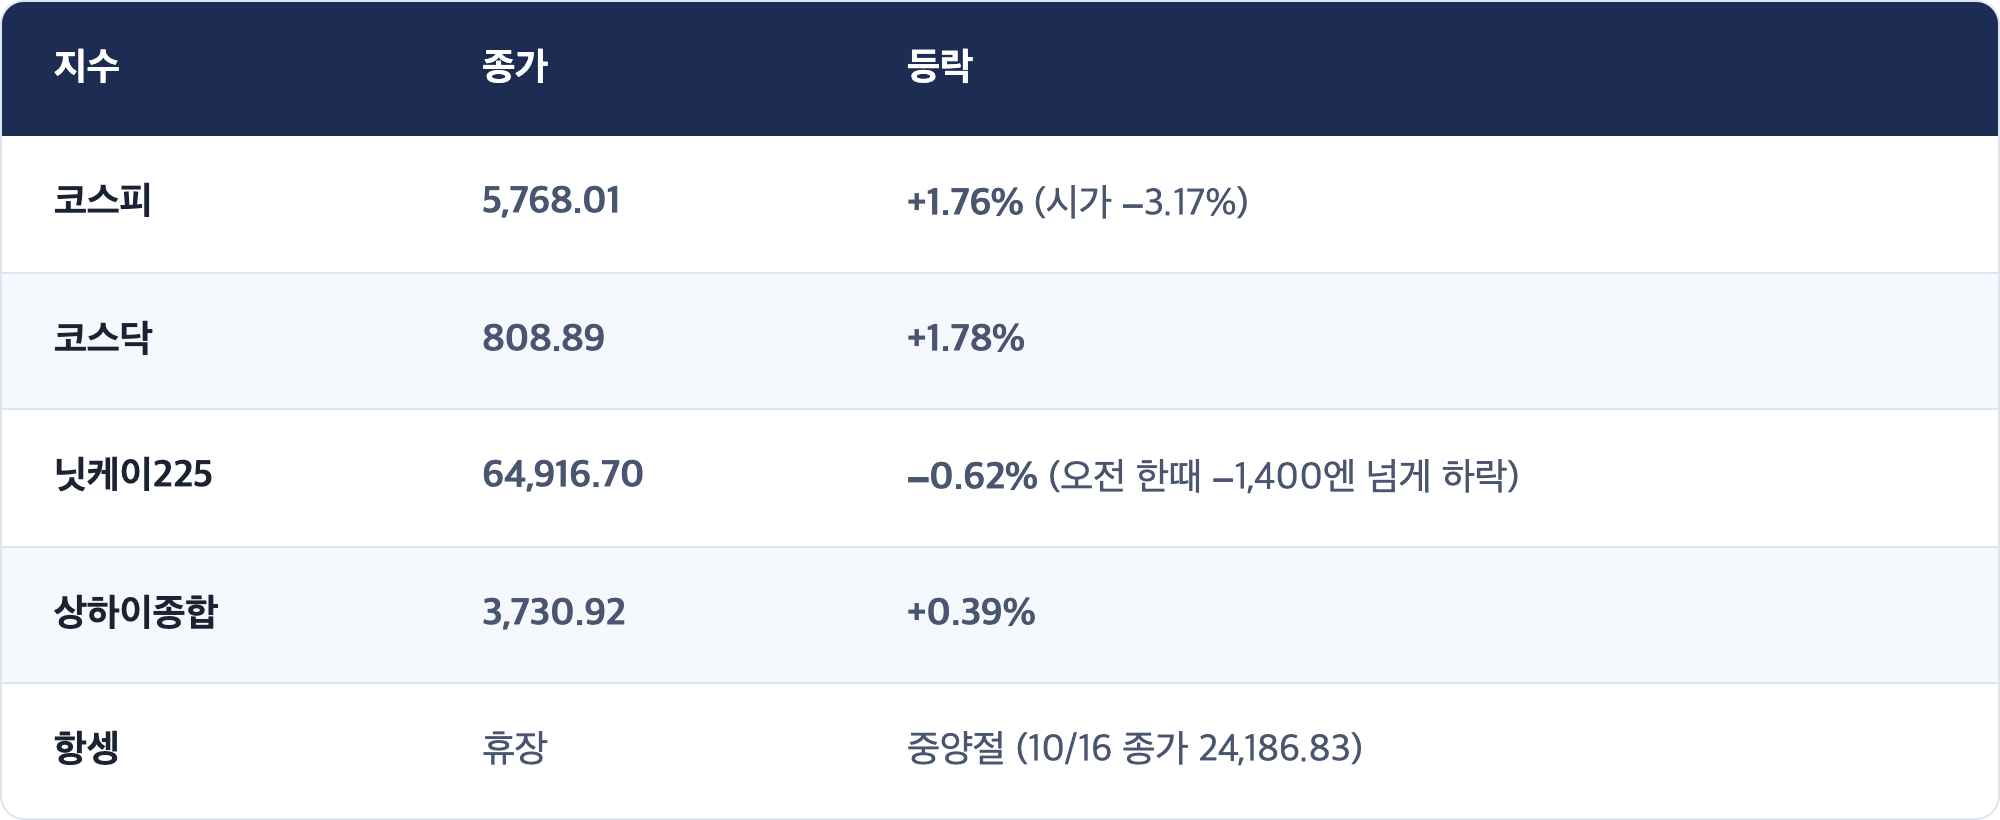
월요일 아침, 서울은 −3.17% 로 열었다가 +1.76%(5,768.01) 로 닫았습니다. 하루 안에 약 5%p를 뒤집은 셈입니다. 외국인은 6,248억원 을 사서 이틀 연속 순매수했고, 원/달러는 1,330.3원 으로 약 2년 만에 가장 낮은 주간 종가를 찍었습니다.
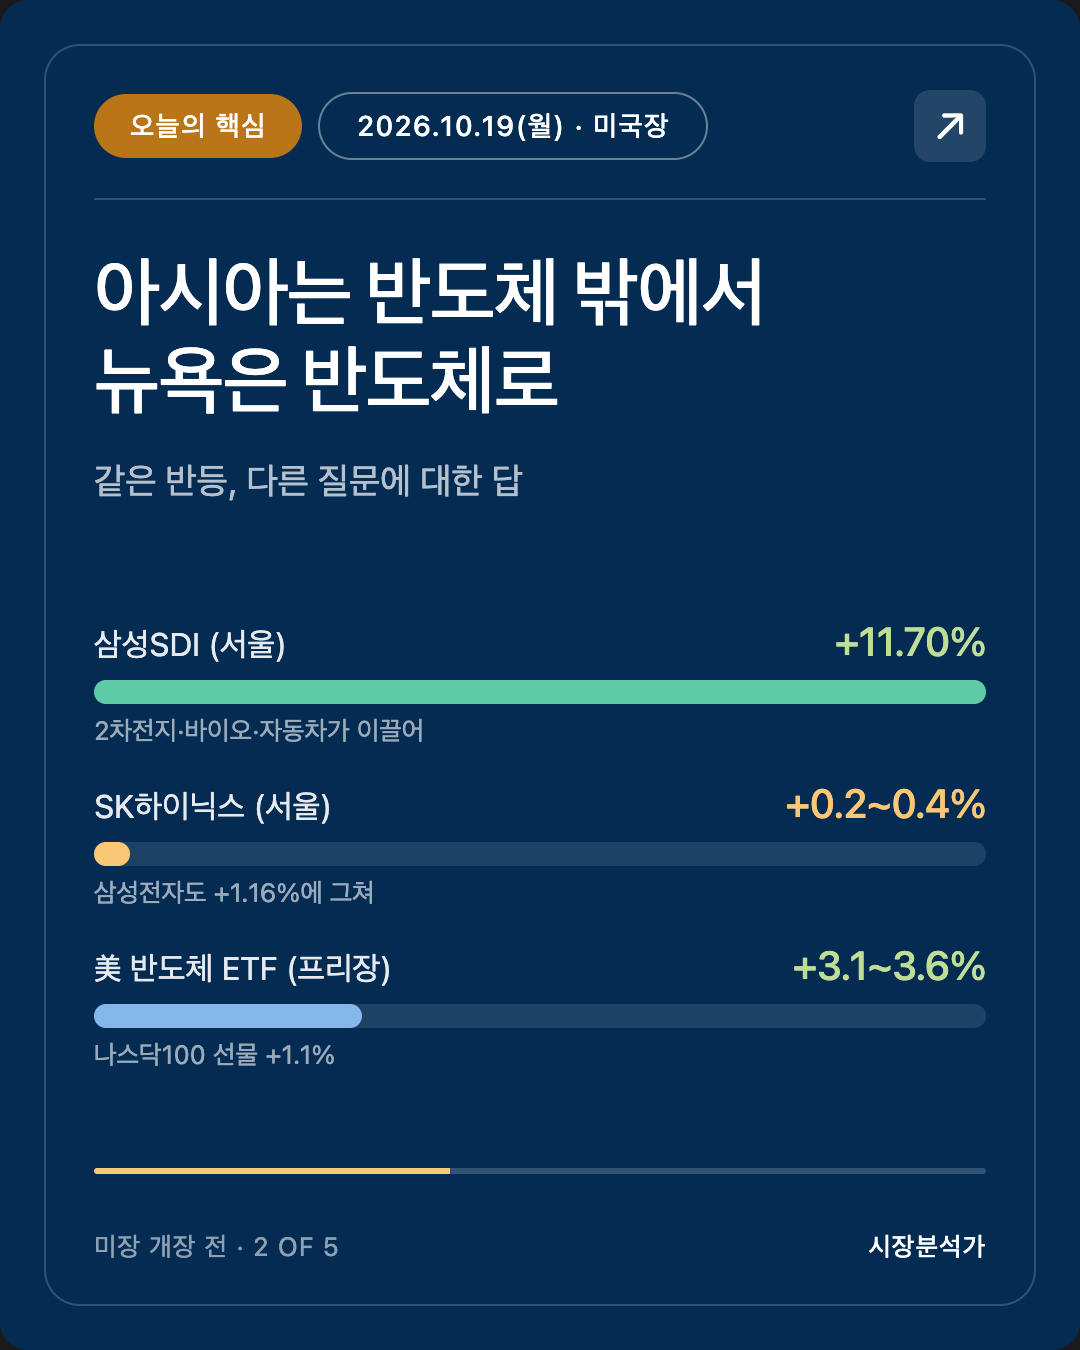
그런데 서울을 끌어올린 건 반도체가 아니었습니다. 삼성전자는 +1.16%, SK하이닉스는 +0.2~0.4% 에 그쳤고, 2차전지·바이오·자동차가 크게 올랐습니다. 도쿄도 닛케이는 −0.62% 였지만 토픽스는 소폭 올랐습니다. 아시아는 반도체 밖에서 반등했습니다.
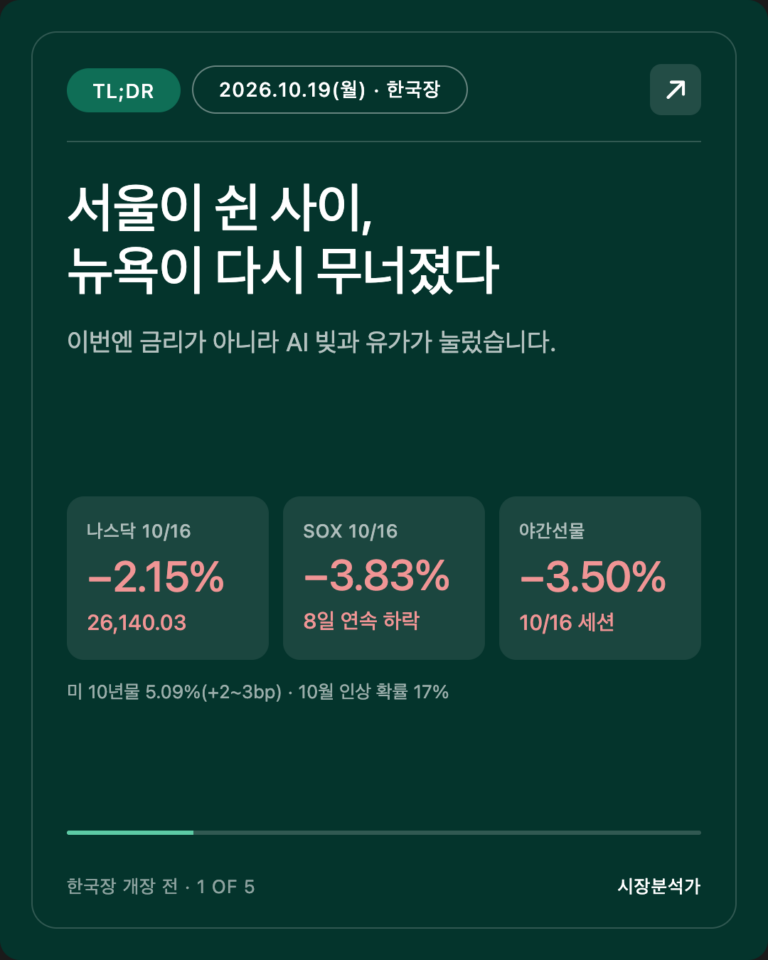
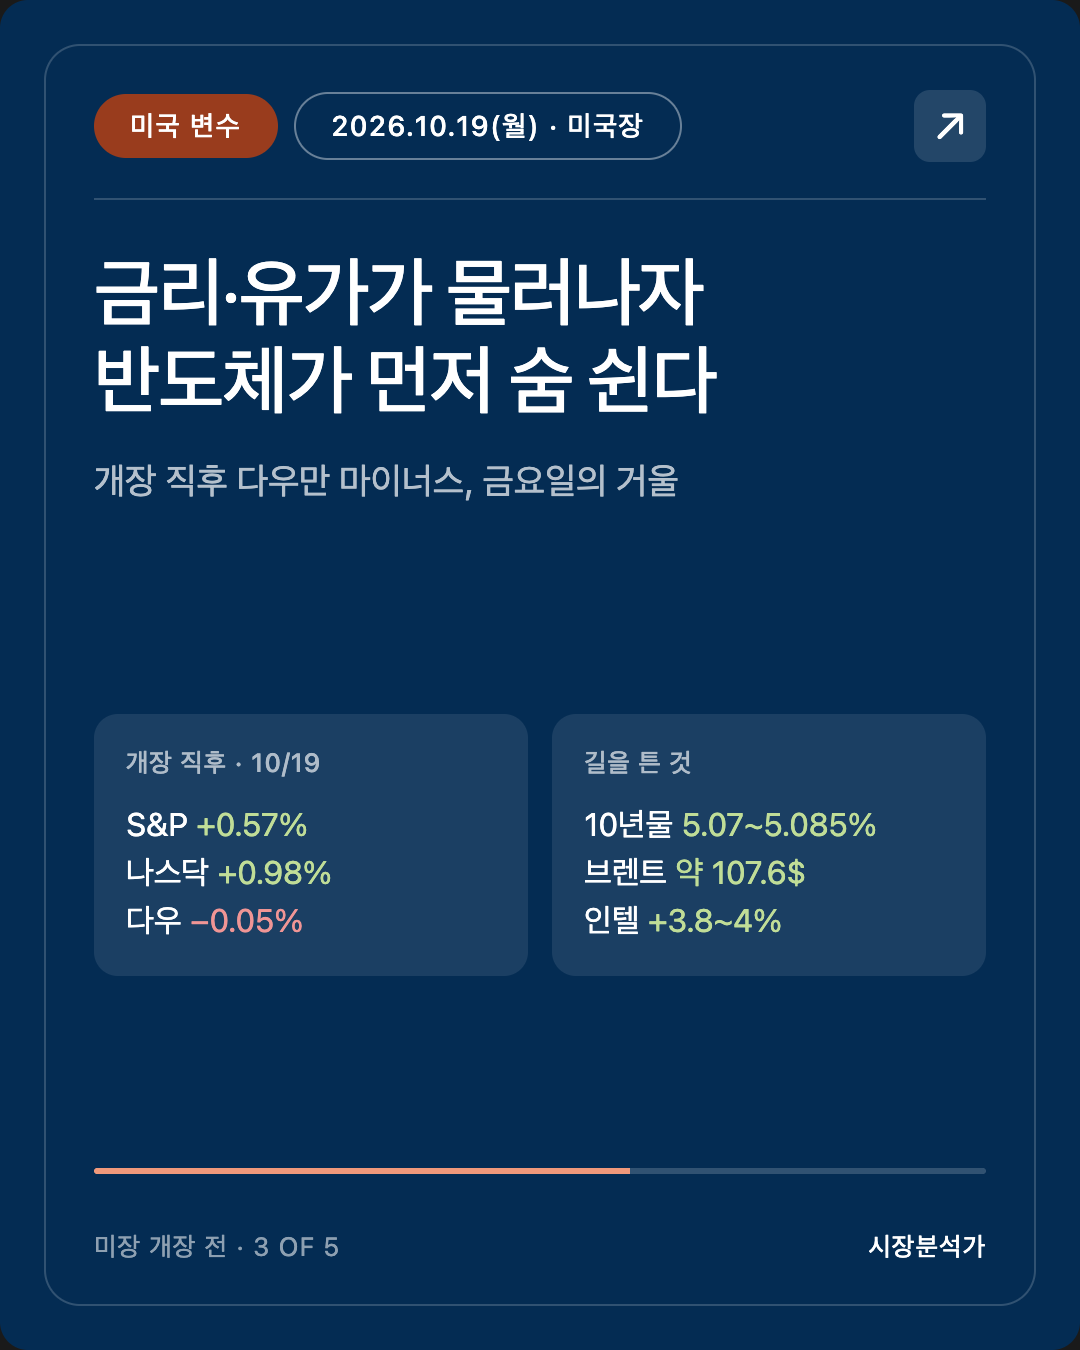
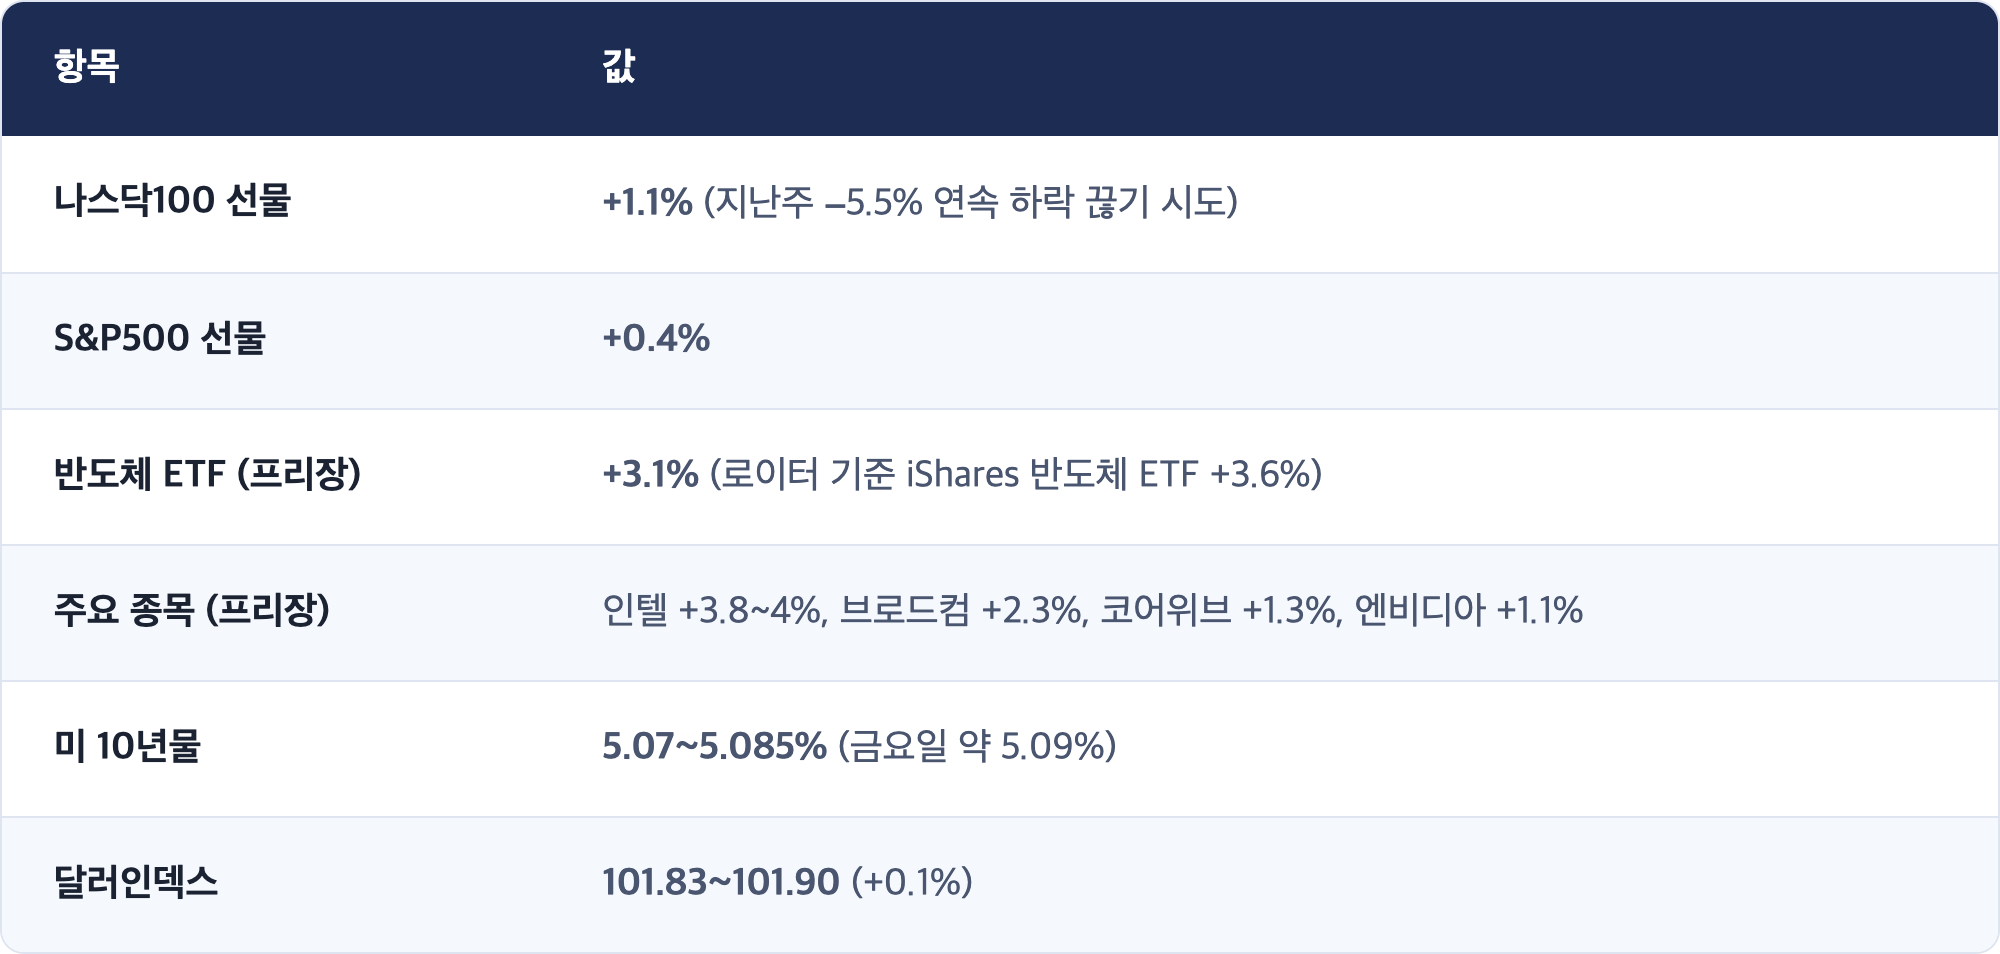
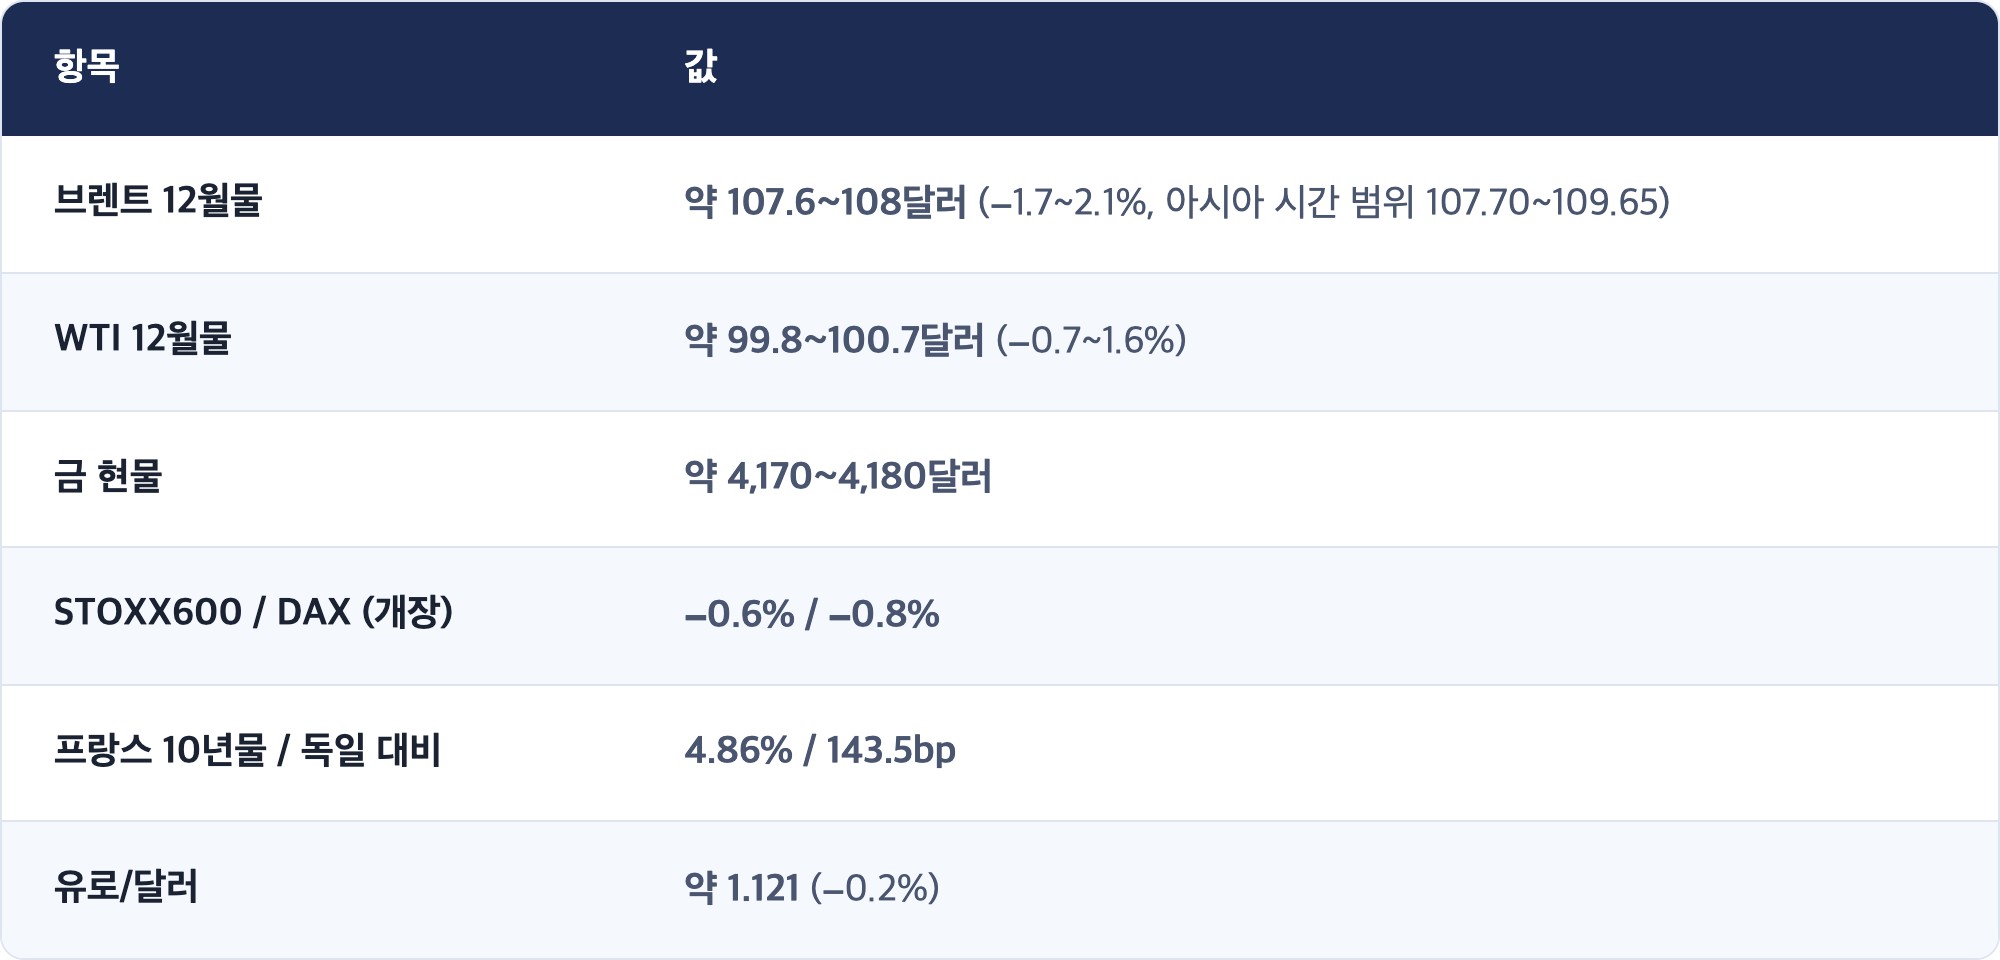
반면 뉴욕 선물은 정확히 반대쪽에서 반등하고 있습니다. 나스닥100 선물 +1.1%, 반도체 ETF는 프리장 +3.1~3.6% 입니다. 트럼프 대통령이 러시아 에너지 제재 일부를 유예하면서 브렌트유는 약 107~108달러(−1.8~2%) 로 내려왔고, 미 10년물도 5.07~5.085% 로 조금 내려왔습니다. 오늘 미국장의 질문은 이것입니다. 반도체가 8일 연속 하락을 끊고 시장을 다시 이끄는가, 아니면 서울처럼 반도체 밖으로 돈이 도는가.
안녕하세요, 캔서방입니다. 2026.10.19(월) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-19 10:09 PDT (한국 10/20 02:09 KST) · 작업 시작 05:37 PDT
기준: 서울·도쿄·상하이 10/19 마감 (홍콩 중양절 휴장) + 유럽 10/19 개장 흐름 + 미국 10/19 프리장(약 07:54 ET) 및 개장 직후 값 + 미 국채 야간 흐름
🔴 예약 05:30 PDT, 작업 시작 05:37 PDT. 자료 수집과 작성이 길어져 완성은 미국 개장(06:30 PDT) 뒤, 10:09 PDT입니다. 본문은 프리장 기준으로 쓰고, 개장 직후 숫자는 3번에 따로 붙였습니다.
🟢 결번 없음. 직전 회차는 10/18 PM(한국장 10/19 프리뷰)입니다.
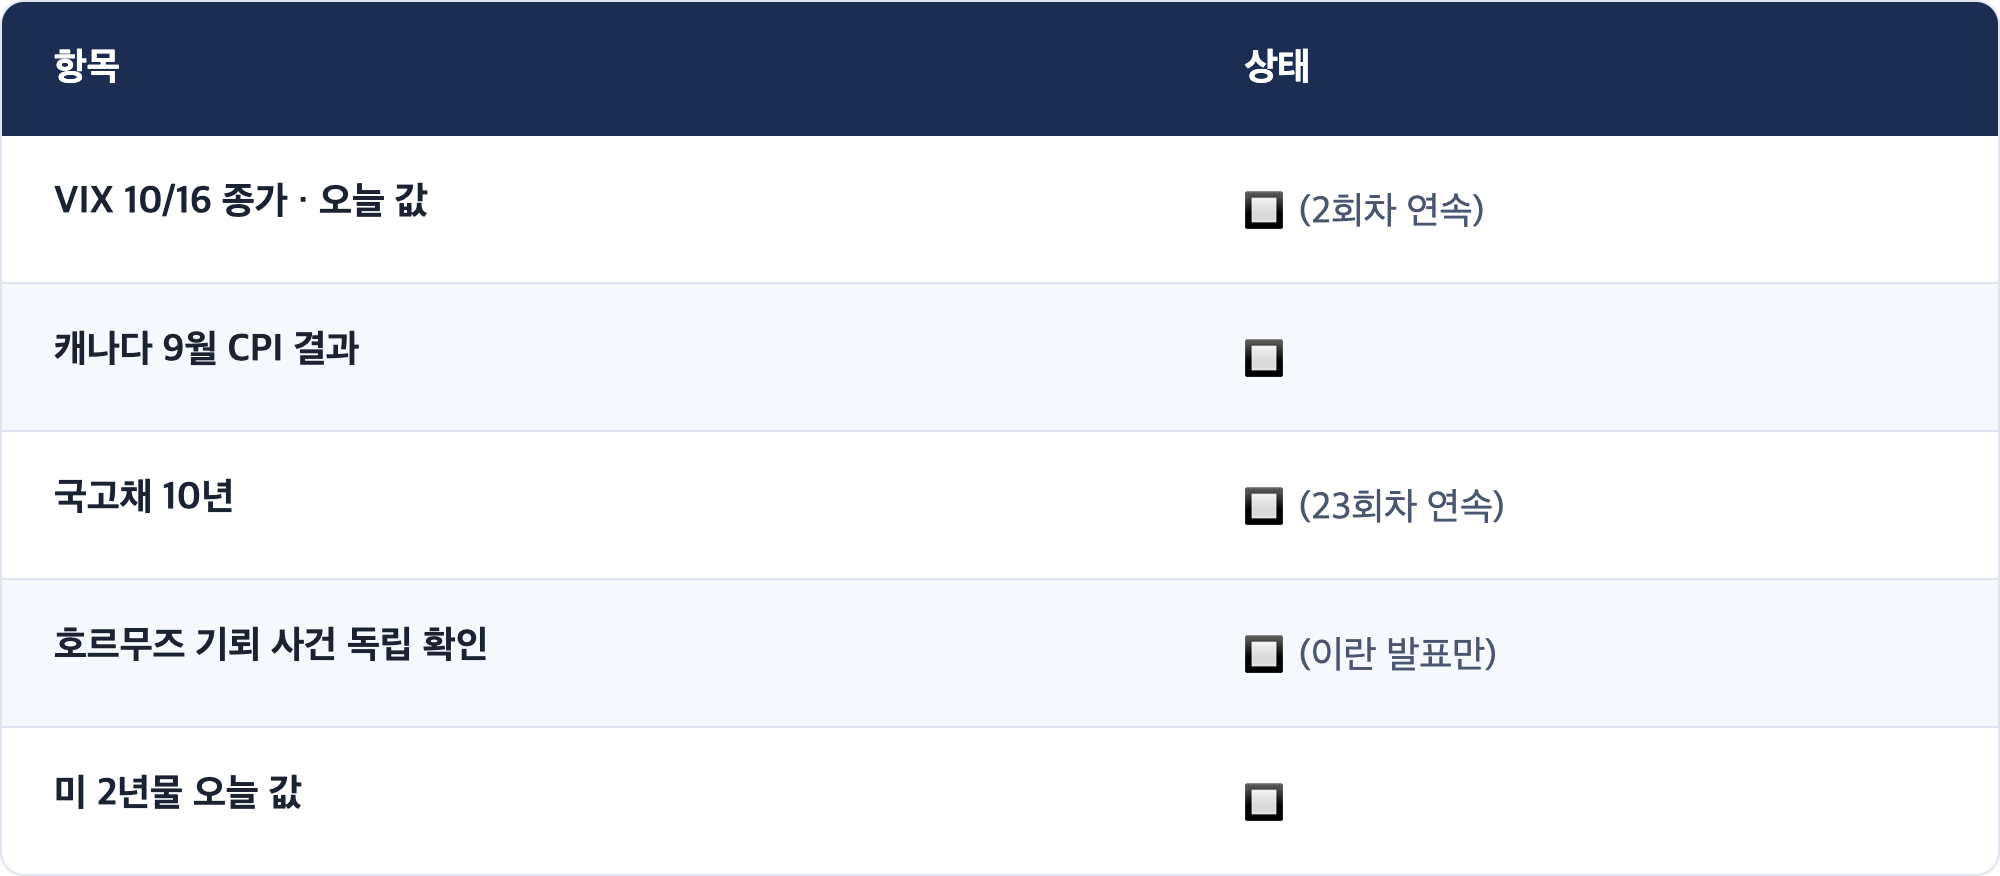
🟡 VIX, 홍콩(휴장), 국고채 10년물은 확보하지 못했습니다(7번 참고).
⚡ TL;DR
- ★ 서울은 하루 만에 5%p를 뒤집었습니다. 코스피 시가 5,488.41(−3.17%) → 종가 5,768.01(+1.76%), 장중 고가 마감. 외국인 +6,248억원(이틀 연속 순매수), 기관 +8,789억원, 개인 −1조9,291억원.
- ★ 그런데 주인공은 반도체가 아니었습니다. 삼성SDI +11.70%, 삼성바이오로직스 +8.7~9.9%, LG에너지솔루션 +6.7~7.2%, 현대차 +4.3~4.5% vs 삼성전자 +1.16%, SK하이닉스 +0.2~0.4%. 도쿄도 닛케이 −0.62%(64,916.70)인데 토픽스는 소폭 상승.
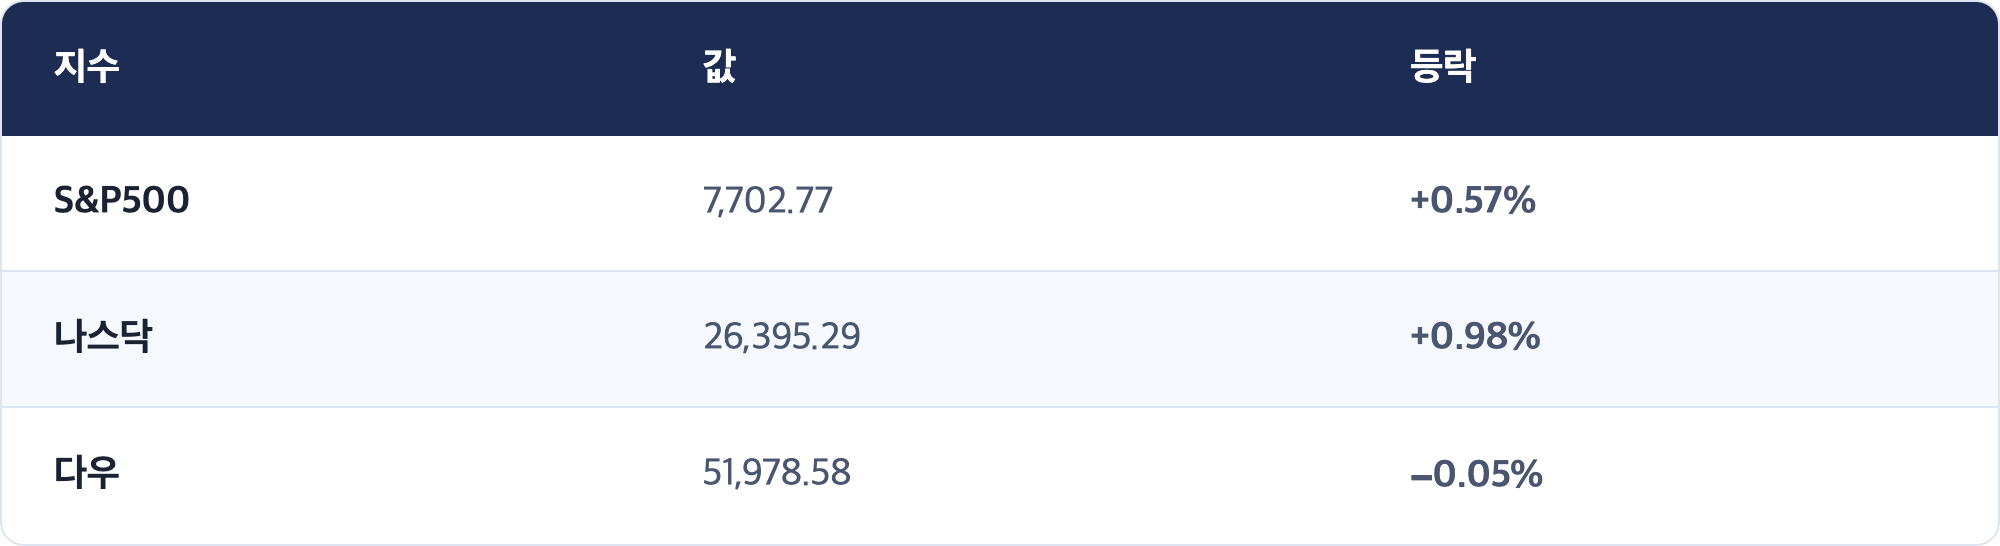
- ★ 뉴욕 선물은 반도체로 반등합니다. 나스닥100 선물 +1.1%, S&P 선물 +0.4%, 반도체 ETF 프리장 +3.1~3.6%. 개장 직후 S&P +0.57%, 나스닥 +0.98%, 다우 −0.05%.
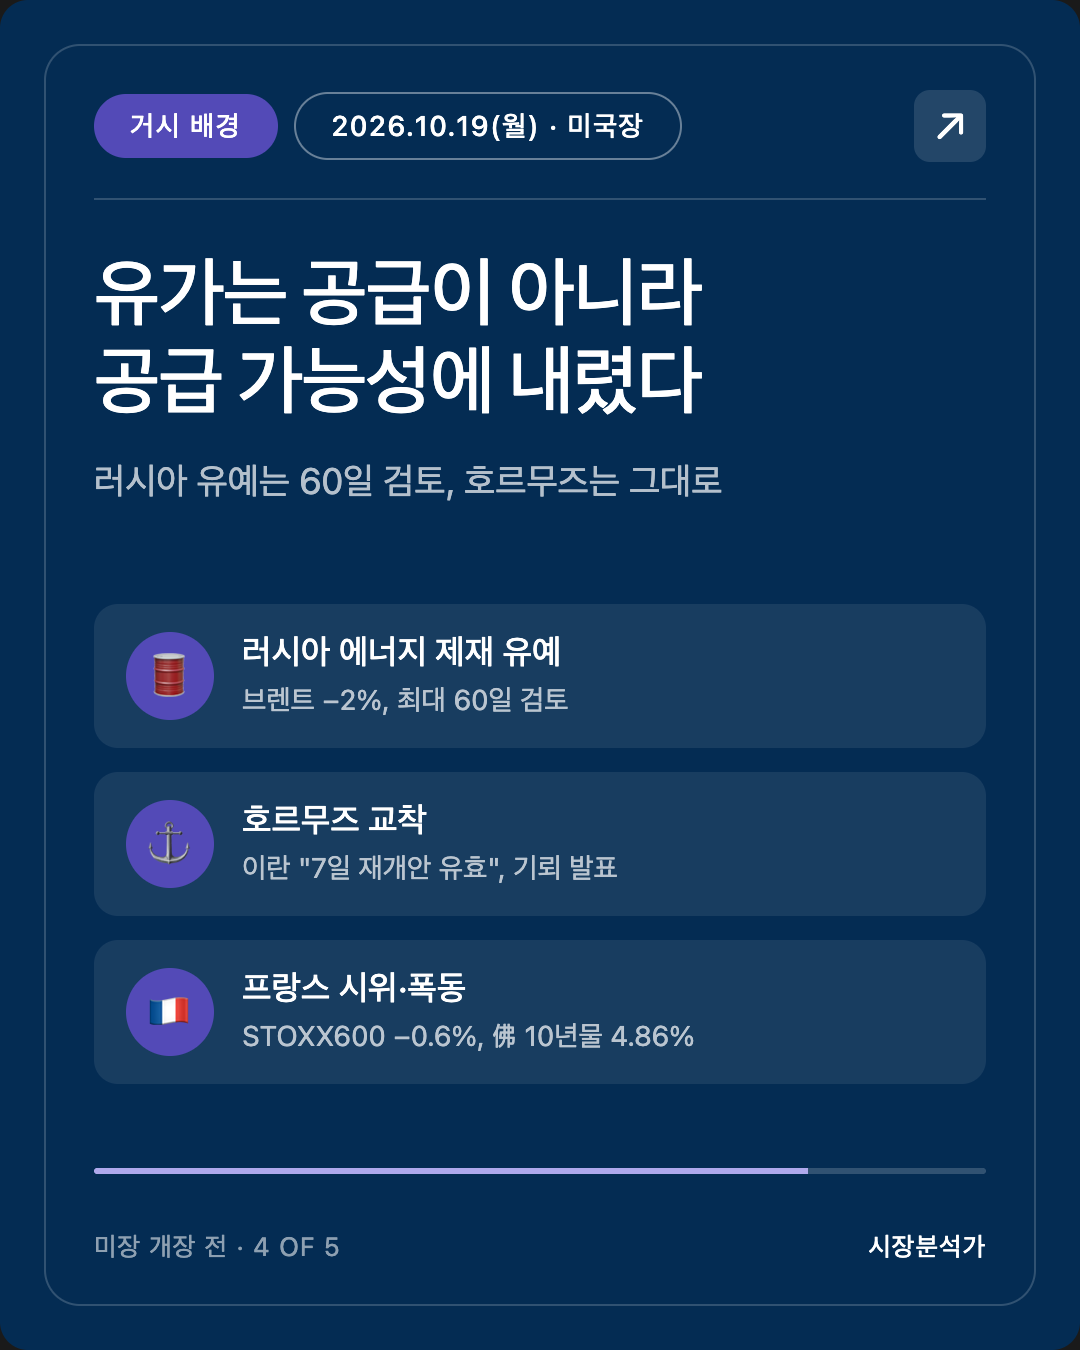
- 유가와 금리가 한 발씩 물러났습니다. 트럼프의 러시아 에너지 제재 유예로 브렌트 약 107.6달러(−2%), WTI 약 99.8달러. 미 10년물 5.07~5.085%. 다만 주말 호르무즈 기뢰 발표는 그대로 남아 있습니다.
- 유럽은 프랑스가 눌렀습니다. 주말 생활비 시위·폭동(약 55만 명, 체포 약 2,400명)으로 STOXX600 −0.6%, DAX −0.8% 출발. 프랑스 10년물 4.86%.
1. 체크포인트 채점
10/18 PM이 걸어 둔 넷 (10/19 서울 마감 기준)
축은 "금요일 외국인 순매수가 이틀째 이어지는가, 하루짜리였는가"였고, 세 번째 변수 자리에 유가 를 미리 비워 두었습니다.
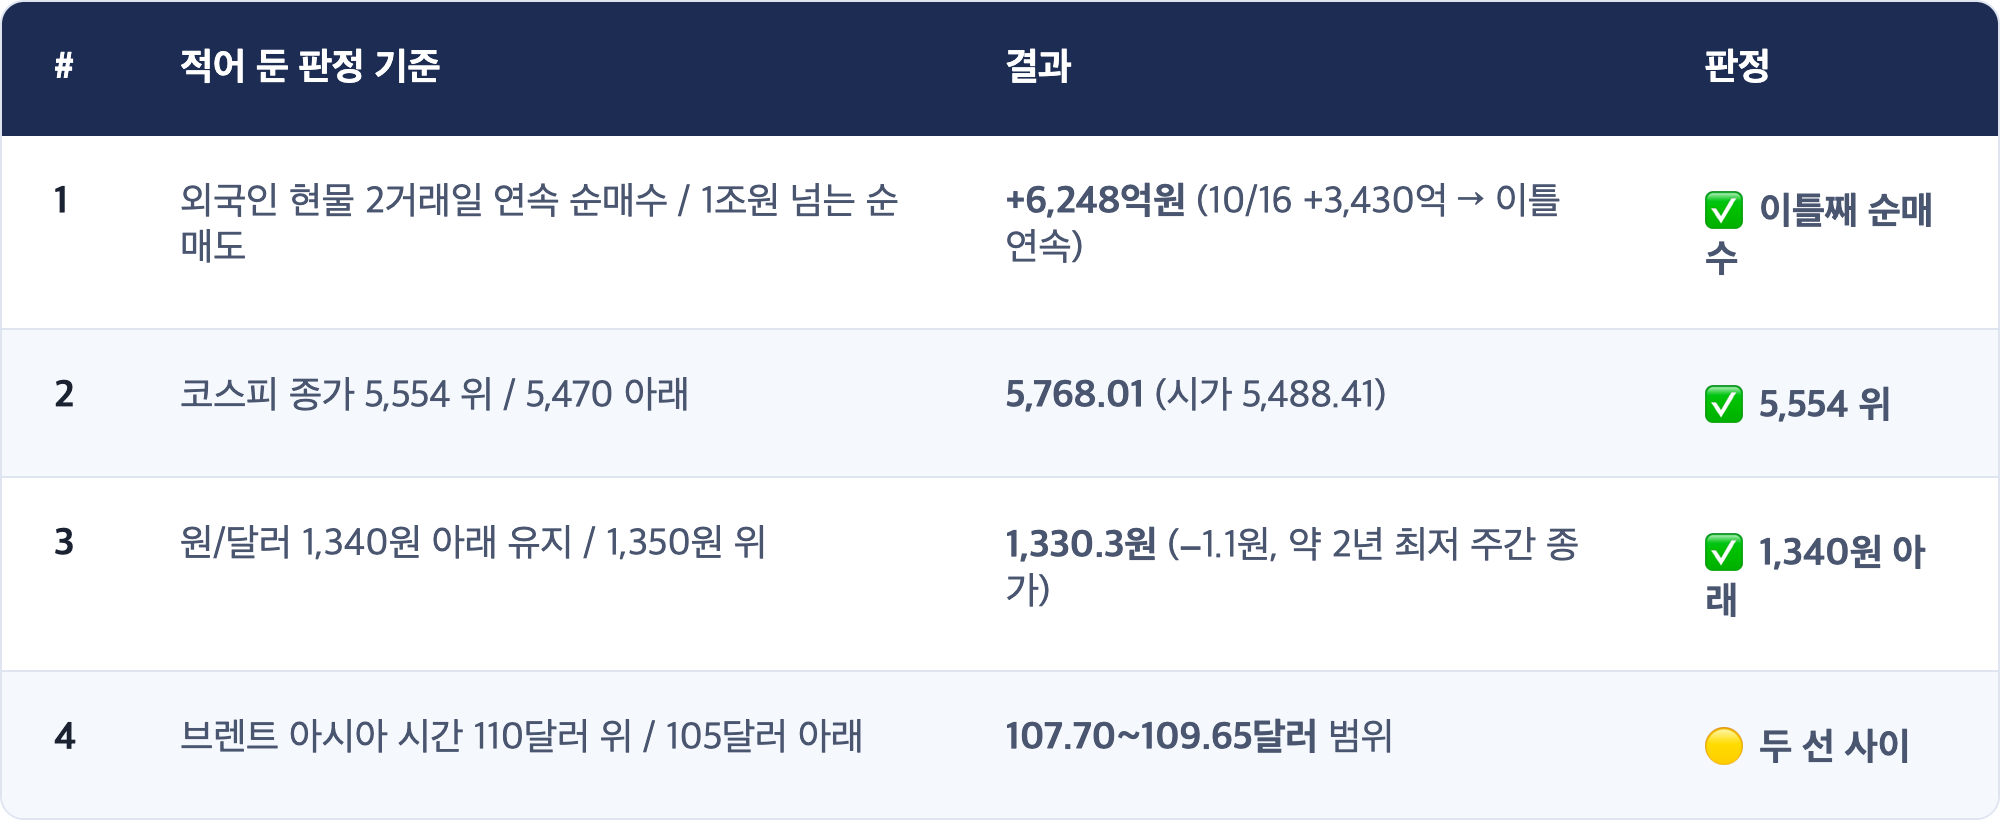
★ [해석] 네 개 중 셋이 "수급 사고" 쪽을 가리켰습니다. 다만 반도체가 답한 것은 아닙니다
10/18 PM은 "1번 순매수 + 2번 5,554 위"면 지난주 급락을 수급 사고 로 읽는 쪽에 두 번째 근거가 붙는다고 적었습니다. 둘 다 맞았고, 원화(3번)도 같은 쪽입니다.
[관측] 흥미로운 건 시가 입니다. 5,488.41은 야간선물 −3.50%를 그대로 적용한 값(약 5,470)과 거의 같았습니다. 야간선물은 이번에는 과장하지 않았습니다. 시장은 예고대로 맞고 출발한 뒤, 오후에 스스로 일어섰습니다.
[해석] 그러나 일어선 다리는 반도체가 아니었습니다. 외국인이 이달 1~16일 판 약 17.7조원 중 80%가 삼성전자·SK하이닉스였는데, 오늘 두 종목은 거의 제자리였습니다. 그래서 "외국인이 반도체로 돌아왔다"가 아니라 "외국인이 반도체를 그만 팔고 다른 데를 샀다" 에 가깝습니다. 4번 유가는 두 선 사이에서 판정을 흔들지 않았습니다.
2. 오늘의 핵심: 아시아는 반도체 밖에서, 뉴욕 선물은 반도체로 반등합니다
[사실] 같은 월요일, 두 가지 반등
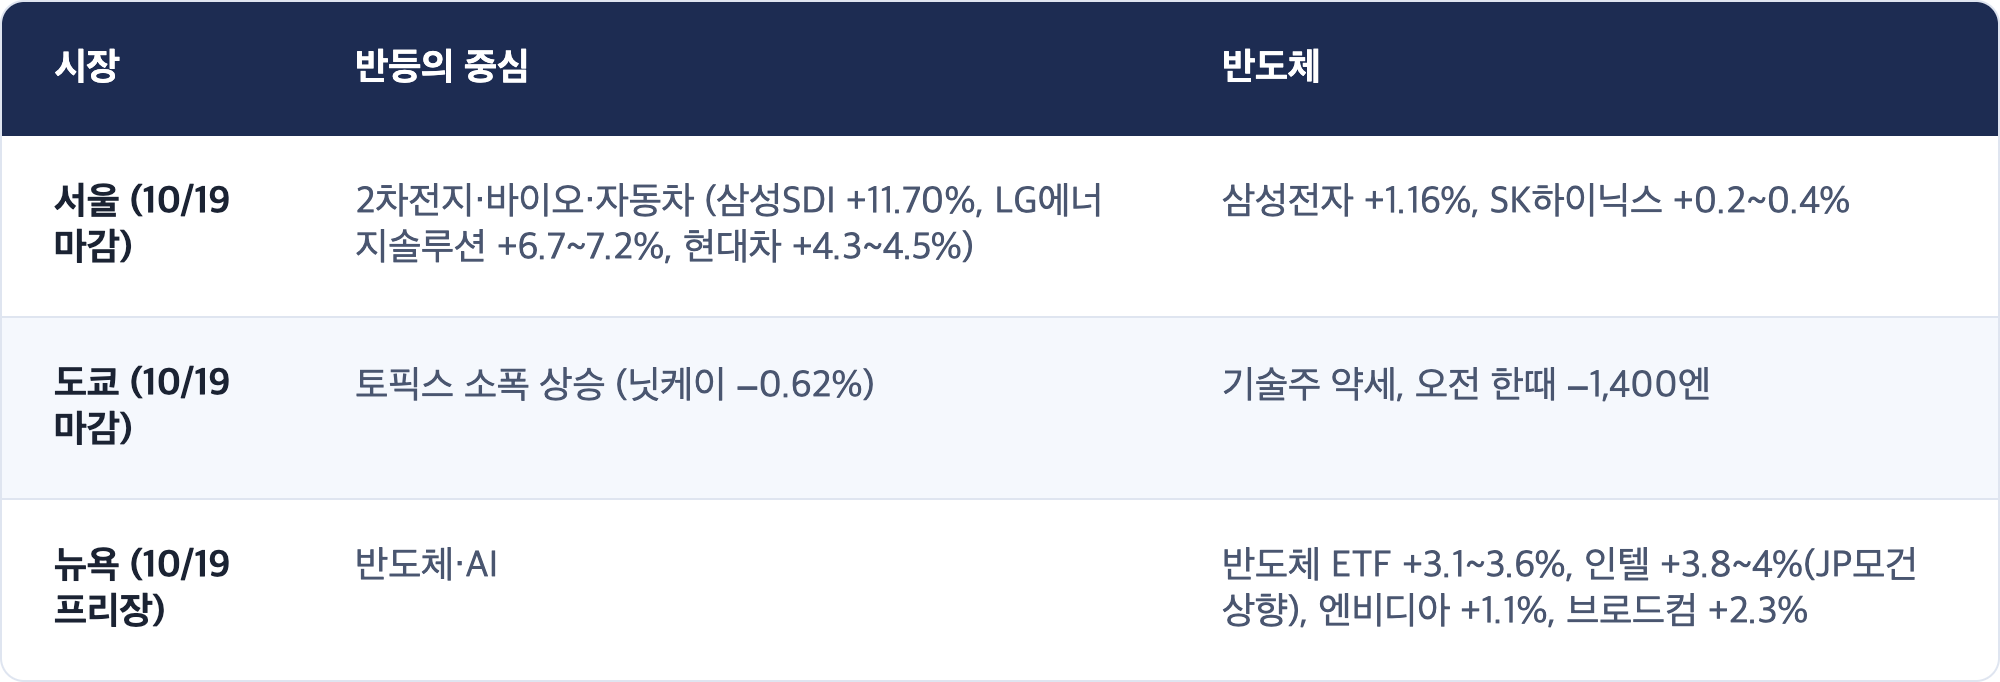
★ [해석] 같은 "반등"이지만 다른 질문에 대한 답입니다
서울·도쿄의 반등은 "너무 많이 빠졌다"에 대한 답입니다. 저가 매수가 들어왔고, 외국인 매도가 약해졌습니다. 대신증권 이경민 연구원도 "낙폭 과대에 따른 저가 매수"와 "외국인 매도 강도 완화"를 꼽았습니다.
뉴욕 선물의 반등은 "금리와 유가가 내려왔다"에 대한 답입니다. 지난주 AI 매도의 이유 중 하나가 "높은 금리가 AI 데이터센터 투자 자금을 막는다"였기 때문에, 10년물이 내려오고 유가가 빠지면 반도체가 가장 먼저 숨을 쉽니다.
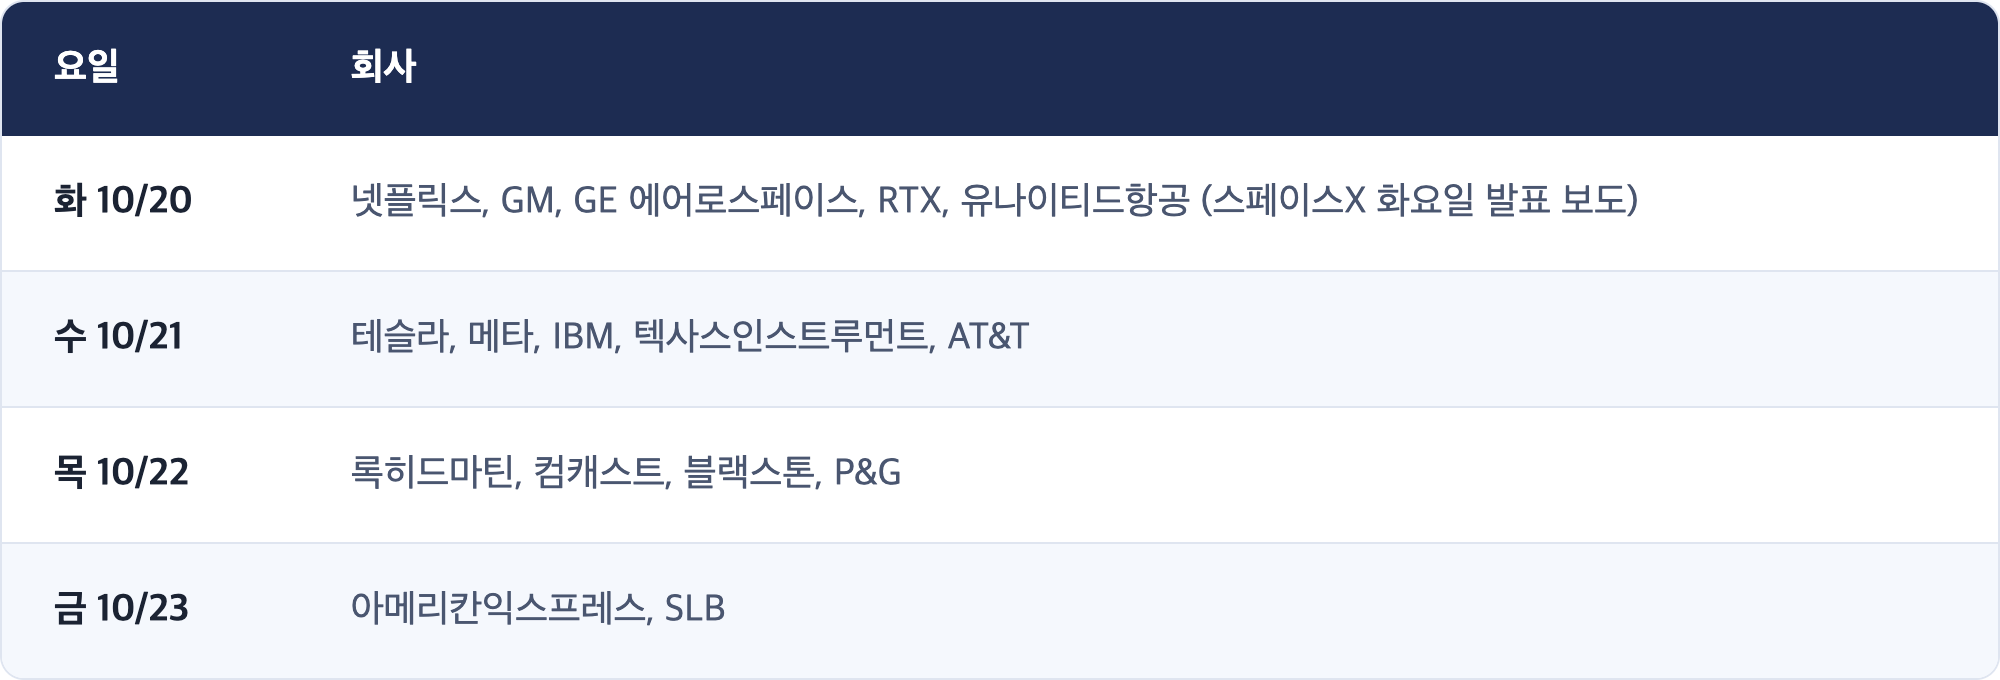
두 반등은 오래가는 조건이 다릅니다. 아시아식 반등은 수급이 계속 받쳐 주면 됩니다. 뉴욕식 반등은 금리·유가가 다시 오르지 않아야 하고, 이번 주 실적(넷플릭스 화·테슬라·메타·TI·IBM 수)이 "AI 투자는 계속된다"를 말해 줘야 합니다(해석).
[관측] 서울이 반도체 없이 올랐다는 건, 뉴욕 반도체가 오늘 반등해도 삼성전자·SK하이닉스가 그만큼 따라갈지는 별개 라는 뜻입니다. 지난주 하이닉스 ADR이 −6.58%였으니, 오늘 밤 뉴욕 반도체 반등의 크기는 내일 서울 반도체의 출발점을 정합니다.
3. 미국 변수: 선물은 반도체, 금리·유가가 길을 터 줬습니다
[사실] 미국 프리장 (약 07:54 ET, 블룸버그)
[사실] 개장 직후 (로이터, 06:30 PDT 직후)
[사실] 이번 주 미국 실적 (주요)
★ [해석] 다우만 빠진다는 게 오늘의 신호입니다
개장 직후 다우는 −0.05%, 나스닥은 +0.98%입니다. 금요일과 정확히 반대 모양입니다(금요일 다우 −0.34% vs 나스닥 −2.15%). 서울이 "반도체 밖"을 샀다면, 뉴욕은 "지난주 가장 많이 맞은 곳"을 다시 사고 있습니다. 이게 하루짜리 되돌림인지는, 반등이 금리·유가가 다시 오를 때도 버티는지로 판가름 납니다.
4. 거시 배경: 러시아 제재 유예, 호르무즈 교착, 프랑스 거리
[사실] 10/19 아시아 마감
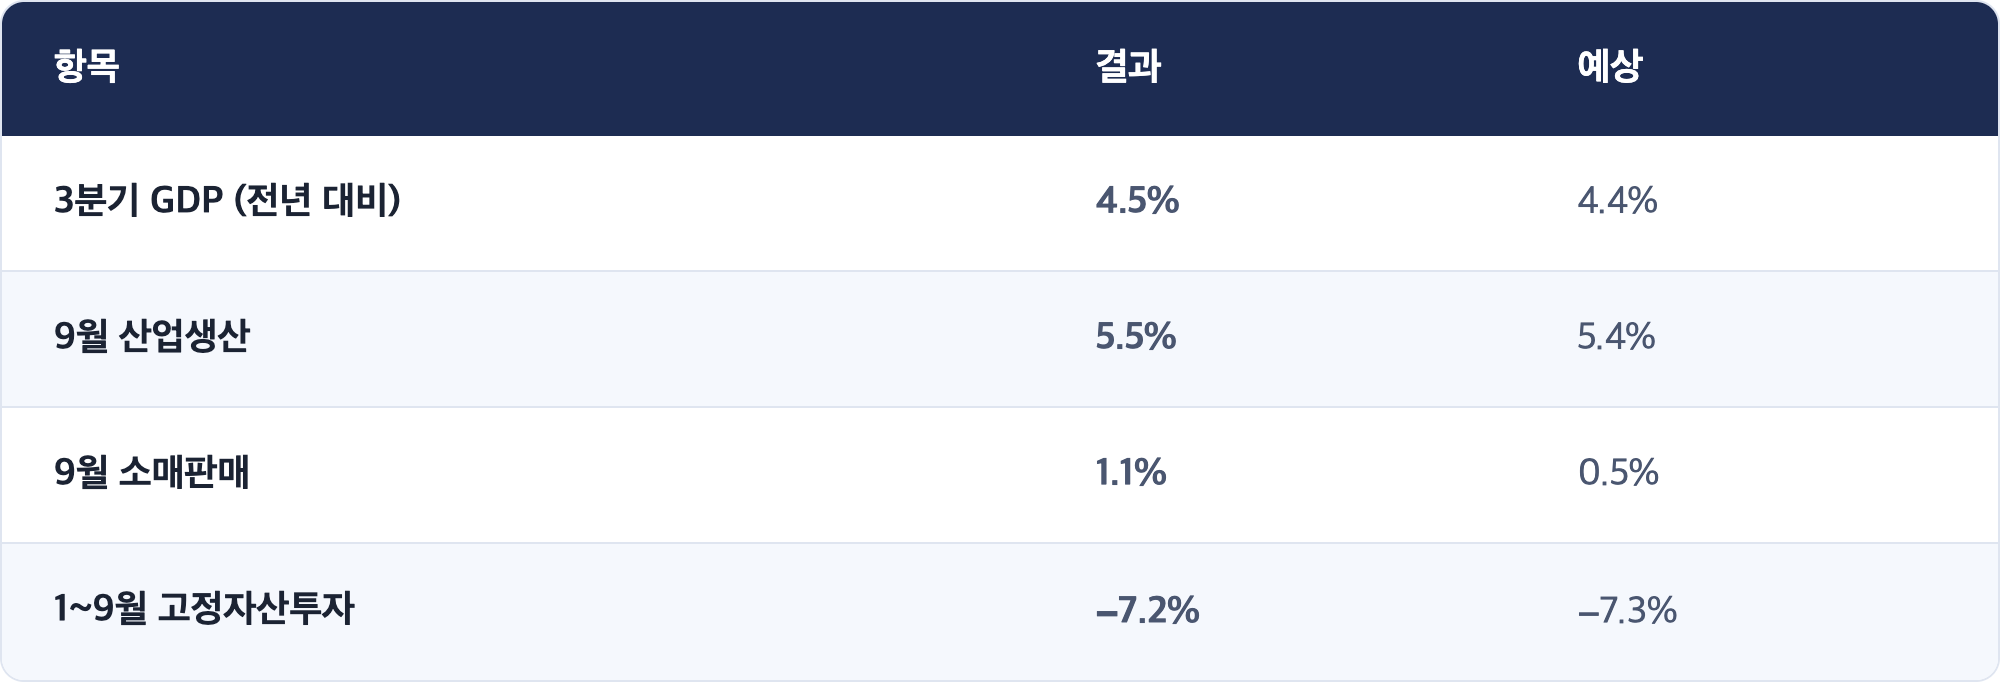
[사실] 중국 3분기 지표 (10/19 발표)
[사실] 원자재·유럽 (10/19 아침)
[사실] 주말 사이 나온 것
- 러시아: 트럼프 대통령이 그레이엄법 기반 러시아 에너지 제재·관세 일부를 유예하는 행정명령에 서명. 루비오 국무장관은 "최대 60일 동안 경제 영향을 평가"한다고 밝힘. 미 의회 양당에서 비판, 러시아 경유 수입을 막는 법안 발의.
- 호르무즈: 이란 혁명수비대 "유조선 두 척 기뢰에 화재"(독립 확인 없음). 아락치 외무장관 "7일 안 해협 재개 제안은 여전히 유효". 사우디 제다·아브하·지잔 폭발 보도.
- 프랑스: 토요일 생활비 시위 약 55만 명, 약 1,500개 매장 피해, 체포 약 2,400명. 노조는 11/5 전국 파업 예고. 무디스가 금요일(10/23) 프랑스 신용등급 검토.
- 연준: FOMC(10/27~28) 앞 블랙아웃 기간. CME 10월 인상 확률 약 15~17%, 12월 인상 확률은 90% 이상(파이낸스피즈 인용). 바클레이스는 12월·1월 연속 인상으로 전망 수정.
★ [해석] 유가를 내린 건 "공급이 늘었다"가 아니라 "공급이 늘 수도 있다"입니다
러시아 제재 유예는 최대 60일 검토 가 붙은 결정입니다. 호르무즈는 여전히 막혀 있고, 실물 원유 운송·보험료는 높습니다(로이터). 그래서 오늘 브렌트 −2%는 "완충재가 하나 생겼다" 정도로 읽는 게 맞습니다. 뉴욕 반도체 반등이 유가·금리 하락에 기대고 있다면, 그 바닥은 생각보다 얇습니다(해석).
[관측] 유럽은 다른 이유로 약합니다. 유로존 9월 물가 3.8%, ECB는 올해 두 번 올렸고 10/29 회의가 남았습니다. 프랑스 거리 불안이 국채 스프레드로 번지는지는 금요일 무디스 결정까지 이어지는 이야기입니다.
5. 오늘(10/19 월) 미국장: 체크포인트
[관측] 남은 일정 (PDT)
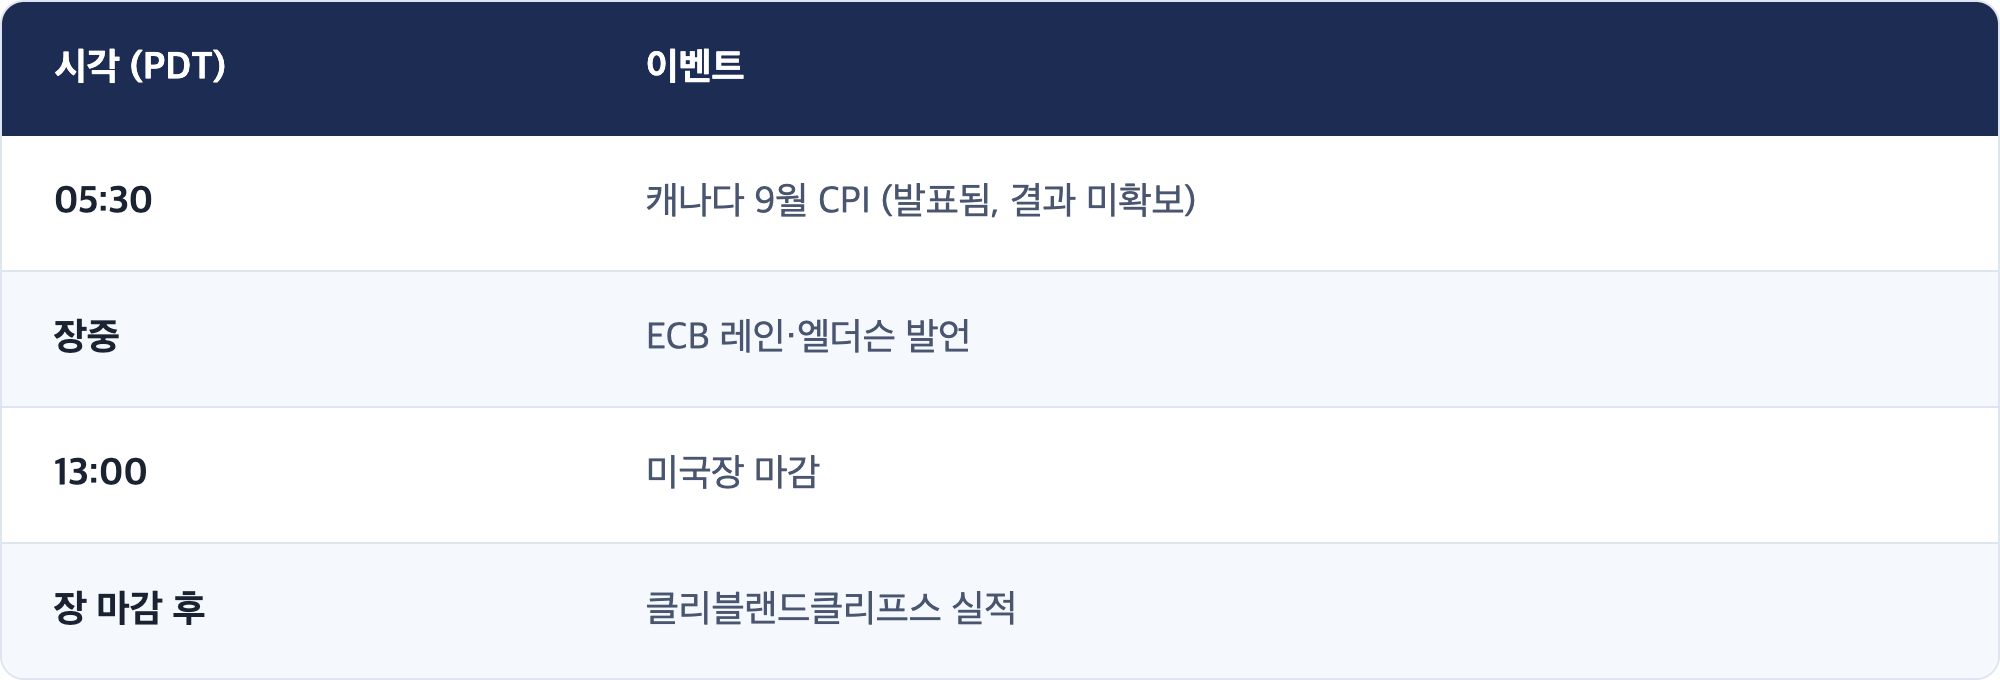
※ 오늘 미국 경제지표 발표는 없습니다. 연준은 블랙아웃이라 연준 발언도 없습니다. 오늘은 가격 자체 가 재료입니다.
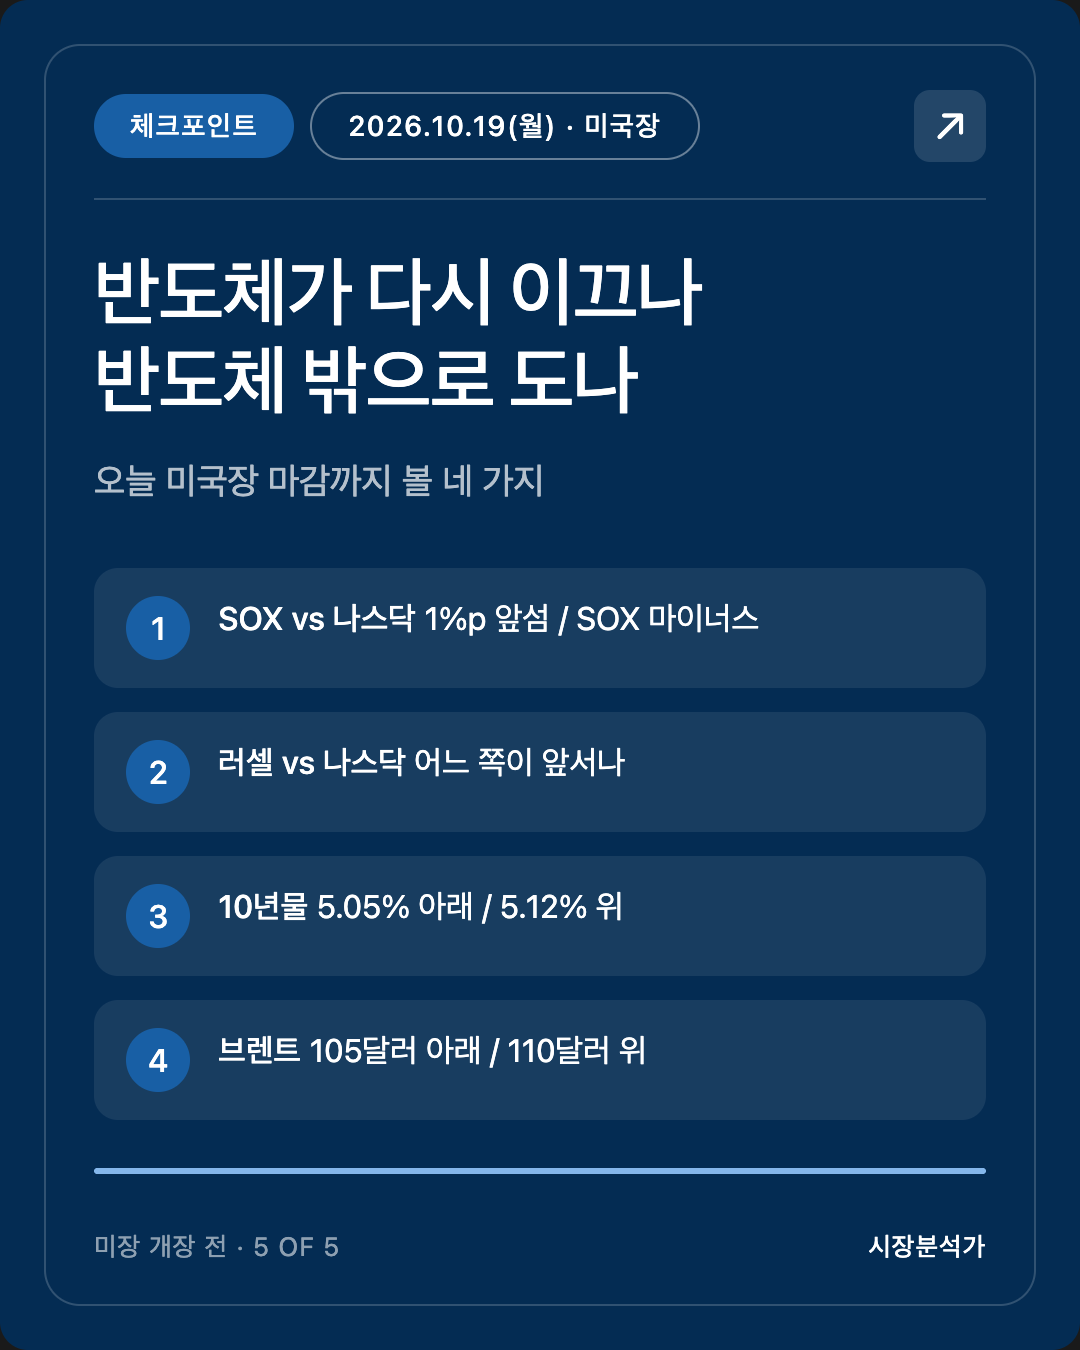
✅ 체크포인트 4 (오늘 미국장 마감까지)
축은 "반도체가 시장을 다시 이끄는가, 서울처럼 반도체 밖으로 돈이 도는가"입니다. 세 번째 변수 자리는 다시 유가 로 비워 둡니다.
- SOX가 나스닥보다 1%p 이상 앞서 마감 / SOX 마이너스 마감. 8거래일 연속 하락을 끊는지가 아니라, 격차의 방향 으로 봅니다. (가장 중요)
- 러셀2000 vs 나스닥 격차. 러셀이 앞서면 "반도체 밖" 순환(서울형), 나스닥이 1%p 이상 앞서면 "되돌림"(뉴욕형).
- 미 10년물 5.05% 아래 / 5.12% 위 마감. 반등의 바닥이 금리라면, 5.12% 위에서는 반도체 반등이 버티기 어렵습니다.
- 브렌트 12월물 105달러 아래 / 110달러 위 마감. 러시아 유예가 가격에 남는지, 호르무즈가 다시 가져가는지.
[해석] 1번 앞섬 + 3번 5.05% 아래면, 지난주 매도의 큰 이유가 "금리가 AI 투자를 막는다"였다는 해석이 힘을 얻습니다. 1번이 마이너스인데 2번 러셀이 앞서면, 뉴욕도 오후에 서울처럼 "반도체를 그만 팔고 다른 데를 산다"로 바뀐 것입니다. 4번이 110달러 위면, 1~3번이 어떻게 나오든 내일 서울 반도체의 출발은 무거워집니다.
6. 공부 노트: "갭 하락 후 반전" (오늘 서울의 모양)
개념
갭 하락 은 전날 종가보다 훨씬 낮은 가격에서 장이 시작되는 것입니다. 오늘 코스피는 5,667에서 닫았는데 5,488에서 열었습니다. 그 179포인트 빈칸이 "갭"입니다. 반전 은 그 낮은 출발에서 거꾸로 올라 전날 종가 위에서 끝나는 것입니다.
비유
밤새 나쁜 소식을 듣고 가게 문을 열자마자 손님들이 "떨이로 팔겠다"고 몰려옵니다. 그런데 오전에 그 물건을 받아 줄 사람이 생각보다 많았습니다. 오후가 되자 손님들이 "이 값이면 너무 싸다"며 다시 사 갑니다. 가격은 아침보다 높게, 어제보다도 높게 끝납니다.
실제 사례 (오늘)
- 시가 5,488.41(−3.17%): 야간선물(−3.50%)이 알려 준 값과 거의 같습니다. 나쁜 소식은 시가에 다 들어갔습니다.
- 종가 5,768.01(+1.76%), 장중 고가 마감: 낮에 새 나쁜 소식이 없었고, 외국인·기관이 함께 샀습니다.
- 개인은 1조9,291억원 을 팔았습니다. 아침에 싸게 산 사람이 아니라, 오후에 오를 때 판 쪽이 많았다는 뜻입니다.
왜 중요한가
갭 하락 후 반전은 "나쁜 소식이 가격에 다 들어갔다"는 신호로 자주 읽힙니다. 하지만 하루짜리 모양만으로 바닥을 말할 수는 없습니다. 다음 날도 오늘 저점(시가 부근)을 지키는지가 확인 절차입니다.
한 줄 요약
갭 하락 후 반전은 나쁜 소식이 시가에 다 들어갔다 는 힌트입니다. 확인은 다음 날 그 저점을 지키는지로 합니다.
7. 정정·미해결
정정
- 없음. (10/18 PM 「SK하이닉스 ADR −6.58%」, 「야간선물 −3.50%」 등은 오늘 시가와 맞았습니다.)
출처 차이 (본문 채택값 명시)
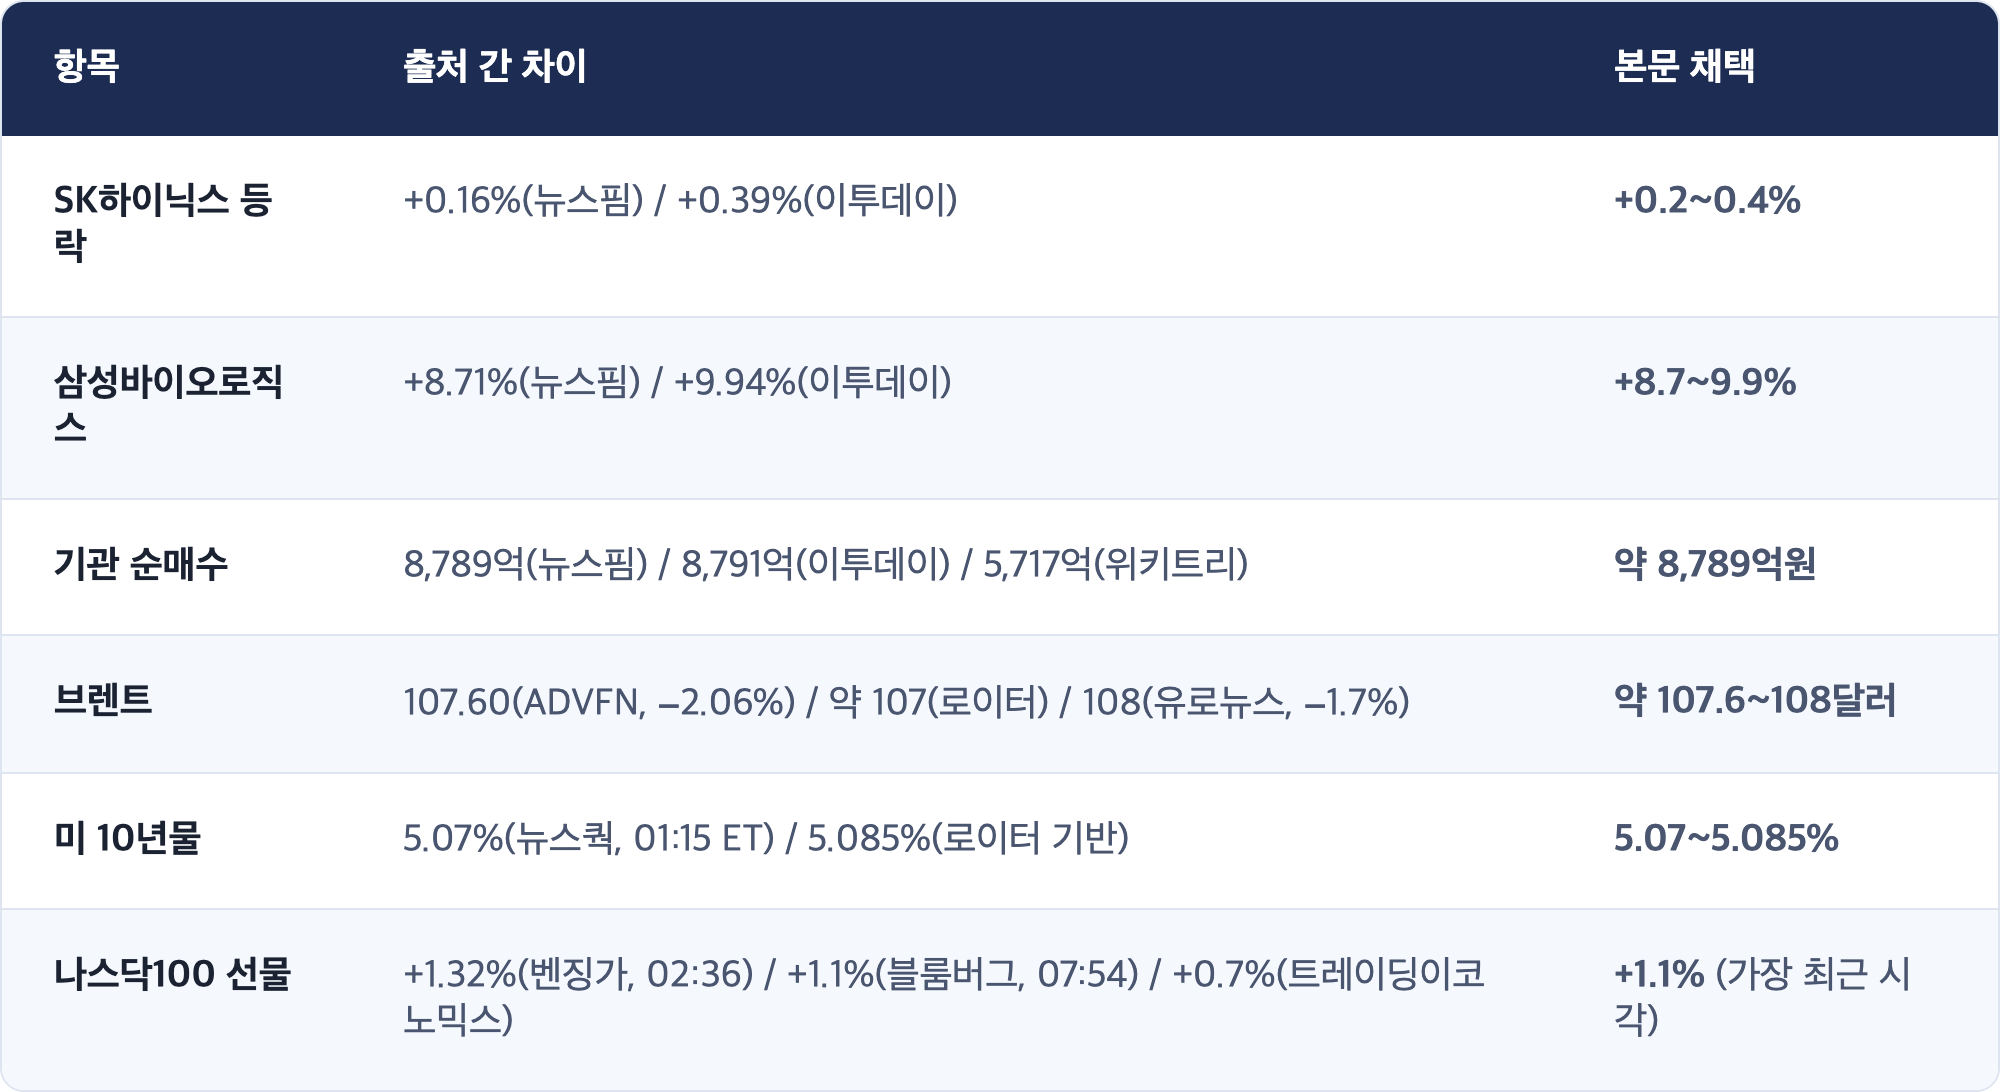
🔲 미확인
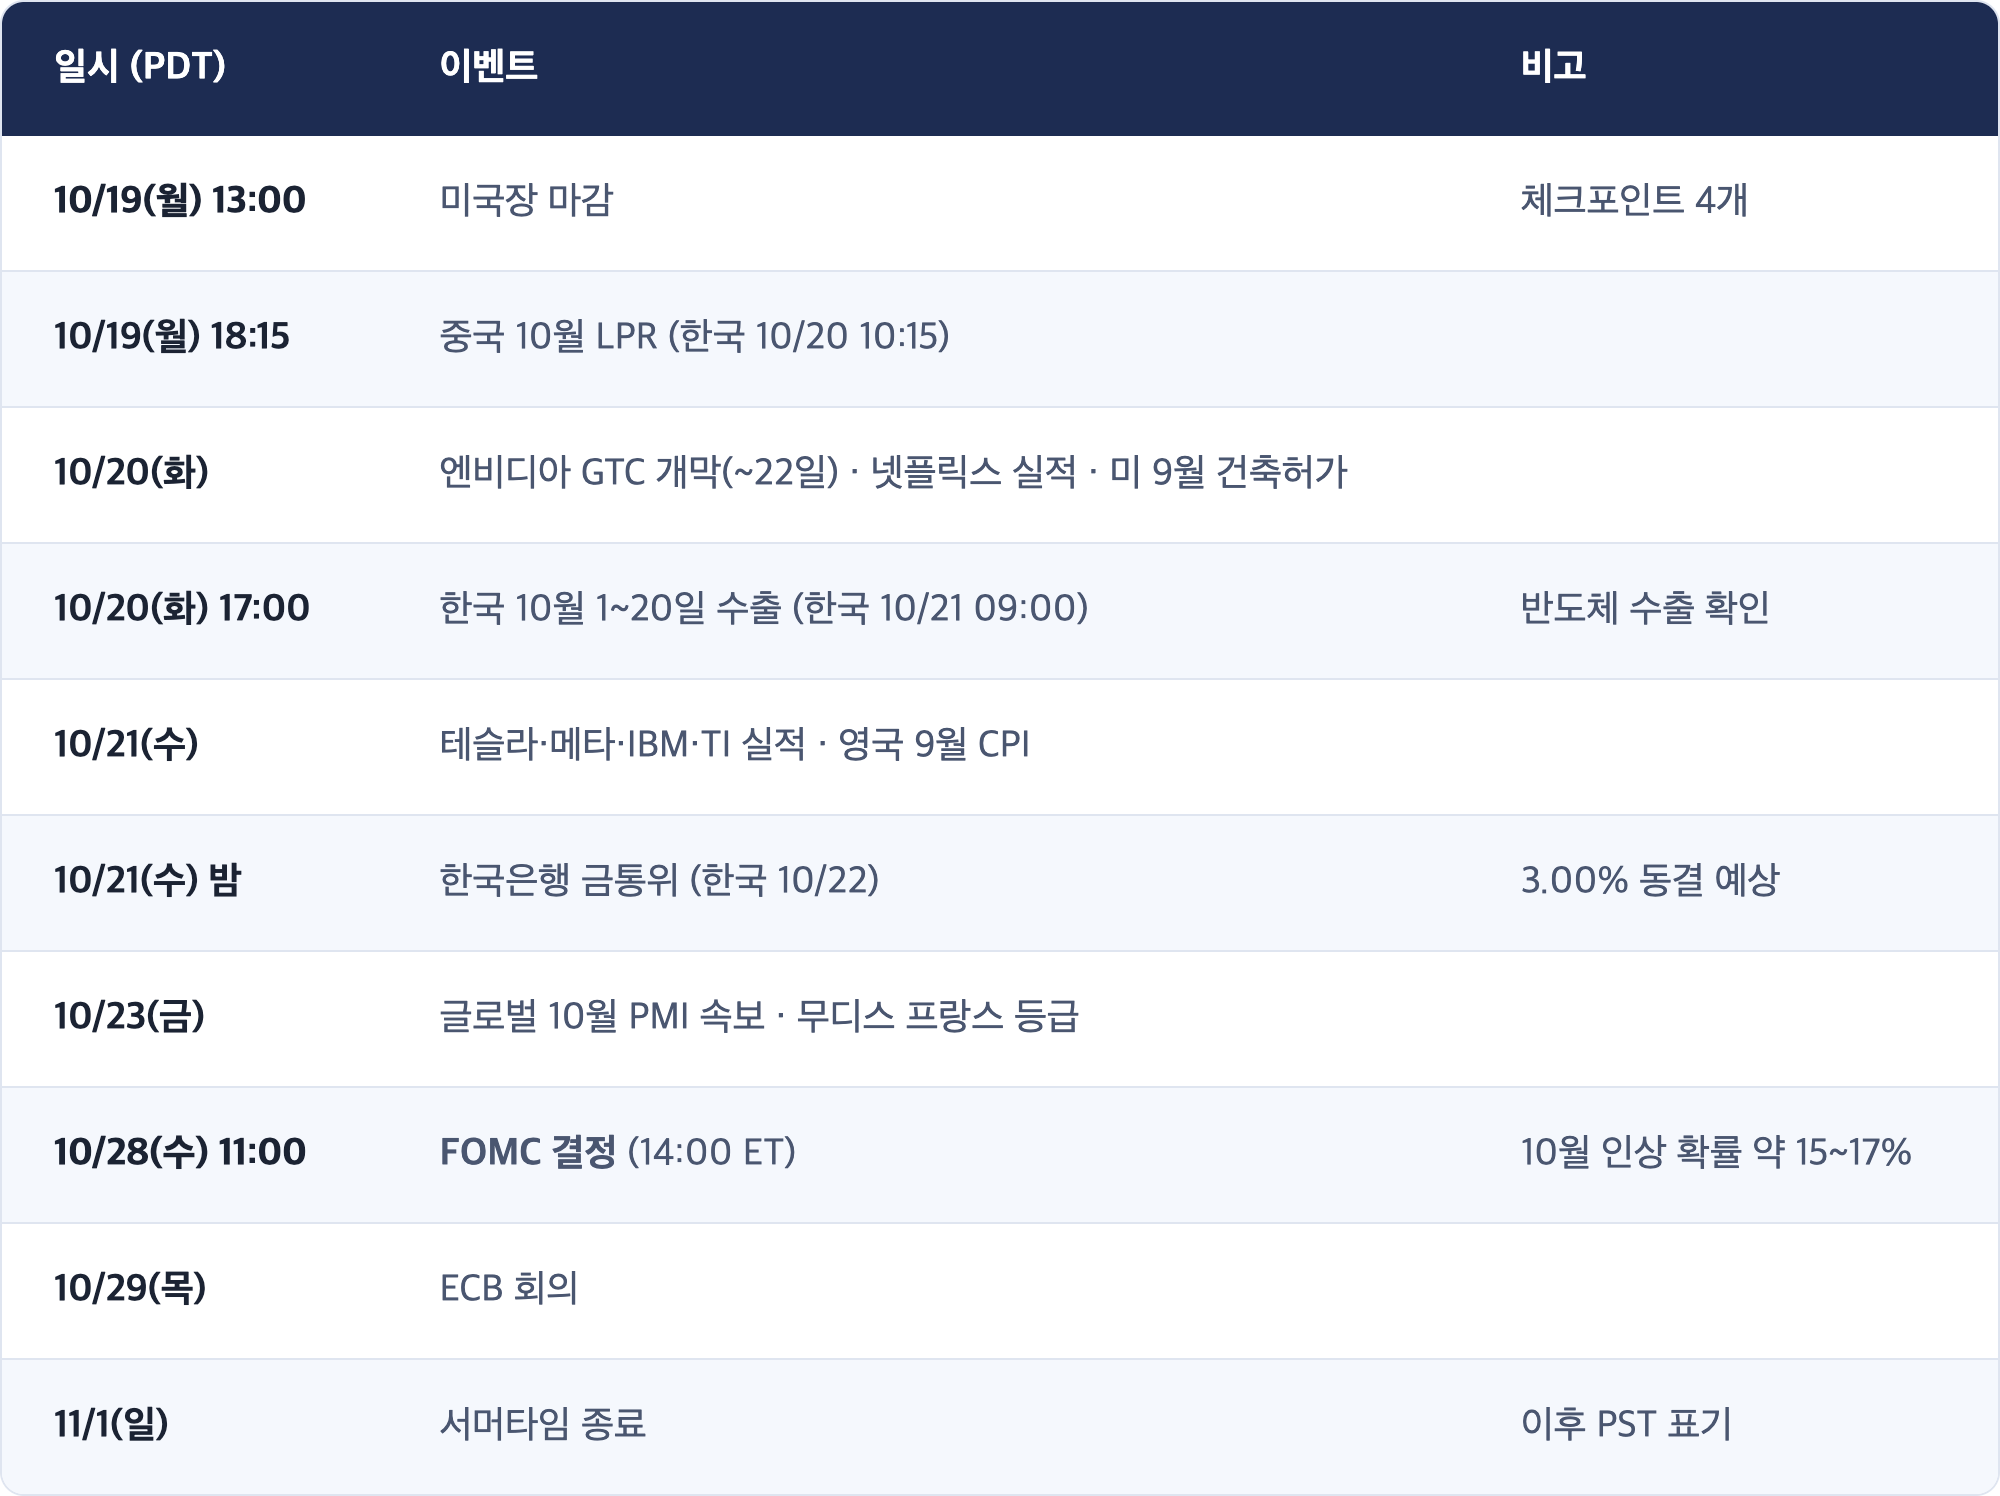
8. 이벤트 캘린더 (PDT 기준)
Sources
- [마감시황] 외국인 매도세 완화…코스피, 장 초반 3% 급락 딛고 1.8% 상승 마감 | 뉴스핌
- 코스피·코스닥, 오후 들어 상승폭 키우며 '고점 마감' | 이투데이
- 외국인, 10월 코스피서 17조원 팔았다…'삼전닉스' 80% 집중 | 뉴스핌
- 코스피 5768.01 마감…시총 5대 종목 희비 교차 | 위키트리
- 日経平均反落、終値407円安の6万4916円 | 読売新聞 via Infoseek
- Shanghai Composite closes 15 points higher as GDP beats forecast | ad-hoc-news
- China's third-quarter economic growth quickens to 4.5% | CNBC
- Daily European Opening News – 19th October 2026 | Newsquawk
- Newsquawk Weekly Economic Calendar – 19th-23rd October 2026 | Newsquawk
- European stocks open in the red as French businesses count the cost of the riots | Euronews
- Stock Market Today: Dow, S&P Live Updates for October 19 | Bloomberg
- Wall St futures climb as AI stocks rebound; oil, yields fall | Reuters via 1027wbow
- US STOCKS-Wall St futures climb as AI stocks rebound | Devdiscourse
- S&P 500, Nasdaq open higher as AI stocks rebound ahead of major earnings | MarketScreener
- US chip stocks rise after steepest weekly selloff in months | Reuters via Investing.com
- Brent Crude Falls to $107.60 as US Waives Russian Oil Sanctions | ADVFN
- Oil dips as Trump waives Russia energy sanctions, offsetting Hormuz tanker blast | investingLive
- Gold Price Today near $4,176 as October Fed Hike Odds Fade | FinanceFeeds
- Gold struggles below $4,200 as Fed rate-hike bets limit upside | FXStreet
- Stock Futures Rise Late Sunday | Benzinga
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.