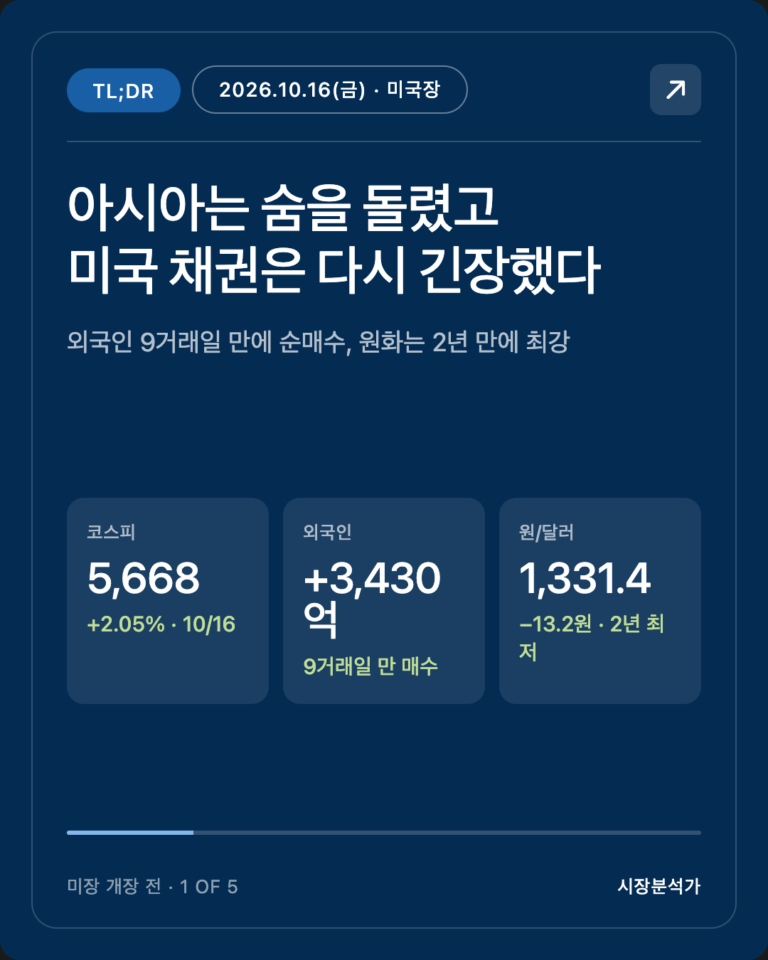
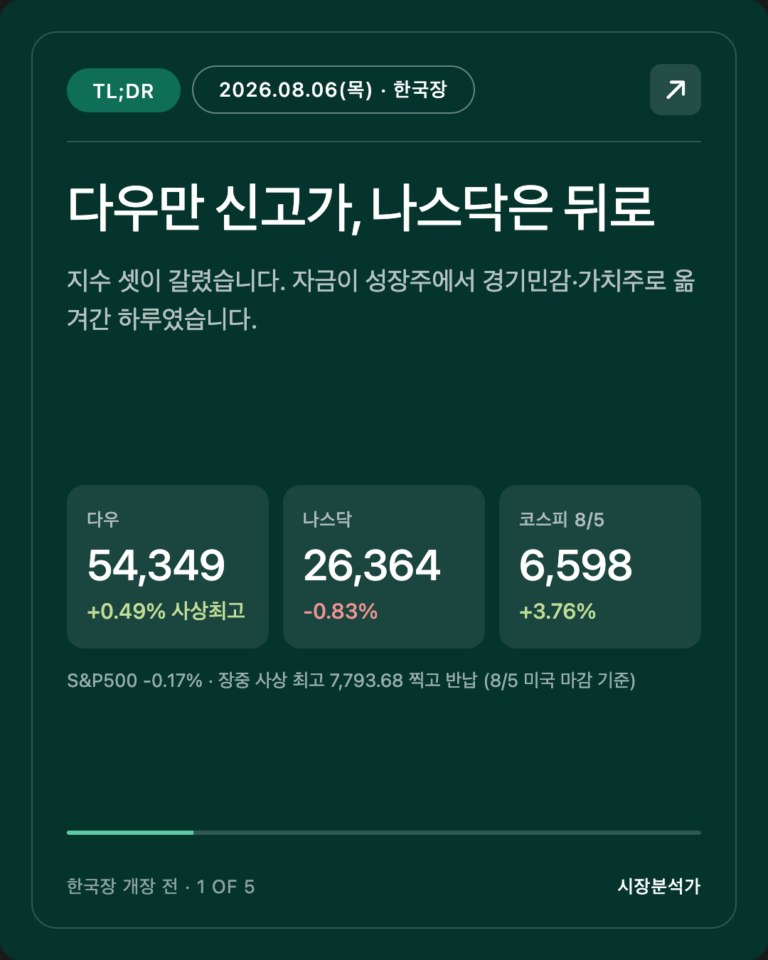
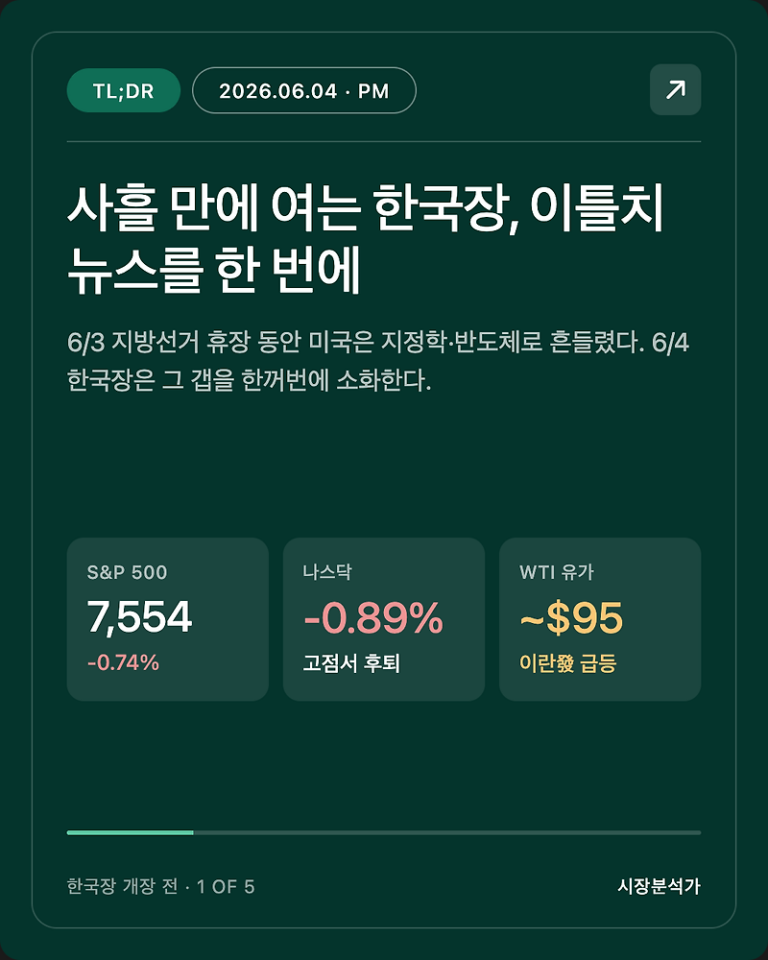
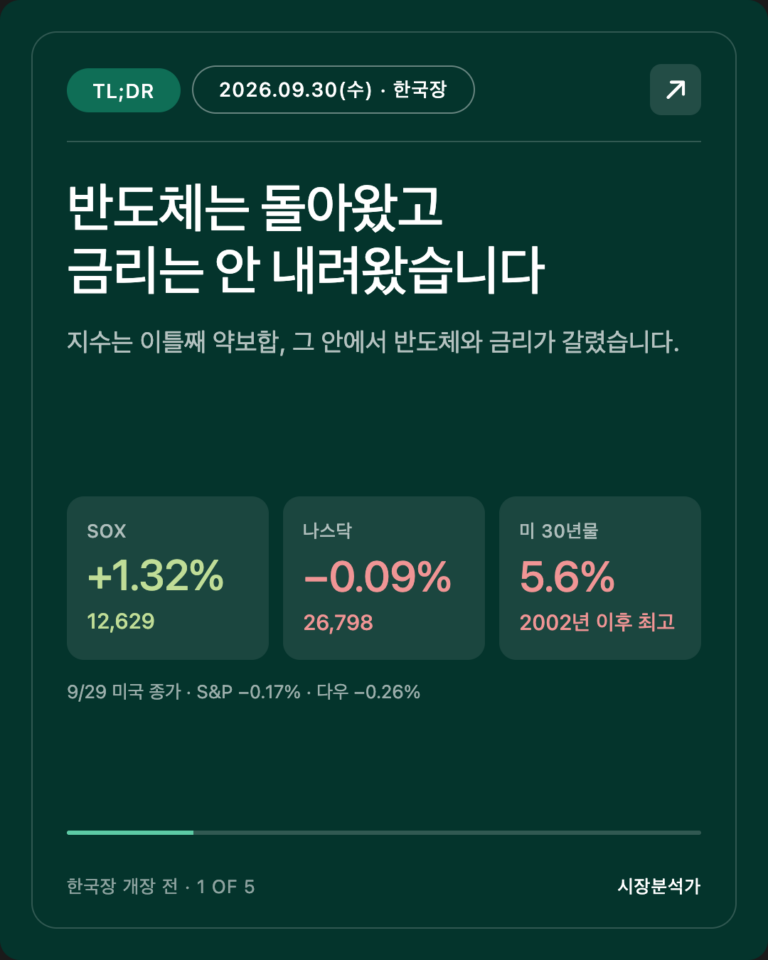
2026.10.26(월) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
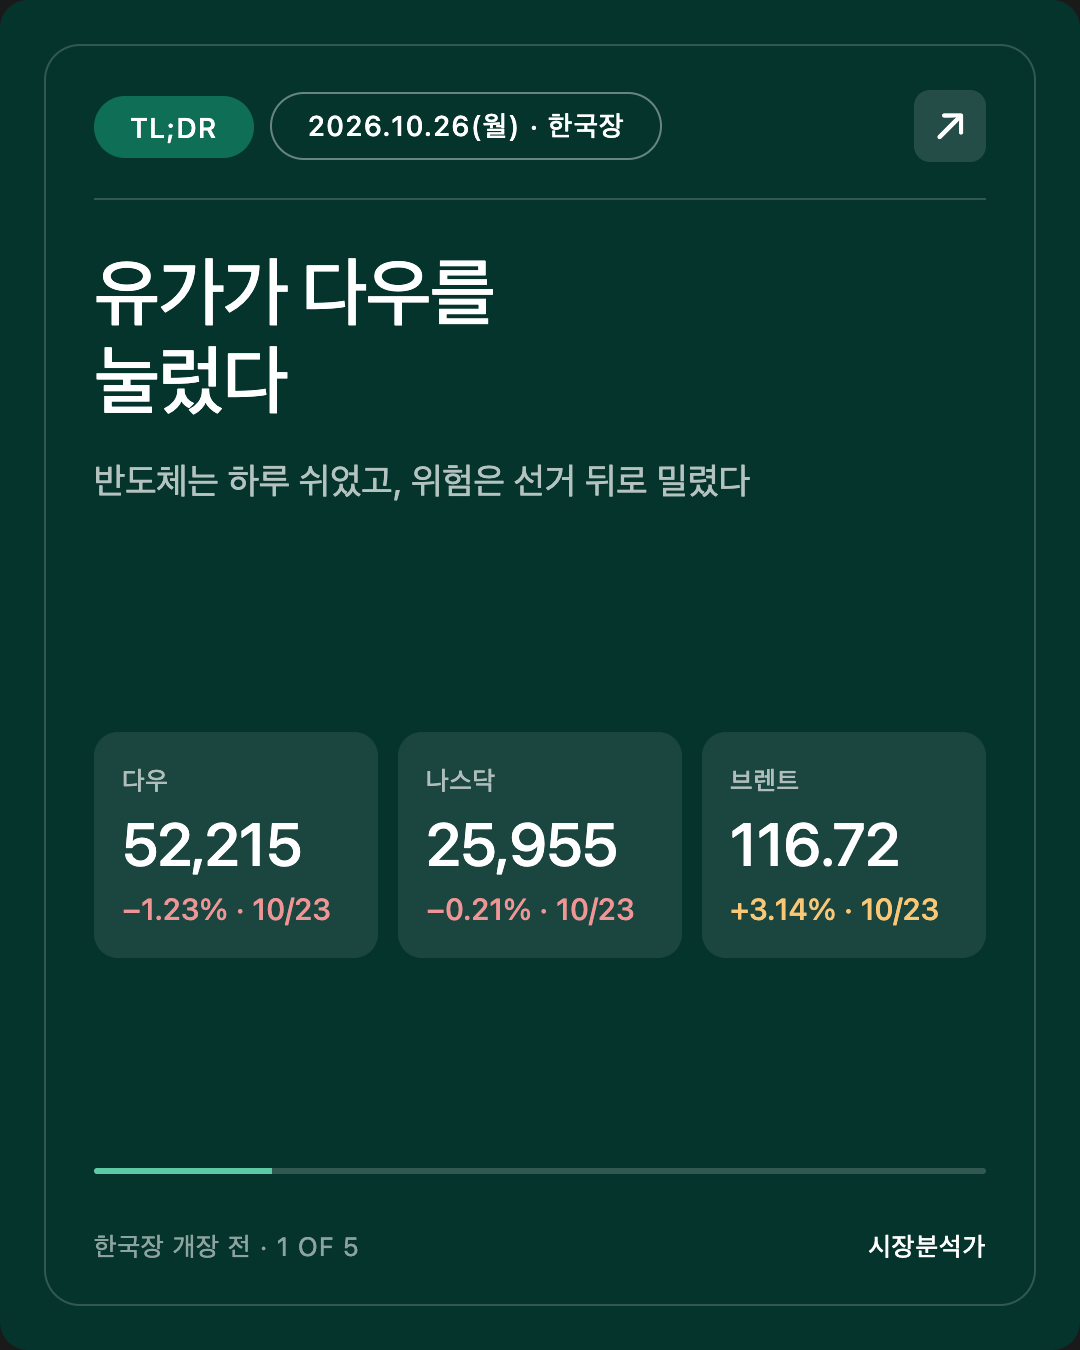
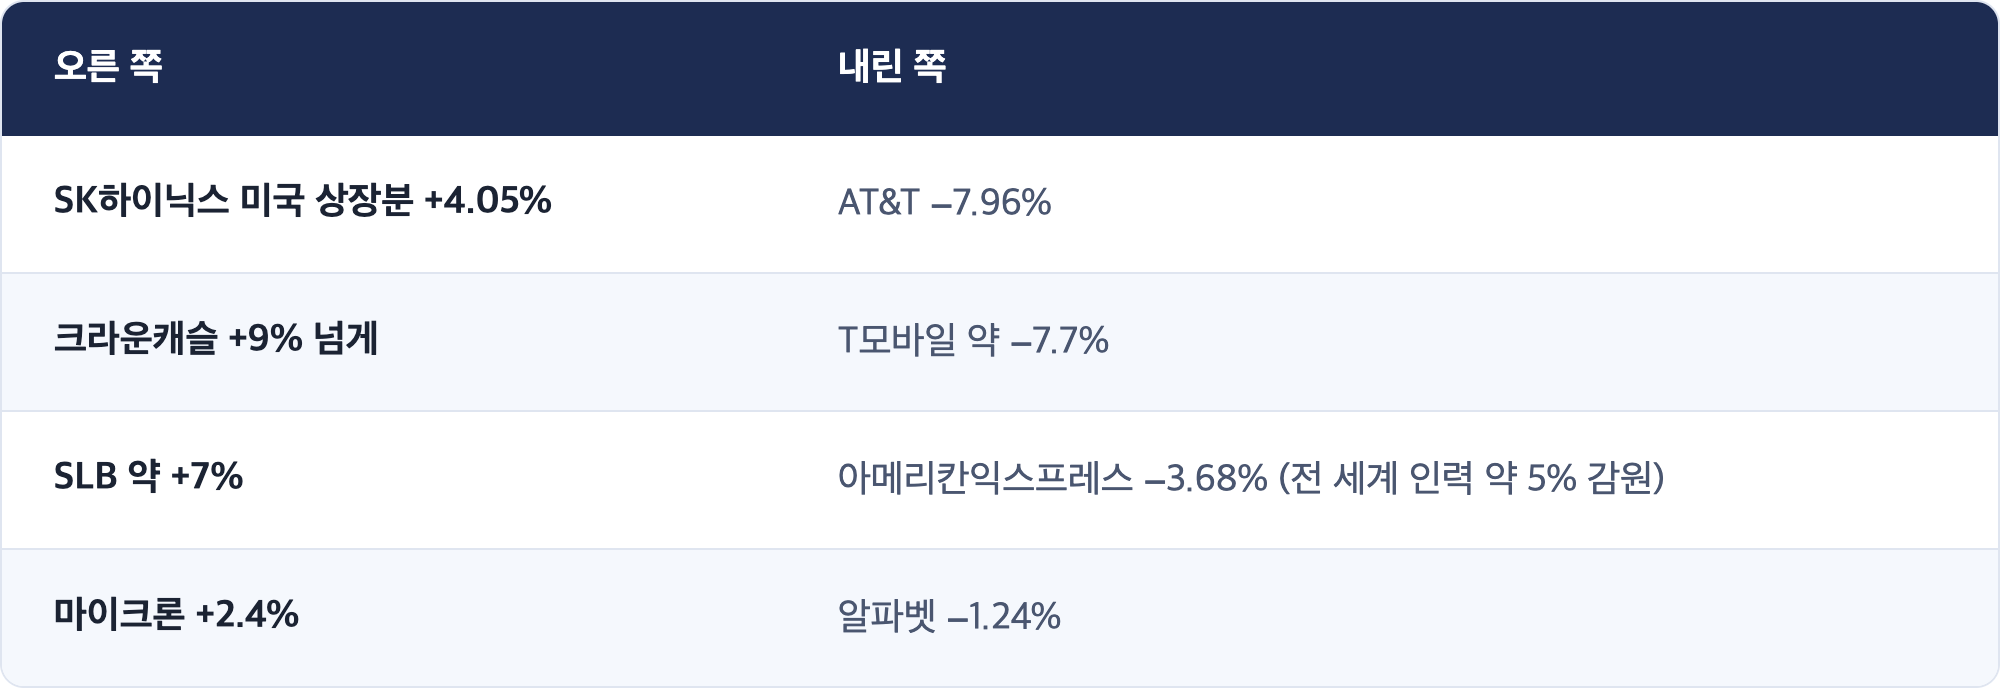
금요일 뉴욕은 다우가 가장 크게 빠졌습니다. 다우 52,215.16(−1.23%), S&P500 7,623.68(−0.52%), 나스닥 25,955.34(−0.21%) 입니다. 반도체는 전날 급락(SOX −6.72%) 뒤 숨을 골랐고(SOX 약 +0.4~1%), SK하이닉스 미국 상장분은 +4.05% 였습니다. 다우를 끌어내린 건 AI가 아니라 유가, 그리고 아메리칸익스프레스(−3.68%)·AT&T(−7.96%) 같은 개별 악재였습니다.
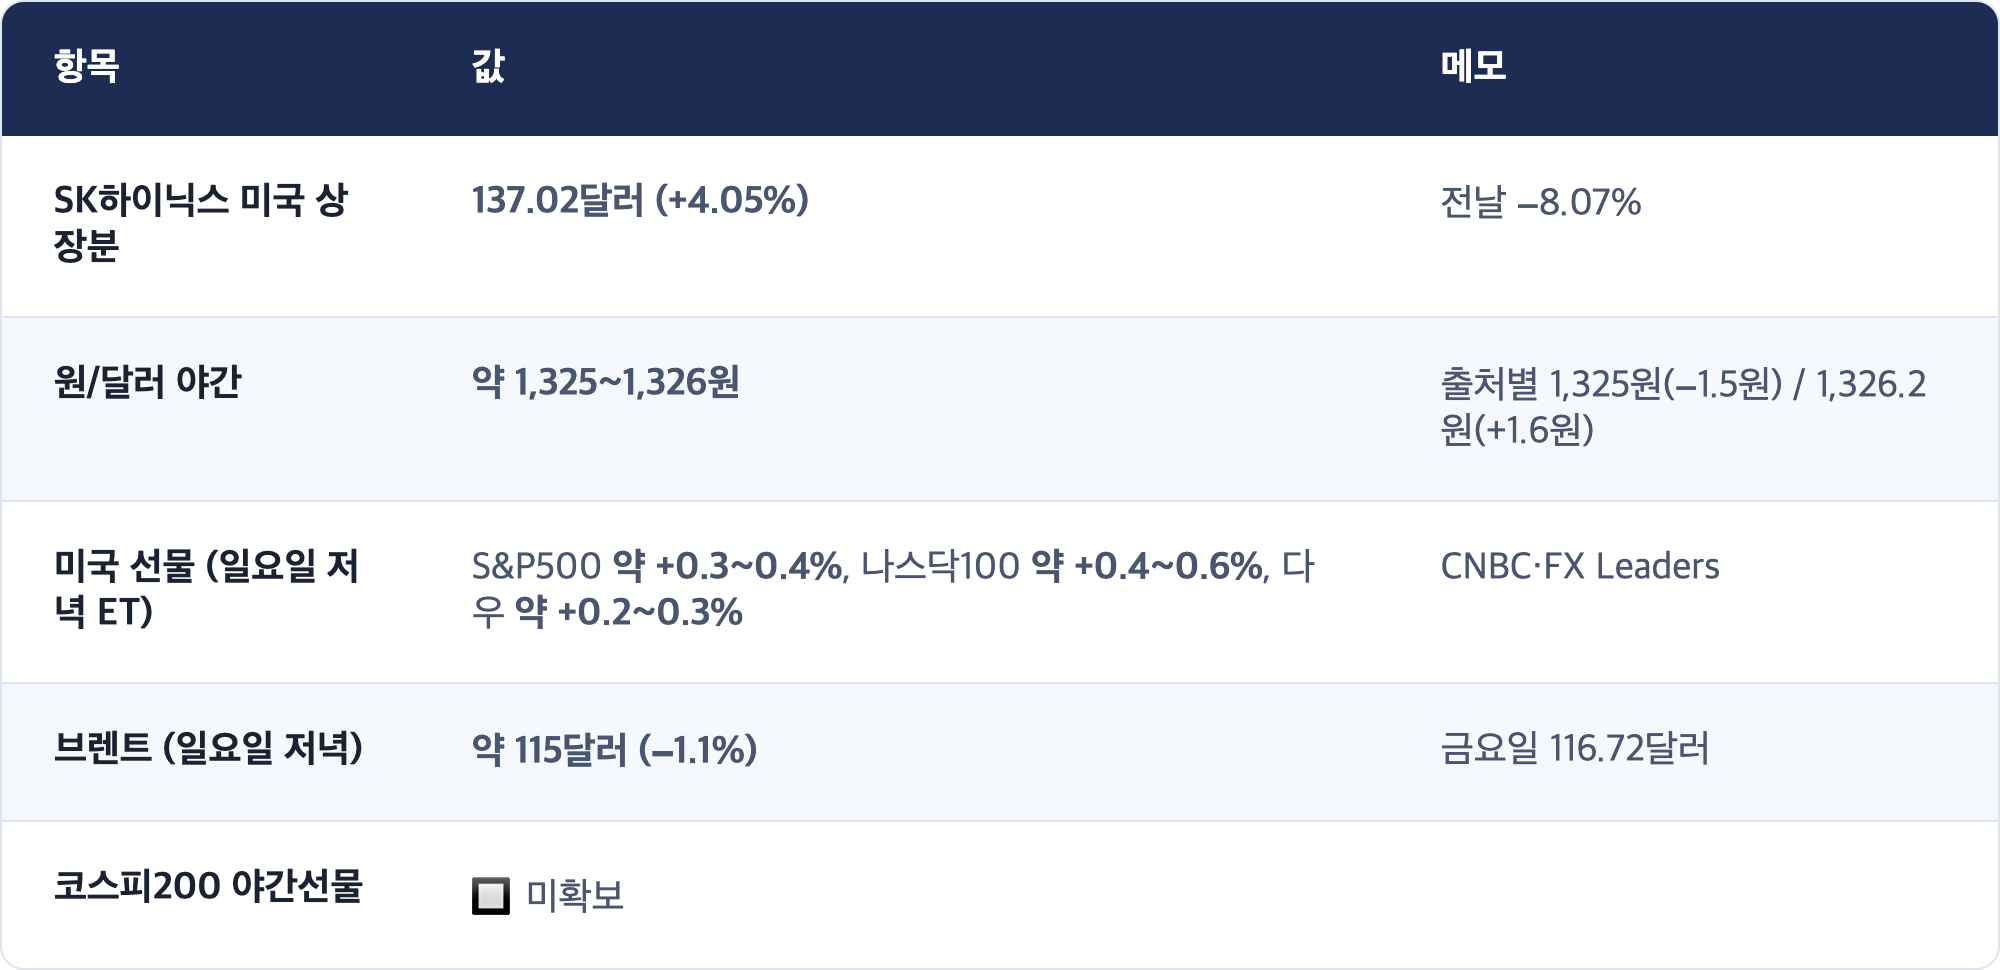
브렌트는 116.72달러(+3.14%) 로 4월 이후 가장 높게 마감했습니다. 미국과 이스라엘이 11/3 미국 중간선거 뒤 이란 공습을 재개할 수 있다는 보도가 기름을 부었습니다. 주말 사이 트럼프 대통령은 "일요일 공습은 없다", 중재자를 통해 이란과 대화 중이라고 말했고, 일요일 저녁 브렌트는 약 115달러로 조금 내려왔습니다. 미국 선물은 S&P500 기준 약 +0.3~0.4% 입니다.
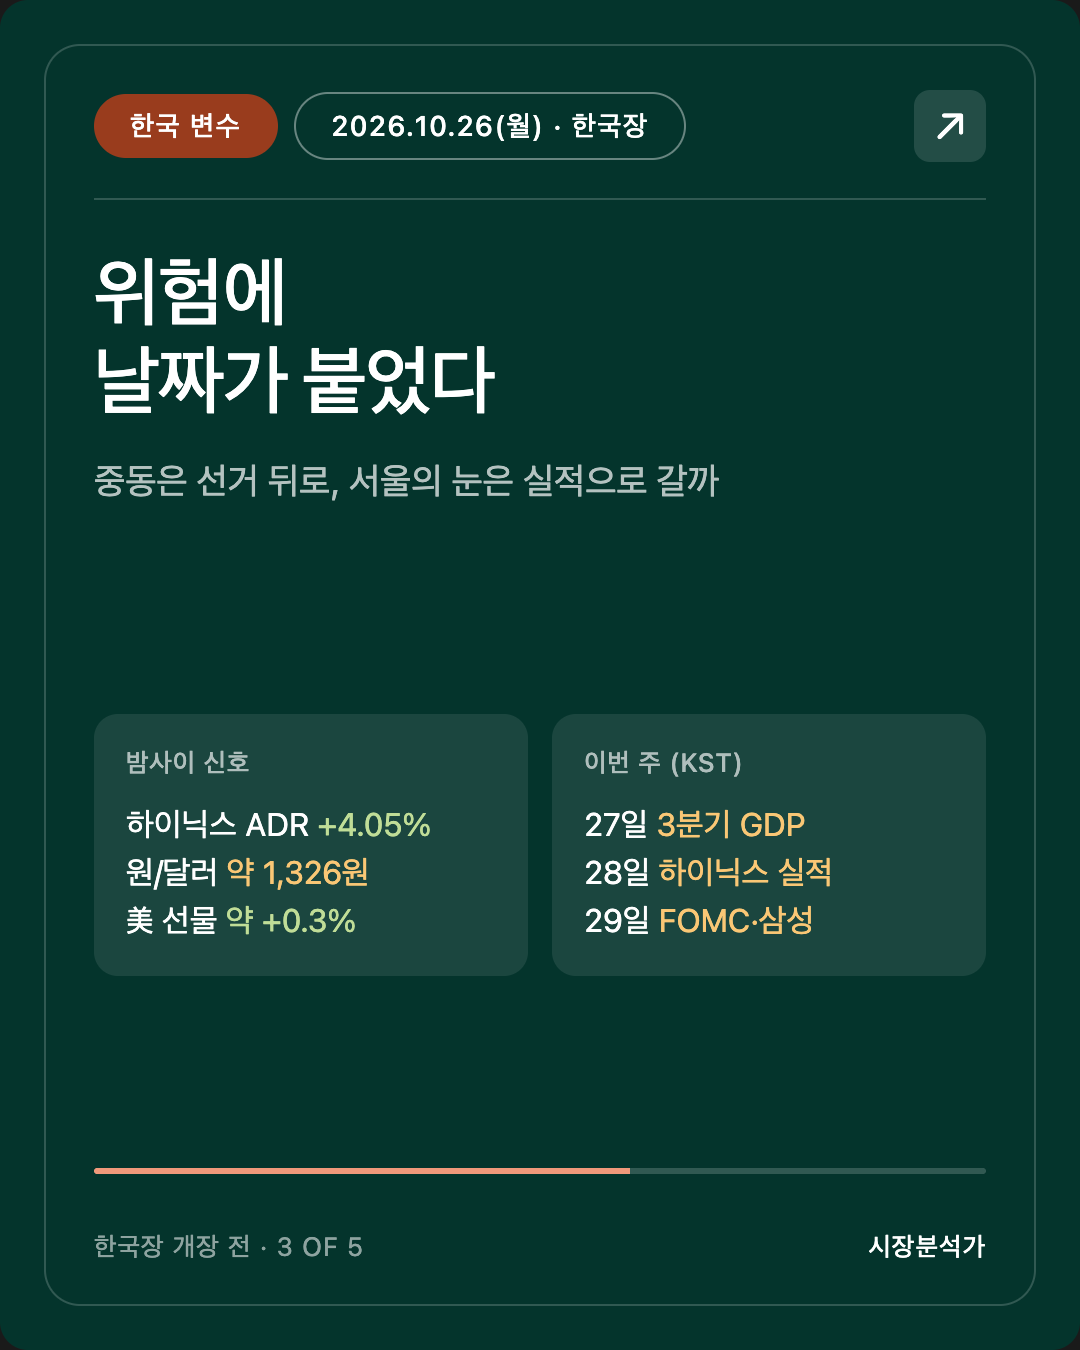
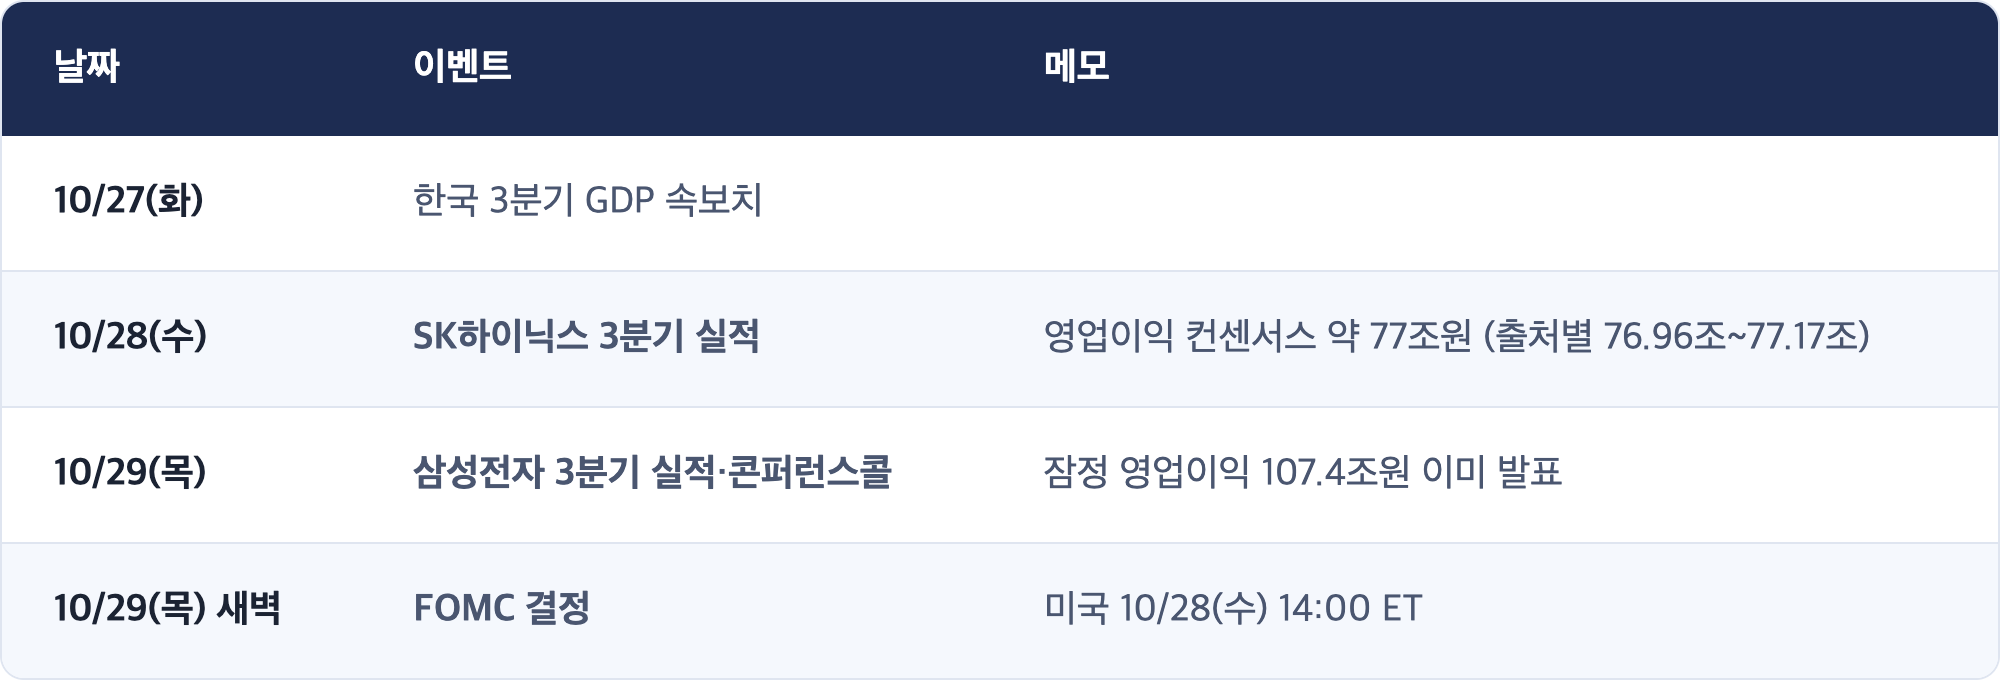
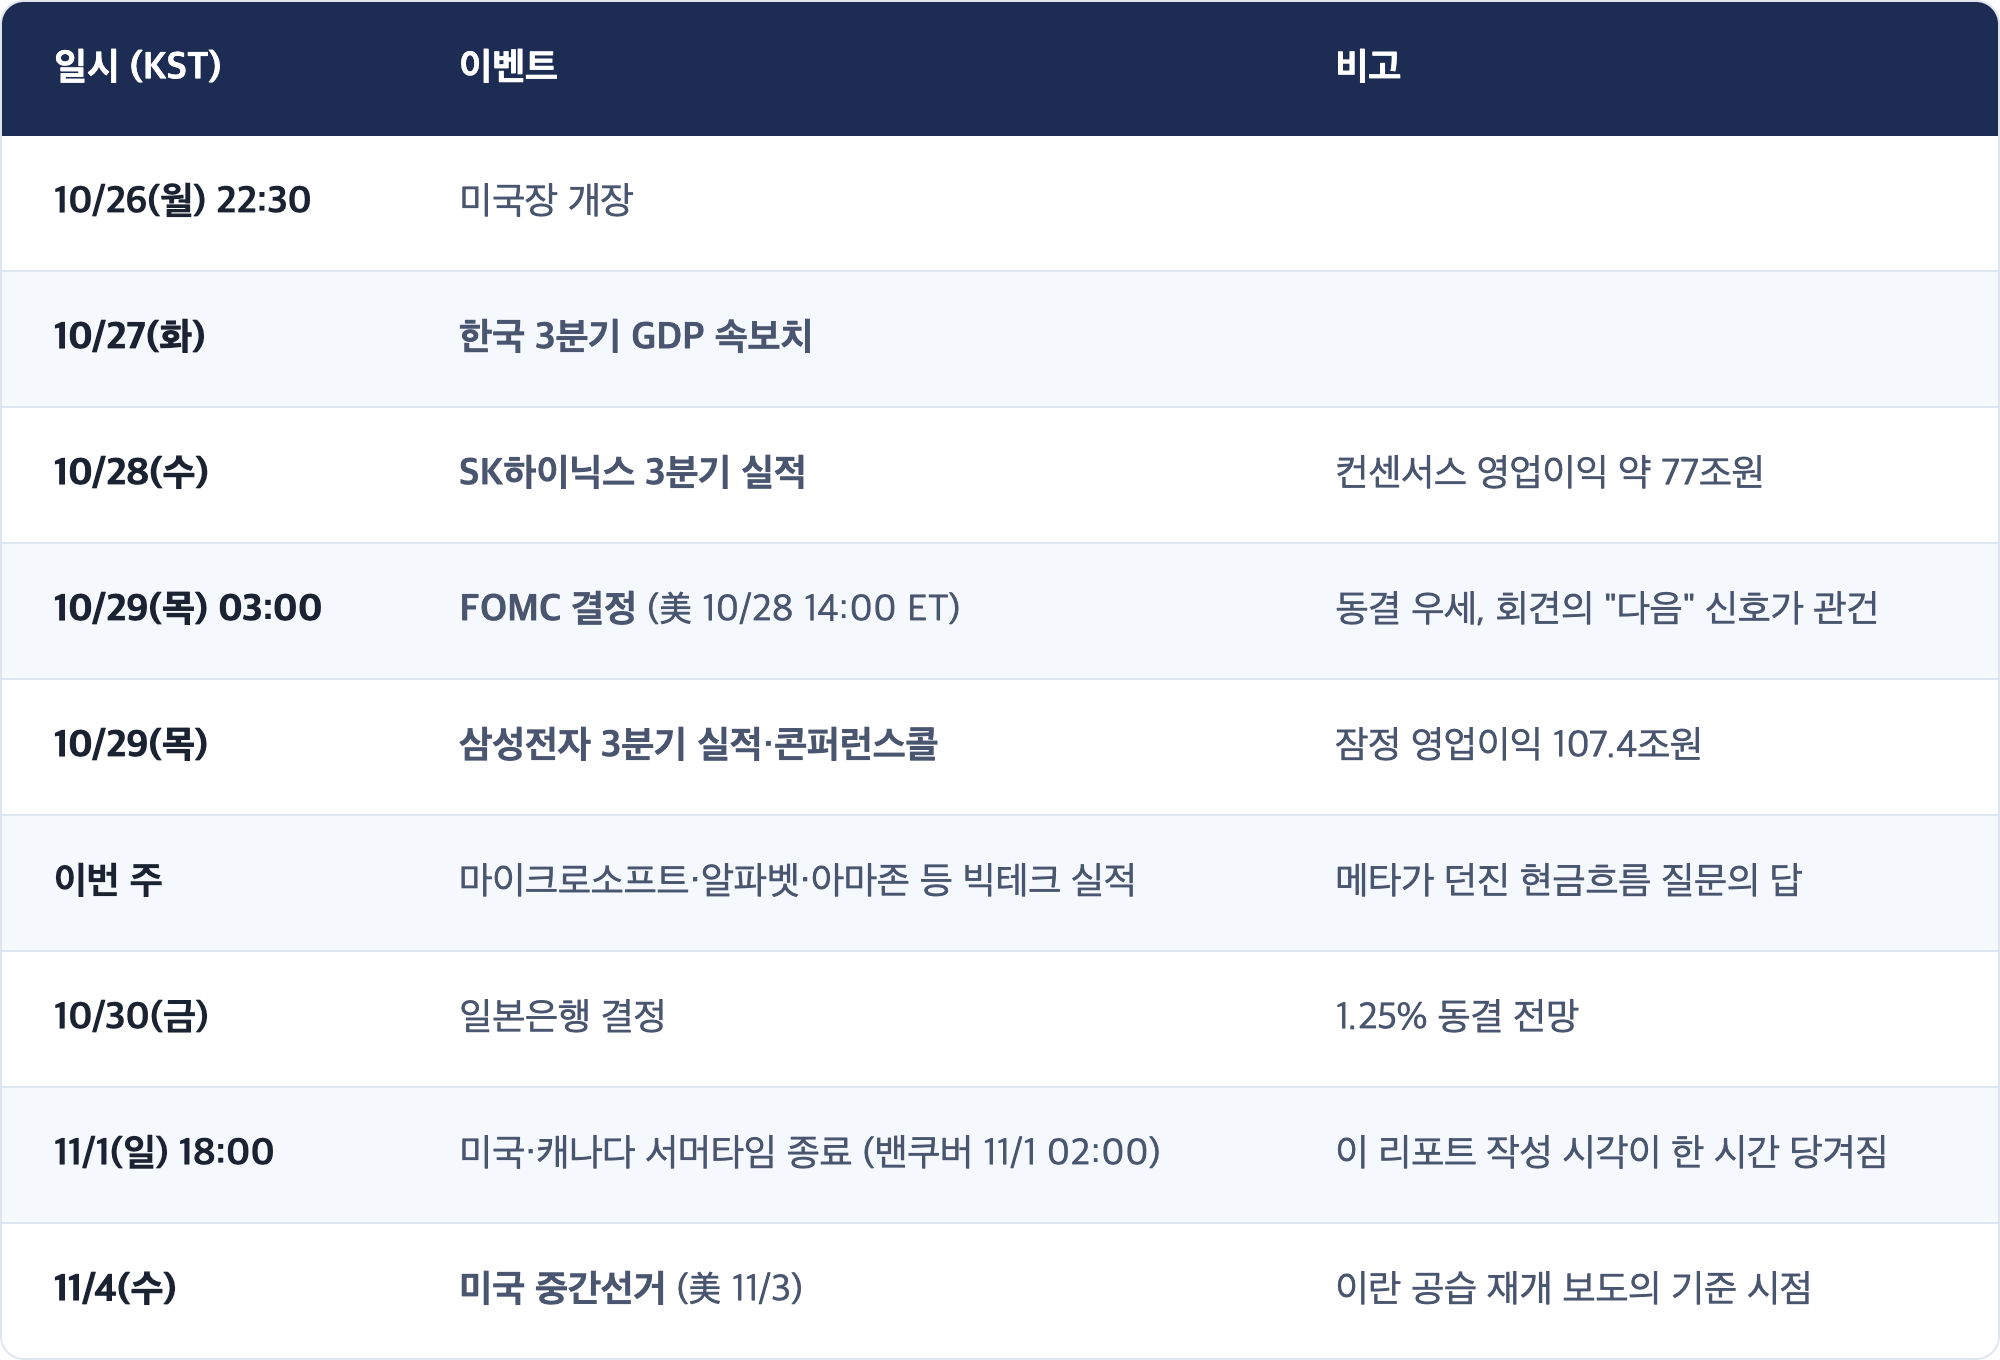
오늘 서울에 남은 질문은 이것입니다. 중동 위험에 "날짜"가 붙어 뒤로 밀려나자, 시장의 눈이 이번 주 실적과 FOMC로 옮겨 가는가. 이번 주는 한국 3분기 GDP(10/27), SK하이닉스(10/28)·삼성전자(10/29) 실적, FOMC 결정(10/29 새벽 KST)이 한꺼번에 몰린 주입니다.
안녕하세요, 캔서방입니다. 2026.10.26(월) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-26 08:07 KST (밴쿠버 10/25 16:07 PDT) · 작업 시작 08:01 KST (16:01 PDT)
기준: 미국 10/23(금) 마감 + 주말 뉴스 + 미국 선물(한국 10/26 새벽, 일요일 저녁 ET) + 10/23 서울 마감
🟢 결번 없음. 직전 회차는 10/23 AM(미국장 10/23 프리뷰)입니다. 주말이라 10/24 회차는 원래 없습니다.
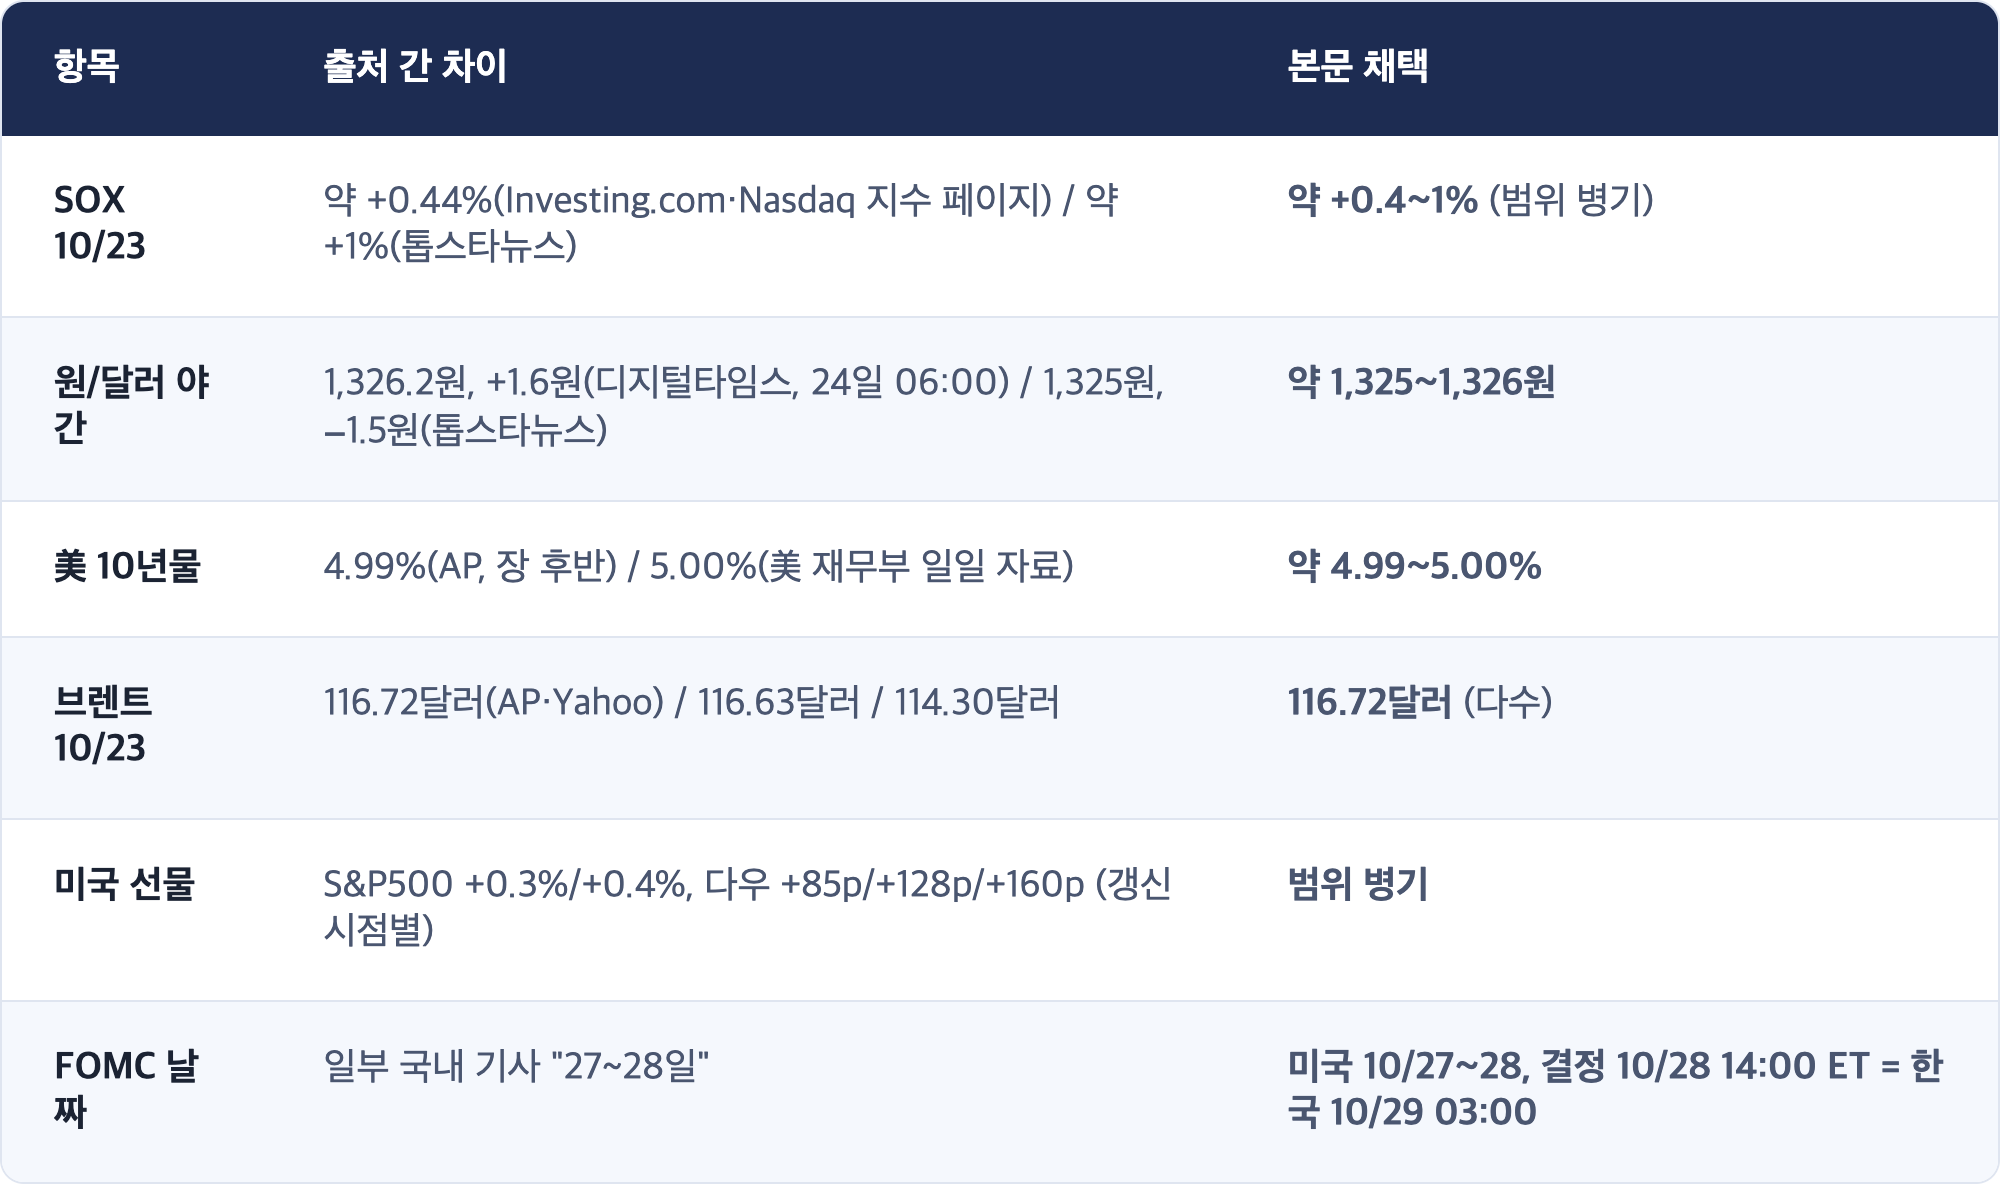
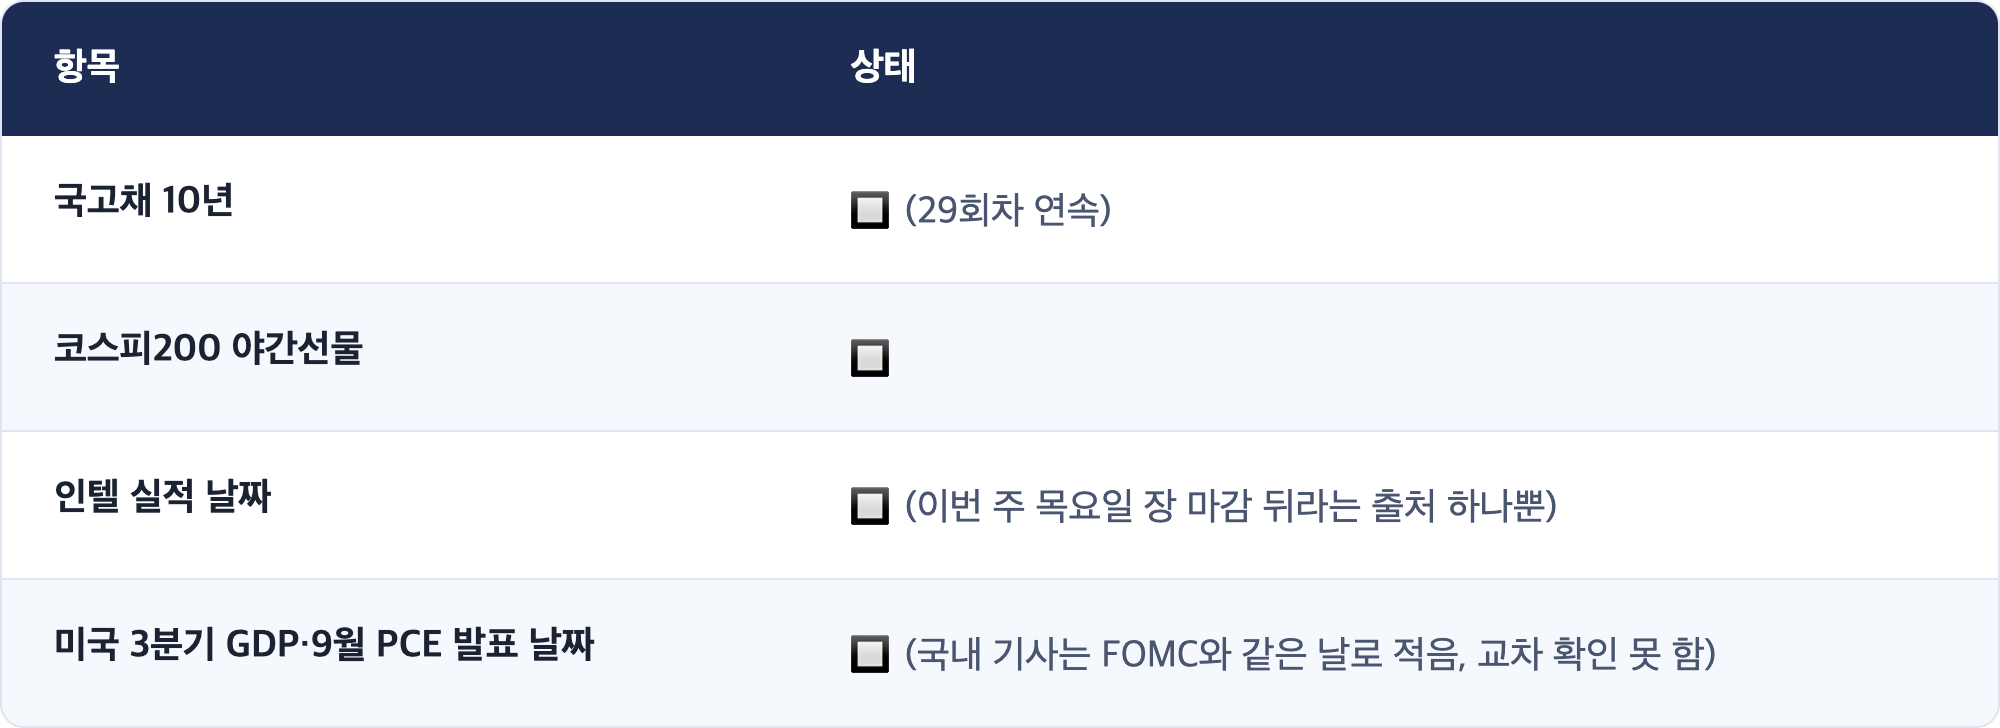
🟡 코스피200 야간선물(10/23 밤~10/24 새벽)은 이번에도 확보하지 못했습니다. 원/달러 야간 종가는 출처끼리 1원 남짓 엇갈립니다(7번 참고). 국고채 10년물도 미확보입니다.
⚡ TL;DR
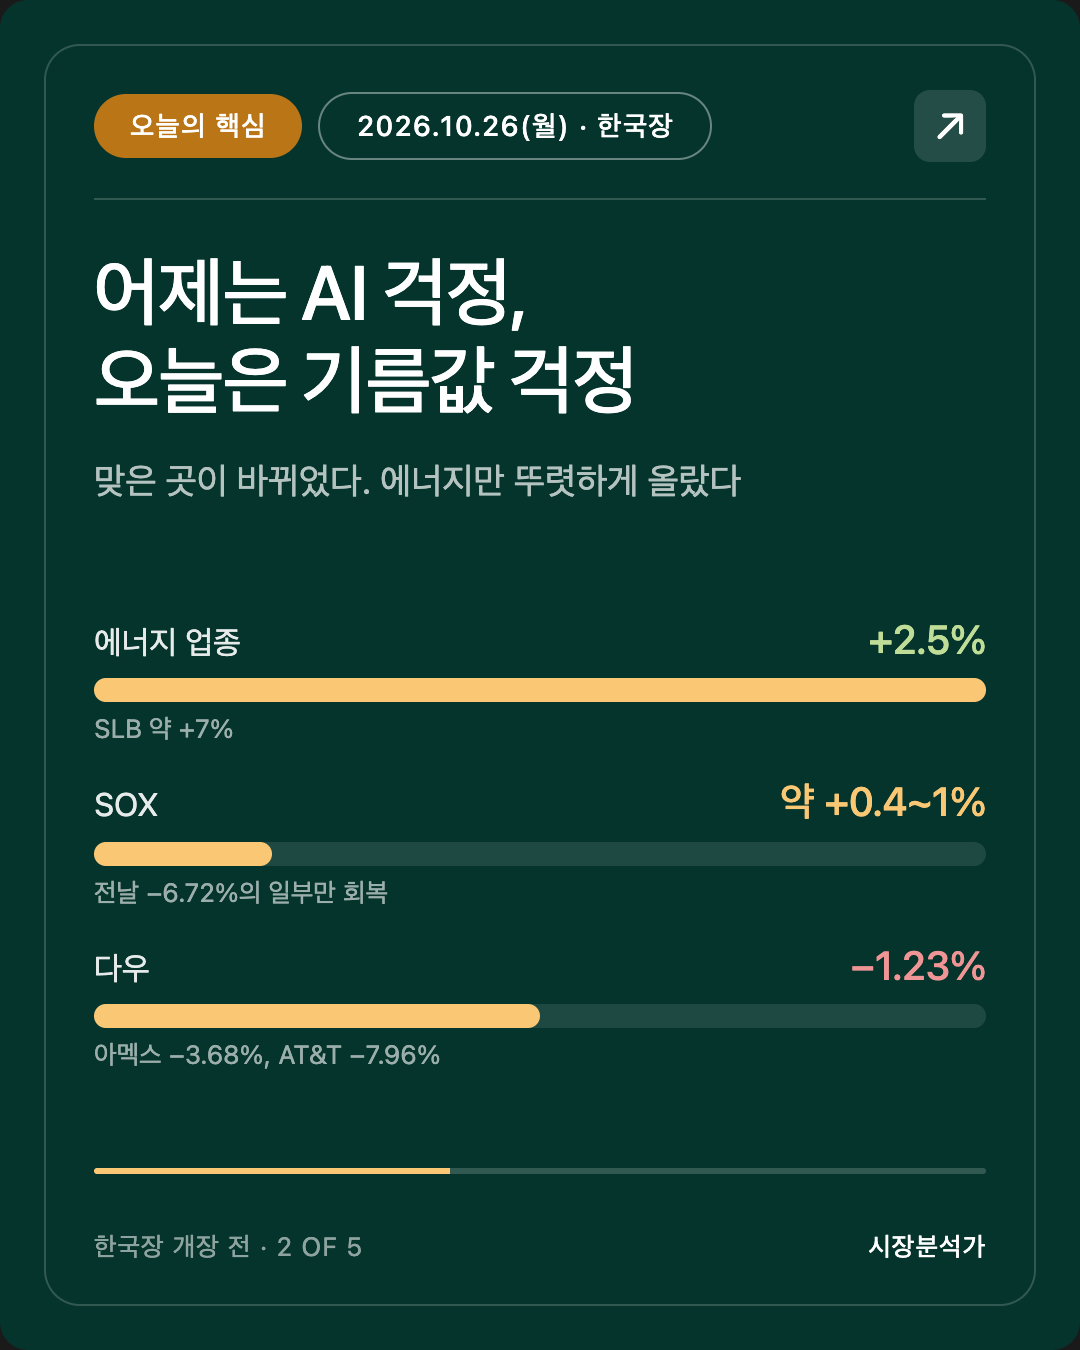
- ★ 금요일 뉴욕은 "AI 복귀"가 아니라 "유가가 다우를 눌렀다"였습니다. 다우 −1.23%, S&P500 −0.52%, 나스닥 −0.21%. 에너지 업종 +2.5% 만 뚜렷하게 올랐고, 기술 업종은 +0.35% 로 버텼습니다.
- ★ 반도체는 하루 쉬었습니다. SOX 약 +0.4~1%(출처별), 마이크론 +2.4%, 엔비디아 −0.58%, SK하이닉스 미국 상장분 +4.05%(137.02달러). 서울 금요일 SK하이닉스(+4.4~4.7%)와 같은 방향입니다.
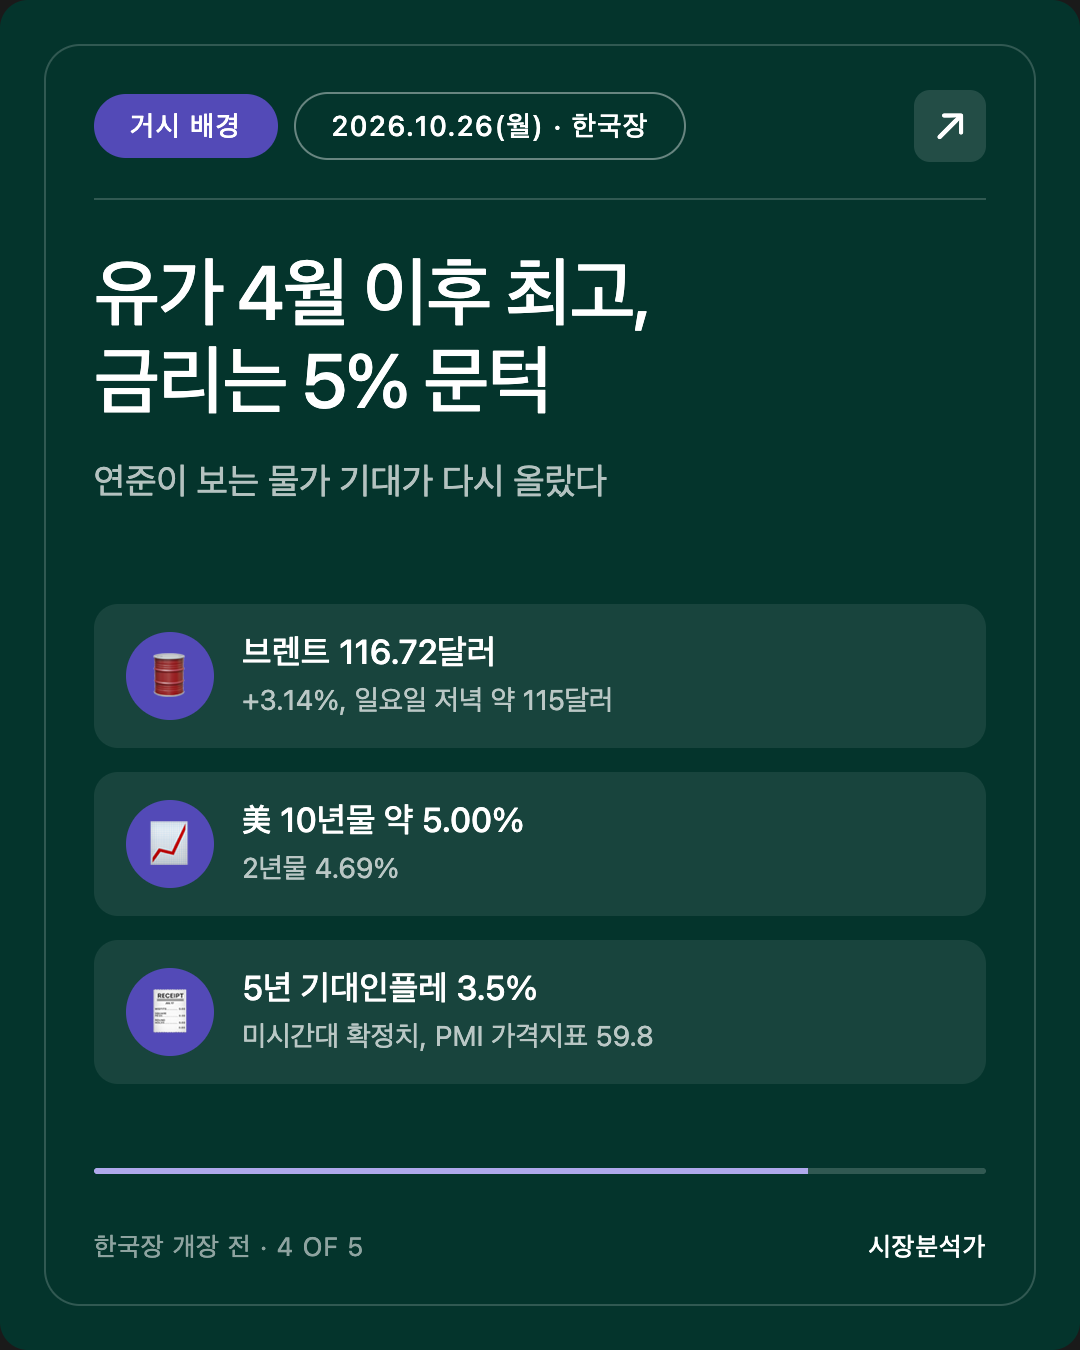
- ★ 유가는 4월 이후 최고, 금리는 5% 문턱. 브렌트 116.72달러, WTI 103.27달러, 美 10년물 약 4.99~5.00%, 2년물 4.69%. VIX 19.45(+2.2%), 금 약 4,024달러.
- 주말: 위험은 "선거 뒤"로 밀렸습니다. 미·이스라엘 공습 재개는 11/3 중간선거 뒤로 거론되고, 트럼프는 중재자를 통한 대화를 언급했습니다. 일요일 저녁 브렌트 약 115달러(−1.1%), S&P500 선물 약 +0.3~0.4%, 나스닥100 선물 약 +0.4~0.6%.
- 한국 쪽. 원/달러 야간 약 1,325~1,326원. 이번 주 GDP·삼성·하이닉스 실적·FOMC가 몰린 "슈퍼위크"이고, 외국인은 금요일에도 약 1조원을 팔았습니다.
1. 체크포인트 채점
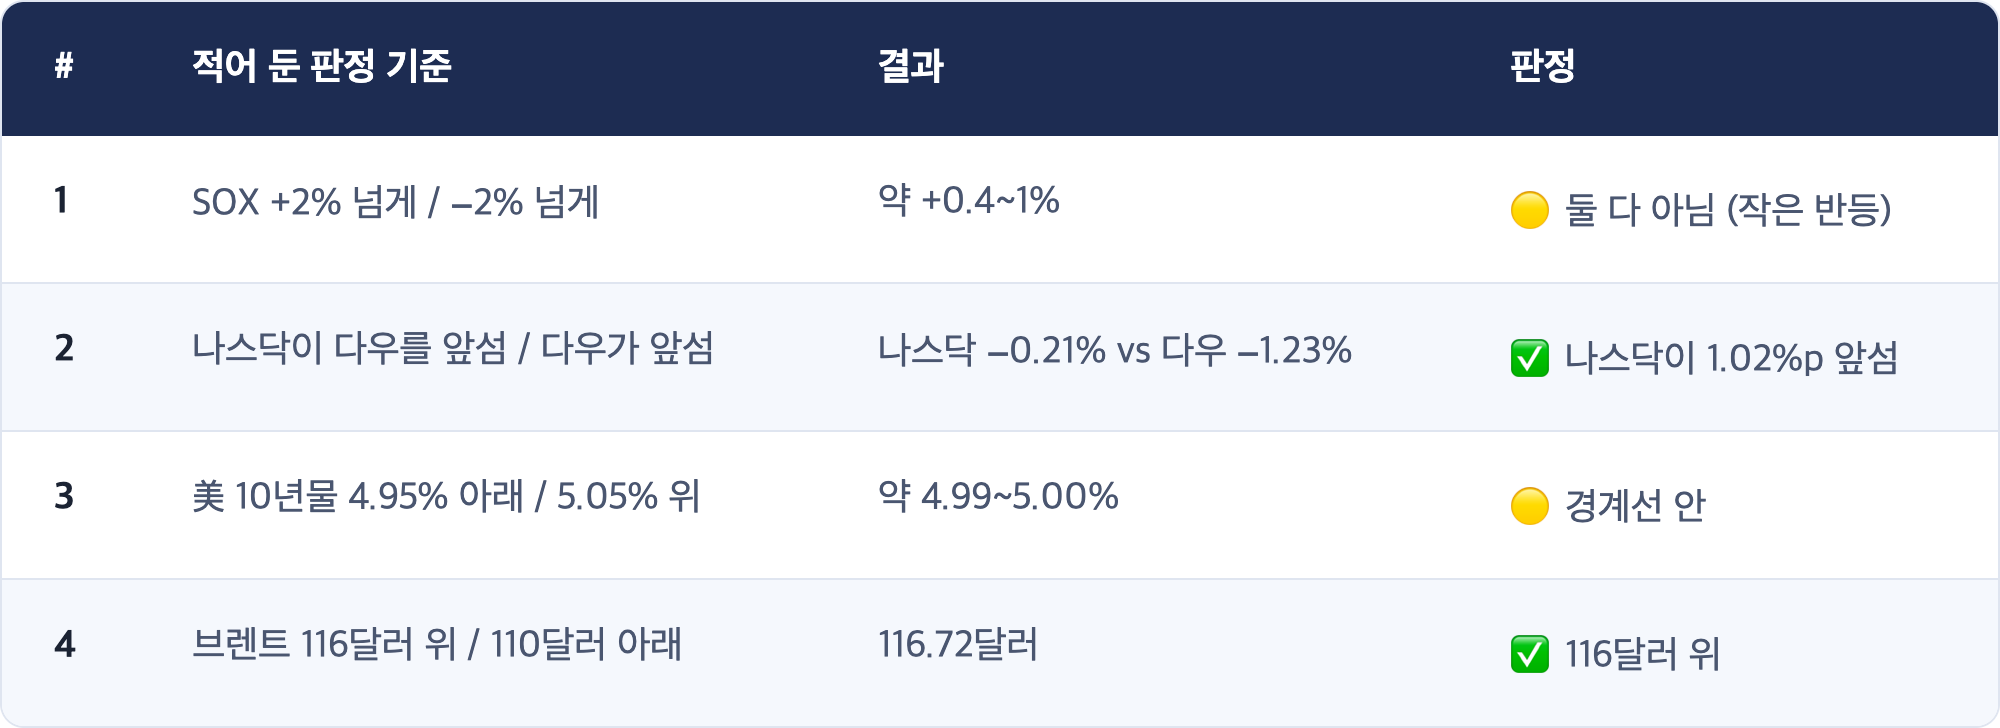
10/23 AM이 걸어 둔 넷 (미국 10/23 마감 기준)
축은 "어제 AI에서 방어주로 옮긴 돈이 돌아오는가, 머무는가"였고, 세 번째 변수 자리에 주말 중동 리스크(이란의 공항 공격 경고) 를 비워 두었습니다.
★ [해석] 2번은 "돌아온다"를 가리켰지만, 이유는 따로 있었습니다
숫자만 보면 2번은 "돌아온다" 쪽입니다. 그런데 나스닥이 앞선 건 기술주가 강해서가 아니라 다우가 따로 무너져서 였습니다. 다우에는 유가와 개별 악재(아메리칸익스프레스 감원 발표 −3.68%, 통신주 급락)가 겹쳤습니다. 1번 SOX는 반등했지만 +2%에 못 미쳤습니다.
결국 금요일을 이긴 건 4번, 유가 였습니다. 비워 둔 세 번째 자리(주말 중동 리스크)가 이번엔 제 몫을 했습니다. 다만 "공항 공격 경고"가 아니라 "선거 뒤 공습 재개 보도"라는 다른 얼굴로 왔습니다.
2. 오늘의 핵심: 유가가 다우를 눌렀고, 반도체는 하루 쉬었습니다
[사실] 미국 10/23(금) 마감
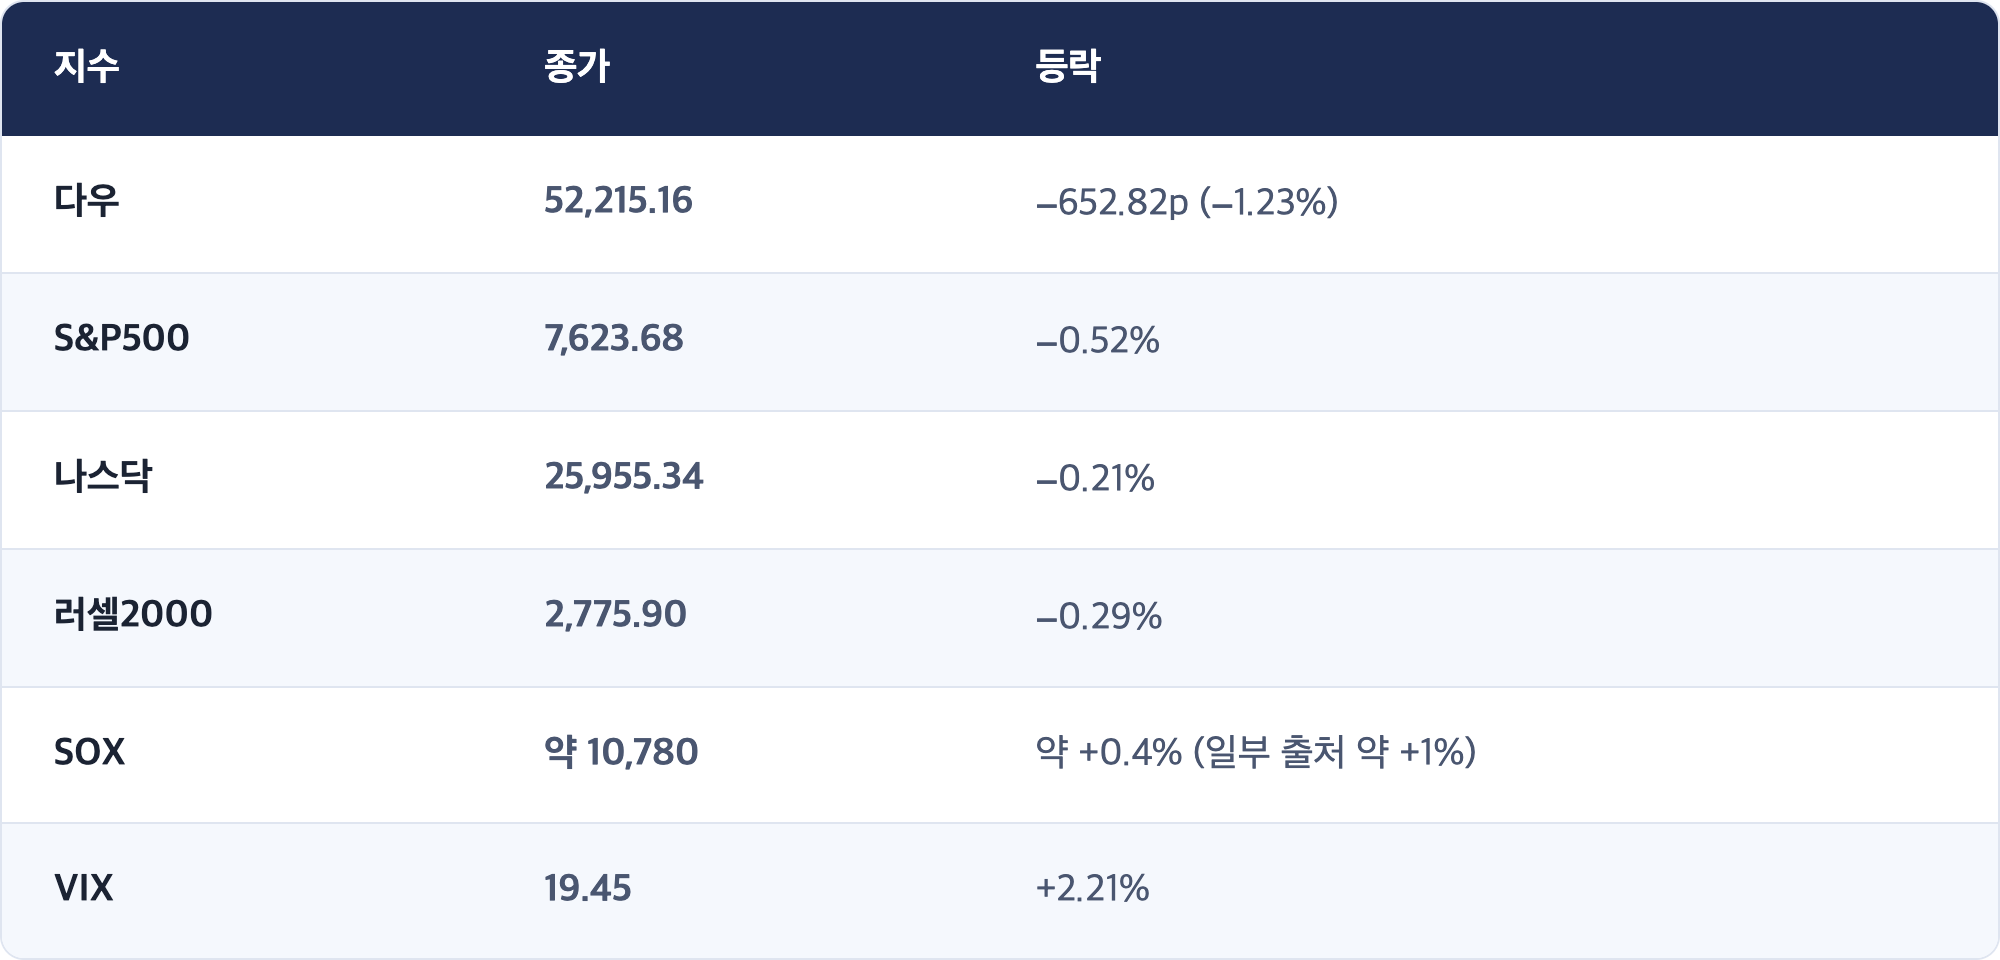
[사실] 주간: S&P500 −0.5%, 나스닥 약 −0.7% 로 2주 연속 하락. 다우는 금요일 하락에도 3주 연속 주간 상승(CNBC).
[사실] 눈에 띈 종목 (10/23)
★ [해석] 금요일 하락은 목요일 하락과 성격이 다릅니다
- 목요일은 "AI 걱정", 금요일은 "기름값 걱정"이었습니다. 목요일엔 SOX가 −6.72%로 무너지고 다우는 버텼습니다. 금요일엔 반대로 다우가 가장 약했고 반도체는 쉬었습니다. 이틀 연속 지수는 빠졌지만, 맞은 곳이 다릅니다.
- 에너지만 올랐다는 건 "물가 위험" 신호입니다. 유가가 오를 때 에너지주만 오르고 나머지가 약하면, 시장은 기름값이 다른 업종의 비용을 올리고 소비를 누를 것을 걱정하는 겁니다. 다만 10년물이 5%에서 멈춘 걸 보면, 채권시장은 아직 "물가"와 "피난" 사이에서 줄다리기 중입니다.
- 반도체 반등은 "확신"이 아니라 "쉼"이었습니다. SOX가 전날 낙폭(−6.72%)의 일부도 못 되돌렸습니다. 이번 주 빅테크 실적과 하이닉스·삼성 실적이 나오기 전까지는 큰 방향을 정하지 않겠다는 모습에 가깝습니다.
3. 한국 변수: 위험에 날짜가 붙었습니다. 서울의 눈은 실적으로 옮겨 갈까
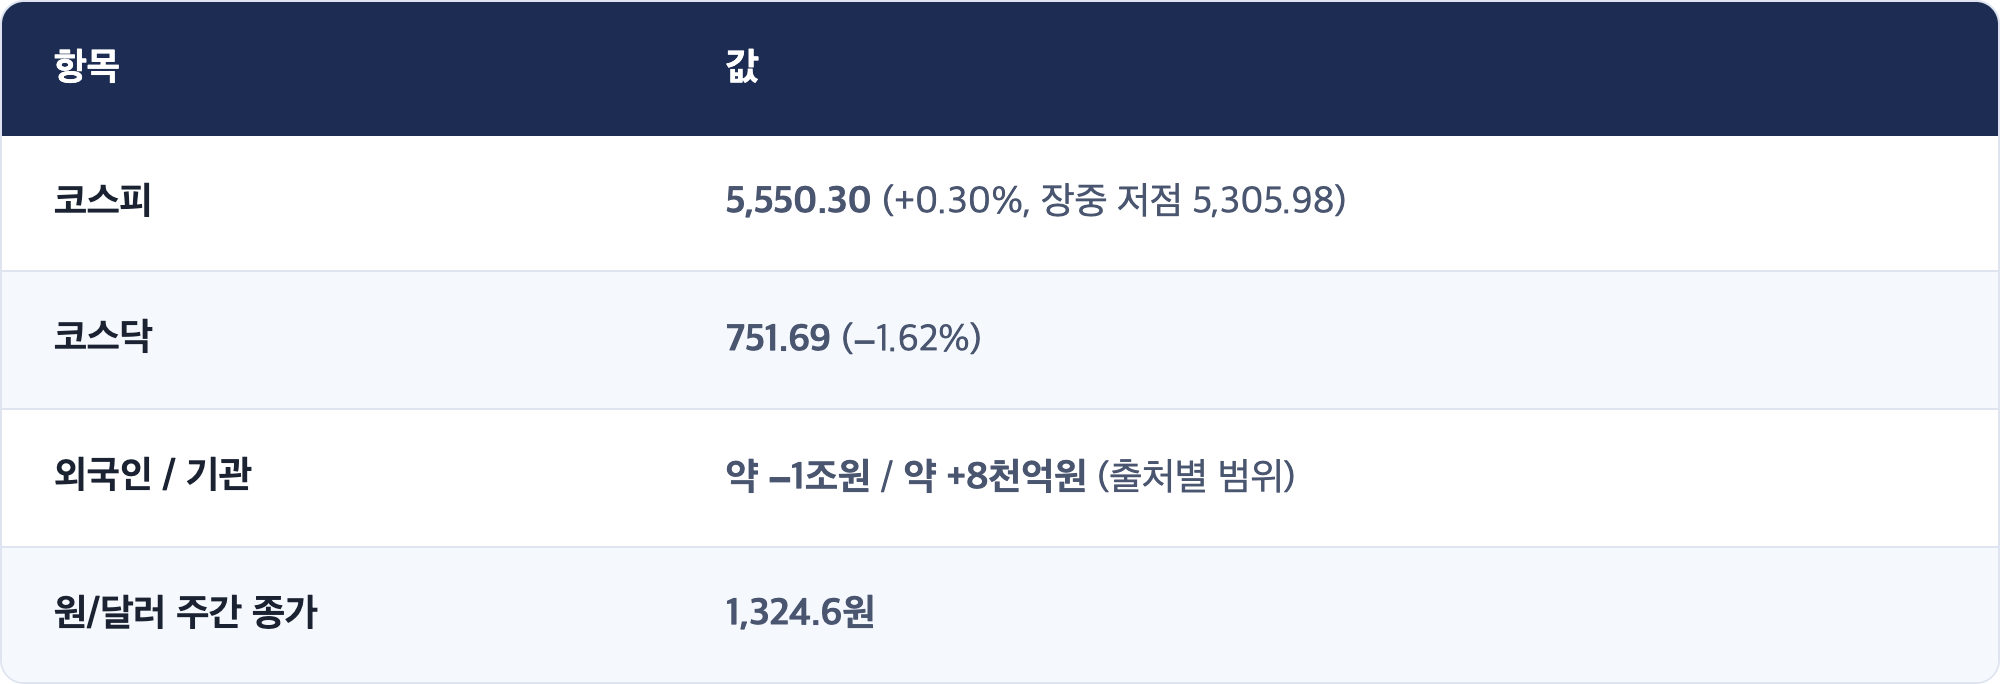
[사실] 10/23(금) 서울 마감 (전 회차 AM에서 확인)
[사실] 밤사이·주말 신호
[사실] 이번 주 한국 일정 (KST)
★ [해석] 오늘 서울은 "중동 숨 고르기"와 "실적 앞 눈치 보기"가 겹칩니다
- 위험이 사라진 게 아니라 날짜가 정해졌습니다. 공습 재개가 "선거 뒤"로 거론되면서, 오늘·내일 터질 위험은 줄었지만 11월 초라는 달력 위 위험이 새로 생겼습니다(6번 공부 노트 참고). 미국 선물이 오르고 유가가 조금 내린 건 앞쪽 위험이 줄어든 만큼의 반응입니다.
- SK하이닉스 미국 상장분 +4%는 새 신호가 아닙니다. 서울이 금요일 오후에 이미 +4%대로 마감한 뒤의 뉴욕 반응이라, 서울 금요일 움직임을 확인해 준 정도입니다. 오늘 서울에 "추가로" 얹을 몫은 크지 않습니다.
- 진짜 변수는 외국인입니다. 금요일 반등은 기관이 받쳐서 만든 것이었고, 외국인은 약 1조원을 팔았습니다. 하이닉스·삼성 실적을 앞두고 외국인이 매도를 멈추는지, 원화가 1,320원대를 지키는지가 오늘 확인할 첫 번째입니다.
- 참고로 국내 증권사 시각은 "바닥 다지기"가 많습니다. NH투자증권은 이번 주 코스피 예상 범위를 5,100~6,400 으로 잡았습니다. 범위가 1,300포인트로 매우 넓다는 것 자체가, 이번 주 결과에 따라 어느 쪽으로든 크게 움직일 수 있다는 뜻입니다.
[관측] 네 참고 인물(곽상준·박시동·이광수·이선엽)의 공통 시각은 "반도체 중심의 중장기 상승"입니다. 이번 주 하이닉스·삼성 실적은 그 시각을 숫자로 시험하는 자리입니다. 다만 시장의 관심은 사상 최대로 예상되는 3분기 숫자 자체보다 다음 분기 전망과 주주환원 쪽에 있다는 보도가 많습니다. 이미 알려진 좋은 숫자는 가격에 들어가 있을 가능성이 큽니다.
4. 거시 배경: 유가는 4월 이후 최고, 금리는 5% 문턱, 연준은 수요일
[사실]
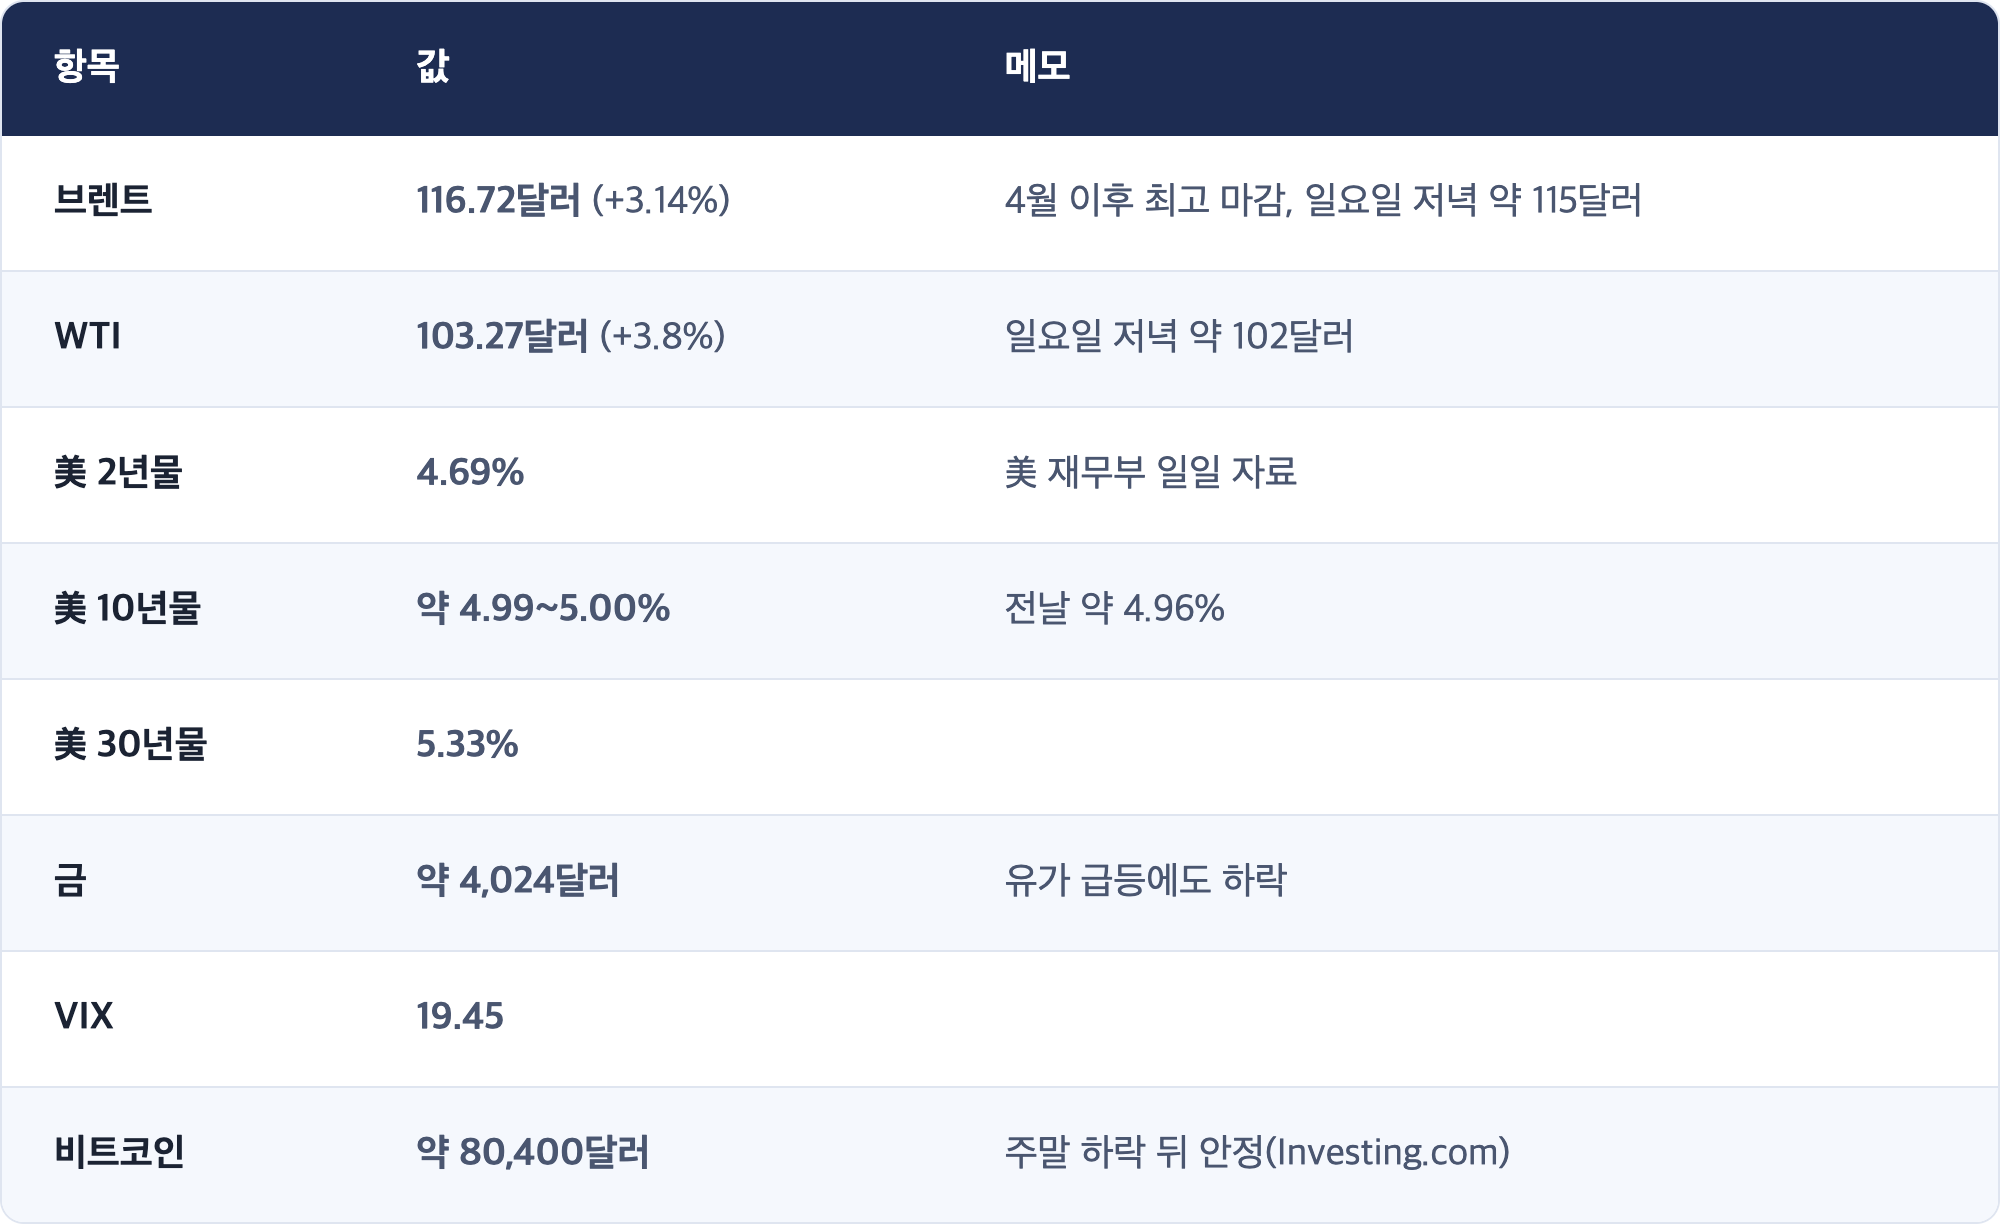
[사실] 지표 (美 10/23 발표)
- S&P글로벌 10월 PMI 속보: 종합 57.6(전월 58.4), 제조업 56.0(53개월 최고), 서비스업 57.9. 가격 지표는 59.8 로 올랐습니다.
- 미시간대 소비자심리 확정치: 48.0(예상 46.3). 1년 기대인플레이션 4.7%, 5년 기대인플레이션 3.5% 로 올랐습니다.
[사실] 지정학·정책
- 이란: 美 뉴욕타임스 보도에 따르면 미국과 이스라엘은 11/3 중간선거 뒤 이란 에너지·핵 시설 공습 재개를 준비 중입니다. 이란은 역내 데이터센터와 해저 케이블 보복을 경고했습니다. 트럼프 대통령은 "일요일 공습은 없다"며 중재자를 통한 대화를 언급했습니다. 사우디는 일요일 후티 반군의 드론·미사일을 요격했다고 밝혔습니다.
- 연준: 미국 10/28(수) FOMC, 동결 전망이 우세합니다(지난주 기준 약 84~86%). 현재 기준금리 3.75~4.00%.
★ [해석] 연준이 보는 숫자가 나빠졌습니다
이번 주 FOMC는 "동결"이 거의 정해져 있습니다. 문제는 그 뒤의 말 입니다. 금요일 지표에서 PMI 가격 지표가 올랐고, 소비자의 5년 기대인플레이션이 3.5%로 올랐습니다. 여기에 유가 116달러가 겹쳤습니다. 연준이 가장 싫어하는 건 "사람들이 앞으로도 물가가 오를 거라 믿는 것"입니다. 회견에서 추가 인상 가능성을 열어 두면, 반도체 실적이 좋아도 주식시장의 반등 폭은 제한될 수 있습니다. 국내 기사들도 같은 점을 짚고 있습니다.
5. 오늘(10/26 월) 한국장: 체크포인트
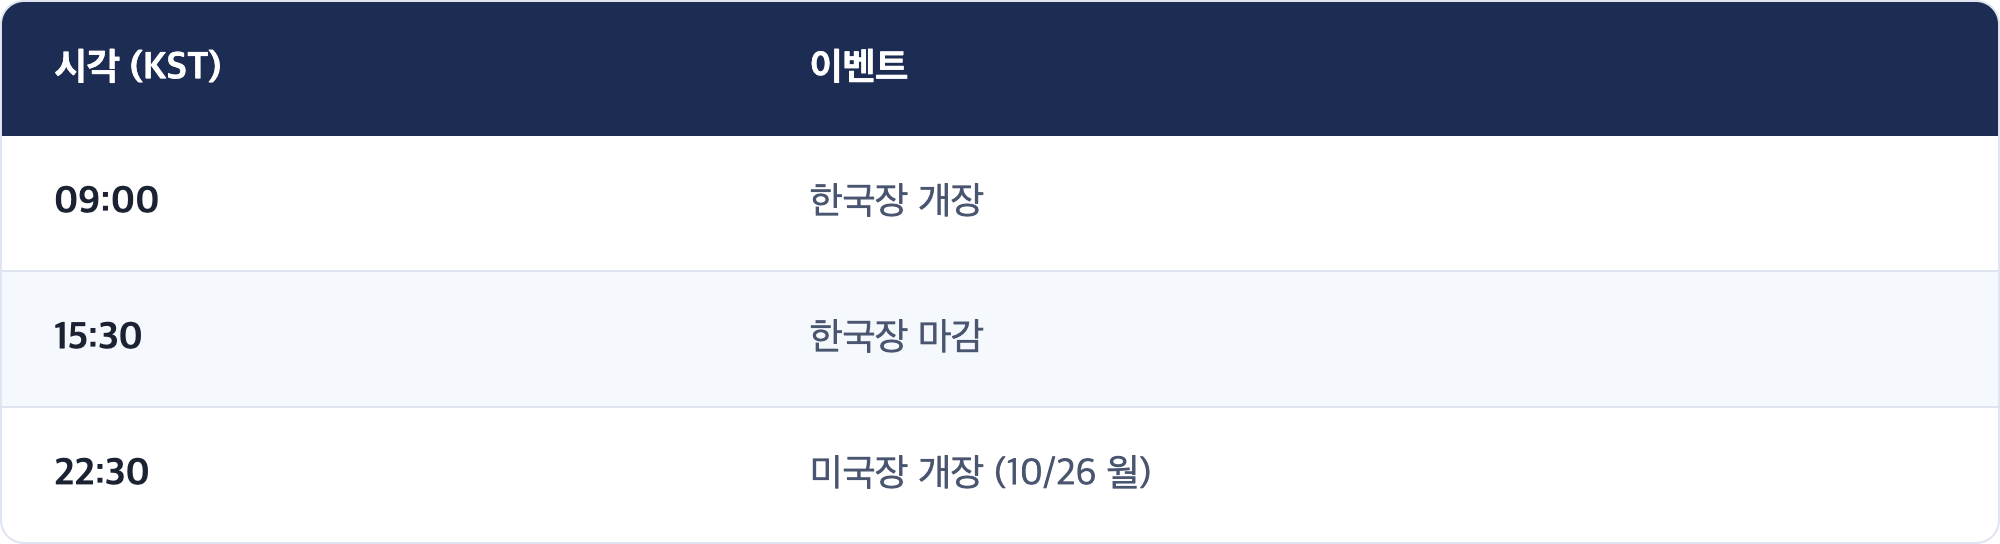
[관측] 오늘 일정 (KST)
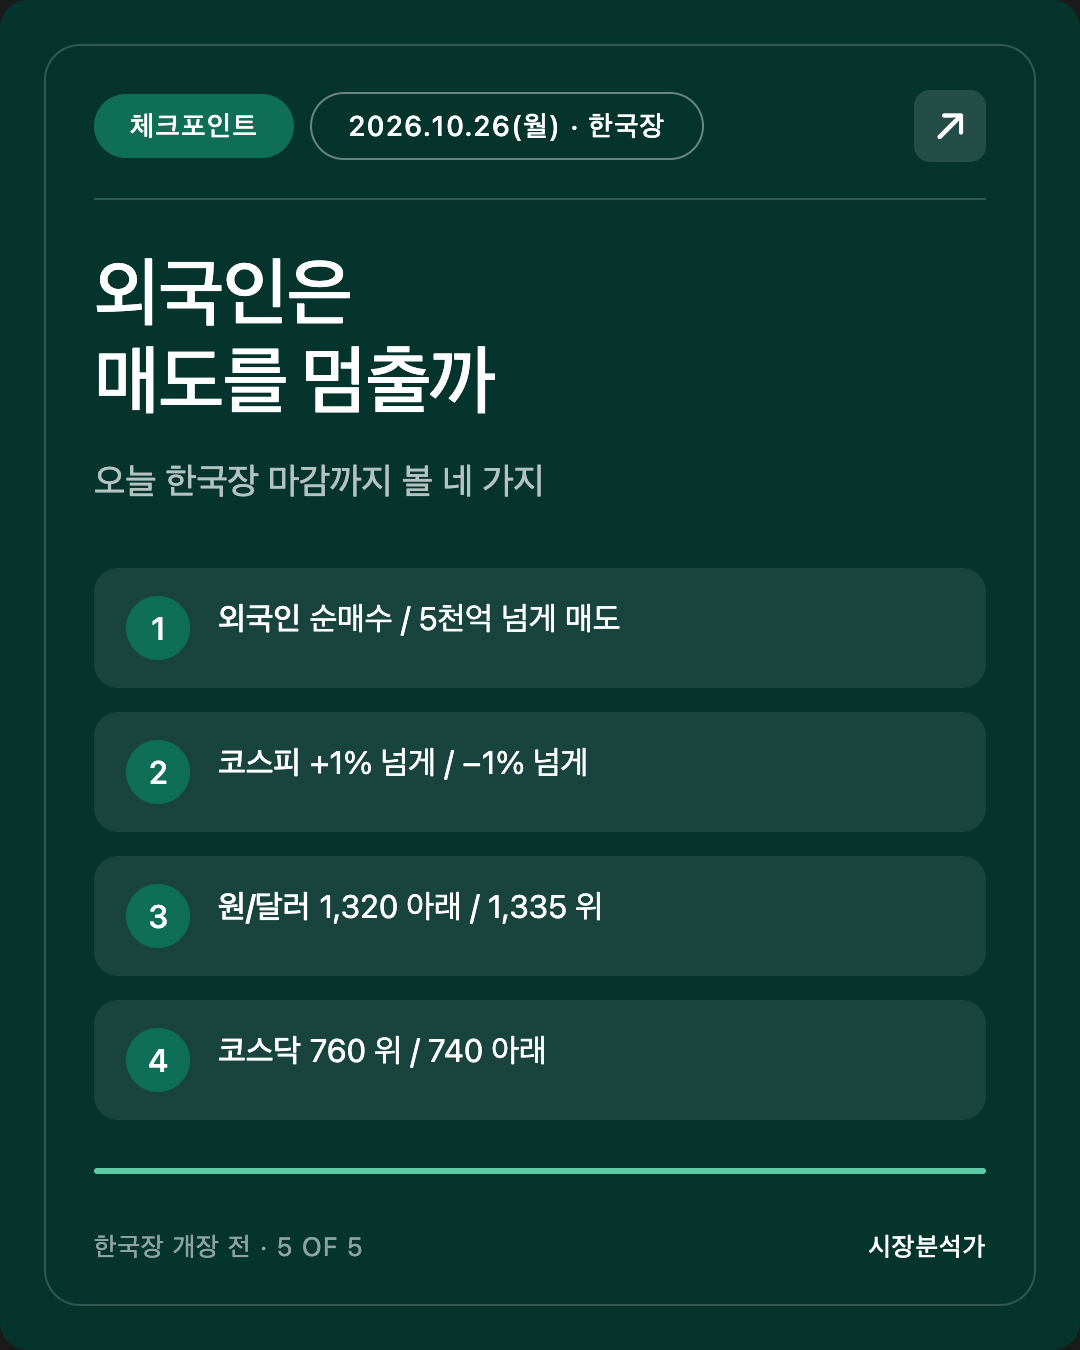
✅ 체크포인트 4 (오늘 한국장 마감까지)
축은 "중동 위험이 '선거 뒤'로 밀리자, 서울의 눈이 이번 주 실적·FOMC로 옮겨 가는가"입니다. 세 번째 변수 자리는 미·이란 중재 협상 보도 로 비워 둡니다.
- 외국인 순매수 전환 / 5천억원 넘게 순매도. 금요일 약 1조원 매도가 멈추는지. (가장 중요)
- 코스피 +1% 넘게 / −1% 넘게. 기준은 금요일 종가 5,550.30.
- 원/달러 1,320원 아래 / 1,335원 위. 유가와 외국인 매매가 같이 드러나는 자리.
- 코스닥 760 위 / 740 아래. 기준 751.69. 반등이 하이닉스 한 종목을 넘어 넓게 퍼지는지.
[해석] 1·4번이 앞쪽이면, 금요일 오후의 반전이 "한 종목의 재료"에서 "시장 전체의 숨 고르기"로 넓어진 것입니다. 이 경우 화요일 GDP와 수요일 하이닉스 실적을 앞두고 바닥을 다지는 흐름이라는 국내 시각이 맞아 갑니다. 1번이 5천억원 넘는 매도이고 3번 원/달러가 1,335원을 넘으면, 외국인이 실적 전에 반도체 비중을 더 줄이는 흐름이 이어지는 것입니다.
6. 공부 노트: "날짜가 정해진 위험"
개념
위험에는 두 종류가 있습니다. 언제 올지 모르는 위험(갑작스러운 공격, 사고)과 언제 올지 아는 위험(선거, 중앙은행 회의, 실적 발표)입니다. 뒤쪽을 흔히 이벤트 리스크 라고 부릅니다. 날짜가 정해지면 시장은 그날 전까지는 조금 안심하고, 그날이 가까워질수록 다시 긴장하는 패턴을 자주 보입니다.
비유
태풍 예보와 비슷합니다. "언제 올지 모른다"면 매일 우산을 챙겨야 하지만, "다음 주 화요일 상륙"이라고 하면 이번 주말엔 마음 놓고 나들이를 갑니다. 대신 월요일 저녁엔 마트에 사람이 몰립니다.
오늘 사례
이란 공습 재개가 "11/3 중간선거 뒤"로 거론되자, 일요일 저녁 브렌트는 약 1% 내리고 미국 선물은 올랐습니다. 위험이 없어진 게 아니라 달력에 적힌 것입니다. 그 사이 이번 주에는 FOMC(10/28)와 실적이라는 다른 "날짜 정해진 이벤트"들이 먼저 옵니다.
왜 중요한가
날짜가 정해진 위험은 그날이 다가오면 미리 대비하려는 매매(유가 선매수, 주식 비중 축소)가 다시 나타나기 쉽습니다. 그래서 11월 첫 주가 다가올수록 유가와 변동성(VIX)이 다시 오르는지 지켜볼 필요가 있습니다. 반대로 협상 소식이 그 날짜 자체를 지워 버리면, 미리 사 둔 유가가 한꺼번에 풀릴 수도 있습니다.
한 줄 요약
날짜가 붙은 위험은 사라진 게 아니라 달력으로 옮겨 간 것 입니다.
7. 정정·미해결
정정
- 없음.
출처 차이 (본문 채택값 명시)
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- Stock market today: Dow sinks 600 points, S&P 500, Nasdaq drop to cap a volatile week, oil prices rise | Yahoo Finance
- Dow, S&P 500 fall, tech steadies to end rocky week | The Spokesman-Review (AP)
- Wall Street loses ground under pressure from rising oil prices | Times Leader (AP)
- 미국증시 다우 652포인트 급락…유가 급등에도 반도체 반등, SK하이닉스 ADR 4% 상승 | 톱스타뉴스
- Philadelphia Semiconductor Index Historical Data | Investing.com
- CBOE Volatility Index Historical Data | Yahoo Finance
- Stock futures climb as traders try to recover from the S&P 500's losing week | CNBC
- Dow Jones and Nasdaq Futures Rebound as Oil Prices Ease Ahead of Fed Decision | FX Leaders
- Markets tumble as concerns about Iran war and high AI spending collide | NBC News
- Netanyahu calls for US and Israel to overthrow Iran as Brent crude hits five-month high | Fox News
- Weekly Market Review: 2026-10-23 | The Glass Desk
- Bitcoin steadies near $80,400 after weekend selloff, Fed decision looms | Investing.com
- 외국인 21조 팔아도 원화 강세…환율 1300원 밑으로 가나? | 디지털타임스
- 코스피 방향 못 잡았다…SK하이닉스·삼성전자 실적, FOMC 몰린 '슈퍼위크' | 국제뉴스
- 코스피, 바닥 다지기 나설까…美 FOMC·삼전닉스 실적 주목 | 한국경제
- 美 FOMC·반도체 실적 '슈퍼위크'…코스피, 반등 실마리 찾을까 | 서울경제
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.