2026.10.16(금) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
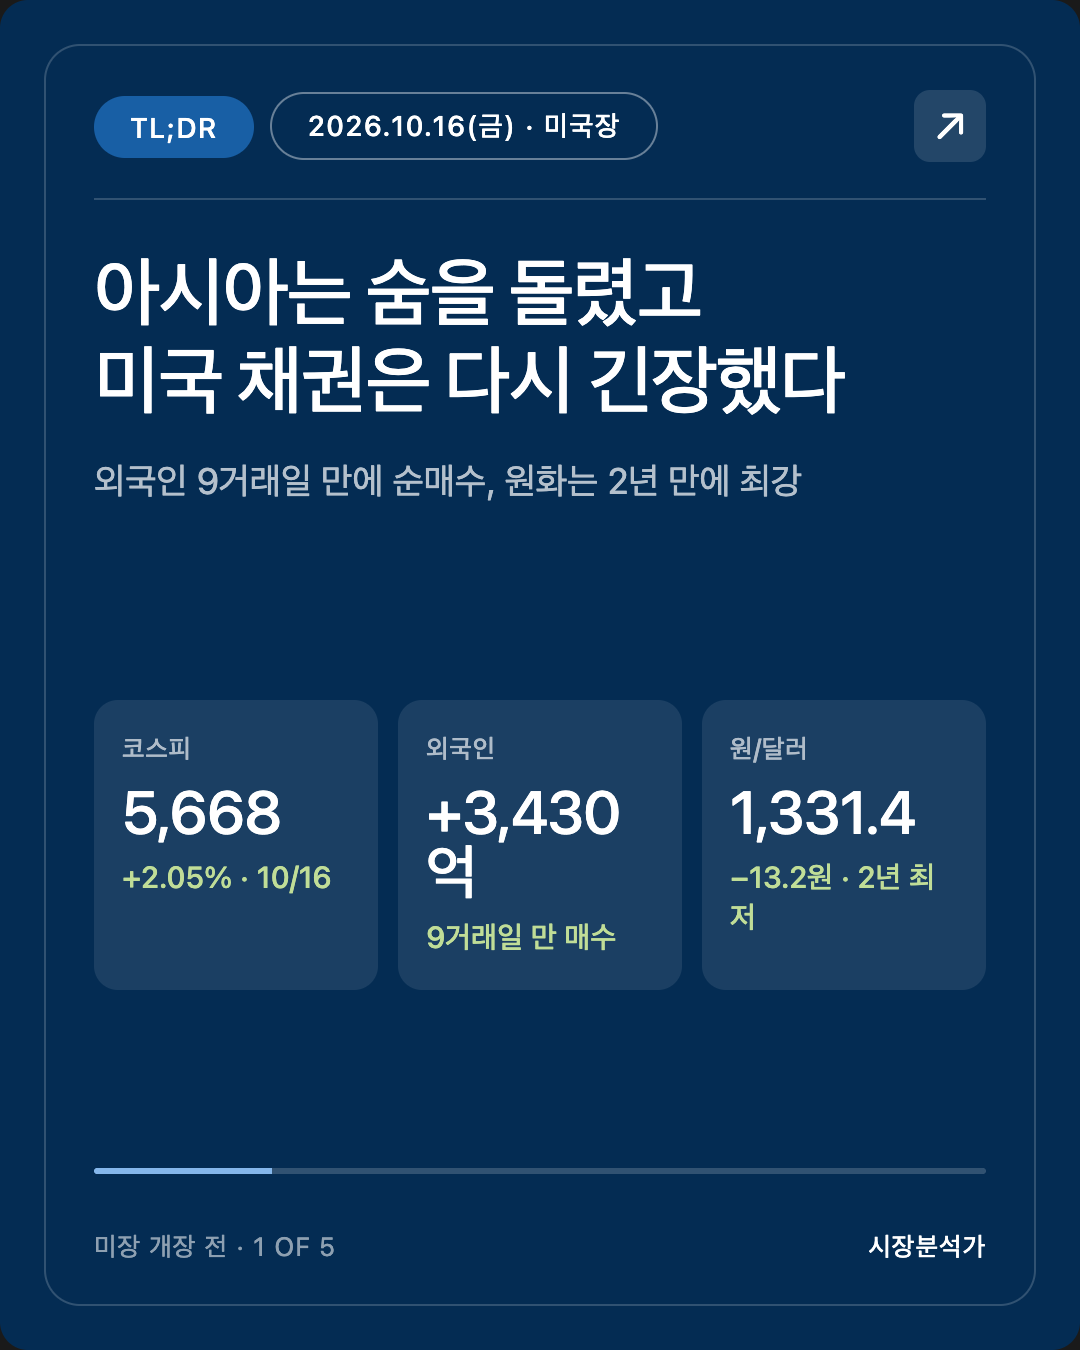
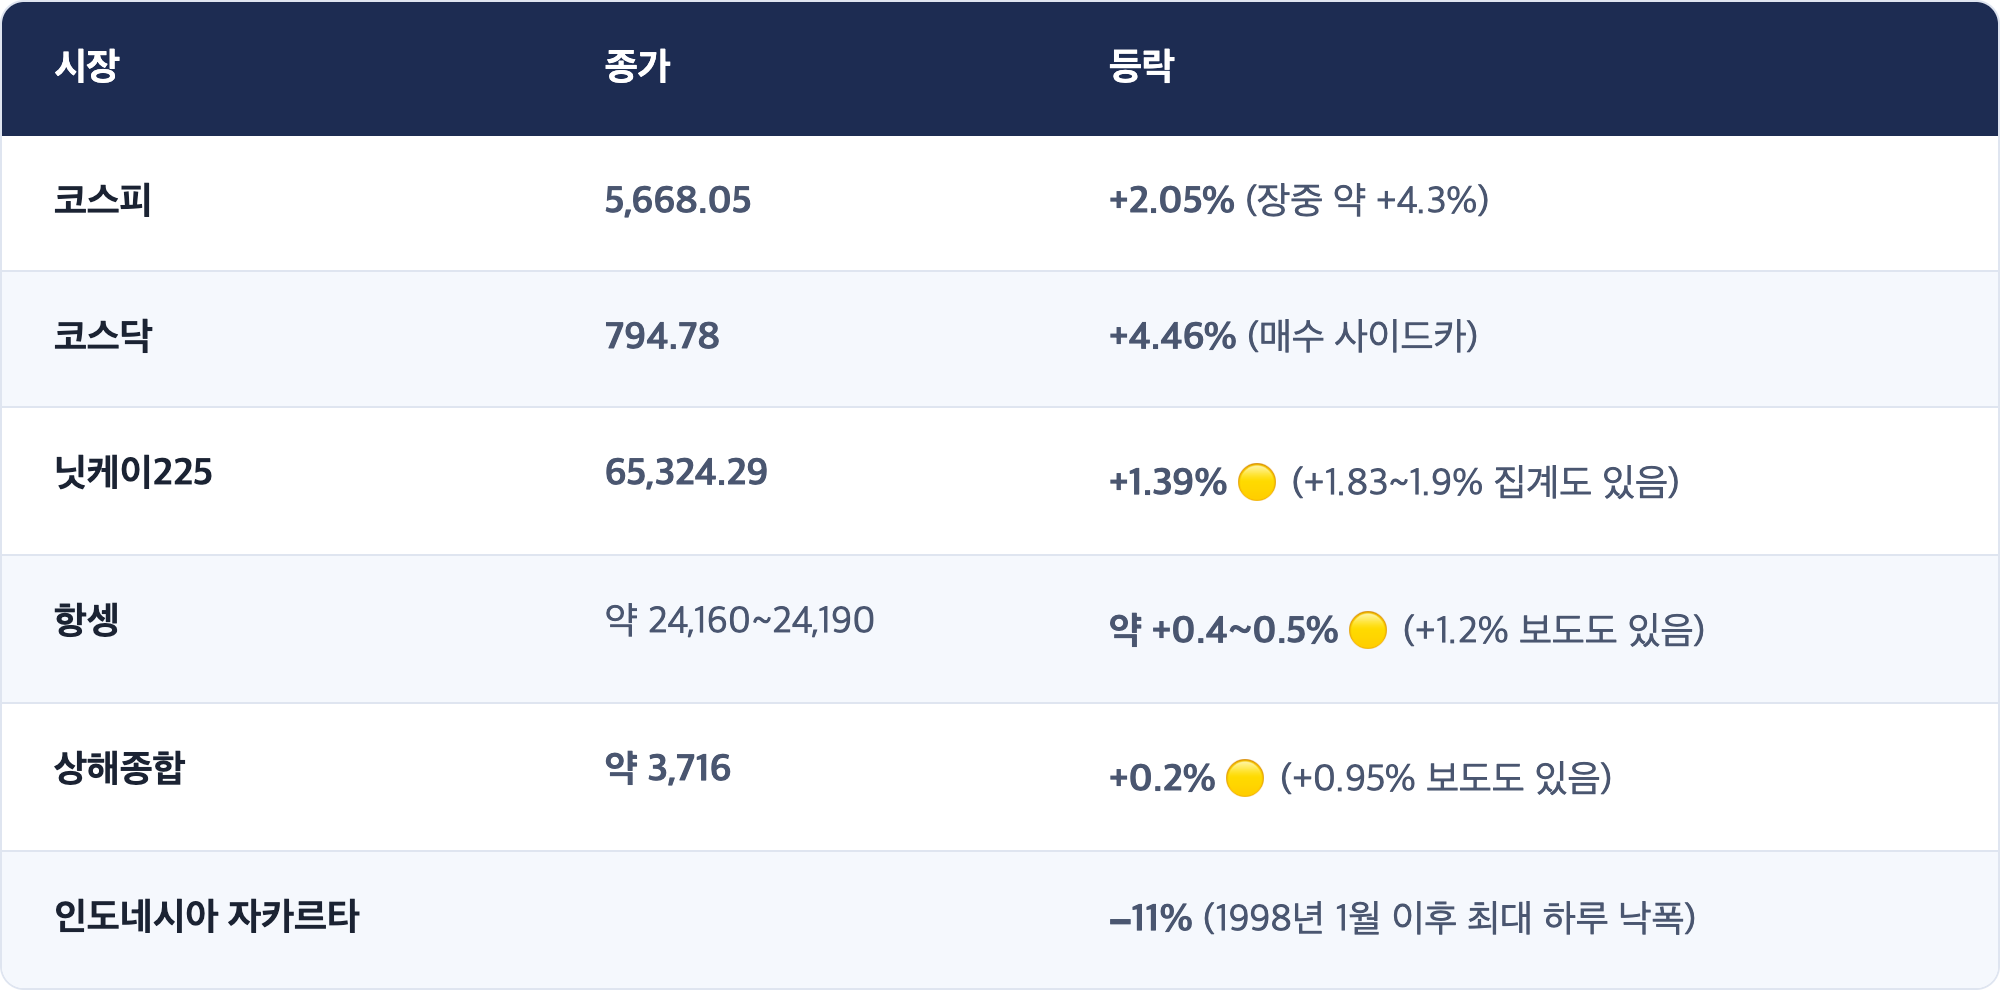
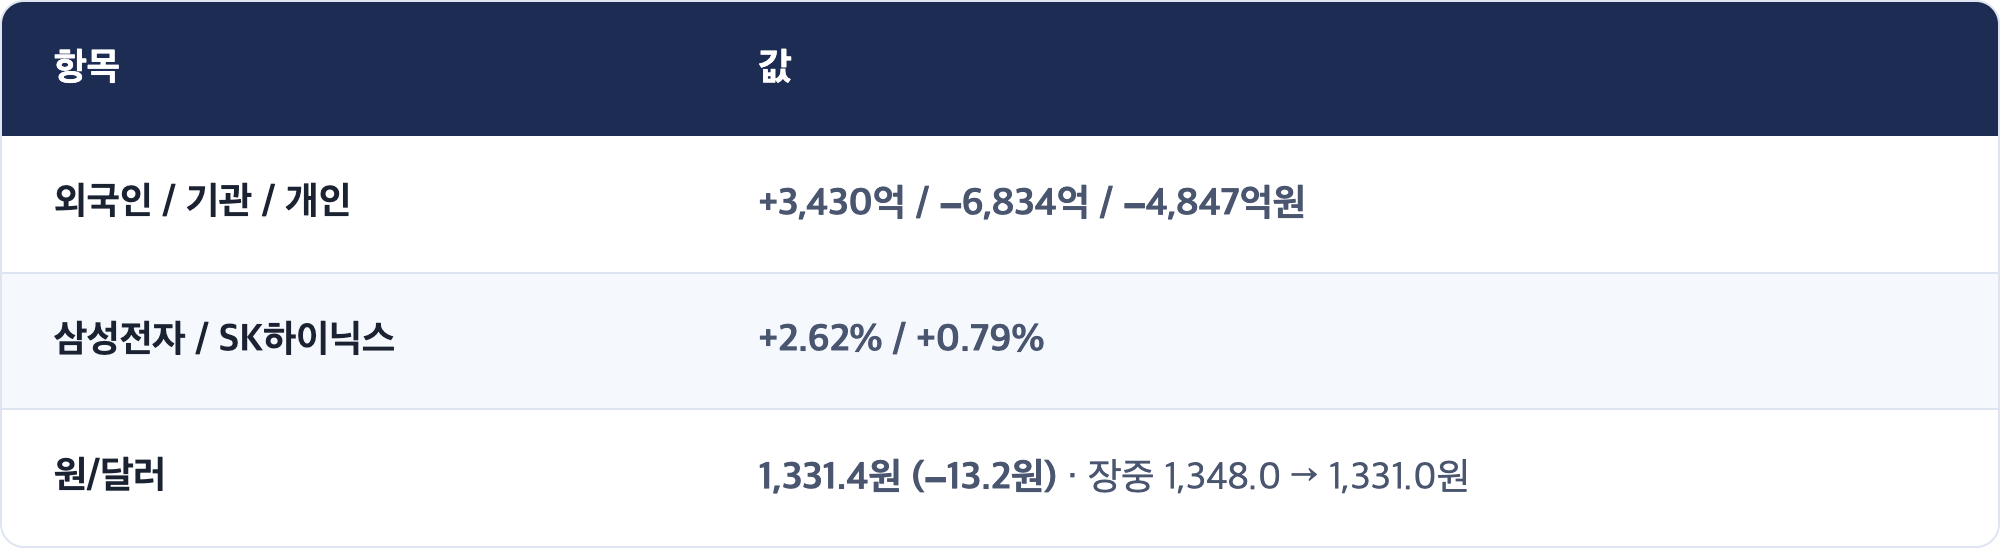
아시아는 숨을 돌렸고, 미국 채권은 다시 긴장했습니다. 10/16(금) 코스피는 5,668.05(+2.05%) 로 8거래일 만에 반등했고, 외국인은 3,430억원 을 사들이며 9거래일 만에 순매수로 돌아섰습니다. 원/달러 환율은 1,331.4원(−13.2원) 으로 2024년 10월 이후 가장 낮았습니다. 닛케이도 +1.4% 올랐습니다.
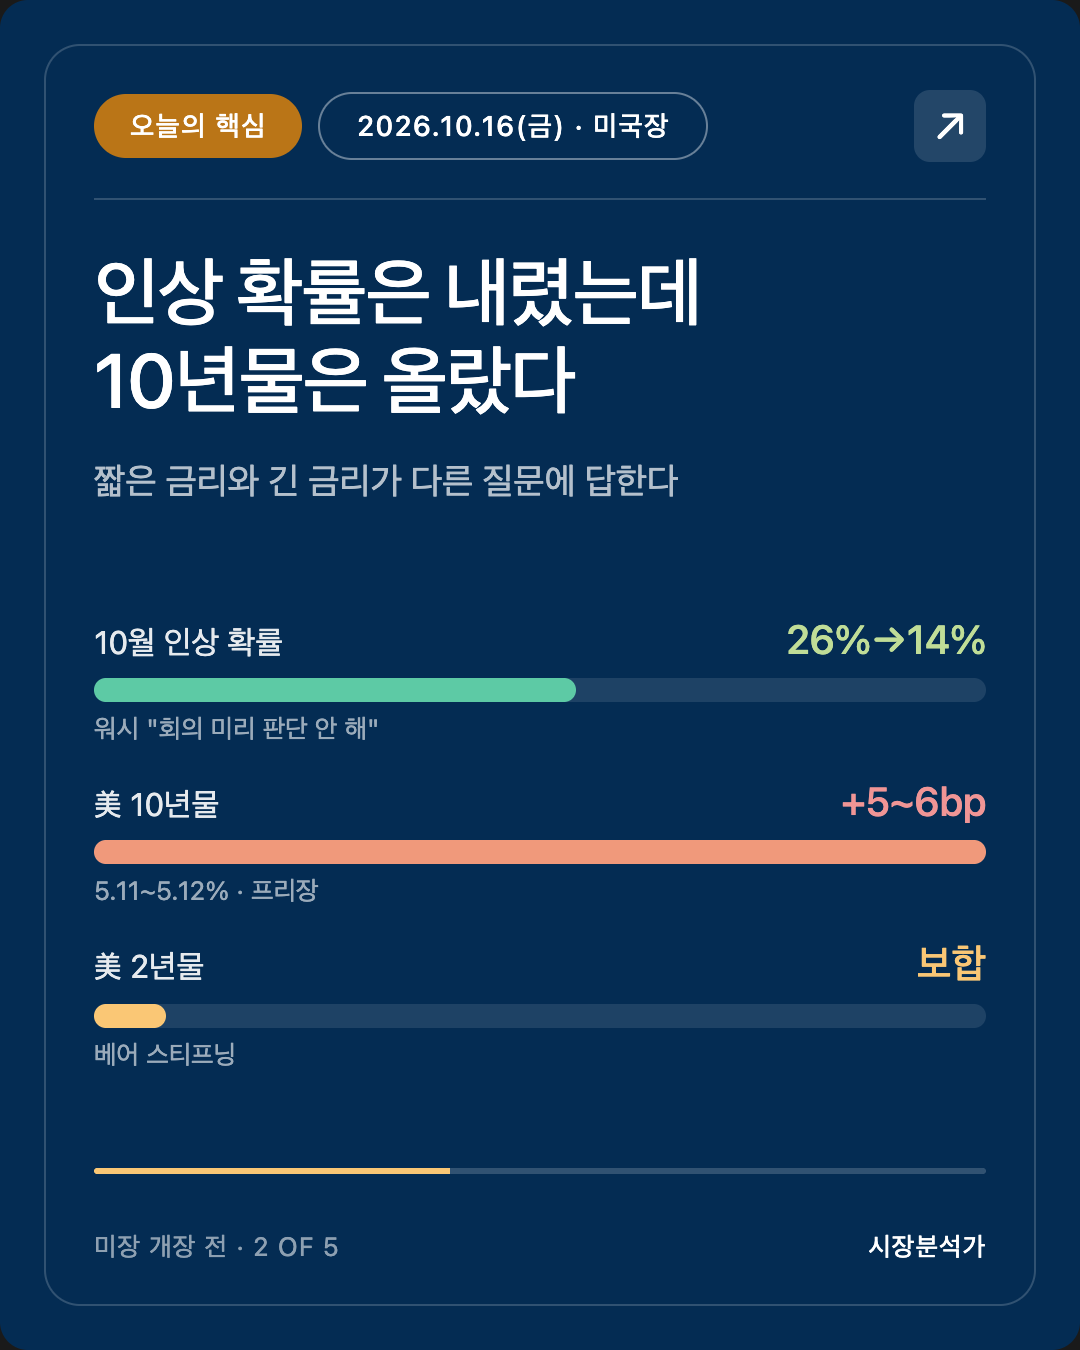
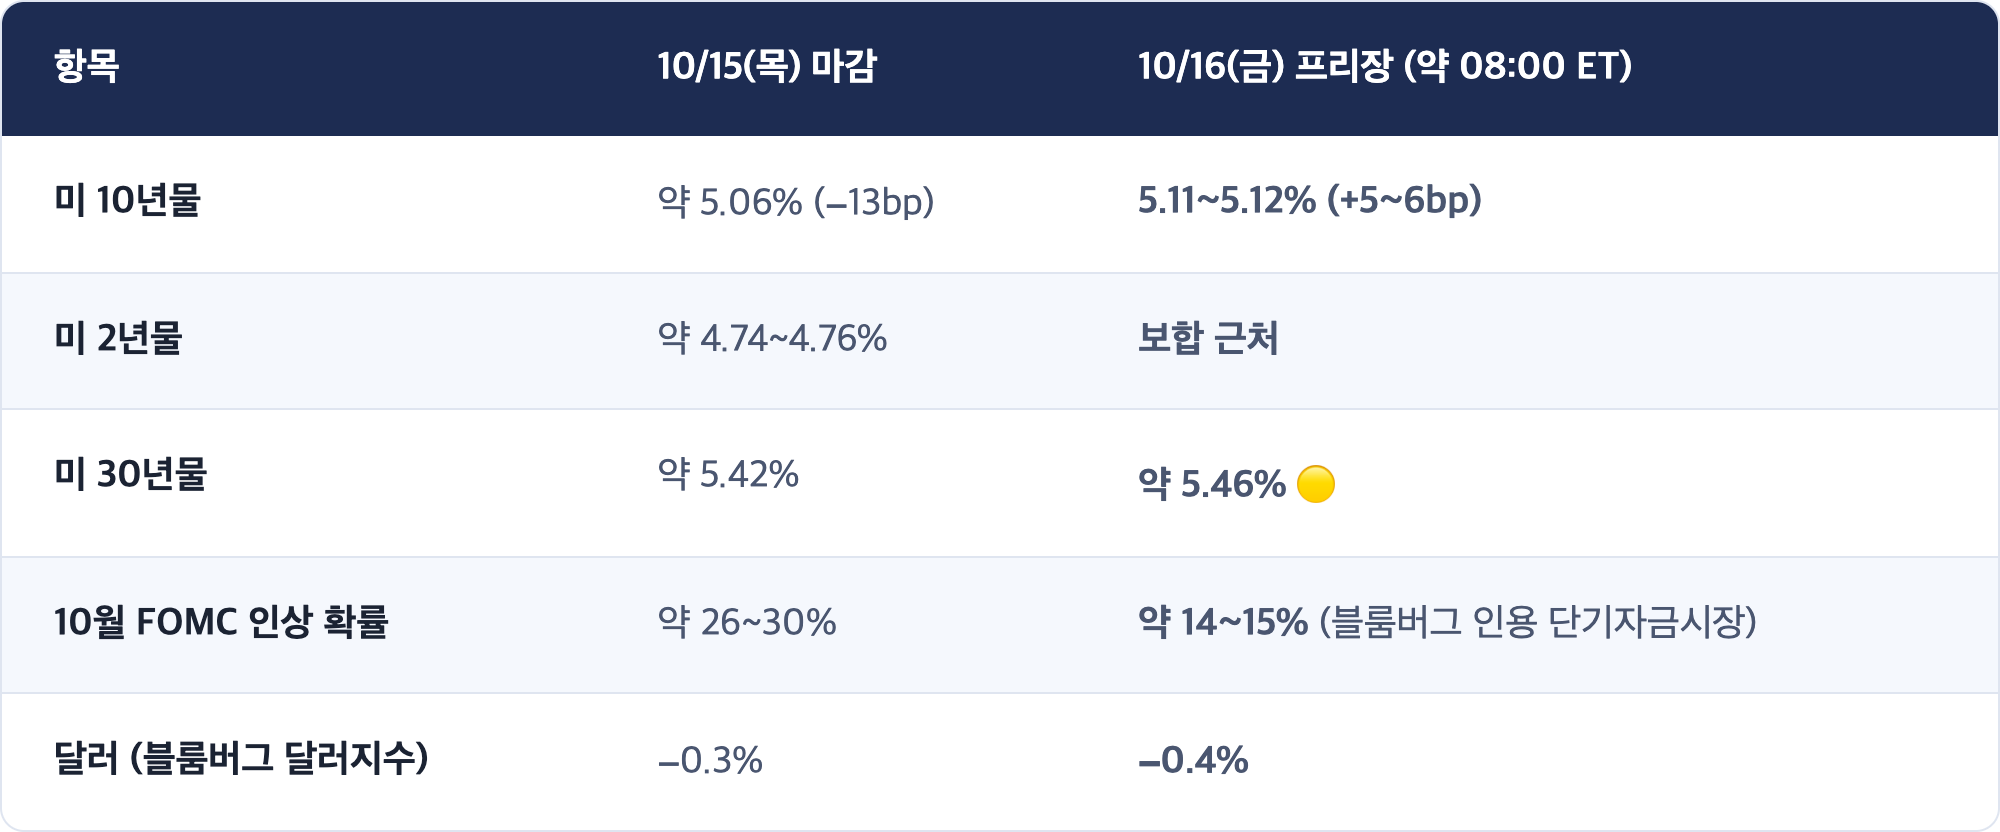
그런데 미국 개장 전 그림은 조금 다릅니다. 하루 전 13bp 내렸던 미 10년물 금리가 오늘 아침 5.11~5.12% 로 약 5~6bp 다시 올랐습니다. 이상한 점은 같은 시간 10월 FOMC 인상 확률은 오히려 26%에서 14% 안팎으로 내려왔다는 것입니다. 케빈 워시 연준 의장이 "회의를 미리 판단하지 않는다"며 금리 방향에 대해 아무 말도 하지 않은 결과입니다.
다음 회의 인상 걱정은 줄었는데, 먼 미래 금리는 오른다. 오늘 미국장의 질문은 이것입니다. 아시아의 안도 랠리가 뉴욕까지 이어지는가, 아니면 장기금리가 그 안도를 다시 가져가는가.
안녕하세요, 캔서방입니다. 2026.10.16(금) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-16 06:55 PDT (한국 10/16 22:55 KST)
기준: 서울·도쿄·홍콩·상하이 10/16 마감 + 유럽 10/16 장중 + 미국 10/16 프리장(약 08:00 ET 기준) + 미 국채 야간 흐름
🔴 예약 05:30 PDT, 작업 시작 06:01 PDT. 31분 늦었고, 완성은 미국 개장(06:30 PDT) 뒤입니다. 미국 수치는 개장 전 프리장 값이라 정규장과 다를 수 있습니다.
🟢 결번 없음. 직전 회차는 10/15 PM(한국장 10/16 프리뷰)입니다.
🟡 오늘 08:30 ET 발표된 미국 9월 수입물가 결과는 확보하지 못했습니다(7번 참고).
⚡ TL;DR
- ★ 서울이 먼저 숨을 돌렸습니다. 코스피 5,668.05(+2.05%), 코스닥 794.78(+4.46%). 외국인 +3,430억원, 9거래일 만의 순매수. 다만 장중 +4%대에서 절반을 반납했습니다.
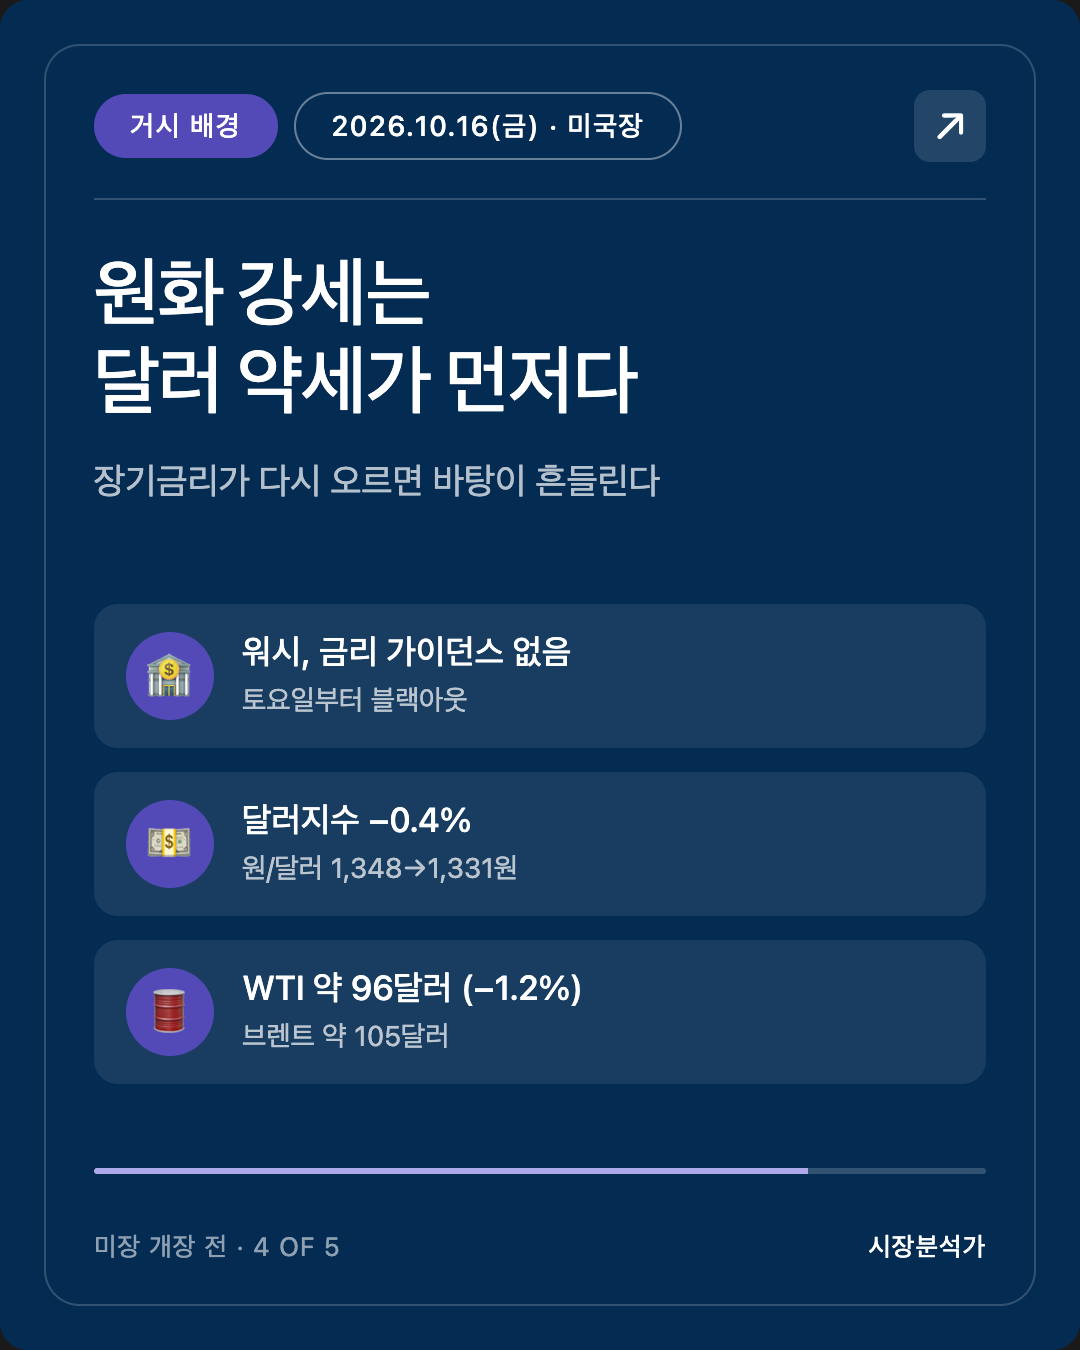
- ★ 원화가 2년 만에 가장 강합니다. 원/달러 1,331.4원(−13.2원), 2024년 10월 이후 최저. 폭락 다음 날 원화가 강해졌다는 점이 이번 주 가장 눈에 띄는 숫자입니다.
- ★ 인상 확률은 내렸는데 10년물은 올랐습니다. 10월 인상 확률 약 26% → 약 14~15%, 그런데 미 10년물 5.11~5.12%(+5~6bp), 2년물은 보합. 커브가 위쪽으로 가팔라지는 "베어 스티프닝"입니다(6번 공부 노트).
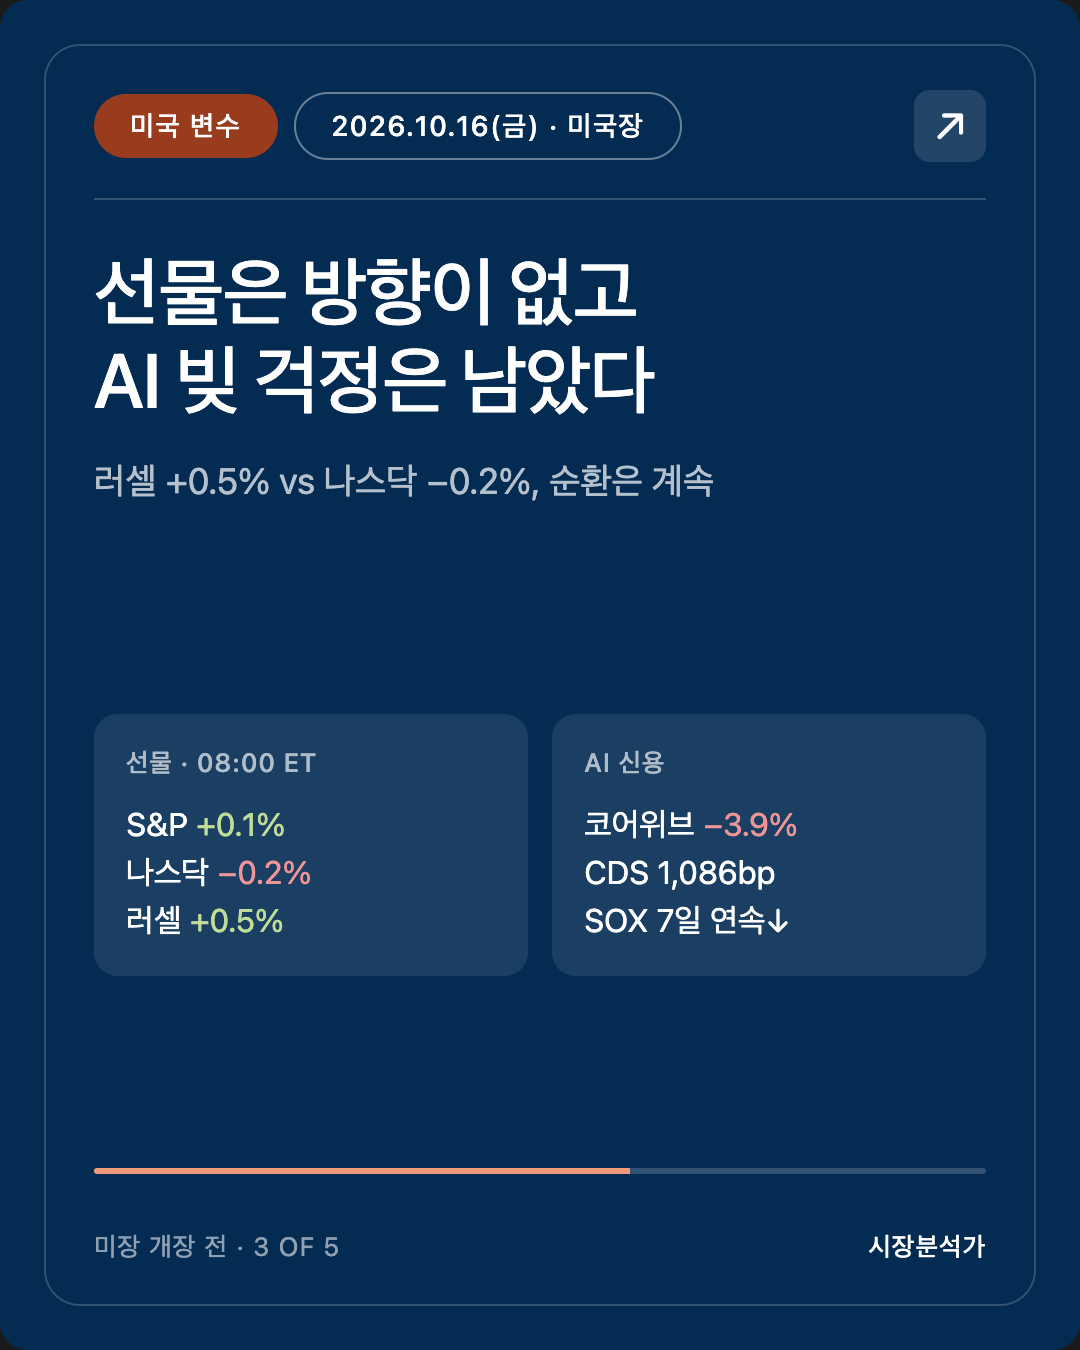
- 미국 선물은 방향이 없습니다. S&P +0.1%, 나스닥 −0.2%, 러셀2000 +0.5%(08:00 ET). 코어위브는 프리장 −3.9%, 실적 낸 지역은행·보험사도 약합니다.
- 유럽은 AI에서 빠진 돈을 받고 있습니다. STOXX600 +0.5~0.6%(643.7 안팎), DAX +0.9%. 블룸버그는 유럽이 3월 이후 가장 크게 S&P500을 앞서는 주가 될 것이라고 봤습니다.
1. 체크포인트 채점
10/15 PM이 걸어 둔 넷 (10/16 서울 마감 기준)
축은 "오늘 반등이 매도 중단의 결과인가, 폭락 뒤 하루짜리 숨 고르기인가"였습니다.
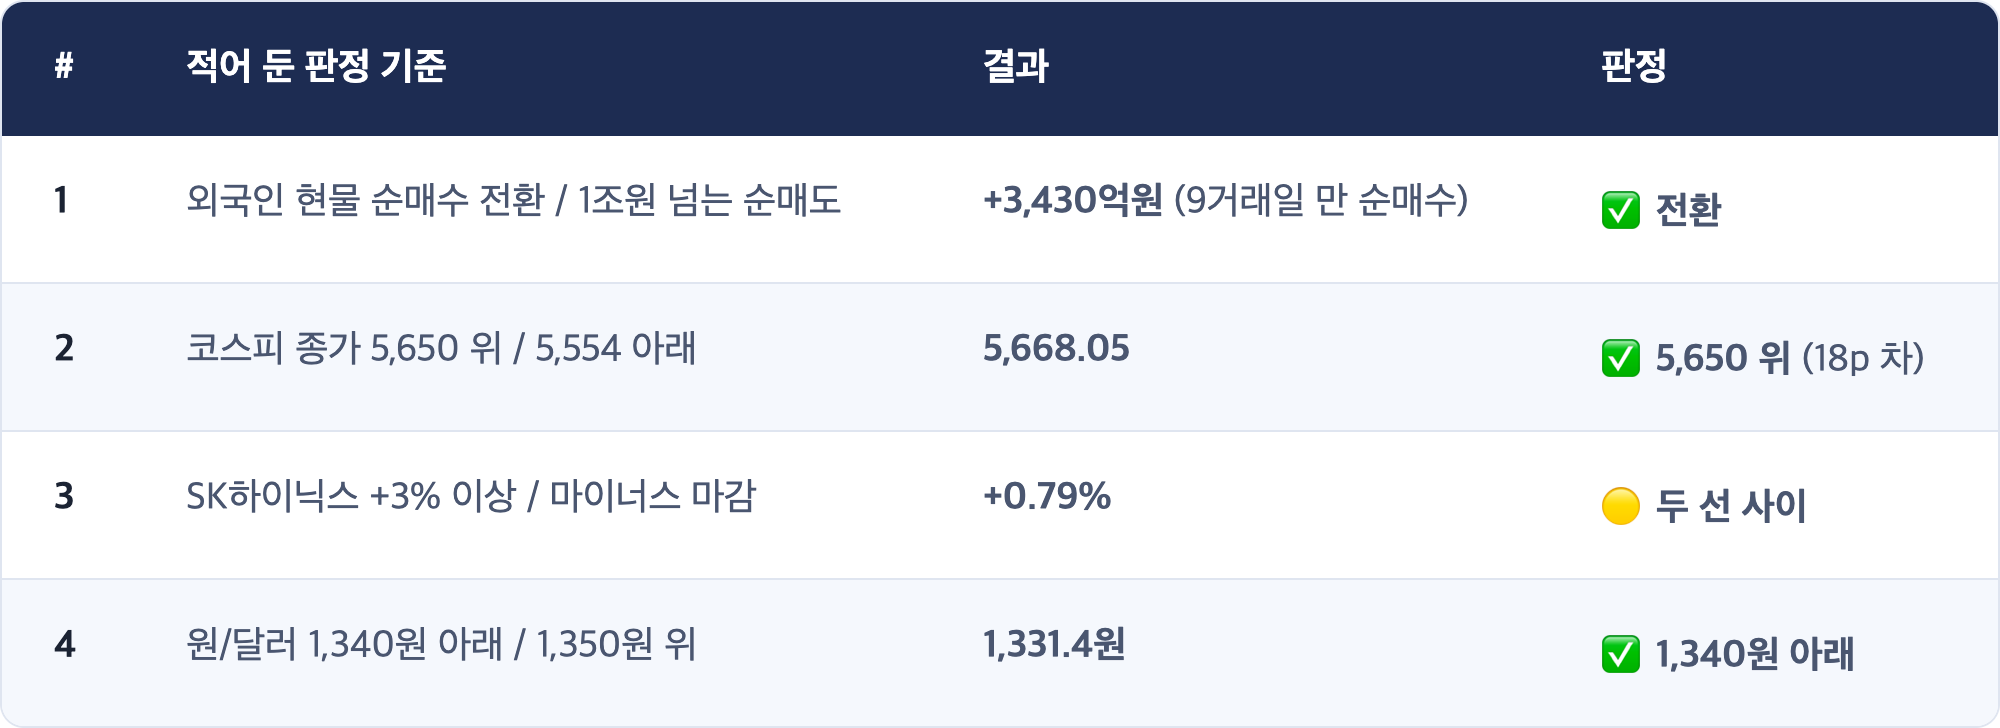
★ [해석] "수급 사고" 쪽에 무게가 실렸습니다. 다만 주인공은 반도체가 아니었습니다
10/15 PM은 "1번이 순매수로 돌고 2번이 5,650 위면 이번 급락을 수급 사고로 읽는 쪽에 무게가 실린다"고 적었습니다. 두 가지 모두 충족했고, 4번 원화까지 강해졌습니다.
그런데 3번이 걸립니다. 외국인이 10월에 가장 많이 판 SK하이닉스는 +0.79% 에 그쳤고, 삼성전자도 +2.62% 였습니다. 대신 코스닥이 +4.46% 로 코스피의 두 배 넘게 올랐습니다. 반등을 이끈 것은 "AI 반도체 되사기"가 아니라 많이 빠진 중소형주 전반의 되돌림 이었습니다. 대신증권 이경민 연구원도 "대형 반도체 우려가 완화됐음에도 반등 폭이 제한됐다"고 봤습니다.
[관측] 외국인 순매수 규모(3,430억원)는 앞선 8거래일 매도(약 18.1조원)의 2% 수준 입니다. 방향은 바뀌었지만 크기는 아직 상징적입니다.
2. 오늘의 핵심: 인상 확률은 내렸는데, 10년물은 다시 올랐습니다
[사실] 하루 사이 바뀐 것
[사실] 워시 의장 발언 (10/15, IMF 행사)
- "9월 FOMC 이후 세계는 대체로 우리 예상대로 움직였다."
- "10월과 12월 회의에서 판단하겠다. 회의를 미리 판단하지 않는다."
- "지금 우리는 구조적 성장과 투자 붐을 보고 있다." AI를 공급 충격보다 수요 충격 으로 먼저 봤습니다.
- 이번 주 CPI·PPI가 모두 예상보다 뜨거웠는데도, 시장 가격(10월 동결)에 반박하지 않았습니다. 연준은 토요일부터 회의 전 발언 금지 기간(블랙아웃)에 들어갑니다.
★ [해석] 짧은 금리와 긴 금리가 다른 질문에 답하고 있습니다
2년물은 "다음 몇 번의 회의에서 연준이 뭘 하나"에 반응합니다. 워시 의장이 10월 인상을 밀어붙이지 않자 이 질문의 답은 "아마 동결"로 기울었고, 2년물은 움직이지 않았습니다.
10년물은 다른 질문에 반응합니다. "앞으로 10년 동안 물가와 나랏빚이 어떻게 될까" 입니다(해석). 9월 PPI 전년 6.3%, 소매판매 +0.8%(예상 +0.3%), 애틀랜타 연준 3분기 성장률 추정 +3.6% 를 함께 놓으면, 연준이 지금 덜 올린다는 것은 "나중에 물가가 더 남는다"는 뜻으로도 읽힐 수 있습니다. 게다가 오늘 정오(ET) 재무부가 11/4 국채 발행 계획을 앞두고 딜러 설문을 돌립니다.
9/18 AM이 적어 둔 대로 주식과 채권은 따로 채점 합니다. 오늘 아침 주식 선물은 "인상 없음"을 들었고, 10년물은 "물가가 남는다"를 들었습니다. 둘 중 어느 쪽이 맞는지는 오늘 10년물 마감에서 처음 드러납니다.
3. 미국 변수: 선물은 방향이 없고, AI 빚 걱정은 아직 남아 있습니다
[사실] 미국 프리장 (약 08:00 ET)
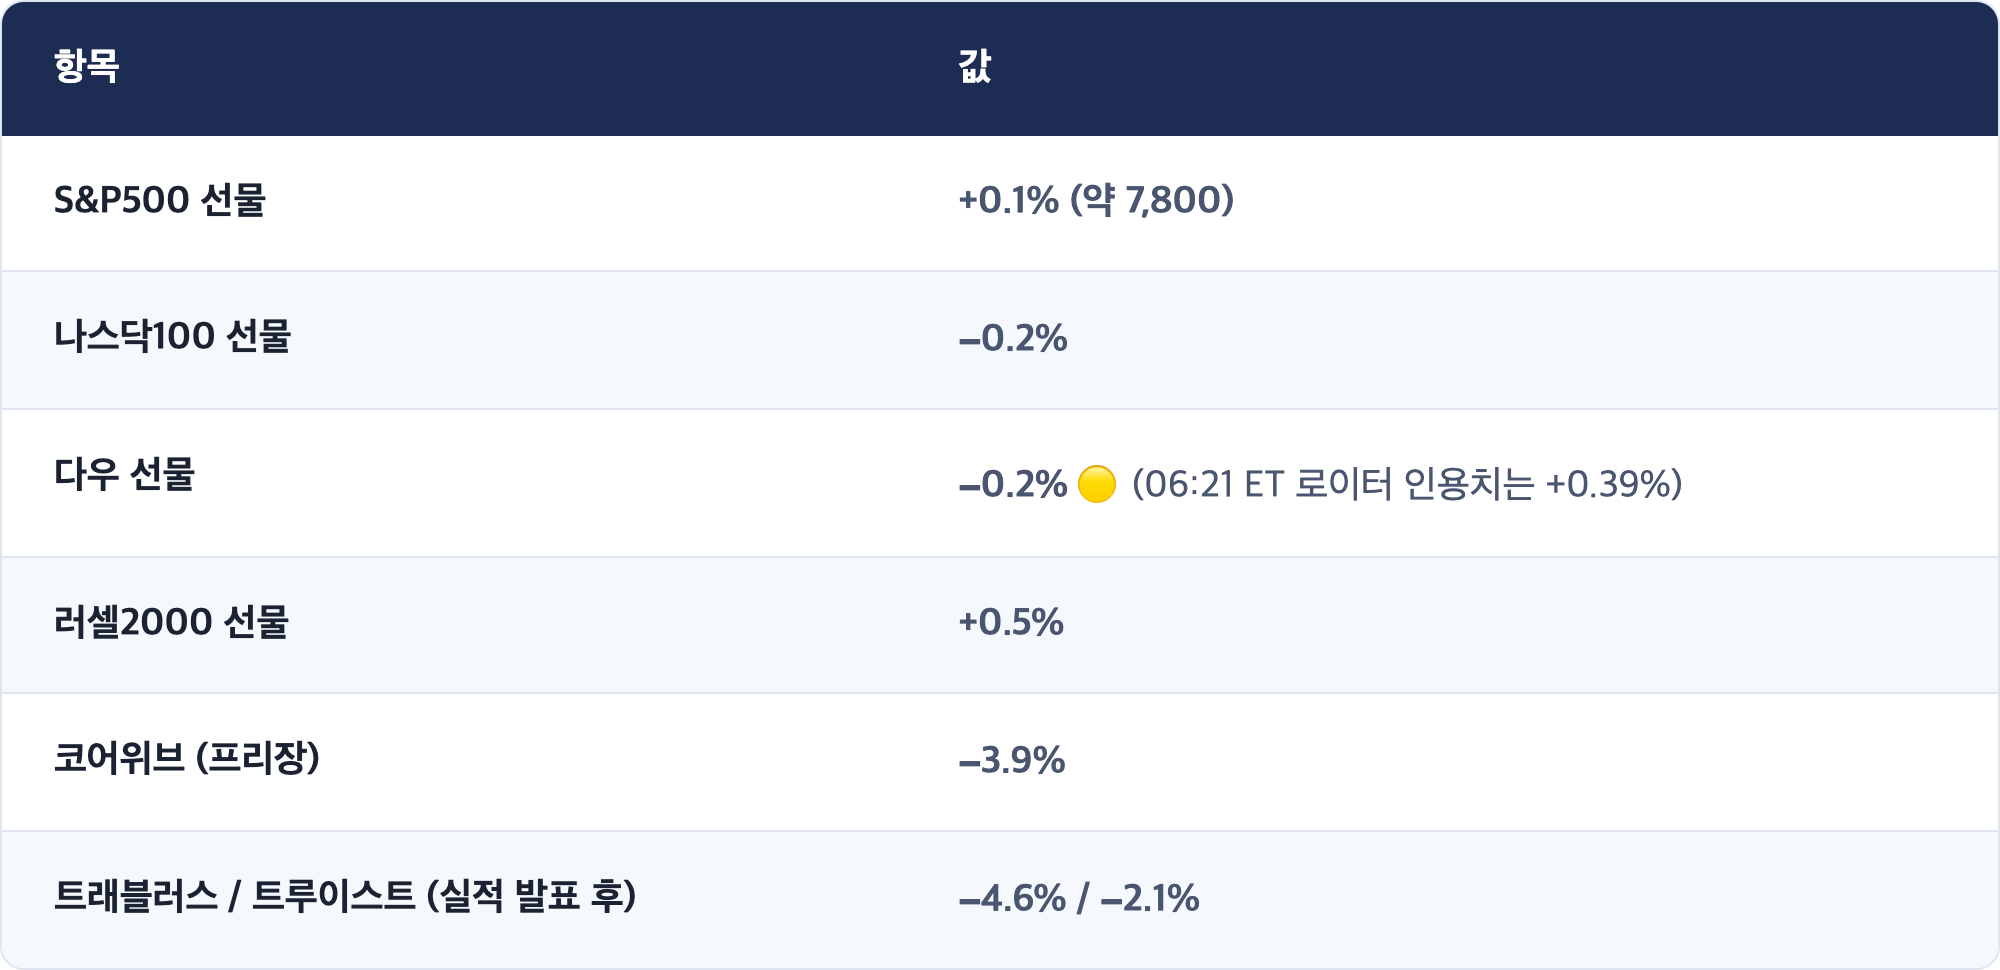
[사실] 10/15(목) 미국 마감 보충
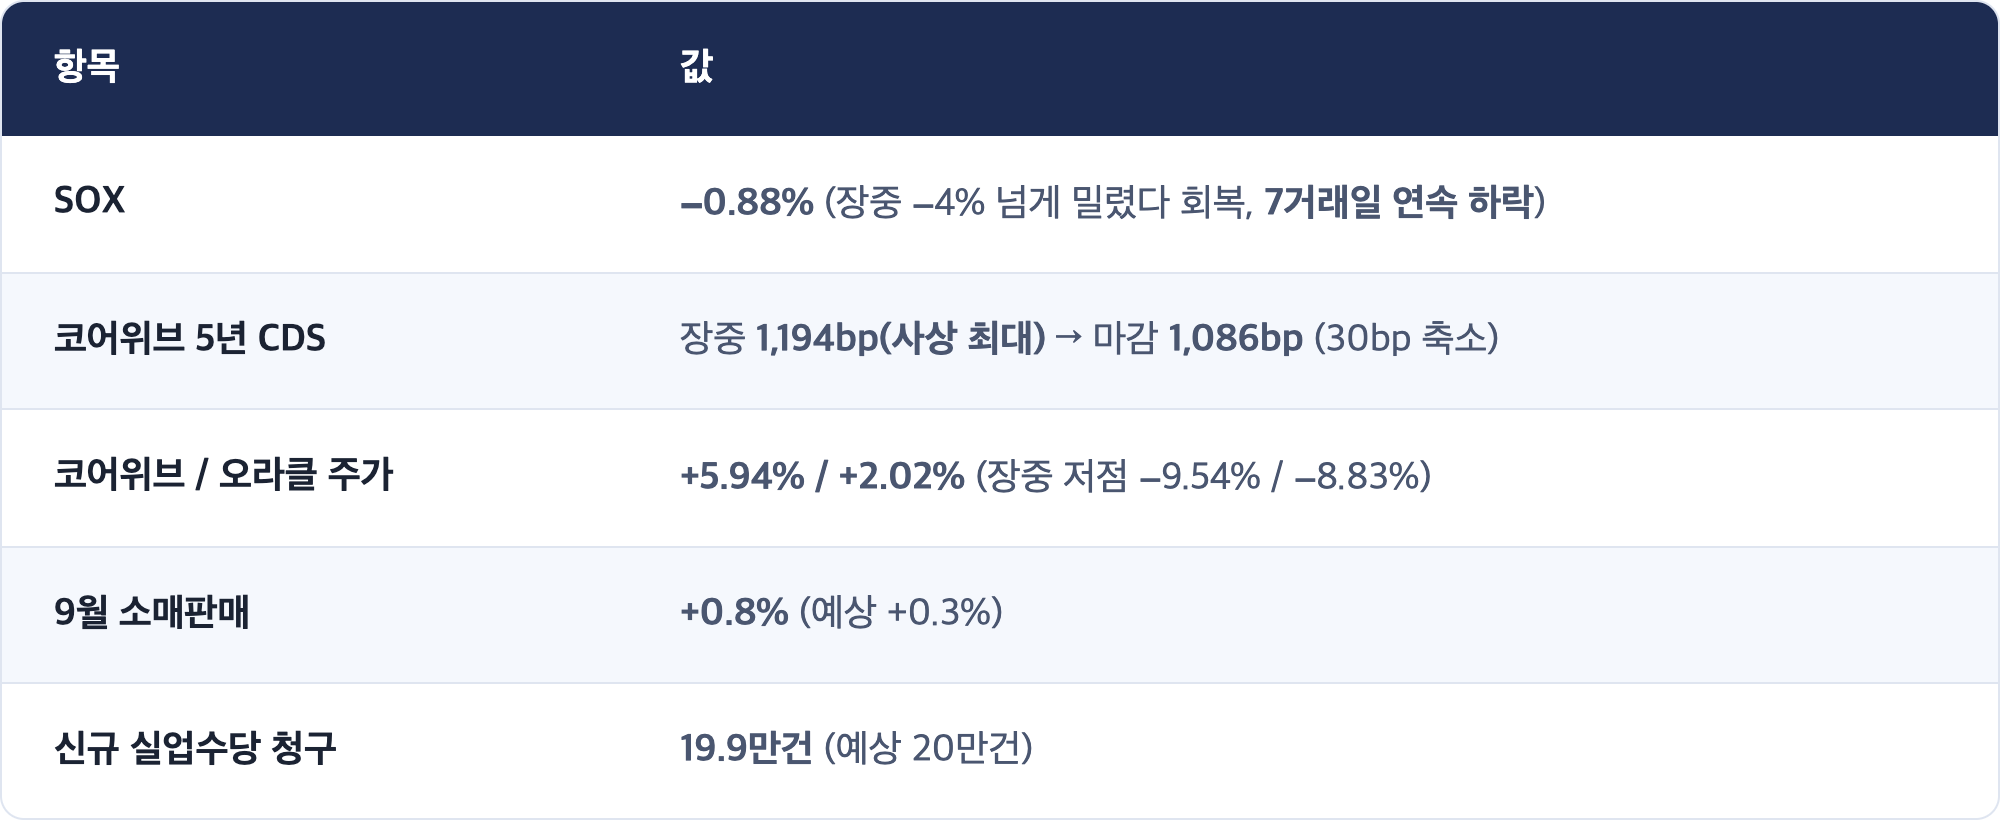
★ [해석] 러셀 +0.5%, 나스닥 −0.2%. 이 0.7%p가 오늘의 미국 변수입니다
소형주(러셀)가 오르고 기술주(나스닥)가 밀리는 것은 이번 주 내내 이어진 "AI에서 빠져 다른 곳으로" 흐름의 연장입니다. 같은 흐름이 서울에서는 코스닥(+4.46%)이 코스피(+2.05%)를 앞서는 모습으로, 유럽에서는 STOXX600이 S&P500을 앞서는 모습으로 나타났습니다. 세 시장이 같은 말을 하고 있습니다(관측).
주의할 점이 하나 있습니다. 코어위브 CDS는 목요일 마감에 30bp 줄었지만 여전히 1,000bp 위 입니다. 10/15 PM 공부 노트가 적어 둔 대로 "주가 반등보다 보험료 하락이 더 믿을 만한 신호"인데, 보험료는 아주 조금 내려왔을 뿐입니다. 오늘 프리장 −3.9%는 그 불안이 하루 만에 풀리지 않았다는 뜻입니다.
4. 거시 배경: 달러는 약해지고, 원화는 2년 만에 가장 강합니다
[사실] 10/16 아시아 마감
[사실] 서울 투자자별 · 환율 (10/16)
[사실] 원자재 (10/16 아침)
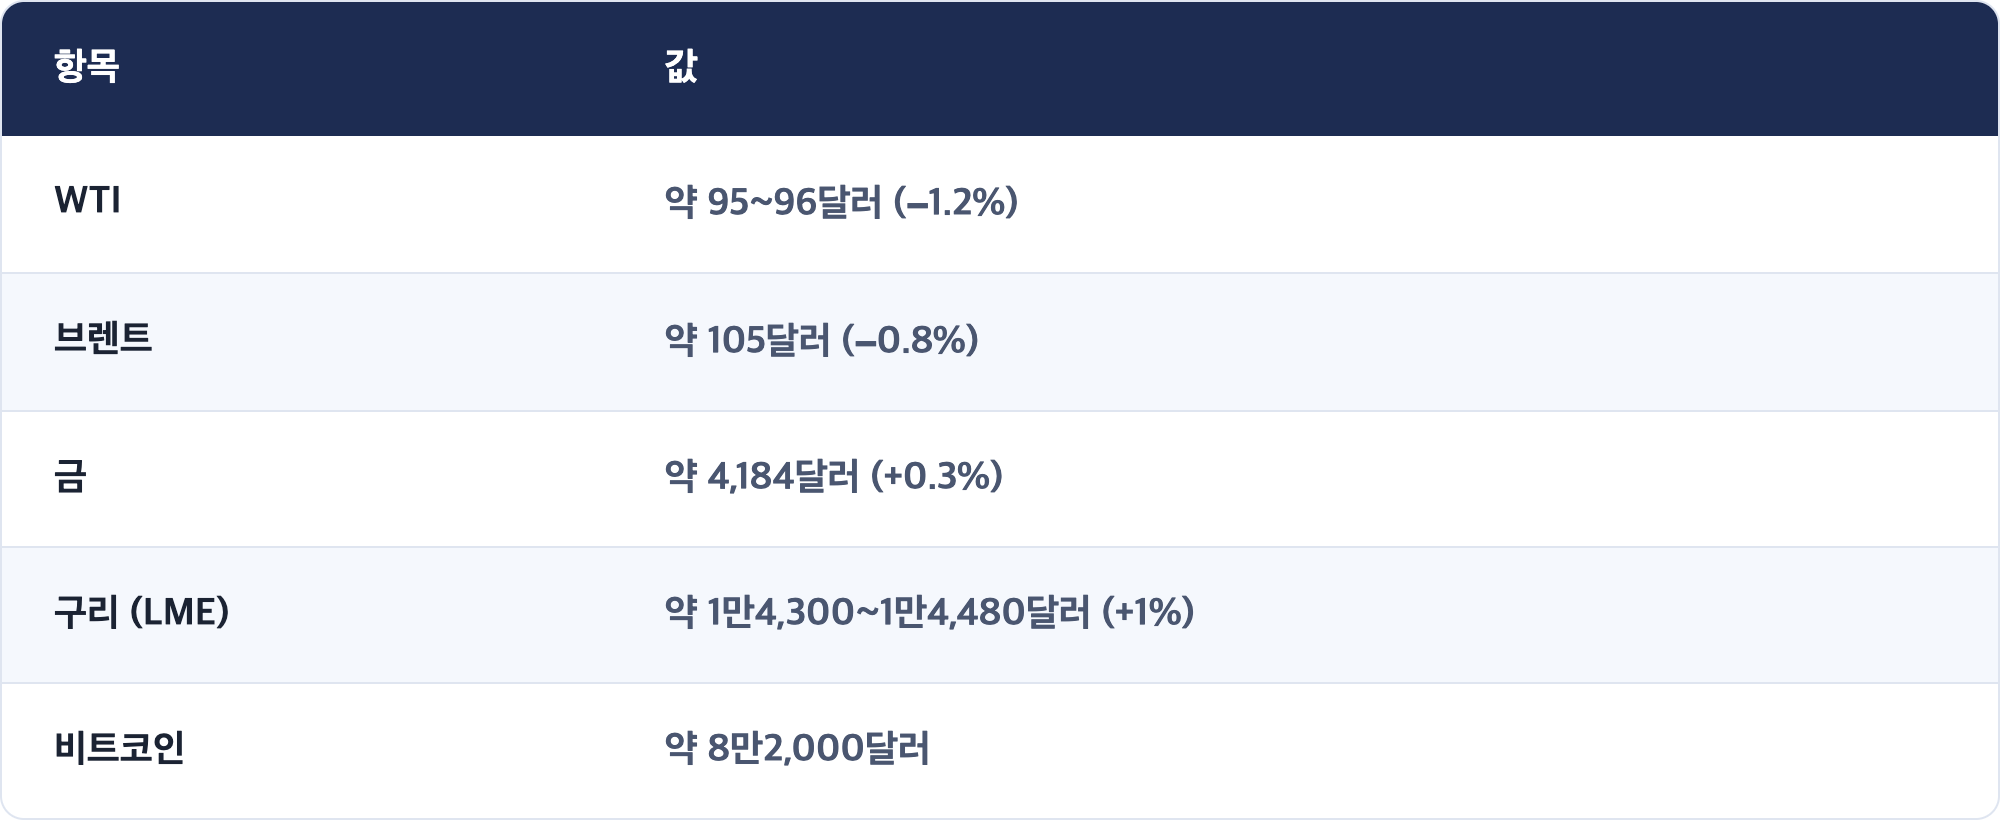
★ [해석] 원화 강세는 "외국인이 돌아왔다"보다 "달러가 약해졌다"에 가깝습니다
원/달러가 13원 넘게 내린 것은 외국인 주식 순매수 3,430억원만으로 설명하기엔 큽니다. 외환딜러들은 워시 의장 발언 뒤 달러지수 하락, 외국인 커스터디(보관 계좌) 매도, 수출업체 달러 매도 세 가지를 꼽았습니다. 달러 약세가 먼저고, 한국 주식 수급은 그다음입니다(해석).
이 구분이 중요한 이유는 오늘 밤 10년물 때문입니다. 미국 장기금리가 다시 오르면 달러도 다시 힘을 받을 수 있습니다. 그러면 오늘 원화 강세의 바탕이 흔들립니다.
[관측] 자카르타 −11%는 이번 주 아시아에서 가장 큰 숫자지만, 다른 아시아 시장으로 번진 흔적은 아직 없습니다. 원인은 이번 회차에서 확인하지 못했습니다.
5. 오늘(10/16 금) 미국장: 체크포인트
[관측] 남은 일정 (PDT)
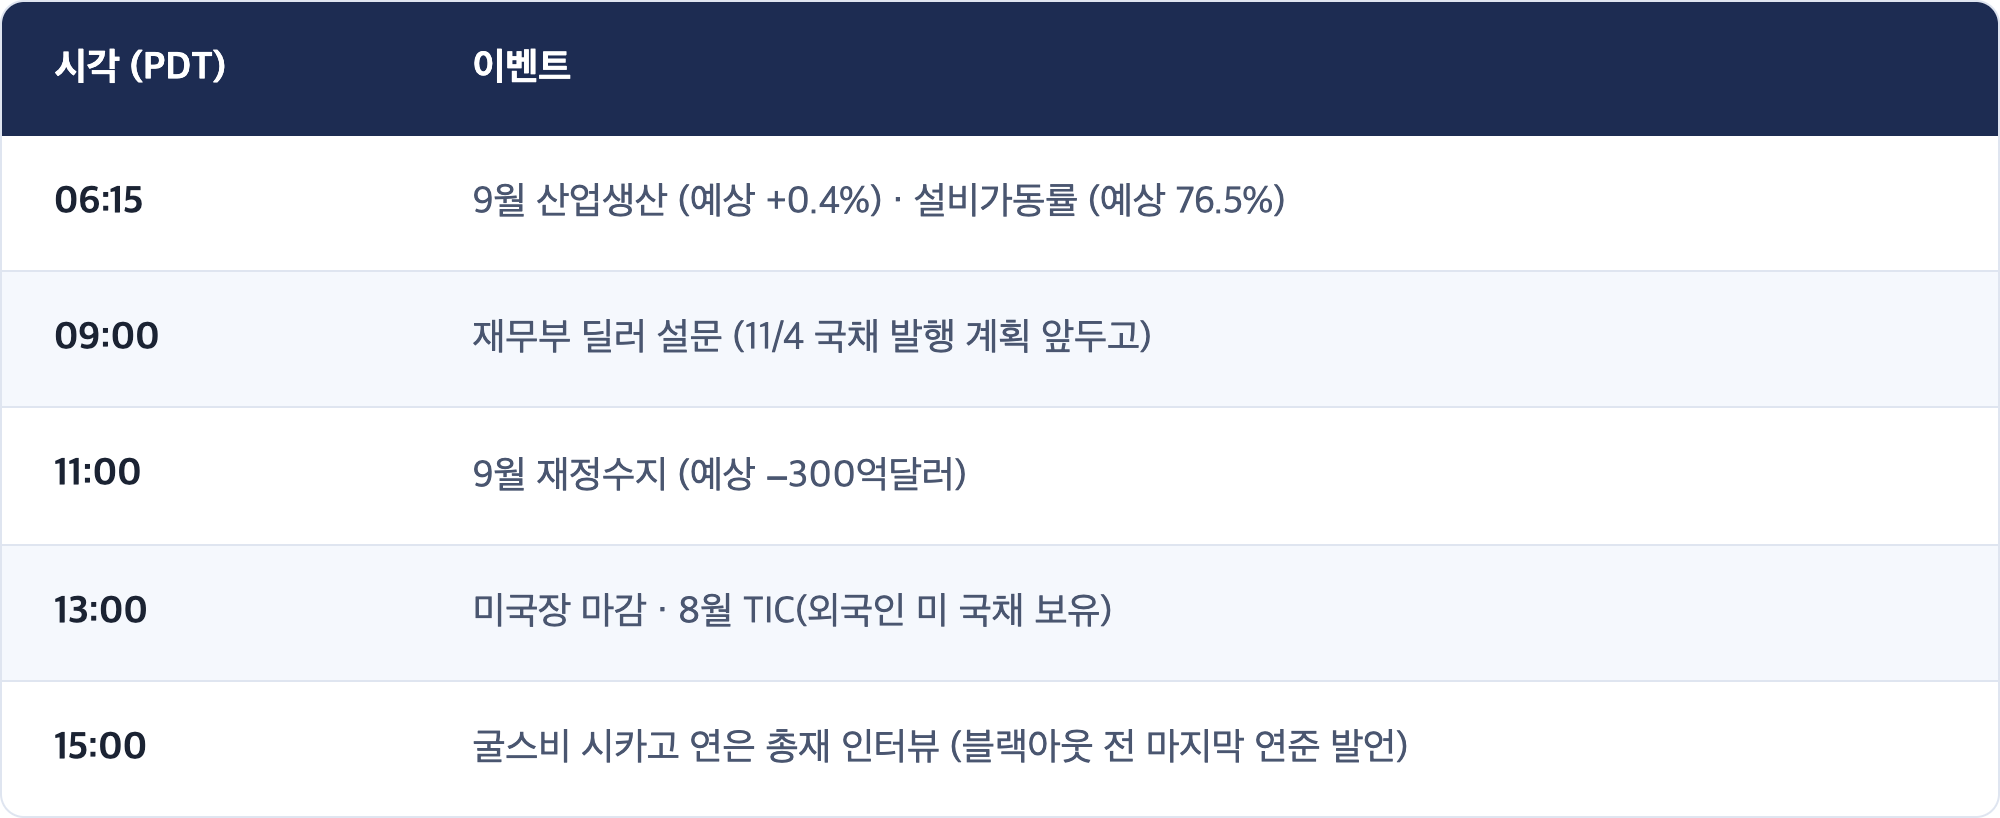
✅ 체크포인트 4 (오늘 미국장 마감까지)
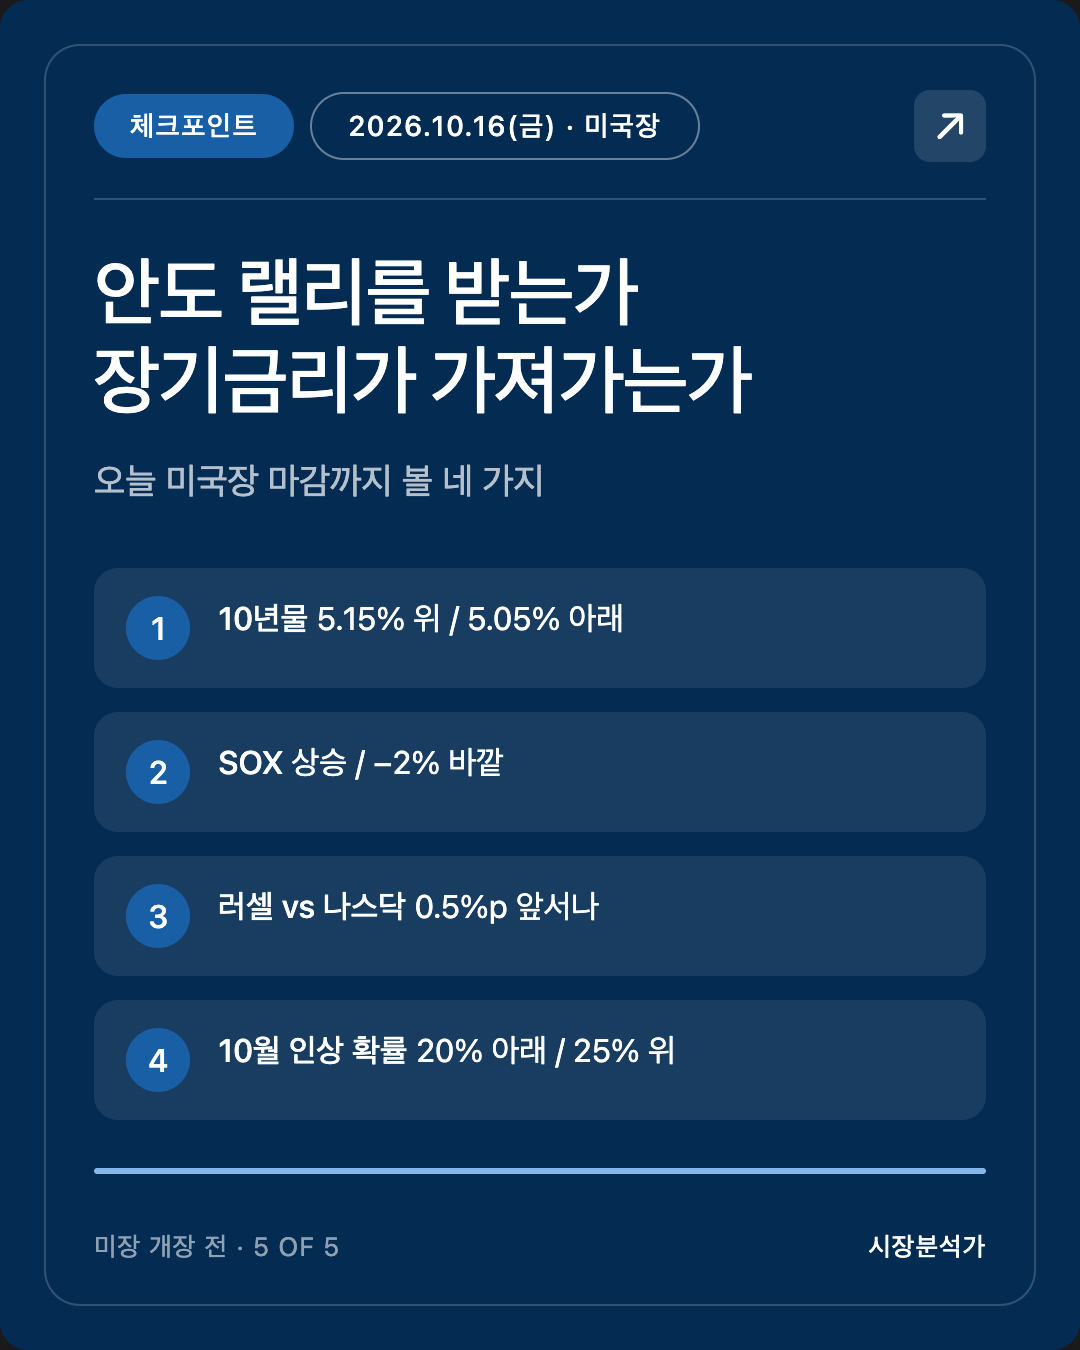
축은 "아시아의 안도 랠리를 뉴욕이 받는가, 장기금리가 다시 가져가는가"입니다.
- 미 10년물 5.15% 위 / 5.05% 아래 마감. 5.15% 위면 어제 하락분을 거의 되돌린 것, 5.05% 아래면 어제 흐름 연장. (가장 중요)
- SOX 상승 마감 / −2% 바깥. 8거래일 연속 하락이 되느냐.
- 러셀2000이 나스닥보다 0.5%p 이상 앞서는가. "AI에서 다른 곳으로" 순환이 정규장에서도 유지되는지.
- CME 10월 인상 확률 20% 아래 유지 / 25% 위 재반등. 굴스비 발언 전후로 확인.
[해석] 1번이 5.15% 위인데 3번이 유지되면, 시장은 "금리 걱정은 남았지만 AI만 피하면 된다"고 보는 것입니다. 1번이 5.15% 위이고 3번도 무너지면(소형주까지 밀리면), 장기금리가 다시 시장 전체를 누르기 시작했다는 뜻이고 월요일 서울에도 부담입니다.
6. 공부 노트: 베어 스티프닝, 짧은 금리는 가만히 있고 긴 금리만 오를 때
개념
수익률 곡선(커브) 은 만기별 국채 금리를 이은 선입니다. 2년물과 10년물의 차이가 벌어지면 곡선이 가팔라진다(스티프닝) 고 하고, 좁혀지면 평탄해진다(플래트닝) 고 합니다. 앞에 붙는 "베어(bear)"는 금리가 오르면서(채권값이 떨어지면서), "불(bull)"은 금리가 내리면서 그렇게 된다는 뜻입니다.
그래서 베어 스티프닝 은 "단기 금리보다 장기 금리가 더 많이 오르면서 곡선이 가팔라지는 것" 입니다.
비유
1년 뒤 갚는 돈과 10년 뒤 갚는 돈의 이자를 정한다고 해 봅시다. 은행장이 "당장 이자율은 안 올리겠다"고 하면 1년짜리 이자는 그대로입니다. 그런데 사람들이 "지금 안 올리면 나중에 물가가 더 오를 텐데, 그리고 나라가 돈을 너무 많이 빌리는데"라고 걱정하면, 10년짜리 이자는 오히려 오릅니다. 오래 묶이는 돈일수록 불확실성에 대한 웃돈(기간 프리미엄) 을 더 달라고 하기 때문입니다.
실제 사례 (오늘 아침)
- 10월 인상 확률: 약 26% → 약 14~15% (단기 걱정 감소)
- 미 2년물: 보합 (단기 금리 그대로)
- 미 10년물: +5~6bp, 30년물 약 +3bp (장기 금리 상승)
- JP모건 집계로 2년물 보합, 10년물 +4bp, 30년물 +3bp. 전형적인 베어 스티프닝입니다.
왜 주식에 중요한가
10/14 AM 때는 2년물이 10년물보다 더 뛰는 베어 플래트닝 이었습니다. 그건 "연준이 곧 올린다"는 걱정이라 회의만 지나가면 풀릴 수 있습니다. 베어 스티프닝은 "연준이 안 올려도 장기 금리가 오른다"는 뜻이라 회의 일정으로 풀리지 않습니다. 성장주처럼 먼 미래 이익의 가치가 큰 주식에 더 오래 부담이 됩니다.
한 줄 요약
짧은 금리는 연준의 다음 걸음 을, 긴 금리는 물가와 나랏빚에 대한 걱정 을 반영합니다. 둘이 엇갈리면 긴 쪽이 더 오래 갑니다.
7. 정정·미해결
정정
- 10/15 PM 「남은 일정」의 "10/16(금) 밤 미국 9월 소매판매 (일정 미확인)"은 틀렸습니다. 소매판매는 10/15(목) PPI와 같은 날 발표됐습니다(+0.8%, 예상 +0.3%).
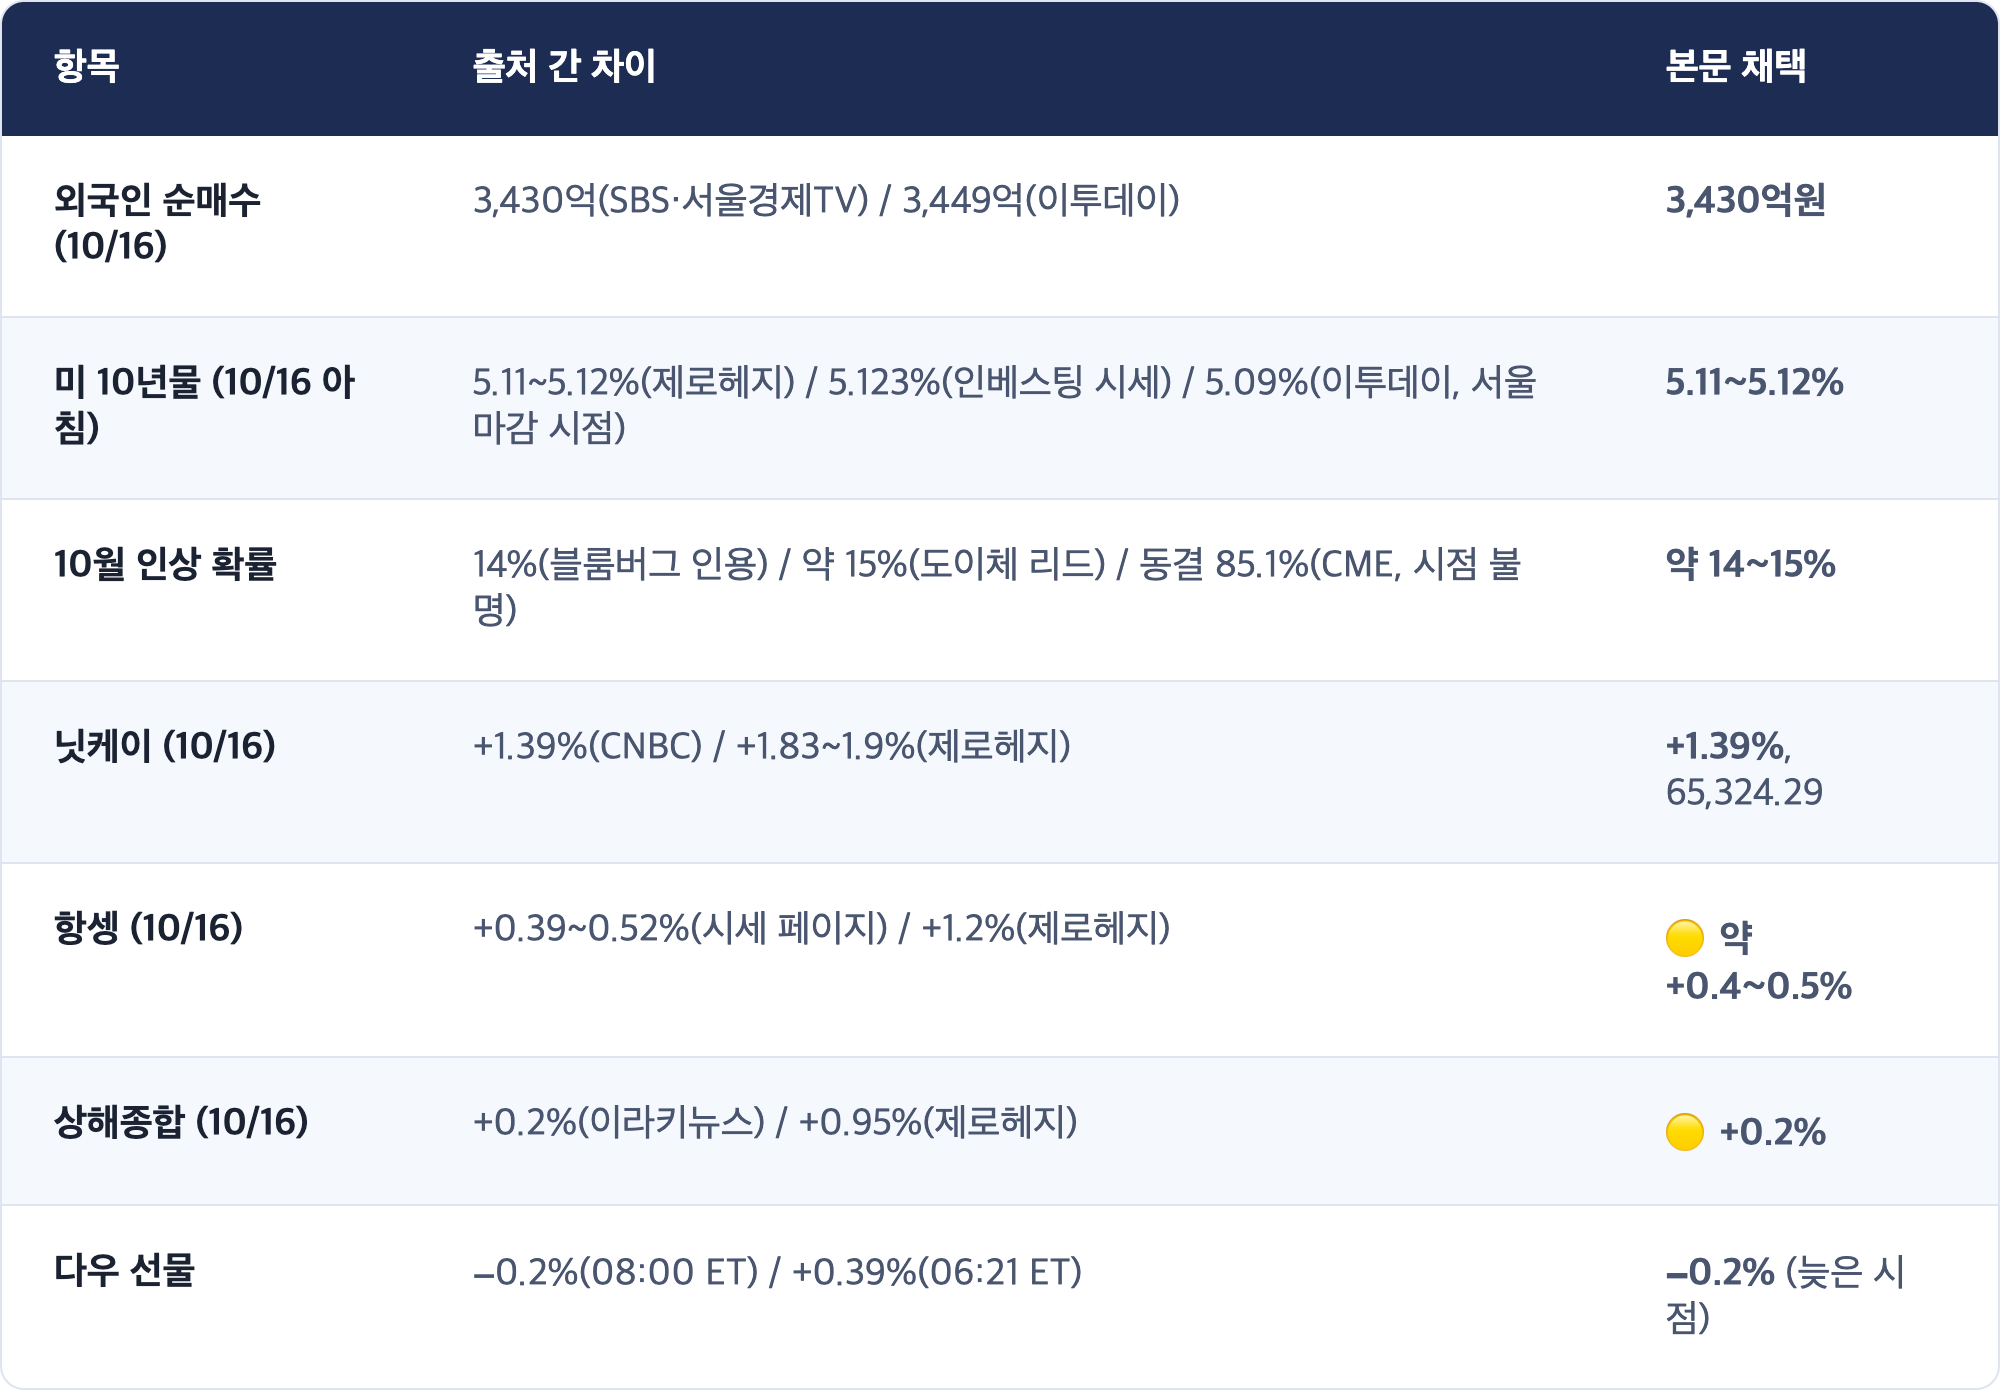
- 10/15 PM의 9월 PPI 표 수치에 출처 차이가 있습니다. PM은 헤드라인 예상 +0.5%, 근원 실제 +0.7%(예상 0.3%)로 적었는데, 제로헤지 집계는 헤드라인 예상 +0.6%, 근원 실제 +0.5% 입니다. 어느 쪽이 맞는지 이번 회차에서 확정하지 못했습니다. 헤드라인 실제 +1.3%는 두 출처가 같습니다.
출처 차이 (본문 채택값 명시)
🔲 미확인
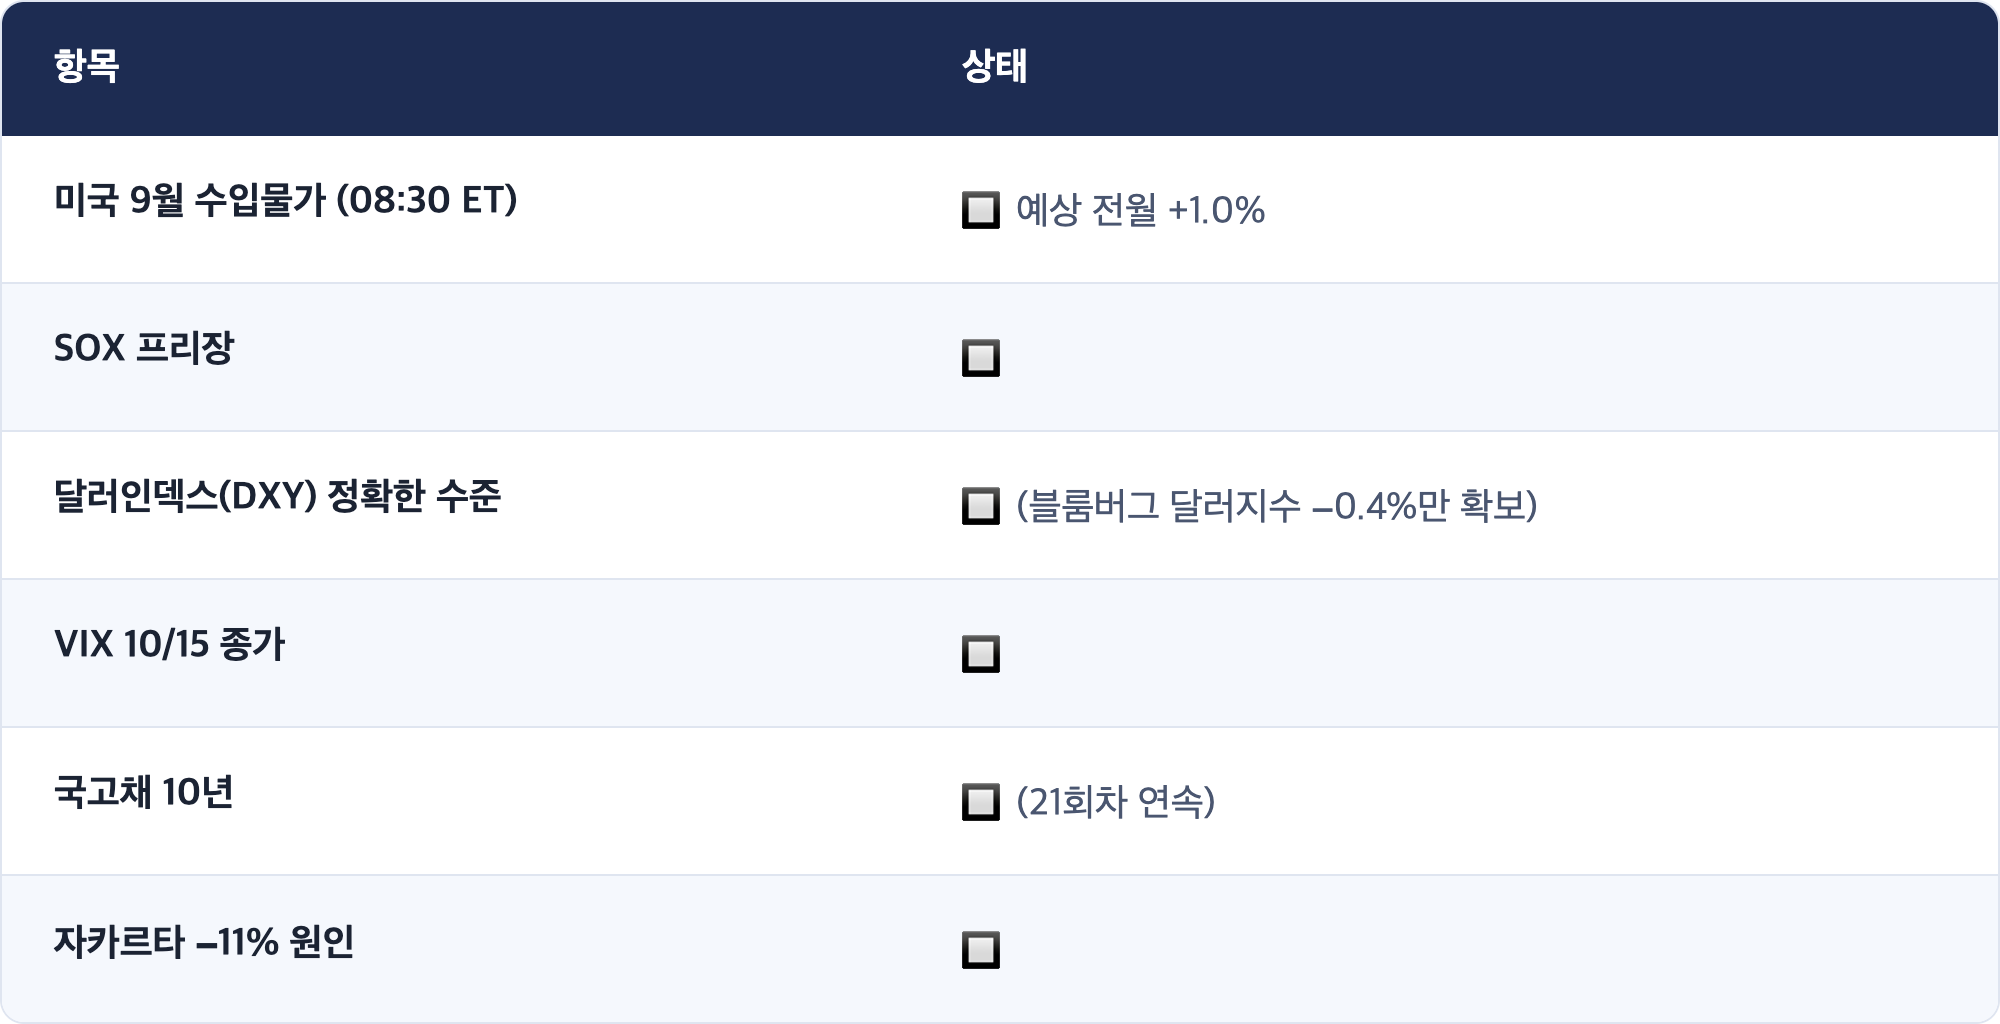
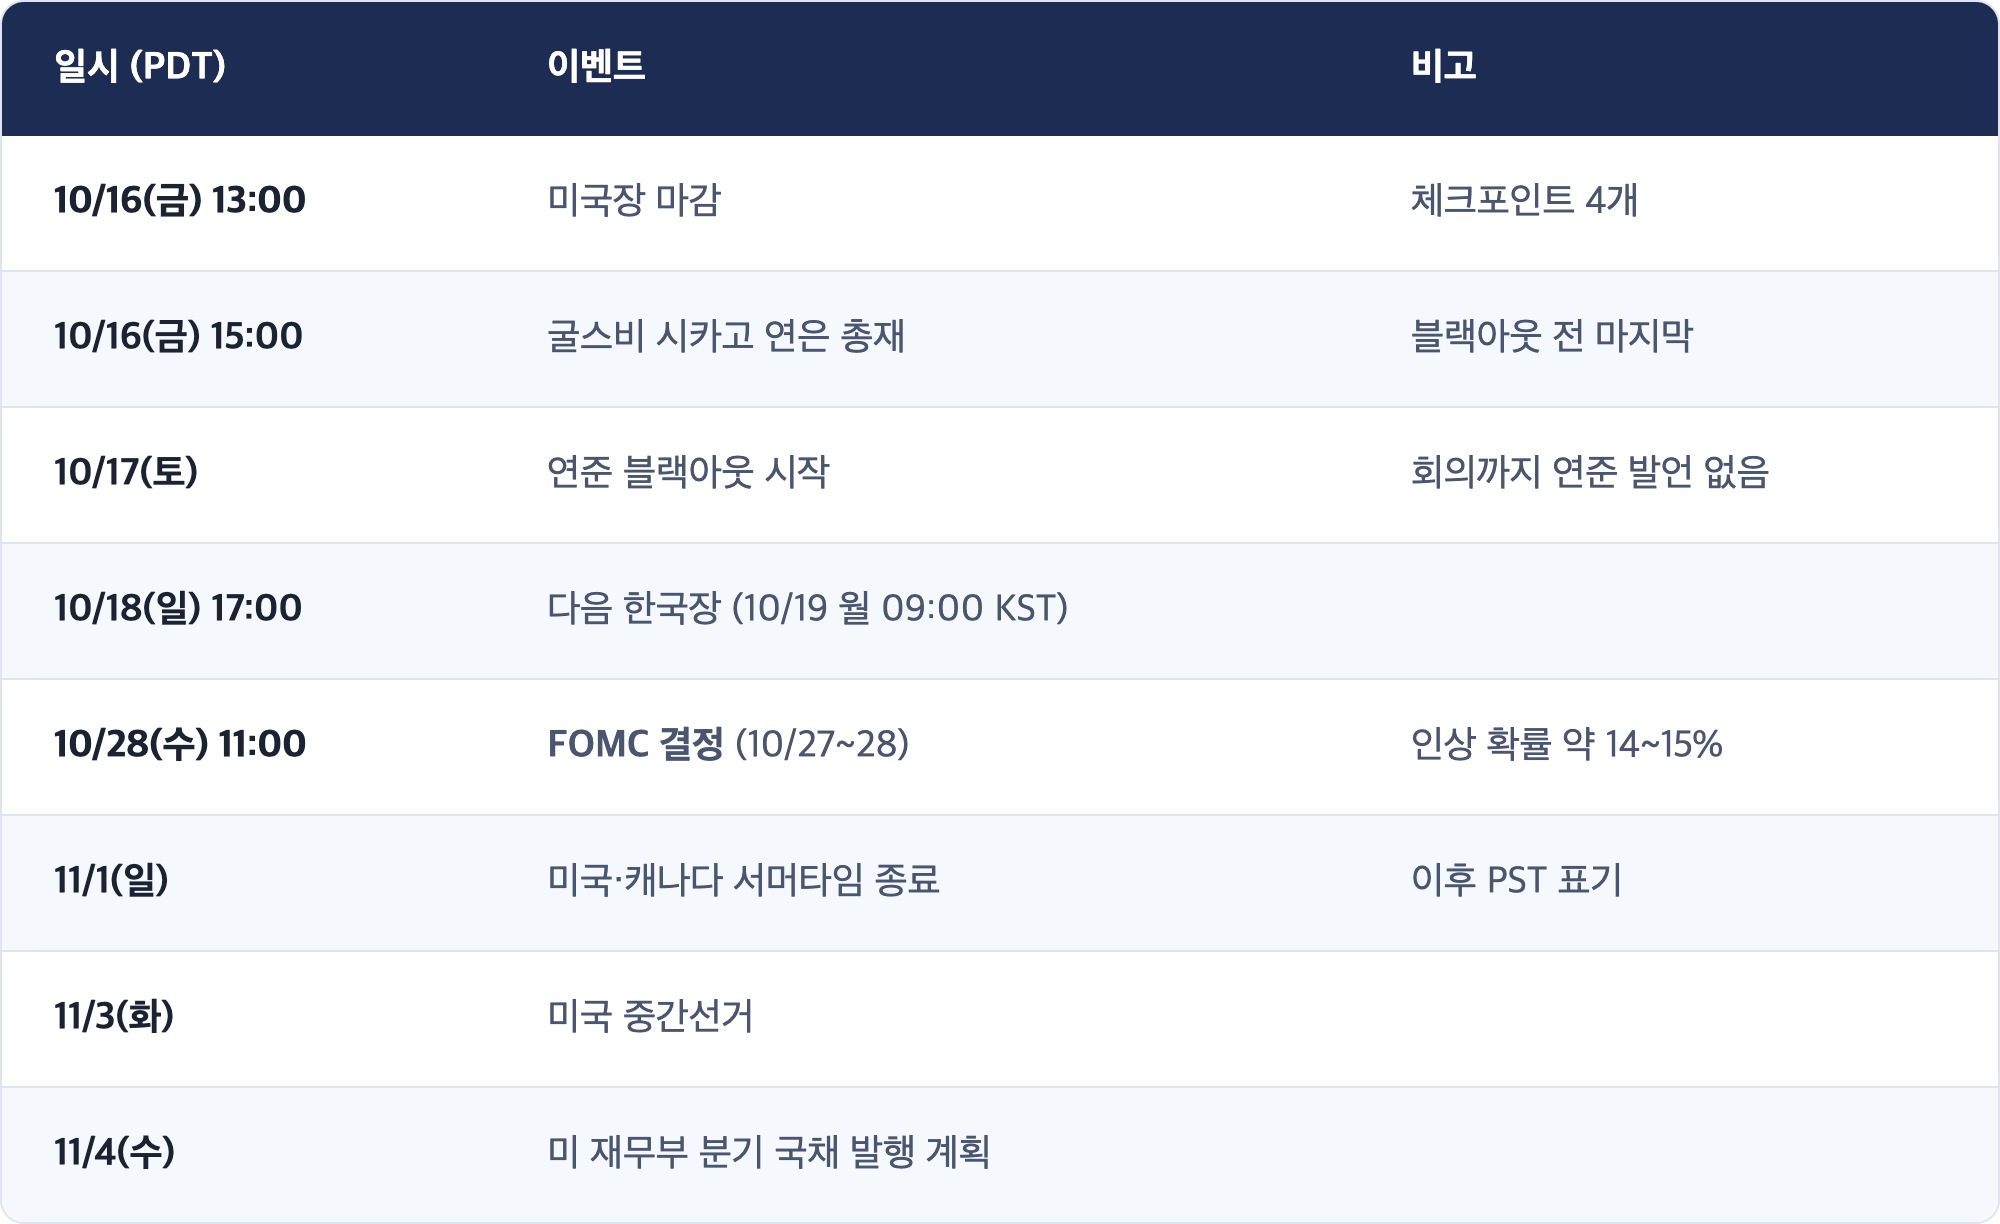
8. 이벤트 캘린더 (PDT 기준)
Sources
- 코스피, 8거래일 만에 반등해 5600선 탈환…외인, 9거래일 만에 순매수 전환 | 이투데이
- 코스피, 8거래일 만에 상승 마감…외국인 순매수 전환 | 서울경제TV
- 외국인 9거래일 만에 순매수 전환…추세 상승엔 신중론 우세 | SBS
- 코스피, 저가 매수·외국인 순매수에 8거래일 만에 반등 | 서울파이낸스
- [외환] 원·달러 환율 1331.4원 마감···13.2원↓ | 서울파이낸스
- [환율마감] 원·달러 1331.4원 '2년만 최저', 수급+비둘기 워시 | 서플
- Futures Rise As Warsh Stays Mum, Tesla "Flying Car" Interrupts AI Liquidation | ZeroHedge
- Warsh avoids rate guidance; Tesla's Roadster turns in air – what's moving markets | Investing.com
- US Stock Market Today: Dow Jones Futures Rise 0.39%… as AI Debt Fears | Sunday Guardian
- Asia Market Quick Take – 16 October 2026 | Saxo
- Stock market today: Live updates | CNBC
- Asian stocks rise as tech bounces from rout, Warsh upbeat on AI | Iraqi News
- European Shares Outperform S&P 500 Amid Defensive Tilt From AI | Bloomberg
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.