2026.08.07 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
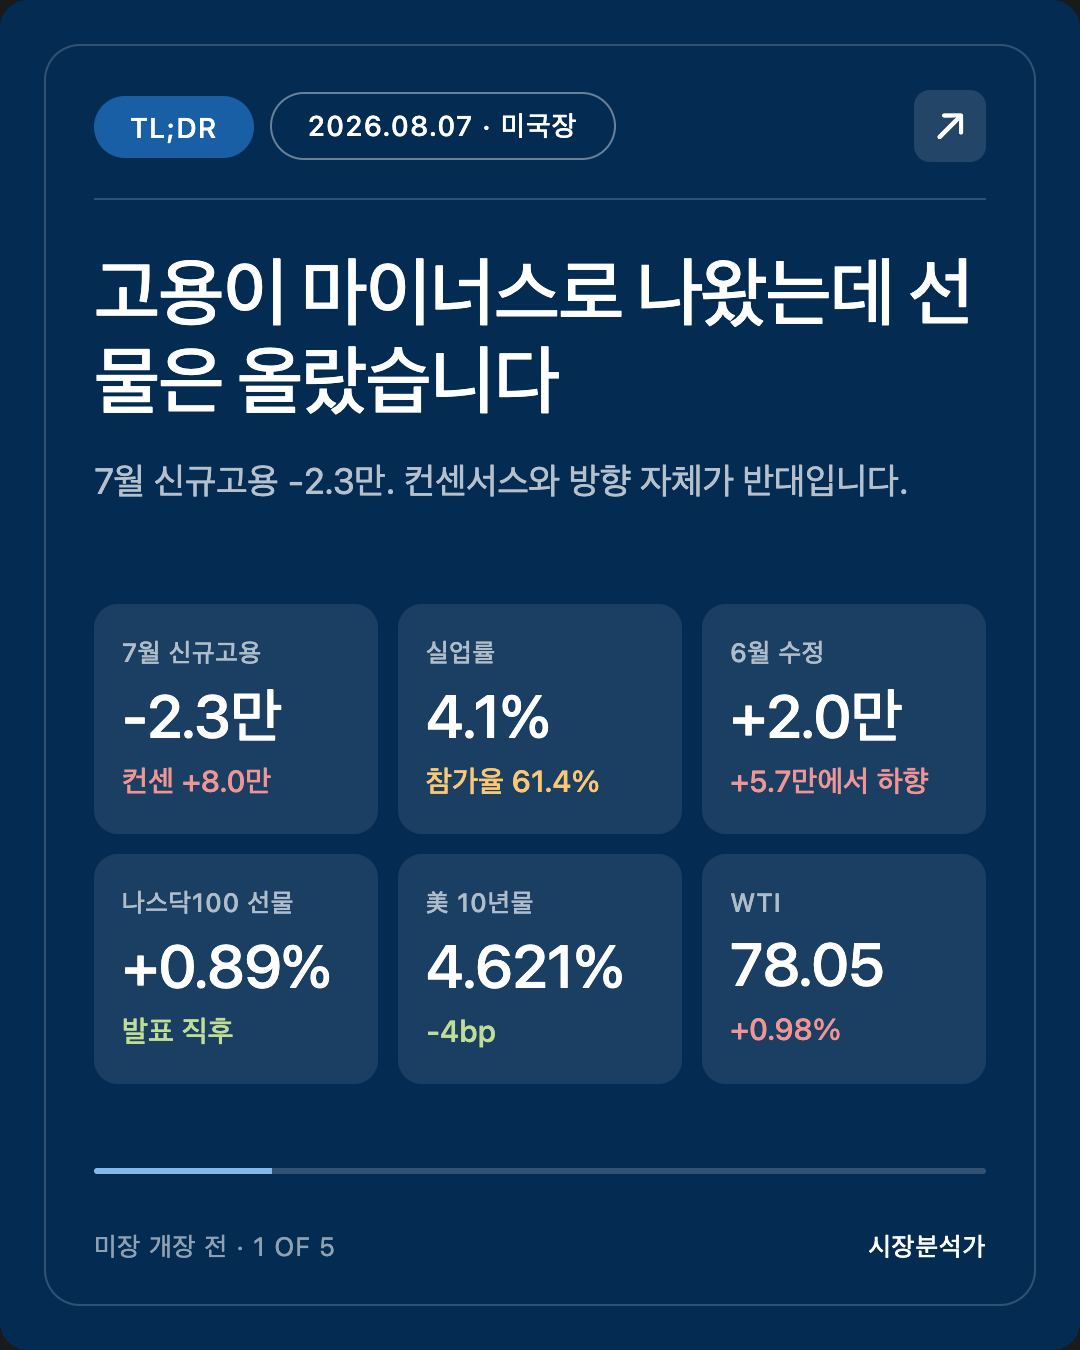
미국 증시가 7월 고용보고서 쇼크를 받았습니다. 비농업 신규고용이 -2만 3천 명, 시장이 기다린 +8만 명과 정반대로 감소했습니다. 그런데 나스닥·S&P500 선물은 오히려 올랐습니다(나스닥100 선물 +0.89%). 실업률은 4.2%에서 4.1%로 내려갔지만, 이건 좋은 뉴스가 아닙니다 — 경제활동참가율이 61.4%로 5년여 만의 최저로 떨어진 결과, 즉 구직 포기자가 늘어 분모가 줄어든 것입니다. 미국 증시가 이 숫자를 "연준 인하"로 곧장 환영하지 못하는 이유는 유가입니다. 호르무즈 긴장으로 WTI가 78달러대에 머물러 있어, 10년물 금리는 4bp 내리는 데 그쳤습니다. 오늘 미장 전망의 핵심을 카드 5장으로 정리했습니다.
안녕하세요, 캔서방입니다. 2026.08.07 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-08-07 06:05 PDT (한국 8/7 22:05 KST)
대상: 미국장 8/7(금) 개장 프리뷰 · 한국·아시아 8/7 마감 정리 · 7월 고용보고서 발표치 반영
⚡ TL;DR
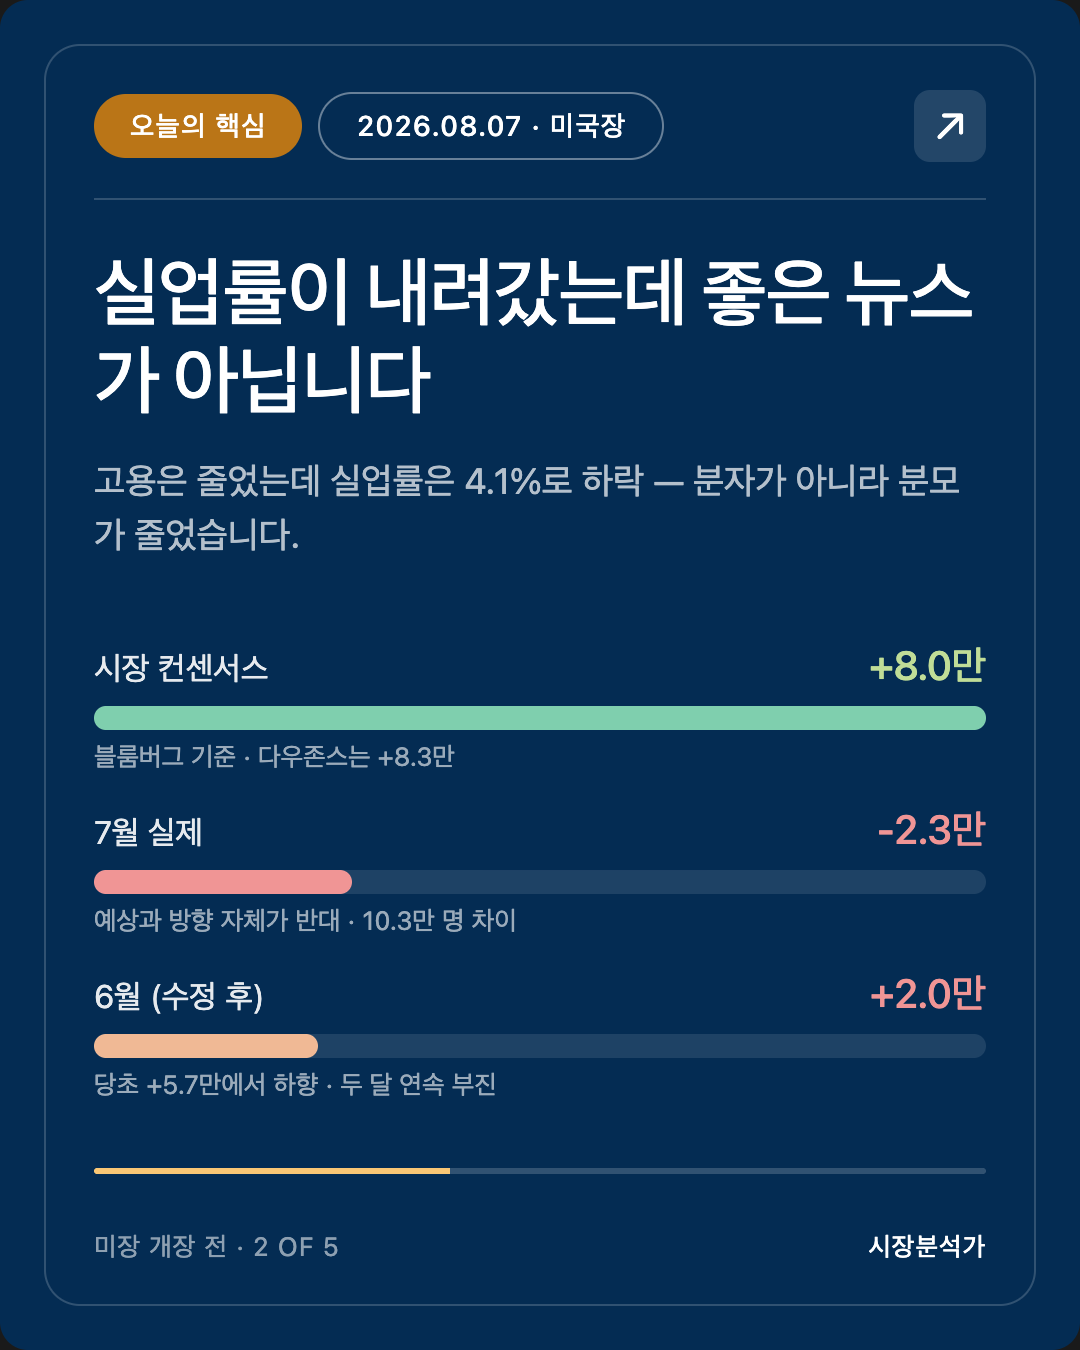
- 7월 고용 쇼크 — 신규고용 -2.3만 명 (컨센 +8.0만/블룸버그, +8.3만/다우존스). 6월치도 +5.7만 → +2.0만으로 하향 수정. 두 달 연속 노동시장 균열이 확인됐습니다.
- 실업률 4.1%로 "하락" — 착시입니다. 참가율이 61.4%(5년여 최저)로 밀린 결과. 취업자가 늘어서가 아니라 구직 포기로 분모가 준 것입니다.
- 그런데 주식은 올랐습니다 — 발표 후 나스닥100 선물 +0.89%, S&P500 선물 +0.43%. S&P·다우는 4월 이후 최고의 주간, 나스닥은 5월 이후 최고의 주간을 향하고 있습니다(AI 실적 견인).
- 금리는 조금만 내렸습니다 — 10년물 4.621%(-4bp), 2년물 4.176%(-6bp). 고용이 마이너스인데 이 정도 반응에 그친 건 유가 때문입니다. WTI 78달러대(+0.98%), 호르무즈 긴장 지속.
- 인하 전환은 아직 가격에 없습니다 — 9월 "인상" 확률이 여전히 46~57%로 인용됩니다(출처·집계 시점별 상이 — 관측). 고용 악화에도 인상 논쟁이 살아 있는 게 지금 국면의 특징입니다.
1. 한국·아시아 마감 정리 (8/7 금 KST 마감)
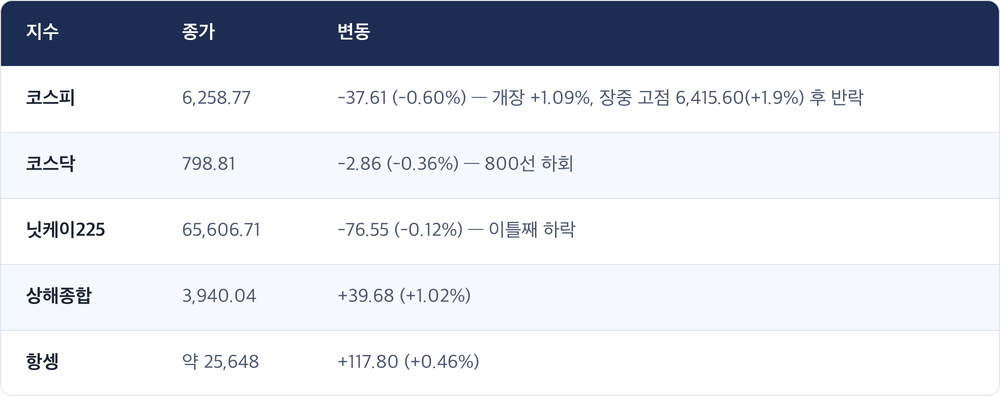
사실 — 지수
사실 — 수급·환율
- 코스피 개장 직후 외국인 2,922억 원 순매수로 출발 → 장중 '팔자' 전환, 지수 반락
- 원/달러 주간거래 마감 1,416.1원 (-7.7원) — 8/5 1,424.5 → 8/6 1,420.0 → 8/7 1,416.1, 사흘째 원화 강세
- 일본 — 소프트뱅크그룹·레이저텍 실적 우려로 반도체·AI 차익실현 이틀째
- 중국 — 7월 수출입 지표 서프라이즈로 본토 증시 강세
관측
한국은 이 고용 숫자를 보지 못하고 주말로 갔습니다. 코스피 마감(KST 15:30 = PDT 23:30 전일)은 NFP 발표(PDT 05:30)보다 6시간 빨랐습니다. 즉 오늘 -0.60%는 고용 결과에 대한 반응이 아니라 주말 + 이벤트 리스크 앞 포지션 축소입니다. 한국 시장의 실제 반응은 월요일(8/10 KST) 로 미뤄졌습니다 — 이번 주말 뉴스 흐름이 그만큼 중요해졌습니다.
2. 오늘의 핵심 — 실업률이 내려갔는데 왜 나쁜 뉴스인가
오늘 진규가 붙잡아야 할 한 가지는 실업률 4.1%의 착시입니다.
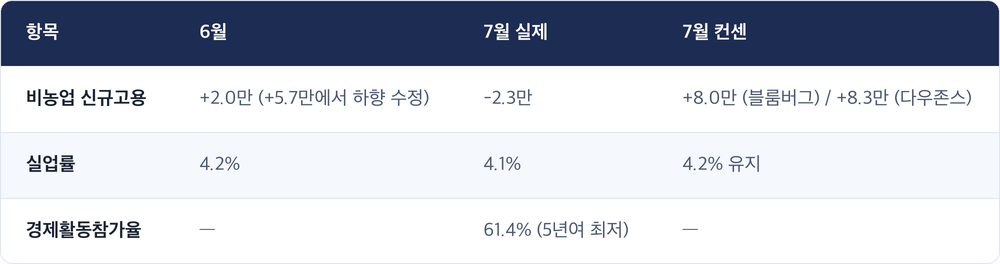
사실 — 7월 고용보고서 (8/7 05:30 PDT = 08:30 ET 발표)
해석 — 분자가 아니라 분모가 줄었습니다
실업률은 실업자 ÷ 경제활동인구입니다. 경제활동인구는 "일하거나, 일자리를 적극적으로 찾는 사람"만 셉니다. 구직을 포기하면 실업자에서 빠지는 게 아니라 아예 분모에서도 빠집니다.
그래서 이런 일이 생깁니다 — 고용은 2.3만 명 줄었는데 실업률은 오히려 0.1%p 내려갔습니다. 참가율이 61.4%로 5년여 최저까지 밀렸기 때문입니다. 실업률 하락이 노동시장 개선이 아니라 노동시장 이탈의 결과라는 뜻입니다. 헤드라인 실업률만 보면 정반대로 읽게 되는 구간이 바로 여기입니다.
여기에 6월치 하향 수정(+5.7만 → +2.0만)이 겹칩니다. 5월·6월·7월을 이어보면 채용이 멈춰가는 흐름이 두 달 연속 확인된 셈입니다.
관측 — 그런데 주식은 올랐습니다
발표 직후 나스닥100 선물 +0.89%, S&P500 선물 +0.43%, 금 +2.8%대 급등, VIX 15선 하락. 전형적인 "나쁜 뉴스 = 좋은 뉴스" 반응입니다 — 고용이 나쁘면 연준이 긴축을 못 한다는 계산.
다만 어제 리포트에서 짚었던 비대칭성이 그대로 남아 있습니다. 이 등식이 온전히는 작동하지 않았습니다. 다음 항목입니다.
3. 미국 변수 — 왜 금리는 4bp밖에 안 내렸나
사실
- 10년물 4.621% (-4bp), 2년물 4.176% (-6bp) — 2s10s 약 +44bp
- WTI 78.05달러 (+0.98%), 전일 +3.3~3.4% 급등에 이어 상승 연장
- 9월 "인상" 확률 46~57%대로 인용 (CME FedWatch, 출처·시점별 상이 — 관측)
해석
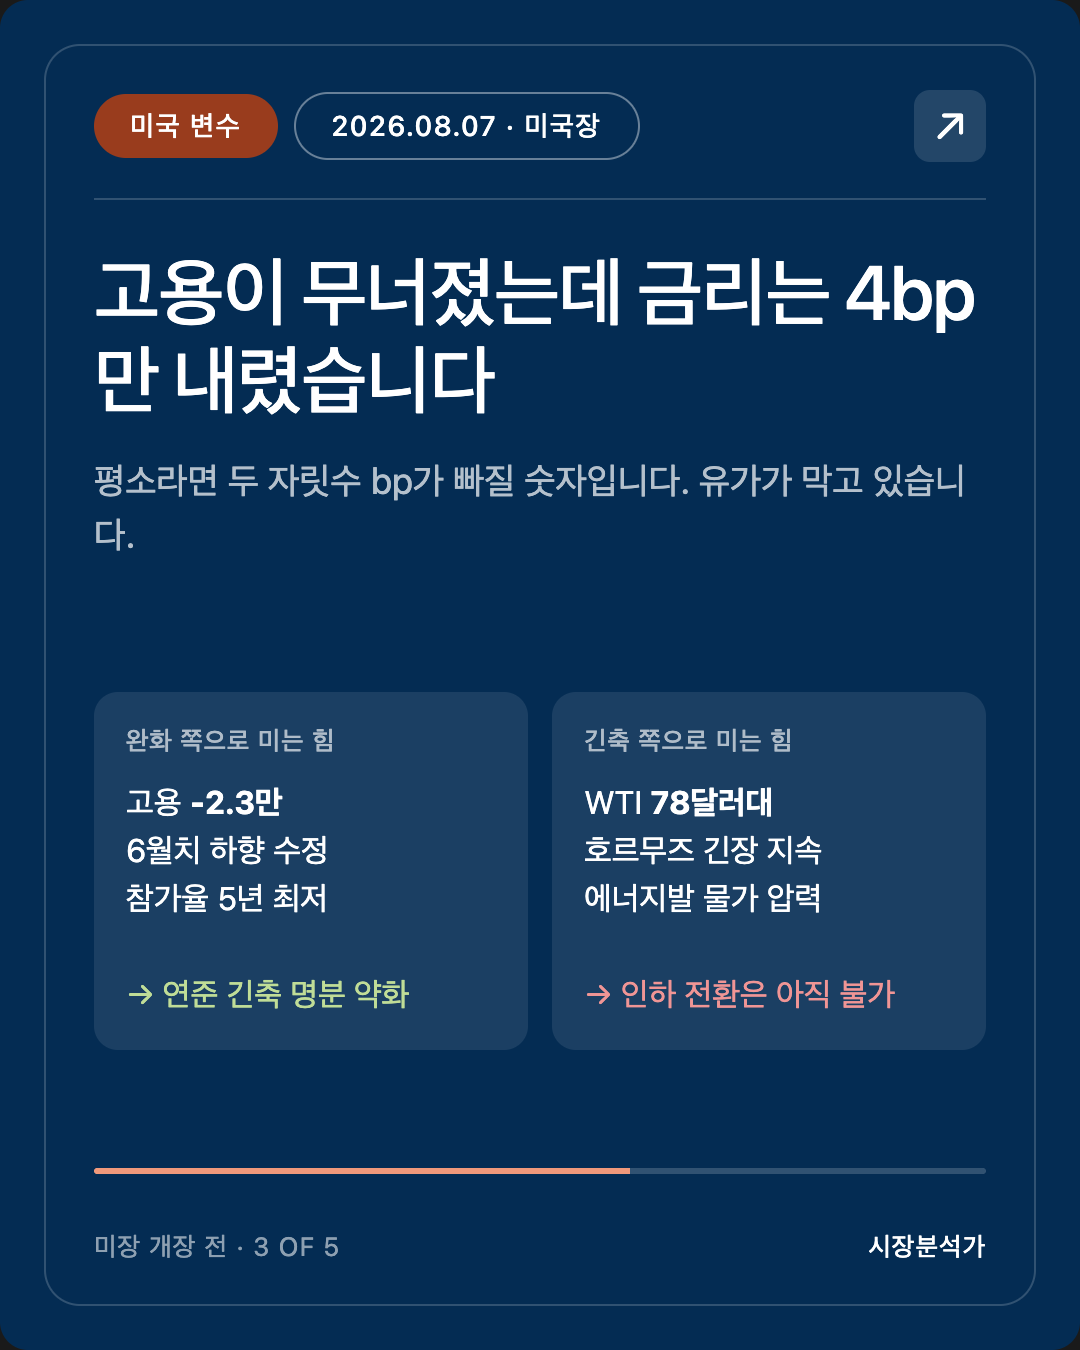
고용이 마이너스로 나왔는데 2년물이 6bp 내리는 데 그쳤습니다. 예전 같으면 두 자릿수 bp가 빠졌을 숫자입니다.
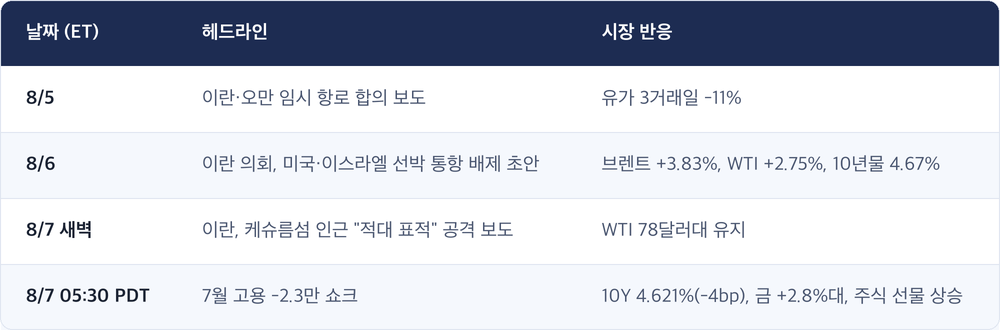
이유는 유가입니다. 이란이 호르무즈 해협 케슈름섬 인근에서 "적대 표적"을 공격했다는 보도로 WTI가 78달러대에 올라 있습니다. 연준 입장에서 고용 둔화는 완화 근거지만, 에너지발 물가 압력은 반대 방향입니다. 둘이 동시에 오면 연준은 움직이기 어렵습니다.
그래서 지금 시장은 인하로 갈아타지 못하고 있습니다. 고용이 -2.3만인데도 9월 인상 확률이 여전히 40~50%대로 논의되는 것 자체가 이 국면의 이상함을 보여줍니다. (이 수치는 출처 간 편차가 커서 관측으로 표기합니다 — 어느 집계는 인상 확률 후퇴를, 어느 집계는 인하 전환을 가리켰습니다. 확정치는 다음 리포트에서 정정하겠습니다.)
핵심은 이겁니다 — 오늘 주식의 상승은 "연준이 인하한다"가 아니라 "연준이 더 못 올린다" 정도의 안도입니다. 둘은 크기가 다릅니다.
4. 거시 배경 — 호르무즈, 나흘 만에 네 번째 얼굴
사실 — 경과
사실 — 레벨
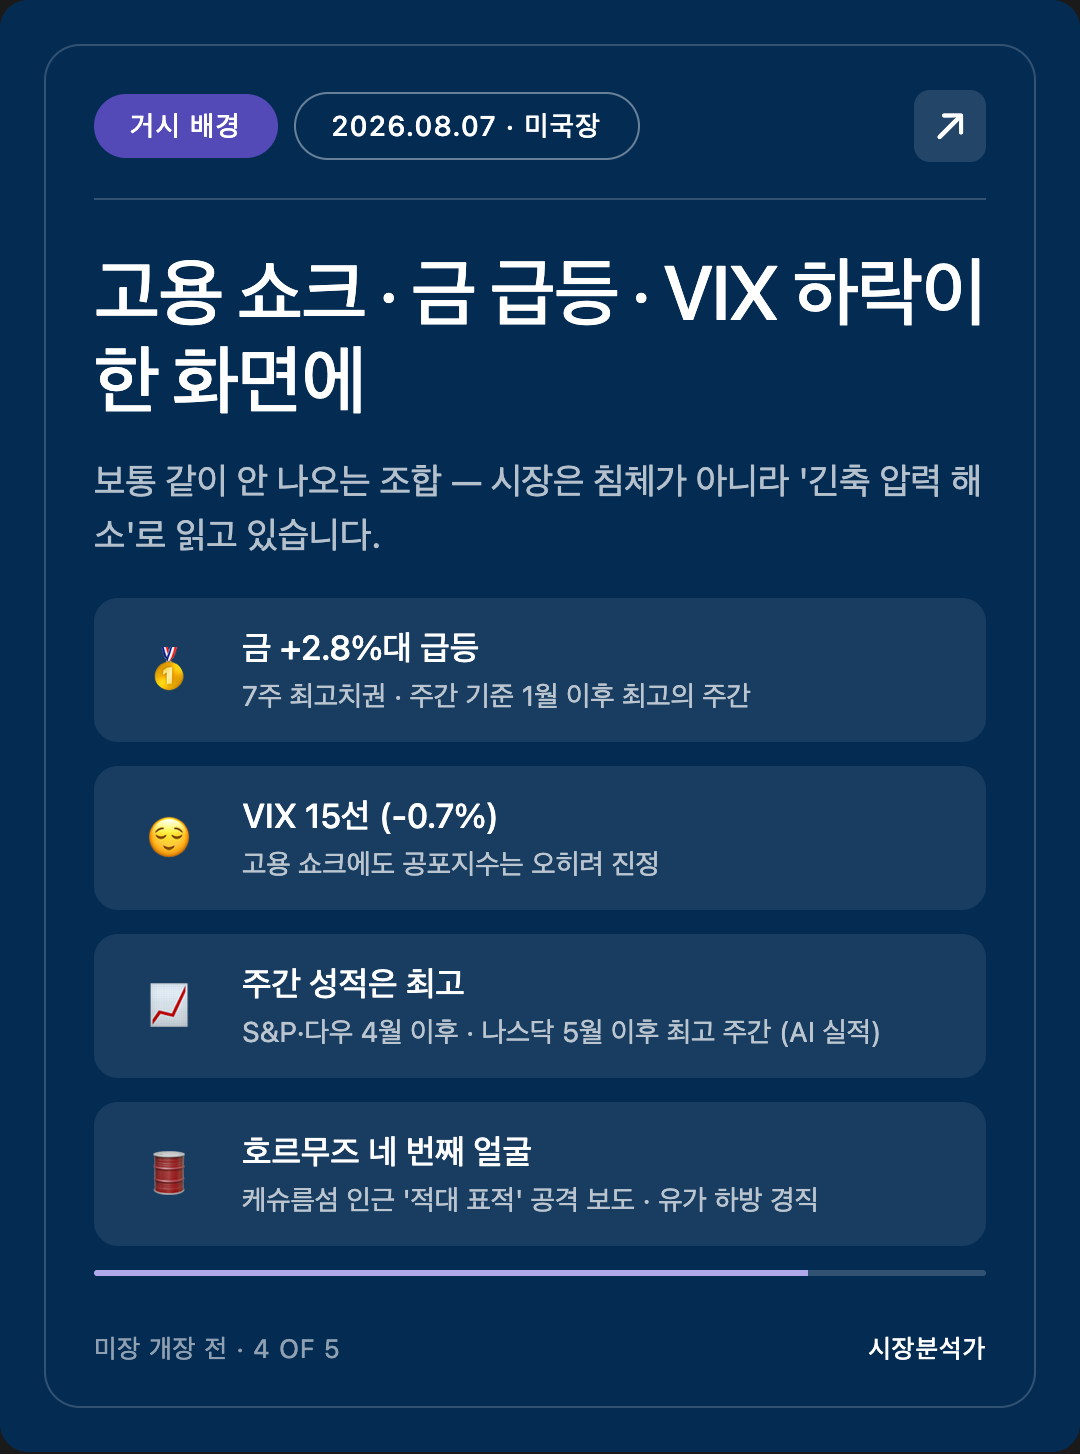
- 금 — 발표 후 +2.8%대 급등, 7주 최고치권. 주간 기준 1월 이후 최고의 주간 (현물·선물 호가 간 차이 있음 — 레벨은 관측)
- VIX 15선(-0.7%) — 고용 쇼크에도 진정
- 주간 성적 — S&P500·다우 4월 이후 최고 주간, 나스닥 5월 이후 최고 주간 경로 (AI 실적 견인)
- 개별 — 아틀라시안 프리장 +28.5%, 마이크로칩테크 +8.5% (가이던스 상회)
관측
고용 쇼크 + 금 급등 + VIX 하락이 한 화면에 같이 있습니다. 보통 같이 안 나오는 조합입니다. 금이 오른 건 실질금리 하락 기대, VIX가 내린 건 "긴축 공포 해소"로 읽힙니다 — 즉 시장은 이번 고용 부진을 경기 침체 신호가 아니라 연준 압력 완화로 소화하고 있습니다. 이 해석이 유지되려면 다음 주 CPI가 받쳐줘야 합니다.
5. 미국장 (8/7 금 ET) 프리뷰 — 체크포인트 4가지
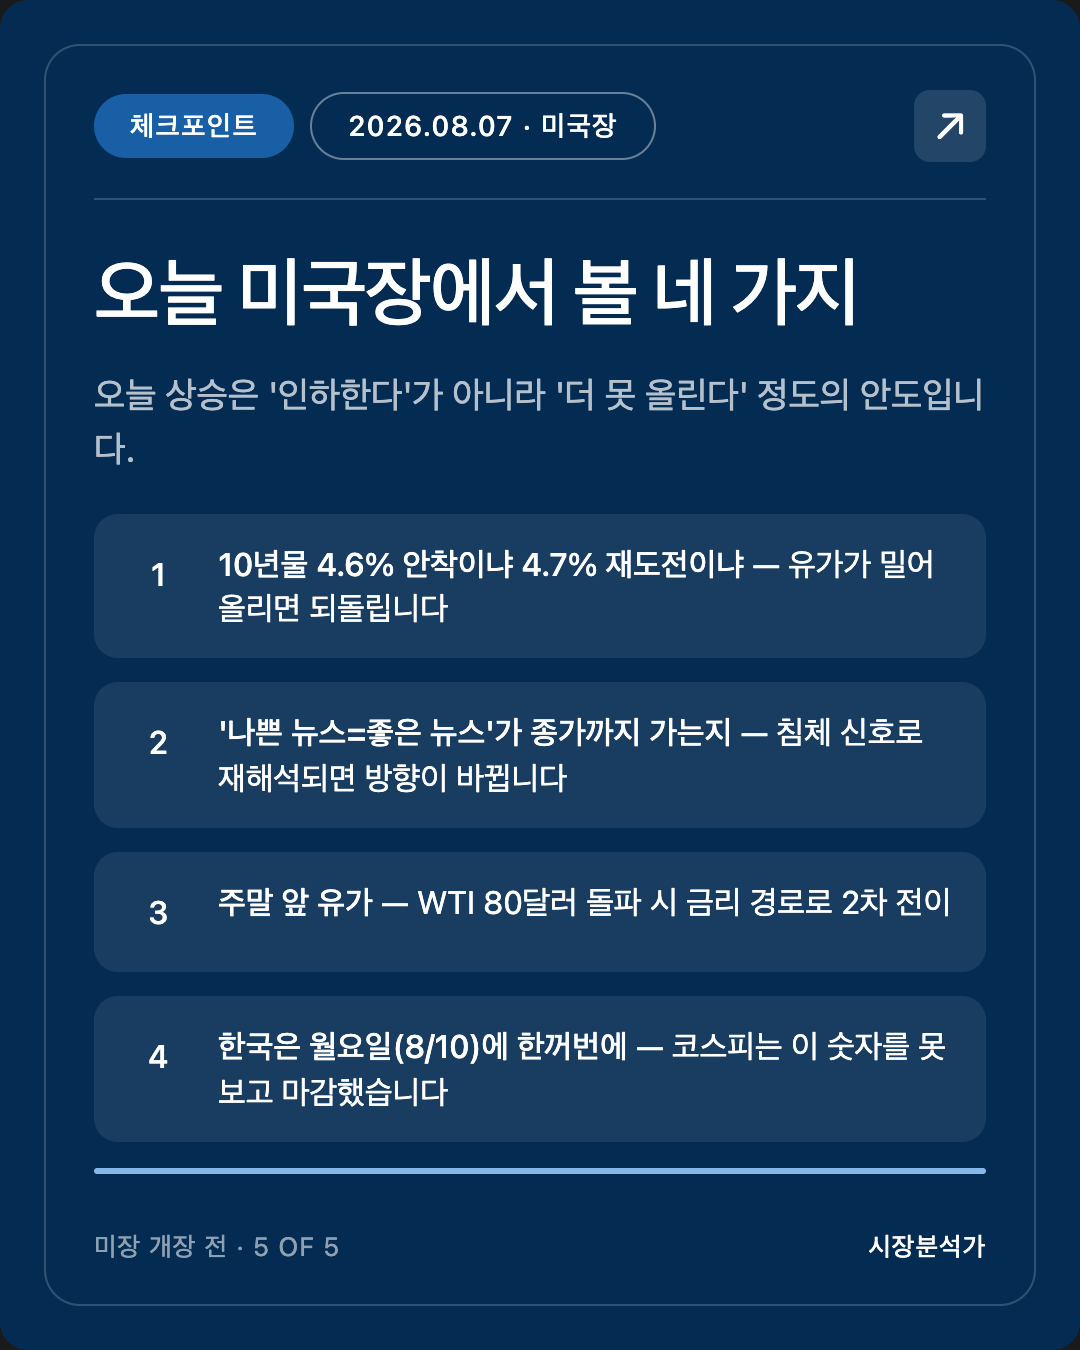
- 개장 후 10년물의 방향 — 발표 직후 4.62%로 내렸지만, 유가가 밀어올리면 되돌릴 수 있습니다. 4.6% 안착이냐 4.7% 재도전이냐가 오늘 오후 장의 방향타입니다.
- "나쁜 뉴스 = 좋은 뉴스"가 종가까지 가는지 — 프리장 상승이 정규장에서 유지되는지. 고용 쇼크를 침체 신호로 재해석하는 순간 방향이 바뀝니다. 특히 경기민감·소형주(러셀2000)의 반응이 리트머스입니다.
- 주말 앞 유가 포지션 — WTI 80달러 돌파 시 금리 경로로 2차 전이. 호르무즈 헤드라인을 들고 주말을 넘길지 여부.
- 메모리 3일차 — 샌디스크·웨스턴디지털·마이크론의 낙폭이 진정되는지. 아시아는 오늘도 AI 차익실현이었고, 한국 반도체는 월요일에 이 모든 걸 한꺼번에 반영합니다.
다음 주 예고
- CPI 발표 — 이번 고용 해석의 진위를 가릴 숫자. 유가 상승이 근원에 얼마나 번졌는지가 관건
- FOMC 의사록 — 7월 동결 당시 인상 논의가 얼마나 진지했는지 확인
- 한국장 월요일(8/10 KST) — 고용 쇼크 + 주말 뉴스를 한꺼번에 반영
정정 사항
- 본 리포트 자체 정정 — 오늘 05:42 PDT에 1차 작성된 초안은 고용보고서 발표 전 데이터 기준이었습니다(컨센 +8만 기준 시나리오 분석). 발표치(-2.3만) 확인 후 2절·3절·5절을 전면 교체했습니다. 발행본은 본 버전입니다.
- 8/6 PM 리포트 관련 정정 없음.
Sources
- CNBC — 미국 7월 고용 예상 밖 2.3만 명 감소
- Yahoo Finance — 7월 고용보고서 라이브(실업률 4.1%, 선물·금 반응)
- CNBC — 고용 쇼크에 국채금리 하락(10Y 4.621%, 2Y 4.176%)
- Yahoo Finance UK — 8/7 선물·주간 성적
- Reuters/Investing — 칩·소프트웨어 강세, 아틀라시안·마이크로칩
- Saxo — 호르무즈 의구심에 유가 상승(8/7)
- CNBC — 금, 1월 이후 최고 주간 경로
- CNBC — 7월 고용 프리뷰(컨센 +8.3만)
- TipRanks — 8/7 프리장·금리·호르무즈
- 국제뉴스 — 코스피 6,258.77 마감, 원·달러 1,416.1원
- 머니투데이 — 코스닥 798.81 마감
- 뉴스핌 — 닛케이 이틀째 하락
- 이투데이 — 아시아 혼조, 중화권 선방
- 직전 리포트: 시장분석가 20260806_PM
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.