2026.08.13(목) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
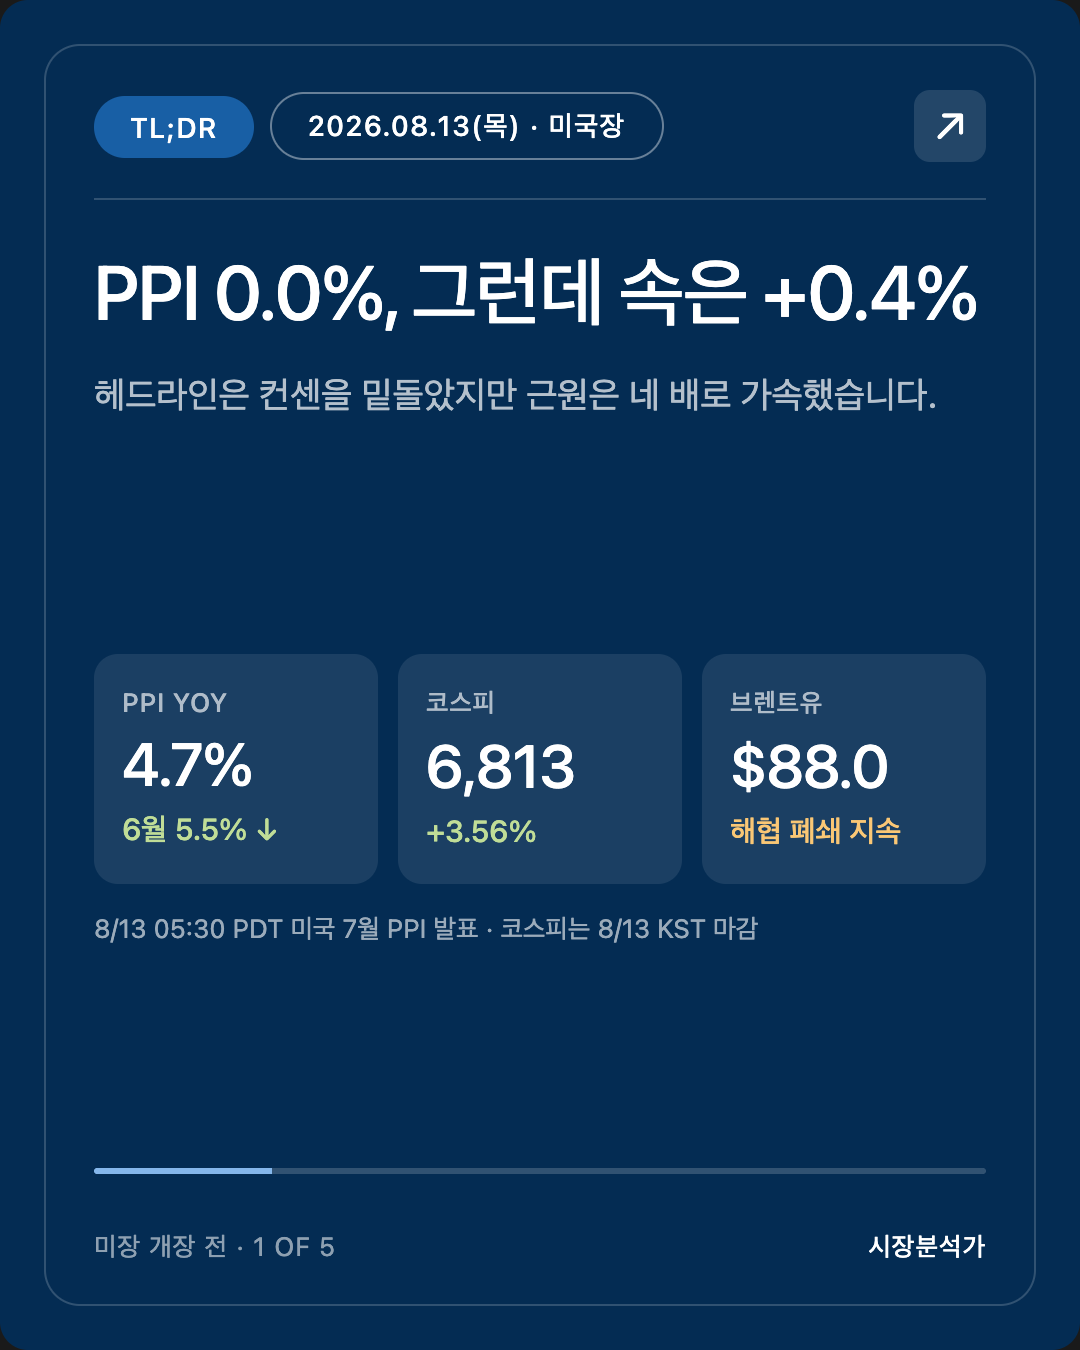
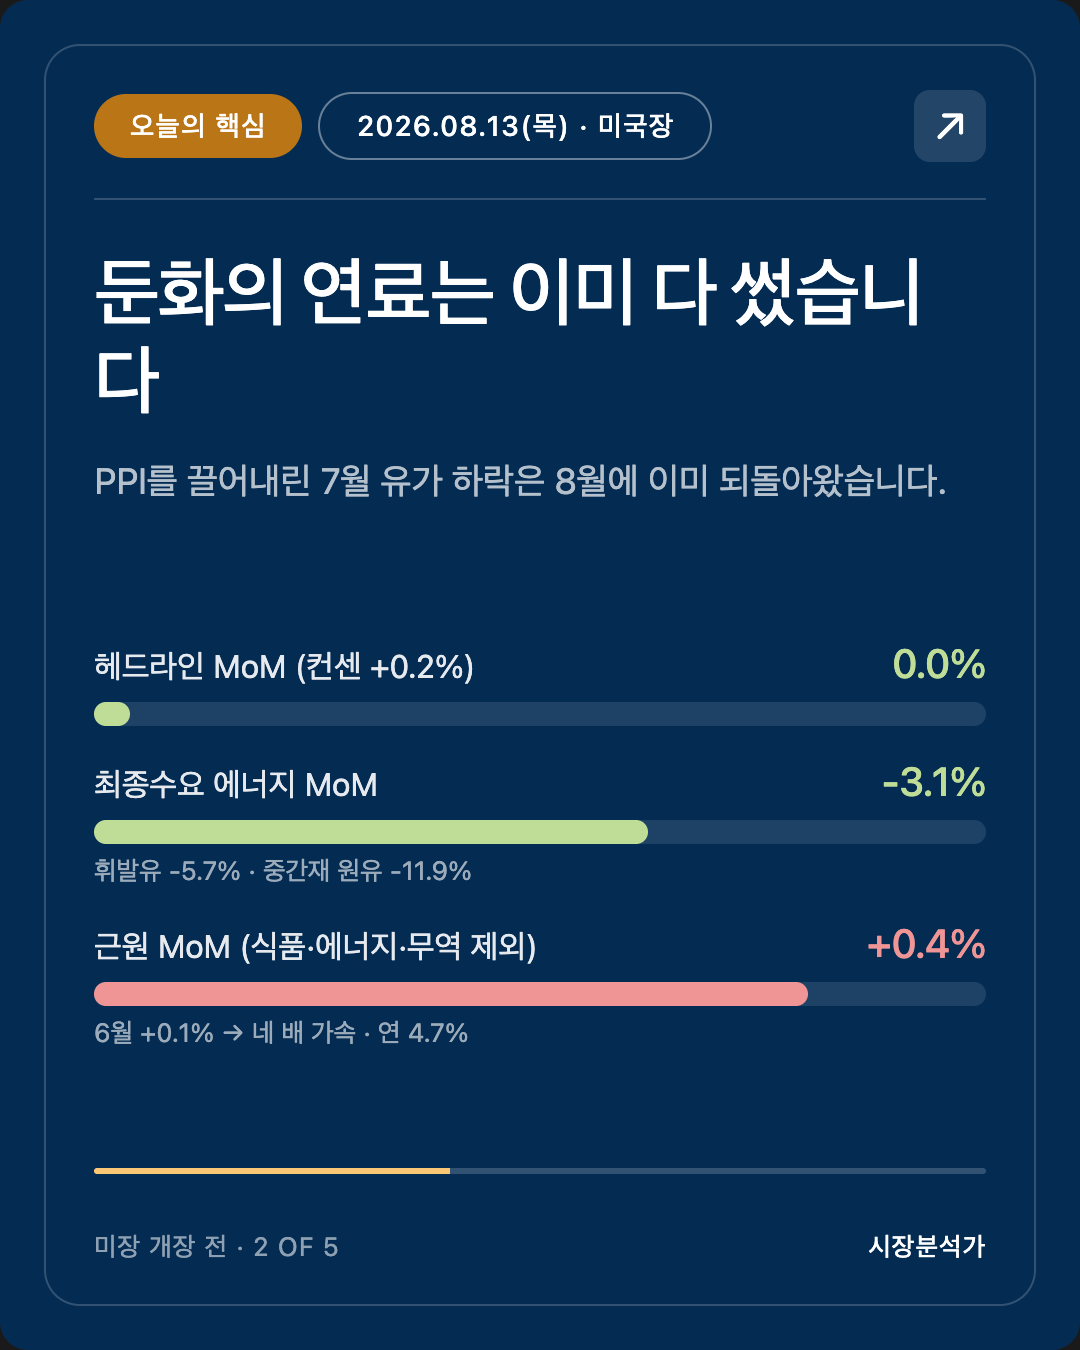
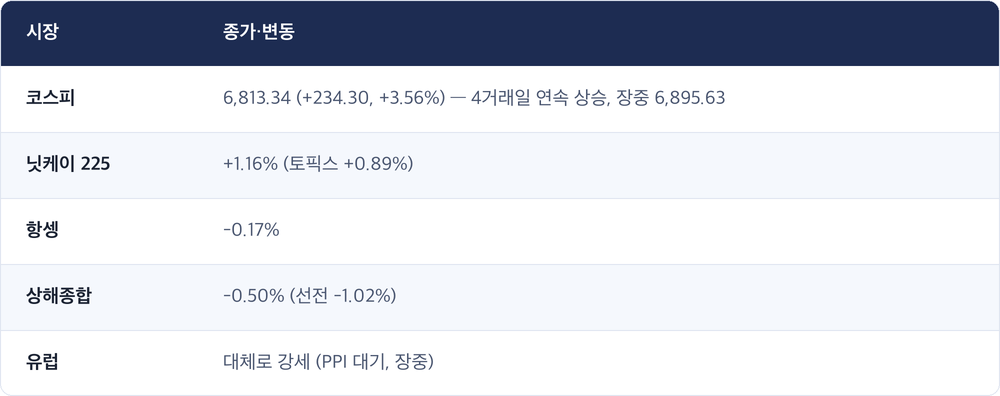
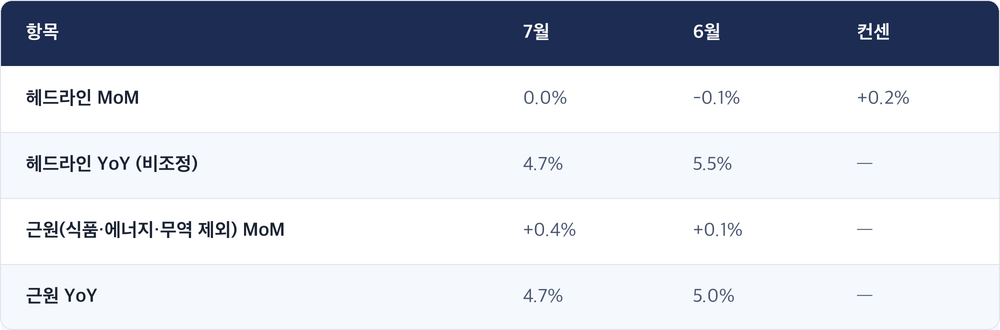
어제 CPI가 예상에 부합하며 시장을 안심시켰다면, 오늘 새벽 나온 7월 PPI는 그 안심을 한 번 더 확인해주는 듯 보였습니다. 최종수요 물가는 전월 대비 0.0% — 컨센서스 +0.2%를 밑돌았고, 연간 상승률은 6월 5.5%에서 4.7%로 뚝 떨어졌습니다. 표면만 보면 완벽한 비둘기 숫자입니다. 그런데 숫자를 열어보면 이야기가 달라집니다. 하락분은 거의 전부 에너지에서 나왔고(최종수요 에너지 -3.1%, 휘발유 -5.7%, 중간재 원유 -11.9%), 정작 식품·에너지·무역을 뺀 근원은 6월 +0.1%에서 +0.4%로 오히려 가속했습니다. 그리고 그 7월 유가 하락은 8월 들어 이미 되돌려졌습니다 — 브렌트는 지금 88달러입니다. 같은 시각 한국은 반대편에서 축제였습니다. 코스피가 3.56% 급등한 6,813.34로 마감하며 4거래일 연속 상승, 6,800선을 15거래일 만에 되찾았습니다. 미국장 개장 전 흐름을 정리했습니다.
안녕하세요, 캔서방입니다. 2026.08.13(목) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-08-13 05:50 PDT (한국 8/13 21:50 KST)
기준: 8/13 한국·아시아 마감 + 유럽 장중 + 미국 7월 PPI (05:30 PDT 발표) + 미국 프리장
⚡ TL;DR
- 미국 7월 PPI 헤드라인 0.0% MoM (컨센 +0.2%), 연간 4.7% (6월 5.5%) — 표면은 확실한 둔화. 05:30 PDT 발표.
- 그런데 근원(식품·에너지·무역 제외)은 +0.4% MoM — 6월 +0.1%에서 네 배로 가속. 연간 4.7%. 표면은 비둘기, 속은 매파.
- 헤드라인 둔화는 7월 에너지(-3.1%)가 만든 것인데, 그 유가 하락은 8월에 이미 되돌아왔습니다 (브렌트 88.02달러). 즉 오늘 PPI의 디스인플레는 이미 만료된 재료입니다 (해석).
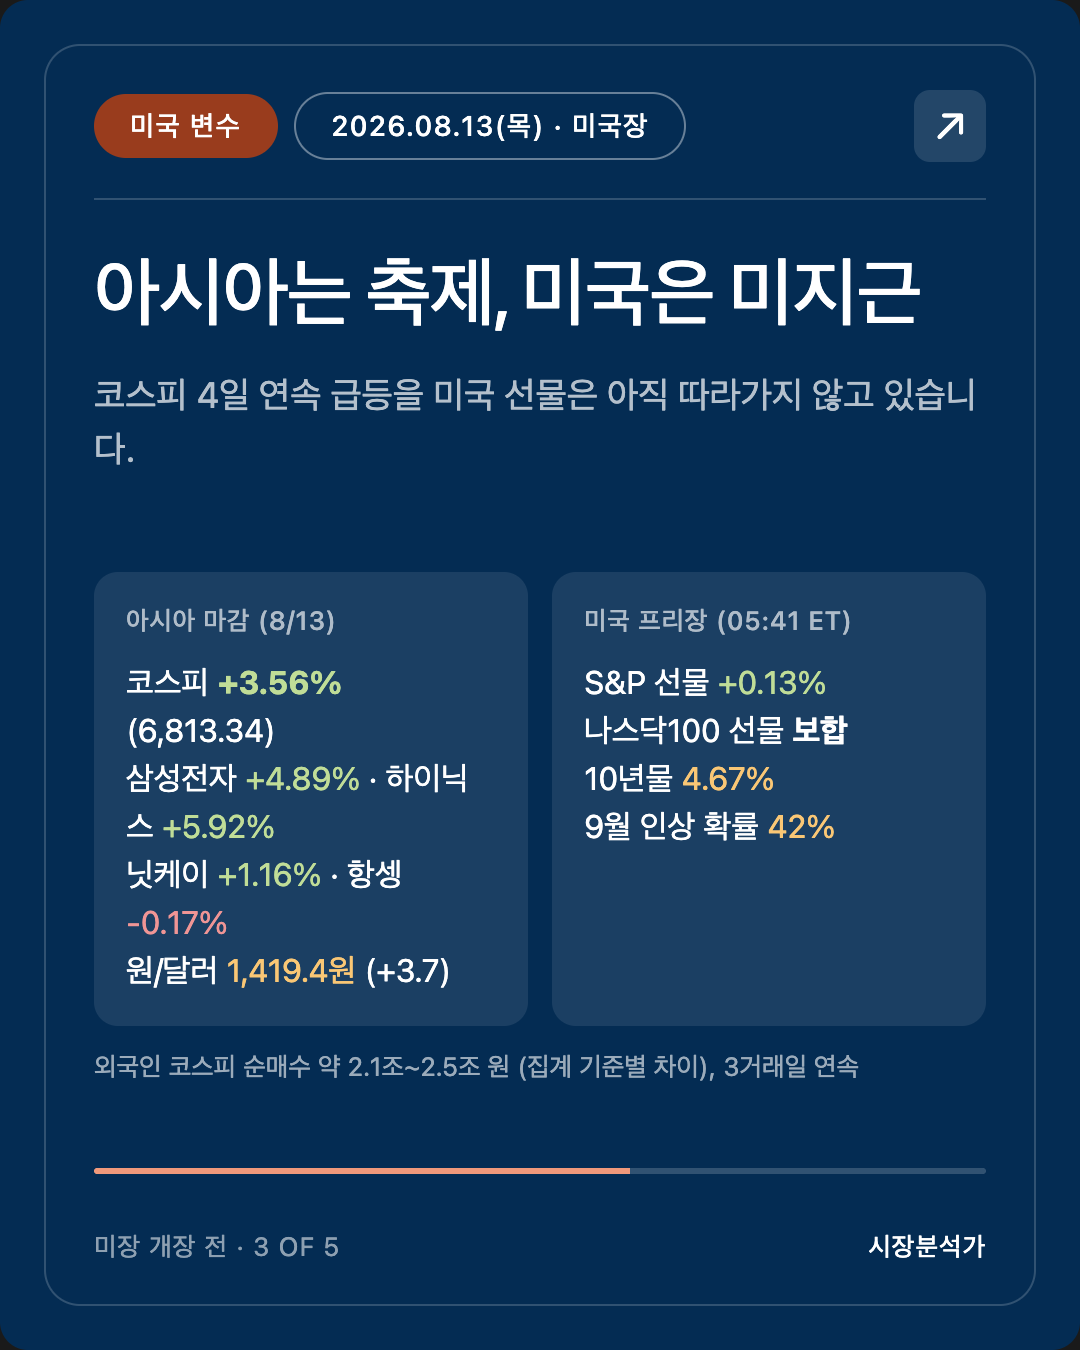
- 코스피 6,813.34 (+234.30, +3.56%) — 4거래일 연속 상승, 6,800선 15거래일 만에 회복. 삼성전자 +4.89%, SK하이닉스 +5.92%. 외국인 3거래일 연속 순매수.
- 프리장은 미지근 — S&P 선물 +0.13%, 나스닥100 보합, 다우 +0.25% (05:41 ET). 10Y 4.67%, 금 4,380달러, VIX 15.28(8/12 종가). 호르무즈는 여전히 닫혀 있습니다.
1. 한국·아시아·유럽 마감 정리 (8/13 현지 마감 → 밴쿠버 8/12 23:30 PDT ~ 8/13 새벽)
[사실] — 지수
[사실] — 한국 수급·환율·종목
- 외국인 코스피 순매수 약 2.1조~2.5조 원 (매체별 집계 차이 — 디지털데일리·뉴스핌 2조951억, 파이낸셜뉴스 2조4,525억). 기관도 6,800억~7,400억 순매수, 개인은 3조 원대 순매도.
- 삼성전자 268,000원 (+4.89%), SK하이닉스 1,593,000원 (+5.92%) — 이틀 연속 반도체 투톱이 지수를 끌었습니다.
- 원/달러 1,419.4원 (15:30 KST, 전일 주간종가 대비 +3.7원).
[관측] 이틀 만에 코스피는 6,345 → 6,813, 약 +7.4% 입니다. 트리거는 간밤 미국 반도체·AI 인프라 강세(마이크론·엔비디아·코어위브)와 CPI 부합에 따른 9월 동결 기대, 그리고 HBM 경쟁력 회복·주주환원 확대 기대가 겹친 것입니다.
[해석] 눈여겨볼 어긋남이 하나 있습니다. 외국인이 이틀에 걸쳐 4~5조 원을 순매수하는데 원화는 오히려 약해졌습니다 (1,415.7 → 1,419.4원). 주식 자금이 그만큼 들어오면 보통 원화가 강해져야 정상인데 그렇지 않다는 건, ① 상당 부분이 환헤지를 동반한 매수이거나 ② 주식 밖(에너지 수입 대금·해외투자 등)에서 달러 수요가 더 크다는 뜻입니다. 브렌트 88달러가 이어지는 한 후자의 압력은 계속됩니다. 지수의 환호를 환율이 따라오지 않는 국면이라는 점, 기억해둘 만합니다.
2. 오늘의 핵심 — PPI, 표면은 비둘기 속은 매파
[사실] (BLS, 8/13 05:30 PDT 발표 · 7월 최종수요 기준, 계절조정)
[사실] — 내부 분해
- 최종수요 재화 -0.7%, 그중 에너지 -3.1%, 식품 -0.9%. 휘발유 -5.7% 한 품목이 재화 하락의 절반 이상.
- 중간재 원유(crude petroleum) -11.9%, 경유 -6.7%.
- 최종수요 서비스 +0.2% — 그런데 안에서는 포트폴리오 관리 +6.5%, 무역·운송·창고 제외 서비스 +0.6%. 트럭운송 -1.8%가 이를 상쇄.
[해석] 오늘 가장 중요한 한 가지입니다. 헤드라인 4.7%는 분명 진짜 둔화지만, 그 둔화의 연료가 이미 소진됐습니다. 7월 PPI를 끌어내린 건 7월 한 달간의 유가 급락(원유 -11.9%)인데, 8월 들어 브렌트는 다시 88달러입니다. 9월 10일에 나올 8월 PPI에는 이 되돌림이 반영됩니다. 반대로 유가와 무관한 근원 항목은 +0.1% → +0.4%로 가속했습니다 — 이건 다음 달에도 남아 있을 숫자입니다.
즉 오늘 숫자는 시장에 "9월 동결" 명분을 주지만, 그 명분의 유효기간은 한 달입니다. 진짜 시험대는 9월 FOMC(9/15~16) 직전에 나올 8월 물가 지표입니다. 어제 CPI 리포트에서 짚었던 것과 정확히 같은 구조 — 유가발 인플레이션의 계산서는 아직 도착하지 않았습니다.
3. 두 번째 변수 — 프리장이 미지근한 이유
[사실] (05:41 ET · 08:41 PDT 기준)
- S&P500 선물 +0.13%, 다우 선물 +0.25%, 나스닥100 선물 보합.
- 美 10년물 4.67% (8/12 종가 부근에서 큰 변동 없음). 어제 CPI 후 2년물은 4.17%대까지 내렸다가 상당 부분 되돌림.
- 8/12 미국 마감: S&P500 7,749 (+0.26%) — 2거래일 연속 하락 마감, 나스닥종합 26,588 (+0.54%), 다우 53,770 (-0.04%). VIX 15.28.
- CME FedWatch 9월 인상 확률 — CPI 후 42% (그 전 약 50%).
[해석] PPI가 컨센을 밑돌았는데도 선물이 튀지 않는 것 자체가 신호입니다. 시장이 헤드라인만 보지 않고 근원 +0.4%를 같이 읽었다는 뜻이거나, 이미 어제 CPI에서 좋은 소식을 다 반영해버렸다는 뜻입니다 (관측). 오늘 미국장에서 10년물 4.67%가 어느 쪽으로 움직이는지가 시장이 이 숫자를 어떻게 채점했는지 알려줄 겁니다 — 내려가면 헤드라인 우선, 버티거나 올라가면 근원 우선.
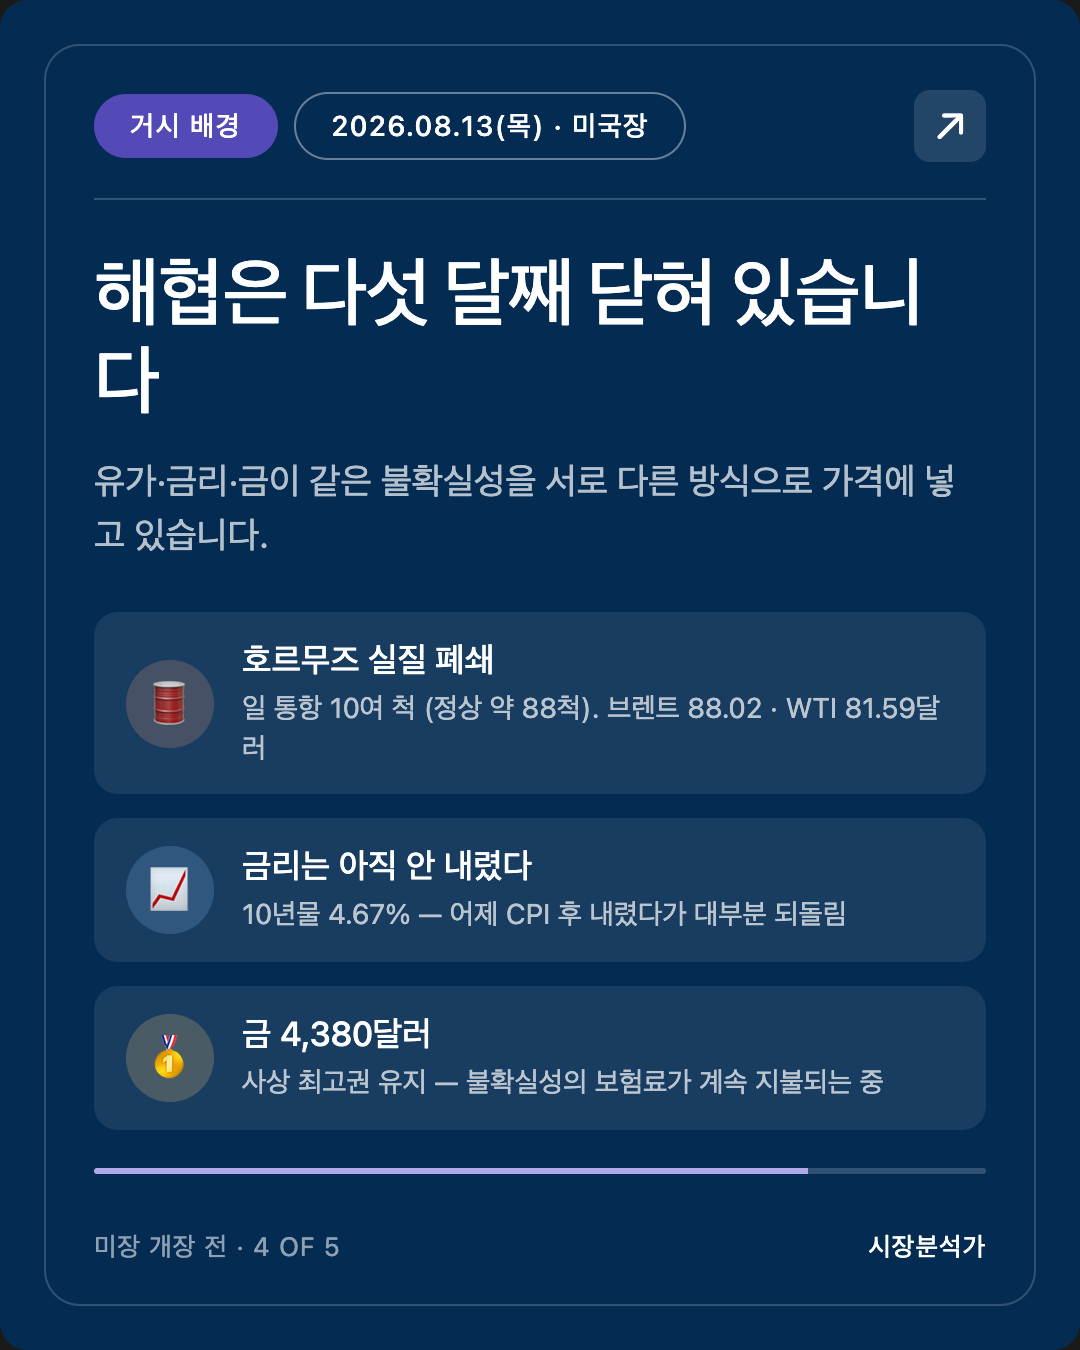
4. 거시 배경 — 닫힌 해협, 4,380달러의 금
[사실]
- 호르무즈 해협 실질 폐쇄 지속 (8/12 기준 로이즈리스트 인텔리전스 — 일 통항 10여 척, 정상은 약 88척). 오만만·홍해 선박 피격 보고.
- 브렌트 88.02달러, WTI 81.59달러 (8/13 프리장).
- 금 현물 4,380.78달러 — 사상 최고권 유지. 어제 4,473달러 선물가 대비 소폭 조정.
[관측] 7월 초 협정 파기 이후 다섯 달째 이어지는 구조입니다. 유가가 7월 한 달 내려가 준 덕에 7월 물가 지표가 좋게 나왔지만, 해협이 다시 열리지 않는 한 이 완화는 반복되기 어렵습니다. 금이 4,300~4,500달러대에 머무는 건 시장이 이 불확실성의 보험료를 계속 내고 있다는 뜻으로 읽힙니다.
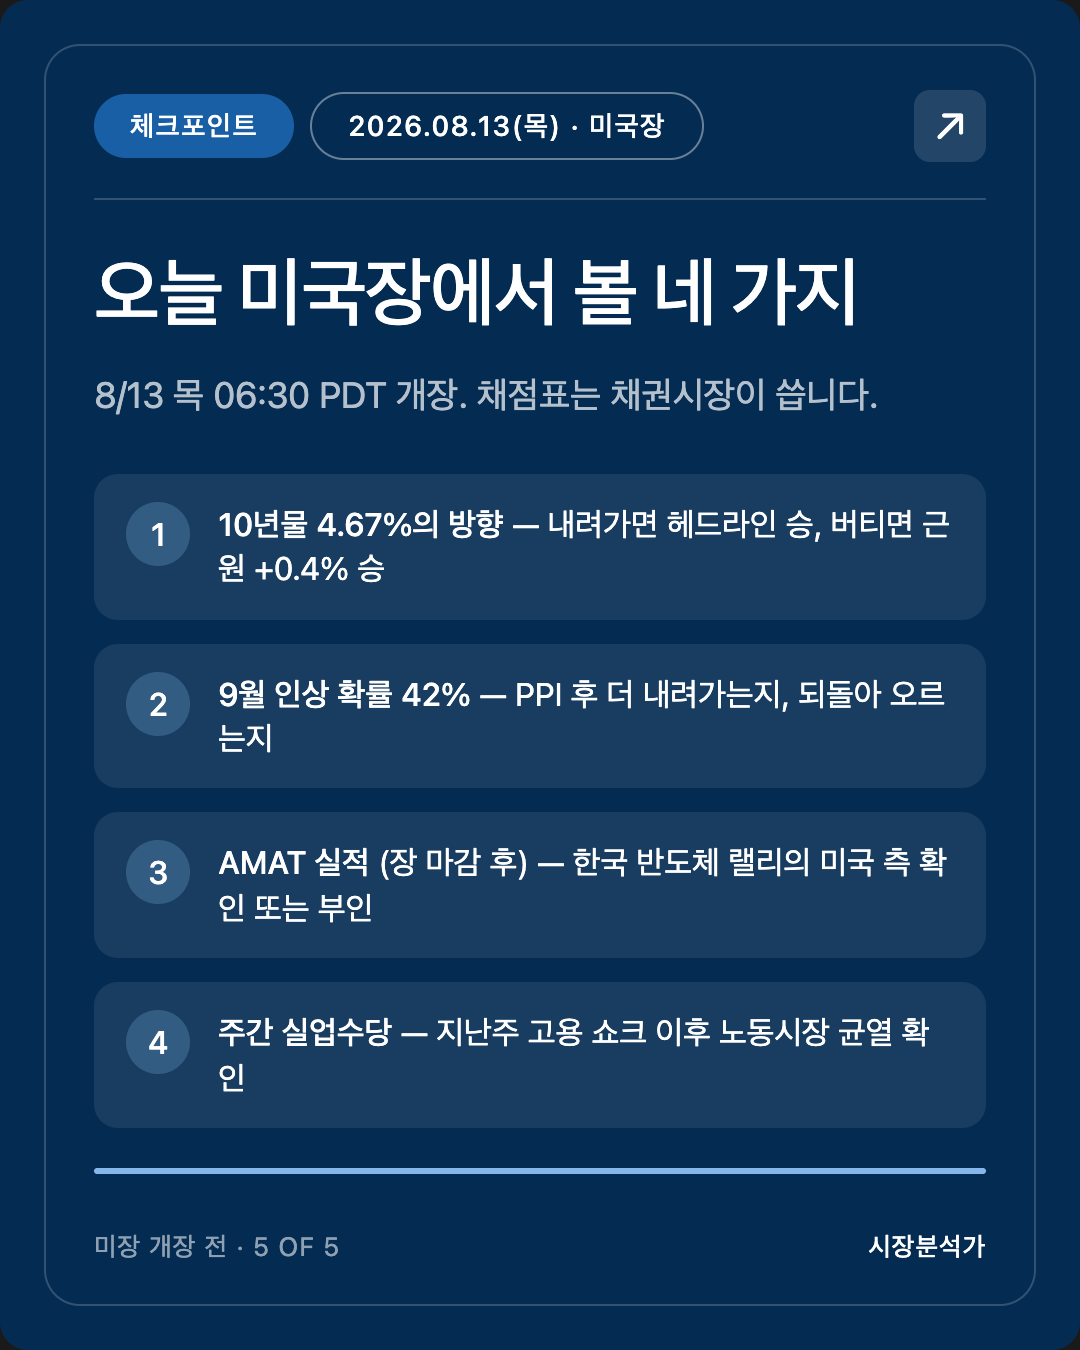
5. 오늘 미국장 (8/13 목, 06:30 PDT 개장) 프리뷰 — 체크포인트
- 10년물 4.67%의 방향 — 이 숫자가 오늘 PPI의 실제 채점표입니다. 하락하면 헤드라인 승, 상승하면 근원 +0.4% 승.
- CME FedWatch 9월 확률 42% — PPI 후 더 내려가는지, 근원 때문에 되돌아 오르는지.
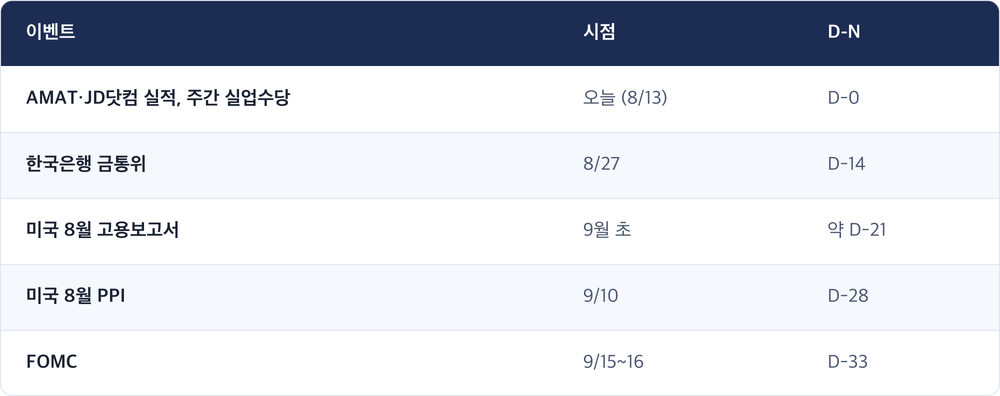
- 어플라이드 머티리얼즈(AMAT) 실적 — 장 마감 후. 반도체 장비 수요 가이던스가 한국 반도체 랠리의 미국 측 확인이 될지 부인이 될지. JD닷컴·인튜이티브 머신스도 오늘.
- 주간 신규 실업수당 청구 — 05:30 PDT 동시 발표. 지난주 고용 쇼크(-2.3만) 이후 노동시장 균열이 이어지는지 확인하는 창.
- 브렌트 88달러 — 오만만·홍해 피격 후속 헤드라인이 나오면 유가·금리 동반 반응 가능.
이벤트 캘린더
공부 노트 — "근원의 근원", 왜 무역서비스까지 빼나
- 개념: PPI에는 근원 지표가 두 겹입니다. 흔히 아는 근원은 식품·에너지 제외, 오늘 +0.4%가 나온 건 거기서 무역서비스(trade services)까지 뺀 지표입니다. 영어권에서는 "core-core"라고도 부릅니다.
- 왜 빼나: PPI에서 무역서비스는 물건값이 아니라 도소매 마진입니다. 마진은 원가가 급락할 때 오히려 벌어지고, 원가가 급등할 때 눌립니다 — 즉 물가 방향과 반대로 튀는 성질이 있습니다. 그래서 물가의 기저 추세를 보려면 이걸 빼는 게 낫다는 겁니다.
- 비유: 식당 원가가 떨어졌는데 메뉴판 가격은 그대로면 마진이 커집니다. 이 마진 증가를 "물가 상승"으로 세면 실제 물가 흐름을 오독하게 됩니다.
- 오늘의 사례: 7월 무역서비스는 -0.1%였습니다. 이걸 포함한 헤드라인은 0.0%, 빼면 +0.4%. 어느 쪽을 보느냐에 따라 "물가 잡혔다"와 "기저는 살아있다"가 갈립니다. 연준은 후자를 봅니다.
정정 사항
- 없음.
Sources
- BLS — 7월 PPI 원문 (USDL 26-1380)
- TipRanks — 8/13 프리장·10Y·금·유가·아시아 마감
- CNBC — 7월 CPI 3.4%·9월 인상 확률 42%
- Motley Fool — 8/12 미국 마감 (S&P 7,749 등)
- 디지털데일리 — 코스피 3.56% 급등 6,813 마감
- 파이낸셜뉴스 — 외국인 2조4천억 순매수·6800선 회복
- 한국경제 — 반도체주 강세·6800선 회복
- 파이낸셜뉴스 — 삼전닉스 3일 연속 상승·글로벌 반도체 동반강세
- Lloyd's List Intelligence — 호르무즈 브리프 8/12
- Modern Diplomacy — 미·이란 협상 교착과 유가
- XTB — 8/13 경제 캘린더 (PPI·실업수당·연준 발언)
시장분석가 드림. 개별 종목 매수·매도 판단은 체리와 상의하세요.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.