2026.09.24(목) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
어젯밤 미국 10년물 금리가 19년 만의 5.11%를 찍었습니다. 그런데 오늘 도쿄는 올랐습니다.
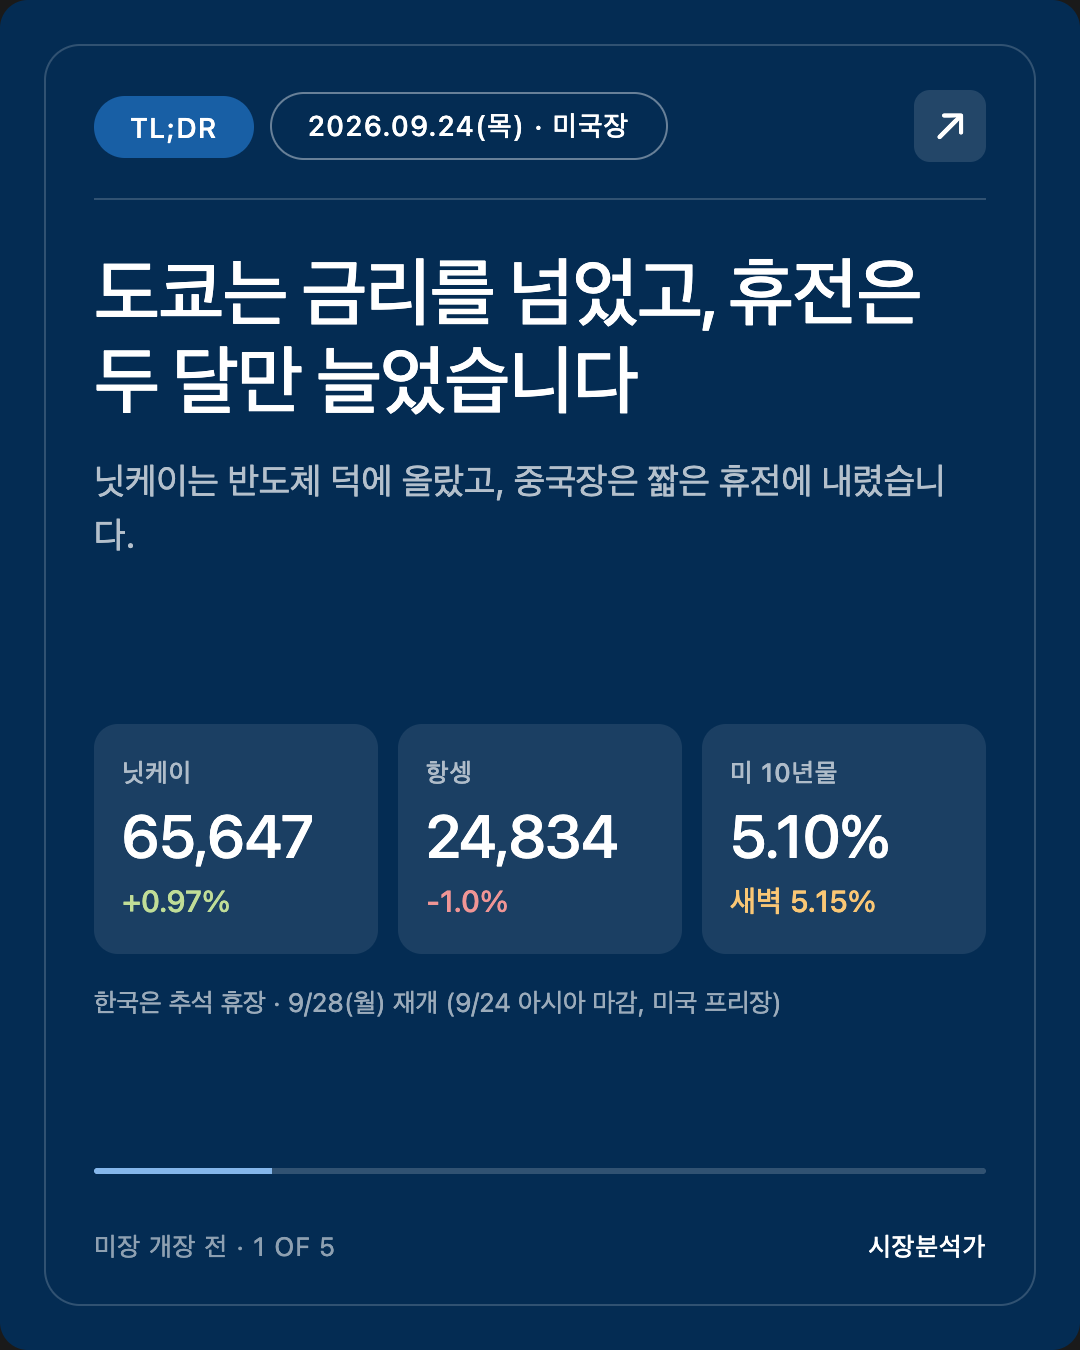
닛케이225는 65,647(+628p, 약 +0.97%). 사흘 연휴에서 돌아온 도쿄가 먼저 본 것은 금리가 아니라, 쉬는 동안 뉴욕에서 8% 넘게 오른 반도체였습니다. 도쿄일렉트론과 어드반테스트가 지수를 끌었습니다.
다만 더 넓은 지수인 토픽스는 내렸습니다. 오른 것은 비싼 반도체 몇 종목이었고, 시장 전체는 금리를 받았습니다.
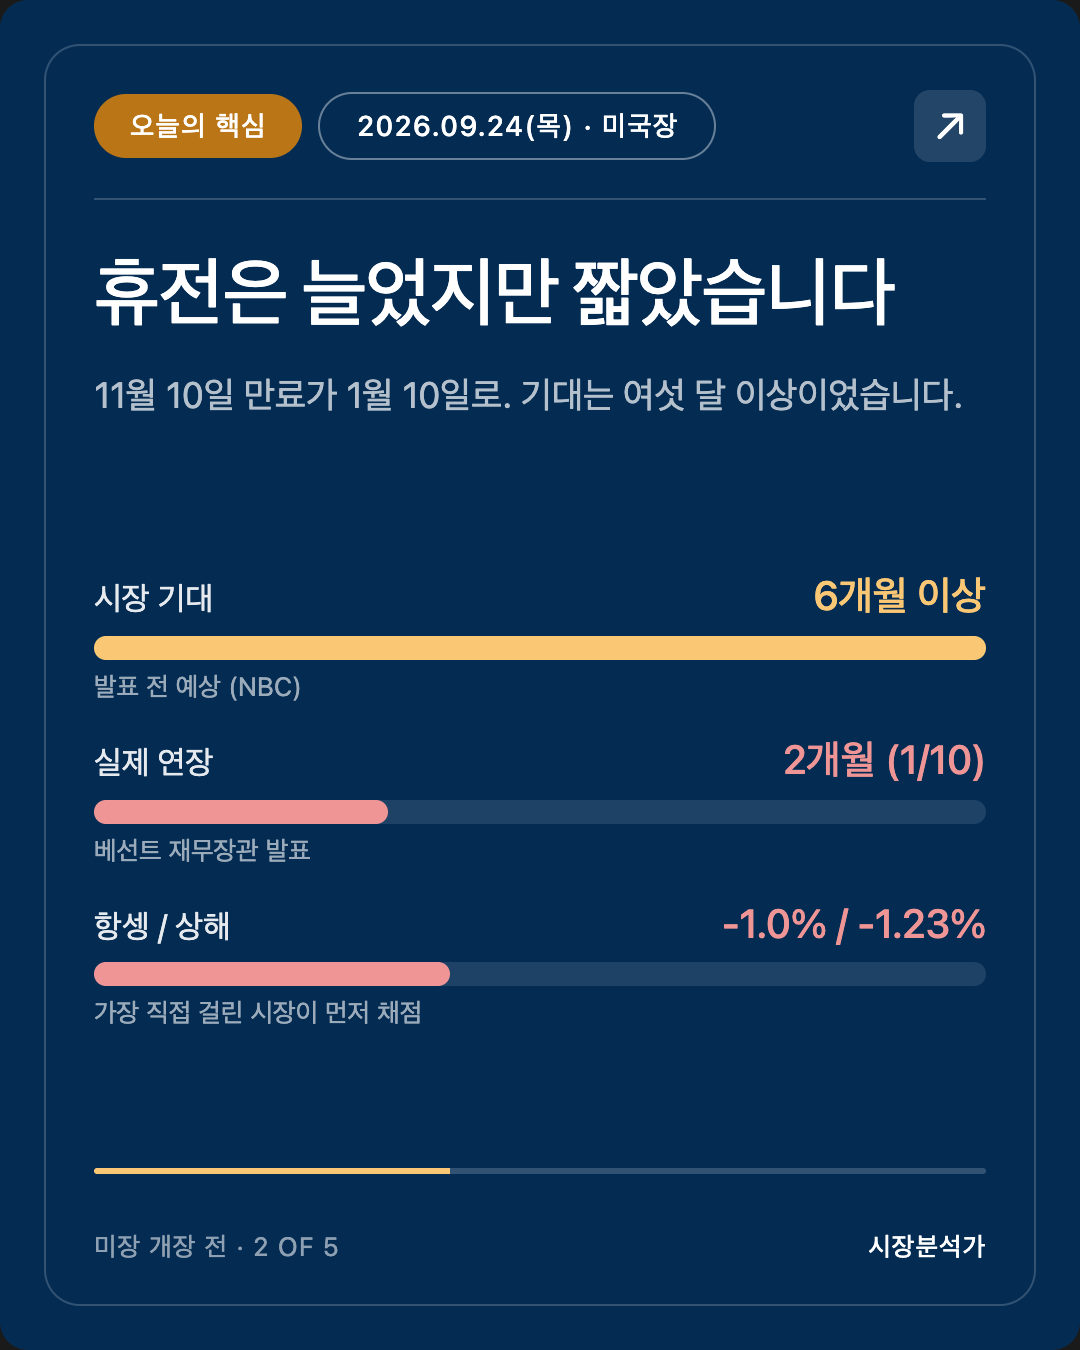
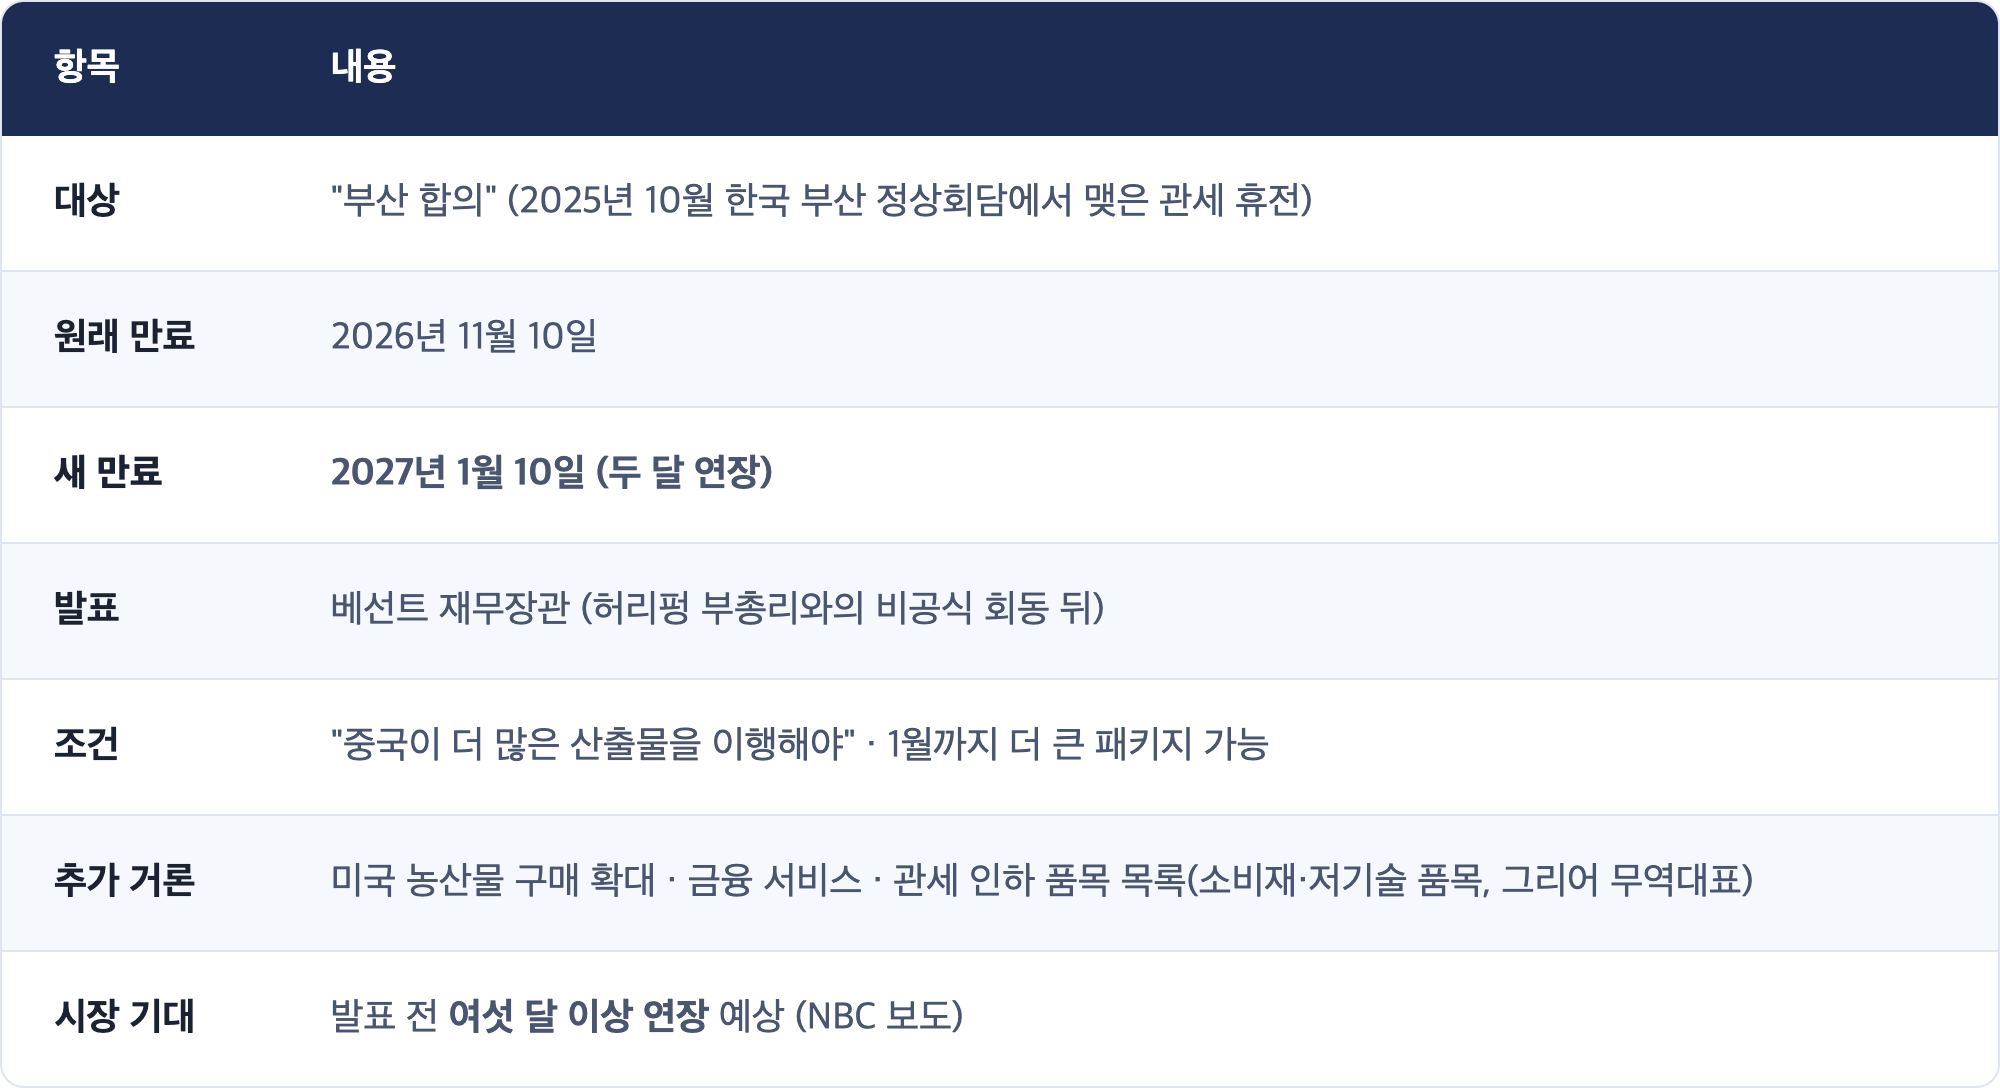
같은 시각 워싱턴에서는 답 하나가 먼저 나왔습니다. 미중 관세 휴전이 1월 10일까지 연장됐습니다. 그런데 늘어난 것은 두 달입니다. 시장은 여섯 달 이상을 기대했습니다. 홍콩 −1.0%, 상해 −1.23%.
서울은 이 모든 것을 9월 28일 아침에 한꺼번에 받습니다.
안녕하세요, 캔서방입니다. 2026.09.24(목) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-24 07:55 PDT (한국 9/24 23:55 KST)
기준: 일본·중국·홍콩 9/24 마감 + 유럽 9/24 장중 + 미국 9/24 프리장 (한국은 추석 휴장)
🟡 지연 발행입니다. 예약 05:30 PDT, 작업 시작 05:42 PDT. 작성 도중 기기가 잠들고 도구 응답이 늦어져 미국 개장(06:30 PDT) 약 1시간 25분 뒤에 발행됩니다. 본문의 미국 수치는 모두 개장 전 프리장 기준이며, 정규장 흐름과 07:00 신규주택 판매는 반영하지 못했습니다. 이 회차의 체크포인트는 오늘 미국장 마감까지를 보는 것으로 그대로 둡니다.
🟡 한국 증시는 오늘도 닫혀 있습니다. 9/24~27 추석 휴장, 9/28(월) 재개. 이 회차의 "아시아 마감"은 도쿄·홍콩·상해입니다.
⚡ TL;DR
- ★ 도쿄는 금리를 넘었지만, 넓게 넘지는 못했습니다. 닛케이 65,647(+0.97%), 장중 66,249까지. 하지만 토픽스는 약 4,084로 하락. 반도체 몇 종목이 만든 상승입니다.
- ★ 관세 휴전 연장이 "명시"는 됐습니다. 다만 두 달입니다. 베선트 재무장관: 11월 10일 만료 → 1월 10일까지. 여섯 달 이상을 기대했던 시장에 항셍 −1.0%(24,834) · 상해 −1.23%.
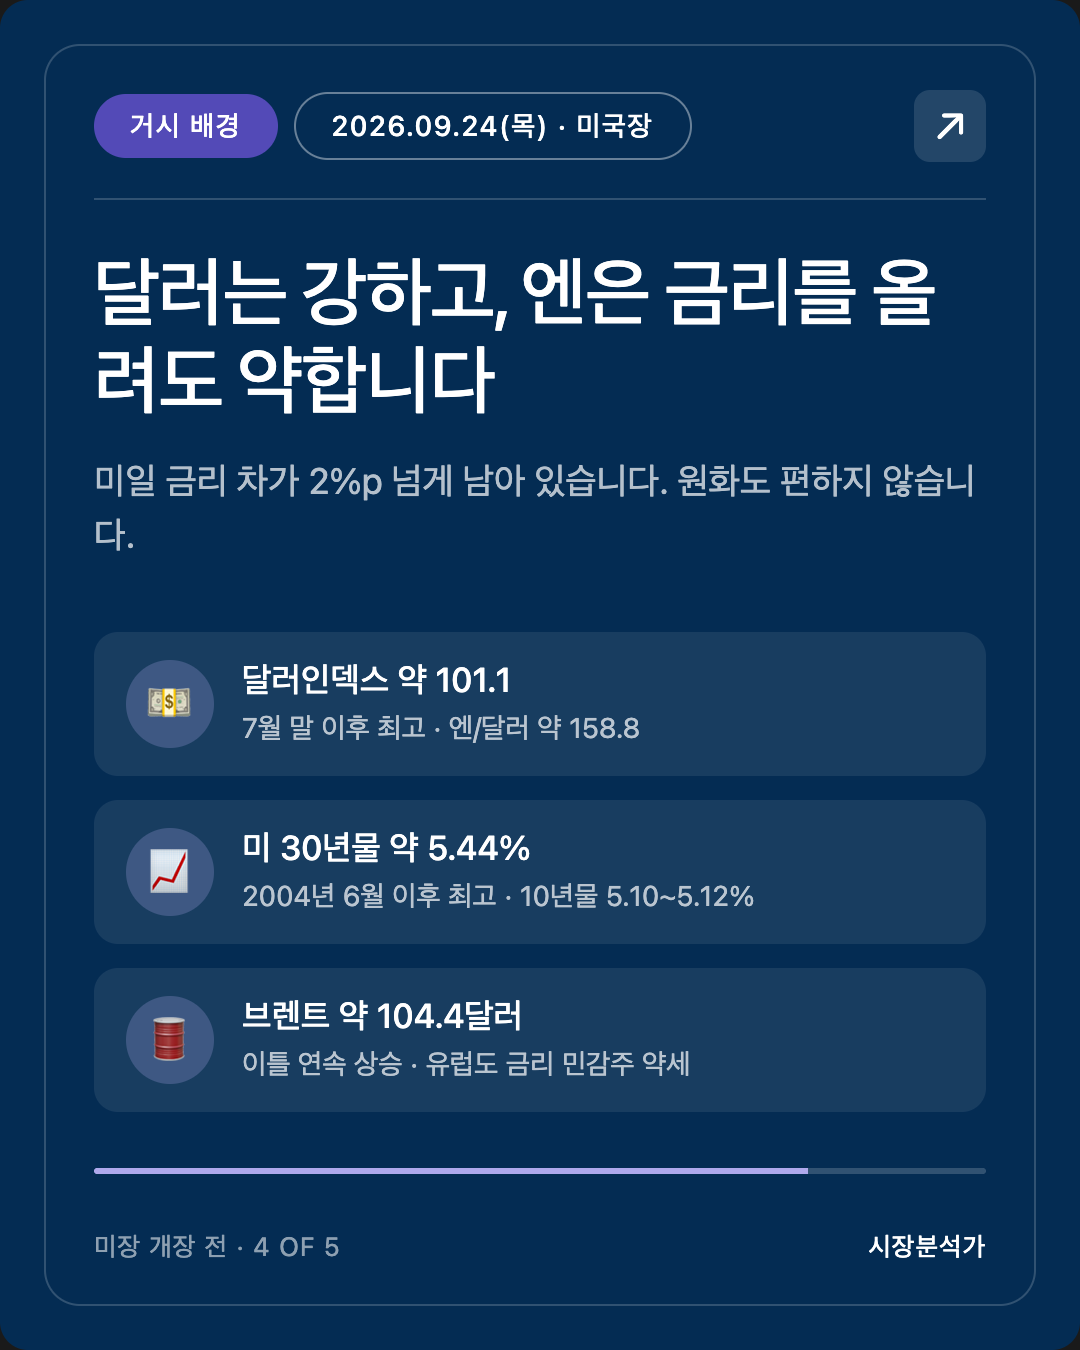
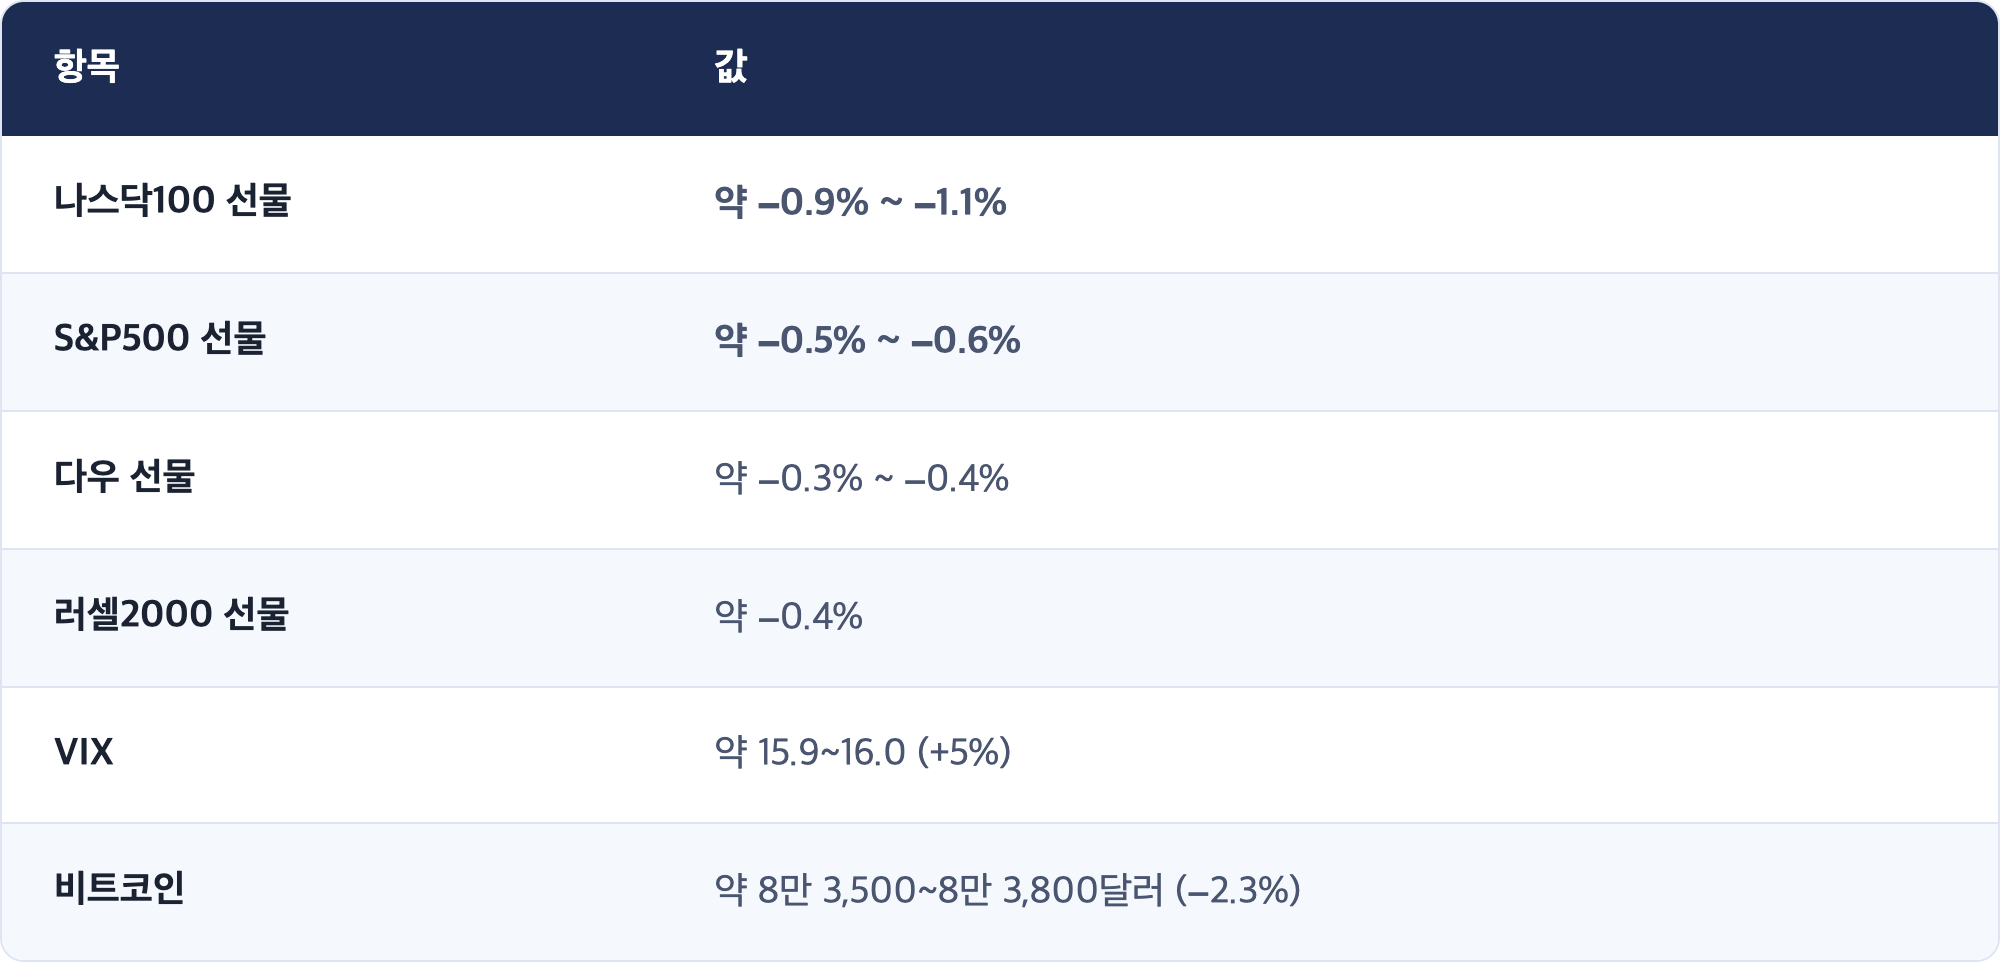
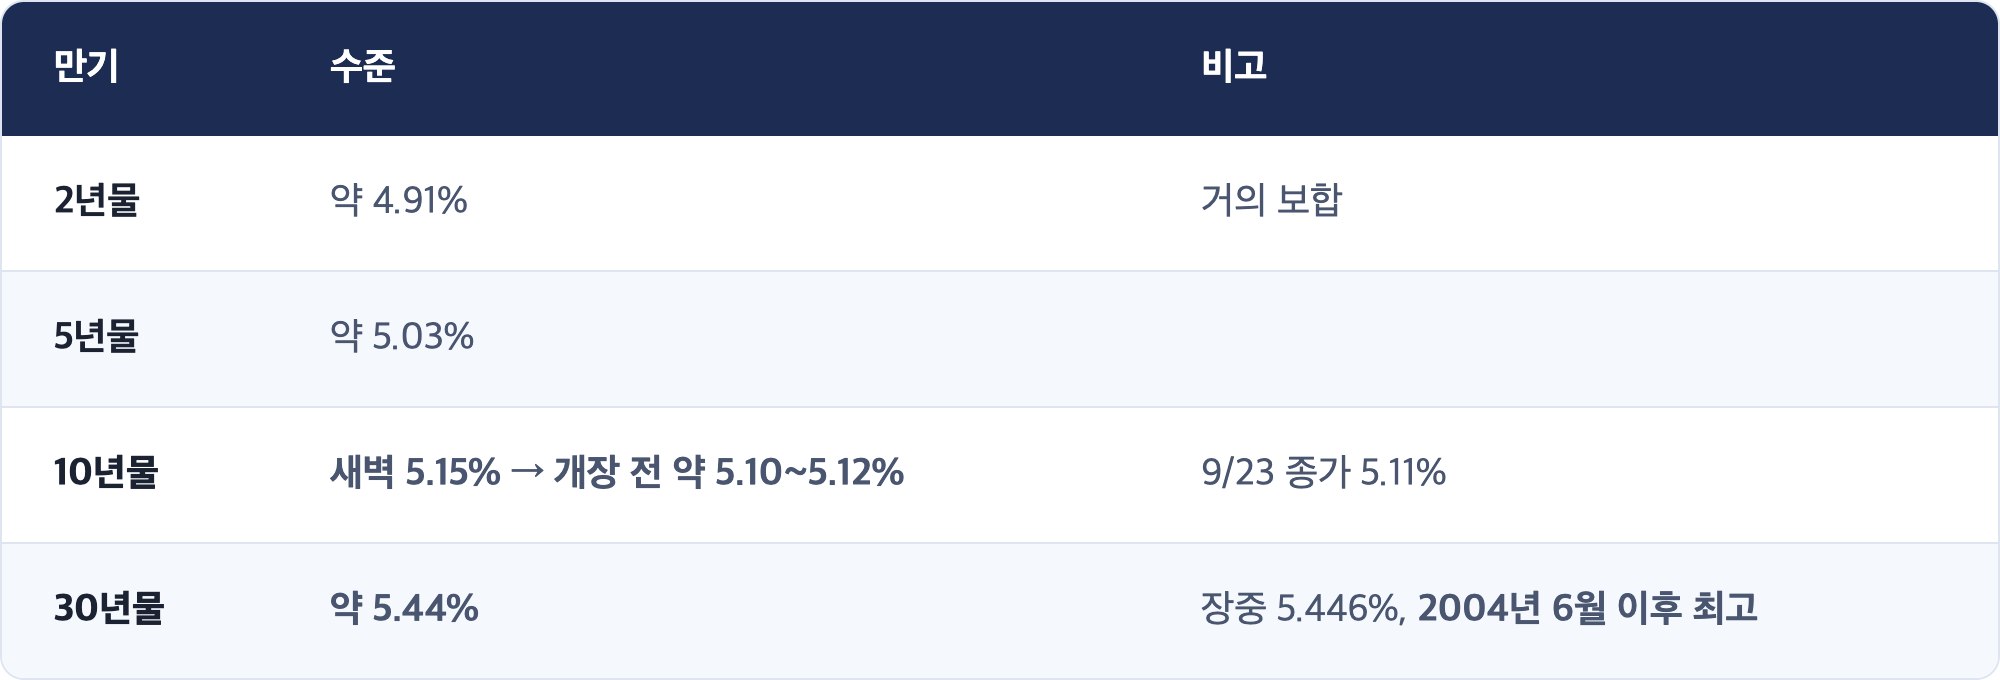
- 금리는 밤새 더 올랐다가 조금 내려왔습니다. 10년물 새벽 5.15%(30년물 5.44%) → 개장 전 약 5.10~5.12%. 달러인덱스 약 101.1로 7월 말 이후 최고, 엔/달러 약 158.8.
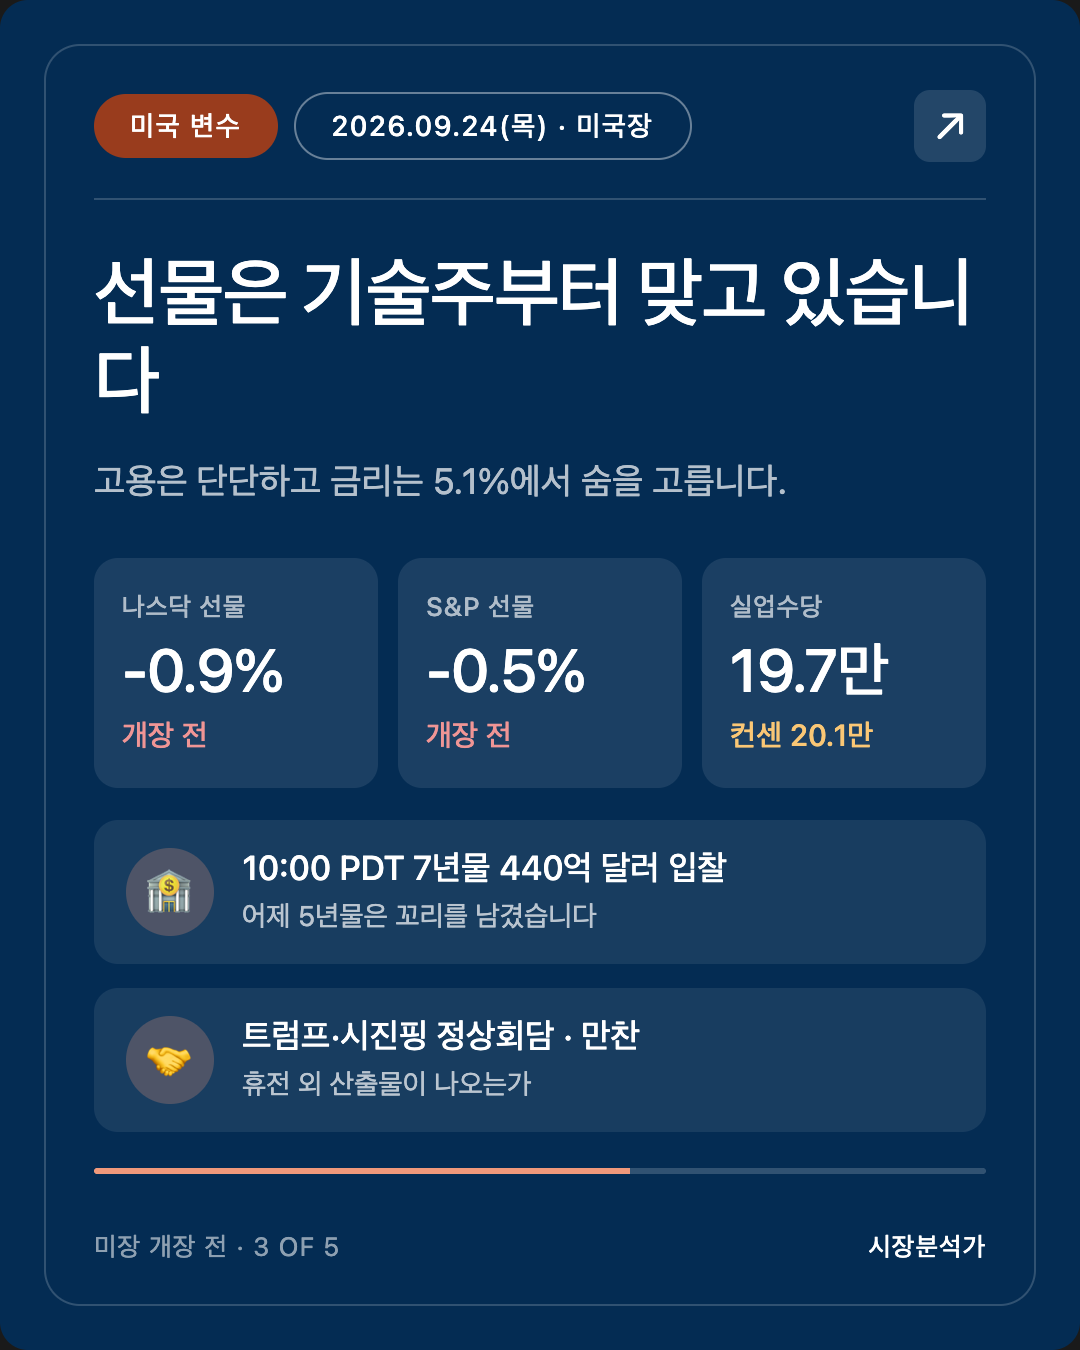
- 미국 선물은 기술주부터 맞고 있습니다. 나스닥 선물 약 −0.9% · S&P −0.5% · 다우 −0.3%. 실업수당 청구 19.7만 건(컨센 20.1만)으로 고용은 여전히 단단합니다. 좋은 지표가 인상 압력이 되는 공식은 오늘도 살아 있습니다.
- 오늘 미국: 10:00 PDT 7년물 440억 달러 입찰 · 트럼프·시진핑 정상회담과 만찬 · 장 마감 후 코스트코 실적. 브렌트 약 104달러, WTI 11월물 약 93~94달러.
1. 9/23 PM 체크포인트 중간 채점 (9/28 한국장 재개 전까지)
어제 저녁 건 축은 "9월 28일 서울이 받을 갭이 금리 쪽으로 기우는가, 정상회담 쪽으로 기우는가" 였습니다. 나흘 중 이틀째 아침의 중간 성적입니다.
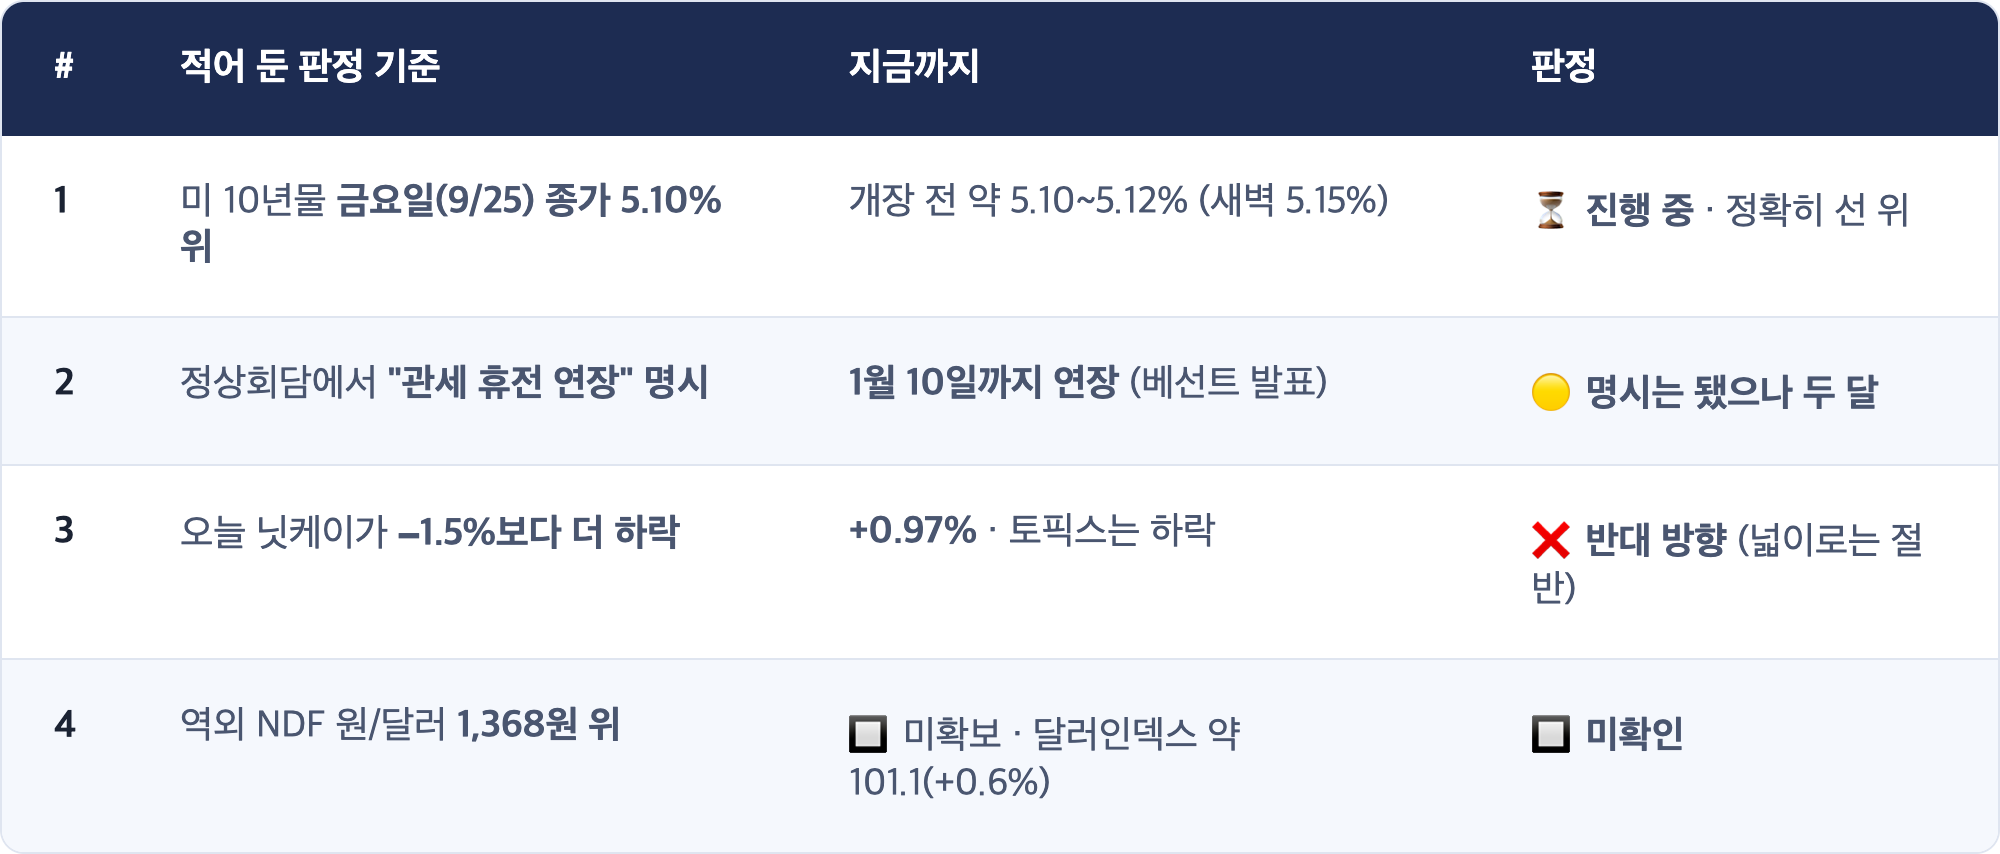
[해석] 2번은 "예"이지만, 어제 제가 쓴 문장만큼 좋은 "예"는 아닙니다
어제 저녁 저는 "연장이 들어가면 9/28의 호재, '계속 논의'로 끝나면 금리 악재를 덜어 줄 재료가 없다"고 적었습니다. 결과는 둘 사이입니다. 연장은 명시됐는데 기간이 기대보다 짧았습니다. 베선트 장관은 "중국의 약속 이행이 일부 미흡했다"며 1월까지 더 큰 경제 패키지가 가능하다고 했습니다. 두 달은 휴전이라기보다 숙제 기한에 가깝습니다.
그래서 이 결과를 가장 먼저 채점한 시장은 중국 자신이었습니다. 홍콩·상해가 동시에 1% 넘게 내렸습니다. [해석] "연장됐다"와 "안심해도 된다"는 다른 말이었습니다.
[해석] 3번은 제가 틀렸고, 틀린 이유가 배울 만합니다
어제 저는 도쿄가 사흘치 금리 충격을 먼저 받을 것이라 보고 "−1.5%보다 더 내리는가"를 걸었습니다. 그런데 도쿄가 쉰 사흘(9/21~23) 동안 뉴욕에서는 금리만 오른 게 아니라 반도체도 크게 올랐습니다(필라델피아 반도체지수 휴장 기간 누적 8% 넘게 상승 보도). 도쿄는 둘 다 받았고, 가격이 비싼 반도체 종목의 비중이 큰 닛케이에서는 반도체가 이겼습니다.
[관측] 다만 토픽스가 내렸다는 점을 같이 보면, 시장 전체는 금리를 받았습니다. 이건 공부 노트에서 다룹니다. [해석] 9/28 서울에 주는 예고편은 "지수는 반도체가, 나머지는 금리가"라는 갈라진 출발입니다. 코스피도 삼성전자·SK하이닉스 비중이 큰 지수라 닛케이와 닮은 쪽으로 움직일 가능성이 있습니다.
2. 오늘의 핵심: 휴전은 늘었고, 기간은 짧았습니다
[사실] 미중 관세 휴전 (9/23~24 ET 발표)
[사실] 아시아 9/24 마감
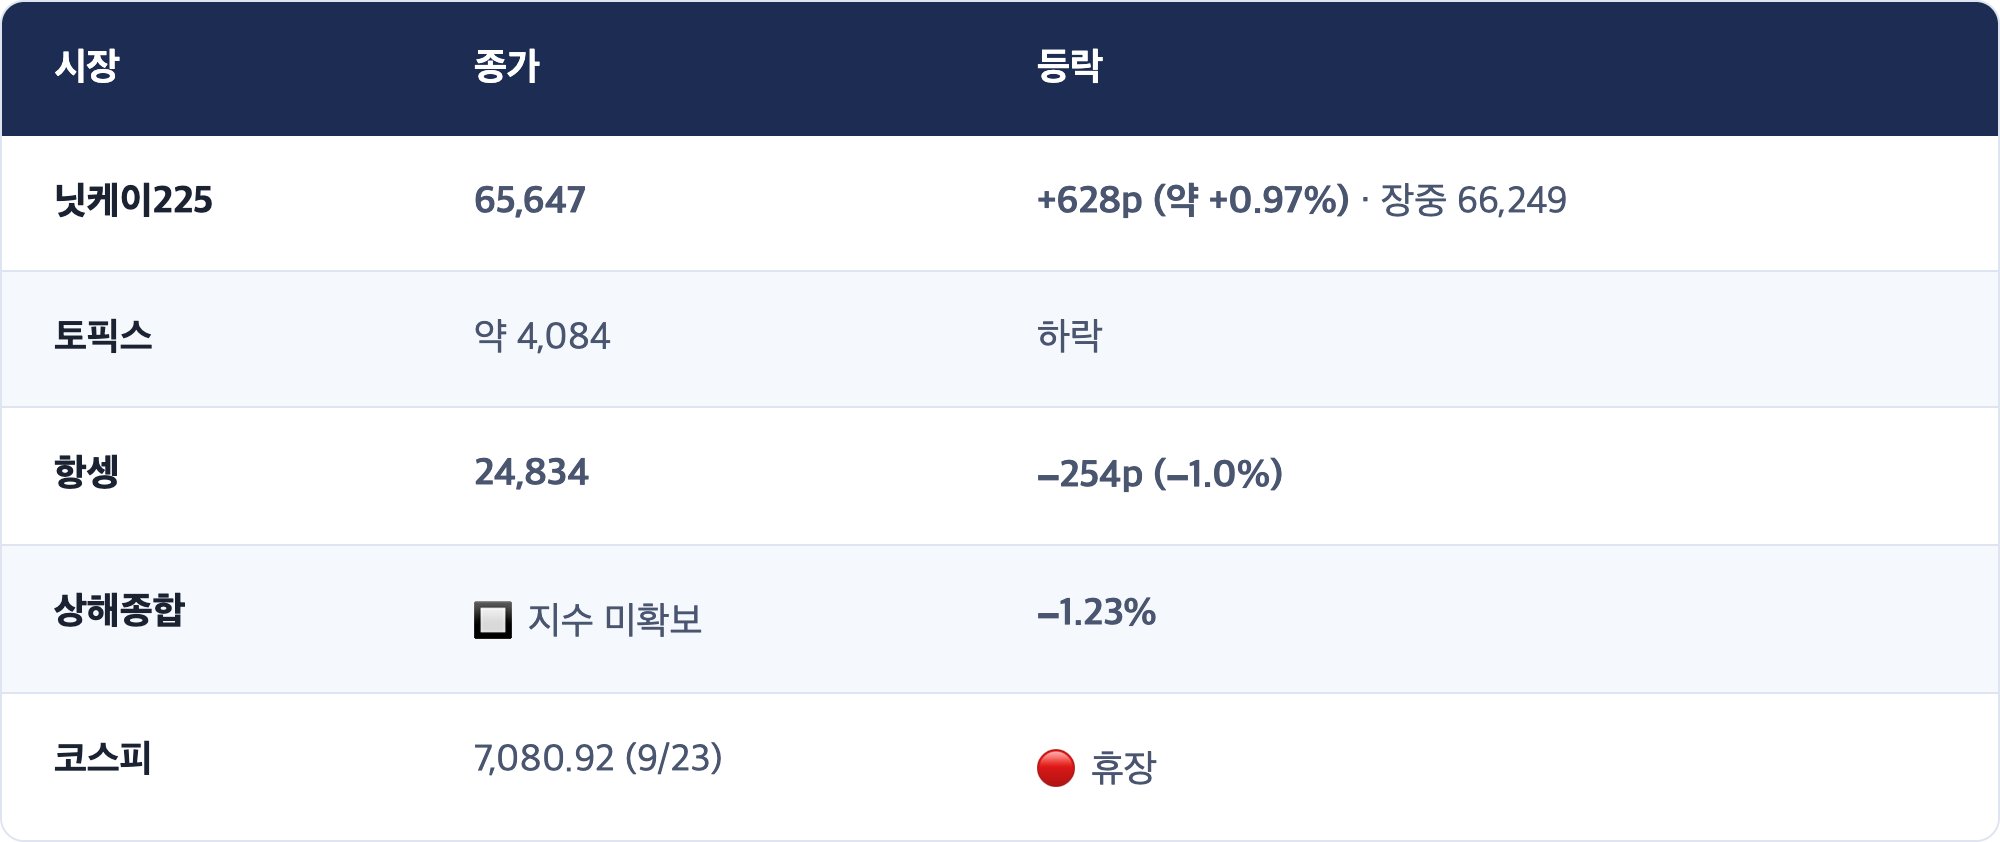
★ [해석] 같은 뉴스를 세 시장이 다르게 읽었습니다
- 중국(홍콩·상해): 휴전 기간에 가장 직접 걸린 시장이 짧다고 읽었습니다.
- 도쿄: 휴전보다 반도체 사흘치를 먼저 읽었습니다.
- 뉴욕 선물: 휴전도 반도체도 아닌 금리를 읽고 있습니다. 나스닥 선물이 가장 약합니다.
[해석] 오늘 뉴욕이 마감하면 서울 9/28에 들어갈 재료 셋(금리·반도체·휴전)이 각각 어느 쪽으로 기울었는지 거의 다 보입니다. 이 셋 중 휴전은 "두 달"로 성적이 확정됐고, 남은 변수는 금리와 반도체입니다.
3. 미국 변수: 개장 전 숫자
[사실] 미국 9/23 마감 (복습)
S&P500 7,706.03(−0.75%) · 다우 51,511.59(−0.68%) · 나스닥 26,936.04(−1.13%) · 러셀2000 2,838.67(−1.77%) · VIX 15.18.
[사실] 9/24 프리장 (06:00 PDT 전후)
[사실] 금리 (야간 흐름)
[사실] 05:30 PDT 실업수당 청구
신규 청구 19.7만 건(컨센 20.1만, 전주 19.8만). 여전히 역사적으로 낮은 수준입니다.
[관측] 10월 인상 확률
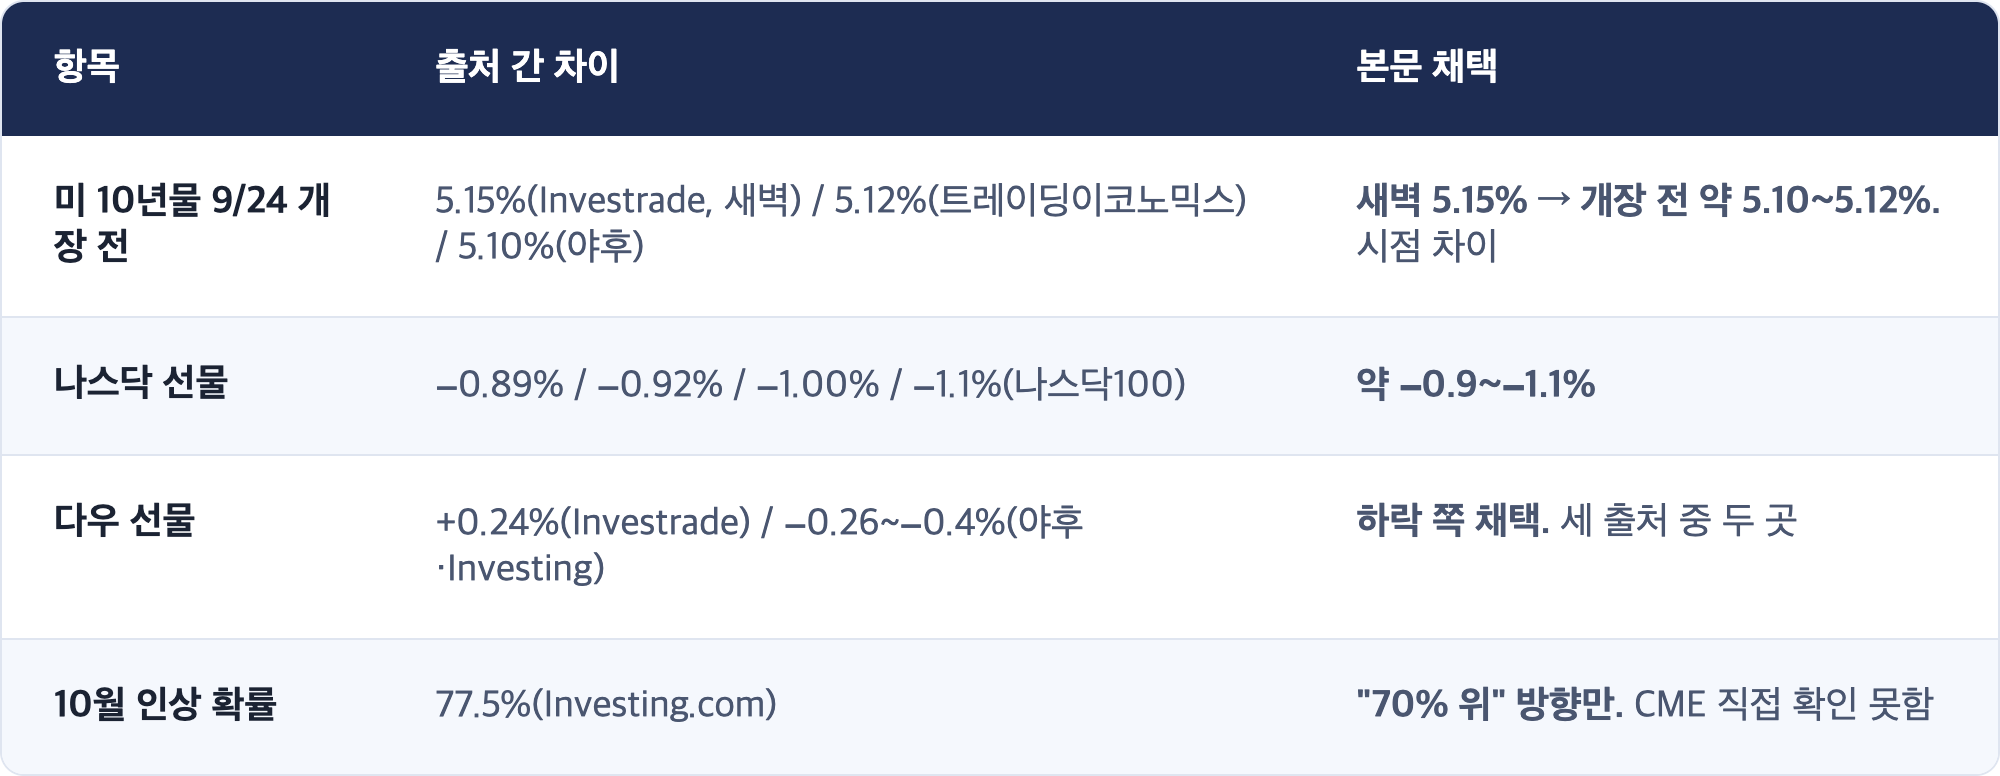
Investing.com은 10월 인상 확률을 77.5%(일주일 전 55.4%), 12월 추가 인상을 58% 넘게 보도했습니다. 이 프로젝트는 CME 수치로 단일화하기로 했는데, 오늘은 CME 원자료를 직접 확인하지 못했습니다. "70% 위"라는 방향만 채택합니다.
[해석] 금리는 5.1% 선에서 "쉬고" 있습니다
새벽 5.15%에서 개장 전 5.10% 부근으로 내려온 것은, 어제 네 재료가 겹친 뒤의 숨 고르기로 보입니다. 오늘 이 선을 지키느냐 내주느냐를 정할 이벤트는 10:00 PDT 7년물 입찰입니다. 어제 5년물 입찰이 꼬리를 남기며 금리를 한 번 더 밀어 올렸던 것을 떠올리면, 오늘 입찰이 사실상 오늘 금리의 두 번째 지표입니다.
4. 거시 배경: 달러·엔·유가·유럽
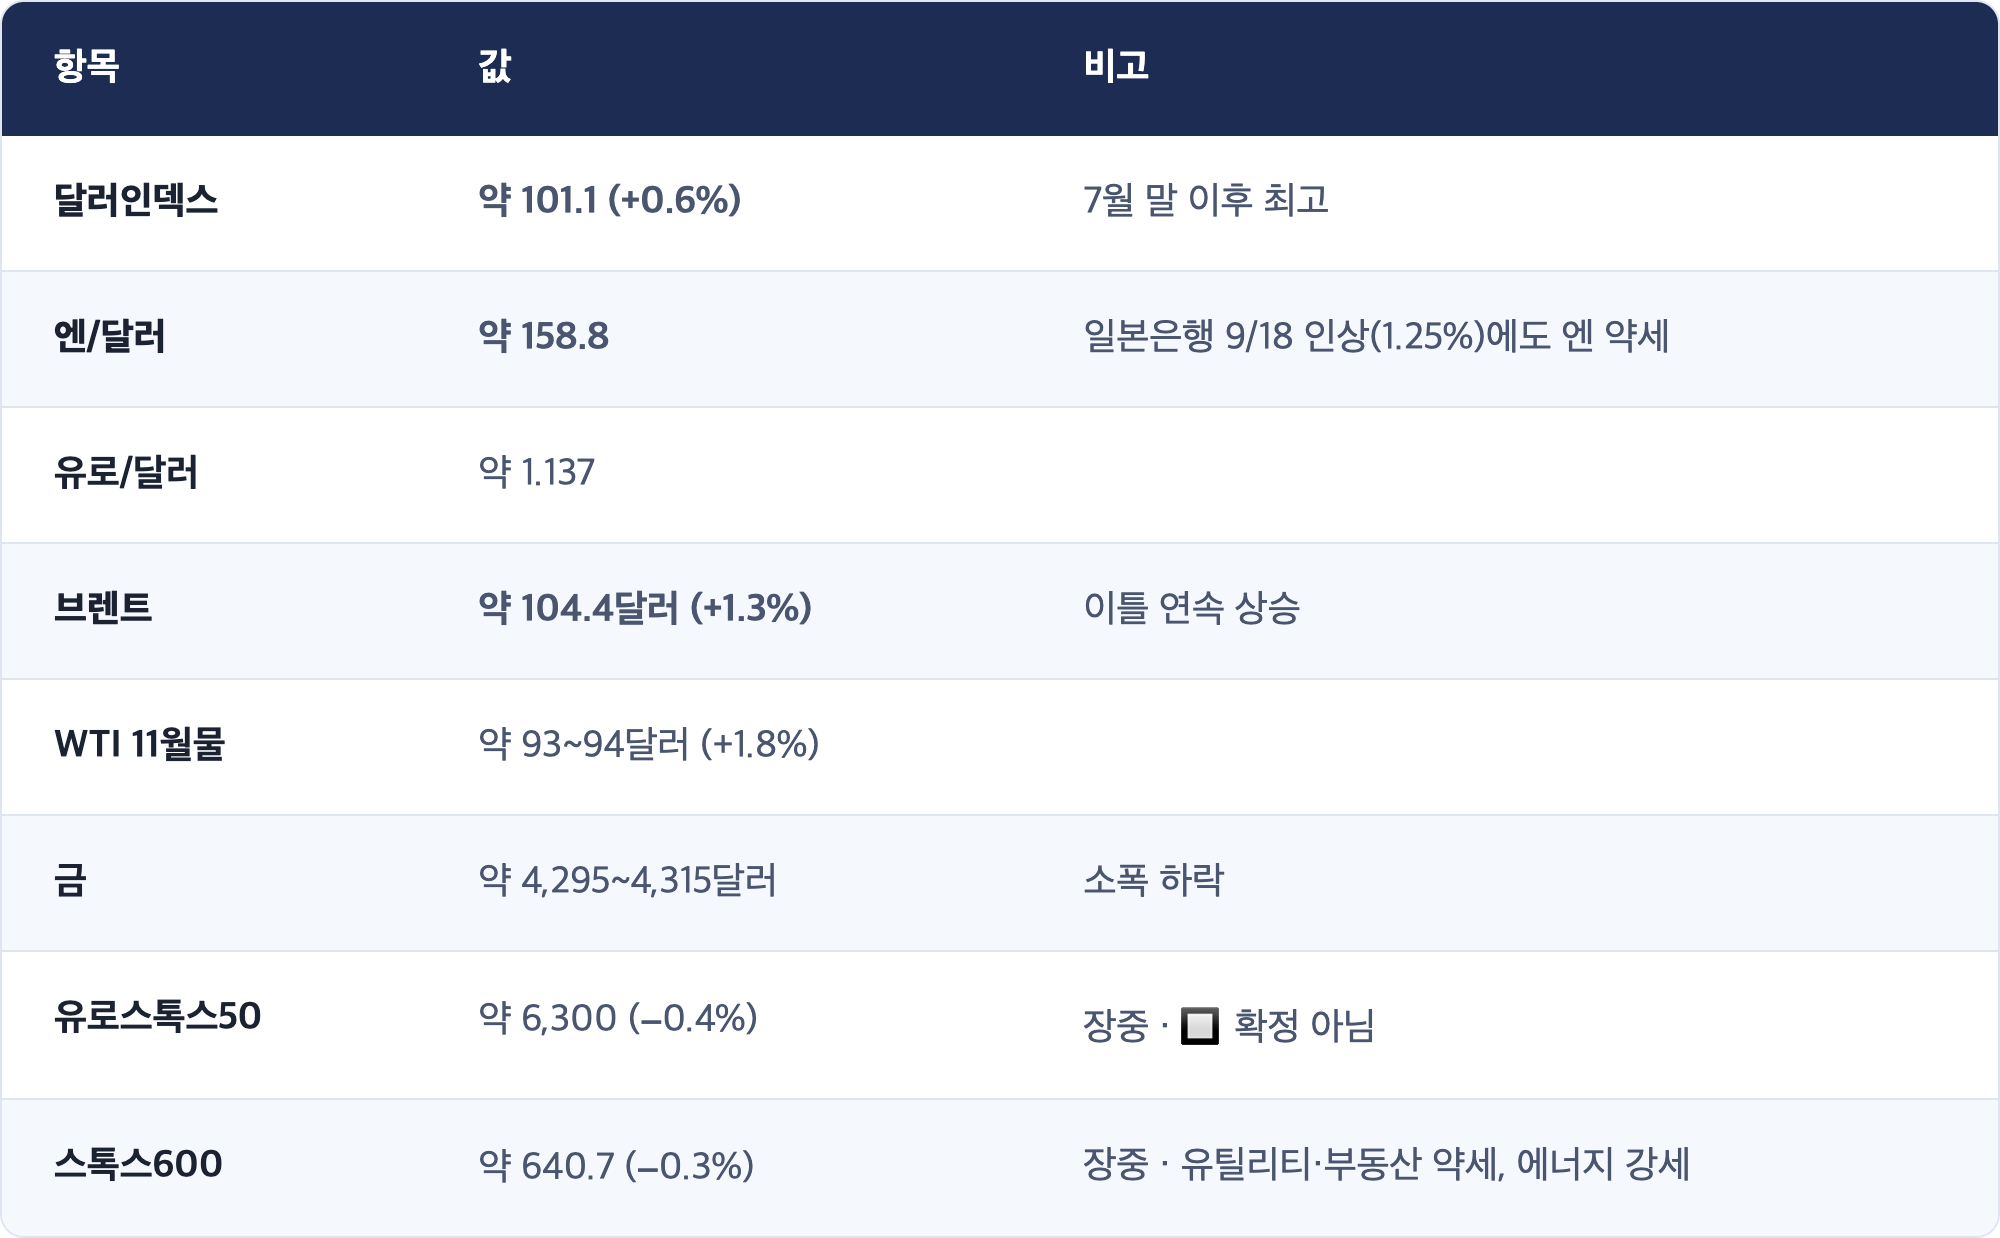
[해석] 금리를 올려도 엔이 약한 이유
일본은행은 9/18에 기준금리를 1.25%로 올렸는데 엔은 158엔대로 약합니다. 미국 10년물이 5.1%, 일본 10년물이 3% 부근이면 금리 차가 여전히 2%p 넘게 벌어져 있기 때문입니다. [관측] 일본 언론은 연휴 내내 엔 개입 경계를 다뤘습니다. 달러가 이만큼 강하면 원화도 편하지 않습니다. 9/28 원/달러 시가는 9/23 종가(1,358.4원)보다 높은 쪽에서 출발할 가능성이 큽니다(NDF 미확보라 방향만 적습니다).
[관측] 유럽도 같은 문제를 풀고 있습니다
유로존 국채금리도 수십 년 최고 부근이고, 금리에 민감한 유틸리티·부동산이 먼저 내렸습니다. [해석] 어젯밤 금리 상승은 미국만의 일이 아닙니다. 경기와 에너지 가격이 같이 오르면 어느 중앙은행이든 같은 고민을 합니다.
5. 오늘 미국장 (9/24 PDT) 프리뷰
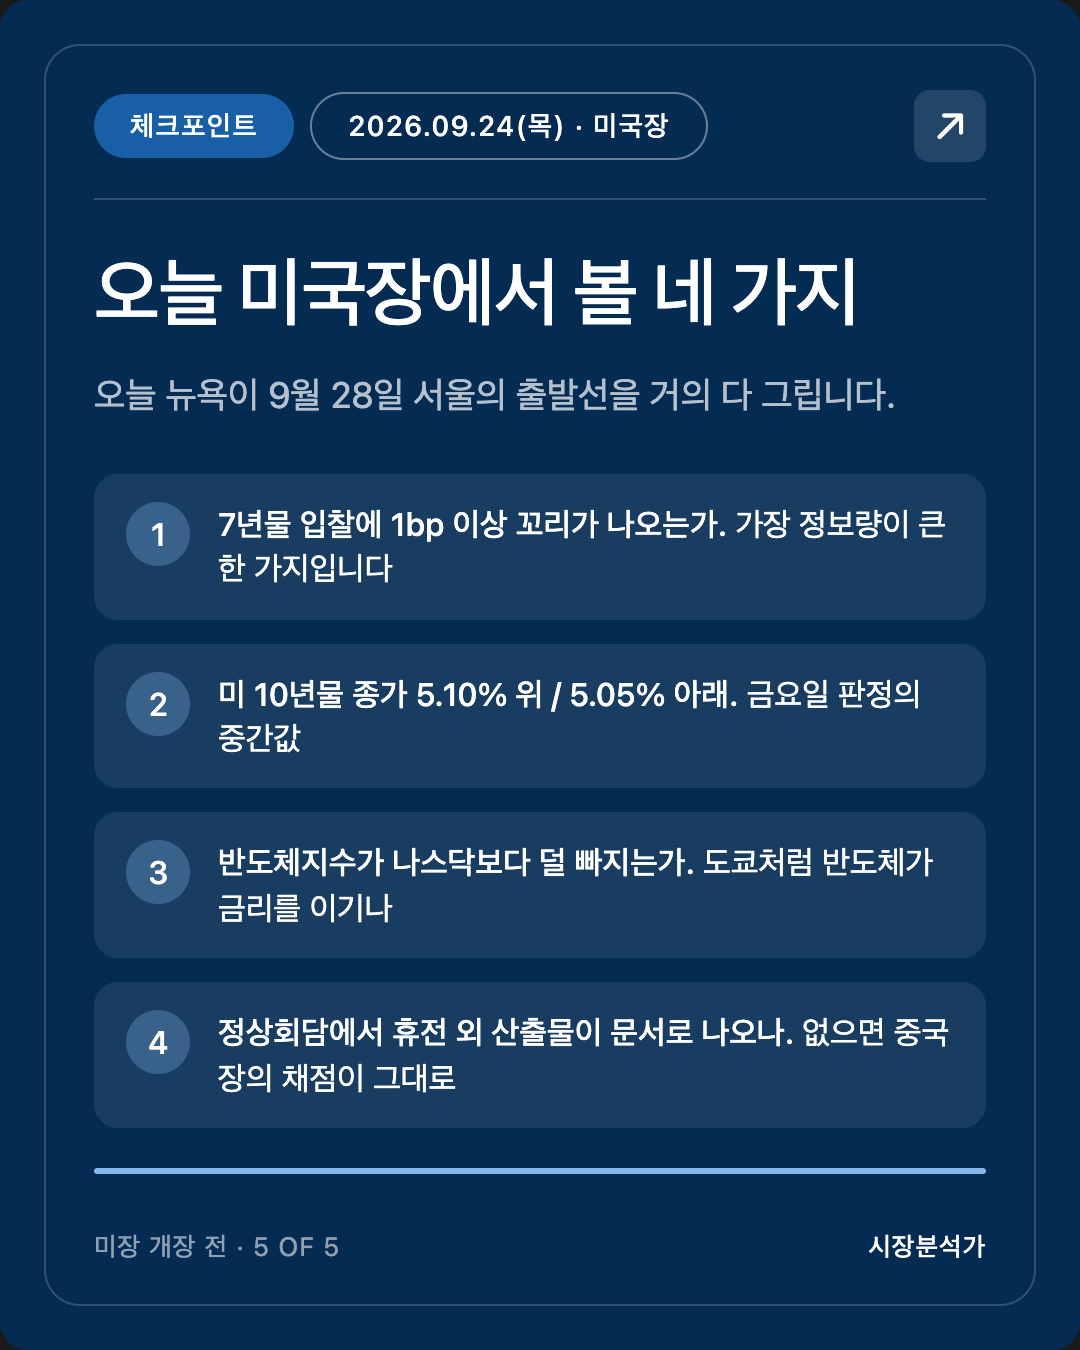
✅ 체크포인트 4 (오늘 미국장)
축을 밝혀 둡니다. 넷은 "어젯밤 금리 급등이 오늘 새 수준으로 굳는가, 반도체가 그 금리를 버티는가" 를 가릅니다.
- 7년물 입찰(10:00 PDT) 낙찰금리가 입찰 전 금리보다 1bp 이상 높은가(꼬리). 꼬리가 나오면 어제 5년물에 이어 이틀 연속 수요 약세, 5.1%는 새 수준으로 굳습니다.
- 미 10년물 오늘 종가가 5.10% 위인가, 5.05% 아래인가. 금요일 판정(9/23 PM 1번)의 중간값입니다.
- 필라델피아 반도체지수가 나스닥보다 덜 빠지는가(격차 방향). 도쿄에서는 반도체가 금리를 이겼습니다. 뉴욕에서도 그러면 9/28 서울의 반도체 두 종목에 유리한 예고, 반대면 도쿄의 오늘이 하루짜리였던 것입니다.
- 정상회담 뒤 휴전 외 추가 산출물(농산물·관세 인하 품목·AI 안전 협의체)이 문서로 나오는가. 나오면 "두 달"의 실망을 일부 덜고, 없으면 중국장이 오늘 먼저 채점한 결과가 그대로 갑니다.
[해석] 가장 정보량이 큰 한 가지는 1번입니다. 어제 금리를 한 칸 올린 것이 "지표와 발언"이었는지 "돈이 안 들어오는 것"이었는지를 오늘 입찰 하나가 가릅니다.
6. 공부 노트: 닛케이는 올랐는데 토픽스는 왜 내렸나. 시장의 "폭(breadth)"
개념
지수는 계산법이 다릅니다. 닛케이225는 주가가 비싼 종목의 영향이 큰 방식(가격 가중) 이고, 토픽스는 도쿄 증시 거의 전체를 회사 크기(시가총액)로 반영합니다. 그래서 주가가 높은 반도체 장비주 몇 개가 크게 오르면, 나머지 대부분이 내려도 닛케이는 오를 수 있습니다.
"시장의 폭"은 오른 종목이 얼마나 넓게 퍼져 있는가를 뜻합니다. 지수가 올라도 폭이 좁으면, 소수의 힘으로 오른 것입니다.
비유
학급 평균 점수를 낼 때, 몇 명의 점수에 가중치를 크게 준 평균과 전원을 공평하게 반영한 평균이 다르게 나오는 것과 같습니다. 반에서 세 명이 만점을 받고 나머지가 조금씩 떨어지면, 앞의 평균은 오르고 뒤의 평균은 내립니다.
실제 사례: 오늘 도쿄
도쿄일렉트론·어드반테스트가 닛케이를 끌어 +0.97%였지만, 토픽스는 내렸습니다. 일본 언론은 "비싼 구성 종목과 반도체가 만든 상승이지 넓은 상승이 아니었다"고 평가했습니다.
한국에 대입하면
코스피는 시가총액 가중이지만, 삼성전자·SK하이닉스 두 종목의 비중이 매우 큽니다. 그래서 코스피도 "두 종목이 오르면 지수는 오르는데 나머지 대부분은 내리는" 날이 자주 있습니다(9/23 상승 311·하락 548). 지수 숫자를 보기 전에, 오른 종목 수와 내린 종목 수를 먼저 보는 습관이 이 오독을 막아 줍니다.
한 줄 요약
지수가 오른 날에도 "몇 종목이 올렸나"를 물어야 합니다. 폭이 좁은 상승은 그 몇 종목이 흔들리면 가장 먼저 무너집니다.
7. 정정·미해결
🟡 9/23 PM 체크포인트 3번 프레이밍 보정
"도쿄는 서울보다 나흘 먼저 같은 문제를 푸는 시장"이라고 적었는데, 도쿄가 받은 사흘치에는 금리 급등만이 아니라 반도체 급등도 있었습니다. 기준선(−1.5%)을 걸 때 한쪽 재료만 셌습니다. 다음부터 휴장 뒤 재개 시장을 볼 때는 쉬는 동안 쌓인 재료를 방향별로 모두 적고 기준을 겁니다.
🟡 관세 휴전 연장 기간 확인 필요
이번 주 앞선 회차(9/21 AM)는 9/20 무역 협의의 실질 산출물을 "관세 휴전 1년 연장"으로 정리한 바 있습니다. 오늘 베선트 장관의 발표는 11월 10일 → 1월 10일, 두 달 연장입니다. 두 서술이 맞지 않습니다. 오늘 발표를 기준으로 삼고, 9/21 AM의 근거는 다음 회차에서 다시 대조합니다.
출처 차이 (본문 채택값 명시)
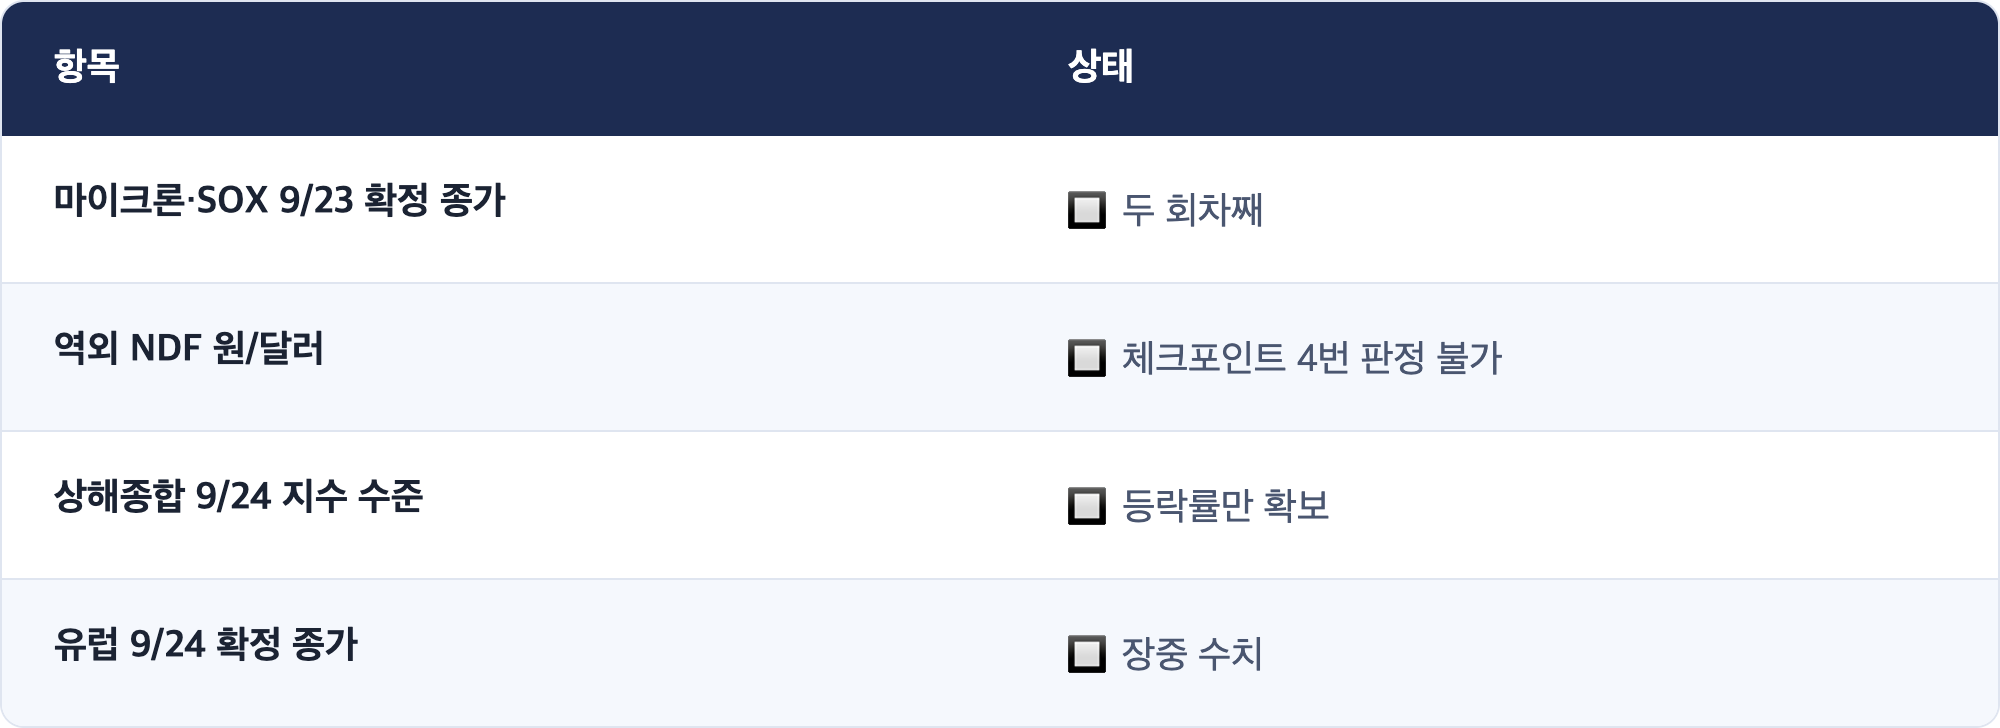
🔲 미확인
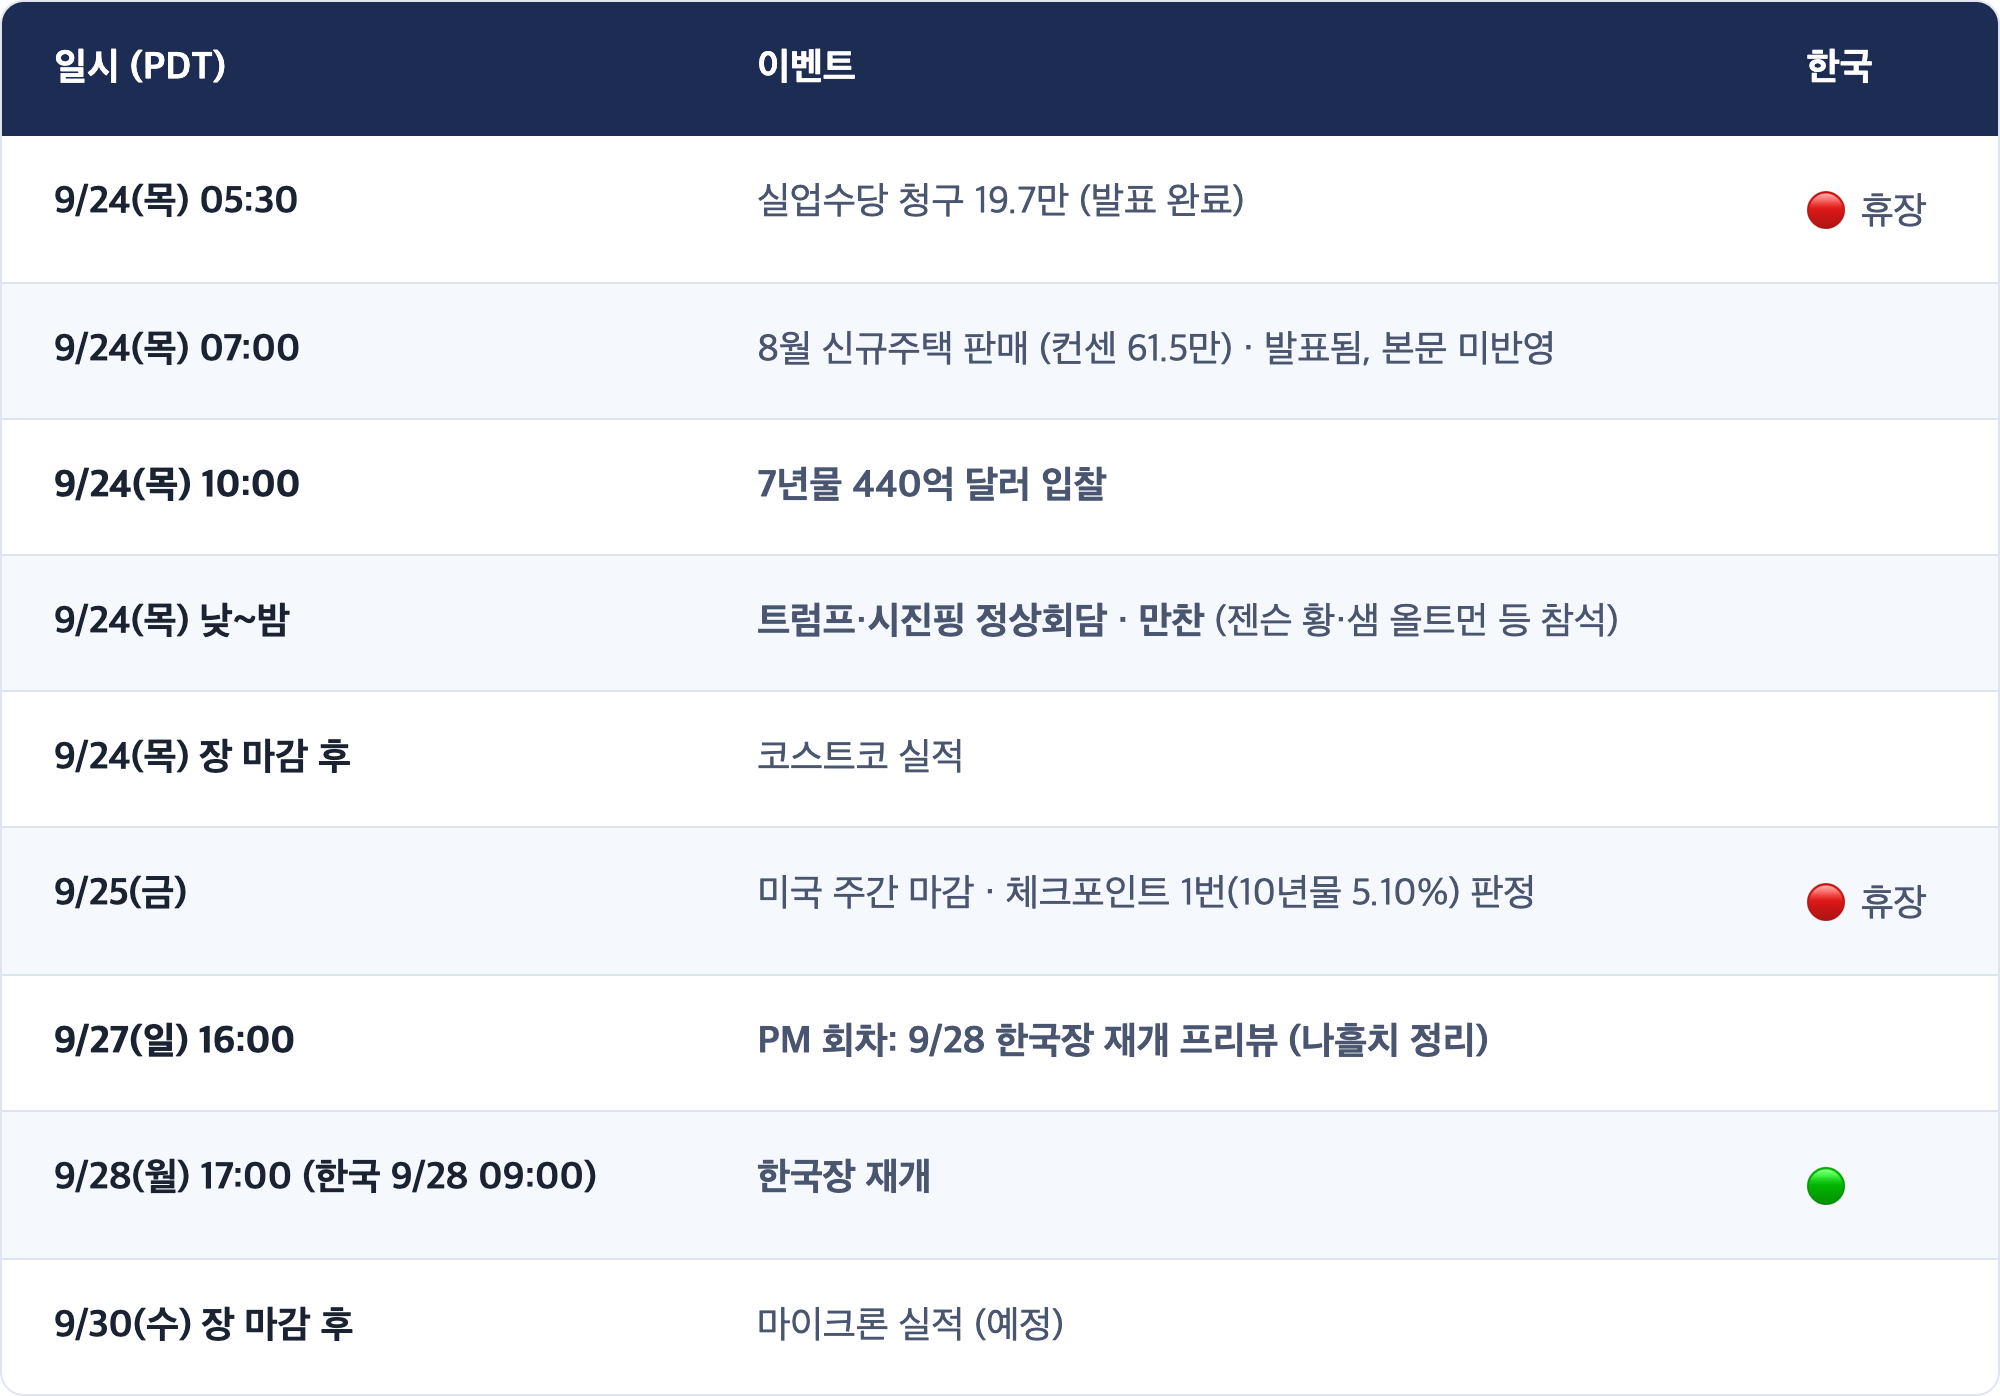
8. 이벤트 캘린더 (PDT 기준)
Sources
- Nasdaq, S&P 500 Futures Slide As Treasury Yields, Trump-Xi Summit Keep Traders On Edge | Yahoo Finance
- Stock market today: futures slide as bond sell-off troubles markets, Xi lands in US | Yahoo Finance
- Morning Preview: September 24, 2026 | Investrade
- U.S. stock futures dip after high yields batter tech; Trump-Xi summit begins | Investing.com
- U.S. and China agree to extend trade truce through Jan. 10, Bessent says | NBC News
- U.S.-China trade truce extended for two months, Bessent says | CNBC
- Nikkei Rises as AI and Chip Shares Lead Tokyo After Silver Week | News On Japan
- Hang Seng closes down 1% as Hong Kong selling outpaces Shanghai | 24/7 Wall St.
- United States Initial Jobless Claims | Trading Economics
- US 10 Year Treasury Note Yield | Trading Economics
- Euro Area Stock Market Index | Trading Economics
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.