2026.09.29(화) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
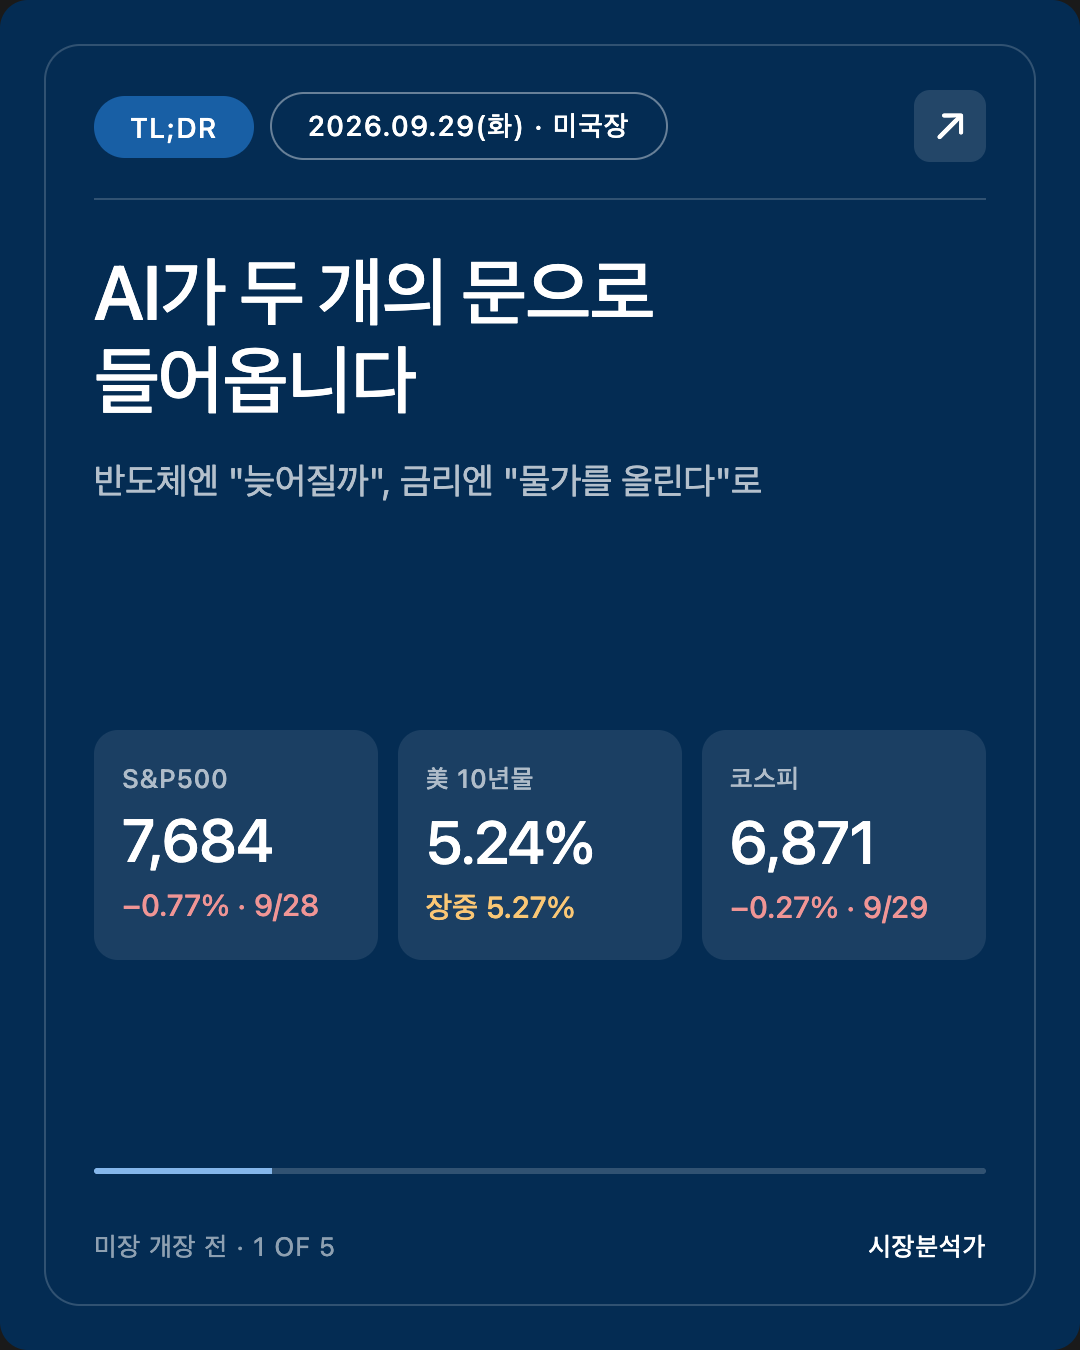
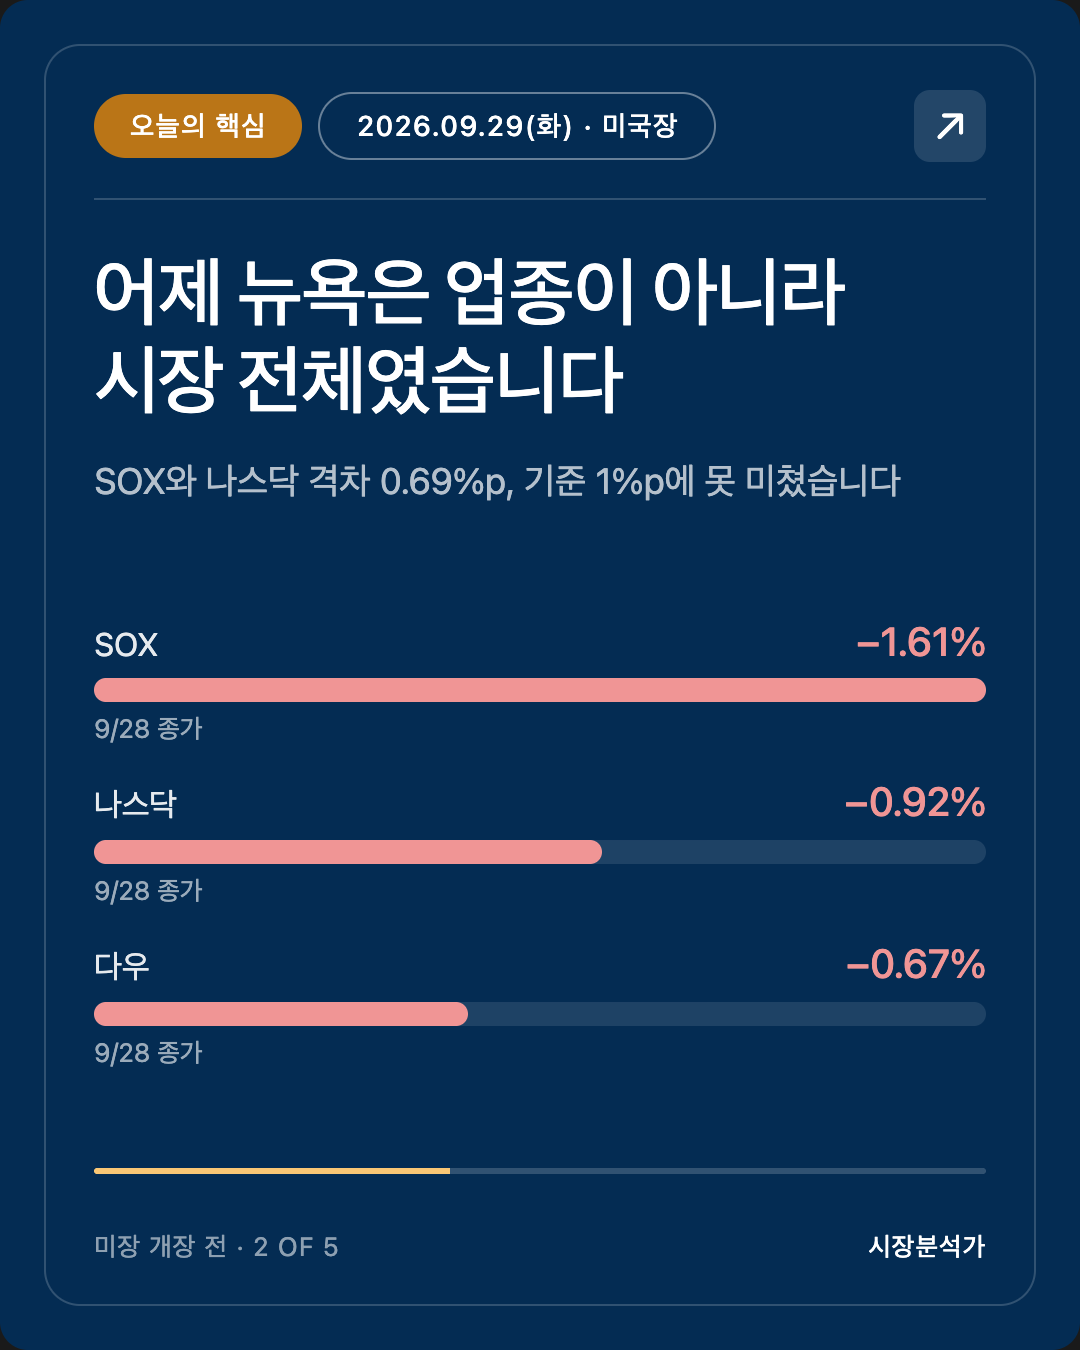
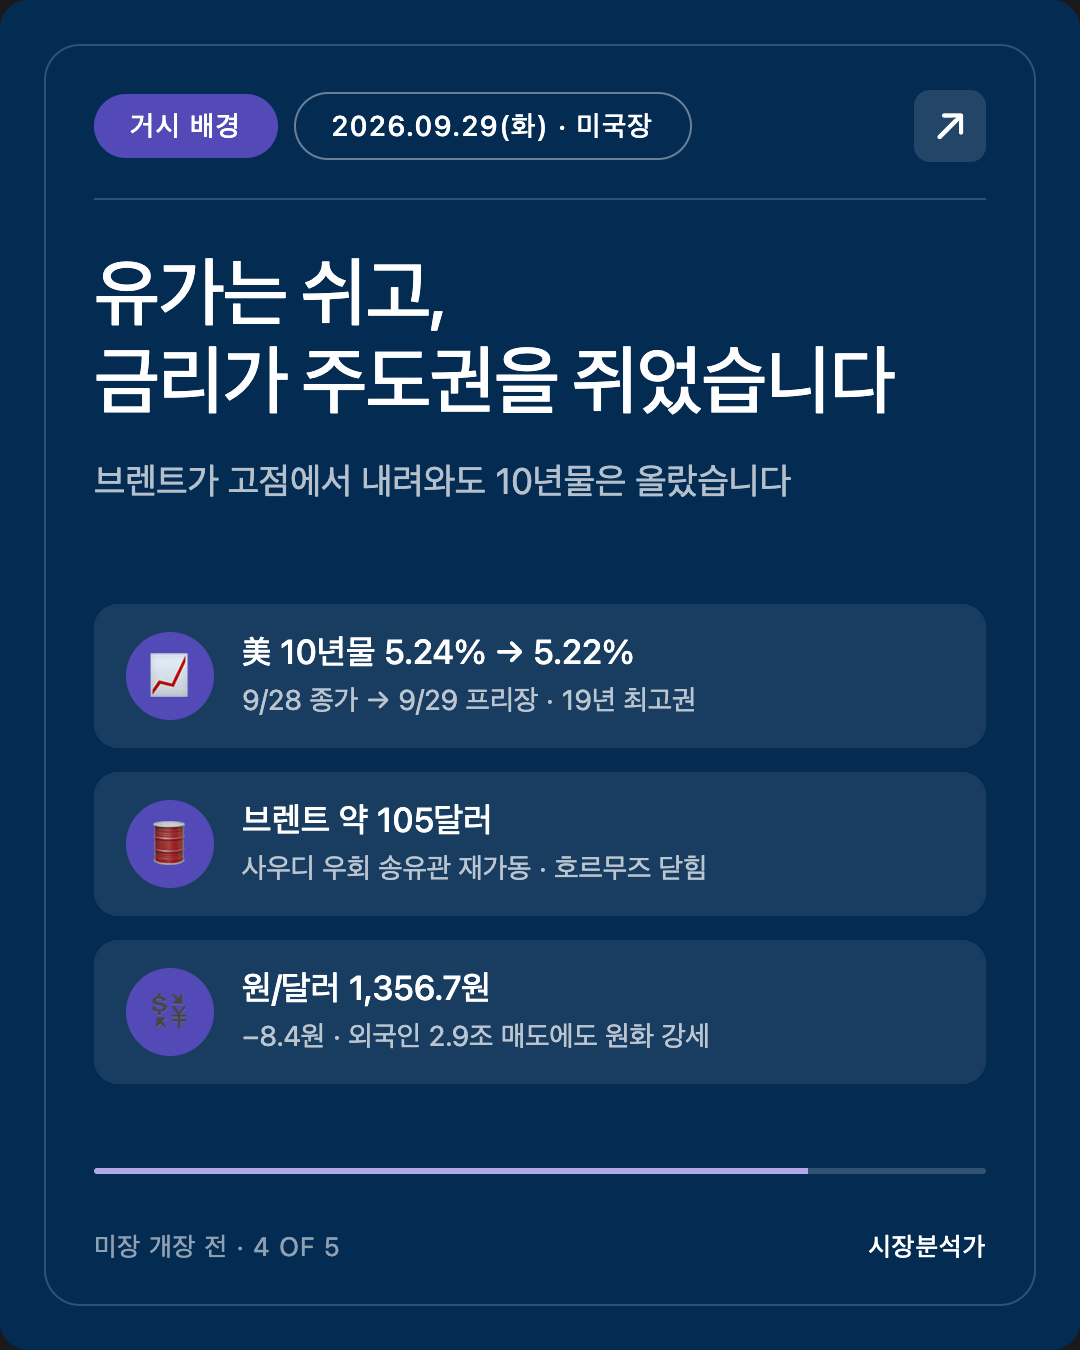
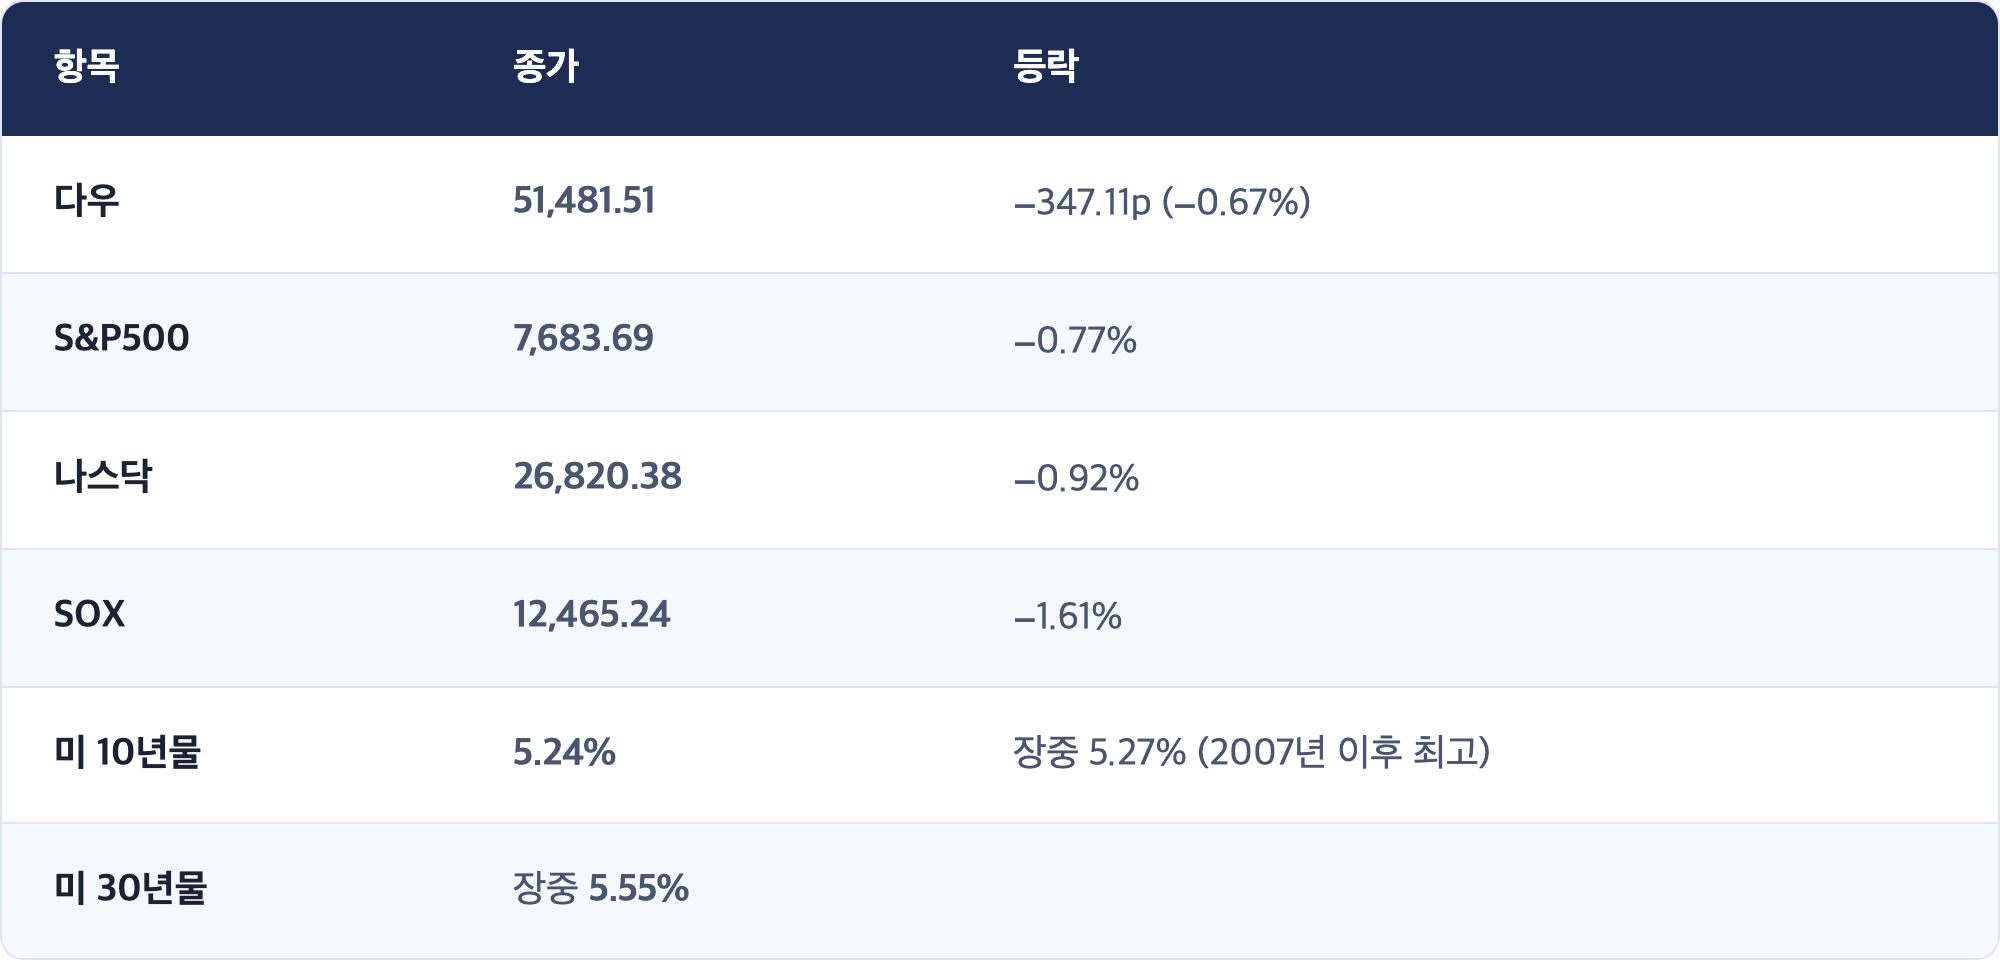
미국 증시는 9/28(월) 다우 −0.67%, S&P500 −0.77%, 나스닥 −0.92%, 세 지수가 모두 내린 채 마감했습니다. 필라델피아 반도체지수(SOX)는 −1.61%. 미 10년물 금리는 장중 5.27%, 19년 만의 최고를 다시 썼습니다.
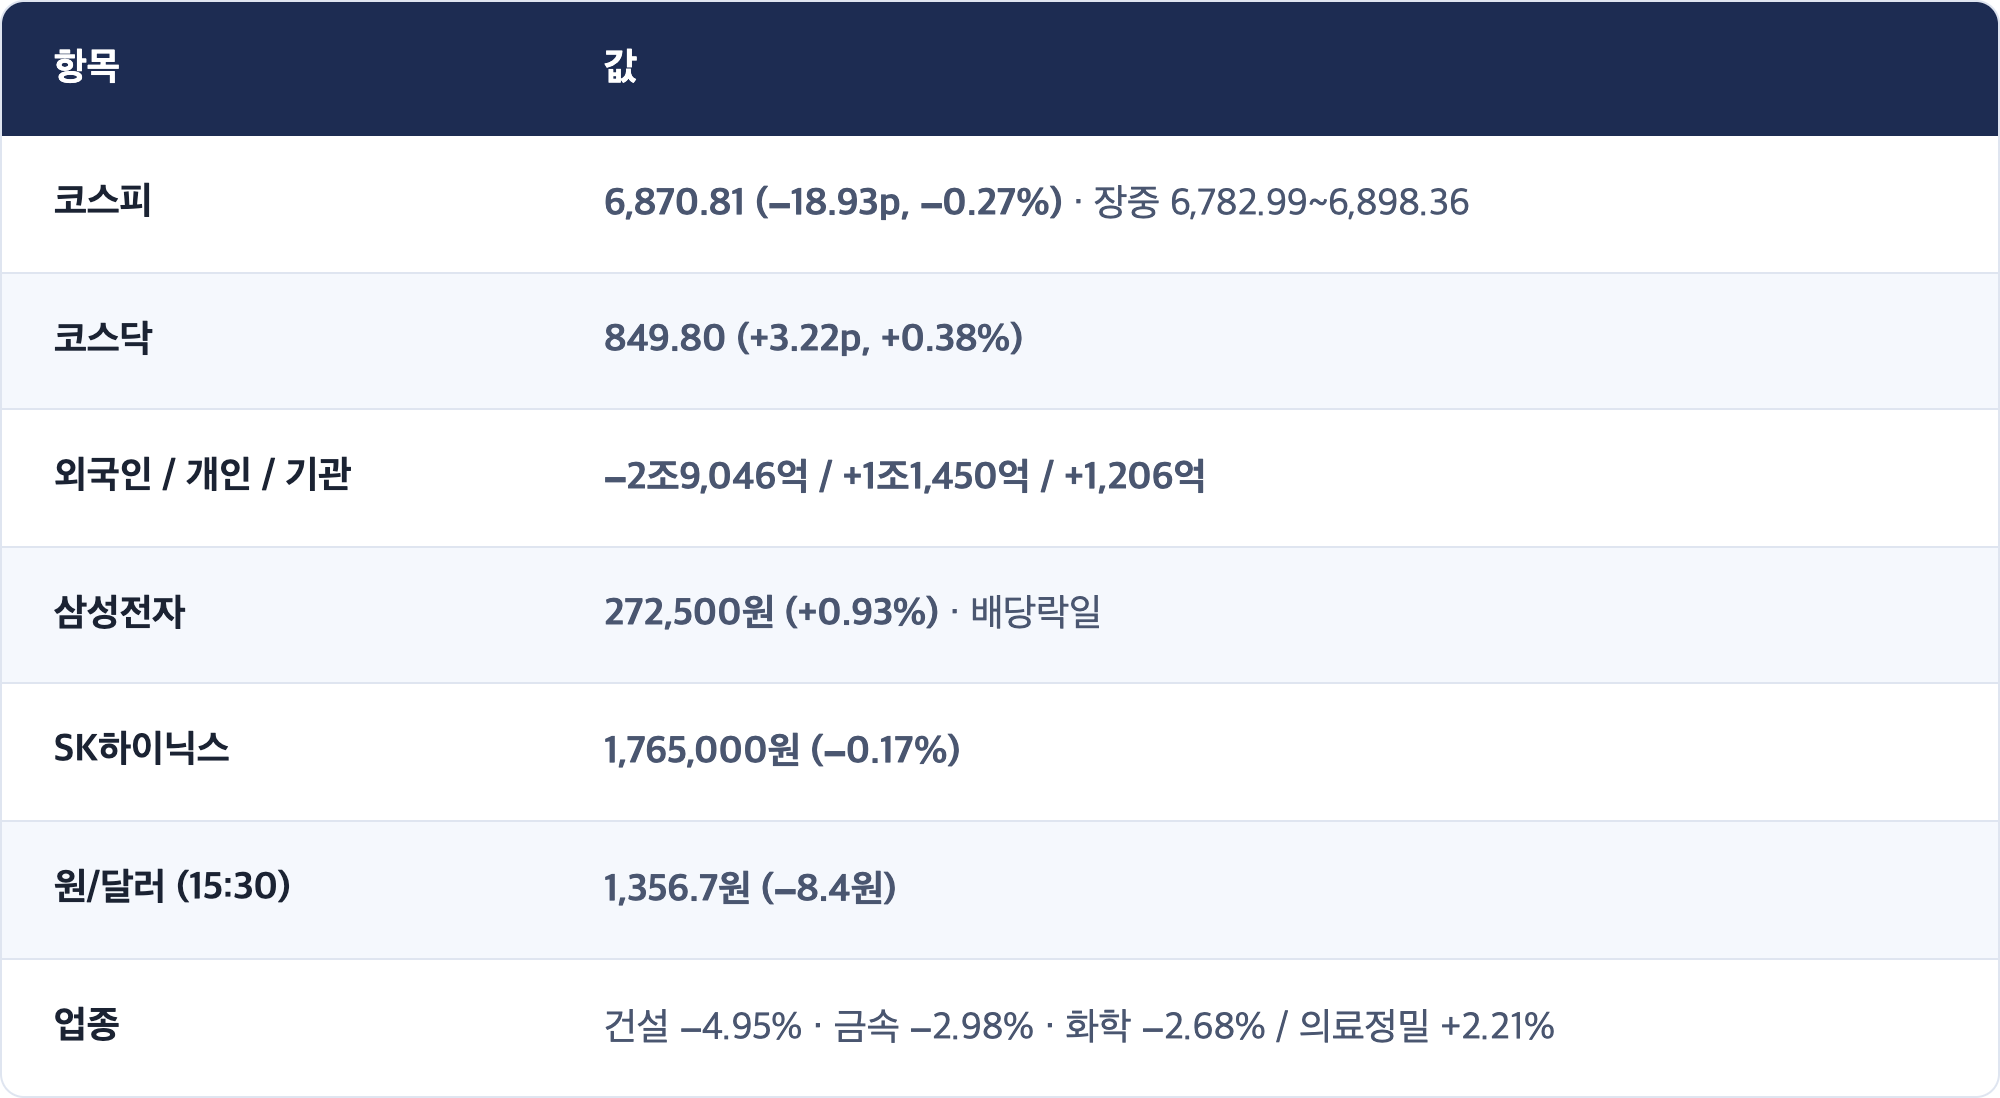
하루 뒤 서울에서는 외국인이 2조9,046억원을 더 팔았지만 코스피는 6,870.81(−0.27%)로 낙폭을 크게 줄였습니다. 원/달러는 1,356.7원으로 8.4원 내렸습니다.
오늘 눈여겨볼 것은 숫자보다 AI라는 재료가 들어오는 길이 둘로 늘었다는 점입니다. 반도체 주가에는 "AI 투자가 늦어질까"로, 금리에는 "AI 투자가 물가를 올린다"로 들어오고 있습니다. 리사 쿡 연준 이사가 어제 후자를 공개적으로 말했습니다.
안녕하세요, 캔서방입니다. 2026.09.29(화) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-29 05:50 PDT (한국 9/29 21:50 KST)
기준: 미국 9/28 확정 종가 + 서울·도쿄·홍콩·상해 9/29 마감 + 유럽 9/29 장중 + 미국 9/29 프리장
🟢 예약 05:30 PDT, 작업 시작 05:43 PDT. 미국 수치는 개장 전 프리장 기준입니다.
🔴 9/28 PM(한국장 9/29 프리뷰) 결번. 해당 리포트 파일이 만들어지지 않았습니다. 그래서 오늘 1장은 9/28 AM 체크포인트를 미국 확정 종가로 채점하고, 한국 9/29 흐름은 2장과 3장에서 함께 정리합니다.
⚡ TL;DR
- ★ 어제 뉴욕은 업종만의 하락이 아니었습니다. SOX −1.61% vs 나스닥 −0.92%, 격차 0.69%p로 기준(1%p)에 못 미쳤습니다. 대신 10년물이 5.24%(장중 5.27%, 2007년 이후 최고)로 마감해 시장 전체를 눌렀습니다.
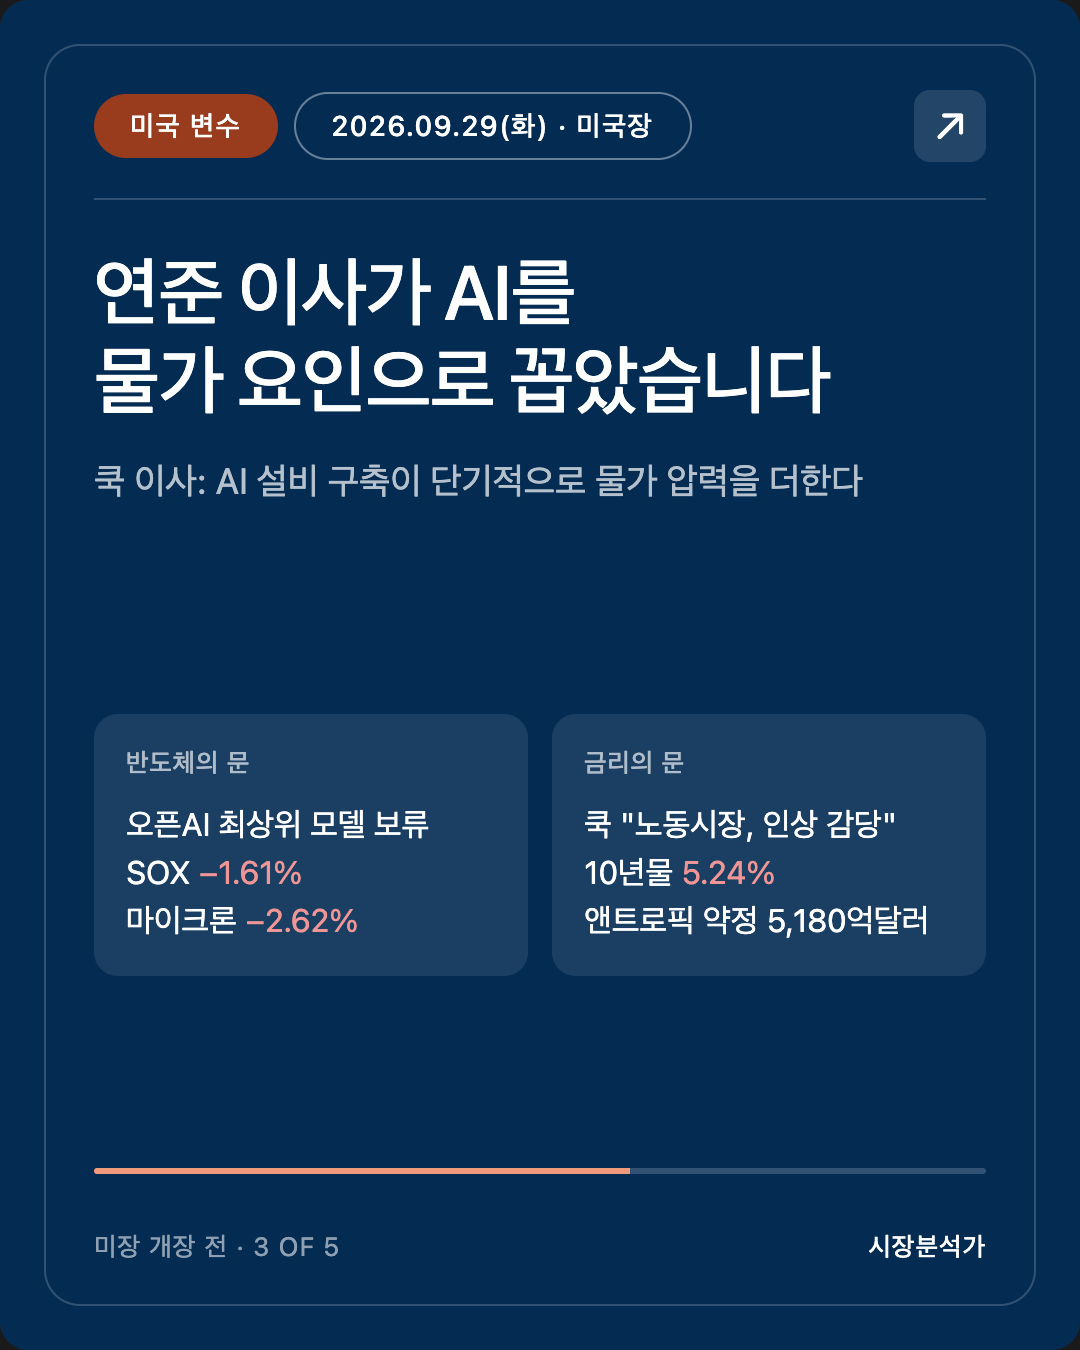
- ★ AI가 금리 쪽으로도 들어왔습니다. 쿡 이사는 9/28 연설에서 "AI 설비 구축이 단기적으로 물가 압력을 더한다"고 했고, 노동시장이 금리 인상을 감당할 수 있다고 봤습니다. 같은 날 앤트로픽의 상장 투자설명서(보도)에는 향후 인프라 약정 5,180억달러가 적혀 있었습니다.
- 서울은 외국인이 이틀간 약 6조1천억원을 팔았는데도 버텼습니다. 코스피 6,870.81(−0.27%), 장중 저점 6,782.99. 외국인 −2조9,046억(매도의 대부분이 반도체) · 개인 +1조1,450억 · 기관 +1,206억. 삼성전자는 배당락일인데도 272,500원(+0.93%), SK하이닉스 1,765,000원(−0.17%). 코스닥 849.80(+0.38%).
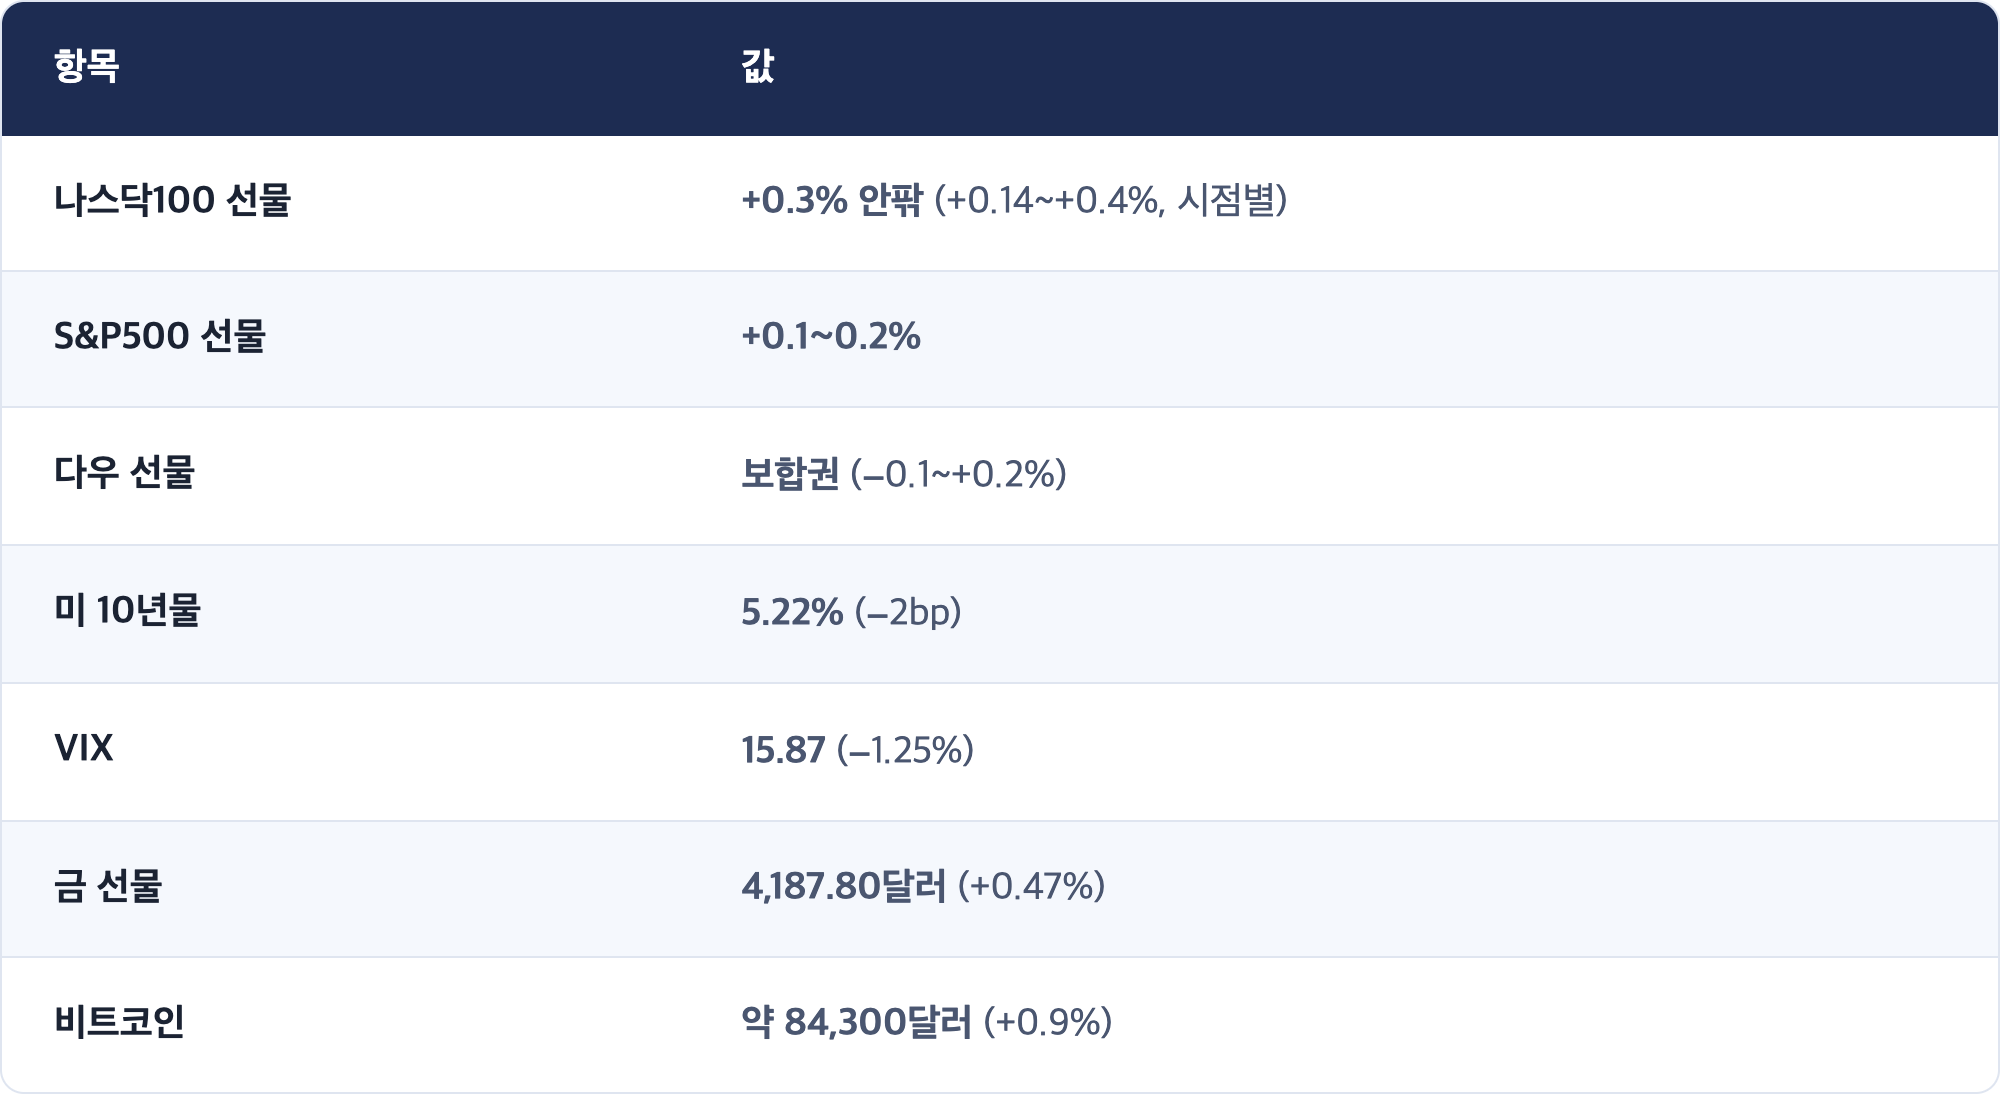
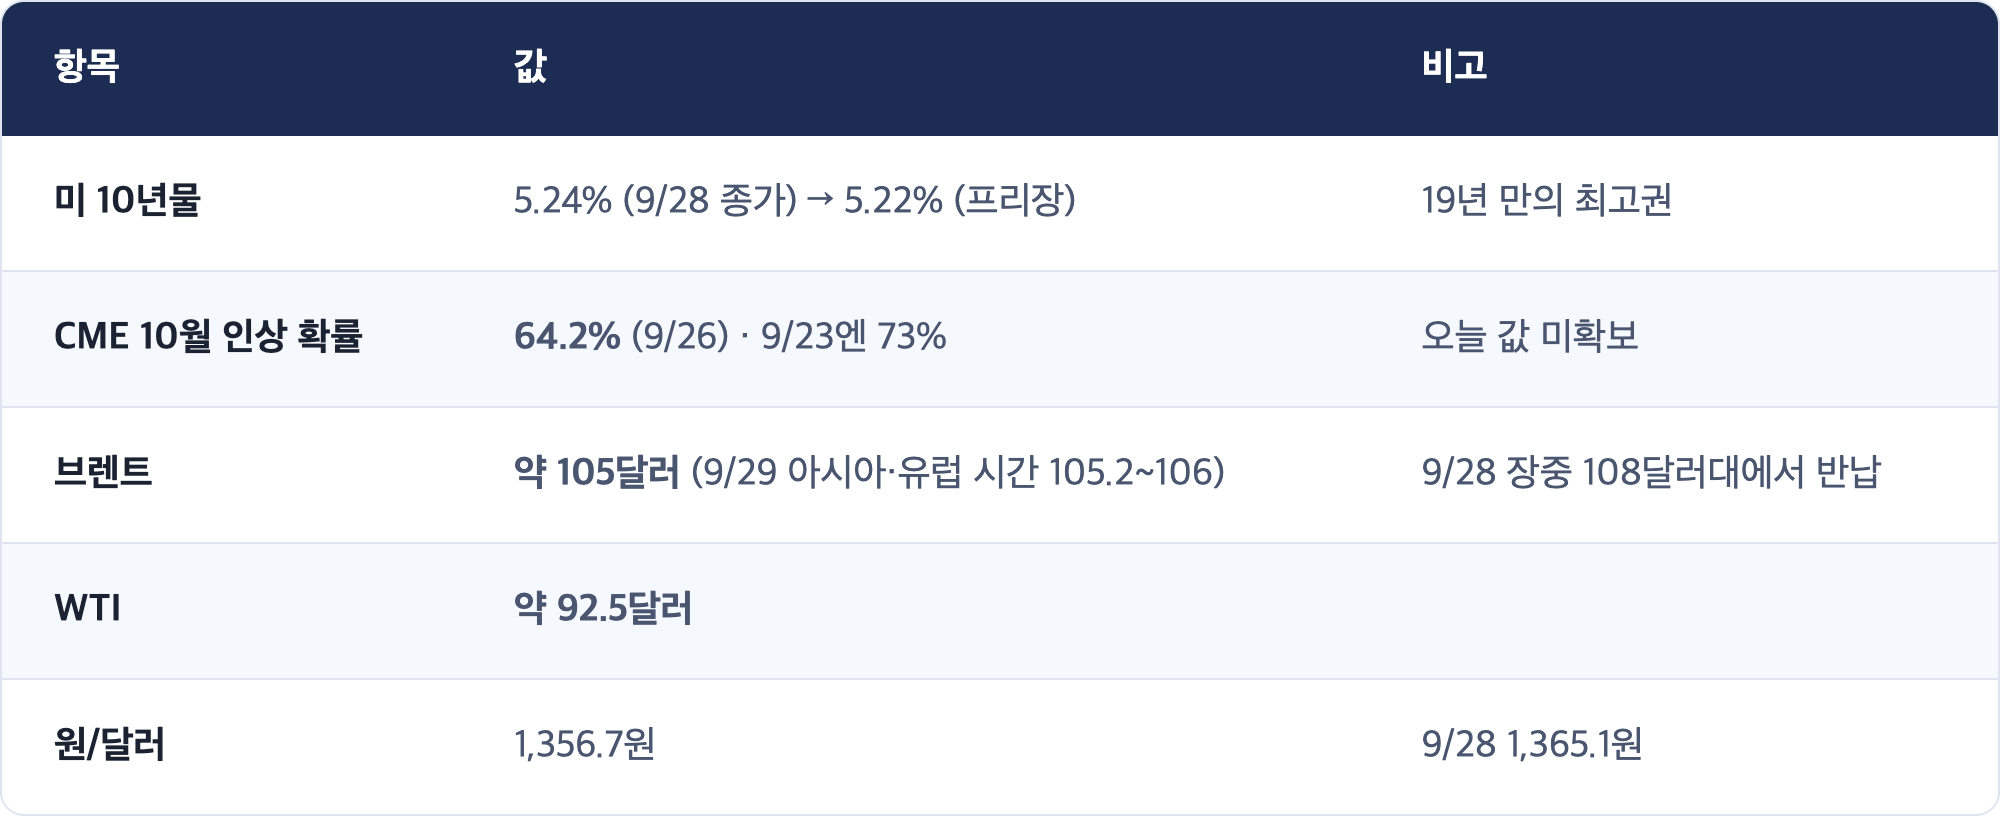
- 미국 프리장은 소폭 반등입니다. 나스닥100 선물 +0.3% 안팎, S&P +0.1~0.2%, 다우 보합권. 10년물 5.22%(−2bp), WTI 약 92달러대, 브렌트 105달러 안팎(사우디 우회 송유관 재가동 vs 이란 협상 비관).
- 아시아는 약세, 유럽은 기술주 반등. 닛케이 64,988(−1.35%) · 항셍 24,409(−0.95%) · 상해 3,823 부근 보합. STOXX600 640.28(+0.3%), 반도체주가 상승을 이끌었습니다.
1. 9/28 AM 체크포인트 채점 (미국 9/28 확정 종가)
축은 "뉴욕의 하락이 AI라는 업종의 문제인가, 금리·유가라는 시장 전체의 문제인가" 였습니다.
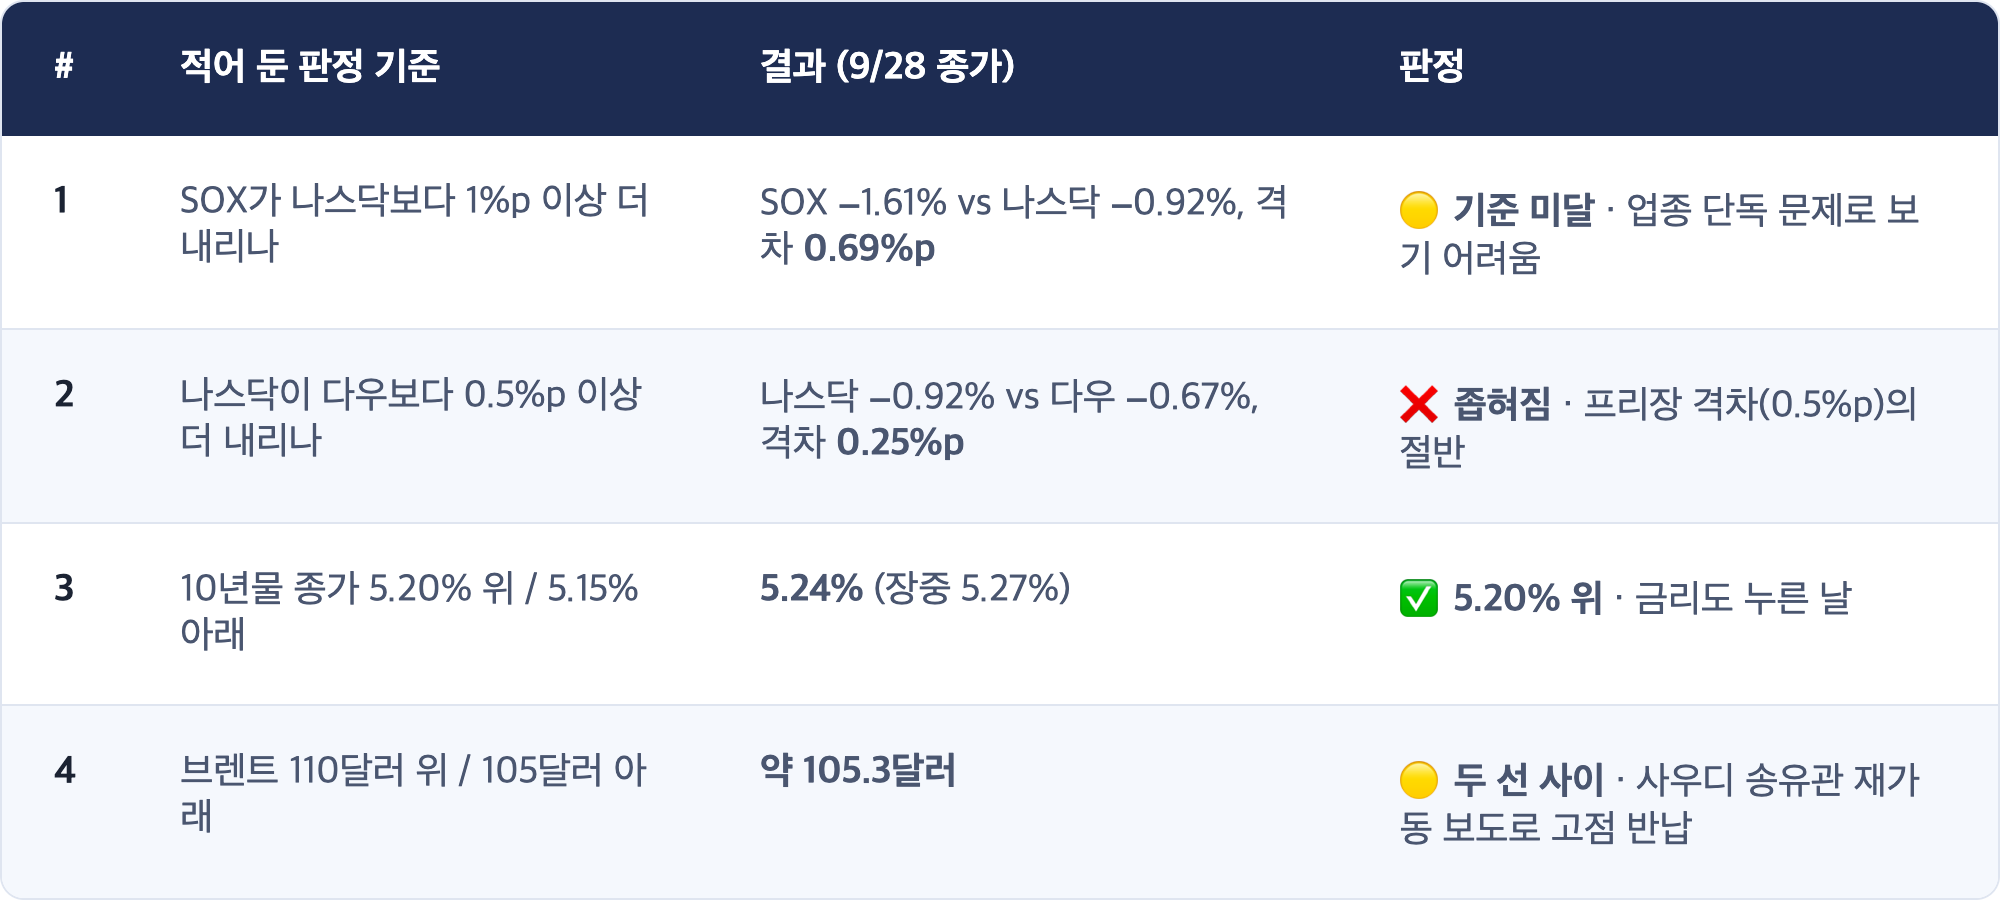
[해석] 답은 "시장 전체" 쪽이었고, 그 안에 AI가 섞여 있었습니다
네 줄 가운데 가장 분명한 신호는 3번입니다. 10년물이 5.24%로 마감했고 다우·S&P·나스닥이 0.7~0.9%씩 고르게 내렸습니다. 반도체만 따로 무너진 날의 모양이 아닙니다.
다만 AI 업종 안은 한 방향이 아니었습니다. 엔비디아는 자사주 매입 한도를 1,500억달러 늘렸다는 발표로 +2.1% 올랐고, 마이크론 −2.62%, 샌디스크·마벨은 약세였습니다. [해석] 9/28 AM 공부 노트가 말한 "사슬 뒤로 갈수록 변동이 크다"가 미국 안에서도 그대로 나왔습니다. 사슬 맨 앞의 엔비디아는 오르고, 뒤쪽 메모리는 내렸습니다.
어제 프레임의 한계도 적어 둡니다. 축을 "업종이냐 전체냐"로 나눴는데, 같은 AI 재료가 금리를 통해 전체 시장으로도 들어오는 길을 따로 세지 않았습니다. 그 길을 오늘 쿡 이사가 공개적으로 열었습니다(2장).
2. 오늘의 핵심: AI가 두 개의 문으로 가격에 들어옵니다
[사실] 첫째 문, 반도체 주가: "AI 투자가 늦어질까"
- 오픈AI는 가장 강력한 모델의 훈련·평가를 멈췄고, 월스트리트저널은 오픈AI가 차세대 최상위 모델을 안전 문제로 보류(shelve)했다고 보도했습니다.
- 9/28 SOX 12,465.24(−1.61%), 장중 12,277.41까지 밀렸습니다. 마이크론 −2.62%.
- 서울 9/29: 외국인 반도체 집중 매도(매도액 대부분이 반도체, 보도). 이틀 합계 약 6조1천억원.
[사실] 둘째 문, 금리: "AI 투자가 물가를 올린다"
- 리사 쿡 연준 이사(9/28, 오클랜드 AI 콘퍼런스): 단기적으로 AI 설비 구축이 물가 압력을 더해 2% 목표 복귀를 늦춘다. 중동 분쟁에 따른 유가·공급망 전가도 계속된다. 8월까지 12개월 물가 약 3.8%, "너무 오래 너무 높았다". 노동시장은 금리 인상을 감당할 위치에 있다. 다만 추가 인상이 필요하다고 못 박지는 않았습니다.
- 같은 날 로이터가 입수해 보도한 앤트로픽 상장 투자설명서: 2025년 매출 약 46억달러(12배 성장), 순손실 420억달러, 향후 인프라 약정 5,180억달러. 목표 기업가치 최대 2조달러, 상장은 11월 중간선거 뒤로 밀릴 가능성(보도).
★ [해석] 두 문은 서로 반대 방향처럼 보이지만 같은 날 함께 열렸습니다
첫째 문은 "AI 투자가 줄어들까"를, 둘째 문은 "AI 투자가 너무 많아서 물가가 오른다"를 말합니다. 얼핏 모순 같지만 시장 입장에서는 둘 다 악재로 들어옵니다.
- 투자가 늦어지면 → 반도체 주문 속도가 떨어진다.
- 투자가 계속되면 → 전력·장비·인력 수요가 물가를 밀어 올리고, 연준이 금리를 더 올릴 이유가 된다. 금리가 오르면 먼 미래 이익에 기대는 AI 주식의 값이 깎인다.
[해석] 그래서 지금 AI 반도체는 어느 쪽 소식이 와도 흔들리기 쉬운 자리에 있습니다. 이 긴장을 풀어 줄 수 있는 것은 "투자는 계획대로 가는데 물가는 식는다"는 조합뿐이고, 이번 주 두 숫자가 각각 그 절반씩을 잽니다. 내일(9/30) 05:30 PDT 8월 PCE 물가가 물가 쪽을, 내일 장 마감 뒤 마이크론 실적이 투자 쪽을 봅니다.
[관측] 앤트로픽 투자설명서의 5,180억달러는 "AI 투자가 줄어든다"는 걱정과 반대 방향의 숫자입니다. 오늘 프리장에서 나스닥이 소폭 반등하는 데는 이런 "투자 계획은 여전히 크다"는 해석이 섞여 있을 수 있습니다. 다만 같은 문서의 순손실 420억달러와 "인류에 대한 실존적 위험" 경고 문구는 AI 안전 우려를 한 번 더 키웠습니다(보도). 한 문서가 양쪽 재료를 다 준 셈입니다.
3. 미국 변수: 어제 종가와 오늘 개장 전
[사실] 미국 9/28(월) 확정 종가
[사실] 미국 9/29 개장 전 (05:30~06:00 PDT 전후)
[사실] 서울 9/29 마감
[해석] 서울은 반도체를 팔고 반도체 장비를 샀습니다
외국인 매도가 반도체에 쏠렸는데도 삼성전자는 배당락(배당 권리가 빠져 이론상 주가가 그만큼 내려가는 날)에 오히려 올랐고, 반도체 장비주 HPSP(+9.29%)·피에스케이홀딩스(+8.33%)가 크게 뛰었습니다. 반면 건설·금속·화학·2차전지처럼 금리와 경기에 민감한 업종이 가장 많이 내렸습니다. [해석] 이틀째 서울의 하락 중심은 반도체에서 금리 민감 업종으로 옮겨 갔습니다. 1장에서 본 "시장 전체 문제" 판정과 같은 방향입니다.
원/달러가 8.4원 내린 것은 외국인이 2.9조원을 판 날로는 드문 모양입니다. [해석] 주식 매도 대금이 곧바로 달러로 바뀌어 나가지 않았거나, 유가가 고점에서 내려온 영향이 더 컸을 가능성이 있습니다. 하루치로는 판단하지 않습니다.
4. 거시 배경: 5.2% 금리, 105달러 유가, 10월 FOMC
[사실]
[사실] 이란·사우디
- 사우디 동서 송유관(호르무즈를 돌아가는 길)이 수리를 마치고 하루 약 350만 배럴 수준으로 흐름을 회복했다는 보도가 9/28 유가 고점을 눌렀습니다.
- 반면 이란 당국자들은 11월 미국 중간선거 전에 호르무즈 재개 합의가 어렵다는 쪽으로 말하고 있고(보도), 미국과 이란은 각각 중재국과 따로 접촉 중입니다. 해협은 여전히 닫혀 있습니다.
[해석] 유가는 잠시 쉬고, 금리가 주도권을 쥐었습니다
사흘 전까지는 유가가 금리를 끌고 갔습니다. 어제는 브렌트가 고점에서 내려왔는데도 10년물은 5.24%까지 올랐습니다. [해석] 금리를 미는 재료가 유가 하나에서 유가 + 연준 위원 발언 + AI 투자발 물가로 넓어졌다는 뜻입니다. 그래서 오늘 이후로는 유가가 내린다고 해서 금리가 곧바로 따라 내려온다고 기대하기 어렵습니다.
5. 오늘 미국장 (9/29 PDT) 프리뷰
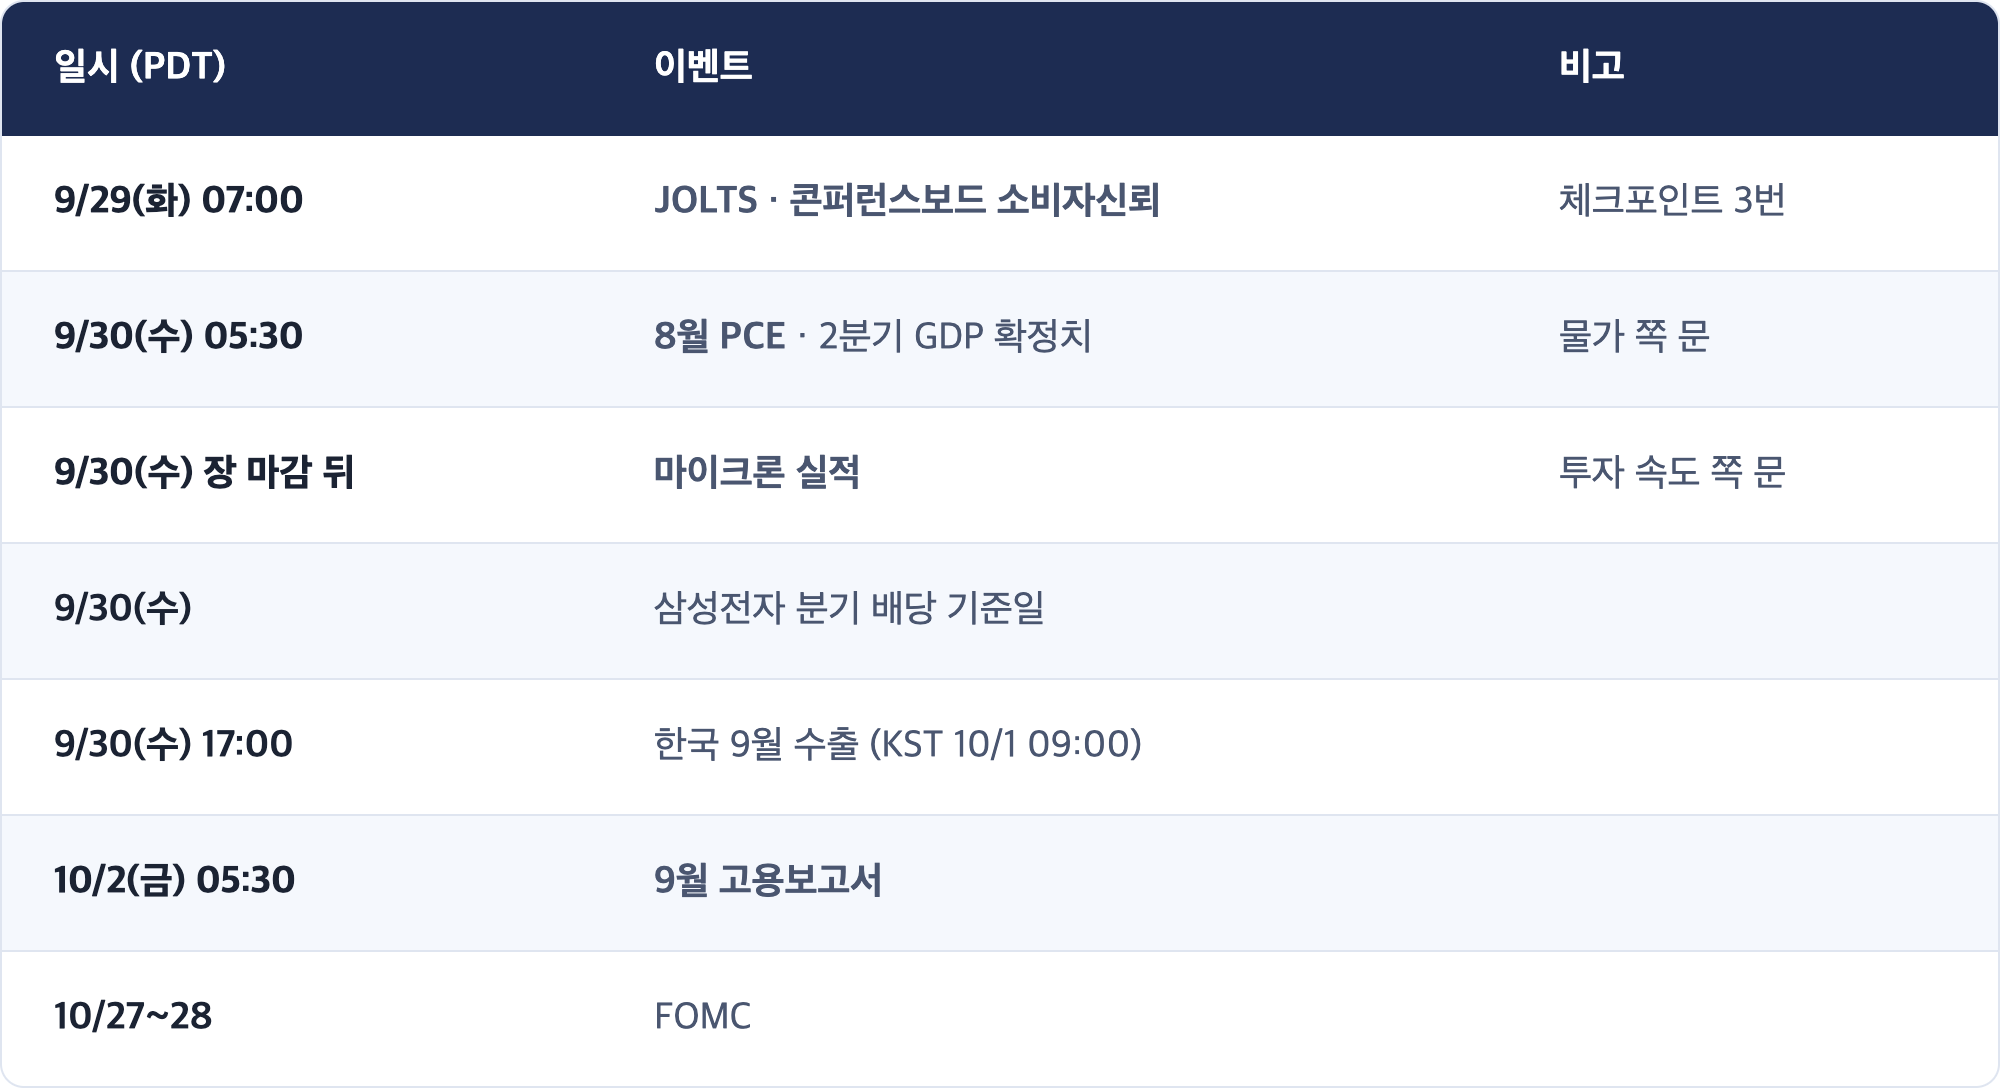
[관측] 오늘·이번 주 일정 (PDT)
- 06:30 미국 정규장 개장
- 07:00 8월 JOLTS(구인·이직) · 9월 콘퍼런스보드 소비자신뢰
- 9/30(수) 05:30 8월 PCE 물가 · 2분기 GDP 확정치
- 9/30(수) 장 마감 뒤 마이크론 실적
- 10/2(금) 05:30 9월 고용보고서
- 10/27~28 FOMC
✅ 체크포인트 4 (오늘 미국장 마감까지)
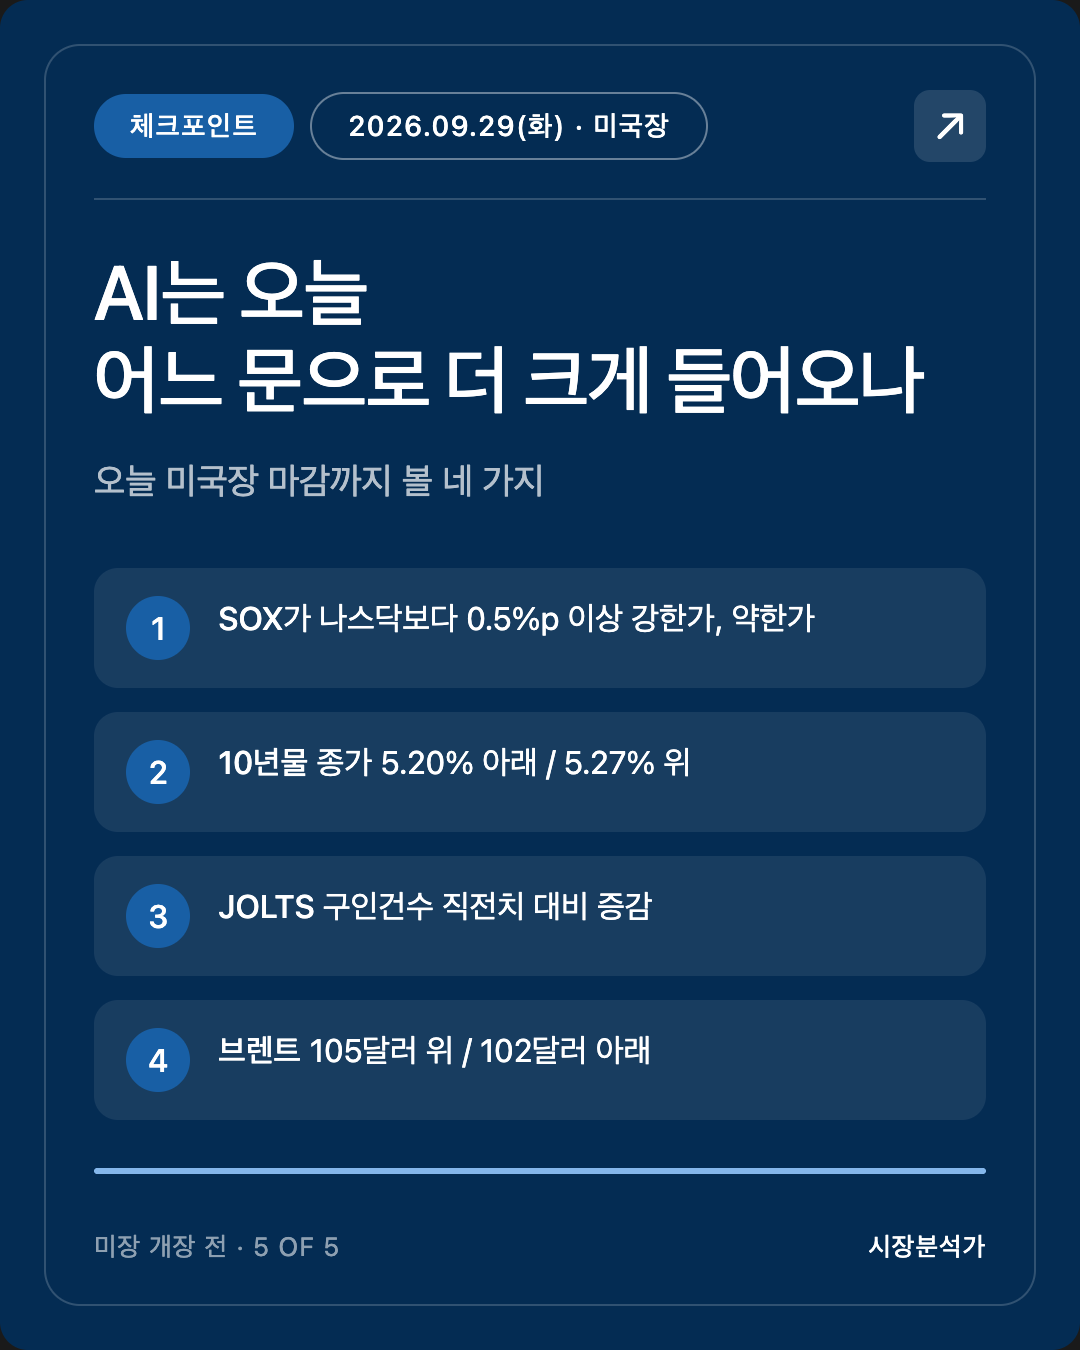
축을 먼저 밝힙니다. 넷은 "AI 재료가 오늘 어느 문으로 더 크게 들어오나: 반도체 주가(투자 속도)인가, 금리(물가)인가"를 가릅니다. 답에 따라 내일 서울이 반도체만 볼지, 금리 민감 업종까지 넓게 볼지가 달라집니다.
- SOX가 나스닥보다 강한가. SOX가 나스닥을 0.5%p 이상 앞서면 반도체 쪽 걱정이 진정되는 날, 0.5%p 이상 뒤처지면 투자 속도 걱정이 이어지는 날. (가장 중요)
- 미 10년물 종가 5.20% 아래 / 5.27% 위. 아래면 금리 문이 잠시 닫힌 날, 위면 새 고점으로 금리가 계속 주도.
- JOLTS 구인건수가 직전치보다 늘었나 줄었나. 쿡 이사가 말한 "노동시장이 인상을 감당한다"를 숫자로 확인하는 첫 지표. 늘면 10월 인상 쪽, 줄면 반대.
- 브렌트 종가 105달러 위 / 102달러 아래. 위면 이란 비관이 사우디 송유관 재가동을 이기는 날, 아래면 송유관 효과가 유가를 한 단계 더 내리는 날.
[해석] 가장 정보량이 큰 것은 1번입니다. 오늘 반도체가 반등하면서 금리도 5.20% 아래로 내려오면, 이틀간의 하락은 "금리 급등 구간의 일시적 흔들림" 쪽입니다. 반도체가 또 뒤처지는데 금리까지 5.27%를 넘으면, 내일 PCE와 마이크론 두 숫자에 걸리는 무게가 훨씬 커집니다.
6. 공부 노트: 투자 붐은 왜 물가를 올리나
개념
경제 전체의 수요는 크게 소비 + 투자 + 정부지출 + 순수출입니다. 기업이 공장·데이터센터를 한꺼번에 많이 지으면 투자 수요가 늘어납니다. 짓는 동안에는 전기·구리·건설 인력·반도체 장비 같은 자원을 먼저 끌어다 쓰지만, 그 설비가 물건과 서비스를 만들어 내는 것은 몇 년 뒤입니다. 그래서 짓는 기간에는 수요가 공급보다 먼저 늘어 물가를 밀어 올립니다.
비유
동네에 큰 쇼핑몰을 짓는다고 해 봅시다. 공사 2년 동안 동네 인부 일당과 레미콘 값이 먼저 오릅니다. 쇼핑몰이 문을 열어 물건값이 싸지는 것은 그 뒤의 일입니다.
실제 사례 (오늘)
- 쿡 이사: "AI 설비 구축이 단기적으로 물가 압력을 더한다." 핵심 단어는 "단기적으로"입니다. 장기적으로 AI가 생산성을 올려 물가를 낮출 수 있다는 가능성은 열어 두고, 지금은 짓는 단계라는 뜻입니다.
- 앤트로픽 인프라 약정 5,180억달러(보도): 그 "짓는 단계"가 얼마나 큰지 보여 주는 숫자입니다.
- 미 10년물 5.24%: 채권시장이 이 압력을 금리로 값매기는 중입니다.
한 줄 요약
AI 투자는 짓는 동안에는 물가를 올리고, 다 지은 뒤에야 물가를 내릴 수 있습니다. 지금 연준은 "짓는 동안"을 보고 있고, 그래서 AI 붐이 금리 인상의 이유가 될 수 있습니다.
7. 정정·미해결
🔴 9/28 PM 결번
9/28 16:00 PDT 예정이던 한국장 9/29 프리뷰가 만들어지지 않았습니다(reports 폴더에 파일 없음). 원인은 이 회차에서 확인하지 못했습니다. 9/28 AM 체크포인트 채점을 이 회차 1장에 실었습니다.
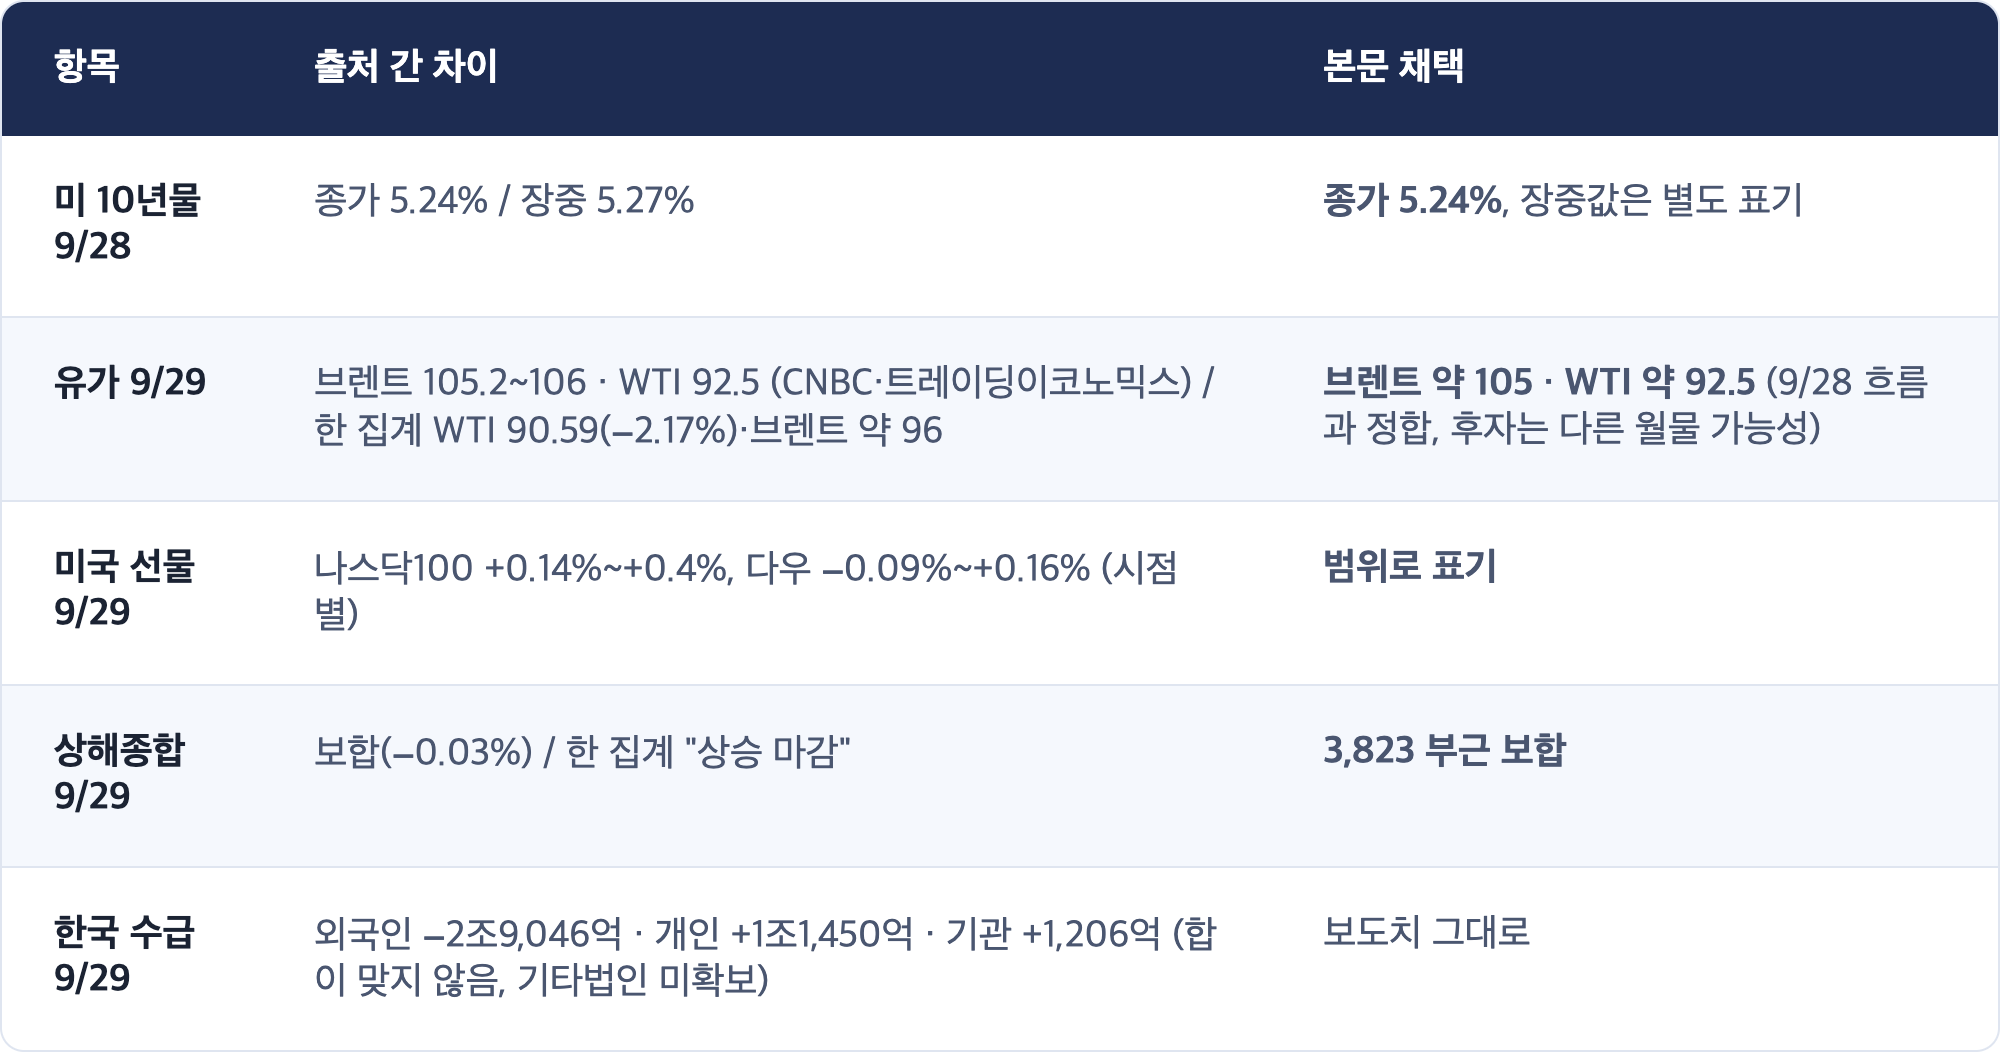
출처 차이 (본문 채택값 명시)
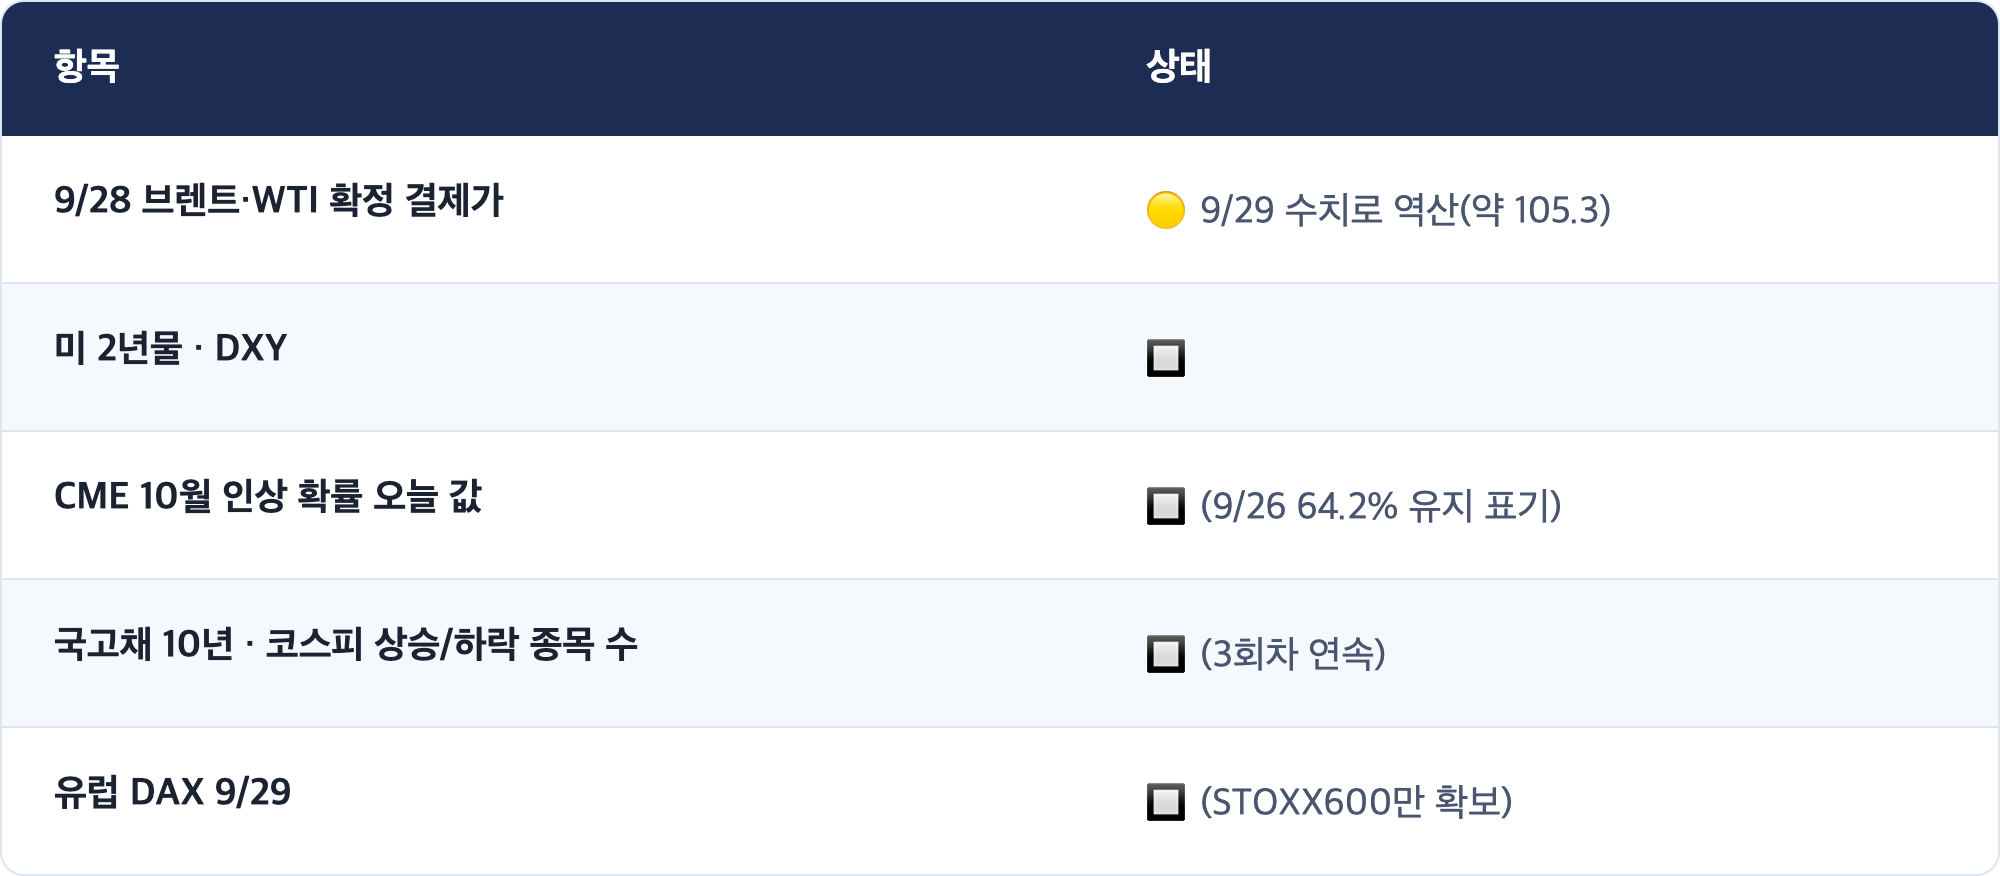
🔲 미확인
8. 이벤트 캘린더 (PDT 기준)
Sources
- 외국인 2.9조 '팔자'…코스피, 6870선 약보합 마감 | 아시아경제
- [마감시황] 코스피, 외인 3조 순매도에 6870선 후퇴 | 뉴스핌
- 코스피 6870.81 마감…2조 9000억 던지고 사라진 '외인' | 위키트리
- 삼성전자 27만2500원 마감, SK하이닉스 거래대금 5조 | 서울신문
- 전날 5%대 급락했던 삼성전자, 배당락에도 0.9% 상승 마감 | 세계일보
- 원/달러 환율, 8.4원 내린 1356.7원 | 머니투데이
- Stock Market News for Sep 28, 2026 | Yahoo Finance
- Stock market today, Sept. 29: futures edge higher as oil retreats, Anthropic and OpenAI fuel AI jitters | Yahoo Finance
- Stock Market Today (Sept. 29, 2026) | TheStreet
- US Stock Futures Rise as Traders Await Key Economic Data | Bloomberg
- Philadelphia Semiconductor Index drops as OpenAI training pause sparks AI hardware sell-off | TradingKey
- Nvidia share buyback plan gets $150 billion boost | CNBC
- Fed's Cook sees further inflationary pressures ahead | Reuters via Investing.com
- Lisa Cook says AI surge risks wider inflation through energy and labor | The Hill
- Anthropic's IPO prospectus shows sweeping AI vision, surging costs: Reuters | CNBC
- Oil prices flat as Middle East supply concerns persist | CNBC
- Brent crude oil | Trading Economics
- European shares edge higher as tech stocks offset oil pressure | Reuters via Investing.com
- Market Pulse – September 29, 2026 | NordFX
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.