2026.08.11(화) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
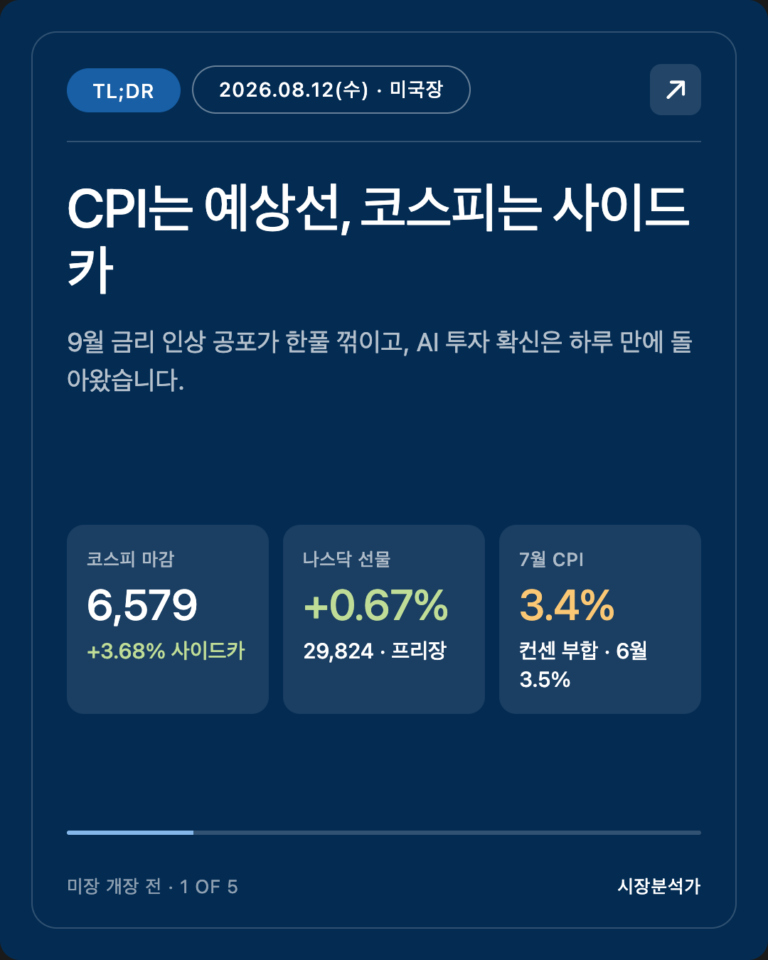
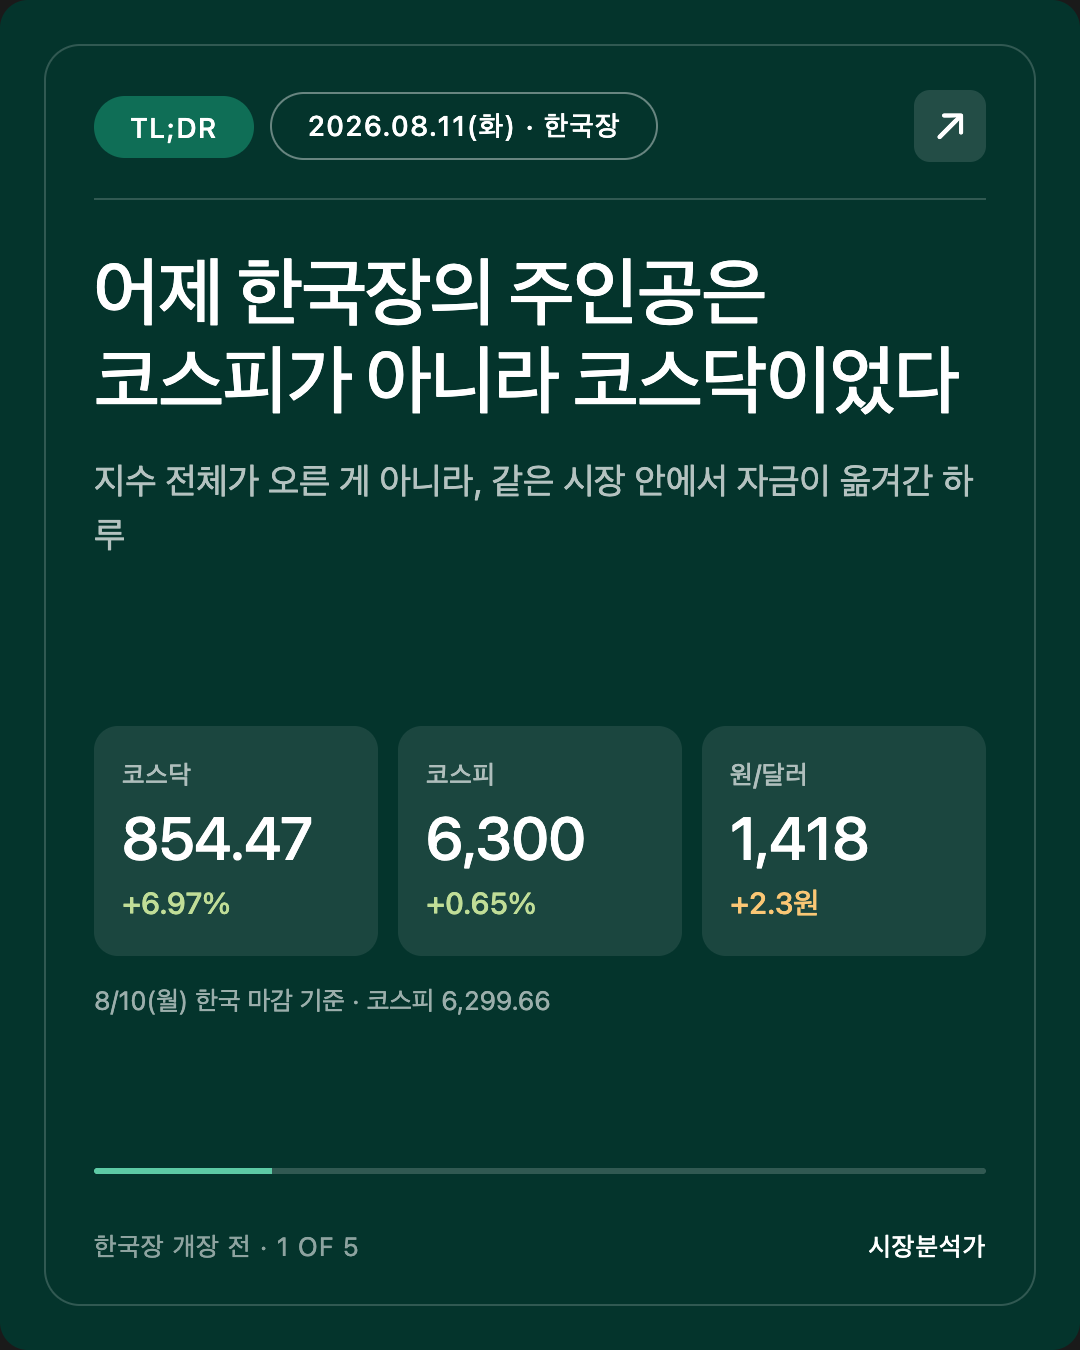
어제 코스피는 6,299.66(+0.65%)으로 강보합 마감했지만, 오늘 한국 증시에서 진짜 봐야 할 숫자는 코스닥 854.47(+6.97%)입니다. 7거래일 누적 +32.5%, 매수 사이드카까지 발동된 급등은 실적이 아니라 수급이 만든 가격입니다. 밤사이 미국은 호르무즈 해협 재개 협상이 교착되며 유가가 반등했고, S&P500 -0.1%·나스닥 -0.3%·엔비디아 약 -3%로 사상 최고 부근에서 소폭 물러섰습니다. 원/달러는 1,418.4원으로 달러 약세에도 되레 올라, 오늘 시황의 부담은 대형 반도체와 환율 쪽에 몰려 있습니다. 8월 11일(화) 한국 장전 핵심 포인트를 카드 5장으로 정리했습니다.
안녕하세요, 캔서방입니다. 2026.08.11(화) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-08-11 08:15 KST (밴쿠버 8/10 16:15 PDT)
⚡ TL;DR
- 어제 한국장(8/10 월)의 주인공은 코스피가 아니라 코스닥이었다. 코스닥 +6.97%(854.47), 코스피 +0.65%(6,299.66). 같은 시장 안에서 돈이 옮겨간 하루.
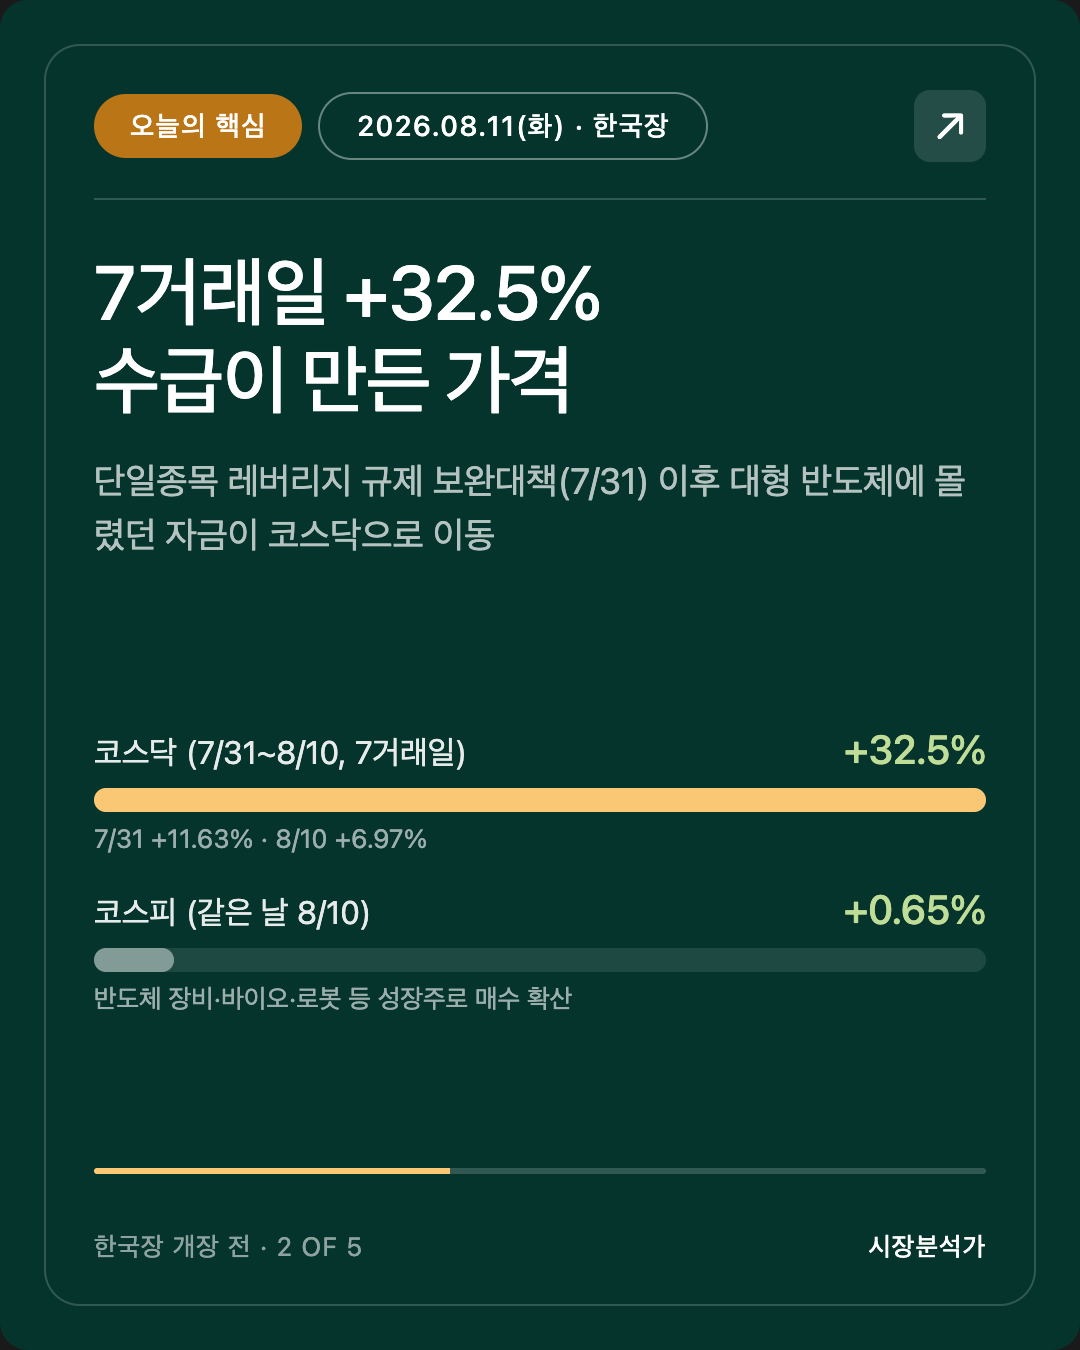
- 코스닥 급등의 배경은 단일종목 레버리지 상품 규제 보완대책(7/31 시행) 이후 대형 반도체 쏠림 자금의 이탈. 7거래일 누적 +32.5% (관측).
- 미국은 8/10(현지) 호르무즈 해협 재개 협상 교착으로 유가가 반등하며 3대 지수 소폭 하락. 나스닥 -0.3%, 엔비디아 약 -3%.
- 매크로는 조용한 편 — VIX 14.9, DXY 99.5, 美 10년 4.65% 부근. 다만 금 $4,342(+2.1%) 는 조용하지 않다.
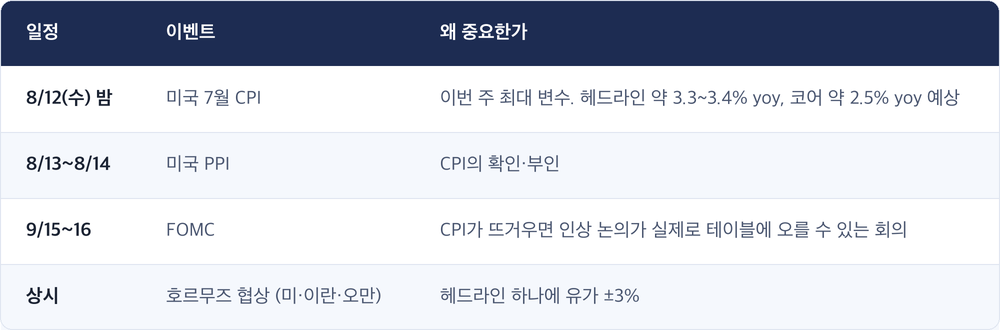
- 이번 주 최대 분수령은 8/12(수, 한국시간 8/12 밤) 미국 7월 CPI. 시장은 지금 인하가 아니라 인상 가능성을 저울질하고 있다.
1. 한국·아시아 마감 정리 (8/10 월, KST)
[사실]
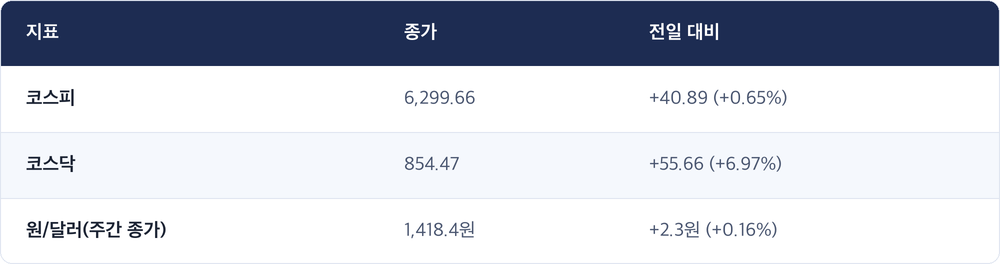
- 코스피는 장중 6,300선을 회복했으나 지키지 못하고 강보합 마감.
- 수급은 보도별로 엇갈린다 — "외국인 매도 속 개인·기관 순매수"(국제뉴스)와 "외국인 사자"(뉴스핌)가 함께 나왔다. [관측] 장중 방향 전환이 있었을 가능성이 크고, 확정 수급은 오늘 아침 거래소 확정치로 재확인이 필요하다.
[해석] 지수 레벨보다 중요한 건 격차다. 코스닥이 코스피를 하루 6.3%p 앞섰다는 것은 시장 전체가 오른 게 아니라 같은 파이 안에서 자금이 이동했다는 뜻이다.
2. 오늘의 핵심 하나 — 코스닥 +6.97%, "쏠림의 되돌림"
[사실]
- 금융당국이 7월 31일 단일종목 레버리지 상품 보완대책을 시행한 이후, 삼성전자·SK하이닉스 단일종목 레버리지 상품에 몰려 있던 거래자금이 급감했다.
- 그 이후 7거래일 동안 코스닥은 누적 +32.5%. 시행 첫날 7/31 +11.63%, 8/3~8/6 상승 지속, 8/10 +6.97%.
- 업종별로는 반도체 장비·바이오·로봇 등 성장주로 매수세가 확산. 시총 1위 알테오젠은 블랙록 지분 5% 보유 사실이 알려지며 +14%대, 2분기 흑자 전환. 에코프로는 영업이익 전년 대비 2배 이상.
[해석] 이 움직임의 성격을 정확히 규정하는 게 중요하다.
- 호재로 오른 것이 아니라, 막혔던 물이 옆으로 흐른 것에 가깝다. 규제로 특정 통로(대형 반도체 레버리지)가 좁아지자 같은 위험선호 자금이 코스닥으로 이동했다.
- 7거래일 +32.5%는 정상적인 실적 재평가 속도가 아니다. 수급이 만든 가격이다. 수급이 만든 가격은 수급이 식으면 같은 속도로 되돌아올 수 있다.
- 동시에 알테오젠 흑자전환·에코프로 이익 2배처럼 실적이 따라오는 종목도 섞여 있다. 수급 랠리와 실적 랠리가 한 지수 안에 섞여 있는 국면 — 구분해서 봐야 한다.
⚠️ 이 리포트는 종목 판단을 하지 않는다. 위 종목명은 지수 급등의 구성 요인을 설명하기 위한 사실 인용이다.
3. 한국 변수 — 환율 1,418원, 그리고 "반도체 없이 오르는 시장"
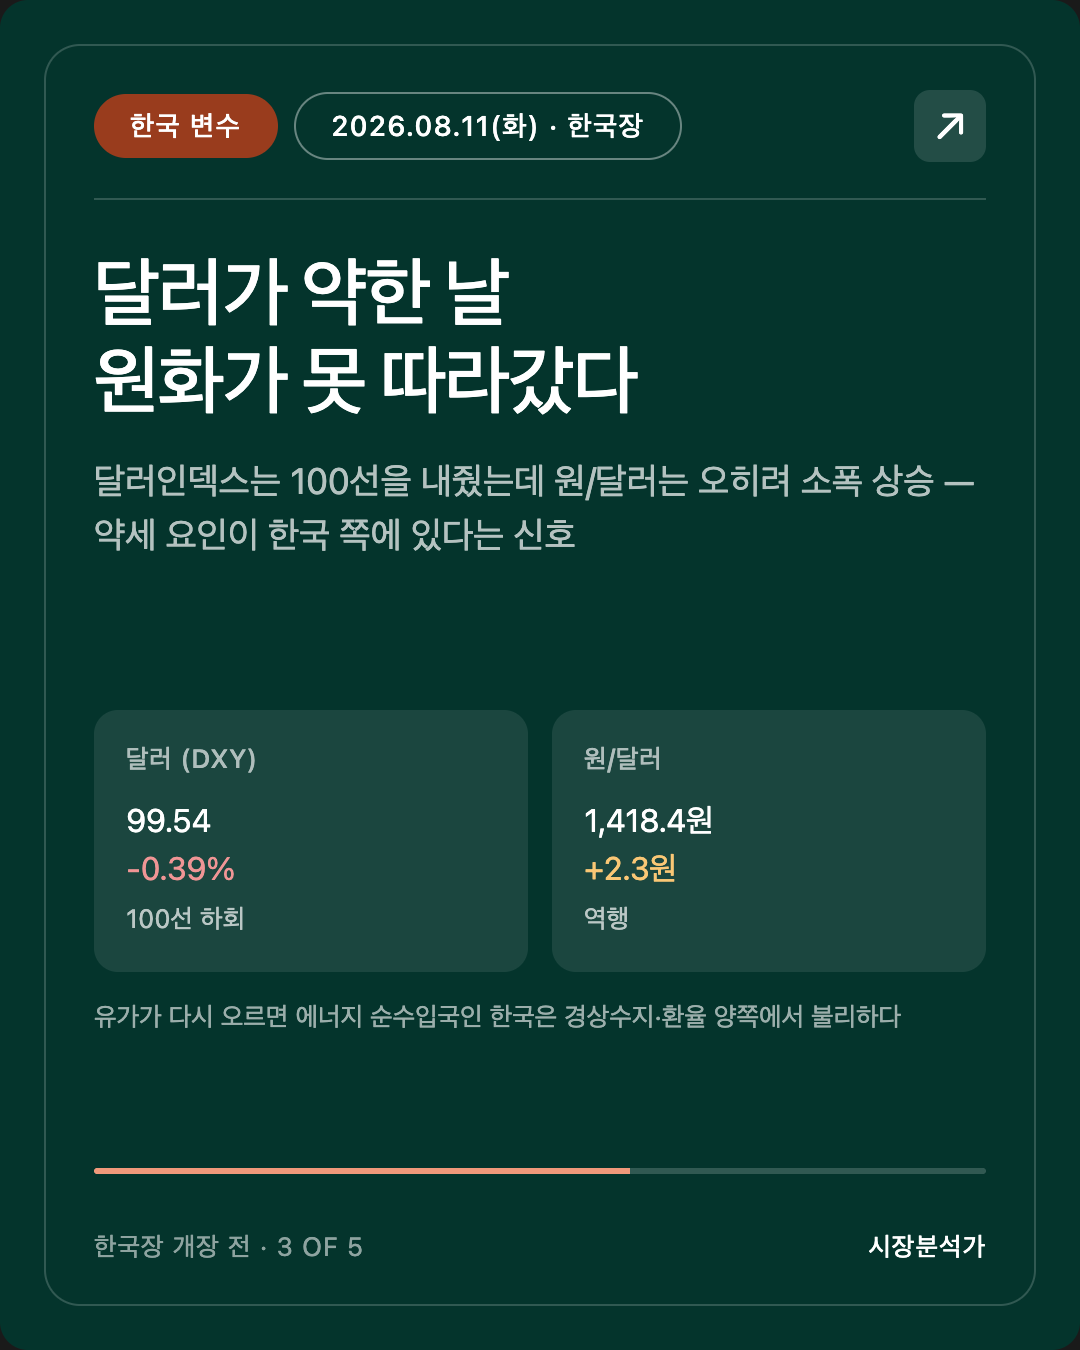
[사실] 원/달러 1,418.4원. 달러인덱스는 8/10 -0.39%로 99.54까지 밀려 100선을 내줬는데, 원화는 오히려 소폭 약세.
[해석]
- 달러가 전반적으로 약한 날 원화가 못 따라간다는 건, 원화 약세 요인이 달러 쪽이 아니라 한국 쪽에 있다는 신호다. 외국인 자금 흐름·배당/에너지 결제 수요 등이 후보다.
- 유가가 다시 오르면(2절·4절) 한국은 에너지 순수입국 = 경상수지·환율 양쪽에서 불리하다. 환율과 유가는 지금 같은 방향으로 묶여 있다.
- [해석] 시장 성격 변화: 지난주만 해도 한국장은 "반도체가 끌고 가는 시장"이었다. 지금은 반도체 대형주 레버리지가 규제로 눌린 상태에서 지수가 버티는 구조다. 참고 인물 네 분(곽상준·박시동·이광수·이선엽)이 공유하는 "반도체 중심 장기 상승" 시각은 여전히 유효할 수 있지만, 지금 눈앞의 상승 동력은 반도체가 아니다. 이 괴리를 인지하고 있어야 한다.
4. 거시 배경 — 유가·금리·금
[사실] 유가
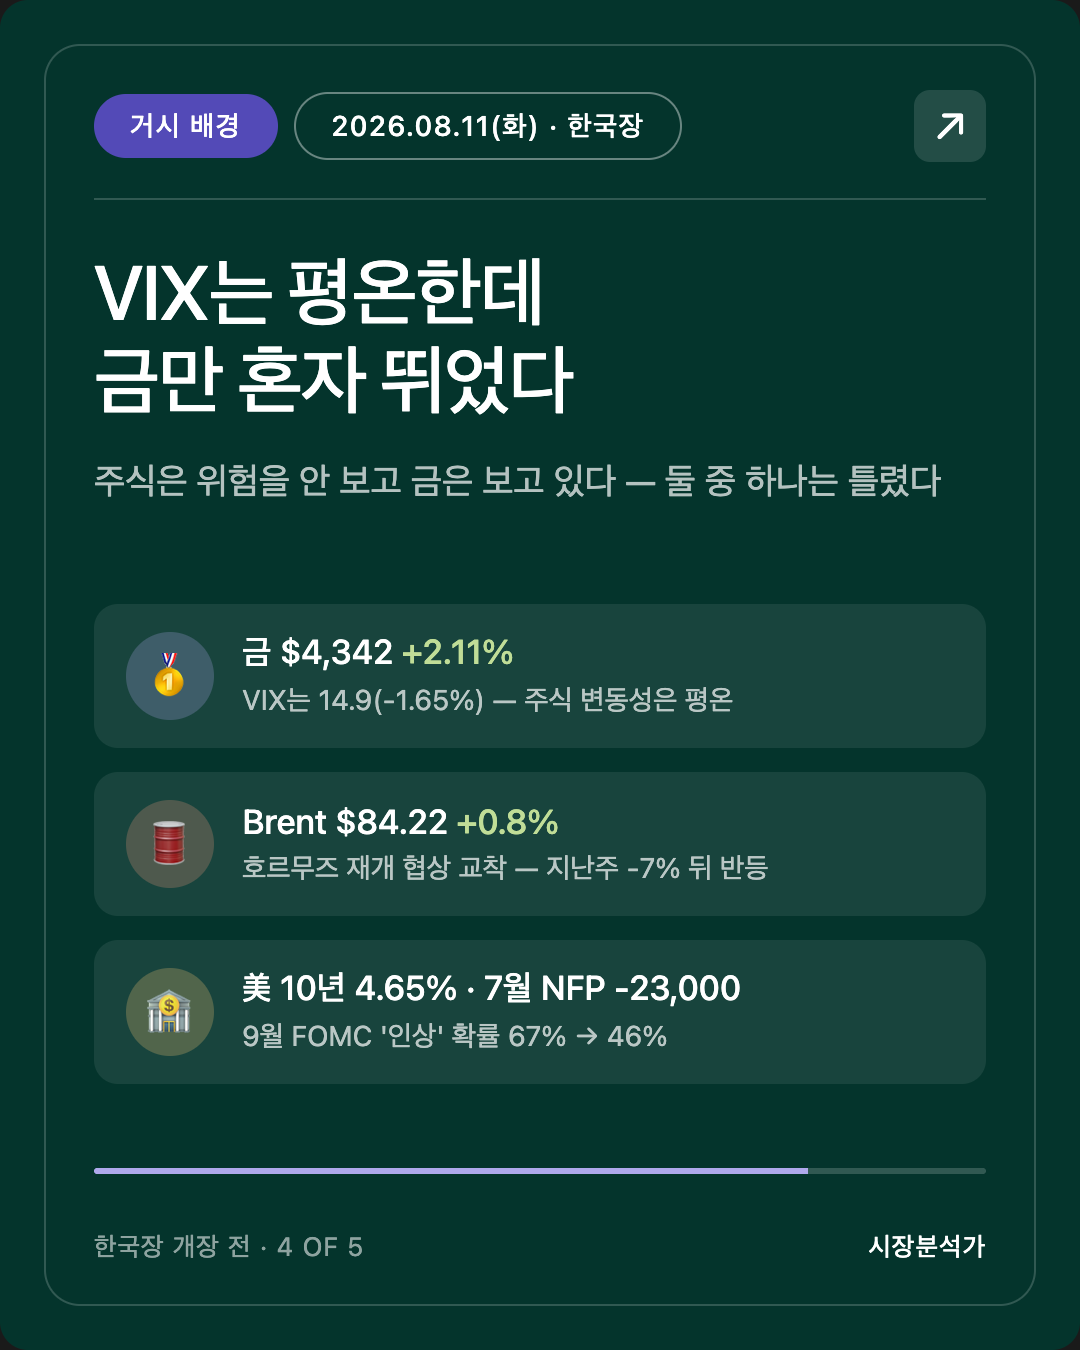
- Brent $84.22 (+0.8%), WTI $78.72 (+0.7%) — 8/10 런던 오전 기준.
- 지난주 두 유종 모두 -7% 이상 하락했다가 반등. 하락은 호르무즈 재개 기대, 반등은 그 기대의 후퇴.
- 이란 외무부: "미국의 해상 봉쇄가 계속되는 한 호르무즈 재개 조건은 존재하지 않는다."
[사실] 금리·달러·변동성
- 美 10년물 4.65% 부근. DXY 99.54 (-0.39%). VIX 14.9 (-1.65%).
- 7월 비농업고용(NFP) -23,000명(감소). 이 지표 이후 9월 FOMC 인상 확률이 67% → 46%로 하락.
[사실] 금
- 금 $4,342/oz, +2.11%.
[해석] 지금 시장의 가장 이상한 조합은 이것이다 — VIX 14.9(평온)인데 금은 +2.1%. 주식시장은 위험을 안 보는데, 금은 보고 있다. 둘 중 하나는 틀렸다. 이 괴리를 만드는 후보는 두 개다.
- 지정학 — 호르무즈. 봉쇄가 길어지면 유가·인플레·해운 모두 타격이고, 이건 주식보다 원자재·금이 먼저 반응한다.
- 통화정책 신뢰 — 시장이 인하가 아닌 인상을 저울질하는 국면. 고용은 마이너스인데 인플레는 3%대라면 스태그플레이션 성격의 조합이고, 금은 실질금리·정책신뢰 훼손에 반응한다.
5. 다음 한국장 (8/11 화, KST) 프리뷰 + 이벤트 캘린더
미국 8/10(현지) 마감 → 한국 8/11 05:00 KST
- S&P500 -0.1%(약 7,766), 나스닥 -0.3%, 다우 -0.1%. 사상 최고 부근에서 소폭 후퇴.
- 엔비디아 약 -3% — Apollo·Blackstone과 5,000억 달러 규모 AI 인프라 자금 패키지를 논의 중이라는 FT 보도 이후. [관측] SOX 지수는 6월 말 고점 대비 20% 이상 조정 국면을 거쳐온 상태.
[해석] 오늘 한국장이 마주할 두 힘
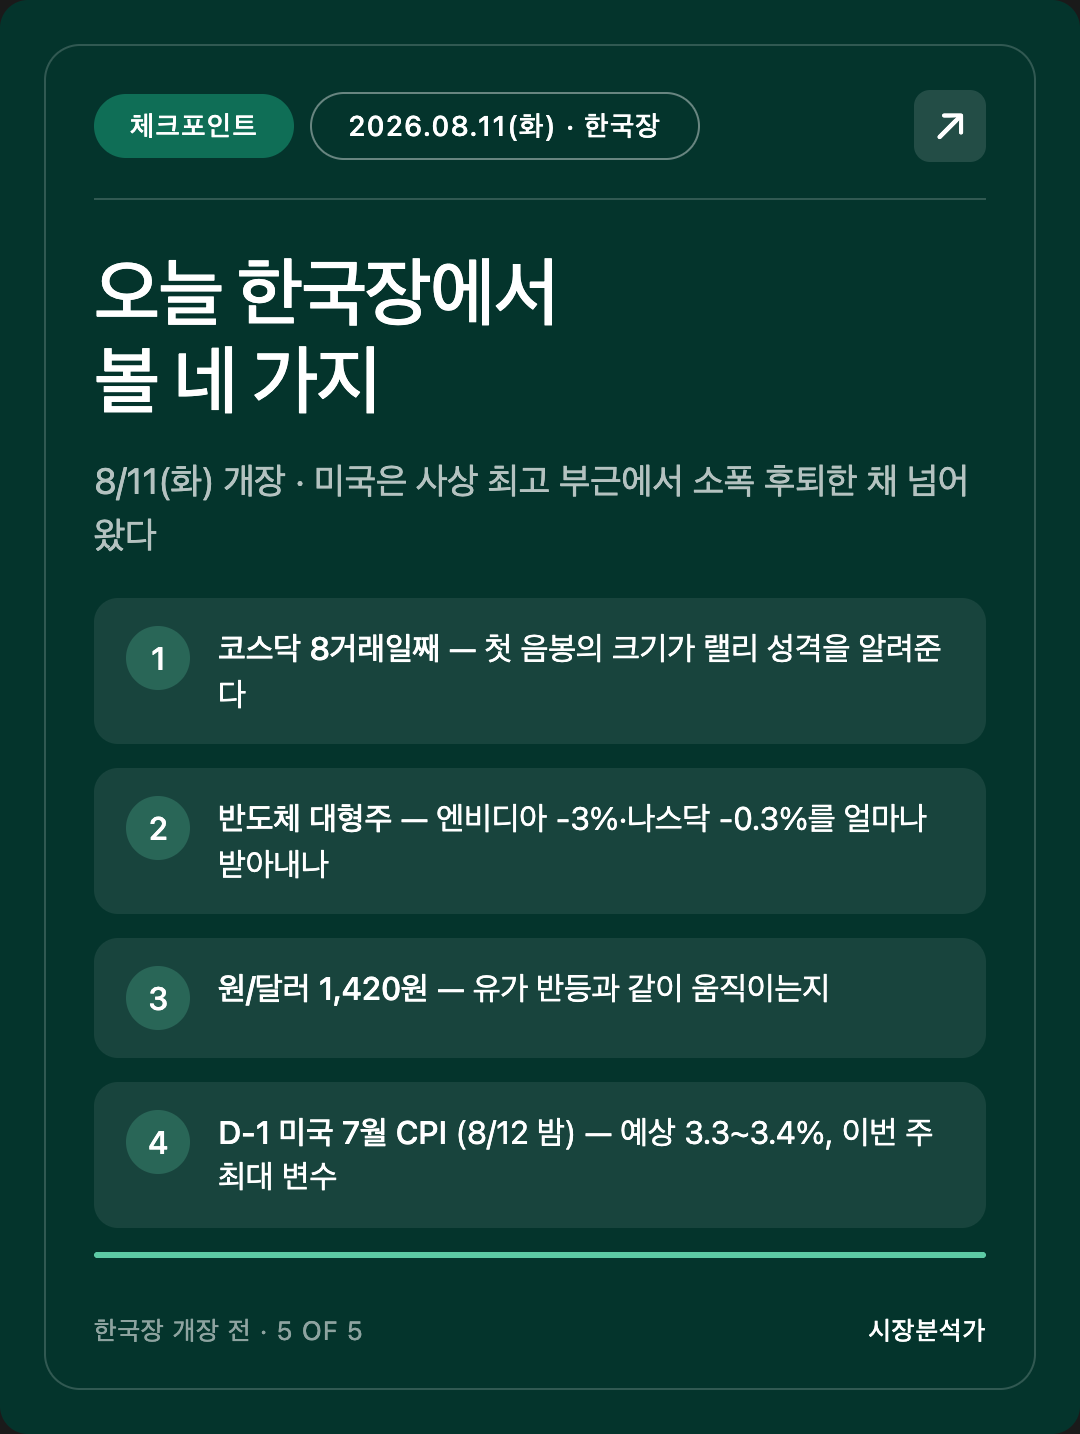
- (-) 미국 나스닥·엔비디아 약세, 유가 반등 → 대형 반도체·수출주에 부담.
- (+/?) 코스닥 수급 랠리의 지속 여부 — 7거래일 +32.5% 뒤 8거래일째. 이 구간에서 나오는 첫 음봉의 크기가 랠리 성격을 알려준다.
이벤트 캘린더 (D-N, KST)
6. 공부 노트 — "인하 기대"가 아니라 "인상 확률"을 세는 시장
지금 시장 코멘트를 읽다 보면 어색한 표현이 나온다. "9월 인상 확률 46%". 몇 달 전만 해도 다들 인하 시점을 셌는데 왜 방향이 뒤집혔나.
개념 — 연준은 두 개의 임무(dual mandate)를 진다. 물가 안정과 최대 고용. 보통 이 둘은 같은 방향을 가리킨다. 경기가 식으면 물가도 식고, 그러면 금리를 내린다.
비유 — 샤워기 온도 조절이라고 생각해보자. 보통은 "물이 차다 → 온수를 튼다"로 끝난다. 그런데 지금은 수압은 약해지는데 물은 뜨거운 상황이다. 온수를 잠그면 수압이 더 죽고, 그대로 두면 계속 뜨겁다.
실제 — 7월 NFP는 -23,000명, 즉 일자리가 줄었다. 그런데 CPI 예상치는 여전히 3.3~3.4%. 고용은 인하를 가리키고 물가는 인상을 가리킨다. 이런 국면에서 연준의 선택은 어느 쪽을 더 두려워하는가로 결정된다. 1970년대 교훈을 중시하는 정책결정자일수록 물가 쪽으로 기울고, 그래서 시장이 "인상 확률"이라는 낯선 숫자를 세게 된 것이다.
그래서 진규가 볼 것 — 8/12 CPI 발표 후 주가보다 미 2년물 금리를 먼저 보시라. 2년물은 향후 2년 정책금리의 평균 기대치를 담는다. 발표 직후 2년물이 튀면 시장이 인상 쪽으로 붙은 것이고, 이건 원/달러와 한국 성장주에 곧바로 넘어온다.
7. 정정 사항
없음.
Sources
- How major US stock indexes fared Monday 8/10/2026 — Washington Post
- Stock market today: Dow, S&P 500, Nasdaq slip as oil prices climb, Nvidia stock pulls back — Yahoo Finance
- Oil prices choppy amid uncertainty over U.S.-Iran Strait of Hormuz deal — CNBC
- Oil prices climb as Iranian demands cloud outlook for Strait of Hormuz — Al Jazeera
- 코스피, 0.65% 오른 6299.66 마감…환율 1418.4원 — 국제뉴스
- [마감 시황] 코스피, 6,290선 강보합 마감…코스닥은 7%대 급등 — Businesskorea
- 천스닥 시동… 코스닥 7% 급등 — 파이낸셜뉴스
- 코스닥 7% 급등…천스닥 회복 랠리 재시동 — 한국경제
- Global Economy Briefing — August 10, 2026 (Rio Times)
- The Aug. 12 Inflation Report Could Decide Whether the Fed Raises Rates in September — 24/7 Wall St.
- US July CPI Seen at 3.3%; Odds of September Fed Rate Hike Fall to 46% — Bloomingbit
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.