2026.08.11(화) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
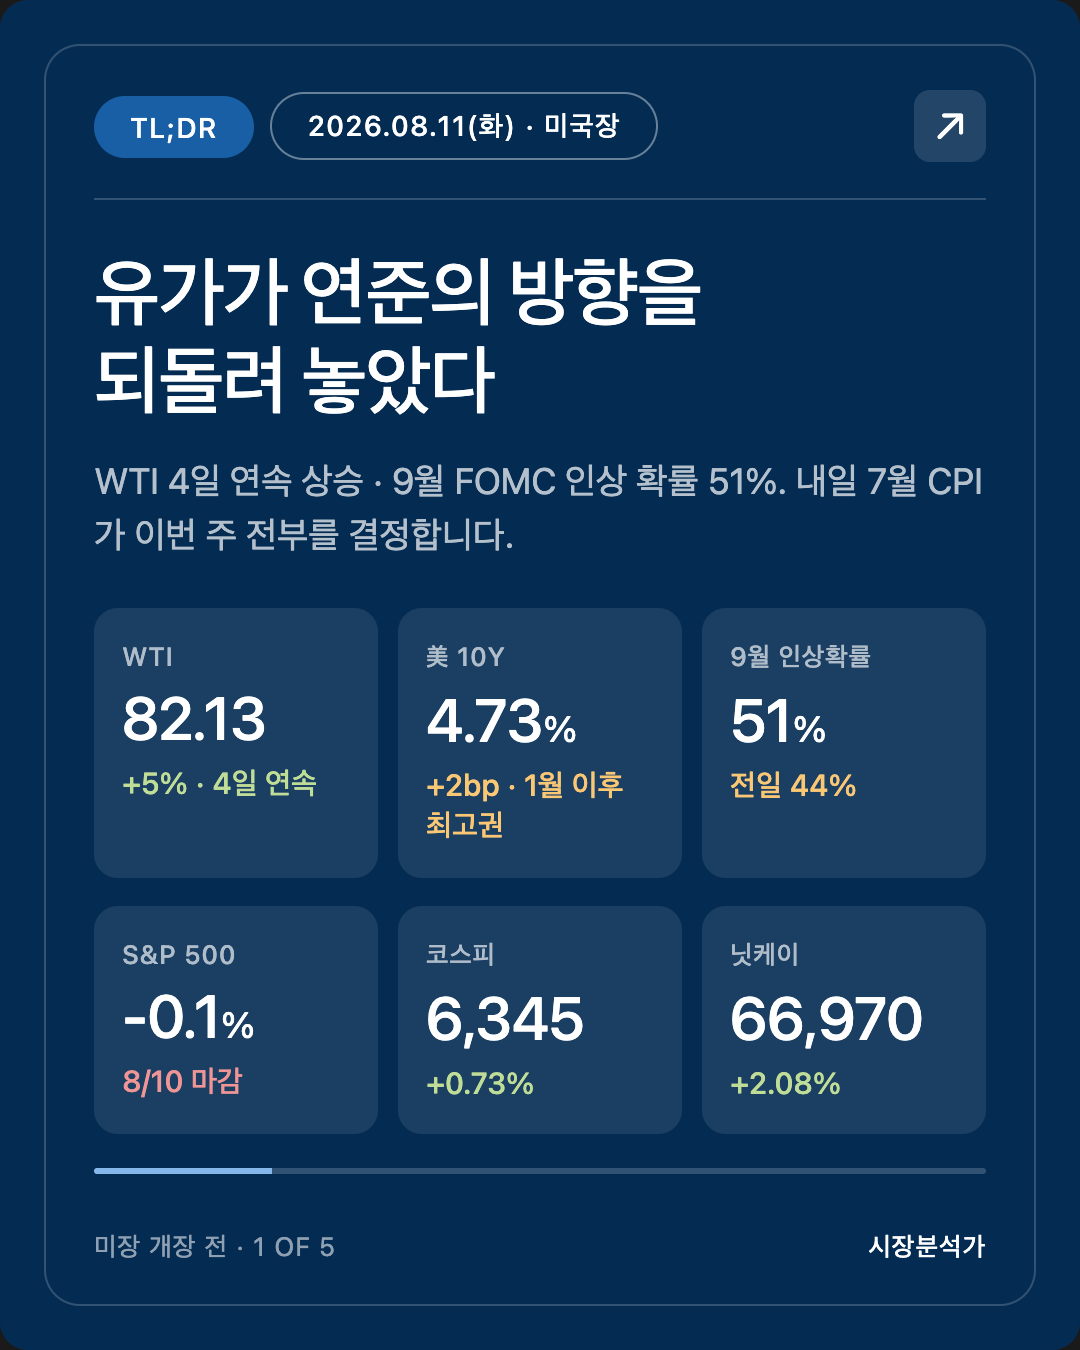
간밤 미국 증시는 나스닥이 0.3%, S&P500이 0.1% 내리며 사상 최고 부근에서 숨을 골랐습니다. 오늘 미장 전망의 축은 유가입니다. WTI가 4거래일 연속 올라 82달러대에 붙으면서 9월 FOMC 금리 인상 확률이 51%까지 튀었고, 미 10년물 국채금리는 4.73%로 1월 이후 최고권에 닿았습니다. 반대편에는 7월 비농업 고용 -23,000명이라는 둔화 신호가 있어, 시장은 지금 "물가는 다시 뜨는데 고용은 식는" 조합을 마주하고 있습니다. 한편 아시아는 한국의 8월 초순 반도체 수출 +155.4%라는 실물 숫자에 코스피 6,345선·닛케이 +2.08%로 환호했고, 이 괴리를 미국장이 따라갈지가 오늘의 관전 포인트입니다. 내일 7월 CPI를 하루 앞둔 오늘의 흐름을 카드 5장으로 정리했습니다.
안녕하세요, 캔서방입니다. 2026.08.11(화) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-08-11 05:40 PDT (한국 8/11 21:40 KST)
기준: 8/10(월) 미국 마감 + 8/11(화) 아시아 마감 · 유럽 오전 · 미국 프리장
⚡ TL;DR
- 오늘의 축은 유가다. WTI가 4거래일 연속 올라 82~83달러대. 호르무즈 재개방 협상이 꼬이면서 유가발 인플레 우려가 되살아났고, 그 결과 9월 FOMC "인하"가 아니라 "인상" 확률이 51%로 올라섰다 (전일 44%).
- 미 10년물 4.73%까지 상승 — 1월 이후 최고 부근. 금리가 오르는 이유가 성장이 아니라 에너지 가격이라는 점이 이번 국면의 성격.
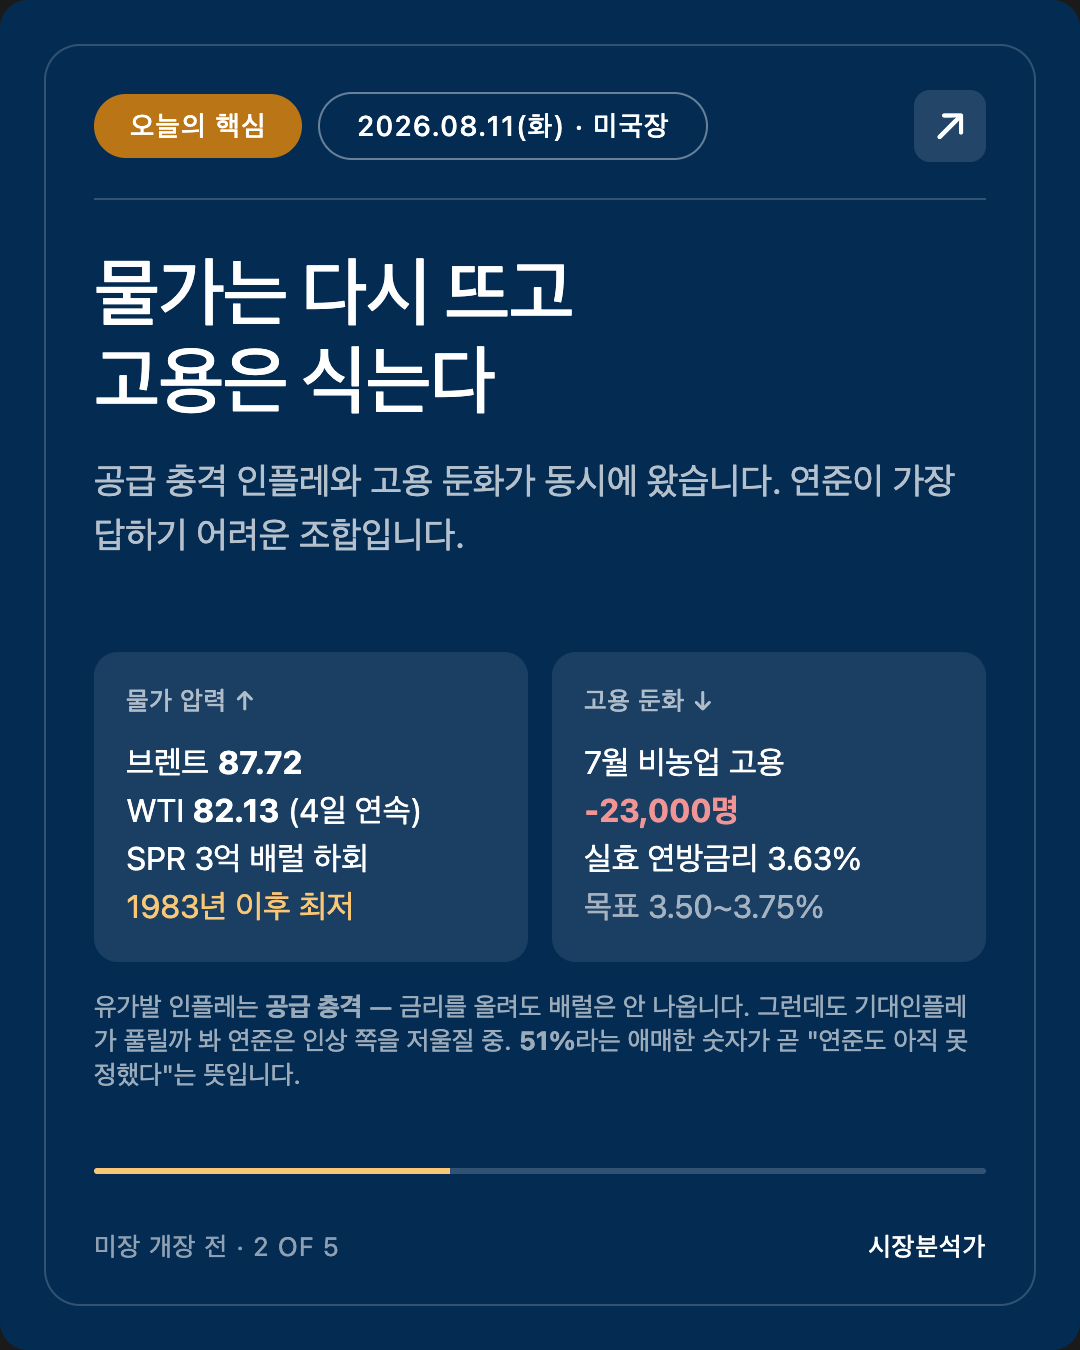
- 반대편에는 7월 고용 -23,000명(감소). 지금 시장은 "물가는 다시 뜨는데 고용은 식는" 스태그플레이션적 조합을 마주하고 있다.
- 아시아는 딴 세상이었다. 8/1~10 반도체 수출 +155.4%(100억 달러)라는 실물 숫자에 코스피 6,345.53(+0.73%), 닛케이 66,970.22(+2.08%). 유럽도 STOXX600 660선 사상 최고권.
- 모든 게 내일(8/12) 07:30 PDT 7월 CPI로 수렴한다. 컨센 헤드라인 +0.1~0.2% MoM / 3.4% YoY, 근원 +0.2% MoM.
1. 미국·글로벌 마감 정리 (8/10 ET 마감)
[사실]
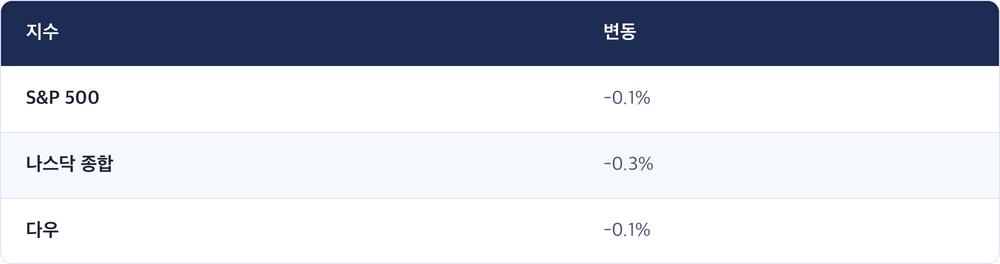
- 8/7(금) 기록한 사상 최고 부근에서 소폭 되밀림. 급락이 아니라 관망성 후퇴.
- 에너지 섹터가 상승을 주도한 반면 반도체는 인텔 중심으로 약세.
[관측] 지수는 거의 안 움직였는데 섹터 안에서는 에너지↑ / 반도체↓의 뚜렷한 로테이션이 있었다. 겉으로 조용한 날일수록 안에서 무엇이 바뀌는지를 봐야 한다.
2. 오늘의 핵심 한 가지 — 유가가 연준의 방향을 되돌려 놓았다
[사실]
- WTI 82.13달러(약 +5%), 브렌트 87.72달러(약 +5%) — 4거래일 연속 상승
- 미 전략비축유(SPR) 3억 배럴 아래로 감소 — 1983년 이후 최저
- 트럼프 대통령이 이란의 전쟁 배상 요구를 강하게 비판, 이란은 "봉쇄 해제가 먼저"라며 호르무즈 완전 재개방 거부
- 후티 반군, 사우디 자잔 정유시설 공격 주장 / 주말 호르무즈에서 ADNOC 운영 유조선 피격
- 9월 25bp 인상 확률 51%(전일 44%), 미 10년물 4.73%(+2bp)
[해석]
지난 몇 년 우리에게 익숙했던 서사는 "인플레 둔화 → 연준 인하 → 자산 랠리"였습니다. 지금 그 사슬의 첫 고리가 흔들리고 있습니다. 유가는 헤드라인 CPI에 직접 들어가고(에너지 항목), 항공료·운임·화학 등을 통해 시차를 두고 근원까지 스며듭니다. 연준이 가장 싫어하는 건 유가 상승 자체가 아니라 그것이 기대인플레이션에 눌어붙는 것입니다.
다만 유가발 인플레는 성격상 공급 충격입니다. 수요가 뜨거워서 오르는 게 아니라 배럴이 안 나와서 오르는 것이죠. 교과서적으로 중앙은행은 공급 충격에 즉각 반응하지 않는 게 정석이지만, 이미 3%대 물가가 몇 년째 이어진 뒤라면 "이번엔 참으면 기대가 풀린다"는 두려움이 정책을 인상 쪽으로 밀 수 있습니다. 시장이 51%라는 애매한 숫자를 찍고 있다는 것 자체가, 연준도 아직 못 정했다는 뜻입니다.
여기에 결정적 반대 데이터가 하나 붙어 있습니다 — 7월 비농업 고용 -23,000명. 고용이 줄고 물가가 오르면 중앙은행은 두 개의 상반된 신호 사이에서 찢깁니다. 그래서 내일 CPI가 이번 주 전체를 결정합니다.
📚 공부 노트 — 공급 충격 인플레 vs 수요 견인 인플레
개념: 물가가 오르는 이유는 크게 둘. 수요가 넘쳐 오르면 수요 견인, 공급이 막혀 오르면 공급 충격.
비유: 콘서트 티켓값이 오르는 두 경우 — ① 가고 싶은 사람이 폭증했다(수요 견인) ② 공연장 절반이 화재로 닫혔다(공급 충격). ①은 금리를 올려 열기를 식히면 되지만, ②는 금리를 올려도 공연장이 복구되지 않습니다. 오히려 손님만 더 얼어붙죠.
실제 사례: 1973년 오일쇼크에 연준이 늦게 대응해 기대인플레가 풀렸고, 결국 1980년대 볼커의 초고금리라는 훨씬 비싼 청구서를 받았습니다. 반대로 2022년 러·우 유가 급등 때는 "일시적"이라 말하다 뒤늦게 급격히 올렸습니다. 지금 연준은 이 두 실패 사이에서 균형을 찾는 중입니다.
3. 미국 변수 — 아시아 반도체 실물과 미국 반도체 주가의 괴리
[사실]
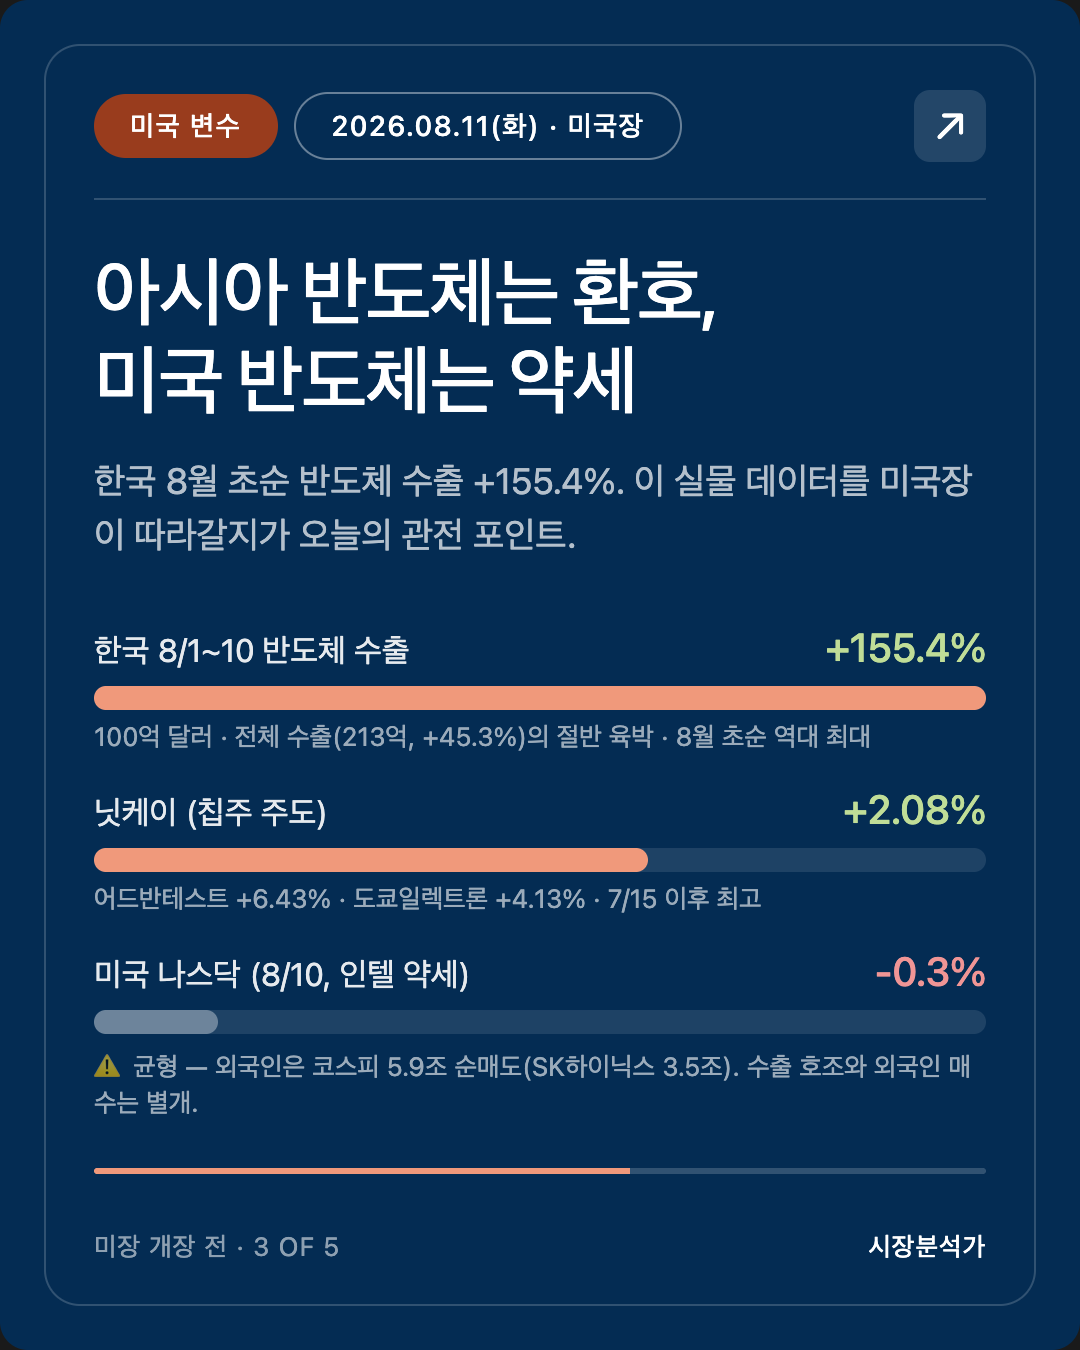
- 한국 8/1~10일 수출 213억 달러(+45.3% YoY) — 8월 초순 기준 역대 최대 (종전 2022년 8월 156억 달러)
- 그중 반도체 100억 달러(+155.4%) — 전체 수출의 절반 육박
- 코스피 6,345.53(+45.87p, +0.73%), 코스닥 857.84, 원/달러 1,415.9원(-2.5원)
- 닛케이 66,970.22(+2.08%, 7/15 이후 최고), 토픽스 4,100.61(+0.63%) — 어드반테스트 +6.43%, 도쿄일렉트론 +4.13%
- 항셍 25,937(+1.1%)
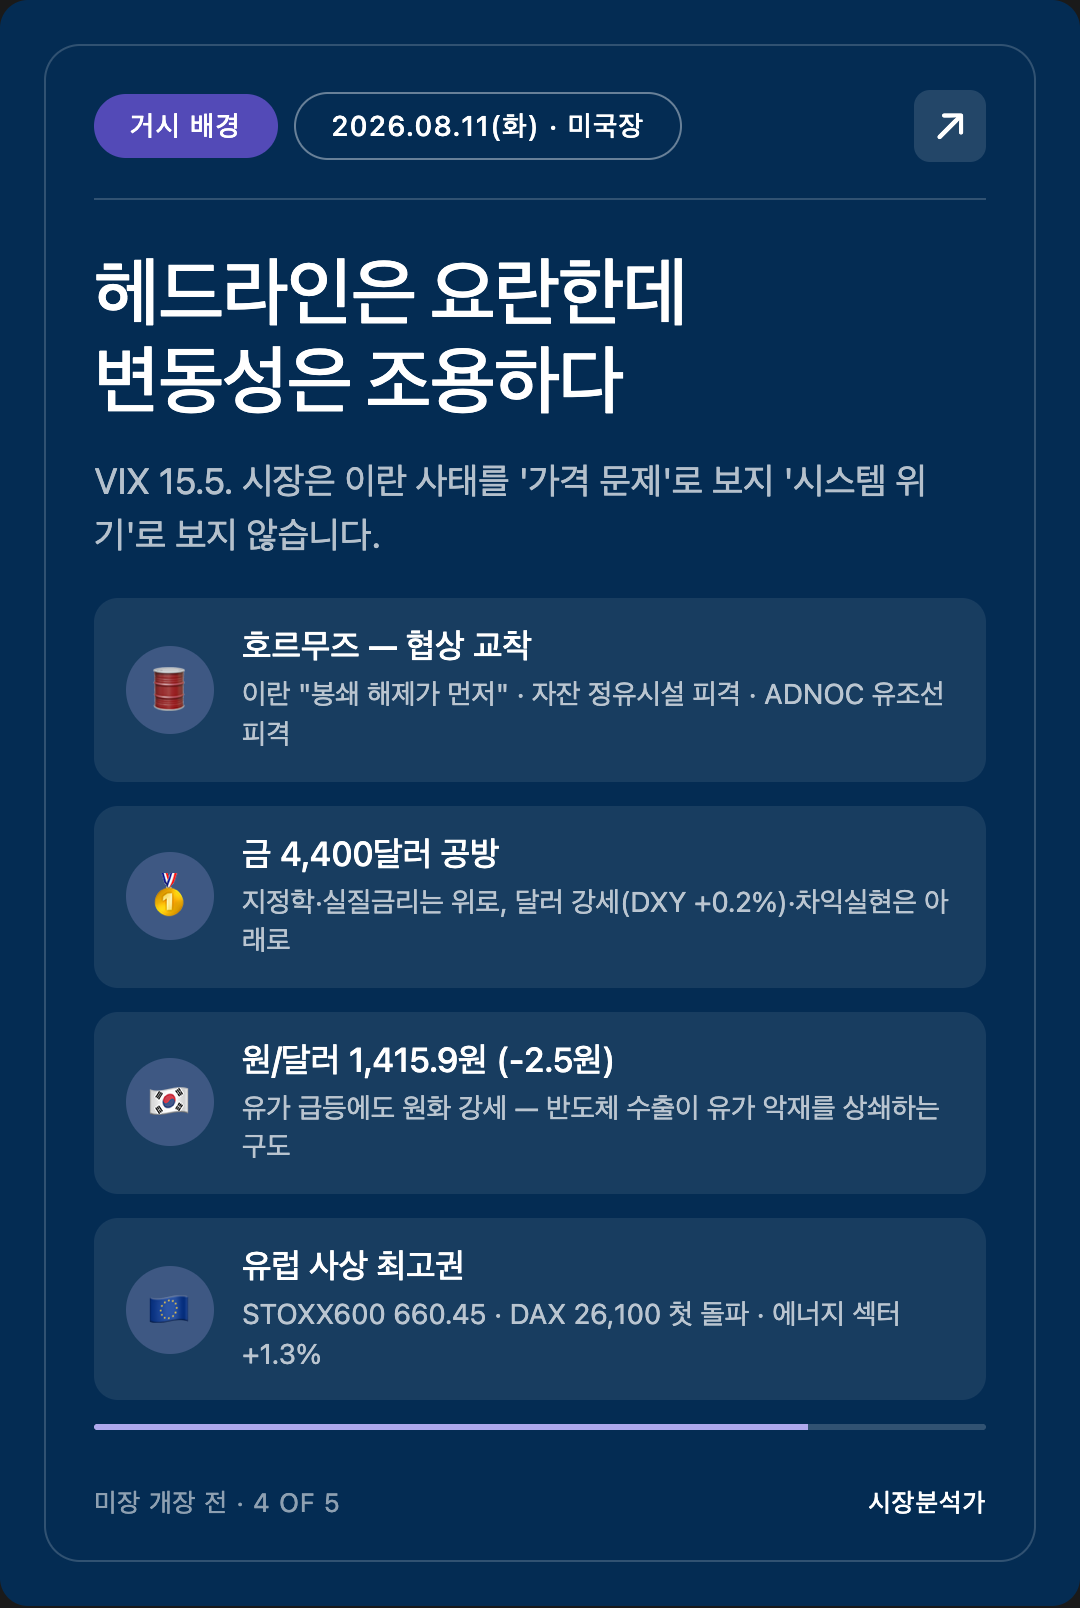
- STOXX600 660.45 사상 최고권, DAX 26,100 첫 돌파 — 에너지 섹터 +1.3%
[관측]
같은 반도체 테마인데 8/10 미국장에서는 인텔이 칩 섹터를 끌어내렸고, 8/11 아시아장에서는 AI·칩 관련주가 지수를 끌어올렸습니다. 한국 수출 데이터는 "메모리 가격 정점 통과" 우려를 일부 걷어냈다는 평가입니다.
[해석]
이 괴리를 읽는 방법은 두 가지입니다.
- 해석 A(실물 우위): 한국 수출은 세계에서 가장 빠른 실물 반도체 수요 지표입니다. +155%는 노이즈로 설명하기 어려운 숫자죠. 미국 반도체 주가 약세는 인텔이라는 개별 기업 이슈에 가깝고, 실물이 맞다면 미국장이 아시아를 따라갈 수 있습니다.
- 해석 B(밸류에이션 우위): 실물이 좋아도 금리 4.73%에서는 고밸류 성장주 할인율이 올라갑니다. 좋은 실적이 곧 좋은 주가는 아니며, 아시아의 환호가 미국에서 되돌려질 수도 있습니다.
오늘 프리장은 나스닥100 선물 +0.3~0.4%, S&P 선물 +0.1%로 A쪽에 살짝 기울어 있습니다. 다만 CPI 전날의 선물 움직임은 신뢰도가 낮습니다.
⚠️ 균형을 위해 짚을 것 — 최근 자료에서 외국인은 코스피에서 5.9조 원 순매도(SK하이닉스 3.5조, 삼성전자 1.3조 포함) 흐름이 확인됩니다. 수출 숫자가 좋은 것과 외국인이 사는 것은 별개입니다. 실물 개선이 수급 개선으로 이어질지는 아직 미확인이며, 오늘 지수 상승은 개인·기관 쪽 힘일 가능성이 큽니다.
(참고 인물 4인 — 곽상준·박시동·이광수·이선엽 네 사람 모두 "반도체 사이클 중장기 긍정"이라는 공통 시각을 갖고 있습니다. 오늘 수출 데이터는 그 시각에 유리한 증거입니다. 다만 네 사람의 공통점이 곧 정답은 아니며, 외국인 순매도 5.9조라는 반대 방향 데이터가 동시에 존재한다는 점을 함께 봐야 합니다.)
4. 거시 배경 (금리·환율·원자재)
[사실]
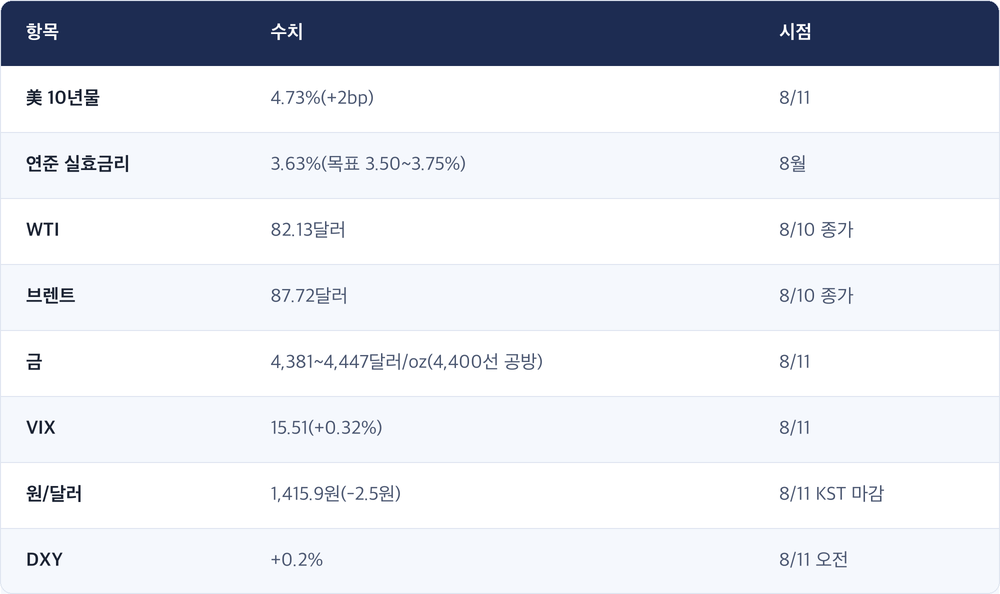
[관측] VIX 15.5는 평온의 영역입니다. 지정학 헤드라인이 매일 쏟아지는데 주식 변동성 지수는 낮다 — 시장은 이란 사태를 "가격 문제(유가)"로 보고 있지 "시스템 위기"로 보지 않는다는 뜻입니다.
[해석] 금 4,400달러 공방은 두 힘의 줄다리기입니다. 지정학 + 실질금리 논쟁이 위로, 달러 강세 + 차익실현이 아래로 당깁니다. 원화가 유가 급등에도 오히려 소폭 강세(1,415.9원)를 보인 건 반도체 수출 호조라는 실물 뒷받침 때문으로 보입니다. 유가 상승은 원유 전량 수입국인 한국에 구조적 악재인데 그것을 반도체가 상쇄하고 있는 구도 — 이 균형이 어디까지 버티는지가 원화의 관전 포인트입니다.
5. 다음 미국장 (8/11 화 ET) 프리뷰 · 체크포인트
[프리장 사실] S&P 500 선물 +0.1%, 나스닥100 선물 +0.3~0.4%
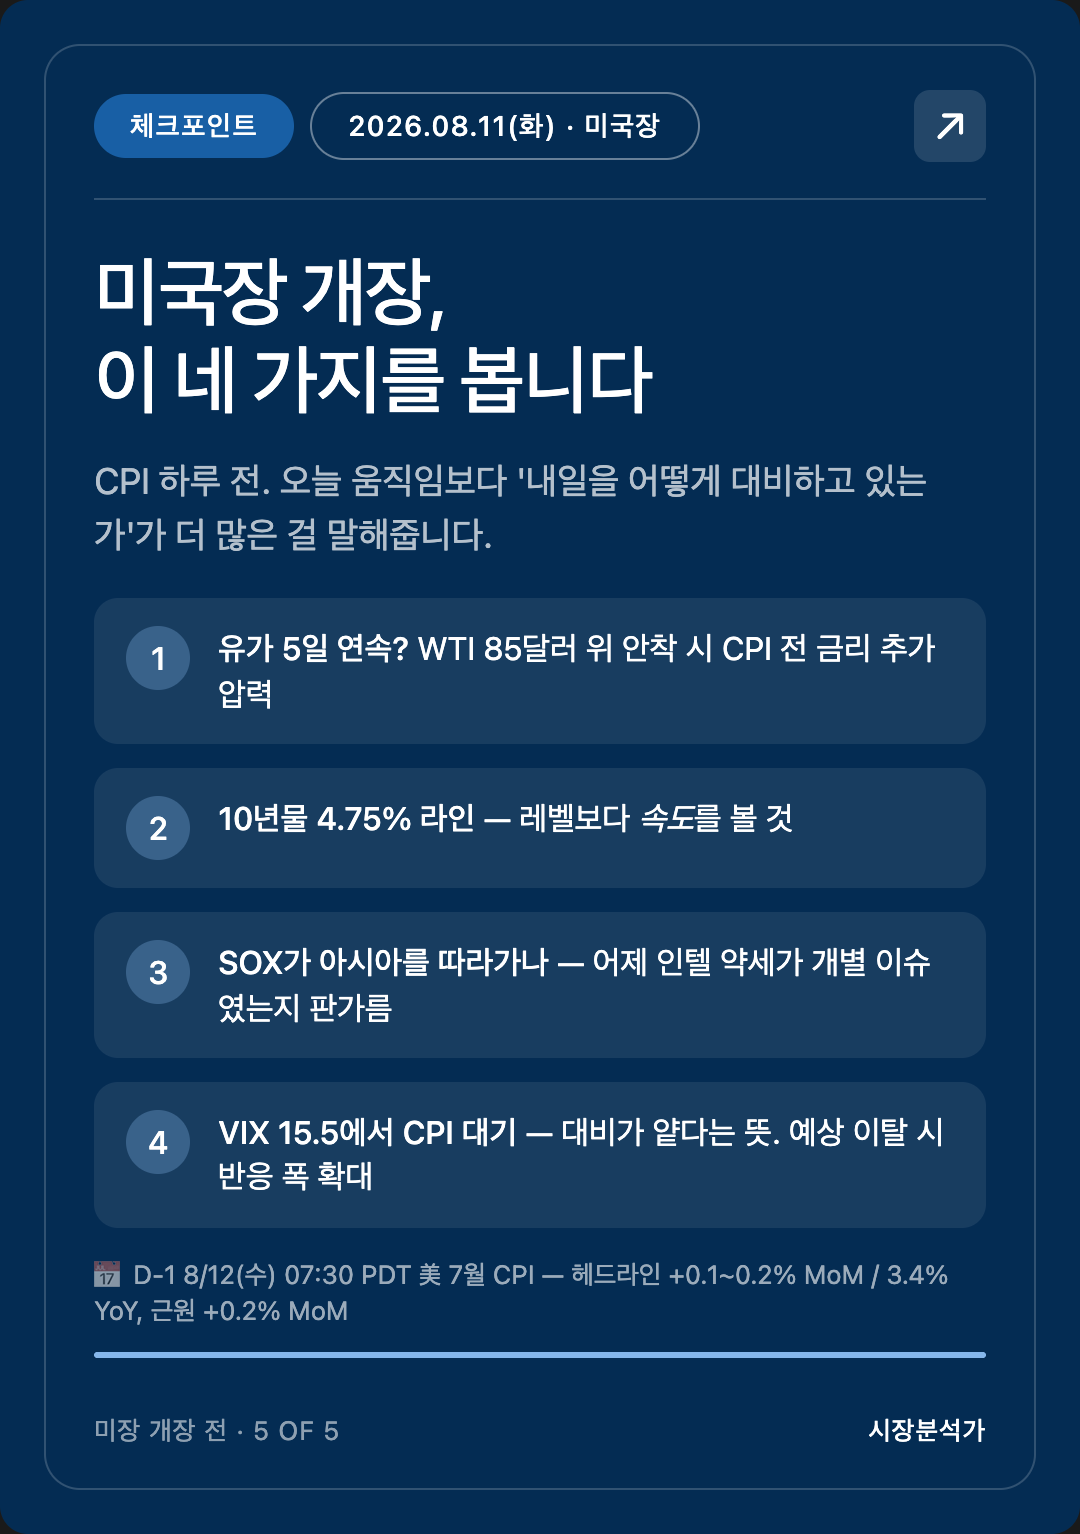
개장 시 볼 것 4가지
- 유가 5거래일 연속 상승 여부 — WTI 85달러 위로 붙으면 CPI 전 금리 추가 상승 압력. 반대로 협상 진전 헤드라인 하나면 되돌림 폭이 클 수 있는 구간.
- 10년물 4.75% 라인 — 위로 뚫으면 1월 고점 영역. 금리 레벨이 아니라 속도를 볼 것.
- 반도체 섹터가 아시아를 따라가는가 — SOX 방향. 어제 인텔 약세가 개별 이슈였는지 섹터 전체 신호였는지가 오늘 판가름.
- CPI 전날 포지션 정리 — VIX 15.5 수준에서 CPI를 맞는다는 건 시장이 서프라이즈를 별로 대비하지 않았다는 뜻. 예상 이탈 시 반응 폭이 커질 수 있는 구조.
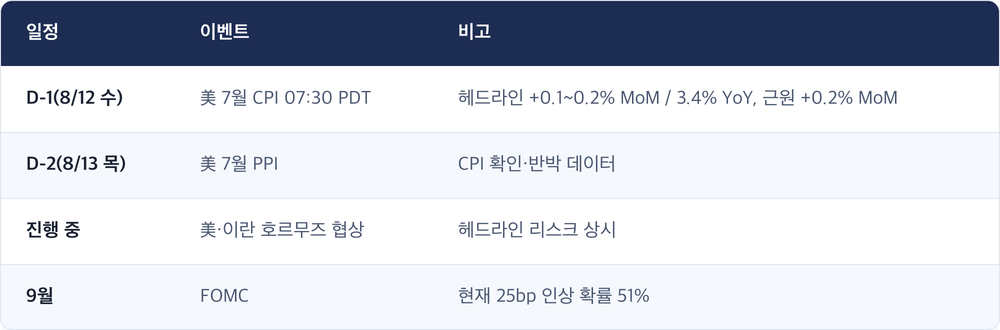
6. 이벤트 캘린더 (D-N)
정정 사항
- 없음.
Sources
- 뉴스핌 — 코스피, 반도체 강세에 6300선 회복
- 파이낸셜뉴스 — 8월 초순 수출 213억弗 역대 최대
- TheStreet — Stock Market Today (Aug. 11, 2026)
- Yahoo Finance — Stock market today, Tuesday August 11
- Washington Post — How major US stock indexes fared Monday 8/10/2026
- CNBC — Oil prices today: Uncertainty over U.S.-Iran Strait of Hormuz deal
- Trading Economics — US 10 Year Government Bond Yield
- Business Recorder — Nikkei posts highest close in nearly four weeks
- Business Recorder — European stocks pause near record high
- Yahoo Finance — Gold prices today, Tuesday, August 11, 2026
- TradingKey — US July CPI Preview
- Trading Economics — Hong Kong Stock Market
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.