2026.09.11(금) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
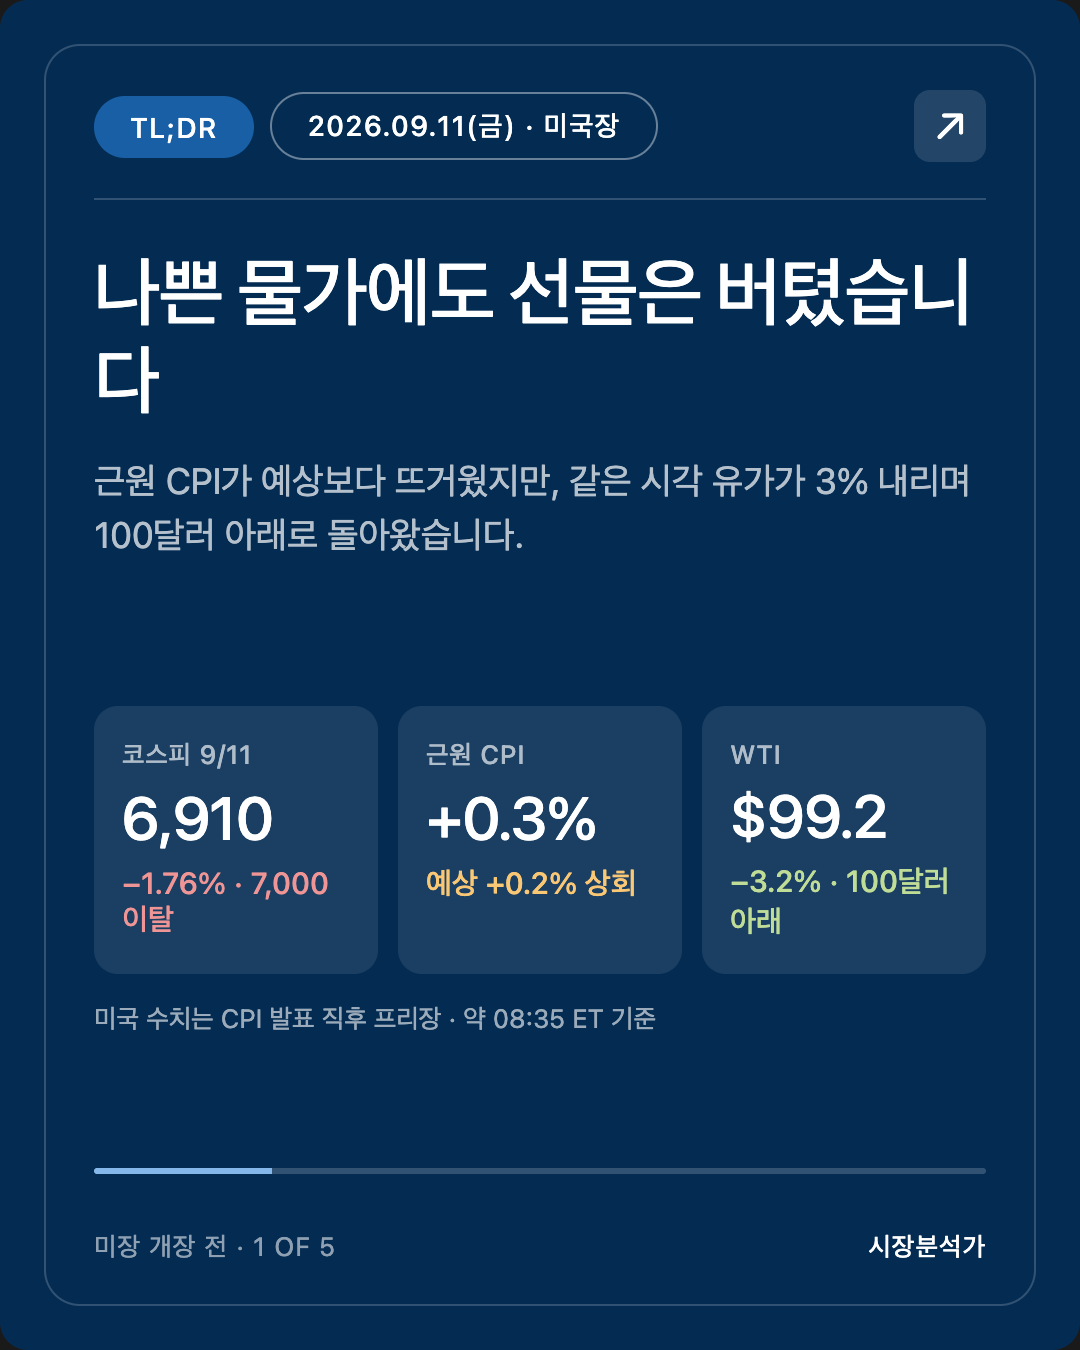
미국 8월 소비자물가(CPI)가 오늘 아침 나왔습니다. 헤드라인은 전월 대비 +0.4% 로 예상과 같았고, 근원은 +0.3% 로 예상(+0.2%)보다 높았습니다.
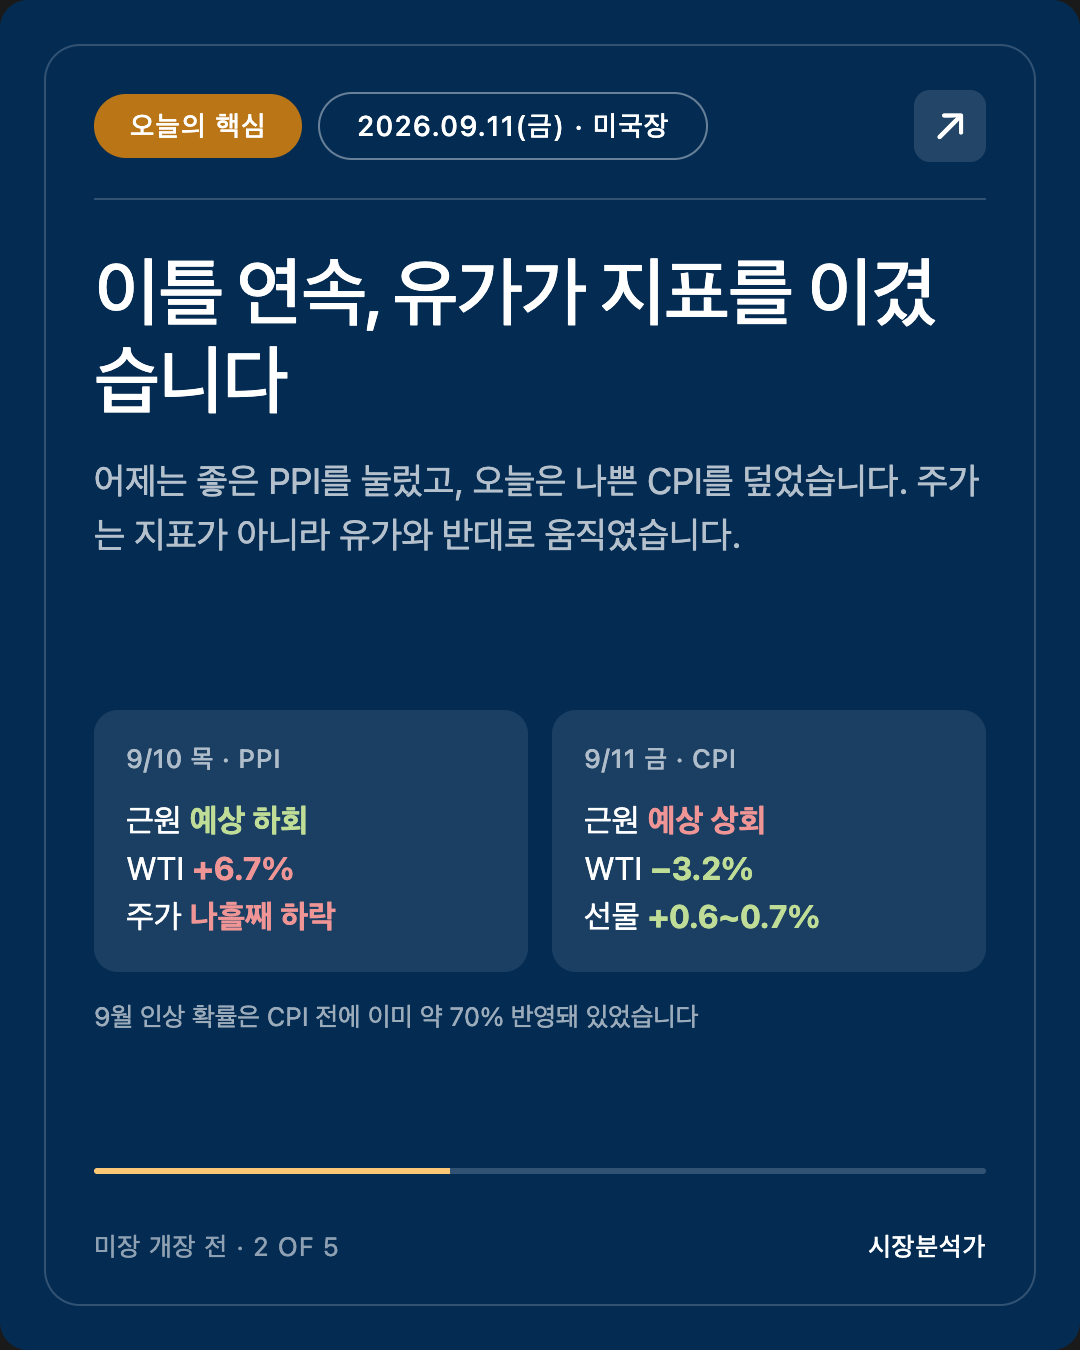
어제 이 리포트는 이렇게 적었습니다. "CPI 근원만 뜨겁게 나오면 PPI가 예외였다는 뜻이 되어 인상 논리가 굳는다. 두 지표가 갈리는 쪽이 시장에는 더 어려운 결과다." 오늘 정확히 그 결과가 나왔습니다.
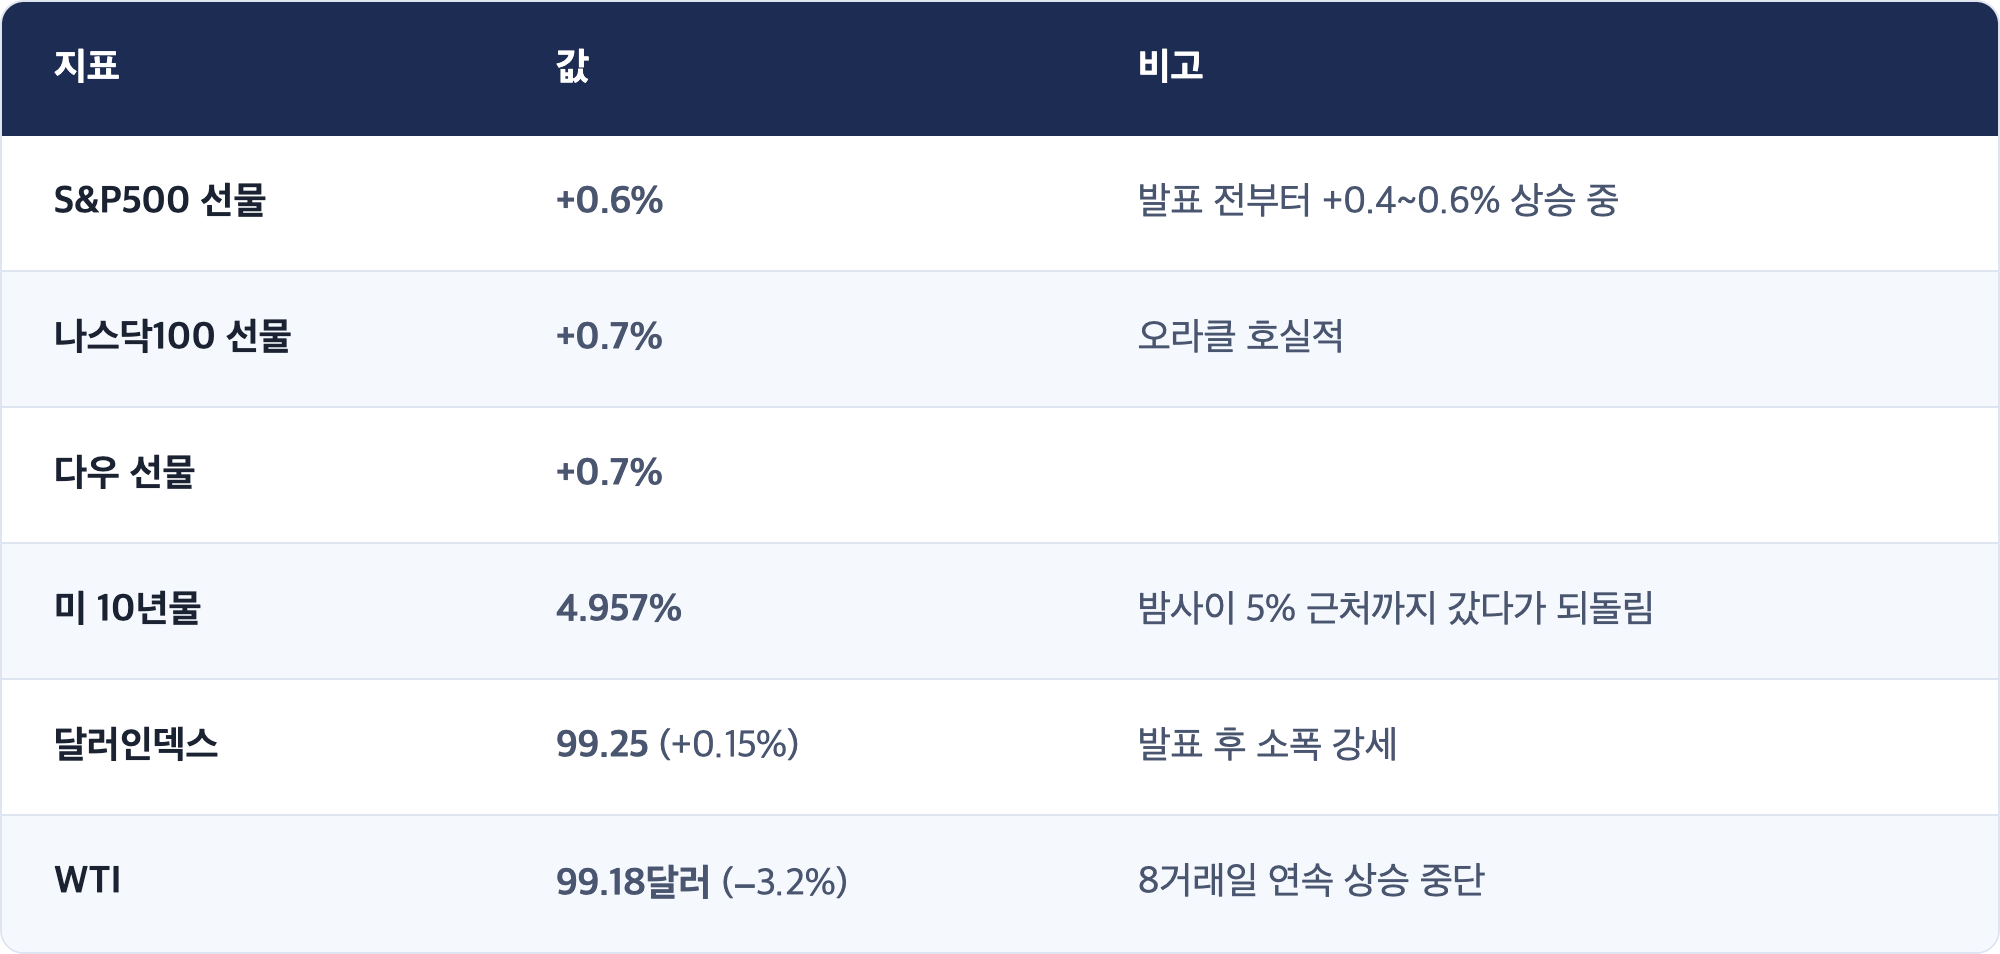
그런데 발표 직후 미국 주가지수 선물은 0.6~0.7% 오른 채 버텼습니다. 같은 시각 유가는 3% 넘게 내려 WTI가 다시 100달러 아래로 들어왔습니다.
어제는 유가가 좋은 지표를 눌렀고, 오늘은 유가가 나쁜 지표를 덮었습니다. 이틀 연속 시장을 움직인 것은 지표가 아니라 유가입니다.
안녕하세요, 캔서방입니다. 2026.09.11(금) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-11 05:55 PDT (한국 9/11 21:55 KST)
기준: 한국·아시아 9/11 마감 + 유럽 9/11 오전 + 미국 9/10 확정 종가 + 미국 9/11 프리장 (CPI 발표 직후, 약 08:35 ET)
✅ 이번 회차는 정시에 실행됐습니다. 예약 05:30 PDT, 실제 시작 05:35 PDT입니다. 9/9·9/10 이틀 연속 지연 뒤 사흘 만의 정시 실행입니다.
미국 8월 CPI가 08:30 ET(05:30 PDT) 에 나왔고, 이 리포트는 발표 약 5~10분 뒤의 프리장 숫자로 썼습니다. 정규장 개장(06:30 PDT)까지 더 움직일 수 있습니다. 발표 직후의 반응은 [관측]으로 표시했습니다.
어제(9/10) 한국장 개장 전 리포트가 나가지 않았습니다. 그래서 미국 9/10 확정 종가와 어제 아침 리포트의 장중 수치 정정을 이 리포트에서 함께 정리합니다. 아래 「정정·미해결」 참조.
⚡ TL;DR
- 미국 8월 CPI: 헤드라인 +0.4%(부합) · 근원 +0.3%(예상 +0.2% 상회). 전년 대비는 헤드라인 3.4%, 근원 2.4% 로 둘 다 예상과 같았습니다. 휘발유가 한 달에 +3.9% 올라 헤드라인 상승분의 3분의 1 이상을 차지했습니다.
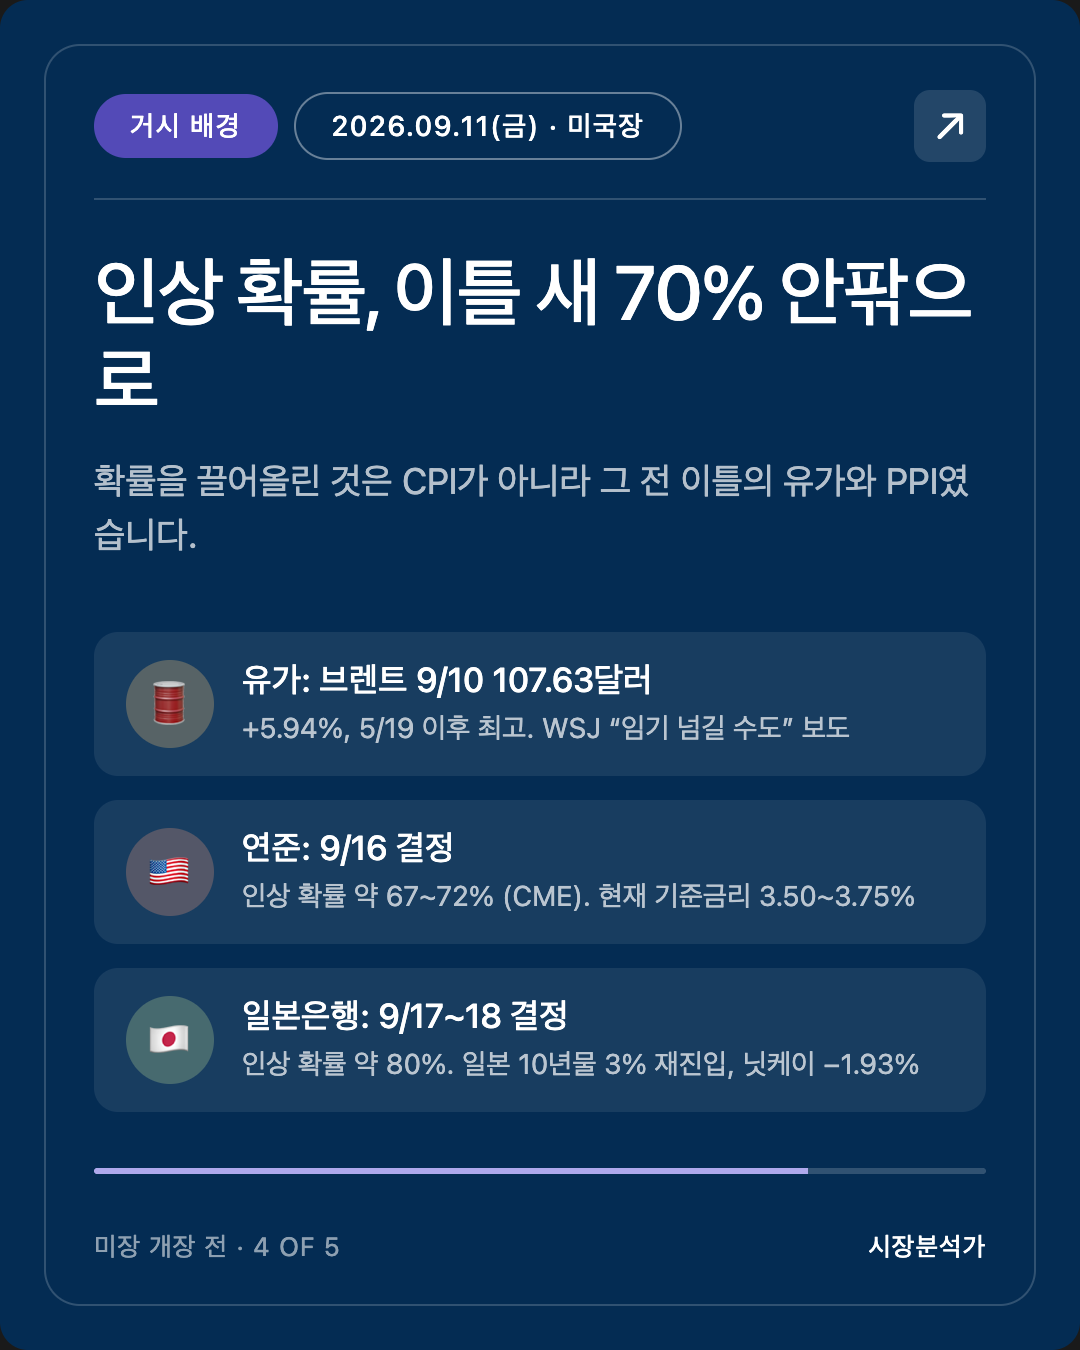
- 어제 PPI는 근원이 예상을 밑돌았고, 오늘 CPI는 근원이 예상을 웃돌았습니다. 두 물가 지표가 갈렸고, 연준 입장에서는 "일시적 공급 충격"이라고 부를 근거가 하나로 줄었습니다. CME 기준 9월 인상 확률은 약 67~72% 로, 이틀 전 48~60%에서 크게 올라와 있습니다.
- 그런데 선물은 밀리지 않았습니다 [관측]. 발표 직후 S&P500 선물 +0.6%, 나스닥100 선물 +0.7%. 같은 시각 WTI는 99.18달러(−3.2%) 로 8거래일 연속 상승을 끊었습니다. 인상은 이미 가격에 70% 들어 있었고, 오늘 새로 움직인 것은 유가였습니다.
- 코스피 7,000선이 무너졌습니다. 6,909.91(−1.76%). 어제 이 리포트가 건 네 번째 시험("외국인이 계속 팔아도 7,000을 지키는가")에 실패했습니다. 외국인 −2조2,915억에 더해, 어제 받아주던 기관이 −1조2,236억으로 파는 쪽으로 넘어갔습니다. 삼성전자 −3.53%, SK하이닉스 −2.21%.
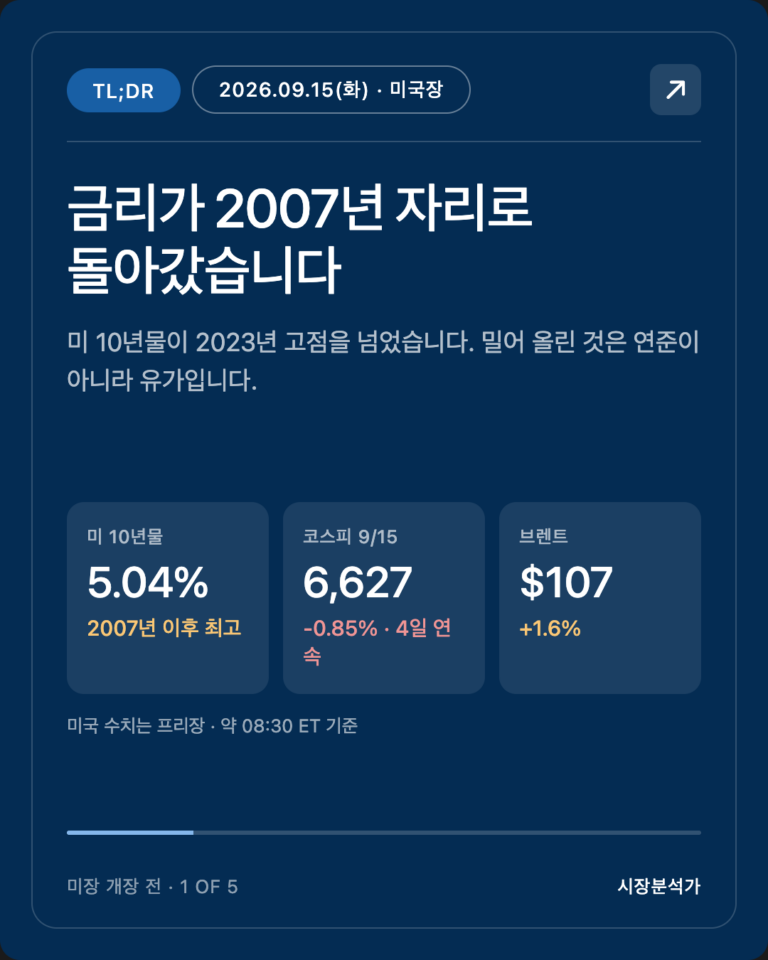
- 아시아 전체가 반도체부터 빠졌습니다. 닛케이 −1.93%(64,011.34, 8/4 이후 최저), 대만 −1.61%. 일본 10년물은 3% 로 다시 올라섰습니다. 전날 밤 미국 10년물 4.94%, 30년물 5.37% 상회, 브렌트 107.63달러(+5.94%) 가 아시아 아침을 그대로 눌렀습니다.
1. 오늘의 핵심: 뜨거운 근원, 식은 유가
[사실] 미국 8월 소비자물가 (9/11 08:30 ET 발표, 미 노동통계국)
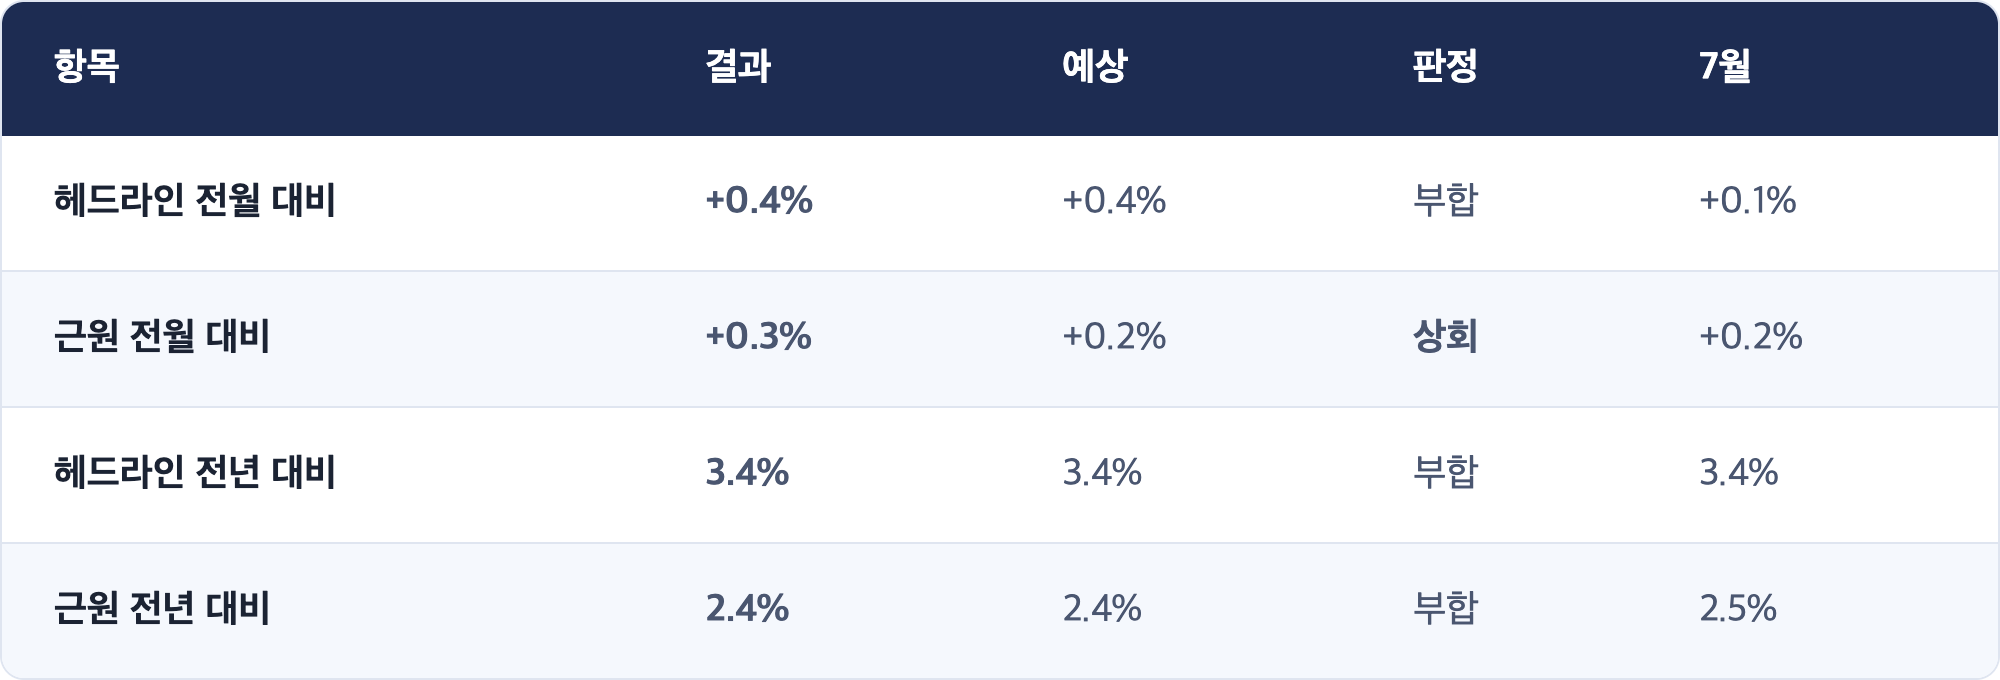
- 휘발유 +3.9%(전월 대비): 헤드라인 상승분의 3분의 1 이상
- 에너지 전월 대비 +2.1%, 전년 대비 +16.3% (휘발유 전년 대비 +27.4%)
- 주거비 +0.3%, 식품 +0.1%
[사실] 발표 직후 시장 (약 08:35 ET, 프리장)
[해석] 어제 표의 어느 줄에 찍혔나
9/9 리포트가 그려 두고 어제 다시 옮긴 표입니다.
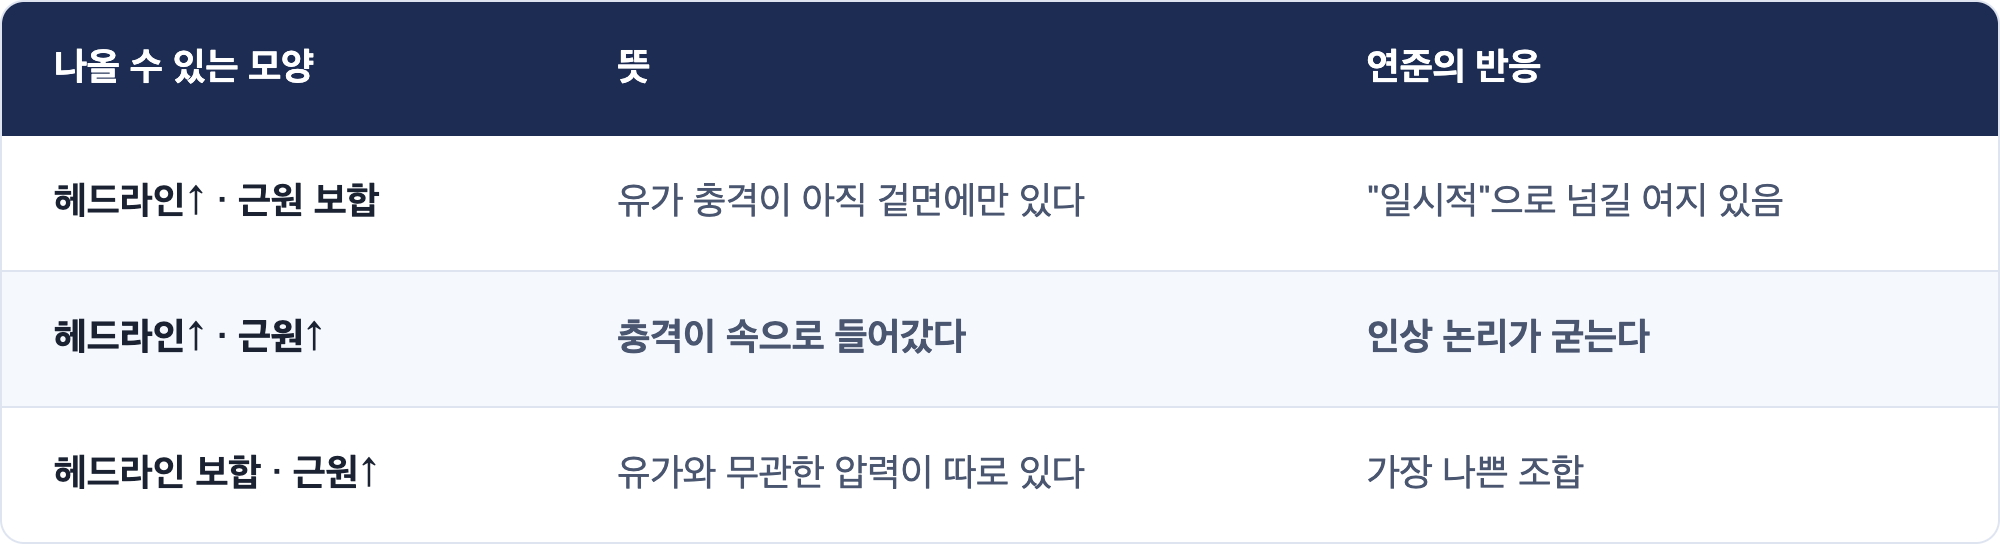
어제 PPI는 첫 번째 줄이었고, 오늘 CPI는 두 번째 줄입니다. 근원 +0.3%는 한 번에 무너뜨릴 숫자는 아니지만, 연준이 이번 유가 충격을 "겉면의 일"로 부를 근거는 줄었습니다.
다만 정직하게 붙일 말이 있습니다. 근원 전년 대비는 2.5%에서 2.4%로 오히려 내려왔습니다. 한 달치 +0.3%가 추세로 굳었다고 말하기엔 이릅니다. 오늘 숫자는 "속으로 들어가기 시작했을 수 있다"는 신호이지, 확인이 아닙니다.
🔴 [해석] 그런데 왜 선물은 안 빠졌나
근원이 예상보다 뜨거웠습니다. 교과서대로라면 주가는 내려야 합니다. 발표 직후 선물은 오히려 오른 자리를 지켰습니다. 이유를 둘로 나눠 보겠습니다.
첫째, 인상은 이미 가격에 들어 있었습니다. 발표 전날 CME 페드워치 기준 9월 인상 확률은 약 70~72% 였습니다. 시장은 이미 "다음 주 인상"을 기본 시나리오로 놓고 있었습니다. 근원 +0.3%는 그 시나리오를 확인했을 뿐, 새로 추가한 것이 적습니다. 발표 뒤 확률은 오히려 3분의 2 안팎으로 조금 내려왔다는 집계도 있습니다.
둘째, 같은 시각 더 큰 변수가 반대로 움직였습니다. WTI가 3% 넘게 떨어져 100달러 아래로 내려왔습니다. 이번 주에만 12% 넘게 오른 뒤 첫 되돌림입니다. 지난 이틀 동안 금리와 주가를 끌고 간 것이 유가였으니, 유가가 쉬는 날에는 지표 하나로 방향이 뒤집히지 않습니다.
어제와 오늘을 나란히 놓으면 구도가 선명합니다.
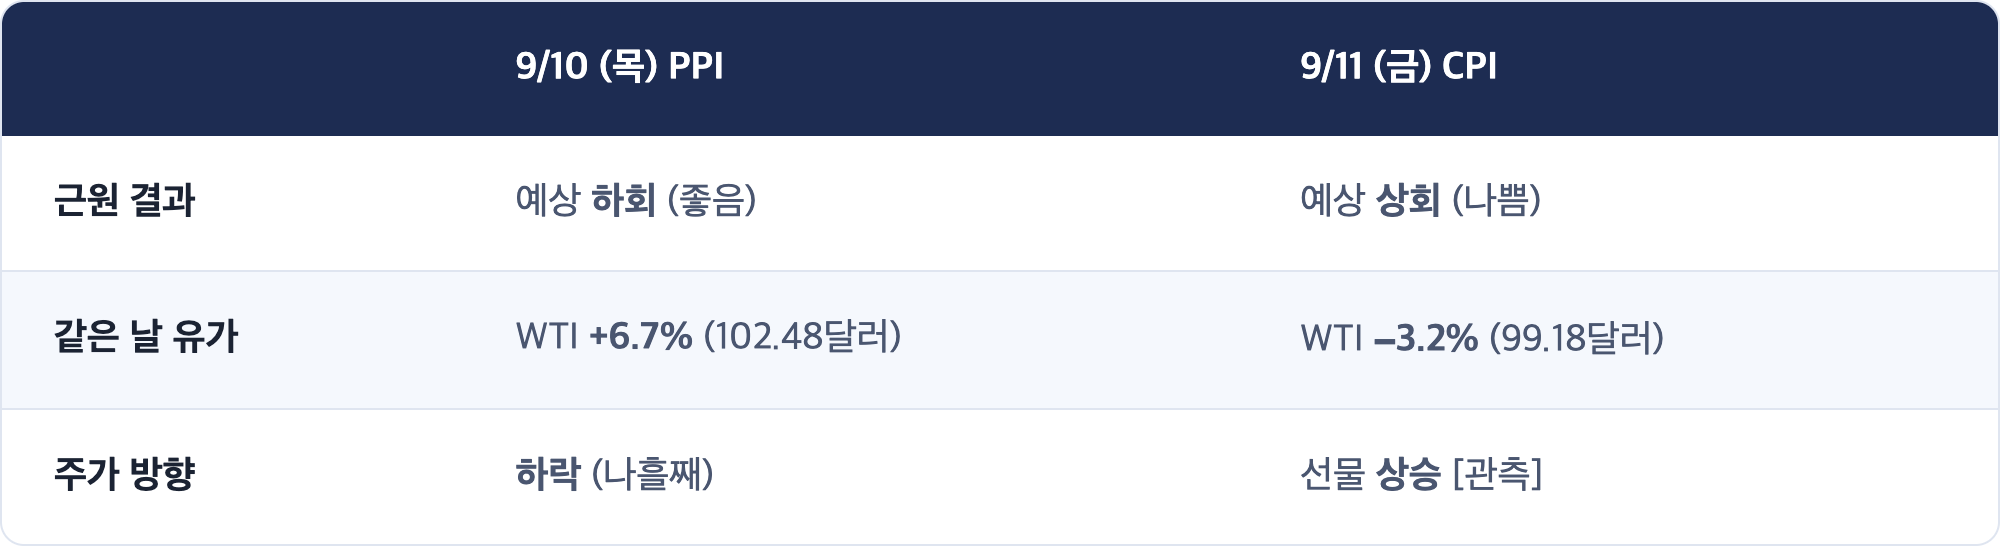
지표의 좋고 나쁨과 주가의 방향이 이틀 연속 엇갈렸고, 유가의 방향과 주가의 방향은 이틀 연속 반대로 맞았습니다. 어제 이 리포트가 "가격이 지표를 이긴 날"이라고 적었는데, 오늘은 그 문장이 반대 방향에서 한 번 더 확인됐습니다.
[해석] 그래서 오늘 CPI는 쓸모가 없었나
그렇지 않습니다. CPI는 오늘 주가가 아니라 다음 주 연준에 영향을 줍니다. 오늘 선물이 유가 덕분에 버텼다고 해서 근원 +0.3%가 사라지는 것은 아닙니다. 연준 위원들이 다음 주 회의장에서 보는 것은 선물 가격이 아니라 이 숫자입니다.
그리고 유가가 오늘 내렸다는 것과 유가 충격이 끝났다는 것은 다른 이야기입니다. 오늘 하락은 5거래일(브렌트)·8거래일(WTI) 연속 상승 뒤의 되돌림이고, 주말 사이 중동 뉴스는 달력을 보지 않습니다. 오늘의 안도가 월요일까지 가려면 유가가 주말을 조용히 넘겨야 합니다.
2. 한국·아시아 마감 (9/11 KST)
[사실] 한국 9/11 종가
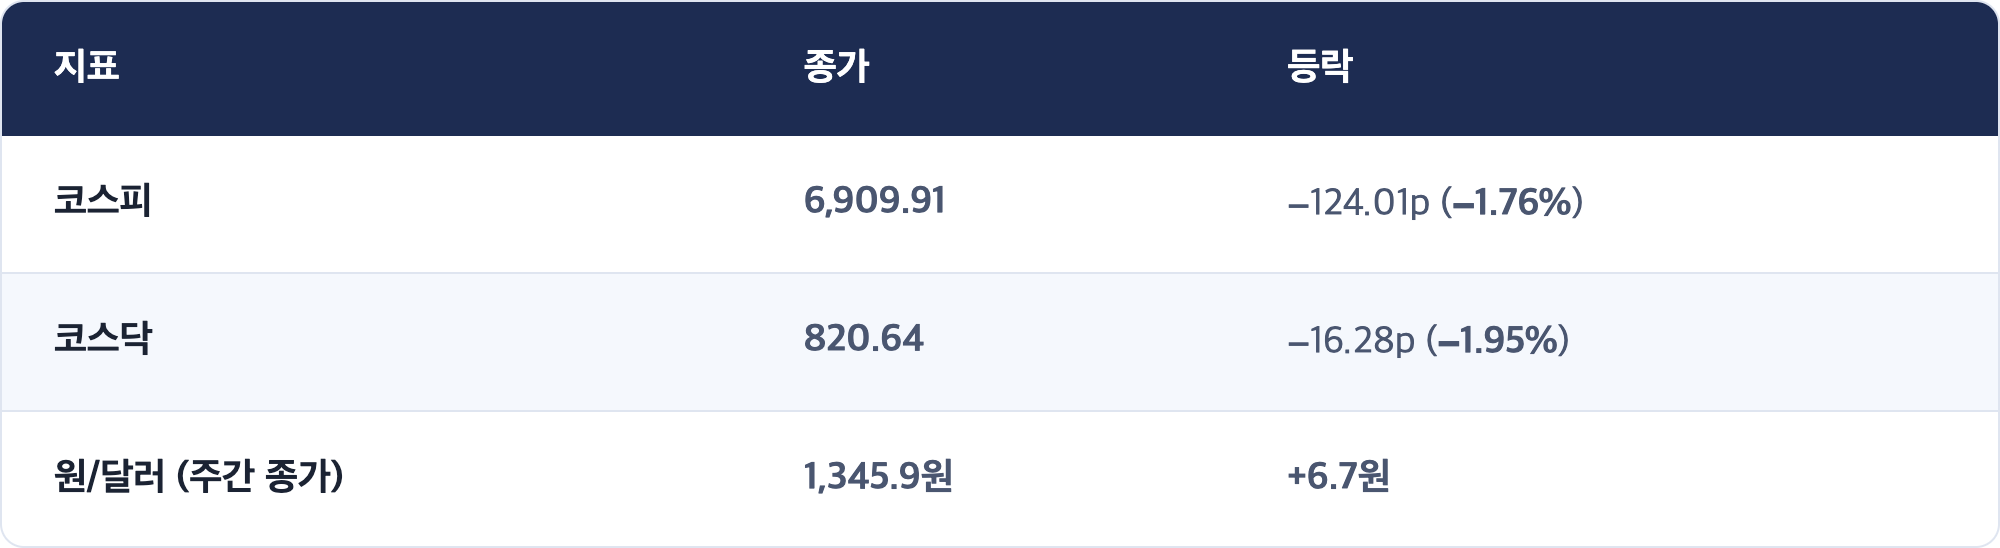
코스피는 6,802.50(−3.29%) 으로 크게 낮게 시작했고, 장 후반 낙폭 일부를 되돌려 6,909.91로 마쳤습니다. 상승 369 · 하락 475 종목, 거래대금 19조3,900억원.
[사실] 수급 (코스피)
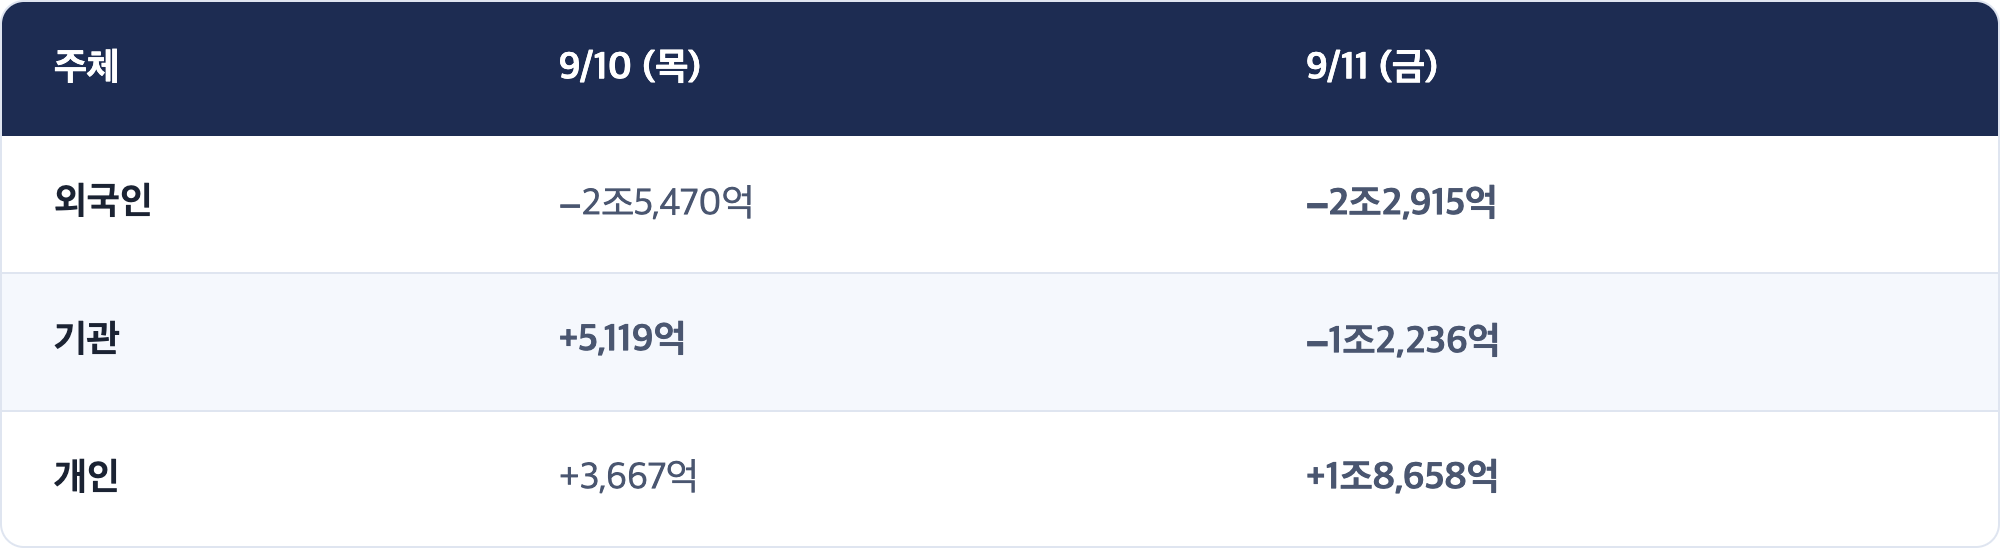
기타법인은 약 +1조6,500억 순매수로 집계됐습니다(오피니언뉴스 단독 수치, 아래 정정 참조).
[사실] 업종·종목
- 하락: 전기·전자 −2.66%, 제조 −2.21%, 의료·정밀기기 −2.18%
- 삼성전자 259,500원(−3.53%), SK하이닉스 1,812,000원(−2.21%), SK스퀘어 −4.05%
- 상승: 건설 +1.90%, 보험 +1.56%, KB금융 +2.60%, HD현대중공업 +5.62%
- 시가총액 상위 10위 안에서 오른 종목은 KB금융 하나였습니다
[해석] 어제 체크포인트 채점
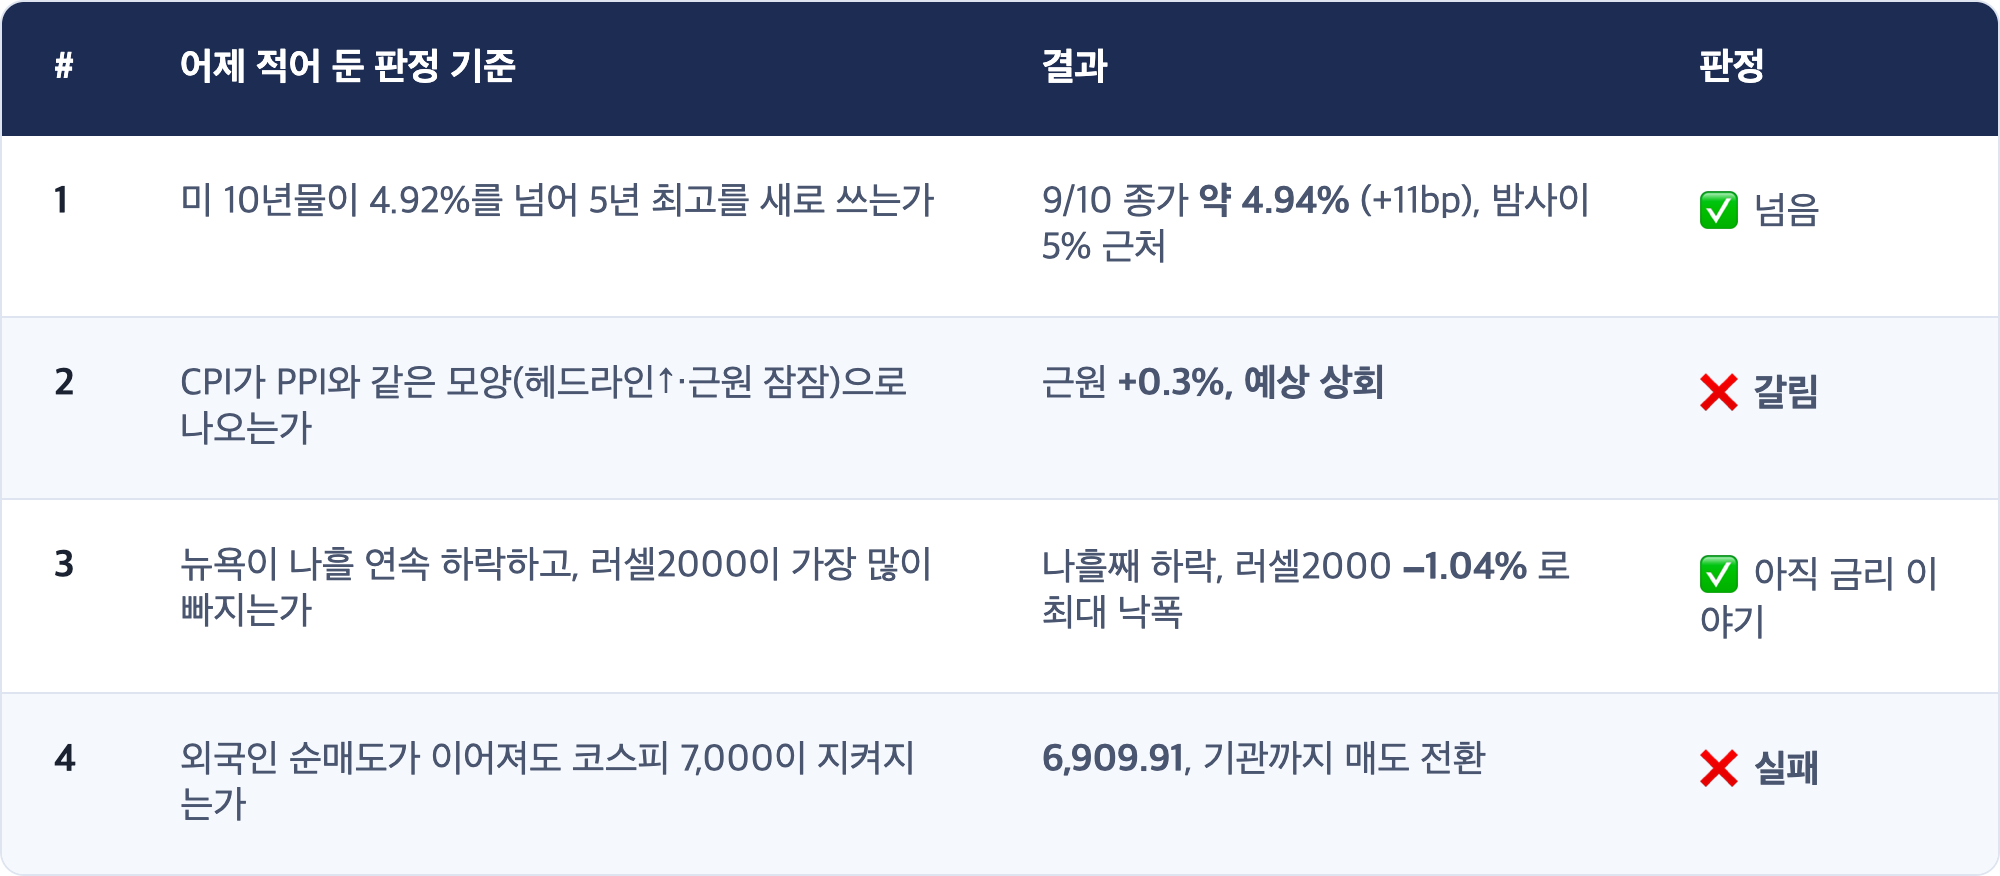
넷 중 둘은 예상대로, 둘은 반대로 나왔습니다. 반대로 나온 두 개가 오히려 중요합니다.
🔴 [해석] 7,000을 받치던 손이 하나 빠졌습니다
어제 이 리포트는 이렇게 적었습니다. "내일도 같은 구조로 지켜지면 하방이 두껍다는 근거가 두 번째로 쌓이고, 무너지면 오늘은 저가 매수가 한 번 들어온 날이었을 뿐이다."
무너졌습니다. 그리고 무너진 방식이 구체적입니다. 외국인 매도 규모는 어제와 비슷했습니다(−2조5천억 → −2조3천억). 달라진 것은 기관입니다. 어제 +5,119억으로 받던 기관이 오늘 −1조2,236억으로 파는 쪽에 섰습니다. 외국인 물량을 받는 손이 둘에서 하나로 줄자 지수가 7,000 아래로 내려갔습니다.
개인 +1조8,658억과 기타법인(자사주 추정)이 남은 물량을 받았습니다. 8월 말에서 9월 초까지 여러 번 보았던 "자사주가 지수를 받치는" 구조로 되돌아간 모습입니다. 다만 기타법인 수치는 한 출처에서만 확인돼 단정하지 않습니다.
외국인은 이틀 동안 약 4조8천억을 팔았습니다. 이 매도의 성격은 아래 3장에서 봅니다. 미국 금리와 반도체가 같은 방향을 가리킵니다.
[사실] 아시아 9/11 마감
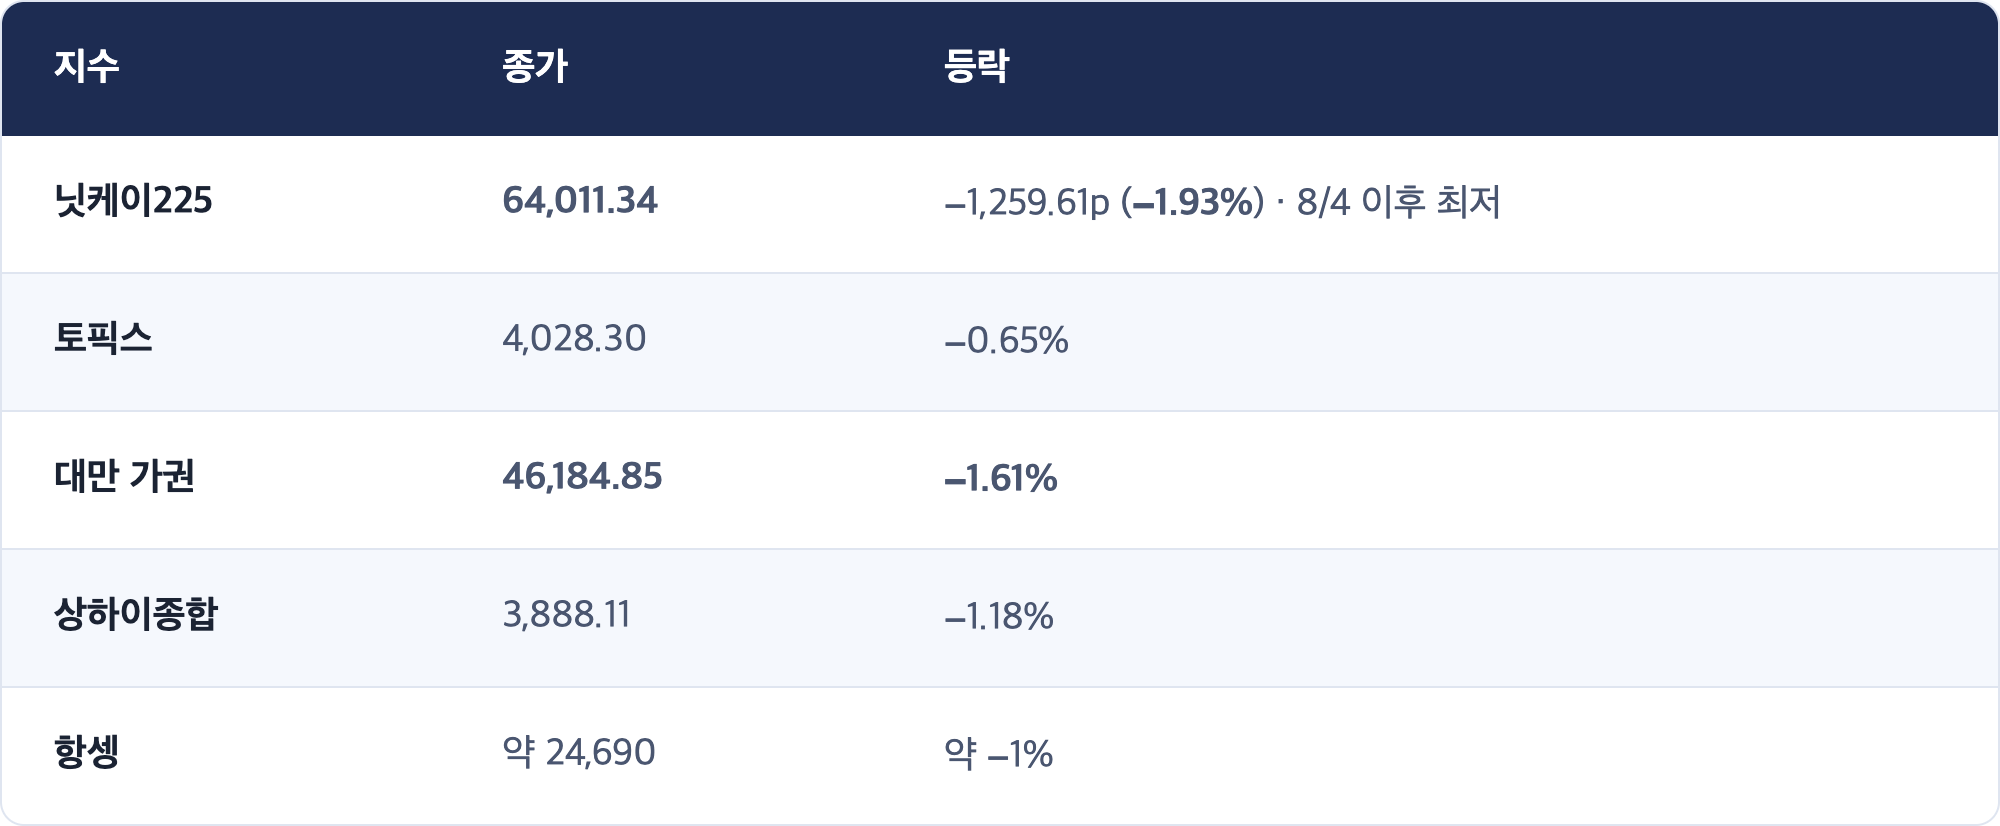
일본에서 가장 많이 내린 종목은 레조낙(−10.68%), 키옥시아(−6.99%, 메모리 반도체)였고, 오른 쪽은 해운·보험이었습니다. 일본 10년물 국채 금리는 3%로 다시 올라섰습니다.
[해석] 닛케이 −1.93% 대 토픽스 −0.65%
닛케이와 토픽스의 낙폭 차이가 세 배입니다. 닛케이는 소수 대형 기술주 비중이 크고, 토픽스는 전체 상장사를 시가총액대로 담습니다. 즉 도쿄에서는 "시장 전체"보다 "AI·반도체"가 훨씬 많이 빠졌습니다.
한국도 같습니다. 전기·전자 −2.66%인데 건설·보험·금융은 올랐습니다. 대만도 반도체 비중이 큰 시장입니다. 아시아의 오늘 하락은 넓은 매도가 아니라 한 업종에 모인 매도입니다. 이유는 3장에서 이어집니다.
3. 미국 변수 (9/10 확정 종가 → 9/11 프리장)
[사실] 미국 9/10 (목) 확정 종가
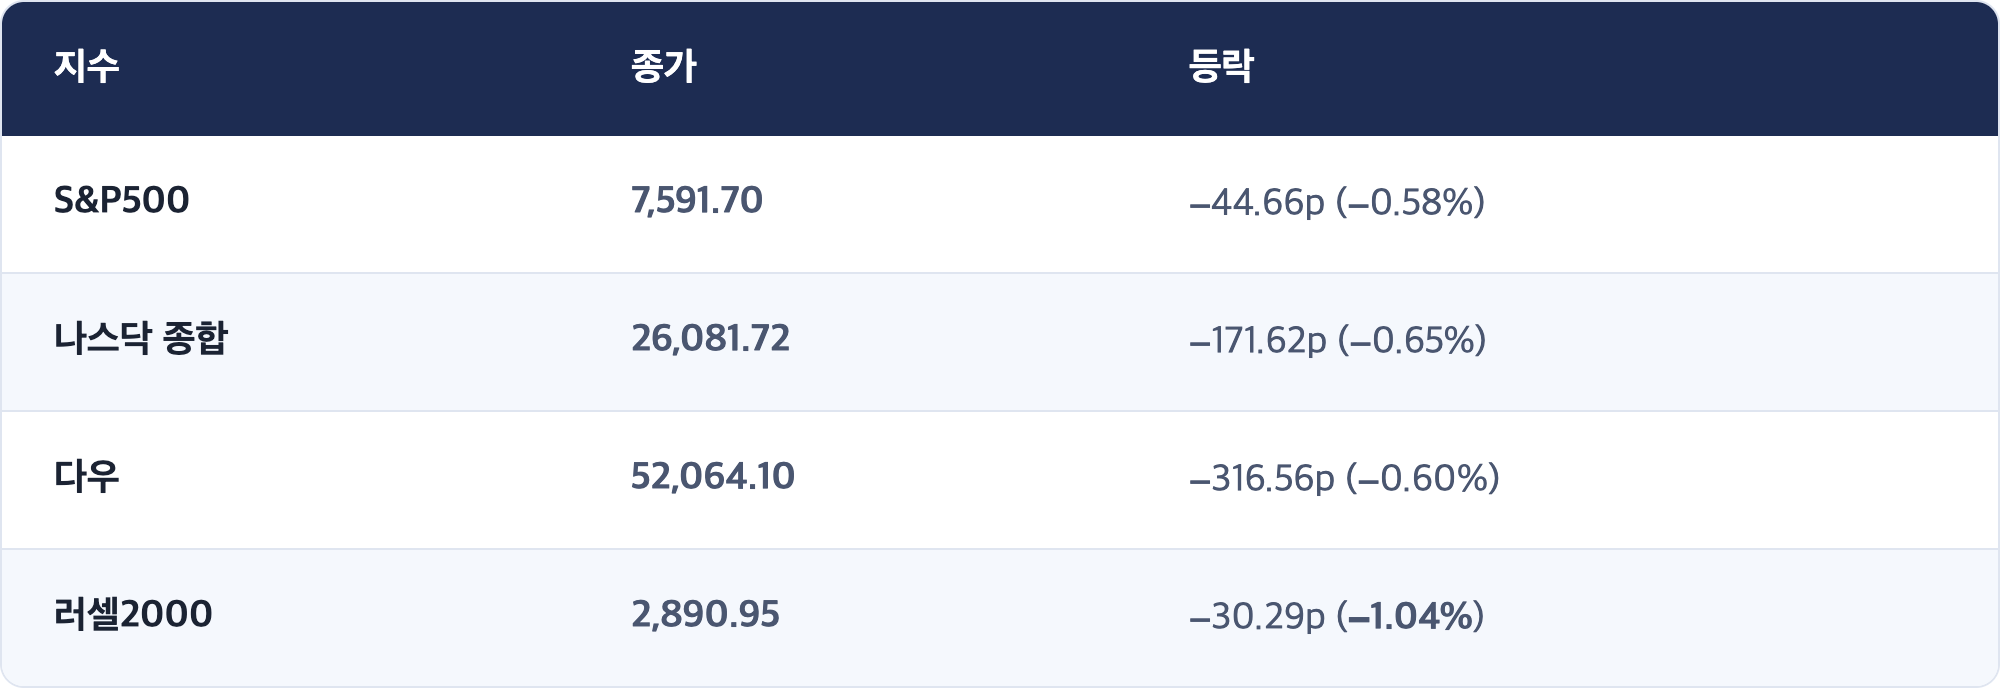
나흘 연속 하락. 이번 주(목요일까지) S&P500 −1.6%, 다우 −2.5%, 나스닥 −1.6%, 러셀2000 −2.8%.
[사실] 채권·원자재 9/10 마감
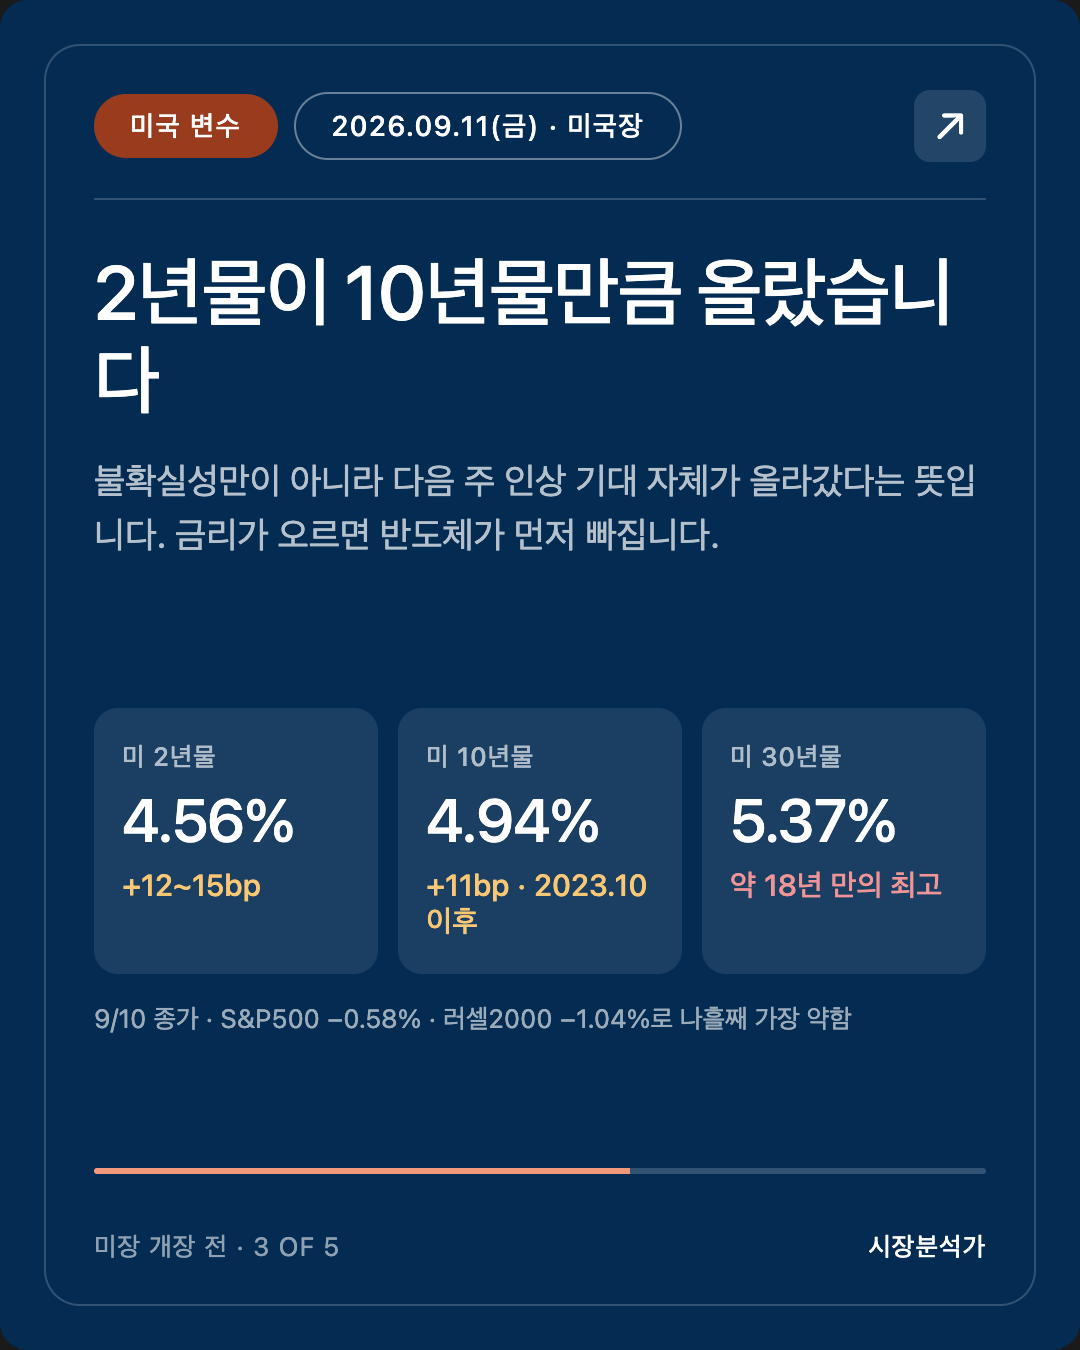
- 미 10년물 약 4.94% (+11bp) · 2023년 10월 이후 최고
- 미 2년물 약 4.56% (+12~15bp) · 2년여 만의 최고
- 미 30년물 5.37% 상회 · 약 18년 만의 최고 (머니투데이)
- WTI 102.48달러 (+6.7%) · 브렌트 107.63달러 (+5.94%) · 둘 다 5월 19일 이후 최고
- 경유 소매가격 갤런당 6달러를 사상 처음 넘음
🔴 [해석] 2년물이 10년물만큼 올랐다는 것
어제 이 리포트의 공부 노트는 10년물 상승을 기간 프리미엄(긴 시간의 불확실성에 대한 보상)으로 설명했습니다. 종가를 보니 절반만 맞았습니다.
2년물은 연준 기준금리 기대를 가장 직접 반영하는 금리입니다. 그 2년물이 12~15bp 올라, 10년물(11bp)과 같거나 더 올랐습니다. 즉 어제는 "앞으로의 불확실성"만이 아니라 "다음 주 인상 기대" 자체가 함께 올라간 날입니다. 공부 노트의 두 조각으로 말하면, 보증금(기간 프리미엄)뿐 아니라 월세(예상 단기금리)도 같이 올랐습니다.
이 차이는 작지 않습니다. 기간 프리미엄만 오른 것이라면 연준이 "우리는 기다린다"고 말하는 것으로 진정될 수 있습니다. 인상 기대가 오른 것이라면 연준이 실제로 올리거나, 올리지 않겠다고 분명히 말해야 진정됩니다. 다음 주 결정이 그만큼 무거워졌습니다.
[해석] 금리가 오르면 왜 반도체가 먼저 빠지나
1장과 2장에서 본 아시아 반도체 매도는 이 금리와 연결돼 있습니다. 반도체·AI 기업의 주가는 먼 미래의 이익을 오늘 가치로 당겨 온 값이 큰 몫을 차지합니다. 할인율(금리)이 오르면 먼 미래 이익일수록 오늘 가치가 더 크게 줄어듭니다. 건설·보험·은행처럼 지금 버는 돈이 중심인 업종은 덜 흔들리고, 보험·은행은 금리 상승이 오히려 이익이 되기도 합니다.
오늘 한국에서 KB금융이 오르고 삼성전자가 내린 것, 도쿄에서 보험이 오르고 키옥시아가 내린 것은 같은 이야기입니다. 경기가 꺾인다는 신호라기보다 돈 값이 오른다는 신호입니다. 러셀2000이 계속 가장 많이 빠진다는 3번 체크포인트 결과도 같은 방향을 가리킵니다.
[사실] 9/11 프리장의 다른 재료
- 오라클 실적 발표: 분기 예상 상회, 수주잔고 6,640억달러, 분기 중 AI 클라우드 계약 300억달러 이상 추가, 2027회계연도 주당순이익 전망 8.10달러로 상향. 프리장 상승
- 이 숫자가 시장 전반에 중요한 이유: 하이퍼스케일러·클라우드 기업의 AI 투자가 줄지 않고 있다는 신호이며, 메모리 반도체 수요와 직접 연결됩니다. 금리는 반도체의 분모를 누르고, AI 투자는 분자를 받칩니다. 오늘 나스닥 선물이 가장 많이 오른 것은 그 두 힘이 오늘 하루 분자 쪽으로 기운 결과로 볼 수 있습니다 [관측]
[사실] 지정학
- 월스트리트저널: 백악관 고위 참모들이 트럼프 대통령과 이란 분쟁이 현 임기를 넘겨 이어질 가능성을 논의했다고 보도
- 친이란 예멘 후티 반군이 홍해 항구도시 모카를 장악, 이란이 탄도미사일 생산 재개 (머니투데이 인용 보도)
- 유가는 오늘 기술적 되돌림으로 하락 중이지만, 이번 주 WTI는 여전히 12% 넘게 오른 상태로 7월 중순 이후 최대 주간 상승입니다
4. 거시 배경: 다음 주, 연준과 일본은행
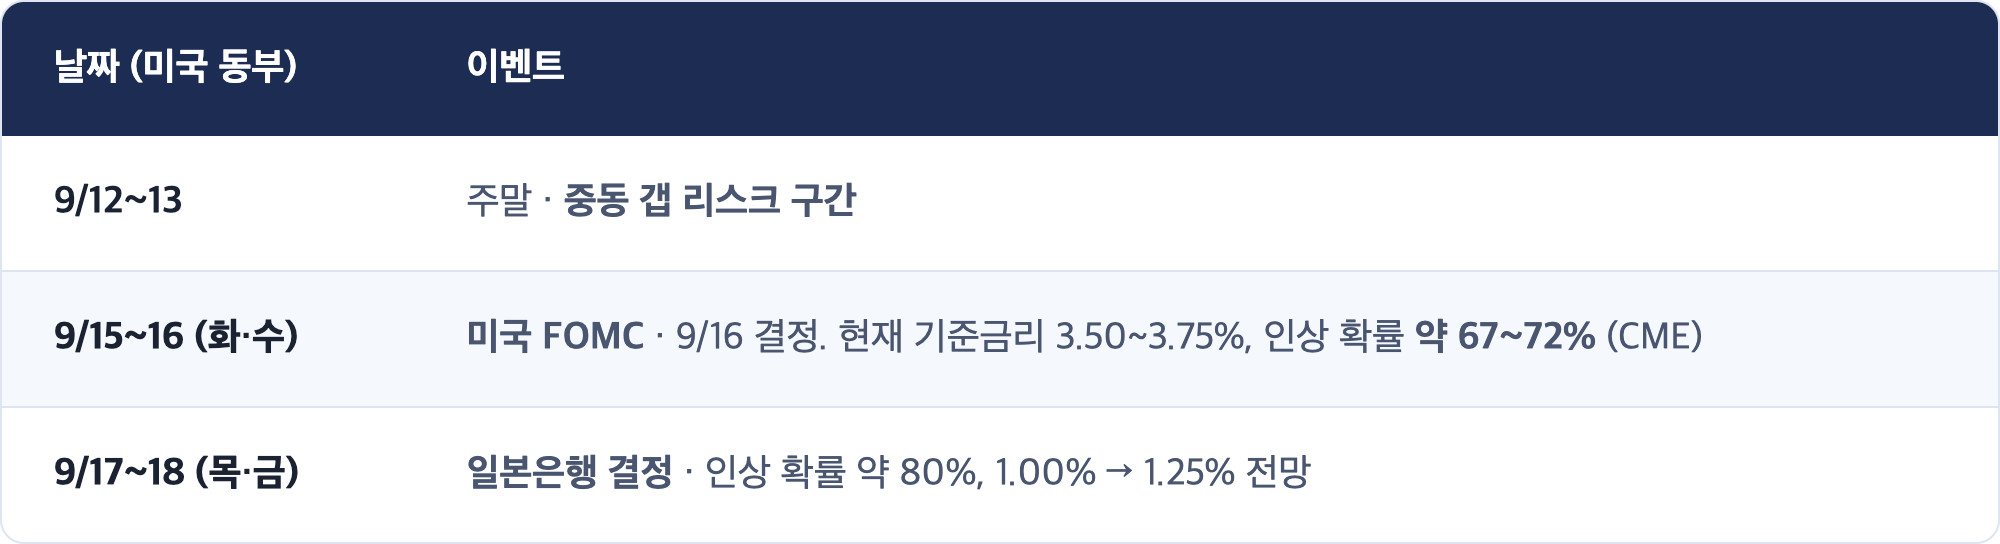
[사실] 다음 주 일정
[사실] 금리·통화·원자재 (9/11 아침)
- 일본 10년물 3% (9/2 이후 처음)
- 엔/달러 153~154엔대 (지지통신 정오 154.38엔, 전일보다 약 1엔 약세)
- 금 12월물 4,359.40달러로 시작, 8/6 이후 최저, 06:53 ET 4,387달러
- 비트코인 7만7천달러 아래, 전주 고점 8만2,300달러에서 하락 지속
[해석] 전쟁 중인데 금이 내리는 이유
중동에서 분쟁이 커지고 있는데 금값은 한 달 만의 최저입니다. 이상해 보이지만 금은 이자를 주지 않는 자산이라는 점을 떠올리면 풀립니다. 금리가 오르면 금을 들고 있는 기회비용이 커집니다. 여기에 달러까지 강하면 달러로 매겨지는 금값은 이중으로 눌립니다.
지금 금값을 누르는 힘(금리·달러)이 받치는 힘(지정학)보다 큽니다. 이것도 오늘의 큰 그림과 같은 이야기입니다. 이번 주 시장에서 가장 힘이 센 변수는 금리이고, 그 금리를 밀어 올린 것은 유가입니다.
[해석] 연준 인상 확률이 이틀 만에 이만큼 올라왔습니다
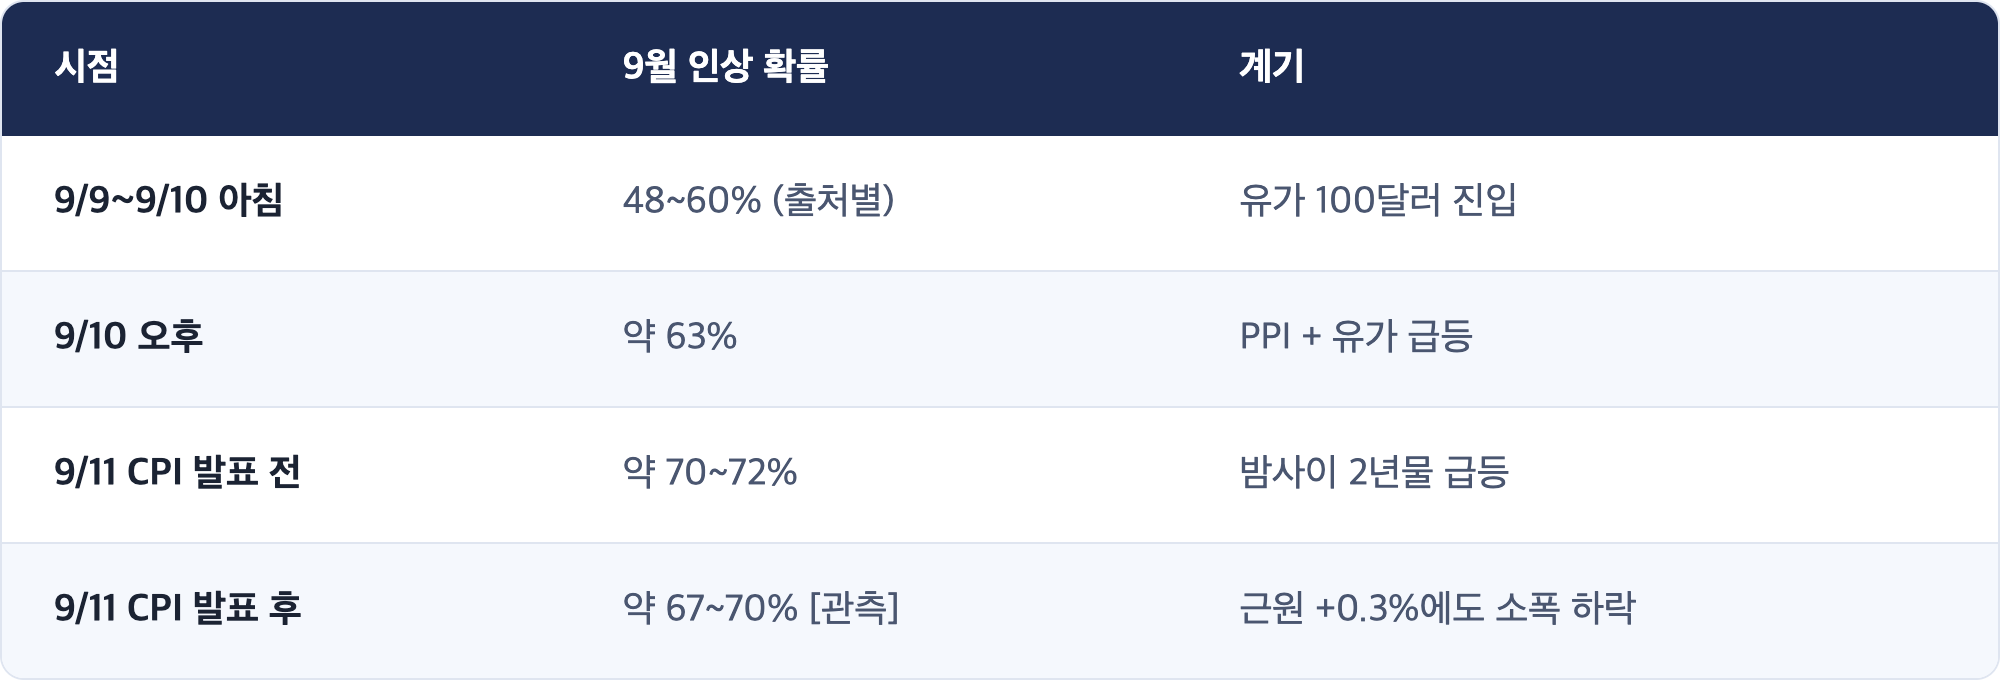
이 표가 오늘 선물이 버틴 이유를 한 줄로 보여줍니다. 확률을 가장 크게 끌어올린 것은 CPI가 아니라 그 전 이틀의 유가와 PPI였습니다. CPI가 나왔을 때는 이미 올라올 만큼 올라와 있었습니다.
[해석] 참고 인물 네 분의 시각과 지금 국면
진규 님이 참고하시는 네 분(곽상준·박시동·이광수·이선엽)은 공통적으로 반도체를 한국 증시의 핵심 성장 축으로 보십니다. 오늘 오라클이 보여 준 AI 투자 흐름은 그 시각의 근거가 되는 분자(실적) 쪽 이야기입니다.
동시에 오늘 한국·일본·대만에서 반도체가 가장 많이 빠진 것은 분모(금리) 쪽 이야기입니다. 두 가지는 서로를 반박하지 않습니다. 네 분 가운데 이선엽 대표가 강조해 온 "급락의 핵심은 수급과 레버리지"라는 관점으로 보면, 외국인 이틀 4조8천억 매도와 기관의 매도 전환은 실적 판단이 바뀌어서라기보다 금리 환경이 바뀌면서 나온 수급으로 읽을 여지가 있습니다. 다만 이것도 해석이고, 외국인이 실제로 무엇을 보고 파는지는 다음 주 연준 결정 뒤에야 더 분명해집니다.
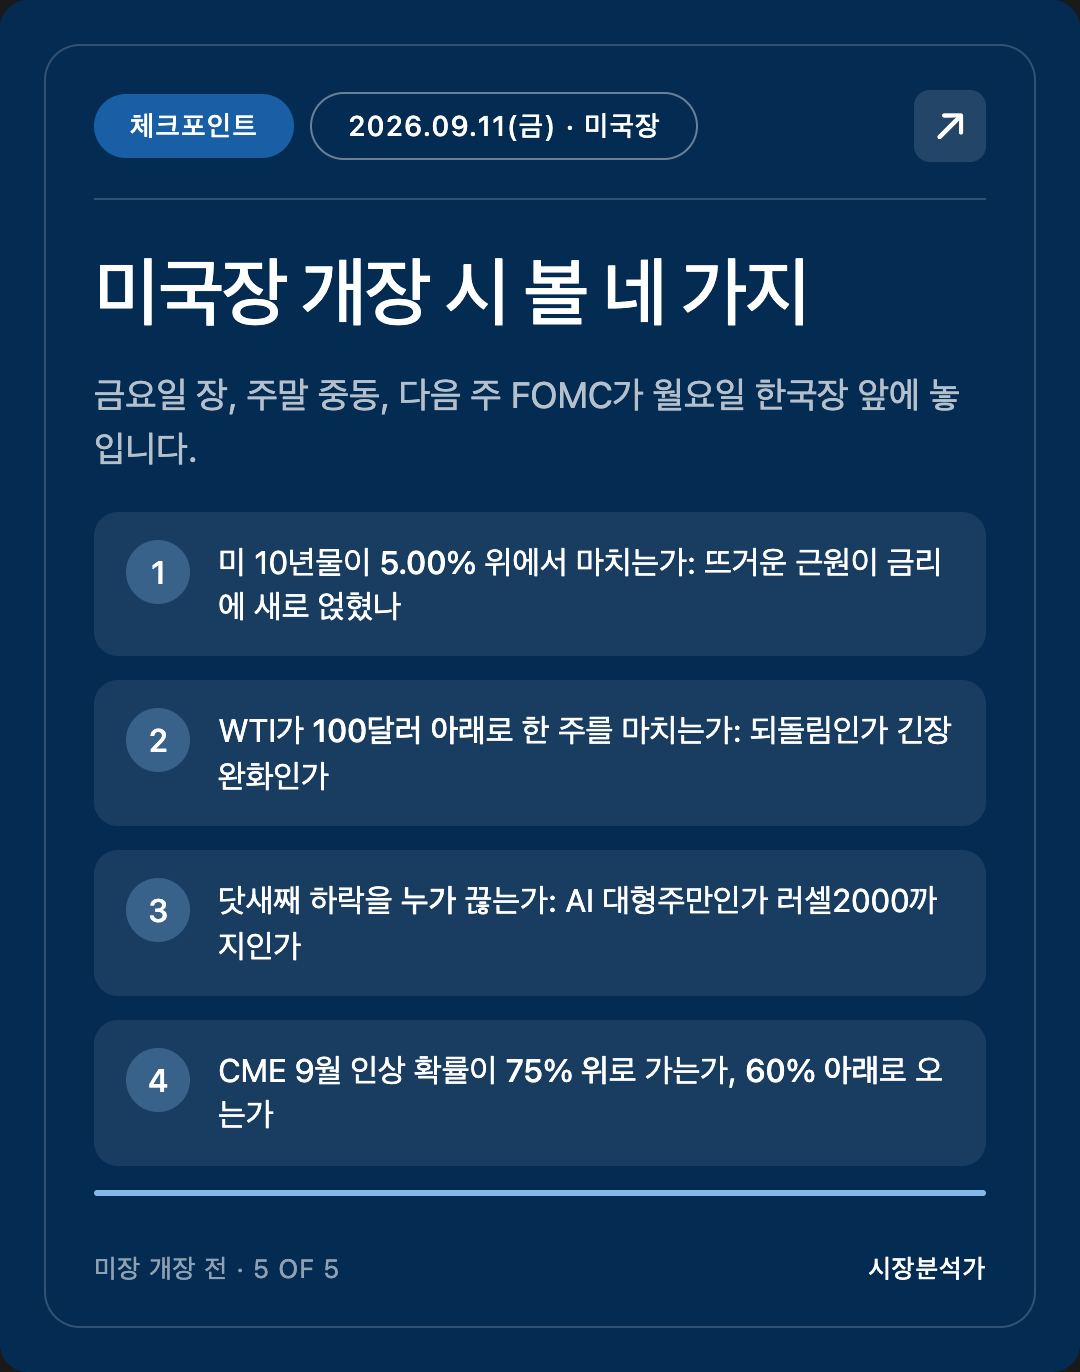
5. 체크포인트: 오늘 미국장 개장 시 볼 네 가지
1. 미 10년물이 5.00%를 종가로 넘는가.
축: 뜨거운 근원을 채권시장이 "인상 확정"으로 받는가.
밤사이 5% 근처까지 갔다가 CPI 직후 4.95%대에 있습니다. 5.00% 위에서 마치면 근원 +0.3%가 금리에 새로 얹힌 것이고, 4.90% 아래로 내려오면 오늘 CPI는 이미 가격에 있던 것을 확인하는 데 그친 것입니다.
2. WTI가 100달러 아래에서 한 주를 마치는가.
축: 오늘 유가 하락이 기술적 되돌림인가, 긴장 완화의 시작인가.
100달러 아래 마감이면 주말 사이 새 사건이 없는 한 월요일 출발이 가벼워지고, 다시 100달러 위로 올라가면 오늘 선물 상승의 근거가 사라집니다. 주말 이틀은 유가가 가장 크게 튈 수 있는 구간이라는 점도 함께 기억하십시오.
3. 닷새째 하락을 끊는다면, 누가 끊는가.
축: 반등이 AI 대형주 몇 개의 힘인가, 시장 전반인가.
나스닥(오라클·AI)만 오르고 러셀2000이 계속 약하면 아직 금리 국면이고, 러셀2000이 대형주보다 더 오르면 금리 부담이 한숨 돌린 것입니다. 어제까지 러셀2000은 이번 주 −2.8%로 가장 약했습니다.
4. 주말 전 CME 페드워치 9월 인상 확률이 어디서 끝나는가.
축: 다음 주 결정 전 시장의 마지막 기준값.
지금 약 67~72%입니다. 75%를 넘어서 마치면 시장이 인상을 사실상 확정으로 보는 것이고, 60% 아래로 내려오면 오늘 유가 하락이 인상 논리까지 흔든 것입니다. 이 값은 이번 주 여러 출처에서 크게 갈렸으므로, 다음 회차부터는 CME 페드워치 한 곳으로 단일화해 적겠습니다.
[해석] 다음 주 월요일 한국장에 대해
한국은 오늘 7,000을 내줬고 외국인은 이틀 연속 2조원 넘게 팔았습니다. 월요일 한국장 앞에는 미국 금요일 장, 주말 중동, 그리고 이틀 뒤 FOMC가 한꺼번에 놓입니다. 방향을 말하는 것이 아니라, 새 정보가 들어올 창구가 평소보다 넓다는 사실을 말씀드립니다. 월요일에 볼 것은 지수보다 기관이 다시 받는 쪽으로 돌아오는지입니다.
📖 공부 노트: 예상보다 나쁜 숫자에 왜 주가가 안 빠지나 · 컨센서스와 가격
오늘 아침이 정확히 그 장면이었으니 짚고 넘어가겠습니다.
개념: "예상"은 두 가지가 있다
뉴스에서 "예상 +0.2%"라고 할 때 그 예상은 경제학자들의 중간값(컨센서스) 입니다. 설문으로 모은 숫자입니다.
그런데 시장에는 또 하나의 예상이 있습니다. 이미 가격에 들어가 있는 예상입니다. 금리 선물, 주가, 환율에 사람들이 돈을 걸고 있는 모양 그 자체입니다. 이 둘은 같지 않을 때가 많습니다.
오늘이 그랬습니다. 컨센서스는 근원 +0.2%였고, 예측시장은 +0.2%를 넘을 확률을 28%로 봤습니다. 숫자로만 보면 +0.3%는 서프라이즈입니다. 그런데 금리 선물은 이미 9월 인상을 70% 넘게 가격에 넣고 있었습니다. 경제학자들은 "근원은 잠잠할 것"이라고 봤지만, 돈을 건 사람들은 이미 "그래도 인상"에 걸어 둔 상태였습니다.
시장은 컨센서스 대비가 아니라 가격 대비로 반응합니다. +0.3%는 컨센서스보다는 나빴지만, 가격에 들어 있던 "인상 70%"를 흔들 만큼 나쁘지는 않았습니다.
비유: 일기예보와 우산 판매
기상청이 내일 비 올 확률을 30%로 발표했다고 하겠습니다. 이게 컨센서스입니다.
그런데 이번 주 내내 하늘이 잔뜩 흐렸고, 사람들은 이미 우산을 사 두었습니다. 편의점 우산이 벌써 다 팔렸습니다. 이게 가격에 반영된 예상입니다.
다음 날 실제로 비가 오면 기상청 예보는 틀린 것이지만, 우산 판매량은 거의 늘지 않습니다. 살 사람은 이미 샀기 때문입니다. 오늘 근원 +0.3%가 그 비였고, 이번 주 유가 급등과 PPI가 그 흐린 하늘이었습니다.
실제 사례: 같은 모양, 반대 반응
이번 주에 두 번 나온 장면을 비교하면 이 개념이 선명해집니다.
- 9/10 PPI: 근원이 컨센서스보다 좋았습니다. 그런데 가격에는 유가 100달러가 들어오고 있었고, 하루 동안 인상 확률이 더 올랐습니다. 좋은 숫자가 가격을 되돌리지 못했습니다.
- 9/11 CPI: 근원이 컨센서스보다 나빴습니다. 그런데 가격에는 이미 인상 70%가 들어 있었고, 같은 시각 유가가 3% 내렸습니다. 나쁜 숫자가 가격을 더 밀지 못했습니다.
두 날 모두 지표는 컨센서스를 벗어났지만, 가격을 움직인 것은 지표가 가격 대비 얼마나 벗어났느냐였습니다. 그리고 이번 주의 가격은 유가가 만들고 있었습니다.
진규 님이 이걸 어디에 쓰실 수 있나
앞으로 "예상보다 좋게(나쁘게) 나왔는데 시장이 반대로 간다"는 장면을 보시면, 두 가지를 먼저 확인하십시오.
- 발표 전날 시장이 이미 무엇에 걸어 두고 있었나. 금리라면 CME 페드워치의 인상·인하 확률이 가장 쉬운 확인 도구입니다.
- 같은 시각 다른 큰 변수가 움직였나. 이번 주에는 유가였습니다.
이 둘을 확인하면 대부분의 "이상한 반응"은 이상하지 않게 됩니다. 반대로, 이 둘로도 설명이 안 되는 반응이 나오면 그때가 정말 새로운 정보가 들어온 날입니다.
⚠️ 정정·미해결
1. ✅ 사흘 만에 정시 실행. 이번 회차는 05:35 PDT에 시작했습니다(예약 05:30). 9/9(3시간 55분)·9/10(1시간 39분) 이틀 연속 지연 뒤 처음 정시입니다. 정시로 돌아왔다고 원인이 풀린 것은 아니므로 지연 원인 점검은 그대로 남깁니다.
2. 🔴 9/10 한국장 개장 전 리포트(PM) 결번. 그래서 미국 9/10 확정 종가를 이 리포트 3장에 정리했고, 9/10 아침 리포트의 장중 수치를 아래처럼 정정합니다.
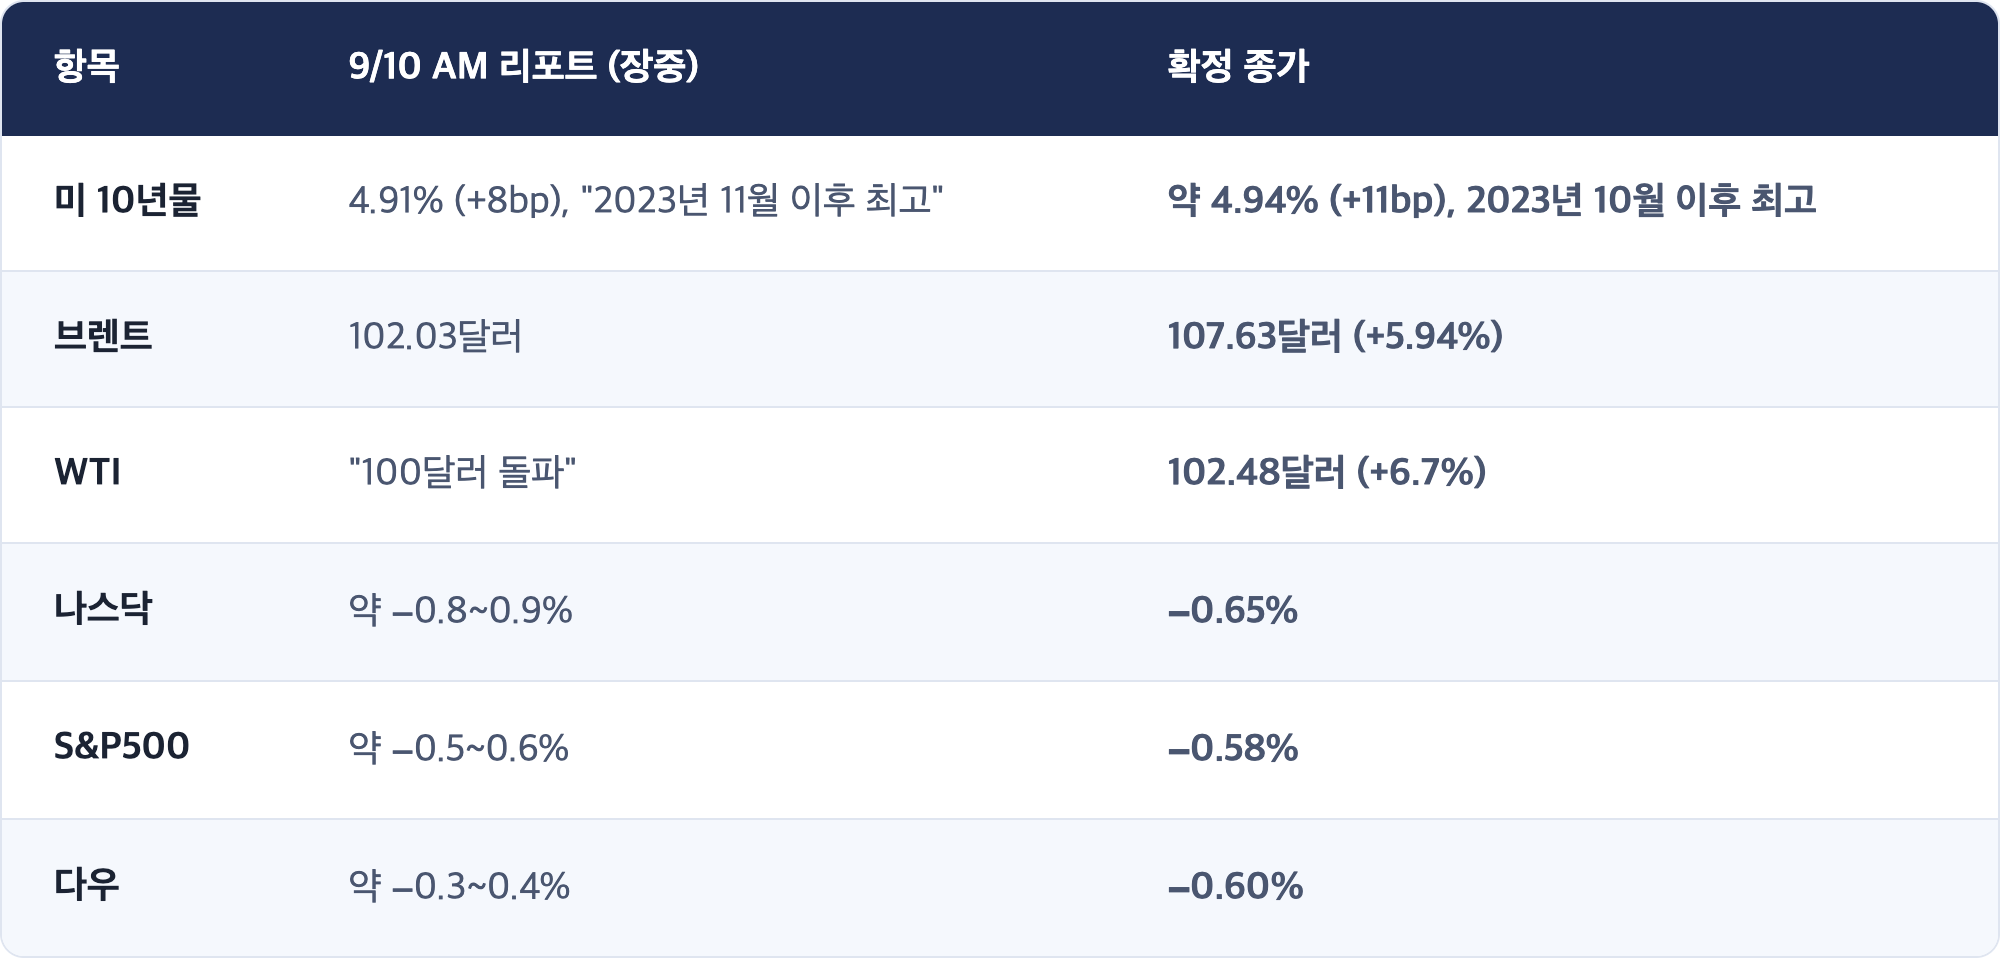
브렌트가 장중 기록보다 5달러 넘게 더 올라 마감했습니다. 어제 오후 유가 상승 폭이 아침 리포트 시점보다 훨씬 컸다는 뜻입니다.
3. 🔴 9/10 리포트의 "좋은 물가 지표" 프레이밍을 부분 정정합니다. 어제 PPI의 근원 전월 대비(+0.2%)는 예상(+0.3%)을 밑돈 것이 맞습니다. 그러나 헤드라인 전년 대비 5.4%는 예상 5.3%를 웃돌았고(머니투데이 인용), 미국 주요 매체는 대체로 어제 PPI를 "뜨거운 PPI"로 보도했습니다. 어제 리포트는 근원 전월 대비 한 면만 보고 "좋은 지표"라고 불렀습니다. "근원 전월 대비는 좋았고 헤드라인 전년 대비는 뜨거웠다"가 정확한 표현입니다. 어제의 핵심 해석(유가가 지표를 이겼다)은 유지하되, 지표 자체가 한 방향으로 좋았던 것은 아니었다는 점을 바로잡습니다.
4. 🔴 9/10 공부 노트(기간 프리미엄) 절반 정정. 3장에 적었듯, 종가 기준 2년물이 12~15bp 올라 10년물(11bp)과 같거나 더 올랐습니다. 어제 금리 상승은 기간 프리미엄만이 아니라 연준 인상 기대도 함께 움직인 결과입니다. 공부 노트의 개념 설명(장기 금리의 두 조각) 자체는 맞지만, 어제 사례에 대한 적용은 절반만 맞았습니다.
5. 🔴 코스피 수급 출처 차이. EBN(한국거래소 데이터 기반)과 오피니언뉴스는 외국인 −2조2,915억 · 기관 −1조2,236억 · 개인 +1조8,658억으로 일치합니다. 파이낸셜뉴스는 외국인 −2조4,587억 · 기관 −1조6,443억 · 개인 +2조4,259억으로 달리 보도했습니다(집계 시점 차이로 추정, 미확인). 비즈니스코리아는 단위가 깨진 수치를 실어 제외했습니다. 두 출처가 일치하는 EBN 값을 채택했습니다. 기타법인 약 +1조6,500억은 오피니언뉴스 한 곳에서만 확인했습니다.
6. SK하이닉스 9/10 종가 5,000원 차이. 어제 리포트는 9/10 종가를 1,858,000원으로 적었는데, 오늘 기사들의 등락폭(−41,000원)으로 역산하면 1,853,000원입니다. 오늘 종가 1,812,000원(−2.21%)은 EBN·오피니언뉴스·비즈니스코리아가 일치하고, 파이낸셜뉴스만 1,813,000원입니다. 9/10 종가는 미해결로 둡니다. 삼성전자는 259,500원(−3.53%) 채택(파이낸셜뉴스만 259,000원).
7. 닛케이 종가 출처 차이. 64,011.34(−1.93%)를 채택했습니다(머니투데이·Business Recorder·PANews 일치). News On Japan은 63,442(−2.8%)로 보도했는데, 오전장 기준 값으로 보이나 확인하지 못했습니다.
8. 상하이종합 출처 차이. 머니투데이 3,888.11(−1.18%)과 24/7 Wall St. 3,862.73(−1.82%)이 둘 다 전일 종가와 산술적으로 맞아 판정하지 못했습니다. 머니투데이 값을 적었습니다. 항셍 종가도 확정하지 못해 "약 −1%"로 적었습니다.
9. 엔/달러 출처 차이. 지지통신 정오 154.38엔(전일 대비 약 1엔 엔저)과 News On Japan "153엔대 중반"이 갈려 153~154엔대로 적었습니다.
10. FOMC 확률. 이번 회차는 CME 기준 67~72% 로 출처 간 차이가 5%p로 좁혀졌습니다(발표 전 72.4%·약 70%, 발표 후 "3분의 2"). 범위 표기를 유지합니다. 다음 회차부터 CME 페드워치 한 곳으로 단일화를 시도합니다.
11. SOX(필라델피아 반도체) 확정 종가를 네 회차 연속 확보하지 못했습니다. VIX도 확보하지 못해 본문에서 뺐습니다.
12. 유럽 확정 종가 미확보. STOXX600은 9/11 07:16 GMT 기준 637.60(+0.3%)만 확인했습니다. 9/10에는 두 달 만의 최저로 마감했고 이번 주는 4월 이후 최악의 주간이 될 전망입니다. DAX 수치는 확보하지 못했습니다.
13. 미국 9/11 수치는 전부 CPI 발표 직후(약 08:35 ET)의 프리장 값입니다. 정규장 개장 전까지 더 움직일 수 있습니다.
🔗 Sources
- U.S. Bureau of Labor Statistics, "Consumer Price Index Summary: August 2026" (2026-09-11 08:30 ET)
- FXStreet, "US Consumer Price Index data expected to show annual core inflation ticking lower" (발표 후 갱신본)
- Investing.com, "U.S. stock futures steady with CPI on tap; Oracle firms on strong earnings" (08:35 ET 기준)
- ts2.tech, "Dow Futures Rise 233 Points Before CPI as Oil Drops 1.4%"
- TheStreet, "Stock Market Today (Sept. 11, 2026): Nasdaq futures edge higher ahead of key inflation report"
- ABC News (AP), "How major US stock indexes fared Thursday 9/10/2026"
- Yahoo Finance, "CPI Data Prediction Market Preview: Traders Brace for a Razor-Thin Call"
- Yahoo Finance, "Tomorrow's CPI Report Could Send Rate-Hike Odds Even Higher" (24/7 Wall St.)
- Yahoo Finance, "Gold price today, Friday, September 11, 2026"
- CNBC, "Oil prices fall sharply after double-digit weekly gains above $100"
- Trading Economics, Brent·WTI 9/11
- EBN, "[EBN 데이터센터] 코스피 6909.91 마감…외국인·기관 동반 매도"
- 오피니언뉴스, "코스피, 1.8% 하락에 6900 턱걸이…외인·기관 3.5조 순매도"
- 파이낸셜뉴스, "코스피, 외인-기관 쌍끌이 매도에 하락마감…6900선" (수급 대조용)
- Businesskorea, "[마감 시황] 코스피, 7,000선 무너지며 6,909.91 종료" (환율·종목)
- 아시아경제, "코스피, 124.01P 내린 6909.91 마감(1.76%↓)"
- 머니투데이, "중동발 유가 쇼크에 美·日 금리 급등…닛케이, 1.93%↓ [Asia마감]"
- Business Recorder, "Japan's Nikkei slumps as Fed hike bets, soaring oil weigh"
- News On Japan, "Nikkei Drops 2.8% as Oil Shock and Rate Fears Hit Tokyo" (대조용)
- 24/7 Wall St., Hang Seng·Shanghai 마감 카드 (대조용)
- 지지통신, 9/11 정오 엔 시세
- Yahoo Finance (Reuters), "European stocks rise but head for sharp weekly declines"
- Investing.com (Reuters), "Dollar holds gains, yen slips as Mideast energy shock deepens"
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.