2026.09.15(화) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
어제 이 자리에서 던진 질문은 반도체였습니다. 미국에서 반도체지수가 하루에 5.86% 빠졌고, 그 매도가 한국 밖으로 나가는 돈인지 한국 안에서 자리를 옮기는 돈인지를 물었습니다.
오늘 아침, 그 질문은 유효기간이 하루였다는 것이 드러났습니다.
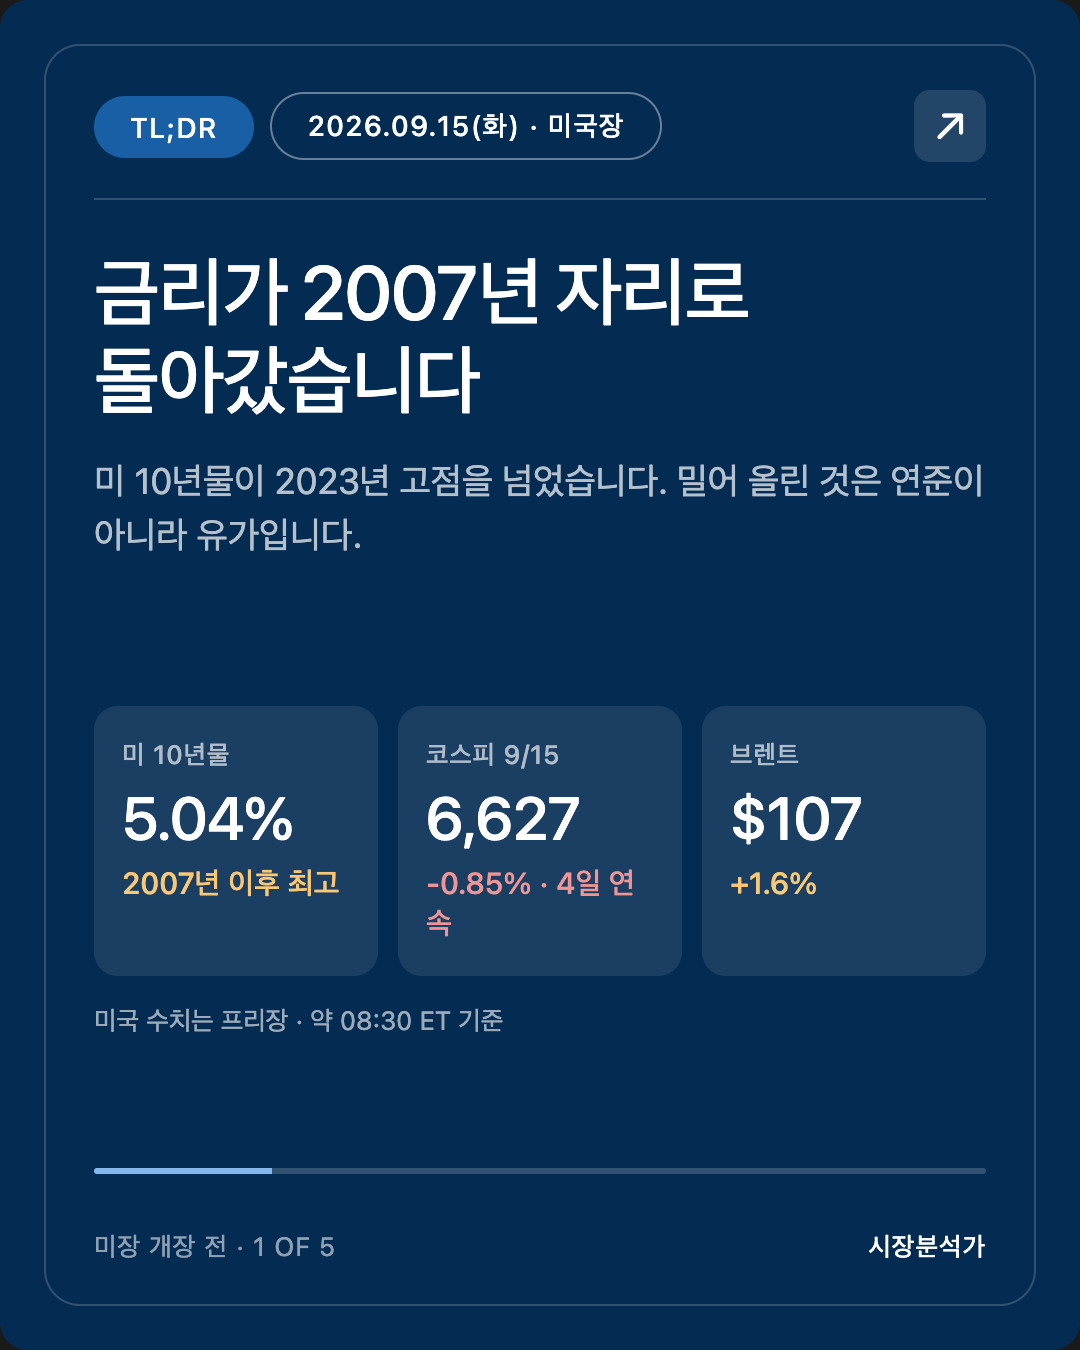
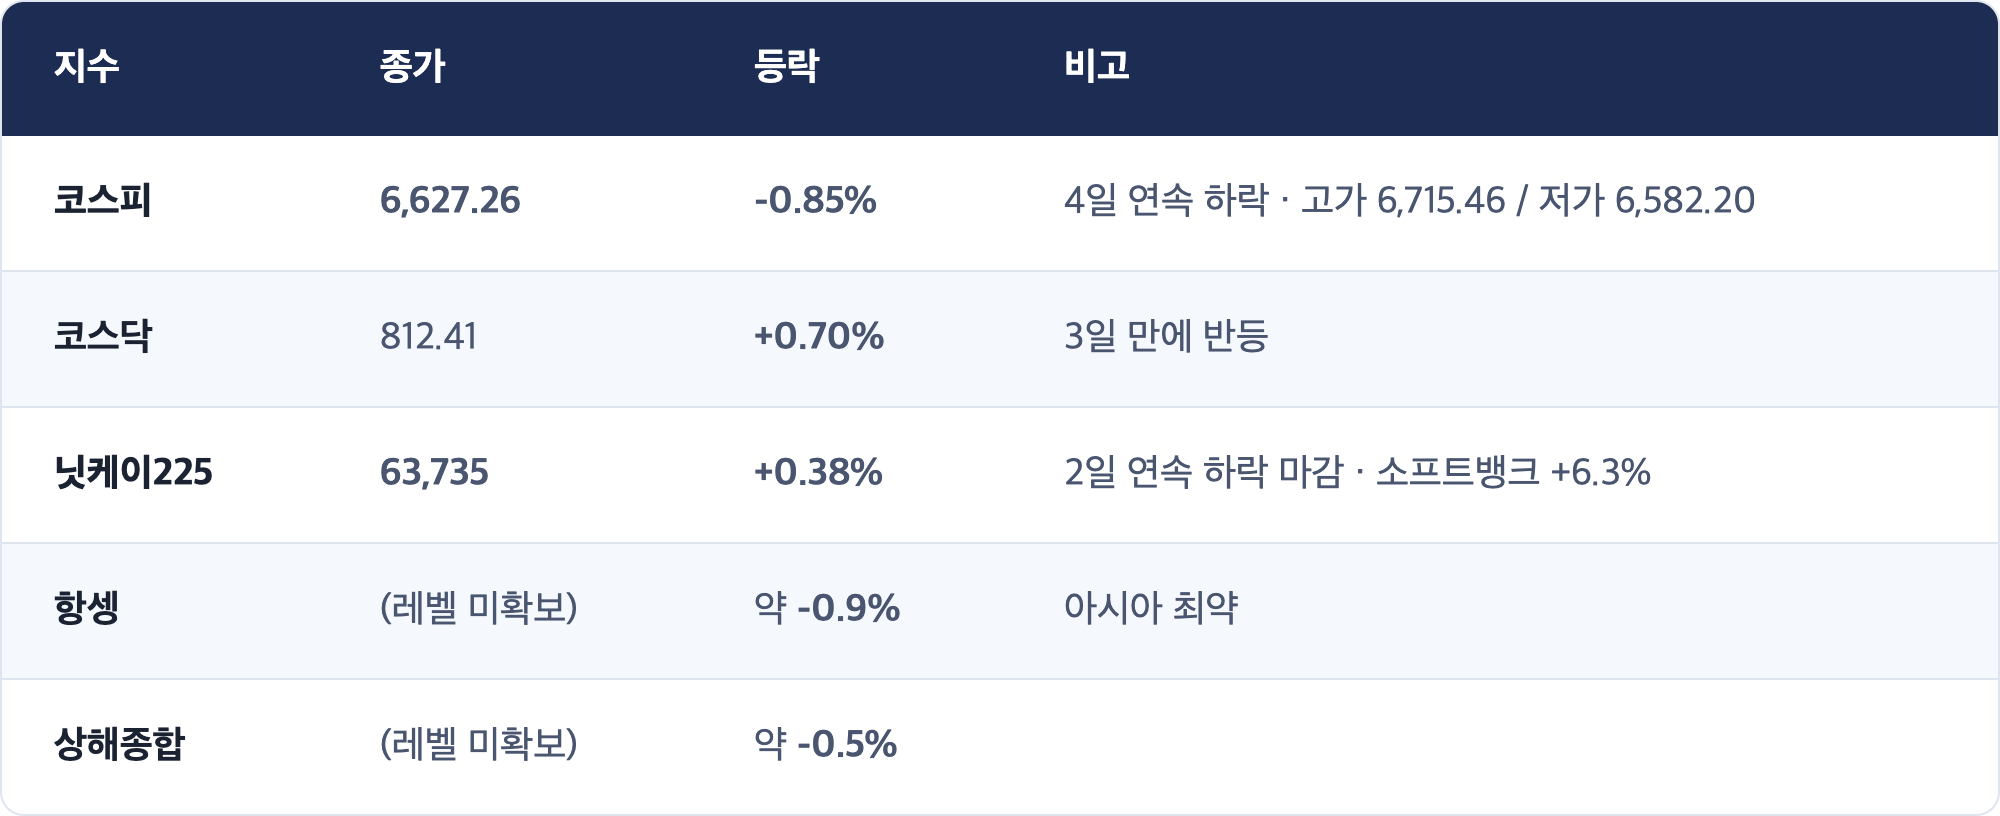
어제 한국장에서 삼성전자는 0.20%, SK하이닉스는 0.41% 내리는 데 그쳤습니다. 미국 반도체의 5.86%는 거의 전이되지 않았습니다. 그런데 코스피는 오후 1시부터 마이너스로 돌아서 6,627.26(-0.85%), 4거래일 연속 하락으로 마쳤습니다.
반도체가 아니라면 무엇이었을까요. 같은 시각 아시아 시장에서 거래되던 미 국채 10년물 금리가 5%를 다시 넘었습니다.
그리고 지금, 뉴욕 개장 50분 전. 10년물은 5.04%입니다. 2023년 고점을 넘어 2007년 7월 이후 가장 높은 자리입니다.
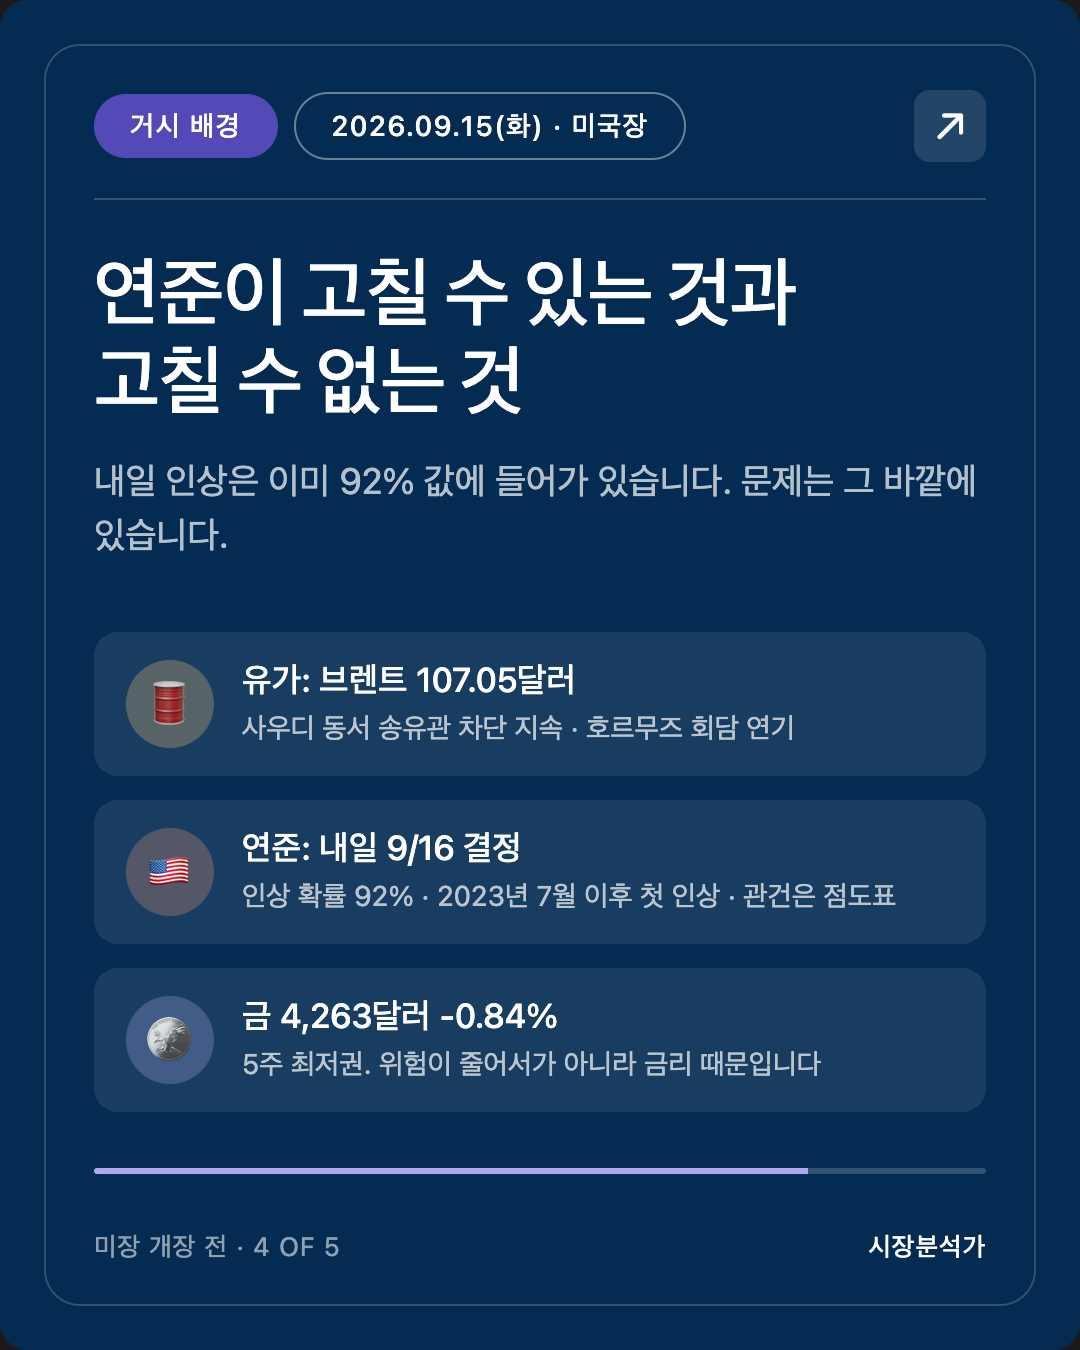
내일 연준이 금리를 올립니다. 확률 92%. 그런데 오늘 이 금리를 밀어 올리고 있는 것은 연준이 아닙니다.
안녕하세요, 캔서방입니다. 2026.09.15(화) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-15 05:41 PDT (한국 9/15 21:41 KST)
기준: 아시아 9/15 마감 + 유럽 오전 9/15 + 미국 9/14 확정 종가 + 미국 프리장 9/15 (약 08:30 ET)
✅ 정시 실행입니다. 예약 05:30 PDT, 실제 시작 05:41 PDT. 9/11 AM · 9/13 PM · 9/14 AM · 9/14 PM에 이어 다섯 회차 연속 정시입니다.
이 리포트는 미국 정규장 개장(06:30 PDT) 약 50분 전에 작성했습니다. 프리장 수치는 아직 움직일 수 있어 [관측]으로 표시합니다.
⚡ TL;DR
- 미 10년물이 5.04%로 2007년 7월 이후 최고를 찍었습니다 [관측]. 2023년 10월 고점(약 5.02%)을 위로 뚫은 자리입니다. 30년물 5.40%, 2년물 4.686%로 곡선 전체가 함께 밀려 올라가고 있습니다.
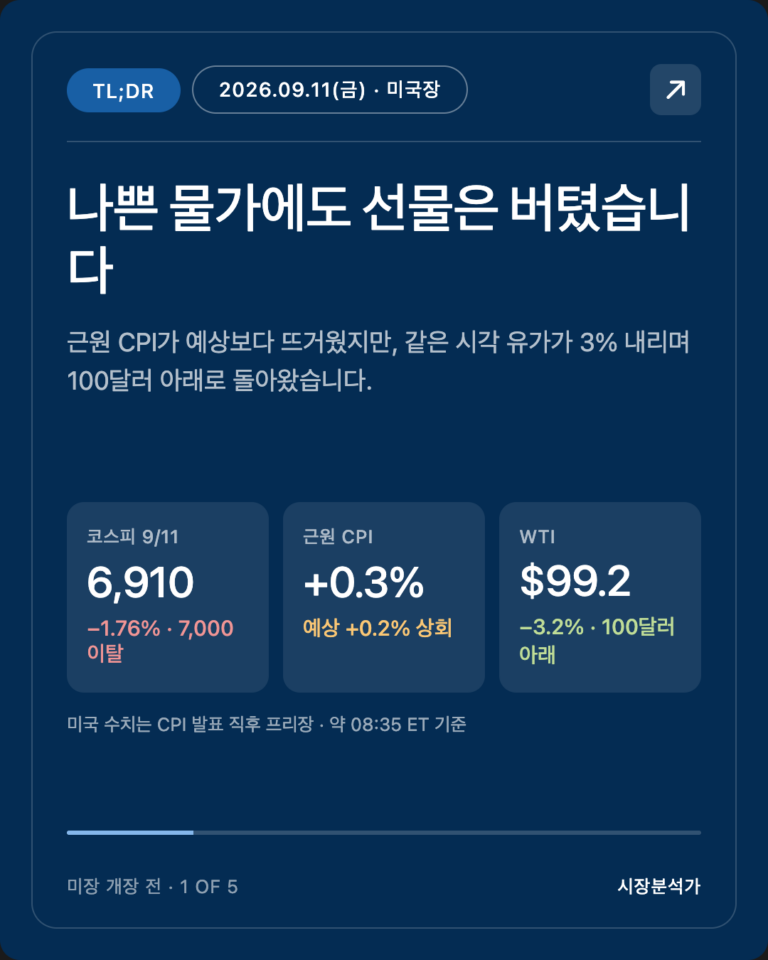
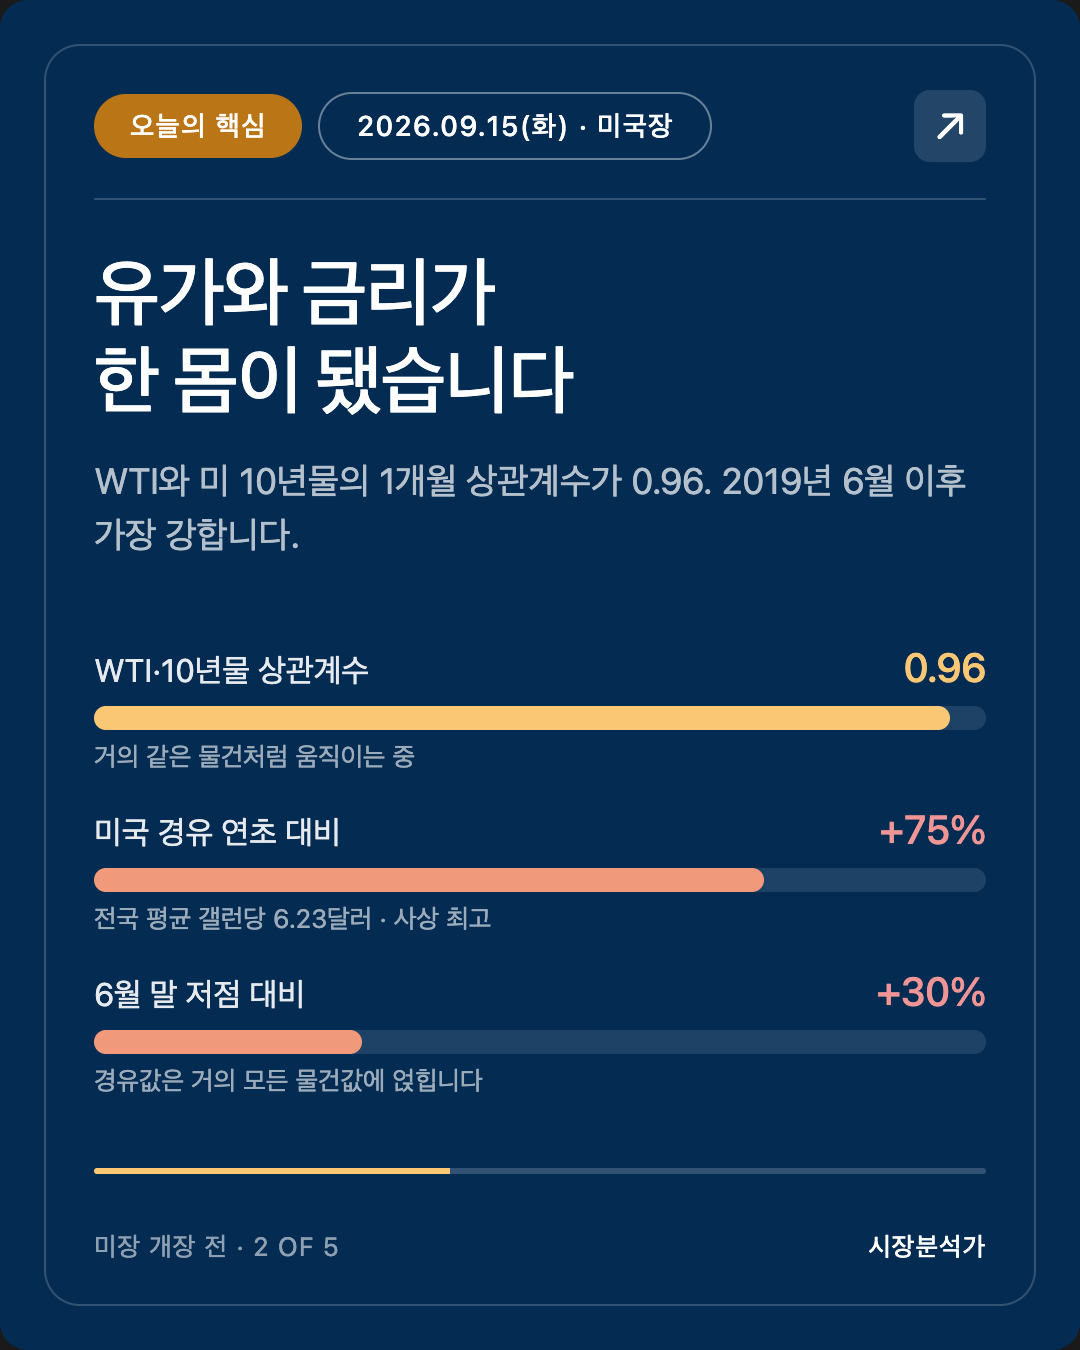
- 밀어 올린 것은 유가입니다. 브렌트 107.05달러(+1.6%) · WTI 102.9달러(+1.5%). BMO캐피털에 따르면 WTI와 10년물의 1개월 상관계수가 0.96, 2019년 6월 이후 가장 강합니다. 두 시장이 사실상 한 몸으로 움직이고 있습니다.
- 어제 한국을 누른 것은 반도체가 아니라 금리였습니다. 코스피 6,627.26(-0.85%) 로 4일 연속 하락했지만, 삼성전자 -0.20% · SK하이닉스 -0.41%로 반도체 낙폭은 거의 사라졌습니다. 장중 고가 6,715.46을 만든 뒤 오후 1시에 꺾인 시각이 10년물 5% 재돌파 시각과 겹칩니다.
- 🔴 어제 걸어 둔 네 개 중 세 개가 예상대로 나왔는데, 그 결과가 정반대 방향을 가리킵니다. 6,600선은 지켰고(✅) 외국인 매도는 절반으로 줄었는데(✅), 원/달러는 1,359.4원(+12.1원) 으로 1,350원을 넘었습니다(✅, 나쁜 쪽). 한국 안에서 옮겨 앉은 돈과 한국 밖으로 나간 돈이 같은 날 함께 있었습니다.
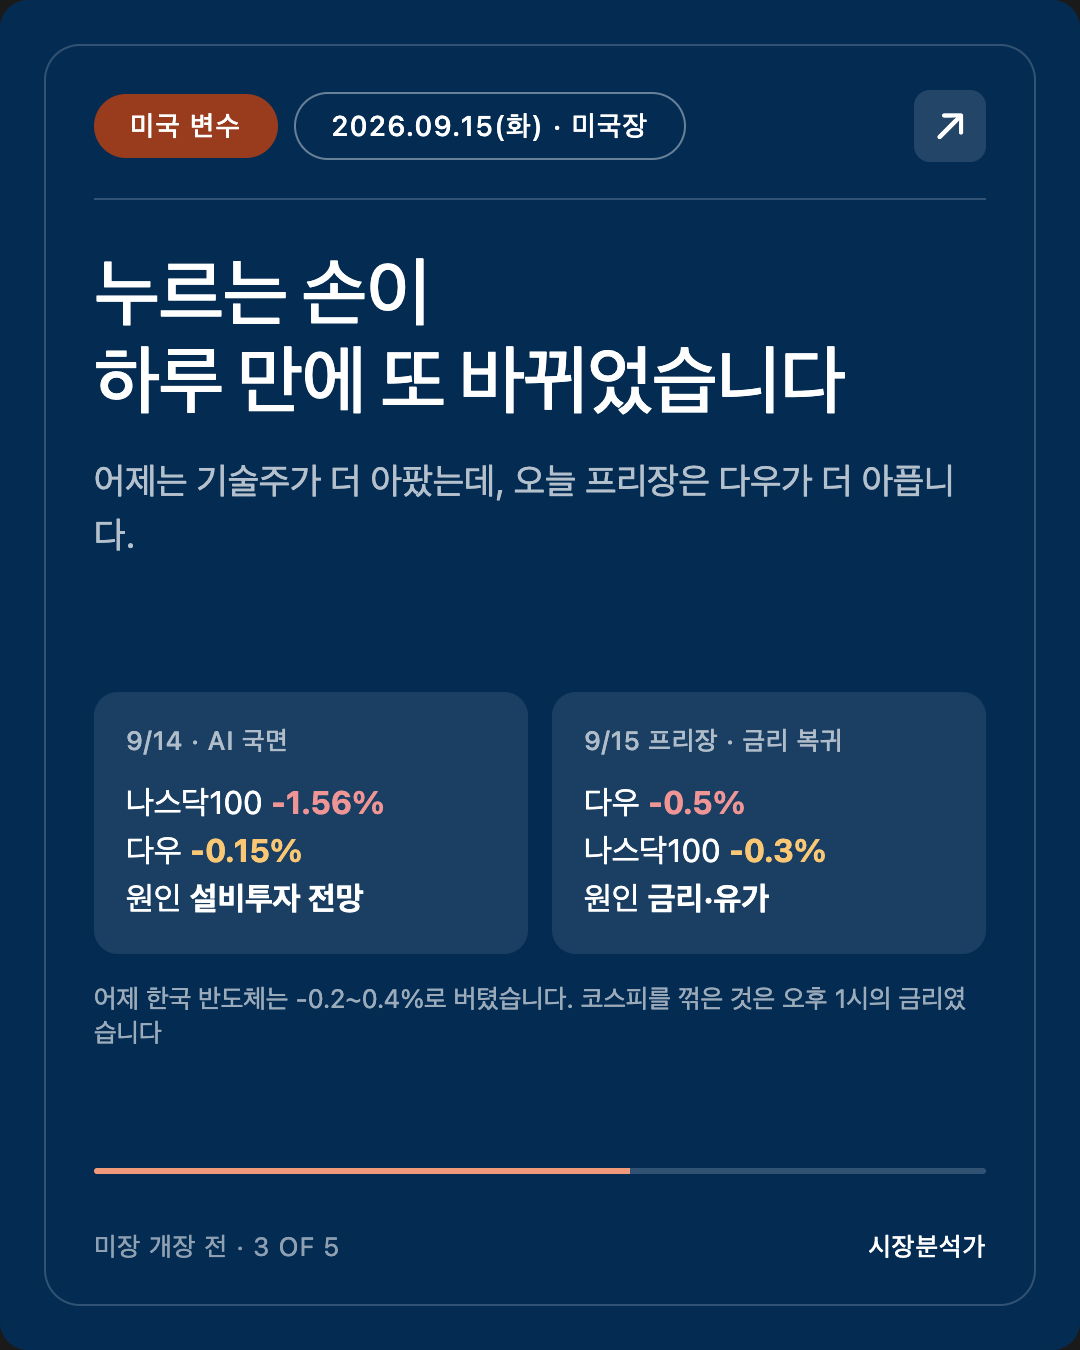
- 미국 프리장은 어제와 반대 모양입니다 [관측]. 다우 선물 -266p(-0.5%), S&P500 선물 -28p(-0.4%), 나스닥100 선물 -90p(-0.3%). 어제는 기술주가 더 아팠는데 오늘은 다우가 더 아픕니다. 시장을 누르는 손이 하루 만에 다시 바뀌었습니다.
1. 오늘의 핵심: 연준이 고칠 수 있는 금리와, 고칠 수 없는 금리
[사실] 지금 미 국채 시장
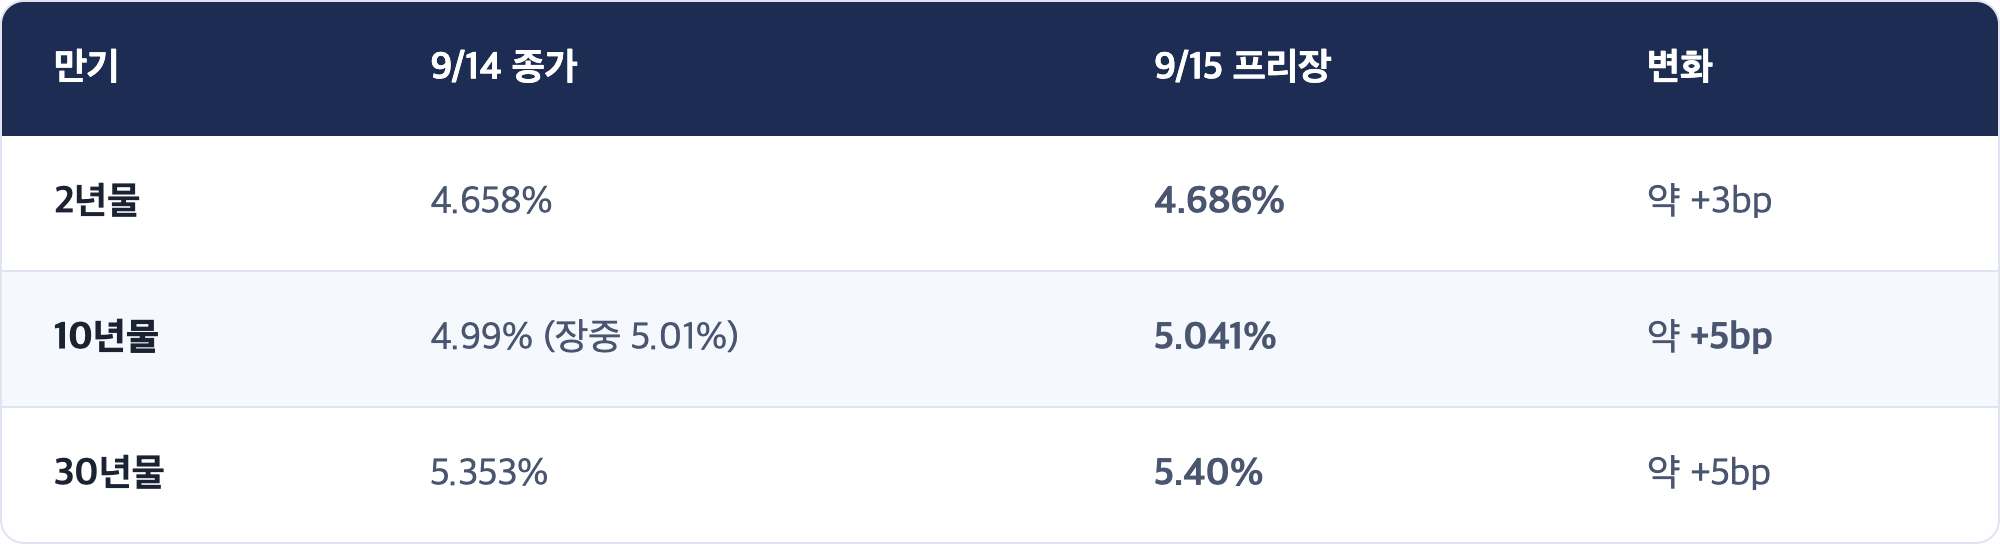
10년물 5.04%는 2023년 10월 고점을 넘어선 자리이고, 그보다 위를 찾으려면 2007년 7월까지 거슬러 올라가야 합니다. 30년물 5.40%도 같은 구간입니다.
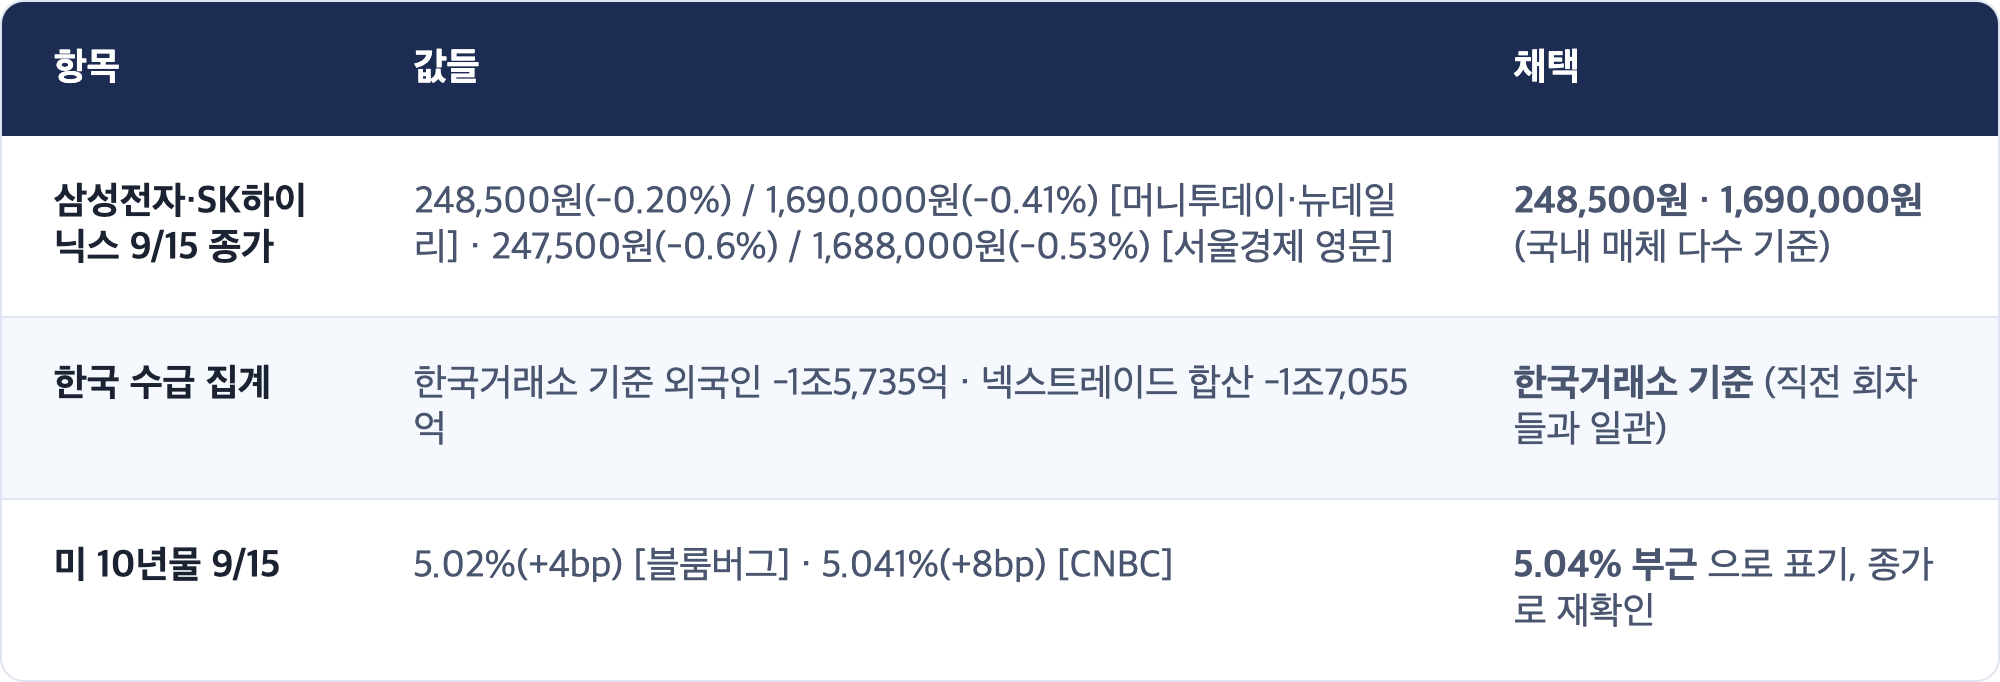
ℹ️ 출처에 따라 10년물을 5.02%(+4bp)로 적기도 하고 5.041%(+8bp)로 적기도 합니다. 기준 시각이 달라서 생기는 차이입니다. 본문은 5.04% 부근으로 읽고, 정확한 판정은 오늘 종가로 미룹니다.
🔴 [해석] 곡선이 평행하게 밀려 올라갔습니다
여기서 중요한 것은 수준이 아니라 모양입니다.
2년물도 오르고, 10년물도 오르고, 30년물도 올랐습니다. 장기물이 조금 더 빠르지만 크게 보면 곡선 전체가 위로 평행 이동했습니다. 2년물과 10년물의 차이는 어제 33bp에서 오늘 35bp로 2bp 벌어졌을 뿐입니다.
이 모양이 말하는 것은 두 가지가 동시에 진행 중이라는 뜻입니다.
- 짧은 쪽이 오르는 이유: 내일 연준이 올립니다. CME 페드워치 기준 인상 확률 약 92% 입니다(9/14 84.1%에서 하루 만에 상승).
- 긴 쪽이 오르는 이유: 연준이 아닙니다. 유가입니다.
[사실] 유가와 금리가 한 몸이 됐습니다
BMO캐피털마켓츠에 따르면 근월물 WTI와 미 10년물 금리의 1개월 롤링 상관계수가 0.96까지 올랐습니다. 2019년 6월 이후 가장 강한 양의 상관입니다.
상관계수 0.96은 거의 같은 물건이라는 뜻입니다. 유가가 오르면 금리가 오르고, 유가가 내리면 금리가 내립니다. 그 사이에 다른 변수가 끼어들 자리가 거의 없습니다.
왜 이렇게 됐는지는 어제 미국에서 나온 숫자 하나가 설명해 줍니다.
미국 경유(디젤) 전국 평균 가격이 갤런당 6.23달러로 사상 최고를 기록했습니다. 6월 말 저점 4.77달러 대비 30% 높고, 연초 대비 75% 올랐습니다.
KPMG 수석 이코노미스트 다이앤 스웡크의 말이 정확합니다. 경유 값은 거의 모든 물건 값에 얹힙니다. 트럭으로 옮기는 모든 것에 추가 요금이 붙습니다.
🔴 [해석] 그래서 내일 점도표가 이 문제를 풀지 못합니다
이것이 오늘 리포트에서 가장 중요한 한 줄입니다.
연준의 정책금리는 짧은 쪽 금리입니다. 내일 25bp를 올리면 2년물은 반응합니다. 그러나 주택담보대출·회사채·기업 투자 결정이 참고하는 것은 10년물과 30년물이고, 지금 그 자리를 움직이는 것은 호르무즈 해협과 사우디 송유관입니다.
더 곤란한 구조가 하나 있습니다. 연준이 매파적으로 나와도 유가발 인플레이션은 곧바로 잡히지 않고, 비둘기적으로 나오면 기대 인플레이션이 올라 장기금리가 더 오를 수 있습니다. 양쪽 다 장기금리에 우호적이지 않습니다.
그래서 오늘 볼 것은 연준 그 자체가 아니라, 유가가 계속 금리를 끌고 가는지입니다. 오늘 체크포인트 1·3번이 정확히 그것을 봅니다.
[해석] 다만 과장하지 않겠습니다
정직하게 덧붙입니다. 유가 하나가 금리의 전부는 아닙니다.
블룸버그가 함께 짚은 요인이 둘 더 있습니다. 첫째, 각국 정부가 만기 도래 국채를 차환하고 재정적자를 메우려 발행을 늘리고 있습니다. 둘째, AI 투자를 위한 대규모 회사채 발행이 채권 시장의 공급을 키우고 있습니다.
즉 지금 장기금리에는 ①유가발 기대 인플레이션 ②국채·회사채 공급 증가 ③연준 인상, 세 가지가 겹쳐 있습니다. 이 중 연준이 직접 통제하는 것은 ③ 하나뿐입니다.
2. 어제 체크포인트 채점 (한국장 9/15)
9/14 PM 리포트가 어제 한국장에 걸어 둔 네 가지입니다. 축은 이것이었습니다. 반도체 매도가 한국 밖으로 나가는 돈인가, 한국 안에서 자리를 옮기는 돈인가.
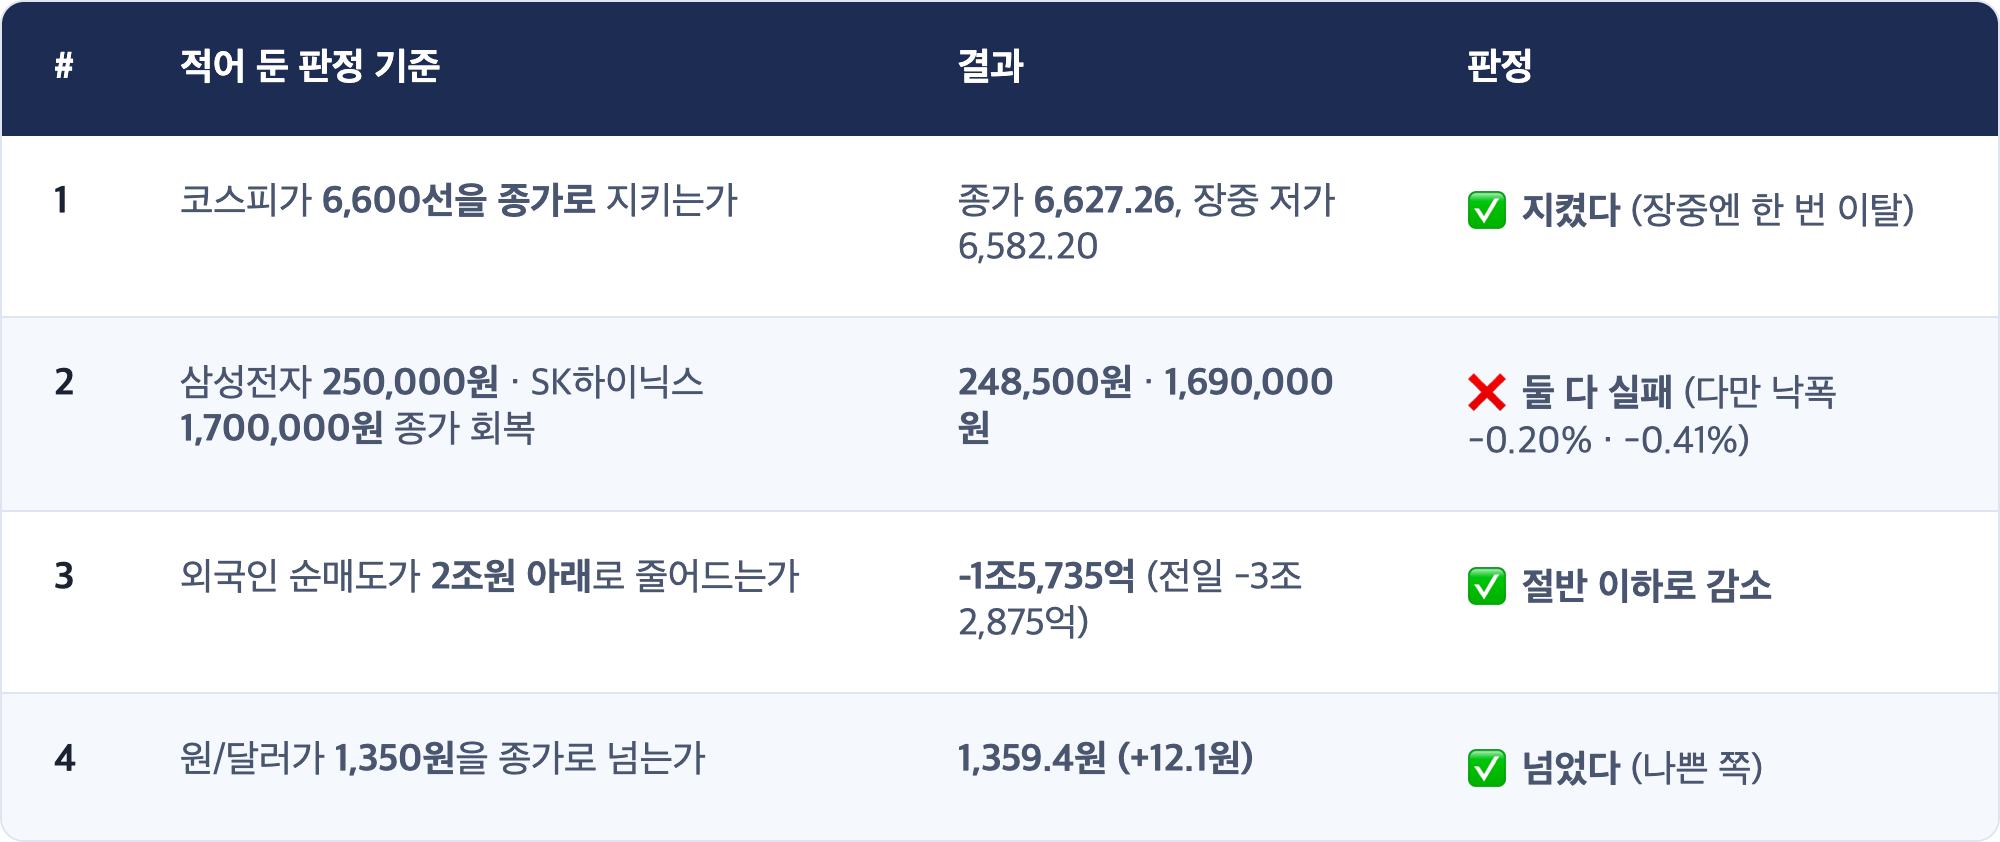
🔴 [해석] 세 개가 맞았는데 답이 갈립니다
어제 정한 해석 규칙대로라면 이렇습니다. 3번이 ✅면 업종 비중 조정, 4번이 ✅면 자금 이탈. 둘 다 나왔습니다.
그리고 실제로 둘 다 일어났습니다.
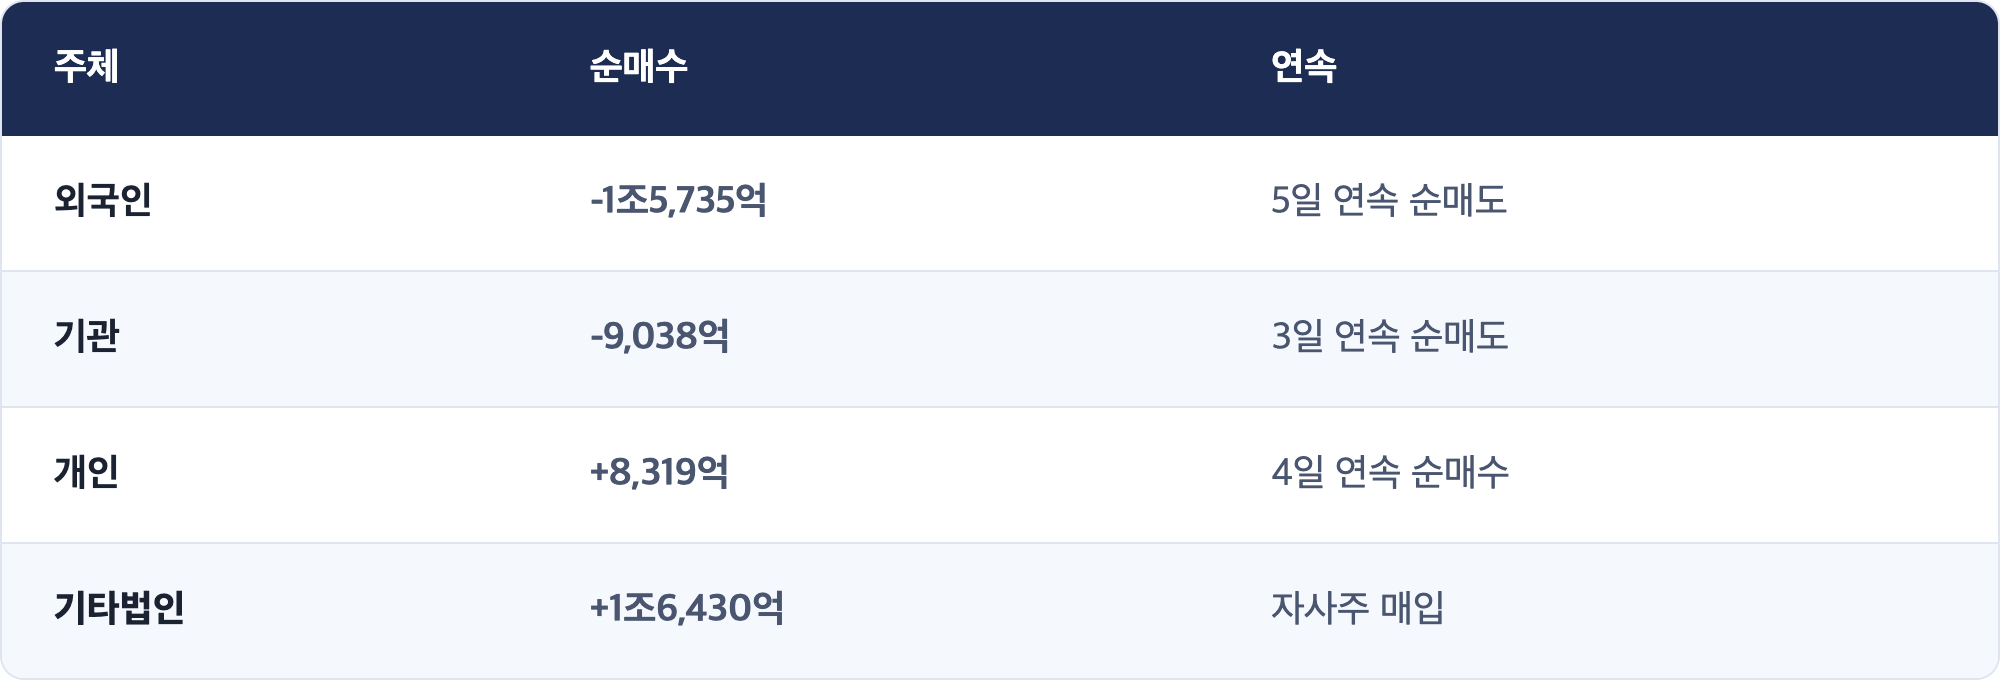
한국 안에서 옮겨 앉은 증거: 코스닥이 812.41(+0.70%) 로 3일 만에 반등했습니다. LG에너지솔루션 +3.98%, 삼성SDI +2.82%, SK이노베이션 +3.66% 로 이차전지·정유가 나란히 올랐습니다. 기타법인(자사주 매입)은 +1조6,430억 을 순매수했습니다.
한국 밖으로 나간 증거: 원/달러가 12.1원 올라 1,359.4원. 외국인은 줄었어도 여전히 5거래일 연속 순매도입니다.
🔴 [해석] 어제 리포트의 한 줄을 부분 철회합니다
9/14 PM은 이렇게 적었습니다. 한국 시장 안에는 옮겨 앉을 자리가 마땅치 않다, 미국에서 자금 이동으로 끝난 일이 한국에서는 순유출이 된다.
그 문장의 절반은 틀렸습니다. 어제 한국에도 옮겨 앉을 자리가 있었습니다. 다만 그 자리가 어제 리포트가 상상한 곳이 아니었을 뿐입니다. 하이퍼스케일러가 아니라 이차전지와 정유였습니다.
이유도 미국발입니다. 미 교통부가 포드에 중국 CATL과의 거래 관계 정리를 요구한 공개서한이 알려지면서 국내 배터리의 반사이익 기대가 커졌고, 여기에 미국 ESS 수요 확대 전망이 겹쳤습니다. 정유는 유가 상승의 직접 수혜입니다.
교훈은 이렇습니다. 대체처가 없다고 단정하기 전에, 그날 새로 생긴 재료가 어느 업종에 붙는지를 먼저 세어야 합니다. 어제 반도체를 판 돈이 전부 나간 것은 아니었습니다.
[해석] 그러나 2번의 실패가 더 무겁습니다
삼성전자와 SK하이닉스는 심리적 선을 되찾지 못했습니다. 미국 반도체가 5.86% 빠진 다음 날 한국 반도체가 0.2~0.4%만 빠진 것은 선방입니다. 그런데 반등도 아니었습니다.
이것이 오늘 밤 한국장 관점에서 중요합니다. 반도체는 진정됐지만 회복은 시작되지 않았고, 그 사이에 금리와 환율이라는 새 부담이 올라탔습니다.
3. 아시아·유럽 마감 정리 (9/15)
[사실] 아시아
[사실] 한국 수급 (코스피)
ℹ️ 넥스트레이드 합산 기준으로는 외국인 -1조7,055억 · 기관 -1조1,432억 · 개인 +1조1,940억 · 기타법인 +1조6,504억입니다. 본문은 한국거래소 기준을 씁니다.
🔴 [해석] 기타법인이 또 지수를 만들었습니다
기타법인 +1조6,430억. 이 한 주체가 외국인과 기관의 순매도 합계 -2조4,773억 의 대부분을 받아냈습니다.
같은 구조를 8월 31일, 9월 3일에도 봤습니다. 자사주 매입이 지수를 만드는 날에는 지수 방향과 참여자 확신이 다를 수 있습니다. 어제 -0.85%는 자사주가 없었다면 더 컸을 숫자입니다.
[사실] 일본: 소프트뱅크가 되돌렸습니다
전날 10.7% 급락했던 소프트뱅크그룹이 6.3% 반등하며 닛케이를 끌어올렸습니다. 회사가 20여 개 금융기관으로부터 118억7천만달러 규모의 2년 만기 신규 자금 조달을 확보했다는 소식이 배경입니다. 키오시아도 100억달러 규모 미국예탁증서(ADR) 상장 검토 보도에 2.5% 올랐습니다.
일본 반도체는 하루 만에 되돌렸고 한국 반도체는 제자리에 머물렀습니다. 같은 업종 안에서도 개별 재료가 우선하는 국면입니다.
[관측] 유럽
9/14 유럽은 STOXX50 -0.5% · STOXX600 -0.1%로 마쳤고, ASML -4% · 인피니온 -6% 등 반도체가 지수 하단을 만들었습니다. 반대편에서 셸 +1.1% · 토탈에너지 +1.0% · BP +1.2% 로 에너지가 올랐습니다. 9/15 유럽 오전 흐름은 미국 금리·유가와 같은 방향입니다.
4. 미국 변수: 프리장이 어제와 반대 모양입니다
[관측] 프리장 (약 08:30 ET)
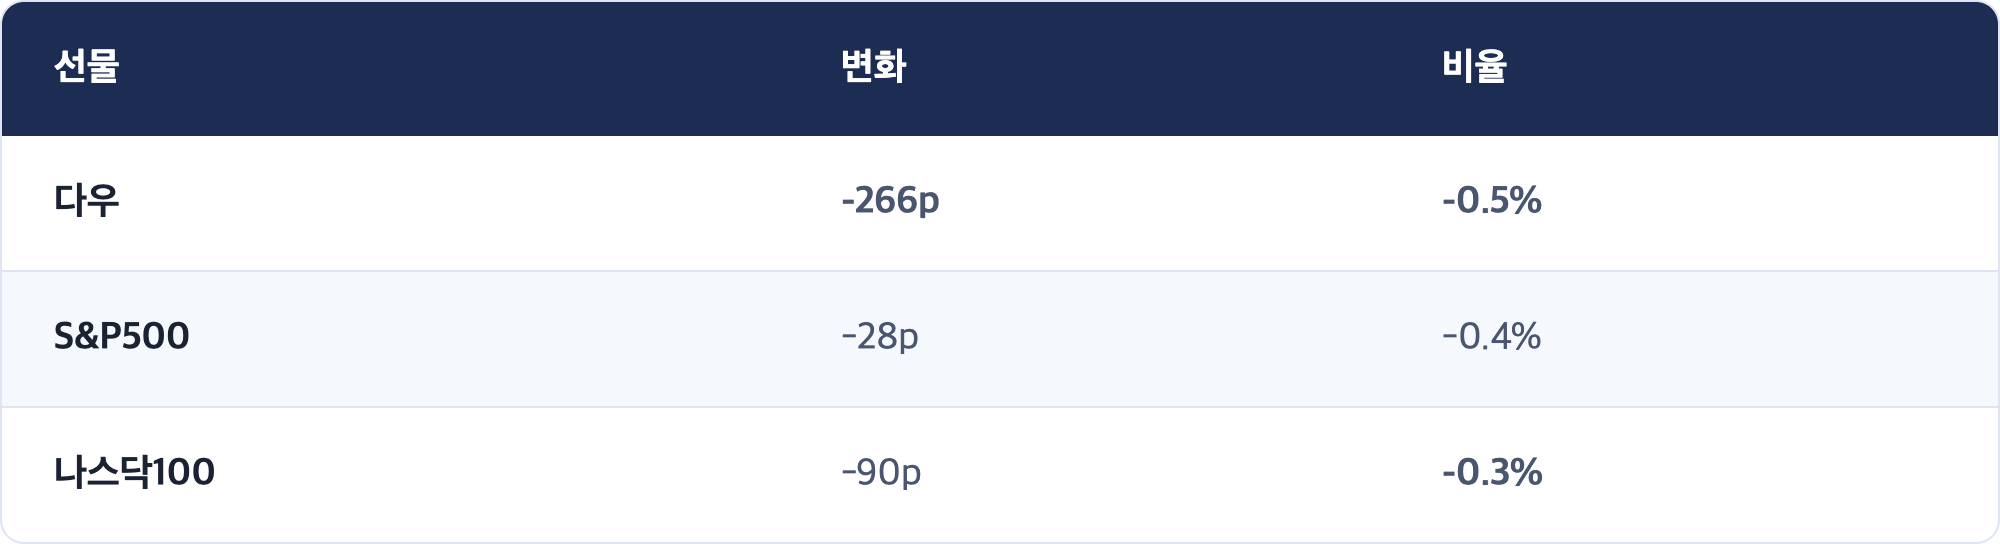
🔴 [해석] 이틀 사이에 누르는 손이 두 번 바뀌었습니다
세 날을 나란히 놓으면 보입니다.
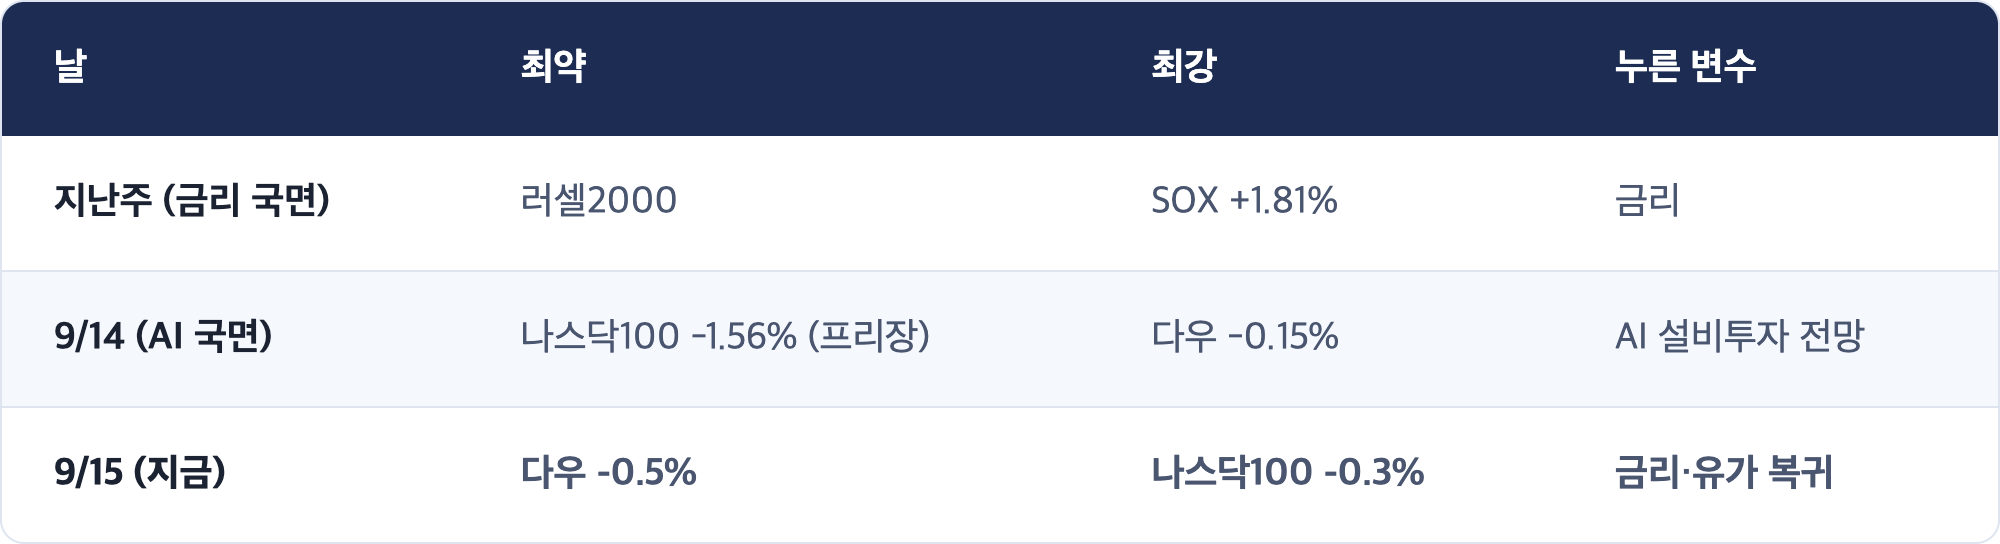
어제는 기술주가 더 아팠고 오늘은 다우가 더 아픕니다. AI 이야기가 하루짜리였고, 금리 이야기가 돌아왔다는 신호로 읽힙니다.
다만 이 해석은 프리장 수치에만 기댄 것이므로 오늘 정규장 종가로 확인해야 합니다. 9월 3일과 9월 14일, 이 프로젝트는 지수 대 지수 비교로 두 번 축을 잘못 잡았습니다. 그래서 오늘 체크포인트는 지수 격차를 묻지 않습니다.
[사실] 그 밖의 가격들 [관측]
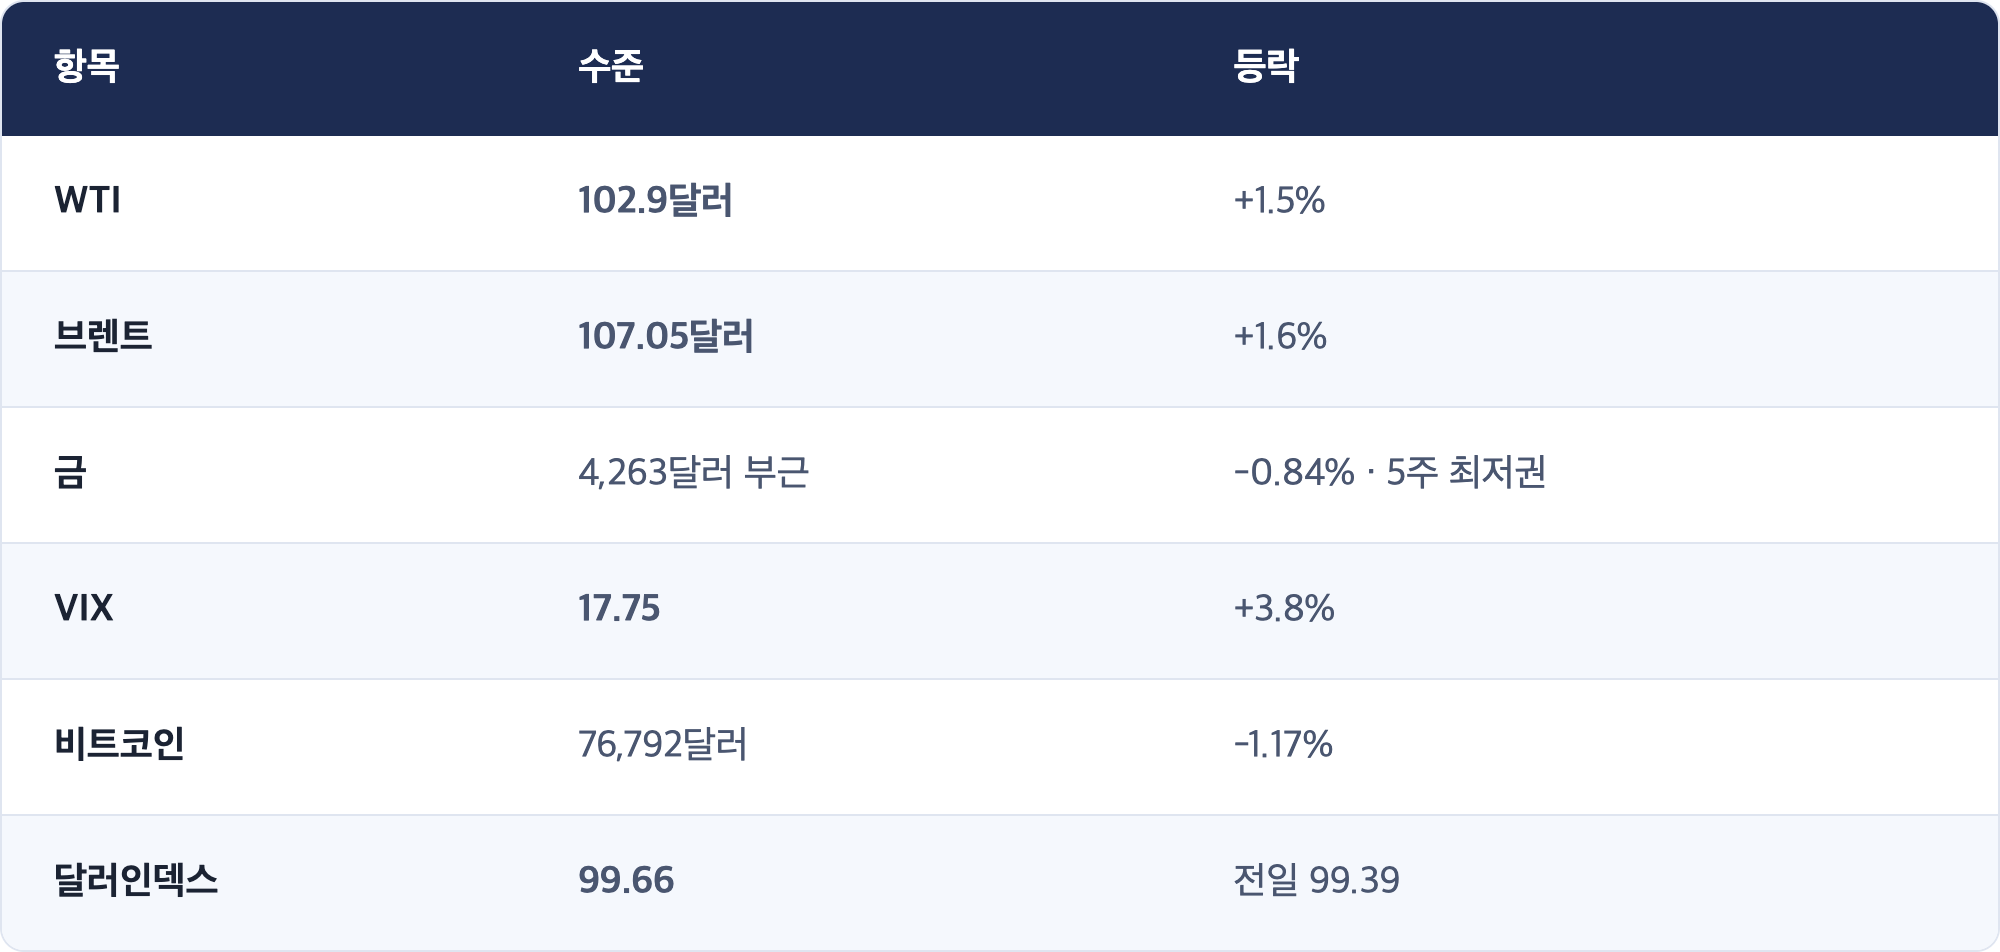
금이 5주 최저권이라는 점을 짚어 둡니다. 금리가 오르면 이자를 주지 않는 금은 불리해집니다. 지금 금이 약한 것은 위험이 사라져서가 아니라 금리 때문입니다. 지정학 위험이 커지는 중에 금이 빠지는 이 조합이, 지금 시장을 지배하는 변수가 무엇인지를 다시 알려 줍니다.
5. 거시 배경: 내일 FOMC, 그리고 오늘 08:30 ET
[사실] 일정 (PDT 기준)
[사실] 인상 확률
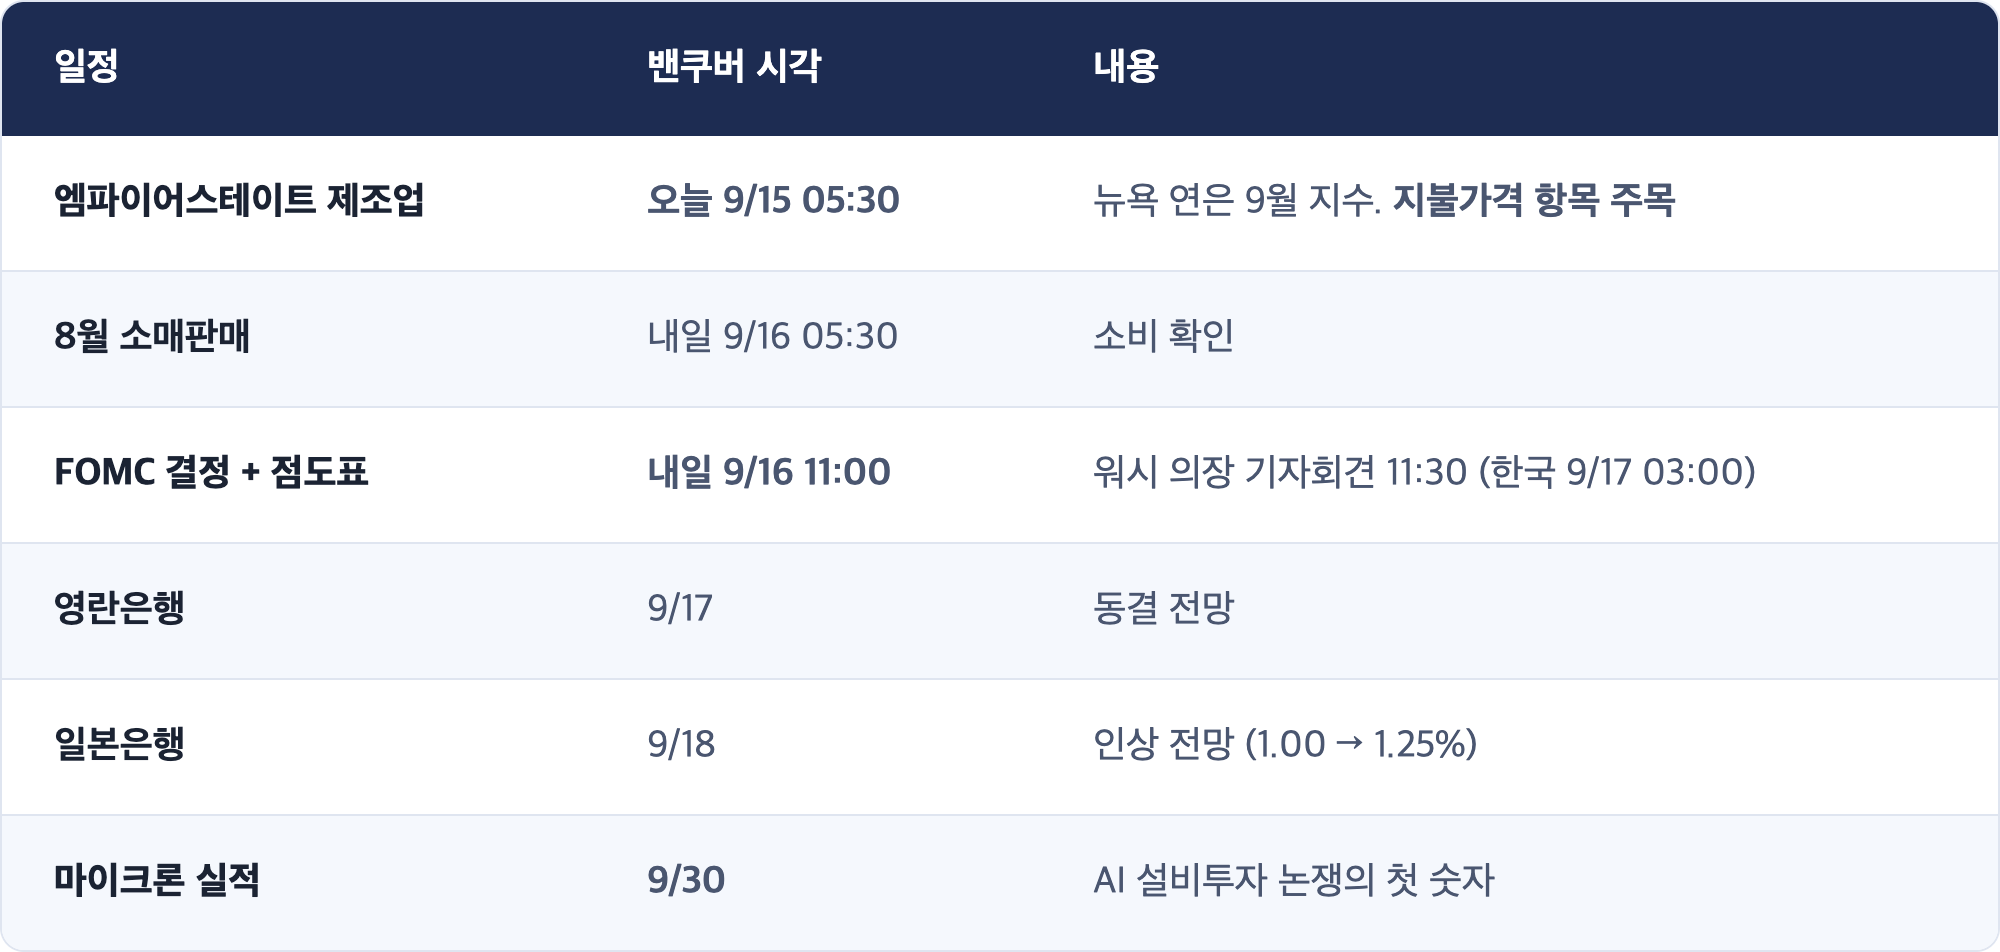
CME 페드워치 기준 9월 25bp 인상 확률은 약 92% 입니다. 9/14의 84.1%에서 하루 만에 올랐습니다. 성사되면 현재 3.50~3.75%에서 3.75~4.00% 로, 2023년 7월 이후 첫 인상입니다.
🔴 [해석] 오늘 08:30 ET가 작지만 중요한 자리입니다
엠파이어스테이트 제조업지수는 보통 큰 지표가 아닙니다. 그런데 오늘은 다릅니다.
경유가 갤런당 6.23달러로 사상 최고입니다. 이 비용이 실제로 기업의 원가로 넘어갔는지를 가장 먼저 보여 주는 것이 제조업 서베이의 지불가격(prices paid) 항목입니다. 9월 초 ISM 서비스업 지불가격이 72.6으로 2022년 중반 이후 최고였던 것과 같은 계열의 신호입니다.
여기가 오르면 이야기가 이렇게 바뀝니다. 유가 상승이 기대의 문제에서 실제 원가의 문제로 넘어갔다. 그러면 장기금리에 얹힌 인플레이션 프리미엄은 쉽게 빠지지 않습니다.
[해석] 한국 투자자에게 이번 주의 구조
한국 시간으로 FOMC 결과는 목요일 새벽 3시입니다. 오늘 밤과 내일(수) 한국장은 결과를 모르는 채로 이틀을 버팁니다.
그리고 지금 한국이 받는 압력은 어느 쪽이든 연준이 다 풀어 주지 못하는 종류입니다. 원/달러 1,359.4원은 달러가 강해서 오른 것이고, 달러가 강한 이유는 미국 금리가 높기 때문이며, 미국 금리가 높은 이유의 큰 몫이 유가에 있습니다. 연준이 비둘기로 나오면 환율은 편해지지만 기대 인플레이션이 올라 장기금리가 더 갈 수 있고, 매파로 나오면 그 반대입니다.
6. 다음 미국장 (9/15 ET) 프리뷰
[관측] 출발선
S&P500은 7,619.98, 나스닥은 26,186.41, 다우는 52,421.20 에서 출발합니다. SOX는 11,131.3 으로, 6월 22일 고점 대비 -24% 자리입니다.
프리장은 세 지수 모두 마이너스이지만 폭은 0.3~0.5%로 크지 않습니다. 오늘 미국장의 성격은 방향보다 구성에서 드러날 가능성이 큽니다.
[해석] 오늘 갈림길
금리가 주인공인 날이 되면: 다우와 러셀2000이 더 아프고, 에너지가 오르고, 반도체는 오히려 진정됩니다. 어제 한국에서 본 모양 그대로입니다. 이 경우 10년물은 5% 위에 자리를 잡습니다.
AI 이야기가 하루 더 가면: 반도체가 다시 빠지고 알파벳·마이크로소프트·메타가 다시 오릅니다. 이 경우 지수는 또 0.5% 안쪽에서 끝나고, 한국은 오늘 밤에도 반도체 부담을 받습니다.
둘 다 오면: 어제 한국장이 그랬듯 오후에 꺾입니다.
갈림의 관건은 유가입니다. WTI가 100달러 위를 지키면 금리가 주인공이고, 100달러 아래로 내려오면 금리 압력이 먼저 풀립니다.
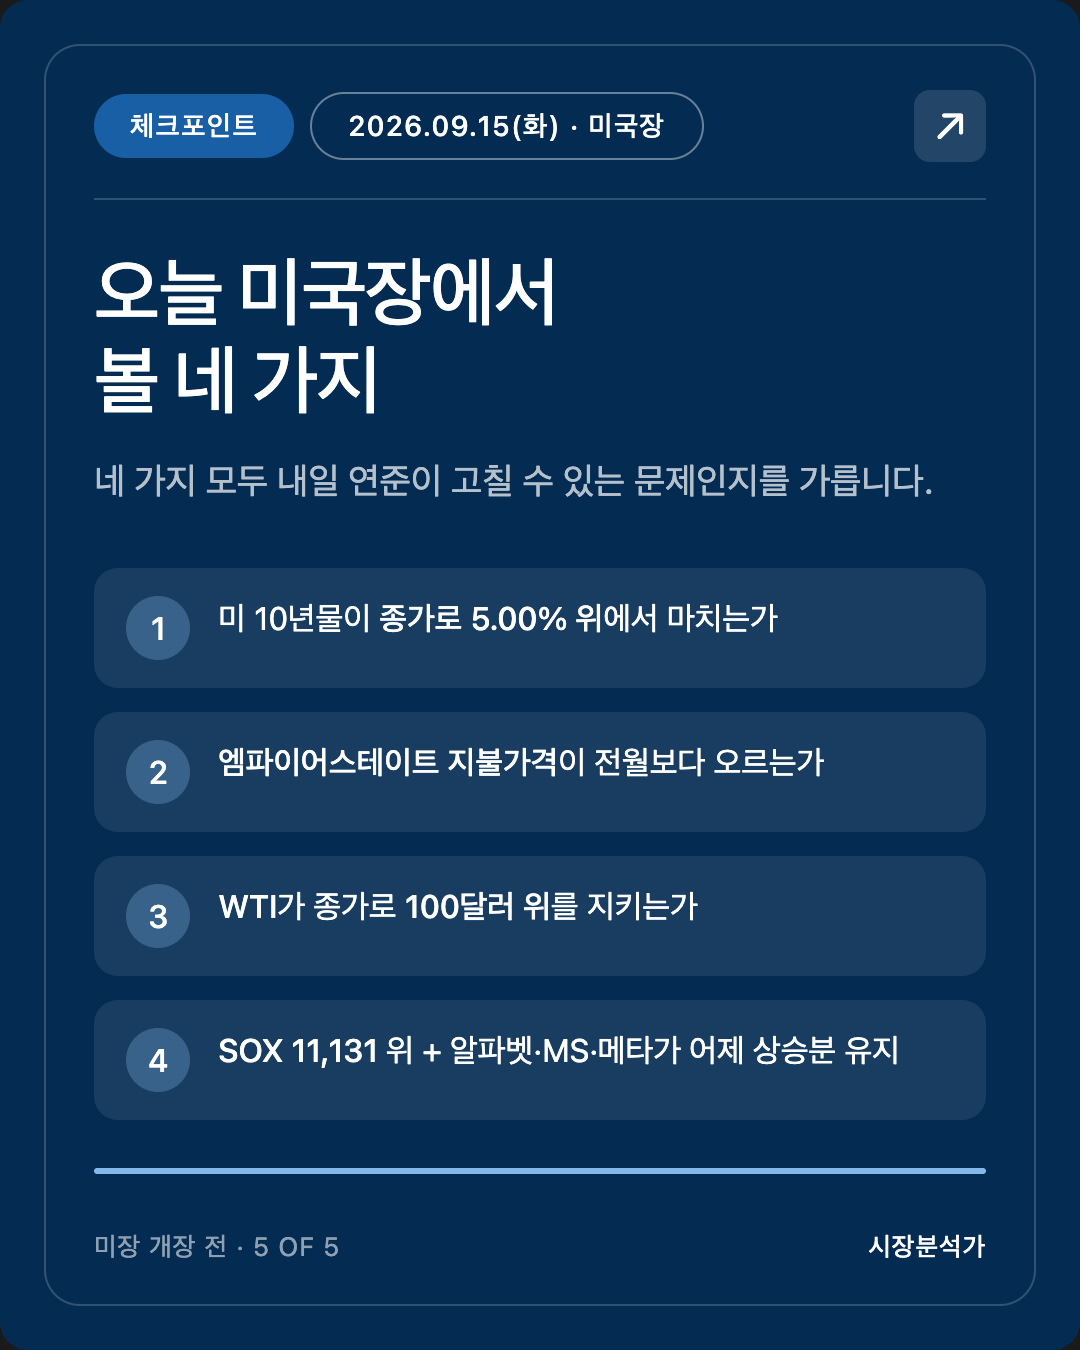
✅ 오늘 미국장 체크포인트 4
- 미 10년물이 종가로 5.00% 위에서 마치는가: 9/14는 장중 5.01%를 찍고 4.99%로 밀렸습니다. 이틀 연속 같은 자리에서 밀리면 5%는 아직 벽입니다
- 엠파이어스테이트 지불가격이 전월보다 오르는가: 경유 6.23달러가 기업 원가로 넘어갔는지에 대한 첫 확인
- WTI가 종가로 100달러 위를 지키는가: 금리 상승의 원인이 유지되는지를 보는 자리
- SOX가 11,131.3 위에서 마치면서, 동시에 알파벳·마이크로소프트·메타가 어제 상승분을 지키는가: 둘 다면 어제의 자금 이동이 마무리, SOX만 오르면 단순 되돌림, 둘 다 아니면 확산
축을 밝혀 둡니다. 오늘 네 가지는 전부 내일 연준이 고칠 수 있는 문제인가를 가르기 위한 것입니다. 1번과 3번이 원인을, 2번이 전이 여부를, 4번이 범위를 봅니다.
7. 공부 노트: 연준이 정하는 금리와 시장이 정하는 금리
오늘 리포트에서 몇 번 나온 말을 정리해 둡니다. 연준이 금리를 올리는데 왜 장기금리는 따로 논다고 하는지, 그 구조입니다.
개념
금리는 하나가 아닙니다. 만기별로 다 다르고, 누가 정하는지도 다릅니다.
- 정책금리(연방기금금리): 연준이 회의에서 숫자로 정합니다. 하루짜리 금리입니다. 사람이 정하는 값입니다.
- 국채 금리(2년·10년·30년): 시장에서 사는 사람과 파는 사람이 만나 정해집니다. 연준은 여기에 영향을 줄 뿐 결정하지 못합니다. 가격이 정하는 값입니다.
그리고 장기 국채 금리는 대략 세 조각으로 나뉩니다.
장기금리 = 앞으로의 평균 단기금리 예상 + 기대 인플레이션 + 기간 프리미엄
- 앞으로의 평균 단기금리 예상: 연준이 앞으로 어떻게 할지에 대한 시장의 계산. 연준이 손댈 수 있는 부분입니다.
- 기대 인플레이션: 10년 동안 물가가 얼마나 오를 것 같은지. 유가가 여기에 붙습니다.
- 기간 프리미엄: 돈을 10년이나 묶어 두는 값. 국채 발행이 늘면 여기가 오릅니다. 재정적자와 AI 회사채가 여기에 붙습니다.
비유
동네 은행 창구를 생각하면 쉽습니다.
하루짜리 예금 금리는 지점장이 정합니다. 오늘 아침에 3.5%라고 써 붙이면 3.5%입니다.
10년 만기 채권 값은 지점장이 정할 수 없습니다. 사겠다는 사람이 줄어들면 값이 떨어지고 금리는 올라갑니다. 지점장이 아무리 "우리 은행은 건전합니다"라고 말해도, 사람들이 앞으로 10년 물가가 무섭다고 생각하면 더 높은 이자를 요구합니다.
연준은 지점장입니다. 장기금리는 창구 앞에 선 줄입니다.
실제 사례: 오늘 아침
오늘 숫자로 확인해 보겠습니다.
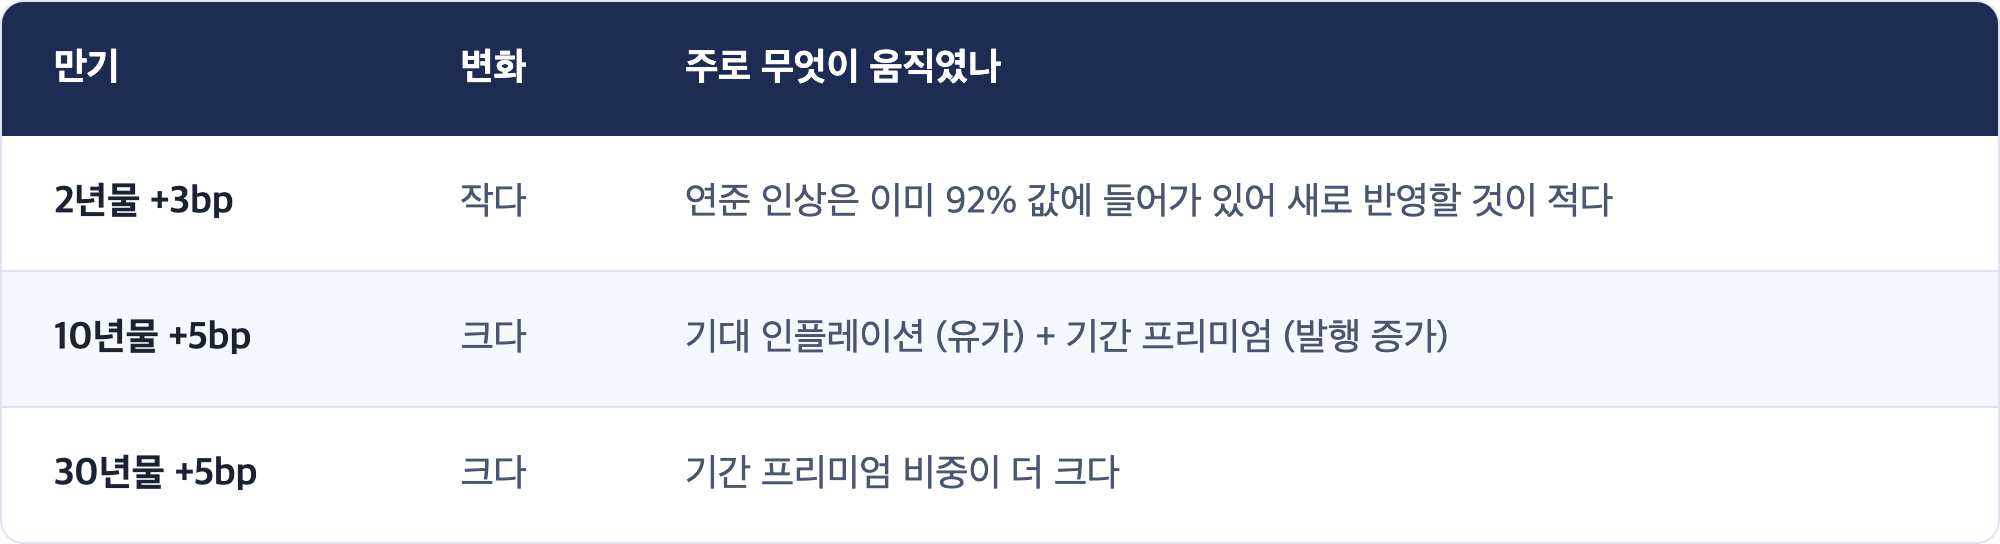
연준이 통제하는 조각은 거의 안 움직였고, 통제하지 못하는 조각이 움직였습니다.
이것을 알면 내일 밤 FOMC를 훨씬 정확히 볼 수 있습니다. 결과 발표 직후 2년물이 크게 움직이면 그것은 연준 이야기이고, 10년물과 30년물이 더 크게 움직이면 그것은 점도표가 물가 전망을 어떻게 바꿨는지에 대한 이야기입니다. 같은 발표를 놓고 두 만기가 다르게 반응하는 것이 오히려 정상입니다.
한 줄 요약
연준은 짧은 금리의 주인이고, 유가와 재정은 긴 금리의 주인입니다. 지금 시장을 아프게 하는 것은 긴 쪽입니다.
8. 정정·미해결
🔴 부분 철회 1건
9/14 PM의 대체처 관련 서술을 부분 철회합니다. 그 리포트는 한국 시장 안에 옮겨 앉을 자리가 마땅치 않다고 적었으나, 어제 코스닥이 +0.70%로 반등하고 이차전지(LG에너지솔루션 +3.98% · 삼성SDI +2.82%)와 정유(SK이노베이션 +3.66%)가 대체처 역할을 했습니다. 자금 이탈과 업종 이동이 같은 날 함께 일어났습니다.
출처 차이 3건 (본문 채택값 명시)
미해결 3건
- 항셍·상해종합 9/15 확정 종가 레벨 미확보: 등락률(-0.9% · -0.5%)만 확보했고 지수 레벨을 잡지 못했습니다
- 달러인덱스 9/11 확정 종가 미확보: 9/11 AM 리포트부터 이어지는 항목 (5회차 연속). 9/15 아시아 시각 99.66은 확보
- 원/달러 9/15 등락폭 출처 차이: +12.1원(뉴시스·머니투데이·서울파이낸스) / +13.2원(인포스탁) / +11.0원(뉴데일리). 종가 1,359.4원은 일치하므로 +12.1원 채택
✅ 해소 1건
FOMC 확률 CME 단일화 유지. 이번 회차도 CME 페드워치 한 곳(약 92%)만 인용했습니다. 타 예측시장 수치는 쓰지 않았습니다.
Sources
- 10-year Treasury yield rises to highest since 2007 as Fed rate-hike expectations rise — CNBC
- US 10-Year Treasury Yields Rise to Highest Level Since 2007 — Bloomberg
- Oil and U.S. Treasury yields correlation: WTI, Brent, 10-year yield — CNBC
- Stock Market Today (Sept. 15, 2026): Dow futures slide as oil prices surge and Treasury yields hit 2007 highs — TheStreet
- Diesel prices push to new all-time high as key Saudi pipeline shut — NBC News
- Oil climbs as Saudi pipeline outage, fresh attacks heighten supply concerns — The Irish Times
- Postponed Iran talks and attacks on Saudi push oil higher — AGBI
- 0915마감체크 코스피, 고금리·고유가에 4거래일 연속 하락 코스닥은 상승 — 인포스탁데일리
- 유가·금리·AI 속도논란 삼중고 코스피, 6600선 하락 마감 — 뉴데일리
- 코스피 6627.26 마감, 美 금리 악재에 위축 — 머니투데이
- 원·달러 환율, 12.1원 오른 1359.4원 마감 — 뉴시스
- KOSPI Falls 0.85% to Close at 6,627.26 — Seoul Economic Daily
- 특징주 LG에너지솔루션, 美 대중국 배터리 견제에 3%대 상승 마감 — EBN
- 배터리 빅3 동반 강세, 이차전지주 활짝 — 파이낸셜뉴스
- Nikkei 225 Today, September 15: Japan Stock Market Rises 0.4% Above 63,700 — Sunday Guardian
- 저가 매수에 반등, 日 닛케이 0.93%↑ — 머니투데이
- Hang Seng closes down 0.9%, leading Asia's session losses — 24/7 Wall St.
- Gold — Trading Economics
- European stocks kick off September on gloomy note as bond yields rise — KFGO
- Empire State Manufacturing Survey — FRED 릴리스 캘린더
- ADVANCE MONTHLY SALES FOR RETAIL AND FOOD SERVICES — U.S. Census Bureau
본 리포트는 시장 흐름·매크로 변수에 대한 해석이며, 개별 종목의 매수·매도 추천이 아닙니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.