2026.10.14(수) 미국 증시 시황 총정리 — 나스닥·S&P500 전망 한눈에
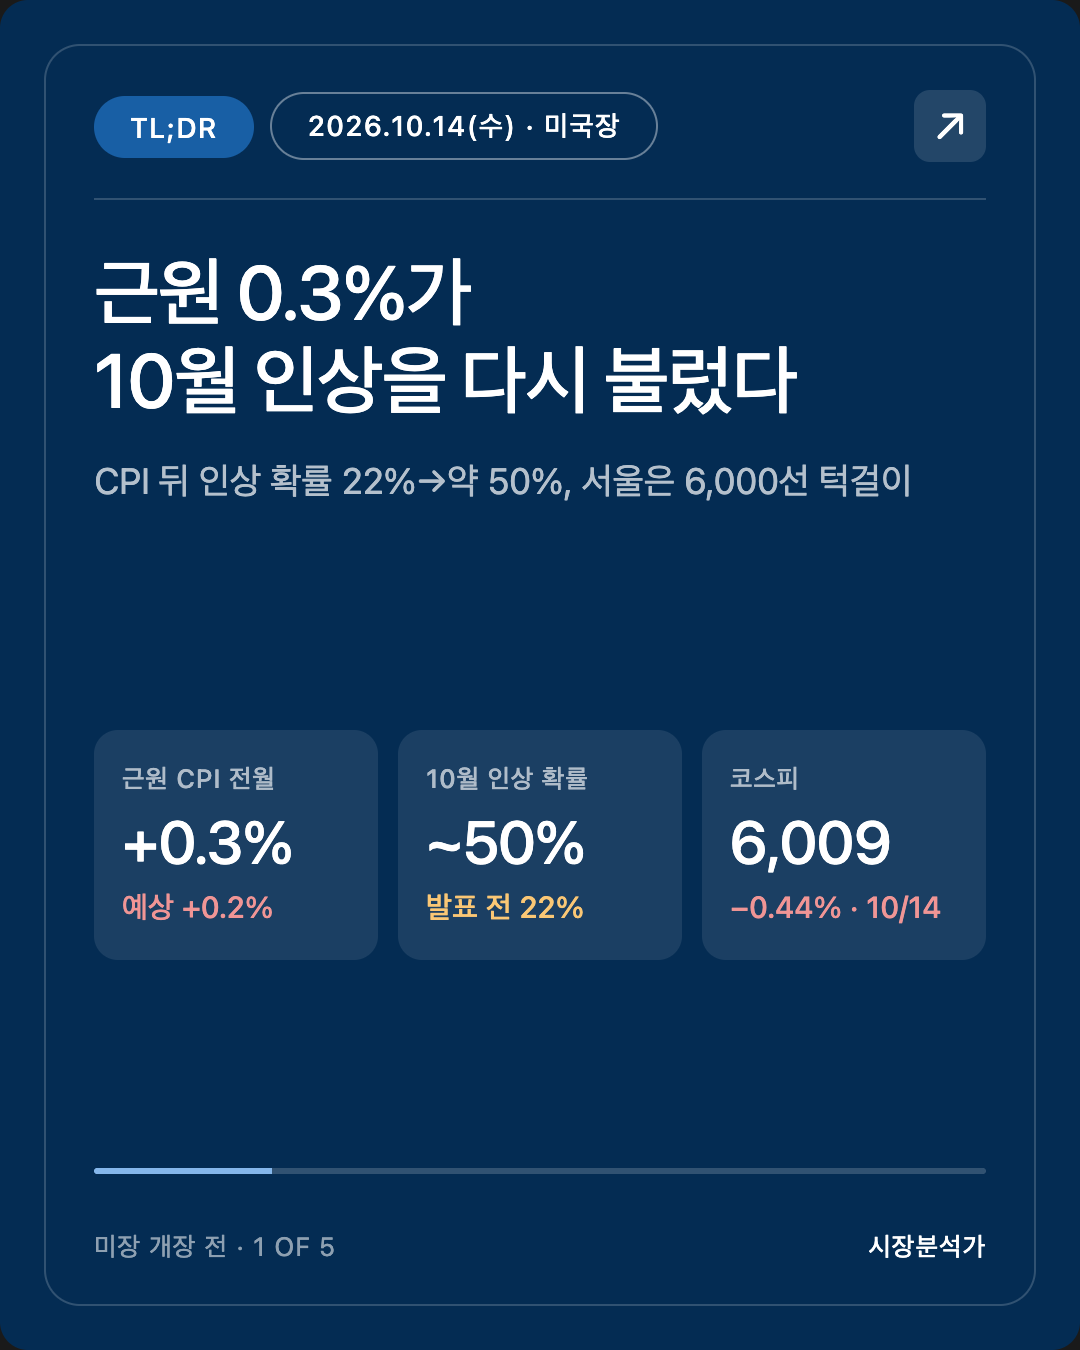
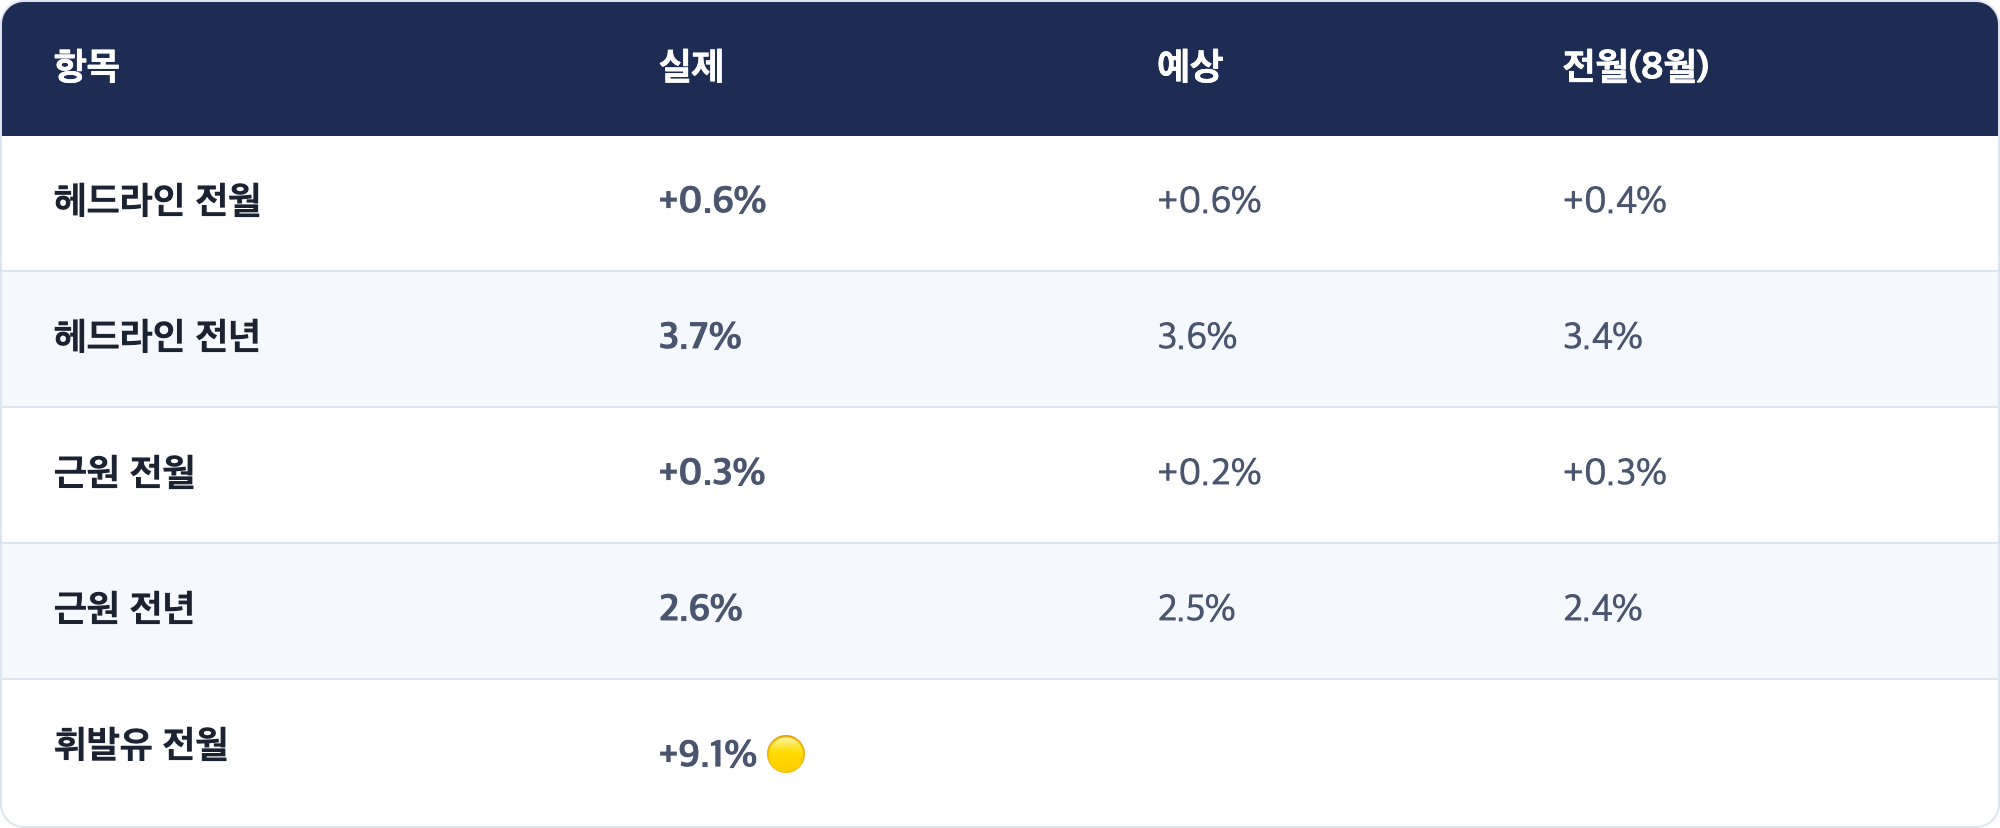
물가가 한 번 더 연준의 문을 두드렸습니다. 10/14(수) 05:30 PDT 발표된 미국 9월 소비자물가(CPI)는 전년 대비 3.7%(예상 3.6%), 전월 대비 +0.6%(예상 부합)였습니다. 시장이 기다리던 숫자는 따로 있었습니다. 식품·에너지를 뺀 근원 CPI가 전월 +0.3%(예상 +0.2%), 전년 2.6%(예상 2.5%)로 나왔습니다.
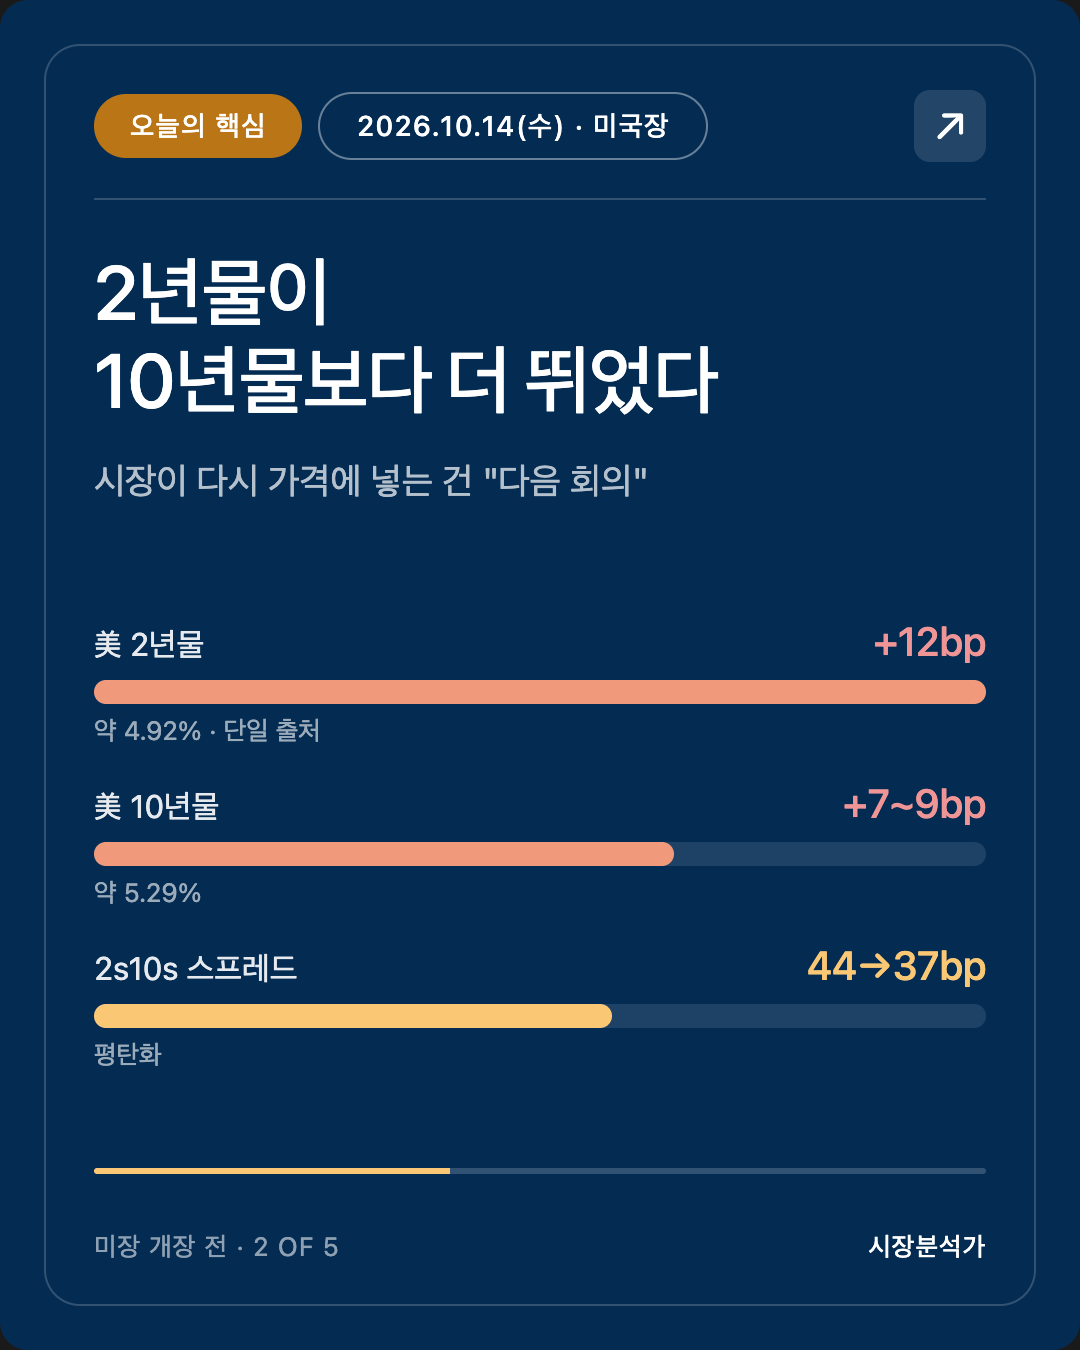
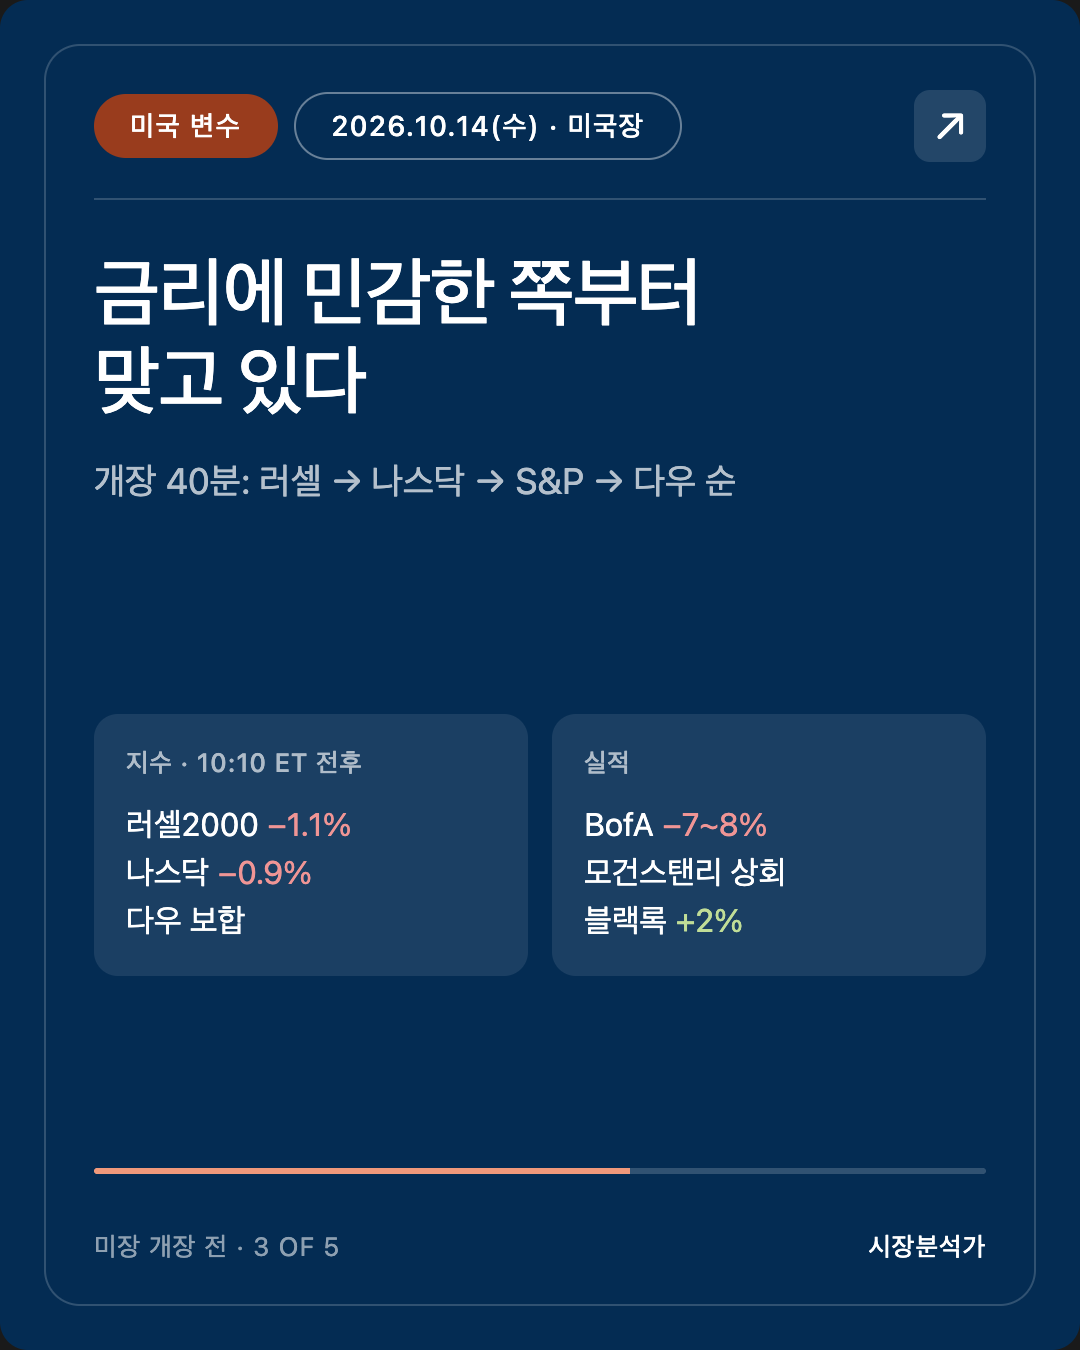
이 0.1%p 차이가 금리 기대를 바꿨습니다. 발표 전 약 22% 였던 10월 FOMC 인상 확률이 발표 뒤 약 44~54%(출처·시점별)로 두 배 넘게 뛰었습니다. 미 2년물은 약 +12bp(4.92% 안팎), 10년물은 5.29% 안팎으로 올랐습니다. 개장 뒤 나스닥은 약 −0.9%, S&P500은 약 −0.6%, 다우는 보합 근처입니다.
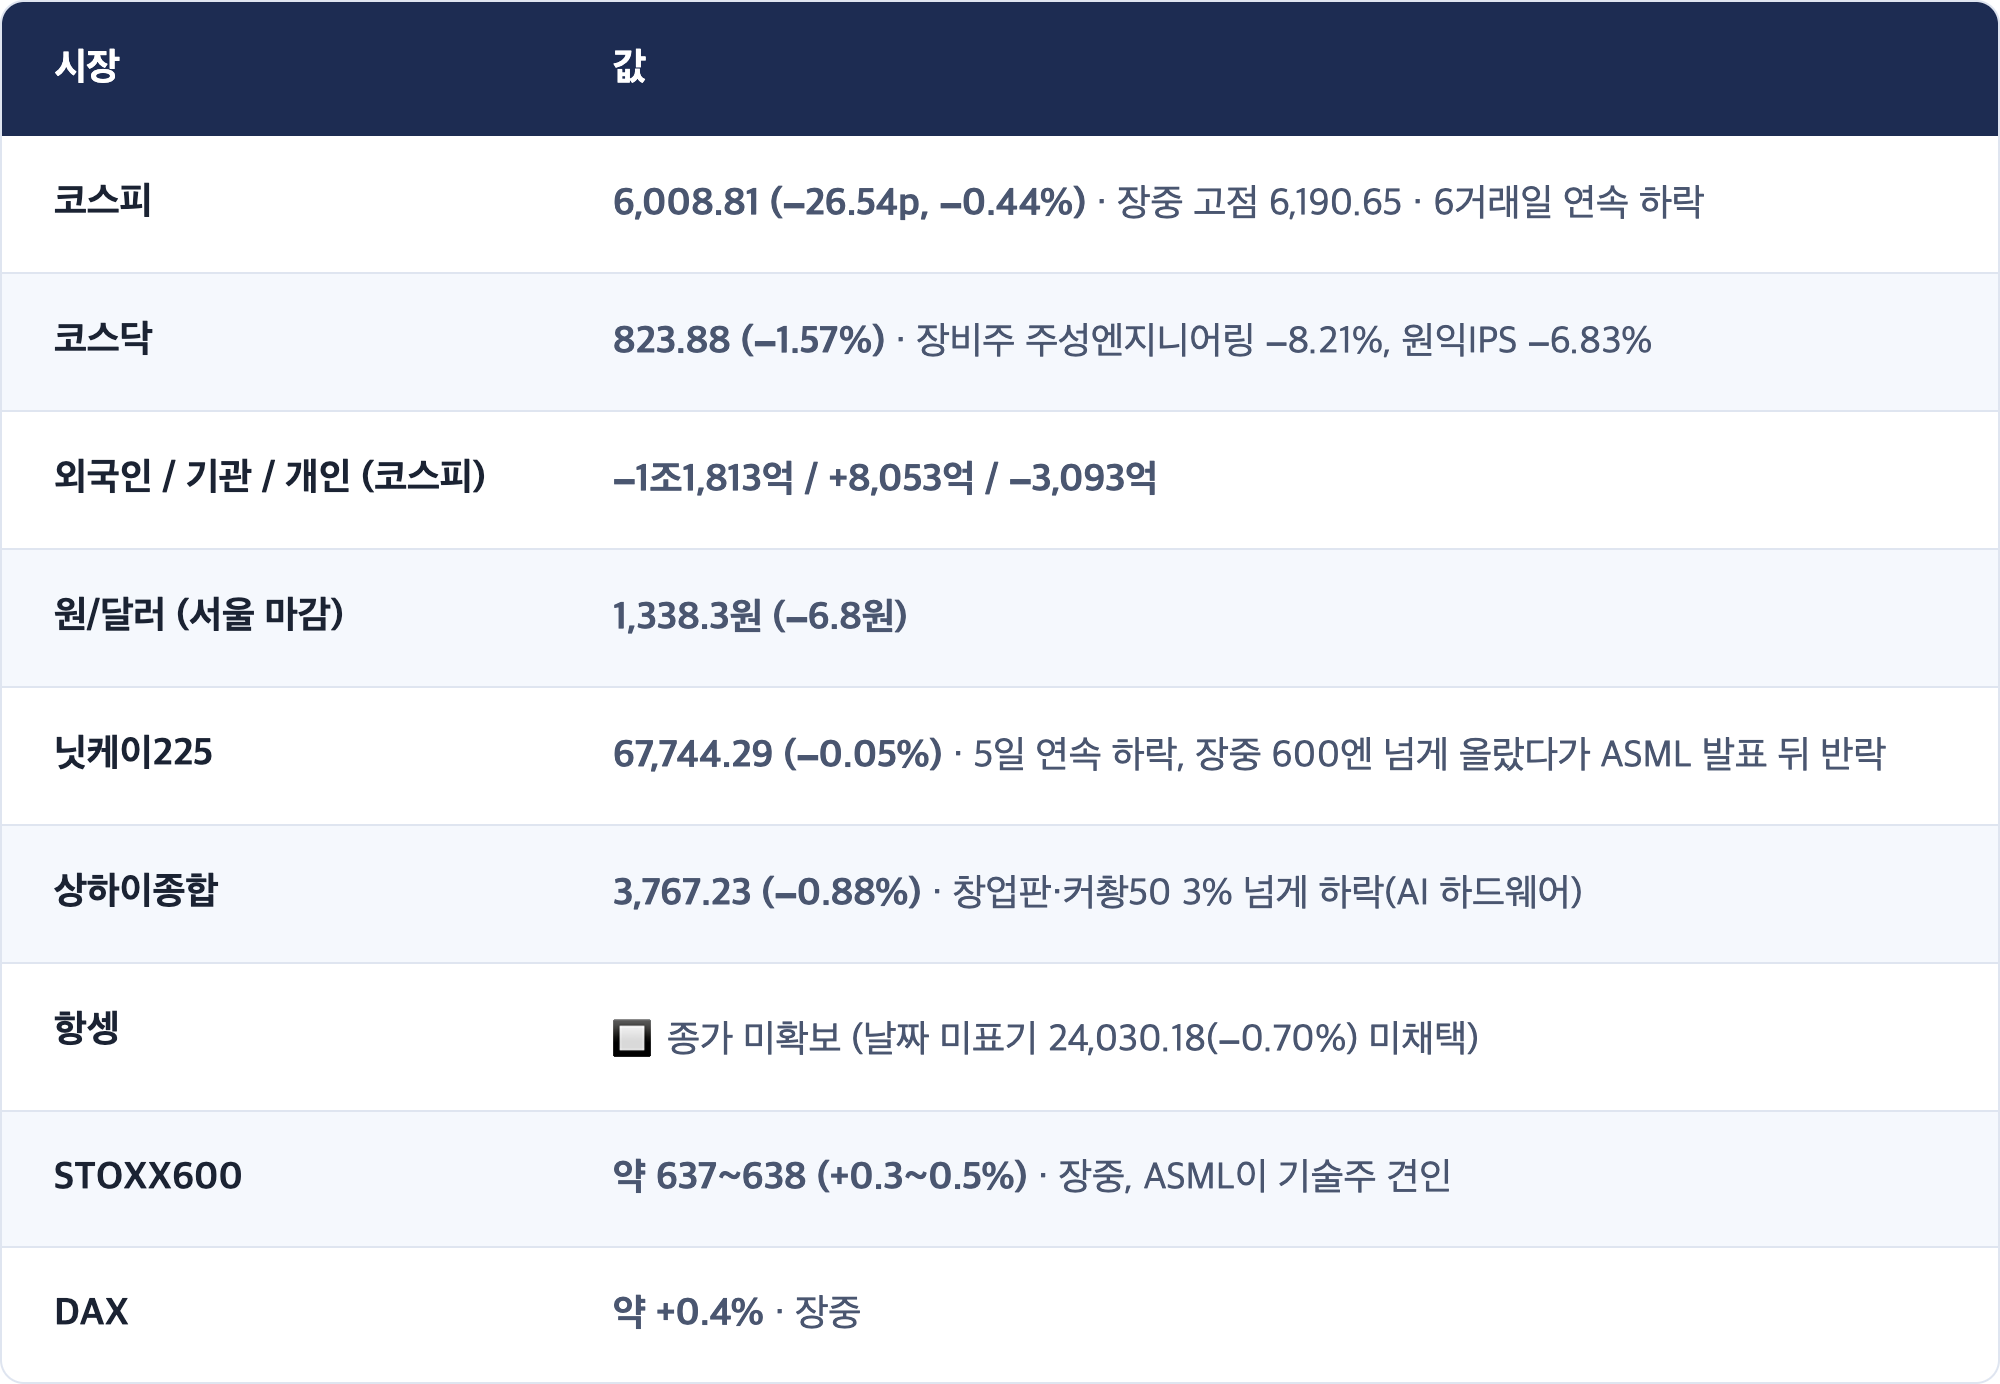
서울은 이 숫자를 보지 못한 채 장을 닫았습니다. 코스피는 장 초반 2%대 반등했다가 6,008.81(−0.44%) 로 밀려 6,000선에 겨우 걸쳤고, 외국인은 7거래일 연속 순매도했습니다. 오늘 미국장의 질문은 이것입니다. CPI 한 번이 "10월 동결"이라는 전제를 정말 깨뜨렸는가, 아니면 개장 첫 시간의 과잉 반응인가.
안녕하세요, 캔서방입니다. 2026.10.14(수) 미국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-14 07:30 PDT (한국 10/14 23:30 KST)
기준: 서울·도쿄·상하이 10/14 마감 + 유럽 10/14 장중 + 미국 9월 CPI(05:30 PDT 발표) + 미국 10/14 정규장 개장 직후(약 10:00~10:10 ET)
🔴 예약 05:30 PDT, 작업 시작 07:09 PDT. 1시간 39분 늦었습니다. 그래서 이번 회차는 "CPI를 앞둔 프리뷰"가 아니라 "CPI가 나온 뒤 첫 한 시간" 을 정리합니다. 미국 수치는 개장 직후 장중 값이라 마감과 다를 수 있습니다.
🟢 결번 없음. 10/13 PM이 직전 회차입니다.
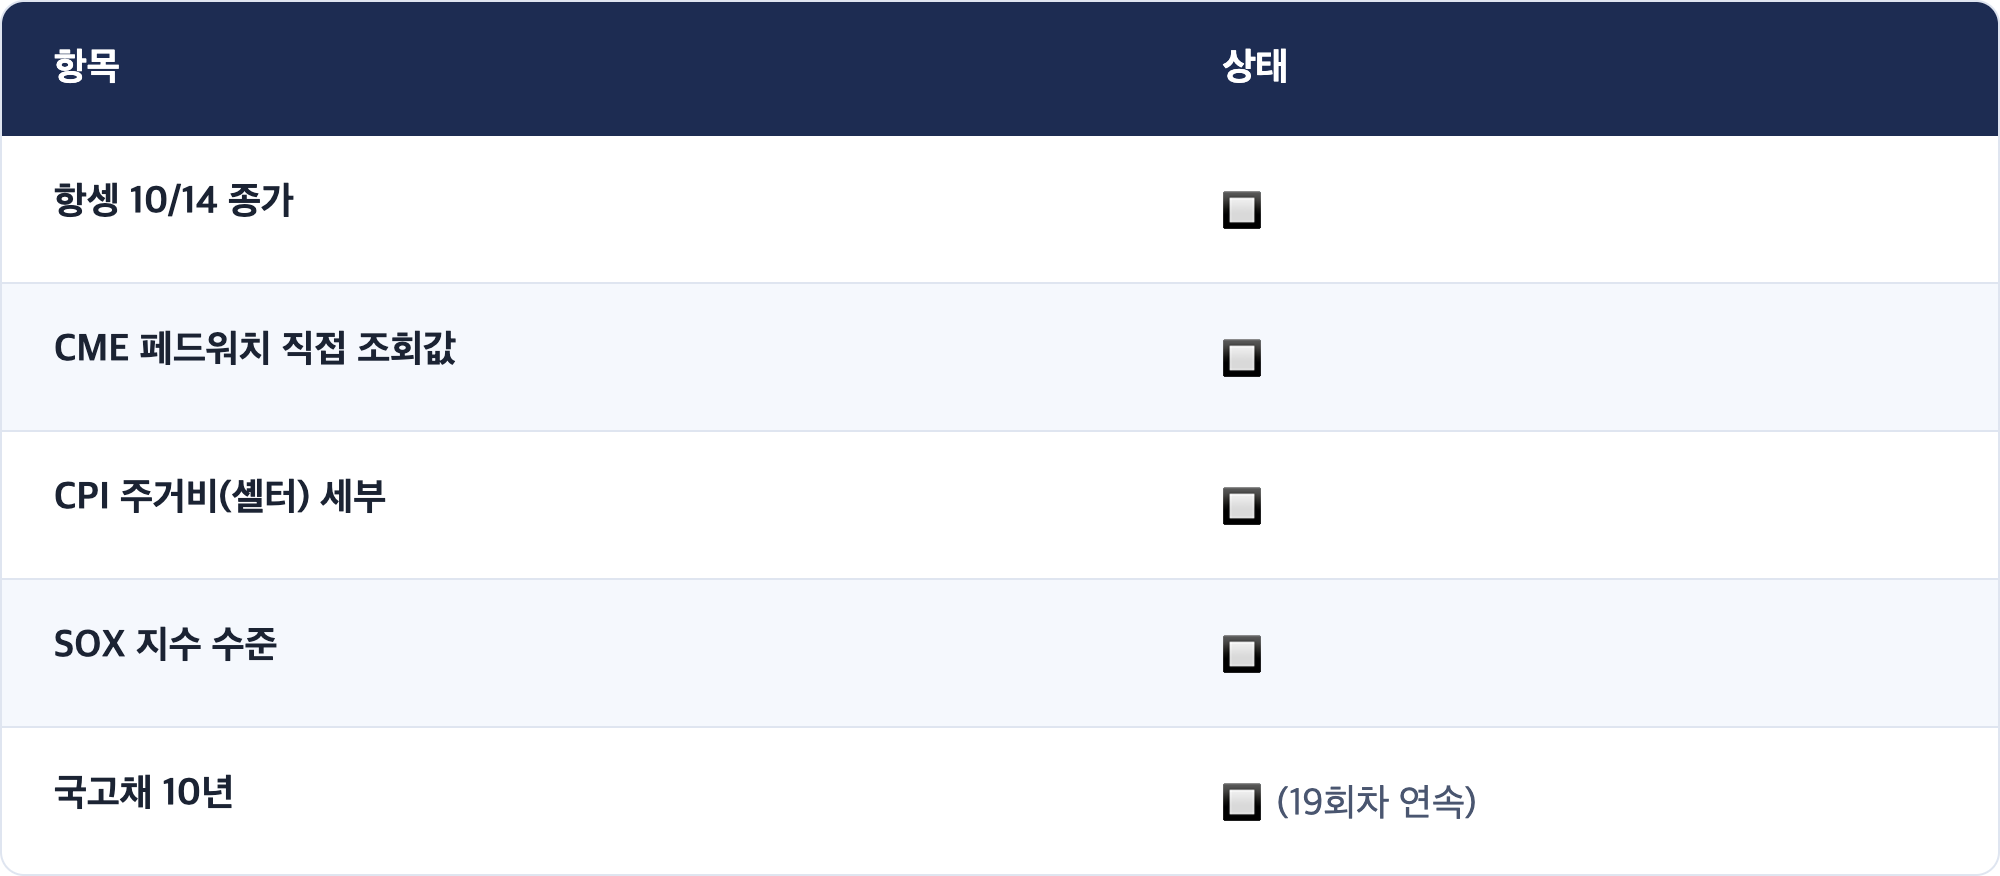
🟡 항셍 10/14 종가, 2년물 정확한 장중 수준은 단일 출처만 확보했습니다(7번 참고).
⚡ TL;DR
- ★ 근원 CPI 0.3%가 10월 인상을 다시 테이블에 올렸습니다. 헤드라인 3.7%(예상 3.6%), 근원 전월 +0.3%(예상 0.2%)·전년 2.6%. 10월 인상 확률 약 22% → 약 50%(44~54%).
- ★ 2년물이 10년물보다 더 뛰었습니다. 2년물 약 +12bp(4.92% 안팎) 🟡, 10년물 5.29% 안팎(+7~9bp). 2s10s는 약 44bp에서 약 37bp 로 좁아졌습니다(평탄화). 시장이 "먼 미래 물가"보다 "다음 회의" 를 다시 가격에 넣는다는 뜻입니다.
- 개장 뒤 기술주와 소형주가 더 맞습니다. 나스닥 약 −0.9%, 러셀2000 약 −1.1%, 다우 보합. 뱅크오브아메리카 약 −7~8%(12억달러 규제 벌금으로 이익 미스), 모건스탠리는 이익 상회에도 프리장 약 −2%.
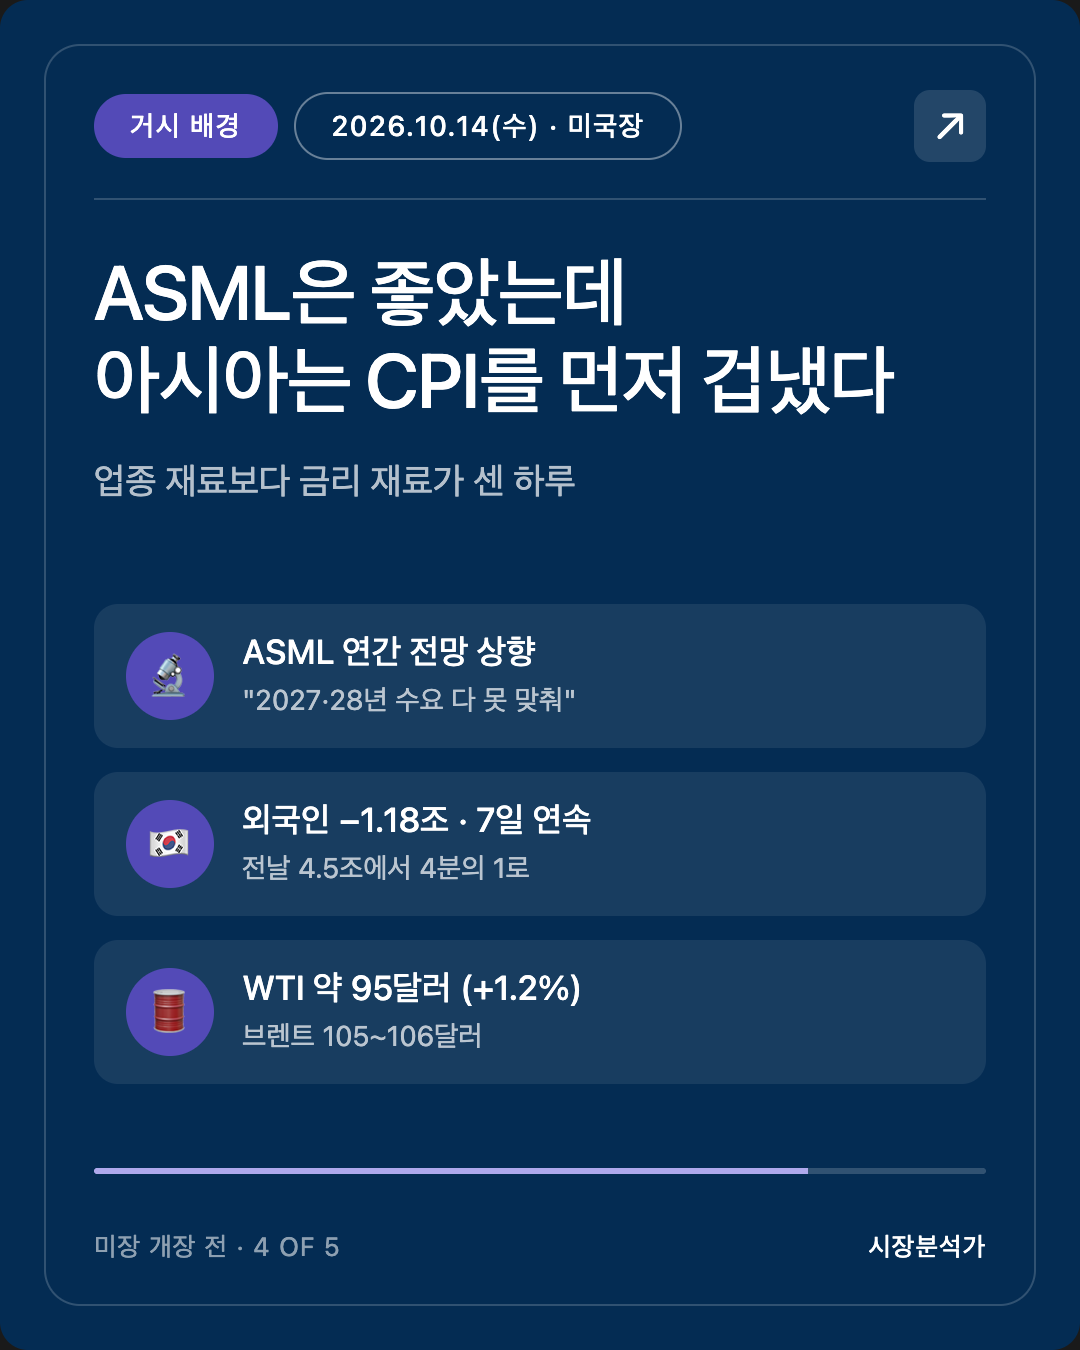
- 서울은 반등을 지키지 못했습니다. 코스피 6,008.81(−0.44%), 장중 고점 6,190.65. 외국인 −1조1,813억원(전날 4.5조원에서 줄었지만 7일 연속), SK하이닉스 1,419,000원(−1.66%), 삼성전자 보합. 원/달러 1,338.3원(−6.8원).
- ASML은 숫자로 "기간" 질문에 답했습니다. 3분기 순이익 50억유로(예상 41억), 연간 매출 전망 440~450억유로로 상향, "2027·2028년 수요를 다 맞추지 못할 것". 그런데도 서울·도쿄 반도체는 따라가지 않았습니다.
1. 체크포인트 채점
10/13 PM이 걸어 둔 넷 (10/14 서울 마감 기준)
축은 "어제 서울이 뉴욕보다 더 낸 만큼을, 오늘 되돌리는가 유지하는가"였습니다.
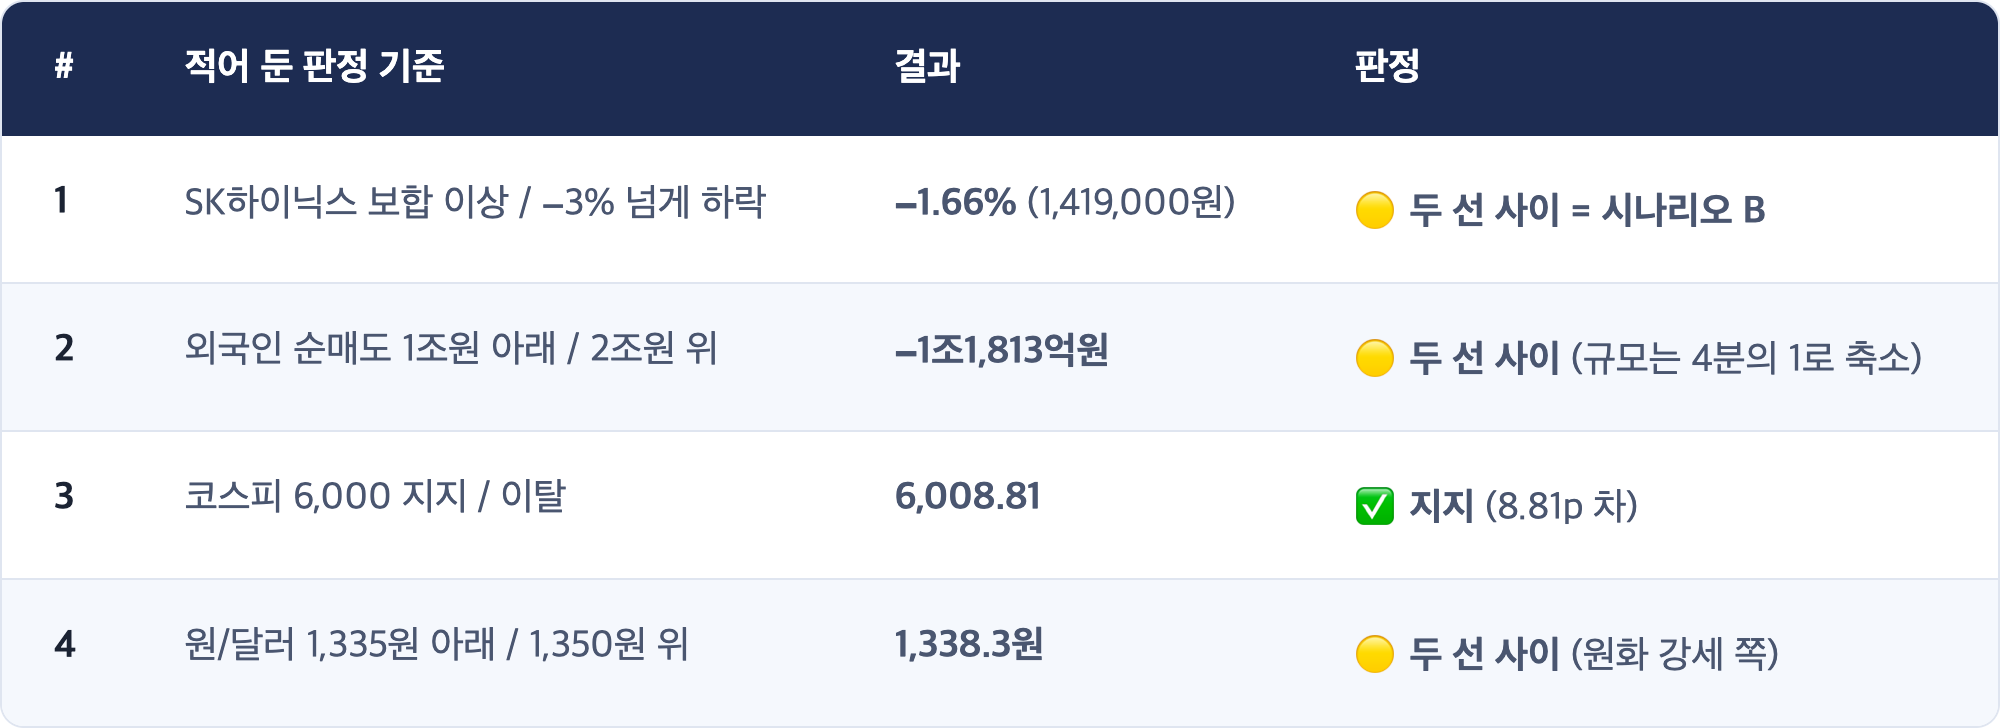
★ [해석] 되돌림도, 확대도 아니었습니다. "매도의 속도가 줄었다"가 오늘의 답입니다
시나리오 A(되돌림)는 장 초반 한 시간 동안만 맞았습니다. 코스피가 6,190까지, 반도체 투톱이 강세로 출발했습니다. 하지만 ASML 발표(서울 오후) 전후로 반도체 매도가 다시 나왔고, 외국인은 그날 SK하이닉스만 7,319억원 을 팔았습니다(KB증권).
그래도 숫자는 분명히 어제와 다릅니다. 외국인 매도는 4조5,198억원 → 1조1,813억원, SK하이닉스 하락은 −10.09% → −1.66%, 원화는 6.8원 강세 였습니다. 10/13 PM이 "수급이 원인이면 수급이 멈춰야 반등한다"고 적었는데, 오늘은 멈춘 게 아니라 느려졌습니다. 반등의 조건(매도 중단)은 아직 충족되지 않았습니다.
2. 오늘의 핵심: 0.1%p가 10월 회의의 성격을 바꿨습니다
[사실] 미국 9월 CPI (10/14 05:30 PDT 발표, 노동부)
[사실] 발표 뒤 시장 (시점 표기)
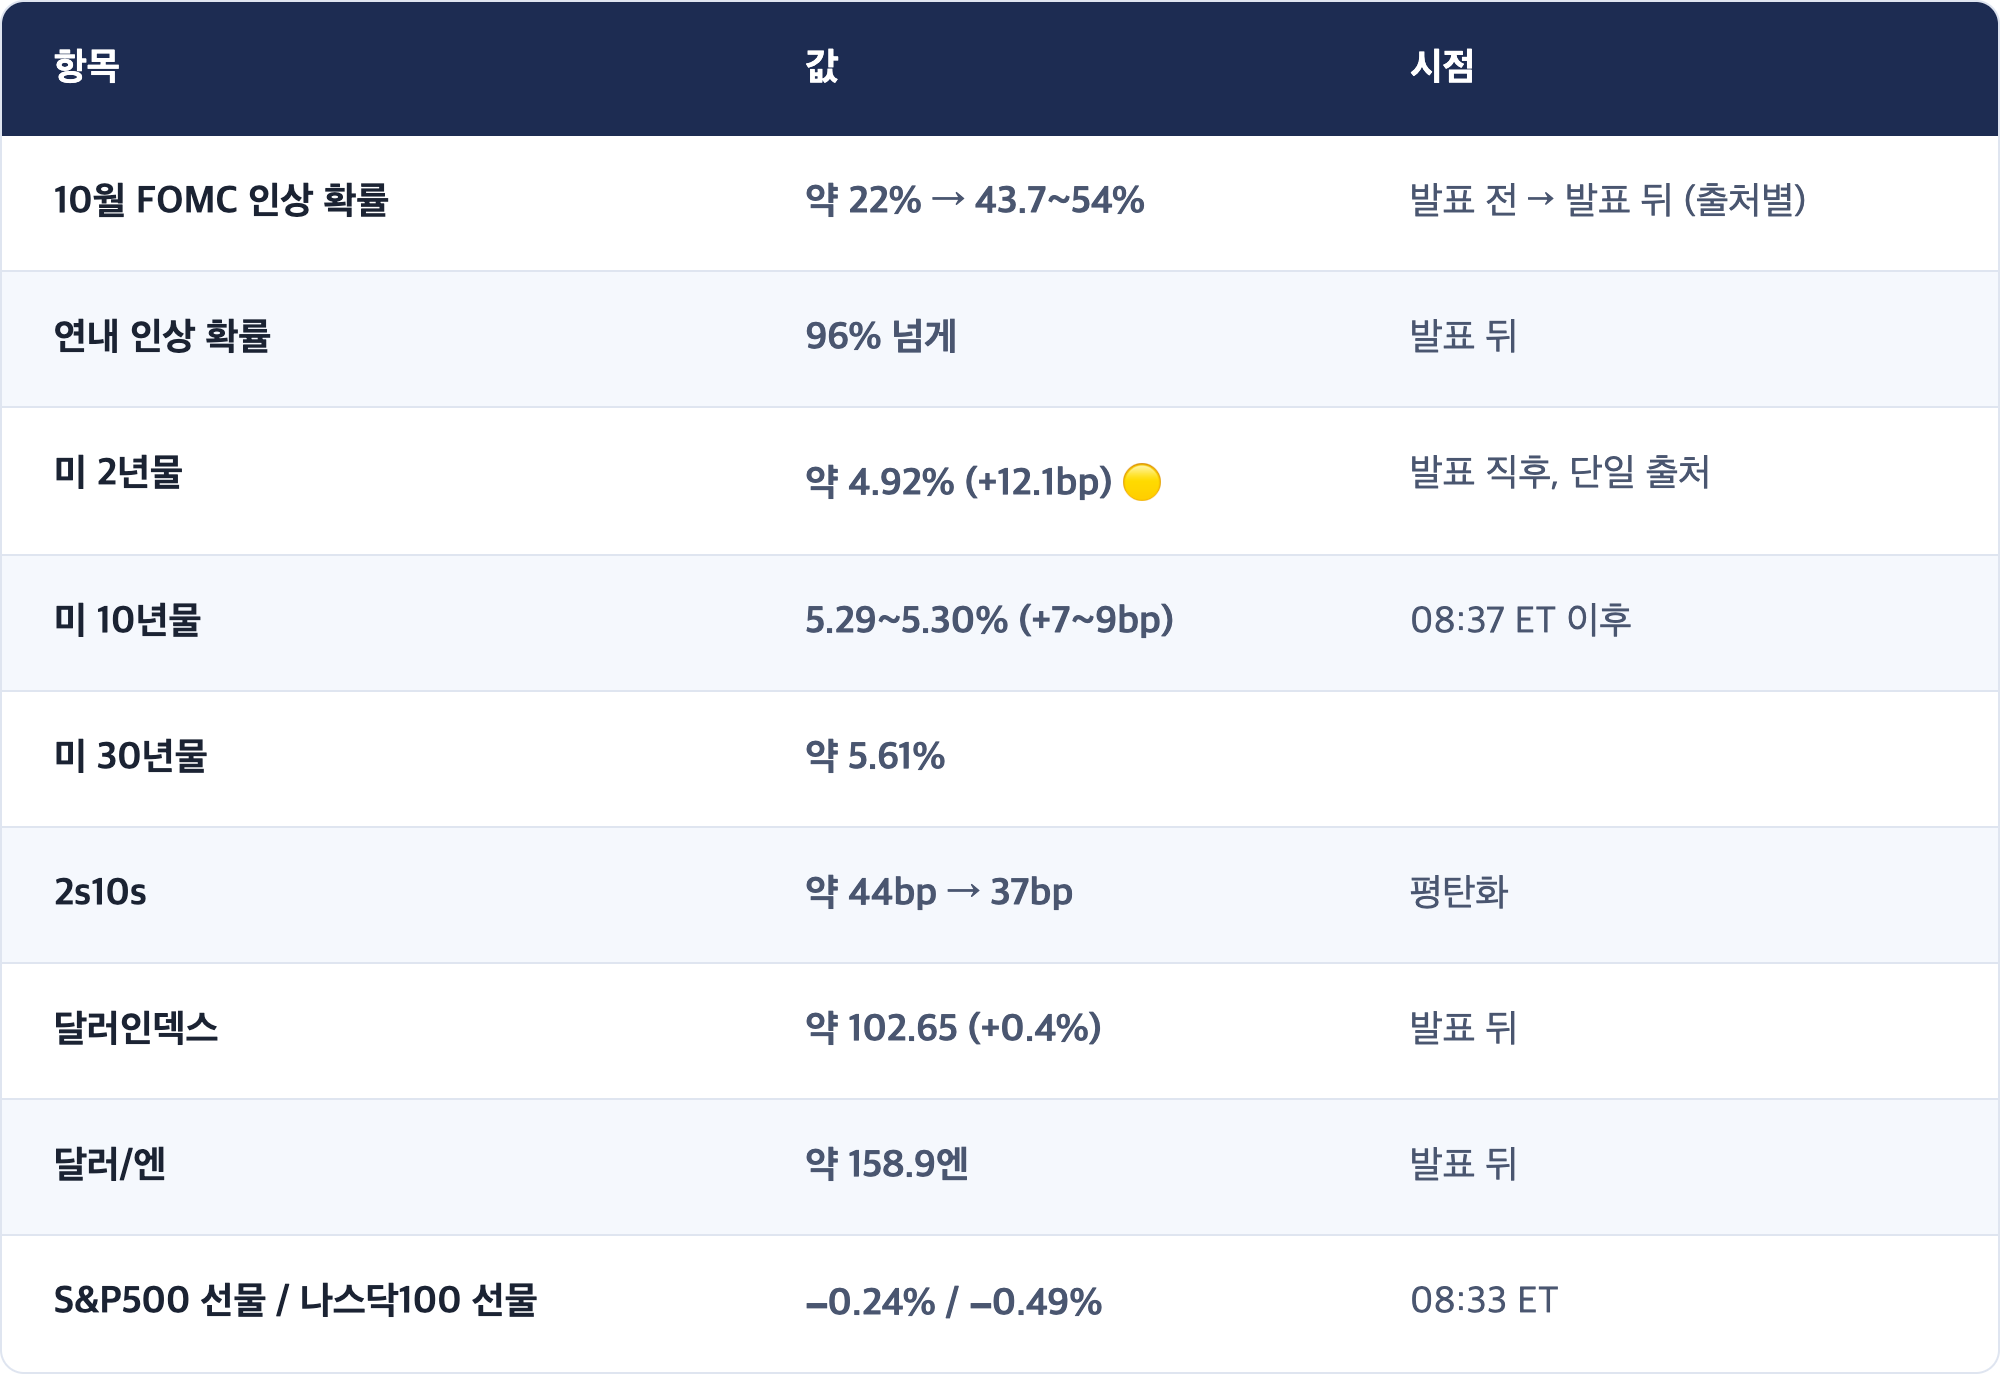
★ [해석] 헤드라인은 모두 알고 있었고, 근원이 판을 바꿨습니다
헤드라인 0.6%는 이미 가격에 들어 있었습니다. 9월 휘발유가 호르무즈 사태로 뛰었다는 것은 모두 알았기 때문입니다. 시장이 본 것은 근원 이었습니다. 발표 전 JP모건 마켓인텔리전스는 "반올림해 0.2%면 동결, 0.3%면 25bp 인상 쪽"이라고 정리했고, 결과는 0.3% 였습니다.
이것이 어제의 윌리엄스 뉴욕 연은 총재 발언("올해 한 번 더, 2027년은 없음")과 충돌하지는 않습니다. 오히려 질문이 "한 번 더 하느냐"에서 "그 한 번이 10월이냐 12월이냐" 로 좁혀졌습니다. 그래서 장기물(10년)보다 단기물(2년)이 더 크게 반응했습니다. 9/11 근원 0.3% 때는 9월 인상 확률이 90% 위로 뛰었는데, 이번에는 50% 안팎에 머물렀다는 점도 함께 봐야 합니다. 시장은 "확정"이 아니라 "동전 던지기"로 옮겨 갔습니다.
[관측] 다만 근원 전월 0.3%는 8월(0.3%)과 같은 속도입니다. "가속"이 아니라 "멈추지 않음"입니다. 10월 회의(10/28)까지 남은 숫자는 PPI(내일), 소매판매, 그리고 10월 말 PCE 이전 지표들입니다.
3. 미국 변수: 금리에 민감한 쪽부터 맞고 있습니다
[사실] 미국 10/14 장중 (약 10:00~10:10 ET, 야후파이낸스·로이터)
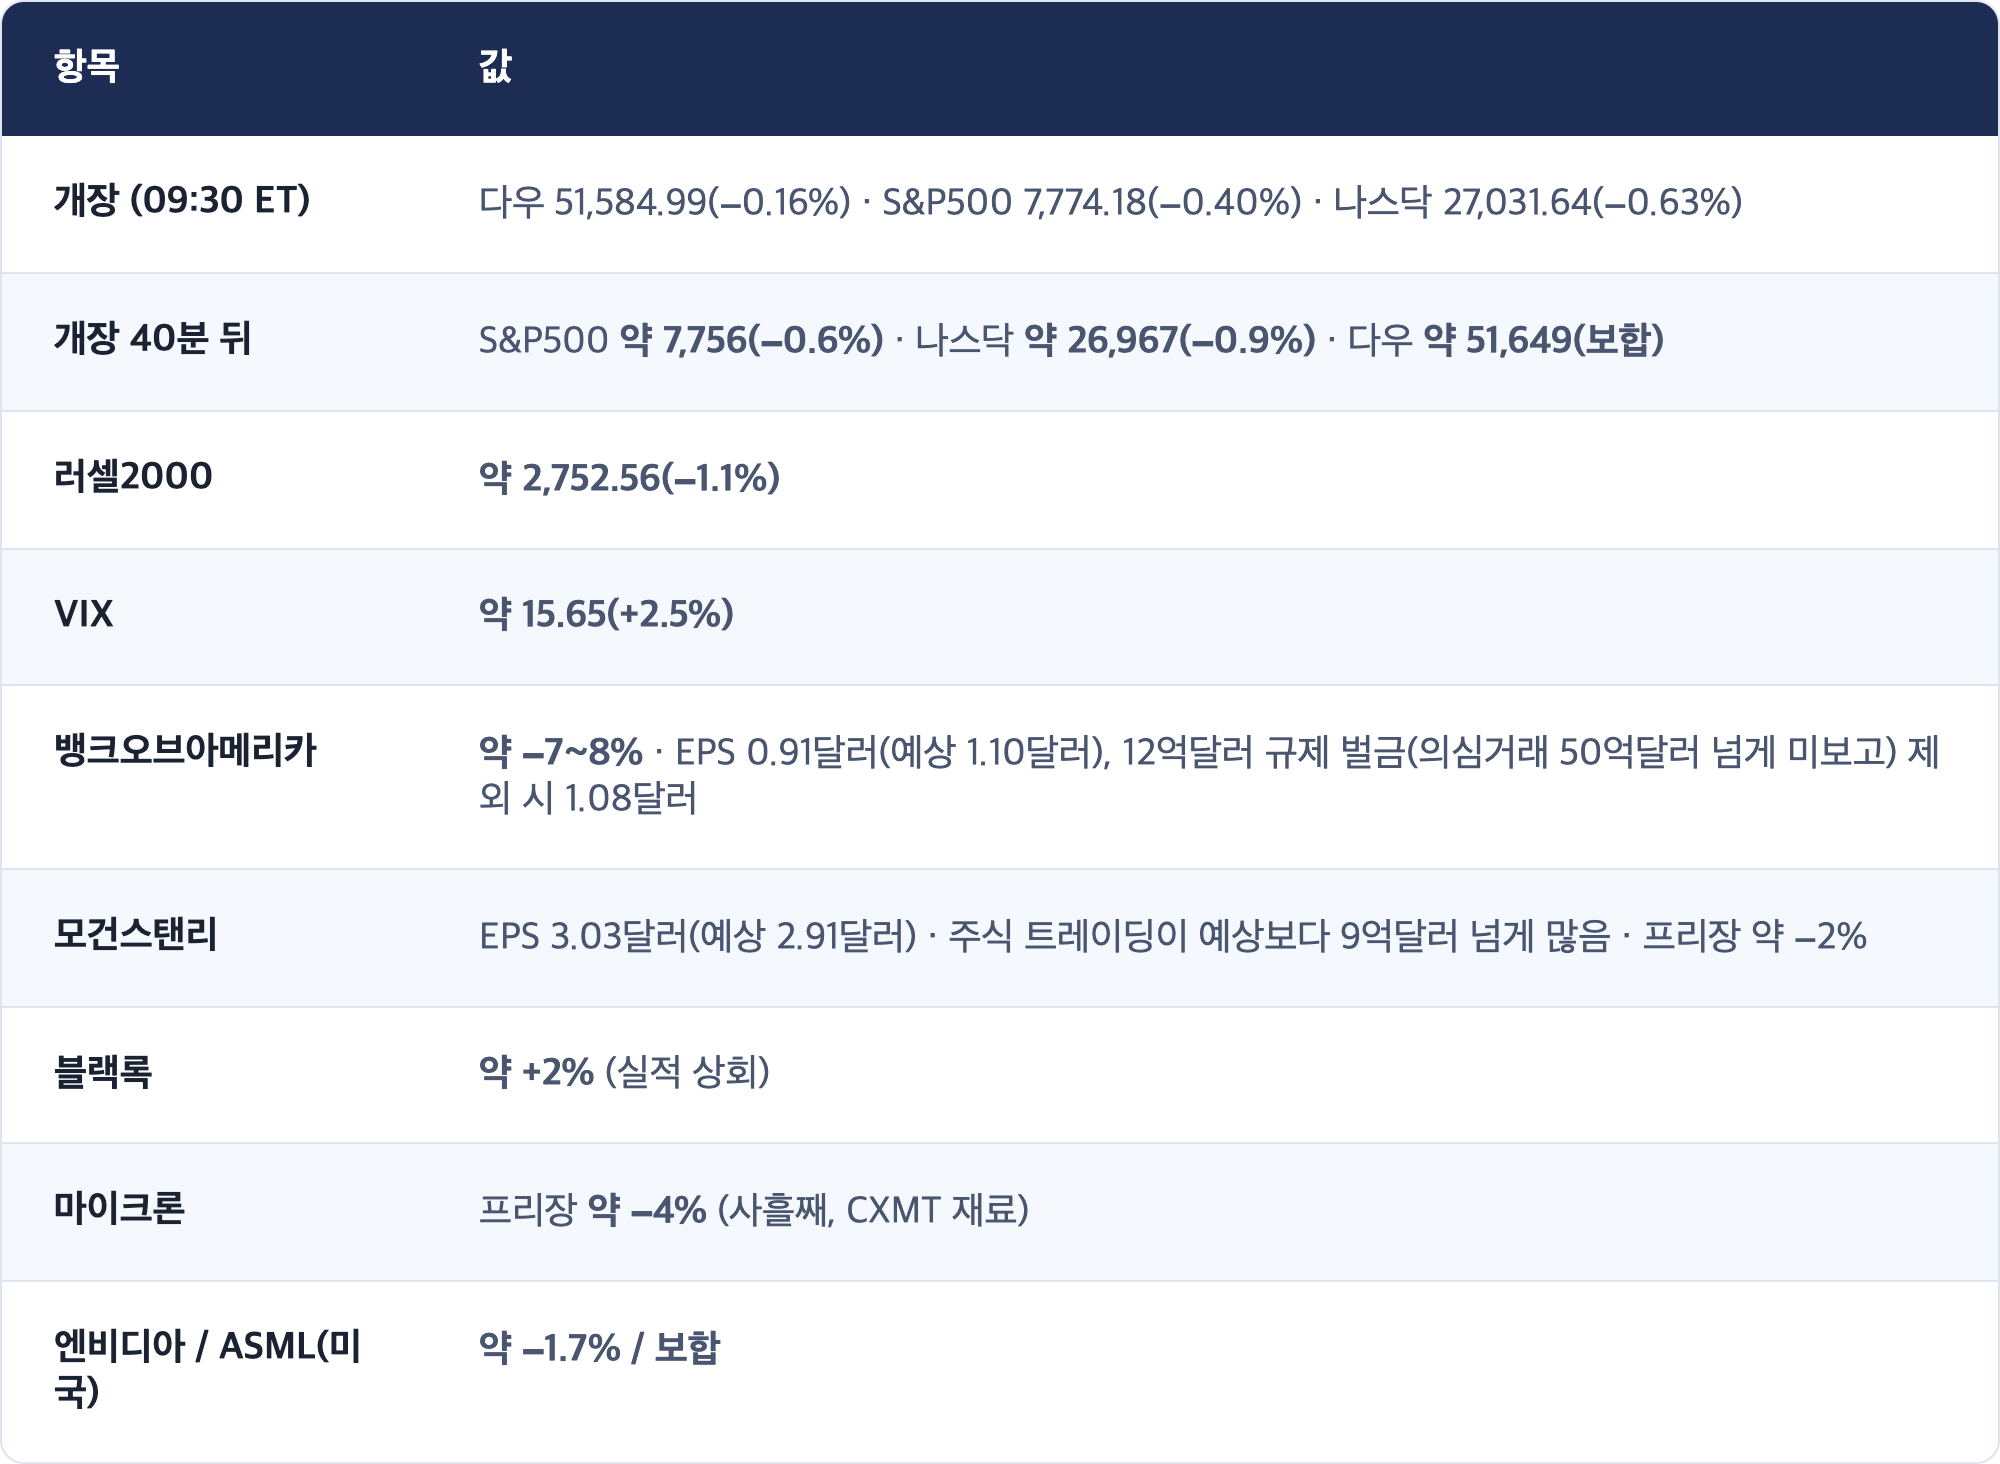
★ [해석] 같은 "−"라도 무게가 다릅니다
개장 첫 시간의 순서는 교과서 같습니다. 러셀2000(−1.1%) → 나스닥(−0.9%) → S&P500(−0.6%) → 다우(보합). 금리가 오르면 빚이 많은 소형주와 미래 이익 비중이 큰 성장주가 먼저 맞습니다. 오늘 하락은 CXMT·메모리 같은 업종 재료보다 금리 재료 에 가깝다는 신호입니다(관측).
은행은 따로 봐야 합니다. 뱅크오브아메리카 −7~8%는 금리가 아니라 벌금이라는 일회성 비용 때문입니다. 벌금을 빼면 이익은 예상에 가까웠고, 순이자이익은 전년 대비 +8%(164억달러)였습니다. 어제 씨티(−5.6%)에 이어 이틀째 "실적은 무난, 주가는 크게 하락"인 대형은행이 나왔습니다. 은행주가 "기술주에서 나온 돈이 갈 자리"가 되기 어렵다는 것이 이번 주 두 번째로 확인됐습니다.
4. 거시 배경: 서울·도쿄는 ASML보다 CPI를 먼저 겁냈습니다
[사실] 아시아·유럽 10/14
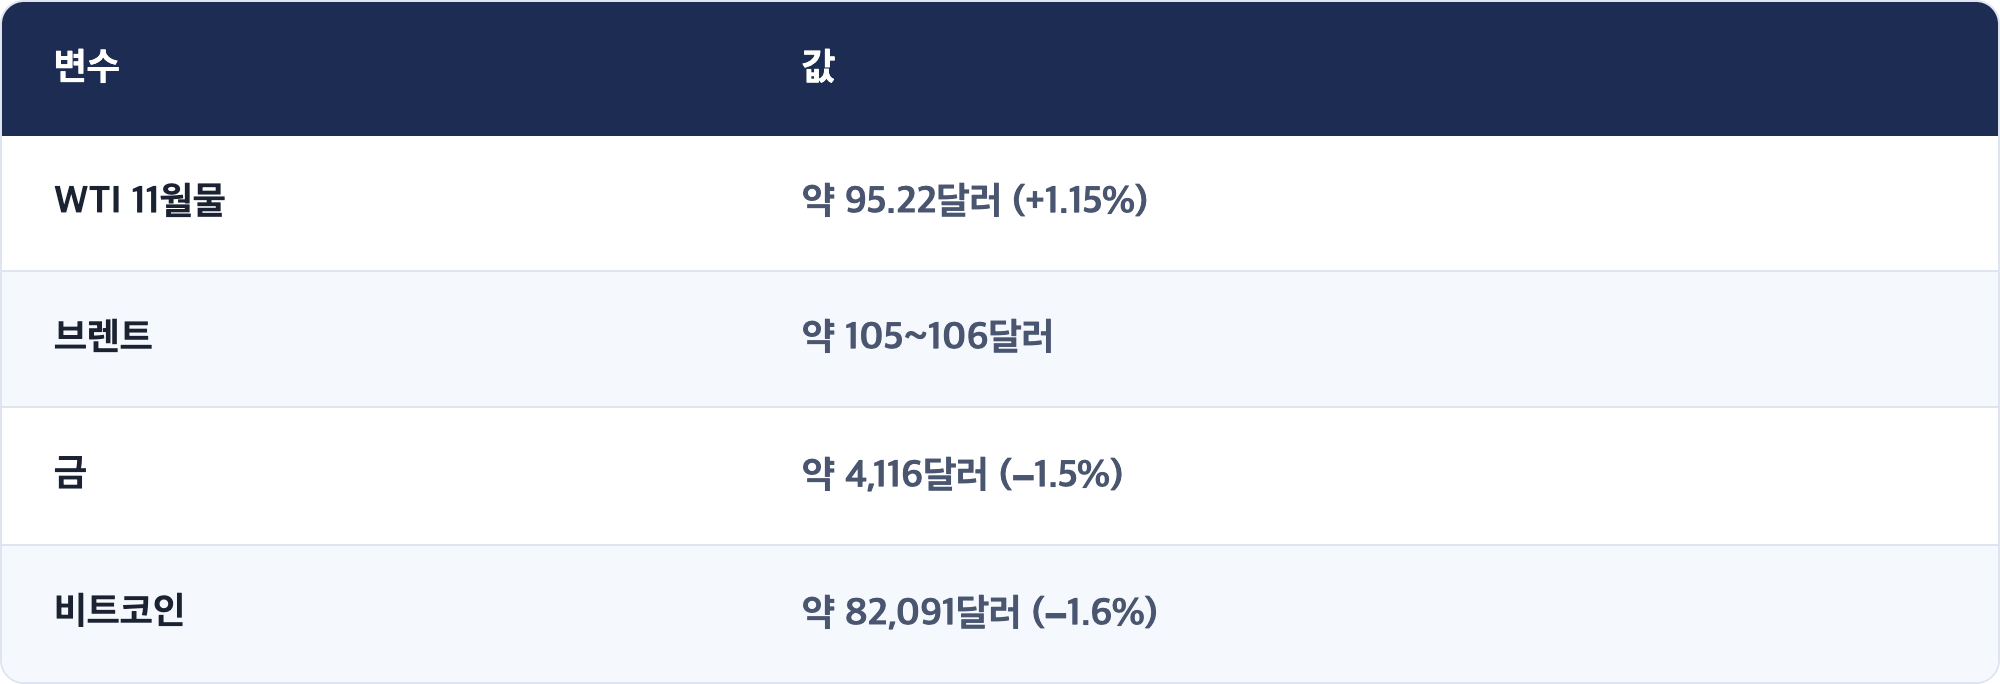
[사실] 원자재·기타 (미국 장중)
★ [해석] ASML은 좋은 소식이었는데, 왜 아시아 반도체는 따라가지 않았나
ASML 숫자는 이번 주 메모리 걱정에 대한 반대 증거였습니다. 혹 탄(브로드컴 CEO)이 "부족이 1년 뒤엔 달라질 수 있다"고 했는데, 반도체 장비를 독점하다시피 하는 ASML은 "2027·2028년 수요를 다 맞추지 못한다" 고 말했습니다. 장비 회사가 2년 뒤까지 주문을 다 못 받는다는 것은, 칩 회사들이 그만큼 길게 투자한다는 뜻입니다.
그런데도 도쿄는 ASML 발표 뒤 반락했고, 서울 장비주는 6~8% 빠졌습니다. 가장 자연스러운 설명은 두 가지입니다(해석). 첫째, 발표 전 주가가 이미 기대를 반영 했습니다(ASML 정규장 −1.86%, 시간외 −2.26%, 이후 유럽장에서 반등). 둘째, 아시아장 마감 몇 시간 뒤에 CPI 가 기다리고 있었습니다. 좋은 업종 뉴스가 나와도, 금리 이벤트를 앞두고는 포지션을 늘리기 어렵습니다.
결국 오늘 하루는 "업종 재료보다 금리 재료가 센 날" 이었습니다. 이 순서는 내일(10/15) TSMC 실적에서 다시 시험받습니다.
[해석] 참고 인물 네 분의 공통 시각("한국 증시 장기 상승, 반도체 중심")에 비춰 보면, ASML 가이던스는 그 시각을 지지하는 데이터입니다. 하지만 이선엽 대표가 강조해 온 "수급·레버리지"는 아직 풀리지 않았습니다(외국인 7일 연속 매도). 장기 근거가 좋아지는 것과 단기 수급이 돌아서는 것은 다른 시계에서 움직입니다.
5. 오늘(10/14 수) 미국장: 체크포인트
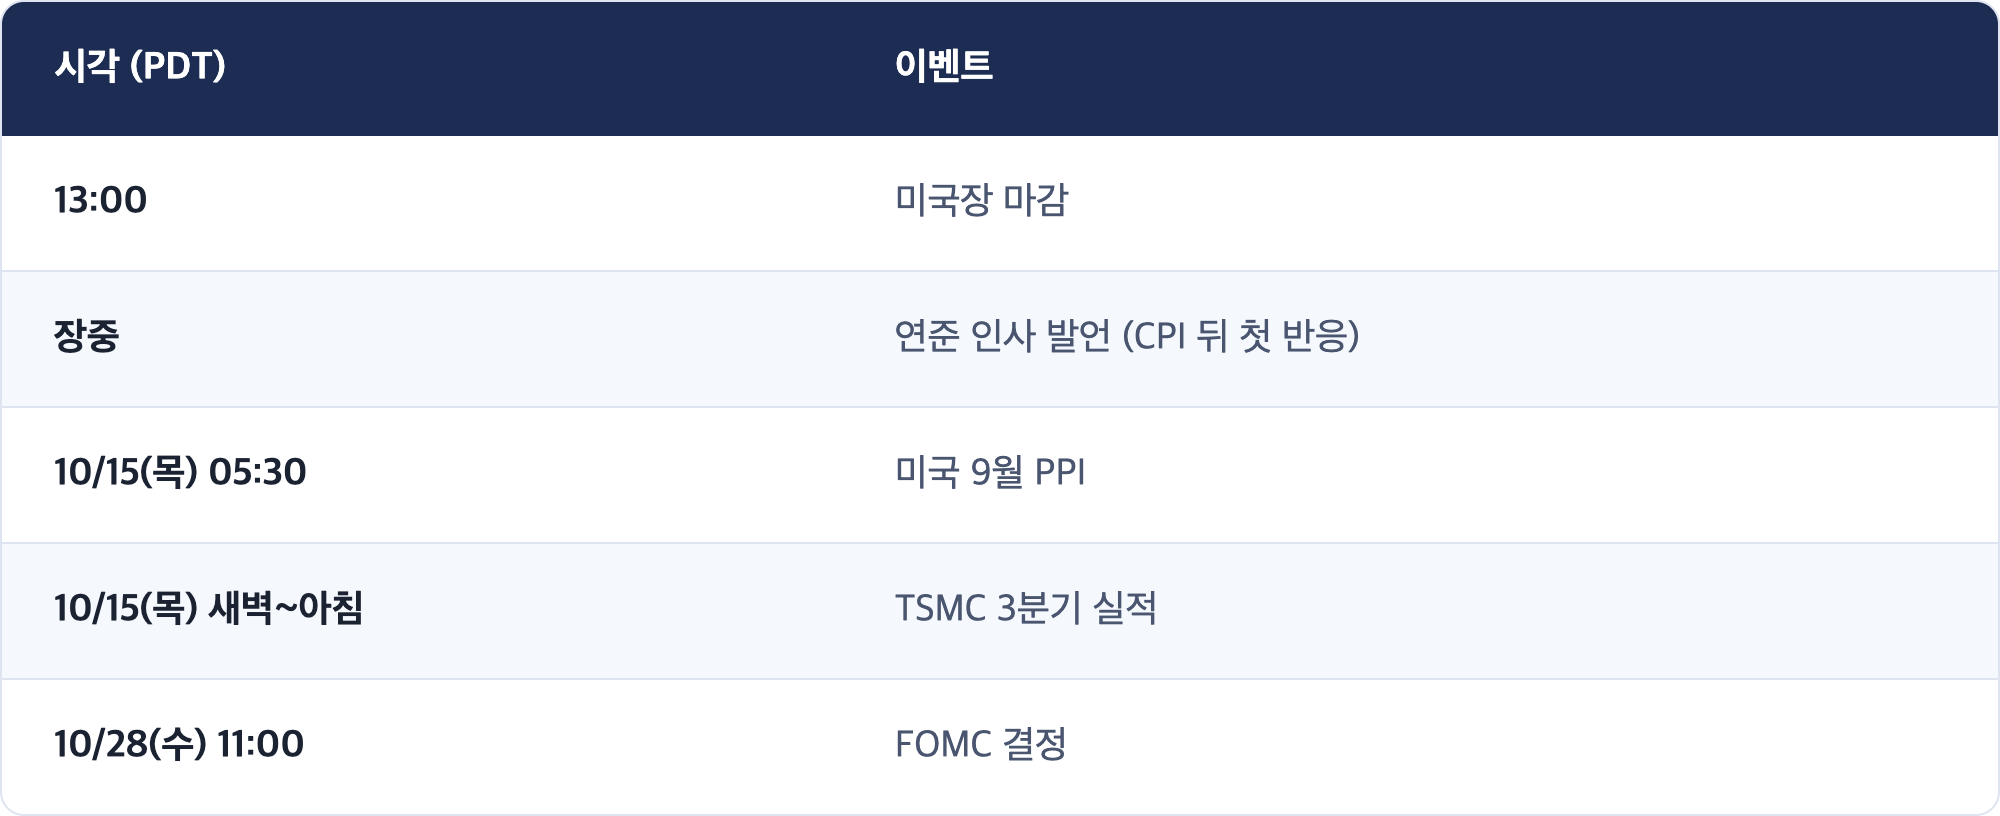
[관측] 남은 일정 (PDT)
✅ 체크포인트 4 (오늘 미국 마감까지)
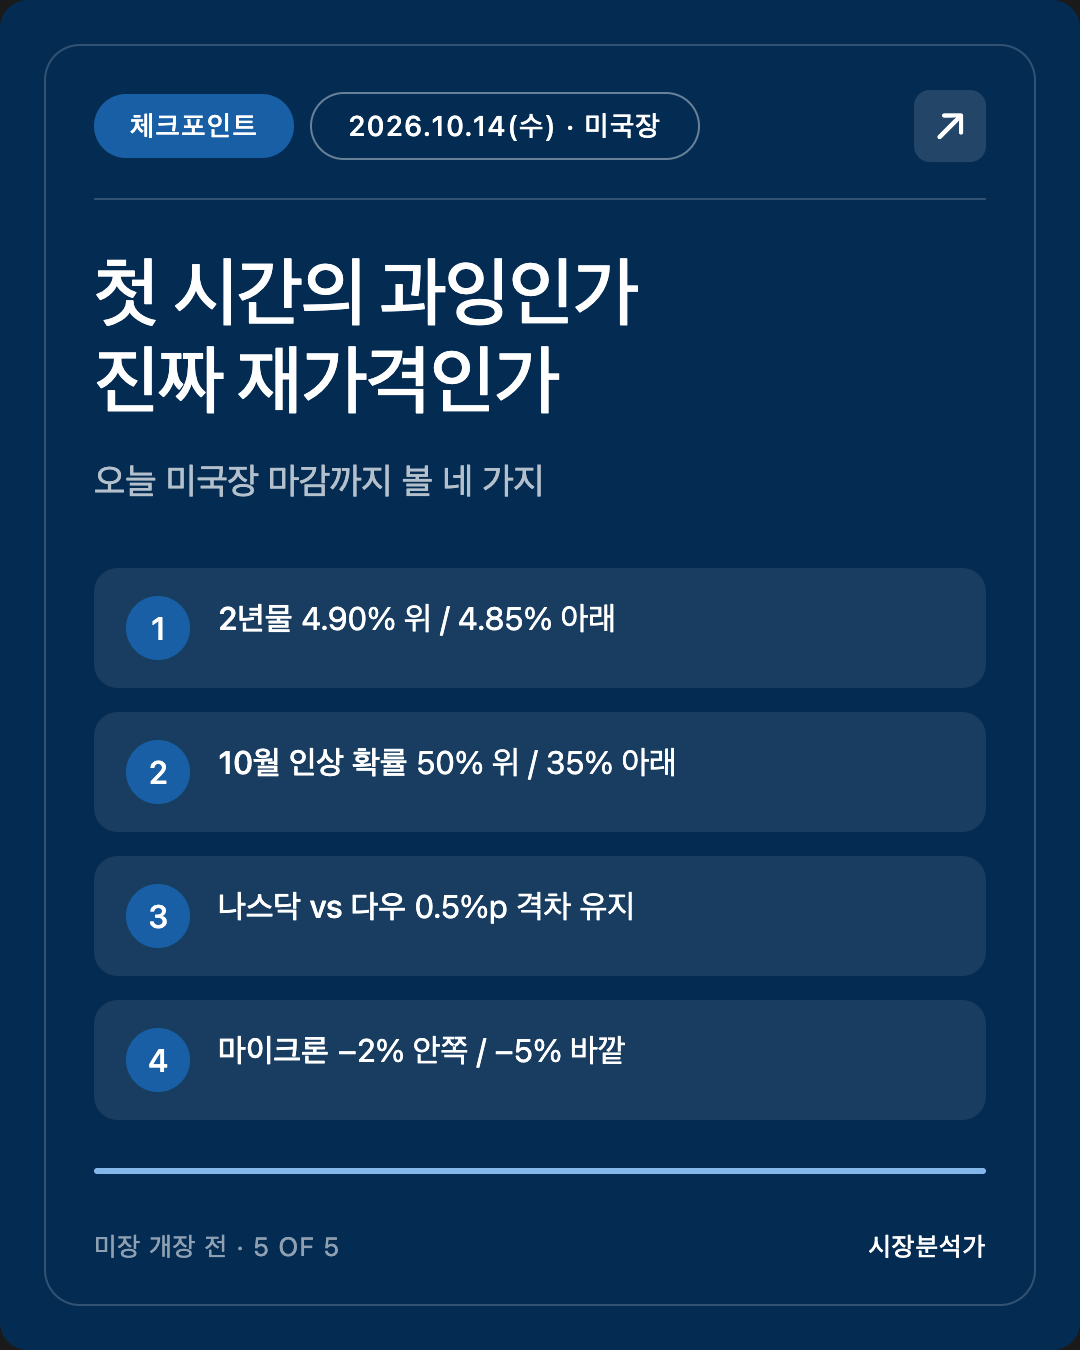
축은 "CPI 충격이 마감까지 '다음 회의' 가격으로 남는가, 첫 시간의 과잉 반응으로 풀리는가"입니다.
- 미 2년물 4.90% 위 유지 / 4.85% 아래로 되돌림. 위에 남으면 10월 인상이 진짜 가격에 박힌 것. (가장 중요)
- CME 10월 인상 확률 마감 50% 위 / 35% 아래. 시점마다 44~54%로 흔들리는 중입니다.
- 나스닥 vs 다우 격차 0.5%p 이상 유지. 유지되면 "금리 재료" 하락, 좁혀지면 첫 시간의 과잉 반응.
- 마이크론 −2% 안쪽 / −5% 바깥. 메모리 사흘째 하락이 금리 재료에 묻히는가, 따로 더 빠지는가. 서울 SK하이닉스 내일 출발점.
[해석] 1번이 위에 남는데 3번 격차가 좁혀지면, "금리는 다시 올라갔는데 주식은 견딘다"는 뜻입니다. 9/18 AM이 적어 둔 대로 주식과 채권은 따로 채점 합니다. 그 경우 오늘 밤 한국장 개장 전(PM) 리포트의 출발점은 주가가 아니라 2년물입니다.
6. 공부 노트: 헤드라인 CPI가 아니라 근원 CPI에 시장이 반응하는 이유
개념
헤드라인 CPI 는 소비자가 사는 모든 것의 가격 변화입니다. 근원 CPI 는 여기서 식품과 에너지 를 뺀 것입니다. 식품·에너지는 날씨·전쟁·작황 때문에 크게 오르내리는데, 그 움직임은 금리로 잡을 수 없습니다. 연준이 금리로 다룰 수 있는 것은 임금·집세·서비스처럼 천천히, 끈적하게 움직이는 가격입니다. 그래서 근원이 "연준이 보는 물가"에 더 가깝습니다.
비유
체온계를 생각하면 쉽습니다. 뜨거운 차를 마신 직후 체온을 재면 잠깐 높게 나옵니다(헤드라인, 휘발유). 의사는 그 숫자로 해열제를 처방하지 않습니다. 대신 한 시간 뒤, 차의 영향이 빠진 뒤에도 열이 남아 있는지(근원)를 봅니다. 차 때문에 높은 건 지나가고, 몸 자체의 열은 치료가 필요합니다.
실제 사례 (오늘)
- 헤드라인 +0.6%: 휘발유 +9.1% 🟡 가 대부분. 모두 예상했고, 시장은 거의 반응하지 않았습니다.
- 근원 +0.3%(예상 0.2%): 예상보다 0.1%p 높았을 뿐인데, 10월 인상 확률이 22% → 약 50% 로 뛰었습니다.
- 그런데 함정이 있습니다. 휘발유처럼 오래 오른 에너지 값은 시간이 지나면 항공료·운송비·배달비를 통해 근원 안으로 스며듭니다. 호르무즈 사태가 200일 넘게 이어지는 지금, 연준이 "에너지는 일시적"이라고만 말하기 어려운 이유입니다.
한 줄 요약
헤드라인은 지금 얼마나 아픈가, 근원은 열이 몸에 자리 잡았는가 입니다. 연준은 후자를 보고 금리를 정합니다.
7. 정정·미해결
정정
- 정정 사항 없음.
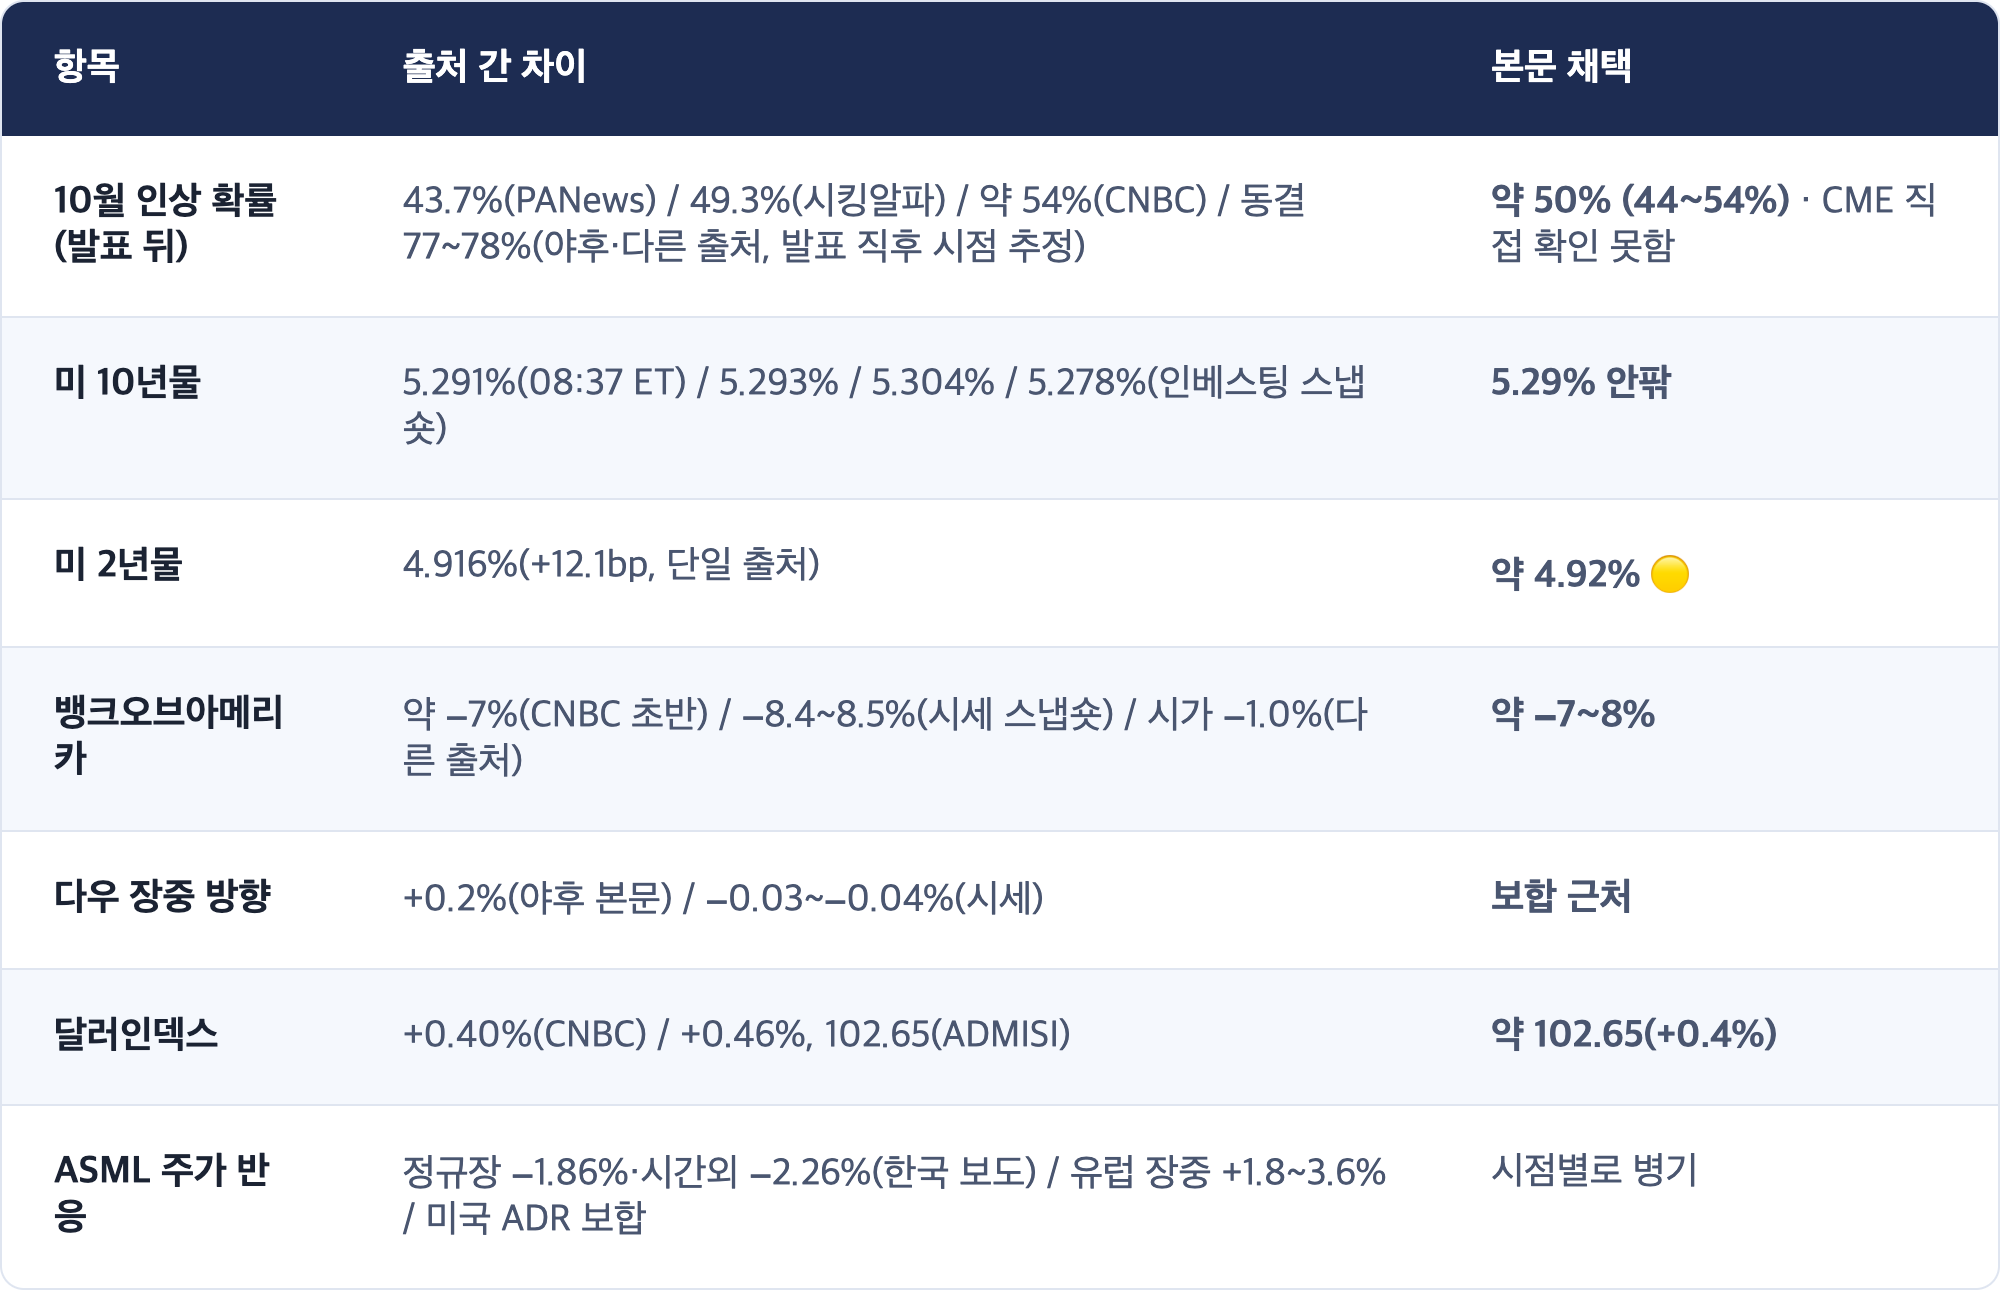
출처 차이 (본문 채택값 명시)
🔲 미확인
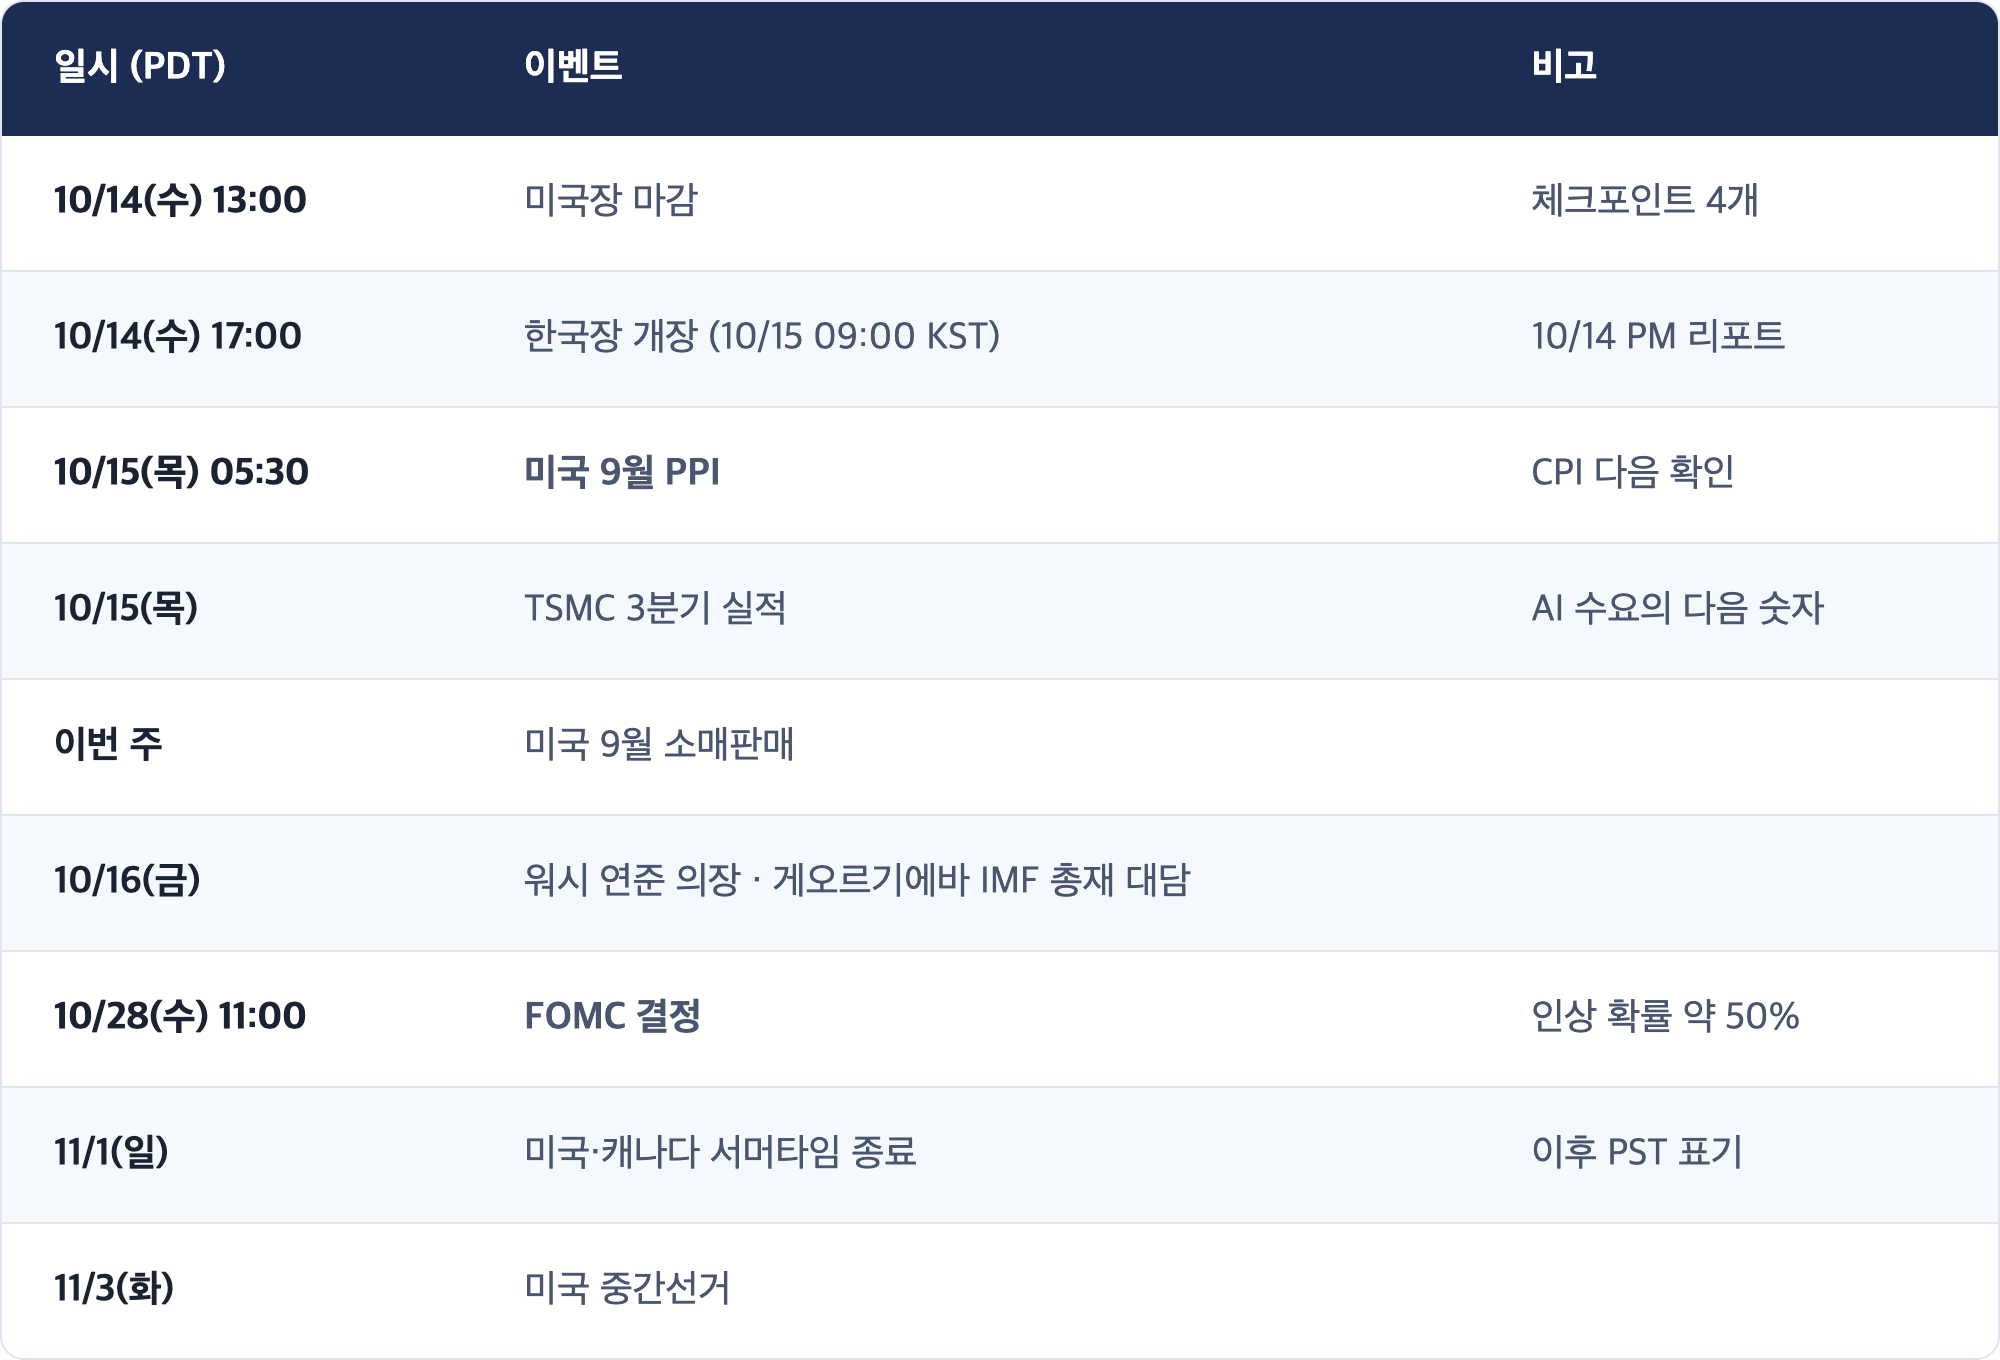
8. 이벤트 캘린더 (PDT 기준)
Sources
- S&P 500 futures turn negative after Sept inflation data | Reuters via Investing.com
- Wall St opens lower after hot CPI data fuels rate-hike bets | Reuters via Investing.com
- Stock market today: Dow gains, S&P 500, and Nasdaq decline on hot inflation data | Yahoo Finance
- CPI inflation report September 2026 | CNBC
- September 2026 CPI inflation beats Wall Street forecasts | Quartz
- CPI Preview: 0.2% Favours a Hold, 0.3% Favours a Hike | Investing.com
- October rate hike probability pops to 49% | Seeking Alpha
- After US CPI release, probability of Fed rate hike in October rises to 43.7% | PANews
- US CPI data comes hotter than expected | Invezz
- U.S. dollar index up about 0.40% after hotter-than-expected CPI report | CNBC
- Hot CPI Print | ADMISI
- Bank of America shares drop 7% after third-quarter revenue miss and regulatory penalty | CNBC
- Morgan Stanley (MS) Q3 2026 earnings | CNBC
- Bank of America Earnings: $1.2B Penalty Drives Q3 Miss | FinanceFeeds
- ASML reports €11.7 billion total net sales and €5.0 billion net income in Q3 2026 | GlobeNewswire
- European shares edge higher as ASML's AI demand outlook boosts tech | Reuters via Investing.com
- European Shares Rise As ASML Raises 2026 Sales Outlook | finanzen.at
- [마감시황] 코스피, 장 초반 2%대 상승분 반납…6000선 턱걸이 | 뉴스핌
- [1014마감체크] 코스피, 외인 매도세에 반등 실패… 6거래일 연속 하락 | 인포스탁데일리
- 코스피, 닷새 급락 뒤 1%대 반등 [fn오전시황] | 파이낸셜뉴스
- [일본 증시] 5일째 하락…ASML 실적 발표 후 반도체주 매도 확대 | 뉴스핌
- [중국증시 마감] 기술주 3%대 하락 | 뉴스핌
- [마감] 코스피, ASML 실적 실망에 0.44% 하락 | 알파경제 via 인베스팅닷컴
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.