2026.10.16(금) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
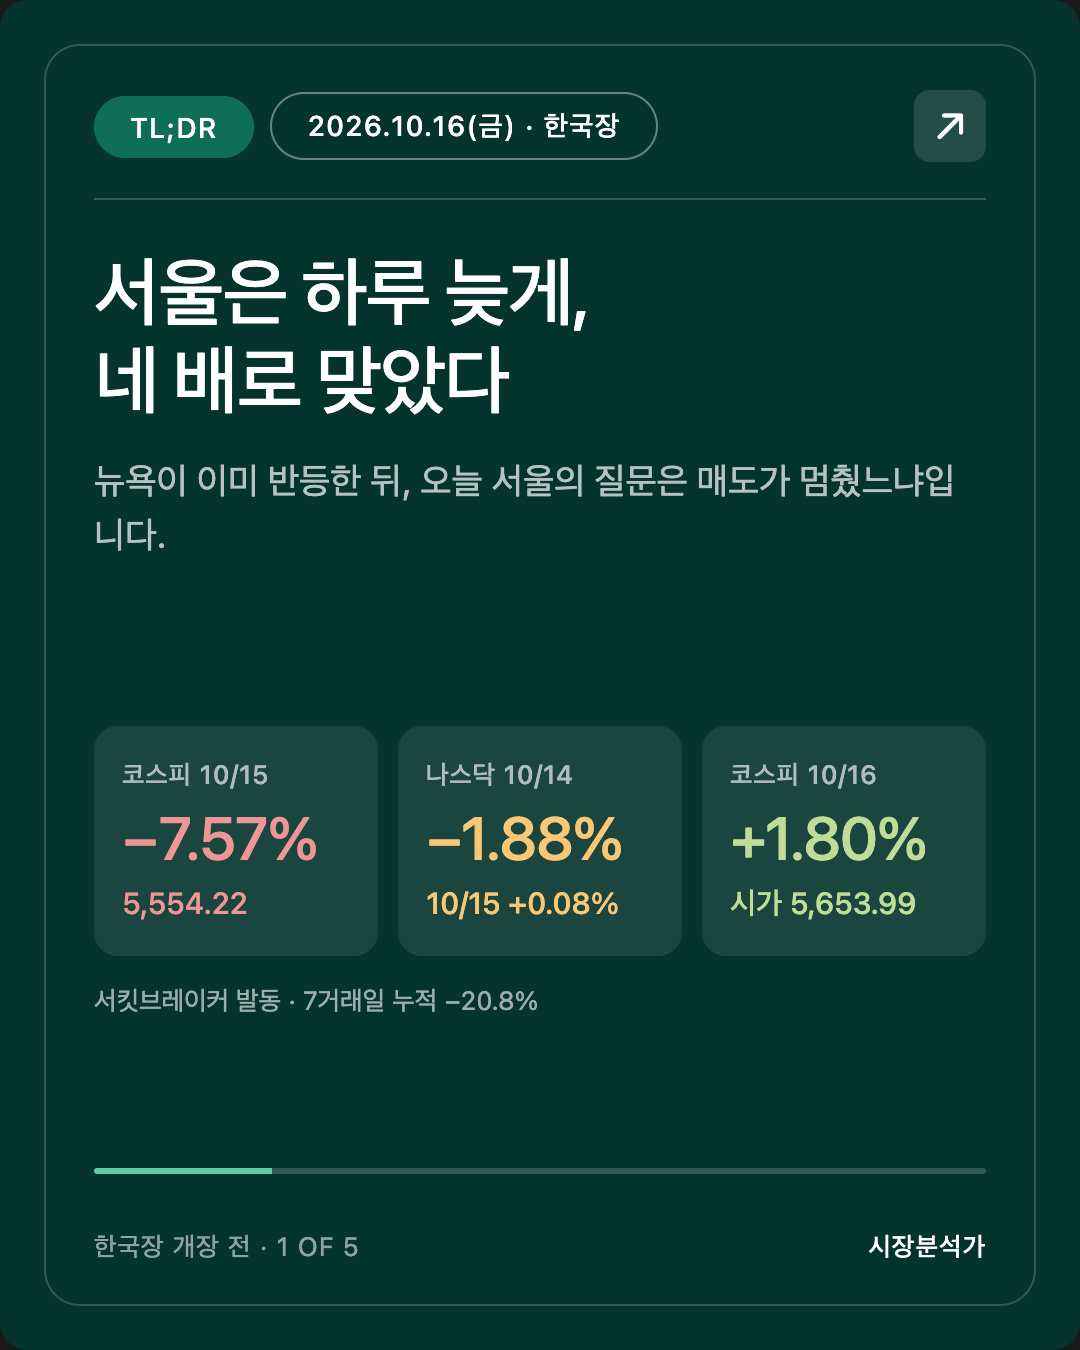
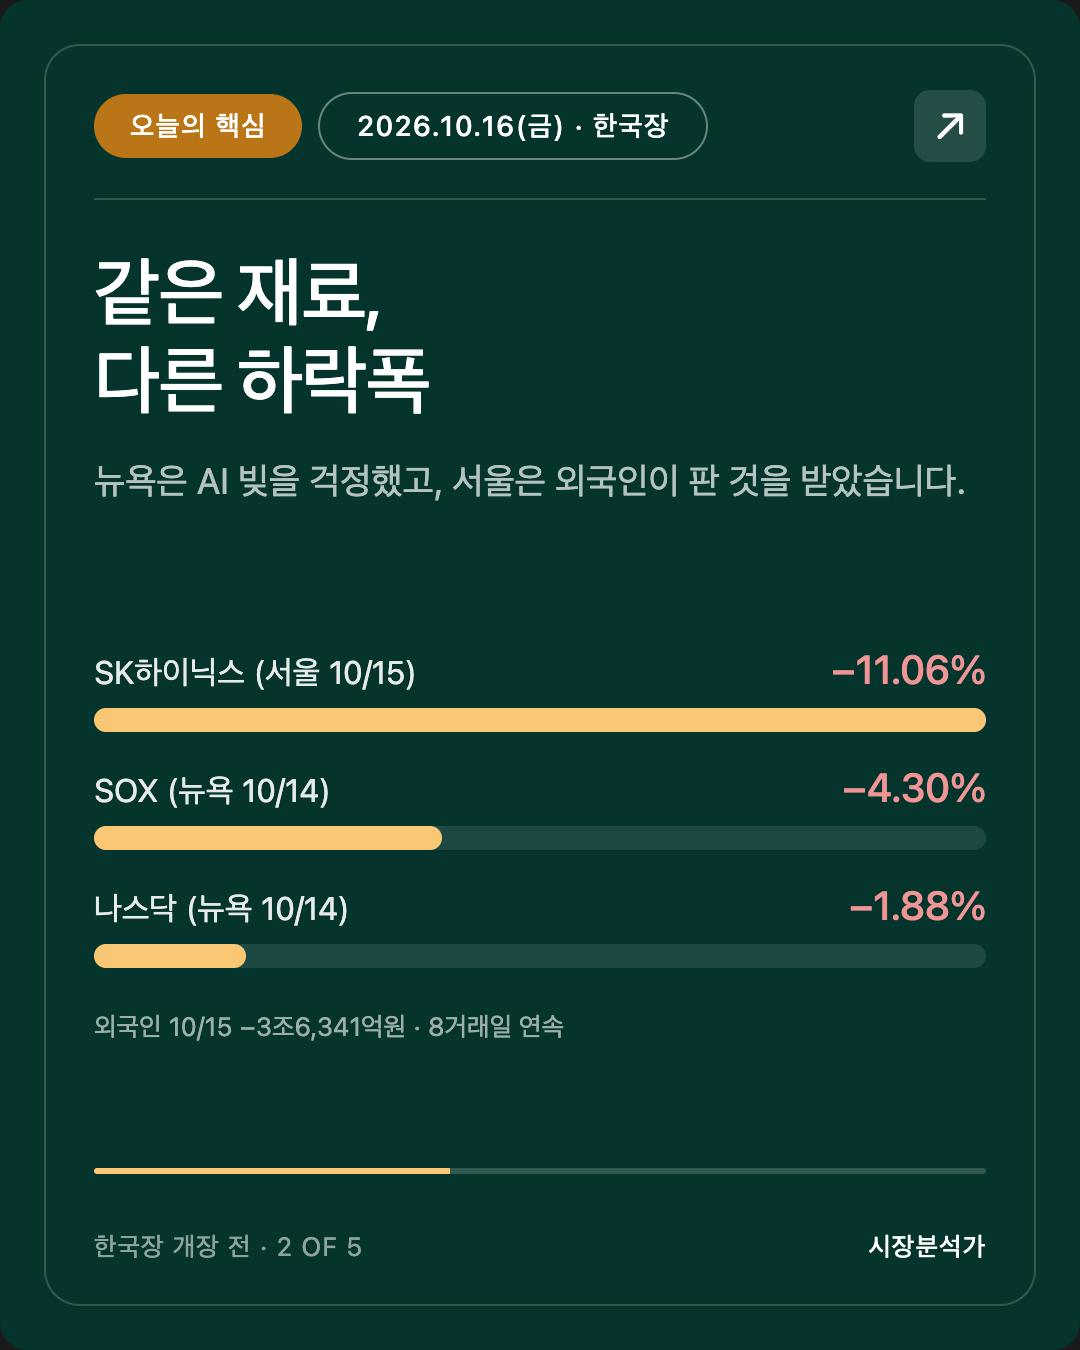
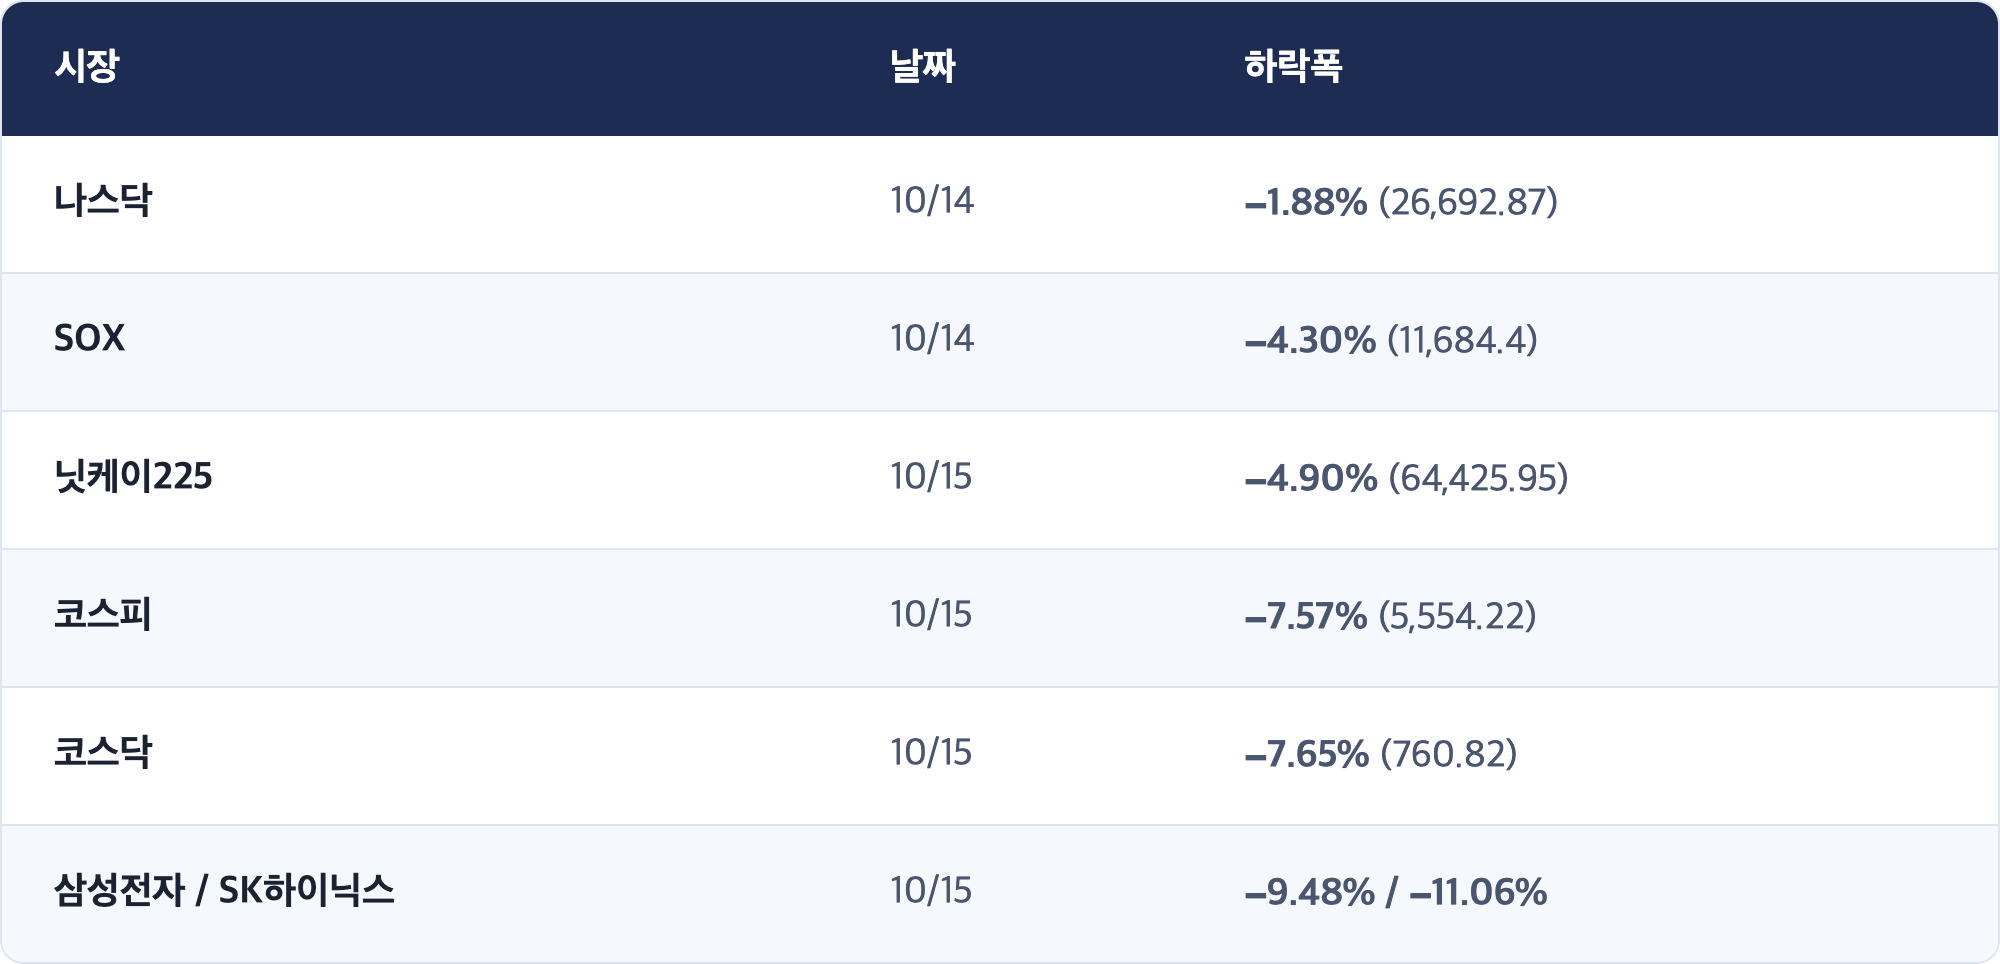
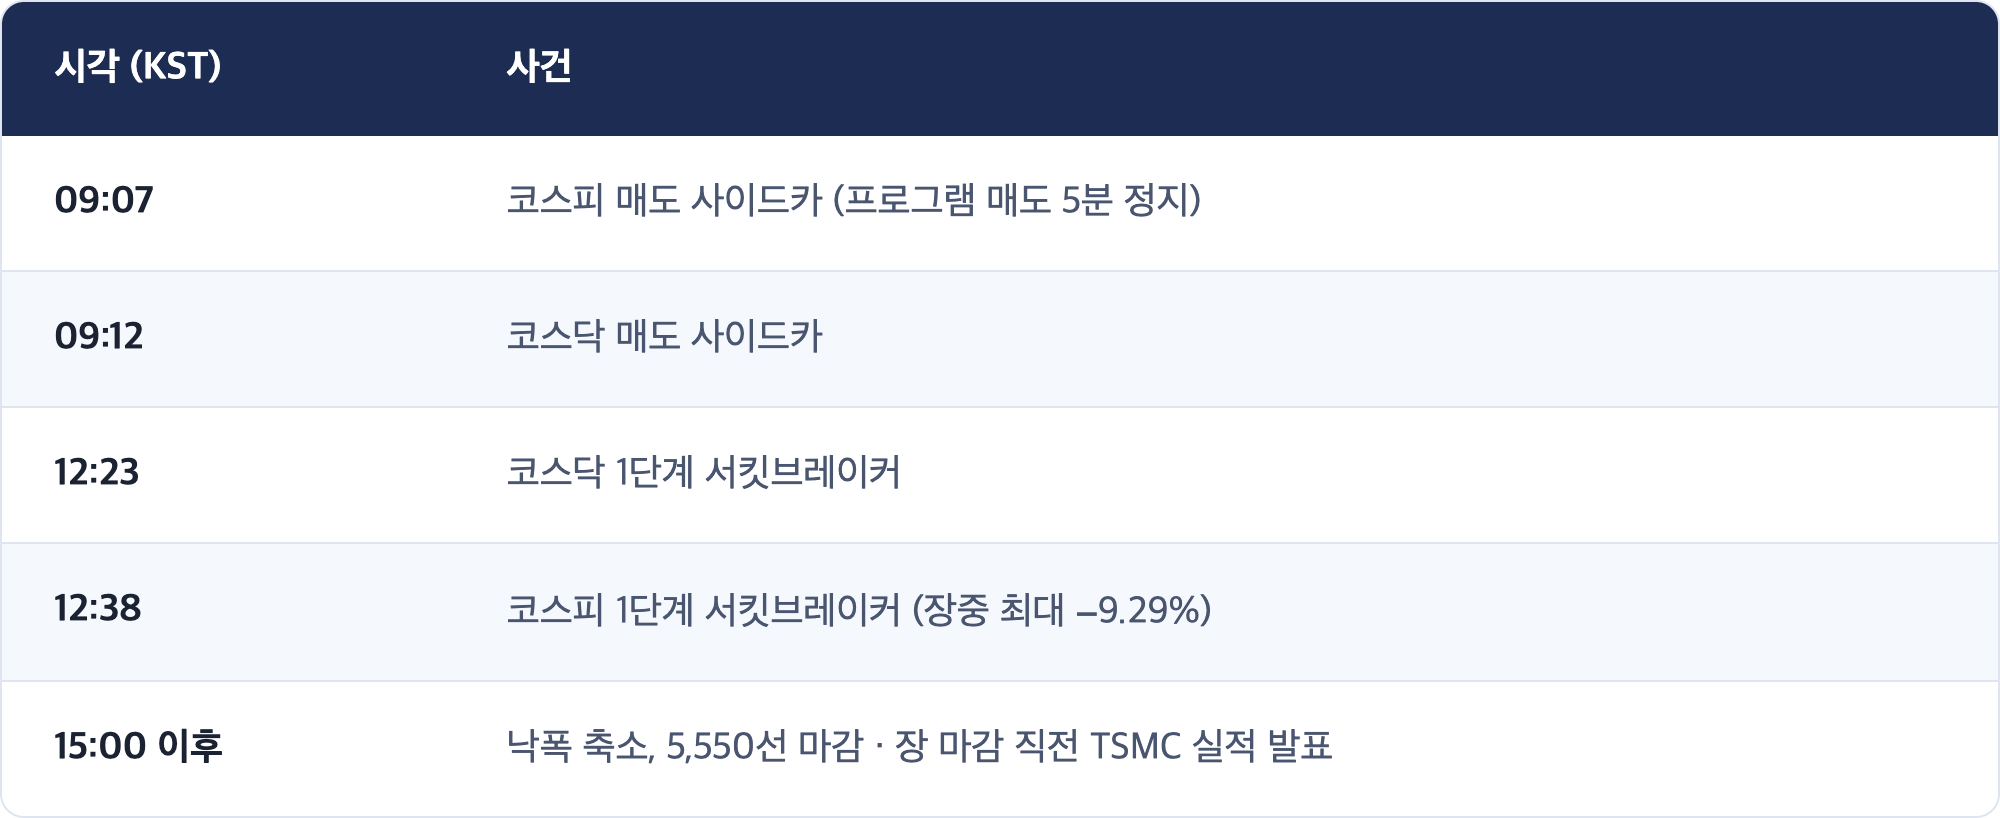
서울이 하루 늦게, 그리고 훨씬 크게 맞았습니다. 10/14(수) 미국 9월 소비자물가(CPI)가 예상보다 높게 나오자 뉴욕에서 나스닥은 −1.88%, 필라델피아 반도체지수(SOX)는 −4.30% 로 마감했습니다. 몇 시간 뒤 열린 서울에서 코스피는 5,554.22(−7.57%) 로 무너졌습니다. 장중 9% 넘게 밀려 서킷브레이커(전 종목 20분 매매 정지) 가 발동됐고, 외국인은 3조6,341억원 을 팔았습니다. 7거래일 누적 하락률은 −20.8% 입니다.
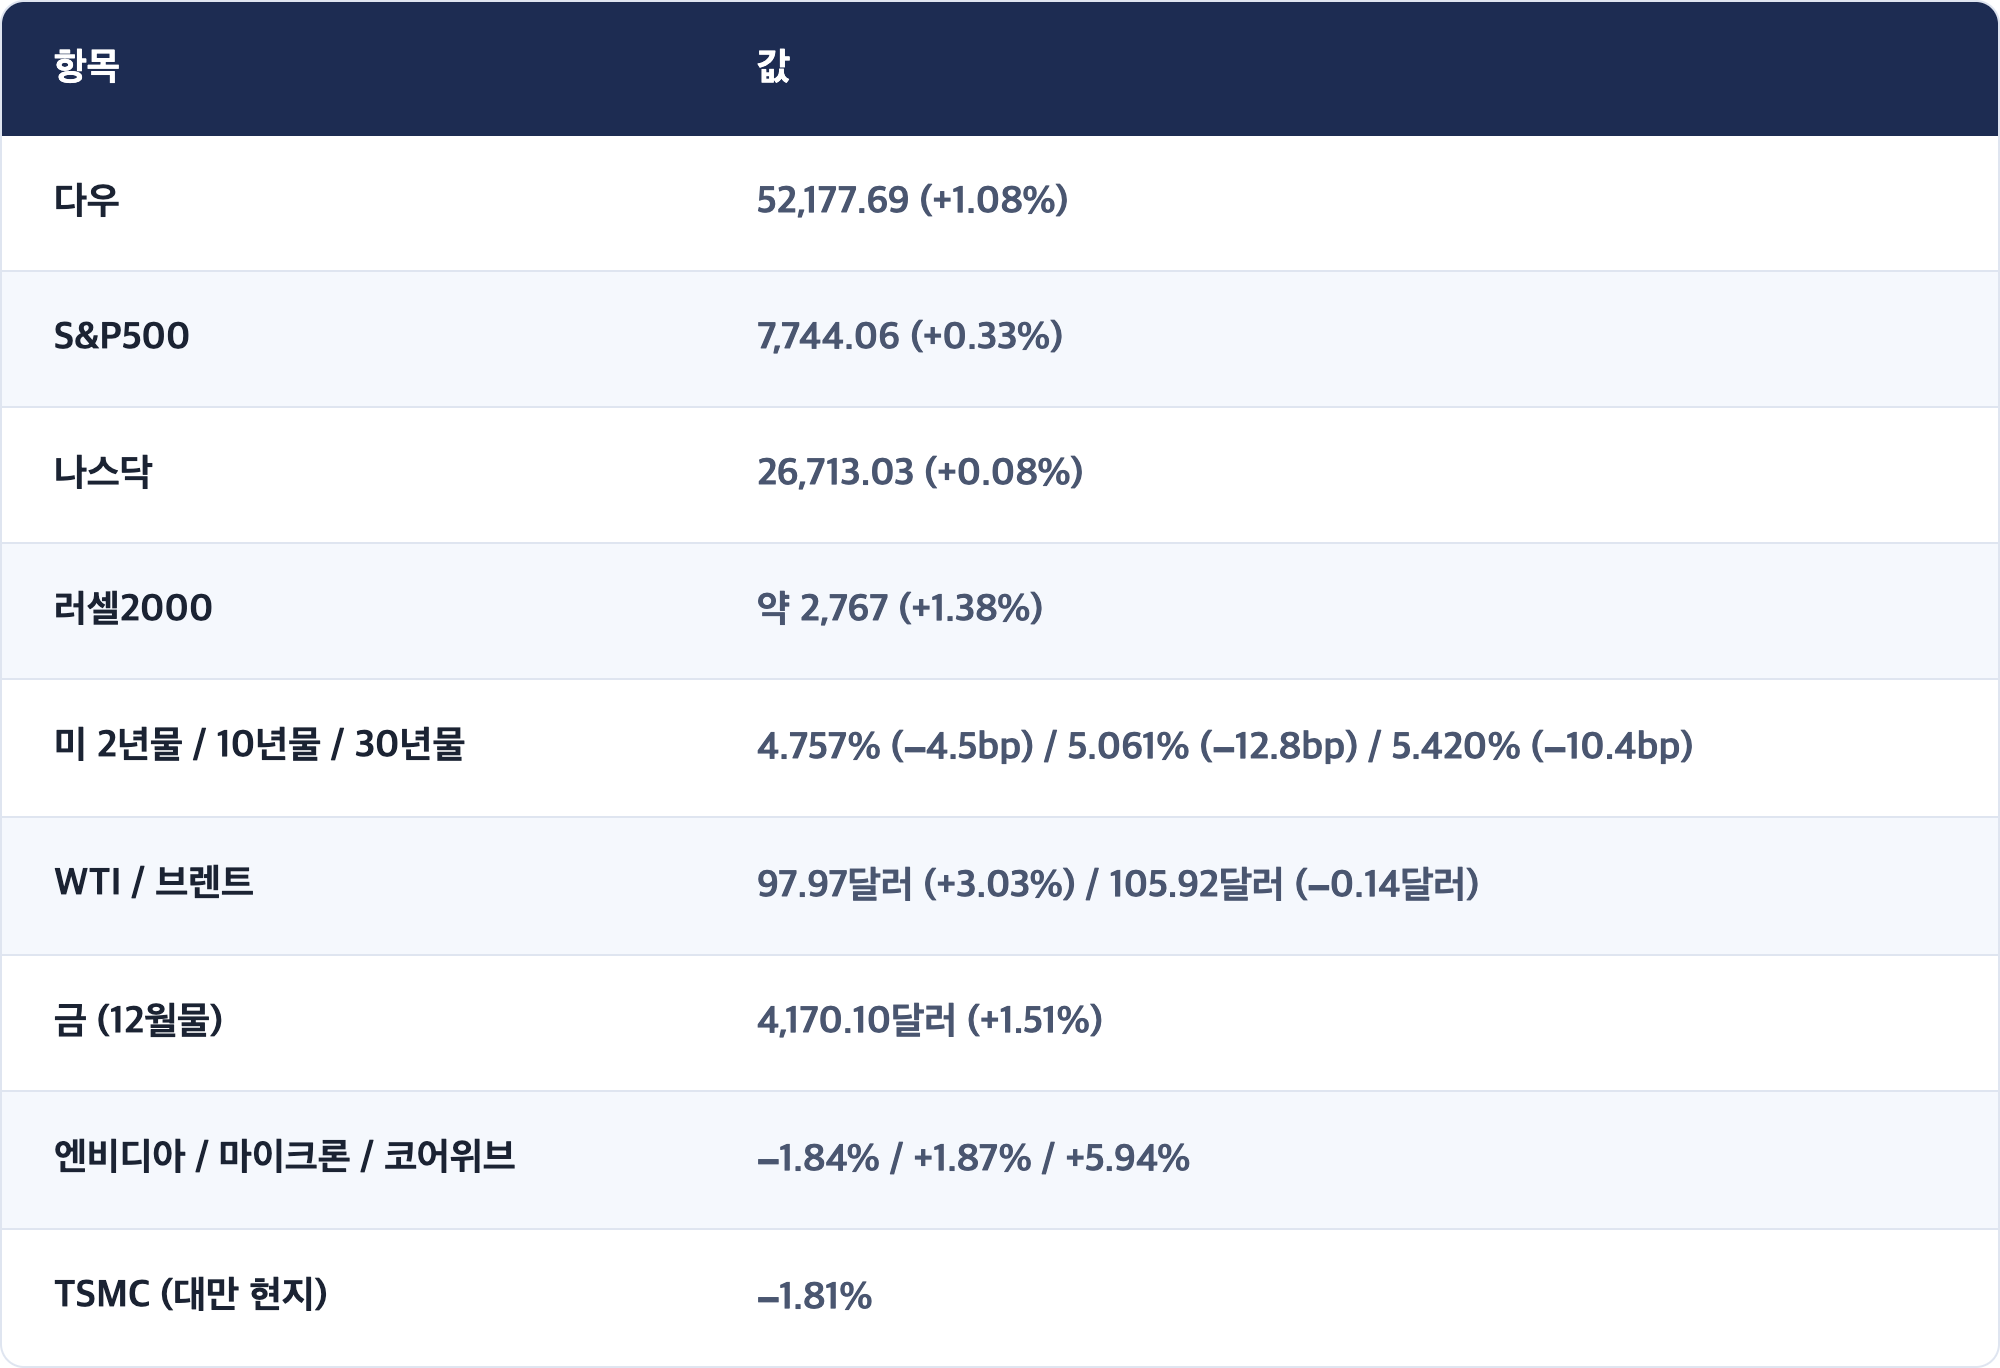
그런데 뉴욕은 그다음 날 반대로 움직였습니다. 10/15(목) 미국 9월 생산자물가(PPI)가 전년 대비 6.3%(예상 5.3%)로 훨씬 더 뜨거웠는데도 다우는 +1.08%, S&P500은 +0.33% 로 올랐고, 미 10년물 금리는 약 13bp 내렸습니다. 물가 숫자가 더 나빠졌는데 금리가 내린 것입니다.
이 엇갈림이 이번 주의 진짜 변수를 알려 줍니다. 주가를 끌어내린 것은 금리만이 아니라 "AI에 빌려준 돈은 안전한가"라는 신용 걱정 이었습니다. 오늘(10/16) 코스피는 5,653.99(+1.80%) 로 출발했습니다. 오늘 서울의 질문은 이것입니다. 이 반등이 외국인 매도가 멈춘 결과인가, 아니면 폭락 뒤 하루짜리 숨 고르기인가.
안녕하세요, 캔서방입니다. 2026.10.16(금) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-16 12:55 KST (밴쿠버 10/15 20:55 PDT) · 작업 시작 09:08 KST
기준: 미국 10/14(수)·10/15(목) 정규장 마감 (한국 10/16 05:00 KST) + 미 국채 10/15 뉴욕 마감 + 서울 10/15 마감 + 서울 10/16 시가
🔴 예약 16:00 PDT, 작업 시작 17:08 PDT, 완성 20:55 PDT. 시작 1시간 8분, 완성은 약 5시간 늦었습니다(작업 중 도구 응답이 길게 멈췄습니다). 한국장은 이미 열려 오전장이 지났습니다. 본문 분석은 개장 시점 기준이고, 오전 흐름은 아래 「발행 시점 현황」에 따로 붙입니다.
🟢 발행 시점 현황 (11:23 KST, 뉴스핌·뉴스1): 코스피 5,723.72(+3.05%), 장중 고가 5,745.36. 외국인은 약 2,425억원 순매도로 9거래일 연속 매도 진행 중. 반등을 받친 건 개인·기관 저가 매수입니다. 시가(+1.80%)보다 올라 야간선물(+3.90%)에 다가섰지만, 체크포인트 1번(외국인)은 아직 매도 쪽입니다.
🔴 결번 2건. 10/14 PM(한국장 10/15 프리뷰)과 10/15 AM이 없습니다. 그래서 이번 회차가 미국 10/14 CPI 마감, 서울 10/15 폭락, 미국 10/15 PPI 마감 이틀치를 함께 정리합니다.
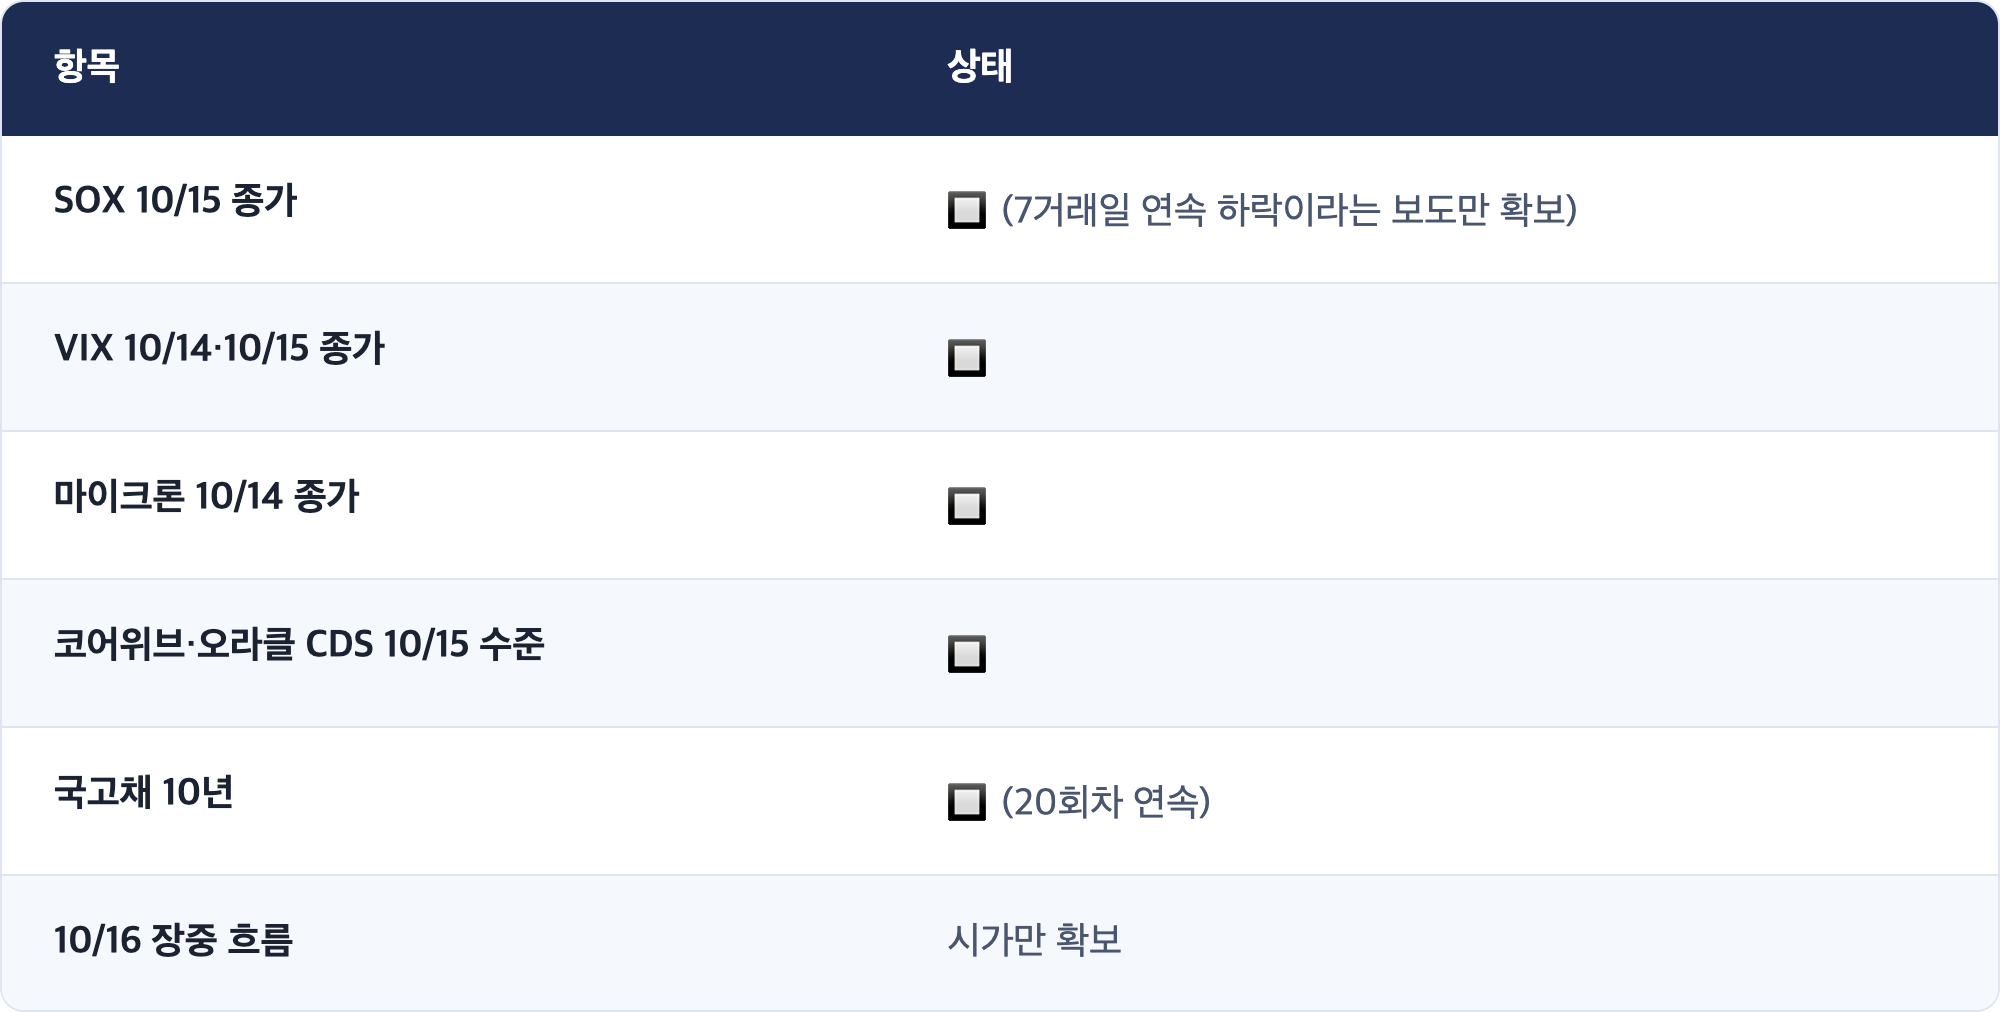
🟡 SOX 10/15 종가, VIX 종가, TSMC ADR 종가는 확보하지 못했습니다(7번 참고).
⚡ TL;DR
- ★ 서울은 뉴욕의 최악의 날을 하루 늦게, 네 배로 받았습니다. 코스피 10/15 5,554.22(−7.57%), 코스닥 760.82(−7.65%), 두 시장 모두 서킷브레이커. 삼성전자 −9.48%, SK하이닉스 −11.06%. 같은 날 닛케이도 −4.90%.
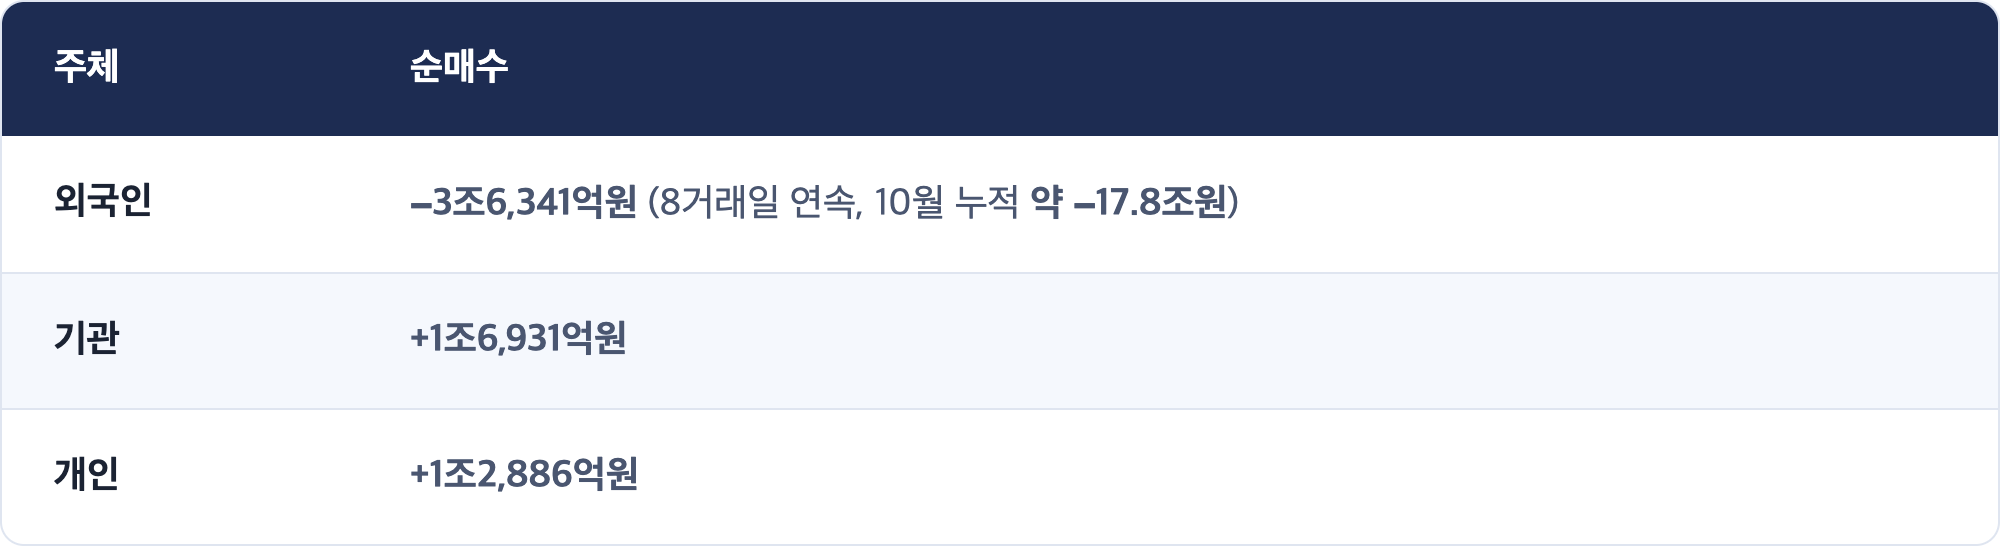
- ★ 외국인 8거래일 연속 매도, 10월 누적 약 17.8조원. 10/15 하루 −3조6,341억원, 그중 전기·전자에서만 3조1,689억원. 기관(+1.69조)·개인(+1.29조)이 받았습니다.
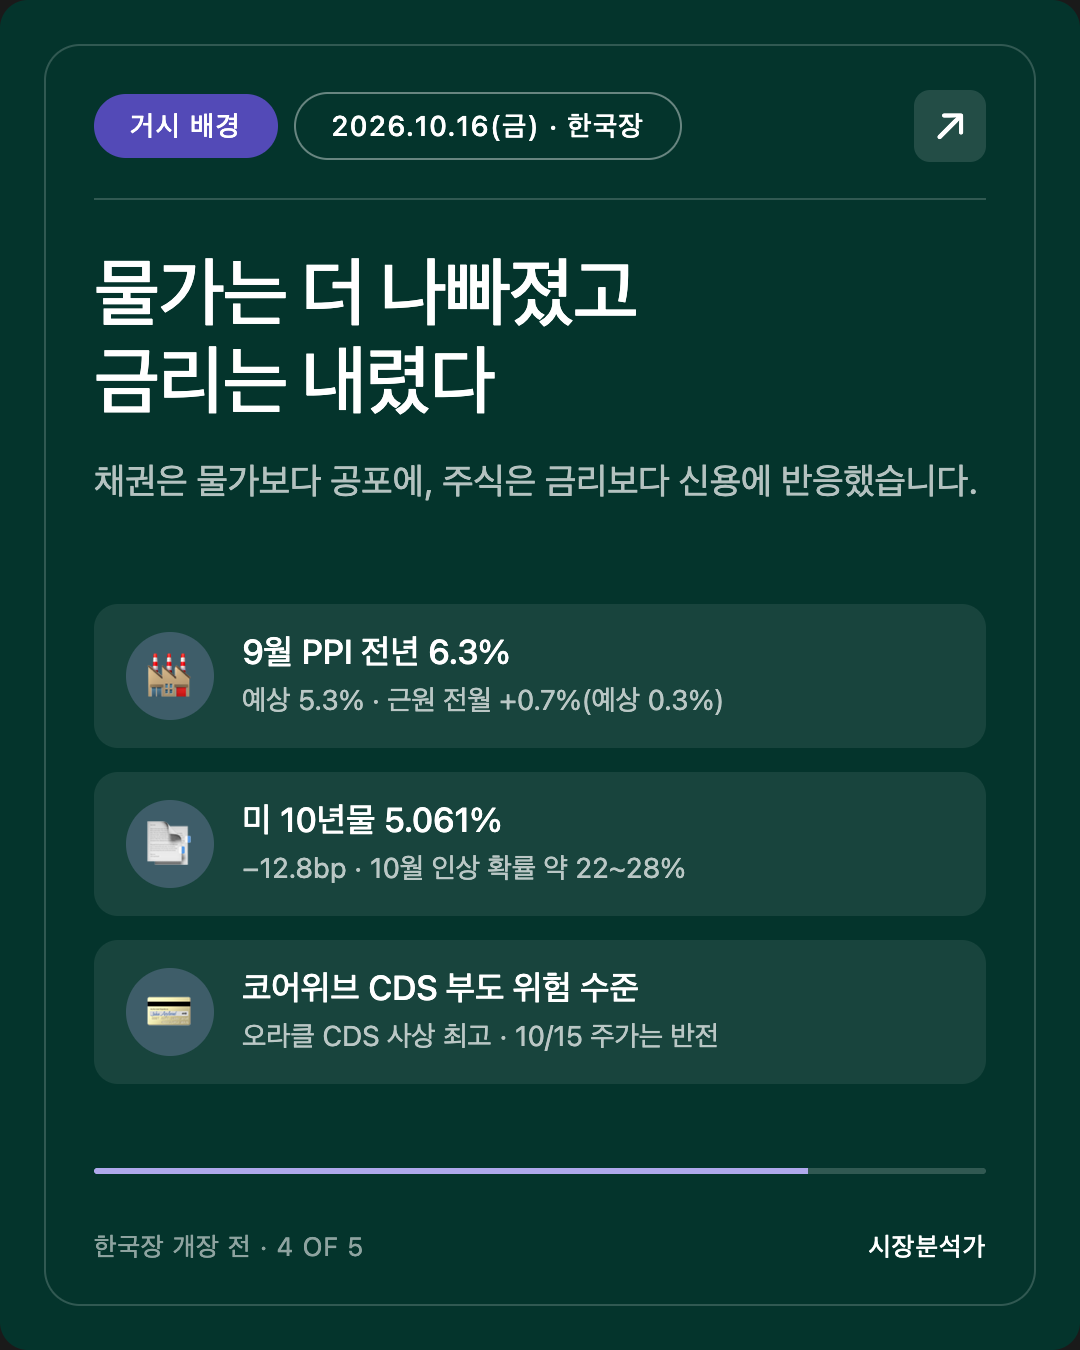
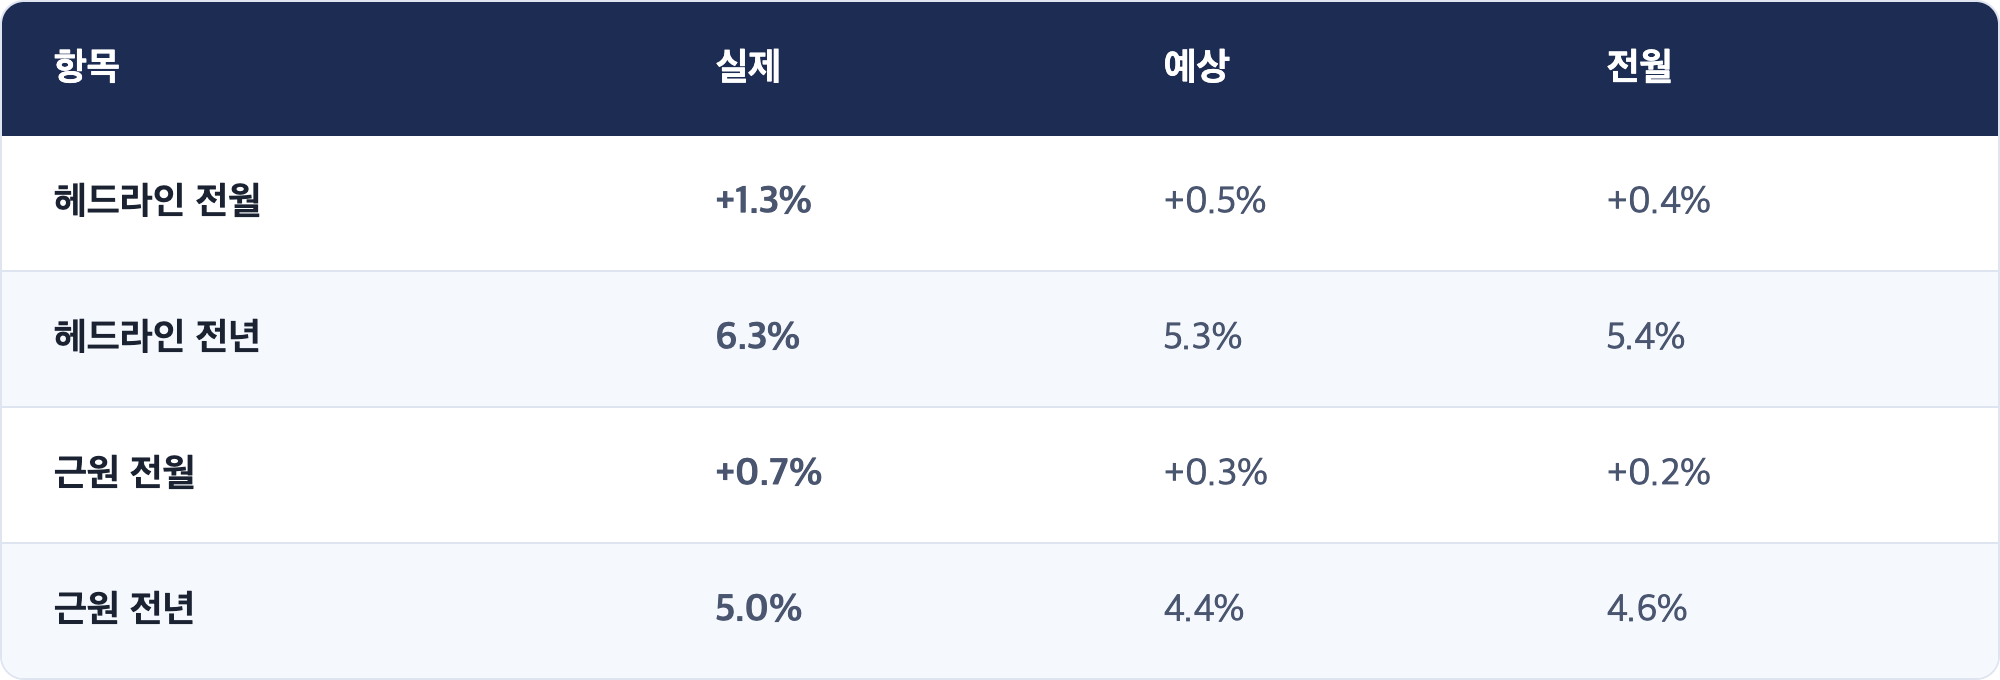
- ★ PPI는 더 뜨거웠는데 금리는 내렸습니다. 9월 PPI 전월 +1.3%(예상 0.5%), 근원 +0.7%(예상 0.3%). 그런데 미 10년물 5.061%(−12.8bp), 2년물 4.757%(−4.5bp), 달러인덱스 약 102.00(−0.5%). 10월 FOMC 인상 확률은 약 50% 안팎(10/14) → 약 22~28%(10/15) 로 다시 내려왔습니다.
- 진짜 변수는 AI 부채였습니다. 코어위브 신용부도스와프(CDS)가 "부도 위험" 수준까지 오르고 오라클 CDS가 사상 최고를 찍으면서 10/14 코어위브 −15.46%. 10/15 젠슨 황 엔비디아 CEO가 "그들의 자금 조달 비용은 오히려 내려가고 있다"고 말한 뒤 코어위브 +5.94% 로 반전했습니다.
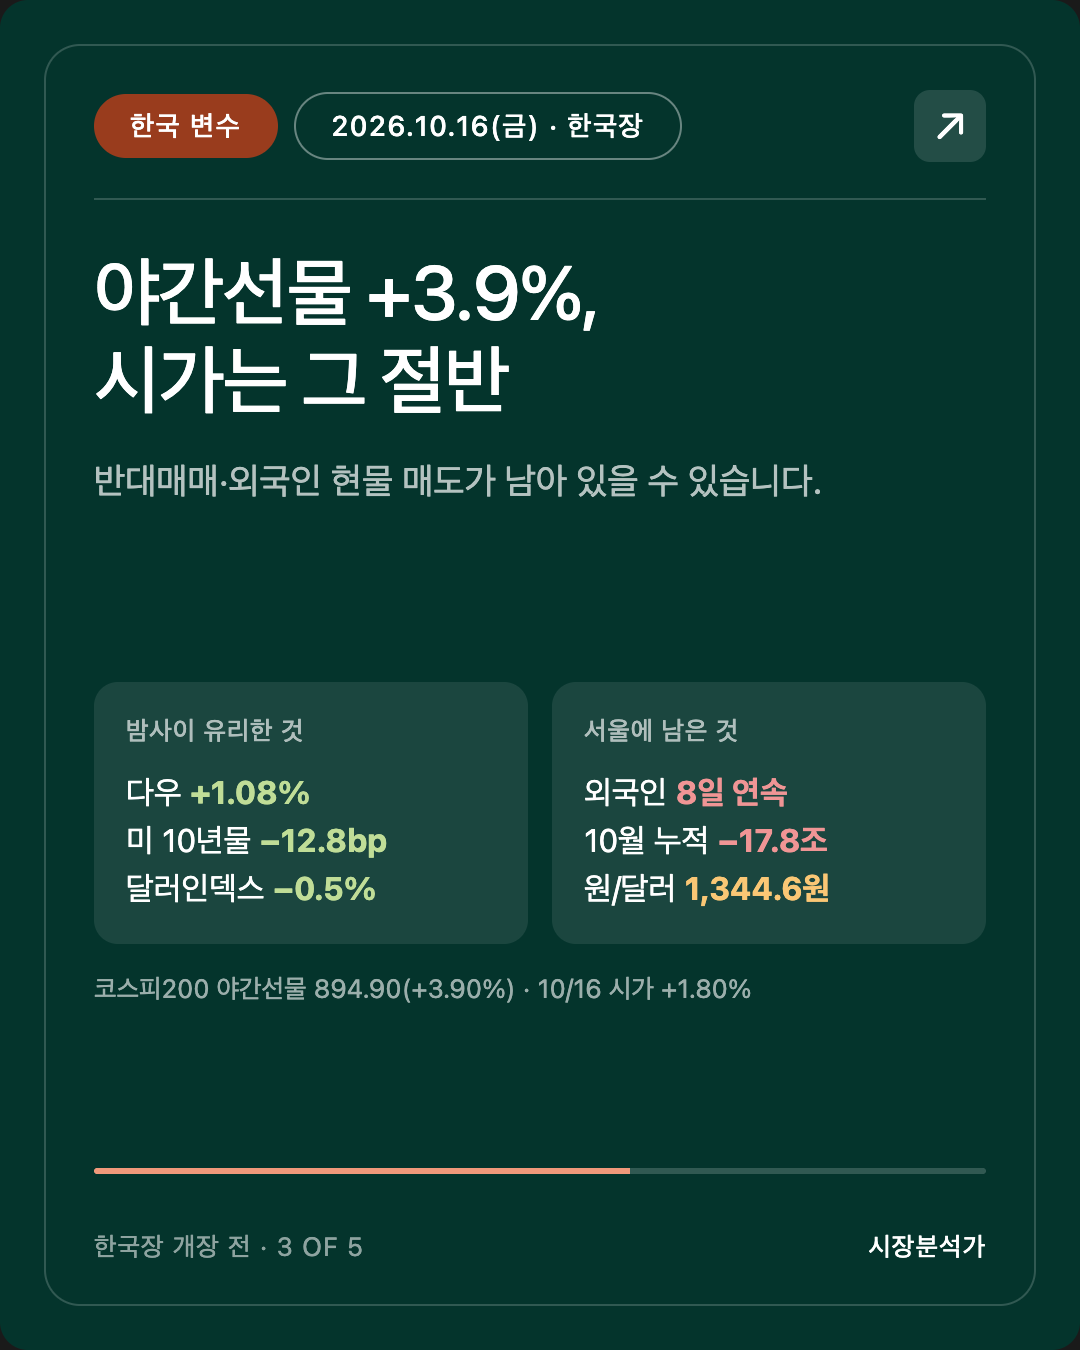
- 오늘 서울은 +1.80%로 출발했습니다. 코스피200 야간선물 +3.90%(894.90), 원/달러 10/15 1,344.6원(+6.3원). 반등 폭이 야간선물의 절반이라는 점을 함께 봐야 합니다.
1. 체크포인트 채점
10/14 AM이 걸어 둔 넷 (미국 10/14 마감 기준)
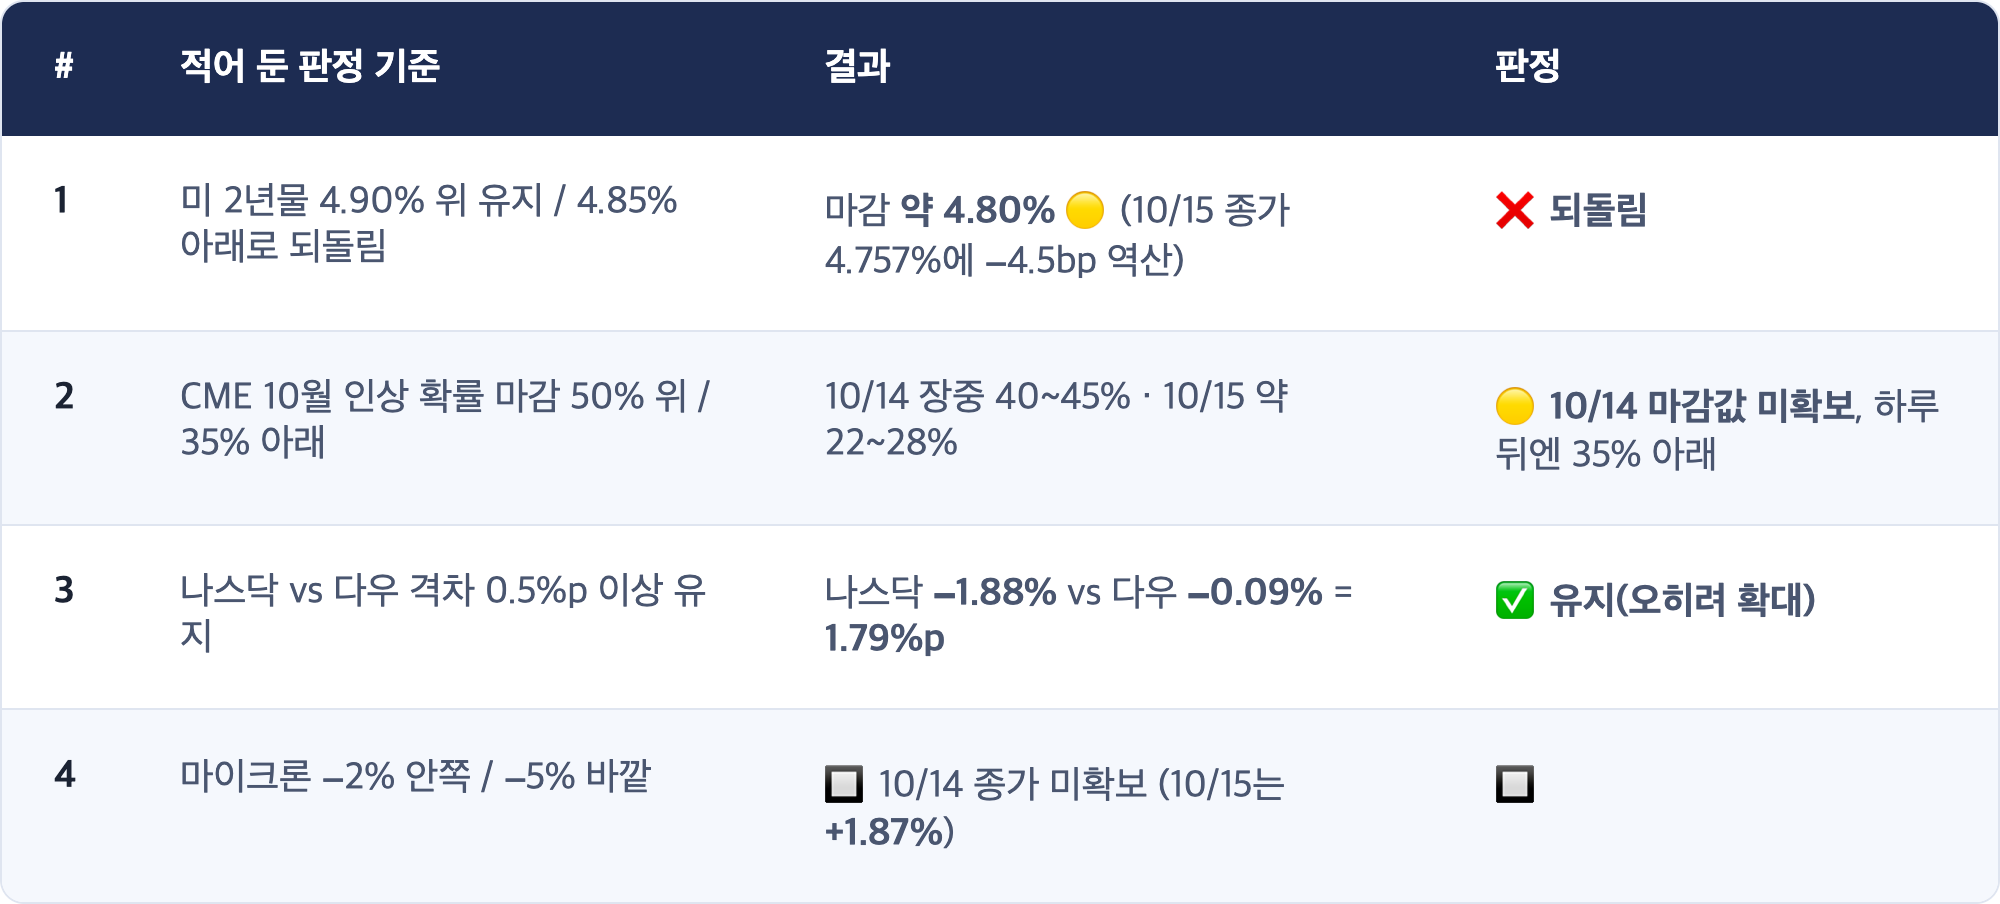
축은 "CPI 충격이 마감까지 '다음 회의' 가격으로 남는가, 첫 시간의 과잉 반응으로 풀리는가"였습니다.
★ [해석] 판정은 맞았는데, 설명이 틀렸습니다
1번과 3번을 함께 보면 이상한 그림이 나옵니다. 2년물은 되돌아왔는데(금리 재료 약화), 나스닥과 다우의 격차는 오히려 1.79%p로 벌어졌습니다. 10/14 AM은 "격차가 유지되면 금리 재료 하락"이라고 적었습니다. 격차는 유지됐지만, 그 원인은 금리가 아니었습니다.
10/14 오후에 들어온 세 번째 변수가 있었습니다. AI 데이터센터 회사들의 빚입니다. 코어위브가 하루에 15% 넘게 빠지고, 오라클 CDS가 사상 최고를 찍었습니다. 9/28 AM이 적어 둔 문장이 그대로 맞았습니다. "축을 두 선택지로만 짜면, 세 번째 변수가 오는 날 판정은 맞고 설명은 틀린다." 이번이 두 번째입니다.
2. 오늘의 핵심: 서울은 왜 뉴욕의 네 배를 냈나
[사실] 같은 재료, 다른 하락폭
[사실] 10/15 서울 장중 경과 (알파경제)
[사실] 투자자별 (코스피, 10/15)
★ [해석] 뉴욕은 "AI 빚"을 걱정했고, 서울은 "AI 빚을 걱정하는 사람들이 판 것"을 받았습니다
뉴욕에서 10/14에 가장 크게 빠진 곳은 코어위브 같은 빚을 내서 데이터센터를 짓는 회사들 이었습니다. 엔비디아(−1.84%, 10/15)나 마이크론(+1.87%, 10/15)처럼 칩을 파는 회사들은 상대적으로 덜 맞았습니다. 그런데 서울에서는 칩을 파는 쪽인 삼성전자·SK하이닉스가 9~11% 빠졌습니다.
가장 자연스러운 설명은 수급 입니다(해석). 외국인은 10월 들어 SK하이닉스만 9조2,902억원, 삼성전자 4조8,156억원 을 팔았습니다. 이 두 종목은 외국인이 "AI 노출을 줄이고 싶을 때" 가장 쉽게, 가장 많이 팔 수 있는 자산입니다. 거래가 많고 비중이 크기 때문입니다. 대신증권 이경민 연구원도 "외국인 매도와 국내 수급 불균형이 낙폭을 키웠다"고 봤습니다.
[관측] 다만 하나는 분명히 다릅니다. 10/13 PM이 "서울이 뉴욕의 두 배"를 짚었을 때는 사이드카 수준이었는데, 이번에는 서킷브레이커 였습니다. 코스피 서킷브레이커는 7/28(−10.84%) 이후 처음입니다.
3. 한국 변수: 오늘 아침 숫자들은 반등을 가리킵니다. 다만 절반만
[사실] 10/16 개장 전후
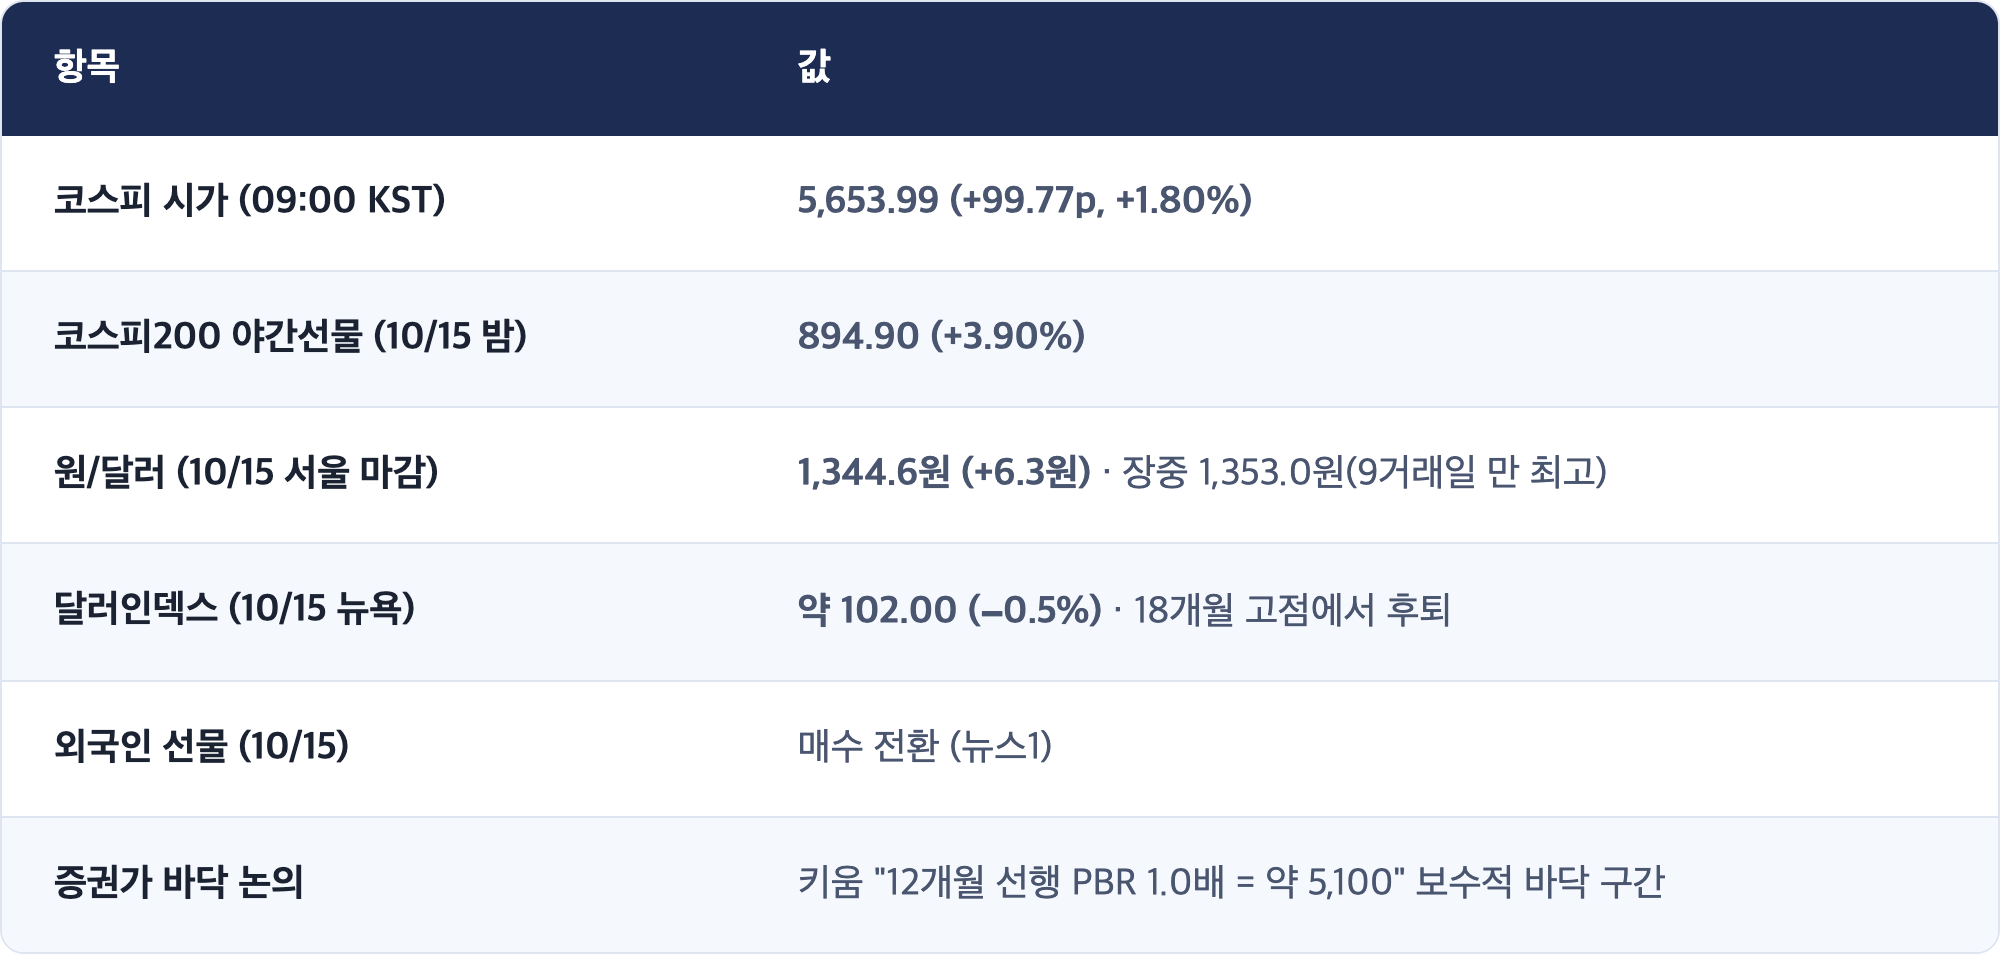
★ [해석] 야간선물 +3.9%, 시가 +1.8%. 이 차이가 오늘의 첫 번째 정보입니다
밤사이 뉴욕은 장중 낙폭을 다 지우고 올랐고, 달러는 약해졌고, 금리는 내렸습니다. 세 가지 모두 한국에 유리한 방향입니다. 야간선물은 그걸 +3.9% 로 반영했습니다. 그런데 정규장은 +1.8% 로 출발했습니다.
반만 따라온 이유는 두 가지로 볼 수 있습니다(해석). 첫째, 신용거래 청산(반대매매) 부담 입니다. 7거래일 21% 하락이면 빚을 내 산 계좌들이 담보 부족에 걸립니다. 그 매물은 반등 첫날 아침에 나옵니다. 둘째, 외국인 현물 매도가 아직 멈췄다는 증거가 없습니다. 선물은 매수로 돌았지만, 현물은 8일째 팔았습니다.
이선엽 대표가 계속 강조해 온 "급락의 핵심은 수급·레버리지"라는 관점이 이번 주에 가장 잘 들어맞습니다. 반대로 네 분이 공유하는 "반도체 중심 장기 상승" 시각은 TSMC 숫자(4번)로는 지지받지만, 장기 근거가 좋은 것과 이번 주 가격이 바닥인 것은 다른 질문 입니다.
4. 거시 배경: 물가는 더 나빠졌고, 금리는 내렸습니다
[사실] 미국 9월 PPI (10/15 21:30 KST 발표)
[사실] 미국 10/15 마감 (한국 10/16 05:00 KST)
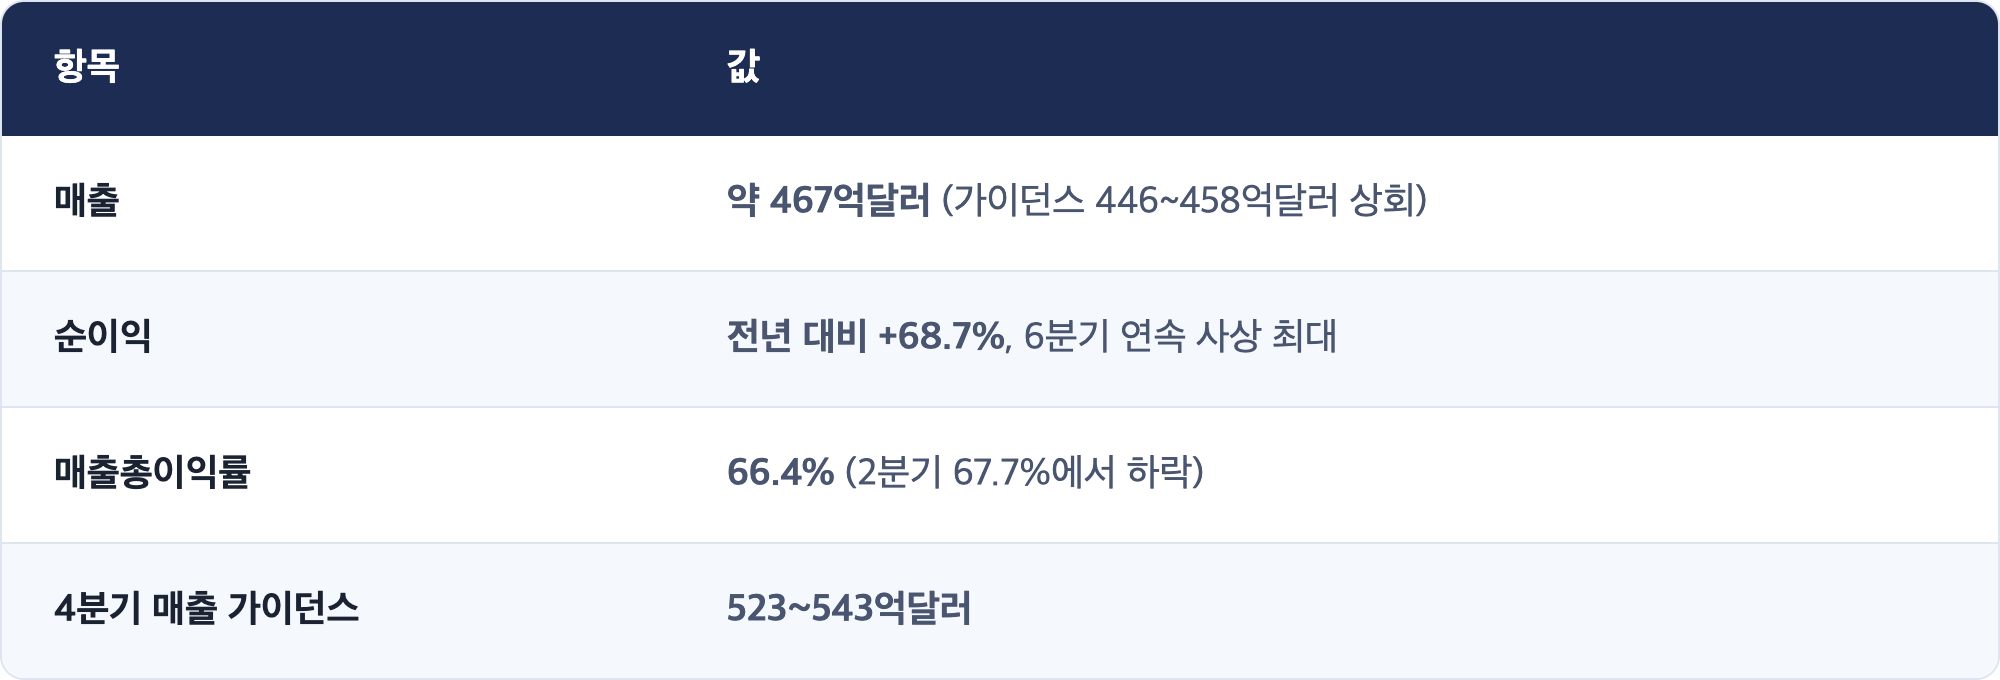
[사실] TSMC 3분기 (10/15 발표)
★ [해석] 왜 PPI 6.3%에 금리가 내렸나
교과서대로라면 생산자물가가 예상보다 1%p 높게 나오면 금리는 올라야 합니다. 실제로 발표 직후 선물은 밀렸습니다. 그런데 하루가 끝났을 때 10년물은 12.8bp 내려 있었습니다.
세 가지가 겹쳤습니다(해석). 첫째, 안전자산으로의 이동 입니다. AI 주식에서 빠진 돈이 국채와 헬스케어(사상 최고)로 갔습니다(CNN). 둘째, 연준 인사들의 완화적 신호 입니다. 보우먼·데일리 이사 발언 뒤 10월 인상 기대가 꺾였습니다. 셋째, PPI 상승의 상당 부분이 에너지 라는 점입니다. 시장은 이것을 "연준이 금리로 잡을 물가"보다 "성장을 갉아먹는 비용"으로 읽기 시작했을 수 있습니다.
9/18 AM이 적어 둔 대로 주식과 채권은 따로 채점 합니다. 이번 주 채권은 "물가"보다 "공포"에 반응했고, 주식은 "금리"보다 "신용"에 반응했습니다. 둘 다 같은 방향(위험 회피)을 가리킵니다.
[관측] TSMC 숫자는 AI 수요 자체에는 의문이 없다는 증거입니다. 4분기 가이던스가 3분기보다 약 15% 높습니다. 시장이 문제 삼은 것은 수요가 아니라 "그 수요를 빚으로 짓는 회사들이 버틸 수 있나" 입니다. 이 두 가지를 섞어 읽으면 안 됩니다.
5. 오늘(10/16 금) 한국장: 체크포인트
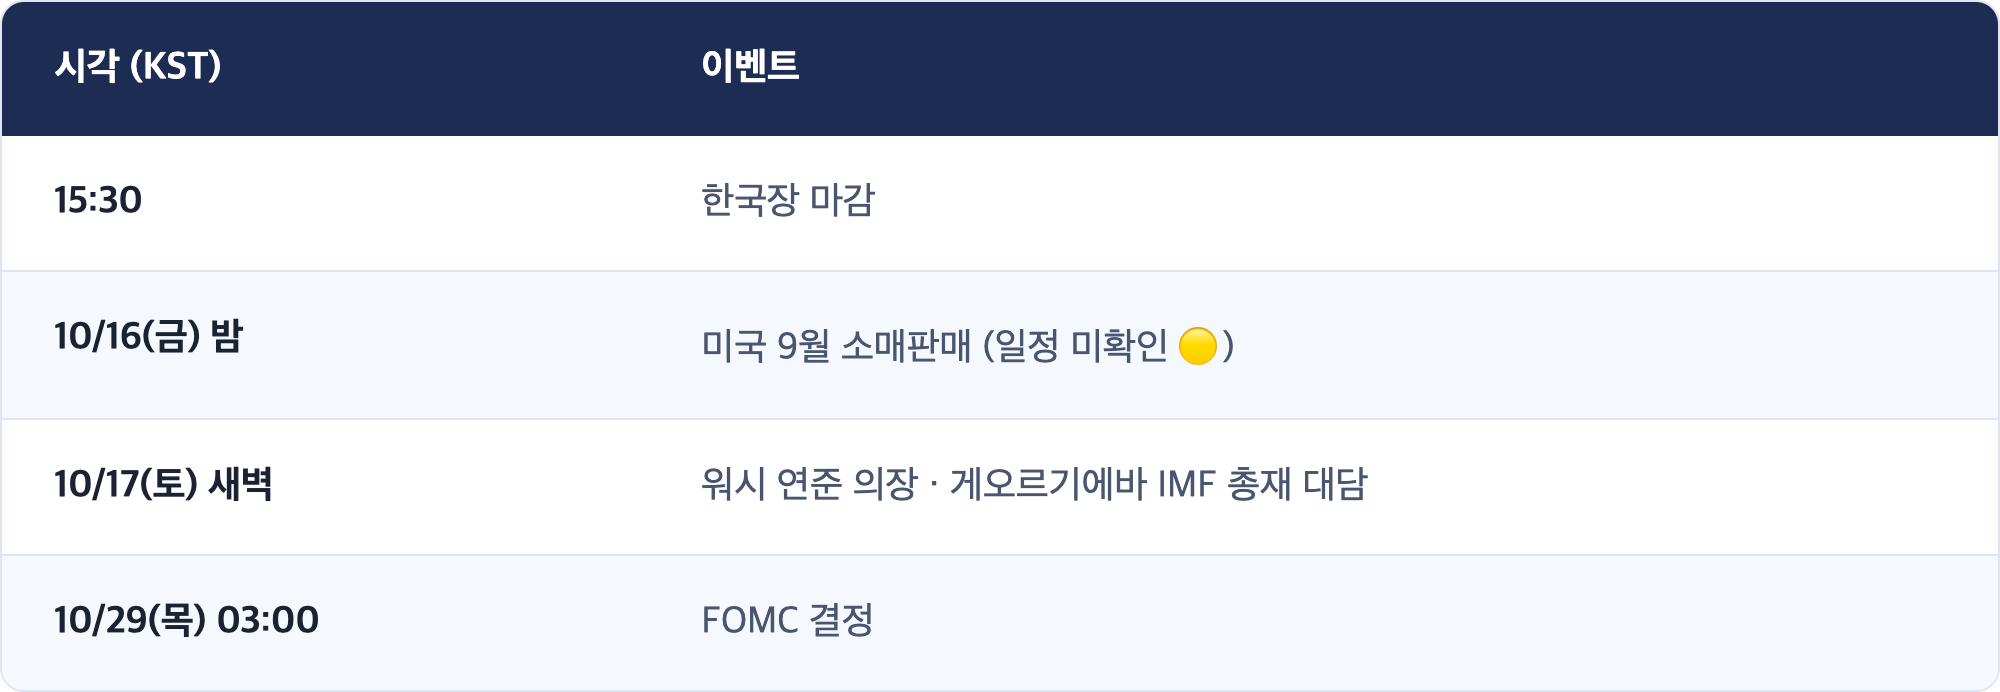
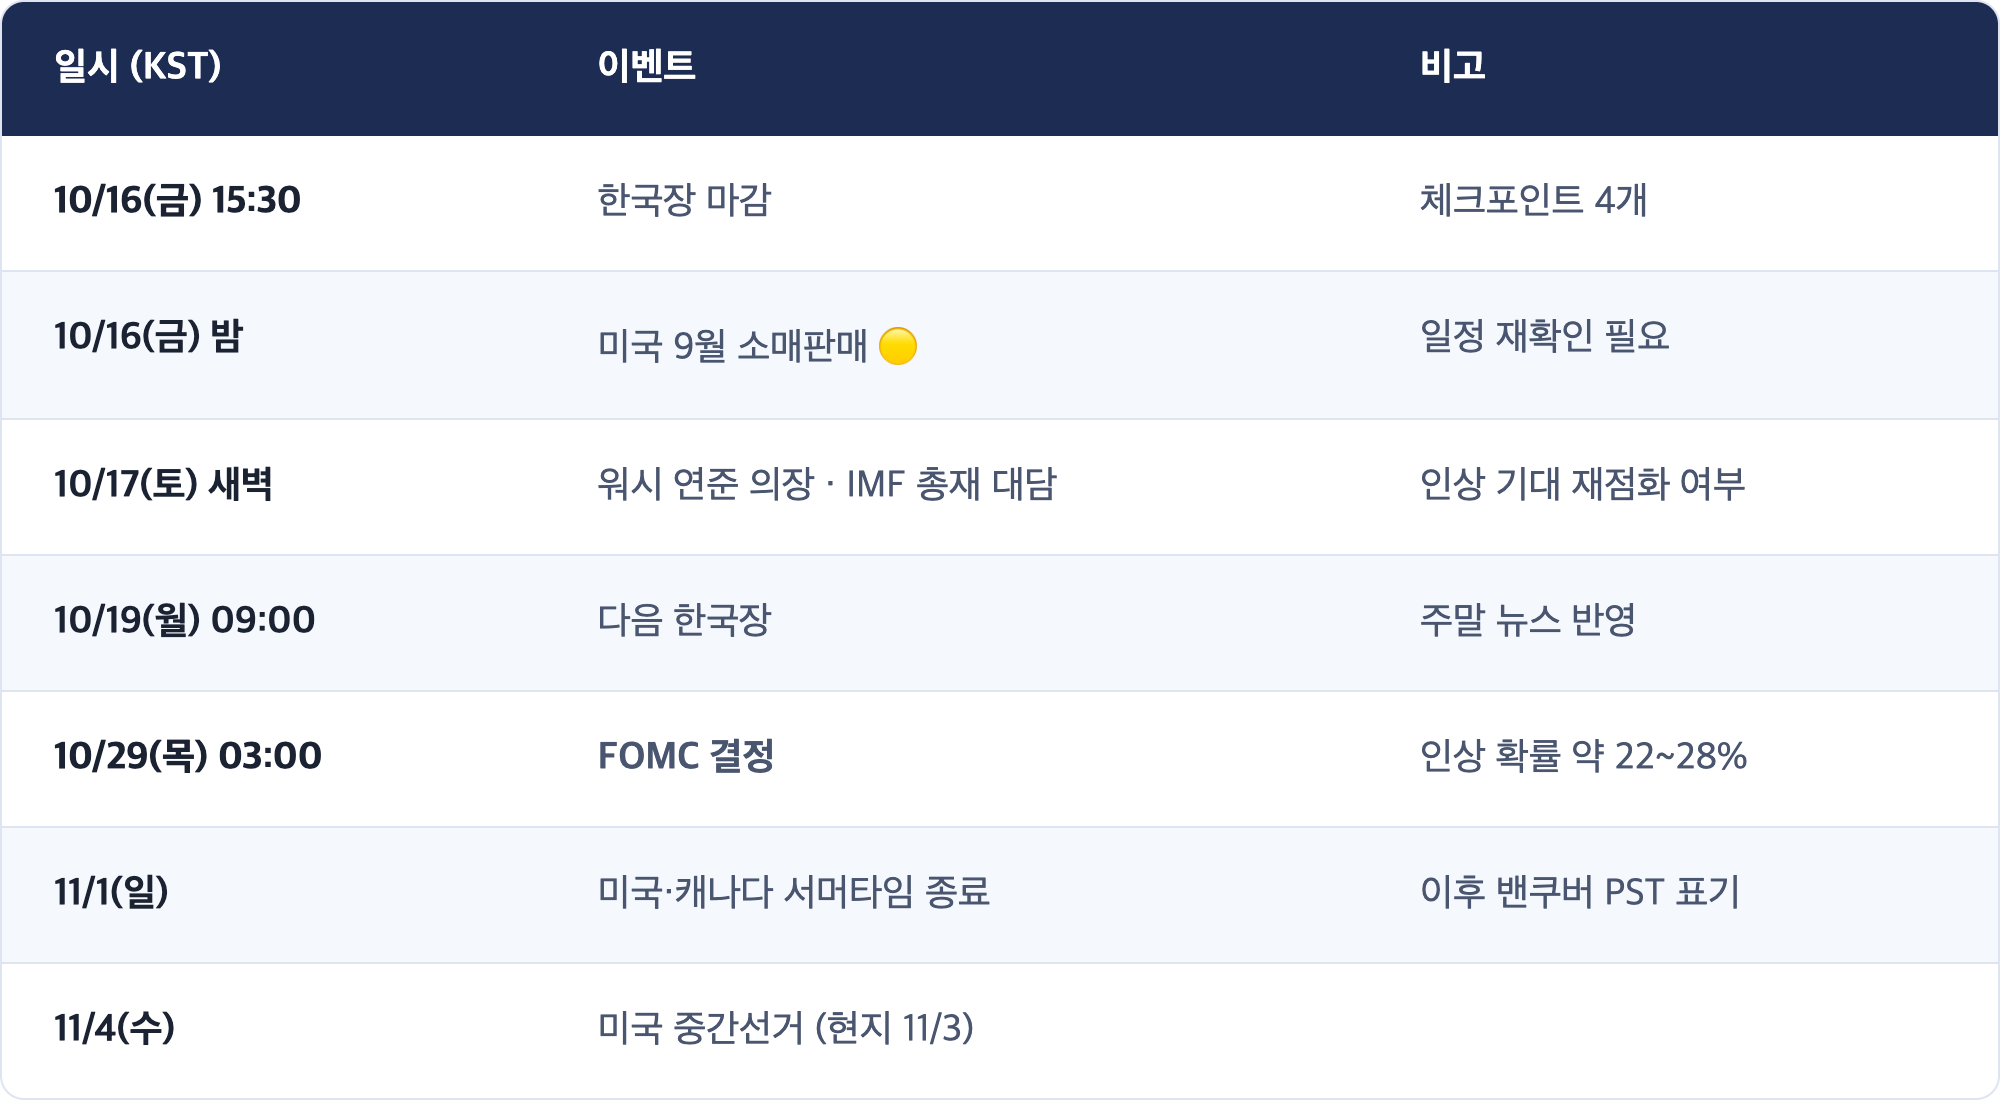
[관측] 남은 일정 (KST)
✅ 체크포인트 4 (오늘 서울 마감까지)
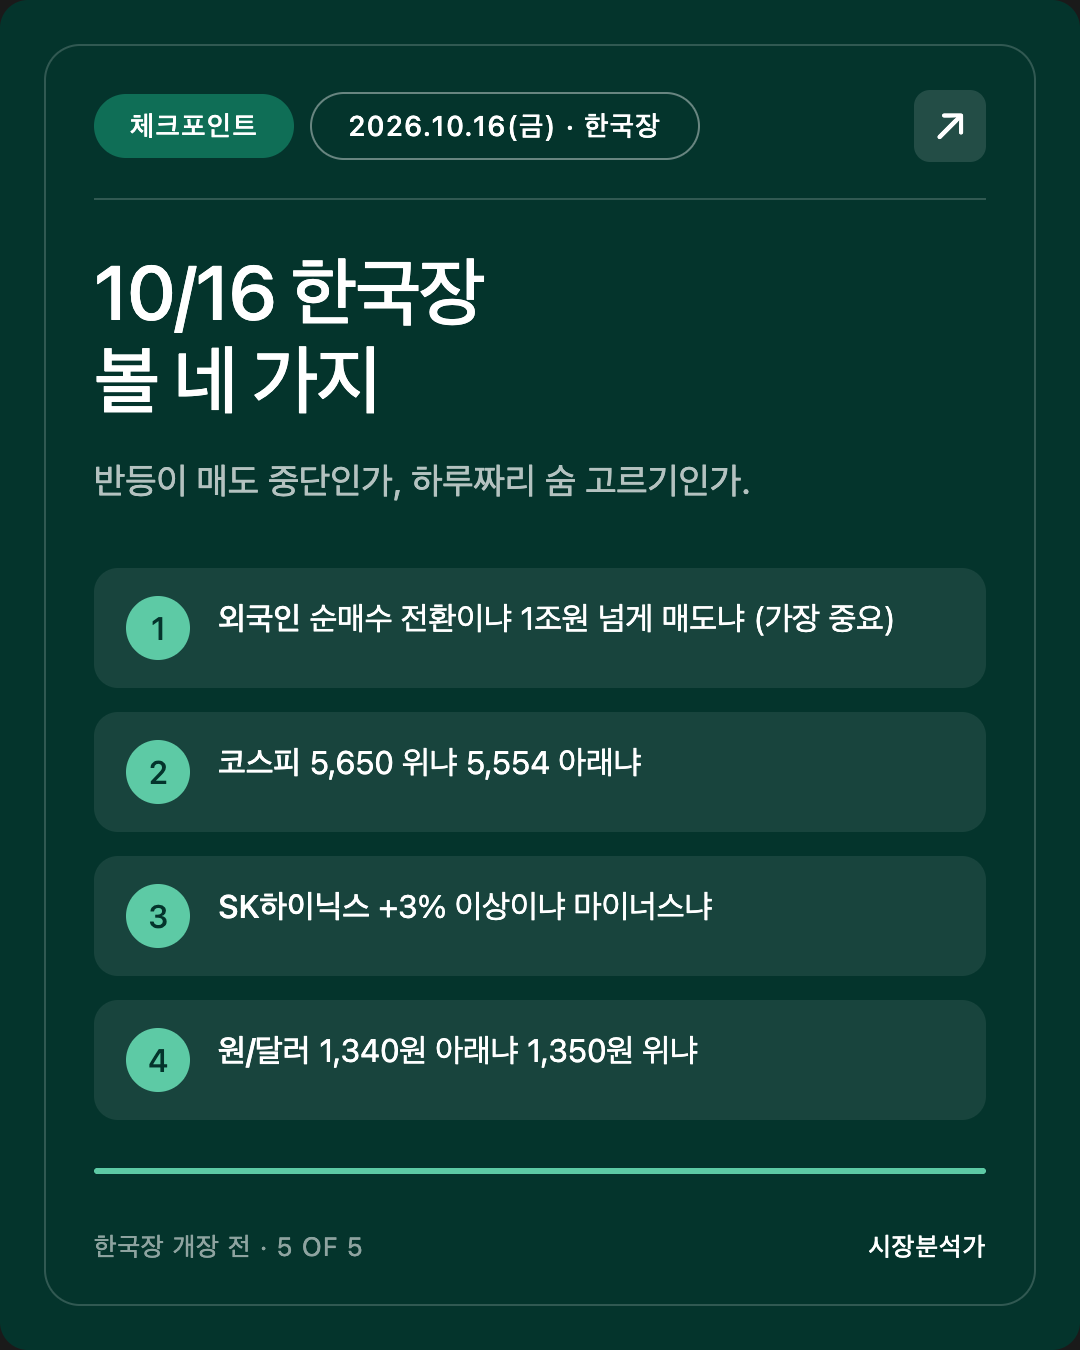
축은 "오늘 반등이 매도 중단의 결과인가, 폭락 뒤 하루짜리 숨 고르기인가"입니다.
- 외국인 현물 순매수 전환 / 1조원 넘는 순매도. 9거래일 연속이 되느냐가 오늘의 핵심. (가장 중요)
- 코스피 종가 5,650 위 / 5,554(전일 종가) 아래. 시가를 지키면 반등, 전일 종가 아래로 밀리면 반대매매 매물이 아직 남아 있다는 뜻.
- SK하이닉스 +3% 이상 / 마이너스 마감. 외국인이 가장 많이 판 종목이 가장 먼저 답합니다.
- 원/달러 1,340원 아래 / 1,350원 위. 밤사이 달러 약세(−0.5%)를 원화가 받는지.
[해석] 1번이 순매수로 돌고 2번이 5,650 위면, 이번 급락을 "수급 사고"로 읽는 쪽에 무게가 실립니다. 반대로 1번 매도가 1조원을 넘는데 지수가 버티면, 기관·개인이 받아 내는 장이 하루 더 이어진 것뿐입니다. 그 경우 다음 주 월요일 출발이 오늘보다 더 중요해집니다.
6. 공부 노트: 신용부도스와프(CDS), 주가보다 먼저 겁먹는 시장
개념
CDS 는 "이 회사가 빚을 못 갚으면 대신 갚아 주겠다"는 보험 계약 입니다. 보험을 사는 사람은 매년 보험료를 냅니다. 그 보험료가 CDS 프리미엄(스프레드) 입니다. 회사가 위험해 보일수록 보험료가 비싸집니다. 그래서 CDS 프리미엄은 시장이 매기는 "부도 확률의 가격표" 입니다.
비유
집에 불이 날 것 같은 동네가 있다고 해 봅시다. 집값(주가)은 매일 오르내리지만, 화재보험료 가 갑자기 두 배로 뛰면 그건 보험회사들이 뭔가를 알고 있다는 신호입니다. 집주인보다 보험회사가 더 냉정하게 위험을 계산하기 때문입니다.
실제 사례 (이번 주)
- 코어위브는 엔비디아 칩을 사서 데이터센터를 짓고 빌려주는 회사입니다. 이 사업은 빚 으로 돌아갑니다.
- 이번 주 코어위브 CDS가 "부도 위험(distress)" 수준까지 올랐고(CNBC), 오라클 CDS는 사상 최고를 찍었습니다. 주가보다 보험료가 먼저 움직였습니다.
- 그 신호를 본 투자자들이 10/14 코어위브 주식을 15% 넘게 팔았고, 그 공포가 반도체 전체로, 하루 뒤 서울로 번졌습니다.
- 10/15 젠슨 황이 "그들의 자금 조달 비용은 오히려 내려가고 있다"고 말하자 주가는 반전했습니다. 하지만 CDS가 내려왔는지는 아직 확인하지 못했습니다. 주가 반등보다 보험료 하락이 더 믿을 만한 신호입니다.
한 줄 요약
주가는 사람들의 기분 이고, CDS는 돈을 건 보험사의 계산 입니다. 둘이 다른 말을 하면 CDS 쪽을 먼저 봅니다.
7. 정정·미해결
정정
- 정정 사항 없음.
출처 차이 (본문 채택값 명시)
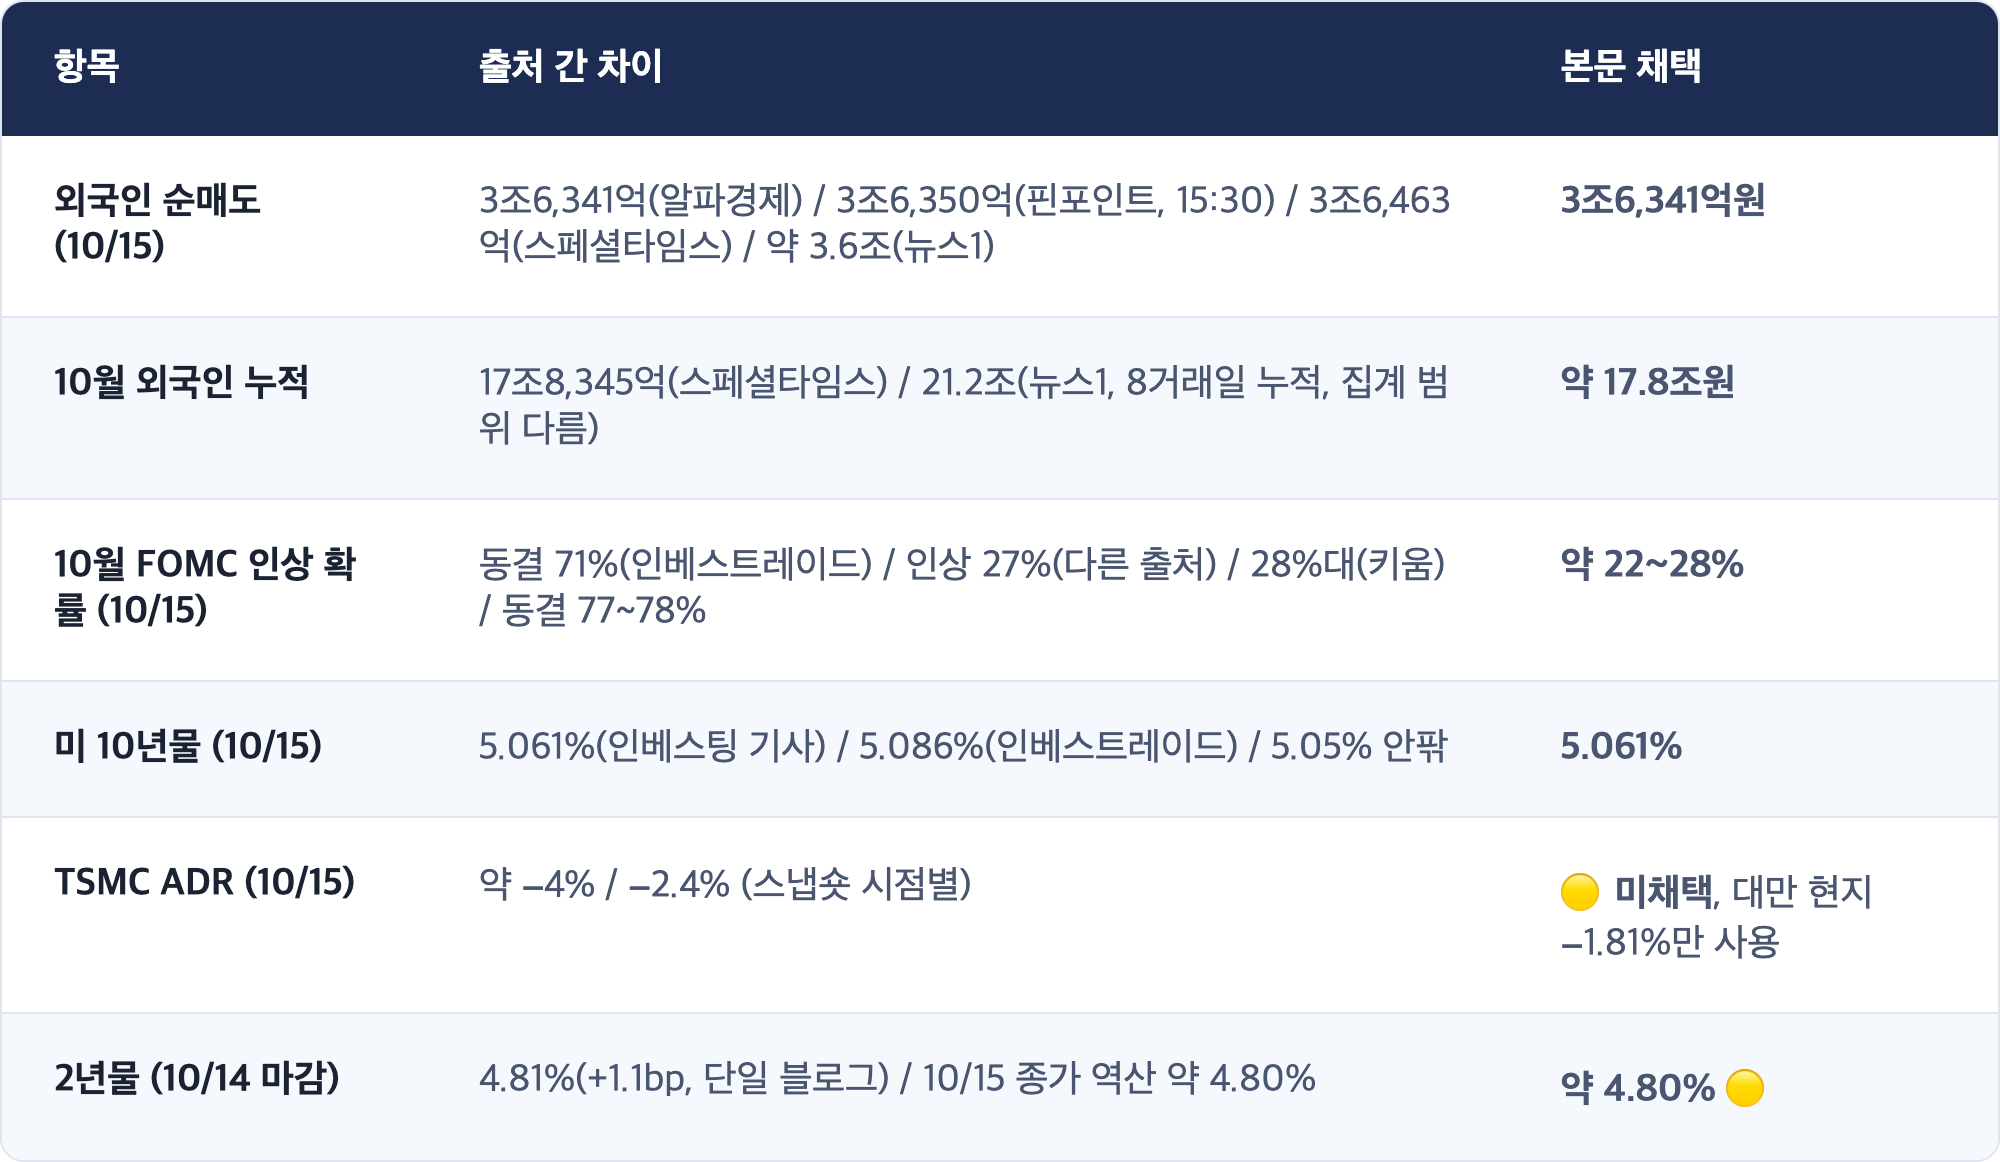
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- [마감] 코스피, 美 물가 충격·AI 수익성 우려에 7.57% 폭락…5550선 마감 | 알파경제 via 인베스팅닷컴
- '밑 빠진' 코스피 5554 마감…외인 3.6조 '팔자' 삼전닉스 9~11%↓ | 뉴스1
- [표] 10월 15일 매매동향 | 핀포인트뉴스
- 외국인, 10월 코스피서 17조8천345억원 순매도 | 스페셜타임스
- 코스피 7거래일 만에 21% 하락 | 스페셜타임스
- 코스피 7거래일만 21% 폭락…외인 18조 팔아치워 | 재경일보
- 코스피 7.57% 급락에 원·달러 장중 1353원 | EBN via 인베스팅닷컴
- '美 물가 충격·증시 폭락'에 원·달러 환율 급등…1344.6원 마감 | 베타뉴스
- 日 닛케이, 기술주 투매에 5% 가까이 급락 | 파이낸셜뉴스
- [오늘의 투자전략] "코스피, 7일 급락 딛고 반등 시도" | 이투데이
- 코스피, 외국인 매도에도 3%대 반등…5700선 회복 | 뉴스핌
- '외인 집요한 매도세' 코스피 5700선 공방…코스닥 3%↑[장중시황] | 뉴스1
- [속보] 코스피 99.77p(1.80%) 오른 5653.99(개장) | 이투데이
- [스팟] 코스피 99.77포인트(1.80%) 오른 5653.99 출발 | 머니투데이
- 코스피 7%대 폭락 후 반등 가능할까…야간선물 3.9% 급등 | 파이낸셜포스트
- How major US stock indexes fared Wednesday 10/14/2026 | The Washington Post
- U.S. stocks close drop as hot CPI revives Fed rate-hike bets | Xinhua
- Market Review: October 15, 2026 | Investrade
- Stock Market Today (Oct. 15, 2026): Dow edges higher as tech sell-off pivots | TheStreet
- U.S. Treasury yields slide after CPI-driven spike | Investing.com
- Stocks Slip Early after Wholesale Inflation Surges | Schwab
- TSMC Form 6-K 3Q26 | SEC
- CoreWeave credit default swaps hit distress levels as investors sour on AI debt | CNBC
- Oracle's Default Insurance Hits a Record as AI Debt Fears Spread | Yahoo Finance
- Nvidia CEO Jensen Huang addresses CoreWeave stock plunge | Yahoo Finance
- Chipmaker sell-off sends investors to other stocks and bonds for safety | CNN
- Nvidia, AMD, Dell sink in global tech rout on AI funding worries | CNBC
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.