2026.09.25(금) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
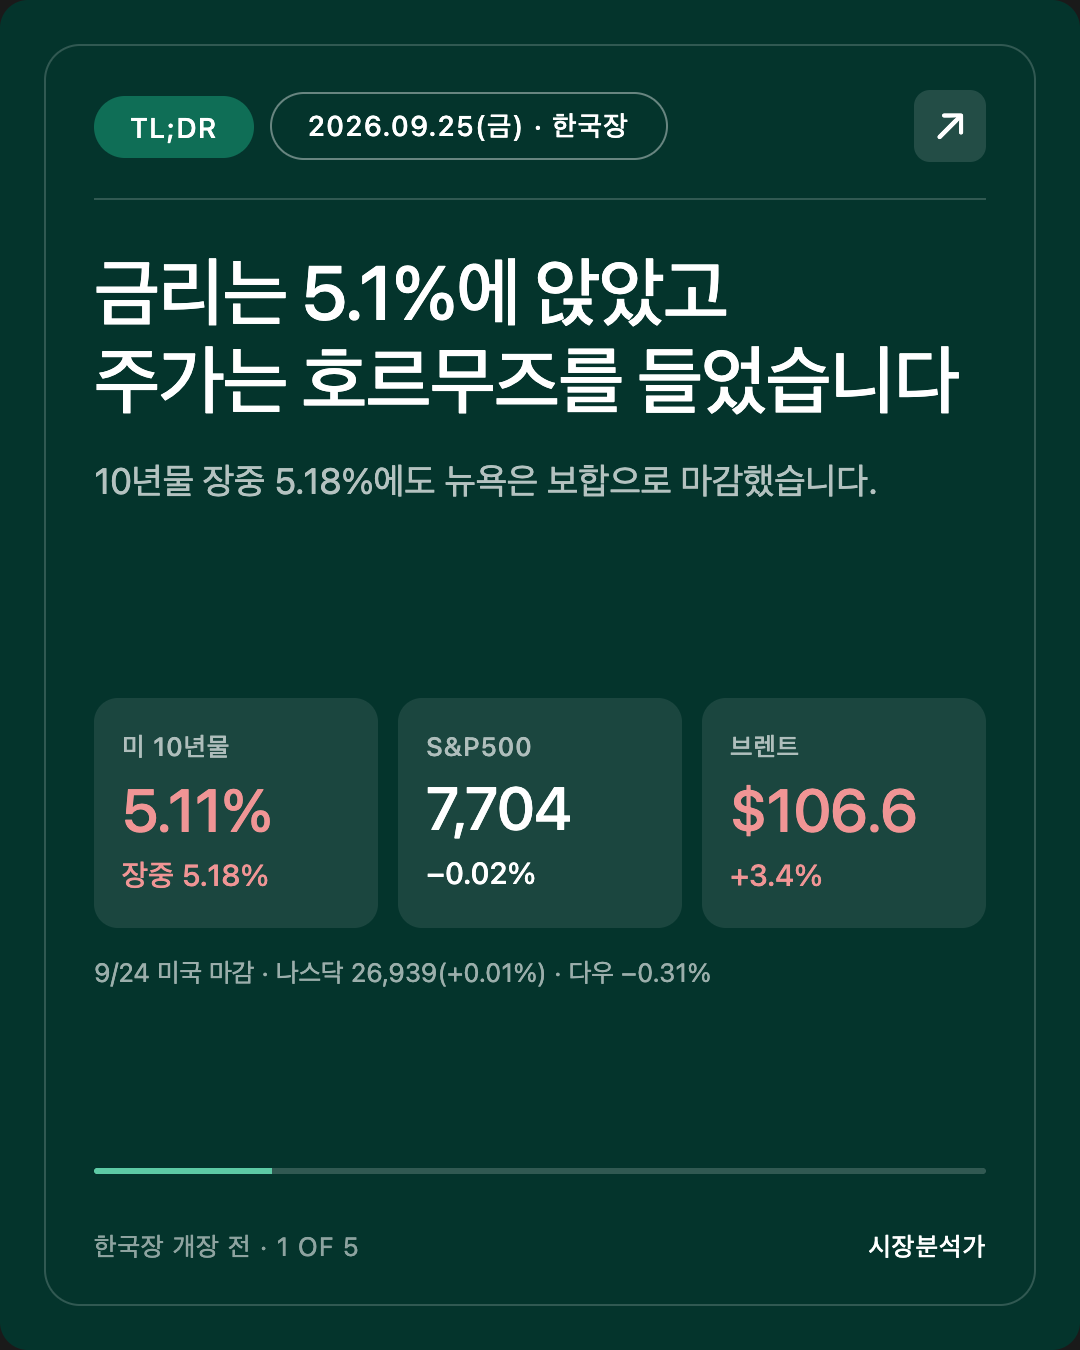
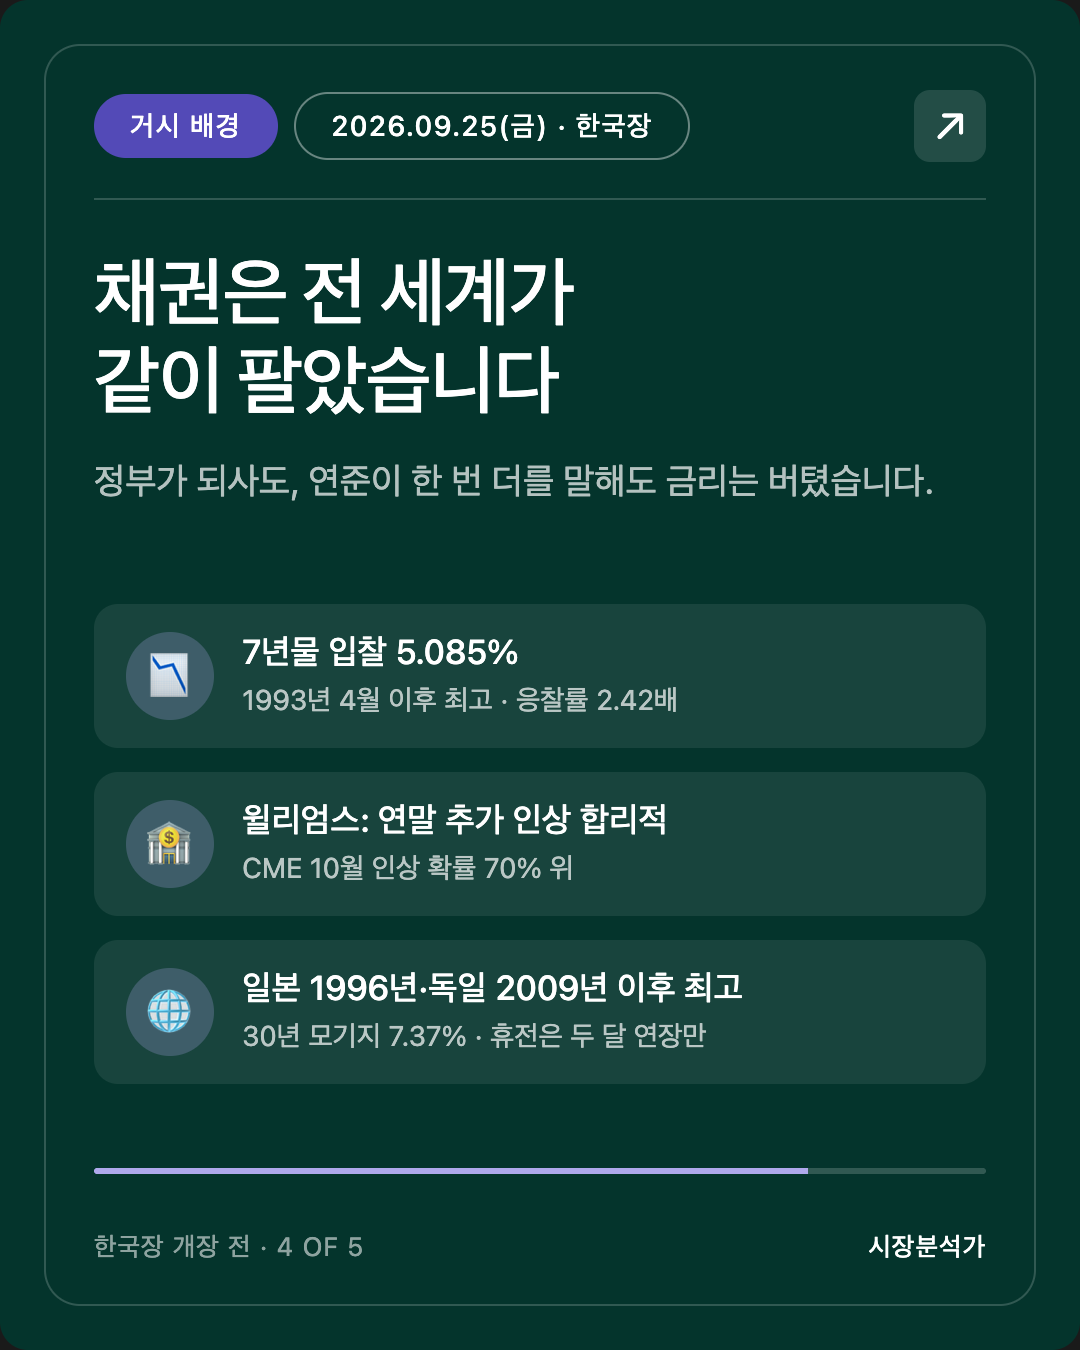
미국 10년물 금리가 어젯밤 장중 5.17~5.18%까지 올랐습니다. 2007년 이후 가장 높은 곳입니다. 7년물 국채는 1993년 4월 이후 가장 높은 금리(5.085%)에 팔렸습니다.
그런데 뉴욕 주가는 제자리로 돌아와 마감했습니다. S&P500 −0.02%, 나스닥 +0.01%.
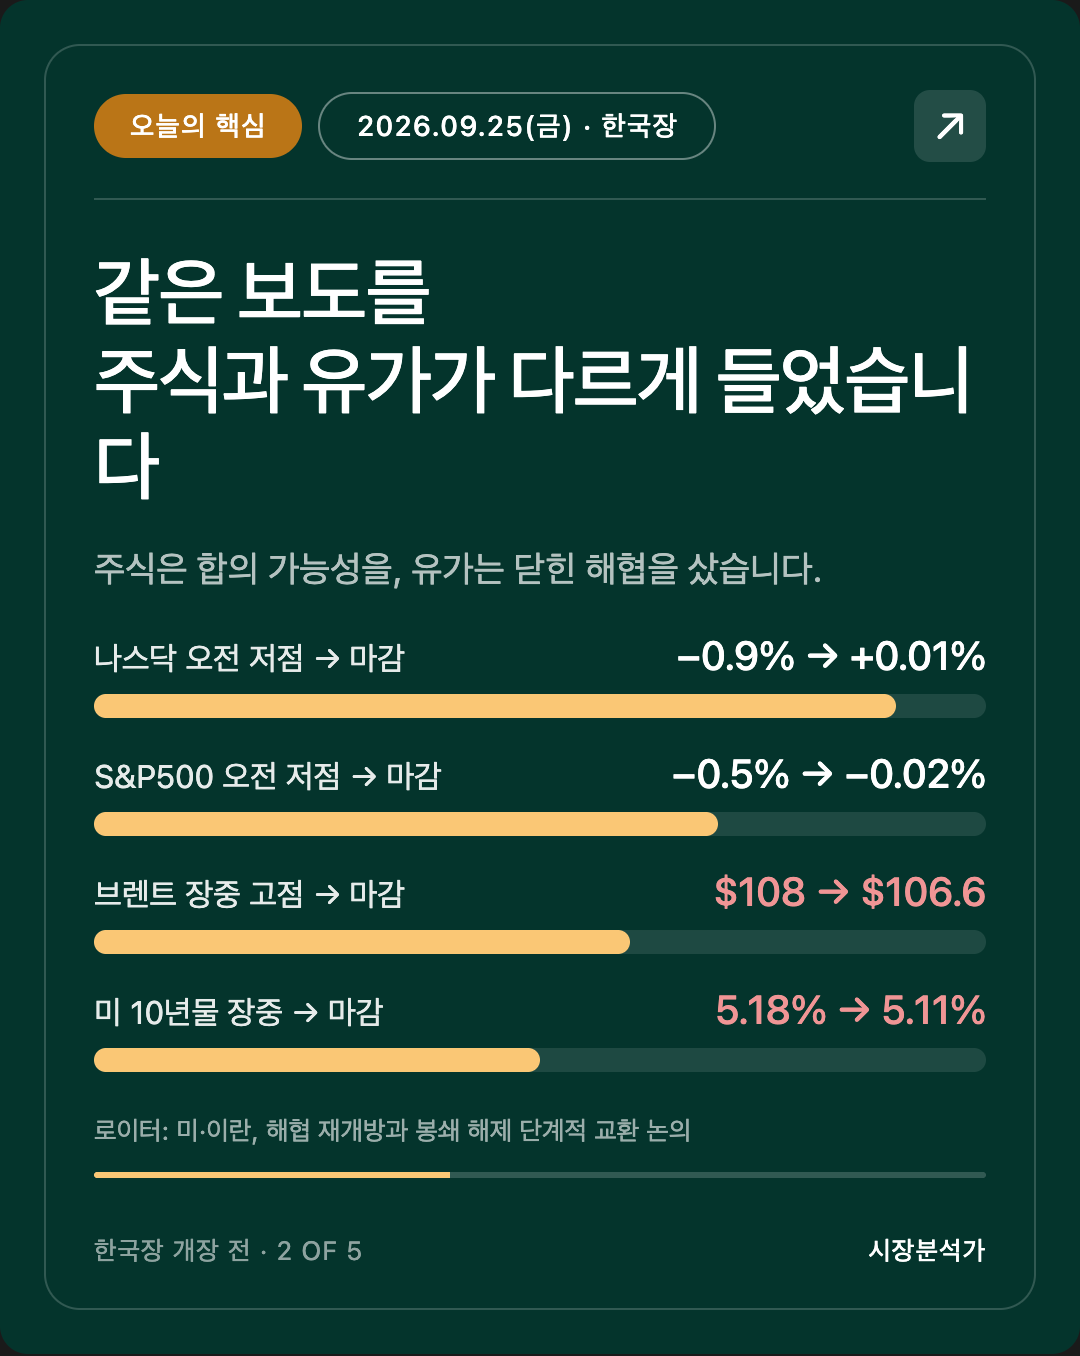
주가를 끌어올린 것은 금리가 아니라 호르무즈 해협이었습니다. 미국과 이란이 해협 재개방과 봉쇄 해제를 단계적으로 맞바꾸는 합의를 논의 중이라는 로이터 보도가 낮에 나왔습니다.
같은 보도를 유가는 다르게 들었습니다. 브렌트는 장중 108달러에서 밀렸지만 106.60달러(+3.4%)로 여전히 크게 오른 채 마감했습니다.
주가는 "합의 가능성"을 샀고, 유가와 채권은 "아직 합의 전"이라는 현실을 가격에 남겼습니다. 서울은 이 둘을 모두 9월 28일 아침에 받습니다.
안녕하세요, 캔서방입니다. 2026.09.25(금) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-25 12:04 KST (밴쿠버 9/24 20:04 PDT)
기준: 미국 9/24 정규장 마감 + 유럽 9/24 마감 + 도쿄·홍콩·상해 9/24 마감 (한국은 추석 휴장)
🟡 예약 16:00 PDT, 작업 시작 16:07 PDT. 작성 도중 도구 응답이 길게 멈춰 발행은 한국 시각 9/25 12:04 전후로 약 4시간 늦었습니다. 오늘 한국 증시는 닫혀 있어 독자가 놓치는 개장은 없습니다. 다만 도쿄는 오늘 09:00 KST에 이미 열렸고, 이 리포트는 도쿄 9/25 흐름을 담지 못했습니다. 체크포인트 4번은 도쿄 마감(15:30 KST)으로 판정합니다.
🟡 오늘(9/25, 추석 당일) 한국 증시는 열리지 않습니다. 9/24~27 나흘 휴장, 9/28(월) 재개. 어제에 이은 두 번째 휴장 특별판입니다. 주제는 여전히 "닫혀 있는 동안 무엇이 쌓이는가" 입니다.
⚡ TL;DR
- ★ 금리는 5.1% 선에 "앉았습니다." 10년물 장중 5.17~5.18%(2007년 이후 최고), 종가 약 5.11~5.12%로 전날과 거의 같은 자리. 30년물 장중 5.47%(2004년 이후 최고). 일본 10년물은 1996년 이후, 독일 10년물은 2009년 이후 최고로 전 세계 채권이 같이 팔렸습니다.
- ★ 주가는 호르무즈 보도에 제자리로 돌아왔습니다. S&P500 7,704.13(−0.02%) · 나스닥 26,939.37(+0.01%) · 다우 51,349.98(−0.31%) · 러셀2000 2,835.57(−0.11%). 오전 낙폭(S&P −0.5%, 나스닥 −0.9%)을 전부 지웠습니다.
- 7년물 입찰 5.085%, 1993년 4월 이후 최고. 꼬리는 약 0.7bp로 어제 걸어 둔 1bp 기준에는 못 미쳤지만, 응찰률 2.42배(전월 2.50)·해외 수요 57.2%(전월 약 61%)로 이틀 연속 약한 입찰입니다.
- 연준은 "한 번 더"를 다시 말했습니다. 윌리엄스 뉴욕연은 총재: 연말까지 추가 인상 기대는 "합리적". CME 10월 인상 확률 약 70~77%. 30년 모기지 7.37%(2024년 5월 이후 최고).
- 유가는 주가와 반대로 읽었습니다. 브렌트 106.60달러(+3.4%) · WTI 94.61달러(+2.6%). 미중 정상회담은 관세 휴전 두 달 연장 외에 큰 산출물 없이 끝났습니다. 엔/달러 약 159, 160엔 개입 경계.
1. 9/24 AM 체크포인트 채점 (어젯밤 미국장)
어제 아침 걸어 둔 축은 "어젯밤 금리 급등이 새 수준으로 굳는가, 반도체가 그 금리를 버티는가" 였습니다.
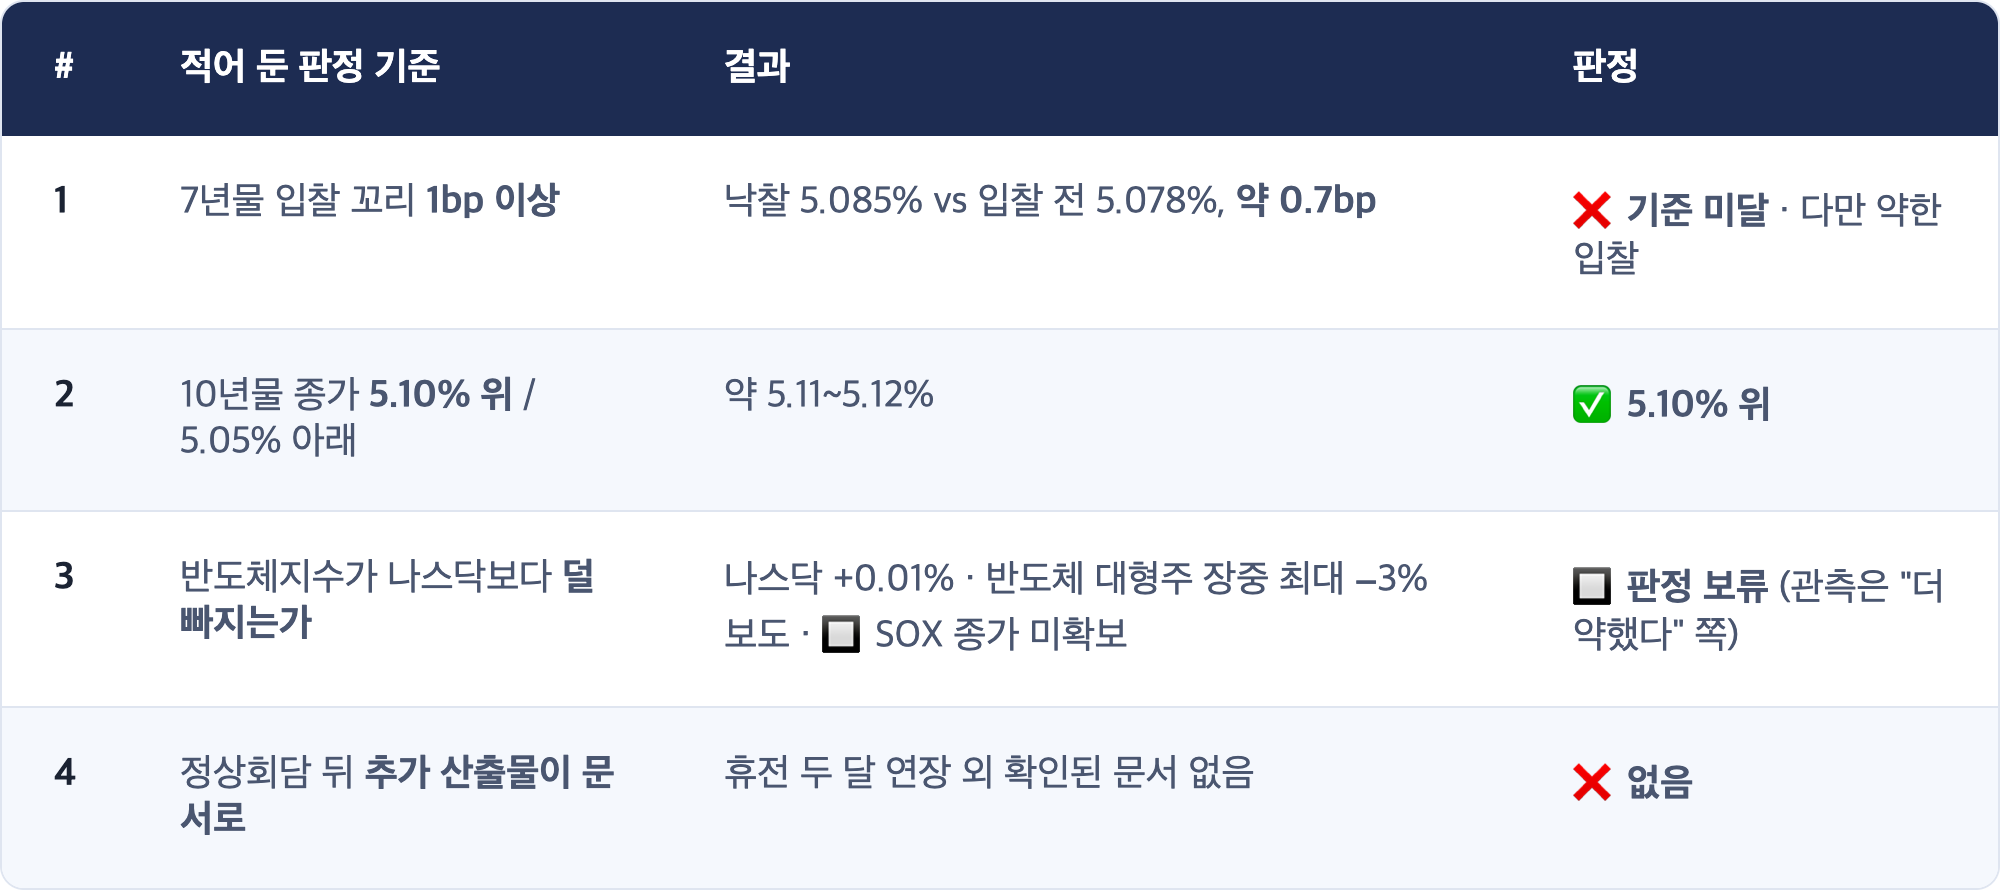
[해석] 1번은 "틀렸다"기보다 "기준을 너무 높게 걸었다"에 가깝습니다
꼬리는 0.7bp로 1bp를 넘지 못했습니다. 그런데 응찰률은 전월보다 낮았고, 외국인을 포함하는 간접 응찰 비중은 약 61%에서 57.2%로 내려왔습니다. [해석] "꼬리 1bp"라는 한 줄로 가르면 ❌이지만, 수요가 약해진 방향은 이틀째 같습니다. 판정은 기준대로 ❌로 남기고, 해석은 따로 적어 둡니다. 기준을 사후에 바꾸지 않는 것이 이 프로젝트의 원칙입니다.
[해석] 2번이 금요일 판정의 중간값입니다
10년물이 장중 5.17~5.18%까지 갔다가 5.11~5.12%로 돌아왔습니다. 오르는 힘도 있었고 되돌리는 힘도 있었는데, 결과는 제자리입니다. [해석] 어제 "쉬고 있다"고 적은 것이 오늘은 "앉았다"에 가깝습니다. 9/23 PM 1번(금요일 종가 5.10% 위)은 하루 남았습니다.
2. 오늘의 핵심: 같은 보도를 주식과 유가가 다르게 들었습니다
[사실] 호르무즈 보도 (9/24 ET 낮, 로이터)
- 뉴욕에서 만난 미국·이란 협상단이 단계적 합의를 논의 중: 이란은 호르무즈 해협을 다시 열고, 미국은 이란에 대한 경제 봉쇄를 푼다.
- 걸림돌: 어느 쪽도 먼저 지렛대를 내려놓으려 하지 않는다는 점.
- 전쟁은 약 7개월째입니다.
[사실] 보도 전후
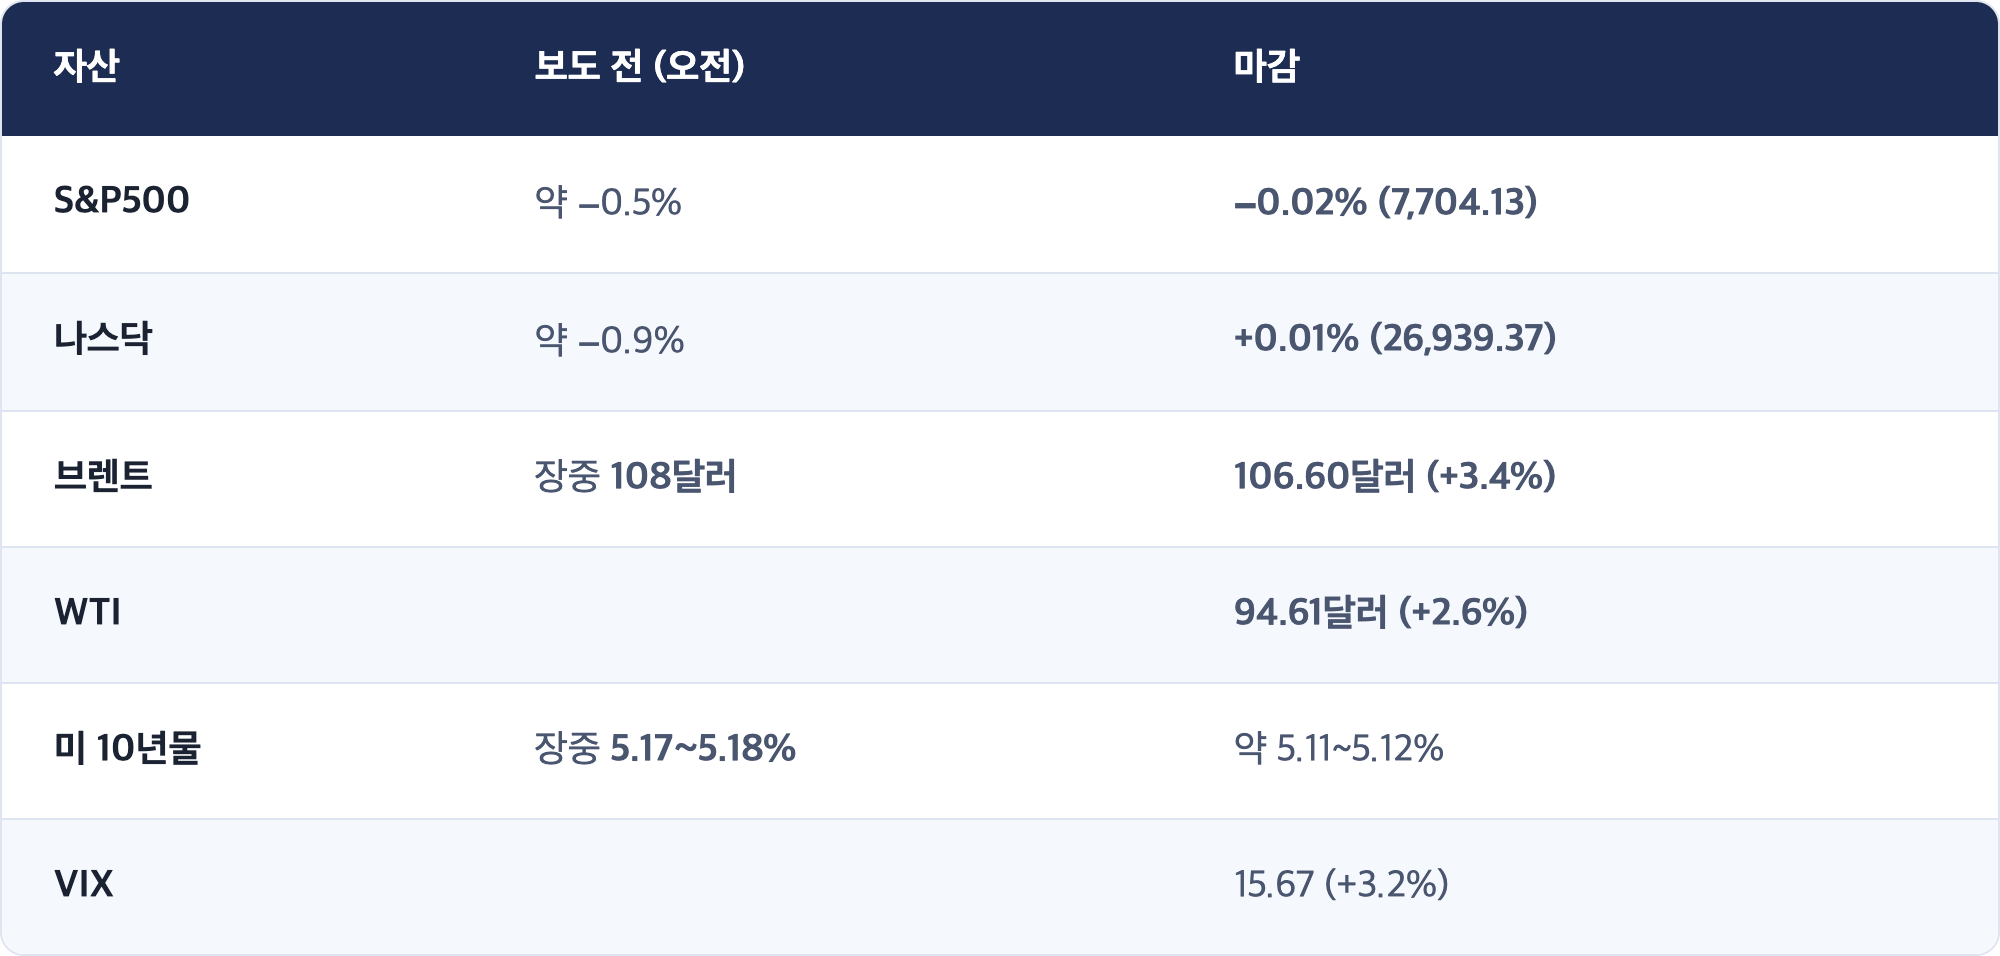
★ [해석] "가능성"과 "현실"을 따로 채점해야 합니다
지난 9/18 이 프로젝트는 "주식과 채권이 다른 변수를 볼 때는 둘을 따로 채점한다" 는 메모를 남겼습니다. 어젯밤이 정확히 그 날이었습니다.
- 주식은 "합의가 될 수도 있다"는 가능성을 샀습니다. 지수는 미래를 먼저 삽니다.
- 유가는 "해협은 아직 닫혀 있다"는 현실을 가격에 남겼습니다. 기름은 오늘 배가 지나가야 싸집니다. 보도에 조금 밀렸을 뿐 여전히 3% 넘게 올랐습니다.
- 채권은 그 유가와, 뜨거운 경기, 연준의 추가 인상 발언을 함께 봤습니다. 그래서 되돌림은 있었지만 내려오지는 않았습니다.
[해석] 9월 28일 서울에 중요한 것은 이 셋 중 어느 쪽이 주말을 넘기며 맞는 쪽이 되는가입니다. 합의가 "보도"에서 "발표"로 넘어가면 주식이 옳았던 것이고, 말로 끝나면 유가와 채권이 옳았던 것입니다.
3. 한국 변수: 서울에 쌓인 이틀치
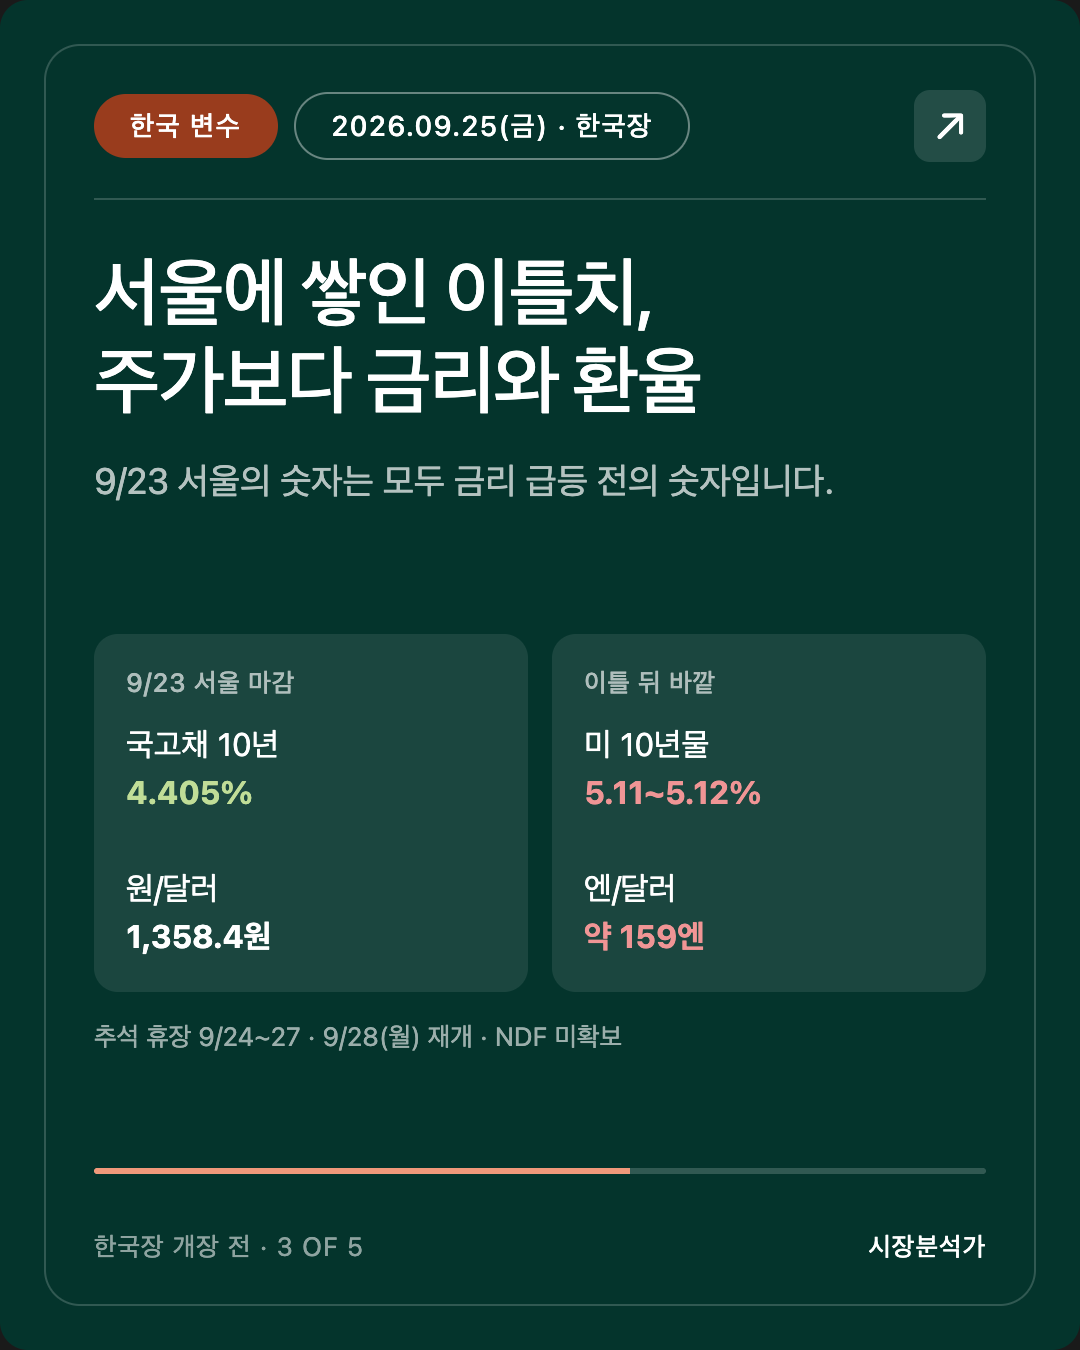
[관측] 9/23 서울 마감 이후 쌓인 것 (나흘 중 이틀 밤)
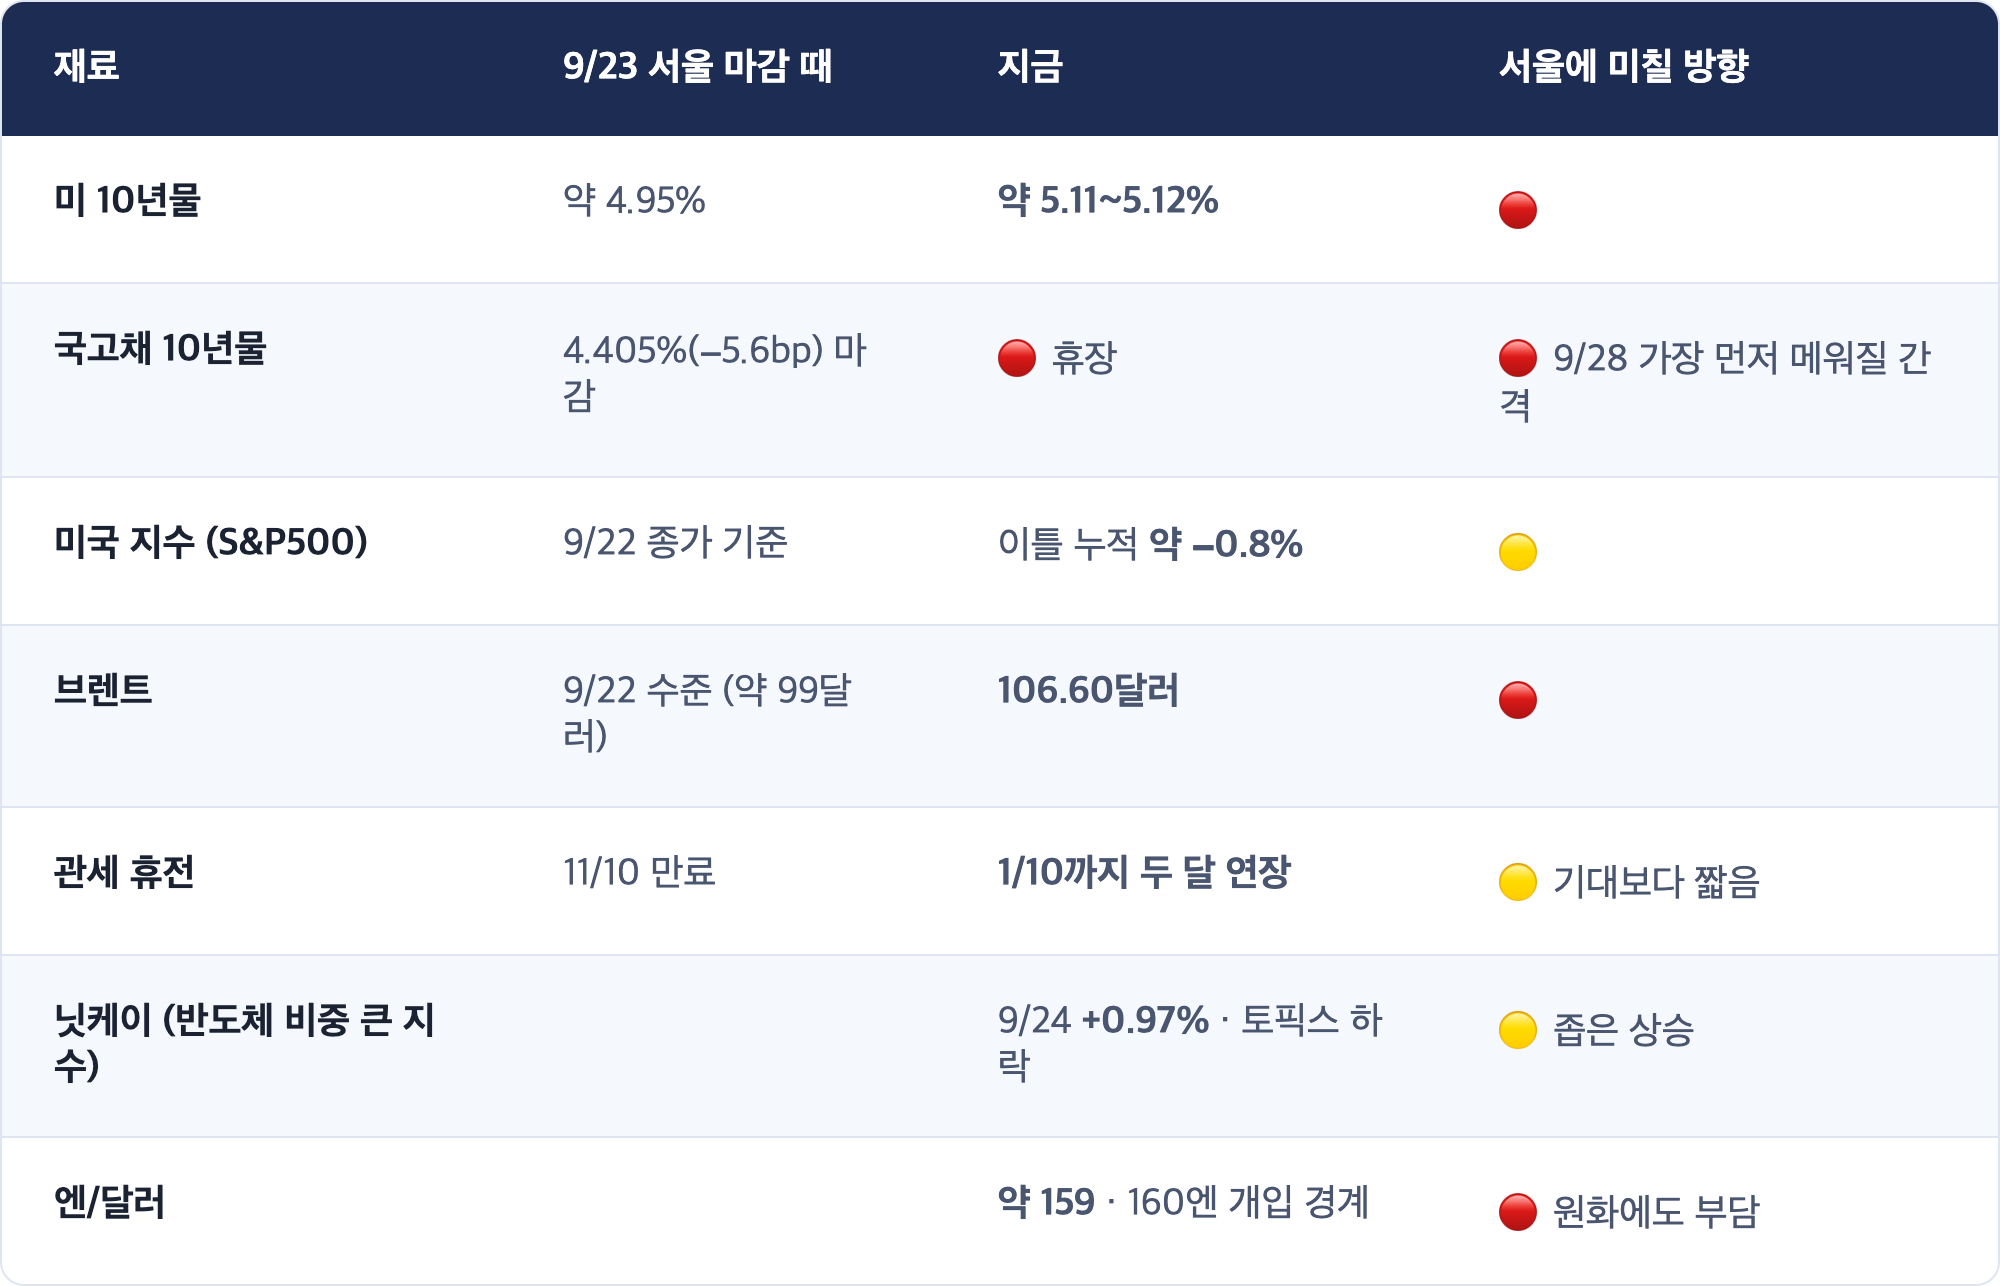
★ [해석] 이틀 밤 합계는 "주가는 거의 제자리, 금리와 유가는 한 칸 위"입니다
S&P500은 이틀 동안 약 0.8% 내렸을 뿐입니다. 주가만 보면 서울이 크게 걱정할 밤은 아니었습니다. 그런데 서울이 9/23에 마감할 때 붙들고 있던 숫자 둘(국고채 4.405%, 원/달러 1,358.4원) 은 모두 금리 급등 전의 숫자입니다. [해석] 9/28 서울의 갭은 주가보다 금리와 환율에서 더 크게 나타날 가능성이 있습니다. 한국 채권시장이 먼저 따라잡고, 그 다음이 원화입니다.
[관측] 원화를 볼 창구는 여전히 좁습니다
역외 NDF 원/달러는 이번 회차에도 확보하지 못했습니다(🔲 세 회차째). 대신 방향을 가늠할 이웃 숫자는 있습니다. 달러인덱스는 어제 아침 기준 약 101로 7월 말 이후 최고, 엔/달러는 약 159. [해석] 달러가 이만큼 강한 상태에서 원화만 강해지기는 어렵습니다. 9/28 원/달러 시가는 9/23 종가보다 높은 쪽에서 출발할 가능성이 크다는 어제의 판단을 그대로 유지합니다.
4. 거시 배경: 전 세계 채권·연준·정상회담
[사실] 채권
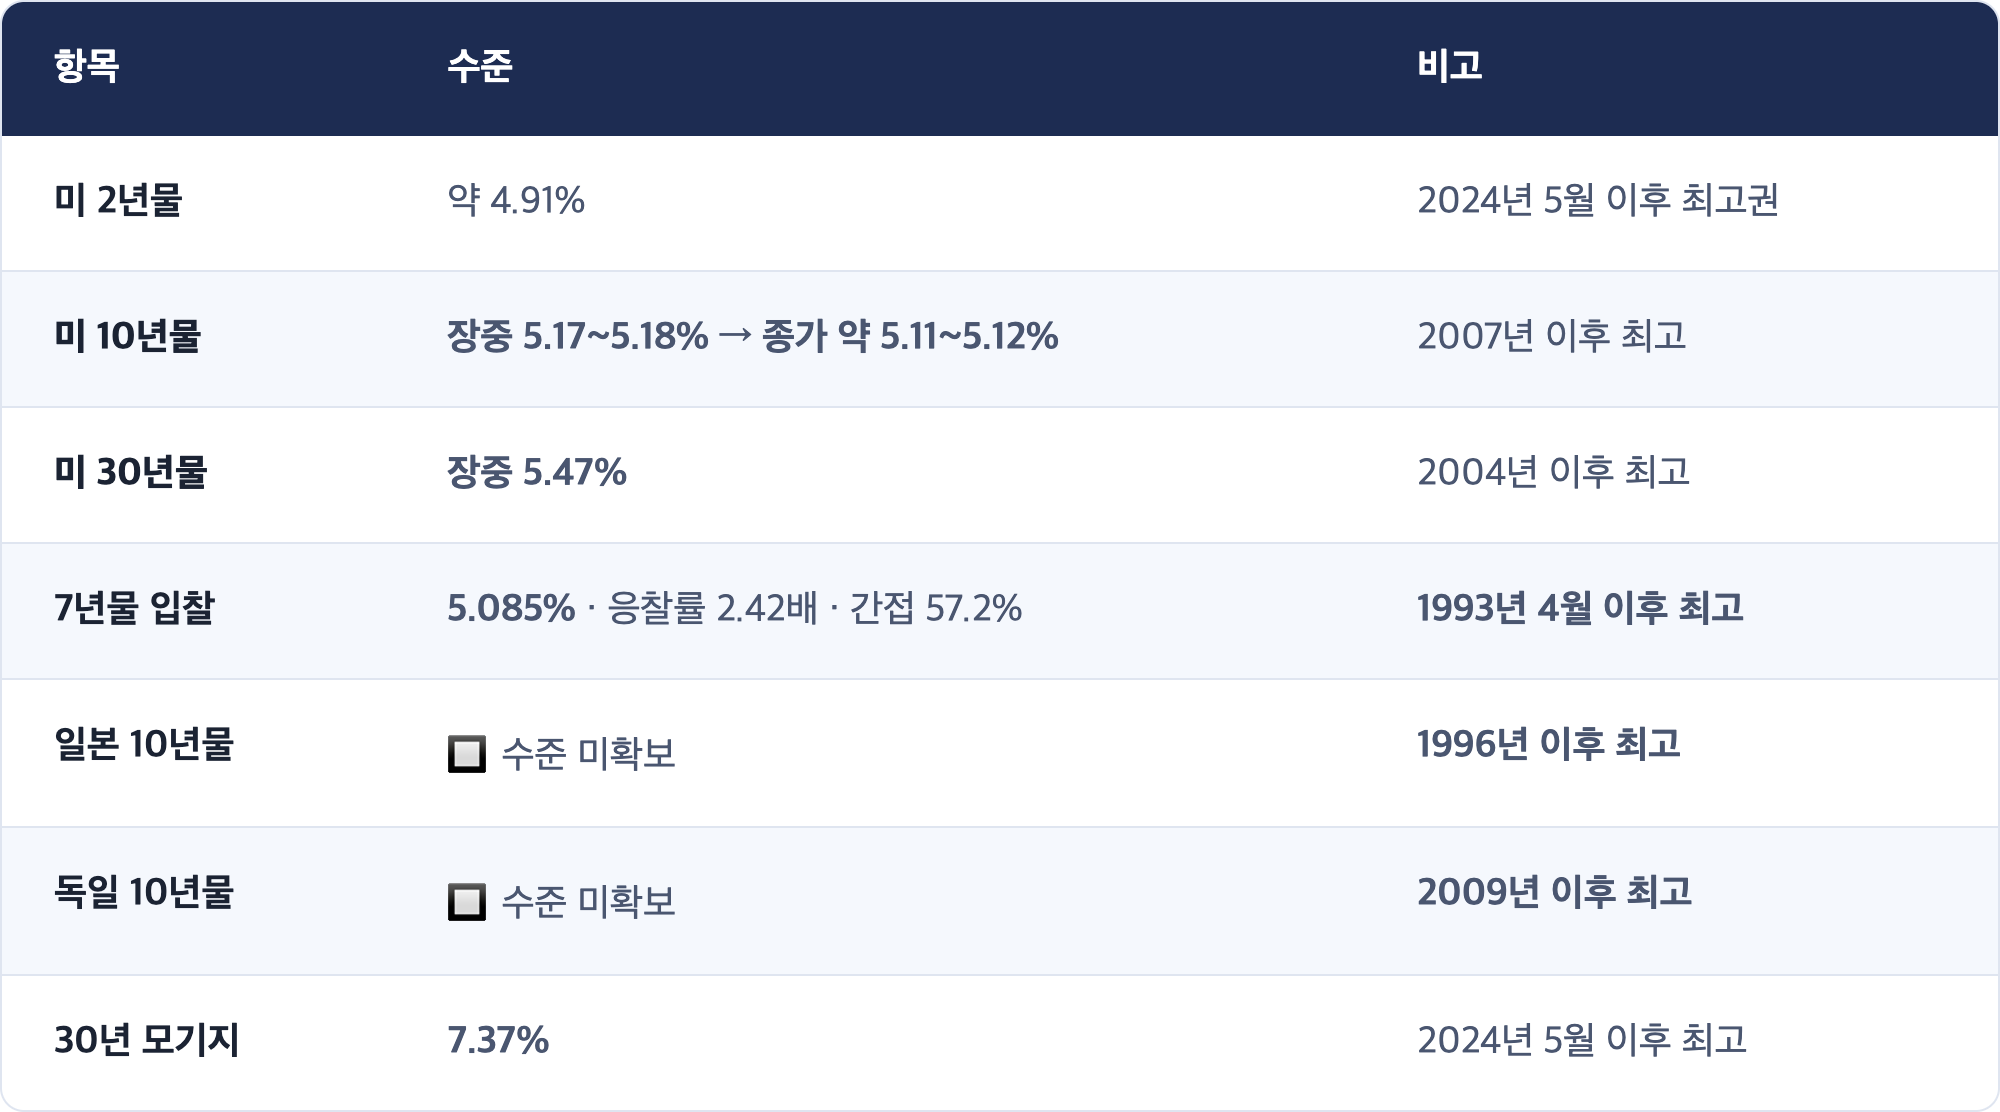
[사실] 재무부는 이날 20년·30년물 약 40억 달러를 되사들였습니다(바이백). 그런데 발표 무렵 금리는 오히려 장중 고점으로 올랐습니다.
[해석] 정부가 장기채를 사 주는데도 금리가 오르는 것은, 이번 매도가 "사 줄 사람이 잠깐 없다"는 수급 문제만이 아니라, 금리가 더 높아야 한다는 판단에서 나오고 있다는 뜻으로 읽힙니다. 일본·독일까지 수십 년 최고라면 미국만의 사정도 아닙니다.
[사실] 연준
- 윌리엄스 뉴욕연은 총재: 연말까지 한 번 더 인상을 기대하는 것은 "합리적".
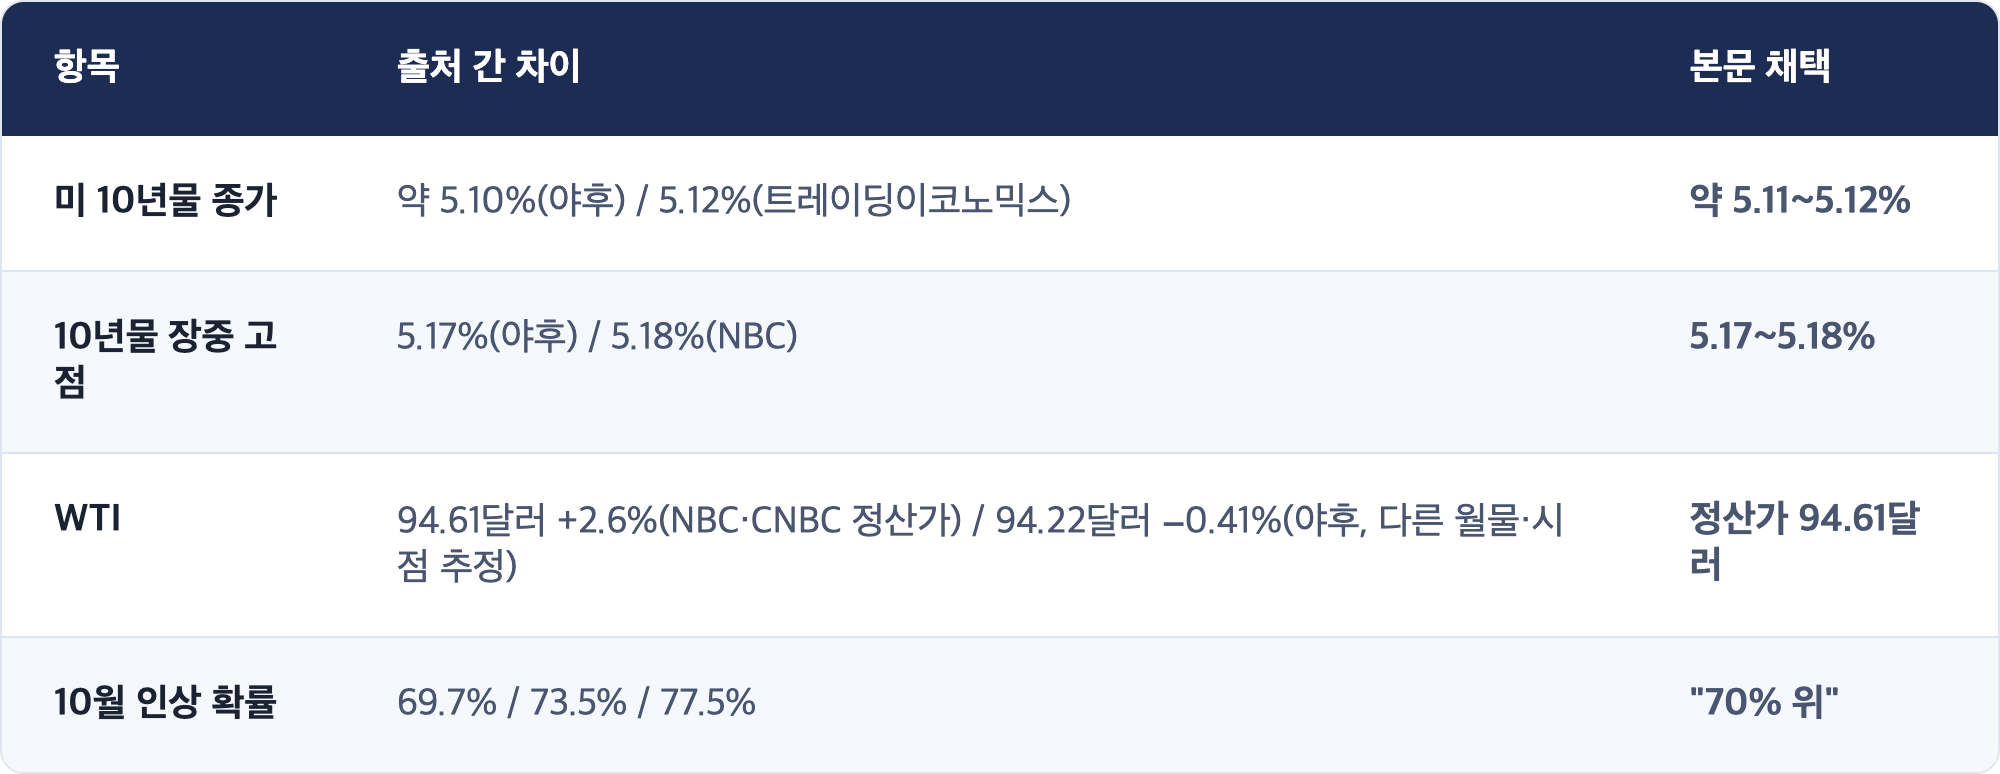
- CME 10월(10/28) 인상 확률 약 70~77% (출처·시점별로 69.7%·73.5%·77.5%). 이 프로젝트의 단일화 원칙에 따라 "70% 위"라는 방향만 채택합니다.
- 현재 기준금리 3.75~4.00% (9/16 인상).
[사실] 미중 정상회담 (9/24 ET, 백악관)
- 단독 회담 약 1시간, 이후 국빈 만찬.
- 확인된 산출물: 관세 휴전 두 달 연장(11/10 → 2027/1/10). 전날 베선트 장관이 발표한 내용입니다.
- 그 밖에 AI·펜타닐·군사 충돌 방지 등은 문서로 확인된 합의가 없습니다. 분석가들은 처음부터 "산출물이 적은 신중한 회담"을 예상했습니다.
[사실] 원자재·기타
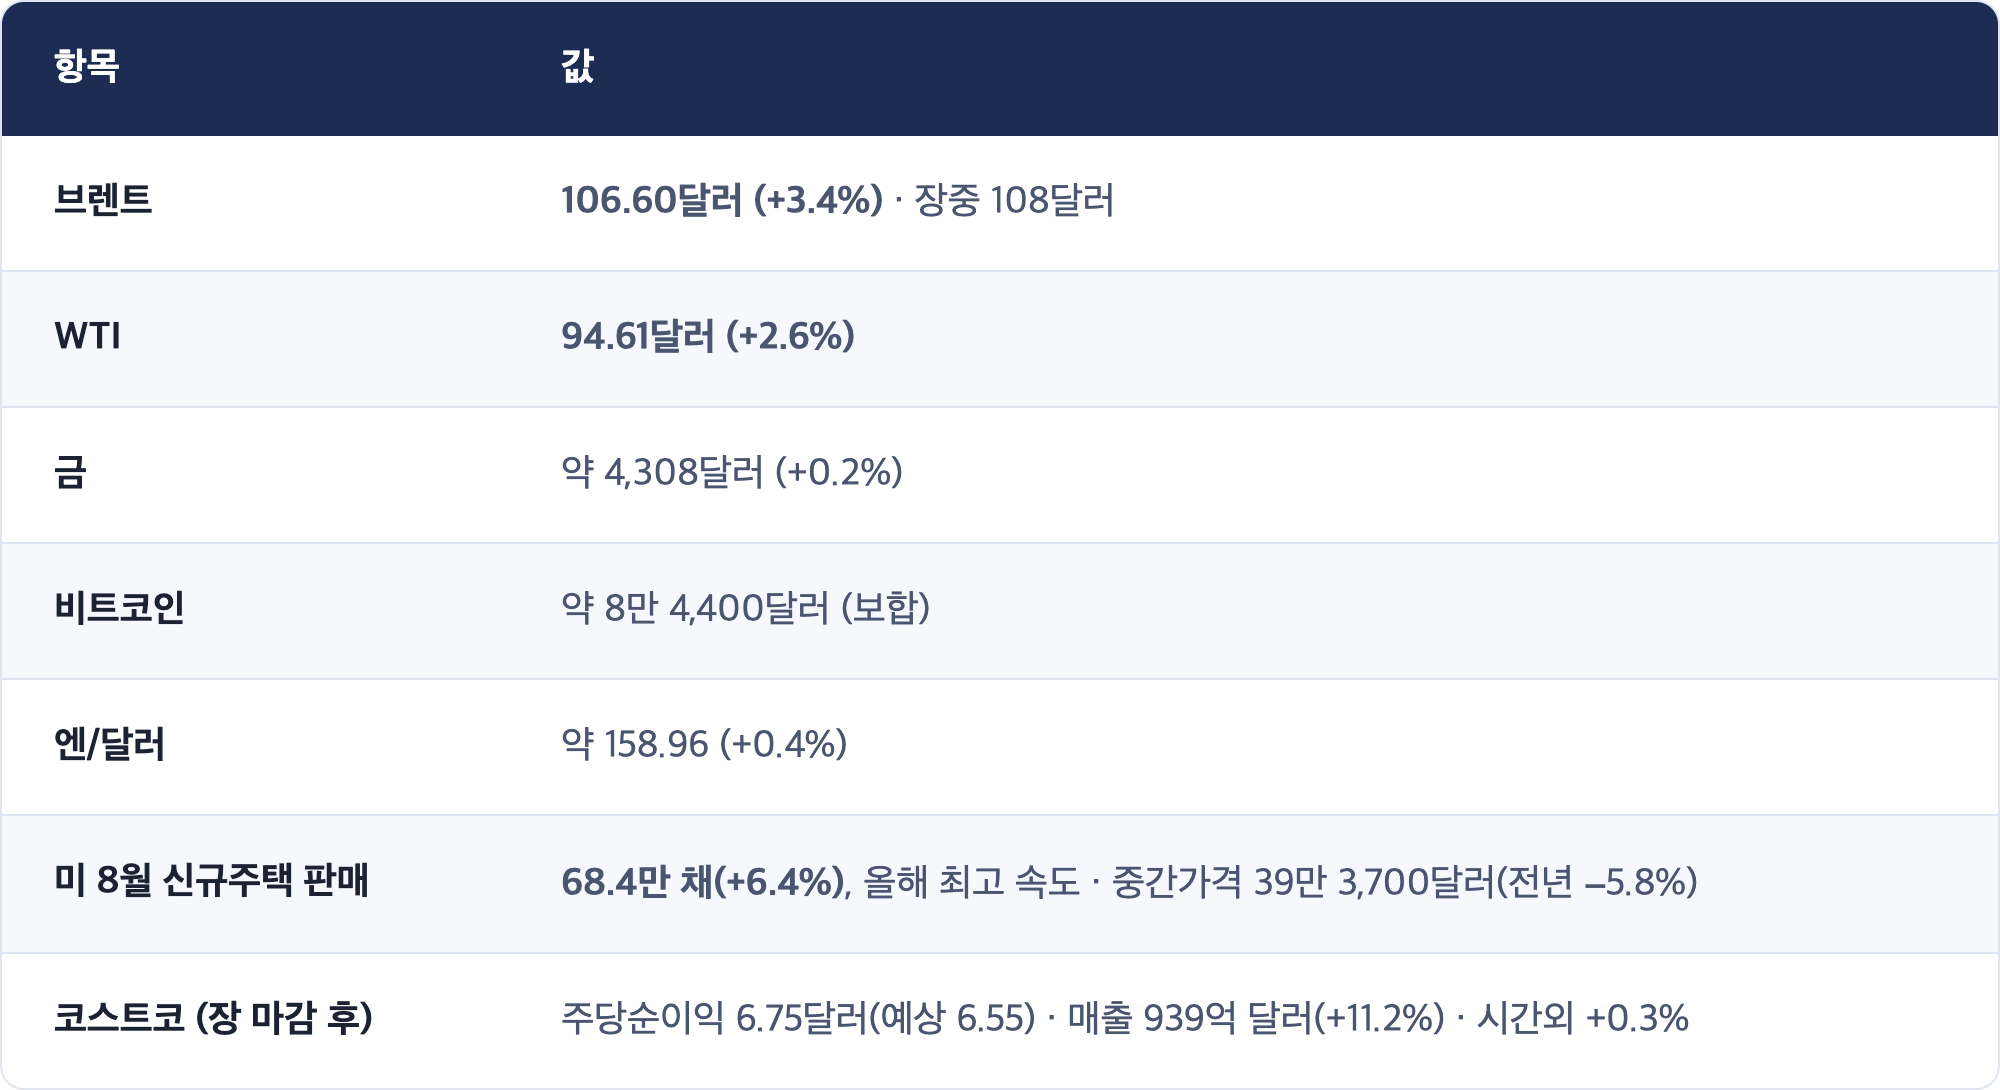
[해석] 신규주택 판매는 값을 내려서 팔고 있다는 숫자입니다. 모기지 7.37%에서 팔리는 이유가 가격 인하와 건설사 인센티브라는 점은, 금리 부담이 소비자 쪽에 이미 닿아 있다는 뜻이기도 합니다.
5. 다음 한국장 (9/28 월 KST) 프리뷰
[관측] 나흘 중 남은 것
- 🟢 오늘(9/25) 도쿄: 이미 개장. 어제 좁은 상승(닛케이↑·토픽스↓)이 이어지는지.
- 🟢 오늘 밤(9/25 ET) 미국 금요일: 주간 종가. 9/23 PM 1번 판정.
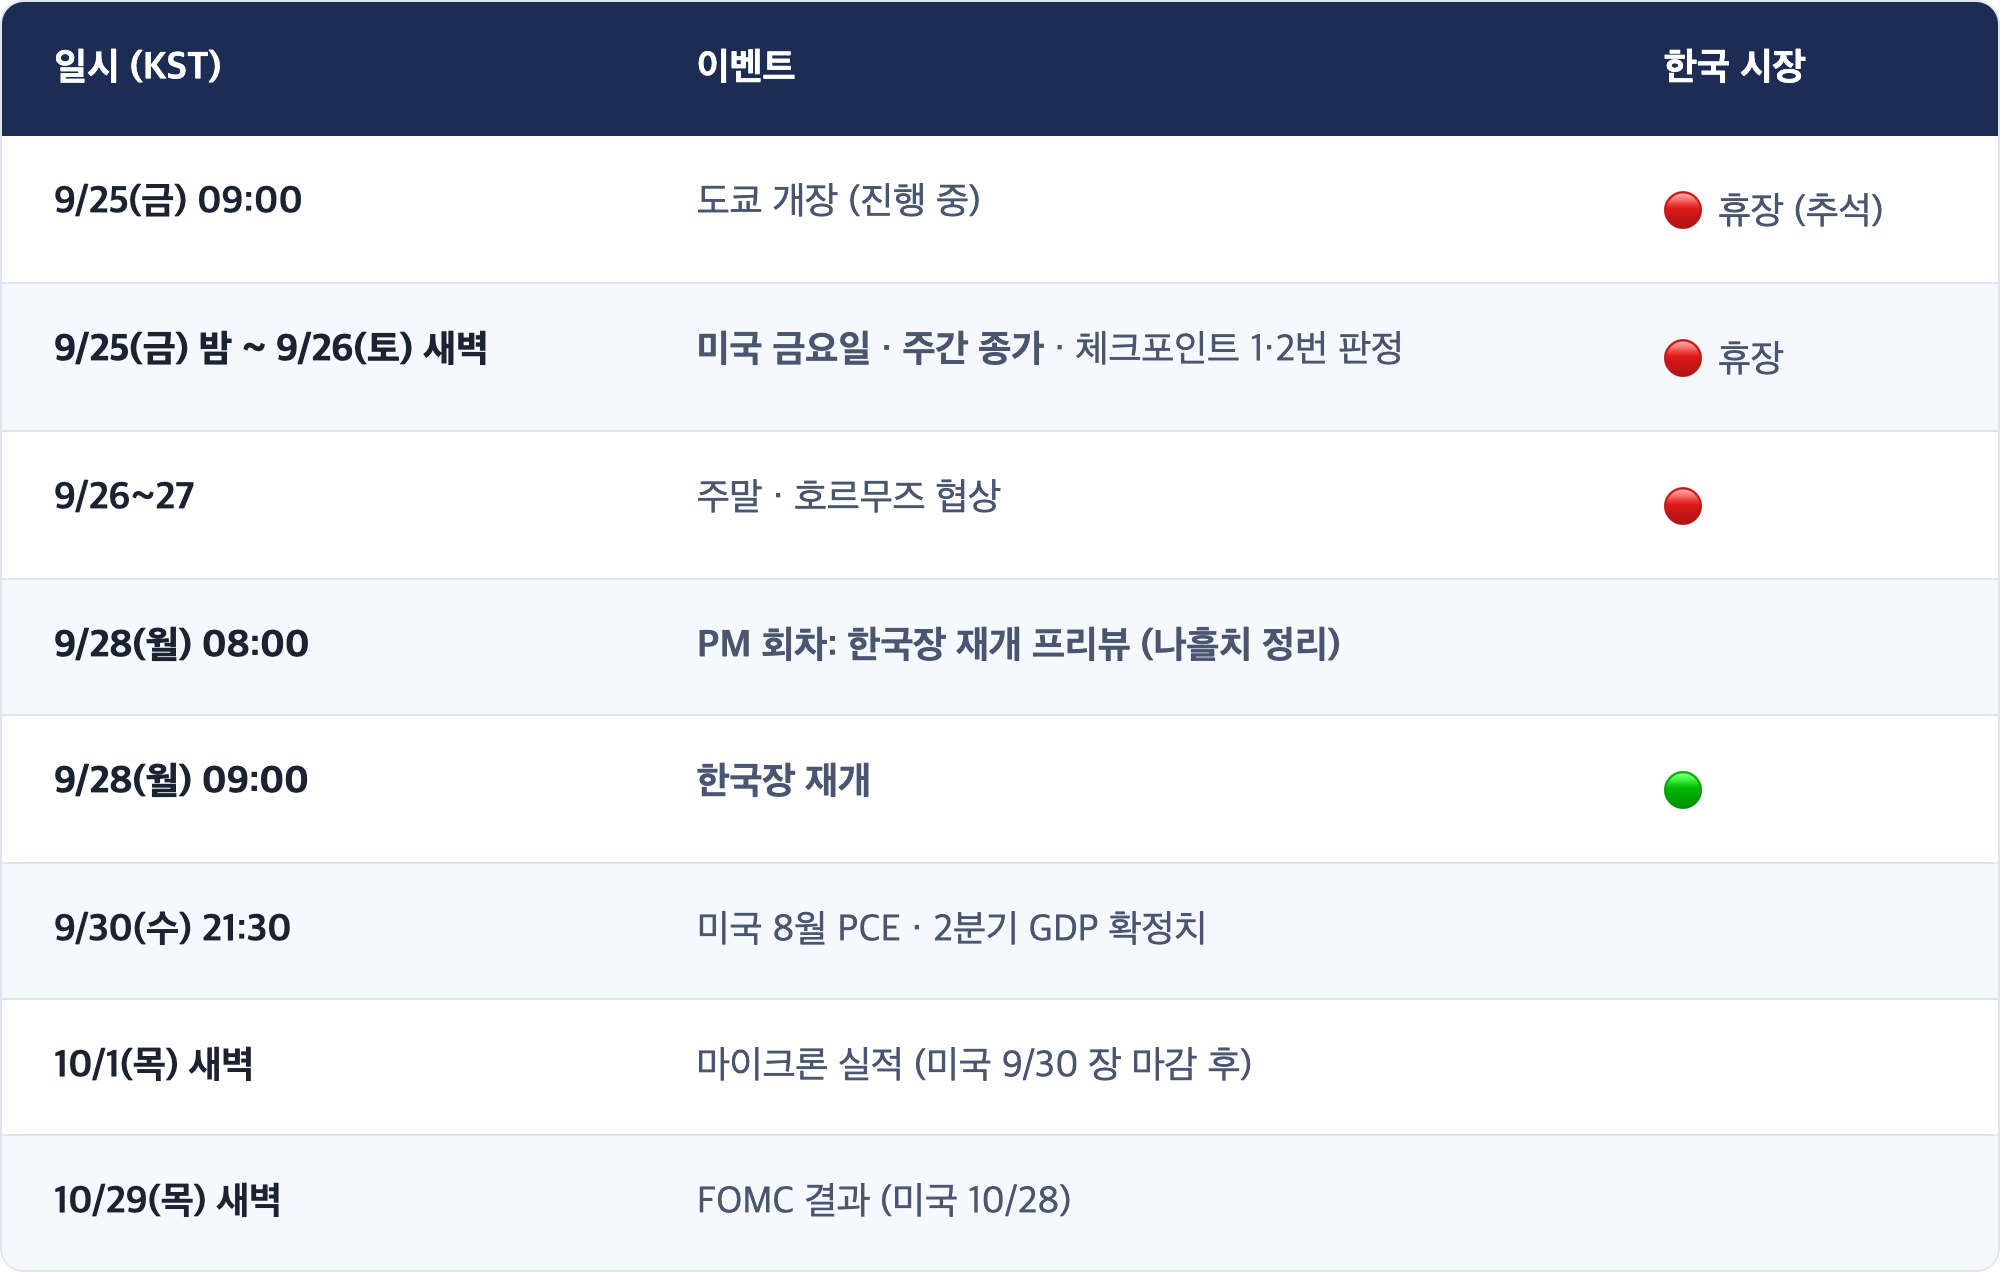
- 🟡 주말: 호르무즈 협상이 "보도"에서 "발표"로 가는가.
- 🟡 다음 주 대형 재료: 9/30 미국 8월 PCE(연준이 가장 중시하는 물가)·마이크론 실적. 둘 다 한국 시각 10/1.
✅ 체크포인트 4 (9/28 한국장 재개 전까지)
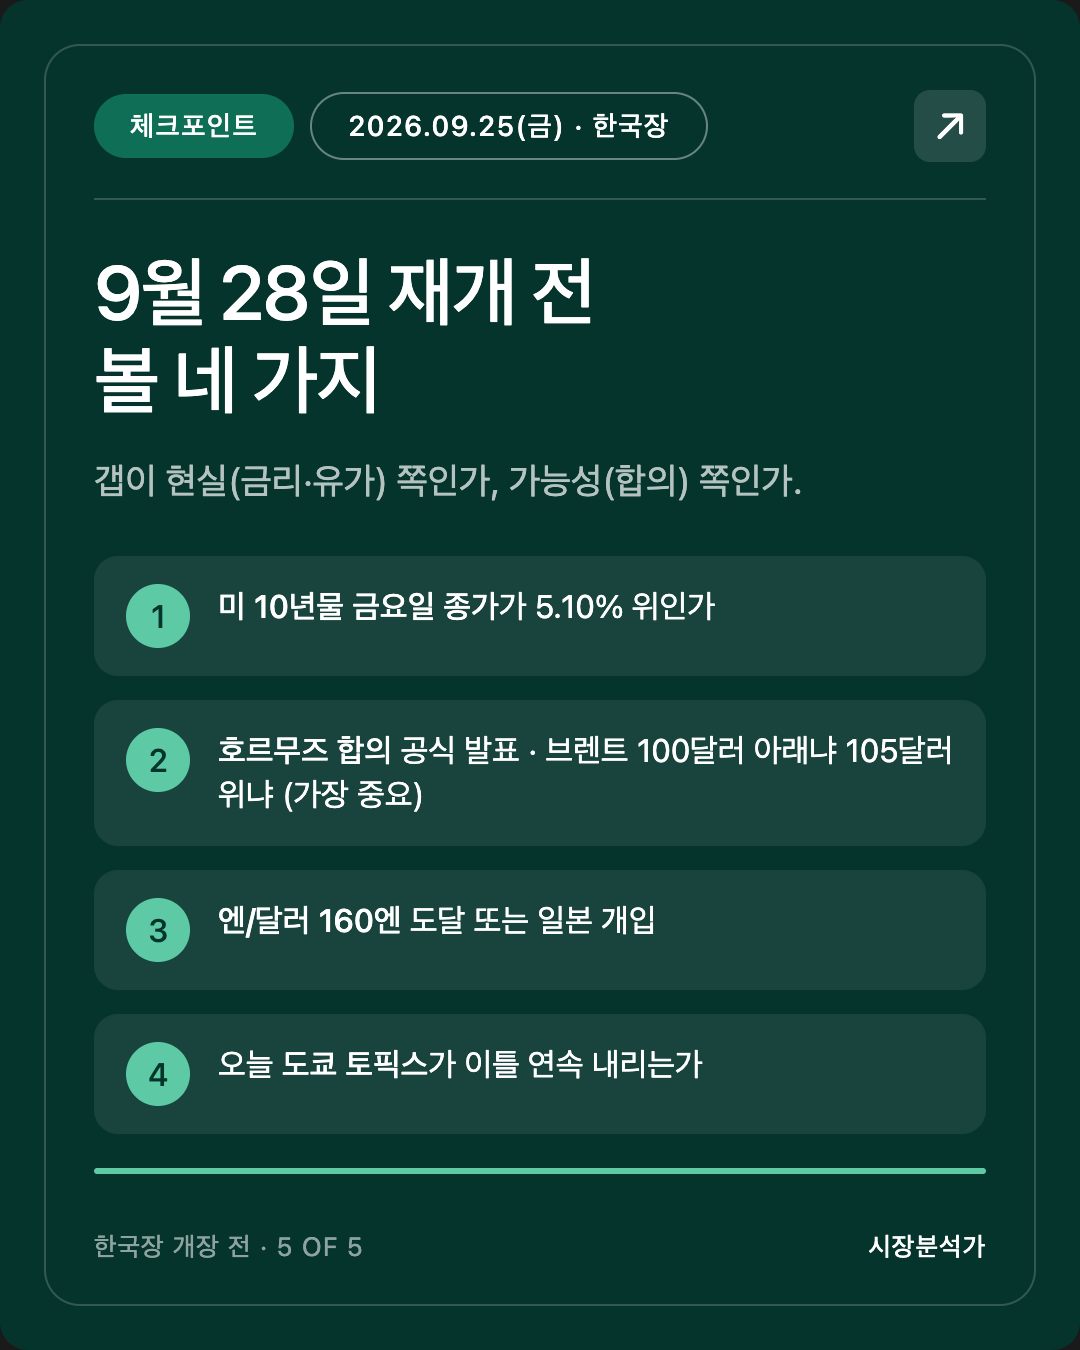
축을 밝혀 둡니다. 넷은 "9월 28일 서울의 갭이 '금리·유가'라는 현실 쪽인가, '호르무즈 합의'라는 가능성 쪽인가" 를 가릅니다.
- 미 10년물 9/25 종가가 5.10% 위인가. (9/23 PM 1번 최종 판정) 위면 금리는 새 수준, 5.00% 아래면 하루의 과열.
- 호르무즈 단계적 합의가 양측 공식 발표로 나오는가. 판정선은 브렌트 9/25 종가: 100달러 아래면 가능성 쪽, 105달러 위면 현실 쪽.
- 엔/달러가 160엔에 닿거나 일본 당국이 개입하는가. 개입이 나오면 달러가 꺾여 원화에 숨통, 160엔을 넘기고도 조용하면 원화 약세 압력.
- 오늘 도쿄 토픽스가 이틀 연속 내리는가. 이틀 연속이면 "지수는 반도체, 나머지는 금리"라는 갈라진 출발이 9/28 코스피의 기본값이 됩니다.
[해석] 가장 정보량이 큰 한 가지는 2번입니다. 어젯밤 주가를 되돌려 놓은 유일한 재료가 호르무즈였고, 유가와 금리를 동시에 끌어내릴 수 있는 재료도 그것 하나뿐이기 때문입니다.
6. 공부 노트: 국채 "바이백"은 무엇이고, 왜 금리를 못 눌렀나
개념
바이백(buyback)은 정부가 예전에 발행한 국채를 만기 전에 시장에서 되사는 것입니다. 미국 재무부는 2024년부터 정기적으로 바이백을 합니다. 목적은 금리를 끌어내리는 것이 아니라, 거래가 뜸한 오래된 국채를 거둬 시장이 원활하게 돌게 하는 것(유동성 지원)입니다.
비유
중고 서점 주인이 안 팔리고 쌓인 옛날 책을 조금 사들여 서가를 정리하는 것과 비슷합니다. 서가는 깔끔해지지만, 그걸로 새 책의 가격이 내려가지는 않습니다.
왜 금리를 못 눌렀나
어제 되산 규모는 약 40억 달러입니다. 같은 날 새로 판 7년물만 440억 달러, 이번 주 2·5·7년물 입찰을 합치면 훨씬 큽니다. 파는 쪽이 사는 쪽의 열 배가 넘습니다. 그리고 금리를 올리는 진짜 이유(유가·뜨거운 경기·연준의 추가 인상 신호)는 바이백과 상관이 없습니다.
한국에 대입하면
한국도 금리가 불안할 때 정부가 국고채 매입이나 발행 축소를 발표하곤 합니다. 그런 뉴스가 나오면 "얼마나 사는가"와 함께 "같은 기간 얼마나 새로 파는가" 를 나란히 놓고 보면 효과를 가늠하기 쉽습니다.
한 줄 요약
정부가 산다는 소식보다, 정부가 얼마나 더 팔아야 하는지가 금리를 정합니다.
7. 정정·미해결
🟡 9/24 AM 체크포인트 1번 기준 설정에 대한 메모
7년물 꼬리를 "1bp 이상"으로 걸었는데, 결과 0.7bp에 응찰률·해외 수요가 모두 약해졌습니다. 판정은 ❌로 두되, 입찰 체크포인트는 앞으로 꼬리 하나가 아니라 "꼬리·응찰률·간접 비중" 셋 중 둘 이상으로 거는 편이 덜 흔들립니다.
🟡 지수 등락률 출처 차이
더스트리트는 S&P500 −0.51%·나스닥 −0.78%로 보도했으나, 이는 장중 시점 수치로 보입니다. 야후 파이낸스 마감 집계(S&P −0.02%·나스닥 +0.01%)와 NBC의 "보합 마감" 서술이 일치하므로 후자를 채택합니다.
출처 차이 (본문 채택값 명시)
🔲 미확인
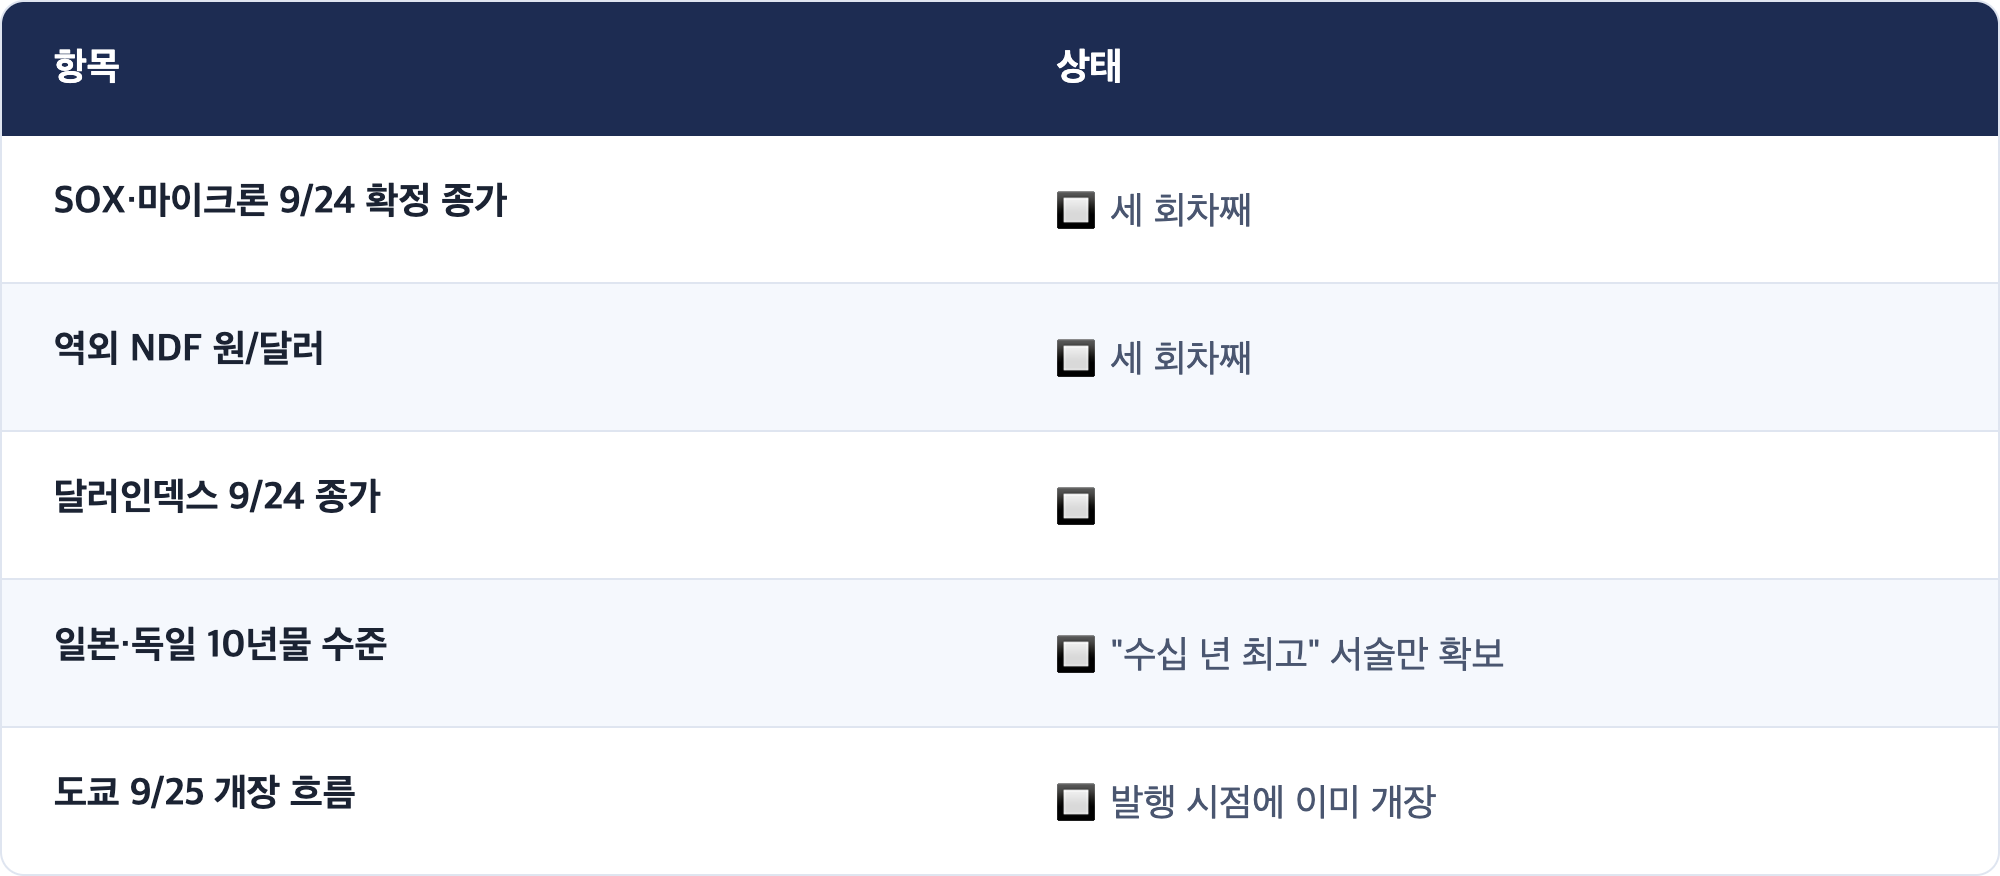
8. 이벤트 캘린더 (KST 기준)
Sources
- Stock market today: Dow, S&P 500, Nasdaq trim losses as hopes of Hormuz deal offset rising bond yields | Yahoo Finance
- Bond yields surge to fresh two-decade highs, but oil prices are buffeted by Iran headlines | NBC News
- Oil prices pull back from session highs after report of talks for phased reopening of Strait of Hormuz | CNBC
- US and Iran Discuss Phased Deal to Reopen Hormuz and End US Blockade | U.S. News
- Seven-Year U.S. Treasury Auction Yield Hits 33 Year High | MarketScreener
- US 10 Year Treasury Note Yield | Trading Economics
- New York Fed's Williams says it's 'reasonable' to expect another rate hike by year-end | CNBC
- The probability of a Fed rate hike in October rises to 69.7% | KuCoin
- Xi, Trump conclude bilateral meeting | Washington Times
- Trump greets Xi with lavish fanfare, but expectations for the summit remain low | CNN
- Trump and Xi Jinping Head Into Washington Summit | U.S. News
- Yen Intervention Risk Re-Emerges as 160 Per Dollar Level Nears | Bloomberg
- US New-Home Sales Rise to Fastest This Year as Prices Drop | Bloomberg
- New Residential Sales | U.S. Census Bureau
- Costco Wholesale Corporation Reports Fourth Quarter and Fiscal Year 2026 Operating Results | GlobeNewswire
- Stock Market Today (Sept. 24, 2026) | TheStreet
- August 2026 PCE Release: September 30 | StockMarketHours
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.