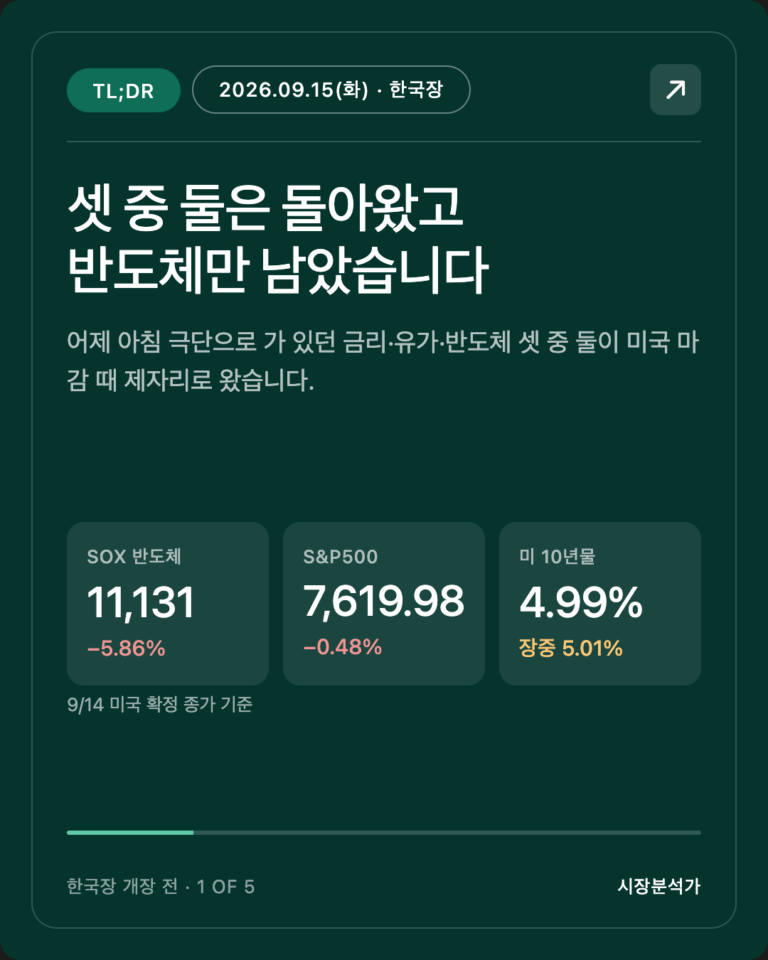
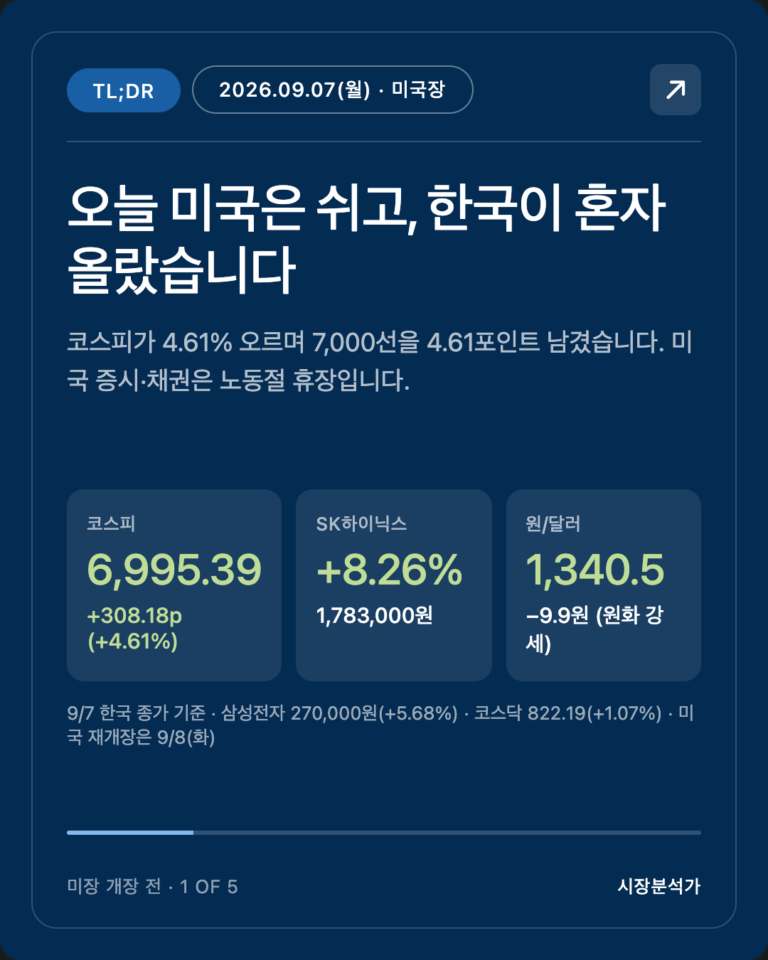
2026.09.28(월) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
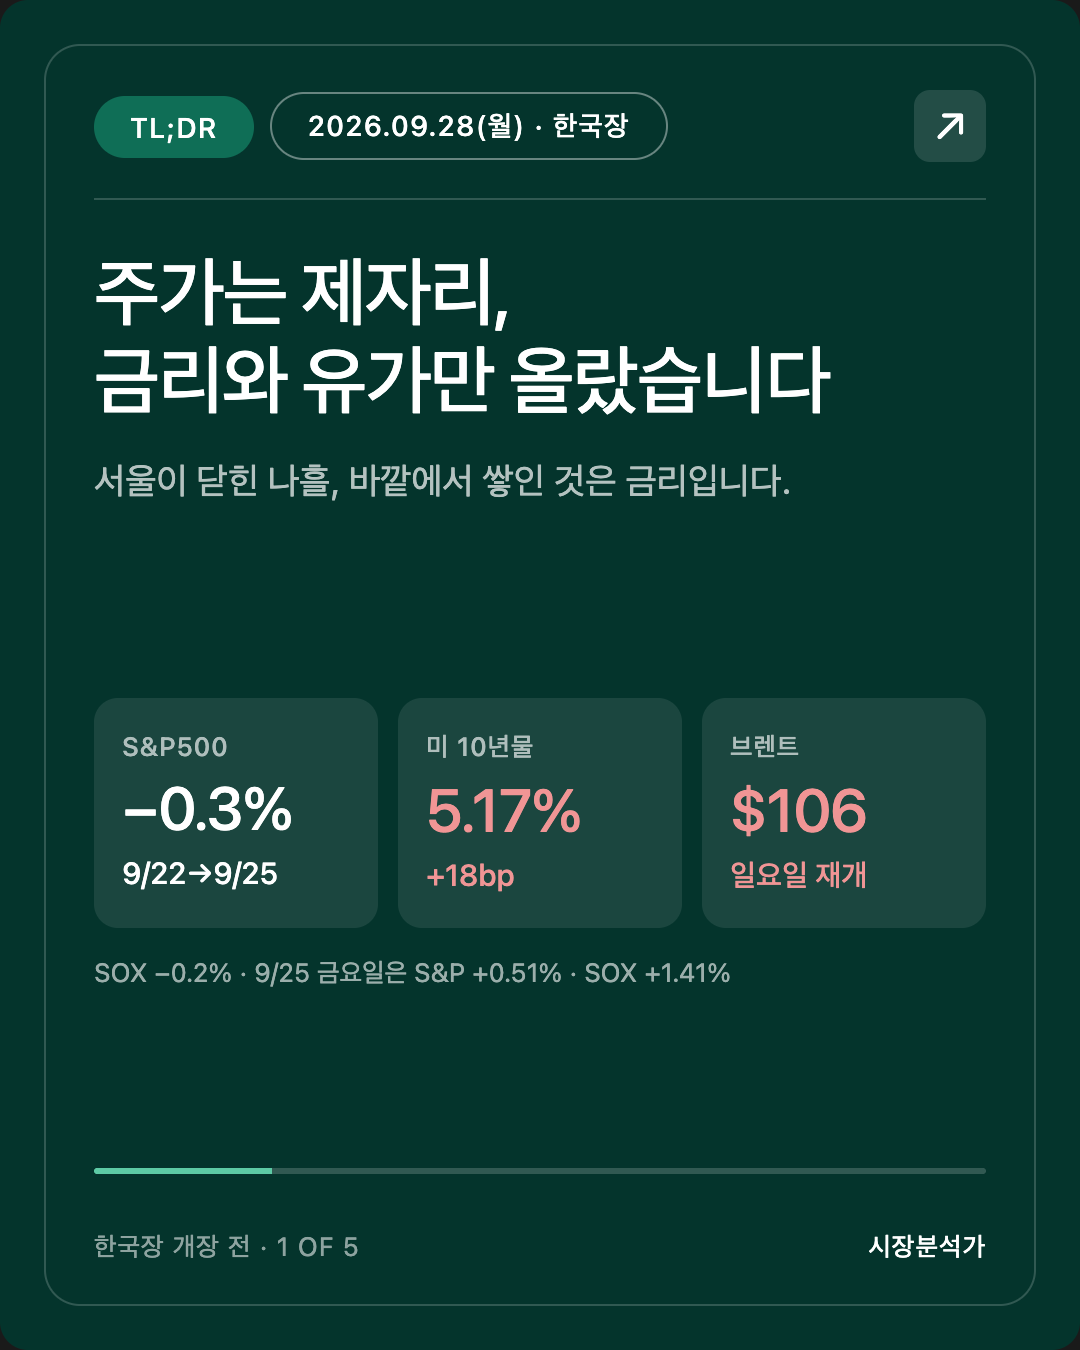
코스피가 마지막으로 거래한 9월 23일 오후 이후, 뉴욕은 사흘을 더 거래했습니다. 그 사흘 동안 주가는 거의 제자리였습니다. S&P500은 9월 22일 종가 대비 약 −0.3%, 반도체지수(SOX)는 약 −0.2%입니다.
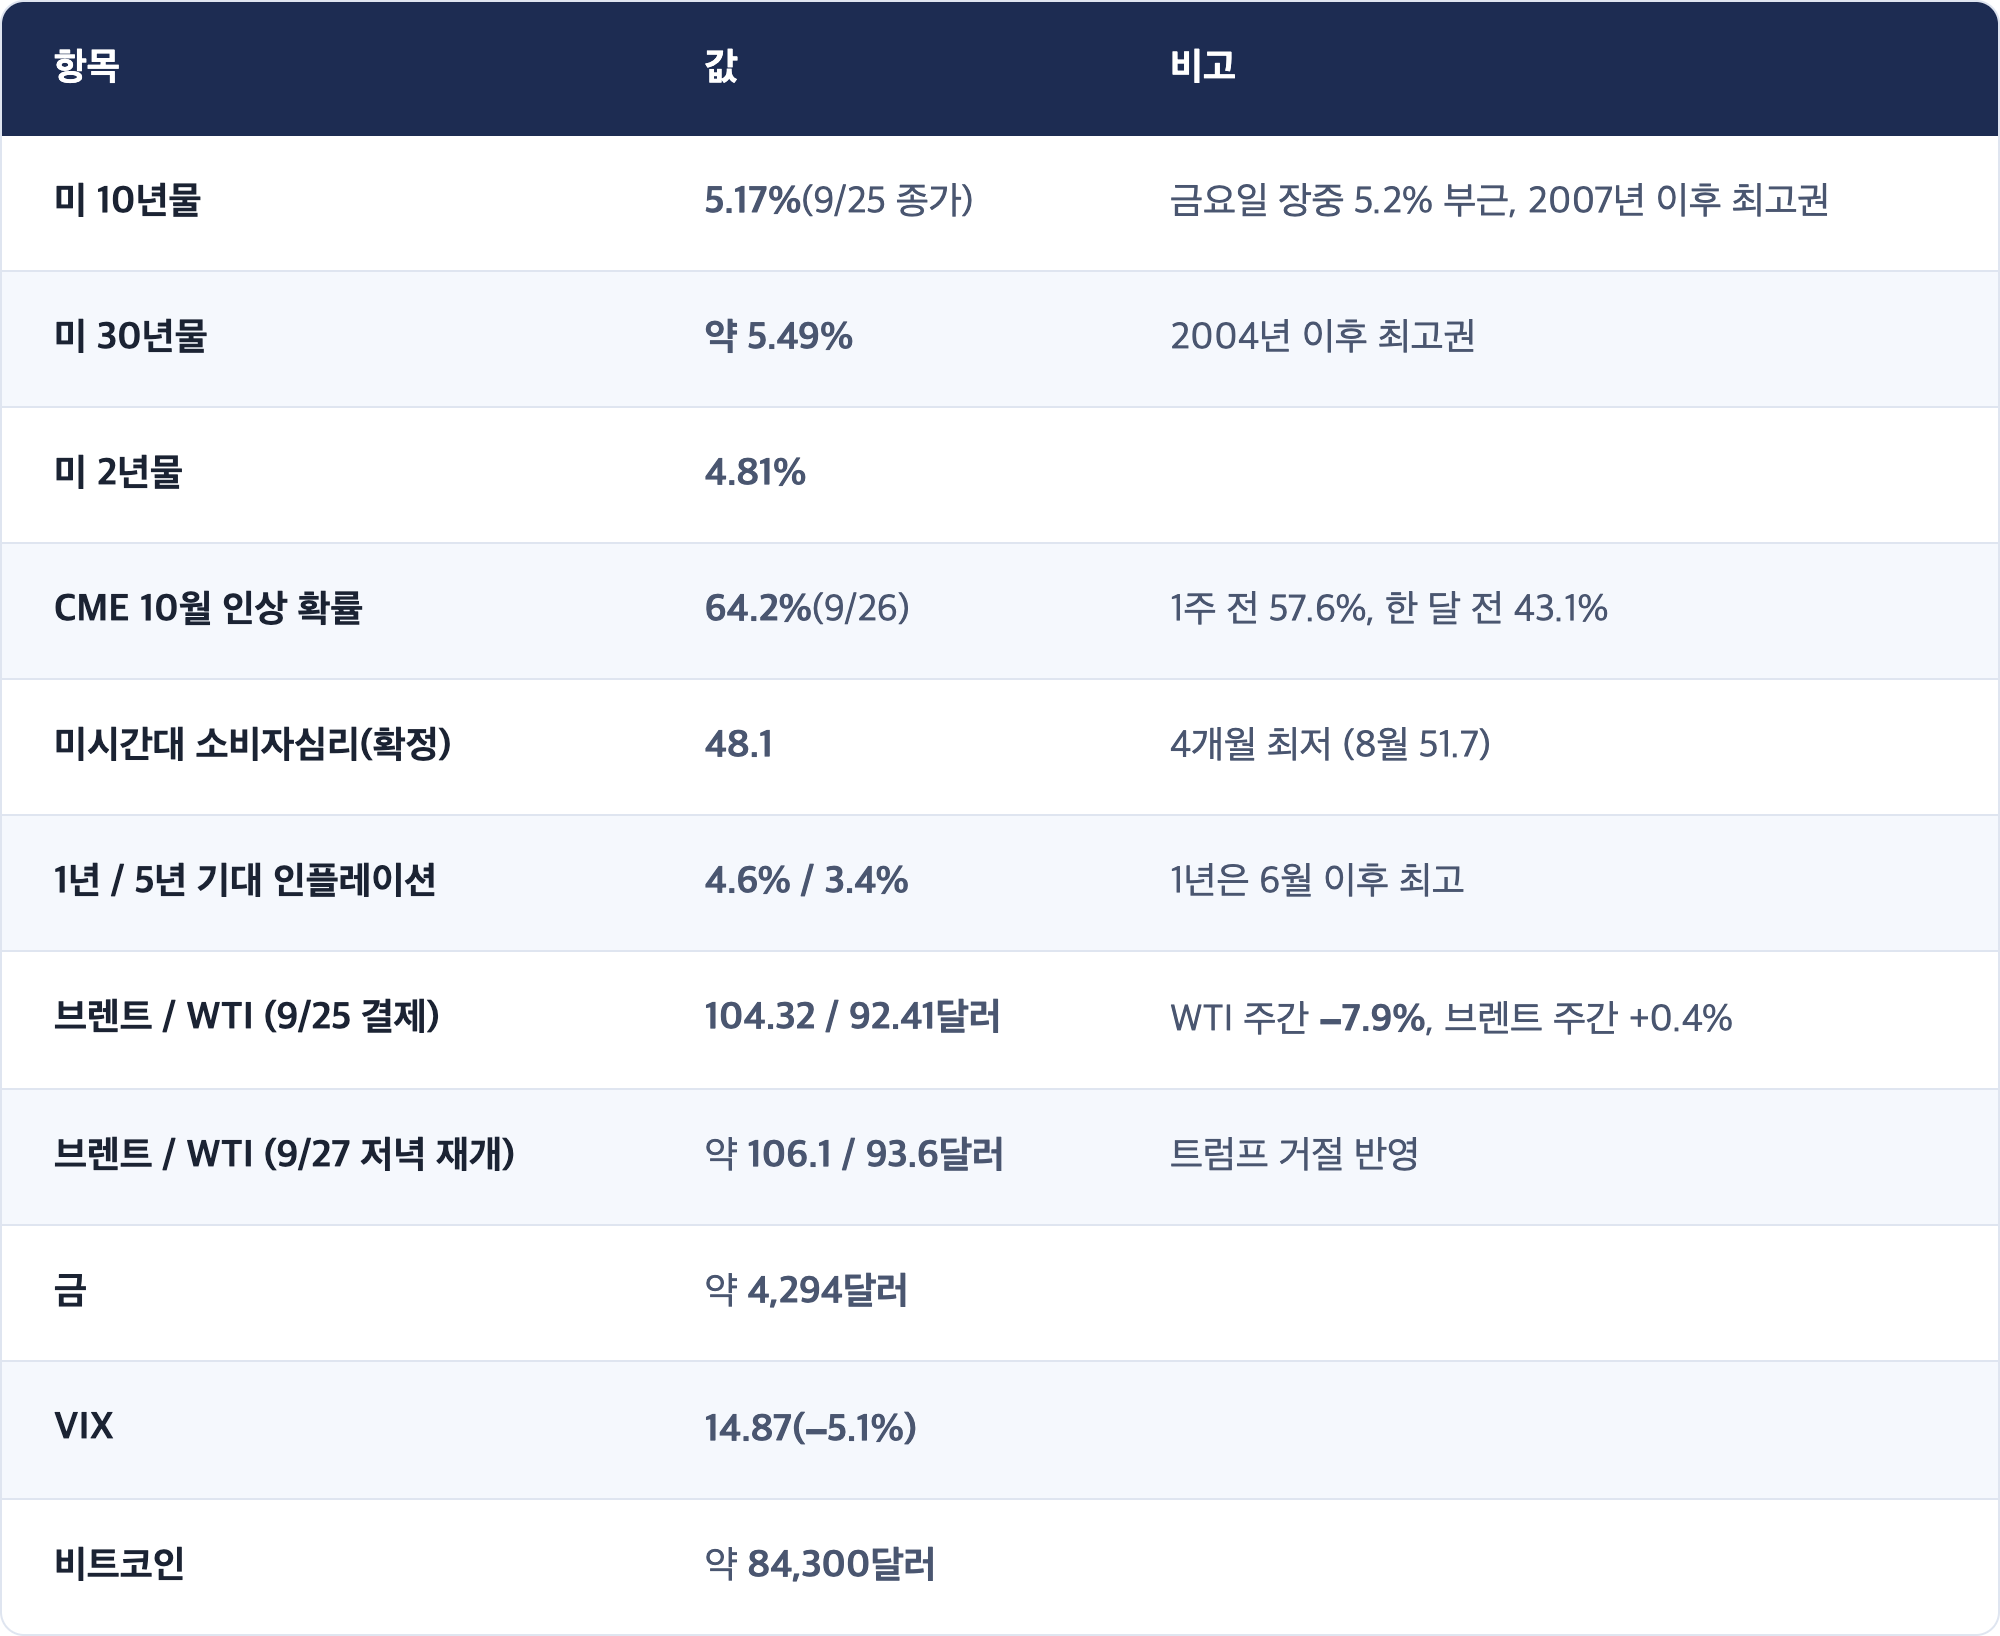
움직인 것은 금리와 유가였습니다. 미국 10년물은 약 4.99%에서 5.17%로 올라 2007년 이후 가장 높은 곳에서 한 주를 마쳤습니다. 브렌트유는 약 99달러에서 104달러로 올랐습니다.
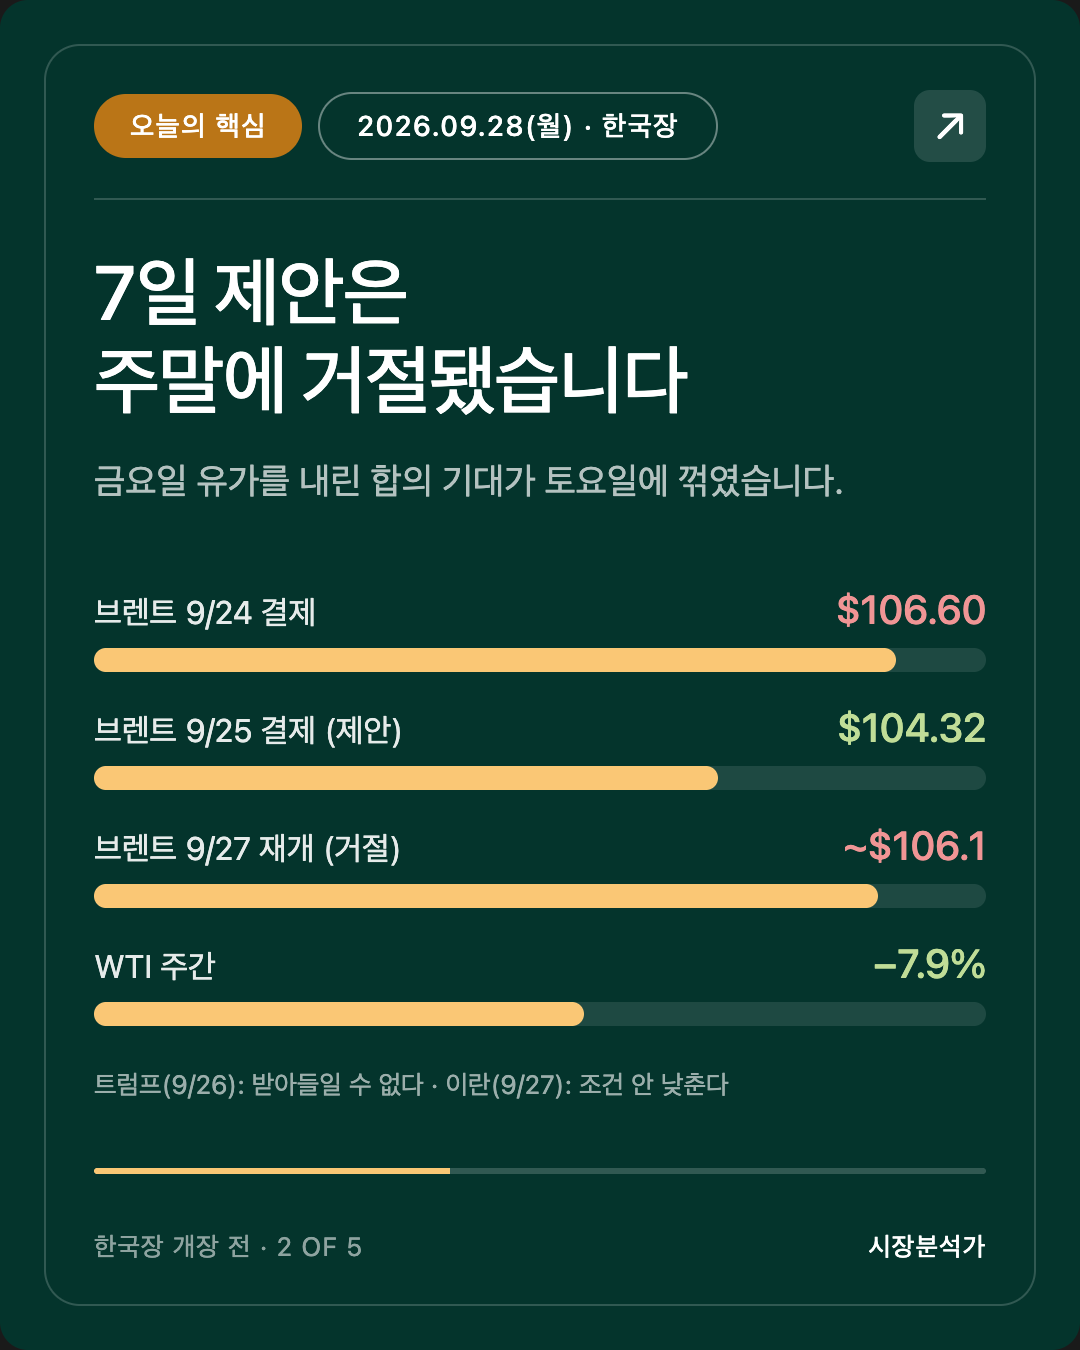
주말에는 한 가지가 더 생겼습니다. 이란이 내놓은 "7일 안에 호르무즈 해협을 다시 연다"는 제안을 트럼프 대통령이 토요일에 "받아들일 수 없다"고 했습니다. 일요일 저녁 다시 열린 원유 선물에서 브렌트는 약 106달러(+1.7%)로 올라 출발했습니다.
오늘 서울이 받는 성적표는 이렇게 요약됩니다. 주가는 가만히 있었고, 금리와 유가는 올랐고, 유가를 내려 줄 뻔한 합의는 주말에 거절됐습니다.
안녕하세요, 캔서방입니다. 2026.09.28(월) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-09-28 08:19 KST (밴쿠버 9/27 16:19 PDT)
기준: 미국 9/23~9/25 정규장 마감 + 도쿄 9/24~25 마감 + 주말(9/26~27) 미·이란 뉴스 + 원유 선물 9/27 저녁(미 동부) 재개 호가
🟢 오늘(9/28 월) 09:00 KST 한국 증시가 나흘 만에 다시 열립니다. 9/24~27 추석 휴장. 이 리포트는 서울이 닫혀 있던 동안 바깥에서 쌓인 것을 한 번에 정리하는 회차입니다.
✅ 예약 16:00 PDT, 작업 시작 16:02 PDT. 정시 실행입니다.
⚡ TL;DR
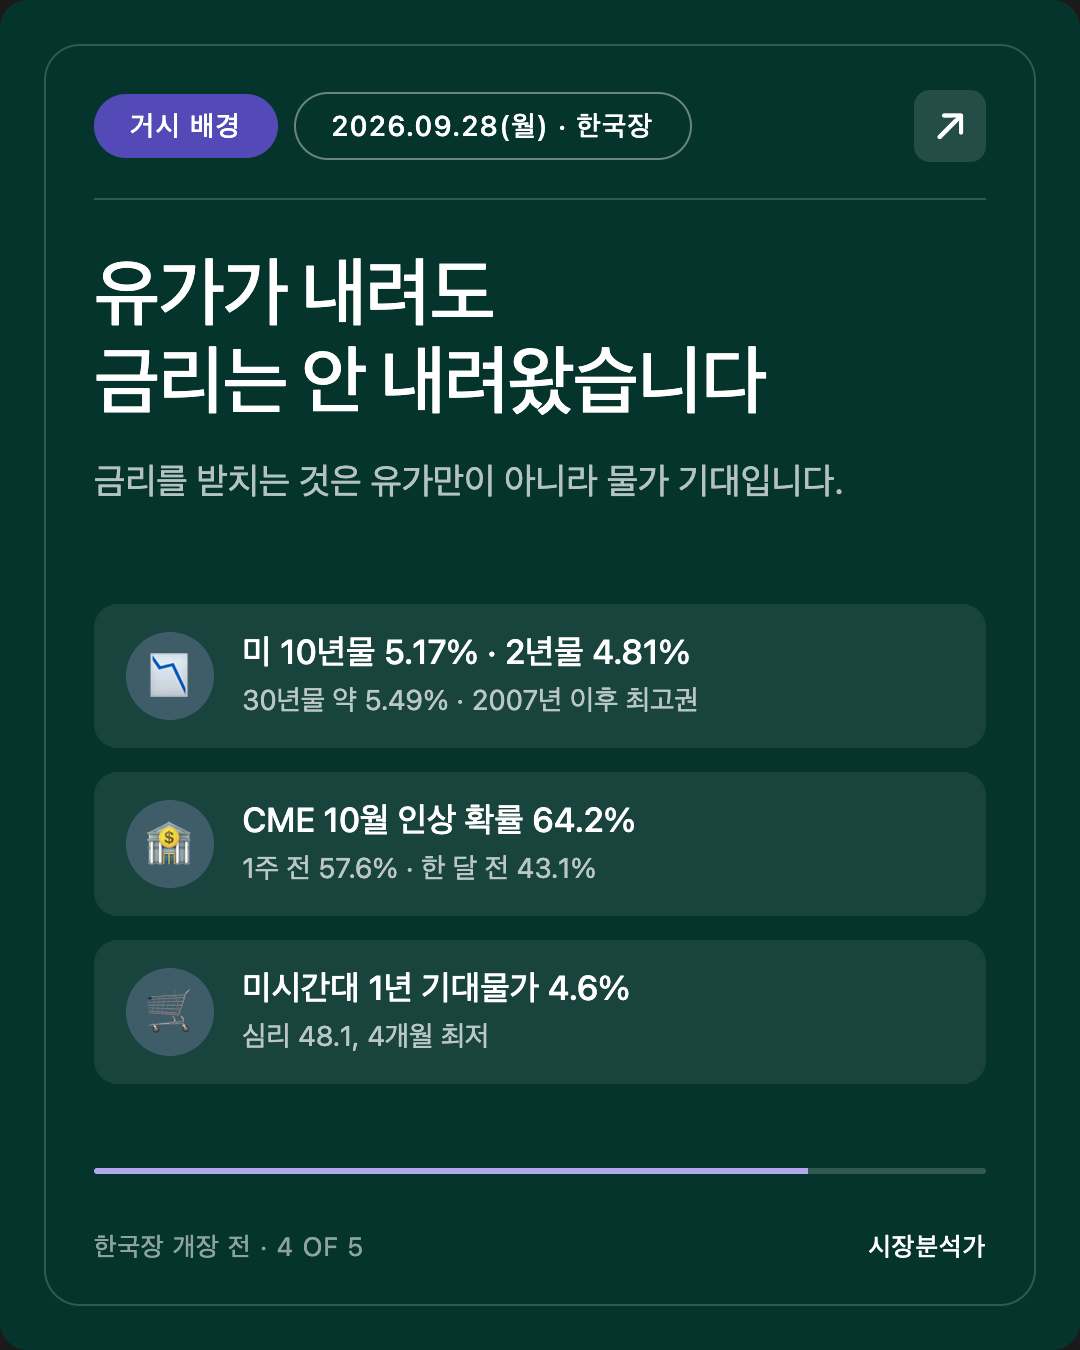
- ★ 나흘간 바깥 주가는 "제자리", 금리는 "+18bp". S&P500 9/22 → 9/25 약 −0.3%, SOX 약 −0.2%(12,689.82 → 12,668.93). 같은 기간 미 10년물 약 4.99% → 5.17%, 2년물 4.81%, 30년물 5.49%. 서울이 오늘 새로 받는 정보의 대부분은 주가가 아니라 금리입니다.
- ★ 이란의 "7일 제안"은 주말에 거절됐습니다. 트럼프 대통령(9/26 토): 제안은 "받아들일 수 없다". 이란(9/27 일): 조건을 낮추지 않겠다, 중재국(카타르·파키스탄)을 통한 공식 답을 기다린다. 원유 선물 재개 호가 브렌트 약 106.1달러(+1.7%) · WTI 약 93.6달러(+1.2%).
- 금요일 뉴욕은 올랐습니다. S&P500 7,743.41(+0.51%) · 나스닥 27,068.72(+0.5%) · 다우 51,828.62(+0.93%, 4주 연속 주간 하락 모면) · SOX +1.41%. 한국 대표 ETF인 EWY(미국 상장)는 금요일 +2.55%. 다만 이 숫자들은 주말 거절 소식 전입니다.
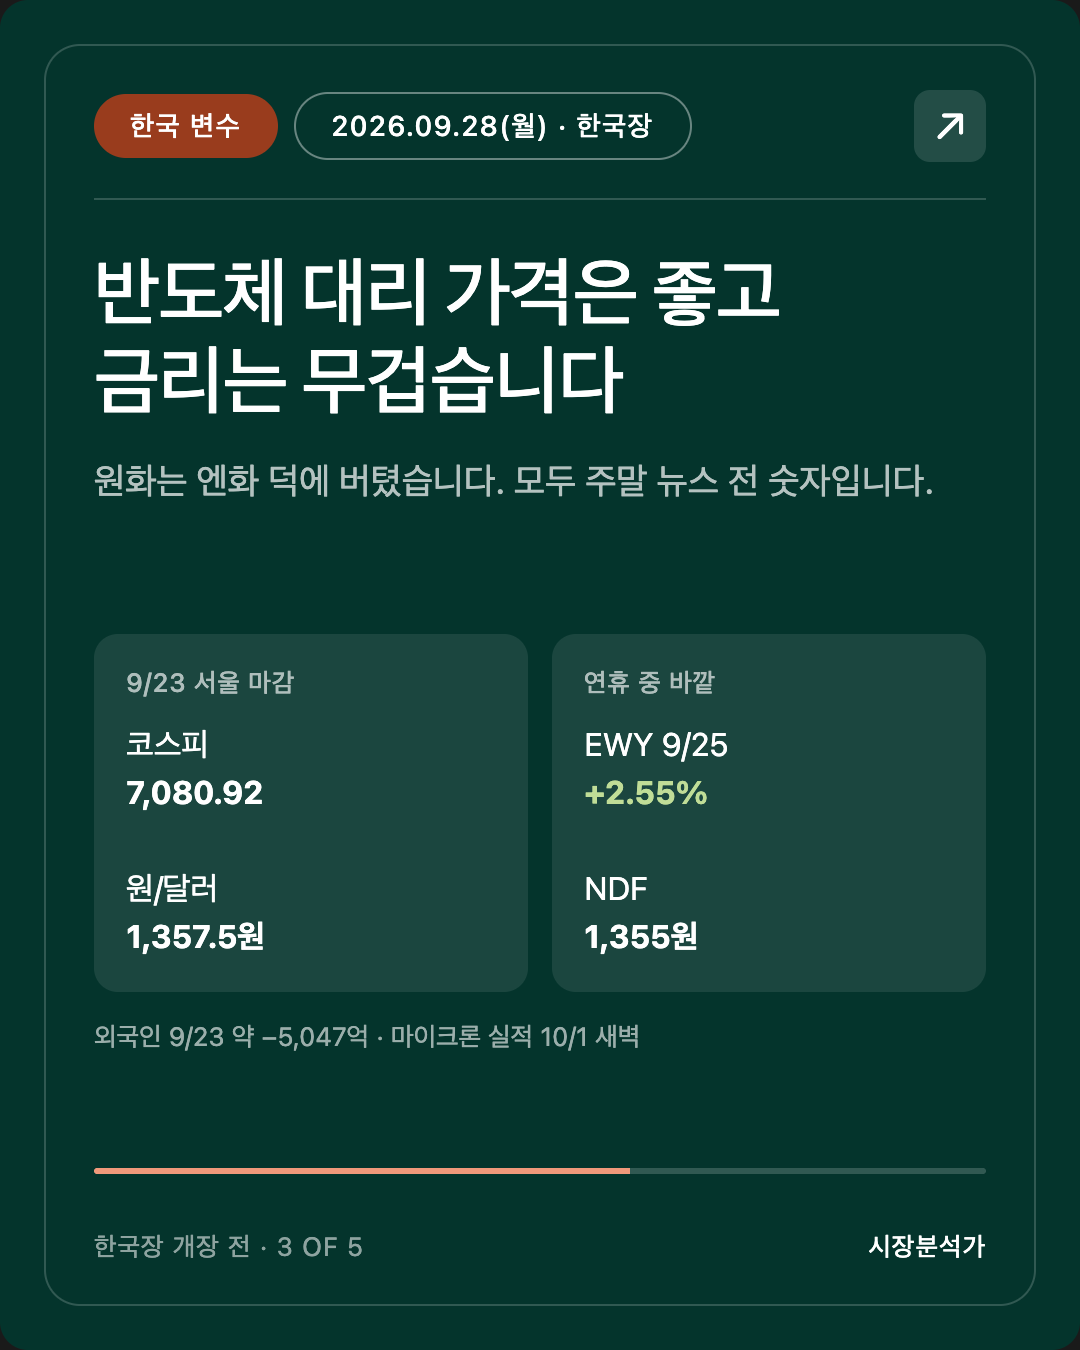
- 엔은 강해지고, 원화는 제자리. 엔/달러 약 157.2(금요일 −1.0%, 엔 강세). 역외 NDF 원/달러 1개월물 1,354.9~1,355.3원, 9/23 서울 종가 1,357.5원보다 약 2원 낮습니다.
- 이번 주 한국장이 볼 것은 셋입니다. 9/30(수) 미국 8월 PCE, 같은 날 장 마감 뒤 마이크론 실적(한국 시각 10/1 새벽), 10/2(금) 미국 9월 고용보고서. CME 10월 인상 확률 64.2%(9/26).
1. 체크포인트 최종 채점
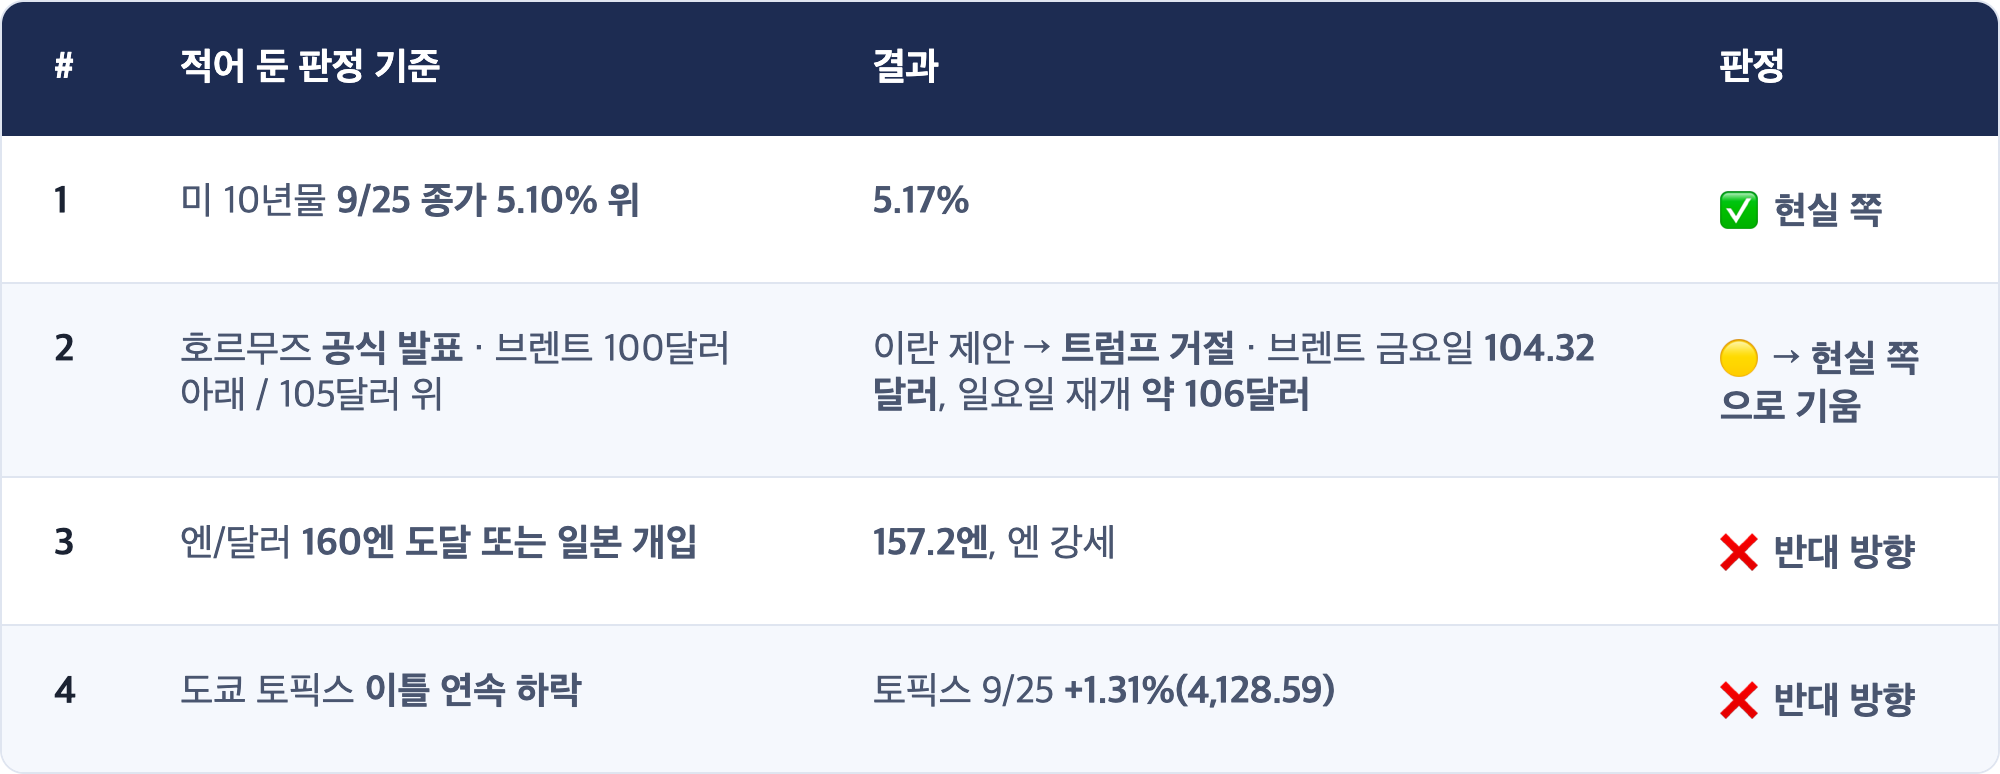
9/24 PM이 걸어 둔 넷 (9/28 재개 전까지)
축은 "9월 28일 서울의 갭이 '금리·유가'라는 현실 쪽인가, '호르무즈 합의'라는 가능성 쪽인가" 였습니다.
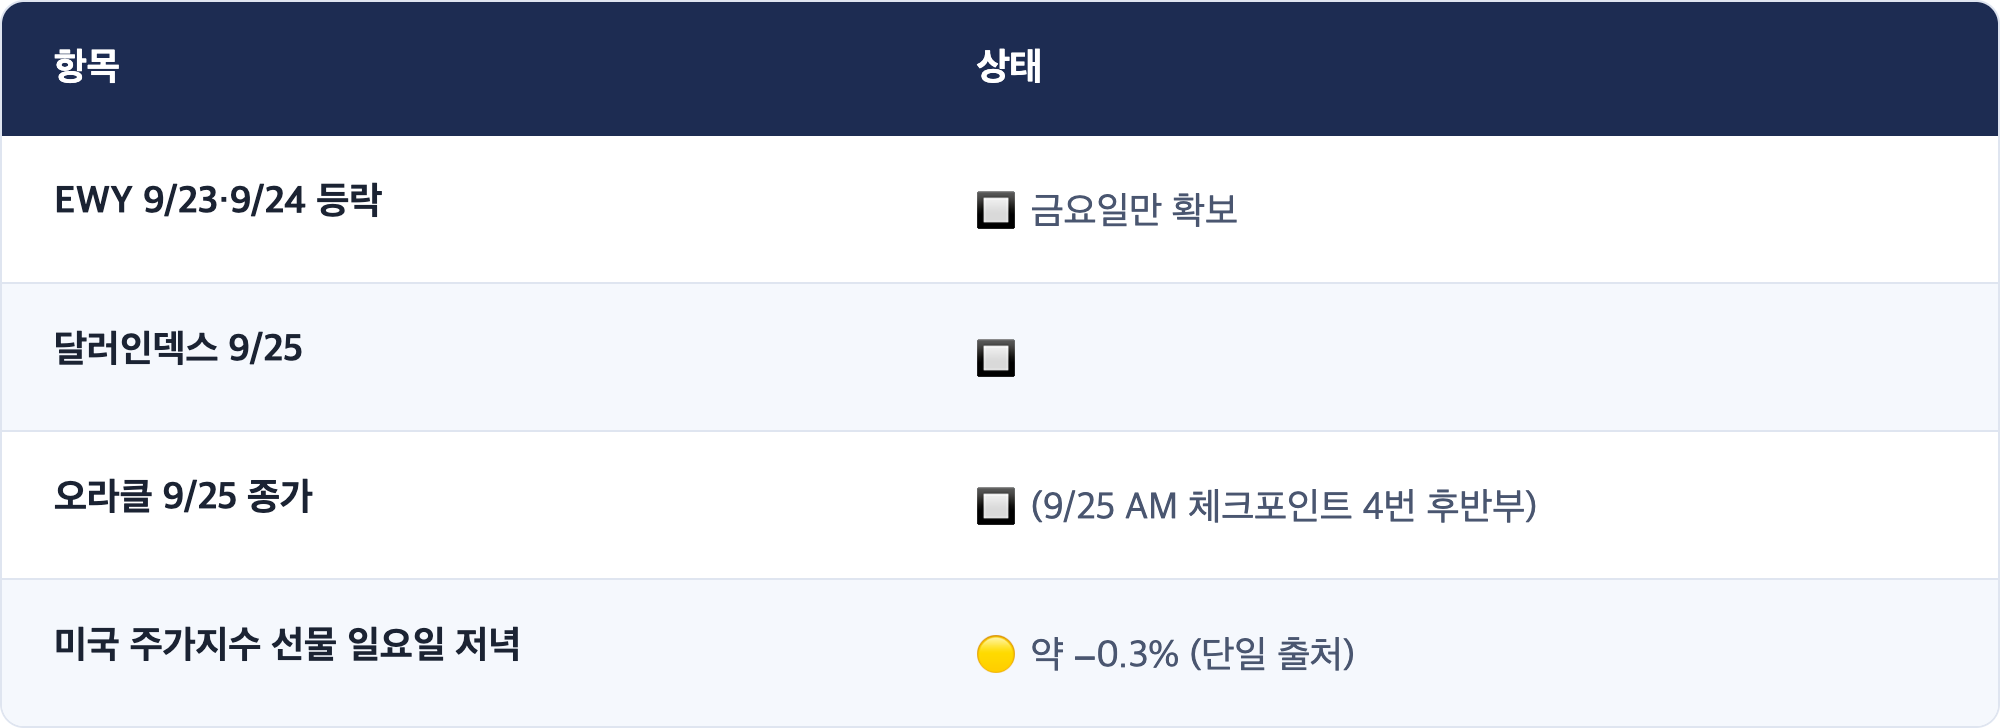
9/25 AM이 걸어 둔 넷 (9/25 미국장 마감까지)
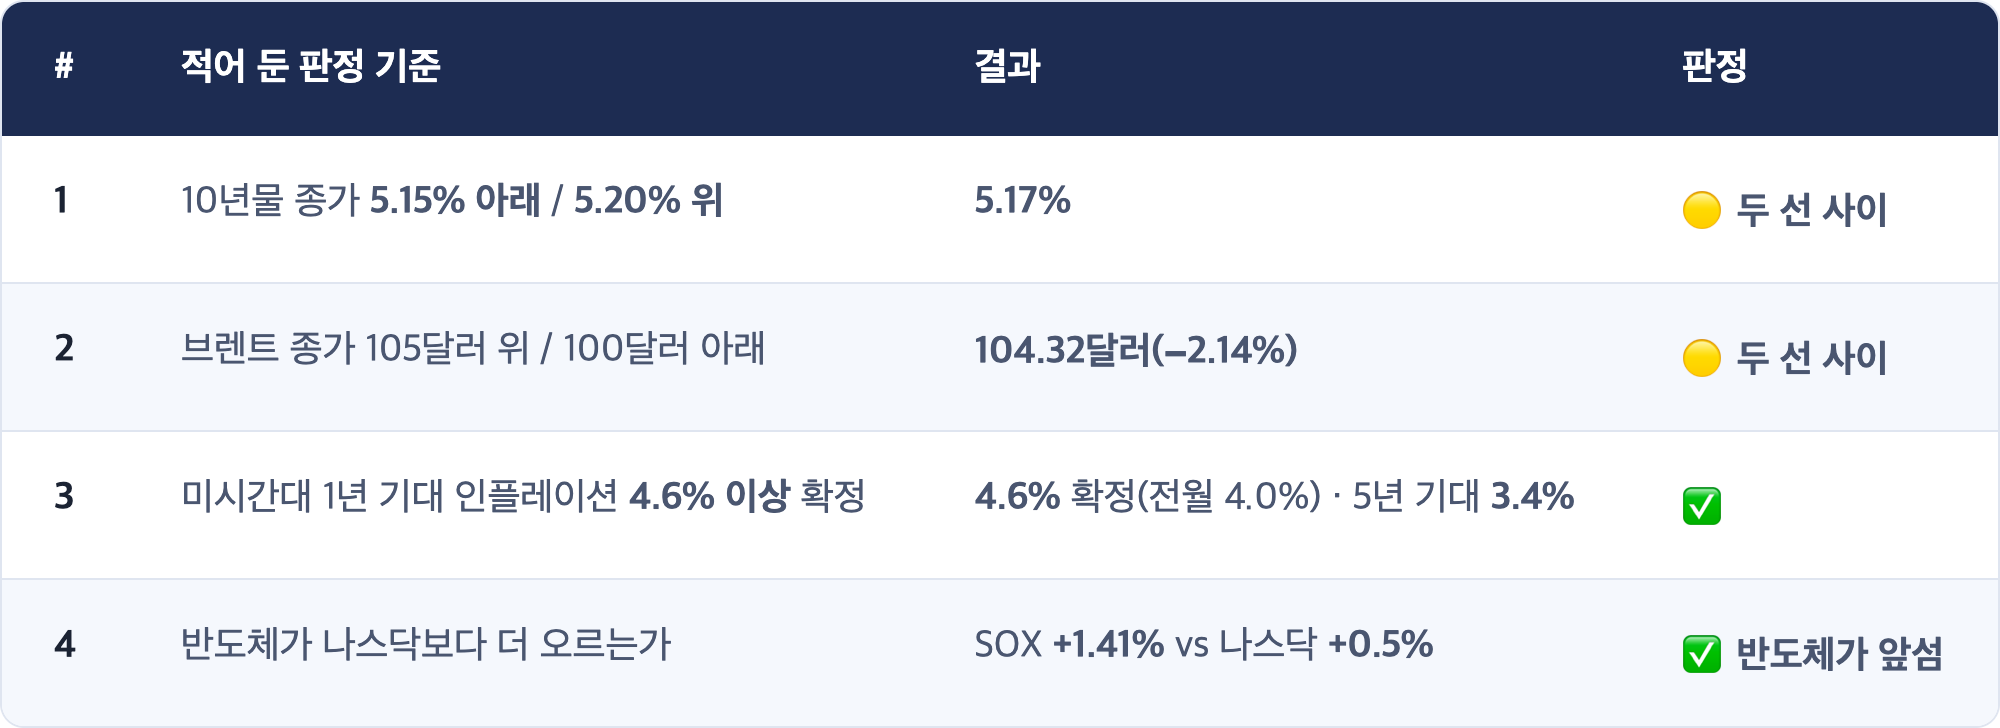
[해석] 여덟 개를 모으면 한 문장이 나옵니다
금리 쪽 선(9/24 PM 1번)은 넘었고, 유가 쪽 선(2번)은 금요일에는 "가능성"이 이기는 듯하다가 주말 거절로 다시 "현실"로 돌아왔습니다. 반면 도쿄·엔화·반도체는 걸어 둔 방향과 반대로 좋았습니다. [해석] 그래서 오늘 서울의 출발은 "나쁜 쪽 하나"로 요약되지 않습니다. 금리와 유가는 부담, 반도체와 이웃 시장은 우호. 두 힘이 같은 날 부딪힙니다.
2. 오늘의 핵심: 서울이 없는 동안 움직인 것은 주가가 아니라 금리였습니다
[사실] 코스피 마지막 거래(9/23 15:30 KST) 이후 바깥 (계산값)
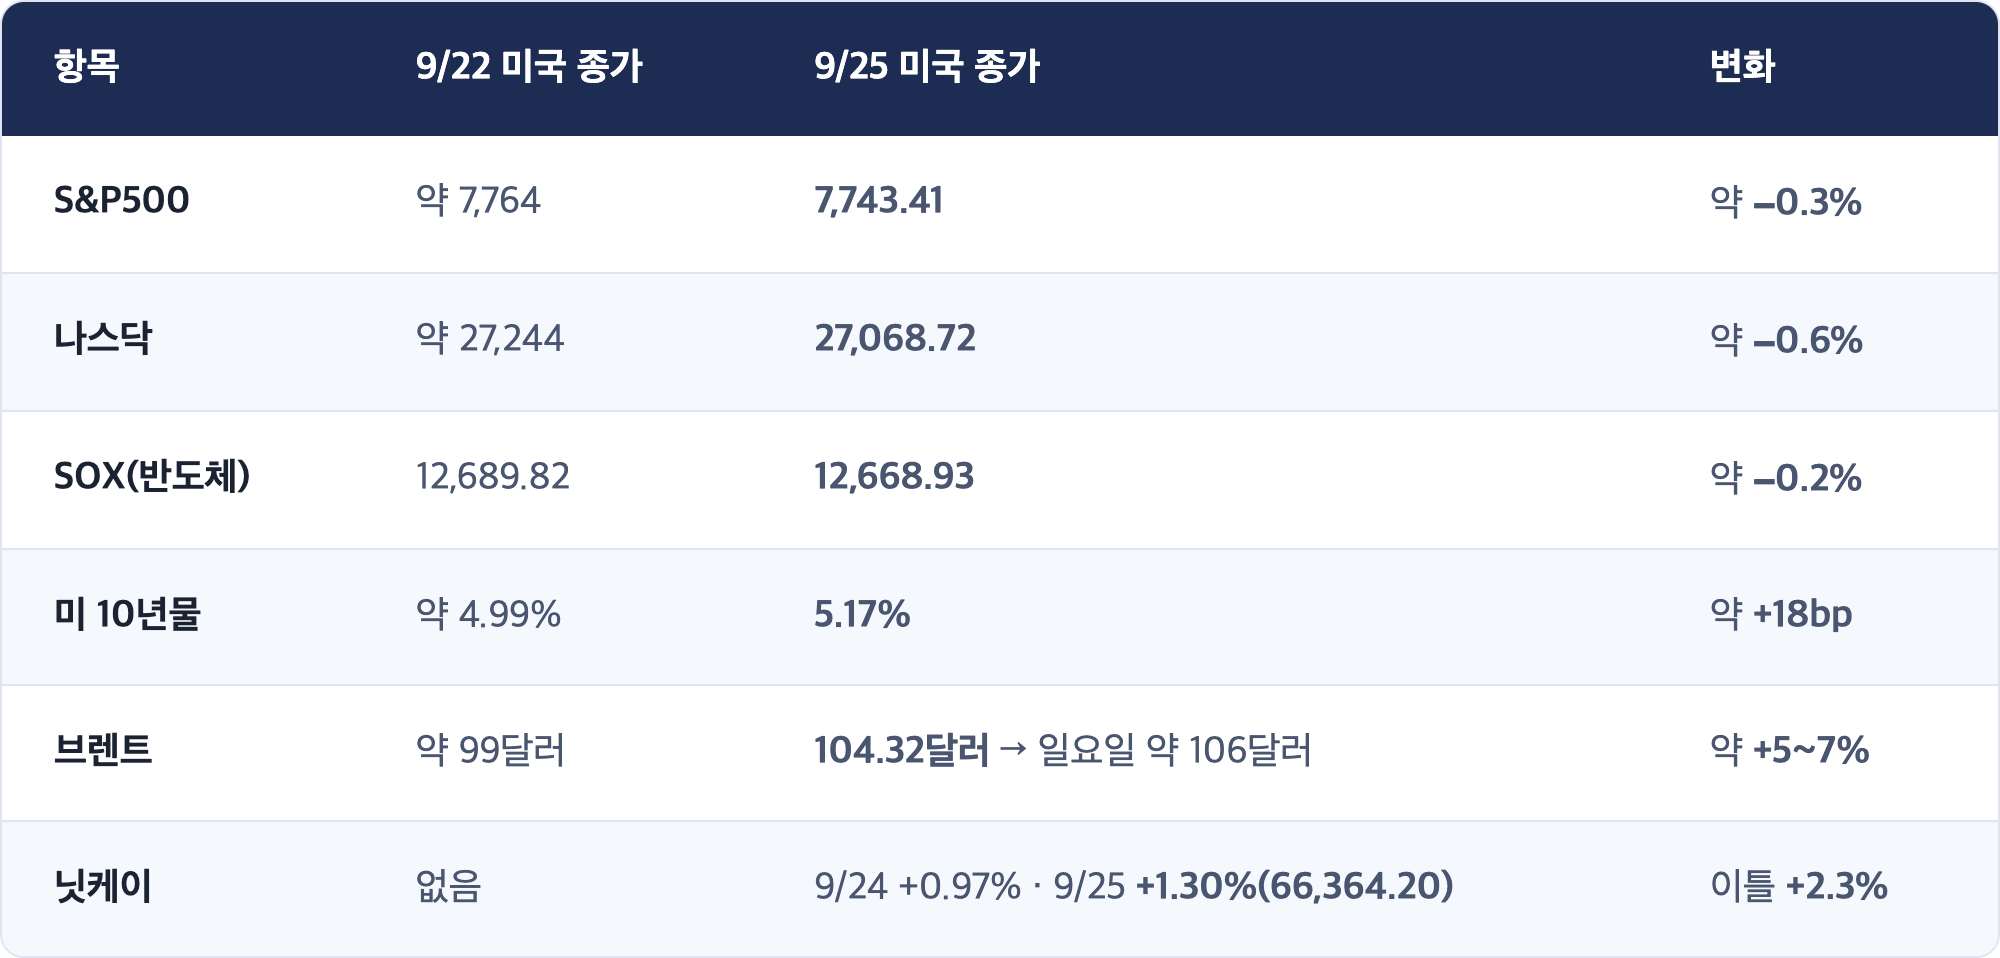
9/22 종가는 9/23 등락률로 역산한 값입니다.
★ [해석] "나흘치 갭"을 주가로 세면 거의 0, 금리로 세면 크다
연휴 뒤 첫날을 볼 때 흔히 "그 사이 미국 증시가 얼마나 올랐나"를 먼저 셉니다. 이번엔 그 답이 거의 0입니다. 미국 주가는 9/23에 크게 내렸다가(S&P −0.75%) 금요일까지 되돌렸습니다. 반도체도 사흘 합쳐 제자리입니다.
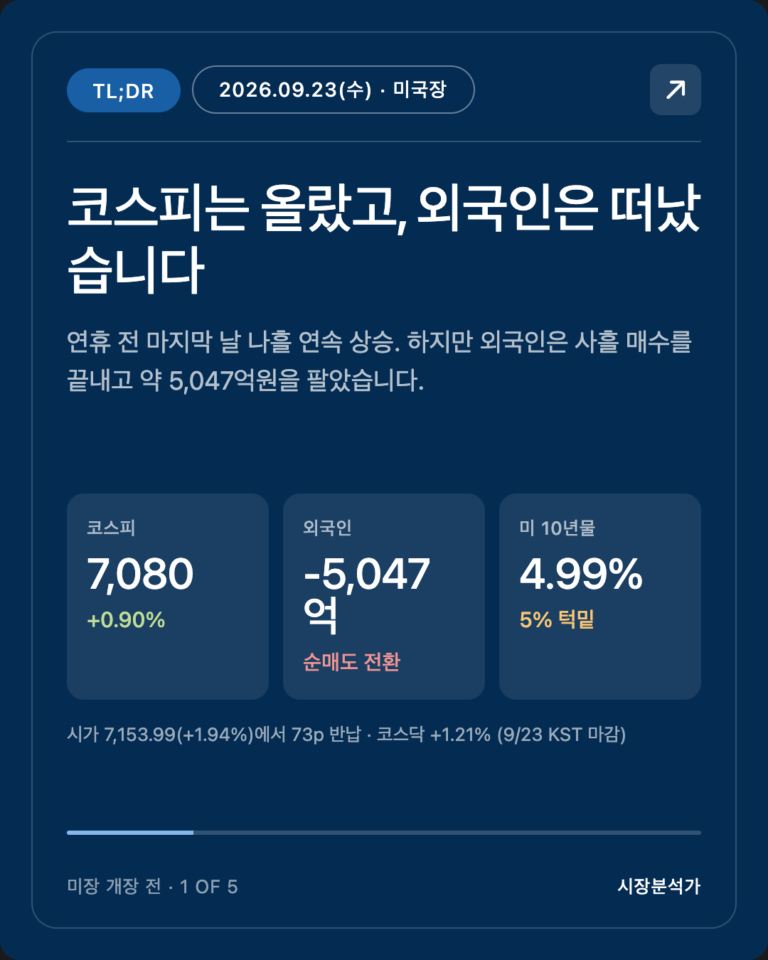
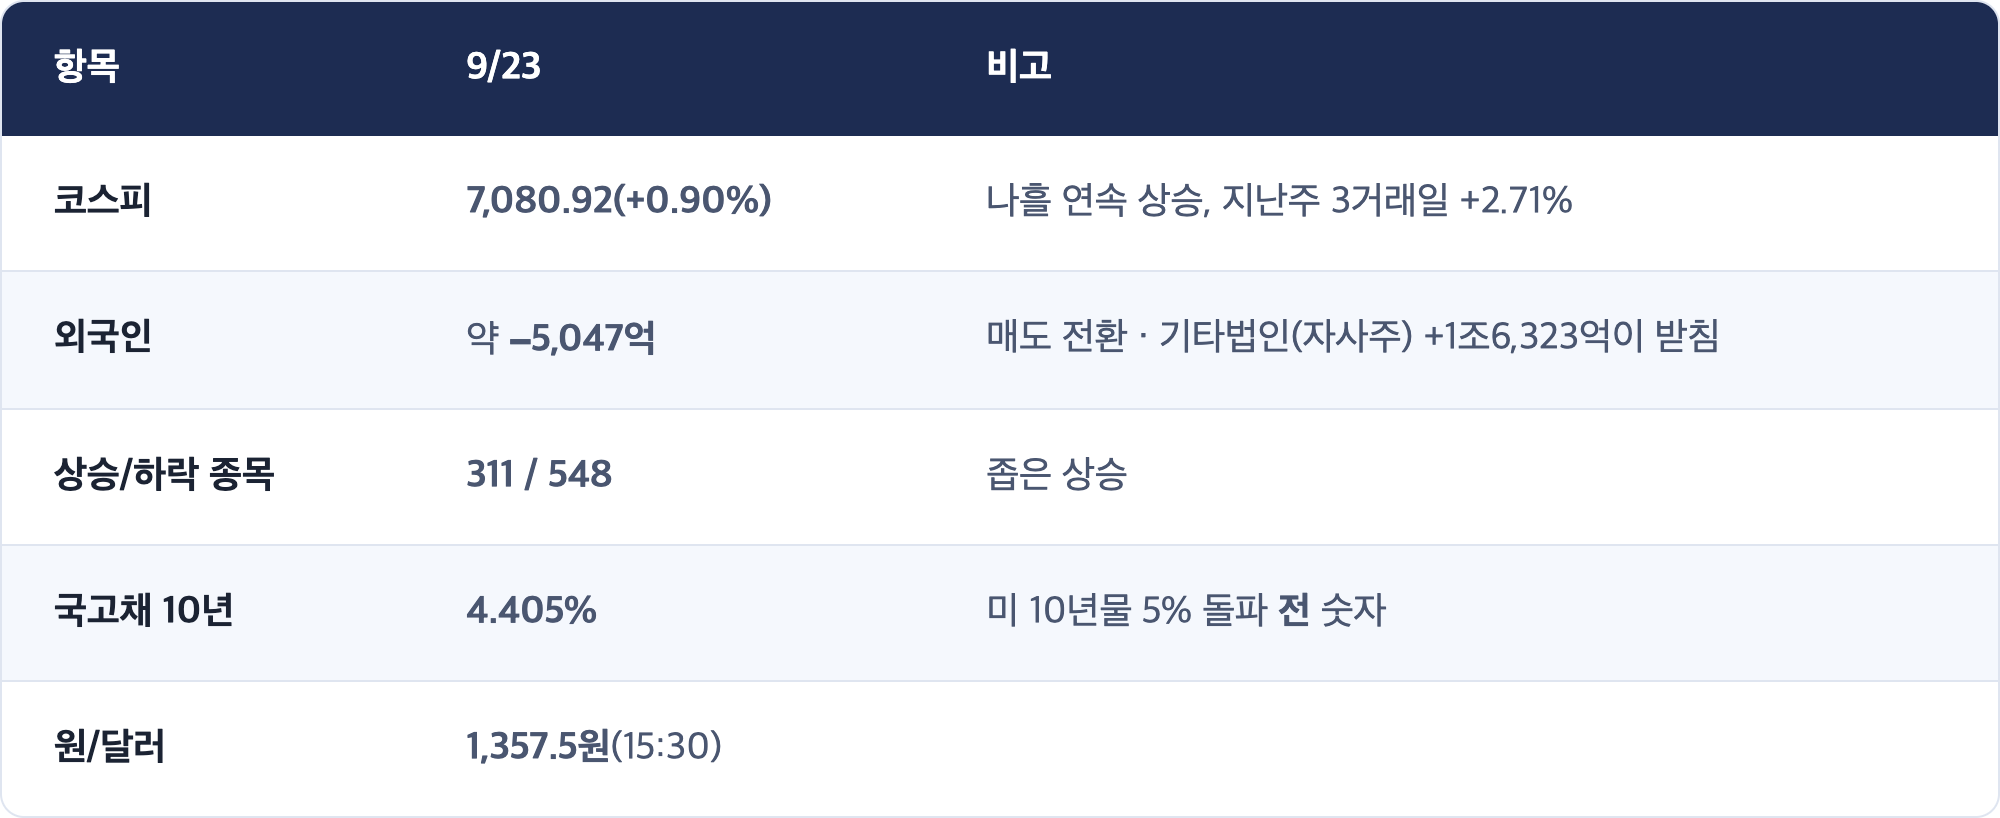
바뀐 것은 할인율입니다. 미 10년물이 5%를 넘어 5.17%에서 한 주를 마쳤습니다. [해석] 지난주 코스피가 3거래일 +2.71%(7,080.92)로 7,000선을 되찾은 것은 10년물이 5% 아래일 때의 일입니다. 오늘은 같은 주식을 더 높은 금리로 다시 값매기는 날입니다. 9/23 서울이 이미 받은 외국인 매도 전환(약 −5,047억)이 이어지는지가 그 값매김이 어느 쪽으로 가는지 보여 줄 첫 신호입니다.
[관측] 그러나 한국을 직접 추종하는 가격은 좋았습니다
- EWY(미국에 상장된 한국 주식 ETF, SK하이닉스·삼성전자 비중이 절반 이상): 금요일 +2.55%(187.18달러). 9/24 등락은 확보하지 못했습니다.
- 도쿄: 도쿄일렉트론 9/25 +4.82%, 토픽스까지 넓게 상승.
- SOX 금요일 +1.41%, 나스닥보다 약 0.9%p 앞섬.
[해석] 즉 금요일 하루만 보면 서울 반도체에 우호적인 출발 재료가 있습니다. 문제는 그 뒤에 온 주말 거절 소식입니다. 미국 주가지수 선물은 일요일 저녁 약 −0.3%로 출발했다는 집계가 있습니다(관측, 단일 출처).
3. 한국 변수: 금리·환율·반도체, 그리고 이번 주 마이크론
[사실] 서울 마지막 숫자 (9/23)
[사실] 연휴 중 바깥 (한국 관련)
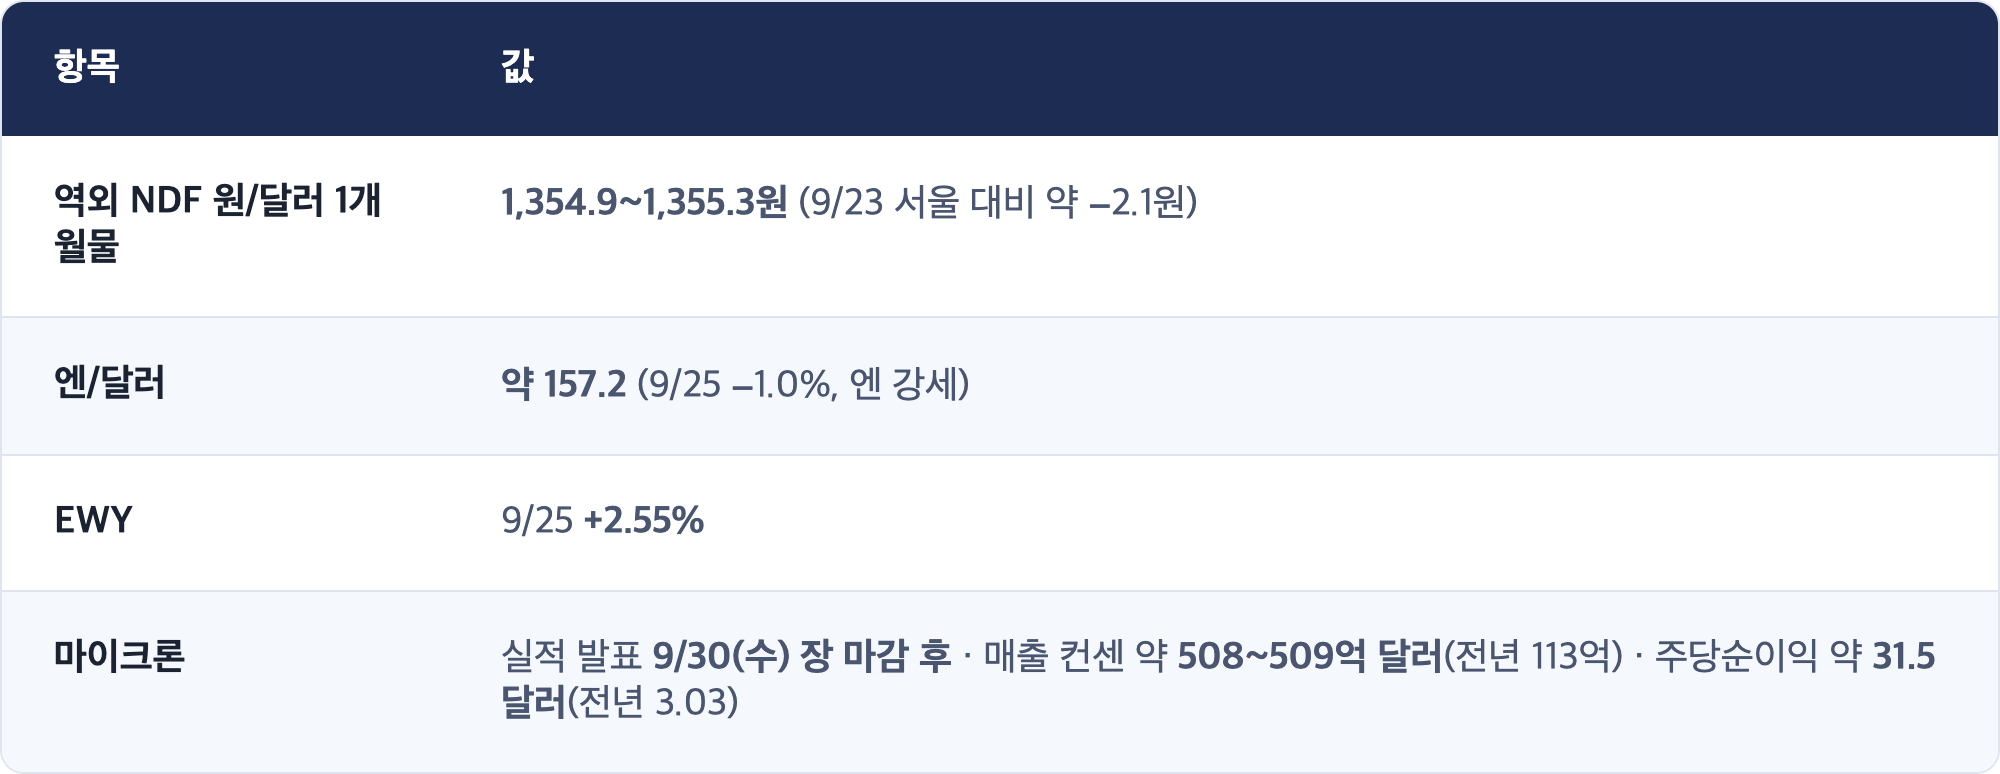
[해석] 원화는 "금리 급등에도 약해지지 않았다"
미 10년물이 18bp 오르는 동안 NDF는 오히려 2원 낮습니다. 이유는 엔화입니다. 일본 재무상이 "미국 대통령도 엔 약세를 문제 삼았다"고 공개한 뒤 엔이 강해졌고(9/25 AM), 아시아 통화가 같이 움직였습니다. [해석] 원화가 버티면 외국인에게 환차손 걱정이 덜한 출발이 됩니다. 금리 부담을 환율이 일부 덜어 주는 구도입니다. 다만 이 NDF는 주말 거절 소식 전 숫자입니다.
[관측] 이번 주 반도체의 진짜 시험은 수요일 밤
한국 증권가 주간 전망은 한목소리로 마이크론을 첫째로 꼽습니다. 시장이 보려는 것은 숫자 자체보다 HBM4 수요, D램·낸드 가격, 장기계약 조건입니다. 마이크론 주가는 올해 약 +279% 올라 실적 뒤 약 9% 안팎 움직임이 옵션 가격에 들어가 있습니다. [해석] 기대가 이만큼 쌓인 종목은 "잘 나와도 덜 오르는" 일이 흔합니다(8/14 AMAT, 9/3 브로드컴이 같은 구조). 오늘부터 수요일까지 한국 반도체가 미리 오르는지, 기다리는지도 볼 만합니다.
4. 거시 배경: 5% 금리, 거절된 제안, 64%의 인상 확률
[사실]
[사실] 호르무즈: 제안에서 거절까지
- 9/25(금): 이란, 카타르를 통해 "7일 로드맵" 공식 전달. 미국이 동결 자금 해제·원유 제재 해제·해상 봉쇄 해제를 하면(이란 추산 4~5일) 해협을 다시 열고, 7일째에 최종 합의 협상 시작.
- 9/26(토): 트럼프 대통령, 백악관에서 "그 제안은 받아들일 수 없다", 이란이 "크게 지고 있어서" 합의를 원한다고 발언. 협상이 이번 주 다시 열릴 수 있다는 여지도 남김(보도).
- 9/27(일): 아락치 외무장관 "조건을 낮추지 않는다", 공식 답은 중재국을 통해 기다린다. 페제시키안 대통령 "미국을 신뢰하지 않는다."
★ [해석] 브렌트와 WTI가 다른 이야기를 합니다
이번 주 WTI는 −7.9%, 브렌트는 +0.4%. 두 유가의 차이가 약 12달러까지 벌어졌습니다. WTI는 미국 안에서 거래되는 기름이고, 브렌트는 호르무즈를 지나야 하는 중동·유럽·아시아의 기름 가격에 가깝습니다. [해석] 한국이 사 오는 기름은 브렌트 쪽입니다. "유가가 이번 주 크게 내렸다"는 미국발 헤드라인은 WTI 이야기이고, 한국의 수입 물가와 무역수지에 닿는 쪽은 여전히 105달러 안팎입니다.
[해석] 금리는 유가가 내려도 내려오지 않았습니다
금요일 WTI가 2% 넘게 내렸는데도 10년물은 5.17%에서 거의 그대로 마감했습니다(9/25 AM 체크포인트 1번이 "두 선 사이"로 끝난 이유). [해석] 9/25 AM이 던진 질문, "금리 급등의 원인이 유가였나, 유가와 무관한 무언가였나"에 대한 이번 주의 답은 "유가만은 아니다" 쪽입니다. 미시간대 1년 기대 인플레이션 4.6%, 내구재 핵심 설비투자 +1.6% 같은 경기·물가 기대가 금리를 받치고 있습니다.
5. 오늘 한국장 (9/28 월 KST) 프리뷰
[관측] 오늘·이번 주 일정 (KST)
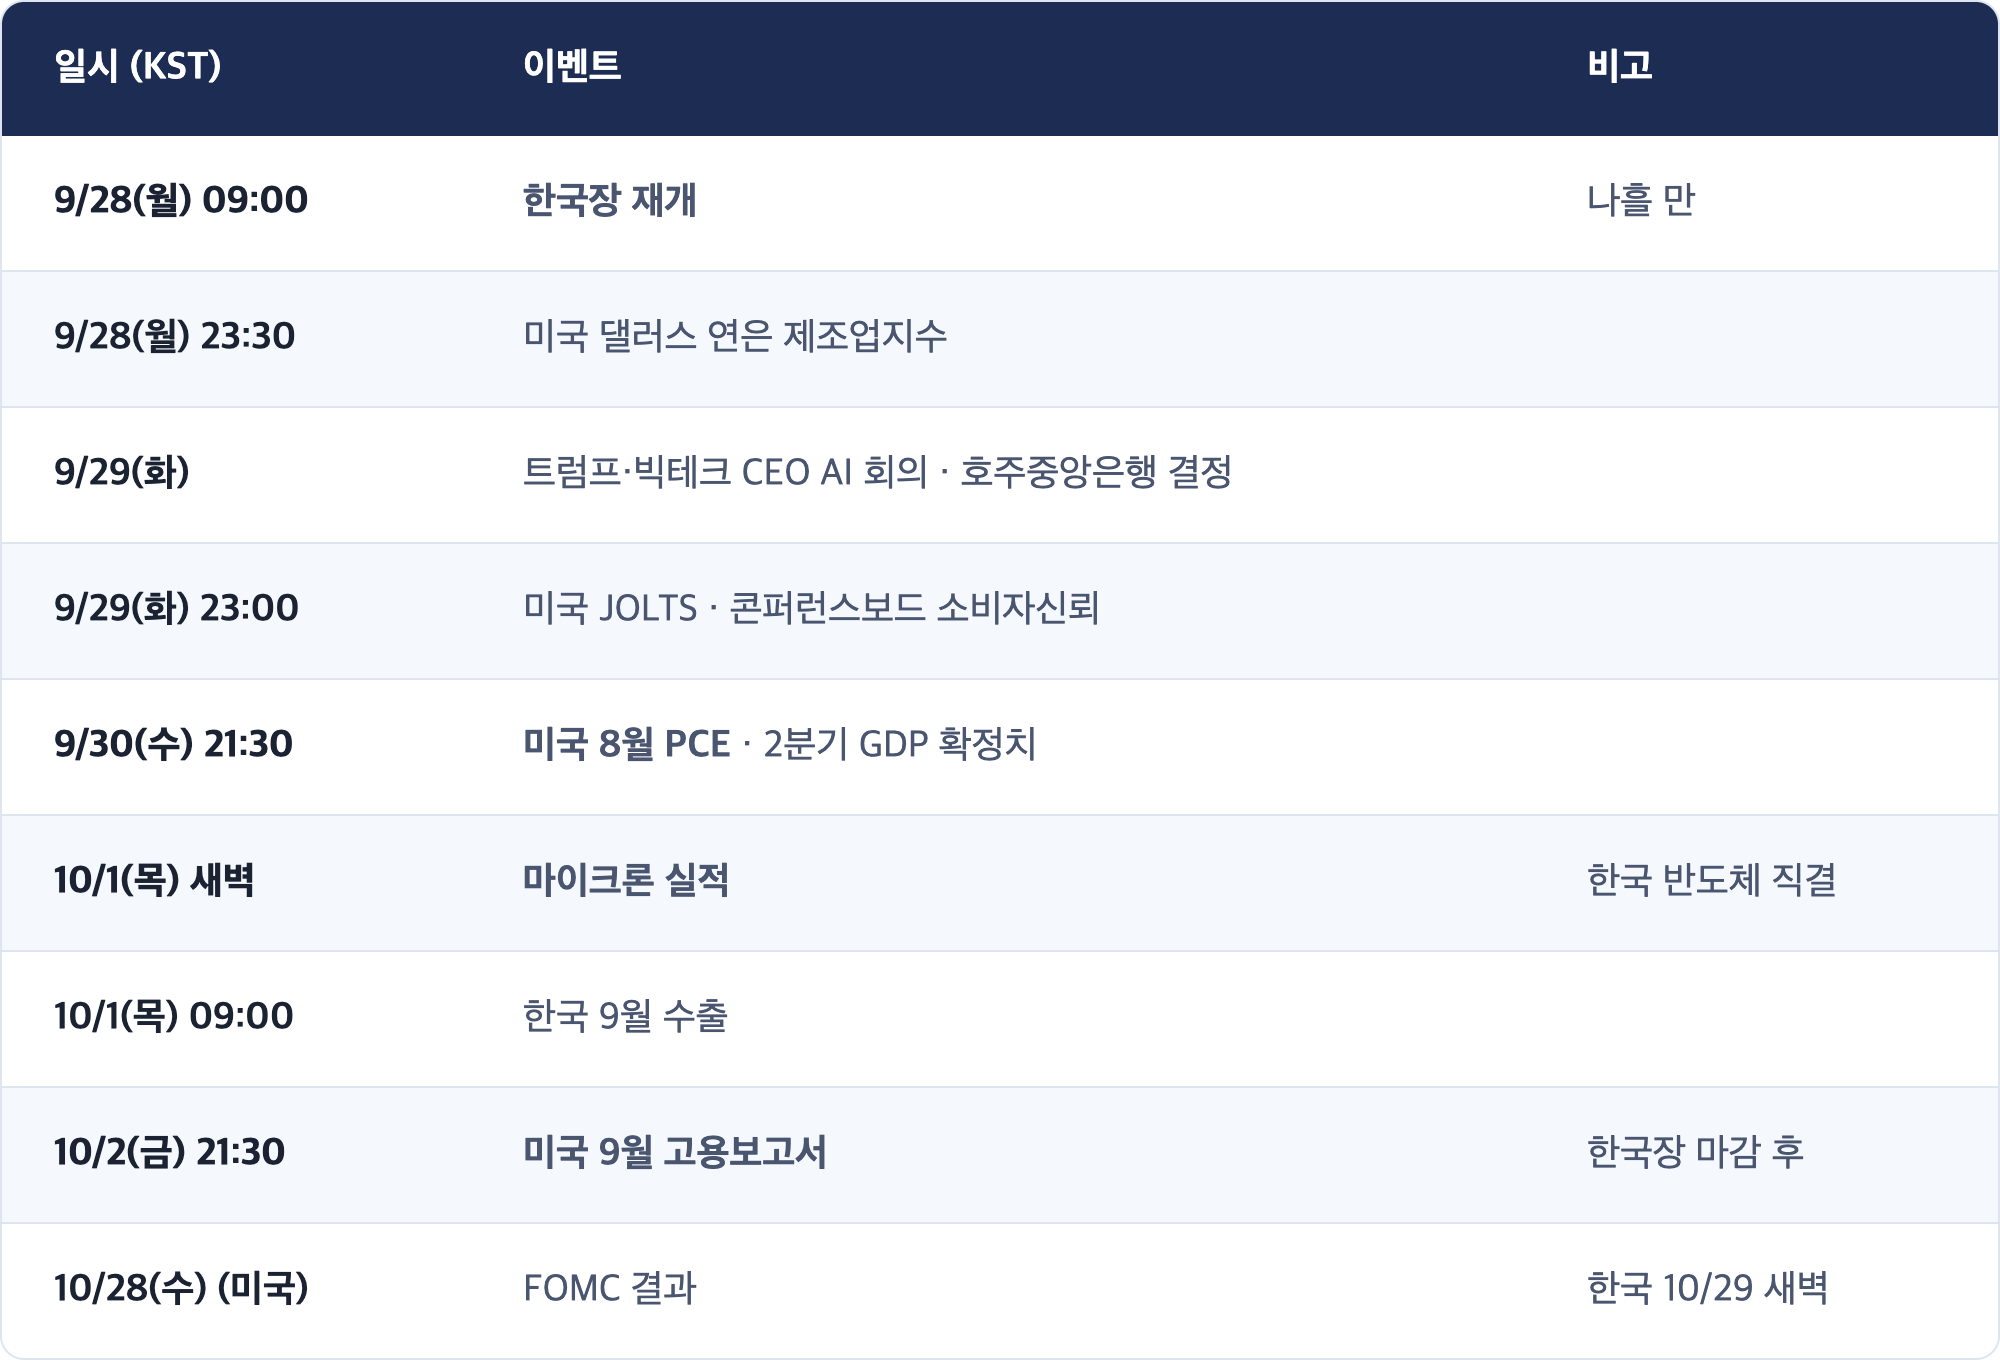
- 09:00 코스피·코스닥 재개 (나흘 만)
- 장중: 원유 선물·미국 주가지수 선물의 아시아 시간 흐름, 이란·미국의 추가 발언
- 9/28(월) 23:30 미국 댈러스 연은 제조업지수
- 9/29(화) 23:00 미국 8월 구인(JOLTS) · 콘퍼런스보드 소비자신뢰
- 9/30(수) 21:30 미국 8월 PCE 물가
- 10/1(목) 새벽 마이크론 실적 (미국 9/30 장 마감 후) · 한국 9월 수출
- 10/2(금) 21:30 미국 9월 고용보고서
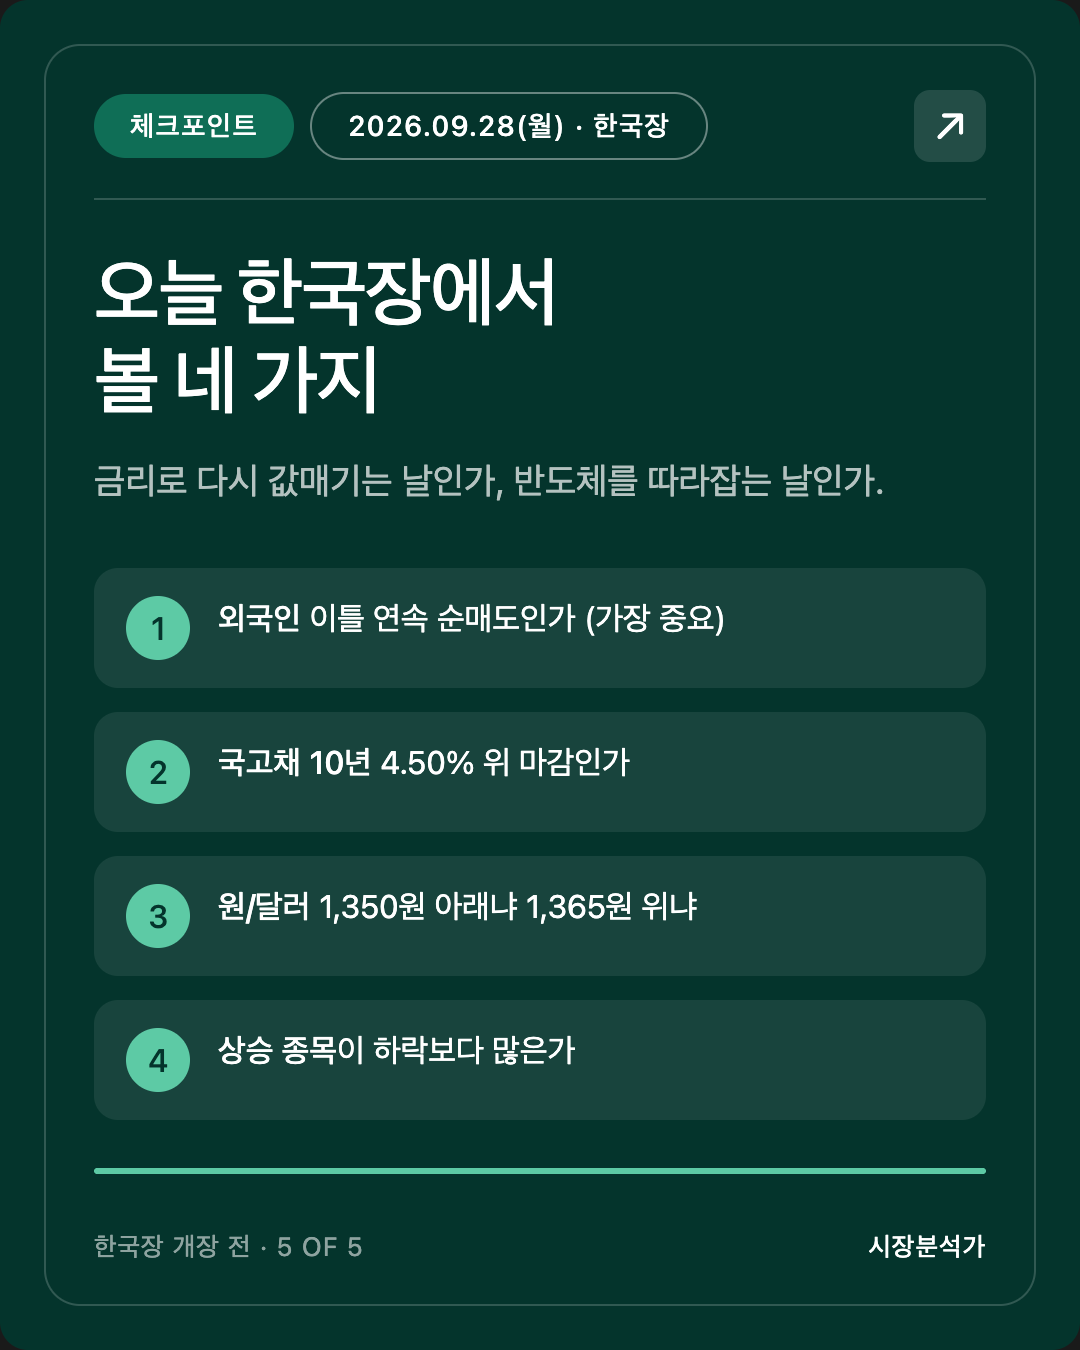
✅ 체크포인트 4 (오늘 한국장 마감까지)
축을 먼저 밝혀 둡니다. 넷은 "오늘 서울이 나흘치를 금리로 다시 값매기는 날로 쓰는가, 반도체 금요일 강세를 따라잡는 날로 쓰는가"를 가릅니다.
- 외국인이 이틀 연속 순매도인가. 9/23 약 −5,047억에 이어 오늘도 매도면 금리 값매김 쪽, 순매수로 돌면 반도체 따라잡기 쪽. (가장 중요)
- 국고채 10년물이 4.50% 위로 마감하는가. 9/23 4.405%에서 미국 +18bp의 절반 이상을 오늘 받는다는 뜻입니다. 4.45% 아래면 한국 채권은 미국을 덜 따라간 것.
- 원/달러가 1,350원 아래냐 1,365원 위냐. NDF 1,355원 기준. 주말 거절 소식에도 1,350원 아래면 엔화 강세가 이긴 것, 1,365원 위면 유가·안전자산 쪽.
- 상승 종목 수가 하락 종목 수보다 많은가. 9/23은 311 대 548로 좁게 올랐습니다. 오늘 넓게 오르면 도쿄 9/25와 같은 "유가 완화형", 반도체만 오르고 나머지가 내리면 금리 부담형.
[해석] 정보량이 가장 큰 것은 1번입니다. 지난주 코스피 상승의 마지막 이틀은 외국인이 아니라 자사주(기타법인)가 받쳤습니다. 오늘 외국인이 돌아오지 않으면, 지수가 올라도 9/23과 같은 구조가 한 번 더라는 뜻입니다.
6. 공부 노트: 연휴 뒤 "갭"은 어떻게 세나
개념
갭(gap)은 오늘 시가가 직전 거래일 종가와 벌어져서 시작하는 것입니다. 거래가 멈춘 동안 새 정보가 쌓였다가, 문이 열리는 순간 한꺼번에 가격에 들어가서 생깁니다.
비유
나흘 동안 휴가를 다녀와 회사 메일함을 여는 것과 같습니다. 메일 수가 많다고 해서 다 중요한 건 아닙니다. 중요한 건 "내가 없는 동안 결정이 바뀐 일"이 몇 개인가입니다.
실제로 세는 법 (이번 연휴에 대입)
- 닫힌 시각을 먼저 적는다. 코스피 마지막 거래는 9/23 15:30 KST. 이때 미국은 9/23 새벽이라, 미국 9/23·24·25 세 정규장이 전부 새 정보입니다(9/13 PM의 "시차는 정보다").
- 대리 가격을 찾는다. 한국이 닫혀 있어도 한국 주식을 담은 EWY(미국 상장 ETF), 도쿄 반도체주, NDF 원/달러는 계속 거래됩니다. 이것들이 "서울이 열려 있었다면" 움직였을 방향의 힌트입니다.
- 가격과 할인율을 나눠 본다. 이번엔 미국 주가(가격)는 사흘 합쳐 제자리였고, 금리(할인율)는 +18bp였습니다. "미국이 안 떨어졌으니 괜찮다"는 절반만 센 셈입니다.
- 마지막 대리 가격 이후의 뉴스를 따로 센다. EWY 금요일 +2.55%는 트럼프 거절(토요일) 전 숫자입니다. 대리 가격이 모르는 뉴스가 있으면 그만큼 할인해서 읽습니다.
한 줄 요약
연휴 뒤 첫날의 갭은 "그동안 얼마나 올랐나"가 아니라 "그동안 무엇이 바뀌었나"로 셉니다. 이번 연휴에 바뀐 것은 주가가 아니라 금리와, 주말에 거절된 합의였습니다.
7. 정정·미해결
🔴 미 10년물 9/24 종가 재정정
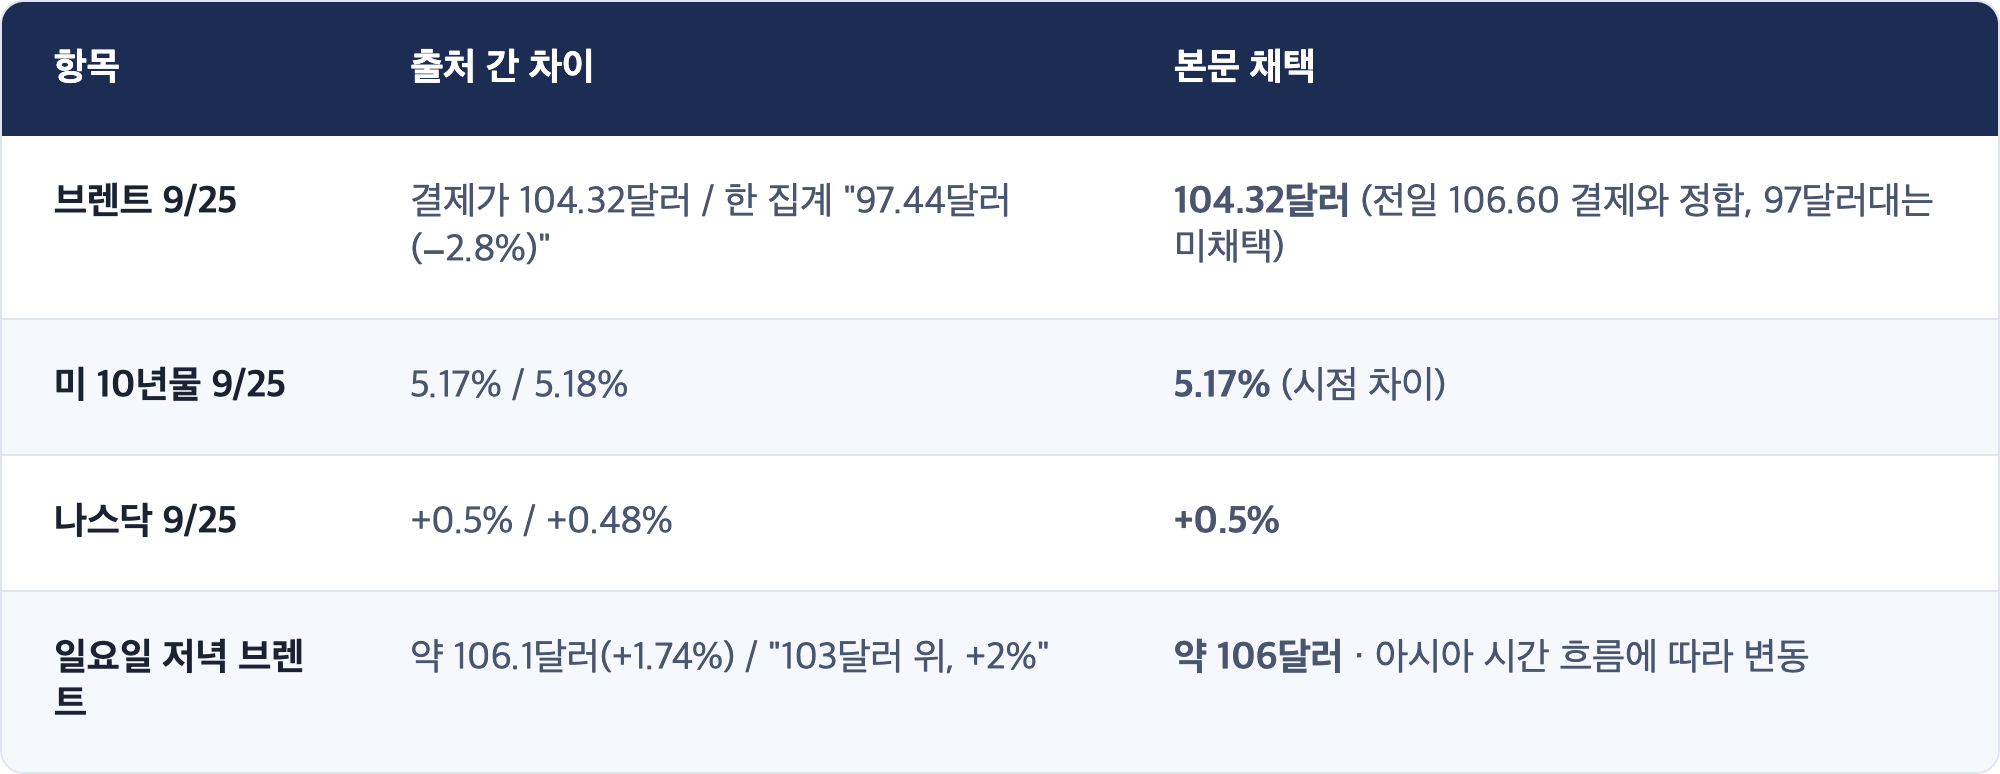
9/24 PM은 9/24 종가를 약 5.11~5.12%, 9/25 AM은 이를 약 5.20%로 고쳐 적었습니다. 금요일 확정 집계로 보면 9/25 종가 5.17~5.18%가 전일 대비 +0.02%p 안팎이어서, 9/24 종가는 약 5.15~5.16%로 보는 것이 가장 정합적입니다. 두 리포트 모두 조금씩 빗나갔습니다. 9/24 AM 체크포인트 2번(5.10% 위) ✅ 판정은 그대로입니다.
🟡 CME 10월 인상 확률
9/25 AM은 "약 70%"로 적었습니다. CME 페드워치 9/26 기준은 64.2%입니다. 프로젝트 규칙대로 CME 한 곳 값만 채택합니다(다른 집계 69%는 미인용).
출처 차이 (본문 채택값 명시)
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- Stock market today: Dow, S&P 500, Nasdaq notch weekly wins as market shrugs off bond sell-off | Yahoo Finance
- Stock market news for Sept. 25, 2026 | CNBC
- 10-year Treasury yield is little changed to end a volatile week | CNBC
- Week ended September 25, 2026: bond yields continue to increase | eMorningCoffee
- Oil Ends Week Lower as U.S.-Iran Truce Hopes Hit WTI, While Middle East Supply Risks Keep Brent Above $100 | EnergyNow
- Brent oil | Trading Economics
- Oil rebounds after Trump rejects Iran peace deal | Reuters via Investing.com
- Trump rejects Iran's seven-day roadmap to end war and reopen Hormuz | Al Jazeera
- Iran says it awaits US response on seven-day roadmap to end war | Al Jazeera
- Iran Says Won't Soften Demands After Trump Rejects Hormuz Offer | Bloomberg
- Oil Up, Stock Futures Slip as Iran Offer Rejected: Markets Wrap | Bloomberg
- US–Iran War Tensions Rise as Trump Rejects Strait of Hormuz Deal | Gulf News
- US Michigan Inflation Expectations Final (Sep) 4.6% | Newsquawk
- 6 Words From Kevin Warsh Changed the Question | 24/7 Wall St.
- Philadelphia Semiconductor Index Historical Data | Investing.com
- Japan stocks higher at close of trade; Nikkei 225 | Investing.com
- Tokyo Electron stock closes at JPY 56,520, up 4.82 percent | ad-hoc-news
- USD/JPY Moved Sharply on Sep 25 | TradingKey
- iShares MSCI South Korea ETF (EWY) | Pluang
- 원·달러 NDF 2.1원 하락, 엔화강세+호르무즈 재개방 낙관론 | 이투데이
- 추석 연휴 끝난 코스피, 뉴욕증시 훈풍에도 '금리·유가' 변수 | 파이낸셜포스트
- 추석 지나 다시 시험대 오른 증시…美 물가·마이크론 실적 주목 | 파이낸셜뉴스
- 7000선 회복한 코스피…PCE 물가지수·마이크론 실적 주목 | 한국경제
- Micron's 279% Rally Is Heading Into a Big Earnings Test | Yahoo Finance
- The Week Ahead: US PCE, jobs report, Micron earnings | CMC Markets
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.