2026.10.07(수) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
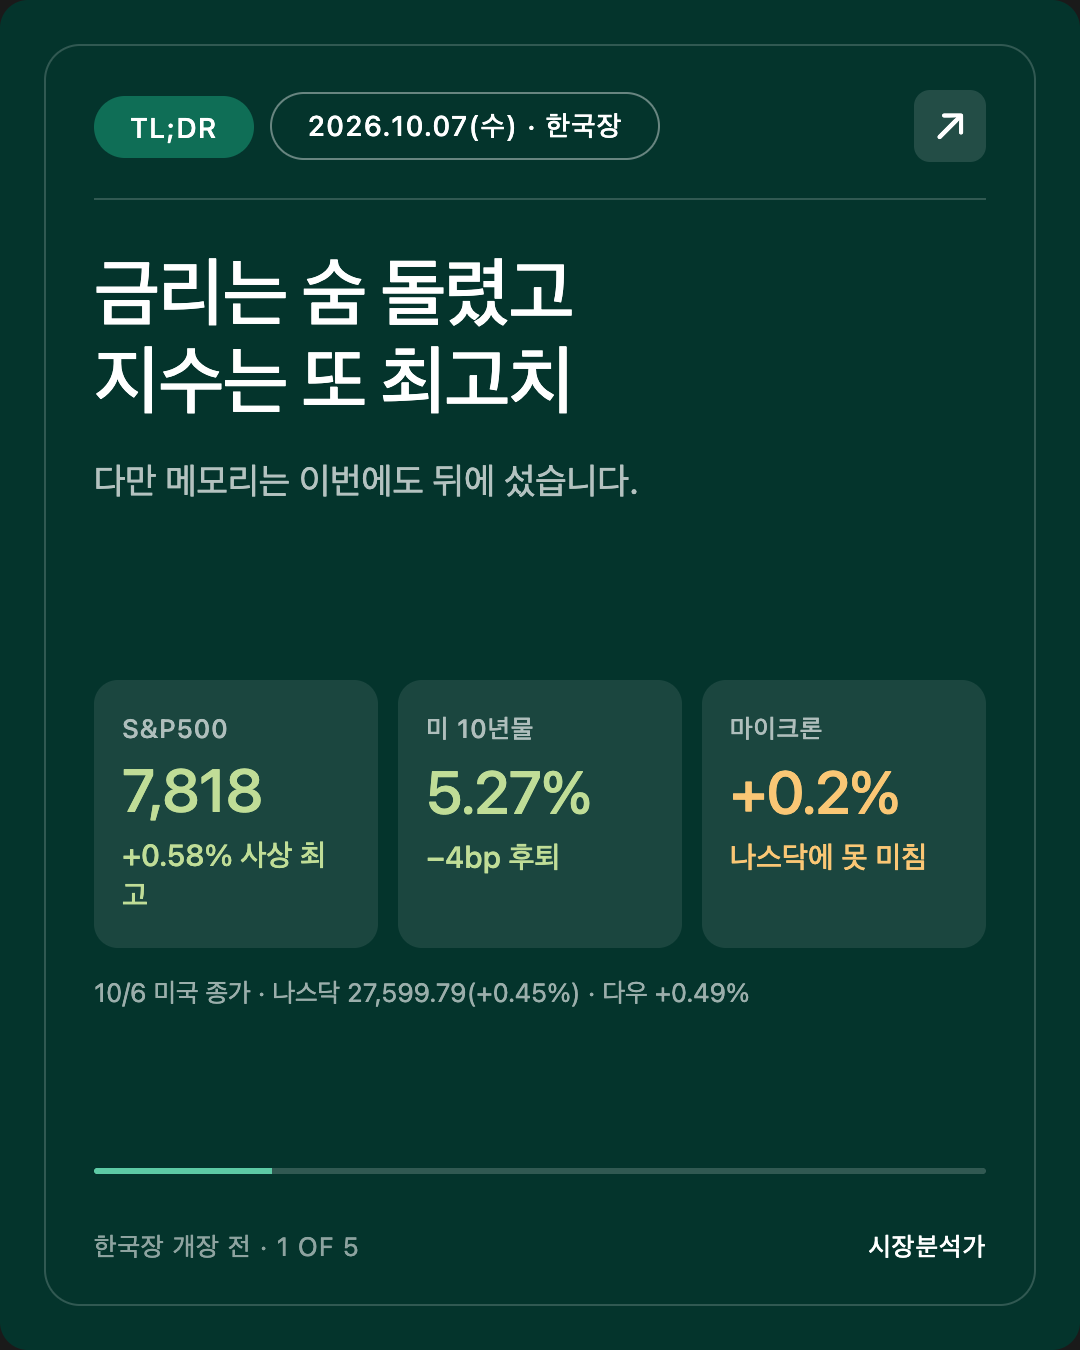
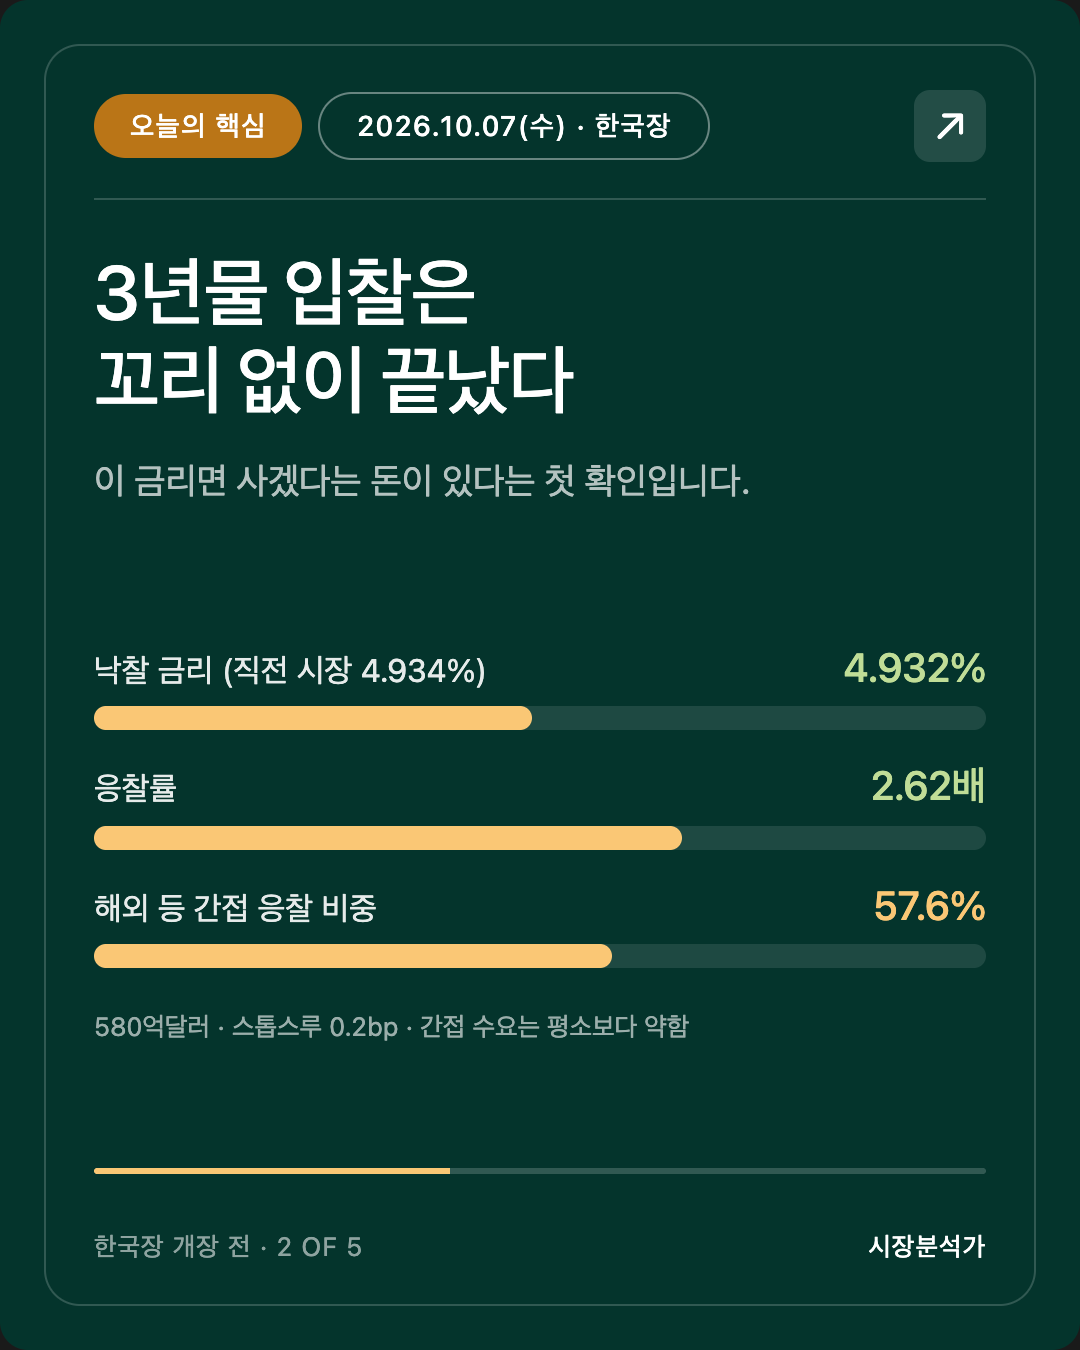
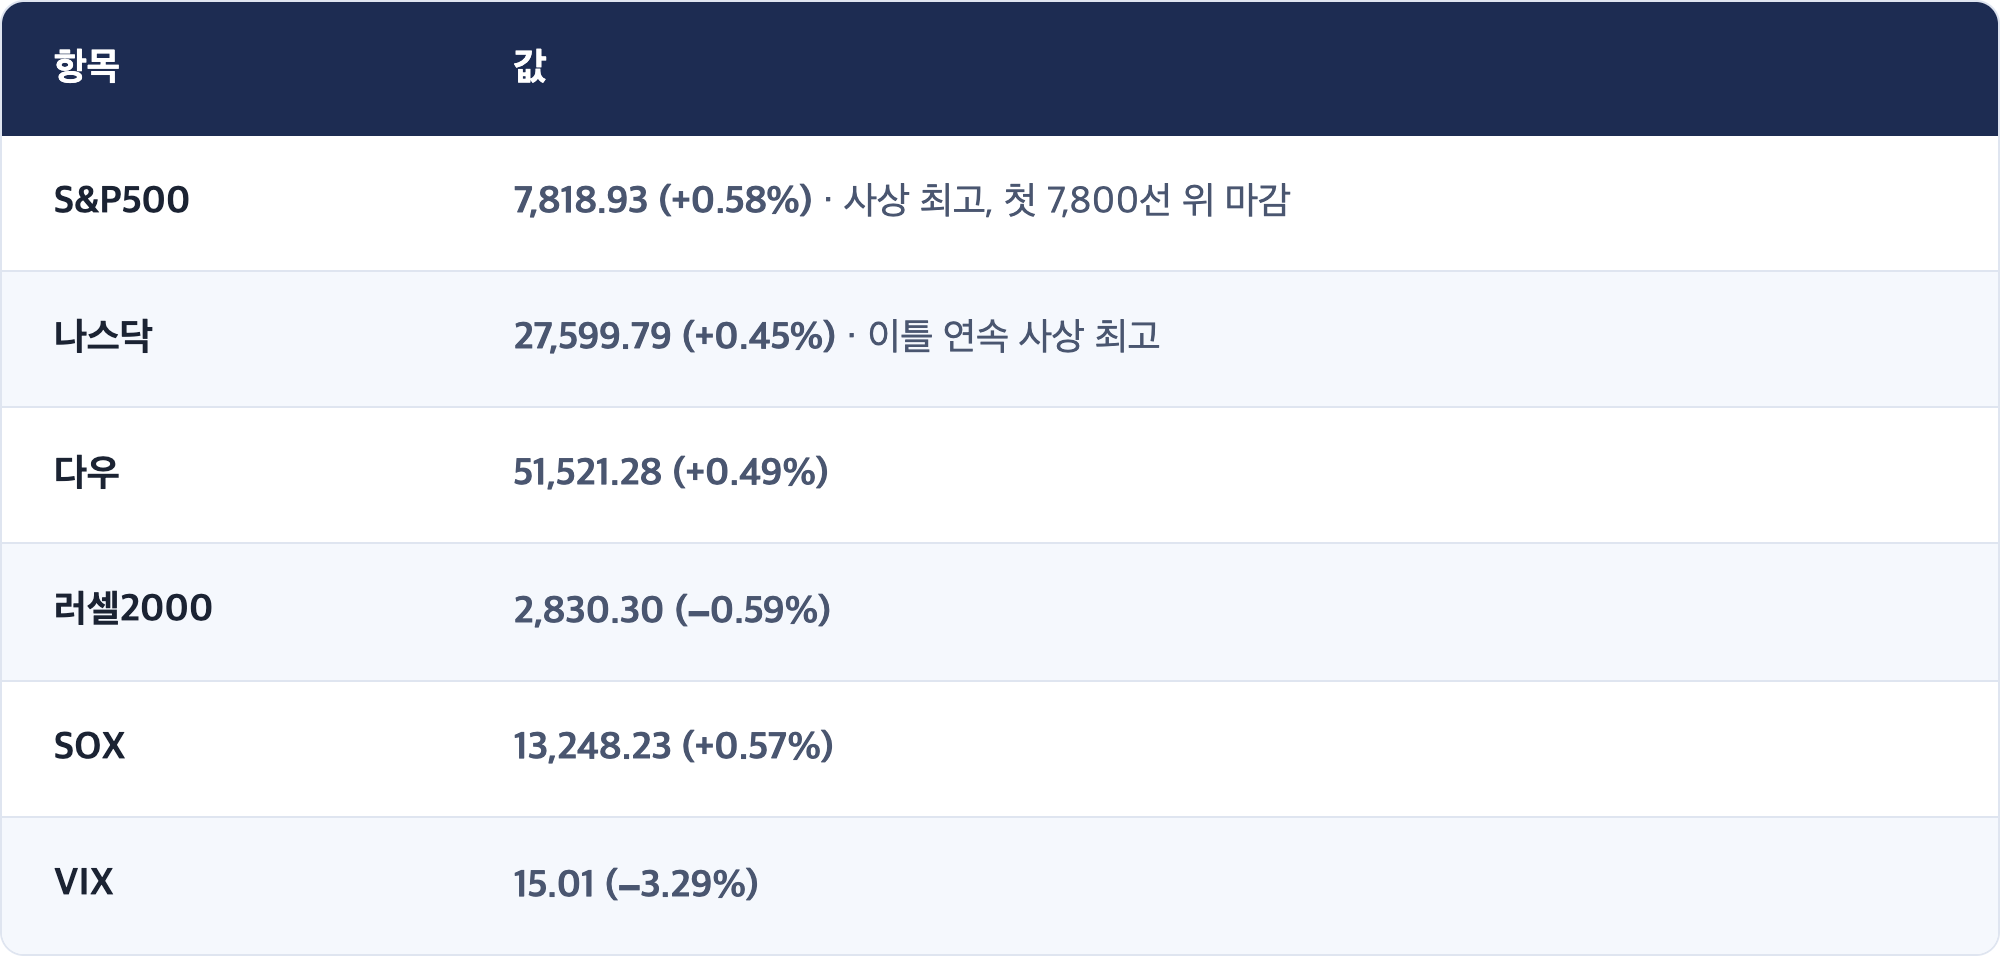
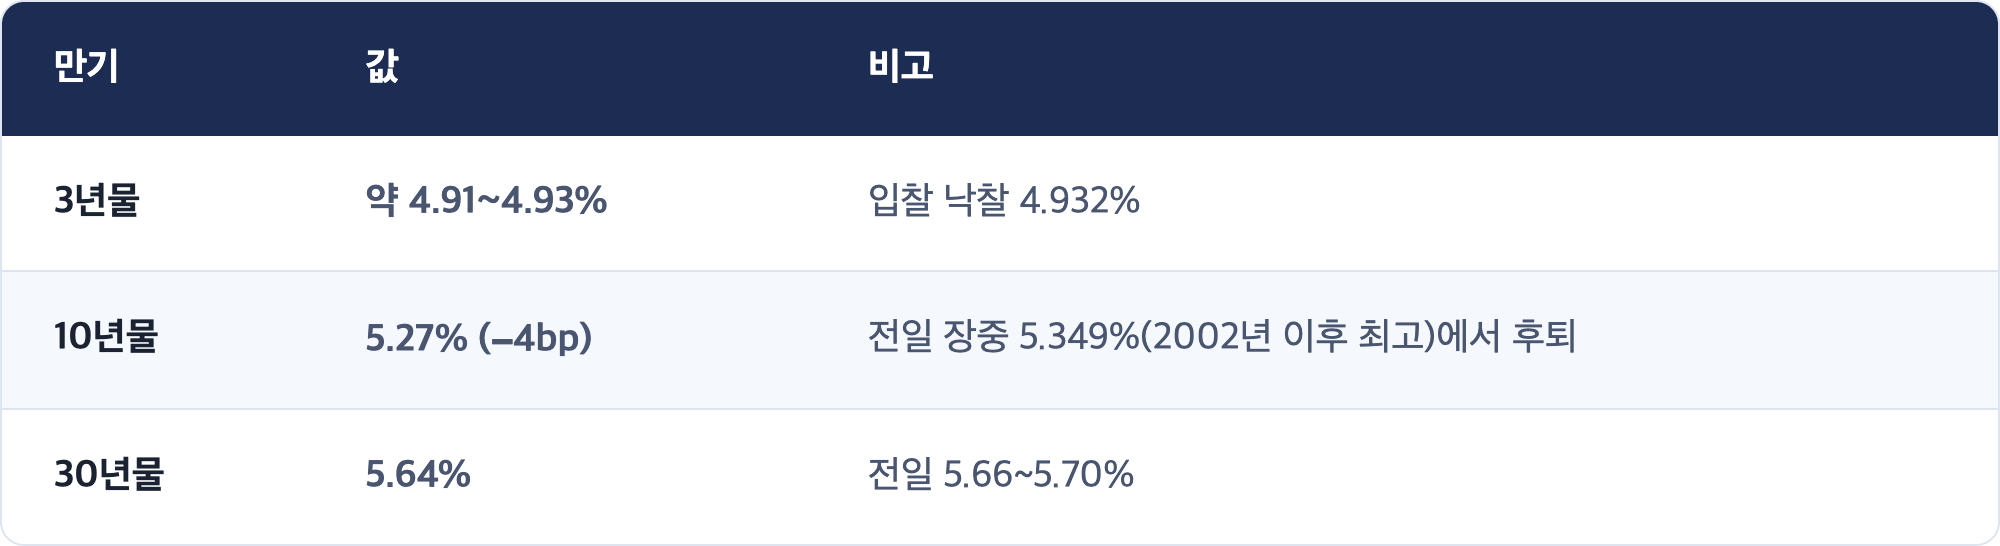
뉴욕은 어제 이틀 연속 신기록을 썼습니다. S&P500은 7,818.93(+0.58%) 로 처음 7,800선 위에서 마감하며 사상 최고치를 새로 썼고, 나스닥은 27,599.79(+0.45%) 로 이틀 연속 최고치입니다. 하루 전 2002년 이후 최고(장중 5.349%)를 찍었던 미 10년물 금리는 5.27% 로 물러섰고, 580억달러 규모의 3년물 입찰도 무난하게 소화됐습니다.
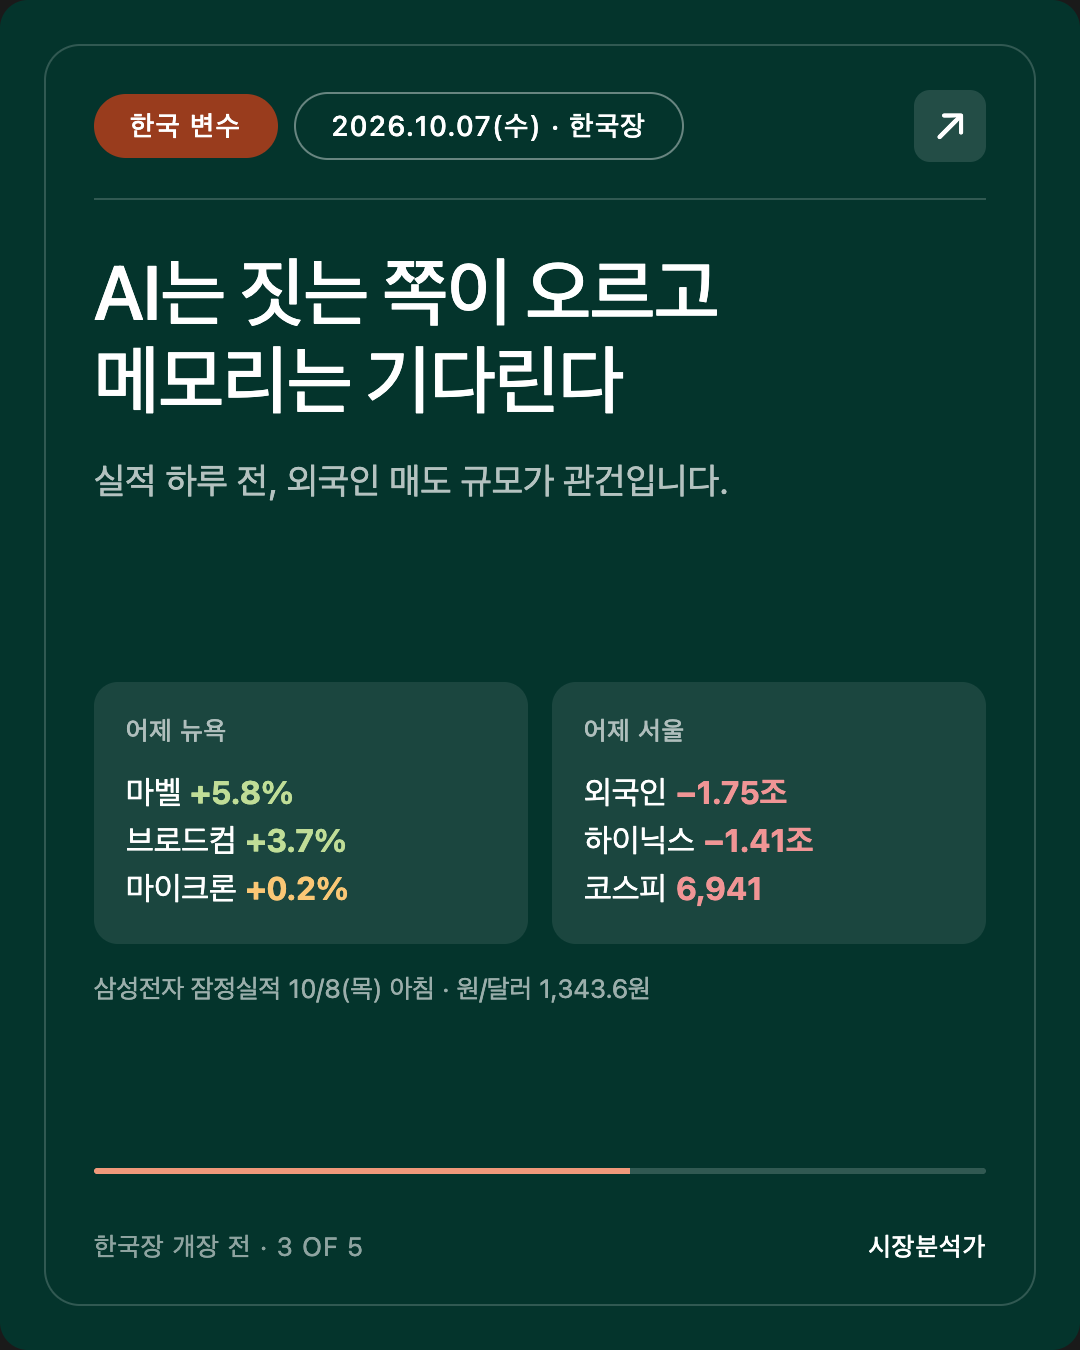
그런데 그 랠리의 주인공은 이번에도 메모리가 아니었습니다. 마벨(+5.8%)·브로드컴(+3.7%)·AMD(+2.8%)가 앞장섰고, 구글과 원전 전력 계약을 맺은 콘스텔레이션에너지는 12% 넘게 뛰었습니다. 마이크론은 약 +0.2% 에 그쳤습니다. 그리고 지수가 최고치를 쓰는 동안 중소형주 러셀2000은 −0.59% 였습니다. 어제 외국인이 SK하이닉스 한 종목에서 1조4천억원을 판 서울은, 오늘 삼성 실적을 하루 앞두고 이 그림을 받습니다.
안녕하세요, 캔서방입니다. 2026.10.07(수) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-07 08:07 KST (밴쿠버 10/6 16:07 PDT)
기준: 미국 10/6(화) 정규장 확정 종가 + 미 3년물 입찰 결과 + 원유 선물 10/6 결제 + 서울 10/6(화) 마감 + 도쿄 10/6 마감
🟢 예약 16:00 PDT, 작업 시작 16:01 PDT. 정시 실행입니다.
🟡 이번 주 서울은 화·수·목 사흘장 입니다. 오늘이 그 가운데 날이고, 내일(10/8 목) 새벽 03:00 FOMC 의사록, 같은 날 아침 삼성전자 3분기 잠정실적 이 연달아 나옵니다. 금요일(10/9)은 한글날 휴장입니다.
⚡ TL;DR
- ★ 금리가 숨을 돌리자 주가는 또 최고치. S&P500 7,818.93(+0.58%, 사상 최고) · 나스닥 27,599.79(+0.45%, 사상 최고) · 다우 51,521.28(+0.49%). 10년물 5.27%(−4bp), 30년물 5.64%. VIX 15.01(−3.29%).
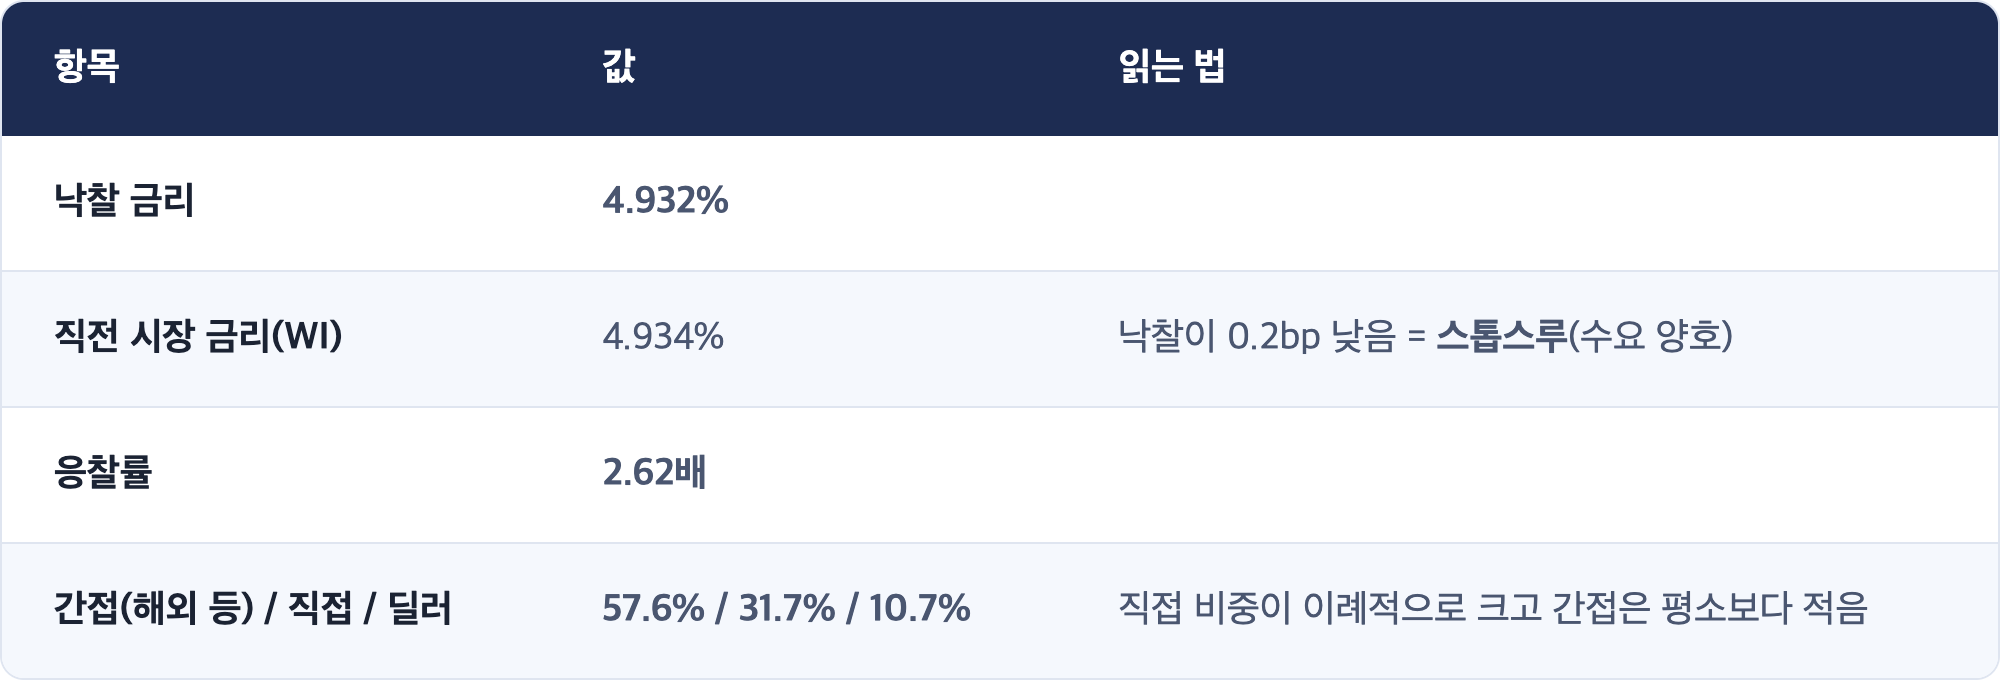
- ★ 3년물 입찰은 "꼬리" 없이 끝났습니다. 낙찰 금리 4.932%, 직전 시장 금리(4.934%)보다 0.2bp 낮게 낙찰(스톱스루), 응찰률 2.62배. "이 금리면 사겠다"는 돈이 있다는 첫 확인입니다. 다만 해외 수요(간접 응찰 57.6%)는 평소보다 약했습니다.
- ★ 반도체는 올랐지만 메모리는 여전히 뒤에 섰습니다. SOX 13,248.23(+0.57%) 로 나스닥을 약간 앞섰지만, 앞장선 것은 마벨·브로드컴·AMD 같은 AI 설계·네트워크 칩. 마이크론은 약 +0.2%(단일 출처).
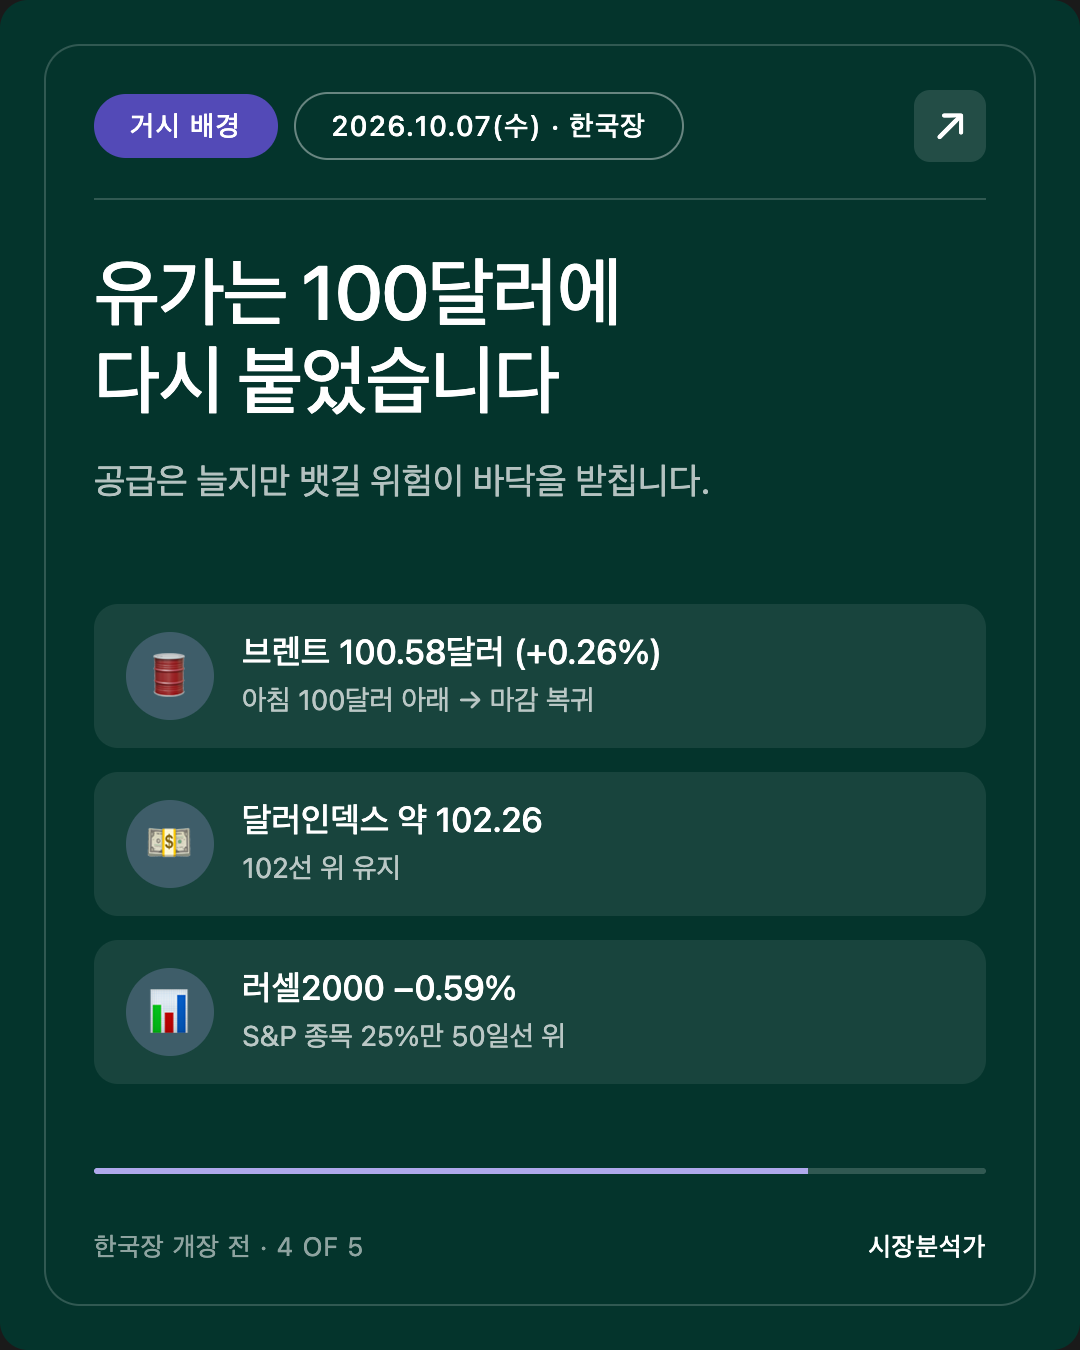
- 시장의 폭은 좁습니다. 러셀2000 −0.59%, S&P500 종목 중 50일 이동평균선 위에 있는 것은 약 25%뿐(Yahoo Finance). 지수 최고치는 소수 대형주가 만든 숫자입니다.
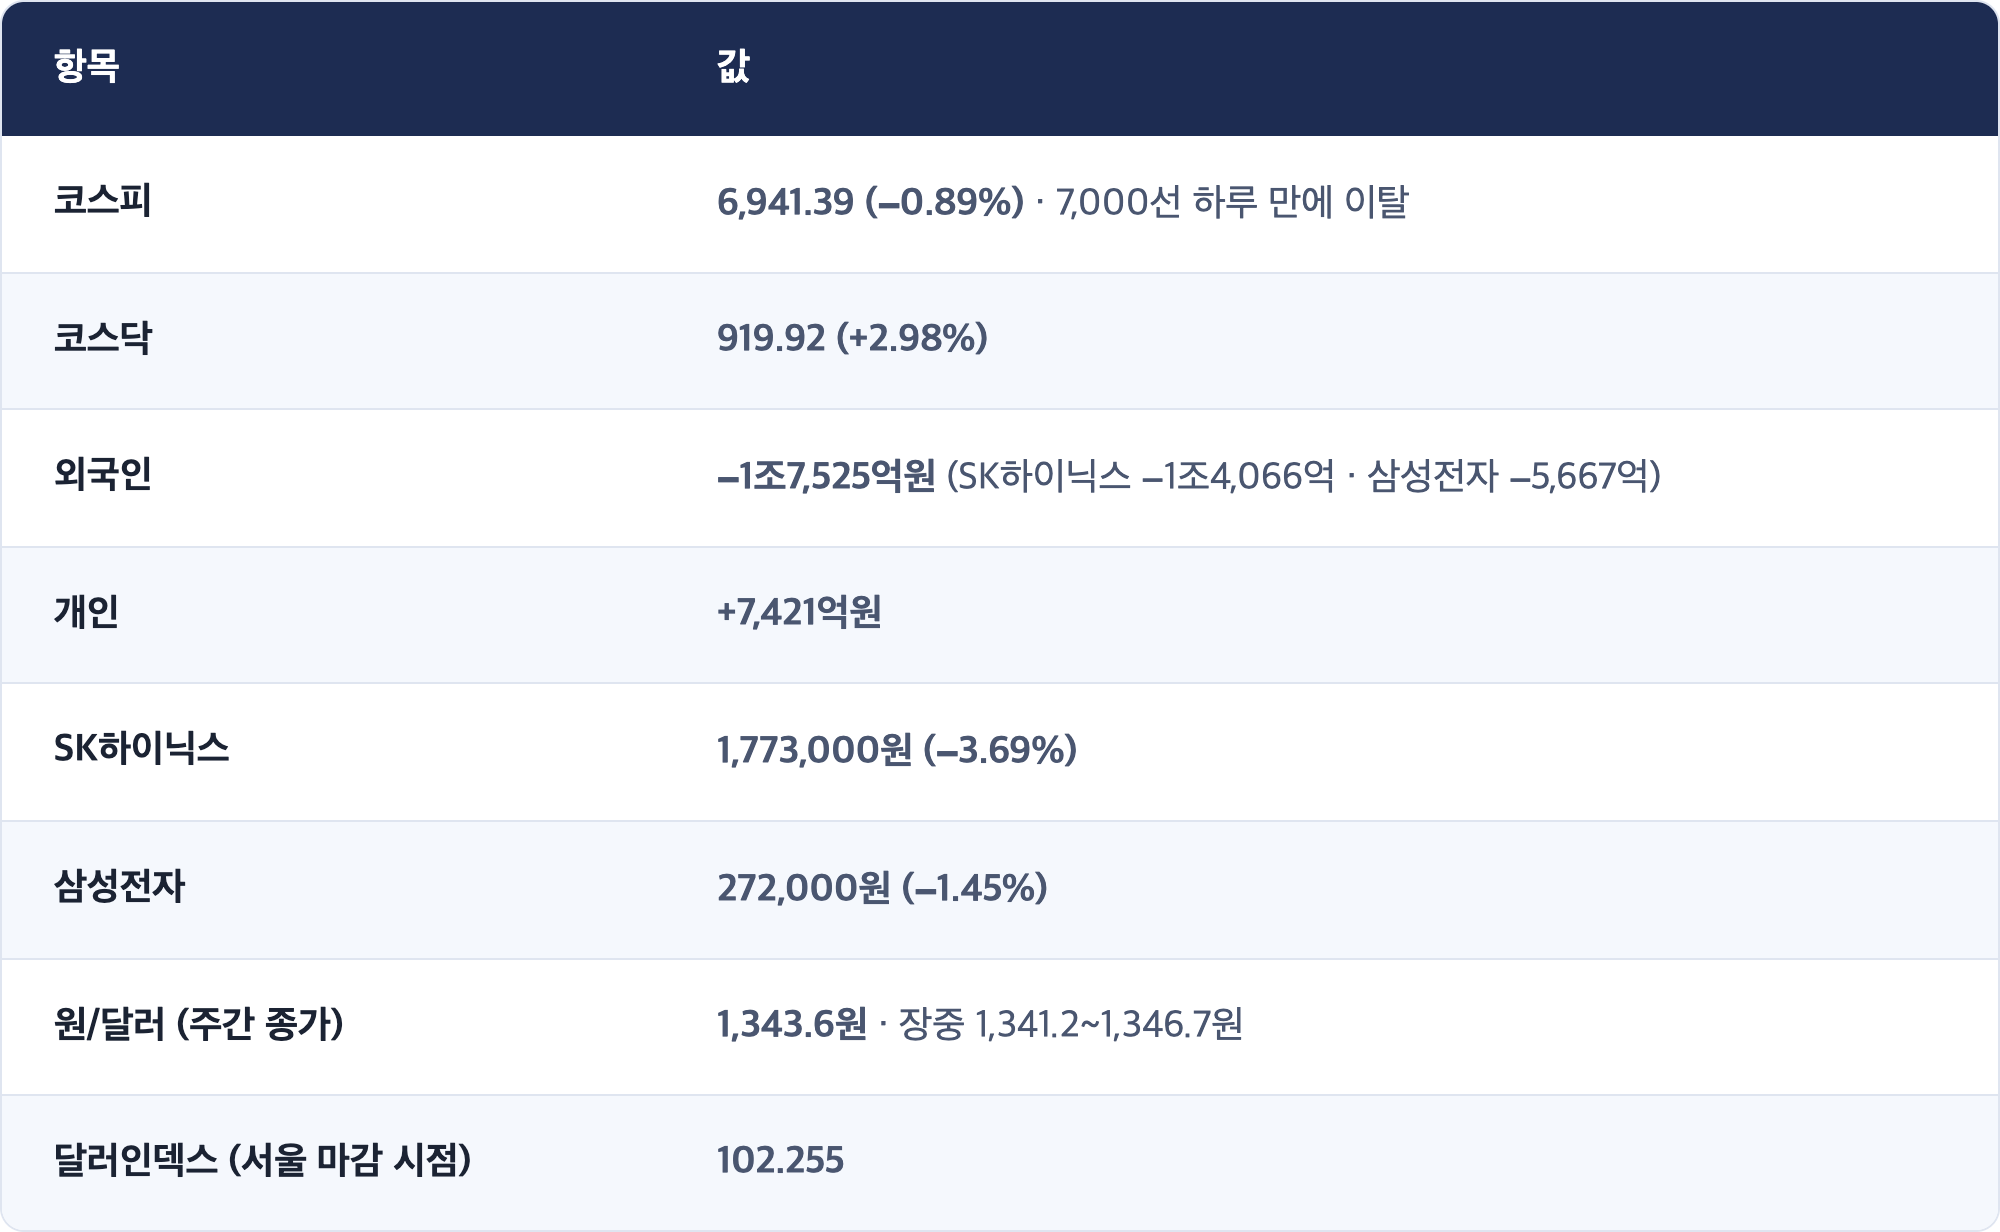
- 오늘 서울의 질문: 삼성 실적 하루 전, 외국인의 메모리 매도가 멈추는가. 어제 외국인 −1조7,525억원, 그중 SK하이닉스 −1조4,066억원. 원/달러 1,343.6원.
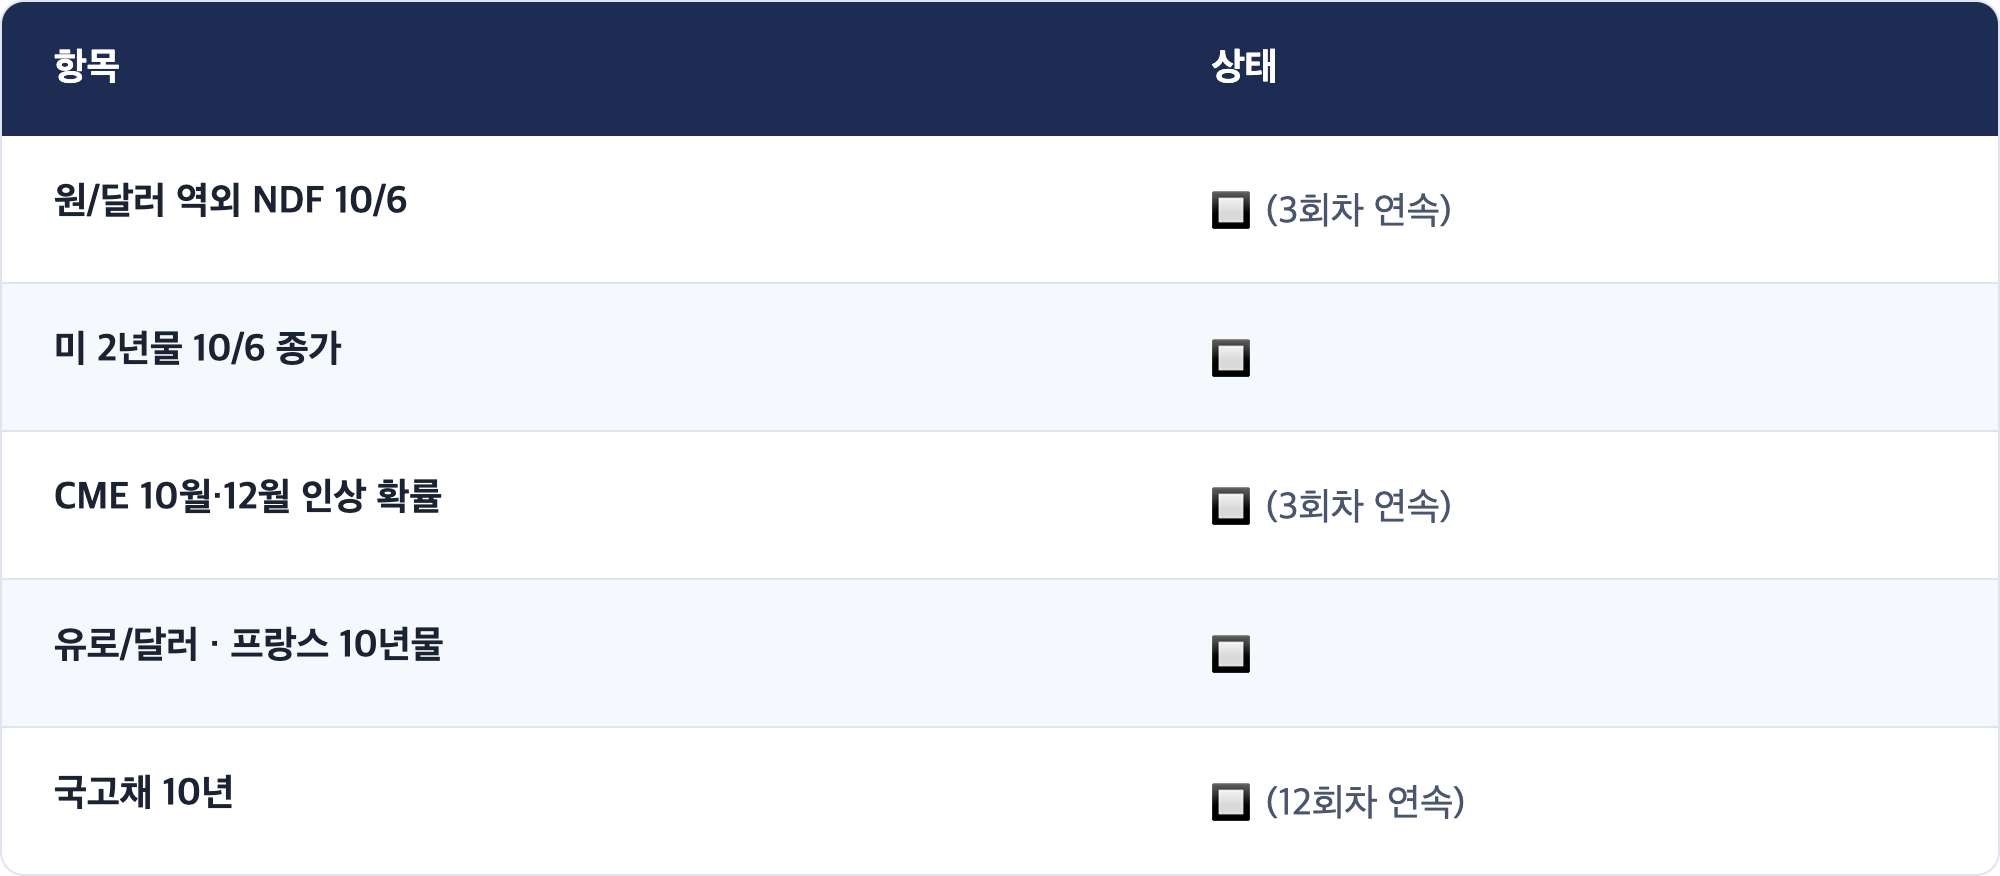
1. 체크포인트 채점
10/6 AM이 걸어 둔 넷 (10/6 미국 마감)
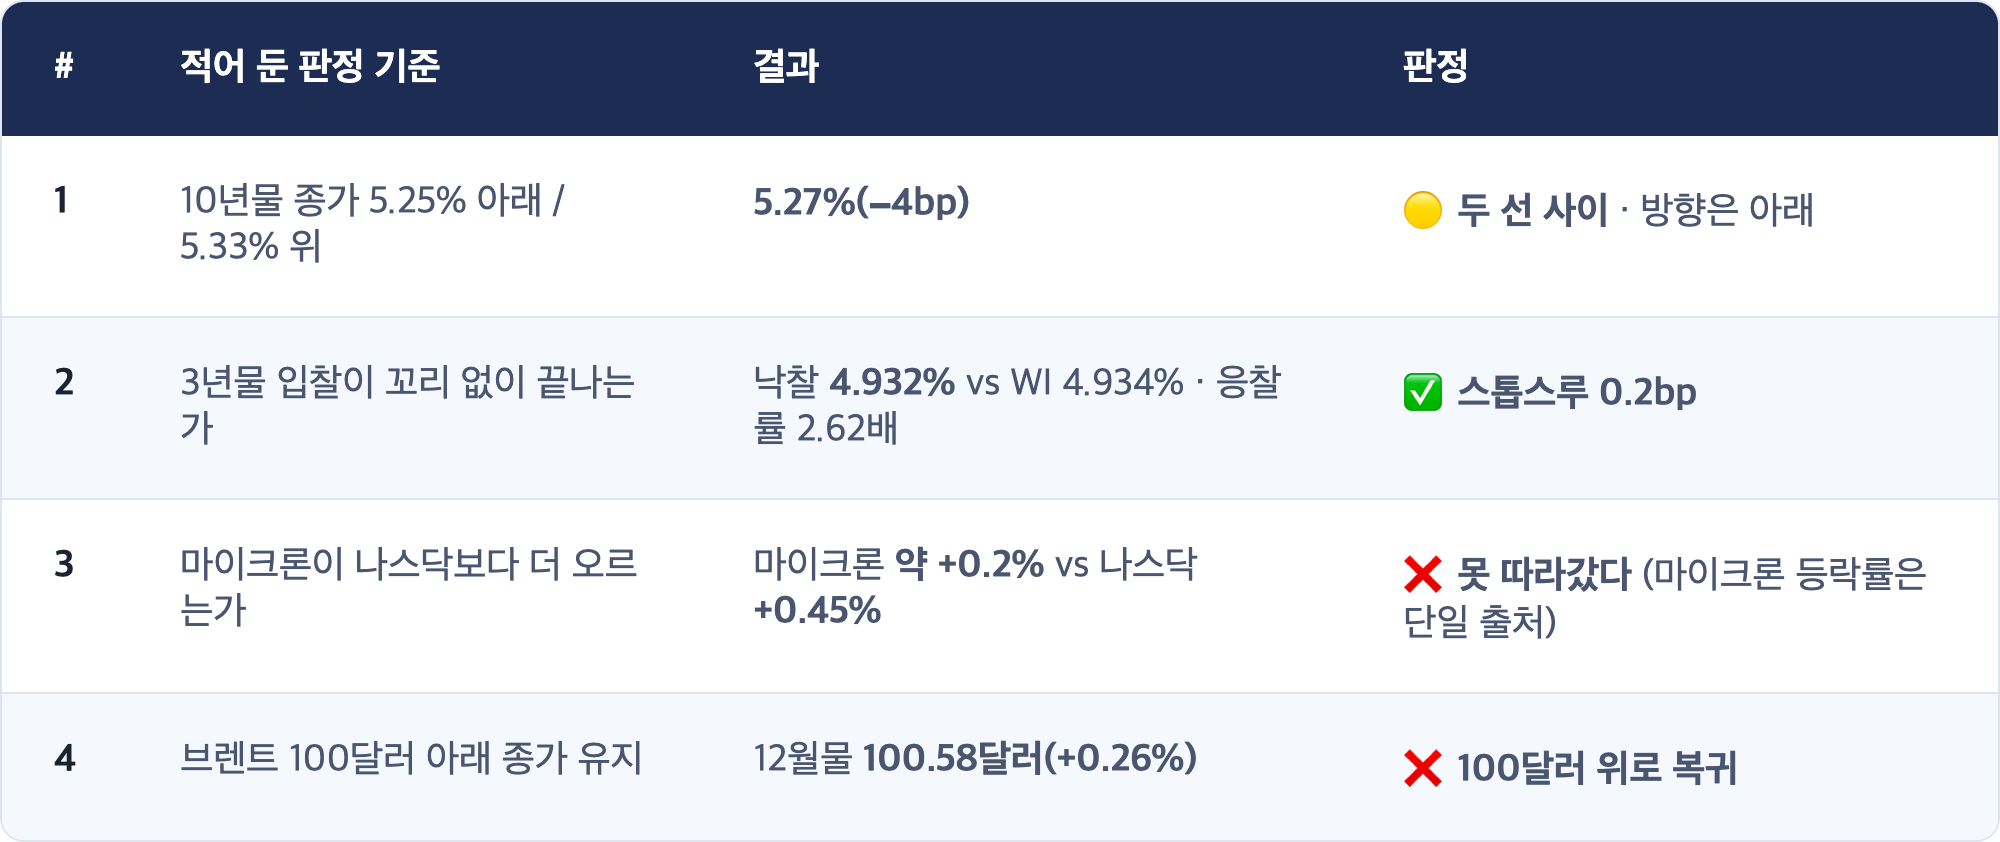
축은 "긴 금리의 후퇴가 실제 돈으로 확인되는가, 그리고 메모리주가 그 수혜를 받는가"였습니다.
[해석] 10/6 AM이 미리 적어 둔 해석표의 "그 칸"에 들어갔습니다
10/6 AM은 "금리가 내리는데도 메모리주가 못 오르면, 서울의 메모리 약세는 금리 탓이 아니라 메모리 자체의 값 매기기"라고 적어 두었습니다. 어제가 그 칸입니다. 10년물은 4bp 내렸고 입찰도 무난했으며 S&P는 최고치였는데, 마이크론은 제자리 근처였습니다.
그래서 내일 삼성 실적에서 시장이 볼 것은 "숫자가 크냐"보다 "메모리 값이 다음 분기에도 오른다고 말하느냐"(가이던스와 메모리 가격 코멘트) 쪽으로 더 기울었습니다.
10/5 PM이 걸어 둔 서울 넷은 10/6 AM이 이미 채점했습니다
외국인 ❌(−1조7,525억원) · 반도체 대 코스피 ❌ · 원/달러 1,345원 아래 ✅(1,343.6원) · 7,000선 지지 ❌(6,941.39).
2. 오늘의 핵심: 금리는 숨을 돌렸고, 메모리는 숨만 돌렸습니다
[사실] 미국 10/6(화) 마감 (한국 10/7 05:00 KST)
[사실] 미 국채 (10/6)
[사실] 3년물 입찰 (580억달러, 10/7 02:00 KST)
[사실] 어제 오른 것들
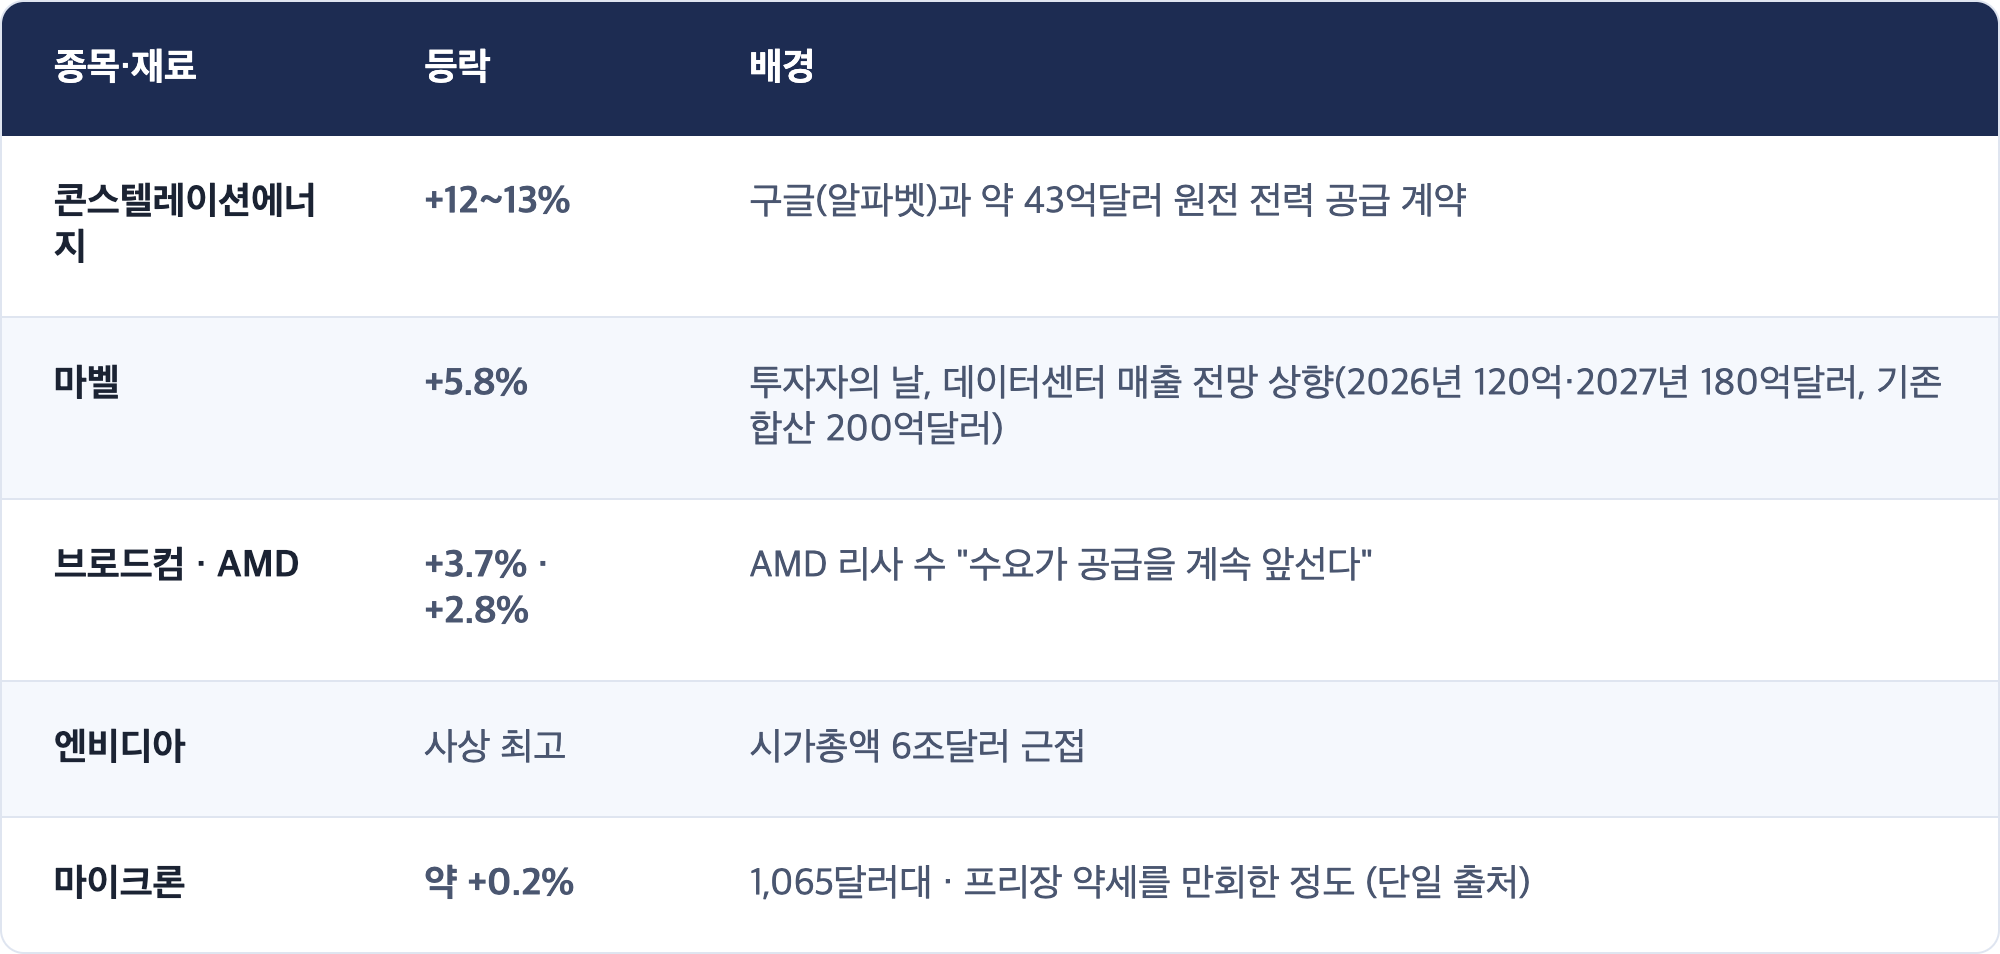
★ [해석] 어제 시장이 산 것은 "AI를 짓는 데 드는 것"이었습니다
어제 오른 목록을 나란히 놓으면 공통점이 보입니다. 데이터센터를 잇는 칩(마벨·브로드컴), 연산 칩(AMD·엔비디아), 그리고 데이터센터를 돌리는 전기(콘스텔레이션). 모두 "AI 투자가 얼마나 늘어나느냐"에 매출이 정비례하는 쪽입니다.
메모리도 AI 데이터센터에 들어가지만, 메모리에는 가격 이라는 변수가 하나 더 붙습니다. 10/6 AM에 적었듯 많이 팔려도 값이 꺾이면 이익이 줄어듭니다. 마이크론이 9/30 사상 최대 실적을 내고도 제자리인 것은, 시장이 "다음 분기에도 값이 오르는가"를 확인하기 전까지 기다리고 있다는 뜻으로 읽힙니다.
[해석] 이것은 AI가 꺾였다는 신호가 아닙니다. AI 안에서 "수량이 늘면 무조건 좋은 쪽"과 "값이 받쳐 줘야 좋은 쪽"을 따로 매기고 있는 것입니다. 서울의 두 반도체 대형주는 뒤쪽에 서 있습니다.
[관측] 최고치의 폭이 좁습니다
S&P500이 최고치를 썼는데 러셀2000은 0.59% 내렸고, S&P500 종목 중 50일 이동평균선 위에 있는 것은 약 25%뿐이라는 집계가 나왔습니다(Yahoo Finance). 지수는 소수의 거대 종목이 끌고, 나머지 다수는 높은 금리의 무게를 지고 있다 는 그림입니다. 아래 공부 노트에서 풀어 봅니다.
3. 한국 변수: 삼성 실적 하루 전, 외국인이 메모리를 얼마나 더 파는가
[사실] 서울 10/6(화) 마감
[사실] 이번 주 남은 재료 (KST)
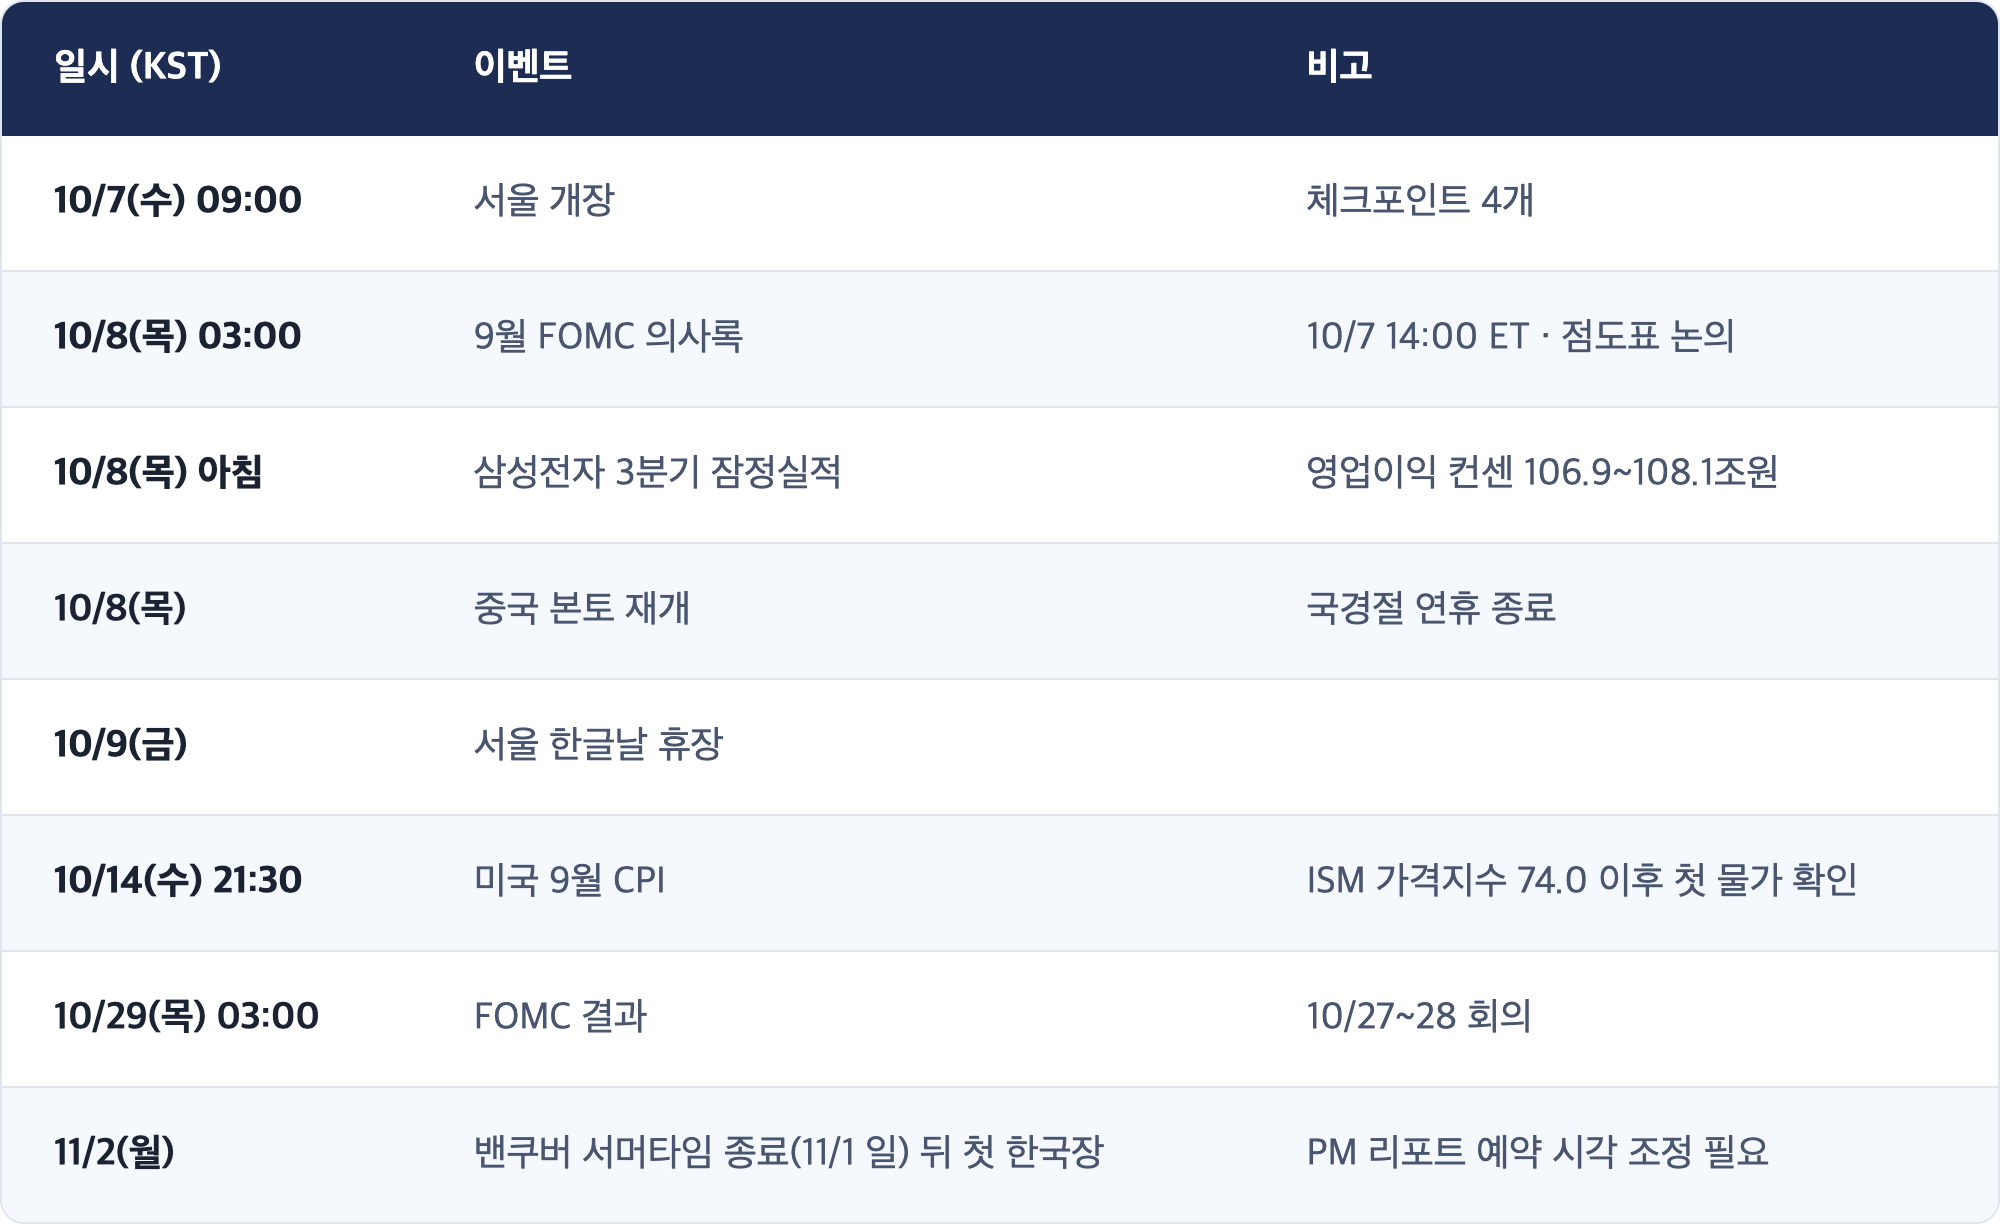
- 10/8(목) 03:00 9월 FOMC 의사록 (점도표 "한 번 더"의 근거)
- 10/8(목) 아침 삼성전자 3분기 잠정실적. 영업이익 컨센서스 약 108.1조원(와이즈리포트, 10/4 보도) · 다른 집계 106.9조원(YTN 10/6 보도, "9월 이후 약 6.2% 하향")
- 10/8(목) 중국 본토 국경절 연휴 뒤 재개
- 10/9(금) 한글날 휴장
★ [해석] 오늘은 "실적 전날"의 수급을 보는 날입니다
어제 외국인 매도의 80%가 SK하이닉스 한 종목이었습니다. 그리고 밤사이 뉴욕은 금리 부담은 줄었지만 메모리 재평가는 이어진 그림을 보냈습니다. 그래서 오늘 서울은 두 힘이 겹칩니다.
- 받쳐 주는 쪽: 10년물 후퇴, 무난한 입찰, S&P·나스닥 최고치, SOX +0.57%. 어제처럼 "금리 공포 + 메모리 매도"가 한꺼번에 오는 날은 아닙니다.
- 누르는 쪽: 마이크론 제자리. 서울 메모리 대형주를 되돌릴 바깥 재료가 약합니다. 그리고 내일 아침 실적 숫자를 앞두고 크게 방향을 걸기 어려운 날입니다.
[해석] 그래서 오늘은 매도 규모 가 방향보다 더 많은 것을 말해 줄 수 있습니다. 외국인 매도가 1조원 아래로 크게 줄면 "실적 전 차익실현이 하루짜리였다", 어제 수준이 이어지면 "메모리 재평가가 실적 숫자와 상관없이 진행 중"으로 읽을 수 있습니다.
[관측] 컨센서스가 두 갈래(106.9조 / 108.1조)로 보도되고 있다는 것 자체가 정보입니다. 9월 이후 일부 집계가 내려왔다는 것은 "100조원 돌파"라는 큰 숫자가 이미 기대의 바닥이 됐다 는 뜻일 수 있습니다. 10/1 회차에 적은 원칙, 서프라이즈는 컨센서스가 아니라 직전 가격 경로로 잰다 가 내일 그대로 시험됩니다.
[해석] 참고 인물 네 분이 공통으로 강조하는 "반도체 중심 중장기 상승"이라는 큰 그림과, 이번 주 외국인의 하루치 메모리 매도는 다른 시간축의 이야기입니다. 큰 그림이 맞더라도 실적 직전의 수급은 따로 움직일 수 있습니다. 둘을 섞어 읽지 않는 것이 이번 주의 요령입니다.
4. 거시 배경: 유가는 100달러에 다시 붙었고, 달러는 102선
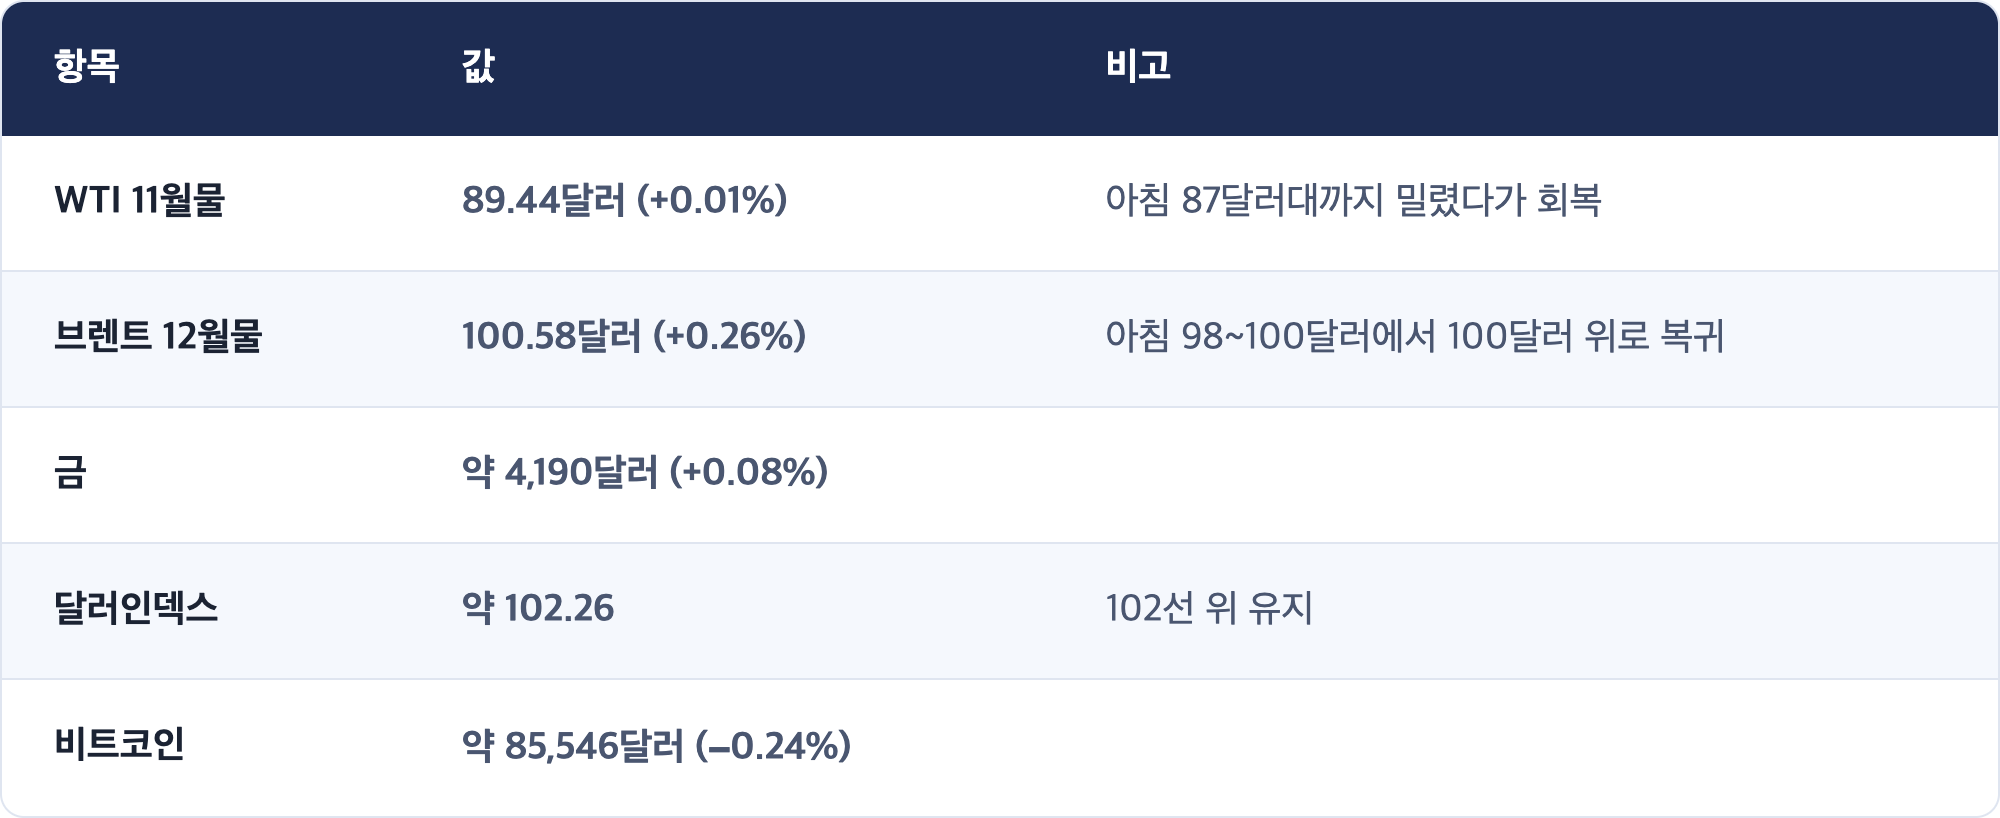
[사실] (10/6 마감)
[사실] 유가를 누른 것과 받친 것
- 누른 것: G7 비축유 1억 배럴 방출 계획, 걸프 원유 수출이 며칠간 하루 1,800만 배럴을 넘어 전쟁 전 수준을 웃돈 것, 사우디의 아시아 판매가 인하(아랍 라이트 최대 배럴당 5달러 할인).
- 받친 것: 예멘에서 사우디가 지원하는 정부군과 후티 반군의 교전 확대, 후티의 반격. 호르무즈 해협에서 하루에만 사고 5건(유조선 공격 4건) 보고(UKMTO, 10/5). 걸프발 유조선 운임은 배럴당 약 33달러로 기록적 수준.
- 한 원유 중개사(PVM) 분석가는 "브렌트가 100달러 심리선 근처에서 다시 버둥대고 있다"고 평했습니다.
[해석] 유가는 "공급이 돌아온다"와 "길이 위험하다" 사이에 끼었습니다
어제 아침에는 공급 회복 쪽이 이겨 브렌트가 100달러 아래로 내려갔지만, 마감 때는 다시 위로 붙었습니다. 원유 자체는 늘고 있는데 운반 비용과 위험(운임 33달러) 이 바닥을 받치는 구조입니다. 그래서 유가는 당분간 긴 금리를 크게 밀어 올리지도, 크게 내려 주지도 않는 "중립"에 가깝게 보입니다. 지금 긴 금리의 방향을 정하는 것은 유가보다 물가 지표(10/14 CPI)와 재정 쪽입니다.
5. 오늘 한국장 (10/7 수 KST) 프리뷰
축
넷은 "금리 부담이 줄어든 날, 서울의 메모리 매도가 멈추는가, 실적 숫자와 상관없이 이어지는가"를 가립니다. 답은 내일 아침 삼성 실적을 맞는 서울의 출발선이 됩니다.
✅ 체크포인트 4 (오늘 서울 마감 기준)
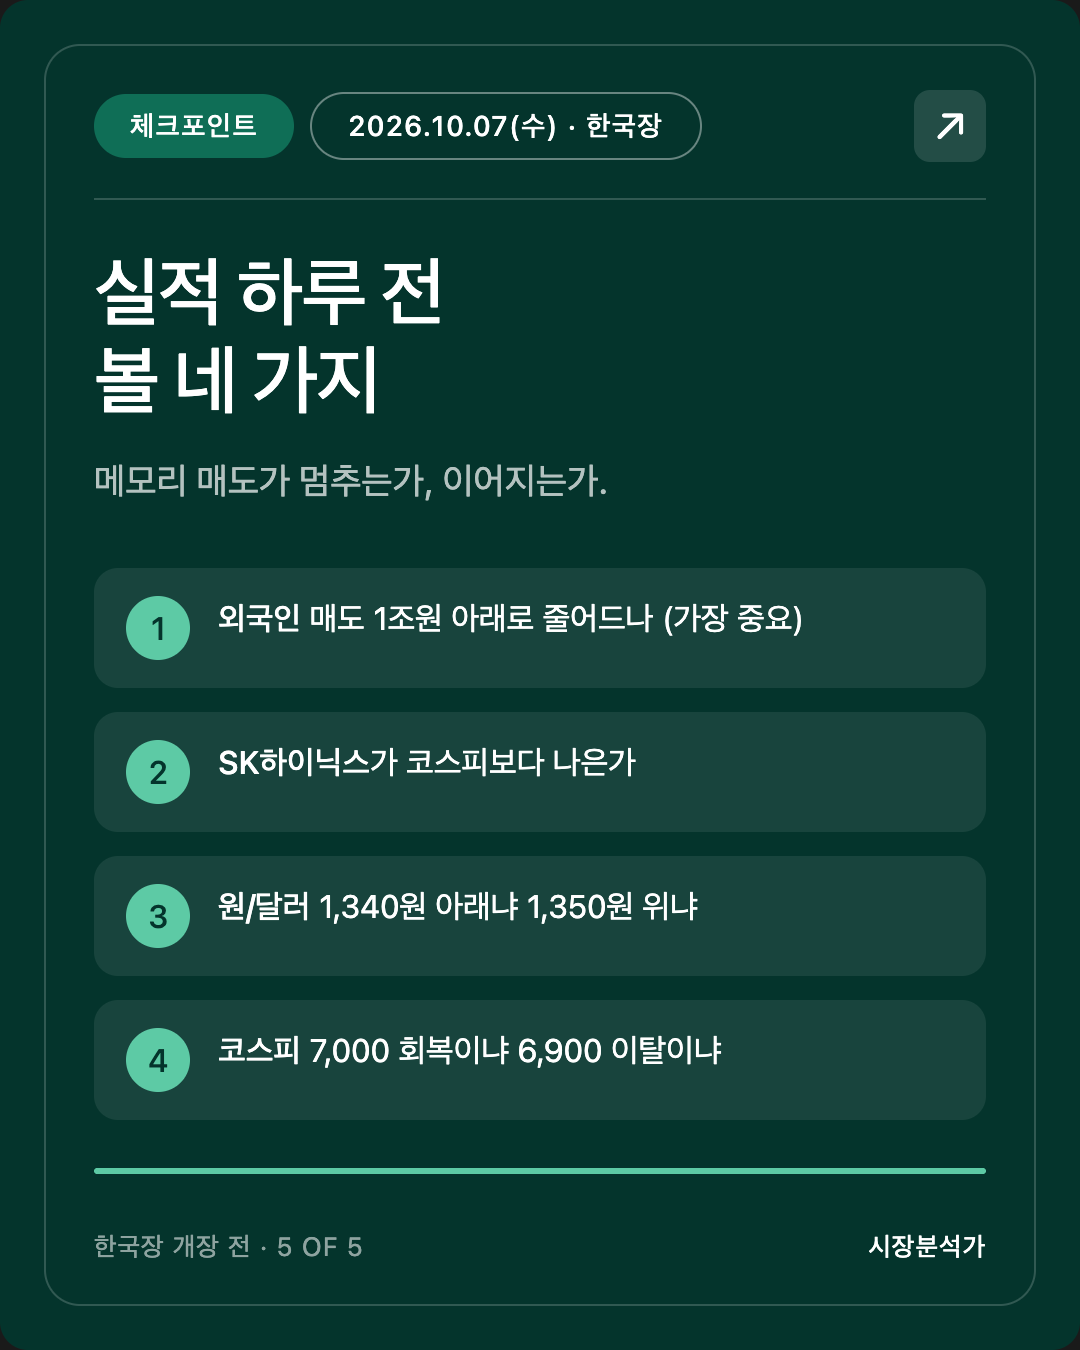
- 외국인 매도가 1조원 아래로 줄어드는가 / 어제(−1.75조원) 수준이 이어지는가. 순매수 전환이면 그 자체로 큰 신호. (가장 중요)
- SK하이닉스가 코스피보다 나은가. 어제 매도의 80%가 몰린 종목입니다. 지수보다 나으면 매도가 하루짜리였다는 뜻.
- 원/달러 1,340원 아래 / 1,350원 위. 외국인 1.7조원 매도에도 원화가 강했던 "맞지 않는 숫자"가 이어지는지.
- 코스피 7,000선 회복 / 6,900선 이탈. 사흘장의 한가운데서 어느 쪽 선을 시험하는지.
[해석] 가장 정보량이 큰 조합은 1번과 2번 입니다. 외국인 매도가 줄면서 SK하이닉스가 지수를 이기면 "실적 전 차익실현의 끝", 매도가 이어지면서 SK하이닉스가 또 지면 "메모리 값 매기기가 진행 중"입니다. 둘이 엇갈리면 판단은 내일 아침 실적 숫자까지 미룹니다.
6. 공부 노트: "시장의 폭(market breadth)"은 무엇인가
개념
주가지수는 종목들의 평균 이지만, 그냥 평균이 아니라 덩치(시가총액)에 따라 가중치를 준 평균 입니다. 그래서 몇 안 되는 거대 기업이 크게 오르면, 나머지 대부분이 내려도 지수는 오를 수 있습니다. 시장의 폭 은 이 착시를 걸러 내는 지표입니다. "몇 개 종목이 올랐나", "몇 퍼센트의 종목이 자기 추세선(예: 50일 이동평균선) 위에 있나"를 셉니다.
비유
반 평균 점수가 올랐는데, 알고 보니 전교 1·2등 두 명이 만점을 받았고 나머지 서른 명은 오히려 점수가 떨어진 경우입니다. 평균(지수)은 좋아 보이지만, 반 전체(시장)가 좋아진 것은 아닙니다.
실제 사례
- 어제(10/6): S&P500 사상 최고, 그런데 러셀2000(중소형주 2,000개)은 −0.59%, S&P500 종목 중 50일선 위에 있는 것은 약 25% (Yahoo Finance). 네 종목 중 세 종목은 최근 두 달 흐름이 꺾여 있다는 뜻입니다.
- 왜 이런가: 중소형주는 빚이 많고 은행 대출 비중이 커서 금리 5%대 에 더 아픕니다. 거대 기술주는 현금이 많고 AI 투자로 매출이 늘어 금리를 덜 탑니다. 10년물이 24년 최고 근처에 머무는 한, 이 "좁은 랠리"는 자연스러운 결과이기도 합니다.
- 서울에도 같은 질문: 코스피가 반도체 두 종목에 크게 기대는 것처럼, 어제 코스피 −0.89%와 코스닥 +2.98%는 정반대 방향이었습니다. 서울은 어제 "폭은 넓은데 대장주가 약한" 날이었습니다.
한 줄 요약
지수가 최고치일 때는 "몇 종목이 같이 올랐나"를 함께 봅니다. 폭이 좁은 최고치는 소수의 대장주가 흔들리면 쉽게 꺾일 수 있습니다.
7. 정정·미해결
정정
- 10/6 AM 유가 서술: 10/6 AM은 "브렌트 약 98.5달러(−1.8%), 100달러 아래", "WTI 약 87.3~87.7달러(−2% 안팎)"로 적었습니다. 이는 미국 개장 전 시세 였고, 확정 결제가는 WTI 89.44달러(+0.01%)·브렌트 12월물 100.58달러(+0.26%) 로 장중에 전부 되돌렸습니다. 10/6 AM의 "유가 100달러 아래"라는 프레이밍은 마감 기준으로는 맞지 않았습니다(체크포인트 4번 ❌의 이유). 브렌트는 근월물이 12월물로 바뀐 상태라, 시세 사이트마다 월물이 섞여 보였을 가능성도 있습니다.
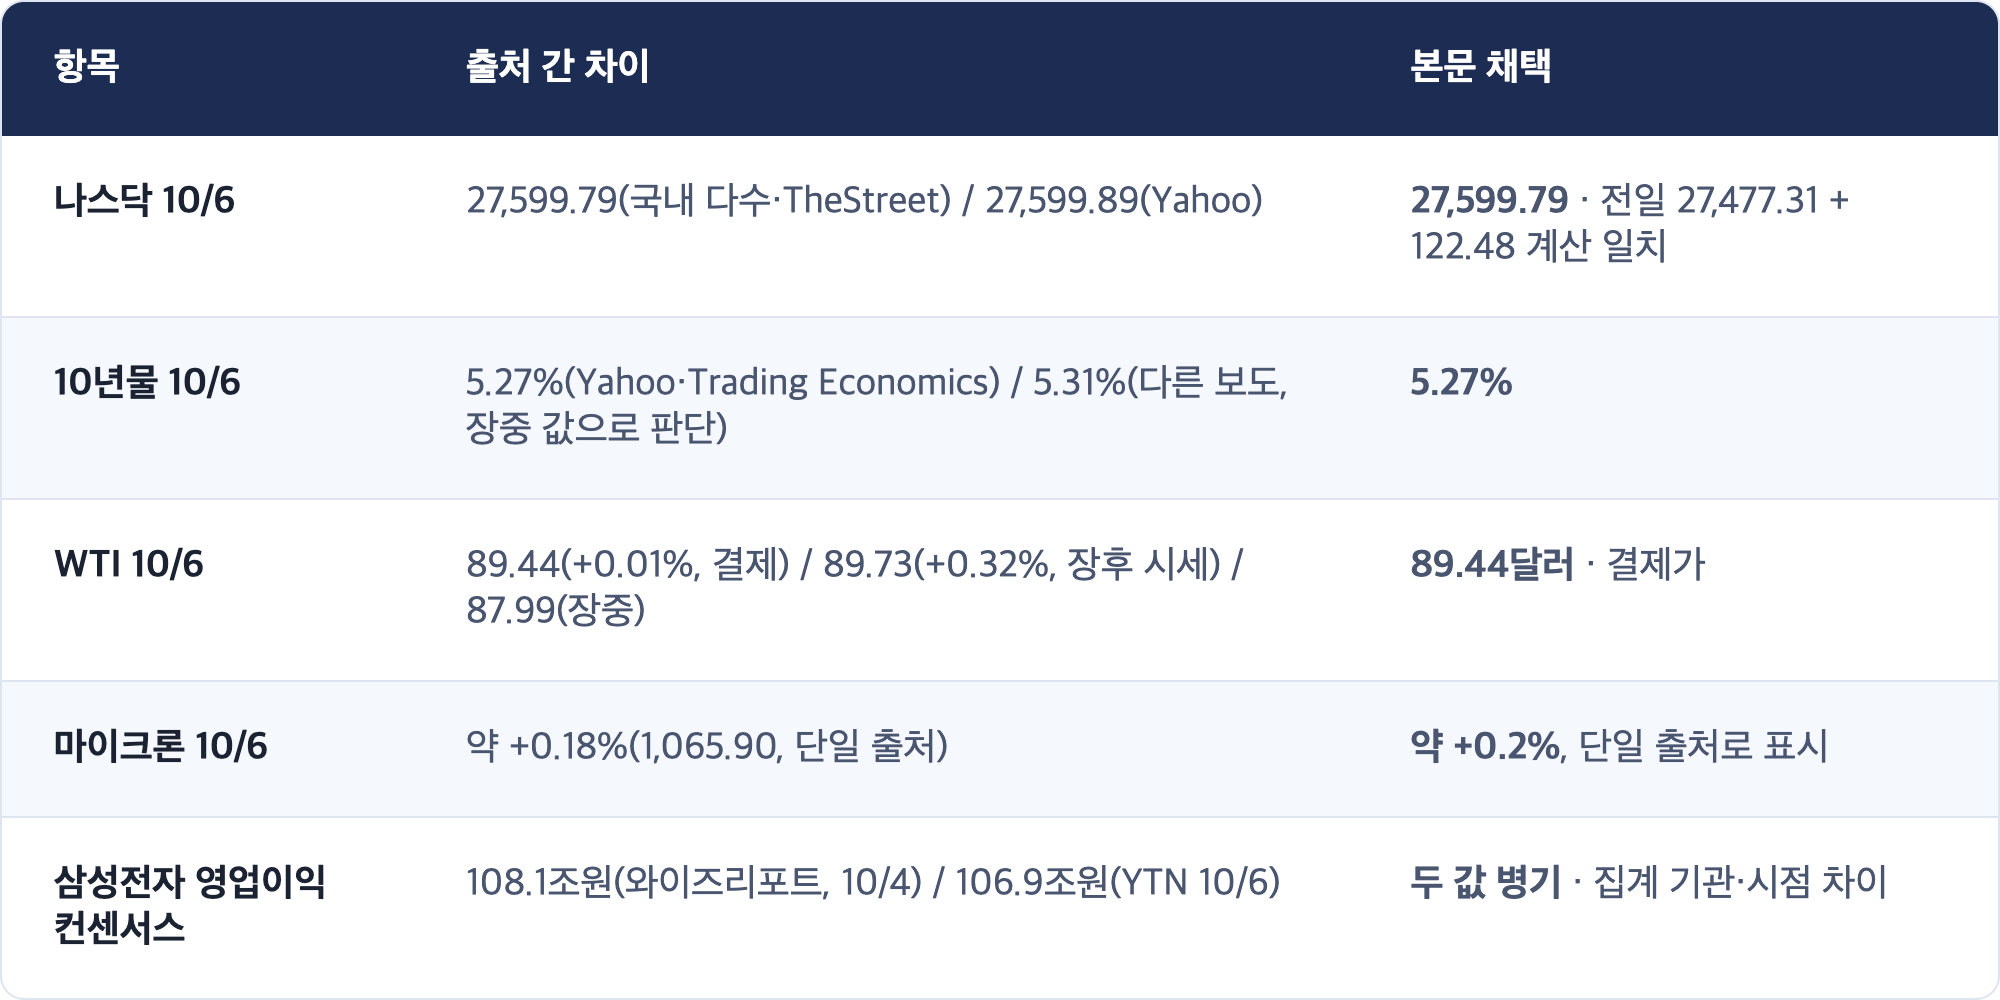
출처 차이 (본문 채택값 명시)
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- Stock market today: S&P 500, Nasdaq hit record highs as Nvidia, AMD lead tech higher | Yahoo Finance
- Stock Market Today (Oct. 6, 2026): S&P 500 sets new record as oil prices, Treasury yields settle | TheStreet
- AI·실적 기대에 뉴욕증시 또 사상 최고 … S&P500 7800선 돌파 | 뉴데일리
- US sells USD 58bln of 3-year notes; stop-through 0.2bps | Newsquawk
- US 10 Year Treasury Note Yield | Trading Economics
- 국제유가, 후티 반격ㆍ중동 수출 증가 놓고 강보합⋯WTI 0.01%↑ | 이투데이
- Oil prices fall, Brent settles at $100.32 as markets weigh higher Gulf exports, G7 supply boost | Gulf News
- Brent Holds $13.80 Over WTI as Gulf Freight Hits $33 a Barrel | Vantage Markets
- 금리도 못 꺾은 AI 랠리⋯엔비디아 6조달러 눈앞 | 이투데이
- Marvell Technology Raises Revenue Guidance | MarketScreener
- PHLX Semiconductor Sector Index (SOX) | Nasdaq Global Indexes
- Micron Stock Price History | Investing.com
- 원·달러 환율 1343.6원 마감 | 싱글리스트
- 코스피 6900선 후퇴…외국인 1.7조 매도 | EBN via Investing.com
- 7천 회복한 코스피…"이번주 삼전실적 주요 변수" | YTN
- [오늘의 투자전략] 코스피, 금리ㆍ삼성전자 실적 주목 | 이투데이
- FOMC Minutes Release Schedule 2026 | fedratecalc
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.