2026.10.09(금) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
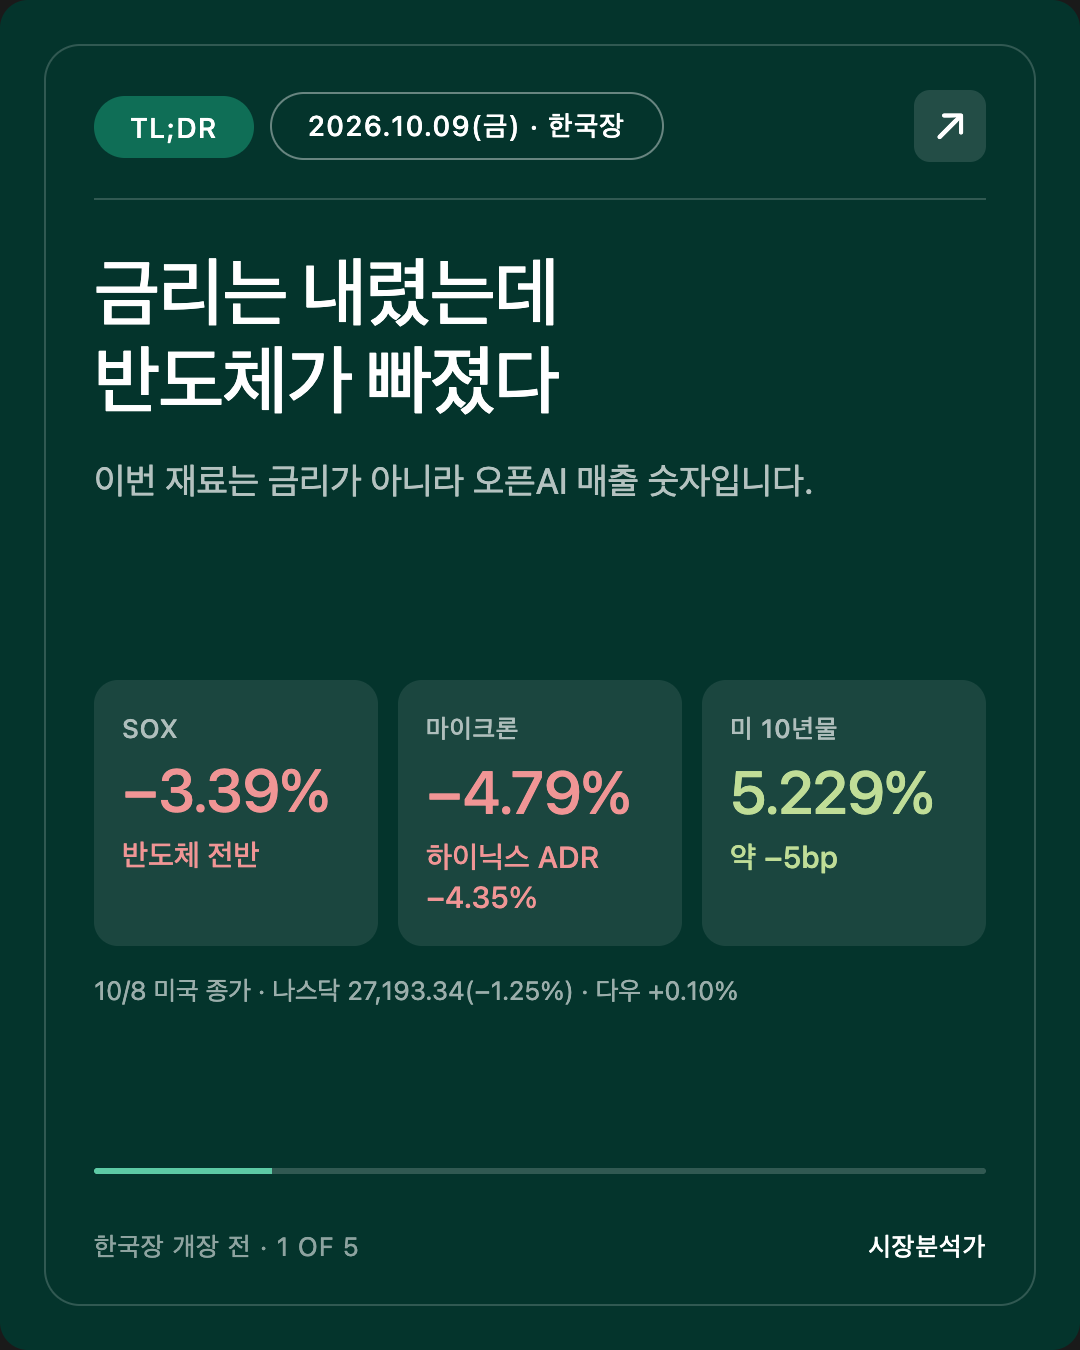
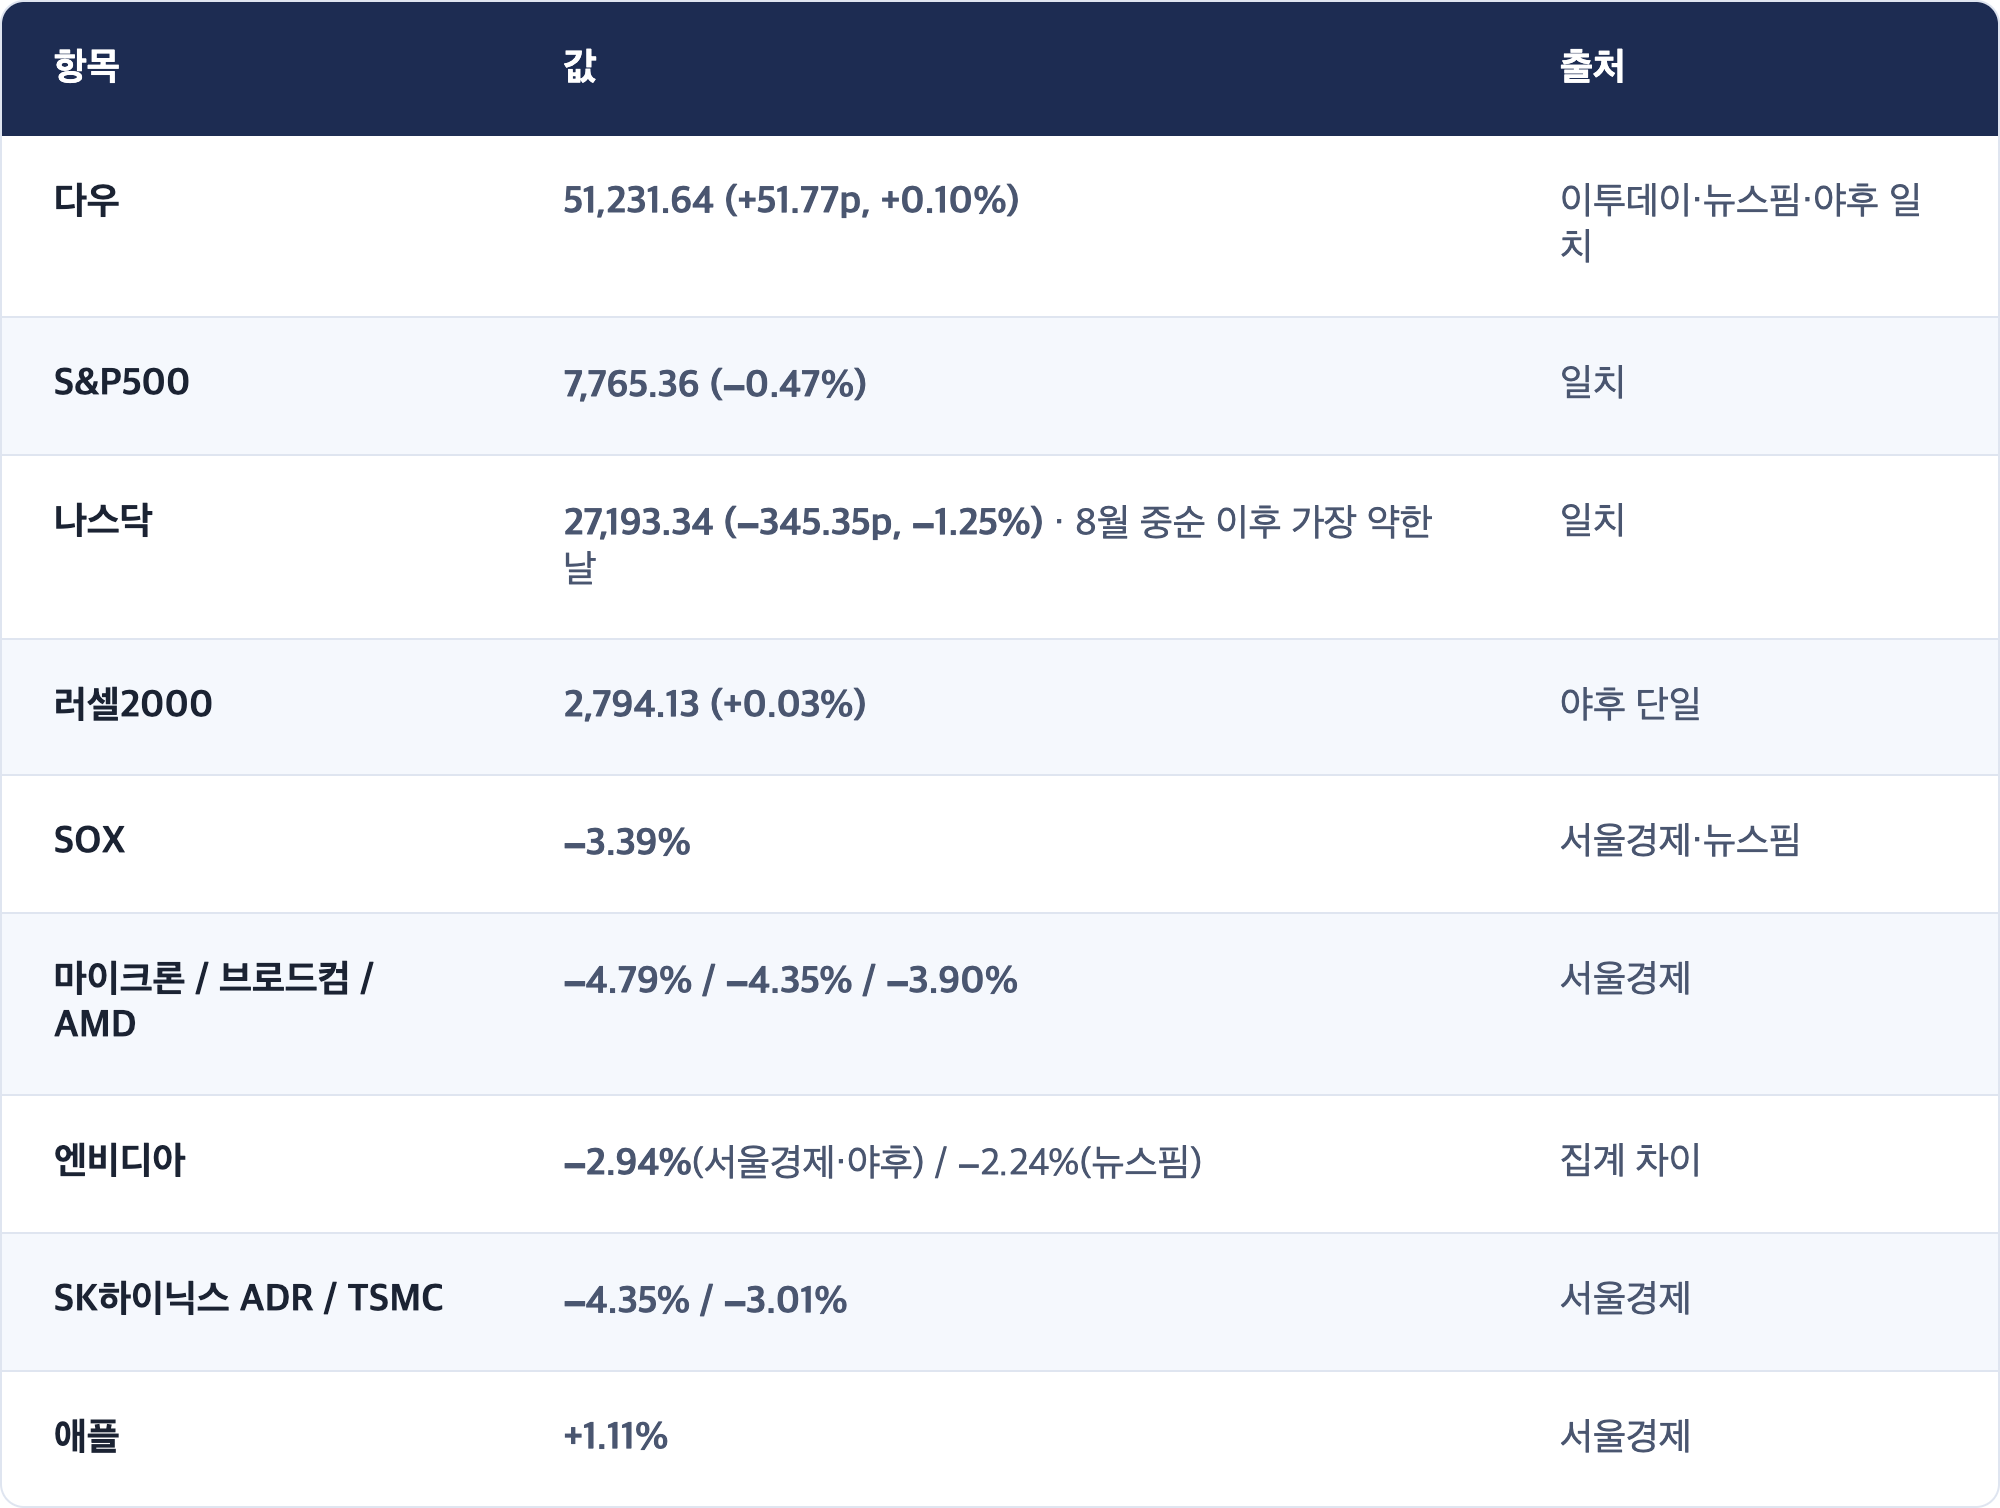
뉴욕은 금리가 내려온 날 반도체를 팔았습니다. 10/8 나스닥은 27,193.34(−1.25%), S&P500은 7,765.36(−0.47%) 로 이틀 연속 내렸고, 다우는 51,231.64(+0.10%) 로 버텼습니다. 필라델피아 반도체지수(SOX)는 −3.39%, 마이크론 −4.79%, SK하이닉스 ADR −4.35% 입니다.
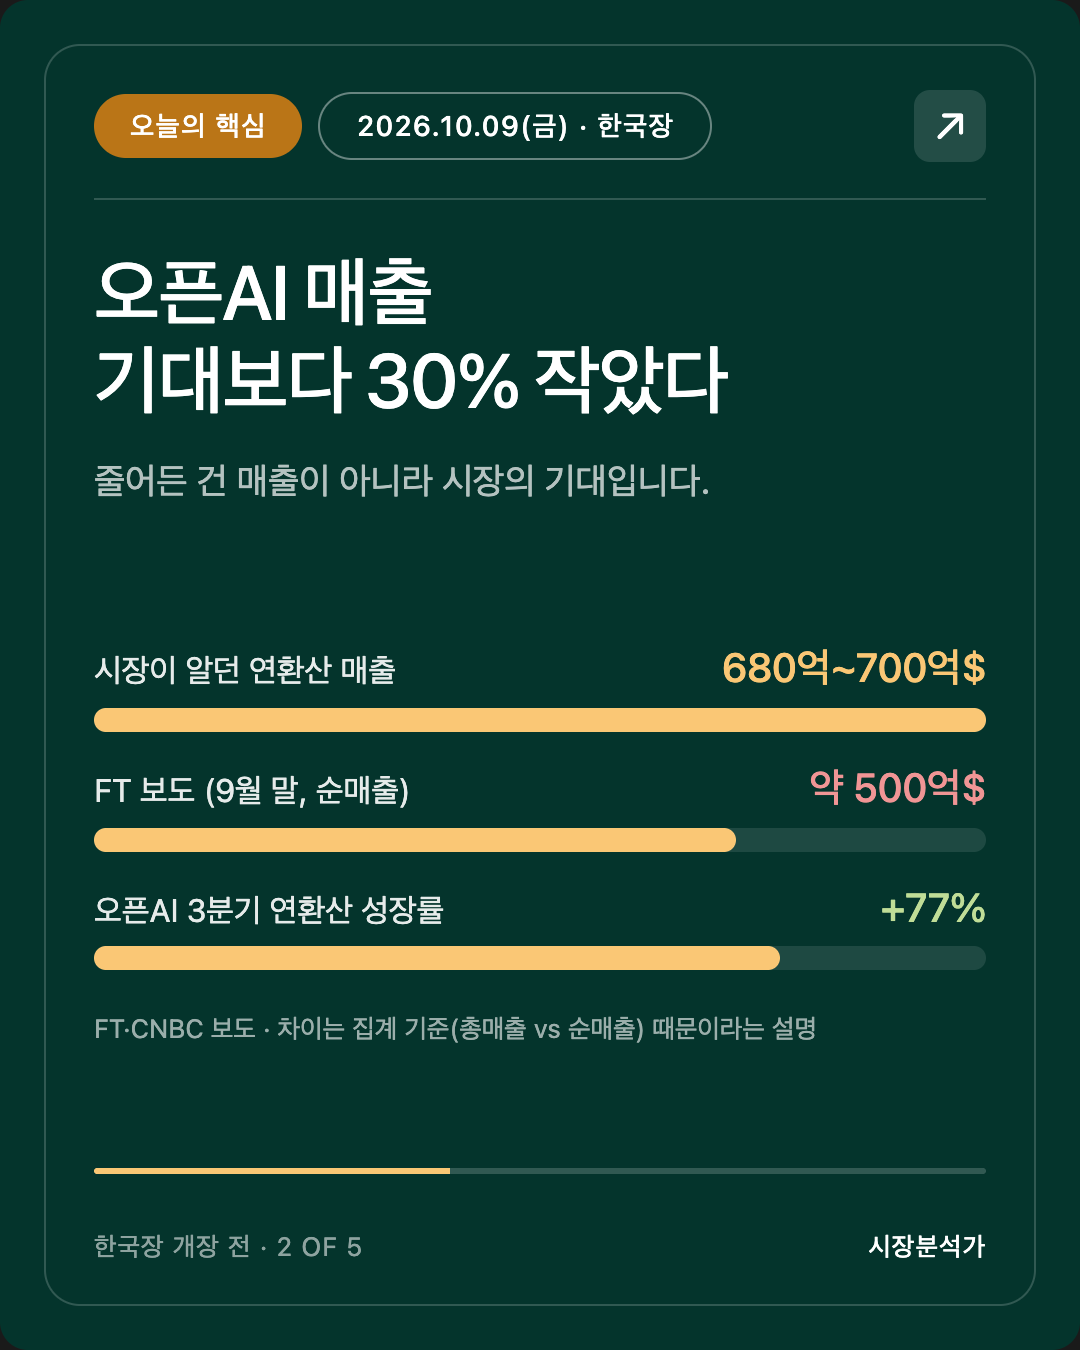
재료는 금리가 아니었습니다. 미 10년물은 오히려 5.229%(약 −5bp) 로 내려왔고, 30년물 입찰도 무난하게 소화됐습니다. 반도체를 끌어내린 것은 파이낸셜타임스(FT)의 보도 한 줄입니다. 오픈AI가 투자자들에게 밝힌 9월 말 연환산 매출이 약 500억달러 로, 시장이 알던 약 680억~700억달러보다 180억~200억달러 적었다는 내용입니다.
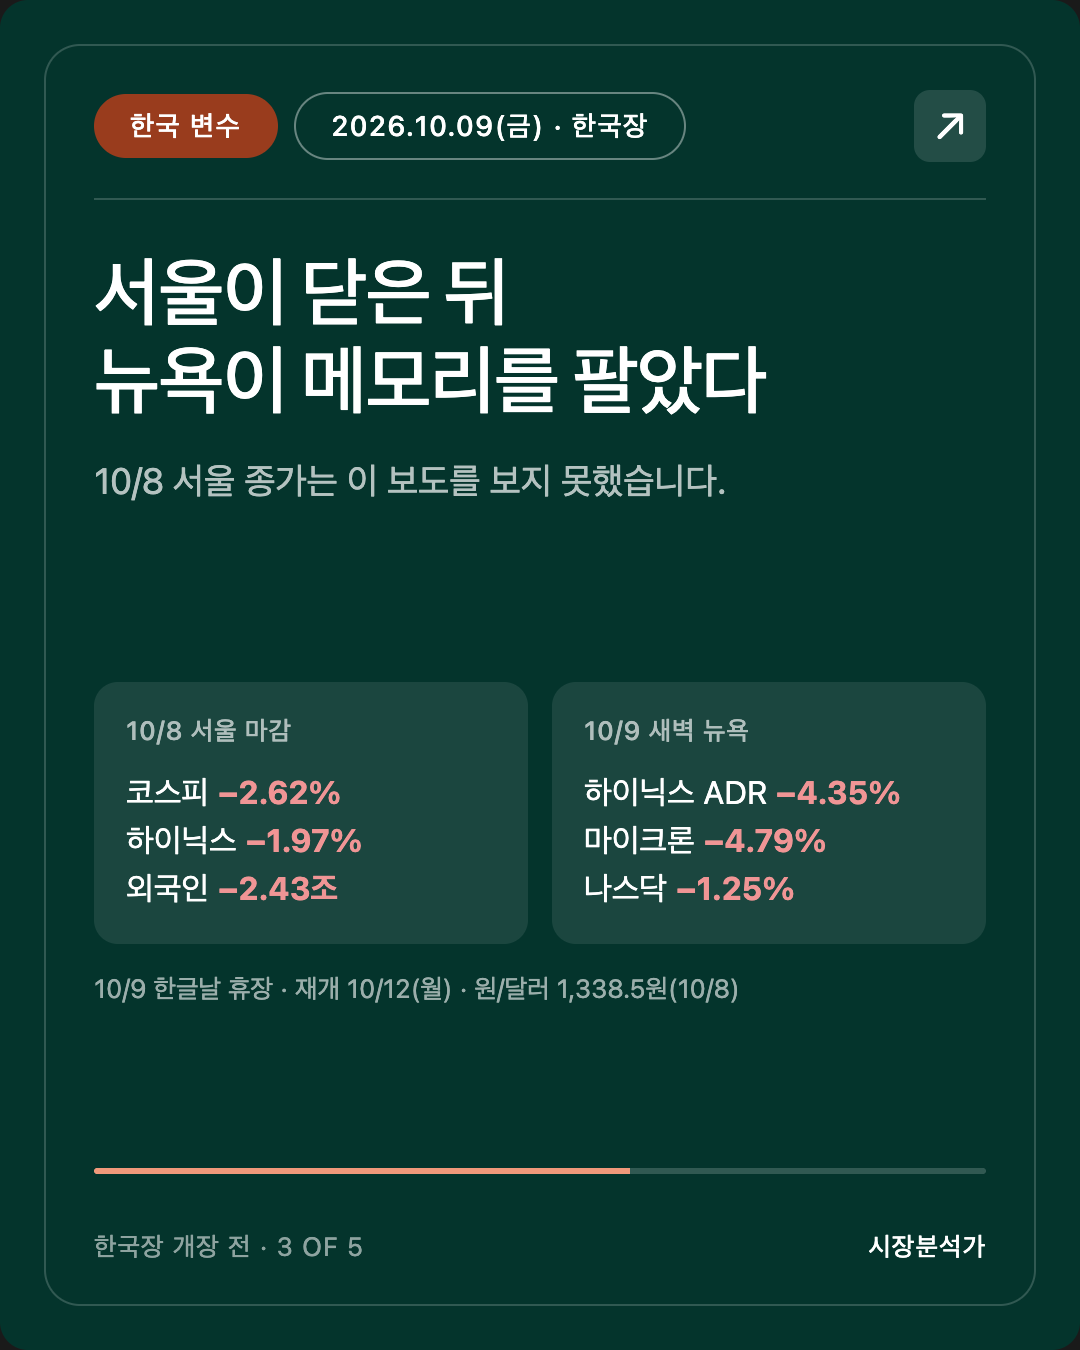
서울은 10/8 코스피 6,625.93(−2.62%) 로 연휴에 들어갔습니다. 서울이 문을 닫은 뒤 뉴욕에서 나온 이 "AI 매출" 재료를 서울은 10/12(월)에 한꺼번에 받습니다.
안녕하세요, 캔서방입니다. 2026.10.09(금) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-09 08:15 KST (밴쿠버 10/8 16:15 PDT)
기준: 미국 10/8(목) 정규장 확정 종가 (한국 10/9 05:00 KST) + 미 30년물 입찰 결과 + 원유 선물 10/8 결제가 + 서울 10/8 마감
🟢 예약 16:00 PDT, 작업 시작 16:02 PDT. 정시 실행입니다.
🟡 오늘(10/9) 한국 증시는 열리지 않습니다. 한글날 휴장이고, 주말이 이어져 다음 거래일은 10/12(월) 입니다. 10/5 개천절 대체휴일 특별판처럼, 닫혀 있는 사흘 동안 무엇이 쌓이는지를 적는 특별판으로 냅니다. 서울이 쉬는 동안 뉴욕은 10/9(금) 한 번 더 열립니다.
⚡ TL;DR
- ★ 이번 반도체 하락은 금리가 아니라 AI 매출 숫자 때문입니다. FT: 오픈AI 연환산 매출 약 500억달러(시장 추정 680억~700억달러). SOX −3.39%, 마이크론 −4.79%, 브로드컴 −4.35%, AMD −3.90%, 엔비디아 −2.24~−2.94%(집계 차이).
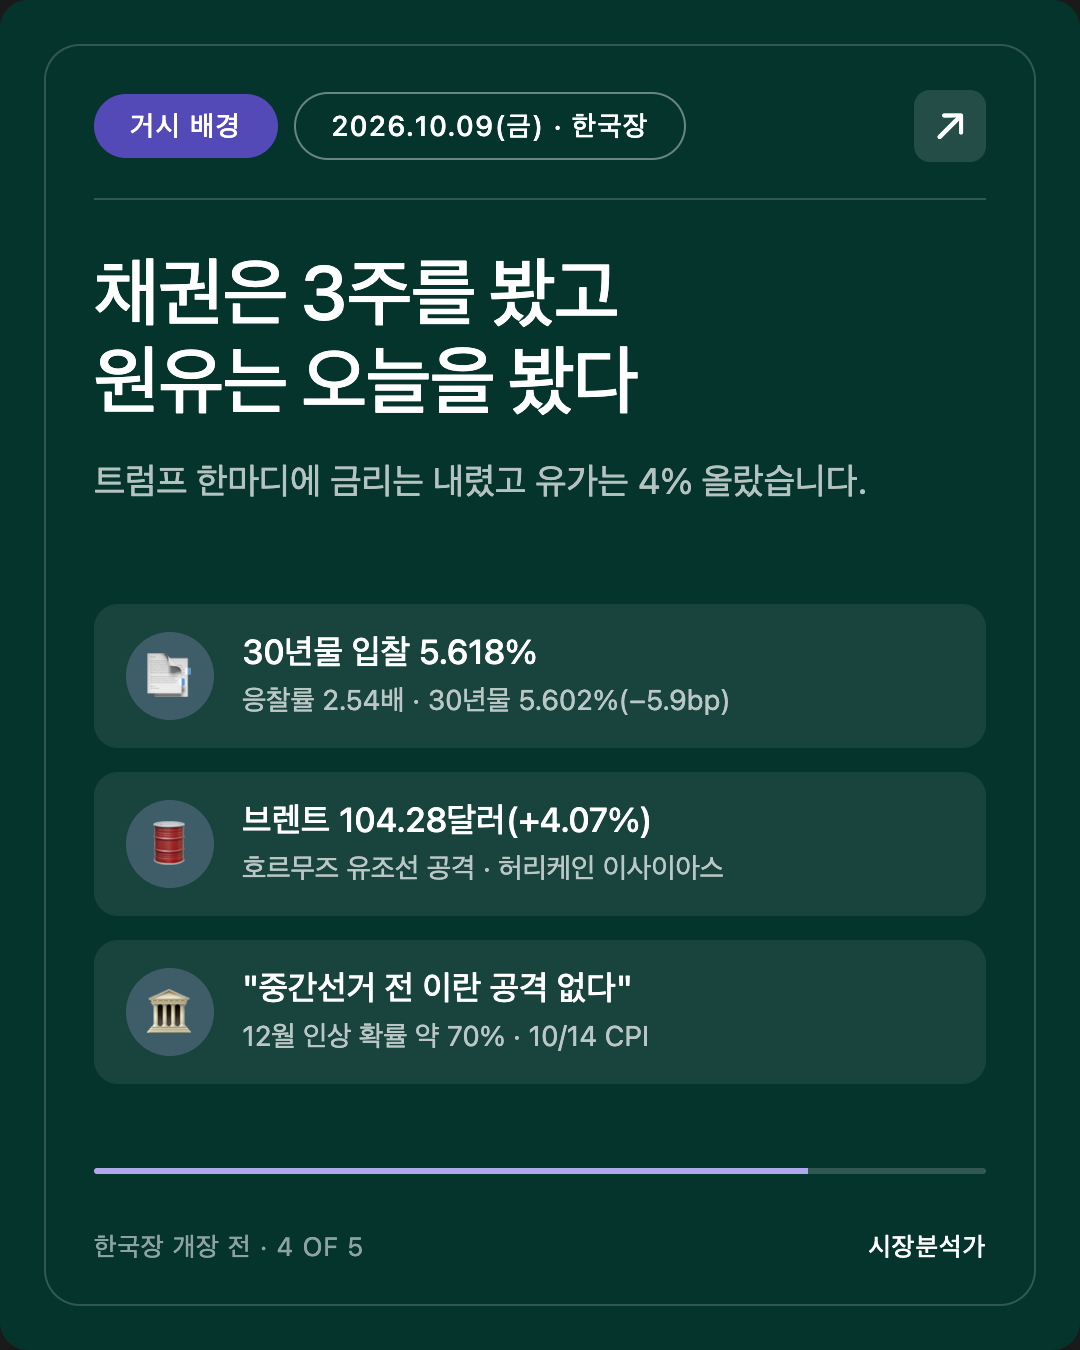
- ★ 금리는 반대로 내려왔습니다. 10년물 장중 5.34% 위 → 종가 5.229%. 30년물 입찰 낙찰금리 5.618%(2000년 무렵 이후 최고), 응찰률 2.54배(평균 2.41배) → 30년물 5.602%(−5.9bp). 트럼프 대통령이 "중간선거(11/3) 전에는 이란을 공격하지 않는다"고 말한 뒤 금리가 상승분을 반납했습니다.
- 유가는 4% 뛰었습니다. 브렌트 104.28달러(+4.07%), WTI 91.49달러(+3.64%). 호르무즈 유조선 공격 + 허리케인 이사이아스로 멕시코만 생산 약 25% 중단(CNBC). 미 국방부의 대이란 작전 준비 지시 보도(악시오스, 서울경제 재인용)도 겹쳤습니다.
- 서울은 휴장 중 "대리 성적표"를 받았습니다. SK하이닉스 ADR −4.35%. 10/8 서울에서 SK하이닉스는 −1.97% 로 지수보다 나았는데, 그 뒤 뉴욕에서 메모리가 다시 크게 빠졌습니다.
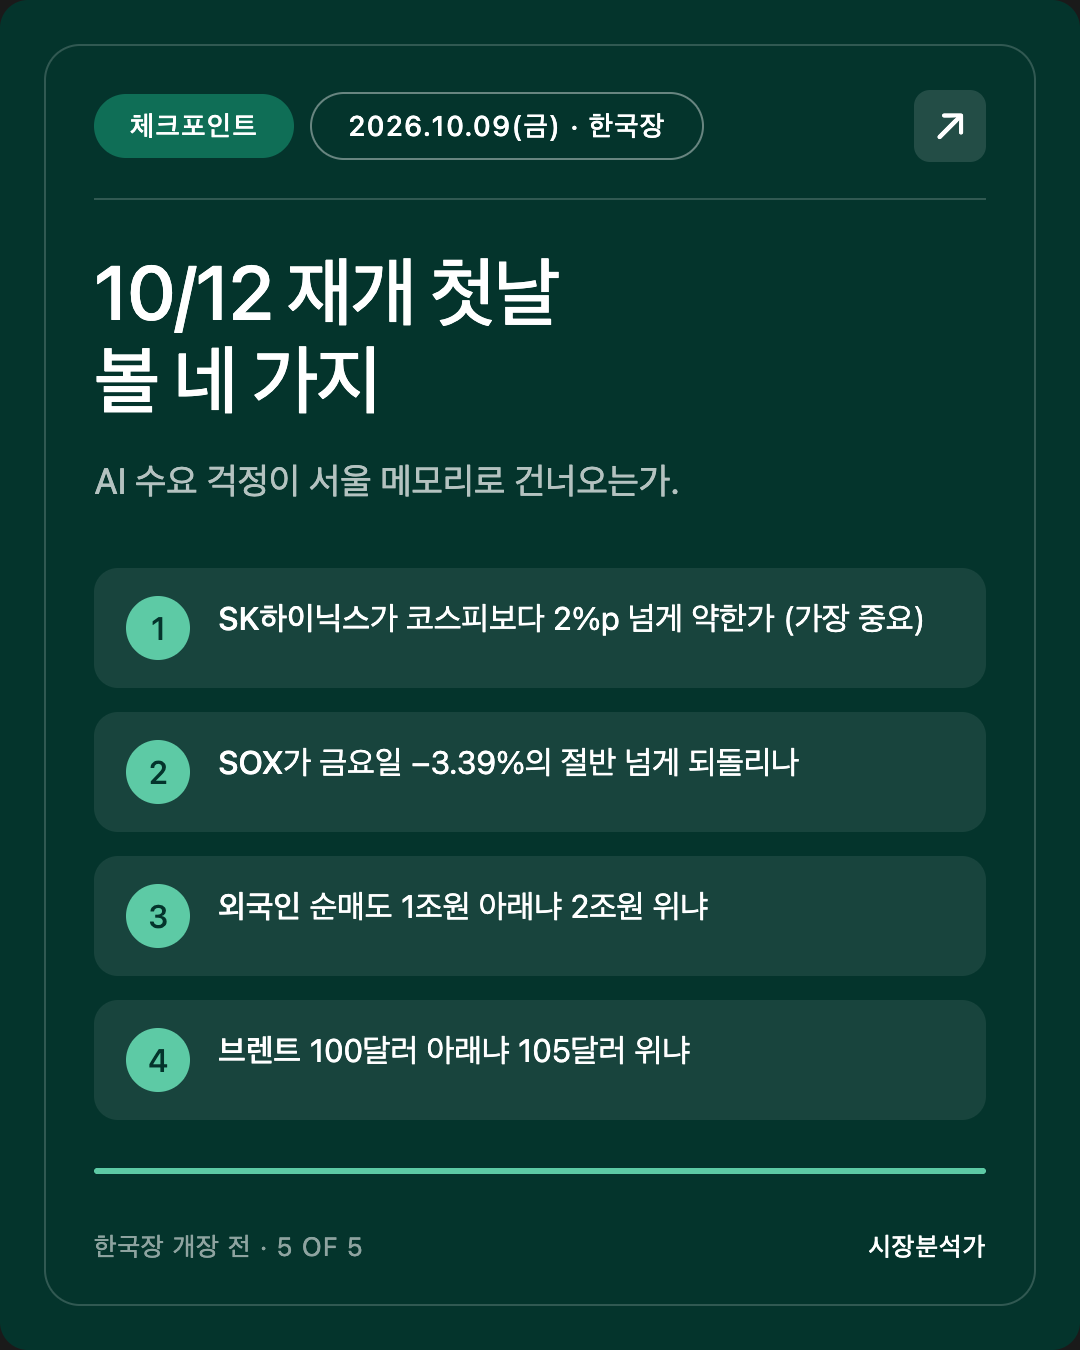
- 10/12(월) 재개 첫날의 질문: AI 수요 걱정이 서울 메모리로 건너오는가. 그 사이 뉴욕 10/9(금) 한 번이 더 남아 있습니다.
1. 체크포인트 채점
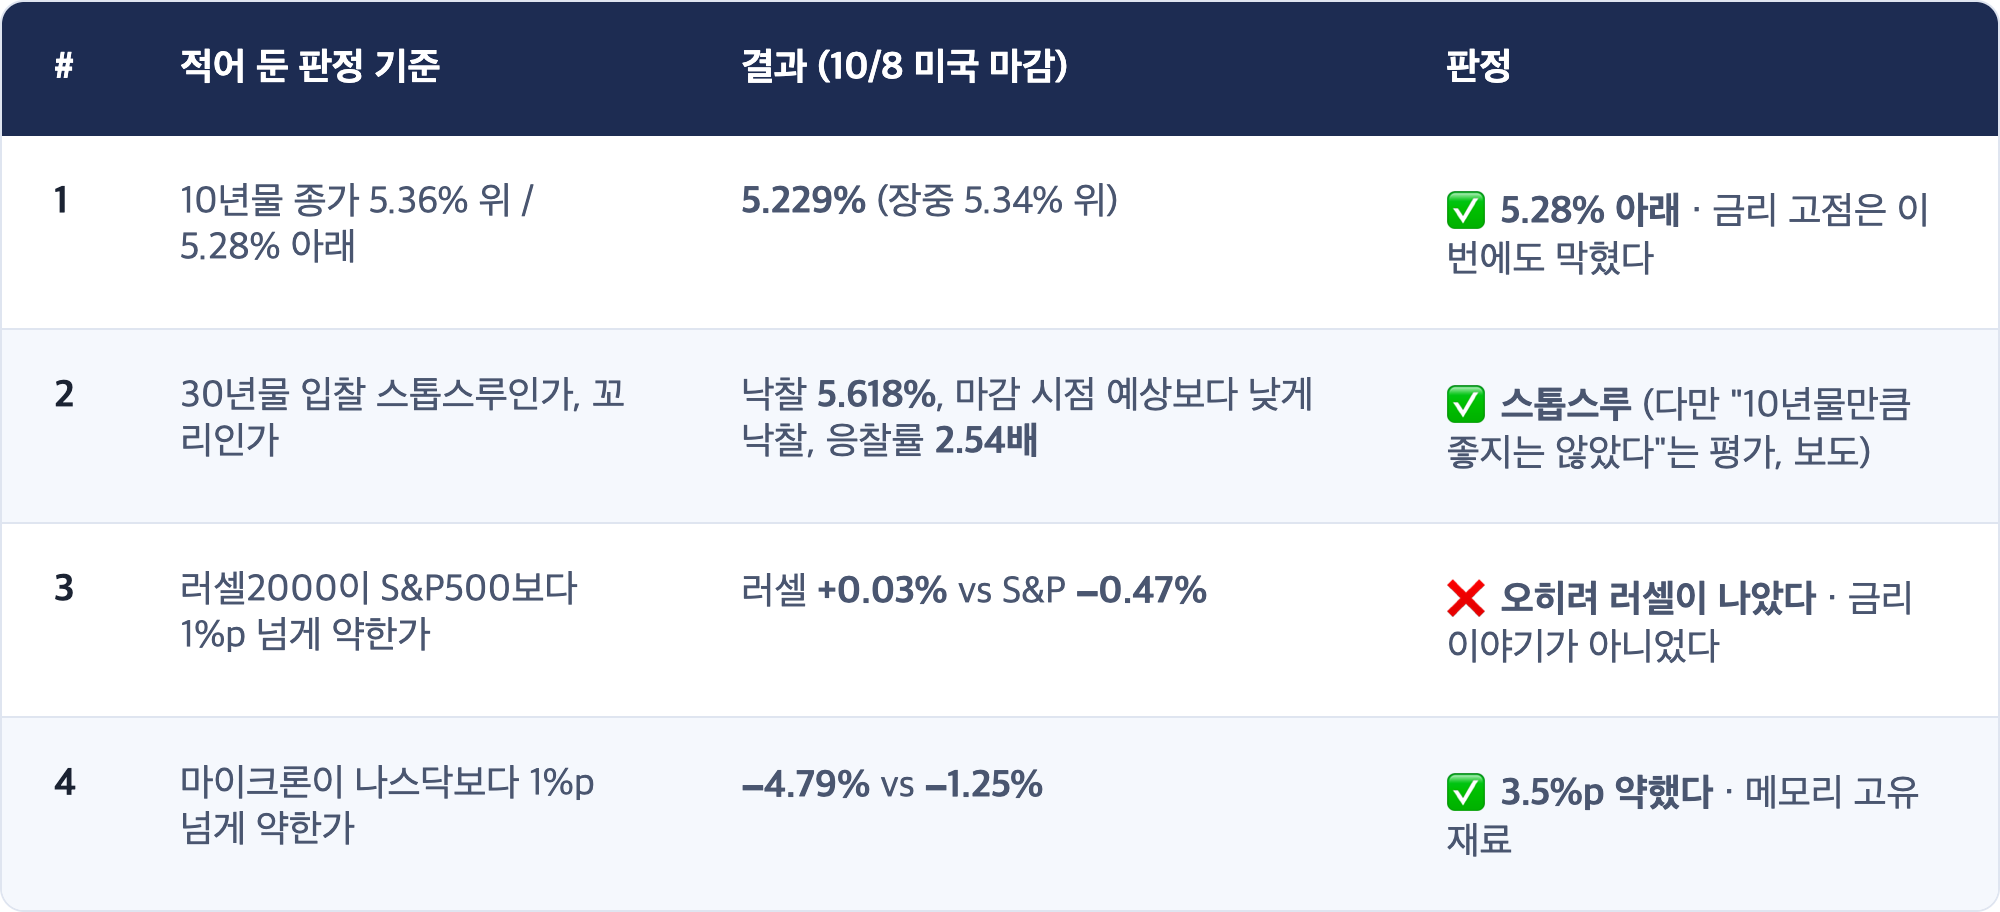
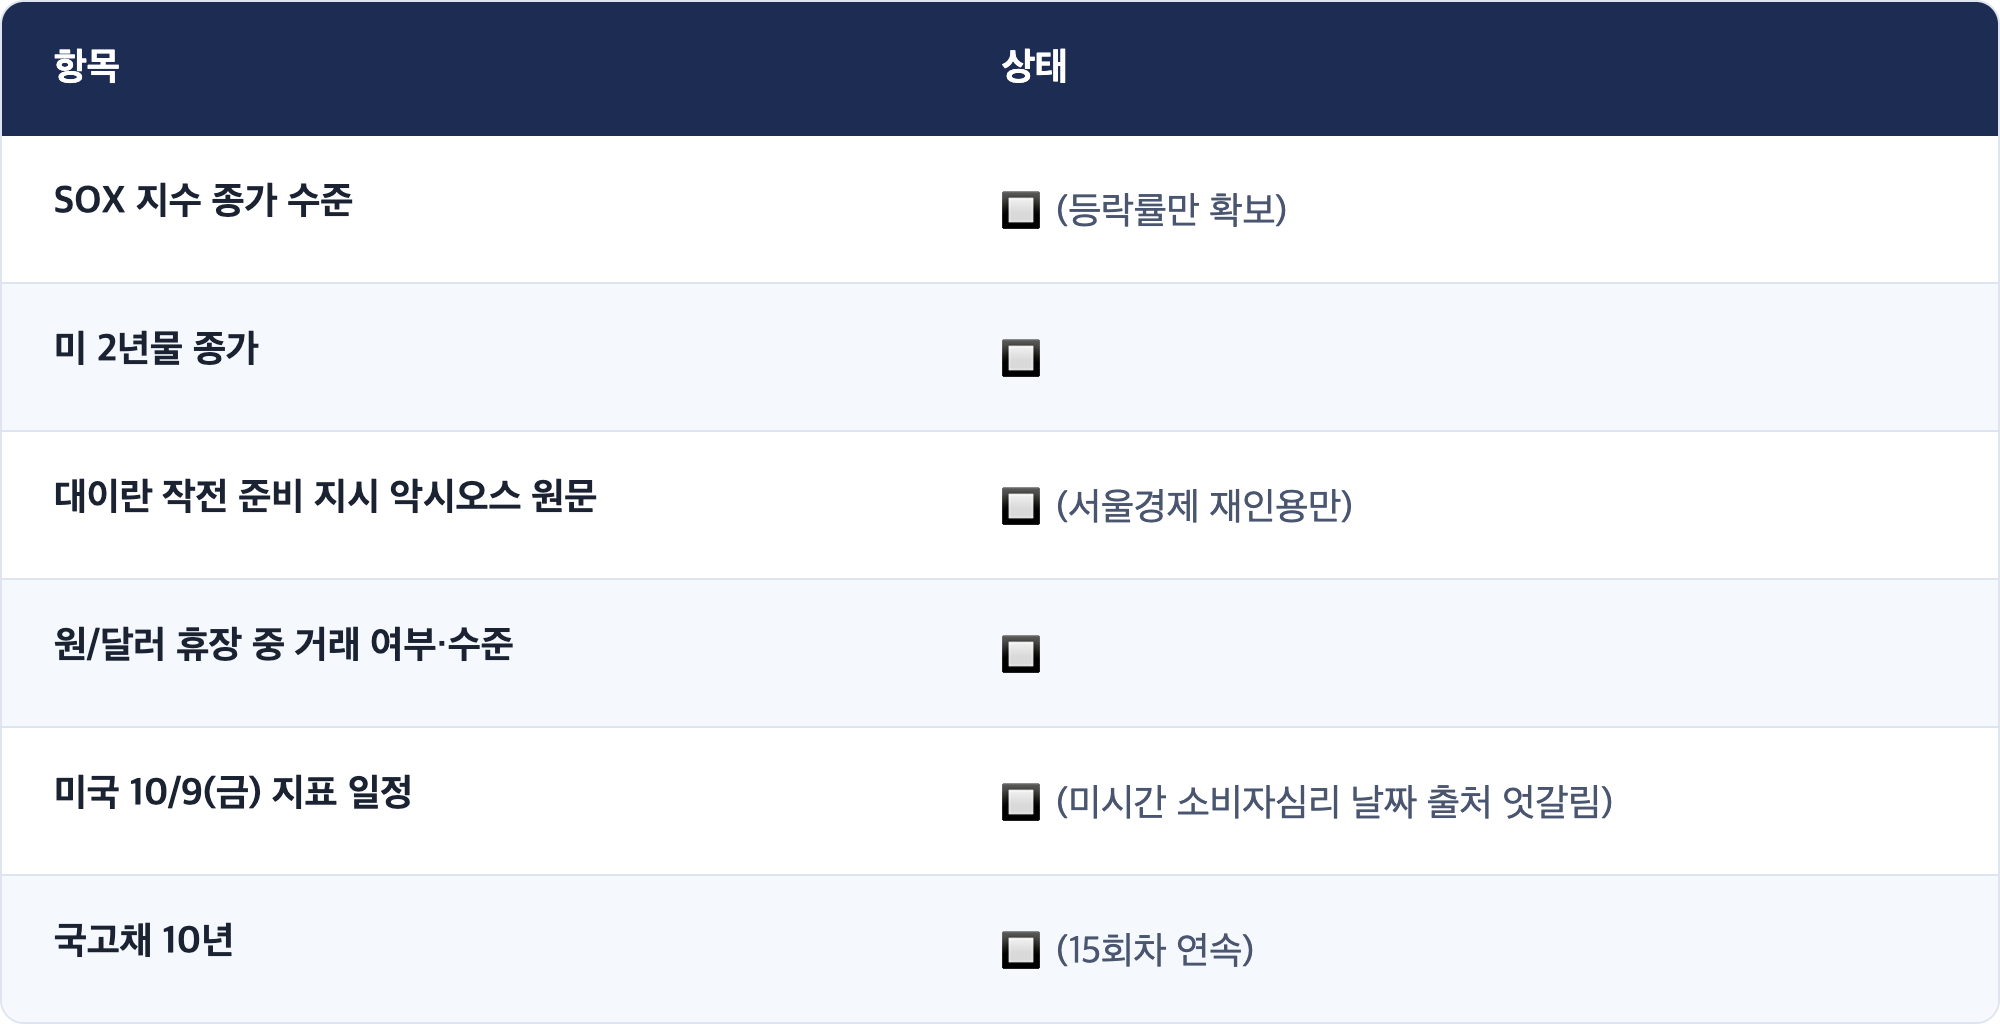
10/8 AM이 걸어 둔 넷 (10/8 미국 마감)
축은 "월러가 올린 금리가 어제 장중 고점을 넘는가, 30년물 입찰이 받아내는가"였습니다.
★ [해석] 4번은 맞았지만, 이유는 달랐습니다
10/8 AM은 4번이 맞을 경우 그 이유를 "대만 파업 위험이 금리 위에 얹힌 것"으로 적어 두었습니다. 결과는 4번 ✅이지만, 오후에 무너진 이유는 대만이 아니라 오픈AI 매출 보도 였습니다. 엔비디아·브로드컴·AMD·오라클이 함께 빠졌으니 메모리만의 재료도 아닙니다. "AI에 돈을 쓰는 쪽이 생각만큼 벌고 있는가"라는, 반도체 전체의 수요 질문 이었습니다.
1·2·3번이 모두 "금리는 문제가 아니었다"를 가리킨 것과 함께 보면 그림이 선명합니다. 이번 주 내내 반도체를 누른 손이 금리였다면, 10/8 오후에는 손이 바뀌었습니다.
2. 오늘의 핵심: 금리가 내려온 날, AI 매출 숫자가 반도체를 끌어내렸습니다
[사실] 미국 10/8(목) 마감 (한국 10/9 05:00 KST)
[사실] FT 보도 내용
- 오픈AI가 투자자들에게 9월 말 기준 연환산 매출이 약 500억달러 라고 밝혔다(FT, CNBC 재인용).
- 지난달 시장에 알려진 수치는 약 680억~700억달러(매체마다 다름). 차이는 180억~200억달러.
- 차이의 이유로 집계 기준 이 거론됩니다. 기존 수치는 협력사(클라우드) 매출까지 더한 경쟁사 방식과 맞춰 본 추정이었고, 오픈AI 숫자는 순매출 기준이라는 설명입니다(서울경제·크립토브리핑 등 보도).
- 오픈AI는 3분기 연환산 매출 성장률 77%, 기업 부문 107% 라고 밝혔다(관계자 인용 보도).
★ [해석] "줄어든 매출"이 아니라 "줄어든 기대"입니다
먼저 사실을 분리합니다. 이 보도는 오픈AI 매출이 줄었다는 것이 아닙니다. 오픈AI는 여전히 1년에 70% 넘게 크고 있습니다. 줄어든 것은 시장이 머릿속에 그려 두었던 숫자 입니다.
그런데 지금 반도체 가격에는 바로 그 숫자가 들어 있습니다. AI 데이터센터에 들어가는 돈(하이퍼스케일러 설비투자)은 결국 "AI 서비스가 그만큼 벌 것"이라는 기대에서 나옵니다. 그 기대의 대표 숫자가 30% 가까이 작았다면, 시장은 "그 위에 쌓은 설비투자 계획도 그만큼 덜 단단한가"를 묻게 됩니다. 브로드컴·오라클처럼 오픈AI와 직접 계약이 큰 회사 가 더 크게 빠진 것도 같은 방향입니다.
[관측] 금리와 함께 보면 이번 주는 두 단계로 나뉩니다.
- 10/5~10/8 오전: 반도체를 누른 손은 금리(10년물 2002년 이후 최고권).
- 10/8 오후: 금리는 내려왔는데 반도체가 더 빠졌다. 누른 손이 AI 수요 기대 로 바뀌었다.
[해석] 한국에 이 차이가 중요한 이유는 하나입니다. 금리 걱정은 성장주 전체를 같이 누르지만, AI 수요 걱정은 메모리를 정면으로 누릅니다. 한국 증시의 무게 중심이 정확히 그 자리에 있습니다.
3. 한국 변수: 서울은 "지수를 판" 날 문을 닫았고, 뉴욕은 그 뒤 "메모리를 팔았다"
[사실] 서울 10/8(목) 마감 (이번 주 마지막 거래일)
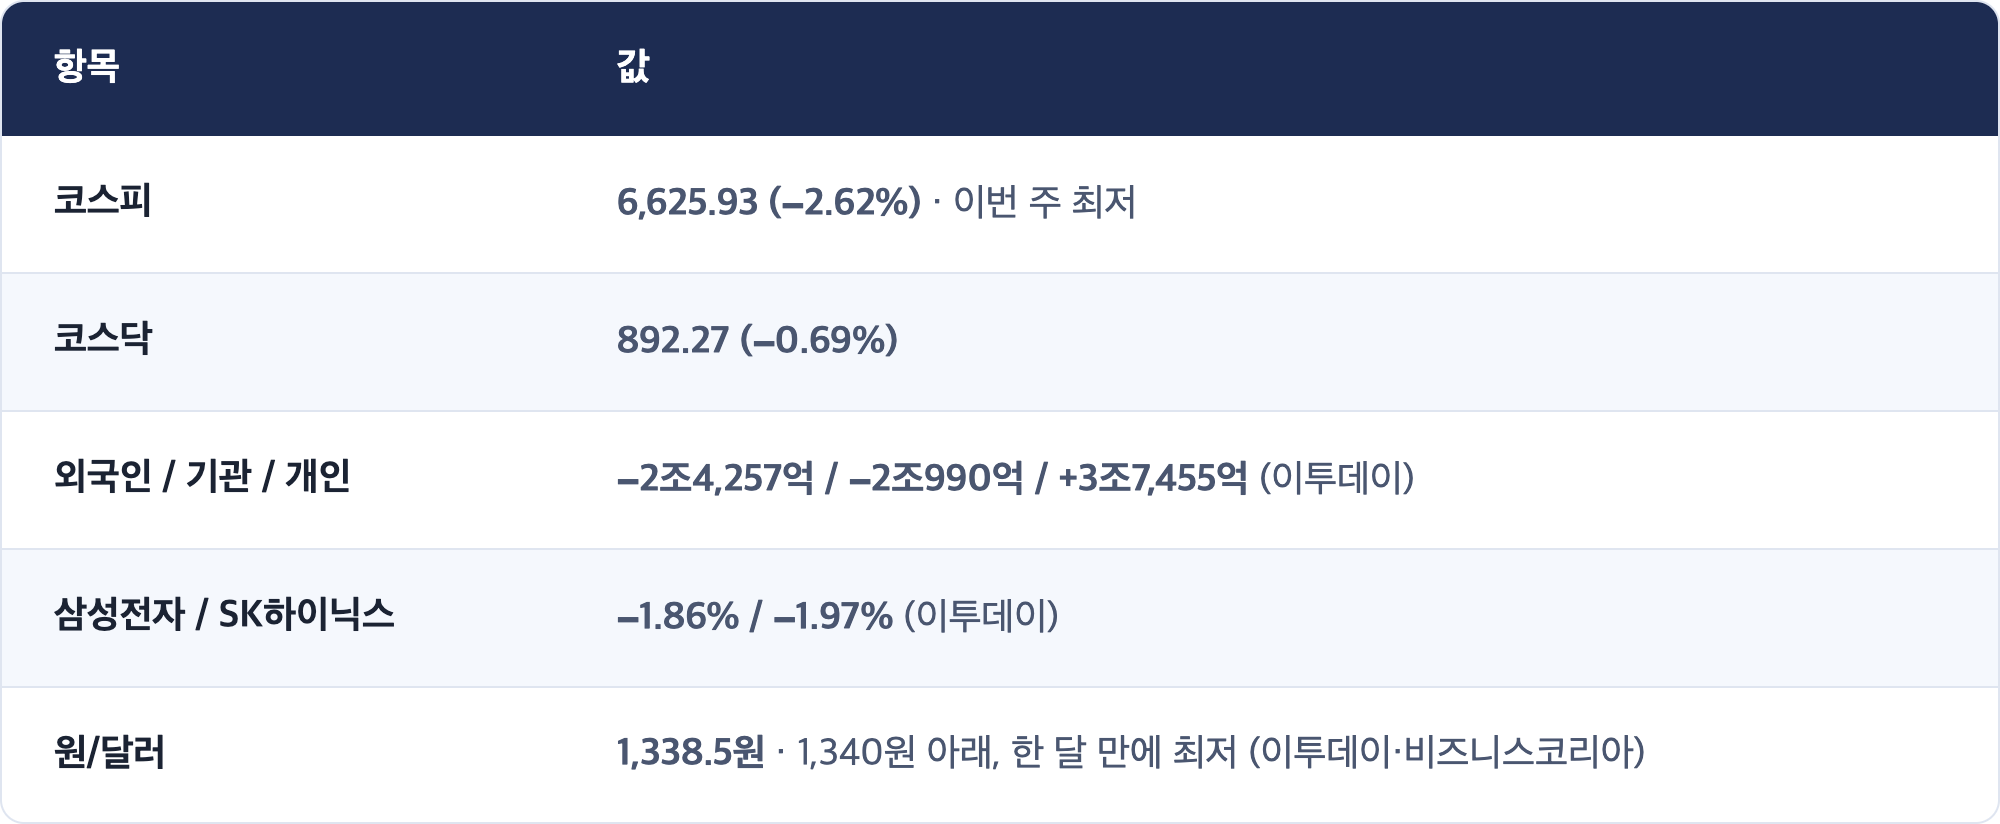
[관측] 순서가 거꾸로 됐습니다
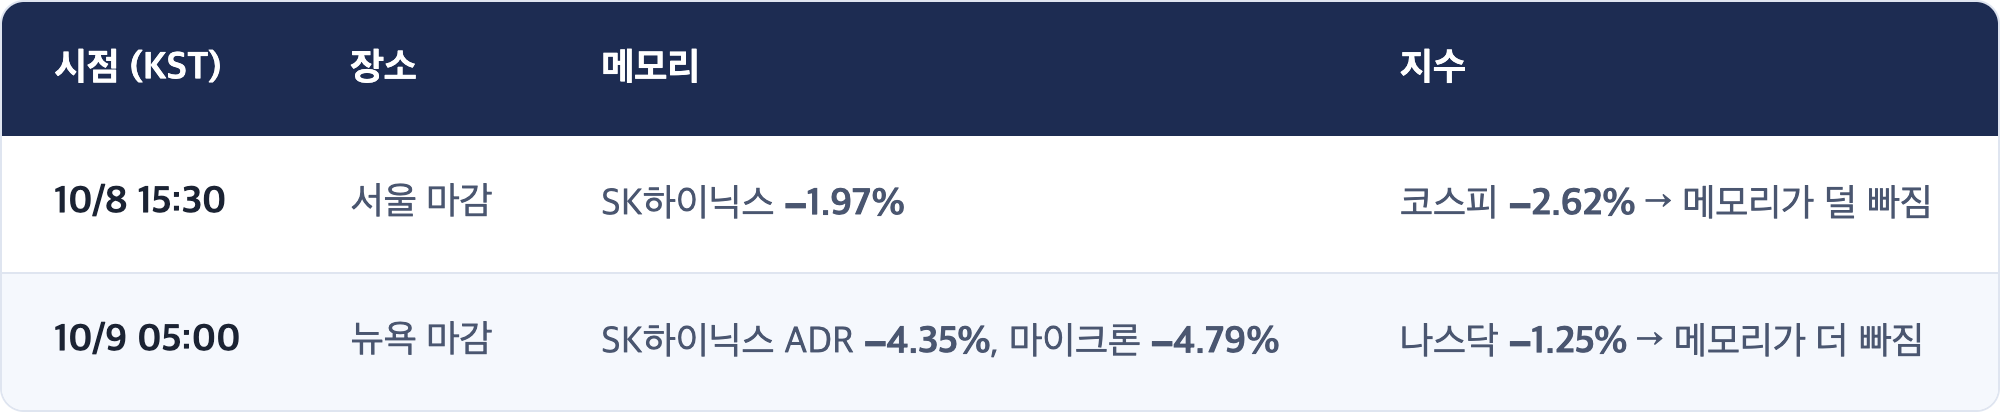
[해석] 10/8 AM은 서울의 하락을 "메모리를 겨냥하지 않은, 대형주 전체를 덜어 내는 매도"로 읽었습니다. 그 판단은 서울 마감 시점에는 맞았습니다. 그러나 서울이 문을 닫은 뒤 뉴욕에서 메모리를 겨냥한 새 재료가 나왔습니다. 즉, 10/8 서울 종가는 오픈AI 보도를 보지 못한 숫자 입니다. 9월 CONTEXT에 적어 둔 "시차는 정보다"가 그대로 적용되는 자리입니다.
[관측] 원/달러는 7월부터 평일 24시간 거래 체제로 알려져 있어(비공식 안내, 🔲 공식 확인 필요), 서울 증시가 쉬는 동안에도 환율은 움직일 수 있습니다. 10/8 1,338.5원은 연휴 전 마지막 주간 종가로만 적어 둡니다.
4. 거시 배경: 유가는 다시 104달러, 금리는 입찰과 트럼프 한마디에 내려왔습니다
[사실] (10/8 종가·결제가)
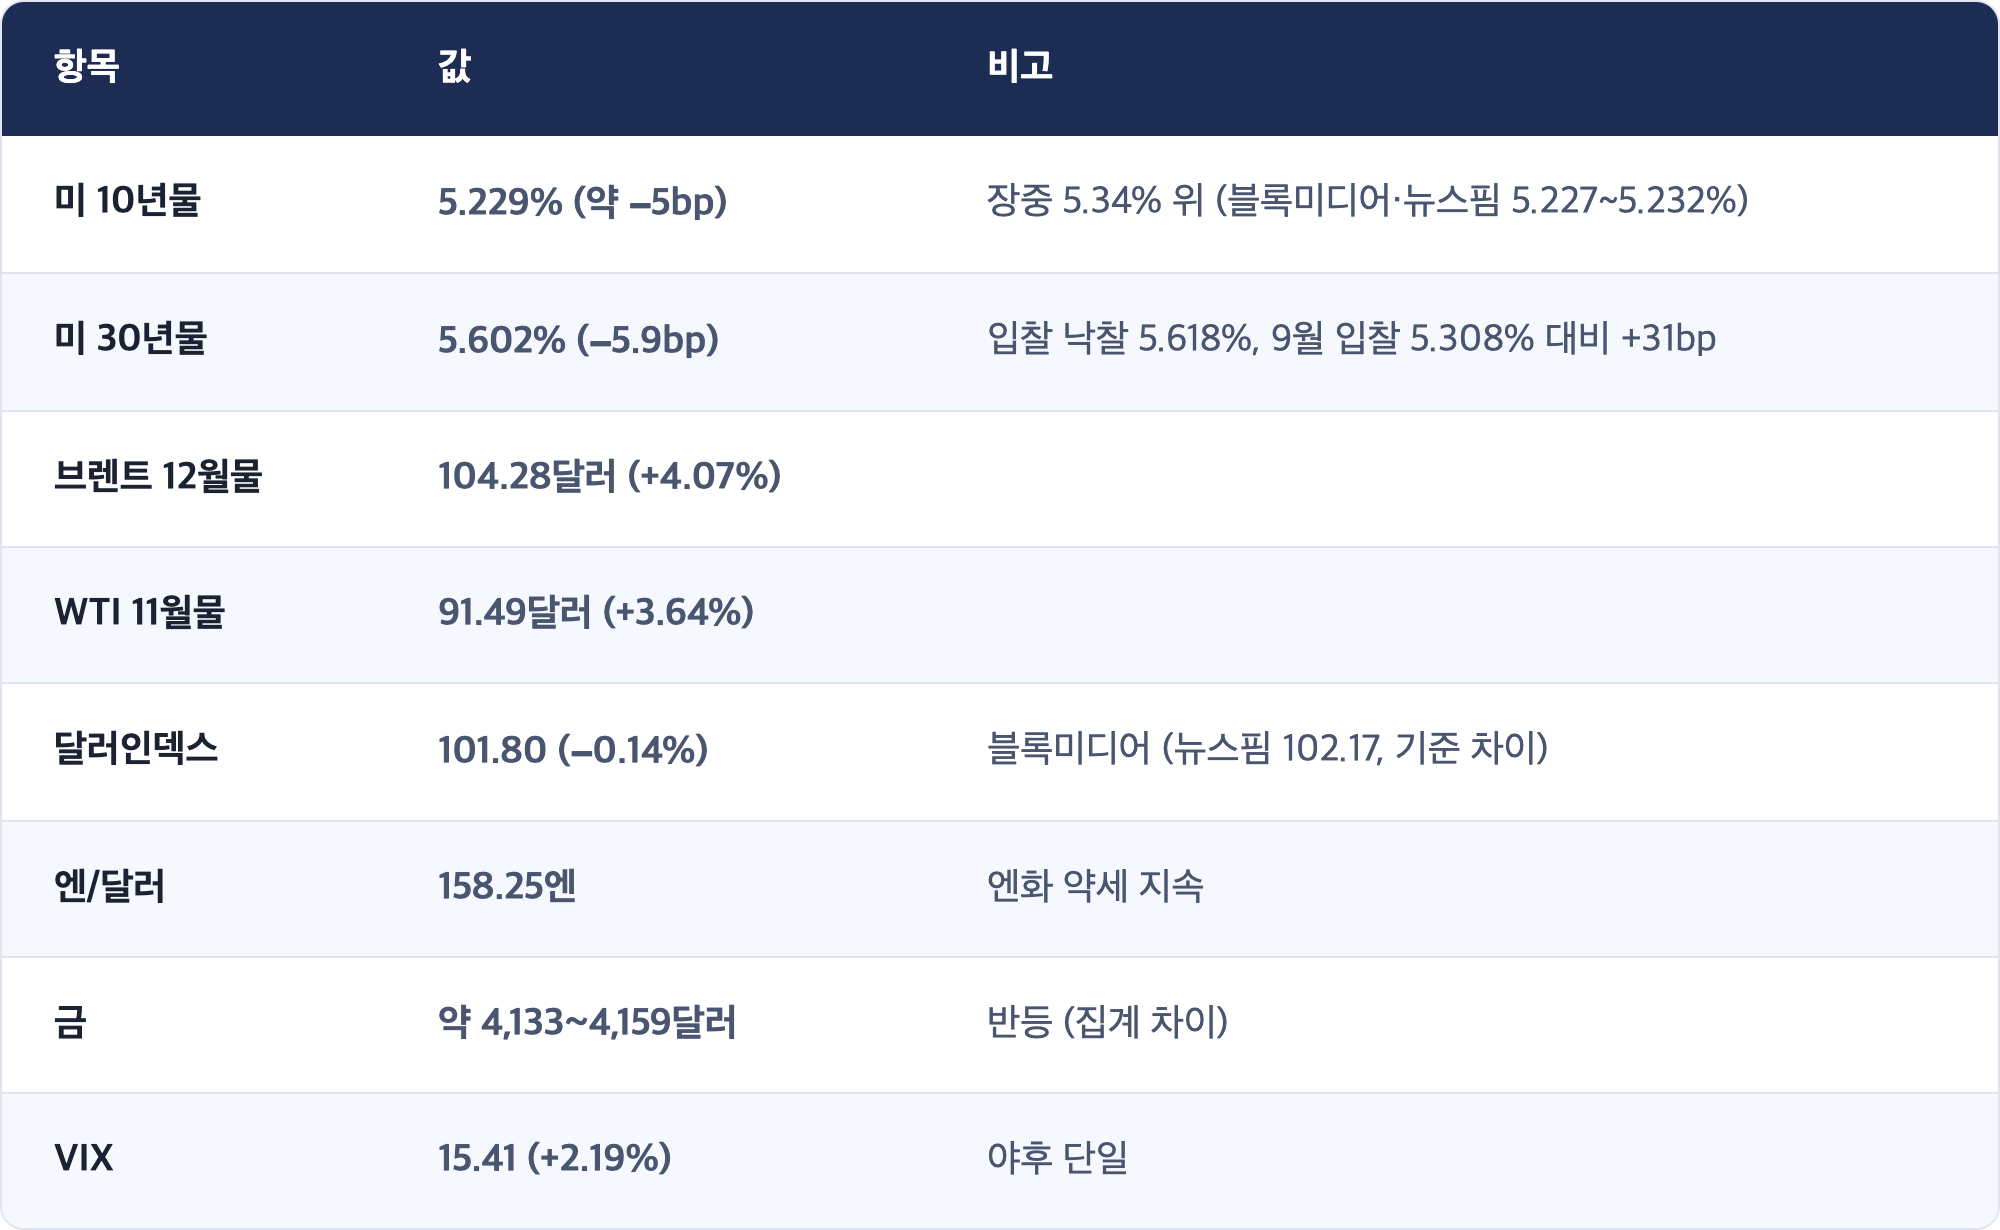
[사실] 연준과 중동
- 월러 이사: 추가 인상이 필요할 수 있으나 "연속 회의일 필요는 없다". 무살렘 세인트루이스 연은 총재: 6~9개월 안에 금리가 올라야 한다는 쪽이지만 10월 인상은 지지하지 않음(뉴스핌). CME 12월 인상 확률 약 70%(뉴스핌).
- 트럼프 대통령: 11/3 중간선거 전에는 이란을 공격하지 않겠다, 봉쇄는 전면 유지(서울경제·인베스팅라이브).
- 미 국방부: 중부사령부에 대규모 대이란 작전 재개 준비를 지시했다는 악시오스 보도(서울경제 재인용, 원문 미확인). 날짜는 정해지지 않았다는 보도.
- 허리케인 이사이아스: 멕시코만 생산 하루 약 50만 배럴(약 25%) 가동 중단(CNBC).
★ [해석] 같은 날 두 개의 정반대 신호
트럼프의 "중간선거 전에는 공격 안 한다"는 금리를 내렸고(전쟁 → 유가 → 물가 경로가 당분간 약해진다는 해석), 동시에 유가는 4% 올랐습니다(유조선 공격과 허리케인은 이미 일어난 일). 채권은 "앞으로 3주"를 봤고, 원유는 "오늘 끊긴 공급"을 봤습니다. 이 차이는 오래 가기 어렵습니다. 브렌트가 104달러에 머물면 10월 물가가 다시 금리를 밀 재료가 되고, 10/14(수) 미국 9월 CPI가 그 첫 시험입니다.
5. 10/12(월) 한국장 재개까지: 체크포인트
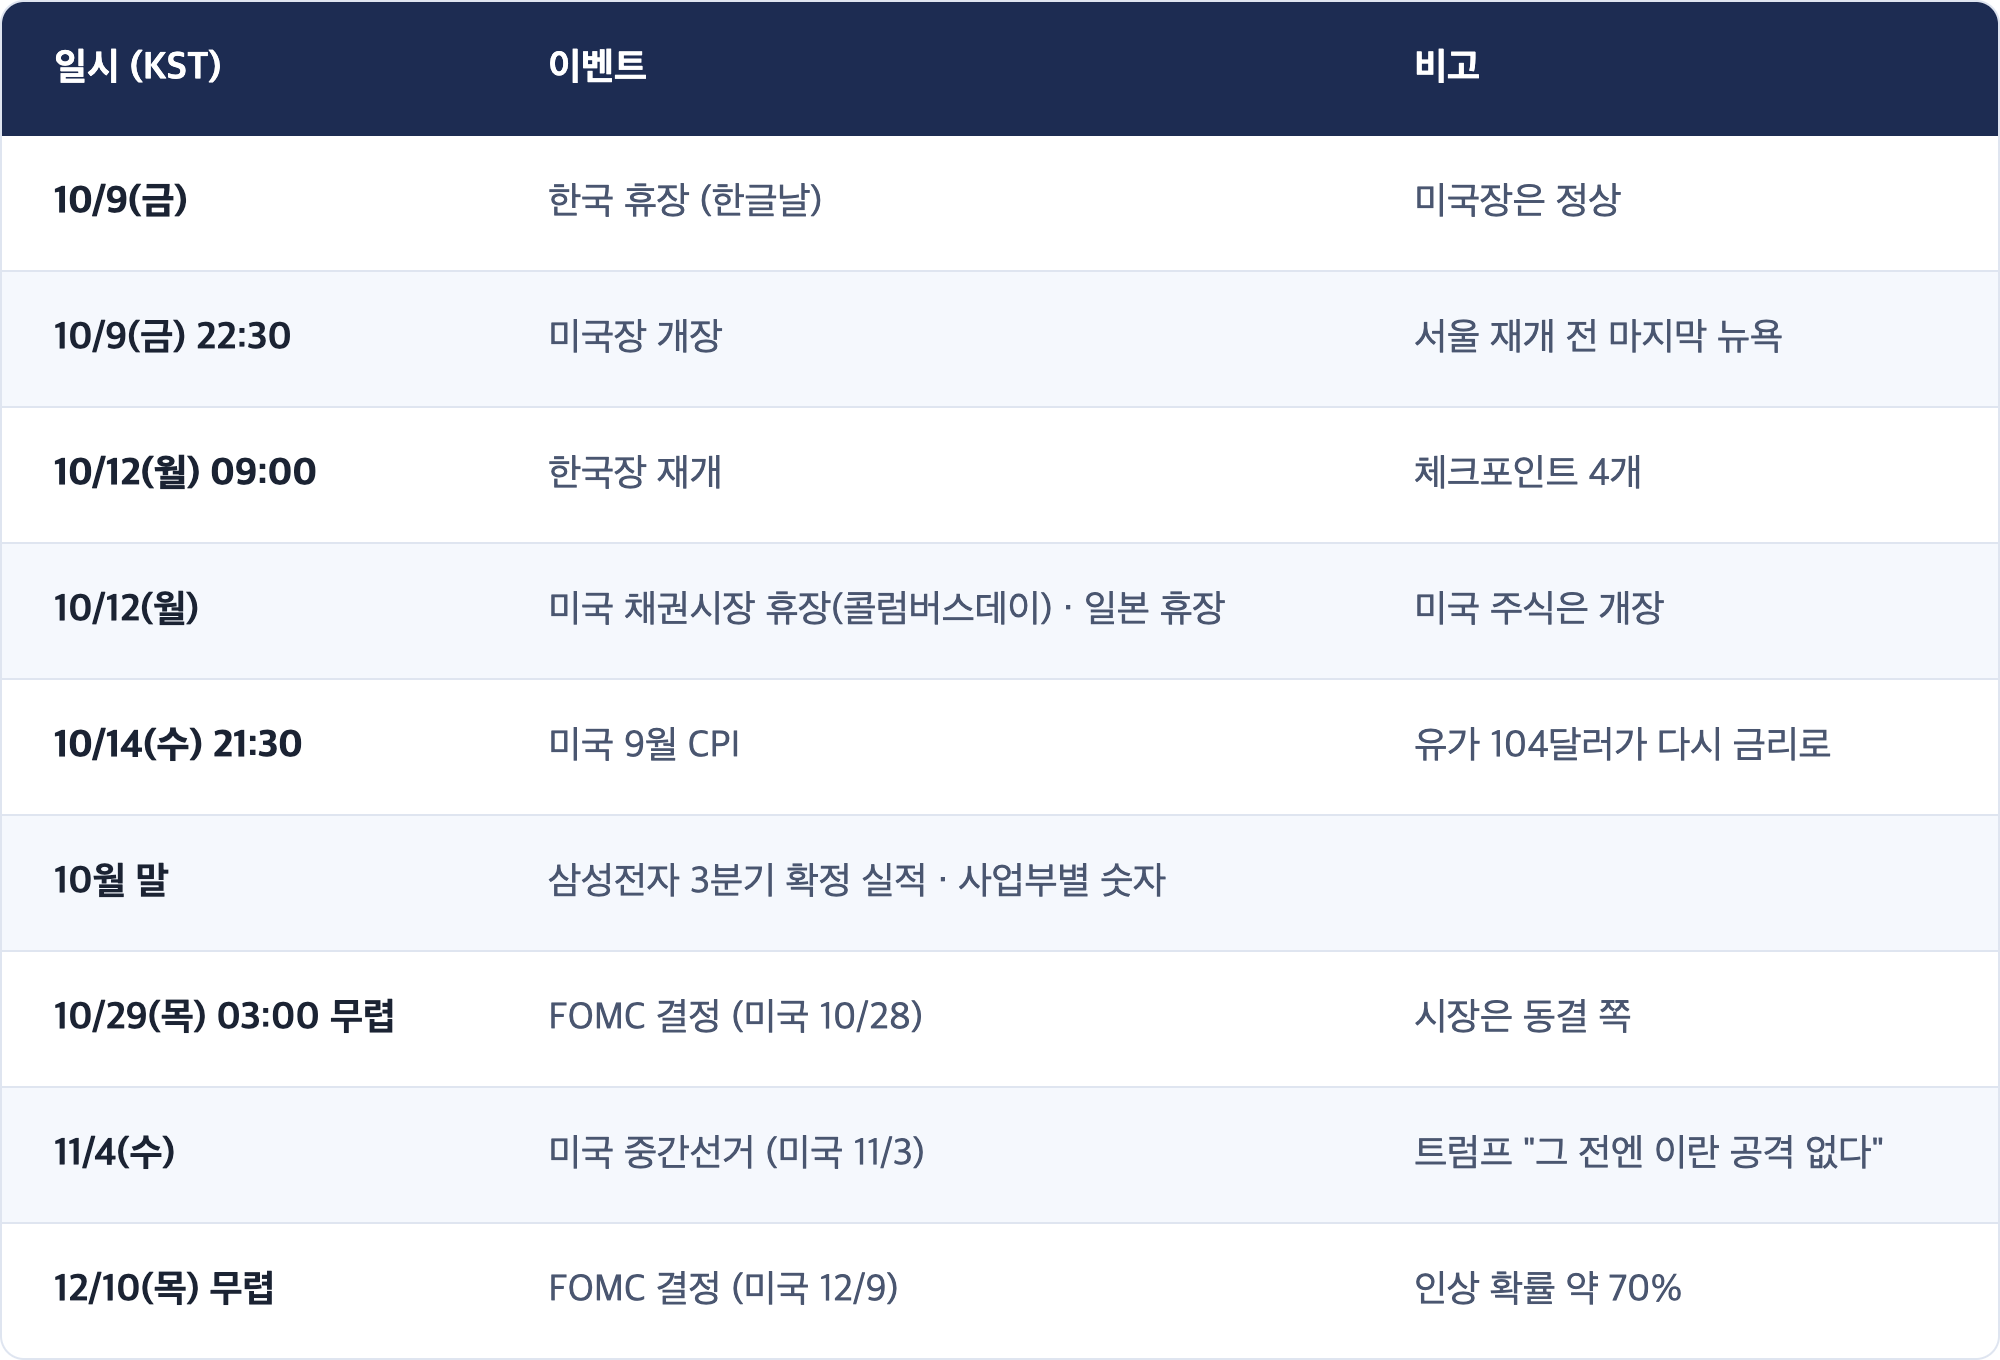
[관측] 재개 전 일정 (KST)
- 10/9(금) 22:30 미국장 개장 (한국 휴장 중, 서울이 보는 마지막 뉴욕)
- 10/12(월) 09:00 한국장 재개 · 같은 날 미국 채권시장 휴장(콜럼버스데이), 미국 주식은 개장 · 일본도 휴장(체육의 날)
- 10/14(수) 21:30 미국 9월 CPI
- 10/29(목) 03:00 무렵 FOMC 결정 (미국 10/28) · 시장은 동결 쪽
✅ 체크포인트 4 (10/12 한국장 마감까지)
축을 먼저 밝힙니다. 넷은 "뉴욕이 10/8에 판 'AI 수요 걱정'이 서울 메모리로 건너오는가, 금요일 하루 만에 소화되는가"를 가립니다. 답에 따라 다음 주 한국 반도체를 "금리 국면"으로 볼지 "AI 수요 기대를 다시 재는 국면"으로 볼지가 정해집니다.
- SK하이닉스가 10/12 코스피보다 2%p 넘게 약한가. 넘으면 ADR이 보여 준 메모리 매도가 서울로 건너온 것, 지수와 비슷하거나 나으면 10/9 뉴욕에서 이미 소화된 것. (가장 중요)
- 10/9(금) SOX가 −3.39%의 절반 넘게 되돌리는가. 되돌리면 "기준 차이" 해석이 이긴 것, 더 빠지면 AI 설비투자 기대 전체를 다시 재는 중.
- 외국인 순매도 1조원 아래 / 2조원 위. 연휴 전 이틀(−2.60조, −2.43조)의 연장인지 멈춤인지.
- 브렌트 금요일 종가 100달러 아래 / 105달러 위. 위면 트럼프 발언으로 내려온 금리가 다음 주 CPI 앞에서 다시 오를 재료.
[해석] 가장 정보량이 큰 것은 1번과 2번의 조합 입니다. 금요일 SOX가 반등했는데도 월요일 SK하이닉스가 지수보다 크게 약하면, 그것은 뉴욕이 아니라 서울만의 메모리 집중도 가 만든 결과입니다. 반대로 금요일에 더 빠지고 월요일 서울도 따라가면, 이번 주 반도체를 누르는 손은 확실히 금리에서 AI 수요로 넘어간 것입니다.
6. 공부 노트: "연환산 매출"은 무엇이고, 왜 20조원이 넘게 차이 나나
개념
연환산 매출(run-rate, 런레이트) 은 "지금 속도로 1년 동안 벌면 얼마가 되나"를 계산한 숫자입니다. 보통 최근 한 달 매출에 12를 곱합니다. 실제로 1년 동안 번 돈이 아니라 현재 속도의 사진 입니다.
그래서 런레이트는 두 가지 이유로 숫자가 크게 달라질 수 있습니다.
- 어느 달을 기준으로 하나: 가장 좋은 달에 12를 곱하면 커지고, 평범한 달이면 작아집니다.
- 무엇을 매출로 치나: 클라우드 회사를 통해 팔린 금액 전체(총매출)를 넣는지, 오픈AI가 실제로 가져가는 몫(순매출)만 넣는지에 따라 달라집니다.
비유
자영업자 친구가 "이번 달 1,000만원 벌었으니 연 매출 1억2천"이라고 말하는 것과 같습니다. 그런데 그 1,000만원에 배달앱이 떼어 가는 수수료가 포함돼 있었다면, 친구 통장에 실제로 들어오는 돈 기준으로는 숫자가 더 작습니다. 장사가 안 된 게 아니라 계산 방식이 달랐던 것 입니다.
실제 사례 (10/8)
- 시장이 알던 숫자: 약 680억~700억달러. 경쟁사(총매출 방식)와 나란히 비교하려고 만든 추정이었다는 보도.
- 오픈AI가 투자자에게 밝힌 숫자: 약 500억달러(순매출 기준).
- 시장 반응: SOX −3.39%. "장사가 안 된다"가 아니라 "우리가 생각한 만큼 크지는 않다" 에 반응한 것입니다.
한 줄 요약
런레이트는 "속도의 사진"이라 기준에 따라 크게 달라집니다. 이번 하락은 성장이 멈춘 것이 아니라 기대에 붙어 있던 거품 한 겹이 벗겨진 것 에 가깝고, 그 기대 위에 반도체 가격이 얼마나 올라가 있었는지를 보여 줍니다.
7. 정정·미해결
정정
- 10/8 AM의 해석 하나를 갱신합니다. 10/8 AM은 마이크론 프리장 약세를 "금리와 대만 파업 위험 쪽 재료"로 읽었습니다. 정규장 하락폭(−4.79%)의 대부분은 오후에 나온 오픈AI 매출 보도 때문이었고, 같은 날 금리는 내려왔습니다. 프리장 시점의 해석으로는 틀리지 않았지만, 종가를 설명하는 재료는 아니었습니다.
출처 차이 (본문 채택값 명시)
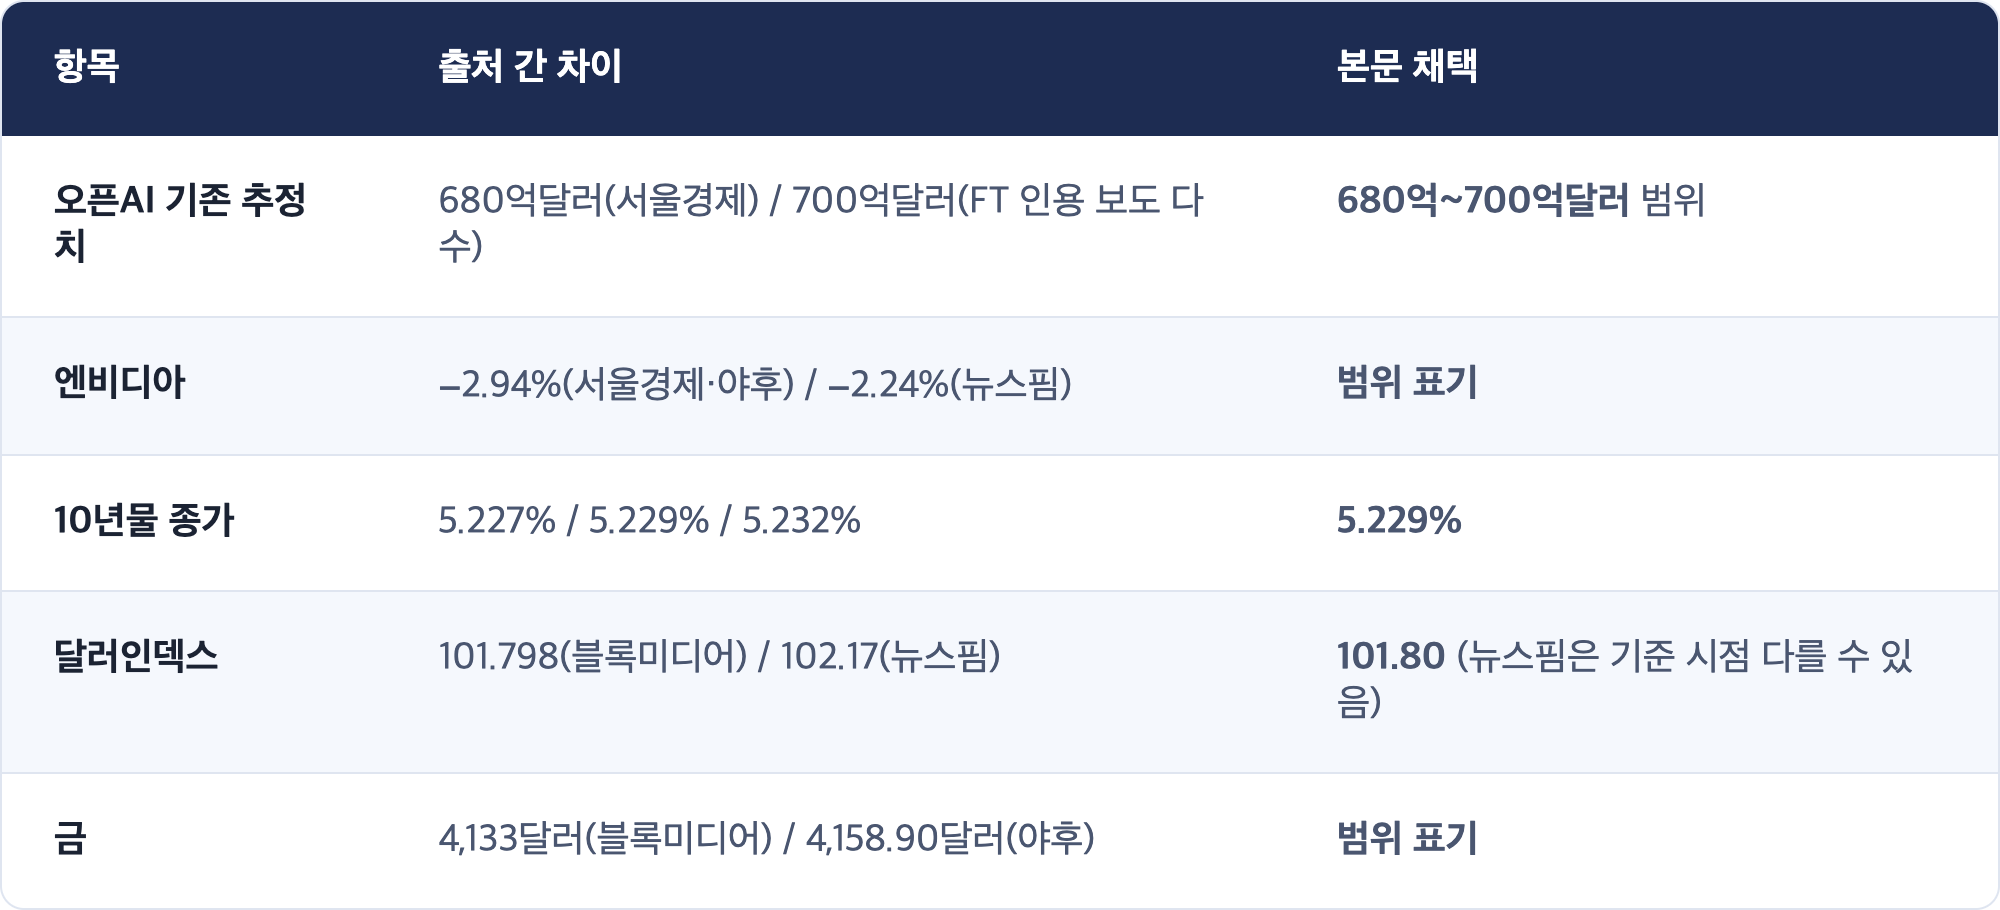
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- [속보] 뉴욕증시, 혼조 마감⋯나스닥 1.25%↓ | 이투데이
- 뉴욕증시, 혼조 마감…오픈AI 매출 보도 여파에 반도체 약세 | 뉴스핌
- 오픈AI 매출 부진에 반도체주 급락…美 대이란 공격 가능성에 유가 4% ↑ | 서울경제
- [채권/외환] 美 국채금리, 30년물 입찰 호조에 하락…달러 약세 | 뉴스핌
- [뉴욕 금·채권·달러] 미 국채 입찰 호조에 금리·달러 하락…금값 4133달러 반등 | 블록미디어
- 미 30년물 입찰 수요에 10년물 금리 5.229% | 토큰포스트
- 오픈AI 매출 '기대 이하' 보도에 美 반도체주 급락 | 싱글리스트
- Stock Market Today, Oct. 8: Tech Stocks Slide as Treasury Yields and Oil Prices Surge | Yahoo Finance
- Stock market today: S&P 500, Nasdaq fall for second day in a row as AI trade takes a hit | Yahoo Finance
- Nasdaq Sinks 345 Points as OpenAI Revenue Woes Weigh on Tech Stocks | Kiplinger
- Micron, Nvidia shares fall after OpenAI revenue report raises concerns | Crypto Briefing
- US treasury sells $22 billion of 30 year bonds at a high yield of 5.618% | investingLive
- U.S. Treasury yields: investors await 30-year bond auction | CNBC
- Oil prices today: Brent, WTI gain on Middle East tensions | CNBC
- Oil settles circa 4% higher as two supply threats collide | investingLive
- [환율마감] 원·달러 네고 우위에 1340원 하회 '한달만 최저' | 이투데이
- 코스피, 연휴 앞두고 주중 최저 '6625' 마감 | 이투데이
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.