2026.10.19(월) 코스피 시황 총정리 — 오늘 한국 증시 전망 한눈에
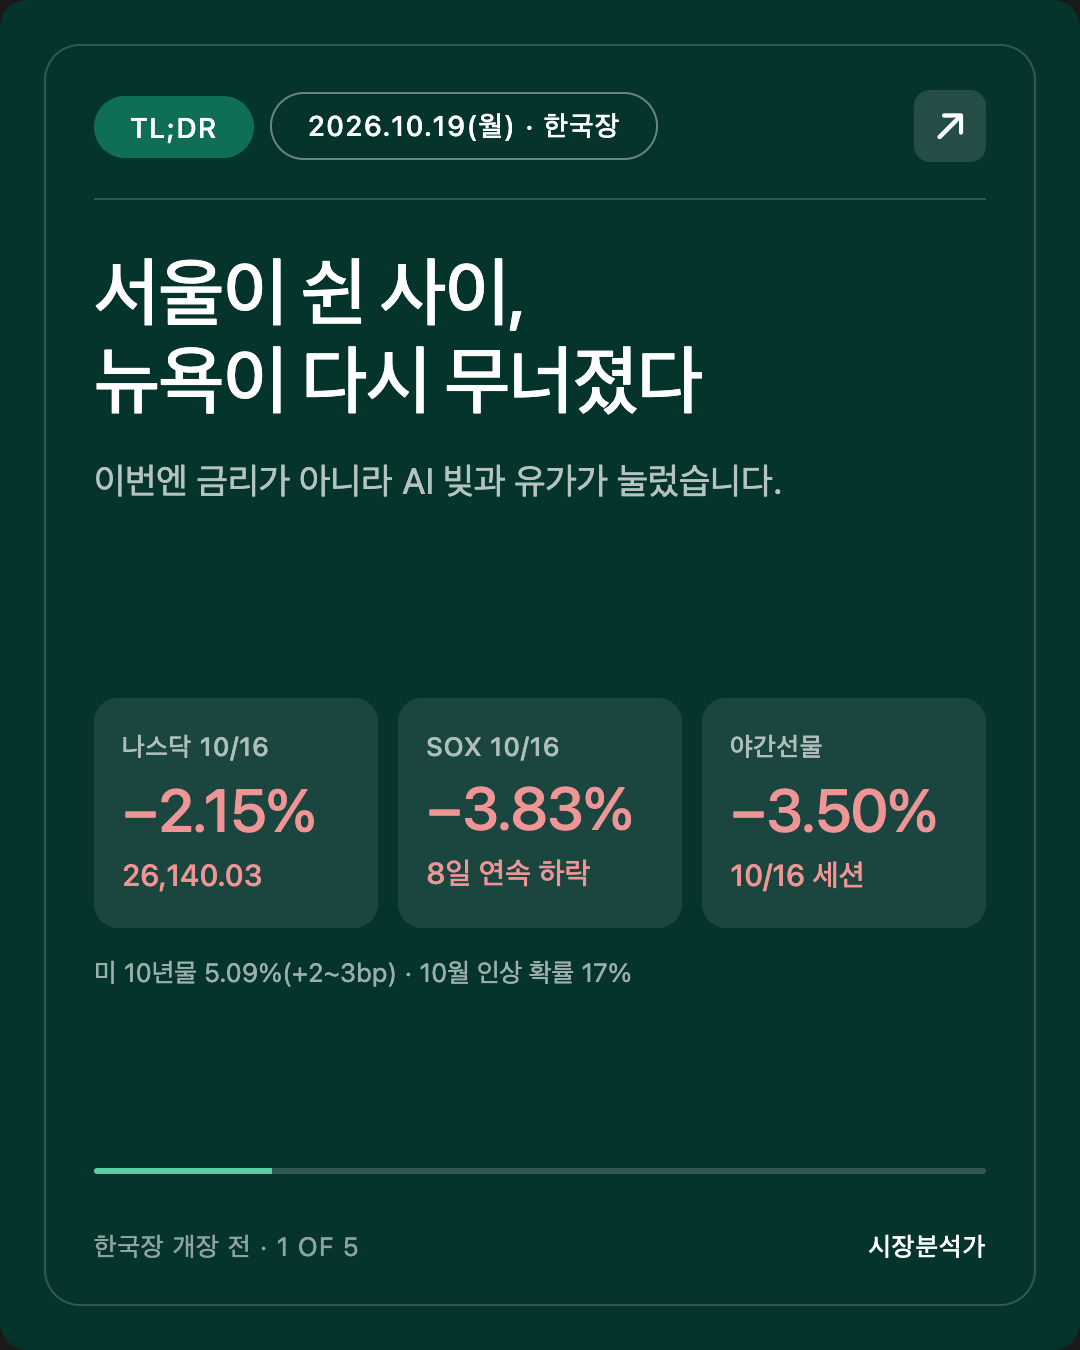
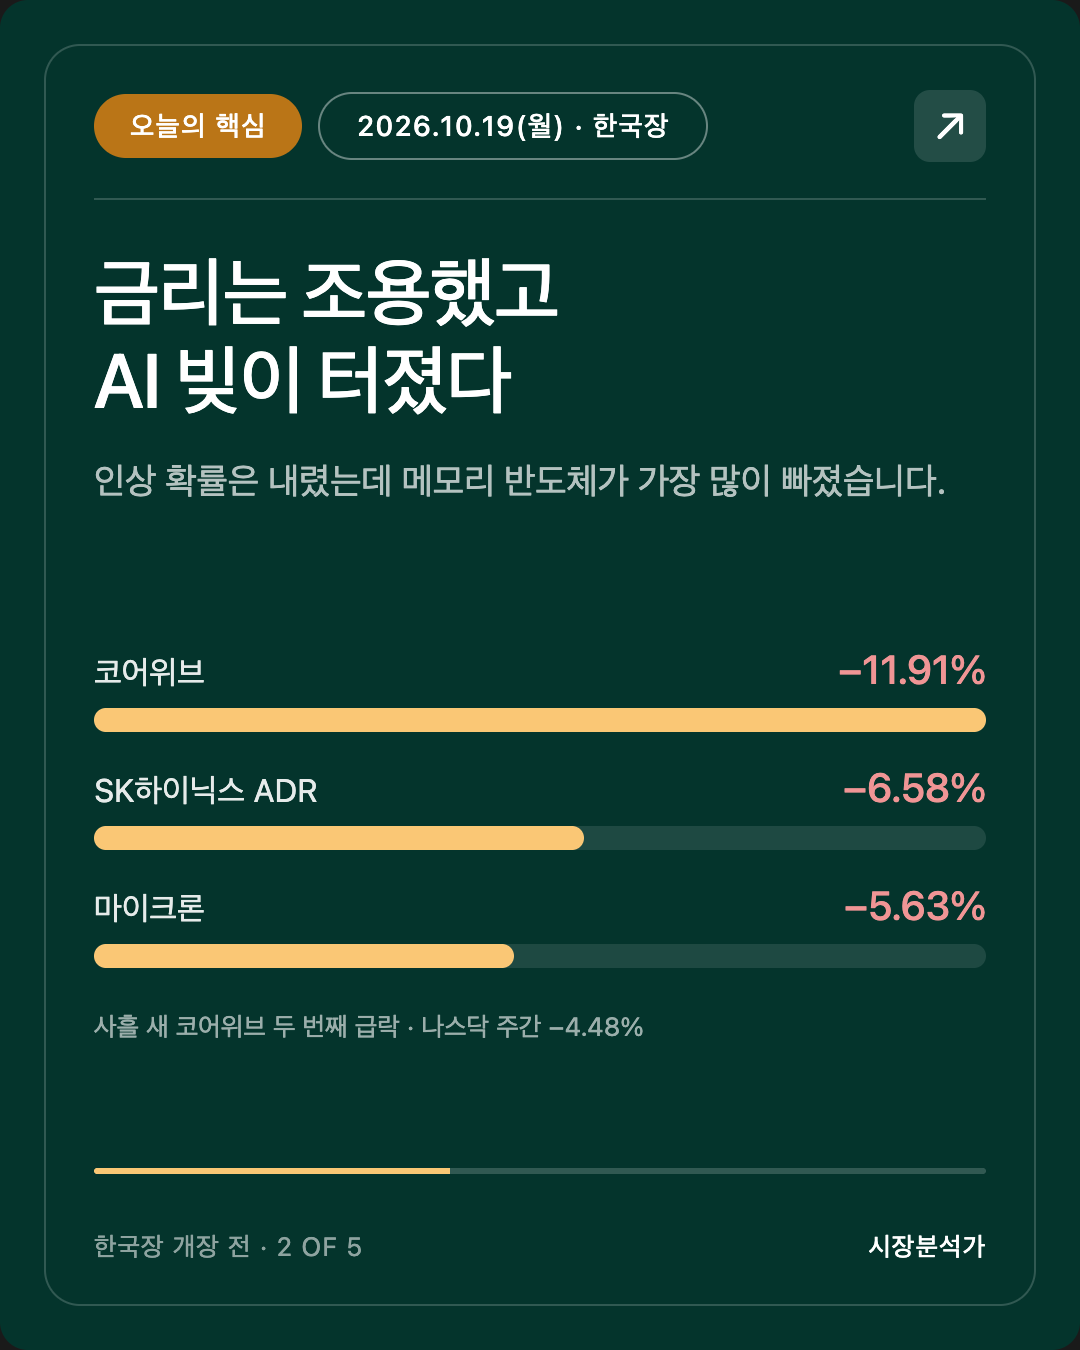
서울이 하루 숨을 돌린 사이, 뉴욕은 다시 무너졌습니다. 10/16(금) 미국에서 나스닥은 26,140.03(−2.15%), 필라델피아 반도체지수(SOX)는 11,137.29(−3.83%) 로 마감했습니다. SOX는 8거래일 연속 하락, 나스닥은 6월 이후 가장 나쁜 한 주(−4.48%)였습니다. AI 데이터센터 회사 코어위브는 사흘 새 두 번째 급락(−11.91%)을 냈고, SK하이닉스 미국 주식예탁증서(ADR)는 −6.58% 였습니다.
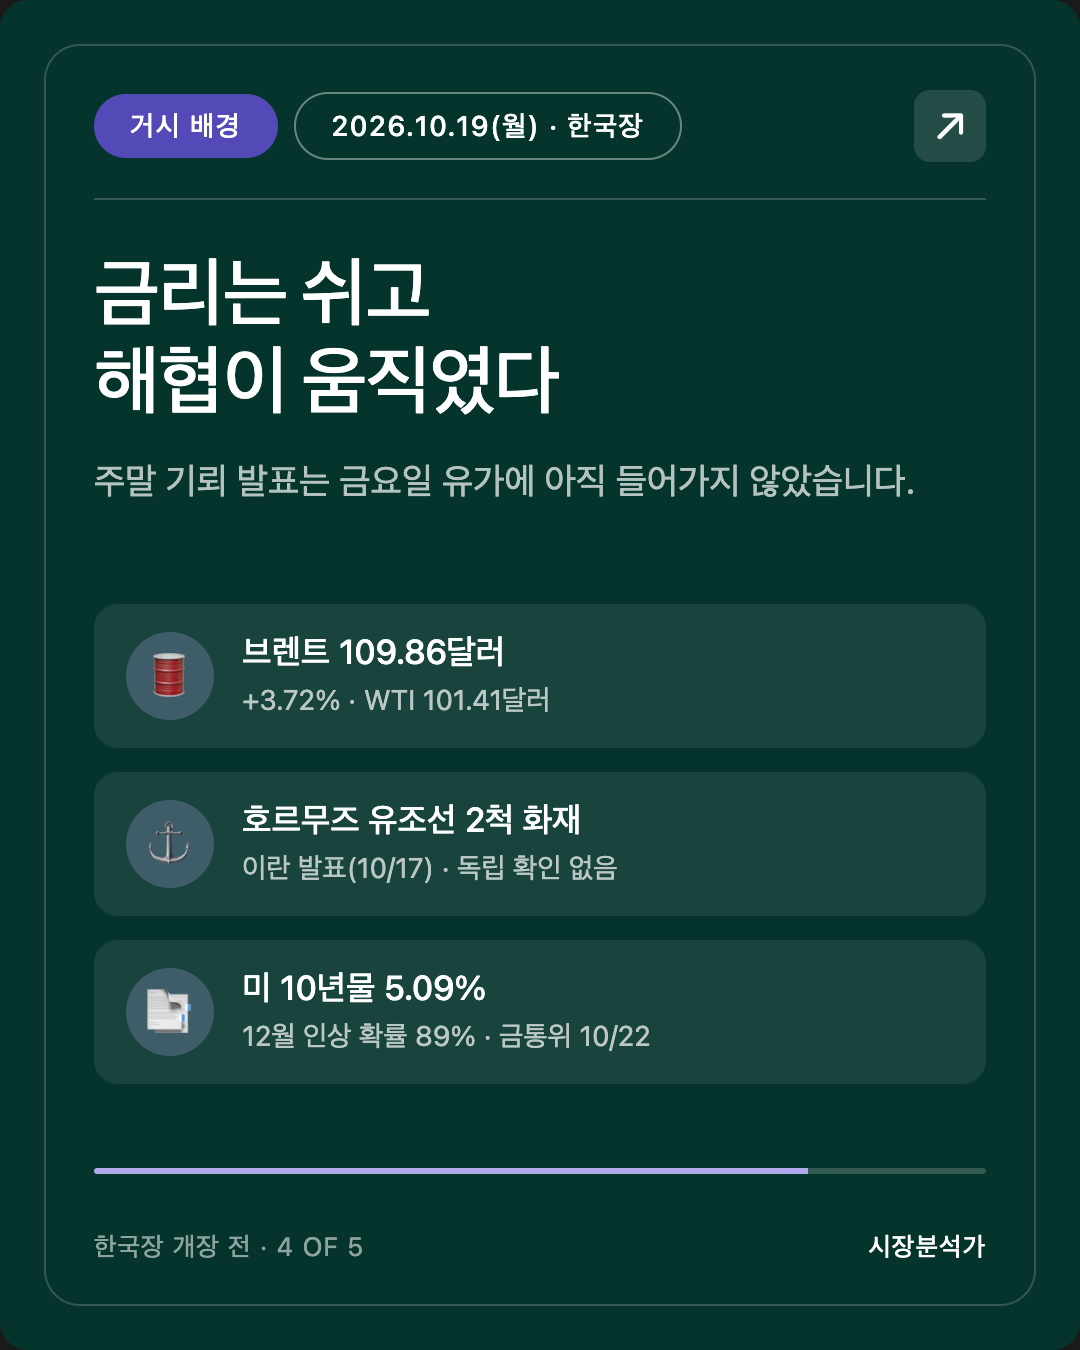
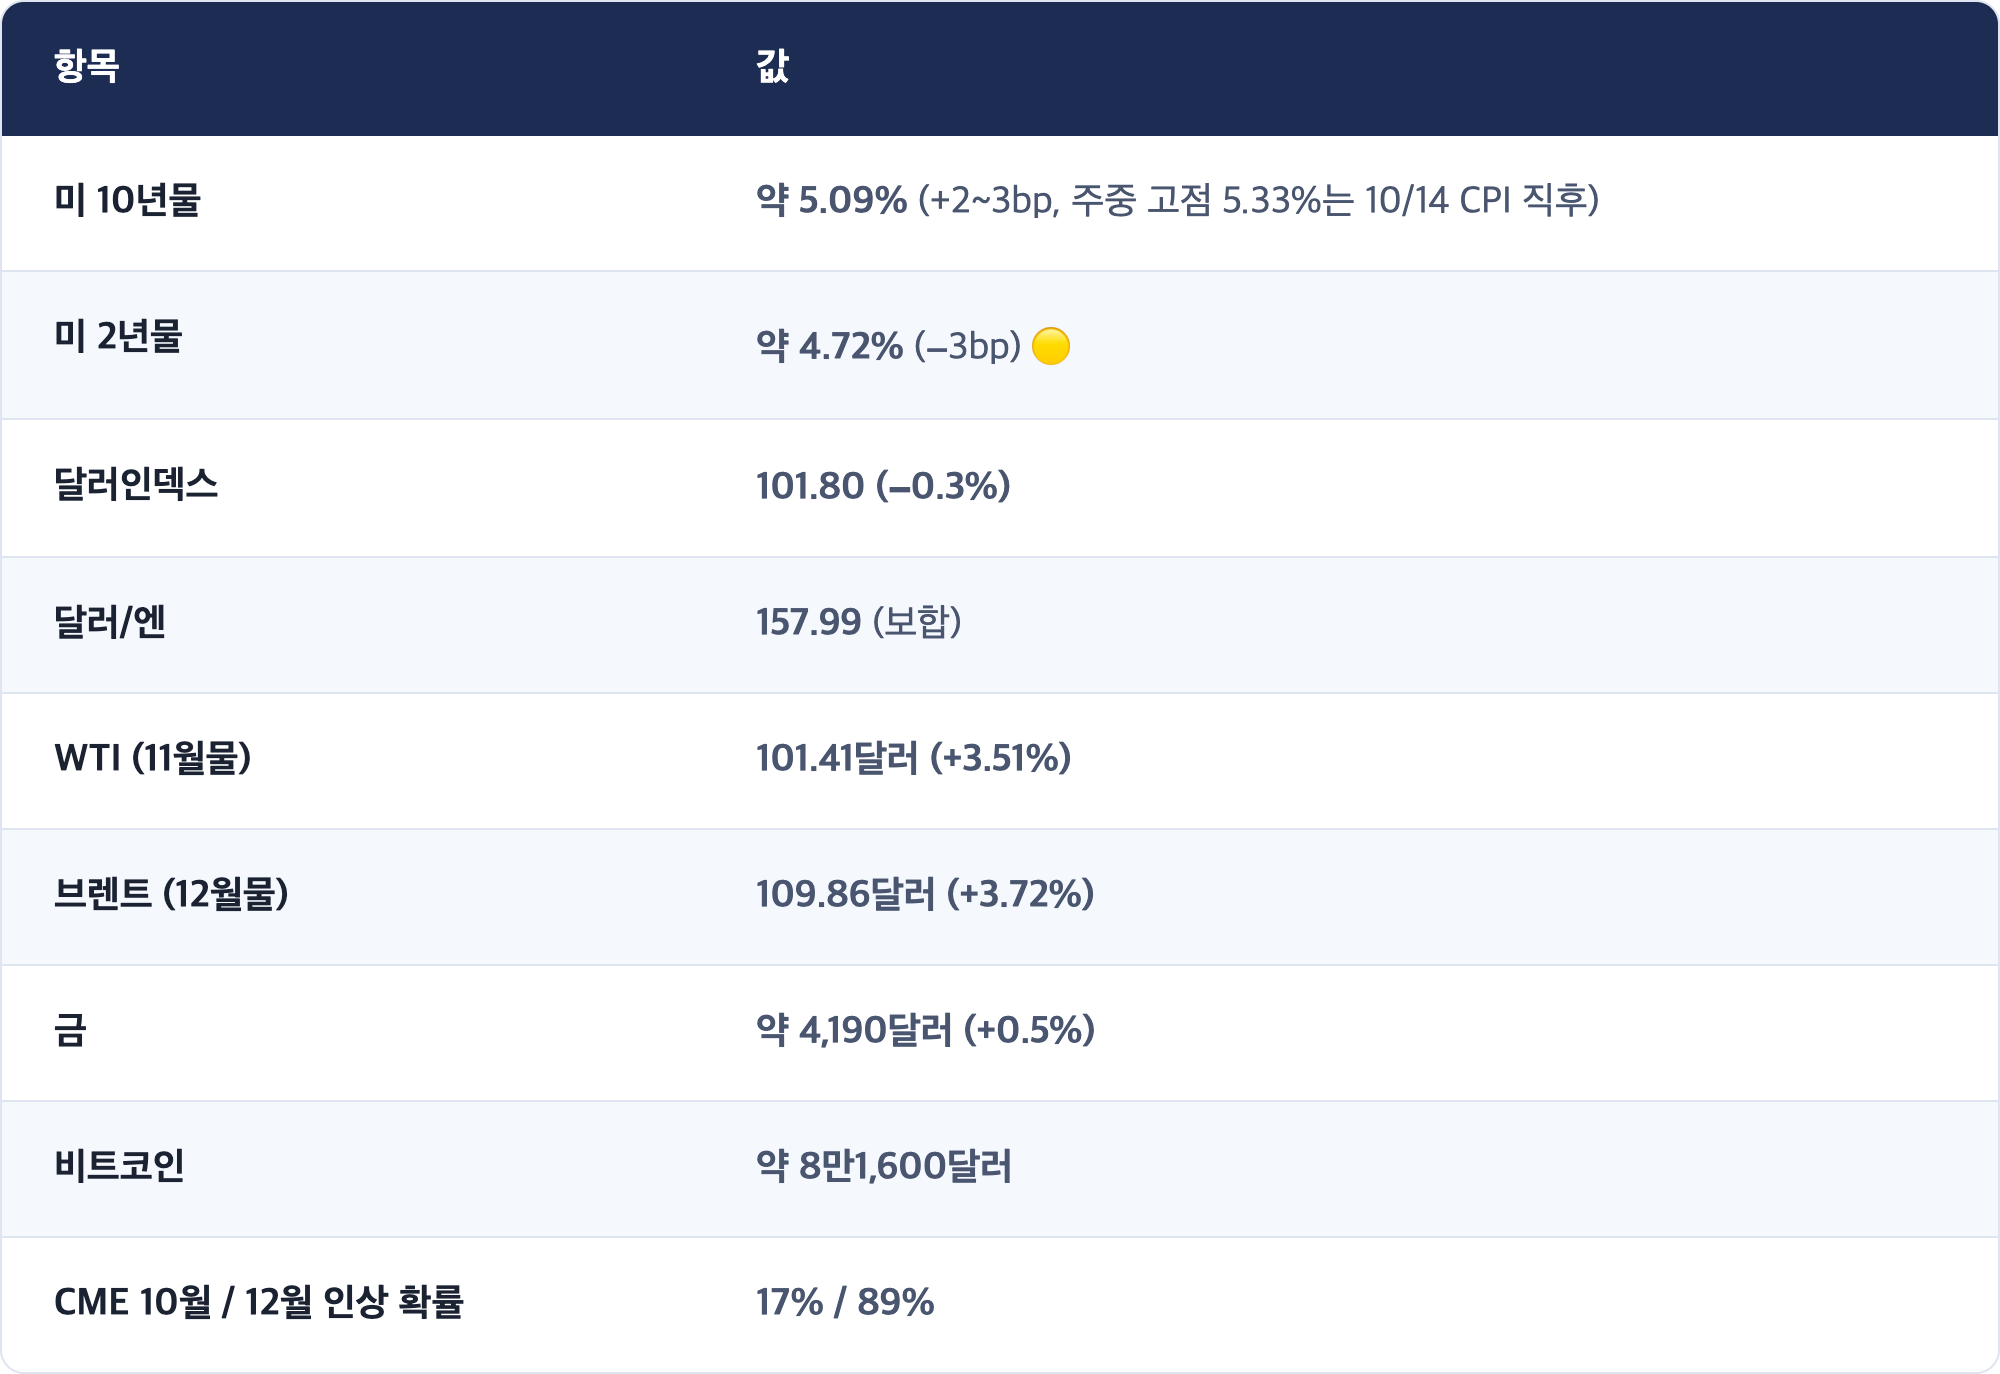
이번에는 금리가 범인이 아니었습니다. 미 10년물은 5.09%(+2~3bp) 로 거의 움직이지 않았고, 10월 FOMC 인상 확률은 17% 로 오히려 내려왔습니다. 대신 AI에 빌려준 돈에 대한 걱정 과 유가 가 동시에 눌렀습니다. 브렌트유는 109.86달러(+3.72%), WTI는 101.41달러 입니다. 주말에는 이란 혁명수비대가 "유조선 두 척이 호르무즈 해협에서 기뢰에 부딪혀 불탔다"고 발표했습니다.
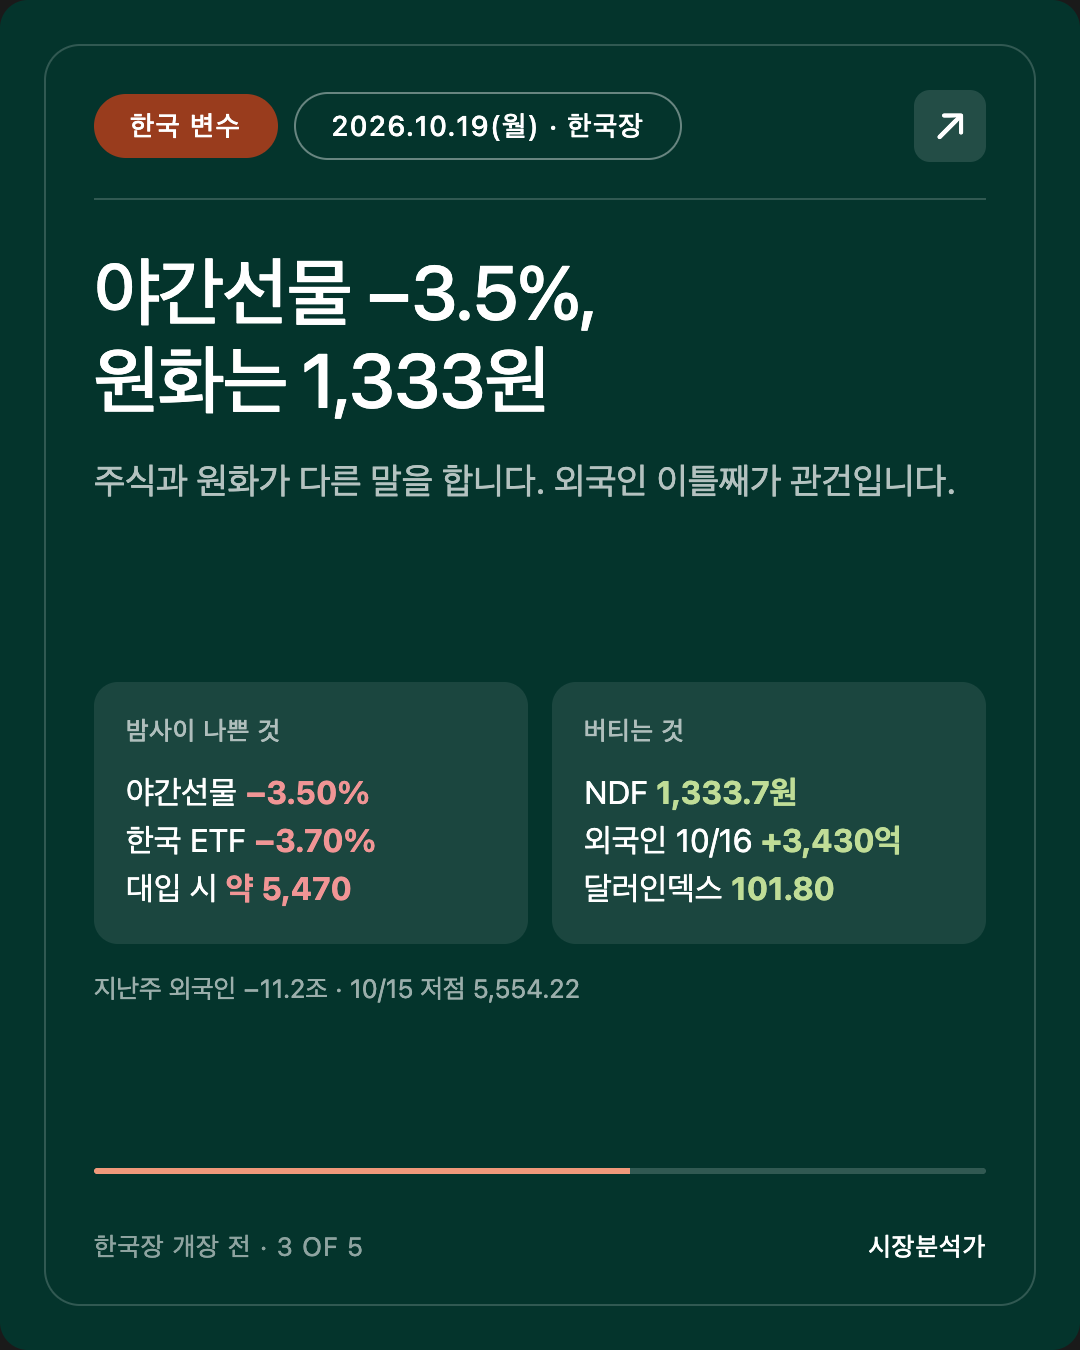
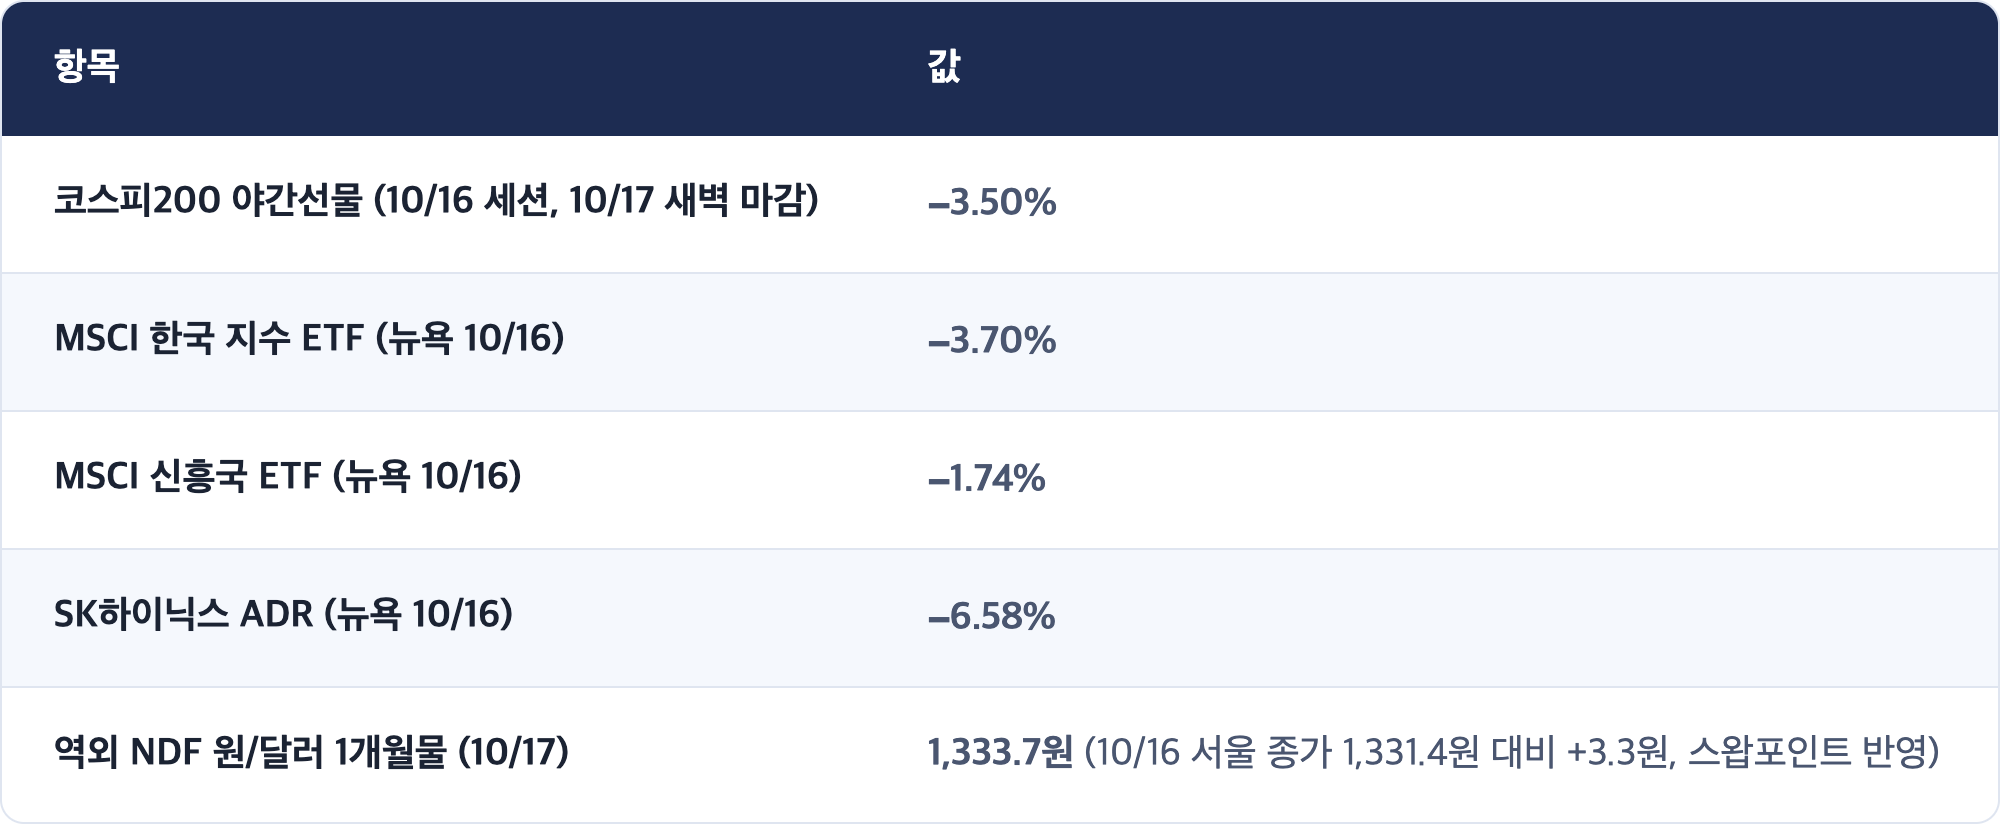
코스피200 야간선물은 −3.50%, 미국에 상장된 한국 ETF는 −3.70% 로 끝났습니다. 그런데 역외 원/달러는 1,333.7원 으로 원화가 여전히 강합니다. 오늘 서울의 질문은 이것입니다. 금요일의 외국인 순매수가 이틀째로 이어지는가, 아니면 하루짜리였는가.
안녕하세요, 캔서방입니다. 2026.10.19(월) 한국 장전 시황을 함께 살펴봅시다.
작성: 2026-10-19 09:20 KST (밴쿠버 10/18 17:20 PDT) · 작업 시작 08:54 KST
기준: 미국 10/16(금) 정규장 마감 (한국 10/17 05:00 KST) + 미 국채 10/16 뉴욕 마감 + 코스피200 야간선물 10/16 세션 + 역외 NDF 10/17 + 주말(10/17~18) 호르무즈 해협 보도
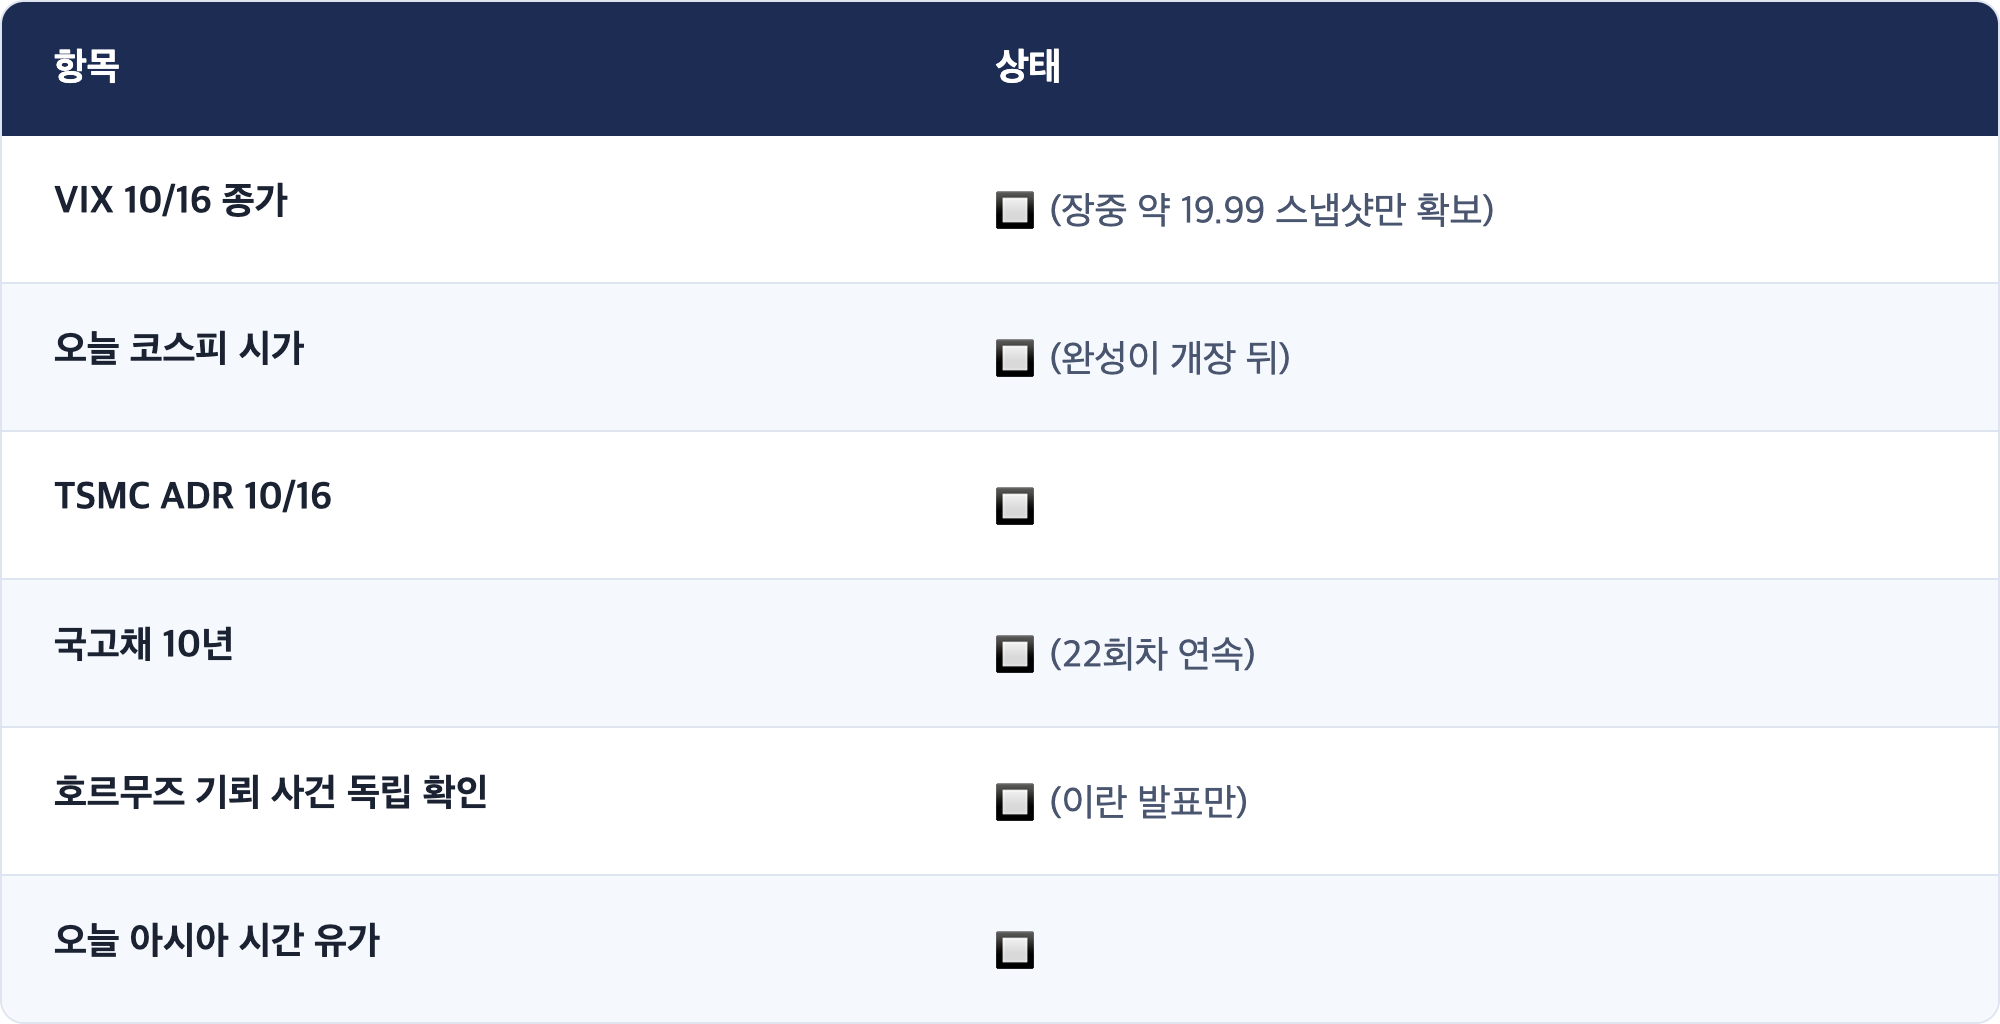
🔴 예약 16:00 PDT, 작업 시작 16:54 PDT. 54분 늦었고, 완성은 한국장 개장(09:00 KST) 뒤입니다. 본문은 개장 전 시점 기준이며, 오늘 시가는 반영하지 못했습니다.
🟢 결번 없음. 직전 회차는 10/16 AM(미국장 10/16 프리뷰)입니다. 금요일 밴쿠버 PM은 원래 없는 회차입니다.
🟡 VIX 10/16 종가, TSMC ADR, 국고채 10년물은 확보하지 못했습니다(7번 참고).
⚡ TL;DR
- ★ 뉴욕 금요일은 "AI 빚 + 유가"의 날이었습니다. 나스닥 −2.15%, SOX −3.83%(8일 연속 하락), 코어위브 −11.91%, 마이크론 −5.63%, AMD −5.95%. S&P500 7,659.44(−1.09%), 다우 −0.34%, 러셀2000 −1.66%.
- ★ 금리는 조용했습니다. 미 10년물 5.09%(+2~3bp), 2년물 약 4.72%, 달러인덱스 101.80(−0.3%). CME 10월 인상 확률 28% → 17%. 금요일 하락을 금리 탓으로 읽으면 틀립니다.
- ★ 서울은 약세 출발 신호를 안고 엽니다. 코스피200 야간선물 −3.50%, MSCI 한국 ETF −3.70%, SK하이닉스 ADR −6.58%. 야간선물을 그대로 대입하면 코스피 약 5,470, 10/15 저점 5,554.22 아래입니다.
- 원화는 주식과 다른 말을 합니다. 역외 NDF 1개월물 1,333.7원(10/16 서울 종가 1,331.4원). 주가 약세 신호에도 원화는 2년 만의 강세 부근을 지키고 있습니다.
- 유가가 주말 사이 새 재료를 받았습니다. 브렌트 109.86달러(금요일 마감). 이란은 토요일 "기뢰에 유조선 두 척 화재"를 발표했으나 독립 확인은 없습니다. 오늘 아시아 시간 유가 시가를 함께 봐야 합니다.
1. 체크포인트 채점
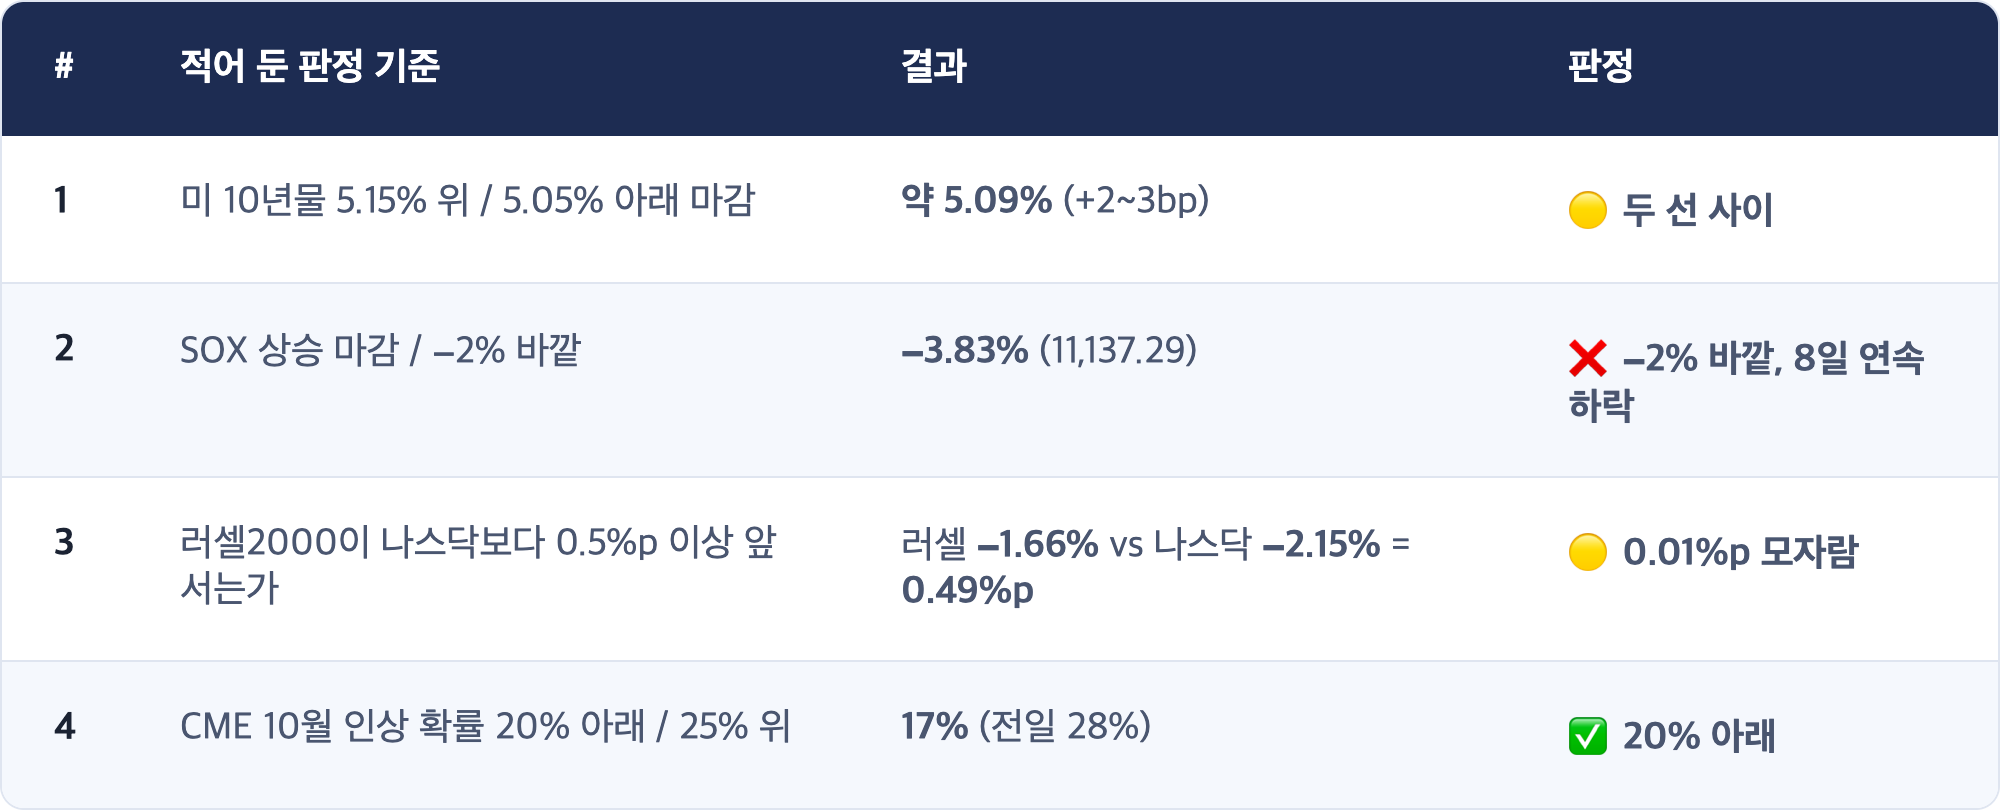
10/16 AM이 걸어 둔 넷 (미국 10/16 마감 기준)
축은 "아시아의 안도 랠리를 뉴욕이 받는가, 장기금리가 다시 가져가는가"였습니다.
★ [해석] 뉴욕도 안도를 받지 않았고, 장기금리가 가져간 것도 아니었습니다
10/16 AM은 두 갈래만 적었습니다. "뉴욕이 받는다" 또는 "장기금리가 가져간다". 결과는 둘 다 아니었습니다. 10년물은 거의 그대로였고(1번), 인상 확률은 더 내려왔는데(4번), 반도체는 −3.83%로 무너졌습니다(2번).
9/28 AM과 10/15 PM이 적어 둔 문장이 세 번째로 맞았습니다. "축을 두 선택지로만 짜면, 세 번째 변수가 오는 날 판정은 맞고 설명은 틀린다." 이번 세 번째 변수는 AI 신용(코어위브) 과 유가(호르무즈) 둘이었습니다.
[관측] 3번은 0.49%p로 아깝게 걸렸습니다. 소형주도 −1.66%로 함께 밀렸기 때문에, "AI만 피하면 된다"는 순환 논리는 금요일에 약해졌습니다. 그래서 이번 회차 체크포인트는 금리 대신 외국인 수급과 유가 로 축을 옮깁니다.
2. 오늘의 핵심: 금요일 뉴욕을 누른 건 금리가 아니라 "AI 빚"과 "유가"였습니다
[사실] 10/16(금) 미국 마감
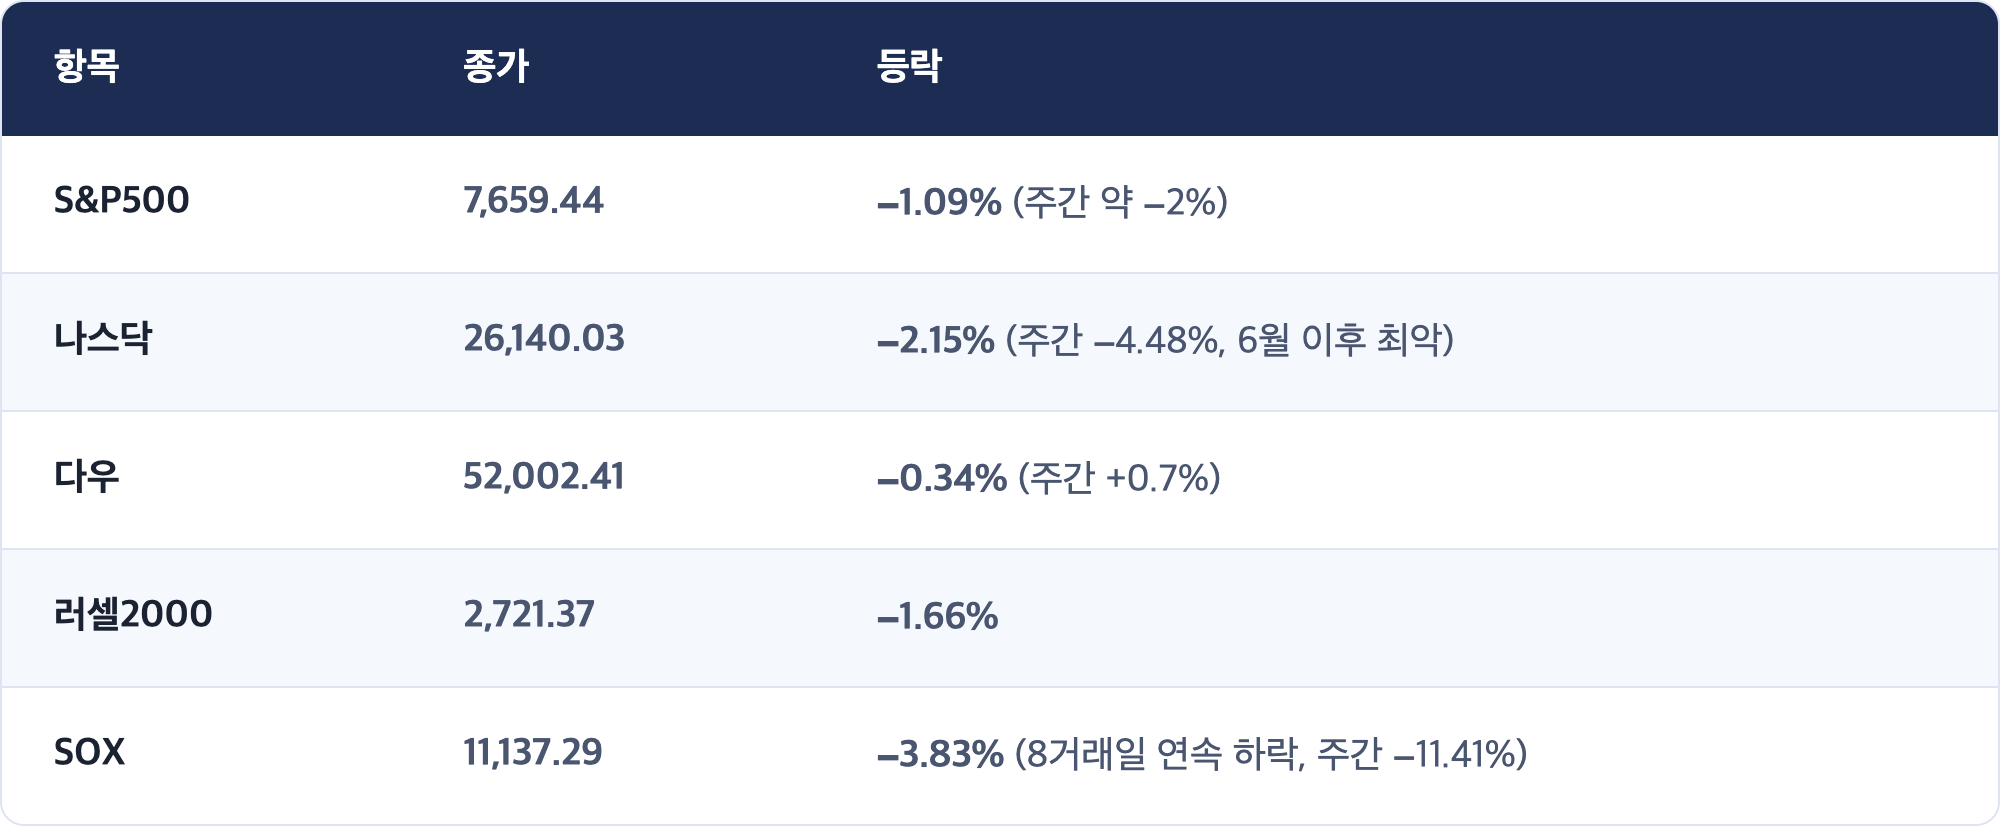
[사실] 많이 빠진 종목 (10/16)
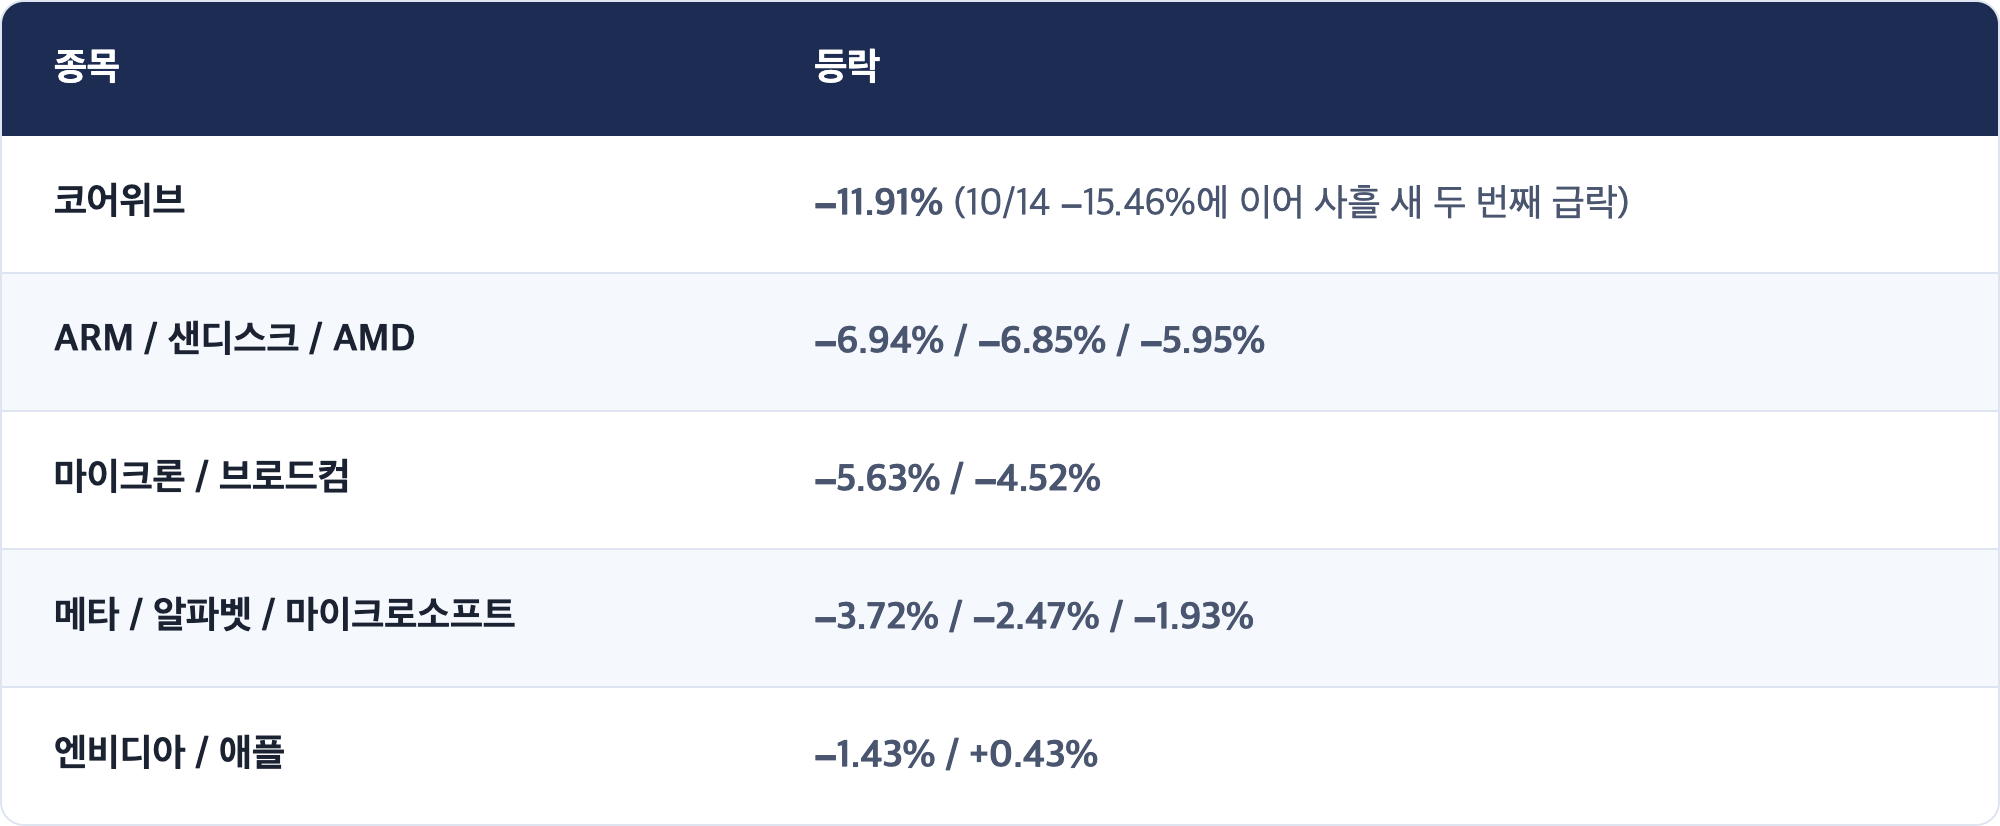
★ [해석] 같은 −2%라도, 원인이 다르면 서울이 받는 방식도 다릅니다
10/14 나스닥 −1.88%는 CPI(물가) 충격 이었습니다. 그때는 2년물이 뛰었고, "연준이 곧 올린다"는 걱정이 중심이었습니다. 10/16 나스닥 −2.15%는 다릅니다. 인상 확률은 내려왔고 금리는 조용했는데, AI 인프라 회사의 빚 걱정 이 다시 터지고 메모리 반도체 가 가장 많이 빠졌습니다.
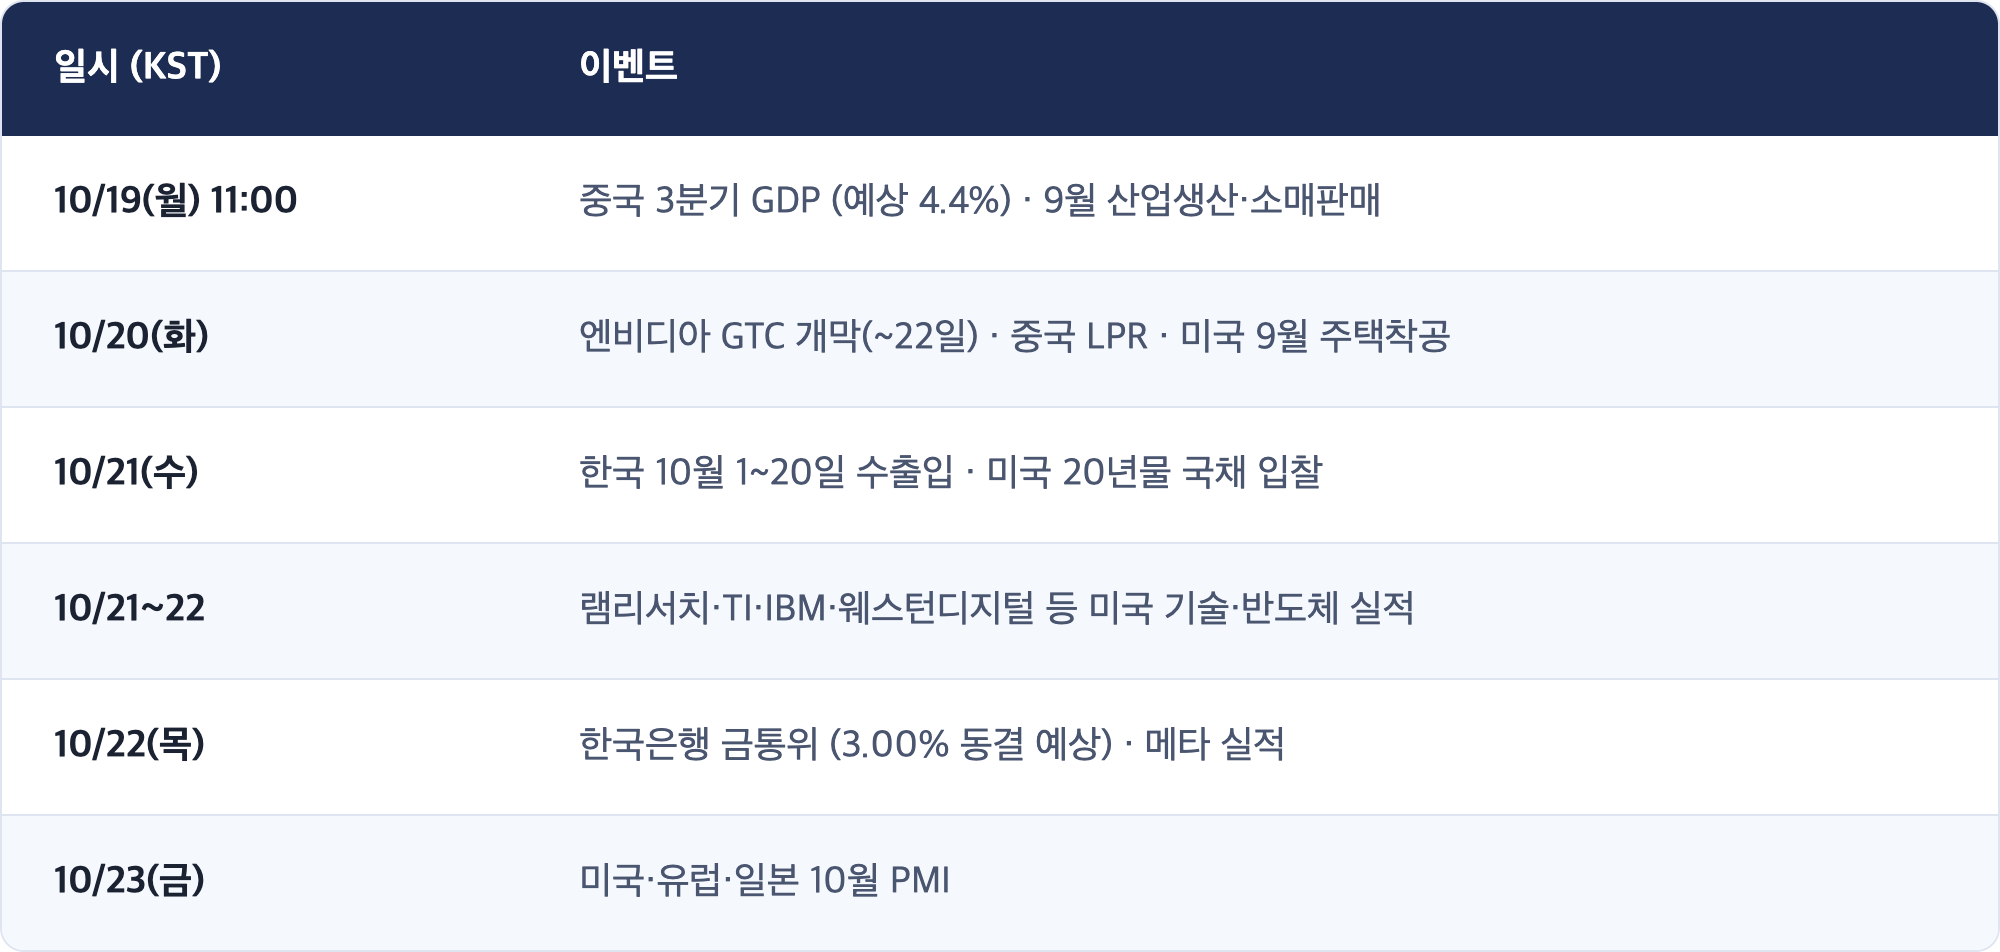
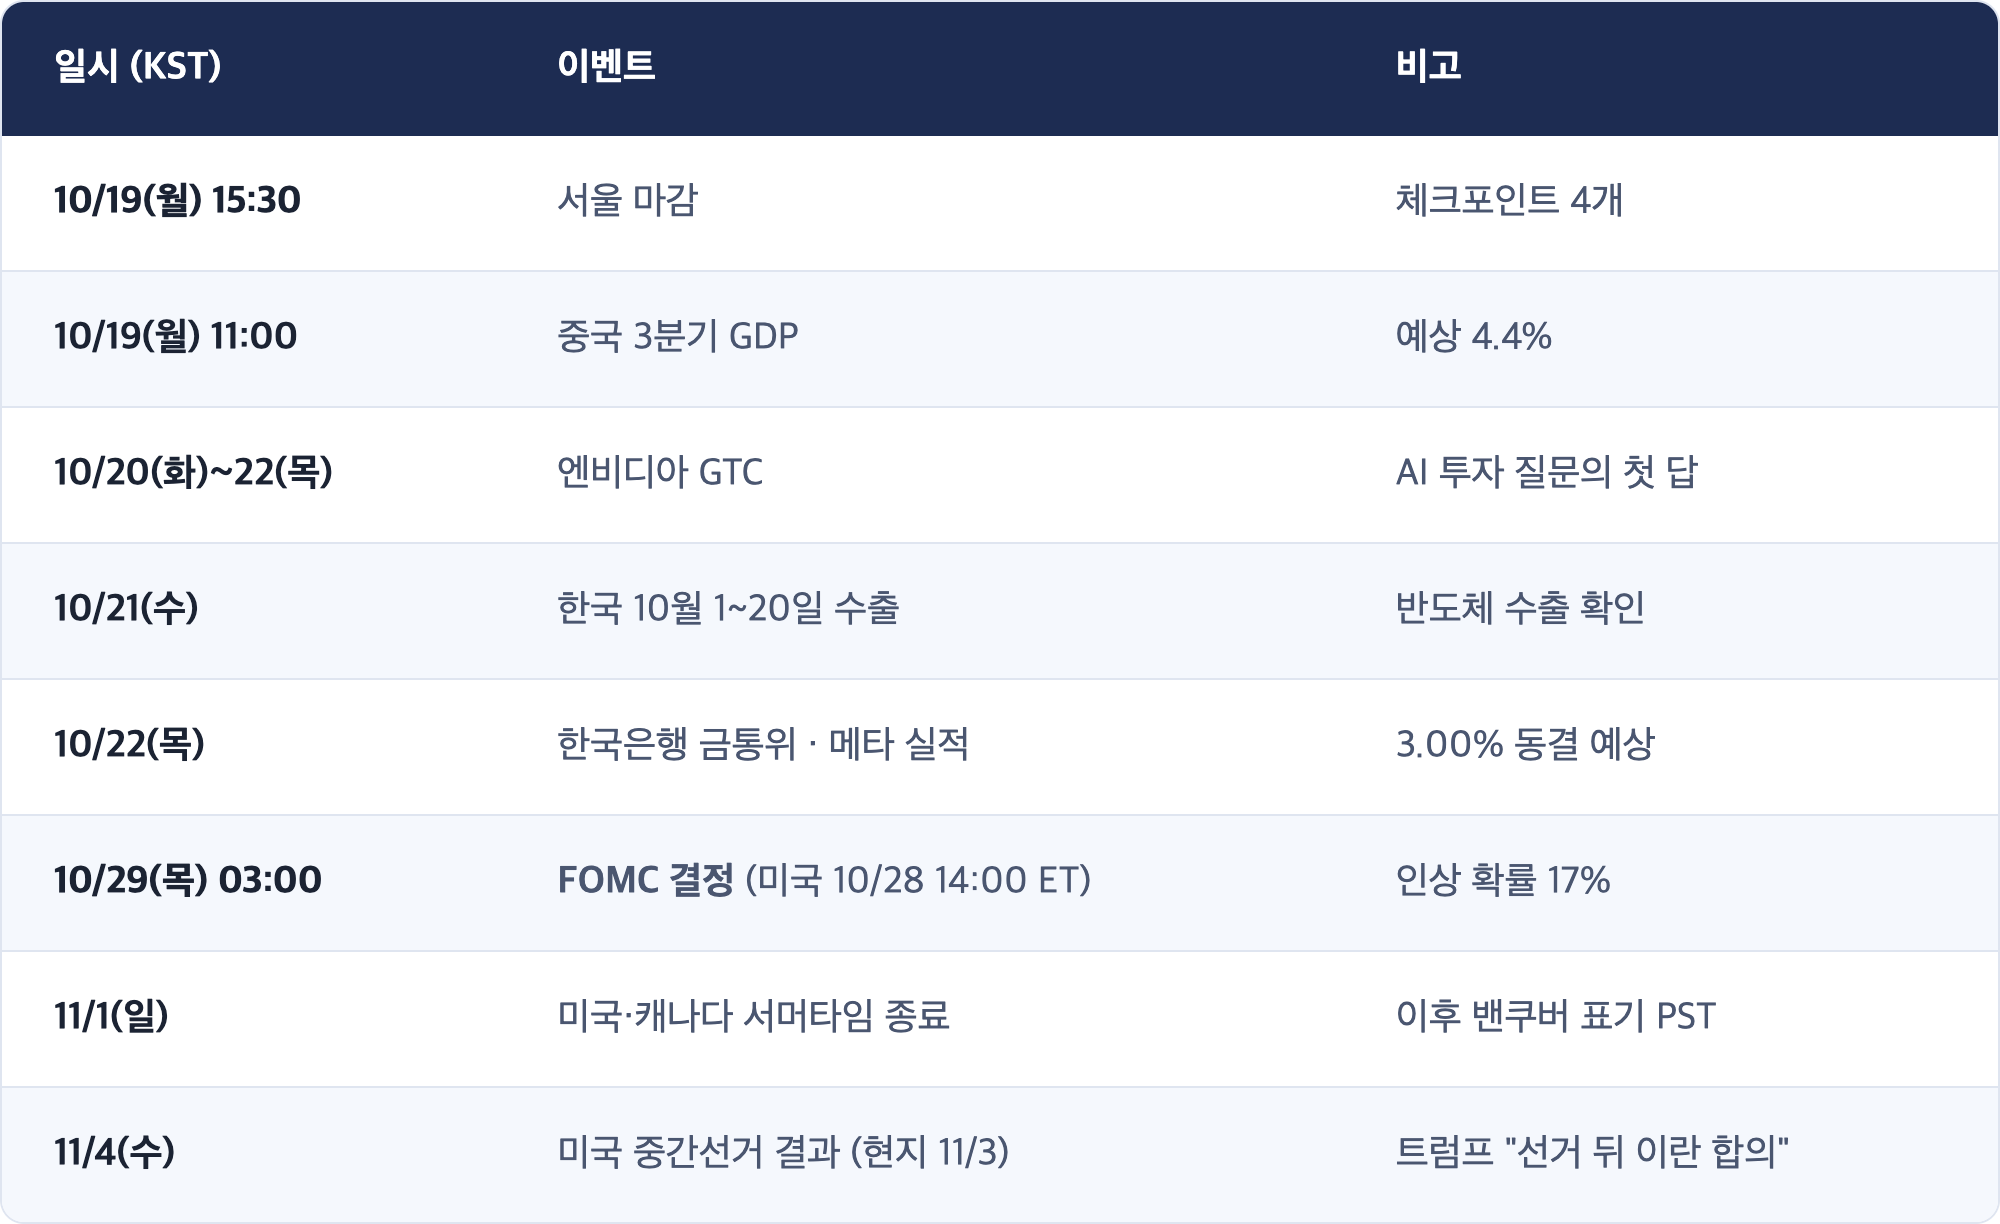
서울에 이게 중요한 이유는 단순합니다. 금리 충격은 연준 회의가 지나면 풀릴 수 있지만, "AI 투자 돈이 계속 들어오나" 라는 질문은 실적과 빚 시장이 답해야 합니다. 그 질문의 한가운데에 삼성전자와 SK하이닉스가 있습니다. 이번 주 램리서치·TI·웨스턴디지털·메타 실적과 엔비디아 GTC(10/20~22)가 그 답의 첫 재료입니다(해석).
[관측] 금요일 미국에서 애플만 오른 것(+0.43%)은 "AI 투자를 많이 하는 회사"에서 "덜 하는 회사"로 돈이 옮겨 갔다는 해석과 맞습니다. 다만 하루치 숫자라 추세로 읽기엔 이릅니다.
3. 한국 변수: 야간선물은 −3.5%, 원화는 1,333원
[사실] 서울이 닫힌 사이 나온 숫자
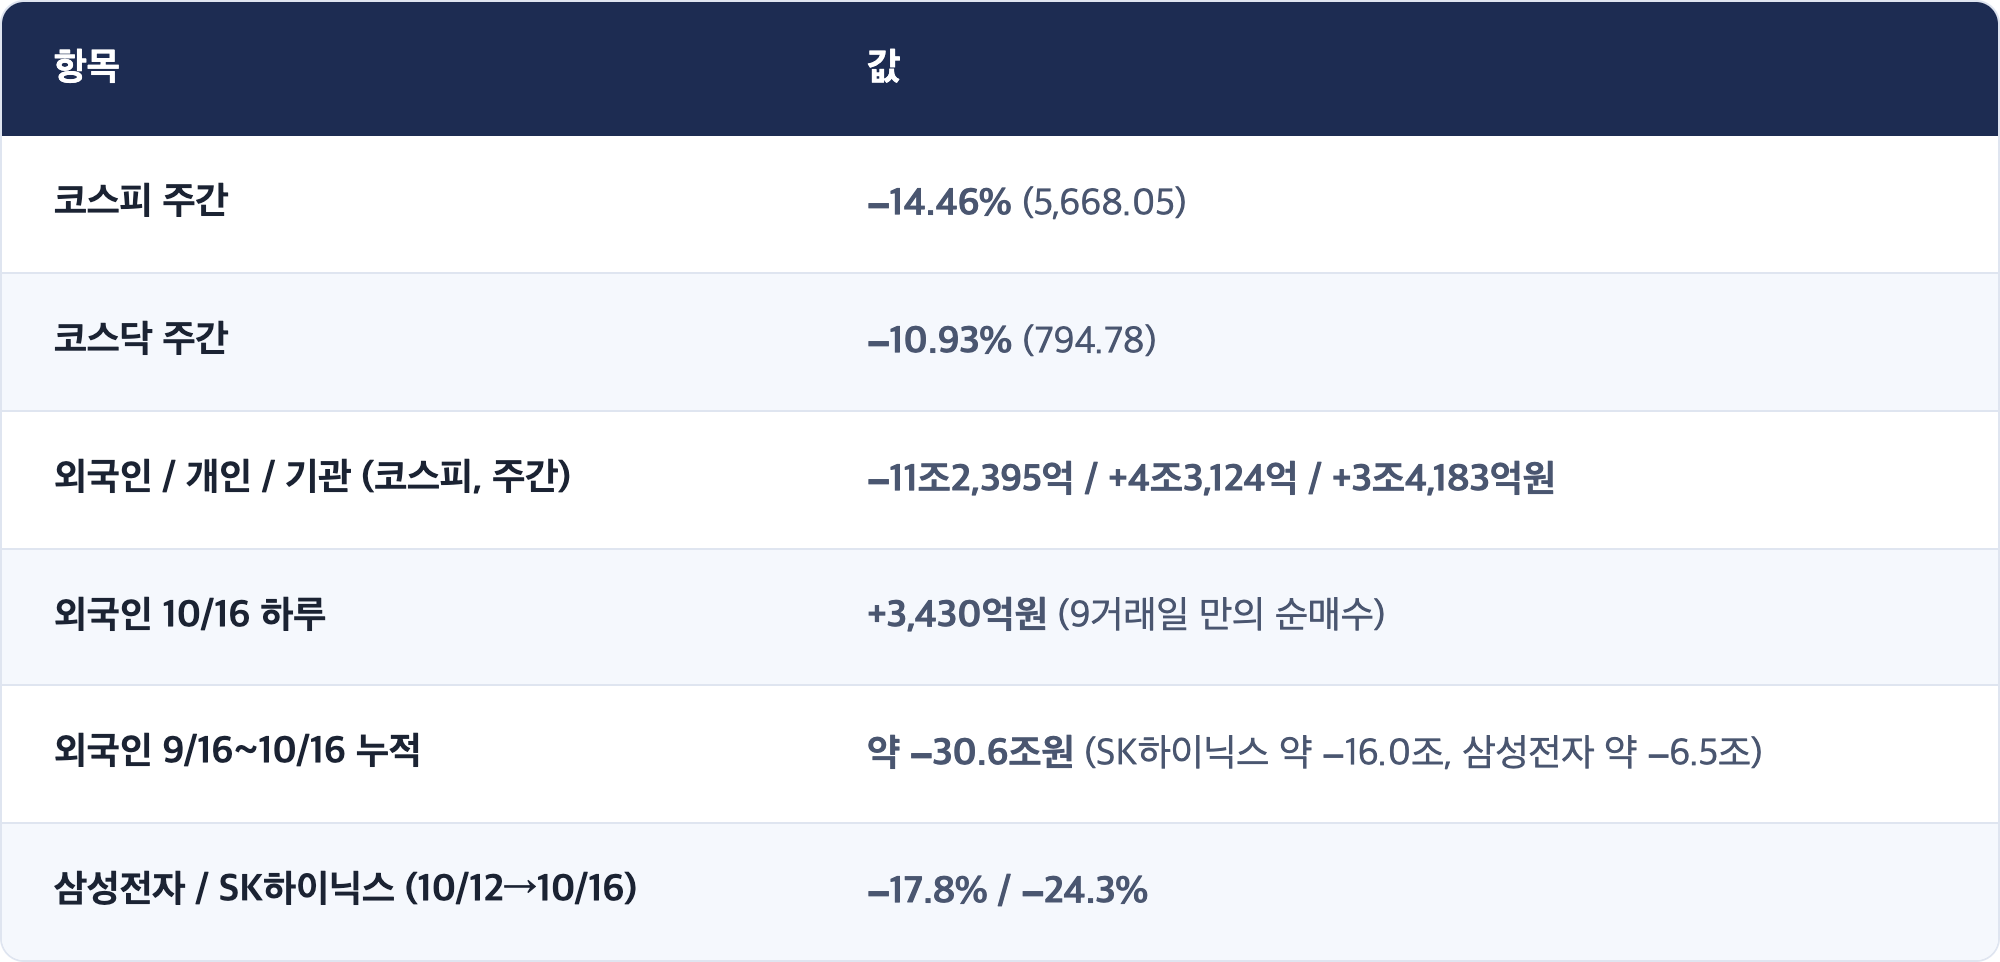
[사실] 지난주 서울 (10/12~16)
[사실] 증권가 이번 주 코스피 밴드
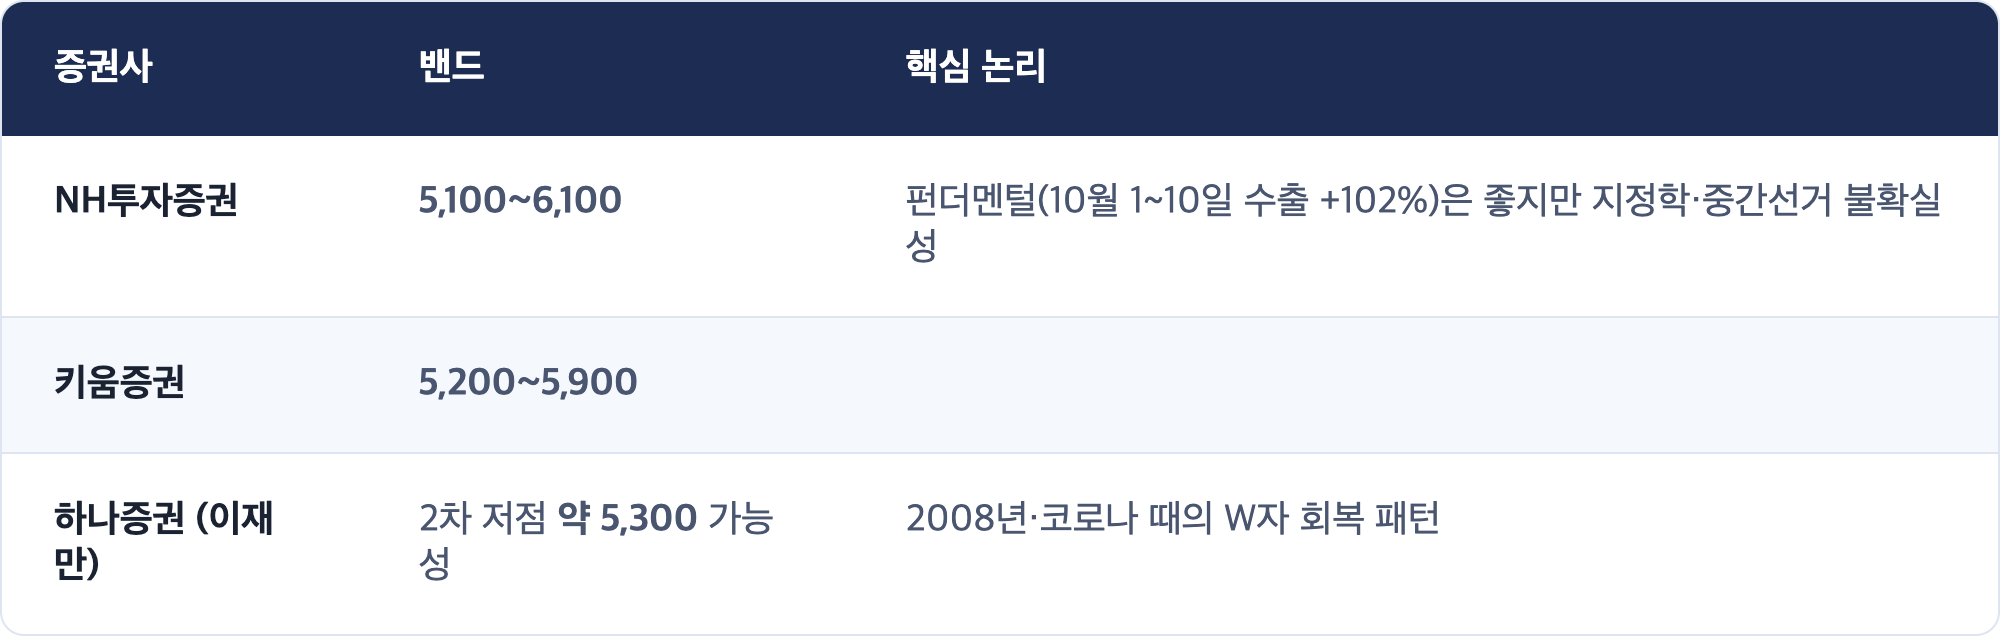
★ [해석] 야간선물과 원화가 다른 방향을 가리킵니다
야간선물 −3.50%를 그대로 대입하면 코스피는 약 5,470 에서 출발하는 셈입니다. 10/15 저점(5,554.22)보다 아래입니다. 그런데 원화는 주식처럼 약해지지 않았습니다. NDF 1,333.7원은 금요일 서울 종가와 3원 차이에 불과합니다.
10/16 AM이 적어 둔 대로 원화 강세는 "외국인이 돌아왔다"보다 "달러가 약해졌다" 에 가깝습니다. 금요일에도 달러인덱스는 −0.3%(101.80)였습니다. 그러니 오늘 원화가 강해도 그 자체로 외국인 매수 신호로 읽으면 안 됩니다. 오늘 외국인 현물 순매수가 이틀째 이어지는지 를 직접 봐야 합니다(해석).
[관측] 유안타증권 이재원 연구원은 지난주 하락을 "펀더멘털 훼손보다 매수 주체의 부재가 먼저 드러난 것"이라고 봤습니다. 삼성전자·SK하이닉스 자사주 매입이 끝난 시점과 겹쳤다는 보도도 있습니다. 실적보다 누가 사 주느냐 가 이번 주의 변수라는 뜻입니다.
4. 거시 배경: 금리는 쉬었고, 유가와 해협이 다시 움직였습니다
[사실] 금리·달러·원자재 (10/16 뉴욕 마감 무렵)
[사실] 호르무즈 해협 (10/15~18 보도)
- 이란 혁명수비대(IRGC)는 토요일(10/17) 유조선 두 척이 기뢰에 부딪혀 불탔다 고 발표했습니다. 각각 원유 약 200만 배럴을 실었다고 했습니다. 선박 이름은 밝히지 않았고, 독립 확인은 없습니다.
- 금요일에는 인도 국적 선원 15명이 탄 유조선이 미확인 발사체에 맞았습니다(인도 항만장관, 인명 피해 없음).
- 해협 통과 물량은 10/8 약 2,080만 배럴 에서 10/11 약 290만 배럴 로 줄었습니다(Kpler).
- 트럼프 대통령은 이란과의 전쟁을 끝내는 합의가 11/3 미국 중간선거 이후 나올 것으로 본다고 말했습니다. 휴전 보도는 없습니다.
★ [해석] 유가는 이번 주 "두 번째 축"입니다
브렌트 110달러 근처는 한국에 두 갈래로 부담입니다. 하나는 물가 입니다. 미국 물가가 이미 뜨거운데(9월 PPI 전년 6.3%) 유가가 더 오르면 12월 인상 확률(89%)이 더 굳어집니다. 다른 하나는 무역수지와 원화 입니다. 원유를 전부 수입하는 한국은 유가가 오르면 달러가 더 필요해집니다.
다만 금요일 유가 상승은 이미 가격에 들어간 것이고, 토요일 기뢰 발표는 그 뒤에 나왔습니다. 오늘 아시아 시간 유가가 110달러를 넘는지 가 주말 뉴스가 시장에 얼마나 반영되는지를 보여 줄 것입니다(해석).
[관측] 한국은행은 10/22 금통위에서 기준금리 3.00% 동결 이 예상됩니다. 원화가 강하고 유가가 높은 지금, 금통위 메시지가 환율 쪽에 무게를 두는지 물가 쪽에 두는지가 다음 주 관심입니다.
5. 오늘(10/19 월) 한국장: 체크포인트
[관측] 오늘·이번 주 일정 (KST)
✅ 체크포인트 4 (오늘 서울 마감까지)
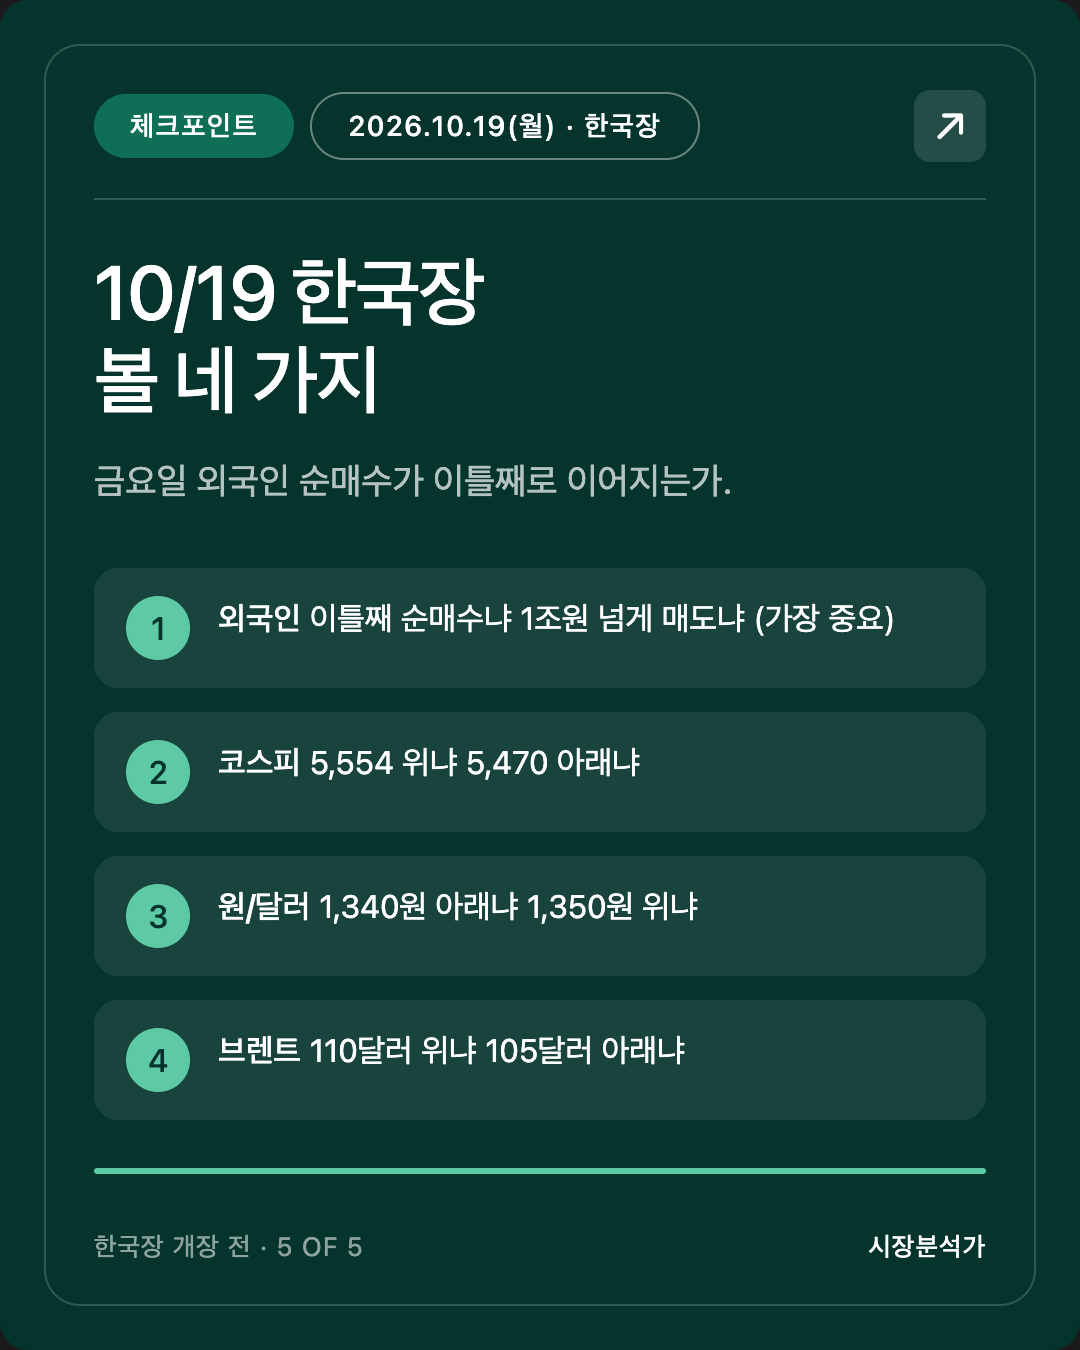
축은 "금요일 외국인 순매수가 이틀째 이어지는가, 하루짜리였는가"입니다. 이번에는 세 번째 변수 자리를 미리 비워 둡니다. 유가 입니다.
- 외국인 현물 2거래일 연속 순매수 / 1조원 넘는 순매도. (가장 중요)
- 코스피 종가 5,554 위 / 5,470 아래. 5,554는 10/15 저점, 5,470은 야간선물 −3.50%를 그대로 적용한 값.
- 원/달러 1,340원 아래 유지 / 1,350원 위. 원화가 주식과 다른 말을 계속하는지.
- 브렌트 아시아 시간 110달러 위 / 105달러 아래. 주말 기뢰 발표가 가격에 들어가는지.
[해석] 1번이 순매수이고 2번이 5,554 위면, 지난주 급락을 "수급 사고"로 읽는 쪽에 두 번째 근거가 붙습니다. 1번이 1조원 넘는 매도인데 3번 원화까지 1,350원 위로 밀리면, 하나증권이 말한 5,300 근처 2차 저점 시나리오를 진지하게 봐야 합니다. 4번이 110달러 위면, 1~3번의 판정이 맞더라도 그 이유는 유가일 수 있습니다.
6. 공부 노트: 서울이 닫힌 사이, 한국 주식 가격을 읽는 두 개의 창
개념
한국 주식시장은 09:00~15:30에만 열립니다. 그 사이 뉴욕에서 일이 생기면, 다음 날 아침까지 한국 주식의 "값"은 어디에 나타날까요? 두 군데입니다.
- 코스피200 야간선물 은 한국거래소가 저녁부터 다음 날 새벽까지 여는 선물 시장입니다. 코스피200 지수를 나중에 사고팔기로 약속하는 계약이라, 밤사이 사람들이 한국 주식을 얼마로 보는지가 여기에 찍힙니다.
- MSCI 한국 지수 ETF 는 한국 대형주를 묶어 뉴욕에서 달러로 거래되는 펀드입니다. 그래서 주가 변화와 환율 변화가 같이 들어 있습니다.
비유
시장이 문을 닫은 가게라면, 야간선물은 "내일 아침 이 가게 물건을 얼마에 사겠다"는 예약 주문서 이고, 한국 ETF는 외국 매장에서 달러로 파는 같은 물건 입니다. 외국 매장 가격은 물건값이 변해도, 환율이 변해도 바뀝니다.
실제 사례 (10/16 밤)
- 야간선물 −3.50%, 한국 ETF −3.70%. 차이는 0.2%p 로 작습니다.
- 같은 시간 원/달러는 크게 변하지 않았습니다(NDF 1,333.7원, +3.3원). 환율 영향이 작았으니 두 창이 거의 같은 숫자를 보인 것입니다.
- 만약 원화가 크게 약해졌다면, 한국 ETF가 야간선물보다 훨씬 더 많이 빠졌을 것입니다. 두 창의 차이가 곧 환율 효과 입니다.
왜 중요한가
10/16 아침처럼 야간선물이 +3.90% 였는데 실제 시가는 +1.80% 로 절반만 따라간 날도 있습니다. 야간선물은 거래량이 적어 과장될 수 있습니다. 그래서 오늘 −3.50%도 "출발점의 힌트"이지 "확정된 시가"가 아닙니다.
한 줄 요약
야간선물은 밤사이 한국 주식의 예약 가격, 한국 ETF는 달러로 본 한국 주식 가격 입니다. 둘의 차이는 환율이고, 둘 다 다음 날 시가를 과장할 수 있습니다.
7. 정정·미해결
정정
- 10/16 AM 「남은 일정」의 "15:00 PDT 굴스비 시카고 연은 총재 인터뷰"는 이번 회차에서 확인하지 못했습니다. 금요일 마감 기사들에 굴스비 발언은 나오지 않습니다. 일정 자체가 틀렸을 수 있습니다.
출처 차이 (본문 채택값 명시)
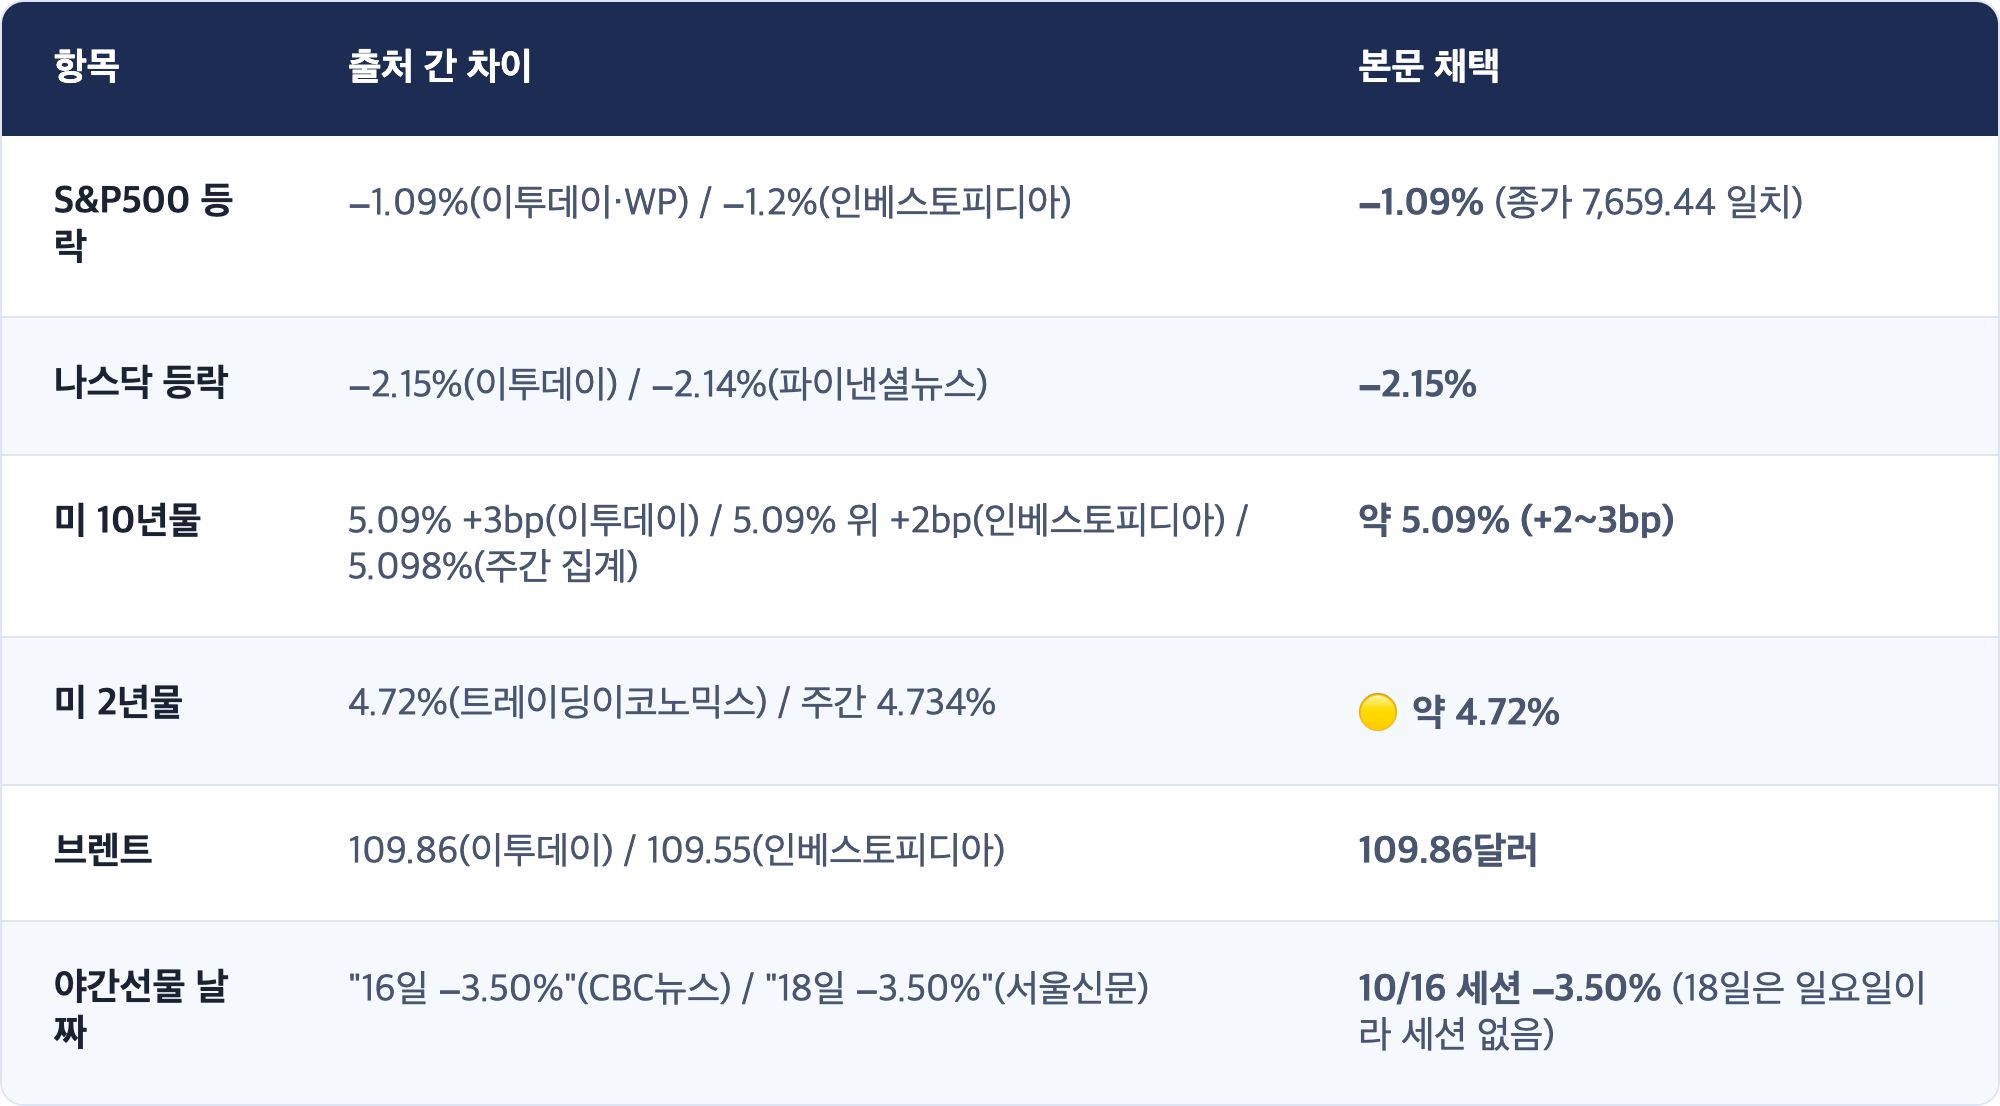
🔲 미확인
8. 이벤트 캘린더 (KST 기준)
Sources
- 뉴욕증시 나스닥, 2% 하락⋯6월 이후 최악 주간 마감 [종합] | 이투데이
- 美 AI·반도체주 일제히 급락… 이번주 'W' 반등 분기점 | 파이낸셜뉴스
- [주간증시전망] 코스피, CXMT·금리 충격에 흔들…다음주 5100~6100선 전망 | 이투데이
- 코스피 전망, 美 반도체 8일째 급락…외국인 수급 시험대 | 톱스타뉴스
- [이번주 코스피] 반등했지만 여전히 불안 | CBC뉴스
- 코스피 반등 하루 만에 다시 먹구름 | 산경투데이
- "내일 증시 안 열면 안 돼요?" | 서울신문
- 달러-원 NDF 1개월물, 3.30원 상승 | 스톡플러스
- Markets News, Oct. 16, 2026 | Investopedia via Yahoo Finance
- How major US stock indexes fared Friday 10/16/2026 | The Washington Post
- Iran says two tankers catch fire after hitting mines in Strait of Hormuz | Al Jazeera
- Oil tanker struck in Strait of Hormuz, says Indian ports minister | The National
- Market Review: October 16, 2026 | Investrade
시장분석가 · 개별 종목 매수·매도 추천은 하지 않습니다. 이 리포트는 매크로 흐름과 해석을 제공합니다.
📌 지난 시황도 함께 보기
※ 이 글은 투자 판단을 돕기 위한 시장 관찰·정리이며, 특정 종목의 매수·매도 추천이 아닙니다. 수치는 작성 시점 기준이며 출처에 따라 차이가 있을 수 있습니다.
이 글이 도움이 되셨다면 북마크해 두시거나 주변에 공유해 주세요. 다음 글을 쓰는 데 큰 힘이 됩니다.
I can survive. We can survive.